부가가치세법
[시행 2026. 1. 1.] [법률 제21218호, 2025. 12. 23., 일부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 일부개정법률을 이에 공포한다.
대통령 이재명 (인)
2025년 12월 23일
국무총리 김민석
국무위원 기획재정부 장관 구윤철
⊙법률 제21218호
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제21조제1항 중 "30조"를 "제30조"로 한다.
제55조제1항에 제3호의2를 다음과 같이 신설한다.
3의2. 미디어콘텐츠창작업
제60조제3항제1호ㆍ제2호 및 같은 조 제4항 전단 중 "3퍼센트"를 각각 "4퍼센트"로 한다.
제74조제2항 중 "장부ㆍ서류"를 "장부ㆍ서류(사업장 소재지에서의 실질적 사업운영 현황을 입증하는 증빙자료로서 대통령령으로 정하는 자료를 포함한다)"로 한다.
부칙
제1조(시행일) 이 법은 2026년 1월 1일부터 시행한다.
제2조(현금매출명세서의 제출에 관한 적용례) 제55조제1항제3호의2의 개정규정은 2026년 4월 1일 이후 예정신고 또는 확정신고를 하는 경우부터 적용한다.
제3조(가산세에 관한 경과조치) 이 법 시행 전에 재화 또는 용역을 공급하지 아니하고 세금계산서등을 발급하거나 재화 또는 용역을 공급받지 아니하고 세금계산서등을 발급받은 경우에 대해서는 제60조제3항제1호ㆍ제2호 및 같은 조 제4항의 개정규정에도 불구하고 종전의 규정에 따른다.
부가가치세법
[시행 2025. 7. 1.] [법률 제20776호, 2025. 3. 14., 일부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 일부개정법률을 이에 공포한다.
대통령 권한대행 국무위원 부총리 겸 기획재정부 장관 최상목 (인)
2025년 3월 14일
국무총리 직무대행 국무위원 부총리 겸 기획재정부 장관 최상목
국무위원 기획재정부 장관 최상목
⊙법률 제20776호
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제52조제1항 각 호 외의 부분 중 "제53조의2 및 제60조제1항"을 "제53조의2, 제60조제1항 및 제75조제1항"으로 한다.
제75조제1항 각 호 외의 부분 중 "공급과 관련하여 국내에서"를 "공급(국외사업자가 공급하는 경우는 제외한다)과 관련하여"로 하고, 같은 항 제1호 중 "「전기통신사업법」 제5조"를 "「전기통신사업법」"으로 하며, 같은 항에 제6호를 다음과 같이 신설한다.
6. 제1호부터 제5호까지의 사업자와 유사한 사업을 수행하는 비거주자 또는 외국법인
부칙
제1조(시행일) 이 법은 2025년 7월 1일부터 시행한다.
제2조(자료제출에 관한 경과조치) 이 법 시행 전에 판매 또는 결제를 대행하거나 중개한 경우에 대해서는 제75조제1항의 개정규정에도 불구하고 종전의 규정에 따른다.
부가가치세법
[시행 2025. 1. 1.] [법률 제20614호, 2024. 12. 31., 일부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 일부개정법률을 이에 공포한다.
대통령 권한대행 국무위원 부총리 겸 기획재정부 장관 최상목 (인)
2024년 12월 31일
국무총리 직무대행 국무위원 부총리 겸 기획재정부 장관 최상목
국무위원 기획재정부 장관 최상목
⊙법률 제20614호
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제26조제1항제5호 중 "혈액"을 "혈액(치료ㆍ예방ㆍ진단 목적으로 조제한 동물의 혈액을 포함한다)"으로 한다.
제47조제1항 전단 중 "2024년 12월 31일"을 "2027년 12월 31일"로 한다.
제48조제2항 중 "납부세액"을 "납부세액(해당 예정신고기간에 대하여 제57조의2에 따라 수시부과한 세액은 공제한다)"으로 하고, 같은 조 제3항 각 호 외의 부분 본문 중 "경감한 세액"을 "경감한 세액 및 제57조의2에 따라 수시부과한 세액"으로 하며, 같은 조 제4항 전단 중 "납부세액"을 "납부세액(해당 예정신고기간에 대하여 제57조의2에 따라 수시부과한 세액은 공제한다)"으로 한다.
제49조제2항에 제3호를 다음과 같이 신설한다.
3. 제57조의2에 따라 수시부과한 세액
제57조제1항 각 호 외의 부분 중 "이 조에서"를 "이 조 및 제57조의2에서"로 한다.
제57조의2를 다음과 같이 신설한다.
제57조의2(수시부과의 결정) ① 납세지 관할 세무서장등은 사업자가 과세기간 중에 다음 각 호의 어느 하나에 해당하는 경우에는 수시로 그 사업자에 대한 부가가치세를 부과(이하 "수시부과"라 한다)할 수 있다. 이 경우 제57조제2항 및 제3항을 준용한다.
1. 제60조제3항 각 호의 어느 하나에 해당하는 경우
2. 그 밖에 대통령령으로 정하는 사유로 부가가치세를 포탈할 우려가 있는 경우
② 제1항은 해당 과세기간의 개시일부터 같은 항 각 호의 사유가 발생한 날까지를 수시부과기간으로 하여 적용한다. 이 경우 같은 항 각 호의 사유가 제49조에 따른 확정신고기한 이전에 발생한 경우로서 사업자가 직전 과세기간에 대하여 확정신고를 하지 아니한 경우에는 직전 과세기간을 수시부과기간에 포함한다.
③ 수시부과의 절차와 그 밖에 필요한 사항은 대통령령으로 정한다.
제58조제1항을 다음과 같이 한다.
① 납세지 관할 세무서장은 사업자가 다음 각 호의 어느 하나에 해당하는 경우에는 다음 각 호의 구분에 따른 세액을 「국세징수법」에 따라 징수한다.
1. 예정신고 또는 확정신고를 할 때에 신고한 납부세액을 납부하지 아니하거나 납부하여야 할 세액보다 적게 납부한 경우: 그 미납부세액
2. 제57조에 따라 결정 또는 경정을 한 경우: 추가로 납부하여야 할 세액
3. 제57조의2에 따라 수시부과한 경우: 수시부과한 세액
제60조제1항제2호 중 "1퍼센트"를 "2퍼센트"로 한다.
제63조제4항 중 "2024년 12월 31일"을 "2027년 12월 31일"로 한다.
제66조제1항 각 호 외의 부분 본문 중 "경감한 세액"을 "경감한 세액 및 제68조제2항에 따라 수시부과한 세액"으로, "제68조"를 "제68조제1항"으로 한다.
제67조제2항 중 "제66조제1항 본문 및 같은 조 제5항"을 "제66조제1항 본문, 같은 조 제5항 및 제68조제2항"으로 한다.
제68조에 제2항을 다음과 같이 신설한다.
② 간이과세자에 대한 수시부과의 결정에 관하여는 제57조의2를 준용한다.
제68조의2제1항 후단 중 ""0.5퍼센트""를 ""0.5퍼센트"로, "2퍼센트"는 "1퍼센트""로 한다.
부칙
제1조(시행일) 이 법은 2025년 1월 1일부터 시행한다.
제2조(동물의 혈액에 대한 면세에 관한 적용례) 제26조제1항제5호의 개정규정은 이 법 시행 이후 재화를 공급하는 경우부터 적용한다.
제3조(수시부과의 결정에 관한 적용례) 제57조의2(제68조제2항의 개정규정에서 준용하는 경우를 포함한다)의 개정규정은 이 법 시행 이후 제57조의2제1항 각 호의 사유가 발생하는 경우부터 적용한다.
제4조(가산세에 관한 경과조치) 이 법 시행 전에 재화 또는 용역을 공급한 경우에 대해서는 제60조제1항제2호 및 제68조의2제1항의 개정규정에도 불구하고 종전의 규정에 따른다.
부가가치세법
[시행 2024. 1. 1.] [법률 제19931호, 2023. 12. 31., 일부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 일부개정법률을 이에 공포한다.
대통령 윤석열 (인)
2023년 12월 31일
국무총리 한덕수
국무위원 기획재정부 장관 최상목
⊙법률 제19931호
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제8조제9항제1호를 다음과 같이 하고, 같은 항 제2호 중 "경우"를 "경우로서 대통령령으로 정하는 경우"로 한다.
1. 폐업(사실상 폐업한 경우로서 대통령령으로 정하는 경우를 포함한다)한 경우
제10조제1항 각 호 외의 부분 중 "면세사업"을 "면세사업 및 부가가치세가 과세되지 아니하는 재화 또는 용역을 공급하는 사업(이하 "면세사업등"이라 한다)"으로 한다.
제29조제8항 중 "면세사업 및 부가가치세가 과세되지 아니하는 재화 또는 용역을 공급하는 사업(이하 "면세사업등"이라 한다)"을 "면세사업등"으로 한다.
제34조제3항제1호 중 "1역월(1曆月)"을 "달의 1일부터 말일까지"로 하고, 같은 항 제2호 중 "1역월"을 "달의 1일부터 말일까지의 기간"으로 한다.
제35조제2항제2호나목 중 "부당한 방법으로"를 "부정한 행위로"로 한다.
제36조의2제1항 중 "1역년(歷年)"을 "해의 1월 1일부터 12월 31일까지"로 한다.
제42조제1항 표 제1호나목의 율란 중 "2023년 12월 31일"을 "2026년 12월 31일"로 한다.
제46조제1항제3호 중 "2023년 12월 31일"을 각각 "2026년 12월 31일"로 한다.
제52조제1항 각 호 외의 부분 중 "제53조 및 제53조의2"를 "제53조, 제53조의2 및 제60조제1항"으로 한다.
제60조제1항 각 호 외의 부분 중 "사업자"를 "사업자 또는 국외사업자"로 하고, 같은 항에 제1호의2를 다음과 같이 신설하며, 같은 조 제4항 전단 중 "사업자등록증을 발급한"을 "납세지 관할"로 한다.
1의2. 제53조의2제1항 및 제2항에 따른 기한까지 등록을 하지 아니한 경우에는 사업 개시일부터 등록한 날의 직전일까지의 공급가액 합계액의 1퍼센트
제62조제1항 중 "1역년"을 "해의 1월 1일부터 12월 31일까지"로 한다.
제70조의 제목 "(간이과세의 포기)"를 "(간이과세의 포기 및 재적용)"으로 하고, 같은 조에 제4항 및 제5항을 각각 다음과 같이 신설한다.
④ 제3항에도 불구하고 제1항 및 제2항에 따라 신고한 개인사업자 중 직전 연도의 공급대가의 합계액이 4천8백만원 이상 제61조제1항 각 호 외의 부분 본문에 따른 금액 미만인 개인사업자 등 대통령령으로 정하는 개인사업자는 제3항에 따른 과세기간 이전이라도 간이과세자에 관한 규정을 적용받을 수 있다.
⑤ 제4항에 따라 간이과세자에 관한 규정을 적용받으려는 개인사업자는 적용받으려는 과세기간 개시 10일 전까지 대통령령으로 정하는 바에 따라 납세지 관할 세무서장에게 신고하여야 한다.
부칙
제1조(시행일) 이 법은 2024년 1월 1일부터 시행한다. 다만, 제70조제4항 및 제5항의 개정규정은 2024년 7월 1일부터 시행한다.
제2조(간편사업자등록 지연 가산세에 관한 적용례) 제60조제1항제1호의2의 개정규정은 제53조의2제1항 및 제2항에 따른 간편사업자등록을 하지 아니한 사업자 또는 국외사업자가 2024년 1월 1일 이후 재화나 용역을 공급하는 경우부터 적용한다.
제3조(간이과세의 재적용에 관한 적용례) 제70조제4항 및 제5항의 개정규정은 부칙 제1조 단서에 따른 시행일 이후 간이과세자에 관한 규정을 다시 적용받기 위하여 신고하는 경우부터 적용한다.
부가가치세법
[시행 2023. 1. 1.] [법률 제19194호, 2022. 12. 31., 일부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 일부개정법률을 이에 공포한다.
대통령 윤석열 (인)
2022년 12월 31일
국무총리 한덕수
국무위원 기획재정부 장관 추경호
⊙법률 제19194호
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제26조제1항제8호 본문 중 "도서대여"를 "도서대여 및 실내 도서열람"으로 한다.
제35조제2항제1호 중 "경우"를 "경우(제3호에 따라 수정신고하는 경우는 제외한다)"로 하고, 같은 항 제2호를 다음과 같이 하며, 같은 항에 제3호를 다음과 같이 신설한다.
2. 「관세법」에 따라 세관장이 과세표준 또는 세액을 결정 또는 경정하는 경우(수입하는 자가 해당 재화의 수입과 관련하여 다음 각 목의 어느 하나에 해당하지 아니하는 경우로 한정한다)
가. 「관세법」 제270조(제271조제2항에 따른 미수범의 경우를 포함한다), 제270조의2 또는 제276조를 위반하여 고발되거나 같은 법 제311조에 따라 통고처분을 받은 경우
나. 「관세법」 제42조제2항에 따른 부정한 행위 또는 「자유무역협정의 이행을 위한 관세법의 특례에 관한 법률」 제36조제1항제1호 단서에 따른 부당한 방법으로 관세의 과세표준 또는 세액을 과소신고한 경우
다. 수입자가 과세표준 또는 세액을 신고하면서 관세조사 등을 통하여 이미 통지받은 오류를 다음 신고 시에도 반복하는 등 대통령령으로 정하는 중대한 잘못이 있는 경우
3. 수입하는 자가 세관공무원의 관세조사 등 대통령령으로 정하는 행위가 발생하여 과세표준 또는 세액이 결정 또는 경정될 것을 미리 알고 그 결정ㆍ경정 전에 「관세법」에 따라 수정신고하는 경우(해당 재화의 수입과 관련하여 제2호 각 목의 어느 하나에 해당하지 아니하는 경우로 한정한다)
제35조제3항부터 제5항까지를 각각 제5항부터 제7항까지로 하고, 같은 조에 제3항 및 제4항을 각각 다음과 같이 신설하며, 같은 조 제5항(종전의 제3항) 중 "제2항"을 "제2항 또는 제4항"으로 하고, 같은 조 제6항(종전의 제4항) 중 "제2항"을 "제2항부터 제4항까지의 규정"으로 하며, 같은 조 제7항(종전의 제5항) 중 "수입세금계산서"를 "제1항부터 제6항까지에서 규정한 사항 외에 수입세금계산서"로 한다.
③ 세관장은 제2항제2호 또는 제3호의 결정ㆍ경정 또는 수정신고에 따라 수정수입세금계산서를 발급한 후 수입하는 자가 제2항제2호 각 목의 어느 하나에 해당하는 사실을 알게 된 경우에는 이미 발급한 수정수입세금계산서를 그 수정 전으로 되돌리는 내용의 수정수입세금계산서를 발급하여야 한다.
④ 세관장은 제2항제2호가목에 해당하여 같은 항 제2호 또는 제3호에 따라 수정수입세금계산서를 발급하지 아니하였거나 제3항에 따라 수정수입세금계산서를 다시 발급한 이후에 수입하는 자가 무죄 취지의 불기소 처분이나 무죄 확정판결을 받은 경우에는 당초 세관장이 결정 또는 경정한 내용이나 수입하는 자가 수정신고한 내용으로 수정수입세금계산서를 발급하여야 한다.
제39조제1항제6호 중 "접대비"를 "기업업무추진비"로 한다.
제42조제1항 표 제2호나목의 구분란 중 "「조세특례제한법」 제5조제1항"을 "「조세특례제한법」 제6조제1항"으로 한다.
제63조제4항부터 제6항까지를 각각 제5항부터 제7항까지로 하고, 같은 조에 제4항을 다음과 같이 신설하며, 같은 조 제6항(종전의 제5항) 중 "제3항"을 "제3항, 제4항"으로, "따른"을 "따라 공제하는"으로 한다.
④ 간이과세자(제36조제1항제2호 각 목의 어느 하나에 해당하는 간이과세자는 제외한다)가 전자세금계산서를 2024년 12월 31일까지 발급(전자세금계산서 발급명세를 제32조제3항에 따른 기한까지 국세청장에게 전송한 경우로 한정한다)하고 기획재정부령으로 정하는 전자세금계산서 발급세액공제신고서를 납세지 관할 세무서장에게 제출한 경우의 해당 과세기간에 대한 부가가치세액 공제에 관하여는 제47조제1항을 준용한다.
제66조제1항 각 호 외의 부분 본문 중 "제63조제3항"을 "제63조제3항ㆍ제4항"으로 한다.
제68조의2제2항제2호 중 "제63조제6항"을 "제63조제7항"으로 한다.
제75조 제목 외의 부분을 제1항으로 하고, 같은 조 제1항(종전의 제목 외의 부분) 각 호 외의 부분 중 "국세청장"을 "국세청장, 납세지 관할 지방국세청장 또는 납세지 관할 세무서장"으로 하며, 같은 조에 제2항을 다음과 같이 신설한다.
② 국세청장, 납세지 관할 지방국세청장 또는 납세지 관할 세무서장은 제1항에 따라 관련 명세를 제출하여야 하는 자가 관련 명세를 제출하지 아니하거나 사실과 다르게 제출한 경우 그 시정에 필요한 사항을 명할 수 있다.
제76조제1항을 다음과 같이 한다.
① 국세청장, 납세지 관할 지방국세청장 또는 납세지 관할 세무서장은 다음 각 호의 어느 하나에 해당하는 자에게 2천만원 이하의 과태료를 부과한다.
1. 제74조제2항에 따른 납세보전 또는 조사를 위한 명령을 위반한 자
2. 제75조제2항에 따른 시정 명령을 위반한 자
부칙
제1조(시행일) 이 법은 2023년 1월 1일부터 시행한다. 다만, 다음 각 호의 개정규정은 해당 호에서 정한 날부터 시행한다.
1. 제63조제4항부터 제7항까지, 제66조제1항, 제68조의2제2항제2호, 제75조제1항ㆍ제2항 및 제76조제1항의 개정규정: 2023년 7월 1일
2. 제39조제1항제6호의 개정규정: 2024년 1월 1일
제2조(실내 도서열람 용역의 공급에 대한 면세에 관한 적용례) 제26조제1항제8호의 개정규정은 이 법 시행 이후 용역을 공급하는 경우부터 적용한다.
제3조(간이과세자의 전자세금계산서 발급에 대한 세액공제에 관한 적용례) 제63조제4항의 개정규정은 2023년 7월 1일 이후 공급하는 재화 또는 용역에 대한 전자세금계산서를 발급하는 경우부터 적용한다.
제4조(자료제출 및 시정 명령에 관한 적용례) 제75조제1항 및 제2항의 개정규정은 2023년 7월 1일 이후 국내에서 판매 또는 결제를 대행하거나 중개하는 경우부터 적용한다.
제5조(수정수입세금계산서의 발급에 관한 경과조치) 이 법 시행 전에 세관장이 결정 또는 경정하였거나 수입하는 자가 수정신고한 경우에 대한 수정수입세금계산서의 발급에 관하여는 제35조제2항의 개정규정에도 불구하고 종전의 규정에 따른다.
제6조(접대비 명칭의 변경에 관한 경과조치) 2024년 1월 1일 전에 지출한 접대비는 제39조제1항제6호의 개정규정에 따른 기업업무추진비로 본다.
부가가치세법
[시행 2022. 1. 1.] [법률 제18577호, 2021. 12. 8., 일부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 일부개정법률을 이에 공포한다.
대통령 문재인 (인)
2021년 12월 8일
국무총리 김부겸
국무위원 기획재정부 장관 홍남기
⊙법률 제18577호
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
법률 제17653호 부가가치세법 일부개정법률 제3조제2항 중 "제10조제9항제4호"를 "제10조제9항제4호, 제29조제4항"으로 하고, 같은 조 제3항 각 호 외의 부분 중 "제10조제9항제4호"를 "제10조제8항, 같은 조 제9항제4호, 제29조제4항"으로 한다.
법률 제17653호 부가가치세법 일부개정법률 제10조에 제8항을 다음과 같이 신설한다.
⑧ 「신탁법」 제10조에 따라 위탁자의 지위가 이전되는 경우에는 기존 위탁자가 새로운 위탁자에게 신탁재산을 공급한 것으로 본다. 다만, 신탁재산에 대한 실질적인 소유권의 변동이 있다고 보기 어려운 경우로서 대통령령으로 정하는 경우에는 신탁재산의 공급으로 보지 아니한다.
제17조제3항 각 호 외의 부분 중 "대가를 지급하는 사업자가 다음"을 "다음"으로 하고, 같은 항 제2호를 다음과 같이 한다.
2. 재화 또는 용역의 공급시기가 세금계산서 발급일이 속하는 과세기간 내(공급받는 자가 제59조제2항에 따라 조기환급을 받은 경우에는 세금계산서 발급일부터 30일 이내)에 도래하는 경우
제29조제4항 각 호 외의 부분을 다음과 같이 한다.
제3항에도 불구하고 특수관계인에 대한 재화 또는 용역(수탁자가 위탁자의 특수관계인에게 공급하는 신탁재산과 관련된 재화 또는 용역을 포함한다)의 공급이 다음 각 호의 어느 하나에 해당하는 경우로서 조세의 부담을 부당하게 감소시킬 것으로 인정되는 경우에는 공급한 재화 또는 용역의 시가를 공급가액으로 본다.
제29조제9항제2호를 다음과 같이 한다.
2. 사업자가 실지거래가액으로 구분한 토지와 건물 또는 구축물 등의 가액이 대통령령으로 정하는 바에 따라 안분계산한 금액과 100분의 30 이상 차이가 있는 경우. 다만, 다른 법령에서 정하는 바에 따라 가액을 구분한 경우 등 대통령령으로 정하는 사유에 해당하는 경우는 제외한다.
제34조의2제1항 중 "부도ㆍ폐업 등으로"를 "부도ㆍ폐업, 공급 계약의 해제ㆍ변경 또는 그 밖에 대통령령으로 정하는 사유가 발생한 경우로서"로 한다.
제42조제1항의 표 제1호나목의 율란 중 "2021년 12월 31일"을 "2023년 12월 31일"로 한다.
제46조제1항제3호 중 "2021년 12월 31일"을 각각 "2023년 12월 31일"로 한다.
제47조제1항 전단 중 "개인사업자"를 "재화 및 용역의 공급가액 등을 고려하여 대통령령으로 정하는 개인사업자"로, "2015년 12월 31일"을 "2024년 12월 31일"로, "건수에 따라"를 "건수 등을 고려하여"로 하고, 같은 항 후단 중 "대통령령으로 정한다"를 "연간 100만원으로 한다"로 하며, 같은 조 제2항을 제3항으로 하고, 같은 조에 제2항을 다음과 같이 신설한다.
② 제1항을 적용할 때 공제받는 금액이 그 금액을 차감하기 전의 납부할 세액[제37조제2항에 따른 납부세액에서 이 법, 「국세기본법」 및 「조세특례제한법」에 따라 빼거나 더할 세액(제60조 및 「국세기본법」 제47조의2부터 제47조의4까지의 규정에 따른 가산세는 제외한다)을 빼거나 더하여 계산한 세액을 말하며, 그 계산한 세액이 0보다 작으면 0으로 본다]을 초과하면 그 초과하는 부분은 없는 것으로 본다.
제48조제3항 단서를 다음과 같이 하고, 같은 항에 각 호를 다음과 같이 신설한다.
다만, 다음 각 호의 어느 하나에 해당하는 경우에는 징수하지 아니한다.
1. 징수하여야 할 금액이 50만원 미만인 경우
2. 간이과세자에서 해당 과세기간 개시일 현재 일반과세자로 변경된 경우
3. 「국세징수법」 제13조제1항 각 호의 어느 하나에 해당하는 사유로 관할 세무서장이 징수하여야 할 금액을 사업자가 납부할 수 없다고 인정되는 경우
제53조의2제1항 각 호 외의 부분 중 "(제8조, 「소득세법」 제168조제1항 또는 「법인세법」 제111조제1항에 따라 사업자등록을 한 자의 과세사업 또는 면세사업에 대하여 용역을 공급하는 경우는 제외한다)"를 "[제8조, 「소득세법」 제168조제1항 또는 「법인세법」 제111조제1항에 따라 사업자등록을 한 자(이하 이 조에서 "등록사업자"라 한다)의 과세사업 또는 면세사업에 대하여 용역을 공급하는 경우는 제외한다]"로 하고, 같은 조 제2항 각 호 외의 부분 중 "국외사업자의"를 "등록사업자의 과세사업 또는 면세사업에 대하여 용역을 공급하는 경우나 국외사업자의"로 하며, 같은 조 제6항을 제10항으로 하고, 같은 조에 제6항부터 제9항까지를 각각 다음과 같이 신설한다.
⑥ 간편사업자등록을 한 자는 전자적 용역의 공급에 대한 거래명세(등록사업자의 과세사업 또는 면세사업에 대하여 용역을 공급하는 경우의 거래명세를 포함한다)를 그 거래사실이 속하는 과세기간에 대한 확정신고 기한이 지난 후 5년간 보관하여야 한다. 이 경우 거래명세에 포함되어야 할 구체적인 내용은 대통령령으로 정한다.
⑦ 국세청장은 부가가치세 신고의 적정성을 확인하기 위하여 간편사업자등록을 한 자에게 기획재정부령으로 정하는 전자적 용역 거래명세서(이하 이 조에서 "전자적 용역 거래명세서"라 한다)를 제출할 것을 요구할 수 있다.
⑧ 간편사업자등록을 한 자는 제7항에 따른 요구를 받은 날부터 60일 이내에 전자적 용역 거래명세서를 국세청장에게 제출하여야 한다.
⑨ 국세청장은 제1항 또는 제2항에 따라 간편사업자등록을 한 자가 국내에서 폐업한 경우(사실상 폐업한 경우로서 대통령령으로 정하는 경우를 포함한다) 간편사업자등록을 말소할 수 있다.
제60조제5항을 다음과 같이 한다.
⑤ 사업자가 다음 각 호의 어느 하나에 해당하는 경우에는 각 호의 구분에 따른 금액을 납부세액에 더하거나 환급세액에서 뺀다.
1. 제46조제3항에 따라 발급받은 신용카드매출전표등을 제48조제1항 ㆍ제4항 또는 제49조제1항에 따라 예정신고 또는 확정신고를 할 때 제출하여 매입세액을 공제받지 아니하고 대통령령으로 정하는 사유로 매입세액을 공제받은 경우: 그 공급가액의 0.5퍼센트
2. 매입세액을 공제받기 위하여 제46조제3항제1호에 따라 제출한 신용카드매출전표등 수령명세서에 공급가액을 과다하게 적은 경우: 실제보다 과다하게 적은 공급가액(착오로 기재된 경우로서 신용카드매출전표등에 따라 거래사실이 확인되는 부분의 공급가액은 제외한다)의 0.5퍼센트
제66조제1항 단서를 다음과 같이 하고, 같은 항에 각 호를 다음과 같이 신설한다.
다만, 다음 각 호의 어느 하나에 해당하는 경우에는 징수하지 아니한다.
1. 징수하여야 할 금액이 50만원 미만인 경우
2. 제5조제4항제2호의 과세기간이 적용되는 간이과세자의 경우
3. 「국세징수법」 제13조제1항 각 호의 어느 하나에 해당하는 사유로 관할 세무서장이 징수하여야 할 금액을 간이과세자가 납부할 수 없다고 인정되는 경우
제72조제1항 중 "79퍼센트를 부가가치세로, 21퍼센트를 지방소비세로"를 "1천분의 747을 부가가치세로, 1천분의 253을 지방소비세로"로 한다.
제75조 각 호 외의 부분 중 "말일까지"를 "15일까지"로 한다.
제76조 제목 외의 부분을 제1항으로 하고, 같은 조에 제2항을 다음과 같이 신설한다.
② 제1항에 따른 과태료의 부과기준에 대해서는 대통령령으로 정한다.
부칙
제1조(시행일) 이 법은 2022년 1월 1일부터 시행한다. 다만, 제47조 및 제53조의2제6항부터 제8항까지의 개정규정은 2022년 7월 1일부터 시행한다.
제2조(일반적 적용례) 이 법은 이 법 시행 이후 재화나 용역을 공급하거나 공급받는 경우 또는 재화를 수입신고하는 경우부터 적용한다.
제3조(전자세금계산서 발급 전송에 대한 세액공제 특례에 관한 적용례) 제47조의 개정규정은 2022년 7월 1일 이후 공급하는 재화 또는 용역에 대한 전자세금계산서를 발급하는 경우부터 적용한다.
제4조(부가가치세 세액에 관한 적용례) 제72조제1항의 개정규정은 이 법 시행 이후 최초로 납부 또는 환급하는 분부터 적용한다.
제5조(부가가치세의 세액 등에 관한 특례에 관한 특례) 제72조제1항의 개정규정에도 불구하고 2022년 1월 1일부터 2022년 12월 31일까지의 기간 동안 부가가치세의 납부세액에서 이 법 및 다른 법률에서 규정하고 있는 부가가치세의 감면세액 및 공제세액을 빼고 가산세를 더한 세액의 1천분의 763을 부가가치세로, 1천분의 237을 지방소비세로 한다.
제6조(재화 및 용역의 공급시기의 특례에 관한 경과조치) 이 법 시행 전에 재화 또는 용역을 공급한 경우의 공급시기에 관하여는 제17조제3항제2호의 개정규정에도 불구하고 종전의 규정에 따른다.
제7조(토지와 건물 등을 함께 공급하는 경우의 공급가액에 관한 경과조치) 이 법 시행 전에 토지와 건물 등을 함께 공급한 경우의 공급가액에 관하여는 제29조제9항제2호의 개정규정에도 불구하고 종전의 규정에 따른다.
제8조(자료제출에 관한 경과조치) 이 법 시행 전에 국내에서 판매 또는 결제를 대행하거나 중개한 경우에 대한 관련 명세의 제출 시기에 관하여는 제75조의 개정규정에도 불구하고 종전의 규정에 따른다.
부가가치세법
[시행 2021. 1. 1.] [법률 제17653호, 2020. 12. 22., 일부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 일부개정법률을 이에 공포한다.
대통령 문재인 (인)
2020년 12월 22일
국무총리 정세균
국무위원 기획재정부 장관 홍남기
⊙법률 제17653호
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제2조제4호 중 "공급대가"를 "재화와 용역의 공급에 대한 대가(부가가치세가 포함된 대가를 말한다. 이하 "공급대가"라 한다)"로 한다.
제3조 제목 외의 부분을 제1항으로 하고, 같은 조에 제2항부터 제5항까지를 각각 다음과 같이 신설한다.
② 제1항에도 불구하고 대통령령으로 정하는 신탁재산(이하 "신탁재산"이라 한다)과 관련된 재화 또는 용역을 공급하는 때에는 「신탁법」 제2조에 따른 수탁자(이하 이 조, 제3조의2, 제8조, 제10조제9항제4호, 제52조의2 및 제58조의2에서 "수탁자"라 한다)가 신탁재산별로 각각 별도의 납세의무자로서 부가가치세를 납부할 의무가 있다.
③ 제1항 및 제2항에도 불구하고 다음 각 호의 어느 하나에 해당하는 경우에는 「신탁법」 제2조에 따른 위탁자(이하 이 조, 제3조의2, 제10조제9항제4호 및 제52조의2에서 "위탁자"라 한다)가 부가가치세를 납부할 의무가 있다.
1. 신탁재산과 관련된 재화 또는 용역을 위탁자 명의로 공급하는 경우
2. 위탁자가 신탁재산을 실질적으로 지배ㆍ통제하는 경우로서 대통령령으로 정하는 경우
3. 그 밖에 신탁의 유형, 신탁설정의 내용, 수탁자의 임무 및 신탁사무 범위 등을 고려하여 대통령령으로 정하는 경우
④ 제2항에 따라 수탁자가 납세의무자가 되는 신탁재산에 둘 이상의 수탁자(이하 "공동수탁자"라 한다)가 있는 경우 공동수탁자는 부가가치세를 연대하여 납부할 의무가 있다. 이 경우 공동수탁자 중 신탁사무를 주로 처리하는 수탁자(이하 "대표수탁자"라 한다)가 부가가치세를 신고ㆍ납부하여야 한다.
⑤ 제2항부터 제4항까지에서 규정한 사항 외에 신탁 관련 납세의무의 적용에 필요한 사항은 대통령령으로 정한다.
제3조의2를 다음과 같이 한다.
제3조의2(신탁 관련 제2차 납세의무 및 물적납세의무) ① 제3조제2항에 따라 수탁자가 납부하여야 하는 다음 각 호의 어느 하나에 해당하는 부가가치세 또는 강제징수비(이하 "부가가치세등"이라 한다)를 신탁재산으로 충당하여도 부족한 경우에는 그 신탁의 수익자(「신탁법」 제101조에 따라 신탁이 종료되어 신탁재산이 귀속되는 자를 포함한다)는 지급받은 수익과 귀속된 재산의 가액을 합한 금액을 한도로 하여 그 부족한 금액에 대하여 납부할 의무(이하 "제2차 납세의무"라 한다)를 진다.
1. 신탁 설정일 이후에 「국세기본법」 제35조제2항에 따른 법정기일이 도래하는 부가가치세로서 해당 신탁재산과 관련하여 발생한 것
2. 제1호의 금액에 대한 강제징수 과정에서 발생한 강제징수비
② 제3조제3항에 따라 부가가치세를 납부하여야 하는 위탁자가 제1항 각 호의 어느 하나에 해당하는 부가가치세등을 체납한 경우로서 그 위탁자의 다른 재산에 대하여 강제징수를 하여도 징수할 금액에 미치지 못할 때에는 해당 신탁재산의 수탁자는 그 신탁재산으로써 이 법에 따라 위탁자의 부가가치세등을 납부할 의무(이하 "물적납세의무"라 한다)가 있다.
③ 제1항 및 제2항에서 정한 사항 외에 제2차 납세의무 및 물적납세의무의 적용에 필요한 사항은 대통령령으로 정한다.
제8조제6항부터 제11항까지를 각각 제7항부터 제12항까지로 하고, 같은 조에 제6항을 다음과 같이 신설하며, 같은 조 제7항(종전의 제6항) 중 "제1항부터 제5항까지의 규정"을 "제1항부터 제6항까지의 규정"으로 하고, 같은 조 제8항(종전의 제7항) 전단 중 "제6항"을 "제7항"으로 하며, 같은 조 제9항(종전의 제8항) 각 호 외의 부분 중 "제6항"을 "제7항"으로 하고, 같은 조 제11항(종전의 제10항) 제2호 및 제4호 중 "제7항"을 각각 "제8항"으로 하며, 같은 조 제12항(종전의 제11항) 중 "제10항까지"를 "제11항까지"로 한다.
⑥ 제3조제2항에 따라 수탁자가 납세의무자가 되는 경우 수탁자(공동수탁자가 있는 경우 대표수탁자를 말한다)는 해당 신탁재산을 사업장으로 보아 대통령령으로 정하는 바에 따라 제1항에 따른 사업자등록을 신청하여야 한다.
제10조제8항을 삭제한다.
제20조제1항에 제3호를 다음과 같이 신설한다.
3. 제53조의2제1항에 따른 전자적 용역의 경우 용역을 공급받는 자의 사업장 소재지, 주소지 또는 거소지
제36조제1항 각 호를 다음과 같이 하고, 같은 조 제4항 중 "제61조제1항에 따른 공급대가"를 "공급대가"로 한다.
1. 주로 사업자가 아닌 자에게 재화 또는 용역을 공급하는 사업자로서 대통령령으로 정하는 사업자
2. 간이과세자 중 다음 각 목의 어느 하나에 해당하는 자
가. 직전 연도의 공급대가의 합계액(직전 과세기간에 신규로 사업을 시작한 개인사업자의 경우 제61조제2항에 따라 환산한 금액)이 4천800만원 미만인 자
나. 신규로 사업을 시작하는 개인사업자로서 제61조제4항에 따라 간이과세자로 하는 최초의 과세기간 중에 있는 자
제4장제2절에 제36조의2를 다음과 같이 신설한다.
제36조의2(간이과세자의 영수증 발급 적용기간) ① 제36조제1항제2호가목에 따라 영수증 발급에 관한 규정이 적용되거나 적용되지 아니하게 되는 기간은 1역년(歷年)의 공급대가의 합계액(신규로 사업을 시작한 개인사업자의 경우 제61조제2항에 따라 환산한 금액)이 4천800만원에 미달하거나 그 이상이 되는 해의 다음 해의 7월 1일부터 그 다음 해의 6월 30일까지로 한다.
② 제36조제1항제2호나목에 따라 영수증 발급에 관한 규정이 적용되는 기간은 사업 개시일부터 사업을 시작한 해의 다음 해의 6월 30일까지로 한다.
③ 제1항 및 제2항에서 규정한 영수증 발급 적용기간에 관하여 필요한 사항은 대통령령으로 정한다.
제46조제1항제1호가목 중 "일반과세자 중 주로"를 "주로"로 하고, 같은 호 나목을 다음과 같이 한다.
나. 제36조제1항제2호에 해당하는 간이과세자
제46조제1항제3호 각 목 외의 부분 중 "다음 각 목의 구분에 따른 금액"을 "발급금액 또는 결제금액의 1퍼센트(2021년 12월 31일까지는 1.3퍼센트로 한다)"로 하고, 같은 호 각 목을 삭제하며, 같은 조 제3항 각 호 외의 부분 중 "일반과세자"를 "사업자"로 하고, 같은 항에 제3호를 다음과 같이 신설한다.
3. 간이과세자가 제36조의2제1항 및 제2항에 따라 영수증을 발급하여야 하는 기간에 발급한 신용카드매출전표등이 아닐 것
제50조 중 "제3조제2호"를 "제3조제1항제2호"로 한다.
제52조제1항 각 호 외의 부분 중 "해당하는 자"를 "해당하는 자(이하 이 조, 제53조 및 제53조의2에서 "국외사업자"라 한다)"로 한다.
제52조의2의 제목 "(물적납세의무에 대한 납부 특례 등)"을 "(신탁 관련 제2차 납세의무 등에 대한 납부 특례)"로 하고, 같은 조 제1항부터 제6항까지를 각각 제2항부터 제7항까지로 하며, 같은 조에 제1항을 다음과 같이 신설하고, 같은 조 제2항(종전의 제1항)을 다음과 같이 하며, 같은 조 제3항(종전의 제2항) 중 "제1항에 따른"을 "제2항에 따른"으로, "납세의무자"를 "납세의무자인 위탁자"로, "제1항에 따라"를 "제2항에 따라"로 하고, 같은 조 제4항(종전의 제3항) 중 "제1항"을 "제2항"으로 하며, 같은 조 제5항(종전의 제4항) 중 "제1항에 따른 납세의무자"를 "제2항에 따른 납세의무자인 위탁자"로, "제3조의2"를 "제3조의2제2항"으로, "납세의무자의 부가가치세등"을 "위탁자의 부가가치세등"으로 하고, 같은 조 제6항(종전의 제5항) 중 "체납처분을"을 "강제징수를"로 하며, 같은 조 제7항(종전의 제6항) 중 "제5항까지"를 "제6항까지"로, "물적납세의무의 적용에"를 "제2차 납세의무 및 물적납세의무의 납부 등에"로 한다.
① 제3조제2항에 따라 부가가치세를 납부하여야 하는 수탁자의 관할 세무서장은 제3조의2제1항에 따른 제2차 납세의무자로부터 수탁자의 부가가치세등을 징수하려면 다음 각 호의 사항을 적은 납부고지서를 제2차 납세의무자에게 발급하여야 한다. 이 경우 수탁자의 관할 세무서장은 제2차 납세의무자의 관할 세무서장과 수탁자에게 그 사실을 통지하여야 한다.
1. 징수하려는 부가가치세등의 과세기간, 세액 및 그 산출근거
2. 납부하여야 할 기한 및 납부장소
3. 제2차 납세의무자로부터 징수할 금액 및 그 산출 근거
4. 그 밖에 부가가치세등의 징수를 위하여 필요한 사항
② 제3조제3항에 따라 부가가치세를 납부하여야 하는 위탁자의 관할 세무서장은 제3조의2제2항에 따라 수탁자로부터 위탁자의 부가가치세등을 징수하려면 다음 각 호의 사항을 적은 납부고지서를 수탁자에게 발급하여야 한다. 이 경우 수탁자의 관할 세무서장과 위탁자에게 그 사실을 통지하여야 한다.
1. 부가가치세등의 과세기간, 세액 및 그 산출 근거
2. 납부하여야 할 기한 및 납부장소
3. 그 밖에 부가가치세등의 징수를 위하여 필요한 사항
제53조제1항 각 호 외의 부분 및 같은 조 제2항 중 "제52조제1항 각 호의 어느 하나에 해당하는 자"를 각각 "국외사업자"로 한다.
제53조의2의 제목 "(전자적 용역을 공급하는 국외사업자의 용역 공급과 사업자등록 등에 관한 특례)"를 "(전자적 용역을 공급하는 국외사업자의 사업자등록 및 납부 등에 관한 특례)"로 하고, 같은 조 제1항 각 호 외의 부분 중 "제52조제1항 각 호의 어느 하나에 해당하는 자"를 "국외사업자"로, "국내에 제공하는"을 "공급하는"으로, "용역(이하 "전자적 용역"이라 한다)을 공급하는 경우"를 "용역(이하 "전자적 용역"이라 한다)을 국내에 제공하는 경우"로, "국내에서 해당 전자적 용역이 공급되는 것으로 본다"를 "사업의 개시일부터 20일 이내에 대통령령으로 정하는 간편한 방법으로 사업자등록(이하 "간편사업자등록"이라 한다)을 하여야 한다"로 하며, 같은 조 제2항 각 호 외의 부분 중 "제52조제1항 각 호의 어느 하나에 해당하는 자"를 "국외사업자"로, "국내사업자"를 "국외사업자"로, "해당 전자적 용역을 국내에서 공급한 것으로 본다"를 "해당 전자적 용역을 공급한 것으로 보며, 그 제3자는 사업의 개시일부터 20일 이내에 간편사업자등록을 하여야 한다"로 하고, 같은 조 제3항을 삭제한다.
제58조의2를 다음과 같이 신설한다.
제58조의2(신탁재산에 대한 강제징수의 특례) 제3조제2항에 따라 수탁자가 납부하여야 하는 부가가치세가 체납된 경우에는 「국세징수법」 제31조에도 불구하고 해당 신탁재산에 대해서만 강제징수를 할 수 있다.
제61조제1항 각 호 외의 부분 본문 중 "재화와 용역의 공급에 대한 대가(부가가치세가 포함된 대가를 말하며, 이하 "공급대가"라 한다)의 합계액이 4천800만원 이상 같은 금액의 130퍼센트에 해당하는 금액 이하"를 "공급대가의 합계액이 8천만원부터 8천만원의 130퍼센트에 해당하는 금액까지"로 하고, 같은 항에 제3호 및 제4호를 각각 다음과 같이 신설한다.
3. 부동산임대업 또는 「개별소비세법」 제1조제4항에 따른 과세유흥장소(이하 "과세유흥장소"라 한다)를 경영하는 사업자로서 해당 업종의 직전 연도의 공급대가의 합계액이 4천800만원 이상인 사업자
4. 둘 이상의 사업장이 있는 사업자로서 그 둘 이상의 사업장의 직전 연도의 공급대가의 합계액이 제1항 각 호 외의 부분 본문에 따른 금액 이상인 사업자. 다만, 부동산임대업 또는 과세유흥장소에 해당하는 사업장을 둘 이상 경영하고 있는 사업자의 경우 그 둘 이상의 사업장의 직전 연도의 공급대가(하나의 사업장에서 둘 이상의 사업을 겸영하는 사업자의 경우 부동산임대업 또는 과세유흥장소의 공급대가만을 말한다)의 합계액이 4천800만원 이상인 사업자로 한다.
제62조제1항 중 "1역년(歷年)"을 "1역년"으로 한다.
제63조제1항 중 "제66조제2항"을 "제66조제2항 또는 제3항"으로 하고, 같은 조 제3항제1호 중 "발급받은 세금계산서등에 적힌 매입세액에 제2항에 따른 해당 업종의 부가가치율을"을 "세금계산서등을 발급받은 재화와 용역의 공급대가에 0.5퍼센트를"로 하며, 같은 항 제2호를 삭제하고, 같은 조 제5항 중 "제3항, 제46조제1항 및 제65조"를 "제3항 및 제46조제1항"으로 한다.
제65조를 삭제한다.
제66조제1항 본문 중 "제63조제3항, 제65조제1항"을 "제63조제3항"으로 하고, 같은 조 제3항부터 제5항까지를 각각 제4항부터 제6항까지로 하며, 같은 조에 제3항을 다음과 같이 신설하고, 같은 조 제4항(종전의 제3항) 및 제5항(종전의 제4항) 중 "제2항"을 각각 "제2항 또는 제3항"으로 하며, 같은 조 제6항(종전의 제5항) 본문 중 "제2항에 따라"를 "제2항 또는 제3항에 따라"로, "제54조제1항에 따른 매입처별 세금계산서합계표(이하 이 항에서 "매입처별 세금계산서합계표"라 한다)를 제2항에 따른"을 "매출ㆍ매입처별 세금계산서합계표를 제2항 또는 제3항에 따른"으로 하고, 같은 항 단서 중 "매입처별 세금계산서합계표를 제2항"을 "매출ㆍ매입처별 세금계산서합계표를 제2항 또는 제3항"으로 한다.
③ 제1항에도 불구하고 제32조 또는 제36조제3항에 따라 예정부과기간에 세금계산서를 발급한 간이과세자는 예정부과기간의 과세표준과 납부세액을 예정부과기한까지 사업장 관할 세무서장에게 신고하여야 한다.
제67조제2항 중 "제4항"을 "제5항"으로 하고, 같은 조 제3항 중 "제54조제1항에 따른 매입처별 세금계산서합계표"를 "매출ㆍ매입처별 세금계산서합계표"로 한다.
제68조제2항 및 제3항을 각각 삭제한다.
제68조의2를 다음과 같이 신설한다.
제68조의2(간이과세자에 대한 가산세) ① 간이과세자에 대한 가산세 부과에 관하여는 제60조제1항ㆍ제2항 및 같은 조 제3항제1호ㆍ제3호ㆍ제5호를 준용한다. 이 경우 제60조제1항 각 호 중 "공급가액"은 "공급대가"로, "1퍼센트"는 "0.5퍼센트"로 본다.
② 간이과세자가 다음 각 호의 어느 하나에 해당하는 경우 다음 각 호의 구분에 따른 금액을 납부세액에 더하거나 환급세액에서 뺀다.
1. 제32조에 따라 세금계산서를 발급하여야 하는 사업자로부터 재화 또는 용역을 공급받고 세금계산서를 발급받지 아니한 경우(제36조의2제1항 및 제2항에 따라 영수증을 발급하여야 하는 기간에 세금계산서를 발급받지 아니한 경우는 제외한다): 그 공급대가의 0.5퍼센트
2. 세금계산서등을 발급받고 제63조제3항에 따라 공제받지 아니한 경우로서 제57조제1항에 따른 해당 결정 또는 경정 기관의 확인을 거쳐 제63조제6항 전단에 따라 납부세액을 계산할 때 매입세액으로 공제받는 경우: 그 공급가액의 0.5퍼센트
③ 간이과세자가 다음 각 호의 어느 하나에 해당하는 경우 다음 각 호의 구분에 따른 금액을 납부세액에 더하거나 환급세액에서 뺀다. 다만, 제66조제6항 또는 제67조제3항에 따라 제출한 매출처별 세금계산서합계표의 기재사항이 착오로 적힌 경우로서 사업자가 발급한 세금계산서에 따라 거래사실이 확인되는 부분의 공급가액에 대해서는 그러하지 아니하다.
1. 제66조제6항 또는 제67조제3항에 따라 매출처별 세금계산서합계표를 제출하지 아니한 경우: 매출처별 세금계산서합계표를 제출하지 아니한 부분에 대한 공급가액의 0.5퍼센트
2. 제66조제6항 또는 제67조제3항에 따라 제출한 매출처별 세금계산서합계표의 기재사항 중 거래처별 등록번호 또는 공급가액의 전부 또는 일부가 적혀 있지 아니하거나 사실과 다르게 적혀 있는 경우: 매출처별 세금계산서합계표의 기재사항이 적혀 있지 아니하거나 사실과 다르게 적혀 있는 부분에 대한 공급가액의 0.5퍼센트
3. 제66조제6항 단서에 따라 신고를 할 때 제출하지 못하여 해당 예정부과기간이 속하는 과세기간에 확정신고를 할 때 매출처별 세금계산서합계표를 제출하는 경우로서 제2호에 해당하지 아니하는 경우: 그 공급가액의 0.3퍼센트
④ 제1항부터 제3항까지를 적용할 때에 제1항에 따라 준용을 하는 부분에 대해서는 다음 각 호의 구분에 따른 규정을 각각 적용하지 아니한다.
1. 제60조제1항이 준용되는 부분: 제60조제2항(제2호는 제외한다), 이 조 제2항제2호 및 제3항
2. 제60조제2항(제2호는 제외한다)이 준용되는 부분: 이 조 제3항
3. 제60조제2항제2호 또는 제3항제1호ㆍ제3호ㆍ제5호가 준용되는 부분: 제60조제1항 및 이 조 제3항
4. 제60조제3항제3호가 준용되는 부분: 제60조제2항제2호 본문
5. 제60조제3항제5호가 준용되는 부분: 제60조제2항제5호 본문
⑤ 「소득세법」 제81조의9제2항제3호의 가산세를 적용받는 부분에 대해서는 제60조제2항제2호 및 이 조 제3항제2호의 가산세를 적용하지 아니한다.
제69조제1항 본문 중 "3천만원"을 "4천800만원"으로 한다.
부칙
제1조(시행일) 이 법은 2021년 1월 1일부터 시행한다. 다만, 제36조제1항ㆍ제4항, 제36조의2, 제46조제1항ㆍ제3항, 제63조제1항ㆍ제3항ㆍ제5항, 제65조, 제66조제1항ㆍ제3항부터 제6항까지, 제67조제2항ㆍ제3항, 제68조제2항 및 제68조의2제1항ㆍ제2항제1호ㆍ제3항부터 제5항까지의 개정규정은 2021년 7월 1일부터 시행하고, 제3조, 제3조의2, 제8조제6항부터 제12항까지, 제10조제8항, 제50조, 제52조의2 및 제58조의2의 개정규정은 2022년 1월 1일부터 시행한다.
제2조(일반적 적용례) 이 법은 이 법 시행 이후 재화나 용역을 공급하거나 공급받는 분 또는 재화를 수입신고하는 분부터 적용한다.
제3조(신탁 관련 제2차 납세의무에 관한 적용례) 제3조의2제1항의 개정규정은 2022년 1월 1일 이후 납세의무가 성립하는 분부터 적용한다.
제4조(간이과세자에 대한 가산세에 관한 적용례) 제68조제3항 및 제68조의2제2항제2호의 개정규정은 이 법 시행 이후 결정 또는 경정하는 분부터 적용한다.
제5조(종전 신탁의 납세의무자에 관한 특례) 2022년 1월 1일 전에 설정한 신탁의 경우 다음 각 호의 구분에 따른 자를 제3조제2항 및 제3항의 개정규정에 따른 납세의무자로 본다.
1. 다음 각 목의 처분을 하는 경우: 수탁자
가. 수탁자가 위탁자로부터 「자본시장과 금융투자업에 관한 법률」 제103조제1항제5호 또는 제6호의 재산을 위탁자의 채무이행을 담보하기 위하여 수탁으로 운용하는 내용으로 체결되는 신탁계약을 체결한 경우로서 그 채무이행을 위하여 신탁재산을 처분하는 경우
나. 수탁자가 「도시 및 주거환경정비법」 제27조제1항 또는 「빈집 및 소규모주택 정비에 관한 특례법」 제19조제1항에 따라 지정개발자로서 재개발사업ㆍ재건축사업 또는 가로주택정비사업ㆍ소규모재건축사업을 시행하는 과정에서 신탁재산을 처분하는 경우
2. 제1호 외의 경우: 위탁자
제6조(물적납세의무 관련 가산금에 관한 경과조치) 2020년 1월 1일 전에 납세의무가 성립된 분에 대해서는 제3조의2제2항의 개정규정에도 불구하고 종전의 규정에 따른다.
제7조(간이과세자의 영수증 발급 대상에 관한 경과조치) 2021년 7월 1일 전에 재화 또는 용역을 공급한 분에 대해서는 제36조제1항의 개정규정에도 불구하고 종전의 규정에 따른다.
제8조(신용카드 등의 사용에 따른 세액공제 등에 관한 경과조치) 2021년 7월 1일 전에 재화 또는 용역을 공급한 분에 대해서는 제46조제1항의 개정규정에도 불구하고 종전의 규정에 따른다.
제9조(간이과세의 적용 범위에 관한 경과조치) 이 법 시행 전에 개시된 과세기간에 대해서는 제61조제1항의 개정규정에도 불구하고 종전의 규정에 따른다.
제10조(간이과세자의 과세표준과 세액에 관한 경과조치) 2021년 7월 1일 전에 재화 또는 용역을 공급받은 분 또는 수입신고한 분에 대해서는 제63조제1항ㆍ제3항 및 제5항의 개정규정에도 불구하고 종전의 규정에 따른다.
제11조(간이과세자의 의제매입세액 공제에 관한 경과조치) 2021년 7월 1일 전에 재화 또는 용역을 공급받은 분 또는 수입신고한 분에 대해서는 제65조 및 제66조제1항의 개정규정에도 불구하고 종전의 규정에 따른다.
제12조(간이과세자에 대한 가산세에 관한 경과조치) 2021년 7월 1일 전에 재화나 용역을 공급하거나 공급받은 분에 대해서는 제68조제2항 및 제68조의2(같은 조 제2항제2호는 제외한다)의 개정규정에도 불구하고 종전의 제68조제2항에 따른다.
제13조(간이과세자에 대한 납부의무의 면제에 관한 경과조치) 이 법 시행 전에 개시된 과세기간에 대해서는 제69조제1항의 개정규정에도 불구하고 종전의 규정에 따른다.
제14조(다른 법률의 개정) ① 가축전염병 예방법 일부를 다음과 같이 개정한다.
제5조의3제3항제1호 중 "「부가가치세법」 제8조제6항"을 "「부가가치세법」 제8조제8항"으로 하고, 같은 항 제2호 중 "「부가가치세법」 제8조제7항"을 "「부가가치세법」 제8조제9항"으로 한다.
② 감염병의 예방 및 관리에 관한 법률 일부를 다음과 같이 개정한다.
제52조제3항제1호 중 "「부가가치세법」 제8조제7항"을 "「부가가치세법」 제8조제8항"으로 하고, 같은 항 제2호 중 "「부가가치세법」 제8조제8항"을 "「부가가치세법」 제8조제9항"으로 한다.
③ 건설산업기본법 일부를 다음과 같이 개정한다.
제83조제2호의2 및 제12호 중 "「부가가치세법」 제8조제7항"을 각각 "「부가가치세법」 제8조제8항"으로 한다.
④ 기상산업진흥법 일부를 다음과 같이 개정한다.
제8조제2항 중 "「부가가치세법」 제8조제7항 또는 제8항"을 "「부가가치세법」 제8조제8항 또는 제9항"으로 한다.
⑤ 낚시 관리 및 육성법 일부를 다음과 같이 개정한다.
제14조제1항제6호 중 "「부가가치세법」 제8조제7항 및 제8항"을 "「부가가치세법」 제8조제8항 및 제9항"으로 한다.
제19조제1항제5호 중 "「부가가치세법」 제8조제6항 및 제7항"을 "「부가가치세법」 제8조제8항 및 제9항"으로 한다.
제39조제3항 중 "「부가가치세법」 제8조제7항 및 제8항"을 "「부가가치세법」 제8조제8항 및 제9항"으로 한다.
⑥ 소상공인 보호 및 지원에 관한 법률 일부를 다음과 같이 개정한다.
제13조제2항제1호 중 "「부가가치세법」 제8조제1항 및 제7항"을 "「부가가치세법」 제8조제1항 및 제8항"으로 한다.
⑦ 수입식품안전관리 특별법 일부를 다음과 같이 개정한다.
제15조제4항 전단 중 "「부가가치세법」 제8조제7항"을 "「부가가치세법」 제8조제8항"으로 한다.
⑧ 외국인투자 촉진법 일부를 다음과 같이 개정한다.
제21조제4항제1호 중 "「부가가치세법」 제8조제7항"을 "「부가가치세법」 제8조제8항"으로 한다.
⑨ 자동차관리법 일부를 다음과 같이 개정한다.
제66조제1항제16호 중 "「부가가치세법」 제8조제8항"을 "「부가가치세법」 제8조제9항"으로 한다.
⑩ 자연재해대책법 일부를 다음과 같이 개정한다.
제42조제1항제4호 중 "「부가가치세법」 제8조제7항 전단"을 "「부가가치세법」 제8조제8항 전단"으로, "같은 조 제8항"을 "같은 조 제9항"으로 한다.
⑪ 정보통신공사업법 일부를 다음과 같이 개정한다.
제23조제2항 단서 중 "「부가가치세법」 제8조제7항"을 "「부가가치세법」 제8조제8항"으로, "같은 조 제8항"을 "같은 조 제9항"으로 한다.
제66조제1항제15호 중 "「부가가치세법」 제8조제7항"을 "「부가가치세법」 제8조제8항"으로, "같은 조 제8항"을 "같은 조 제9항"으로 한다.
⑫ 주세법 일부를 다음과 같이 개정한다.
제16조제4항 중 "「부가가치세법」 제8조제7항"을 "「부가가치세법」 제8조제8항"으로 한다.
⑬ 취업 후 학자금 상환 특별법 일부를 다음과 같이 개정한다.
제18조제7항제2호 중 "「부가가치세법」 제8조제7항"을 "「부가가치세법」 제8조제8항"으로 한다.
부가가치세법
[시행 2020. 1. 1.] [법률 제16845호, 2019. 12. 31., 일부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 일부개정법률을 이에 공포한다.
대통령 문재인 (인)
2019년 12월 31일
국무총리 이낙연
국무위원 기획재정부 장관 홍남기
⊙법률 제16845호
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제3조의2제1호 중 "「국세기본법」 제35조제1항제3호"를 "「국세기본법」 제35조제2항"으로 한다.
제10조제8항 단서 중 "위탁자의 채무이행을 담보할 목적으로 대통령령으로 정하는 신탁계약을 체결한 경우로서 수탁자가 그 채무이행을 위하여 신탁재산을 처분하는"을 "다음 각 호의 어느 하나에 해당하는"으로 하고, 같은 항에 각 호를 다음과 같이 신설한다.
1. 수탁자가 위탁자의 채무이행을 담보할 목적으로 대통령령으로 정하는 신탁계약을 체결한 경우로서 그 채무이행을 위하여 신탁재산을 처분하는 경우
2. 수탁자가 「도시 및 주거환경정비법」 제27조제1항 또는 「빈집 및 소규모주택 정비에 관한 특례법」 제19조제1항에 따라 지정개발자로서 재개발사업ㆍ재건축사업 또는 가로주택정비사업ㆍ소규모재건축사업을 시행하는 과정에서 신탁재산을 처분하는 경우
제35조제3항 중 "「국세기본법」 제26조의2제1항제3호 또는 제2항제1호"를 "「국세기본법」 제26조의2제1항이나 같은 조 제6항제1호"로 한다.
제39조제1항제2호 본문 중 "매입세액"을 "매입세액(공급가액이 사실과 다르게 적힌 경우에는 실제 공급가액과 사실과 다르게 적힌 금액의 차액에 해당하는 세액을 말한다)"으로 한다.
제42조제1항의 표를 다음과 같이 한다.
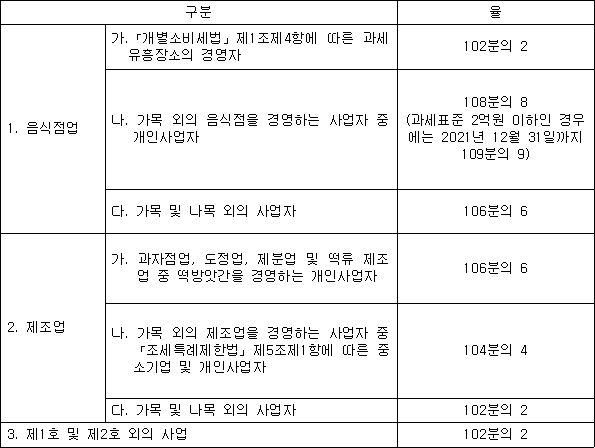
제42조제2항 중 "제1항은 사업자가"를 "제1항을 적용받으려는 사업자는"으로, "제출하는 경우에만 적용한다"를 "제출하여야 한다"로 한다.
제45조제2항 중 "제1항은 사업자가"를 "제1항을 적용받고자 하는 사업자는"으로, "제출하는 경우에만 적용한다"를 "제출하여야 한다"로 한다.
제46조제1항을 다음과 같이 한다.
① 제1호에 해당하는 사업자가 부가가치세가 과세되는 재화 또는 용역을 공급하고 제34조제1항에 따른 세금계산서의 발급시기에 제2호에 해당하는 거래증빙서류(이하 이 조에서 "신용카드매출전표등"이라 한다)를 발급하거나 대통령령으로 정하는 전자적 결제수단에 의하여 대금을 결제받는 경우에는 제3호에 따른 금액을 납부세액에서 공제한다.
1. 사업자: 다음 각 목의 어느 하나에 해당하는 사업자
가. 일반과세자 중 주로 사업자가 아닌 자에게 재화 또는 용역을 공급하는 사업으로서 대통령령으로 정하는 사업을 하는 사업자(법인사업자와 직전 연도의 재화 또는 용역의 공급가액의 합계액이 대통령령으로 정하는 금액을 초과하는 개인사업자는 제외한다)
나. 간이과세자
2. 거래증빙서류: 다음 각 목의 어느 하나에 해당하는 서류
가. 「여신전문금융업법」에 따른 신용카드매출전표
나. 「조세특례제한법」 제126조의3에 따른 현금영수증
다. 그 밖에 이와 유사한 것으로 대통령령으로 정하는 것
3. 공제금액(연간 500만원을 한도로 하되, 2021년 12월 31일까지는 연간 1천만원을 한도로 한다): 다음 각 목의 구분에 따른 금액
가. 음식점업 또는 숙박업을 하는 간이과세자의 경우: 발급금액 또는 결제금액의 2퍼센트(2021년 12월 31일까지는 2.6퍼센트로 한다)
나. 가목 외의 경우: 발급금액 또는 결제금액의 1퍼센트(2021년 12월 31일까지는 1.3퍼센트로 한다)
제48조제3항 본문 중 "개인사업자"를 "개인사업자와 대통령령으로 정하는 법인사업자"로 하고, 같은 조 제4항 전단 중 "개인사업자"를 "사업자"로 한다.
제60조제2항제2호 단서를 다음과 같이 한다.
다만, 다음 각 목의 어느 하나에 해당하는 경우에는 그 공급가액의 1퍼센트로 한다.
제60조제2항제2호에 각 목을 다음과 같이 신설한다.
가. 제32조제2항에 따라 전자세금계산서를 발급하여야 할 의무가 있는 자가 전자세금계산서를 발급하지 아니하고 제34조에 따른 세금계산서의 발급시기에 전자세금계산서 외의 세금계산서를 발급한 경우
나. 둘 이상의 사업장을 가진 사업자가 재화 또는 용역을 공급한 사업장 명의로 세금계산서를 발급하지 아니하고 제34조에 따른 세금계산서의 발급시기에 자신의 다른 사업장 명의로 세금계산서를 발급한 경우
제60조제3항제1호 및 제2호 중 "금액"을 각각 "공급가액"으로 하고, 같은 조 제9항에 제5호를 다음과 같이 신설한다.
5. 제3항제5호가 적용되는 부분: 제2항제5호 본문
제60조제10항 중 "「소득세법」 제81조제11항제3호"를 "「소득세법」 제81조의9제2항제3호"로 한다.
제72조제1항 중 "85퍼센트를 부가가치세로, 15퍼센트를"을 "79퍼센트를 부가가치세로, 21퍼센트를"로 한다.
부칙
제1조(시행일) 이 법은 2020년 1월 1일부터 시행한다. 다만, 제48조제3항의 개정규정 및 같은 조 제4항의 개정규정은 2021년 1월 1일부터 시행한다.
제2조(일반적 적용례) 이 법은 이 법 시행 이후 재화나 용역을 공급하거나 공급받는 분 또는 재화를 수입신고하는 분부터 적용한다.
제3조(재화의 공급의 특례에 관한 적용례) 제10조제8항의 개정규정은 이 법 시행 이후 신탁재산을 수탁자 명의로 매매하는 분부터 적용한다.
제4조(면세농산물등 의제매입세액 공제특례에 관한 적용례) 제42조제1항의 개정규정은 이 법 시행 이후 개시하는 과세기간부터 적용한다.
제5조(예정고지ㆍ부과에 관한 적용례) 제48조제3항의 개정규정은 2021년 1월 1일 이후 결정하는 분부터 적용한다.
제6조(부가가치세 세액에 관한 적용례) 제72조제1항의 개정규정은 이 법 시행 이후 최초로 납부 또는 환급하는 분부터 적용한다.
제7조(가산세에 관한 경과조치) 이 법 시행 전에 재화나 용역을 공급하거나 공급받는 분에 대해서는 제60조제2항제2호나목의 개정규정에도 불구하고 종전의 규정에 따른다.
부가가치세법
[시행 2019. 1. 1.] [법률 제16101호, 2018. 12. 31., 일부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 일부개정법률을 이에 공포한다.
대통령 문재인 (인)
2018년 12월 31일
국무총리 이낙연
국무위원 기획재정부 장관 홍남기
⊙법률 제16101호
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제8조제3항 전단 중 "사업자는"을 "사업자(사업장이 하나이나 추가로 사업장을 개설하려는 사업자를 포함한다)는"으로 한다.
제8조제5항부터 제10항까지를 각각 제6항부터 제11항까지로 하고, 같은 조에 제5항을 다음과 같이 신설한다.
⑤ 제4항 전단에도 불구하고 사업장이 하나인 사업자가 추가로 사업장을 개설하면서 추가 사업장의 사업 개시일이 속하는 과세기간부터 사업자 단위 과세 사업자로 적용받으려는 경우에는 추가 사업장의 사업 개시일부터 20일 이내(추가 사업장의 사업 개시일이 속하는 과세기간 이내로 한정한다)에 사업자의 본점 또는 주사무소 관할 세무서장에게 변경등록을 신청하여야 한다.
제8조제6항(종전의 제5항) 중 "제4항까지의"를 "제5항까지의"로, "제3항 및 제4항의 경우는"을 "제3항부터 제5항까지의 규정에서는"으로 하고, 같은 조 제7항(종전의 제6항) 전단 및 같은 조 제8항(종전의 제7항) 각 호 외의 부분 중 "제5항"을 각각 "제6항"으로 하며, 같은 조 제10항(종전의 제9항)제2호 및 제4호 중 "제6항"을 각각 "제7항"으로 하고, 같은 조 제11항(종전의 제10항) 중 "제9항"을 "제10항"으로 한다.
제10조제1항제2호 중 "제8항제2호"를 "제9항제2호"로 하고, 같은 항에 제3호를 다음과 같이 신설한다.
3. 제21조제2항제3호에 따른 수출에 해당하여 영(零) 퍼센트의 세율을 적용받는 재화
제10조제4항에 후단을 다음과 같이 신설한다.
이 경우 사업자가 실비변상적이거나 복리후생적인 목적으로 그 사용인에게 대가를 받지 아니하거나 시가보다 낮은 대가를 받고 제공하는 것으로서 대통령령으로 정하는 경우는 재화의 공급으로 보지 아니한다.
제17조제3항 각 호 외의 부분 중 "다음 각 호의 요건을 모두 충족하는 경우"를 "다음 각 호의 어느 하나에 해당하는 경우"로 하고, 같은 항 제1호 중 "청구시기"를 "청구시기(세금계산서 발급일을 말한다)"로, "적을 것"을 "적고, 대금 청구시기와 지급시기 사이의 기간이 30일 이내인 경우"로 하며, 같은 항 제2호 중 "대금 청구시기와 지급시기 사이의 기간이 30일 이내이거나 세금계산서"를 "세금계산서"로, "세금계산서에"를 "재화 또는 용역의 공급시기가 도래하고 세금계산서에"로, "경우일 것"을 "경우"로 한다.
제26조제1항제7호 단서 중 "항공기, 고속버스, 전세버스, 택시, 특수자동차, 특종선박(特種船舶) 또는 고속철도에 의한"을 "다음 각 목의 어느 하나에 해당하는"으로 하고, 같은 호에 각 목을 다음과 같이 신설한다.
가. 항공기, 고속버스, 전세버스, 택시, 특수자동차, 특종선박(特種船舶) 또는 고속철도에 의한 여객운송 용역
나. 삭도, 유람선 등 관광 또는 유흥 목적의 운송수단에 의한 여객운송 용역
제29조제9항 단서를 다음과 같이 한다.
다만, 다음 각 호의 어느 하나에 해당하는 경우에는 대통령령으로 정하는 바에 따라 안분계산한 금액을 공급가액으로 한다.
제29조제9항에 각 호를 다음과 같이 신설한다.
1. 실지거래가액 중 토지의 가액과 건물 또는 구축물 등의 가액의 구분이 불분명한 경우
2. 사업자가 실지거래가액으로 구분한 토지와 건물 또는 구축물 등의 가액이 대통령령으로 정하는 바에 따라 안분계산한 금액과 100분의 30 이상 차이가 있는 경우
제42조제1항의 표를 다음과 같이 한다.
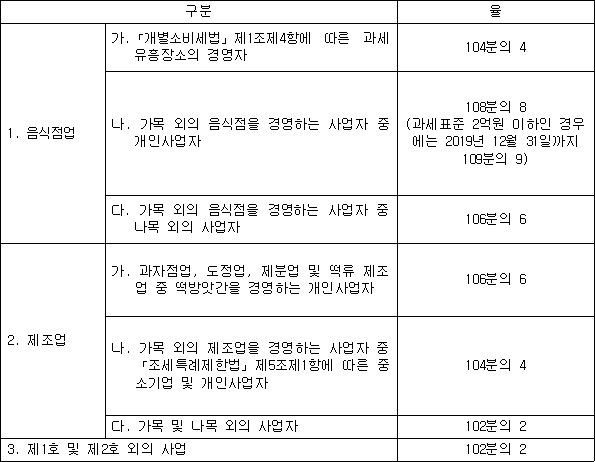
제46조제1항 각 호 외의 부분 중 "(연간 500만원을 한도로 한다)"를 "(연간 500만원을 한도로 한다. 다만, 2021년 12월 31일까지는 연간 1천만원을 한도로 한다)"로 하고, 같은 항 제1호 및 제2호 중 "2018년 12월 31일"을 각각 "2021년 12월 31일"로 한다.
제48조제3항 단서 중 "20만원"을 "30만원"으로 한다.
제51조제1항 중 "사업자가"를 "사업자(사업장이 하나이나 추가로 사업장을 개설하려는 사업자를 포함한다)가"로 한다.
제52조제4항 중 "10일"을 "25일"로 한다.
제53조의2제1항 중 "국내에 이동통신단말장치 또는 컴퓨터 등을 통하여 구동되는 게임ㆍ음성ㆍ동영상 파일 또는 소프트웨어 등 대통령령으로 정하는 용역"을 "정보통신망(「정보통신망 이용촉진 및 정보보호 등에 관한 법률」 제2조제1항제1호에 따른 정보통신망을 말한다. 이하 이 조에서 같다)을 통하여 이동통신단말장치 또는 컴퓨터 등으로 국내에 제공하는 용역으로서 다음 각 호의 어느 하나에 해당하는 용역"으로 하고, 같은 항에 각 호를 다음과 같이 신설한다.
1. 게임ㆍ음성ㆍ동영상 파일 또는 소프트웨어 등 대통령령으로 정하는 용역
2. 광고를 게재하는 용역
3. 「클라우드컴퓨팅 발전 및 이용자 보호에 관한 법률」 제2조제3호에 따른 클라우드컴퓨팅서비스
4. 재화 또는 용역을 중개하는 용역으로서 대통령령으로 정하는 용역
5. 그 밖에 제1호부터 제4호까지와 유사한 용역으로서 대통령령으로 정하는 용역
제60조제2항제3호 본문 중 "과세기간 말의 다음 달 11일"을 "과세기간에 대한 확정신고기한"으로, "0.5퍼센트."를 "0.3퍼센트"로 하고, 같은 호 단서를 삭제한다.
제60조제2항제4호 본문 중 "과세기간 말의 다음 달 11일"을 "과세기간에 대한 확정신고기한"으로, "1퍼센트."를 "0.5퍼센트"로 하고, 같은 호 단서를 삭제한다.
제60조제5항 중 "1퍼센트"를 "0.5퍼센트"로 한다.
제60조제9항 각 호 외의 부분 중 "제1항부터 제3항까지 또는 제5항"을 "제1항부터 제3항까지의 규정"으로 하고, 같은 항 제2호 중 "제2항(제2호는 제외한다) 또는 제5항"을 "제2항(제2호는 제외한다)"으로 하며, 같은 조에 제10항을 다음과 같이 신설한다.
⑩ 「법인세법」 제75조의6제2항제3호 또는 「소득세법」 제81조제11항제3호의 가산세를 적용받는 부분은 제2항제2호 및 제6항제2호의 가산세를 적용하지 아니한다.
제66조제1항 단서 중 "20만원"을 "30만원"으로 한다.
제69조제1항 본문 중 "2천400만원"을 "3천만원"으로 한다.
제72조제1항 중 "89퍼센트를 부가가치세로, 11퍼센트를 지방소비세로"를 "85퍼센트를 부가가치세로, 15퍼센트를 지방소비세로"로 한다.
제74조에 제4항을 다음과 같이 신설한다.
④ 제1항 또는 제2항을 적용하는 경우 부가가치세에 관한 사무에 종사하는 공무원은 직무상 필요한 범위 외에 다른 목적 등을 위하여 그 권한을 남용해서는 아니 된다.
제9장(제76조)을 다음과 같이 신설한다.
제9장 벌칙
제76조(과태료) 납세지 관할 세무서장은 제74조제2항에 따른 납세보전 또는 조사를 위한 명령을 위반한 자에게는 2천만원 이하의 과태료를 부과한다.
부칙
제1조(시행일) 이 법은 2019년 1월 1일부터 시행한다. 다만, 제53조의2제1항의 개정규정은 2019년 7월 1일부터 시행한다.
제2조(일반적 적용례) 이 법은 이 법 시행 이후 재화나 용역을 공급하거나 공급받는 분 또는 재화를 수입신고하는 분부터 적용한다.
제3조(재화 공급의 특례에 관한 적용례) 제10조제1항제3호의 개정규정은 이 법 시행 이후 재화를 사용하거나 소비하는 분부터 적용한다.
제4조(신용카드 등 사용에 따른 세액공제에 관한 적용례) 제46조제1항의 개정규정은 이 법 시행 이후 신고하는 분부터 적용한다.
제5조(예정고지ㆍ부과와 납부 면제에 관한 적용례) 제48조제3항 단서 및 제66조제1항 단서의 개정규정은 이 법 시행 이후 결정하는 분부터 적용한다.
제6조(간이과세자에 대한 납부의무의 면제에 관한 적용례) 제69조제1항의 개정규정은 이 법 시행 이후 신고하는 분부터 적용한다.
제7조(부가가치세 세액에 관한 적용례) 제72조제1항의 개정규정은 이 법 시행 이후 최초로 납부 또는 환급하는 분부터 적용한다.
제8조(대리납부 기한에 관한 경과조치) 제52조제4항의 개정규정에도 불구하고 이 법 시행 전에 제10조제9항제2호 본문에 따른 사업의 양도(이에 해당하는지 여부가 분명하지 아니한 경우를 포함한다)에 따라 그 사업을 양수받은 자에 대해서는 종전의 규정에 따른다.
제9조(전자적 용역을 공급하는 국외사업자의 사업 개시에 관한 경과조치) 제53조의2제1항제2호부터 제5호까지의 개정규정에 따른 전자적 용역을 공급하는 자(이 법 시행 전에 같은 조 제3항에 따라 간편사업자등록을 한 자는 제외한다)의 사업 개시일이 2019년 6월 30일 이전인 경우에는 2019년 7월 1일을 사업 개시일로 보아 제53조의2제3항을 적용한다.
제10조(가산세에 관한 경과조치) ① 이 법 시행 전에 재화나 용역을 공급하는 분에 대해서는 제60조제2항제3호 및 제4호의 개정규정에도 불구하고 종전의 규정에 따른다.
② 이 법 시행 전에 재화나 용역을 공급받는 분에 대해서는 제60조제5항의 개정규정에도 불구하고 종전의 규정에 따른다.
제11조(다른 법률의 개정) ① 감염병의 예방 및 관리에 관한 법률 일부를 다음과 같이 개정한다.
제52조제2항제1호 중 "「부가가치세법」 제8조제6항"을 "「부가가치세법」 제8조제7항"으로 하고, 같은 항 제2호 중 "「부가가치세법」 제8조제7항"을 "「부가가치세법」 제8조제8항"으로 한다.
② 건설산업기본법 일부를 다음과 같이 개정한다.
제83조제2호의2 및 제12호 중 "「부가가치세법」 제8조제6항"을 각각 "「부가가치세법」 제8조제7항"으로 한다.
③ 기상산업진흥법 일부를 다음과 같이 개정한다.
제8조제2항 중 "「부가가치세법」 제8조제6항 또는 제7항"을 "「부가가치세법」 제8조제7항 또는 제8항"으로 한다.
④ 낚시 관리 및 육성법 일부를 다음과 같이 개정한다.
제14조제1항제6호 중 "「부가가치세법」 제8조제6항 및 제7항"을 "「부가가치세법」 제8조제7항 및 제8항"으로 한다.
제39조제2항 중 "「부가가치세법」 제8조제6항 및 제7항"을 "「부가가치세법」 제8조제7항 및 제8항"으로 한다.
⑤ 소상공인 보호 및 지원에 관한 법률 일부를 다음과 같이 개정한다.
제13조제2항제1호 각 목 외의 부분 중 "「부가가치세법」 제8조제1항 및 제6항"을 "「부가가치세법」 제8조제1항 및 제7항"으로 한다.
⑥ 수입식품안전관리 특별법 일부를 다음과 같이 개정한다.
제15조제4항 전단 중 "「부가가치세법」 제8조제6항"을 "「부가가치세법」 제8조제7항"으로 한다.
⑦ 외국인투자 촉진법 일부를 다음과 같이 개정한다.
제21조제4항제1호 중 "「부가가치세법」 제8조제6항"을 "「부가가치세법」 제8조제7항"으로 한다.
⑧ 인삼산업법 일부를 다음과 같이 개정한다.
제12조제7항 중 "「부가가치세법」 제5조"를 "「부가가치세법」 제8조"로 한다.
⑨ 자동차관리법 일부를 다음과 같이 개정한다.
제66조제1항제16호 중 "「부가가치세법」 제8조제7항"을 "「부가가치세법」 제8조제8항"으로 한다.
⑩ 자연재해대책법 일부를 다음과 같이 개정한다.
제42조제1항제4호 중 "「부가가치세법」 제8조제6항 전단"을 "「부가가치세법」 제8조제7항 전단"으로, "같은 조 제7항"을 "같은 조 제8항"으로 한다.
⑪ 정보통신공사업법 일부를 다음과 같이 개정한다.
제23조제2항 각 호 외의 부분 단서 중 "「부가가치세법」 제8조제6항"을 "「부가가치세법」 제8조제7항"으로, "같은 조 제7항"을 "같은 조 제8항"으로 한다.
제66조제1항제15호 중 "「부가가치세법」 제8조제6항"을 "「부가가치세법」 제8조제7항"으로, "같은 조 제7항"을 "같은 조 제8항"으로 한다.
⑫ 주세법 일부를 다음과 같이 개정한다.
제16조제4항 중 "「부가가치세법」 제8조제6항"을 "「부가가치세법」 제8조제7항"으로 한다.
⑬ 중소기업창업 지원법 일부를 다음과 같이 개정한다.
제39조의4 각 호 외의 부분 중 "「부가가치세법」 제5조"를 "「부가가치세법」 제8조"로 한다.
⑭ 취업 후 학자금 상환 특별법 일부를 다음과 같이 개정한다.
제18조제7항제2호 중 "「부가가치세법」 제8조제6항"을 "「부가가치세법」 제8조제7항"으로 한다.
부가가치세법
[시행 2018. 1. 1.] [법률 제15223호, 2017. 12. 19., 일부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 일부개정법률을 이에 공포한다.
대통령 문재인 (인)
2017년 12월 19일
국무총리 이낙연
국무위원 기획재정부 장관 김동연
⊙법률 제15223호
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제3조의2를 다음과 같이 신설한다.
제3조의2(신탁 관련 수탁자의 물적납세의무) 다음 각 호의 어느 하나에 해당하는 부가가치세ㆍ가산금 또는 체납처분비(이하 "부가가치세등"이라 한다)를 체납한 제3조에 따른 납세의무자에게 대통령령으로 정하는 신탁재산(이하 "신탁재산"이라 한다)이 있는 경우로서 그 납세의무자의 다른 재산에 대하여 체납처분을 하여도 징수할 금액에 미치지 못할 때에는 그 신탁재산으로써 「신탁법」 제2조에 따른 수탁자(이하 이 조, 제10조제8항, 같은 조 제9항제4호 및 제52조의2에서 "수탁자"라 한다)는 이 법에 따라 납세의무자의 부가가치세등을 납부할 의무가 있다.
1. 신탁 설정일 이후에 「국세기본법」 제35조제1항제3호에 따른 법정기일이 도래하는 부가가치세 또는 가산금(부가가치세에 대한 가산금으로 한정한다)으로서 해당 신탁재산과 관련하여 발생한 것
2. 제1호의 금액에 대한 체납처분 과정에서 발생한 체납처분비
제10조제8항 및 제9항을 각각 제9항 및 제10항으로 하고, 같은 조에 제8항을 다음과 같이 신설한다.
⑧ 신탁재산을 수탁자의 명의로 매매할 때에는 「신탁법」 제2조에 따른 위탁자(이하 "위탁자"라 한다)가 직접 재화를 공급하는 것으로 본다. 다만, 위탁자의 채무이행을 담보할 목적으로 대통령령으로 정하는 신탁계약을 체결한 경우로서 수탁자가 그 채무이행을 위하여 신탁재산을 처분하는 경우에는 수탁자가 재화를 공급하는 것으로 본다.
제10조제9항(종전의 제8항)에 제4호를 다음과 같이 신설하며, 같은 조 제10항(종전의 제9항) 중 "제8항"을 "제9항"으로 한다.
4. 신탁재산의 소유권 이전으로서 다음 각 목의 어느 하나에 해당하는 것
가. 위탁자로부터 수탁자에게 신탁재산을 이전하는 경우
나. 신탁의 종료로 인하여 수탁자로부터 위탁자에게 신탁재산을 이전하는 경우
다. 수탁자가 변경되어 새로운 수탁자에게 신탁재산을 이전하는 경우
제17조제1항 중 "이와 동시에 그 받은"을 "그 받은"으로 하고, 같은 조 제3항제2호 중 "30일 이내일 것"을 "30일 이내이거나 세금계산서 발급일이 속하는 과세기간(공급받는 자가 제59조제2항에 따라 조기환급을 받은 경우에는 세금계산서 발급일부터 30일 이내)에 세금계산서에 적힌 대금을 지급받은 것이 확인되는 경우일 것"으로 한다.
제29조제3항제6호 중 "할부거래 등 그 밖에"를 "할부거래, 대통령령으로 정하는 마일리지 등으로 대금의 전부 또는 일부를 결제하는 거래 등 그 밖의 방법으로"로 한다.
제34조의2제1항 중 "대통령령으로 정하는 사업자"를 "대통령령으로 정하는 사업자(이하 이 항에서 "사업자"라 한다)"로, "경우"를 "경우(사업자의 부도ㆍ폐업 등으로 사업자가 수정세금계산서 또는 수정전자세금계산서를 발급하지 아니한 경우를 포함한다)"로 한다.
제35조제2항제2호다목 중 "단순착오"를 "착오 또는 경미한 과실"로 하고, 같은 조 제3항 및 제4항을 각각 제4항 및 제5항으로 하며, 같은 조에 제3항을 다음과 같이 신설한다.
③ 수입하는 자는 제2항에도 불구하고 세관장이 수정수입세금계산서를 발급하지 아니하는 경우 「국세기본법」 제26조의2제1항제3호 또는 제2항제1호에 따른 기간 내에 대통령령으로 정하는 바에 따라 세관장에게 수정수입세금계산서의 발급을 신청할 수 있다.
제39조제1항제8호 단서 중 "기산일"을 "기산일(제5조제1항에 따른 과세기간의 기산일을 말한다)"로 한다.
제42조제1항 중 "대통령령으로 정하는 바에 따라"를 "면세농산물등의 가액(대통령령으로 정하는 금액을 한도로 한다)에 다음 표의 구분에 따른 율을 곱하여"로 하고, 같은 항에 표를 다음과 같이 신설하며, 같은 조에 제3항을 다음과 같이 신설한다.
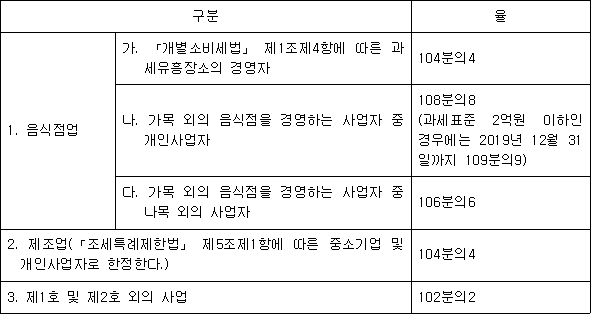
③ 제1항 및 제2항에서 규정한 사항 외에 면세농산물의 범위 등 면세농산물등의 의제매입세액공제액 계산에 필요한 사항은 대통령령으로 정한다.
제52조제4항 중 "제10조제8항제2호 본문에 따른 사업의 양도"를 "제10조제9항제2호 본문에 따른 사업의 양도(이에 해당하는지 여부가 분명하지 아니한 경우를 포함한다)"로, "같은 호 본문"을 "같은 호 본문 및 제31조"로 한다.
제52조의2를 다음과 같이 신설한다.
제52조의2(물적납세의무에 대한 납부 특례 등) ① 제3조의2에 따른 납세의무자를 관할하는 세무서장은 수탁자로부터 납세의무자의 부가가치세등을 징수하려면 다음 각 호의 사항을 적은 납부통지서를 수탁자에게 고지하여야 한다. 이 경우 수탁자의 주소 또는 거소를 관할하는 세무서장과 납세의무자에게 그 사실을 통지하여야 한다.
1. 부가가치세등의 과세기간, 세액 및 그 산출 근거
2. 부가가치세등의 납부기한 및 납부장소
3. 그 밖에 부가가치세등의 징수를 위하여 필요한 사항
② 제1항에 따른 고지가 있은 후 납세의무자가 신탁의 이익을 받을 권리를 포기 또는 이전하거나 신탁재산을 양도하는 등의 경우에도 제1항에 따라 고지된 부분에 대한 납세의무에는 영향을 미치지 아니한다.
③ 신탁재산의 수탁자가 변경되는 경우에 새로운 수탁자는 제1항에 따라 이전의 수탁자에게 고지된 납세의무를 승계한다.
④ 제1항에 따른 납세의무자의 관할 세무서장은 최초의 수탁자에 대한 신탁 설정일을 기준으로 제3조의2에 따라 그 신탁재산에 대한 현재 수탁자에게 납세의무자의 부가가치세등을 징수할 수 있다.
⑤ 신탁재산에 대하여 「국세징수법」에 따라 체납처분을 하는 경우 「국세기본법」 제35조제1항에도 불구하고 수탁자는 「신탁법」 제48조제1항에 따른 신탁재산의 보존 및 개량을 위하여 지출한 필요비 또는 유익비의 우선변제를 받을 권리가 있다.
⑥ 제1항부터 제5항까지에서 규정한 사항 외에 물적납세의무의 적용에 필요한 사항은 대통령령으로 정한다.
제60조제3항 각 호 외의 부분 중 "해당하면 그 공급가액(제1호 및 제2호의 경우에는 그 세금계산서등에 적힌 금액을 말한다)의 2퍼센트를"을 "해당하는 경우에는 해당 각 호에 따른 금액을"로 하고, 같은 항 제1호 및 제2호 중 "경우"를 각각 "경우: 그 세금계산서등에 적힌 금액의 3퍼센트"로 하며, 같은 항 제3호 및 제4호 중 "경우"를 각각 "경우: 그 공급가액의 2퍼센트"로 하고, 같은 항에 제5호 및 제6호를 각각 다음과 같이 신설하며, 같은 조 제4항 전단 중 "2퍼센트"를 "3퍼센트"로 한다.
5. 재화 또는 용역을 공급하고 세금계산서등의 공급가액을 과다하게 기재한 경우: 실제보다 과다하게 기재한 부분에 대한 공급가액의 2퍼센트
6. 재화 또는 용역을 공급받고 제5호가 적용되는 세금계산서등을 발급받은 경우: 실제보다 과다하게 기재된 부분에 대한 공급가액의 2퍼센트
제60조제9항에 제4호를 다음과 같이 신설한다.
4. 제3항제3호가 적용되는 부분: 제2항제2호 본문
제64조 중 "제10조제8항제2호"를 "제10조제9항제2호"로 한다.
제75조를 다음과 같이 신설한다.
제75조(자료제출) 다음 각 호의 어느 하나에 해당하는 자는 재화 또는 용역의 공급과 관련하여 국내에서 판매 또는 결제를 대행하거나 중개하는 경우 대통령령으로 정하는 바에 따라 관련 명세를 매 분기 말일의 다음 달 말일까지 국세청장에게 제출하여야 한다.
1. 「전기통신사업법」 제5조에 따른 부가통신사업자로서 「전자상거래 등에서의 소비자보호에 관한 법률」 제2조제3호에 따른 통신판매업자의 판매를 대행 또는 중개하는 자
2. 「여신전문금융업법」 제2조제5호나목에 따른 결제대행업체
3. 「전자금융거래법」 제2조제4호에 따른 전자금융업자
4. 「외국환거래법」 제8조제4항에 따른 전문외국환업무취급업자
5. 그 밖에 제1호부터 제4호까지의 사업자와 유사한 사업을 수행하는 자로서 대통령령으로 정하는 자
부칙
제1조(시행일) 이 법은 2018년 1월 1일부터 시행한다.
제2조(일반적 적용례) 이 법은 이 법 시행 이후 재화나 용역을 공급하거나 공급받는 분 또는 재화를 수입신고하는 분부터 적용한다.
제3조(재화의 공급으로 보지 아니하는 신탁재산의 이전에 관한 적용례) 제10조제9항제4호의 개정규정은 이 법 시행 이후 신탁재산을 이전하는 경우부터 적용한다.
제4조(수입세금계산서에 관한 적용례) 제35조제2항 및 제3항의 개정규정은 이 법 시행 이후 세관장이 결정 또는 경정하거나 수입하는 자가 수정신고하는 분부터 적용한다.
제5조(대리납부에 관한 적용례) 제52조제4항의 개정규정은 이 법 시행 이후 제10조제9항제2호 본문에 따라 사업을 양도하는 경우부터 적용한다.
제6조(가산세에 관한 경과조치) 이 법 시행 전에 재화나 용역을 공급하거나 공급받는 분 또는 재화를 수입신고하는 분에 대해서는 제60조제3항 및 같은 조 제9항제4호의 개정규정에도 불구하고 종전의 규정에 따른다.
부가가치세법
[시행 2017. 1. 1.] [법률 제14387호, 2016. 12. 20., 일부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 일부개정법률을 이에 공포한다.
대통령권한대행 국무총리 황교안 (인)
2016년 12월 20일
국무총리 황교안
국무위원 기획재정부 장관 유일호
⊙법률 제14387호
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제34조의2를 다음과 같이 신설한다.
제34조의2(매입자발행세금계산서에 따른 매입세액 공제 특례) ① 제32조에도 불구하고 납세의무자로 등록한 사업자로서 대통령령으로 정하는 사업자가 재화 또는 용역을 공급하고 제34조에 따른 세금계산서 발급 시기에 세금계산서를 발급하지 아니한 경우 그 재화 또는 용역을 공급받은 자는 대통령령으로 정하는 바에 따라 관할 세무서장의 확인을 받아 세금계산서를 발행할 수 있다.
② 제1항에 따른 세금계산서(이하 "매입자발행세금계산서"라 한다)에 기재된 부가가치세액은 대통령령으로 정하는 바에 따라 제37조, 제38조 및 제63조제3항에 따른 공제를 받을 수 있는 매입세액으로 본다.
③ 제1항 및 제2항에서 정한 사항 외에 매입자발행세금계산서의 발급 대상 및 방법, 그 밖에 필요한 사항은 대통령령으로 정한다.
제46조제1항제1호 및 제2호 중 "2016년 12월 31일"을 각각 "2018년 12월 31일"로 한다.
제48조제3항 본문 중 "한다)에 50퍼센트를 곱한 금액(1천원 미만의 단수가 있을 때에는 그 단수금액은 버린다)을"을 "한다)의 50퍼센트(1천원 미만인 단수가 있을 때에는 그 단수금액은 버린다)로"로 한다.
제50조의2제1항 중 "중소사업자(이하 이 조에서 "중소사업자"라 한다)"를 "중소ㆍ중견사업자(이하 이 조에서 "중소ㆍ중견사업자"라 한다)"로 하고, 같은 조 제2항 전단, 같은 조 제3항 전단 및 후단 중 "중소사업자"를 각각 "중소ㆍ중견사업자"로 한다.
제52조제4항 중 "말일"을 "다음 달 10일"로 한다.
제53조제1항 중 "대상인 위탁매매인, 준위탁매매인 또는 대리인을"을 "대상으로서 다음 각 호의 어느 하나에 해당하는 자(이하 "위탁매매인등"이라 한다)를"로, "위탁매매인, 준위탁매매인 또는 대리인이"를 "해당 위탁매매인등이"로 하고, 같은 항에 각 호를 다음과 같이 신설한다.
1. 위탁매매인
2. 준위탁매매인
3. 대리인
4. 중개인(구매자로부터 거래대금을 수취하여 판매자에게 지급하는 경우에 한정한다)
제59조제2항에 제3호를 다음과 같이 신설한다.
3. 사업자가 대통령령으로 정하는 재무구조개선계획을 이행 중인 경우
제60조제1항제1호 및 제2호 중 "공급가액의 합계액에 1퍼센트를 곱한 금액"을 각각 "공급가액 합계액의 1퍼센트"로 하고, 같은 조 제2항제1호 중 "세금계산서를 제34조에"를 "제34조에"로, "과세기간 내에 발급하는 경우 그 공급가액에 1퍼센트를 곱한 금액"을 "과세기간에 대한 확정신고 기한까지 세금계산서를 발급하는 경우 그 공급가액의 1퍼센트"로 하며, 같은 항 제2호를 다음과 같이 한다.
2. 제34조에 따른 세금계산서의 발급시기가 지난 후 해당 재화 또는 용역의 공급시기가 속하는 과세기간에 대한 확정신고 기한까지 세금계산서를 발급하지 아니한 경우 그 공급가액의 2퍼센트. 다만, 제32조제2항에 따라 전자세금계산서를 발급하여야 할 의무가 있는 자가 전자세금계산서를 발급하지 아니하고 제34조에 따른 세금계산서의 발급시기에 전자세금계산서 외의 세금계산서를 발급한 경우에는 그 공급가액의 1퍼센트로 한다.
제60조제2항제3호 본문 중 "공급가액에 0.5퍼센트를 곱한 금액"을 "공급가액의 0.5퍼센트"로 하고, 같은 항 제4호 본문 및 제5호 본문 중 "공급가액에 1퍼센트를 곱한 금액"을 각각 "공급가액의 1퍼센트"로 하며, 같은 조 제3항 각 호 외의 부분 중 "말한다)에 2퍼센트를 곱한 금액을"을 "말한다)의 2퍼센트를"로 하고, 같은 조 제4항 전단 중 "공급가액에 2퍼센트를 곱한 금액을"을 "공급가액의 2퍼센트를"로 하며, 같은 조 제5항 중 "공급가액에 1퍼센트를 곱한 금액을"을 "공급가액의 1퍼센트를"로 하고, 같은 조 제6항제1호 및 제2호 중 "부분의 공급가액에 1퍼센트를 곱한 금액"을 각각 "부분에 대한 공급가액의 0.5퍼센트"로 하며, 같은 항 제3호 중 "공급가액에 0.5퍼센트를 곱한 금액"을 "공급가액의 0.3퍼센트"로 하고, 같은 조 제7항제1호, 같은 항 제2호 본문 및 같은 항 제3호 중 "공급가액에 1퍼센트를 곱한 금액"을 각각 "공급가액의 0.5퍼센트"로 하며, 같은 조 제8항 중 "차액에 1퍼센트를 곱한 금액을"을 "차액의 1퍼센트를"로 하고, 같은 조 제9항 각 호 외의 부분 중 "제1항, 제2항제1호ㆍ제2호, 제3항 또는 제6항"을 "제1항부터 제3항까지 또는 제5항"으로 하며, 같은 항 제2호 중 "제2항제1호가"를 "제2항(제2호는 제외한다) 또는 제5항이"로 하고, 같은 항 제4호를 삭제한다.
제66조제1항 본문 중 "한다)의 2분의 1에 해당하는 금액(직전 과세기간이 제5조제4항제1호의 과세기간에 해당하는 경우에는 직전 과세기간에 대한 납부세액의 전액을 말하며, 1천원 미만의 단수가 있을 때에는 그 단수금액은 버린다)을"을 "한다)의 50퍼센트(직전 과세기간이 제5조제4항제1호의 과세기간에 해당하는 경우에는 직전 과세기간에 대한 납부세액의 전액을 말하며, 1천원 미만의 단수가 있을 때에는 그 단수금액은 버린다)를"로 한다.
제68조제3항 중 "공급가액에 1퍼센트를 곱한 금액을"을 "공급가액의 1퍼센트를"로 한다.
제69조제2항 단서 중 ""1퍼센트를 곱한 금액"은 "0.5퍼센트를 곱한 금액과 5만원 중 큰 금액""을 ""1퍼센트"를 "0.5퍼센트와 5만원 중 큰 금액""으로 한다.
제72조제1항 중 "세액에 89퍼센트를 곱한 세액을 부가가치세로, 11퍼센트를 곱한 세액을"을 "세액의 89퍼센트를 부가가치세로, 11퍼센트를"로 한다.
부칙
제1조(시행일) 이 법은 2017년 1월 1일부터 시행한다.
제2조(일반적 적용례) 이 법은 이 법 시행 이후 재화나 용역을 공급하거나 공급받는 분 또는 재화를 수입신고하는 분부터 적용한다.
제3조(재화의 수입에 대한 부가가치세 납부유예에 관한 적용례) 제50조의2의 개정규정은 이 법 시행 이후 납부유예를 신청하여 납부를 유예받은 중견사업자가 2017년 4월 1일 이후 재화를 수입신고하는 분부터 적용한다.
제4조(대리납부에 관한 경과조치) 이 법 시행 전에 사업을 양수받은 경우에는 제52조제4항의 개정규정에도 불구하고 종전의 규정에 따른다.
제5조(가산세에 관한 경과조치) 이 법 시행 전에 재화나 용역을 공급하거나 공급받는 분 또는 재화를 수입신고하는 분에 대해서는 제60조제2항ㆍ제6항 및 제7항의 개정규정에도 불구하고 종전의 규정에 따른다.
부가가치세법
[시행 2016. 1. 1.] [법률 제13556호, 2015. 12. 15., 일부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 일부개정법률을 이에 공포한다.
대통령 박근혜 (인)
2015년 12월 15일
국무총리 황교안
국무위원 기획재정부 장관 최경환
⊙법률 제13556호
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제35조제1항 중 "때"를 "때(제50조의2에 따라 부가가치세의 납부가 유예되는 때를 포함한다)"로 한다.
제46조제1항 각 호 외의 부분 중 "법인은"을 "법인사업자와 직전 연도의 재화 또는 용역의 공급가액의 합계액이 대통령령으로 정하는 금액을 초과하는 개인사업자는"으로 한다.
제50조의2를 다음과 같이 신설한다.
제50조의2(재화의 수입에 대한 부가가치세 납부의 유예) ① 세관장은 매출액에서 수출액이 차지하는 비율 등 대통령령으로 정하는 요건을 충족하는 중소사업자(이하 이 조에서 "중소사업자"라 한다)가 물품을 제조ㆍ가공하기 위한 원재료 등 대통령령으로 정하는 재화의 수입에 대하여 부가가치세의 납부유예를 미리 신청하는 경우에는 제50조에도 불구하고 해당 재화를 수입할 때 부가가치세의 납부를 유예할 수 있다.
② 제1항에 따라 납부를 유예받은 중소사업자는 납세지 관할 세무서장에게 제48조에 따른 예정신고 또는 제49조에 따른 확정신고 등을 할 때 대통령령으로 정하는 바에 따라 그 납부가 유예된 세액을 정산하거나 납부하여야 한다. 이 경우 납세지 관할 세무서장에게 납부한 세액은 세관장에게 납부한 것으로 본다.
③ 세관장은 제1항에 따라 부가가치세의 납부가 유예된 중소사업자가 국세를 체납하는 등 대통령령으로 정하는 사유에 해당하는 경우에는 그 납부의 유예를 취소할 수 있다. 이 경우 세관장은 해당 중소사업자에게 그 취소 사실을 통지하여야 한다.
④ 제1항부터 제3항까지의 규정에 따른 납부유예의 신청 절차, 납부유예 기간 및 그 밖에 납부유예에 필요한 사항은 대통령령으로 정한다.
제53조제1항 중 "대통령령으로 정하는 위탁매매인, 준위탁매매인 또는 대리인"을 "제8조에 따른 사업자등록의 대상인 위탁매매인, 준위탁매매인 또는 대리인"으로 한다.
제53조의2제1항 중 "경우"를 "경우(제8조, 「소득세법」 제168조제1항 또는 「법인세법」 제111조제1항에 따라 사업자등록을 한 자의 과세사업 또는 면세사업에 대하여 용역을 공급하는 경우는 제외한다)"로 한다.
부칙
제1조(시행일) 이 법은 2016년 1월 1일부터 시행한다. 다만, 제53조의2제1항의 개정규정은 공포한 날부터 시행한다.
제2조(일반적 적용례) 이 법은 이 법 시행 이후 재화나 용역을 공급하거나 공급받는 분 또는 재화를 수입신고하는 분부터 적용한다.
제3조(재화의 수입에 대한 부가가치세 납부유예에 관한 적용례) 제35조제1항 및 제50조의2의 개정규정은 이 법 시행 이후 납부유예를 신청한 중소사업자가 2016년 7월 1일 이후 재화를 수입신고하는 분부터 적용한다.
제4조(전자적 용역을 공급하는 국외사업자의 용역 공급에 관한 적용례) 제53조의2제1항의 개정규정은 같은 개정규정 시행일이 속하는 과세기간에 용역을 공급하는 분부터 적용한다.
부가가치세법
[시행 2015. 1. 1.] [법률 제12851호, 2014. 12. 23., 일부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 일부개정법률을 이에 공포한다.
대통령 박근혜 (인)
2014년 12월 23일
국무총리 정홍원
국무위원 기획재정부 장관 최경환
⊙법률 제12851호
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제8조제9항을 다음과 같이 한다.
⑨ 개별소비세 또는 교통·에너지·환경세의 납세의무가 있는 사업자가 「개별소비세법」 또는 「교통·에너지·환경세법」에 따라 다음 각 호의 구분에 따른 신고를 한 경우에는 해당 각 호의 구분에 따른 등록신청 또는 신고를 한 것으로 본다.
1. 「개별소비세법」 제21조제1항 전단 또는 「교통·에너지·환경세법」 제18조제1항 전단에 따른 개업 신고를 한 경우: 제1항 및 제2항에 따른 사업자 등록의 신청
2. 「개별소비세법」 제21조제1항 후단 또는 「교통·에너지·환경세법」 제18조제1항 후단에 따른 휴업·폐업·변경 신고를 한 경우: 제6항에 따른 해당 휴업·폐업 신고 또는 등록사항 변경 신고
3. 「개별소비세법」 제21조제2항 및 제3항 또는 「교통·에너지·환경세법」 제18조제3항 및 제4항에 따른 사업자단위과세사업자 신고를 한 경우: 제3항에 따른 사업자 단위 과세 사업자 등록 신청 또는 제4항에 따른 사업자 단위 과세 사업자 변경등록 신청
4. 「개별소비세법」 제21조제4항 및 제5항 또는 「교통·에너지·환경세법」 제18조제2항에 따른 양수, 상속, 합병 신고를 한 경우: 제6항에 따른 등록사항 변경 신고
제46조제1항제1호 및 제2호 중 "2014년 12월 31일"을 각각 "2016년 12월 31일"로 한다.
제48조제3항 본문 중 "제106조의7제1항 및 제106조의8제1항"을 "제106조의7제1항"으로 한다.
제5장제1절에 제53조의2를 다음과 같이 신설한다.
제53조의2(전자적 용역을 공급하는 국외사업자의 용역 공급과 사업자등록 등에 관한 특례) ① 제52조제1항 각 호의 어느 하나에 해당하는 자가 국내에 이동통신단말장치 또는 컴퓨터 등을 통하여 구동되는 게임·음성·동영상 파일 또는 소프트웨어 등 대통령령으로 정하는 용역(이하 "전자적 용역"이라 한다)을 공급하는 경우에는 국내에서 해당 전자적 용역이 공급되는 것으로 본다.
② 제52조제1항 각 호의 어느 하나에 해당하는 자가 다음 각 호의 어느 하나에 해당하는 제3자(제52조제1항 각 호의 어느 하나에 해당하는 비거주자 또는 외국법인을 포함한다)를 통하여 국내에 전자적 용역을 공급하는 경우(국내사업자의 용역등 공급 특례에 관한 제53조가 적용되는 경우는 제외한다)에는 그 제3자가 해당 전자적 용역을 국내에서 공급한 것으로 본다.
1. 정보통신망 등을 이용하여 전자적 용역의 거래가 가능하도록 오픈마켓이나 그와 유사한 것을 운영하고 관련 서비스를 제공하는 자
2. 전자적 용역의 거래에서 중개에 관한 행위 등을 하는 자로서 구매자로부터 거래대금을 수취하여 판매자에게 지급하는 자
3. 그 밖에 제1호 및 제2호와 유사하게 전자적 용역의 거래에 관여하는 자로서 대통령령으로 정하는 자
③ 제1항과 제2항에 따라 국내에 전자적 용역을 공급하는 자(제52조제1항 각 호의 어느 하나에 해당하는 비거주자 또는 외국법인으로 한정한다)는 대통령령으로 정하는 간편한 방법으로 사업자등록(이하 "간편사업자등록"이라 한다)을 하여야 한다. 이 경우 그 사업의 개시일부터 20일 이내에 대통령령으로 정하는 방법으로 간편사업자등록을 신청하여야 한다.
④ 제52조에도 불구하고 간편사업자등록을 한 자는 대통령령으로 정하는 방법으로 제48조제1항·제2항 및 제49조에 따른 신고 및 납부를 하여야 한다.
⑤ 간편사업자등록을 한 자는 해당 전자적 용역의 공급과 관련하여 제38조 및 제39조에 따라 공제되는 매입세액 외에는 매출세액 또는 납부세액에서 공제하지 아니한다.
⑥ 간편사업자등록을 한 자의 납세지, 전자적 용역의 공급시기와 간편사업자등록 등에 관하여 그 밖에 필요한 사항은 대통령령으로 정한다.
제60조제2항제1호 중 "과세기간[제34조제3항에 따라 세금계산서를 발급하는 경우 재화 또는 용역의 공급일이 속하는 과세기간 말의 다음 달 10일(그 날이 공휴일 또는 토요일인 경우에는 바로 다음 영업일)]"을 "과세기간"으로 하고, 같은 항 제2호를 다음과 같이 한다.
2. 다음 각 목의 어느 하나에 해당하는 경우에는 그 공급가액에 2퍼센트를 곱한 금액. 다만, 제32조제2항에 따라 전자세금계산서를 발급하여야 할 의무가 있는 자가 전자세금계산서를 발급하지 아니하고 제34조에 따른 세금계산서의 발급시기에 전자세금계산서 외의 세금계산서를 발급한 경우에는 그 공급가액의 1퍼센트를 곱한 금액으로 한다.
가. 세금계산서를 제34조에 따른 세금계산서의 발급시기가 지난 후 재화 또는 용역의 공급시기가 속하는 과세기간 내에 발급하지 아니한 경우
나. 제34조제3항에 따른 세금계산서의 발급시기가 재화 또는 용역의 공급일이 속하는 과세기간이 지나서 도래하는 경우로서 세금계산서를 해당 과세기간 말의 다음 달 10일(그 날이 공휴일 또는 토요일인 경우에는 바로 다음 영업일)까지 발급하지 아니한 경우
제60조제2항제3호 단서 및 같은 항 제4호 단서 중 "2014년 12월 31일"을 각각 "2016년 12월 31일"로 하고, 같은 조 제9항을 다음과 같이 한다.
⑨ 제1항부터 제7항까지를 적용할 때에 제1항, 제2항제1호·제2호, 제3항 또는 제6항이 적용되는 부분에는 다음 각 호의 구분에 따른 규정을 각각 적용하지 아니한다.
1. 제1항이 적용되는 부분: 제2항(제2호는 제외한다)·제5항 및 제6항
2. 제2항제1호가 적용되는 부분: 제6항
3. 제2항제2호 또는 제3항이 적용되는 부분: 제1항·제6항 및 제7항
4. 제6항이 적용되는 부분: 제2항(제1호 및 제2호는 제외한다) 및 제5항
제66조제1항 본문 중 "제46조제1항"을 "제46조제1항, 제63조제3항, 제65조제1항"으로 한다.
부칙
제1조(시행일) 이 법은 2015년 1월 1일부터 시행한다. 다만, 제53조의2의 개정규정은 2015년 7월 1일부터 시행한다.
제2조(일반적 적용례) 이 법은 이 법 시행 이후 재화나 용역을 공급하거나 공급받는 분 또는 재화를 수입신고하는 분부터 적용한다.
제3조(사업자등록에 관한 적용례) 제8조제9항제3호의 개정규정은 이 법 시행 이후 「개별소비세법」 제21조제2항 및 제3항 또는 「교통·에너지·환경세법」 제18조제3항 및 제4항에 따른 사업자단위과세사업자 신고를 하는 분부터 적용한다.
제4조(간이과세자의 예정부과와 납부에 관한 적용례) 제66조제1항의 개정규정은 2015년 1월 1일 이후 개시하는 간이과세자의 과세기간부터 적용한다.
제5조(전자적 용역을 공급하는 국외사업자의 사업 개시에 관한 경과조치) 제53조의2제3항의 개정규정을 적용할 때에 국내에 전자적 용역을 공급하는 사업의 개시일이 2015년 6월 30일 이전인 경우에는 2015년 7월 1일부터 그 사업을 개시한 것으로 보고, 제53조의2제3항 후단에 따라 2015년 7월 20일까지 간편사업자등록을 신청하여야 한다.
부가가치세법
[시행 2014. 1. 1.] [법률 제12167호, 2014. 1. 1., 일부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 일부개정법률을 이에 공포한다.
대통령 박근혜 (인)
2014년 1월 1일
국무총리 정홍원
국무위원 기획재정부 장관 현오석
⊙법률 제12167호
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제5조제4항을 제5항으로 하고, 같은 조에 제4항을 다음과 같이 신설한다.
④ 제1항제1호에도 불구하고 제62조제1항 및 제2항에 따라 간이과세자에 관한 규정이 적용되거나 적용되지 아니하게 되어 일반과세자가 간이과세자로 변경되거나 간이과세자가 일반과세자로 변경되는 경우 그 변경되는 해에 간이과세자에 관한 규정이 적용되는 기간의 부가가치세의 과세기간은 다음 각 호의 구분에 따른 기간으로 한다.
1. 일반과세자가 간이과세자로 변경되는 경우: 그 변경 이후 7월 1일부터 12월 31일까지
2. 간이과세자가 일반과세자로 변경되는 경우: 그 변경 이전 1월 1일부터 6월 30일까지
제10조제2항을 다음과 같이 한다.
② 다음 각 호의 어느 하나에 해당하는 자기생산ㆍ취득재화의 사용 또는 소비는 재화의 공급으로 본다.
1. 사업자가 자기생산ㆍ취득재화를 제39조제1항제5호에 따라 매입세액이 매출세액에서 공제되지 아니하는 「개별소비세법」 제1조제2항제3호에 따른 자동차로 사용 또는 소비하거나 그 자동차의 유지를 위하여 사용 또는 소비하는 것
2. 운수업, 자동차 판매업 등 대통령령으로 정하는 업종의 사업을 경영하는 사업자가 자기생산ㆍ취득재화 중 「개별소비세법」 제1조제2항제3호에 따른 자동차와 그 자동차의 유지를 위한 재화를 해당 업종에 직접 영업으로 사용하지 아니하고 다른 용도로 사용하는 것
제10조제8항제2호에 단서를 다음과 같이 신설한다.
다만, 제52조제4항에 따라 그 사업을 양수받는 자가 대가를 지급하는 때에 그 대가를 받은 자로부터 부가가치세를 징수하여 납부한 경우는 제외한다.
제38조제1항제1호 중 "부가가치세액"을 "부가가치세액(제52조제4항에 따라 납부한 부가가치세액을 포함한다)"으로 한다.
제39조제1항제3호를 삭제한다.
제47조제1항 전단 중 "사업자"를 "개인사업자"로, "2013년 12월 31일"을 "2015년 12월 31일"로 하고, 같은 조 제2항 중 "사업자"를 "개인사업자"로 한다.
제52조에 제4항을 다음과 같이 신설한다.
④ 제10조제8항제2호 본문에 따른 사업의 양도에 따라 그 사업을 양수받는 자는 그 대가를 지급하는 때에 같은 호 본문에도 불구하고 그 대가를 받은 자로부터 부가가치세를 징수하여 그 대가를 지급하는 날이 속하는 달의 말일까지 제49조제2항을 준용하여 대통령령으로 정하는 바에 따라 사업장 관할 세무서장에게 납부할 수 있다.
제55조제2항 중 "제1항에 따른 현금매출명세서와 기획재정부령으로"를 "기획재정부령으로"로 한다.
제60조제1항제2호 중 "등록을 하고 실제"를 "사업자등록을 하거나 그 타인 명의의 제8조에 따른 사업자등록을 이용하여"로, "사업 개시일"을 "그 타인 명의의 사업 개시일"로 한다.
제61조제4항 중 "과세기간과 그 다음 과세기간"을 "과세기간"으로 한다.
제62조의 제목 중 "적용시기"를 "적용기간"으로 하고, 같은 조 제1항 중 "다음다음 해의 1월 1일부터 12월 31일까지"를 "다음 해의 7월 1일부터 그 다음 해의 6월 30일까지"로 하며, 같은 조 제2항을 다음과 같이 한다.
② 제1항에도 불구하고 신규로 사업을 개시한 사업자의 경우 제61조에 따라 간이과세자에 관한 규정이 적용되거나 적용되지 아니하게 되는 기간은 최초로 사업을 개시한 해의 다음 해의 7월 1일부터 그 다음 해의 6월 30일까지로 한다.
제66조제1항 본문 중 "금액(1천원 미만의 단수가 있을 때에는 그 단수금액은 버린다)"을 "금액(직전 과세기간이 제5조제4항제1호의 과세기간에 해당하는 경우에는 직전 과세기간에 대한 납부세액의 전액을 말하며, 1천원 미만의 단수가 있을 때에는 그 단수금액은 버린다)"으로 하고, 같은 항 단서 중 "일반과세자에서 과세기간 개시일 현재 간이과세자로 변경된"을 "제5조제4항제2호의 과세기간이 적용되는 간이과세자의"로 한다.
제69조제3항에 제3호를 다음과 같이 신설한다.
3. 제5조제4항 각 호에 따른 과세기간의 적용을 받는 간이과세자는 해당 과세기간의 공급대가의 합계액
제70조제1항 전단 중 "간이과세자가"를 "간이과세자 또는 제62조에 따라 간이과세자에 관한 규정을 적용받게 되는 일반과세자가"로 하고, 같은 조 제2항을 제3항으로 하며, 같은 조에 제2항을 다음과 같이 신설한다.
② 신규로 사업을 시작하는 개인사업자가 제8조제1항 또는 제3항에 따른 사업자등록을 신청할 때 대통령령으로 정하는 바에 따라 납세지 관할 세무서장에게 간이과세자에 관한 규정의 적용을 포기하고 일반과세자에 관한 규정을 적용받으려고 신고한 경우에는 제61조제1항에도 불구하고 제4장부터 제6장까지의 규정을 적용받을 수 있다.
제70조제3항(종전의 제2항) 중 "제1항"을 "제1항과 제2항"으로, "개인사업자에 대하여는 그 적용받으려는 달의 1일부터"를 "개인사업자는 다음 각 호의 구분에 따른 날부터"로 하고, 같은 항에 각 호를 다음과 같이 신설한다.
1. 제1항에 따라 신고한 경우: 일반과세자에 관한 규정을 적용받으려는 달의 1일
2. 제2항에 따라 신고한 경우: 사업 개시일이 속하는 달의 1일
부칙
제1조(시행일) 이 법은 2014년 1월 1일부터 시행한다.
제2조(일반적 적용례) 이 법은 이 법 시행 후 재화나 용역을 공급하거나 공급받는 분 또는 재화를 수입신고하는 분부터 적용한다.
제3조(간이과세자의 과세기간 등에 관한 적용례) 제5조제4항, 제62조제1항ㆍ제2항 및 제66조제1항의 개정규정은 이 법 시행 후 1역년의 공급대가의 합계액이 제61조제1항에 따른 금액에 미달하거나 그 이상이 되는 경우부터 적용한다.
제4조(재화 공급의 특례에 관한 적용례) 제10조제2항의 개정규정은 이 법 시행 후 신고하거나 결정ㆍ경정하는 분부터 적용한다.
제5조(사업의 포괄양도에 따른 사업양수자의 부가가치세 대리납부에 관한 적용례) 제10조제8항제2호 단서, 제38조제1항제1호 및 제52조제4항의 개정규정은 이 법 시행 후 사업을 양도하는 분부터 적용한다.
제6조(현금매출명세서 등의 제출에 관한 적용례) 제55조제2항의 개정규정은 이 법 시행 후 신고하거나 결정ㆍ경정하는 분부터 적용한다.
제7조(간이과세와 일반과세의 적용기간에 관한 적용 특례) ① 제62조제1항의 개정규정에도 불구하고 이 법 시행일 직전 1역년의 공급대가의 합계액이 제61조제1항에 따른 금액 이상이 되어 종전의 제62조제1항에 따른 기간에 간이과세자에 관한 규정이 적용되지 아니하는 경우로서 이 법 시행일이 속하는 해의 1역년의 공급대가의 합계액이 제61조제1항에 따른 금액에 미달하여 제62조제1항의 개정규정에 따른 기간에 간이과세자에 관한 규정이 적용되는 경우에는 간이과세의 적용기간을 2016년 1월 1일부터 2016년 6월 30일까지로 한다.
② 제62조제1항의 개정규정에도 불구하고 이 법 시행일 직전 1역년의 공급대가의 합계액이 제61조제1항에 따른 금액에 미달하여 종전의 제62조제1항에 따른 기간에 간이과세자에 관한 규정이 적용되는 경우로서 이 법 시행일이 속하는 해의 1역년의 공급대가의 합계액이 제61조제1항에 따른 금액 이상이 되어 제62조제1항의 개정규정에 따른 기간에 간이과세자에 관한 규정이 적용되지 아니하게 된 경우에는 일반과세의 적용기간을 2016년 1월 1일부터 2016년 6월 30일까지로 한다.
제8조(부가가치세가 면제되는 재화 등의 공급 시 매입세액 공제에 대한 경과조치) 이 법 시행 전에 부가가치세가 면제되는 재화 또는 용역(부가가치세가 과세되지 아니하는 재화 또는 용역을 포함한다)을 공급하거나 공급받은 경우에는 제39조제1항제3호의 개정규정에도 불구하고 종전의 규정에 따른다.
부가가치세법
[시행 2014. 1. 1.] [법률 제12113호, 2013. 12. 24., 일부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 일부개정법률을 이에 공포한다.
대통령 박근혜 (인)
2013년 12월 24일
국무총리 정홍원
국무위원 기획재정부 장관 현오석
⊙법률 제12113호
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제72조제1항 중 "95퍼센트를 곱한 세액을 부가가치세로, 5퍼센트를 곱한 세액을 지방소비세로 한다"를 "89퍼센트를 곱한 세액을 부가가치세로, 11퍼센트를 곱한 세액을 지방소비세로 한다"로 한다.
부칙
제1조(시행일) 이 법은 2014년 1월 1일부터 시행한다.
제2조(부가가치세 세액에 관한 적용례) 제72조제1항의 개정규정은 이 법 시행 후 최초로 개시하는 과세기간에 납부 또는 환급하는 분부터 적용한다.
부가가치세법
[시행 2013. 7. 26.] [법률 제11944호, 2013. 7. 26., 일부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 일부개정법률을 이에 공포한다.
대통령 박근혜 (인)
2013년 7월 26일
국무총리 정홍원
국무위원 기획재정부 장관 현오석
⊙법률 제11944호
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제35조를 다음과 같이 한다.
제35조(수입세금계산서) ① 세관장은 수입되는 재화에 대하여 부가가치세를 징수할 때에는 수입된 재화에 대한 세금계산서(이하 "수입세금계산서"라 한다)를 대통령령으로 정하는 바에 따라 수입하는 자에게 발급하여야 한다.
② 세관장은 다음 각 호의 어느 하나에 해당하는 경우에는 수입하는 자에게 대통령령으로 정하는 바에 따라 수정한 수입세금계산서(이하 "수정수입세금계산서"라 한다)를 발급하여야 한다.
1. 「관세법」에 따라 세관장이 과세표준 또는 세액을 결정 또는 경정하기 전에 수입하는 자가 대통령령으로 정하는 바에 따라 수정신고 등을 하는 경우
2. 세관장이 과세표준 또는 세액을 결정 또는 경정하거나 수입하는 자가 세관공무원의 관세 조사 등 대통령령으로 정하는 행위가 발생하여 과세표준 또는 세액을 결정 또는 경정할 것을 미리 알고 「관세법」에 따라 수정신고하는 경우로서 다음 각 목의 어느 하나에 해당하는 경우
가. 「통일상품명 및 부호체계에 관한 국제협약」에 따른 관세협력이사회나 「관세법」에 따른 관세품목분류위원회에서 품목분류를 변경하는 경우
나. 합병에 따른 납세의무 승계 등으로 당초 납세의무자와 실제 납세자가 다른 경우
다. 수입자의 단순착오로 확인되거나 수입자가 자신의 귀책사유가 없음을 증명하는 등 대통령령으로 정하는 경우
③ 제2항에 따라 수정수입세금계산서를 발급한 세관장은 제54조를 준용하여 작성한 수정된 매출처별 세금계산서합계표를 해당 세관 소재지를 관할하는 세무서장에게 제출하여야 한다.
④ 수입세금계산서 또는 수정수입세금계산서의 작성과 발급 등에 필요한 사항은 대통령령으로 정한다.
부칙
제1조(시행일) 이 법은 공포한 날부터 시행한다.
제2조(수정수입세금계산서 발급에 관한 적용례) 제35조의 개정규정은 이 법 시행 후 최초로 수정신고하거나 결정ㆍ경정하는 분부터 적용한다.
부가가치세법
[시행 2013. 7. 1.] [법률 제11873호, 2013. 6. 7., 전부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 전부개정법률을 이에 공포한다.
대통령 박근혜 (인)
2013년 6월 7일
국무총리 정홍원
국무위원 기획재정부 장관 현오석
⊙법률 제11873호
부가가치세법 전부개정법률
[본문과 동일하여 생략]
부칙
제1조(시행일) 이 법은 2013년 7월 1일부터 시행한다.
제2조(일반적 적용례) 이 법은 이 법 시행 후 최초로 재화나 용역을 공급하거나 공급받는 분 또는 수입신고하는 분부터 적용한다.
제3조(신고·납부에 관한 적용례) 신고·납부에 관한 개정규정은 이 법 시행 후 개시하는 과세기간부터 적용한다.
제4조(직전 과세기간에 관한 특례) 제61조제2항의 개정규정에도 불구하고 이 법 시행일이 속하는 과세기간의 직전 과세기간은 직전 연도의 제1기 및 제2기 과세기간 모두로 한다.
제5조(간이과세 및 일반과세의 적용시기에 관한 적용 특례) 이 법 시행일 직전 1역년의 공급대가가 제61조제1항에 따른 금액에 미달되거나 그 이상이 되어 같은 조에 따라 간이과세자에 관한 규정이 적용되거나 적용되지 아니하게 되는 경우 그 적용기간은 제62조의 개정규정에도 불구하고 2013년 7월 1일부터 2014년 12월 31일까지로 한다.
제6조(간이과세자 예정부과·납부세액의 산정에 관한 특례) 이 법 시행일이 속하는 과세기간에 제66조의 개정규정에 따라 간이과세자의 직전 과세기간의 납부세액을 산정하는 경우에는 직전 연도의 제1기 및 제2기 과세기간의 공급대가를 합산한 값에 제63조제2항의 개정규정에 따른 해당 업종의 부가가치율을 적용하여 산정한다.
제7조(여성용 생리처리 위생용품에 대한 부가가치세 면제에 관한 특례) 법률 제7007호 부가가치세법중개정법률 제12조제1항제3호의2에 따라 부가가치세의 면세사업자로 전환되거나 면세사업이 추가되는 사업자가 같은 법의 시행 전에 취득한 재화를 이 법 시행 후 부가가치세가 면제되는 사업을 위하여 직접 사용하는 경우에는 제10조제1항 및 제41조의 개정규정을 적용하지 아니한다.
제8조(특수관계자에 대한 사업용 부동산 등의 무상임대 공급 시 매입세액 공제에 관한 특례) 법률 제11129호 부가가치세법 일부개정법률 제7조제3항에 따라 부가가치세가 과세되는 사업을 영위하던 자로서 그 사업을 위하여 사용되었거나 사용될 감가상각자산에 대하여 이 법 시행일 현재 매입세액을 공제받지 아니한 경우에는 제43조의 개정규정을 준용하여 매입세액을 공제할 수 있다.
제9조(투자자문업 및 한국투자공사의 위탁자산 관리·운용용역에 대한 부가가치세 면제에 관한 특례) 대통령령 제19892호 부가가치세법 시행령 일부개정령 제33조제1항제4호아목 및 같은 항 제17호의4에 따라 부가가치세 면세사업자로 전환되거나 면세사업이 추가되는 사업자가 2007년 2월 28일 전에 취득한 재화를 이 법 시행 후 부가가치세가 면제되는 사업을 위하여 사용하는 경우에는 제10조제1항의 개정규정을 적용하지 아니한다.
제10조(「노인장기요양보험법」에 따른 장기요양기관이 제공하는 용역에 대한 부가가치세 면제에 관한 특례) 대통령령 제20626호 부가가치세법 시행령 일부개정령 제29조제13호에 따라 부가가치세 면세사업자로 전환되거나 면세사업이 추가되는 사업자가 2008년 7월 1일 전에 취득한 재화를 이 법 시행 후 부가가치세가 면제되는 사업을 위하여 사용하는 경우에는 제10조제1항의 개정규정을 적용하지 아니한다.
제11조(사회복지서비스이용권을 대가로 공급하는 용역에 대한 부가가치세 면제에 관한 특례) 대통령령 제21304호 부가가치세법 시행령 일부개정령 제29조제14호에 따라 부가가치세 면세사업자로 전환되거나 면세사업이 추가되는 사업자가 2009년 2월 4일 전에 취득한 재화를 이 법 시행 후 부가가치세가 면제되는 사업을 위하여 사용하는 경우에는 제10조제1항의 개정규정을 적용하지 아니한다.
제12조(일반적 경과조치) 이 법 시행 당시 종전의 규정에 따라 부과하였거나 부과하여야 할 부가가치세 또는 환급하였거나 환급하여야 할 부가가치세에 대하여는 이 법의 개정규정에도 불구하고 종전의 규정에 따른다.
제13조(일반과세자·간이과세자에 대한 경과조치) 이 법 시행 당시 종전의 규정에 따른 일반과세자 또는 간이과세자에 해당하는 자는 이 법의 개정규정에 따른 일반과세자 또는 간이과세자로 본다.
제14조(사업자등록 등에 관한 경과조치) ① 이 법 시행 당시 종전의 규정에 따라 사업자등록(사업자 단위 과세 사업자로의 변경등록 및 주사업장 총괄 납부 사업자로의 등록을 포함한다. 이하 이 조에서 같다)을 신청하였거나 사업자등록을 한 경우에는 이 법에 따라 사업자등록을 신청하였거나 사업자등록을 한 것으로 본다.
② 이 법 시행 당시 종전의 규정에 따라 휴업, 폐업, 등록사항의 변경 신고 등을 한 경우에는 이 법에 따라 신고 등을 한 것으로 본다.
제15조(세금계산서 발급 등에 관한 경과조치) 이 법 시행 전에 재화나 용역을 공급한 분 또는 재화를 수입한 분에 대하여 이 법 시행 후에 세금계산서를 발급하여야 하거나 발급할 수 있는 경우에는 이 법의 개정규정에도 불구하고 종전의 규정에 따른다.
제16조(부가가치세 예정신고 및 확정신고 등에 관한 경과조치) 이 법 시행 당시 종전의 규정에 따라 부가가치세의 예정신고 또는 확정신고 등 부가가치세를 신고하고 납부한 자에 대하여는 이 법의 개정규정에 따라 부가가치세를 신고하고 납부한 것으로 본다.
제17조(가산세에 관한 경과조치) 이 법 시행 당시 종전의 규정에 따라 부과하였거나 부과하여야 할 부가가치세에 대한 가산세에 관하여는 이 법의 개정규정에도 불구하고 종전의 규정에 따른다.
제18조(다른 법률의 개정) ① 국세기본법 일부를 다음과 같이 개정한다.
제10조제2항 단서 중 "「부가가치세법」 제18조제2항"을 "「부가가치세법」 제48조제3항"으로 한다.
제26조의2제1항제1호의2다목 중 "「부가가치세법」 제22조제3항 및 제6항"을 "「부가가치세법」 제60조제2항제2호·제3항 및 제4항"으로 한다.
제47조의2제1항 각 호 외의 부분 단서 및 같은 조 제2항 단서 중 "같은 법 제18조제1항, 제19조제1항 및 제27조"를 각각 "같은 법 제48조제1항, 제49조제1항 및 제67조"로 하고, 같은 조 제3항제2호 중 "「부가가치세법」 제29조"를 "「부가가치세법」 제69조"로 하며, 같은 조 제4항 중 "「부가가치세법」 제17조의2제3항 단서"를 "「부가가치세법」 제45조제3항 단서"로 한다.
제47조의3제1항 각 호 외의 부분 단서 및 같은 조 제2항제2호 각 목 외의 부분 단서 중 "같은 법 제18조제1항, 같은 조 제2항 단서, 제19조제1항 및 제27조"를 각각 "같은 법 제48조제1항·제4항, 제49조제1항, 제66조 및 제67조"로 하고, 같은 조 제4항제2호 중 "「부가가치세법」 제17조의2제3항 단서"를 "「부가가치세법」 제45조제3항 단서"로 한다.
제47조의4제3항 중 "「부가가치세법」 제17조의2제3항 단서"를 "「부가가치세법」 제45조제3항 단서"로 한다.
제47조의5제2항제3호 중 "「부가가치세법」 제34조"를 "「부가가치세법」 제52조"로 한다.
제49조제1항제3호를 다음과 같이 한다.
3. 「부가가치세법」 제60조제1항(같은 법 제68조제2항에서 준용되는 경우를 포함한다), 같은 조 제2항제1호·제3호부터 제5호까지 및 같은 조 제5항부터 제8항까지의 규정에 따른 가산세
② 소득세법 일부를 다음과 같이 개정한다.
제35조제2항제2호 중 "「부가가치세법」 제16조"를 "「부가가치세법」 제32조"로 한다.
제78조제1항제2호를 다음과 같이 한다.
2. 「부가가치세법」 제2조제3호에 따른 사업자가 같은 법 제48조·제49조·제66조 또는 제67조에 따라 신고한 경우
제81조제3항 각 호 외의 부분 단서 중 "「부가가치세법」 제22조제2항부터 제4항까지"를 "「부가가치세법」 제60조제2항·제3항·제5항·제6항"으로 하고, 같은 항 제3호 본문 중 "「부가가치세법」 제20조"를 "「부가가치세법」 제54조"로 한다.
제160조의2제2항제2호 중 "「부가가치세법」 제16조"를 "「부가가치세법」 제32조"로 한다.
제162조의3제4항 단서 중 "「부가가치세법」 제5조"를 "「부가가치세법」 제8조"로, "「부가가치세법」 제16조"를 "「부가가치세법」 제32조"로 한다.
제163조제2항 본문 중 "「부가가치세법」 제12조제1항제1호"를 "「부가가치세법」 제26조제1항제1호"로 한다.
제163조의2제1항 본문 중 "「부가가치세법」 제16조제1항 및 제5항"을 "「부가가치세법」 제32조제1항·제7항 및 제35조제1항"으로 하고, 같은 항 단서 중 "「부가가치세법」 제20조제4항"을 "「부가가치세법」 제54조제5항"으로 한다.
제164조제1항 각 호 외의 부분 본문 중 "「부가가치세법」 제4조에 따른 사업자단위과세사업자"를 "「부가가치세법」 제8조제3항 후단에 따른 사업자 단위 과세 사업자"로 한다.
제168조제3항 중 "「부가가치세법」 제5조"를 "「부가가치세법」 제8조"로 한다.
③ 법인세법 일부를 다음과 같이 개정한다.
제11조제1항 후단 중 "「부가가치세법」 제5조"를 "「부가가치세법」 제8조"로 한다.
제25조제2항제2호 중 "「부가가치세법」 제16조"를 "「부가가치세법」 제32조"로 한다.
제66조제2항제3호다목 중 "「부가가치세법」 제32조의2"를 "「부가가치세법」 제46조제4항"으로 한다.
제76조제9항 각 호 외의 부분 후단 중 "「부가가치세법」 제22조제2항부터 제5항까지"를 "「부가가치세법」 제60조제2항·제3항·제5항부터 제7항까지"로 한다.
제111조제3항 중 "「부가가치세법」 제5조"를 "「부가가치세법」 제8조"로 한다.
제116조제2항제3호 중 "「부가가치세법」 제16조"를 "「부가가치세법」 제32조"로 한다.
제117조의2제4항 단서 중 "「부가가치세법」 제5조"를 "「부가가치세법」 제8조"로, "「부가가치세법」 제16조"를 "「부가가치세법」 제32조"로 한다.
제120조의3제1항 본문 중 "「부가가치세법」 제16조제1항 및 제5항"을 "「부가가치세법」 제32조제1항·제7항 및 제35조제1항"으로, "「부가가치세법」 제20조"를 "「부가가치세법」 제54조"로 하고, 같은 항 단서 중 "「부가가치세법」 제20조제4항"을 "「부가가치세법」 제54조제5항"으로 한다.
제121조제2항 본문 중 "「부가가치세법」 제12조제1항제1호"를 "「부가가치세법」 제26조제1항제1호"로 한다.
④ 주세법 일부를 다음과 같이 개정한다.
제12조제1항제10호 중 "「부가가치세법」 제3조제1항"을 "「부가가치세법」 제5조제1항"으로 한다.
제13조제1항제2호 및 같은 항 제7호 중 "「부가가치세법」 제3조제1항"을 각각 "「부가가치세법」 제5조제1항"으로 한다.
제15조제1항제4호 및 같은 조 제2항제4호 중 "「부가가치세법」 제3조제1항"을 각각 "「부가가치세법」 제5조제1항"으로 한다.
제16조제4항 중 "「부가가치세법」 제5조제5항"을 "「부가가치세법」 제8조제6항"으로 한다.
⑤ 증권거래세법 일부를 다음과 같이 개정한다.
제10조의2 중 "「부가가치세법」 제4조제3항에 따른 사업자단위과세사업자"를 "「부가가치세법」 제8조제3항 후단에 따른 사업자 단위 과세 사업자"로 한다.
⑥ 조세특례제한법 일부를 다음과 같이 개정한다.
제104조의7제3항 중 "「부가가치세법」 제6조"를 "「부가가치세법」 제9조 및 제10조"로 한다.
제104조의8제2항 단서를 다음과 같이 한다.
다만, 매출가액과 매입가액이 없는 「부가가치세법」 제2조제5호에 따른 일반과세자에 대하여는 본문을 적용하지 아니하며, 같은 조 제4호에 따른 간이과세자에 대하여는 공제세액이 납부세액에 같은 법 제63조제3항, 제64조 및 제65조에 따른 금액을 가감(加減)한 후의 금액을 초과할 때에는 그 초과하는 금액은 없는 것으로 본다.
제104조의25제1항 본문 중 "「부가가치세법」 제13조제1항"을 "「부가가치세법」 제29조"로, "「부가가치세법」 제9조에 따른 거래시기"를 "「부가가치세법」 제15조에 따른 공급시기"로 한다.
제105조제1항제5호마목 중 "「부가가치세법」 제12조"를 "「부가가치세법」 제26조"로 하고, 같은 항 제6호가목 중 "「부가가치세법」 제12조"를 "「부가가치세법」 제26조"로 한다.
제105조의2제1항 각 호 외의 부분 중 "「부가가치세법」 제3조제4항"을 "「부가가치세법」 제2조제5호"로 하고, 같은 조 제2항 중 "「부가가치세법」 제32조"를 "「부가가치세법」 제36조"로 한다.
제106조제1항제9호의3 중 "「부가가치세법」 제25조제1항"을 "「부가가치세법」 제61조제1항"으로 하고, 같은 항 제11호 중 "「부가가치세법」 제12조"를 "「부가가치세법」 제26조"로 하며, 같은 조 제5항 중 "「부가가치세법」 제25조제1항제1호"를 "「부가가치세법」 제61조제1항제1호"로 한다.
제106조의3제3항제1호 중 "「부가가치세법」 제12조"를 "「부가가치세법」 제26조"로 하고, 같은 항 제2호 후단 중 "「부가가치세법」 제17조에 따라 공제받을 수 있는"을 "「부가가치세법」 제38조에 따른 공제하는"으로 하며, 같은 조 제9항 중 "「부가가치세법」 제17조를"을 "「부가가치세법」 제37조부터 제39조까지의 규정을"로 한다.
제106조의4제2항 중 "「부가가치세법」 제15조"를 "「부가가치세법」 제31조"로 하고, 같은 조 제3항제2호 중 "「부가가치세법」 제13조에 따른 과세표준에 같은 법 제14조"를 "「부가가치세법」 제29조에 따른 과세표준에 같은 법 제30조"로 하며, 같은 조 제4항 중 "「부가가치세법」 제19조의2"를 "「부가가치세법」 제50조"로 하고, 같은 조 제6항 중 "「부가가치세법」 제17조"를 "「부가가치세법」 제37조 및 제38조"로 하며, 같은 조 제8항 중 "「부가가치세법」 제18조, 제19조 및 제27조"를 "「부가가치세법」 제48조, 제49조, 제66조 및 제67조"로 한다.
제106조의5제1항 중 "「부가가치세법」 제17조제1항에 따른"을 "「부가가치세법」 제37조제1항 및 같은 법 제38조에 따라"로 하고, 같은 조 제2항 후단 중 "「부가가치세법」 제18조에 따른 예정신고 및 같은 법 제24조제2항에 따른 환급신고 시 이미 고금에 대한 매입세액 공제를 받은 경우에는 같은 법 제19조"를 "「부가가치세법」 제48조에 따른 예정신고 및 같은 법 제59조제2항에 따른 환급신고 시 이미 고금에 대한 매입세액 공제를 받은 경우에는 같은 법 제49조"로 한다.
제106조의6제1항 중 "「부가가치세법」 제18조, 제19조 및 제27조"를 "「부가가치세법」 제48조, 제49조, 제66조 및 제67조"로 한다.
제106조의8제1항 전단 중 "「부가가치세법」 제11조제1항제1호"를 "「부가가치세법」 제21조제1항"으로, "같은 법 제3조"를 "같은 법 제5조"로, "같은 법 제16조"를 "같은 법 제32조"로 하고, 같은 항 후단 중 "「부가가치세법」 제13조"를 "「부가가치세법」 제29조제1항"으로 하며, 같은 조 제2항 중 "「부가가치세법」 제22조"를 "「부가가치세법」 제60조"로 하고, 같은 조 제3항 중 "「부가가치세법」 제18조 및 제19조"를 "「부가가치세법」 제48조 및 제49조"로 한다.
제107조제7항 중 "「부가가치세법」 제11조를"을 "「부가가치세법」 제21조부터 제25조까지의 규정을"로 한다.
제108조제1항 중 "「부가가치세법」 제17조제1항에 따른"을 "「부가가치세법」 제37조제1항 및 같은 법 제38조에 따라"로 하고, 같은 조 제2항 후단 중 "「부가가치세법」 제18조에 따른 예정신고 및 같은 법 제24조제2항에 따른 환급신고를 할 때 이미 재활용폐자원 매입세액 공제를 받은 경우에는 같은 법 제19조"를 "「부가가치세법」 제48조에 따른 예정신고 및 같은 법 제59조제2항에 따른 환급신고를 할 때 이미 재활용폐자원 매입세액 공제를 받은 경우에는 같은 법 제49조"로 한다.
법률 제11614호 조세특례제한법 일부개정법률 제111조의4제1항 후단 중 "「부가가치세법」 제11조제1항제4호"를 "「부가가치세법」 제24조제1항"으로 한다.
제121조의23제1항 중 "「부가가치세법」 제6조"를 "「부가가치세법」 제9조 및 제10조"로 한다.
제126조의4제1항 중 "「부가가치세법」 제16조에도 불구하고"를 "「부가가치세법」 제32조에도 불구하고"로, "「부가가치세법」 제16조에 따른 세금계산서 교부시기"를 "「부가가치세법」 제34조에 따른 세금계산서 발급 시기"로 하고, 같은 조 제2항 중 "「부가가치세법」 제17조제1항 및 제26조제3항"을 "「부가가치세법」 제37조, 제38조 및 제63조제3항"으로 한다.
제126조의5제2항 중 "「부가가치세법」 제32조의2제1항"을 "「부가가치세법」 제46조제1항 및 제2항"으로 한다.
⑦ 조세범 처벌법 일부를 다음과 같이 개정한다.
제15조제2항 중 "「부가가치세법」 제22조제3항제1호 및 제4항제2호"를 "「부가가치세법」 제60조제2항제2호 및 제6항제2호"로 한다.
제17조제1호나목 중 "「부가가치세법」 제35조제2항"을 "「부가가치세법」 제74조제2항"으로 한다.
⑧ 지방세법 일부를 다음과 같이 개정한다.
제65조 중 "「부가가치세법」 제1조"를 "「부가가치세법」 제4조"로 한다.
제66조 중 "「부가가치세법」 제2조"를 "「부가가치세법」 제3조"로 한다.
제67조 중 "「부가가치세법」 제4조에 따른 부가가치세의 신고·납세지"를 "「부가가치세법」 제6조에 따른 납세지"로 한다.
제68조 중 "「부가가치세법」 제23조제3항"을 "「부가가치세법」 제58조제2항"으로 한다.
제70조제1항 중 "「부가가치세법」 제32조의6"을 "「부가가치세법」 제72조"로 하고, 같은 조 제2항 중 "「부가가치세법」 제18조, 제19조, 제19조의2, 제27조 및 제34조"를 "「부가가치세법」 제48조부터 제50조까지, 제52조, 제66조 및 제67조"로 한다.
⑨ 관세법 일부를 다음과 같이 개정한다.
제266조제2항 중 "「부가가치세법」 제16조"를 "「부가가치세법」 제32조 및 제35조"로 한다.
⑩ 상가건물 임대차보호법 일부를 다음과 같이 개정한다.
제3조제1항 중 "「부가가치세법」 제5조"를 "「부가가치세법」 제8조"로 한다.
⑪ 대외무역법 일부를 다음과 같이 개정한다.
제18조제1항 중 "「부가가치세법」 제11조제1항제4호"를 "「부가가치세법」 제24조"로 한다.
⑫ 공직자윤리법 일부를 다음과 같이 개정한다.
제17조제1항제1호 중 "「부가가치세법」 제13조"를 "「부가가치세법」 제29조"로 한다.
⑬ 석유 및 석유대체연료 사업법 일부를 다음과 같이 개정한다.
제39조제4항제1호 중 "「부가가치세법」 제16조"를 "「부가가치세법」 제32조"로 한다.
⑭ 식품위생법 일부를 다음과 같이 개정한다.
제37조제7항 중 "「부가가치세법」 제5조"를 "「부가가치세법」 제8조"로 한다.
제75조제3항제2호 중 "「부가가치세법」 제5조"를 "「부가가치세법」 제8조"로 한다.
제19조(다른 법령과의 관계) 이 법 시행 당시 다른 법령에서 종전의 「부가가치세법」 또는 그 규정을 인용하고 있는 경우 이 법 가운데 그에 해당하는 규정이 있으면 종전의 규정을 대신하여 이 법의 해당 규정을 인용한 것으로 본다.
부가가치세법
[시행 2013. 1. 1.] [법률 제11608호, 2013. 1. 1., 일부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 일부개정법률을 이에 공포한다.
대통령 이명박 (인)
2013년 1월 1일
국무총리 김황식
국무위원 기획재정부 장관 박재완
⊙법률 제11608호
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제3조제1항을 다음과 같이 한다.
① 사업자에 대한 부가가치세의 과세기간은 다음 각 호와 같다.
1. 제25조에 따른 간이과세자
1월 1일부터 12월 31일까지
2. 제1호 외의 사업자
제1기: 1월 1일부터 6월 30일까지
제2기: 7월 1일부터 12월 31일까지
제17조제2항에 제2호의2를 다음과 같이 신설한다.
2의2. 부가가치세가 면제되는 재화 또는 용역(부가가치세가 과세되지 아니하는 재화 또는 용역을 포함한다)을 공급받으면서 세금계산서를 발급받은 경우의 매입세액. 다만, 해당 재화 또는 용역을 공급한 사업자가 제1항의 납부세액을 모두 납부한 경우로서 대통령령으로 정하는 경우의 매입세액은 제외한다.
제18조제2항 본문 중 “「조세특례제한법」 제104조의8제2항”을 “「조세특례제한법」 제104조의8제2항, 제106조의7제1항 및 제106조의8제1항”으로 한다.
제19조에 제3항을 다음과 같이 신설한다.
③ 제2항에 따라 부가가치세를 납부하는 경우 제18조제1항 또는 제2항 단서에 따라 신고한 환급세액 중 제24조제2항에 따라 환급되지 아니한 세액과 제18조제2항 본문에 따른 징수금액을 확정신고시 납부세액에서 공제한다.
제20조제1항 각 호 외의 부분 단서를 삭제하고, 같은 조 제2항부터 제5항까지를 각각 제3항부터 제6항까지로 하며, 같은 조에 제2항을 다음과 같이 신설한다.
② 제16조제2항 또는 제4항에 따라 전자세금계산서를 발급하거나 발급받고 제16조제3항 및 제4항에 따른 전자세금계산서 발급명세를 해당 재화 또는 용역의 공급시기가 속하는 과세기간(예정신고의 경우에는 예정신고기간) 마지막 날의 다음 달 11일까지 국세청장에게 전송한 경우에는 제1항에도 불구하고 해당 예정신고 또는 확정신고(제18조제2항 본문이 적용되는 경우에는 해당 과세기간의 확정신고) 시 매출ㆍ매입처별 세금계산서합계표를 제출하지 아니할 수 있다.
제22조제2항 각 호 외의 부분 단서 중 “2012년 12월 31일”을 “2013년 12월 31일”로, “2013년 12월 31일”을 “2014년 12월 31일”로 하고, 같은 조 제3항 각 호 외의 부분 중 “세금계산서”를 “세금계산서등”으로 하며, 같은 항 제2호 중 “제16조에 따른 세금계산서를”을 “제16조에 따른 세금계산서 또는 제32조의2제3항에 따른 신용카드매출전표등(이하 이 조 및 제26조에서 “세금계산서등”이라 한다)을”로 하고, 같은 항 제3호 중 “제16조에 따른 세금계산서를”을 “세금계산서등을”로 하며, 같은 항 제4호 및 제5호 중 “세금계산서를”을 각각 “세금계산서등을”로 하고, 같은 조 제4항 각 호 외의 부분 단서 중 “제20조제2항”을 “제20조제3항”으로 하며, 같은 항 제1호 및 제2호 중 “제2항”을 각각 “제3항”으로 하고, 같은 항 제3호 중 “제20조제2항”을 “제20조제3항”으로 하며, 같은 조 제5항제2호 본문 및 같은 항 제3호 중 “제2항”을 각각 “제3항”으로 하고, 같은 조 제6항 전단 중 “그 세금계산서를 발급하거나 발급받은 장소를 관할하는 세무서장”을 “그 세금계산서를 발급하거나 발급받은 자에게 사업자등록증을 발급한 세무서장”으로 하며, 같은 조 제10항 중 “제2항제1호”를 “제2항제1호 또는 제3항제1호”로, “같은 항 제2호부터 제4호까지의”를 “제2항제2호부터 제4호까지의”로 한다.
제23조제1항 및 제2항 각 호 외의 부분 중 “국세징수의 예에 따라”를 각각 “「국세징수법」에 따라”로 하고, 같은 조 제3항 중 “관세징수의 예에 따라”를 “「관세법」에 따라”로 한다.
제25조제1항 각 호 외의 부분 단서 중 “그러하지 아니하다”를 “간이과세자로 보지 아니한다”로 한다.
제25조제2항 전단 중 “직전연도 또는 직전과세기간”을 “직전과세기간”으로 한다.
제26조제2항의 계산식 중 “과세기간”을 “과세기간(제26조의4제2항에 따라 신고하고 납부하는 경우에는 같은 조 제1항에 따른 예정부과기간을 말한다. 이하 이 조에서 같다)”으로, “100분의 10에서”를 “100분의 5에서”로 하고, 같은 조 제3항 각 호 외의 부분 본문 중 “제16조에 따른 세금계산서 또는 제32조의2제3항에 따른 신용카드매출전표등(이하 이 조에서 “세금계산서등”이라 한다)”을 “세금계산서등”으로 하며, “각 과세기간”을 “과세기간”으로 한다.
제26조의3제2항 중 “제27조”를 “제26조의4제2항 및 제27조제1항”으로 한다.
제26조의4를 다음과 같이 신설한다.
제26조의4(예정부과와 납부) ① 사업장 관할세무서장은 제27조에도 불구하고 간이과세자에 대하여 직전 과세기간에 대한 납부세액(제32조의2제1항 또는 「조세특례제한법」 제104조의8제2항에 따라 납부세액에서 공제하거나 경감한 세액이 있는 경우에는 그 세액을 뺀 금액으로 하고, 제28조에 따른 결정 또는 경정과 「국세기본법」 제45조 및 제45조의2에 따른 수정신고 및 경정청구에 따른 결정이 있는 경우에는 그 내용이 반영된 금액으로 한다)의 2분의 1에 해당하는 금액(1천원 미만의 단수가 있을 때에는 그 단수금액은 버린다)을 1월 1일부터 6월 30일(이하 이 조에서 “예정부과기간”이라 한다)까지의 납부세액으로 결정하여 대통령령으로 정하는 바에 따라 예정부과기간이 끝난 후 25일 이내(이하 “예정부과기한”이라 한다)까지 징수한다. 다만, 징수하여야 할 금액이 20만원 미만이거나 일반과세자에서 과세기간 개시일 현재 간이과세자로 변경된 경우에는 이를 징수하지 아니한다.
② 제1항에도 불구하고 대통령령으로 정하는 간이과세자는 예정부과기간의 과세표준과 납부세액을 예정부과기한까지 사업장 관할 세무서장에게 신고할 수 있다.
③ 제1항 본문에 따른 결정이 있는 경우 간이과세자가 제2항에 따라 신고를 한 경우에는 그 결정이 없었던 것으로 본다.
④ 제2항에 따라 신고하는 간이과세자는 예정부과기간의 납부세액을 대통령령으로 정하는 바에 따라 사업장 관할 세무서장에게 납부하여야 한다.
⑤ 제2항에 따라 신고하는 간이과세자는 대통령령으로 정하는 바에 따라 제20조제1항에 따른 매입처별 세금계산서합계표(이하 이 항에서 “매입처별 세금계산서합계표”라 한다)를 제2항에 따른 신고를 할 때 제출하여야 한다. 다만, 매입처별 세금계산서합계표를 제2항에 따른 신고를 할 때 제출하지 못하는 경우에는 제27조제1항에 따른 신고를 할 때 이를 제출할 수 있다.
제27조제1항 중 “각 과세기간”을 “과세기간”으로 하고, 같은 조 제2항을 제3항으로 하며, 같은 조에 제2항을 다음과 같이 신설하고, 같은 조 제3항(종전의 제2항) 중 “확정신고”를 “신고”로 한다.
② 제1항에 따라 부가가치세를 납부하는 경우 제26조의4제1항 본문 및 제4항에 따라 납부한 세액은 공제하고 납부한다.
제29조제1항 본문 중 “1천200만원”을 “2천400만원”으로, “제27조”를 “제26조의4 및 제27조”로 하고, 같은 조 제3항 전단 중 “6개월”을 각각 “12개월”로 한다.
제32조의2제1항 각 호 외의 부분 전단 중 “금액(연간 500만원을 한도로 한다. 다만, 2012년 12월 31일까지는 연간 700만원을 한도로 한다)”을 “금액(연간 500만원을 한도로 한다)”으로 하고, 같은 항 제1호 및 제2호 중 “2012년 12월 31일”을 각각 “2014년 12월 31일”로 한다.
제32조의5제1항 전단 중 “발급명세를”을 “발급명세를 제16조제3항에 따른 기한까지”로 한다.
부칙
제1조(시행일) 이 법은 2013년 1월 1일부터 시행한다.
제2조(일반적 적용례) 이 법은 이 법 시행 후 재화나 용역을 공급하거나 공급받는 분 또는 재화를 수입신고하는 분부터 적용한다.
제3조(간이과세자의 과세기간 및 예정부과 등에 관한 적용례) 제3조제1항, 제26조제2항, 제26조의3, 제26조의4, 제27조 및 제29조제1항ㆍ 제3항의 개정규정은 이 법 시행 후 개시하는 과세기간부터 적용한다.
제4조(매입세액 공제에 관한 적용례) 제17조제2항제2호의2의 개정규정은 이 법 시행 후 재화 또는 용역을 공급받은 분부터 적용한다.
제5조(예정신고와 납부에 관한 적용례) 제18조제2항의 개정규정은 이 법 시행 후 납부세액을 결정하는 분부터 적용한다.
제6조(확정신고와 납부에 관한 적용례) 제19조제3항의 개정규정은 이 법 시행 후 확정신고를 하는 분부터 적용한다.
제7조(세금계산서합계표 제출에 관한 적용례) 제20조제2항의 개정규정은 이 법 시행 후 신고하는 분부터 적용한다.
제8조(세금계산서 발급명세 미전송 및 세금계산서 미발급 등 가산세에 관한 적용례) ① 제22조제2항의 개정규정은 이 법 시행 후 전자세금계산서를 발급하거나 전송하는 분부터 적용한다.
② 제22조제3항 및 제10항의 개정규정은 이 법 시행 후 세금계산서 등을 발급하는 분부터 적용한다.
③ 제22조제6항은 이 법 시행 후 가산세를 징수하는 분부터 적용한다.
제9조(신용카드 등 사용에 따른 세액공제에 관한 적용례) 제32조의2 제1항의 개정규정은 이 법 시행 후 신용카드매출전표등을 발급하거나 대금을 결제받는 분부터 적용한다.
제10조(전자세금계산서 발급ㆍ전송에 대한 세액공제에 관한 적용례) 제32조의5제1항의 개정규정은 이 법 시행 후 전자세금계산서를 발급하는 분부터 적용한다.
제11조(직전 과세기간에 관한 특례) 제25조제2항의 개정규정에도 불구하고 이 법 시행일이 속하는 과세기간의 직전 과세기간은 직전연도의 제1기 및 제2기 과세기간 모두로 한다.
제12조(간이과세자 예정부과ㆍ납부세액의 산정에 관한 특례) 이 법 시행일이 속하는 과세기간에 제26조의4제1항의 개정규정에 따라 간이과세자의 직전 과세기간의 납부세액을 산정하는 경우에는 직전연도의 제1기 및 제2기 과세기간의 공급대가를 합산한 값에 제26조제2항의 개정규정에 따른 해당 업종의 부가가치율을 적용하여 산정한다.
부가가치세법
[시행 2012. 1. 1.] [법률 제11129호, 2011. 12. 31., 일부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 일부개정법률을 이에 공포한다.
대통령 이명박 (인)
2011년 12월 31일
국무총리 김황식
국무위원 기획재정부 장관 박재완
⊙법률 제11129호
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제7조제3항을 다음과 같이 하고, 같은 조 제4항을 제5항으로 하며, 같은 조에 제4항을 다음과 같이 신설한다.
③ 사업자가 대가(對價)를 받지 아니하고 타인에게 용역을 공급하는 것은 용역의 공급으로 보지 아니한다. 다만, 사업자가 대통령령으로 정하는 특수관계에 있는 자에게 사업용 부동산의 임대용역 등 대통령령으로 정하는 용역을 공급하는 경우에는 그러하지 아니하다.
④ 고용관계에 따라 근로를 제공하는 것은 용역의 공급으로 보지 아니한다.
제12조제1항에 제12호의2를 다음과 같이 신설한다.
12의2. 「주택법」 제44조제2항에 따른 관리규약에 따라 같은 법 제2조제14호에 따른 관리주체 또는 같은 법 제43조제3항에 따른 입주자대표회의가 제공하는 같은 법 제2조제9호에 따른 복리시설인 공동주택 어린이집의 임대용역
제13조제1항제4호를 다음과 같이 한다.
4. 용역의 공급에 대하여 부당하게 낮은 대가를 받거나 대가를 받지 아니하는 경우: 자기가 공급한 용역의 시가
제17조제2항제4호를 다음과 같이 하고, 같은 항 제6호 및 같은 조 제5항 중 “부가가치세가 면제되는 재화 또는 용역을 공급하는 사업”을 각각 “부가가치세가 면제되는 재화 또는 용역을 공급하는 사업(부가가치세가 과세되지 아니하는 재화 또는 용역을 공급하는 사업을 포함한다)”으로 한다.
4. 「개별소비세법」 제1조제2항제3호에 따른 자동차(운수업, 자동차판매업 등 대통령령으로 정하는 업종에 직접 영업으로 사용되는 것은 제외한다)의 구입과 임차(賃借) 및 유지에 관한 매입세액
제17조의2제3항 단서 중 “경정(更正)”을 “결정 또는 경정(更正)”으로 하고, 같은 조 제5항 중 “경정”을 “결정 또는 경정”으로 한다.
제18조제1항 본문 중 “25일(외국법인의 경우에는 50일)”을 “25일”로 하고, 같은 조 제2항 본문 중 “제32조의2제1항”을 “제32조의2제1항, 제32조의5제1항”으로 하며, 같은 항 단서 중 “20만원 이하인 경우”를 “20만원 미만이거나 제25조에 따른 간이과세자에서 해당 과세기간 개시일 현재 일반과세자로 변경된 경우”로 한다.
제19조제1항을 다음과 같이 한다.
① 사업자는 각 과세기간에 대한 과세표준과 납부세액 또는 환급세액을 그 과세기간이 끝난 후 25일(제3조제3항에 따라 폐업하는 경우에는 폐업일이 속한 달의 다음 달 25일) 이내에 대통령령으로 정하는 바에 따라 사업장 관할 세무서장에게 신고하여야 한다.
제20조의2제1항 중 “사업서비스업, 그 밖의 개인서비스업 및 부동산업”을 “다음 각 호의 사업”으로 하고, 같은 항에 각 호를 다음과 같이 신설한다.
1. 부동산업
2. 전문, 과학 및 기술서비스업
3. 보건업
4. 기타 개인서비스업
제22조제2항 각 호 외의 부분 본문 중 “제2호의2”를 “제3호”로 하고, 같은 항 각 호 외의 부분 단서 중 “제2호 및 제2호의2”를 “제3호 및 제4호”로, “1천분의 3, 1천분의 1”을 각각 “1천분의 1, 1천분의 3”으로 하며, 같은 항 제1호를 다음과 같이 한다.
1. 제16조에 따른 세금계산서의 발급시기를 경과한 후 해당 재화 또는 용역의 공급시기가 속하는 과세기간(대통령령으로 정하는 경우에는 그 과세기간 말의 다음 달 10일) 이내에 발급하는 경우
제22조제2항제3호를 제5호로 하고, 같은 항 제2호 및 제2호의2를 각각 제4호 및 제3호로 하며, 같은 항에 제2호를 다음과 같이 신설하고, 같은 항 제3호(종전의 제2호의2) 중 “15일”을 “11일”로 하며, 같은 항 제4호(종전의 제2호) 중 “제16조제2항에 따라 전자세금계산서를 발급한 사업자가”를 “제16조제3항에 따른 기한이 경과한 후”로, “15일”을 “11일”로 한다.
2. 제16조에 따라 발급한 세금계산서의 필요적 기재사항의 전부 또는 일부가 착오 또는 과실로 적혀 있지 아니하거나 사실과 다른 경우
제22조제3항제1호를 다음과 같이 하고, 같은 조 제8항을 삭제한다.
1. 재화 또는 용역의 공급시기가 속하는 과세기간(대통령령으로 정하는 경우에는 그 과세기간 말의 다음 달 10일)까지 제16조에 따른 세금계산서를 발급하지 아니한 경우
제22조제10항을 다음과 같이 하고, 같은 조 제11항을 삭제한다.
⑩ 제2항제1호가 적용되는 부분에 대해서는 같은 항 제2호부터 제4호까지의 규정을 적용하지 아니하고, 제2항제2호가 적용되는 부분에 대해서는 같은 항 제3호 및 제4호를 적용하지 아니한다.
제27조제1항을 다음과 같이 한다.
① 간이과세자는 각 과세기간의 과세표준과 납부세액을 그 과세기간이 끝난 후 25일(제3조제3항에 따라 폐업하는 경우에는 폐업일이 속한 달의 다음 달 25일) 이내에 대통령령으로 정하는 바에 따라 사업장 관할 세무서장에게 신고·납부하여야 한다.
제28조제3항 본문 및 제29조제2항 본문 중 “제22조제1항 및 제8항”을 각각 “제22조제1항”으로 한다.
제32조의2제1항 각 호 외의 부분 후단 중 “「국세기본법」 제47조의2부터 제47조의5까지”를 “「국세기본법」 제47조의2부터 제47조의4까지”로 한다.
제32조의5제1항 전단 중 “2011년 12월 31일”을 “2013년 12월 31일”로 한다.
제34조제1항 각 호 외의 부분을 다음과 같이 하고, 같은 항 제2호 중 “용역”을 “용역등”으로 하며, 같은 조 제2항을 삭제한다.
다음 각 호의 어느 하나에 해당하는 자로부터 용역 또는 무체물(이하 이 조 및 제34조의2에서 “용역등”이라 한다)을 공급(무체물인 재화의 수입으로서 대통령령으로 정하는 경우를 포함한다. 이하 이 조 및 제34조의2에서 같다)받는 자(공급받은 용역등을 과세사업에 제공하는 경우는 제외하되 제17조제2항 각 호에 따라 매입세액이 공제되지 아니하는 용역등을 공급받는 경우를 포함한다)는 그 대가를 지급하는 때에는 부가가치세를 징수하고 제18조제4항 및 제19조제2항을 준용하여 대통령령으로 정하는 바에 따라 사업장 또는 주소지 관할 세무서장에게 납부하여야 한다.
제34조의2를 다음과 같이 신설한다.
제34조의2(국외사업자의 용역등 공급에 관한 특례) ① 제34조제1항 각 호의 어느 하나에 해당하는 자가 대통령령으로 정하는 위탁매매인, 준위탁매매인 또는 대리인에 의하여 용역등을 공급하는 경우에는 위탁매매인, 준위탁매매인 또는 대리인이 해당 용역등을 공급한 것으로 본다. 이 경우 무체물의 공급에 대해서는 제6조제5항의 적용을 배제한다.
② 제34조제1항 각 호의 어느 하나에 해당하는 자로부터 무체물을 공급받는 경우에는 제10조제1항에도 불구하고 공급받는 자의 사업장 또는 주소지를 해당 무체물이 공급되는 장소로 본다.
부칙
제1조(시행일) 이 법은 2012년 1월 1일부터 시행한다. 다만, 제7조제3항, 제13조제1항제4호, 제20조의2제1항, 제34조제1항 및 제34조의2의 개정규정은 2012년 7월 1일부터 시행한다.
제2조(일반적 적용례) 이 법은 이 법 시행 후 최초로 재화나 용역을 공급하거나 공급받는 분 또는 수입신고하는 분부터 적용한다.
제3조(공동주택 어린이집의 임대용역에 대한 부가가치세 면제에 관한 적용례) 제12조제1항제12호의2의 개정규정은 이 법 시행 후 결정·경정하는 분부터 적용한다.
제4조(예정신고와 납부 및 확정신고와 납부에 관한 적용례) 제18조 및 제19조제1항의 개정규정은 이 법 시행 후 최초로 개시하는 과세기간부터 적용한다.
제5조(가산세 적용 등에 관한 적용례) 제22조제2항·제3항 및 제32조의5제1항의 개정규정은 이 법 시행 후 최초로 제16조에 따라 발급하는 세금계산서부터 적용한다.
제6조(특수관계자에 대한 사업용 부동산 등의 무상임대 공급 시 매입세액 공제에 관한 특례) 제7조제3항의 개정규정에 따라 부가가치세가 과세되는 사업을 영위하는 자로서 그 사업을 위하여 사용되었거나 사용될 감가상각자산에 대하여 이 법 시행일 현재 매입세액을 공제받지 아니한 경우에는 제17조제6항을 준용하여 매입세액을 공제할 수 있다.
부가가치세법
[시행 2011. 1. 1.] [법률 제10409호, 2010. 12. 27., 일부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 일부개정법률을 이에 공포한다.
대통령 이명박 (인)
2010년 12월 27일
국무총리 김황식
국무위원 기획재정부 장관 윤증현
⊙법률 제10409호
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제6조제4항 전단 중 “재화(제17조제2항 각 호에 따라 매입세액이 공제되지 아니한 재화는 제외한다)”를 “재화(제17조제2항 각 호에 따라 매입세액이 공제되지 아니한 재화는 제외하고, 제6항제2호에 따른 사업양도에 의하여 사업양수자가 양수한 자산으로서 사업양도자가 제17조제1항 각 호의 세액을 공제받은 재화를 포함한다)”로 한다.
제17조의3제1항 중 “재고품 및 감가상각자산”을 “재고품, 건설 중인 자산 및 감가상각자산(이하 이 조에서 “재고품등”이라 한다)”으로 하고, 같은 조 제2항 중 “재고품”을 “재고품등”으로 한다.
제18조제2항 본문 중 “제104조의8제2항, 제106조의4제1항”을 “제104조의8제2항”으로, “해당하는 금액”을 “해당하는 금액(1천원 미만의 단수가 있을 때에는 그 단수금액은 버린다)”으로 한다.
제19조제1항 중 “과세기간이 끝난 후 25일(외국법인의 경우에는 50일)”을 “과세기간의 말일(제3조제3항에 따라 폐업하는 경우에는 폐업일이 속한 달의 말일을 말한다)부터 25일(외국법인의 경우에는 50일)”로 한다.
제22조제1항제1호 중 “등록을 신청한 날이 속하는 예정신고기간(예정신고기간이 지난 경우에는 그 과세기간을 말한다)까지의”를 “등록을 신청한 날의 직전일까지의”로 하고, 같은 항 제2호 중 “확인되는 날이 속하는 예정신고기간(예정신고기간이 지난 경우에는 그 과세기간을 말한다)까지의”를 “확인되는 날의 직전일까지의”로 하며, 같은 조 제2항제1호 중 “제16조에 따라 발급한”을 “제16조에 따른 세금계산서의 발급시기를 경과하여 발급하거나”로 하고, 같은 조 제3항제4호 중 “공급하는 자가 아닌 자”를 “공급하는 자가 아닌 자 또는 실제로 재화 또는 용역을 공급받는 자가 아닌 자”로 한다.
제22조제9항을 제11항으로 하고, 같은 조 제6항부터 제8항까지를 각각 제7항부터 제9항까지로 하며, 같은 조에 제6항 및 제10항을 각각 다음과 같이 신설하고, 같은 조 제11항(종전의 제9항) 중 “제7항”을 “제8항”으로 한다.
⑥ 사업자가 아닌 자가 재화 또는 용역을 공급하지 아니하고 세금계산서를 발급하거나 재화 또는 용역을 공급받지 아니하고 세금계산서를 발급받은 경우에는 제2조제1항제1호에도 불구하고 사업자로 보고 그 세금계산서에 적힌 공급가액의 100분의 2에 해당하는 금액을 그 세금계산서를 발급하거나 발급받은 장소를 관할하는 세무서장이 가산세로 징수한다. 이 경우 제17조제1항에 따른 납부세액은 0으로 본다.
⑩ 제2항제1호가 적용되는 부분에 대하여는 같은 항 제2호 및 제2호의2를 적용하지 아니한다.
제26조의2 중 “재고품 및 감가상각자산(제17조제1항부터 제3항까지의 규정에 따라 공제받은 경우만 해당한다)”을 “재고품, 건설 중인 자산 및 감가상각자산(제17조제1항부터 제3항까지의 규정에 따라 공제받은 경우만 해당하되, 제6조제6항제2호에 따른 사업양도에 의하여 사업양수자가 양수한 자산으로서 사업양도자가 매입세액을 공제받은 재화를 포함한다)”으로 한다.
제27조제1항 중 “과세기간이 끝난 후 25일”을 “과세기간의 말일(제3조제3항에 따라 폐업하는 경우에는 폐업일이 속한 달의 말일을 말한다)부터 25일”로 하고, 같은 조 제2항 중 “제5항”을 “제1항”으로 한다.
제28조제3항 본문 및 제29조제2항 본문 중 “제22조제1항 및 제7항”을 각각 “제22조제1항 및 제8항”으로 한다.
제32조의2제1항 각 호 외의 부분 전단, 같은 항 제1호 및 제2호 중 “2010년 12월 31일”을 각각 “2012년 12월 31일”로 한다.
제32조의4를 삭제한다.
부칙
제1조(시행일) 이 법은 2011년 1월 1일부터 시행한다.
제2조(일반적 적용례) 이 법은 이 법 시행 후 최초로 재화나 용역을 공급하거나 공급받는 분 또는 수입신고하는 분부터 적용한다.
제3조(재고매입세액의 공제 및 가산에 관한 적용례) 제17조의3 및 제26조의2의 개정규정은 이 법 시행 후 최초로 간이과세자가 일반과세자로 변경되거나 일반과세자가 간이과세자로 변경되는 분부터 적용한다.
제4조(예정신고와 납부에 관한 적용례) 제18조제2항의 개정규정은 이 법 시행 후 최초로 개인사업자에 대하여 예정신고기간 직전 과세기간에 대한 납부세액의 2분의 1에 해당하는 금액을 결정하는 분부터 적용한다.
제5조(확정신고와 납부에 관한 적용례) 제19조제1항 및 제27조제1항의 개정규정은 이 법 시행 후 최초로 폐업하는 분부터 적용한다.
제6조(사업자등록과 관련한 가산세에 관한 적용례) 제22조제1항의 개정규정은 이 법 시행 후 최초로 사업자등록을 신청하거나 실제 사업을 하는 것으로 확인되는 분부터 적용한다.
제7조(거짓의 세금계산서 발급에 대한 가산세에 관한 적용례) 제22조제6항의 개정규정은 이 법 시행 후 최초로 세금계산서를 발급하거나 발급받는 분부터 적용한다.
제8조(신용카드 등의 사용자에 대한 당첨금 지급에 관한 경과조치) 이 법 시행 전의 추첨에 따른 당첨금을 지급받을 권리에 대하여는 제32조의4의 개정규정에도 불구하고 종전의 규정에 따른다.
부가가치세법
[시행 2010. 1. 1.] [법률 제9915호, 2010. 1. 1., 일부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 일부개정법률을 이에 공포한다.
대통령 이 명 박 (인)
2010년 1월 1일
국무총리 정 운 찬
국무위원 기획재정부 장관 윤 증 현
⊙법률 제9915호
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제1장의 장 번호 및 제목을 다음과 같이 한다.
제1장 총칙
제1조부터 제3조까지를 각각 다음과 같이 한다.
제1조(과세대상) ① 부가가치세는 다음 각 호의 거래에 대하여 부과한다.
1. 재화 또는 용역의 공급
2. 재화의 수입
② 제1항에서 “재화”란 재산 가치가 있는 모든 유체물(有體物)과 무체물(無體物)을 말한다.
③ 제1항에서 “용역”이란 재화 외의 재산 가치가 있는 모든 역무(役務) 및 그 밖의 행위를 말한다.
④ 주된 거래인 재화의 공급에 필수적으로 부수(附隨)되는 재화 또는 용역의 공급은 주된 거래인 재화의 공급에 포함되고, 주된 거래인 용역의 공급에 필수적으로 부수되는 재화 또는 용역의 공급은 주된 거래인 용역의 공급에 포함되는 것으로 본다.
⑤ 제1항의 재화와 용역의 범위에 관하여 필요한 사항은 대통령령으로 정한다.
제2조(납세의무자) ① 다음 각 호의 어느 하나에 해당하는 자는 이 법에 따라 부가가치세를 납부할 의무가 있다.
1. 사업목적이 영리이든 비영리이든 관계없이 사업상 독립적으로 재화(제1조에 따른 재화를 말한다. 이하 같다) 또는 용역(제1조에 따른 용역을 말한다. 이하 같다)을 공급하는 자(이하 “사업자”라 한다)
2. 재화를 수입하는 자
② 제1항에 따른 납세의무자는 개인·법인(국가·지방자치단체와 지방자치단체조합을 포함한다)과 법인격이 없는 사단·재단 또는 그 밖의 단체를 포함한다.
제3조(과세기간) ① 사업자에 대한 부가가치세의 과세기간은 다음과 같다.
제1기: 1월 1일부터 6월 30일까지
제2기: 7월 1일부터 12월 31일까지
② 신규로 사업을 시작하는 자에 대한 최초의 과세기간은 사업 개시일부터 그 날이 속하는 과세기간의 종료일까지로 한다. 다만, 제5조제1항 단서에 따라 등록한 경우에는 그 등록일부터 그 날이 속하는 과세기간의 종료일까지로 한다.
③ 사업자가 폐업하는 경우의 과세기간은 폐업일이 속하는 과세기간의 개시일부터 폐업일까지로 한다. 다만, 제5조제1항 단서에 따라 등록한 후 사업을 시작하지 아니하게 되는 경우에는 사실상 그 사업을 시작하지 아니하게 되는 날까지로 한다.
④ 사업자가 제30조에 따라 간이과세(簡易課稅)를 포기함으로써 제7장을 적용받지 아니하는 사업자(이하 “일반과세자”라 한다)로 되는 경우에는 제30조제1항에 따른 간이과세 포기의 신고일이 속하는 과세기간의 개시일부터 그 신고일이 속하는 달의 말일까지의 기간과 그 신고일이 속하는 달의 다음 달 1일부터 해당 일이 속하는 과세기간의 종료일까지의 기간을 각각 1과세기간으로 한다.
제4조제1항 및 제2항을 각각 다음과 같이 한다.
① 부가가치세는 사업장마다 신고·납부하여야 한다.
② 사업자에게 둘 이상의 사업장이 있는 경우로서 대통령령으로 정하는 바에 따라 주된 사업장 관할 세무서장에게 신청한 때에는 대통령령으로 정하는 바에 따라 주된 사업장에서 총괄하여 납부할 수 있다.
법률 제9268호 부가가치세법 일부개정법률 제4조제3항의 개정규정을 다음과 같이 한다.
③ 제1항에도 불구하고 제5조제2항 및 제3항에 따라 사업자 단위로 등록한 사업자(이하 “사업자단위과세사업자”라 한다)는 그 사업자의 본점 또는 주사무소(主事務所)에서 총괄하여 신고·납부할 수 있다. 이 경우 그 사업자의 본점 또는 주사무소는 신고·납부와 관련하여 이 법을 적용할 때 각 사업장으로 본다.
제4조제4항을 다음과 같이 한다.
④ 제1항의 사업장의 범위는 대통령령으로 정한다.
법률 제9268호 부가가치세법 일부개정법률 제5조의 개정규정을 다음과 같이 한다.
제5조(등록) ① 사업자는 사업장마다 대통령령으로 정하는 바에 따라 사업개시일부터 20일 이내에 사업장 관할 세무서장에게 등록하여야 한다. 다만, 신규로 사업을 시작하려는 자는 사업개시일 전이라도 등록할 수 있다.
② 제1항에도 불구하고 둘 이상의 사업장이 있는 사업자는 사업자 단위로 해당 사업자의 본점 또는 주사무소 관할 세무서장에게 등록할 수 있다.
③ 제1항에 따라 등록한 사업자가 사업자 단위로 등록하려면 사업자단위과세사업자로 적용받으려는 과세기간 개시 20일 전까지 등록하여야 한다.
④ 사업장 관할 세무서장(제2항의 경우에는 본점 또는 주사무소 관할 세무서장을 말한다. 이하 같다)은 제1항부터 제3항까지의 규정에 따라 등록한 사업자에게 대통령령으로 정하는 바에 따라 등록번호가 부여된 등록증(이하 “사업자등록증”이라 한다)을 발급하여야 한다.
⑤ 제1항부터 제3항까지의 규정에 따라 등록한 사업자가 휴업 또는 폐업하거나 등록사항이 변경된 경우에는 대통령령으로 정하는 바에 따라 지체 없이 사업장 관할 세무서장에게 신고하여야 한다. 제1항 단서에 따라 등록한 자가 사실상 사업을 시작하지 아니하게 되는 경우에도 또한 같다.
⑥ 사업자가 폐업하거나 제1항 단서에 따라 등록한 후 사실상 사업을 시작하지 아니하게 되는 경우에는 사업장 관할 세무서장은 지체 없이 그 등록을 말소하여야 한다.
⑦ 사업장 관할 세무서장은 필요하다고 인정하면 대통령령으로 정하는 바에 따라 사업자등록증을 갱신발급할 수 있다.
⑧ 제1항부터 제7항까지에서 규정한 사항 외에 사업자등록, 사업자등록증 발급, 등록 변경·포기 등에 필요한 사항은 대통령령으로 정한다.
제2장(제6조부터 제10조까지)을 다음과 같이 한다.
제2장 과세거래
제6조(재화의 공급) ① 재화의 공급은 계약상 또는 법률상의 모든 원인에 의하여 재화를 인도(引渡) 또는 양도(讓渡)하는 것으로 한다.
② 사업자가 자기의 사업과 관련하여 생산하거나 취득한 재화를 자기의 사업을 위하여 직접 사용하거나 소비하는 경우 대통령령으로 정하는 것은 재화의 공급으로 본다.
③ 사업자가 자기의 사업과 관련하여 생산하거나 취득한 재화를 자기나 그 사용인의 개인적인 목적 또는 그 밖의 목적으로 사용·소비하거나, 자기의 고객이나 불특정 다수인에게 증여(贈與)하는 경우 대통령령으로 정하는 것은 재화의 공급으로 본다.
④ 사업자가 사업을 폐업하는 경우 남아 있는 재화(제17조제2항 각 호에 따라 매입세액이 공제되지 아니한 재화는 제외한다)는 자기에게 공급하는 것으로 본다. 제5조제1항 단서에 따라 등록한 경우 사실상 사업을 시작하지 아니하게 되는 경우에도 또한 같다.
⑤ 위탁매매 또는 대리인에 의한 매매를 할 때에는 위탁자 또는 본인이 직접 재화를 공급하거나 공급받은 것으로 본다. 다만, 위탁자 또는 본인을 알 수 없는 경우에는 그러하지 아니하다.
⑥ 다음 각 호의 어느 하나에 해당하는 것은 재화의 공급으로 보지 아니한다.
1. 재화를 담보로 제공하는 것으로서 대통령령으로 정하는 것
2. 사업을 양도하는 것으로서 대통령령으로 정하는 것
3. 법률에 따라 조세를 물납(物納)하는 것으로서 대통령령으로 정하는 것
⑦ 제1항에 따른 재화의 공급에 관하여 필요한 사항은 대통령령으로 정한다.
제7조(용역의 공급) ① 용역의 공급은 계약상 또는 법률상의 모든 원인에 의하여 역무를 제공하거나 재화·시설물 또는 권리를 사용하게 하는 것으로 한다.
② 사업자가 자기의 사업을 위하여 직접 용역을 공급하는 경우에는 대통령령으로 정하는 바에 따라 자기에게 용역을 공급하는 것으로 본다.
③ 대가(對價)를 받지 아니하고 타인에게 용역을 공급하거나 고용관계에 의하여 근로를 제공하는 것은 용역의 공급으로 보지 아니한다.
④ 제1항에 따른 용역의 공급에 관하여 필요한 사항은 대통령령으로 정한다.
제8조(재화의 수입) 재화의 수입은 다음 각 호의 어느 하나에 해당하는 물품을 우리나라에 반입하는 것(보세구역을 거치는 것은 보세구역에서 반입하는 것)으로 한다. 다만, 제2호의 물품으로서 선적(船積)되지 아니한 물품을 보세구역에서 반입하는 경우는 제외한다.
1. 외국으로부터 우리나라에 들어온 물품(외국 선박에 의하여 공해(公海)에서 채취되거나 잡힌 수산물을 포함한다)
2. 수출신고가 수리(受理)된 물품
제9조(거래 시기) ① 재화가 공급되는 시기는 다음 각 호에 규정하는 때로 한다.
1. 재화의 이동이 필요한 경우: 재화가 인도되는 때
2. 재화의 이동이 필요하지 아니한 경우: 재화가 이용가능하게 되는 때
3. 제1호와 제2호를 적용할 수 없는 경우: 재화의 공급이 확정되는 때
② 용역이 공급되는 시기는 역무가 제공되거나 재화·시설물 또는 권리가 사용되는 때로 한다.
③ 사업자가 제1항 또는 제2항에 따른 시기가 되기 전에 재화 또는 용역에 대한 대가의 전부 또는 일부를 받고, 이와 동시에 그 받은 대가에 대하여 제16조의 세금계산서 또는 제32조의 영수증을 발급하는 경우에는 그 발급하는 때를 각각 그 재화 또는 용역의 공급 시기로 본다.
④ 제1항과 제2항에 따른 공급 시기에 관하여 필요한 사항은 대통령령으로 정한다.
제10조(거래 장소) ① 재화가 공급되는 장소는 다음 각 호에 해당하는 곳으로 한다.
1. 재화의 이동이 필요한 경우: 재화의 이동이 시작되는 장소
2. 재화의 이동이 필요하지 아니한 경우: 재화가 공급되는 시기에 재화가 있는 장소
② 용역이 공급되는 장소는 다음 각 호에 해당하는 곳으로 한다.
1. 역무가 제공되거나 재화·시설물 또는 권리가 사용되는 장소
2. 국내외에 걸쳐 용역이 제공되는 국제운송의 경우 사업자가 비거주자(非居住者) 또는 외국법인인 경우에는 여객이 탑승하거나 화물이 적재(積載)되는 장소
③ 제1항과 제2항에 따른 공급 장소에 관하여 필요한 사항은 대통령령으로 정한다.
제3장(제11조 및 제12조)을 다음과 같이 한다.
제3장 영세율(零稅律)의 적용과 면세
제11조(영세율 적용) ① 다음 각 호의 재화 또는 용역의 공급에 대하여는 영(零)의 세율을 적용한다.
1. 수출하는 재화
2. 국외에서 제공하는 용역
3. 선박 또는 항공기의 외국항행 용역
4. 제1호부터 제3호까지의 재화 또는 용역 외에 외화를 획득하는 재화 또는 용역으로서 대통령령으로 정하는 것
② 제1항을 적용할 때 사업자가 비거주자 또는 외국법인인 경우에는 그 외국에서 대한민국의 거주자 또는 내국법인(內國法人)에 대하여 동일한 면세를 하는 경우에만 영의 세율을 적용한다.
③ 제1항의 재화와 용역의 범위에 관하여 필요한 사항은 대통령령으로 정한다.
제12조(면세) ① 다음 각 호의 재화 또는 용역의 공급에 대하여는 부가가치세를 면제한다.
1. 가공되지 아니한 식료품[식용(食用)으로 제공되는 농산물, 축산물, 수산물과 임산물을 포함한다] 및 우리나라에서 생산되어 식용으로 제공되지 아니하는 농산물, 축산물, 수산물과 임산물로서 대통령령으로 정하는 것
2. 수돗물
3. 연탄과 무연탄
4. 여성용 생리 처리 위생용품
5. 의료보건 용역(수의사의 용역을 포함한다)으로서 대통령령으로 정하는 것과 혈액
6. 교육 용역으로서 대통령령으로 정하는 것
7. 여객운송 용역. 다만, 항공기, 고속버스, 전세버스, 택시, 특수자동차, 특종선박(特種船舶) 또는 고속철도에 의한 여객운송 용역으로서 대통령령으로 정하는 것은 제외한다.
8. 도서(도서대여 용역을 포함한다), 신문, 잡지, 관보(官報), 「뉴스통신진흥에 관한 법률」에 따른 뉴스통신 및 방송으로서 대통령령으로 정하는 것. 다만, 광고는 제외한다.
9. 우표(수집용 우표는 제외한다), 인지(印紙), 증지(證紙), 복권과 공중전화
10. 「담배사업법」 제2조에 따른 담배로서 다음 각 목의 어느 하나에 해당하는 것
가. 「담배사업법」 제18조제1항에 따른 판매가격이 대통령령으로 정하는 금액 이하인 것
나. 「담배사업법」 제19조에 따른 특수용담배로서 대통령령으로 정하는 것
11. 금융·보험 용역으로서 대통령령으로 정하는 것
12. 주택과 이에 부수되는 토지의 임대 용역으로서 대통령령으로 정하는 것
13. 토지
14. 저술가·작곡가나 그 밖에 대통령령으로 정하는 자가 직업상 제공하는 인적(人的) 용역
15. 예술창작품, 예술행사, 문화행사와 아마추어 운동경기로서 대통령령으로 정하는 것
16. 도서관, 과학관, 박물관, 미술관, 동물원 또는 식물원에의 입장
17. 종교, 자선, 학술, 구호(救護), 그 밖의 공익을 목적으로 하는 단체가 공급하는 재화 또는 용역으로서 대통령령으로 정하는 것
18. 국가, 지방자치단체 또는 지방자치단체조합이 공급하는 재화 또는 용역으로서 대통령령으로 정하는 것
19. 국가, 지방자치단체, 지방자치단체조합 또는 대통령령으로 정하는 공익단체에 무상(無償)으로 공급하는 재화 또는 용역
② 다음 각 호의 재화의 수입에 대하여는 부가가치세를 면제한다.
1. 가공되지 아니한 식료품(식용으로 제공되는 농산물, 축산물, 수산물과 임산물을 포함한다)으로서 대통령령으로 정하는 것
2. 도서, 신문 및 잡지로서 대통령령으로 정하는 것
3. 학술연구단체, 교육기관 및 「한국교육방송공사법」에 따른 한국교육방송공사 또는 문화단체가 과학·교육·문화용으로 수입하는 재화로서 대통령령으로 정하는 것
4. 종교의식, 자선, 구호, 그 밖의 공익을 목적으로 외국으로부터 종교단체, 자선단체 또는 구호단체에 기증되는 재화로서 대통령령으로 정하는 것
5. 외국으로부터 국가, 지방자치단체 또는 지방자치단체조합에 기증되는 재화
6. 거주자가 받는 소액물품으로서 관세가 면제되는 재화
7. 이사·이민 또는 상속으로 인하여 수입하는 재화로서 관세가 면제되거나 「관세법」 제81조제1항에 따른 간이세율이 적용되는 재화
8. 여행자의 휴대품, 별송(別送) 물품 및 우송(郵送) 물품으로서 관세가 면제되거나 해당 간이세율이 적용되는 재화
9. 수입하는 상품견본과 광고용 물품으로서 관세가 면제되는 재화
10. 우리나라에서 개최되는 박람회, 전시회, 품평회, 영화제 또는 이와 유사한 행사에 출품하기 위하여 무상으로 수입하는 물품으로서 관세가 면제되는 재화
11. 조약·국제법규 또는 국제관습에 따라 관세가 면제되는 재화로서 대통령령으로 정하는 것
12. 수출된 후 다시 수입하는 재화로서 관세가 감면되는 것 중 대통령령으로 정하는 것. 다만, 관세가 경감(輕減)되는 경우에는 경감되는 부분만 해당한다.
13. 다시 수출하는 조건으로 일시 수입하는 재화로서 관세가 감면되는 것 중 대통령령으로 정하는 것. 다만, 관세가 경감되는 경우에는 경감되는 부분만 해당한다.
14. 제1항제10호에 따른 담배
15. 제6호부터 제13호까지의 재화 외에 관세가 무세(無稅)이거나 감면되는 재화로서 대통령령으로 정하는 것. 다만, 관세가 경감되는 경우에는 경감되는 부분만 해당한다.
③ 제1항에 따라 면세되는 재화 또는 용역의 공급에 필수적으로 부수되는 재화 또는 용역의 공급은 면세되는 재화 또는 용역의 공급에 포함되는 것으로 본다.
④ 사업자는 제1항에 따라 부가가치세가 면제되는 재화 또는 용역의 공급으로서 제11조에 따라 영세율 적용의 대상이 되는 것과 제1항제12호·제14호 및 제17호의 재화 또는 용역의 공급에 대하여는 대통령령으로 정하는 바에 따라 부가가치세의 면제를 받지 아니할 수 있다.
⑤ 제1항과 제2항에 따른 재화 또는 용역의 범위에 관하여 필요한 사항은 대통령령으로 정한다.
제4장의 장 번호 및 제목을 다음과 같이 한다.
제4장 과세표준과 세액
제13조부터 제15조까지를 각각 다음과 같이 한다.
제13조(과세표준) ① 재화 또는 용역의 공급에 대한 부가가치세의 과세표준은 다음 각 호의 가액(價額)을 합한 금액(이하 “공급가액”이라 한다)으로 한다. 다만, 부가가치세는 포함하지 아니한다.
1. 금전으로 대가를 받는 경우: 그 대가
2. 금전 외의 대가를 받는 경우: 자기가 공급한 재화 또는 용역의 시가(時價)
3. 재화의 공급에 대하여 부당하게 낮은 대가를 받거나 대가를 받지 아니하는 경우: 자기가 공급한 재화의 시가
4. 용역의 공급에 대하여 부당하게 낮은 대가를 받는 경우: 자기가 공급한 용역의 시가
5. 폐업하는 경우: 재고재화의 시가
② 다음 각 호의 금액은 과세표준에 포함하지 아니한다.
1. 에누리액
2. 환입(還入)된 재화의 가액
3. 공급받는 자에게 도달하기 전에 파손·훼손 또는 멸실(滅失)된 재화의 가액
4. 국고보조금과 공공보조금
5. 공급 대가의 지급이 지연되어 받는 이자로서 대통령령으로 정하는 연체이자(延滯利子)
6. 재화 또는 용역을 공급한 후의 그 공급가액에 대한 할인액으로서 대통령령으로 정하는 할인액
③ 재화 또는 용역을 공급한 후의 그 공급가액에 대한 대손금(貸損金)·장려금(奬勵金)과 이와 유사한 금액은 과세표준에서 공제하지 아니한다.
④ 재화의 수입에 대한 부가가치세의 과세표준은 관세의 과세가격과 관세·개별소비세·주세(酒稅)·교육세·농어촌특별세 및 교통·에너지·환경세를 합한 금액으로 한다.
⑤ 제1항부터 제4항까지에서 규정한 사항 외에 과세표준의 계산에 필요한 사항은 대통령령으로 정한다.
제14조(세율) 부가가치세의 세율은 100분의 10으로 한다.
제15조(거래징수) 사업자가 재화 또는 용역을 공급하는 경우에는 제13조에 따른 과세표준에 제14조에 따른 세율을 적용하여 계산한 부가가치세를 그 공급을 받는 자로부터 징수하여야 한다.
제16조의 조 번호 및 제목을 다음과 같이 한다.
제16조(세금계산서)
제16조제1항을 다음과 같이 한다.
① 납세의무자로 등록한 사업자가 재화 또는 용역을 공급하는 경우에는 제9조의 시기(대통령령에서 시기를 다르게 정하는 경우에는 그 시기를 말한다)에 다음 각 호의 사항을 적은 계산서(이하 “세금계산서”라 한다)를 대통령령으로 정하는 바에 따라 공급을 받은 자에게 발급하여야 한다. 이 경우 세금계산서를 발급한 후 그 기재사항에 관하여 착오나 정정(訂正) 등 대통령령으로 정하는 사유가 발생한 경우에는 대통령령으로 정하는 바에 따라 세금계산서를 수정하여 발급할 수 있다.
1. 공급하는 사업자의 등록번호와 성명 또는 명칭
2. 공급받는 자의 등록번호
3. 공급가액과 부가가치세액
4. 작성 연월일
5. 제1호부터 제4호까지의 사항 외에 대통령령으로 정하는 사항
법률 제9268호 부가가치세법 일부개정법률 제16조제2항부터 제7항까지의 개정규정을 각각 다음과 같이 한다.
② 법인사업자와 대통령령으로 정하는 개인사업자는 제1항에도 불구하고 대통령령으로 정하는 전자적 방법으로 세금계산서(이하 “전자세금계산서”라 한다)를 발급하여야 한다. 다만, 법인사업자는 2010년 12월 31일까지, 개인사업자는 2011년 12월 31일까지 전자세금계산서 이외의 세금계산서도 발급할 수 있다.
③ 제2항에 따라 전자세금계산서를 발급하였을 때에는 대통령령으로 정하는 기한까지 대통령령으로 정하는 세금계산서 발급명세를 국세청장에게 전송하여야 한다.
④ 제2항에 따라 전자세금계산서를 발급하여야 하는 사업자가 아닌 사업자도 제2항 및 제3항에 따라 전자세금계산서를 발급·전송할 수 있다.
⑤ 세관장은 수입되는 재화에 대하여 대통령령으로 정하는 바에 따라 세금계산서를 수입자에게 발급하여야 한다.
⑥ 세금계산서를 발급하기 어렵거나 불필요한 경우 등 대통령령으로 정하는 경우에는 제1항 및 제2항을 적용하지 아니할 수 있다.
⑦ 제1항부터 제6항까지에서 규정한 사항 외에 세금계산서의 작성·발급에 필요한 사항은 대통령령으로 정한다.
제17조의 조 번호 및 제목을 다음과 같이 한다.
제17조(납부세액)
제17조제1항을 다음과 같이 한다.
① 사업자가 납부하여야 할 부가가치세액(이하 “납부세액”이라 한다)은 자기가 공급한 재화 또는 용역에 대한 세액(이하 “매출세액”이라 한다)에서 다음 각 호의 세액(이하 “매입세액”이라 한다)을 공제한 금액으로 한다. 다만, 매출세액을 초과하는 매입세액은 환급받을 세액(이하 “환급세액”이라 한다)으로 한다.
1. 자기의 사업을 위하여 사용되었거나 사용될 재화 또는 용역의 공급에 대한 세액
2. 자기의 사업을 위하여 사용되었거나 사용될 재화의 수입에 대한 세액
법률 제9268호 부가가치세법 일부개정법률 제17조제2항의 개정규정을 다음과 같이 한다.
② 다음 각 호의 매입세액은 매출세액에서 공제하지 아니한다.
1. 제20조제1항 및 제2항에 따라 매입처별 세금계산서합계표를 제출하지 아니한 경우의 매입세액 또는 제출한 매입처별 세금계산서합계표의 기재사항 중 거래처별 등록번호 또는 공급가액의 전부 또는 일부가 적히지 아니하였거나 사실과 다르게 적힌 경우 그 기재사항이 적히지 아니한 부분 또는 사실과 다르게 적힌 부분의 매입세액. 다만, 대통령령으로 정하는 경우의 매입세액은 제외한다.
2. 제16조제1항·제2항·제4항 및 제5항에 따른 세금계산서를 발급받지 아니한 경우 또는 발급받은 세금계산서에 제16조제1항제1호부터 제4호까지의 규정에 따른 기재사항(이하 “필요적 기재사항”이라 한다)의 전부 또는 일부가 적히지 아니하였거나 사실과 다르게 적힌 경우의 매입세액. 다만, 대통령령으로 정하는 경우의 매입세액은 제외한다.
3. 사업과 직접 관련이 없는 지출에 대한 매입세액
4. 비영업용 소형승용자동차의 구입과 임차(賃借) 및 유지에 관한 매입세액
5. 접대비 및 이와 유사한 비용으로서 대통령령으로 정하는 비용의 지출에 관련된 매입세액
6. 부가가치세가 면제되는 재화 또는 용역을 공급하는 사업에 관련된 매입세액(투자에 관련된 매입세액을 포함한다)과 대통령령으로 정하는 토지 관련 매입세액
7. 제5조제1항 또는 제2항에 따른 등록을 하기 전의 매입세액. 다만, 대통령령으로 정하는 것은 제외한다.
제17조제3항부터 제7항까지를 각각 다음과 같이 한다.
③ 사업자가 부가가치세를 면제받아 공급받은 농산물·축산물·수산물 또는 임산물(이하 “면세농산물등”이라 한다)을 원재료로 하여 제조·가공한 재화 또는 창출한 용역의 공급에 대하여 과세되는 경우(제12조제4항에 따라 부가가치세를 면제받지 아니하기로 하고, 제11조에 따라 영세율이 적용되는 경우는 제외한다)에는 대통령령으로 정하는 바에 따라 계산한 금액을 매입세액으로 공제할 수 있다.
④ 제3항은 사업자가 제18조 및 제19조에 따른 신고와 함께 대통령령으로 정하는 바에 따라 면세농산물등을 공급받은 사실을 증명하는 서류를 사업장 관할 세무서장에게 제출하는 경우에만 적용한다.
⑤ 제1항에 따라 매입세액이 공제된 재화를 부가가치세가 면제되는 재화 또는 용역을 공급하는 사업이나 그 밖의 목적을 위하여 사용하거나 소비하는 경우 해당 사업자는 대통령령으로 정하는 바에 따라 납부세액 또는 환급세액을 다시 계산하여 제19조에 따른 해당 과세기간의 확정신고(確定申告)와 함께 관할 세무서장에게 신고·납부하여야 한다.
⑥ 제2항제6호에 따라 매입세액이 공제되지 아니한 재화를 과세사업에 사용하거나 소비하는 경우 그 사업자는 대통령령으로 정하는 바에 따라 계산한 금액을 그 과세사업에 사용하거나 소비하는 날이 속하는 과세기간의 매입세액으로 공제할 수 있다.
⑦ 제2항에 따라 공제되지 아니하는 매입세액의 범위에 관하여 필요한 사항은 대통령령으로 정한다.
제17조의2 및 제17조의3을 각각 다음과 같이 한다.
제17조의2(대손세액 공제) ① 사업자가 부가가치세가 과세되는 재화 또는 용역을 공급하는 경우 공급을 받는 자의 파산·강제집행이나 그 밖에 대통령령으로 정하는 사유로 그 재화 또는 용역의 공급에 대한 외상매출금이나 그 밖의 매출채권(부가가치세를 포함한 것을 말한다)의 전부 또는 일부가 대손(貸損)되어 회수할 수 없는 경우에는 다음의 계산식에 따라 계산한 금액(이하 “대손세액”이라 한다)을 그 대손이 확정된 날이 속하는 과세기간의 매출세액에서 뺄 수 있다. 다만, 그 사업자가 대손금액의 전부 또는 일부를 회수한 경우에는 회수한 대손금액에 관련된 대손세액을 회수한 날이 속하는 과세기간의 매출세액에 더한다.
대손세액 = 대손금액 × 110분의 10
② 제1항은 사업자가 제19조에 따른 신고와 함께 대통령령으로 정하는 바에 따라 대손금액이 발생한 사실을 증명하는 서류를 제출하는 경우에만 적용한다.
③ 제1항 및 제2항을 적용할 때 재화 또는 용역을 공급받은 사업자가 대손세액의 전부 또는 일부를 제17조에 따라 매입세액으로 공제받은 경우로서 공급자의 대손이 그 공급을 받은 사업자가 폐업하기 전에 확정되는 경우에는 관련 대손세액에 해당하는 금액을 대손이 확정된 날이 속하는 과세기간의 매입세액에서 뺀다. 다만, 그 사업자가 대손세액을 빼지 아니한 경우에는 대통령령으로 정하는 바에 따라 공급을 받은 자의 관할 세무서장이 경정(更正)하여야 한다.
⑤ 제3항에 따라 매입세액을 뺀(관할 세무서장이 경정한 경우를 포함한다) 해당 사업자가 대손금액의 전부 또는 일부를 변제한 경우에는 대통령령으로 정하는 바에 따라 변제한 대손금액에 관련된 대손세액을 변제한 날이 속하는 과세기간의 매입세액에 더한다.
⑥ 제1항부터 제3항까지에서 규정한 사항 외에 대손세액 공제의 범위 및 절차에 관하여 필요한 사항은 대통령령으로 정한다.
제17조의3(재고매입세액 공제) ① 제25조에 따른 간이과세자가 일반과세자로 변경되는 경우에는 그 변경 당시의 재고품 및 감가상각자산에 대하여 대통령령으로 정하는 바에 따라 계산한 금액을 매입세액으로 공제할 수 있다.
② 제1항에 따른 재고매입세액의 공제에 관하여 재고품의 범위, 그 적용 시기와 그 밖에 필요한 사항은 대통령령으로 정한다.
제5장의 장 번호 및 제목을 다음과 같이 한다.
제5장 신고와 납부
제18조 및 제19조를 각각 다음과 같이 한다.
제18조(예정신고와 납부) ① 사업자는 각 과세기간 중 다음에 규정하는 기간(이하 “예정신고기간”이라 한다)이 끝난 후 25일(외국법인의 경우에는 50일) 이내에 대통령령으로 정하는 바에 따라 각 예정신고기간에 대한 과세표준과 납부세액 또는 환급세액을 사업장 관할 세무서장에게 신고하여야 한다. 다만, 신규로 사업을 시작하거나 시작하려는 자에 대한 최초의 예정신고기간은 사업 개시일 또는 제5조제1항 단서에 따라 등록한 날부터 그 날이 속하는 예정신고기간의 종료일까지로 한다.
제1기분 예정신고기간: 1월 1일부터 3월 31일까지
제2기분 예정신고기간: 7월 1일부터 9월 30일까지
② 사업장 관할 세무서장은 제1항에도 불구하고 개인사업자에 대하여는 각 예정신고기간마다 직전(直前) 과세기간에 대한 납부세액(제32조의2제1항 또는 「조세특례제한법」 제104조의8제2항, 제106조의4제1항에 따라 납부세액에서 공제하거나 경감한 세액이 있는 경우에는 그 세액을 뺀 금액으로 하고, 제21조에 따른 결정 또는 경정과 「국세기본법」 제45조 및 제45조의2에 따른 수정신고 및 경정청구에 따른 결정이 있는 경우에는 그 내용이 반영된 금액으로 한다)의 2분의 1에 해당하는 금액을 결정하여 대통령령으로 정하는 바에 따라 해당 예정신고기한까지 징수한다. 다만, 징수하여야 할 금액이 20만원 이하인 경우에는 이를 징수하지 아니하며, 대통령령으로 정하는 개인사업자는 제1항에 따라 신고할 수 있다.
③ 제2항 본문에 따른 결정이 있는 경우 개인사업자가 같은 항 단서에 따라 신고를 한 경우에는 그 결정이 없었던 것으로 본다.
④ 사업자는 제1항 및 제2항 단서에 따른 신고(이하 “예정신고”라 한다)와 함께 그 예정신고기간의 납부세액을 대통령령으로 정하는 바에 따라 사업장 관할 세무서장에게 납부하여야 한다.
제19조(확정신고와 납부) ① 사업자는 각 과세기간에 대한 과세표준과 납부세액 또는 환급세액을 그 과세기간이 끝난 후 25일(외국법인의 경우에는 50일) 이내에 대통령령으로 정하는 바에 따라 사업장 관할 세무서장에게 신고하여야 한다.
② 사업자는 제1항에 따른 신고(이하 “확정신고”라 한다)와 함께 그 과세기간에 대한 납부세액을 대통령령으로 정하는 바에 따라 사업장 관할 세무서장에게 납부하여야 한다.
제20조의 조 번호 및 제목을 다음과 같이 한다.
제20조(세금계산서합계표의 제출)
법률 제9268호 부가가치세법 일부개정법률 제20조제1항의 개정규정을 다음과 같이 한다.
① 사업자는 제16조제1항·제2항·제4항 및 제5항에 따라 세금계산서를 발급하였거나 발급받은 경우에는 다음 각 호의 사항을 적은 매출처별 세금계산서합계표와 매입처별 세금계산서합계표(이하 “매출·매입처별 세금계산서합계표”라 한다)를 해당 예정신고 또는 확정신고(제18조제2항 본문이 적용되는 경우에는 해당 과세기간의 확정신고)와 함께 제출하여야 한다. 다만, 제16조제3항 및 제4항에 따라 국세청장에게 세금계산서 발급명세를 전송한 경우에는 그러하지 아니하다.
1. 공급하는 사업자 및 공급받는 사업자의 등록번호와 성명 또는 명칭
2. 거래기간
3. 작성 일자
4. 거래기간의 공급가액의 합계액 및 세액의 합계액
5. 제1호부터 제4호까지의 사항 외에 대통령령으로 정하는 사항
제20조제2항부터 제5항까지를 각각 다음과 같이 한다.
② 제18조제1항 및 제2항 단서에 따라 예정신고를 하는 사업자가 각 예정신고와 함께 매출·매입처별 세금계산서합계표를 제출하지 못하는 경우에는 해당 예정신고기간이 속하는 과세기간에 확정신고와 함께 이를 제출할 수 있다.
③ 세금계산서를 발급한 세관장은 제1항과 제2항을 준용하여 매출처별 세금계산서합계표를 사업장 관할 세무서장에게 제출하여야 한다.
④ 세금계산서를 발급받은 국가, 지방자치단체, 지방자치단체조합, 그 밖에 대통령령으로 정하는 자는 부가가치세의 납세의무가 없는 경우에도 매입처별 세금계산서합계표를 해당 과세기간이 끝난 후 25일 이내에 사업장 관할 세무서장에게 제출하여야 한다.
⑤ 제1항부터 제4항까지에서 규정한 사항 외에 매출·매입처별 세금계산서합계표의 작성·제출에 필요한 사항은 대통령령으로 정한다.
제20조의2의 제목 “(수입금액명세서의 제출)”을 “(현금매출명세서 등의 제출)”로 하고, 같은 조 제1항을 다음과 같이 한다.
① 사업서비스업, 그 밖의 개인서비스업 및 부동산업 중 해당 업종의 특성 및 세원관리(稅源管理)를 고려하여 대통령령으로 정하는 사업을 하는 사업자는 현금매출명세서를 예정신고 또는 확정신고와 함께 제출하여야 한다.
제20조의2 제2항을 제3항으로 하고, 같은 조에 제2항을 다음과 같이 신설하며, 같은 조 제3항(종전의 제2항) 중 “수입금액명세서의 작성·제출 등에 관하여”를 “현금매출명세서 및 부동산임대공급가액명세서의 작성·제출 등에”로 한다.
② 부동산임대업자는 부동산임대공급가액명세서를 예정신고 또는 확정신고와 함께 제출하여야 한다.
제6장의 장 번호 및 제목을 다음과 같이 한다.
제6장 결정·경정·징수와 환급
제21조를 다음과 같이 한다.
제21조(결정 및 경정) ① 사업장 관할 세무서장, 사업장 관할 지방국세청장 또는 국세청장(이하 “사업장 관할 세무서장등”이라 한다)은 사업자가 다음 각 호의 어느 하나에 해당하는 경우에만 그 과세기간에 대한 부가가치세의 과세표준과 납부세액 또는 환급세액을 조사하여 결정 또는 경정한다.
1. 확정신고를 하지 아니한 경우
2. 확정신고한 내용에 오류 또는 탈루(脫漏)가 있는 경우
3. 확정신고를 할 때 매출처별 세금계산서합계표 또는 매입처별 세금계산서합계표를 제출하지 아니하거나 제출한 매출처별 세금계산서합계표 또는 매입처별 세금계산서합계표의 기재사항의 전부 또는 일부가 적혀 있지 아니하거나 사실과 다르게 적혀 있는 경우
4. 그 밖에 대통령령으로 정하는 사유로 부가가치세를 포탈(逋脫)할 우려가 있는 경우
② 사업장 관할 세무서장등은 제1항에 따라 각 과세기간에 대한 과세표준과 납부세액 또는 환급세액을 결정 또는 경정하는 경우에는 세금계산서·장부 또는 그 밖의 증명 자료를 근거로 하여야 한다. 다만, 다음 각 호의 어느 하나에 해당하는 경우에는 대통령령으로 정하는 바에 따라 추계(推計)할 수 있다.
1. 과세표준을 계산할 때 필요한 세금계산서·장부 또는 그 밖의 증명 자료가 없거나 그 중요한 부분이 갖추어지지 아니한 경우
2. 세금계산서·장부 또는 그 밖의 증명 자료의 내용이 시설규모, 종업원 수와 원자재·상품·제품 또는 각종 요금의 시가(時價)에 비추어 거짓임이 명백한 경우
3. 세금계산서·장부 또는 그 밖의 증명 자료의 내용이 원자재 사용량, 동력(動力) 사용량이나 그 밖의 조업 상황에 비추어 거짓임이 명백한 경우
③ 사업장 관할 세무서장등은 제1항과 제2항에 따라 결정 또는 경정한 과세표준과 납부세액 또는 환급세액에 오류 또는 탈루가 있는 것이 발견된 경우에는 즉시 이를 다시 경정한다.
제22조의 조 번호 및 제목을 다음과 같이 한다.
제22조(가산세)
제22조제1항을 다음과 같이 한다.
① 사업자가 다음 각 호의 어느 하나에 해당하는 경우에는 각 호에 따른 금액을 납부세액에 더하거나 환급세액에서 뺀다.
1. 제5조제1항에 따른 기한까지 등록을 신청하지 아니한 경우에는 사업 개시일부터 등록을 신청한 날이 속하는 예정신고기간(예정신고기간이 지난 경우에는 그 과세기간을 말한다)까지의 공급가액에 대하여 100분의 1에 해당하는 금액
2. 사업자가 대통령령으로 정하는 타인의 명의로 제5조에 따른 등록을 하고 실제 사업을 하는 것으로 확인되는 경우 사업 개시일부터 실제 사업을 하는 것으로 확인되는 날이 속하는 예정신고기간(예정신고기간이 지난 경우에는 그 과세기간을 말한다)까지의 공급가액에 대하여 100분의 1에 해당하는 금액
법률 제9268호 부가가치세법 일부개정법률 제22조제2항 및 제3항을 다음과 같이 하고 제22조제2항의 개정규정에 제2호의2를 다음과 같이 신설한다.
② 사업자가 다음 각 호의 어느 하나에 해당하는 경우에는 그 공급가액에 대하여 100분의 1(제2호의2에 해당하는 경우에는 1천분의5)에 해당하는 금액을 납부세액에 더하거나 환급세액에서 뺀다. 다만, 제2호 및 제2호의2는 법인사업자에 대해서는 2010년 12월 31일까지 적용하지 아니하고 2011년 1월 1일부터 2012년 12월 31일까지는 각각 1천분의 3, 1천분의 1을 적용하며, 대통령령으로 정하는 개인사업자에 대해서는 2011년 12월 31일까지 적용하지 아니하고 2012년 1월 1일부터 2013년 12월 31일까지는 각각 1천분의 3, 1천분의 1을 적용한다.
1. 제16조에 따라 발급한 세금계산서의 필요적 기재사항의 전부 또는 일부가 착오 또는 과실로 적혀 있지 아니하거나 사실과 다른 경우
2. 제16조제2항에 따라 전자세금계산서를 발급한 사업자가 재화 또는 용역의 공급시기가 속하는 과세기간 말의 다음 달 15일까지 국세청장에게 세금계산서 발급명세를 전송하지 아니한 경우
2의2. 제16조제3항에 따른 기한이 경과한 후 재화 또는 용역의 공급시기가 속하는 과세기간 말의 다음 달 15일까지 국세청장에게 세금계산서 발급명세를 전송하는 경우
3. 제32조의2제3항에 따른 신용카드매출전표등을 발급받아 제18조제1항 및 제2항 단서 또는 제19조제1항에 따라 신고하는 때에 정부에 제출하여 매입세액을 공제받지 아니하고 대통령령으로 정하는 사유로 매입세액을 공제받는 경우
③ 사업자가 다음 각 호의 어느 하나에 해당하는 경우에는 그 공급가액(제2호의 경우에는 그 세금계산서에 적힌 금액을 말한다)에 대하여 100분의 2에 해당하는 금액을 납부세액에 더하거나 환급세액에서 뺀다.
1. 제16조에 따른 세금계산서를 발급하지 아니한 경우
2. 재화 또는 용역을 공급하지 아니하고 제16조에 따른 세금계산서를 발급한 경우
3. 재화 또는 용역을 공급받지 아니하고 제16조에 따른 세금계산서를 발급받은 경우
4. 재화 또는 용역을 공급하고 실제로 재화 또는 용역을 공급하는 자가 아닌 자의 명의로 세금계산서를 발급한 경우
5. 재화 또는 용역을 공급받고 실제로 재화 또는 용역을 공급하는 자가 아닌 자의 명의로 세금계산서를 발급받은 경우
제22조제4항부터 제9항까지를 각각 다음과 같이 한다.
④ 사업자가 제1호 및 제2호에 해당하는 경우에는 제출하지 아니하였거나 제출한 매출처별 세금계산서합계표의 기재사항이 적혀 있지 아니하거나 사실과 다르게 적혀 있는 부분의 공급가액에 대하여 100분의 1에 해당하는 금액을 납부세액에 더하거나 환급세액에서 빼고, 제3호에 해당하는 경우에는 그 공급가액에 대하여 1천분의 5에 해당하는 금액을 납부세액에 더하거나 환급세액에서 뺀다. 다만, 매출처별 세금계산서합계표의 기재사항이 착오로 적힌 경우(제20조제2항에 따라 제출하는 경우는 제외한다)로서 대통령령으로 정하는 바에 따라 거래 사실이 확인되는 부분의 공급가액에 대하여는 그러하지 아니하다.
1. 제20조제1항 및 제2항에 따른 매출처별 세금계산서합계표를 제출하지 아니한 경우
2. 제20조제1항 및 제2항에 따라 제출한 매출처별 세금계산서합계표의 기재사항 중 거래처별 등록번호 또는 공급가액의 전부 또는 일부가 적혀 있지 아니하거나 사실과 다르게 적혀 있는 경우
3. 제20조제2항에 따라 매출처별 세금계산서합계표를 제출하는 경우로서 제2호에 해당하지 아니하는 경우
⑤ 사업자가 다음 각 호의 어느 하나에 해당하는 경우에는 매입처별 세금계산서합계표에 따르지 아니하고 세금계산서에 따라 공제받은 매입세액에 해당하는 공급가액 또는 제출한 매입처별 세금계산서합계표의 기재사항 중 사실과 다르게 과다하게 적어 신고한 공급가액에 대하여 100분의 1에 해당하는 금액을 납부세액에 더하거나 환급세액에서 뺀다. 다만, 매입처별 세금계산서합계표의 기재사항이 착오로 적힌 경우로서 대통령령으로 정하는 바에 따라 거래 사실이 확인되는 부분의 공급가액에 대하여는 그러하지 아니하다.
1. 제17조제2항제2호 단서에 따라 매입세액을 공제받는 경우로서 대통령령으로 정하는 경우
2. 제20조제1항 및 제2항에 따른 매입처별 세금계산서합계표를 제출하지 아니한 경우 또는 제출한 매입처별 세금계산서합계표의 기재사항 중 거래처별 등록번호 또는 공급가액의 전부 또는 일부가 적혀 있지 아니하거나 사실과 다르게 적혀 있는 경우. 다만, 대통령령으로 정하는 경우는 제외한다.
3. 제20조제1항 및 제2항에 따라 제출한 매입처별 세금계산서합계표의 기재사항 중 공급가액을 사실과 다르게 과다하게 적어 신고한 경우
⑥ 사업자가 제20조의2제1항에 따른 현금매출명세서 또는 제20조의2제2항에 따른 부동산임대공급가액명세서를 제출하지 아니하거나 제출한 수입금액(현금매출명세서의 경우에는 현금매출을 말한다. 이하 이 항에서 같다)이 사실과 다르게 적혀 있는 경우에는 제출하지 아니한 수입금액 또는 제출한 수입금액과 실제 수입금액과의 차액에 대하여 100분의 1에 해당하는 금액을 납부세액에 더하거나 환급세액에서 뺀다.
⑦ 영세율이 적용되는 과세표준을 제18조제1항 및 제2항 단서 또는 제19조제1항에 따라 신고하지 아니하거나 신고한 과세표준이 신고하여야 할 과세표준에 미달하는 경우에는 그 신고하지 아니한 과세표준(미달하게 신고한 경우에는 그 미달한 과세표준)의 100분의 1에 해당하는 금액을 납부세액에 더하거나 환급세액에서 뺀다.
⑧ 제1항이 적용되는 부분에 대하여는 제2항 및 제4항을 적용하지 아니하고, 제3항이 적용되는 부분에 대하여는 제1항·제4항 및 제5항을 적용하지 아니하며, 제4항이 적용되는 부분에 대하여는 제2항을 적용하지 아니한다.
⑨ 제7항을 적용할 때 제18조에 따른 예정신고납부와 관련하여 가산세가 부과되는 부분에 대하여는 제19조에 따른 확정신고납부와 관련하여 가산세를 부과하지 아니한다.
제23조 및 제24조를 각각 다음과 같이 한다.
제23조(징수) ① 사업장 관할 세무서장은 사업자가 예정신고 또는 확정신고를 할 때에 신고한 납부세액에 미달하게 납부한 경우에는 그 미달한 세액을, 제21조제1항부터 제3항까지의 규정에 따라 결정 또는 경정을 한 경우에는 추가로 납부하여야 할 세액을 국세징수의 예에 따라 징수한다.
② 사업장 관할 세무서장은 다음 각 호의 어느 하나에 해당하는 경우에는 제21조를 준용하여 과세표준과 납부세액 또는 환급세액을 조사하여 결정 또는 경정하고 국세징수의 예에 따라 징수할 수 있다.
1. 사업자가 예정신고를 하지 아니하는 경우
2. 신고한 내용에 오류 또는 탈루가 있는 경우
3. 그 밖에 대통령령으로 정하는 사유가 있는 경우
③ 재화의 수입에 대한 부가가치세는 세관장이 관세징수의 예에 따라 징수한다.
제24조(환급) ① 사업장 관할 세무서장은 각 과세기간별로 그 과세기간에 대한 환급세액을 대통령령으로 정하는 바에 따라 사업자에게 환급하여야 한다.
② 사업장 관할 세무서장은 사업자가 다음 각 호의 어느 하나에 해당하는 경우에는 제1항에도 불구하고 대통령령으로 정하는 바에 따라 환급세액을 사업자에게 환급할 수 있다.
1. 제11조의 영세율을 적용하는 경우
2. 사업 설비를 신설·취득·확장 또는 증축하는 경우
제7장의 장 번호 및 제목을 다음과 같이 한다.
제7장 간이과세
제25조의 조 번호 및 제목을 다음과 같이 한다.
제25조(간이과세)
제25조제1항 및 제2항을 각각 다음과 같이 한다.
① 직전 연도의 재화와 용역의 공급에 대한 대가(부가가치세가 포함된 대가를 말한다. 이하 “공급대가”라 한다)가 4천800만원 이상 같은 금액의 100분의 130에 해당하는 금액 이하의 범위에서 대통령령으로 정하는 금액에 미달하는 개인사업자(이하 “간이과세자”라 한다)에 대하여는 제4장부터 제6장까지의 규정에도 불구하고 이 장의 규정에 따라 부가가치세를 부과·징수한다. 다만, 다음 각 호의 어느 하나에 해당하는 사업자의 경우에는 그러하지 아니하다.
1. 간이과세가 적용되지 아니하는 다른 사업장을 보유하고 있는 사업자
2. 업종, 규모, 지역 등을 고려하여 대통령령으로 정하는 사업자
② 직전 연도 또는 직전 과세기간에 신규로 사업을 시작한 개인사업자에 대하여는 그 사업 개시일부터 그 과세기간 종료일까지의 공급대가를 합한 금액을 12개월로 환산한 금액을 기준으로 하여 제1항을 적용한다. 이 경우 1개월 미만의 끝수가 있을 때에는 이를 1개월로 한다.
법률 제9268호 부가가치세법 일부개정법률 제25조제3항의 개정규정을 다음과 같이 한다.
③ 신규로 사업을 시작하는 개인사업자는 사업을 시작한 날이 속하는 연도의 공급대가의 합계액이 제1항 및 제2항에 따른 금액에 미달될 것으로 예상되는 경우에는 제5조제1항 또는 제2항에 따른 등록과 함께 대통령령으로 정하는 바에 따라 사업장 관할 세무서장에게 신고하여야 한다.
제25조제4항을 다음과 같이 한다.
④ 제3항에 따른 신고를 한 개인사업자는 최초의 과세기간에는 간이과세자로 한다. 다만, 제1항 단서에 해당하는 사업자의 경우에는 그러하지 아니하다.
법률 제9268호 부가가치세법 일부개정법률 제25조제5항의 개정규정을 다음과 같이 한다.
⑤ 제5조제1항 또는 제2항에 따른 등록을 하지 아니한 개인사업자로서 사업을 시작한 날이 속하는 연도의 공급대가의 합계액이 제1항 및 제2항에 따른 금액에 미달하는 경우에는 최초의 과세기간에 있어서는 간이과세자로 한다. 다만, 제1항 단서에 해당하는 사업자의 경우에는 그러하지 아니하다.
제25조제6항을 다음과 같이 한다.
⑥ 제28조제1항에 따라 결정 또는 경정한 공급대가가 제1항에 따른 금액 이상인 개인사업자는 그 결정 또는 경정한 날이 속하는 과세기간까지 간이과세자로 본다.
제26조의 조 번호 및 제목을 다음과 같이 한다.
제26조(과세표준과 세액)
제26조제1항 및 제2항을 각각 다음과 같이 한다.
① 간이과세자에 대하여는 그 공급대가를 과세표준으로 한다.
② 간이과세자에 대하여는 다음의 계산식에 따라 계산한 금액을 납부세액으로 한다. 이 경우 둘 이상의 업종을 겸영(兼營)하는 간이과세자의 경우에는 각각의 업종별로 계산한 금액의 합계액을 납부세액으로 한다.
납부세액 = 해당 과세기간의 공급대가 × 직전 3년간 신고된 업종별 평균 부가가치율 등을 고려하여 100분의 10에서 100분의 50의 범위에서 대통령령으로 정하는 해당 업종의 부가가치율 × 100분의 10
법률 제9268호 부가가치세법 일부개정법률 제26조제3항의 개정규정을 다음과 같이 한다.
③ 간이과세자가 다른 사업자로부터 제16조에 따른 세금계산서 또는 제32조의2제3항에 따른 신용카드매출전표등(이하 이 조에서 “세금계산서등”이라 한다)을 발급받아 대통령령으로 정하는 바에 따라 제20조제1항에 따른 매입처별 세금계산서합계표 또는 대통령령으로 정하는 신용카드매출전표등 수령명세서를 사업장 관할 세무서장에게 제출하는 경우에는 다음 각 호에 따라 계산한 금액을 각 과세기간에 대한 납부세액에서 공제한다. 다만, 제17조제2항 각 호에 따른 매입세액의 경우에는 그러하지 아니하다.
1. 해당 과세기간에 발급받은 세금계산서등에 적힌 매입세액에 제2항에 따른 해당 업종의 부가가치율을 곱하여 계산한 금액
2. 간이과세자가 제2항에 따른 해당 업종의 부가가치율이 서로 다른 업종을 겸영하는 경우에는 대통령령으로 정하는 바에 따라 안분(按分)하여 계산한 매입세액에 같은 항에 따른 그 업종의 부가가치율을 각각 적용하여 산출한 금액
3. 간이과세자가 과세사업과 면세사업을 겸영하는 경우에는 대통령령으로 정하는 바에 따라 계산한 금액
제26조제5항부터 제7항까지를 각각 다음과 같이 한다.
⑤ 간이과세자에 대한 과세표준의 계산은 제13조를 준용한다.
⑥ 간이과세자의 경우 제3항, 제26조의3 및 제32조의2제1항에 따른 금액의 합계액이 각 과세기간의 납부세액을 초과하는 경우에는 그 초과하는 부분은 없는 것으로 본다.
⑦ 제28조제1항에 따라 결정 또는 경정하거나 「국세기본법」 제45조에 따라 수정신고한 간이과세자의 해당 연도의 공급대가가 제25조제1항에 따른 금액 이상인 경우 대통령령으로 정하는 과세기간의 납부세액은 제25조제6항에도 불구하고 제17조를 준용하여 계산한 금액으로 한다. 이 경우 공급가액은 공급대가에 110분의 100을 곱한 금액으로 하고, 매입세액을 계산할 때에는 세금계산서등을 받은 부분에 대하여 제3항에 따라 공제받은 세액은 매입세액으로 공제하지 아니한다.
제26조의2 및 제26조의3을 각각 다음과 같이 한다.
제26조의2(재고매입세액 가산) 일반과세자가 간이과세자로 변경되는 경우에는 변경 당시의 재고품 및 감가상각자산(제17조제1항부터 제3항까지의 규정에 따라 공제받은 경우만 해당한다)에 대하여 대통령령으로 정하는 바에 따라 계산한 금액을 제26조제2항에 따른 납부세액에 더하여야 한다.
제26조의3(의제매입세액 공제) ① 대통령령으로 정하는 업종을 운영하는 간이과세자가 부가가치세를 면제받아 공급받은 농산물·축산물·수산물 또는 임산물(이하 이 조에서 “면세농산물등”이라 한다)을 원재료로 하여 제조·가공한 재화 또는 창출한 용역의 공급이 과세되는 경우에는 대통령령으로 정하는 바에 따라 계산한 금액을 납부세액에서 공제할 수 있다.
② 제1항은 간이과세자가 제27조에 따른 신고와 함께 대통령령으로 정하는 바에 따라 면세농산물등을 공급받은 사실을 증명하는 서류를 사업장 관할 세무서장에게 제출하는 경우에만 적용한다.
제27조를 다음과 같이 한다.
제27조(신고와 납부) ① 간이과세자는 각 과세기간의 과세표준과 납부세액을 그 과세기간이 끝난 후 25일 이내에 대통령령으로 정하는 바에 따라 사업장 관할 세무서장에게 신고·납부하여야 한다.
② 간이과세자는 대통령령으로 정하는 바에 따라 제20조제1항에 따른 매입처별 세금계산서합계표를 제5항에 따른 해당 확정신고와 함께 제출하여야 한다.
제28조의 조 번호 및 제목을 다음과 같이 한다.
제28조(결정·경정과 징수)
제28조제1항 및 제3항을 각각 다음과 같이 한다.
① 간이과세자에 대한 과세표준과 납부세액은 제21조를 준용하여 결정 또는 경정할 수 있다.
③ 간이과세자에 대한 가산세 부과는 제22조제1항 및 제7항을 준용한다. 다만, 제22조제1항 각 호 중 “100분의 1”을 “1천분의 5”로 한다.
법률 제9268호 부가가치세법 일부개정법률 제28조제4항의 개정규정을 다음과 같이 한다.
④ 제16조에 따른 세금계산서 또는 제32조의2제3항에 따른 신용카드매출전표등을 발급받고 제26조제3항에 따라 공제받지 아니한 경우로서 제21조제1항에 따른 해당 결정 또는 경정 기관의 확인을 거쳐 제26조제7항에 따라 매입세액으로 공제받는 경우에는 그 공급가액의 100분의 1에 해당하는 금액을 납부세액에 더하거나 환급세액에서 뺀다.
제28조제5항을 다음과 같이 한다.
⑤ 간이과세자에 대한 부가가치세의 징수는 제23조를 준용한다.
제29조를 다음과 같이 한다.
제29조(납부의무의 면제) ① 간이과세자의 해당 과세기간에 대한 공급대가가 1천200만원 미만인 경우에는 제26조제2항에 따른 납부세액은 제27조에도 불구하고 납부할 의무를 면제한다. 다만, 제26조의2에 따라 납부세액에 더하여야 할 세액은 그러하지 아니하다.
② 제1항에 따라 납부할 의무를 면제하는 경우에는 제22조제1항 및 제7항을 적용하지 아니한다. 다만, 제5조제1항에 따른 기한 내에 사업자등록을 하지 아니한 경우(대통령령으로 정하는 고정 사업장이 없는 경우는 제외한다)에는 제22조제1항제1호를 준용하되, 제22조제1항제1호 중 “100분의 1에 해당하는 금액”은 “1천분의 5에 해당하는 금액과 5만원 중 큰 금액”으로 본다.
③ 제1항을 적용할 때 해당 과세기간에 신규로 사업을 시작한 간이과세자에 대하여는 그 사업개시일부터 그 과세기간 종료일까지의 공급대가의 합계액을 6개월로 환산한 금액을 기준으로 하고, 휴업자·폐업자 및 과세기간 중 과세유형을 전환한 간이과세자에 대하여는 그 과세기간 개시일부터 휴업일·폐업일 및 과세유형 전환일까지의 공급대가의 합계액을 6개월로 환산한 금액을 기준으로 한다. 이 경우 1개월 미만의 끝수가 있을 때에는 이를 1개월로 한다.
④ 제1항에 따라 납부의무가 면제되는 사업자가 자진 납부한 사실이 확인된 경우에는 관할 세무서장은 납부한 금액을 환급하여야 한다.
제30조를 다음과 같이 한다.
제30조(간이과세의 포기) ① 간이과세자가 일반과세자에 관한 규정을 적용받으려는 경우에는 제25조제1항에도 불구하고 제4장부터 제6장까지의 규정을 적용받을 수 있다. 이 경우 그 적용을 받으려는 달의 전달 마지막 날까지 대통령령으로 정하는 바에 따라 사업장 관할 세무서장에게 신고하여야 한다.
② 제1항에 따라 신고한 개인사업자는 그 적용받으려는 달의 1일부터 3년이 되는 날이 속하는 과세기간까지는 일반과세자에 관한 규정을 적용받아야 한다.
제8장의 장 번호 및 제목을 다음과 같이 한다.
제8장 보칙
제31조의 조 번호 및 제목을 다음과 같이 한다.
제31조(장부에의 기록)
제31조제1항 및 제2항을 각각 다음과 같이 한다.
① 사업자는 자기의 납부세액 또는 환급세액과 관계되는 모든 거래 사실을 대통령령으로 정하는 바에 따라 장부에 기록하고 사업장에 갖추어 두어야 한다.
② 사업자가 부가가치세가 부과되는 재화 또는 용역의 공급과 함께 부가가치세가 면제되는 재화 또는 용역을 공급하거나 제17조제3항을 적용받는 경우에는 과세되는 공급과 면세되는 공급 및 면세농산물등을 공급받은 사실을 각각 구분하여 장부에 기록하여야 한다.
법률 제9268호 부가가치세법 일부개정법률 제31조제3항의 개정규정을 다음과 같이 한다.
③ 사업자는 제1항 및 제2항에 따라 기록한 장부와 제16조 및 제32조에 따라 발급하거나 발급받은 세금계산서 또는 영수증을 그 거래사실이 속하는 과세기간에 대한 확정신고를 한 날부터 5년간 보존하여야 한다. 다만, 제16조제2항 또는 제4항에 따라 전자세금계산서를 발급한 사업자가 국세청장에게 세금계산서 발급명세를 전송한 경우에는 그러하지 아니하다.
제32조의 조 번호 및 제목을 다음과 같이 한다.
제32조(영수증)
법률 제9268호 부가가치세법 일부개정법률 제32조제1항의 개정규정을 다음과 같이 한다.
① 제16조제1항 및 제2항에도 불구하고 대통령령으로 정하는 사업자가 재화 또는 용역을 공급하는 경우에는 대통령령으로 정하는 바에 따라 영수증을 발급한다.
제32조제2항 및 제3항을 각각 다음과 같이 한다.
② 대통령령으로 정하는 경우에는 제1항을 적용하지 아니한다.
③ 영수증의 기재사항 및 작성 등에 필요한 사항은 대통령령으로 정한다.
제32조의2의 조 번호 및 제목을 다음과 같이 한다.
제32조의2(신용카드 등의 사용에 따른 세액공제 등)
법률 제9268호 부가가치세법 일부개정법률 제32조의2제1항의 개정규정을 다음과 같이 한다.
① 대통령령으로 정하는 사업자(법인은 제외한다)가 부가가치세가 과세되는 재화 또는 용역을 공급하고 제16조제1항·제2항 또는 제4항에 따른 세금계산서의 발급 시기에 「여신전문금융업법」에 따른 신용카드매출전표, 「조세특례제한법」 제126조의3에 따른 현금영수증 또는 그 밖에 이와 유사한 것으로서 대통령령으로 정하는 것(이하 이 조에서 “신용카드매출전표등”이라 한다)을 발급하거나 대통령령으로 정하는 전자적 결제 수단에 의하여 대금을 결제 받는 경우에는 다음 각 호에서 정하는 금액(연간 500만원을 한도로 한다. 다만, 2010년 12월 31일까지는 연간 700만원을 한도로 한다)을 납부세액에서 공제한다. 이 경우 공제받는 금액이 그 금액을 차감하기 전의 납부할 세액[이 법, 「국세기본법」 및 「조세특례제한법」에 따라 빼거나 더할 세액(제22조 및 「국세기본법」 제47조의2부터 제47조의5까지의 규정에 따른 가산세는 제외한다)을 빼거나 더하여 계산한 세액을 말하며, 그 계산한 세액이 음수(陰數)인 경우에는 “0”으로 본다]을 초과하는 경우에는 그 초과하는 부분은 없는 것으로 본다.
1. 그 발급금액 또는 결제금액의 100분의 1(2010년 12월 31일까지는 1천분의 13)에 해당하는 금액
2. 음식점업 또는 숙박업을 하는 간이과세자의 경우에는 발급금액 또는 결제금액의 100분의 2(2010년 12월 31일까지는 1천분의 26)에 해당하는 금액
제32조의2제2항부터 제5항까지를 각각 다음과 같이 한다.
② 제1항에 따른 신용카드매출전표등은 제32조제1항에 따른 영수증으로 본다.
③ 사업자가 대통령령으로 정하는 일반과세자로부터 재화 또는 용역을 공급받고 부가가치세액이 별도로 구분 가능한 신용카드매출전표등을 발급받은 경우에는 다음 각 호의 요건을 모두 충족하는 경우 그 부가가치세액은 제17조제1항 및 제26조제3항에 따라 공제할 수 있는 매입세액으로 본다.
1. 대통령령으로 정하는 신용카드매출전표등 수령명세서를 제출할 것
2. 신용카드매출전표등을 제31조제3항을 준용하여 보관할 것. 이 경우 「소득세법」 제160조의2제4항 또는 「법인세법」 제116조제4항에 따른 방법으로 증명 자료를 보관하는 경우에는 신용카드매출전표등을 보관하고 있는 것으로 본다.
④ 국세청장은 주로 사업자가 아닌 소비자에게 재화 또는 용역을 공급하는 사업자로서 대통령령으로 정하는 자에 대하여 납세관리에 필요하다고 인정되는 경우에는 「여신전문금융업법」에 따른 신용카드가맹점 가입 대상자 또는 「조세특례제한법」 제126조의3에 따른 현금영수증가맹점 가입 대상자로 지정하여 신용카드가맹점 또는 현금영수증가맹점으로 가입하도록 지도할 수 있다.
⑤ 제1항부터 제4항까지에서 규정한 사항 외에 신용카드매출전표등에 따른 세액공제의 범위, 신용카드가맹점 가입 대상자 또는 현금영수증가맹점 가입 대상자의 지정에 관한 사항과 그 밖에 필요한 사항은 대통령령으로 정한다.
제32조의3 및 제32조의4를 각각 다음과 같이 한다.
제32조의3(금전등록기) ① 대통령령으로 정하는 사업자는 금전등록기를 설치하여 공급대가를 적은 계산서를 발급할 수 있다.
② 사업자가 제1항에 따라 계산서를 발급하고 해당 감사(監査)테이프를 보관한 경우에는 제32조제1항에 따른 영수증을 발급하고 제31조에 따른 장부에의 기록을 이행한 것으로 본다.
③ 제1항에 따라 금전등록기를 설치한 자에게는 대통령령으로 정하는 바에 따라 현금수입을 기준으로 부가가치세를 부과할 수 있다.
④ 금전등록기의 설치·운영에 필요한 사항은 대통령령으로 정한다.
제32조의4(신용카드 등의 사용자에 대한 당첨금 지급) ① 국세청장은 재화 또는 용역(부가가치세가 면제되는 것을 포함한다)을 공급받고 「여신전문금융업법」에 따른 신용카드매출전표 또는 이와 유사한 것으로서 대통령령으로 정하는 것(이하 이 조에서 “매출전표등”이라 한다)을 발급받은 자에게는 그 발급받은 매출전표등에 대한 추첨을 통하여 당첨금을 지급할 수 있다. 다만, 대통령령으로 정하는 매출전표등은 제외한다.
② 「여신전문금융업법」에 따라 신용카드업을 하는 자는 「금융실명거래 및 비밀보장에 관한 법률」 제4조 및 「신용정보의 이용 및 보호에 관한 법률」 제33조에도 불구하고 제1항에 따른 추첨에 필요한 매출전표등의 거래정보 자료를 대통령령으로 정하는 바에 따라 국세청장에게 제출하여야 한다.
③ 국세청장은 제2항에 따라 받은 자료를 추첨 관련 기관에 제공하여 추첨에 이용하게 할 수 있다.
④ 제1항에 따른 당첨금을 받을 권리는 그 지급일부터 3개월간 행사하지 아니하면 소멸시효가 완성되고, 소멸시효가 완성된 경우 그 당첨금은 국고에 귀속(歸屬)된다.
⑤ 제1항에 따른 매출전표등의 추첨 및 당첨금의 지급에는 「사행행위 등 규제 및 처벌 특례법」을 적용하지 아니한다.
⑥ 제1항을 적용할 때 추첨 방법, 당첨 금액에 관한 사항과 그 밖에 필요한 사항은 대통령령으로 정한다.
법률 제9268호 부가가치세법 일부개정법률 제32조의5의 개정규정을 다음과 같이 한다.
제32조의5(전자세금계산서 발급·전송에 대한 세액공제 특례) ① 사업자가 제16조에 따른 전자세금계산서를 2011년 12월 31일까지 발급(세금계산서 발급명세를 국세청장에게 전송한 경우에 한정한다)하는 경우에는 전자세금계산서 발급 건수에 따라 대통령령으로 정하는 금액을 해당 과세기간의 부가가치세 납부세액에서 공제할 수 있다. 이 경우 공제한도는 대통령령으로 정한다.
② 제1항에 따른 세액공제를 받으려는 사업자는 제18조 및 제19조에 따라 신고할 때 기획재정부령으로 정하는 전자세금계산서 발급세액공제신고서를 제출하여야 한다.
제32조의6을 다음과 같이 신설한다.
제32조의6(부가가치세의 세액 등에 관한 특례) ① 제14조 및 제26조에도 불구하고 납부세액에서 이 법 및 다른 법률에서 규정하고 있는 부가가치세의 감면세액 및 공제세액을 빼고 가산세를 더한 세액의 100분의 95를 부가가치세로 한다.
② 부가가치세와 「지방세법」에 따른 지방소비세를 신고, 납부, 경정 및 환급할 경우에는 부가가치세와 지방소비세를 합친 금액을 신고, 납부, 경정 및 환급한다.
제33조부터 제35조까지를 각각 다음과 같이 한다.
제33조(납세관리인) ① 개인사업자가 다음 각 호의 어느 하나에 해당하는 경우에는 부가가치세에 관한 신고, 납부, 환급, 그 밖에 필요한 사항을 처리하는 납세관리인을 정하여야 한다.
1. 사업자가 사업장에 통상적으로 머무르지 아니하는 경우
2. 6개월 이상 국외에 체류하려는 경우
② 사업자는 제1항의 경우 외에도 부가가치세에 관한 신고, 납부, 환급 등 그 밖에 필요한 사항을 처리하게 하기 위하여 대통령령으로 정하는 자를 납세관리인으로 정할 수 있다.
③ 제1항과 제2항에 따라 납세관리인을 정한 사업자는 대통령령으로 정하는 바에 따라 사업장 관할 세무서장에게 신고하여야 한다. 이를 변경한 경우에도 또한 같다.
제34조(대리납부) ① 다음 각 호의 어느 하나에 해당하는 자로부터 용역을 공급받는 자(공급받은 그 용역을 과세사업에 제공하는 경우는 제외한다)는 그 대가를 지급하는 때에 부가가치세를 징수하고 제18조제4항 및 제19조제2항을 준용하여 대통령령으로 정하는 바에 따라 사업장 또는 주소지 관할 세무서장에게 납부하여야 한다.
1. 「소득세법」 제120조 또는 「법인세법」 제94조에 따른 국내사업장(이하 이 조에서 “국내사업장”이라 한다)이 없는 비거주자 또는 외국법인
2. 국내사업장이 있는 비거주자 또는 외국법인 (비거주자 또는 외국법인의 국내사업장과 관련 없이 용역을 제공하는 경우로서 대통령령으로 정하는 경우만 해당한다)
② 제1항의 경우 용역을 공급받은 자가 같은 항에 따라 부가가치세를 사업장 또는 주소지 관할 세무서장에게 납부하지 아니한 경우에는 사업장 또는 주소지 관할 세무서장은 그 납부하지 아니한 세액에 그 세액의 100분의 10에 해당하는 금액을 더하여 국세징수의 예에 따라 징수한다.
제35조(질문·조사) ① 부가가치세에 관한 사무에 종사하는 공무원은 부가가치세에 관한 업무를 위하여 필요하면 납세의무자, 납세의무자와 거래가 있는 자, 납세의무자가 가입한 동업조합(同業組合) 또는 이에 준하는 단체에 대하여 부가가치세와 관계되는 사항을 질문하거나 그 장부·서류나 그 밖의 물건을 조사할 수 있다.
② 사업장 관할 세무서장은 부가가치세의 납세보전(納稅保全) 또는 조사를 위하여 납세의무자에게 장부·서류 또는 그 밖의 물건을 제출하게 하거나 그 밖에 필요한 사항을 명할 수 있다.
③ 부가가치세에 관한 사무에 종사하는 공무원이 제1항의 규정에 따른 질문 또는 조사를 할 때에는 그 권한을 표시하는 조사원증을 휴대하여 이를 관계인에게 제시하여야 한다.
제36조를 삭제한다.
부칙
제1조(시행일) 이 법은 2010년 1월 1일부터 시행한다. 다만, 제4조제2항, 제20조의2, 제22조제6항 및 제29조제2항의 개정규정은 2010년 7월 1일부터, 제16조제2항(대통령령으로 정하는 개인사업자에 관한 부분에 한한다)의 개정규정은 2011년 1월 1일부터 시행한다.
제2조(일반적 적용례) 이 법은 이 법 시행 후 최초로 재화나 용역을 공급하거나 공급받는 분 또는 수입신고하는 분부터 적용한다.
제3조(주된 사업장에서 총괄하여 납부하는 사업자에 대한 특례) 2010년 7월 1일이 속하는 과세기간부터 주된 사업장에서 총괄하여 납부하려는 사업자는 2010년 6월 11일까지 제4조제2항의 개정규정에 따라 신청하여야 한다.
제4조(현금매출명세서 및 부동산임대공급가액명세서 제출에 관한 적용례) 제20조의2제1항 및 제2항의 개정규정은 2010년 7월 1일이 속하는 과세기간 분부터 적용한다.
제5조(현금매출명세서 및 부동산임대공급가액명세서 미제출 가산세에 관한 적용례) 제22조제6항의 개정규정은 2010년 7월 1일이 속하는 과세기간 분부터 적용한다.
제6조(납부의무 면제 사업자의 미등록 가산세에 관한 적용례) 제29조제2항의 개정규정은 2010년 7월 1일이 속하는 과세기간에 발생한 공급대가분부터 적용한다.
제7조(지방소비세의 도입에 따른 부가가치세의 세액 등의 특례에 관한 적용례) 제32조의6의 개정규정은 이 법 시행 후 최초로 납부 또는 환급하는 분부터 적용한다.
부가가치세법
[시행 2010. 1. 1.] [법률 제9268호, 2008. 12. 26., 일부개정]
【제정·개정문】
- 국회에서 의결된 부가가치세법 일부개정법률을 이에 공포한다.
대통령 이 명 박 (인)
2008년 12월 26일
국무총리 한 승 수
국무위원 기획재정부 장관 강 만 수
⊙법률 제9268호
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제2조제1항을 다음과 같이 한다.
① 다음 각 호의 어느 하나에 해당하는 자는 이 법에 따라 부가가치세를 납부할 의무가 있다.
1. 영리목적의 유무에 관계없이 사업상 독립적으로 재화(제1조에 따른 재화를 말한다. 이하 같다) 또는 용역(제1조에 따른 용역을 말한다. 이하 같다)을 공급하는 자(이하 “사업자”라 한다)
2. 재화를 수입하는 자
제4조제3항 각 호 외의 부분 전단 중 “제1항의 규정에 불구하고 2 이상의 사업장이 있는 사업자로서 다음 각 호의 요건을 모두 갖춘”을 “제1항에도 불구하고 제5조제2항 및 제3항에 따라 사업자단위로 등록한”으로, “대통령령이 정하는 바에 따라 관할세무서장의 승인을 얻어 그 사업자의 본점 또는 주사무소에서”를 “그 사업자의 본점 또는 주사무소에서”로 하고, 같은 항 각 호 외의 부분 후단 중 “신고·납부와 관련한 이 법의 적용에 있어서”를 “신고·납부와 관련하여 이 법을 적용할 때”로 하며, 같은 항 각 호를 삭제한다.
제5조를 다음과 같이 한다.
제5조(등록) ① 사업자는 사업장마다 대통령령으로 정하는 바에 따라 사업개시일부터 20일 이내에 사업장 관할세무서장에게 등록하여야 한다. 다만, 신규로 사업을 시작하려는 자는 사업개시일 전이라도 등록할 수 있다.
② 제1항에도 불구하고 둘 이상의 사업장이 있는 사업자는 사업자단위로 해당 사업자의 본점 또는 주사무소 관할세무서장에게 등록할 수 있다.
③ 제1항에 따라 등록한 사업자가 사업자단위로 등록하려면 사업자단위과세사업자로 적용받으려는 과세기간 개시 20일 전까지 등록하여야 한다.
④ 사업장 관할세무서장(제2항의 경우에는 본점 또는 주사무소 관할세무서장을 말한다. 이하 같다)은 제1항부터 제3항까지의 규정에 따라 등록한 사업자에게 대통령령으로 정하는 바에 따라 등록번호가 부여된 등록증(이하 “사업자등록증”이라 한다)을 교부하여야 한다.
⑤ 제1항부터 제3항까지의 규정에 따라 등록한 사업자가 휴업 또는 폐업하거나 등록사항이 변경된 경우에는 대통령령으로 정하는 바에 따라 지체 없이 사업장 관할세무서장에게 신고하여야 한다. 제1항 단서에 따라 등록한 자가 사실상 사업을 시작하지 아니하게 되는 경우에도 또한 같다.
⑥ 사업자가 폐업하거나 제1항 단서에 따라 등록한 후 사실상 사업을 시작하지 아니하게 되는 경우에는 사업장 관할세무서장은 지체 없이 그 등록을 말소하여야 한다.
⑦ 사업장 관할세무서장은 필요하다고 인정하면 대통령령으로 정하는 바에 따라 사업자등록증을 갱신교부할 수 있다.
⑧ 제1항부터 제7항까지에서 규정한 사항 외에 사업자등록, 사업자등록증 교부, 등록 변경·포기 등에 필요한 사항은 대통령령으로 정한다.
제16조에 제2항을 다음과 같이 신설하고, 같은 조 제3항부터 제5항까지를 각각 다음과 같이 하며, 같은 조에 제6항 및 제7항을 각각 다음과 같이 신설한다.
② 법인사업자 등 대통령령으로 정하는 사업자는 제1항에도 불구하고 대통령령으로 정하는 전자적 방법으로 세금계산서(이하 “전자세금계산서”라 한다)를 교부하여야 한다.
③ 제2항에 따라 전자세금계산서를 교부한 때에는 대통령령으로 정하는 기한까지 대통령령으로 정하는 세금계산서 교부명세를 국세청장에게 전송하여야 한다.
④ 제2항에 따른 사업자가 아닌 사업자도 제2항 및 제3항에 따라 전자세금계산서를 교부·전송할 수 있다.
⑤ 세관장은 수입되는 재화에 대하여 대통령령으로 정하는 바에 따라 세금계산서를 수입자에게 교부하여야 한다.
⑥ 세금계산서를 교부하기 어렵거나 불필요한 경우 등 대통령령으로 정하는 경우에는 제1항 및 제2항을 적용하지 아니할 수 있다.
⑦ 제1항부터 제6항까지에서 규정한 사항 외에 세금계산서의 작성·교부에 필요한 사항은 대통령령으로 정한다.
제17조제2항 각 호 외의 부분 중 “각호”를 “각 호”로 하고, 같은 항 제1호의2 본문 중 “제16조제1항 및 제3항의 규정에 의한”을 “제16조제1항·제2항·제4항 및 제5항에 따른”으로, “제4호까지의 규정에 의한”을 “제4호까지에 따른”으로 하며, 같은 호 단서 중 “대통령령이”를 “대통령령으로”로 하고, 같은 항 제5호를 다음과 같이 한다.
5. 제5조제1항 또는 제2항에 따른 등록을 하기 전의 매입세액. 다만, 대통령령으로 정하는 것은 제외한다.
제18조제2항 본문 중 “제1항의 규정에 불구하고”를 “제1항에도 불구하고”로, “동법 제106조의4제1항 및 동법 제122조의2의 규정”을 “같은 법 제106조의4제1항”으로, “제21조의 규정에 의한”을 “제21조에 따른”으로, “「국세기본법」 제45조 및 동법 제45조의2의 규정에 의한 수정신고 및 경정청구에 의한 결정”을 “「국세기본법」 제45조 및 같은 법 제45조의2에 따른 수정신고 및 경정청구에 따른 결정”으로, “2분의 1”을 “2분의 1”로, “대통령령이”를 “대통령령으로”로, “당해 예정신고기한내에”를 “해당 예정신고기한까지”로 하고, 같은 항 단서 중 “10만원”을 “20만원”으로, “대통령령이”를 “대통령령으로”로, “제1항의 규정”을 “제1항”으로 한다.
제19조의2를 다음과 같이 신설한다.
제19조의2(재화의 수입에 대한 신고·납부) 제2조제1항제2호의 납세의무자가 「관세법」에 따라 관세를 신고·납부하는 경우에는 재화의 수입에 대한 부가가치세를 함께 신고·납부하여야 한다.
제20조제1항 각 호 외의 부분을 다음과 같이 한다.
사업자는 제16조제1항·제2항·제4항 및 제5항에 따라 세금계산서를 교부하였거나 교부받은 때에는 다음 각 호의 사항을 기재한 매출처별세금계산서합계표와 매입처별세금계산서합계표(이하 “매출·매입처별세금계산서합계표”라 한다)를 해당 예정신고 또는 확정신고(제18조제2항 본문이 적용되는 경우에는 해당 과세기간의 확정신고)와 함께 제출하여야 한다. 다만, 제16조제3항 및 제4항에 따라 국세청장에게 세금계산서 교부명세를 전송한 경우에는 그러하지 아니하다.
제20조의2제1항 중 “사업서비스업”을 “사업서비스업, 그 밖의 개인서비스업 및 부동산업”으로, “대통령령이”를 “대통령령으로”로 한다.
제22조제2항제1호 중 “제16조제1항의 규정”을 “제16조”로, “다른 때”를 “다른 경우”로 하고, 같은 항에 제2호를 다음과 같이 신설한다.
2. 제16조제2항에 따라 전자세금계산서를 교부한 사업자가 국세청장에게 세금계산서 교부명세를 전송하지 아니한 경우
제22조제3항제1호를 다음과 같이 하고, 같은 항 제2호 중 “제16조제1항의 규정에 따른 세금계산서를 교부한 때”를 “제16조에 따른 세금계산서를 교부한 경우”로 하며, 같은 항 제2호의2 중 “제16조제1항에 따른 세금계산서를 교부받은 때”를 “제16조에 따른 세금계산서를 교부받은 경우”로 한다.
1. 제16조에 따른 세금계산서를 교부하지 아니한 경우
제25조제3항 중 “제1항 및 제2항에 규정된”을 “제1항 및 제2항에 따른”으로, “제5조제1항의 규정에 의한”을 “제5조제1항 또는 제2항에 따른”으로, “대통령령이”를 “대통령령으로”로 하고, 같은 조 제5항 본문 중 “제5조제1항의 규정에 의한”을 “제5조제1항 또는 제2항에 따른”으로, “제1항 및 제2항에 규정된”을 “제1항 및 제2항에 따른”으로 하며, 같은 항 단서 중 “제1항 단서의 규정”을 “제1항 단서”로 한다.
제26조제3항 각 호 외의 부분 본문 중 “제16조제1항의 규정에 의한”을 “제16조에 따른”으로, “제32조의2제3항의 규정에 의한”을 “제32조의2제3항에 따른”으로, “대통령령이”를 “대통령령으로”로, “제20조제1항의 규정에 의한”을 “제20조제1항에 따른”으로, “대통령령이”를 “대통령령으로”로, “각호의 규정에 의하여”를 “각 호에 따라”로 하고, 같은 항 각 호 외의 부분 단서 중 “제17조제2항 각호의 규정에 의한”을 “제17조제2항 각 호에 따른”으로 한다.
제28조제4항을 다음과 같이 한다.
④ 제16조에 따른 세금계산서 또는 제32조의2제3항에 따른 신용카드매출전표등을 교부받고 제26조제3항에 따라 공제받지 아니한 경우로서 제21조제1항에 따른 해당 결정 또는 경정기관의 확인을 거쳐 제26조제7항에 따라 매입세액으로 공제받는 경우에는 그 공급가액에 100분의 1에 해당하는 금액을 납부세액에 더하거나 환급세액에서 뺀다.
제31조제3항을 다음과 같이 한다.
③ 사업자는 제1항 및 제2항에 따라 기록한 장부와 제16조 및 제32조에 따라 교부하거나 교부받은 세금계산서 또는 영수증을 그 거래사실이 속하는 과세기간에 대한 확정신고를 한 날부터 5년간 보존하여야 한다. 다만, 제16조제2항 또는 제4항에 따라 전자세금계산서를 교부한 사업자가 국세청장에게 세금계산서 교부명세를 전송한 경우에는 그러하지 아니하다.
제32조제1항을 다음과 같이 한다.
① 제16조제1항 및 제2항에도 불구하고 대통령령으로 정하는 사업자가 재화 또는 용역을 공급하는 경우에는 대통령령으로 정하는 바에 따라 영수증을 교부한다.
제32조의2제1항 전단 중 “대통령령이 정하는 사업자(법인을”을 “대통령령으로 정하는 사업자(법인은”으로, “제16조제1항의 규정에 의한”을 “제16조제1항·제2항 또는 제4항에 따른”으로, “기타”를 “그 밖에”로, “대통령령이”를 “대통령령으로”로, “대통령령이”를 “대통령령으로”로, “그 발행금액 또는 결제금액의 100분의1(음식점업 또는 숙박업을 영위하는 간이과세자의 경우에는 100분의 2)에 상당하는 금액(年間 500萬원을 한도로 한다)”을 “다음 각 호에서 정하는 금액(연간 500만원을 한도로 한다. 다만, 2010년 12월 31일까지는 연간 700만원을 한도로 한다)”으로 하고, 같은 항 후단 중 “당해”를 “그”로, “가산세를”을 “가산세는”으로, “당해 계산한 세액이 부(負)의 수인”을 “그 계산한 세액이 음수(陰數)인”으로 하며, 같은 항에 제1호 및 제2호를 각각 다음과 같이 신설한다.
1. 발행금액 또는 결제금액의 100분의 1(2010년 12월 31일까지는 1천분의 13)에 상당하는 금액
2. 음식점업 또는 숙박업을 영위하는 간이과세자의 경우에는 발행금액 또는 결제금액의 100분의 2(2010년 12월 31일까지는 1천분의 26)에 상당하는 금액
제32조의5를 다음과 같이 신설한다.
제32조의5(전자세금계산서 교부·전송에 대한 세액공제 특례) ① 사업자가 제16조에 따른 전자세금계산서를 2011년 12월 31일까지 교부(세금계산서 교부명세를 국세청장에게 전송한 경우에 한정한다)하는 경우에는 전자세금계산서 교부 건수에 따라 대통령령으로 정하는 금액을 해당 과세기간의 부가가치세 납부세액에서 공제할 수 있다. 이 경우 공제한도는 대통령령으로 정한다.
② 제1항에 따른 세액공제를 받으려는 사업자는 제18조 및 제19조에 따라 신고할 때 기획재정부령으로 정하는 전자세금계산서 교부세액공제신고서를 제출하여야 한다.
부칙
①(시행일) 이 법은 2010년 1월 1일부터 시행한다. 다만, 제2조, 제18조, 제19조의2, 제20조의2 및 제32조의2(제16조의 개정부분은 제외한다)의 개정규정은 2009년 1월 1일부터 시행한다.
②(일반적 적용례) 이 법은 이 법 시행 후 최초로 재화나 용역을 공급하거나 공급받는 분 또는 수입신고하는 분부터 적용한다.
③(사업자단위과세사업자에 대한 경과조치) 이 법 시행 당시 종전의 제5조제1항에 따른 사업자단위과세사업자는 2010년 1월 1일이 속하는 과세기간부터 제5조제2항의 개정규정에 따라 등록한 것으로 본다.
④(사업자단위과세사업자 등록에 관한 특례) 2010년 1월 1일이 속하는 과세기간부터 사업자단위과세사업자로 적용받으려는 사업자는 2009년 12월 11일까지 제5조제3항의 개정규정에 따라 등록하여야 한다.
부가가치세법
[시행 2008. 1. 1.] [법률 제8826호, 2007. 12. 31., 일부개정]
【제정·개정문】
- ⊙법률 제8826호(2007.12.31)
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제11조제1항제4호 중 "제1호 내지 제3호 이외"를 "제1호부터 제3호까지 외"로 한다.
제12조제2항제14호 본문 중 "제6호 내지 제13호 이외"를 "제6호부터 제13호까지 외"로 한다.
제13조제4항 중 "특별소비세"를 "개별소비세"로 하고, 같은 조 제5항 중 "제1항 내지 제4항 이외"를 "제1항부터 제4항까지 외"로 한다.
제16조제1항제5호 중 "제1호 내지 제4호 이외"를 "제1호부터 제4호까지 외"로 한다.
제17조제2항제1호의2 본문 중 "제16조제1항제1호 내지 제4호"를 "제16조제1항제1호부터 제4호까지"로 하고, 같은 항 제3호를 다음과 같이 한다.
3. 비영업용 소형승용자동차의 구입과 임차 및 유지에 관한 매입세액
제17조의2제4항을 삭제하고, 같은 조 제6항 중 "제1항 내지 제3항외"를 "제1항부터 제3항까지 외"로 한다.
제20조제1항제5호 중 "제1호 내지 제4호외"를 "제1호부터 제4호까지 외"로 하고, 같은 조 제5항 중 "제1항 내지 제4항외"를 "제1항부터 제4항까지 외"로 한다.
제21조제1항제4호 중 "제1호 내지 제3호 이외"를 "제1호부터 제3호까지 외"로 한다.
제22조제1항제1호 및 제2호 중 "경과한"을 각각 "지난"으로 하고, 같은 조 제3항제2호 중 "발행"을 "교부"로 하며, 같은 항에 제2호의2를 다음과 같이 신설하고, 같은 항 제3호 중 "발행"을 "교부"로 하며, 같은 항에 제3호의2를 다음과 같이 신설한다.
2의2. 재화 또는 용역을 공급받지 아니하고 제16조제1항에 따른 세금계산서를 교부받은 때
3의2. 재화 또는 용역을 공급받고 실제로 재화 또는 용역을 공급하는 자 외의 자의 명의로 세금계산서를 교부받은 때
제22조제8항을 다음과 같이 한다.
⑧ 제1항이 적용되는 부분에 대하여는 제2항 및 제4항을 적용하지 아니하고, 제3항이 적용되는 부분에 대하여는 제1항·제4항 및 제5항을 적용하지 아니하며, 제4항이 적용되는 부분에 대하여는 제2항을 적용하지 아니한다.
제23조제1항 중 "제21조제1항 내지 제3항의 규정에 의하여"를 "제21조제1항부터 제3항까지의 규정에 따라"로 한다.
제25조제1항 각 호 외의 부분 본문 중 "제4장 내지 제6장"을 "제4장부터 제6장까지"로 하고, 같은 항 제2호 중 "감안"을 "고려"로 한다.
제26조제2항 산식 중 "감안"을 "고려"로 한다.
제26조의2 중 "제17조제1항 내지 제3항의 규정에 의하여"를 "제17조제1항부터 제3항까지의 규정에 따라"로 한다.
제30조제1항 전단 중 "제4장 내지 제6장"을 "제4장부터 제6장까지"로 한다.
제32조의2제1항 전단 중 "1천분의 15"를 "100분의 2"로 하고, 같은 항 후단 중 "「국세기본법」 제47조의2 내지 제47조의6"을 "「국세기본법」 제47조의2부터 제47조의5까지"로 하며, 같은 조 제5항 중 "제1항 내지 제4항의 규정외"를 "제1항부터 제4항까지 외"로 한다.
부칙
제1조 (시행일) 이 법은 2008년 1월 1일부터 시행한다.
제2조 (비영업용 소형승용자동차에 관한 적용례) 제17조제2항제3호의 개정규정은 이 법 시행 후 최초로 공급하거나 공급받는 분 또는 수입신고하는 분부터 적용한다.
제3조 (가산세에 관한 적용례) 제22조제3항 및 제8항의 개정규정은 이 법 시행 후 개시하는 과세기간에 대하여 가산세를 부과하는 분부터 적용한다.
제4조 (신용카드 등의 세액공제에 관한 적용례) 제32조의2제1항의 개정규정은 이 법 시행 후 최초로 공급하거나 공급받는 분 또는 수입신고하는 분부터 적용한다.
부가가치세법
[시행 2007. 1. 1.] [법률 제8142호, 2006. 12. 30., 일부개정]
【제정·개정문】
- ⊙법률 제8142호(2006.12.30)
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제4조제3항 각 호 외의 부분을 다음과 같이 한다.
제1항의 규정에 불구하고 2 이상의 사업장이 있는 사업자로서 다음 각 호의 요건을 모두 갖춘 사업자(이하 "사업자단위과세사업자"라 한다)는 대통령령이 정하는 바에 따라 관할세무서장의 승인을 얻어 그 사업자의 본점 또는 주사무소에서 총괄하여 신고·납부할 수 있다. 이 경우 그 사업자의 본점 또는 주사무소는 신고·납부와 관련한 이 법의 적용에 있어서 각 사업장으로 본다.
제5조제1항을 다음과 같이 한다.
①신규로 사업을 개시하는 자 중 사업자단위과세사업자가 아닌 자는 사업장마다, 사업자단위과세사업자는 당해 사업자의 본점 또는 주사무소에 대하여 대통령령이 정하는 바에 따라 사업개시일부터 20일 이내에 사업장 관할세무서장에게 등록하여야 한다. 다만, 신규로 사업을 개시하려는 자는 사업개시일 전이라도 등록할 수 있다.
제6조제4항 전단중 "재화"를 "재화(제17조제2항 각 호의 규정에 따라 매입세액이 공제되지 아니한 재화를 제외한다)"로 하고, 동조제6항 각 호 외의 부분중 "각호의 1"을 "각 호의 어느 하나"로 하며, 동항제2호 단서를 삭제한다.
제12조제1항제7호 중 "도서·신문"을 "도서(도서대여용역을 포함한다)·신문"으로 한다.
제13조제2항 각 호 외의 부분 중 "각호"를 "각 호"로 하고, 동항에 제6호를 다음과 같이 신설하며, 동조제3항 중 "할인액·대손김"을 "대손금(貸損金)"으로 하고, 동조제4항 중 "교통세 및 농어촌특별세"를 "농어촌특별세 및 교통·에너지·환경세"로 한다.
6. 재화 또는 용역을 공급한 후의 그 공급가액에 대한 할인액으로서 대통령령이 정하는 할인액
제16조제1항 각 호 외의 부분 본문 중 "제9조에 규정하는 시기에 다음 각호의 사항"을 "제9조의 시기(대통령령에서 시기를 다르게 정하는 경우에는 그 시기를 말한다)에 다음 각 호의 사항"으로 하고, 동항 각 호 외의 부분 단서를 다음과 같이 한다.
이 경우 세금계산서를 교부한 후 그 기재사항에 관하여 착오나 정정 등 대통령령이 정하는 사유가 발생한 경우에는 대통령령이 정하는 바에 따라 세금계산서를 수정하여 교부할 수 있다.
제17조제6항을 제7항으로 하고, 동조에 제6항을 다음과 같이 신설한다.
⑥제2항제4호의 규정에 따라 매입세액이 공제되지 아니한 재화를 과세사업에 사용하거나 소비하는 때에는 그 사업자는 대통령령이 정하는 바에 따라 계산한 금액을 그 과세사업에 사용하거나 소비하는 날이 속하는 과세기간의 매입세액으로 공제할 수 있다.
제17조의2제4항을 다음과 같이 한다.
④제3항 단서의 경우에는 「국세기본법」 제47조의2 내지 제47조의6의 규정을 적용하지 아니한다.
제18조제2항 본문 중 "조세특례제한법 제124조 및 동법 제125조의 규정에 의하여"를 "「조세특례제한법」 제104조의8제2항, 동법 제106조의4제1항 및 동법 제122조의2의 규정에 따라"로, "국세기본법"을 "「국세기본법」"으로 한다.
제5장에 제20조의2를 다음과 같이 신설한다.
제20조의2 (수입금액명세서의 제출) ①사업서비스업 중 해당업종의 특성 및 세원관리를 고려하여 대통령령이 정하는 사업을 영위하는 사업자는 수입금액명세서를 예정신고 또는 확정신고와 함께 제출하여야 한다.
②수입금액명세서의 작성·제출 등에 관하여 필요한 사항은 대통령령으로 정한다.
제22조제1항을 다음과 같이 한다.
①사업자가 다음 각 호의 어느 하나에 해당하는 경우에는 각 호에 따른 금액을 납부세액에 가산하거나 환급세액에서 공제한다.
1. 제5조제1항의 규정에 따른 기한 이내에 등록을 신청하지 아니한 경우에는 사업개시일부터 등록을 신청한 날이 속하는 예정신고기간(예정신고기간이 경과한 경우에는 그 과세기간을 말한다)까지의 공급가액에 대하여 100분의 1에 상당하는 금액
2. 사업자가 대통령령이 정하는 타인의 명의로 제5조의 규정에 따른 등록을 하고 실제 사업을 영위하는 것으로 확인되는 경우 사업개시일부터 실제 사업을 영위하는 것으로 확인되는 날이 속하는 예정신고기간(예정신고기간이 경과한 경우에는 그 과세기간을 말한다)까지의 공급가액에 대하여 100분의 1에 상당하는 금액
제22조제2항 각 호 외의 부분 중 "각호의 1"을 "각 호의 어느 하나"로 하고, 동항제1호를 다음과 같이 한다.
1. 제16조제1항의 규정에 따라 교부한 세금계산서의 필요적 기재사항의 전부 또는 일부가 착오 또는 과실로 기재되지 아니하거나 사실과 다른 때
제22조제5항을 삭제하고, 동조제3항 및 제4항을 각각 제4항 및 제5항으로 하며, 동조에 제3항을 다음과 같이 신설한다.
③사업자가 다음 각 호의 어느 하나에 해당하는 경우에는 그 공급가액(제2호의 경우에는 그 세금계산서에 기재된 금액을 말한다)에 대하여 100분의 2에 상당하는 금액을 납부세액에 가산하거나 환급세액에서 공제한다.
1. 제16조제1항의 규정에 따른 세금계산서를 교부하지 아니한 때
2. 재화 또는 용역을 공급하지 아니하고 제16조제1항의 규정에 따른 세금계산서를 발행한 때
3. 재화 또는 용역을 공급하고 실제로 재화 또는 용역을 공급하는 자 외의 자의 명의로 세금계산서를 발행한 때
제22조제6항 내지 제8항을 각각 제7항 내지 제9항으로 하고, 동조에 제6항을 다음과 같이 신설하며, 동조제8항(종전의 제7항)중 "제2항 또는 제3항"을 "제2항 내지 제4항"으로, "제3항"을 "제4항"으로, "제2항"을 "제2항 및 제3항"으로 하고, 동조제9항(종전의 제8항)중 "제5항 및 제6항"을 "제7항"으로 한다.
⑥사업자가 법 제20조의2제1항의 규정에 따른 수입금액명세서를 제출하지 아니하거나 제출한 수입금액이 사실과 다르게 기재된 경우에는 제출하지 아니한 수입금액 또는 제출한 수입금액과 실제 수입금액과의 차액에 대하여 1천분의 5에 상당하는 금액을 납부세액에 가산하거나 환급세액에서 공제한다.
제26조제7항 전단 중 "경정한"을 "경정하거나 「국세기본법」 제45조의 규정에 따라 수정신고한"으로 한다.
제28조제3항 본문 중 "제22조제1항·제5항 및 제6항의 규정"을 "제22조제1항 및 제7항의 규정"으로 하고, 동항 단서 중 "제22조제1항의 규정중"을 "제22조제1항 각 호 중"으로 한다.
제29조제3항 전단 중 "기준으로 한다."를 "기준으로 하고, 휴업자·폐업자 및 과세기간 중 과세유형을 전환한 간이과세자에 대하여는 그 과세기간 개시일부터 휴업일·폐업일 및 과세유형 전환일까지의 공급대가의 합계액을 6개월로 환산한 금액을 기준으로 한다."로 하고, 동조제4항을 다음과 같이 한다.
④제1항의 규정에 따라 납부할 의무가 면제되는 사업자가 자진납부한 사실이 확인되는 경우에는 관할세무서장은 이를 환급하여야 한다.
제32조의2제1항 전단 중 "여신전문금융업법에 의한 신용카드매출전표, 조세특례제한법 제126조의3의 규정에 의한"을 "「여신전문금융업법」에 따른 신용카드매출전표, 「조세특례제한법」 제126조의3의 규정에 따른"으로 하고, 동항 후단 중 "이 법 및 조세특례제한법에 의하여 공제 또는 가산할 세액(제22조의 규정에 의한 가산세를 제외한다)"을 "이 법, 「국세기본법」 및 「조세특례제한법」에 따라 공제 또는 가산할 세액(제22조 및 「국세기본법」 제47조의2 내지 제47조의6의 규정에 따른 가산세를 제외한다)"으로 하며, 동조제3항을 다음과 같이 하고, 동조제4항중 "여신전문금융업법"을 "「여신전문금융업법」"으로, "조세특례제한법"을 "「조세특례제한법」"으로 한다.
③사업자가 대통령령이 정하는 일반과세자로부터 재화 또는 용역을 공급받고 부가가치세액이 별도로 구분 가능한 신용카드매출전표등을 교부받은 때에는 다음 각 호의 요건을 모두 충족하는 경우에 그 부가가치세액은 제17조제1항 및 제26조제3항의 규정에 따라 공제할 수 있는 매입세액으로 본다.
1. 대통령령이 정하는 신용카드매출전표등 수취명세서를 제출할 것
2. 신용카드매출전표등을 제31조제3항의 규정을 준용하여 보관할 것. 이 경우 「소득세법」 제160조의2제4항 또는 「법인세법」 제116조제4항에서 규정하는 방법에 따라 증빙자료을 보관하는 경우에는 이를 보관하고 있는 것으로 본다.
제34조제1항 각 호 외의 부분 중 "각호의 1"을 "각 호의 어느 하나"로, "제18조제2항"을 "제18조제4항"으로 하고, 동항제1호 중 "소득세법"을 "「소득세법」"으로, "법인세법"을 "「법인세법」"으로 한다.
제12조제1항제7호 본문 중 "뉴스통신진흥에관한법률"을 "「뉴스통신진흥에 관한 법률」"로 하고, 동항제9호 각 목 외의 부분 및 가목·나목중 "담배사업법"을 각각 "「담배사업법」"으로 하며, 동조제2항제3호 중 "한국교육방송공사법"을 "「한국교육방송공사법」"으로 하고, 동항제7호중 "관세법"을 "「관세법」"으로 한다.
제32조의4제1항 본문 중 "여신전문김융업법"을 "「여신전문금융업법」"으로 하고, 동조제2항 중 "여신전문김융업법"을 "「여신전문금융업법」"으로, "김융실명거래및비밀보장에관한법률"을 "「금융실명거래 및 비밀보장에 관한 법률」"로, "신용정보의이용및보호에관한법률"을 "「신용정보의 이용 및 보호에 관한 법률」"로 하며, 동조제5항 중 "사행행위등규제및처벌특례법"을 "「사행행위 등 규제 및 처벌 특례법」"으로 한다.
부칙
제1조 (시행일) 이 법은 2007년 1월 1일부터 시행한다. 다만, 제4조제3항 및 제5조제1항의 개정규정은 2008년 1월 1일부터 시행한다.
제2조 (일반적 적용례) 이 법은 이 법 시행 후 최초로 공급하거나 공급받는 분 또는 수입신고하는 분부터 적용한다.
제3조 (사업자단위과세사업자의 신고·납세지 및 등록에 관한 적용례) 제4조제3항 및 제5조제1항의 개정규정은 이 법 시행 후 관할세무서장의 사업자단위과세사업자로 승인을 받은 날 이후 최초로 재화 또는 용역을 공급하거나 공급받는 분부터 적용한다.
제4조 (면세사업에 사용되는 감가상각자산을 과세사업에 사용시 매입세액 공제에 관한 적용례) 제17조제6항의 개정규정은 면세사업에 사용·소비되는 감가상각자산을 이 법 시행 후 최초로 과세사업에 사용·소비하는 분부터 적용한다.
제5조 (허위등록 가산세에 관한 적용례) 제22조제1항제2호 및 제28조제3항(제22조제1항제2호의 규정이 준용되는 부분에 한한다)의 개정규정은 이 법 시행 후 최초로 개시하는 과세기간분부터 적용한다.
제6조 (간이과세자의 납부의무면제 기준금액 등에 관한 적용례) 제29조제3항의 개정규정은 이 법 시행 후 최초로 신고하는 분부터 적용하고, 제29조제4항의 개정규정은 이 법 시행 후 최초로 납부한 분부터 적용한다.
제7조 (신용카드 등의 사용에 따른 세액공제에 관한 적용례) 제32조의2제3항의 개정규정은 이 법 시행 후 최초로 신고하는 분부터 적용한다.
제8조 (사업자단위과세사업자에 관한 경과조치) ①이 법 시행당시 종전의 제4조제3항의 규정에 따른 사업자단위 신고·납부를 적용받고 있는 사업자는 이 법 시행 후 3개월 이내에 제4조제3항의 개정규정에 따라 관할세무서장의 승인을 새로이 얻어야 한다.
②이 법 시행당시 종전의 제4조제3항의 규정에 따른 사업자단위 신고·납부를 적용받고 있는 사업자는 제4조제3항의 개정규정에 따라 관할세무서장의 승인을 얻기 전까지는 종전의 규정에 따른다.
③이 법 시행당시 종전의 제4조제3항의 규정을 적용받던 사업자가 제4조제3항의 개정규정에 따라 새로이 관할세무서장의 승인을 얻은 경우에는 제5조제1항의 개정규정에 따라 본점 및 주사무소를 제외한 각 사업장의 사업자등록을 말소신청 하여야 하며, 말소신청하지 아니한 경우 각 사업장의 관할세무서장은 직권으로 각 사업장의 사업자등록을 말소하여야 한다.
④이 법 시행당시 종전의 제4조제3항을 적용받고 있는 사업자가 제4조제3항의 개정규정 및 부칙 제8조제1항의 규정에 따라 새로이 사업자단위과세사업자의 신청을 하지 아니하거나 신청 후 관할세무서장의 승인을 얻지 못한 경우에는 제4조제2항의 규정을 적용한다.
제9조 (가산세에 관한 경과조치) 이 법 시행 전에 종전의 제22조제5항에 따라 부과하였거나 부과하여야 할 부가가치세에 대한 가산세에 관하여는 제22조제5항의 개정규정에 불구하고 종전의 규정에 따른다.
부가가치세법
[시행 2006. 3. 24.] [법률 제7876호, 2006. 3. 24., 일부개정]
【제정·개정문】
- ⊙법률 제7876호(2006.3.24)
부가가치세법 일부개정법률
부가가치세법 일부를 다음과 같이 개정한다.
제명 "부가가치세법"을 "부가가치세법"으로 한다.
제30조제1항 후단 중 "20일까지"를 "마지막 날까지"로 한다.
부칙
①(시행일) 이 법은 공포한 날부터 시행한다.
②(간이과세의 포기에 관한 적용례) 제30조제1항 후단의 개정규정은 이 법 시행 후 최초로 신고하는 분부터 적용한다.
부가가치세법
[시행 2005. 1. 1.] [법률 제7318호, 2004. 12. 31., 일부개정]
【제정·개정문】
- ⊙법률 제7318호(2004.12.31)
부가가치세법중개정법률
부가가치세법중 다음과 같이 개정한다.
제32조의2제1항 전단중 "100분의 1"을 "100분의 1(음식점업 또는 숙박업을 영위하는 간이과세자의 경우에는 1천분의 15)"로 한다.
부칙
①(시행일) 이 법은 2005년 1월 1일부터 시행한다.
②(신용카드 등의 사용에 따른 세액공제에 관한 적용례) 제32조의2제1항의 개정규정은 이 법 시행후 최초로 공급하거나 공급받는 분부터 적용한다.
부가가치세법
[시행 2004. 1. 1.] [법률 제7007호, 2003. 12. 30., 일부개정]
【제정·개정문】
- ⊙법률 제7007호(2003.12.30)
부가가치세법중개정법률
부가가치세법중 다음과 같이 개정한다.
제4조를 다음과 같이 한다.
제4조 (신고·납세지) ①부가가치세는 사업장마다 신고·납부하여야 한다.
②사업자에게 2 이상의 사업장이 있는 경우로서 대통령령이 정하는 바에 따라 주된 사업장 관할세무서장에게 신청하여 그 승인을 얻은 때에는 대통령령이 정하는 바에 의하여 주된 사업장에서 총괄하여 납부할 수 있다.
③제1항의 규정에 불구하고 2 이상의 사업장이 있는 사업자가 다음 각호의 요건을 갖춘 경우에는 당해 사업자의 본점 또는 주사무소에서 총괄하여 신고·납부할 수 있다. 이 경우 당해 사업자의 본점 또는 주사무소는 신고·납부와 관련한 이 법(제5조·제16조·제32조·제33조 및 제35조의 규정을 제외한다)의 적용에 있어서 각 사업장으로 본다.
1. 당해 사업자가 각 사업장의 물류흐름 및 재고를 관리할 수 있는 대통령령이 정하는 전산시스템설비를 갖추고 있을 것
2. 대통령령이 정하는 바에 따라 본점 또는 주사무소의 관할세무서장에게 신청하여 그 승인을 얻을 것
④제1항의 사업장의 범위는 대통령령으로 정한다.
제9조제3항을 다음과 같이 한다.
③사업자가 제1항 또는 제2항에 규정하는 시기가 도래하기 전에 재화 또는 용역에 대한 대가의 전부 또는 일부를 받고, 이와 동시에 그 받은 대가에 대하여 제16조의 규정에 의한 세금계산서 또는 제32조의 규정에 의한 영수증을 교부하는 경우에는 그 교부하는 때를 각각 당해 재화 또는 용역의 공급시기로 본다.
제12조제1항에 제3호의2를 다음과 같이 신설하고, 동항제6호 단서중 "특수자동차 또는 특종선박"을 "특수자동차·특종선박 또는 고속철도"로 하고, 동항제17호중 "용역"을 "용역으로서 대통령령이 정하는 것"으로 한다.
3의2. 여성용 생리처리 위생용품
제12조제2항제6호를 다음과 같이 한다.
6. 거주자가 수취하는 소액물품으로서 관세가 면제되는 재화
제17조제3항중 "과세되는 경우"를 "과세되는 경우(제12조제4항의 규정에 의하여 부가가치세 면제를 받지 아니하기로 하고, 제11조의 규정에 의하여 영세율이 적용되는 경우를 제외한다)"로 한다.
제18조제1항 본문중 "25일"을 "25일(외국법인의 경우에는 50일)"로 하고, 동조제2항 본문중 "경정 또는 재경정"을 "결정 또는 경정"으로 하며, 동항 단서중 "다만,"을 "다만, 징수하여야 할 금액이 10만원 이하인 경우에는 이를 징수하지 아니하며,"로 한다.
제19조제1항중 "25일"을 "25일(외국법인의 경우에는 50일)"로 한다.
제6장의 제목중 "경정"을 "결정·경정"으로 한다.
제21조의 제목 "(更正)"을 "(결정 및 경정)"으로 하고, 동조제1항 각호외의 부분중 "경정"을 "결정 또는 경정"으로 하며, 동조제2항 각호외의 부분 본문중 "경정하는"을 "결정 또는 경정하는"으로, "근거로 하여 경정하여야"를 "근거로 하여야"로 하고, 동항 각호외의 부분 단서중 "추계경정"을 "추계"로 하며, 동조제3항중 "경정"을 "결정 또는 경정"으로, "재경정"을 "다시 경정"으로 한다.
제22조제1항중 "개인에 있어서는 100분의 1, 법인에 있어서는 100분의 2"를 "100분의 1"로 하고, 동조제2항 각호외의 부분중 "개인에 있어서는 100분의 1, 법인에 있어서는 100분의 2"를 "100분의 1"로 하며, 동조제3항 각호외의 부분 본문중 "개인에 있어서는 100분의 1, 법인에 있어서는 100분의 2"를 "100분의 1"로, "개인에 있어서는 1천분의 5, 법인에 있어서는 1천분의 10"을 "1천분의 5"로 하고, 동조제4항 각호외의 부분 본문중 "개인에 있어서는 100분의 1, 법인에 있어서는 100분의 2"를 "100분의 1"로 하고, 동조제5항제2호를 다음과 같이 한다.
2. 제18조제4항 또는 제19조제2항의 규정에 의하여 납부하지 아니하거나 납부한 세액이 납부하여야 할 세액에 미달하거나 환급받은 세액이 환급받아야 할 세액을 초과하는 때에는 다음 각목의 금액의 합계액
가. 납부하지 아니한 세액(미달하게 납부한 경우에는 그 미달한 세액) × 납부기한의 다음날부터 자진납부일 또는 납세고지일까지의 기간 × 금융기관이 연체대출금에 대하여 적용하는 이자율을 감안하여 대통령령이 정하는 이자율
나. 초과하여 환급받은 세액 × 환급받은 날의 다음날부터 자진납부일 또는 납세고지일까지의 기간 × 금융기관이 연체대출금에 대하여 적용하는 이자율을 감안하여 대통령령이 정하는 이자율
제23조제1항중 "경정 또는 재경정"을 "결정 또는 경정"으로 하고, 동조제2항중 "조사결정"을 "조사하여 결정 또는 경정"으로 한다.
제25조제1항 단서를 다음과 같이 하고, 동항에 각호를 다음과 같이 신설한다.
다만, 다음 각호의 1에 해당하는 사업자의 경우에는 그러하지 아니하다.
1. 간이과세가 적용되지 아니하는 다른 사업장을 보유하고 있는 사업자
2. 업종·규모·지역 등을 감안하여 대통령령이 정하는 사업자
제25조제5항에 단서를 다음과 같이 신설하고, 동조제6항중 "경정 또는 재경정"을 각각 "결정 또는 경정"으로 한다.
다만, 제1항 단서의 규정에 해당하는 사업자의 경우에는 그러하지 아니하다.
제26조제3항 각호외의 부분 본문중 "당해 세금계산서등 또는 제20조제1항 및 제2항의 규정에 의한 매입처별세금계산서합계표"를 "제20조제1항의 규정에 의한 매입처별세금계산서합계표 또는 대통령령이 정하는 신용카드매출전표등수취명세서"로, "각 예정신고기간 또는 과세기간"을 "각 과세기간"으로 하고, 동항 각호외의 부분 단서를 다음과 같이 하며, 동항제1호중 "예정신고기간 또는 과세기간"을 "과세기간"으로 하고, 동조제6항중 "제3항 및 제32조의2제1항의 규정에 의한 금액"을 "제3항, 제26조의3 및 제32조의2제1항의 규정에 의한 금액의 합계액"으로 하며, 동조제7항 전단중 "경정 또는 재경정"을 "결정 또는 경정"으로 한다.
다만, 제17조제2항 각호의 규정에 의한 매입세액의 경우에는 그러하지 아니하다.
제27조제1항 내지 제4항을 각각 삭제하고, 동조제6항을 다음과 같이 한다.
⑥간이과세자는 대통령령이 정하는 바에 따라 제20조제1항의 규정에 의한 매입처별세금계산서합계표를 제5항에 규정된 당해 확정신고와 함께 제출하여야 한다.
제28조 제목중 "경정"을 "결정·경정"으로 하고, 동조제1항중 "경정 또는 재경정"을 "결정 또는 경정"으로 하며, 동조제3항 단서를 다음과 같이 하고, 동조제4항중 "경정기관"을 "결정 또는 경정기관"으로 한다.
다만, 제22조제1항의 규정중 "100분의 1"을 "1천분의 5"로 한다.
제29조제1항에 단서를 다음과 같이 신설한다.
다만, 제26조의2의 규정에 의하여 납부세액에 가산하여야 할 세액은 그러하지 아니하다.
제32조의2제1항중 "여신전문금융업법에 의한 신용카드매출전표"를 "여신전문금융업법에 의한 신용카드매출전표, 조세특례제한법 제126조의3의 규정에 의한 현금영수증"으로, "100분의 2"를 "100분의 1"로, "납부세액에서 공제하거나 환급세액에 가산할 수 있다."를 "납부세액에서 공제한다."로 하고, 동항에 후단을 다음과 같이 신설하며, 동조제4항중 "여신전문금융업법에 의한 신용카드가맹점가입대상자로 지정하여 신용카드가맹점으로 가입하도록 지도할 수 있다."를 "여신전문금융업법에 의한 신용카드가맹점가입대상자 또는 조세특례제한법 제126조의3의 규정에 의한 현금영수증가맹점가입대상자로 지정하여 신용카드가맹점 또는 현금영수증가맹점으로 가입하도록 지도할 수 있다."로 하고, 동조제5항중 "신용카드가맹점가입대상자의 지정"을 "신용카드가맹점가입대상자 또는 현금영수증가맹점가입대상자의 지정"으로 한다.
이 경우 공제받는 금액이 당해 금액을 차감하기 전의 납부할 세액[이 법 및 조세특례제한법에 의하여 공제 또는 가산할 세액(제22조의 규정에 의한 가산세를 제외한다)을 공제하거나 가산하여 계산한 세액을 말하며, 당해 계산한 세액이 부(負)의 수인 경우에는 "0"으로 본다]을 초과하는 때에는 그 초과하는 부분은 없는 것으로 본다.
부칙
제1조 (시행일) 이 법은 2004년 1월 1일부터 시행한다. 다만, 제4조제3항 및 제25조제1항의 개정규정은 2005년 1월 1일부터 시행하고, 제12조제1항제3호의2의 개정규정은 2004년 4월 1일부터 시행하며, 제32조의2제1항·제4항 및 제5항(현금영수증 및 현금영수증가맹점에 관한 사항에 한한다)의 개정규정은 조세특례제한법 제126조의3의 개정규정의 시행일부터 시행한다.
제2조 (일반적 적용례) 이 법은 이 법 시행후 공급하거나 공급받는 분 또는 수입신고하는 분부터 적용한다.
제3조 (거래시기에 관한 적용례) 제9조제3항의 개정규정은 이 법 시행후 세금계산서 또는 영수증을 교부하는 분부터 적용한다.
제4조 (신고와 납부에 관한 적용례) 제18조제1항·제2항 및 제19조제1항의 개정규정은 이 법 시행후 개시하는 과세기간에 대하여 신고하거나 징수하는 분부터 적용한다.
제5조 (가산세에 관한 적용례) 제22조 및 제28조제3항 단서의 개정규정은 이 법 시행후 개시하는 과세기간에 대하여 가산세를 부과하는 분부터 적용한다.
제6조 (간이과세에 관한 적용례) ①제25조제1항의 개정규정은 2005년 1월 1일 이후 개시하는 과세기간에 대하여 간이과세를 적용하는 분부터 적용한다.
②제25조제5항 단서의 개정규정은 이 법 시행후 개시하는 과세기간에 대하여 간이과세를 적용하는 분부터 적용한다.
제7조 (간이과세자의 과세표준과 세액에 관한 적용례) 제26조제3항 및 제6항의 개정규정은 이 법 시행후 개시하는 과세기간에 대하여 공제받는 분부터 적용한다.
제8조 (간이과세자의 신고와 납부에 관한 적용례) 제27조의 개정규정은 이 법 시행후 개시하는 과세기간에 대하여 신고하거나 징수하는 분부터 적용한다.
제9조 (납부의무의 면제에 관한 적용례) 제29조제1항의 개정규정은 이 법 시행후 개시하는 과세기간에 일반과세자가 간이과세자로 전환하는 분부터 적용한다.
제10조 (여성용 생리처리 위생용품에 대한 부가가치세면제에 따른 경과조치) 제12조제1항제3호의2의 개정규정에 의하여 부가가치세의 면세사업자로 전환되거나 면세사업이 추가되는 사업자가 이 법 시행전에 취득한 재화를 부가가치세가 면제되는 사업을 위하여 직접 사용하는 경우에는 제6조제2항 및 제17조제5항의 규정을 적용하지 아니한다.
부가가치세법
[시행 2002. 7. 1.] [법률 제6539호, 2001. 12. 29., 일부개정]
【제정·개정문】
- ⊙법률 제6539호(2001.12.29)
부가가치세법중개정법률
부가가치세법중 다음과 같이 개정한다.
제32조의2제1항중 "발행하는 경우에는 그 발행금액"을 "발행하거나 대통령령이 정하는 전자적 결제수단에 의하여 대금을 결제받는 경우에는 그 발행금액 또는 결제금액"으로 한다.
부칙
①(시행일) 이 법은 2002년 7월 1일부터 시행한다.
②(적용례) 이 법은 이 법 시행 후 최초로 공급하는 분부터 적용한다.
③(경과조치) 이 법 시행당시 종전의 규정에 의하여 부과하였거나 부과할 부가가치세에 관하여는 종전의 규정에 의한다.
부가가치세법
[시행 2000. 1. 1.] [법률 제6049호, 1999. 12. 28., 일부개정]
【제정·개정문】
- ⊙법률제6,049호 (1999.12.28)
부가가치세법중개정법률
부가가치세법중 다음과 같이 개정한다.
제3조제4항중 "간이과세 또는 과세특례"를 "간이과세"로 하고, "사업자(이하 "一般課稅者"라 한다)로 되거나 과세특례를 포기함으로써 제25조제1항제1호의 규정에 의한 간이과세자로 되는 경우에는 제30조제1항 및 제2항의 규정에 의한 간이과세 또는 과세특례 포기의"를 "사업자(이하 "一般課稅者"라 한다)로 되는 경우에는 제30조제1항의 규정에 의한 간이과세 포기의"로 한다
제6조제6항을 다음과 같이 한다.
⑥다음 각호의 1에 해당하는 것은 재화의 공급으로 보지 아니한다.
1. 재화를 담보로 제공하는 것으로서 대통령령이 정하는 것
2. 사업을 양도하는 것으로서 대통령령이 정하는 것. 다만, 사업자가 제16조의 규정에 의한 세금계산서를 교부한 경우로서 대통령령이 정하는 경우를 제외한다.
3. 법률에 의하여 조세를 물납하는 것으로서 대통령령이 정하는 것
제8조 각호외의 부분 단서중 "선적"을 "선(機)적"으로 한다.
제12조제1항제14호중 "순수예술행사"를 "예술행사"로 한다.
제13조제1항제3호중 "부당하게"를 "재화의 공급에 대하여 부당하게"로, "재화 또는 용역"을 "재화"로 하고, 동항에 제3호의2를 다음과 같이 신설한다.
3의2. 용역의 공급에 대하여 부당하게 낮은 대가를 받는 경우에는 자기가 공급한 용역의 시가
제13조제2항제5호를 다음과 같이 한다.
5. 공급대가의 지급지연으로 인하여 지급받는 이자로서 대통령령이 정하는 연체이자
제17조제2항제5호를 다음과 같이 한다.
5. 제5조제1항의 규정에 의한 등록을 하기 전의 매입세액. 다만, 대통령령이 정하는 것을 제외한다.
제17조의2제3항 단서를 다음과 같이 한다.
다만, 당해 사업자가 이를 차감하지 아니한 경우에는 대통령령이 정하는 바에 따라 공급을 받은 자의 관할세무서장이 경정하여야 한다.
제17조의2제4항을 제6항으로 하고, 동조에 제4항 및 제5항을 각각 다음과 같이 신설한다.
④제3항 단서의 경우 제22조제5항의 규정은 이를 적용하지 아니한다.
⑤제3항의 규정에 의하여 매입세액을 차감(管轄稅務署長이 更正한 경우를 포함한다)한 당해 사업자가 대손금액의 전부 또는 일부를 변제한 경우에는 대통령령이 정하는 바에 따라 변제한 대손금액에 관련된 대손세액을 변제한 날이 속하는 과세기간의 매입세액에 가산한다.
제17조의3제1항중 "간이과세자 또는 과세특례자"를 "간이과세자"로 한다.
제18조제1항 본문중 "종료후 25일(外國法人의 경우에는 50日)"을 "종료후 25일"로 하고, 동조제2항 본문중 "직전 과세기간의 재화 또는 용역의 공급가액의 합계액이 1억5천만원에 미달하는 개인사업자"를 "개인사업자"로 한다.
제19조제1항중 "종료후 25일(外國法人의 경우에는 50日)"을 "종료후 25일"로 한다.
제22조제4항제1호 및 제2호를 각각 제2호 및 제3호로 하고, 동항에 제1호를 다음과 같이 신설한다.
1. 제17조제2항제1호의2 단서의 규정에 의하여 매입세액을 공제받는 경우로서 대통령령이 정하는 경우
제22조제5항제2호를 다음과 같이 한다.
2. 제18조제4항 또는 제19조제2항의 규정에 의하여 납부하지 아니하거나 납부한 세액이 납부하여야 할 세액에 미달하는 때에는 다음 산식을 적용하여 계산한 금액.
납부하지 아니한 세액(미달하게 납부한 경우에는 그 미달한 稅額) ×납부기한의 다음날부터 자진납부일 전일 또는 납세고지일까지의 기간 ×금융기관이 연체대출금에 대하여 적용하는 이자율을 감안하여 대통령령이 정하는 이자율
제7장의 제목 "간이과세 및 과세특례"를 "간이과세"로 한다.
제25조의 제목 "(簡易課稅 및 課稅特例)"를 "(簡易課稅)"로 하고, 동조제1항을 다음과 같이 하며, 동조제4항 내지 제6항중 "간이과세자 또는 과세특례자"를 각각 "간이과세자"로 한다.
①직전 1력년의 재화와 용역의 공급에 대한 대가(附加價値稅가 포함된 對價를 말한다. 이하 "供給對價"라 한다)가 4천800만원이상 동금액의 100분의 130에 해당하는 금액이하의 범위내에서 대통령령이 정하는 금액에 미달하는 개인사업자(이하 "簡易課稅者"라 한다)에 대하여는 제4장 내지 제6장의 규정에 불구하고 이 장의 규정에 의하여 부가가치세를 부과징수한다. 다만, 업종·규모·지역 등을 감안하여 대통령령이 정하는 사업자에 해당하는 경우에는 그러하지 아니하다.
제26조제1항중 "간이과세자 또는 과세특례자"를 "간이과세자"로 하고, 동조제2항 및 제3항을 각각 다음과 같이 하며, 동조제5항 및 제6항중 "간이과세자 또는 과세특례자"를 각각 "간이과세자"로 하고, 동조제7항을 다음과 같이 한다.
②간이과세자에 대하여는 다음 산식에 의하여 계산한 금액을 납부세액으로 한다. 이 경우 2 이상의 업종을 겸영하는 경우에는 각각의 업종별로 계산한 금액의 합계액을 납부세액으로 한다
납부세액 = 당해 과세기간의 공급대가 ×직전 3연간 신고된 업종별 평균 부가가치율등을 감안하여 100분의 10에서 1OO분의 50의 범위안에서 대통령령이 정하는 당해 업종의 부가가치율 × 100분의 10
③간이과세자가 다른 사업자로부터 제16조제1항의 규정에 의한 세금계산서 또는 제32조의2제3항의 규정에 의한 신용카드매출전표등(이하 이 條에서 "稅金計算書등"이라 한다)을 교부받아 대통령령이 정하는 바에 따라 당해 세금계산서등 또는 제20조제1항 및 제2항의 규정에 의한 매입처별세금계산서합계표를 사업장 관할세무서장에게 제출하는 때에는 다음 각호의 규정에 의하여 계산한 금액을 각 예정신고기간 또는 과세기간에 대한 납부세액에서 공제한다. 다만, 부가가치세가 면제되는 재화 또는 용역을 공급하는 사업과 관련하여 수취한 세금계산서등의 경우에는 그러하지 아니하다.
1. 당해 예정신고기간 또는 과세기간에 교부받은 세금계산서등에 기재된 매입세액에 제2항의 규정에 의한 당해 업종의 부가가치율을 곱하여 계산한 금액
2. 간이과세자가 제2항의 규정에 의한 당해 업종의 부가가치율이 서로 다른 업종을 겸영하는 경우에는 대통령령이 정하는 바에 따라 안분하여 계산한 매입세액에 동항 의 규정에 의한 당해 업종의 부가가치율을 각각 적용하여 산출한 금액
3. 간이과세자가 과세사업과 면세사업을 겸영하는 경우에는 대통령령이 정하는 바에 따라 계산한 금액
⑦제28조제1항의 규정에 의하여 경정 또는 재경정한 간이과세자의 1력년의 공급대가가 제25조제1항의 규정에 의한 금액 이상인 경우의 대통령령이 정하는 과세기간의 납부세액은 제25조제6항의 규정에 불구하고 제17조의 규정을 준용하여 계산한 금액으로 한다. 이 경우 공급가액은 공급대가에 110분의 100을 곱한 금액으로 하고, 매입세액의 계산에 있어서는 세금계산서등의 수취분에 대하여 제3항의 규정에 의하여 공제받은 세액을 차감한 후 이를 적용한다.
제26조의2중 "간이과세자 또는 과세특례자"를 "간이과세자"로 한다.
제26조의3을 다음과 같이 신설한다.
제26조의3(의제매입세액공제) ①대통령령이 정하는 업종을 영위하는 간이과세자가 부가가치세의 면제를 받아 공급받은 농산물·축산물·수산물 또는 임산물(이하 이 條에서 "免稅農産物등"이라 한다)을 원재료로 하여 제조·가공한 재화 또는 창출한 용역의 공급이 과세되는 경우에는 대통령령이 정하는 바에 따라 계산한 금액을 납부세액에서 공제할 수 있다.
②제1항의 규정은 간이과세자가 제27조의 규정에 의한 신고와 함께 대통령령이 정하는 바에 따라 면세농산물등을 공급받은 사실을 증명하는 서류를 사업장 관할세무서장에게 제출하는 경우에 한하여 이를 적용한다.
제27조제1항 본문중 "간이과세자 또는 과세특례자"를 "간이과세자"로 하고, 동항 단서중 "4분의 1"을 "3분의 1"로, "간이과세자 또는 과세특례자"를 "간이과세자"로 하며, 동조제2항·제5항 및 제6항중 "간이과세자 또는 과세특례자"를 각각 "간이과세자"로 한다.
제28조제1항중 "간이과세자 또는 과세특례자"를 "간이과세자"로 하고, 동조제3항 본문중 "간이과세자 또는 과세특례자"를 "간이과세자"로 하며, 동항 단서중 "과세특례자의 경우에는 제22조제1항"을 "제22조제1항"으로 하고, 동조제4항중 "제26조제7항제1호"를 "제26조제7항"으로 하며, 동조제5항중 "간이과세자 또는 과세특례자"를 "간이과세자"로 한다.
제29조를 다음과 같이 한다.
제29조 (납부의무의 면제) ①간이과세자의 당해 과세기간에 대한 공급대가가 1천200만원 미만인 경우에는 제26조제2항의 규정에 의한 납부세액은 제27조의 규정에 불구하고 이를 납부할 의무를 면제한다.
②제1항의 규정에 의하여 납부할 의무를 면제하는 때에는 제28조제3항의 규정을 적용하지 아니한다.
③제1항의 규정을 적용함에 있어서 당해 과세기간에 신규로 사업을 개시한 간이과세자에 대하여는 그 사업개시일부터 그 과세기간종료일까지의 공급대가의 합계액을 6월로 환산한 금액을 기준으로 한다. 이 경우 1월 미만의 단수가 있는 때에는 이를 1월로 한다.
④제1항의 규정에 의하여 납부할 의무가 면제되는 사업자가 자진납부하는 경우에는 이를 징수한다. 다만, 당해 사업자가 국세기본법제45조의2제1항의 규정에 의한 경 정청구기간내에 환급청구를 하는 경우에는 대통령령이 정하는 바에 따라 납세자에게 이를 환급하여야 한다.
제30조의 제목 "(簡易課稅 또는 課稅特例의 포기)"를 "(簡易課稅의 포기)"로 하고, 동조제1항 전단중 "간이과세자 또는 과세특례자"를 "간이과세자"로 하며, 동조제2항을 삭제하고, 동조제4항중 "제1항 및 제2항"을 "제1항"으로, "각각 적용받고자 하는 일반과세자 또는 간이과세자"를 "일반과세자"로 한다.
제32조의2제1항 본문중 "사업자"를 "사업자(法人을 제외한다)"로, "100분의 1에 상당하는 금액(年間 300萬원을 한도로 한다)"을 "100분의 2에 상당하는 금액(年間 500萬원을 한도로 한다)"으로 하고, 동항 단서를 삭제한다.
제32조의4를 다음과 같이 신설한다.
제32조의4 (신용카드등의 사용자에 대한 보상금 지급) ①국세청장은 재화 또는 용역(附加價値稅가 免除되는 것을 포함한다)을 공급받고 여신전문금융업법에 의한 신용카드매출전표 또는 이와 유사한 것으로서 대통령령이 정하는 것(이하 이 條에서 "賣出傳票등"이라 한다)을 교부받은 자에 대하여는 그 교부받은 매출전표등에 대한 추첨을 통하여 보상금을 지급할 수 있다. 다만, 대통령령이 정하는 것을 제외한다.
②여신전문금융업법에 의하여 신용카드업을 영위하는 자는 금융실명거래및비밀보장에관한법률 제4조 및 신용정보의이용및보호에관한법률 제24조의 규정에 불구하고 제1항의 규정에 의한 추첨에 필요한 매출전표등의 거래정보자료를 대통령령이 정하는 바에 따라 국세청장에게 제출하여야 한다.
③국세청장은 제2항의 규정에 의하여 제출받은 자료를 추첨관련기관에 제공하여 이를 추첨에 이용하게 할 수 있다.
④제1항의 규정에 의한 보상금을 받을 권리는 그 지급일부터 3월간행사하지 아니하면 소멸시효가 완성하며, 소멸시효가 완성된 경우 당해 보상금은 국고에 귀속된다.
⑤제1항의 규정에 의한 매출전표등의 추첨 및 보상금의 지급에 관하여는 사행행위등규제및처벌특례법을 적용하지 아니한다.
⑥제1항의 규정을 적용함에 있어서 추첨방법, 보상금액 기타 필요한 사항은 대통령령으로 정한다.
제34조제1항중 "국내에 사업장이 없는 비거주자 또는 외국법인으로부터"를 "다음 각호의 1에 해당하는 자로부터"로 하고, 동항에 제1호 및 제2호를 각각 다음과 같이 신설한다.
1. 소득세법 제120조 또는 법인세법 제94조의 규정에 의한 국내사업장(이하 이 條에서 "國內事業場"이라 한다)이 없는 비거주자 또는 외국법인
2. 국내사업장이 있는 비거주자 또는 외국법인 (非居住者 또는 外國法人의 國內事業場과 관련없이 用役을 제공하는 경우로서 大統領令이 정하는 경우에 한한다)
부칙
제1조 (시행일) 이 법은 2000년 1월 1일부터 시행한다. 다만, 제3조·제17조의3·제25조·제26조·제26조의2·제26조의3 및 제27조(同條第1項 但書의 改正規定중 豫定申告期間의 供給對價 比率을 3分의 1로 변경하는 부분을 제외한다) 내지 제30조의 개정규정은 2000년 7월 1일부터 시행한다.
제2조 (일반적 적용례) 이 법은 이 법 시행후 최초로 공급하거나 공급받는 분 또는 수입신고하는 분부터 적용한다.
제3조 (대손세액공제 등에 관한 적용례) ①제17조의2제3항 단서 및 제4항의 개정규정은 이 법 시행후 최초로 대손이 확정되어 매출세액에서 차감하는 분부터 적용한다.
②제18조제2항 및 제27조제1항(同條第1項 但書의 改正規定중 豫定申告期間의 供給對價 比率을 3分의 1로 변경하는 부분에 한한다)의 개정규정은 이 법 시행후 최초로 결정하여 징수하는 분부터 적용한다.
제4조 (세금계산서등에 의한 세액공제에 관한 적용례) ①제26조제3항의 개정규정은 이 법 시행후 최초로 공급받는 재화 또는 용역과 관련하여 교부받은 세금계산서등을 제출(第20條第1項 및 第2項의 規定에 의한 買入處別稅金計算書合計表를 제출하는 경우를 포함한다)하는 분부터 적용한다.
②제26조제3항의 개정규정을 적용함에 있어서 2000년 7월 1일부터 2003년 12월 31일이 속하는 과세기간분까지는 동항의 개정규정에 불구하고 대통령령이 정하는 부가가치율을 적용한다.
제5조 (납부의무의 면제에 관한 적용례) 제29조의 개정규정은 이 법 시행후 최초로 개시하는 과세기간에 대한 신고분부터 이를 적용한다.
제6조 (종전의 과세특례자 등에 관한 특례) ①2000년 6월 30일 현재 간이과세자에 해당하는 개인사업자에 대하여는 2000년 7월 1일부터 일반과세자에 관한 규정을 적용한다.
②2000년 6월 30일 현재 과세특례자에 해당하는 개인사업자에 대하여는 2000년 7월 1일부터 간이과세자에 관한 규정을 적용한다.
③1999년 1월 1일부터 1999년 12월 31일까지의 재화 또는 용역의 공급대가(1999年 中間에 新規로 사업을 開始한 者의 경우에는 第25條第2項의 規定에 의하여 計算한 금액)가 제25조제1항 본문의 규정에 의한 금액에 미달하는 종전의 간이과세자 또는 일반과세자에 대하여는 제1항의 규정에 불구하고 2000년 7월 1일부터 간이과세자에 관한 규정을 적용한다. 다만, 종전의 규정에 의하여 과세특례 또는 간이과세를 포기한 자와 제25조제1항의 개정규정에 의하여 간이과세에 관한 규정이 적용되지 아니하는 사업을 영위하는 자를 제외한다.
④1999년 1월 1일부터 1999년 12월 31일까지의 재화 또는 용역의 공급대가(1999年 中間에 新規로 사업을 開始한 者의 경우에는 第25條第2項의 規定에 의하여 計算한 금액)가 제25조제1항 본문의 규정에 의한 금액 이상인 과세특례자에 대하여는 제2항의 규정에 불구하고 2000년 7월 1일부터 일반과세자에 관한 규정을 적용한다.
⑤이 법 시행으로 제3항의 규정에 의하여 간이과세자에 관한 규정을 적용받게 되는 일반과세자는 이 법 시행전에 종전의 제30조의 규정을 준용하여 신고하는 경우 2000년 7월 1일 이후에도 일반과세자에 관란 규정을 적용받을 수 있다.
제7조 (간이과세의 일반과세로의 전환에 따른 세액공제의 특례등) ①일반과세자에 관한 규정을 적용받는 다음 각호의 1에 해당하는 사업자에 대하여는 2000년 제2기 과세기간의 납부세액에서 20퍼센트, 2001년 제1기 과세기간 및 제2기 과세기간의 납부세액에서 10퍼센트를 각각 경감한다. 다만, 일반과세자에 관한 규정을 적용받지 아니하는 과세기간분에 대하여는 그러하지 아니하다.
1. 2000년 6월 30일 현재 간이과세자로서 2000년 7월 1일부터 일반과세자로 되는 자중 직전 1력년의 공급대가(1999年 中間에 新規로 사업을 開始한 者의 경우에는 第25條第2項의 規定에 의하여 計算한 금액)가 1억5천만원에 미달하는 자
2. 1999년 1월 1일부터 1999년 12월 31일까지의 재화 또는 용역의 공급대가(1999年 中間에 新規로 사업을 開始한 者의 경우에는 第25條第2項의 規定에 의하여 計算한 금액)가 1억5천만원 미만인 과세특례자로서 2000년 7월 1일부터 일반과세자로 되는 자
3. 2000년 제1기 과세기간중에 신규로 사업을 개시한 과세특례자로서 2000년 제1기 과세기간의 공급대가의 합계액을 12월로 환산한 금액이 제25조제1항 본문의 규정에 의한 금액 이상으로서 2001년 1월 1일부터 일반과세자에 관한 규정을 적용받게 되는 자중 12월로 환산한 금액이 1억5천만원에 미달하는 자
4. 2000년 제2기 과세기간 및 2001년 중간에 신규로 사업을 개시하는 일반과세자로서 사업을 개시한 과세기간의 공급대가의 합계액을 12월로 환산한 금액이 1억5천만원에 미달하는 자
5. 2000년 1월 1일부터 2000년 12월 31일까지의 재화 또는 용역의 공급대가(2000年 中間에 新規로 사업을 開始한 者의 경우에는 第25條第2項의 規定에 의하여 計算한 금액)가 제25조제1항 본문의 규정에 의한 금액 이상인 간이과세자로서 2001년 7월 1일부터 일반과세자에 관한 규정을 적용받게 되는 자중 직전 1력년의 공급대가가 1억5천만원에 미달하는 자
②제25조의 개정규정에 의한 간이과세자에 대하여 2000년 7월 1일부터 2003년 12월 31일이 속하는 과세기간분까지는 대통령령이 정하는 부가가치율에 따라 납부세액을 경감할 수 있다.
제8조 (일반적 경과조치) 이 법 시행 당시 종전의 규정에 의하여 부과하였거나 부과할 부가가치세에 관하여는 종전의 규정에 의한다.
제9조 (재고매입세액공제에 관한 경과조치) 종전의 규정에 의한 과세특례자가 이 법 시행으로 2000년 7월 1일부터 일반과세자로 변경되는 경우에는 종전의 제17조의3의 규정을 적용한다.
제10조 (직전기 납부세액계산에 관한 경과조치) 제18조제2항의 개정규정에 의한 예정고지를 적용함에 있어서 종전의 규정에 의한 과세특례자 또는 간이과세자로서 2000년 7월 1일부터 일반과세자에 관한 규정을 적용받는 자의 최초의 예정고지에 대한 직전기 납부세액의 계산은 종전의 제27조제1항의 규정에 의한다.
제11조 (간이과세 또는 과세특례의 포기에 관한 경과조치) ①이 법 시행전에 제30조의 규정에 의하여 간이과세 또는 과세특례를 포기하여 일반과세자에 관한 규정을 적용받는 자에 대하여는 종전의 제30조제4항의 규정을 적용한다.
②이 법 시행전에 과세특례를 포기하여 간이과세를 적용받는 사업자로서 제25조제1항의 개정규정에 의하여 2000년 7월 1일부터 일반과세자에 관한 규정을 적용받게 되는 자에 대하여는 종전의 제30조제4항의 규정에 의하여 그 적용받아야 하는 기간까지는 일반과세자에 관한 규정을 적용한다.
부가가치세법
[시행 1999. 1. 1.] [법률 제5585호, 1998. 12. 28., 일부개정]
【제정·개정문】
- ●부가가치세법중개정법률 [1998.12.28, 법률제5585호]
부가가치세법중 다음과 같이 개정한다.
제5조제1항본문중 “20일내에”를 “20일이내에”로 한다.
제6조제6항중 “사업을 양도하는 것”을 “사업을 양도하는 것(事業者가 第16條의 規定에 의한 稅金計算書를 교부한 경우로서 大統領令이 정하는 경우를 제외한다)”으로 한다.
제8조 본문에 단서를 다음과 같이 신설한다.
다만, 제2호의 물품으로서 선적되지 아니한 물품을 보세구역으로부터 인취하는 경우를 제외한다.
제8조제2호를 다음과 같이 한다.
2. 수출신고가 수리된 물품
제12조제1항제9호·제13호 및 제17호를 각각 다음과 같이 한다.
9. 담배사업법 제2조제4호의 규정에 의한 제조담배로서 다음 각목의 1에 해당하는 것
가 .담배사업법 제18조제1항의 규정에 의한 판매가격이 대통령령이 정하는 금액이하인 것
나. 담배사업법 제19조의 규정에 의한 특수제조용담배로서 대통령령이 정하는 것
13. 저술가·작곡가 기타 대통령령이 정하는 자가 직업상 제공하는 인적용역
17. 국가·지방자치단체 또는 지방자치단체조합이 공급하는 재화 또는 용역
제12조제2항제7호중 “재화”를“재화로서 관세가 면제되거나 관세법 제8조제1항의 규정에 의한 간이세율이 적용되는 재화”로 하고, 동항 제13호의2를 다음과 같이 하며, 동항제14호중 “제6호및제8호내지제13호”를“제6호내지제13호”로한다.
13의2. 제1항제9호의규정에 의한 담배
제13조제2항에 제5호를 다음과 같이 신설한다.
5.공급대가의 지연지급으로 인하여 지급받는 연체이자중 대통령령이 정하는 것
제17조제2항제5호에 단서를 다음과 같이 신설하고, 동조제5항중 “사업장 관할세무서장은”을 “당해 사업자는”으로, “재계산할 수 있다.”를 “재계산하여 제19조의 규정에 의한 당해 과세기간의 확정신고와 함께 관할세무서장에게 이를 신고납부하여야 한다.”로 한다.
다만, 제5조제1항 본문의 규정에 의하여 사업개시후에 등록한 사업자의 등록하기 전의 매입세액으로서 대통령령이 정하는 것을 제외한다.
제18조제1항본문중 “25일(外國法人의 경우에는 50日)내에”를 “25일(外國法人의 경우에는 50日)이내에”로 하고,동조제2항 본문중 “7천500만원”을 “1억5천만원”으로, “납부세액을 “납부세액(第32條의2第1項 또는 租稅特例制限法 第124條 및 同法 第125條의 規定에 의하여 納付稅額에서 공제 또는 輕減한 稅額이 있는 경우에는 그 稅額을 差減한 금액으로 하며, 第21條의 規定에 의한 更正 또는 再更正과 國稅基本法 第45條 및 同法 第45條의2의 規定에 의한 修正申告 및 更正請求에 의한 決定이 있는 경우에는 그 내용이 반영된 금액으로 한다)”으로 한다.
제19조제1항중 “25일(外國法人의 경우에는 50日)내에”를 “25일(外國法人의 경우에는 50日)이내에”로 한다.
제20조제3항을 다음과 같이 하고, 동조제4항을 제5항으로 하며, 동조에 제4항을 다음과 같이 신설하고, 동조제5항(종전의 第4項)중 “제3항”을 “제4항”으로 한다.
③세금계산서를 교부한 세관장은 제1항 및 제2항의 규정을 준용하여 매출처별세금계산서합계표를 사업장 관할세무서장에게 제출하여야 한다.
④세금계산서를 교부받은 국가·지방자치단체·지방자치단체조합 기타 대통령령이 정하는 자는 부가가치세의 납세의무가 없는 경우에도 매입처별세금계산서합계표를 당해 과세기간 종료후 25일이내에 사업장 관할세무서장에게 제출하여야 한다.
제22조제2항제3호중 “신용카드매출전표 및 제32 조의3제3항 후단의 규정에 의한 계산서를”을 “신용카드매출전표등을”로 하고, 동조제5항을 다음과 같이 한다.
⑤사업자가 다음 각호의 1에 해당하는 경우에는 당해 각호에 규정된 금액을 납부세액에 가산하거나 환급세액에서 공제한다.
1.제18조제1항 및 제2항 단서 또는 제19조제1항의 규정에 의하여 신고를 하지 아니하거나 신고한 납부세액이 신고하여야 할 납부세액에 미달하거나 신고한 환급세액이 신고하여야할 환급세액을 초과하는 때에는 그 신고하지 아니한 납부세액(미달하게 申告한 경우에는 그 미달한 納付稅額) 및 초과하여 신고한 환급세액의 100분의 10에 상당하는 금액
2. 제18조제4항 또는 제19조제2항의 규정에 의하여 납부하지 아니하거나 납부한 세액이 납부 하여야 할 세액에 미달하는 때에는 납부하지 아니한 세액(미달하게 납부한 경우에는 그 미달한 稅額)에 다음 각목의 사항을 고려하여 대통령령이 정하는 이자율을 적용하여 계산한 금액
가. 금융기관이 연체대출금에 대하여 적용하는 이자율
나. 납부기한의 다음날부터 자진납부일 전일 또는 납세고지일까지의 기간
제25조제1항 단서를 다음과 같이 한다.
다만, 업종·규모·지역등을 감안하여 대통령령이 정하는 사업자에 해당하는 경우에는 그러하지 아니하다.
제25조제4항 단서를 다음과 같이 한다.
다만, 제1항 단서의 규정에 해당하는 사업자의 경우에는 그러하지 아니하다.
제26조제3항 본문중 “세금계산서, 제32조의2제3항의 규정에 의한 신용카드매출전표 또는 제32조의3제3항 후단의 규정에 의한 계산서(이하 이 條에서 “稅金計算書등”이라 한다)를”을 “세금계산서 또는 제32조2제3항의 규정에 의한 신용카드매출전표등(이하 이 條에서 “稅金計算書 등”이라 한다)을”로, “당해 세금계산서 또는 제20조제1항 및 제2항의 규정에 의한 매입처별세금계산서합계표, 신용카드매출전표 및 계산서”를 “당해 세금계산서등 또는 제20조제1항 및 제2항의 규정에 의한 매입처별세금계산서합계표”로 하고, 동항제1호중 “100분의 20”을 “100분의30”으로,“100분의 10”을 “100분의 20”으로 하며, 동항제2호중 “100분의 20”을 각각 “100분의 30”으로하고,동항제4호중 “100분의 10”을 “100분의 20”으로 한다.
제26조에 제7항을 다음과 같이 신설한다.
⑦제28조제1항의 규정에 의하여 경정 또는 재경정 과세특례자 또는 간이과세자의 1력년의 공급대가가 제25조제1호 각호의 규정에 의한 금액이상인 경우 대통령령이 정하는 과세기간의 납부세액은 제25조제6항의 규정에 불구하고 다음 각호의 규정에 의하여 계산한 금액으로 한다.
1. 경정 또는 재경정한 1력년의 공급대가가 제25조제1항제1호의 규정에 의한 금액이상인 경우에는 제17조의 규정을 준용하여 계산한 금액. 이 경우 공급가액은 공급대가에 110분의 100을 곱한 금액으로 하고, 매입세액의 계산에 있어서는 세금계산서등의 수취분에 대하여 제3항의 규정에 의하여 공제받은 세액을 차감한 후 이를 적용한다.
2. 제1호외의 경우로서 경정 또는 재경정한 1력년의 공급대가가 제25조제1항제2호의 규정에 의한 금액이상인 경우에는 제2항제1호의 규정을 준용하여 계산한 금액. 이 경우 제2항제1호의 규정에 의한 당해 업종의 부가가치세율이 100분의 30을 초과하는 때에는 제3항 본문의 규정에 의한 공제세액은 동항제2호의 규정을 적용한다.
제27조제1항 본문중 "납부세액"을 "제18조제2항의 규정에 의하여 계산한 납부세액"으로 하고, 동조제5항중 “25일내에”를 “25일이내에”로한다.
제28조제2항을 삭제하고, 동조제4항을 제5항으로 하며, 동조에 제4항을 다음과 같이 신설한다.
④제16조제1항의 규정에 의한 세금계산서 또는 제32조의2제3항의 규정에 의한 신용카드매출전표등을 교부받아 제26조제3항의 규정에 의하여 공제받지 아니한 경우로서 제21조제1항의 규정에 의한 당해 경정기관의 확인을 거쳐 제26조제7항제1호의 규정에 의하여 매입세액으로 공제받는 경우에는 그 공급가액에 100분의 1에 상당하는 금액을 납부세액에 가산하거나 환급세액에서 공제한다.
제32조의2의 제목 “(信用카드)”를“(信用카드 등의 사용에 따른 稅額控除 등)”으로 하고 동조제1항 본문중“신용카드매출전표(이하 “信用카드賣出傳票”라 한다)를 발행하는 경우에는 신용카드매출전표발행금액의 100분의 1에 상당하는 금액”을 “신용카드매출전표 또는 기타 이와 유사한 것으로서 대통령령이 정하는것(이하 이 條에서 “信用카드賣出傳票”등이라 한다)을 발행하는 경우에는 그 발행금액의 100분의 1에 상당하는 금액(年間 300萬원을 한도로 한다)”으로 하며, 동조제2항중 “신용카드매출전표는”을 “신용카드매출전표등은”으로 하고,동조제3항중 “신용카드매출전표”를 “신용카드매출전표등”으로 하며, 동조제4항을 다음과 같이 하고, 동조제5항중 “제3항”을 “제4항”으로, “신용카드매출전표에의한 세액공제의 범위”를 “신용카드매출전표등에 의한 세액공제의 범위,신용카드가맹점가입대상자의 지정”으로 한다.
④국세청장은 주로 사업자가 아닌 소비자에게 재화 또는 용역을 공급하는 사업자로서 대통령령이 정하는 자에 대하여 납세관리상 필요하다고 인정되는 경우 여신전문금융업법에 의한 신용카드가맹점가입대상자로 지정하여 신용카드가맹점으로 가입하도록 지도할 수 있다.
제32조의3제3항 후단을 삭제한다.
부칙
제1조 (시행일) 이 법은 1999년 1월 1일부터 시행한다.
제2조 (일반적 적용례) 이 법은 이 법 시행후 최초로 공급하거나 공급받는 분 또는 수입신고하는 분부터 적용한다. 다만, 제12조제1항제13호의 개정규정은 이 법 시행후 최초로 용역의 제공이 개시되는 분부터 적용한다.
제3조 (납부세액의 재계산에 관한 적용례) 제17조제5항의 개정규정은 이 법 시행후 최초로 매입세액이 공제된 재화를 부가가치세가 면제되는 재화 또는 용역을 공급하는 사업 기타의 목적을 위하여 사용하거나 소비하는 분부터 적용한다.
제4조 (예정고지에 관한 적용례) 제18조제2항 및 제27조제1항의 개정규정은 이 법 시행후 최초로 결정하여 징수하는 분부터 적용한다.
제5조 (인적용역등의 과세전환에 따른 경과조치) 제12조제1항제13호의 개정규정에 의하여 부가가치세가 과세되는 사업을 경영하는 사업자가 이 법 시행전에 사업용 재화에 대한 공급계약을 체결한 경우 당해 재화에 대한 부가가치세의 부과에 있어서 당해 재화를 인도(이용가능하게 하는 것을 포함한다.이하 같다)한 경우에는 종전의 예에 의하고, 그 대가의 일부는 영수하였으나 당해 재화를 이 법 시행전에 인도하지 아니한 경우에는 이 법 시행후에 공급시기가 도래하는 분에 대하여 이 법의 규정을 적용한다.
부가가치세법
[시행 1996. 1. 1.] [법률 제5032호, 1995. 12. 29., 일부개정]
【제정·개정문】
- ●부가가치세법중개정법률 [1995.12.29, 법률제5032호]
부가가치세법중 다음과 같이 개정한다.
제3조제4항중 "과세특례"를 "간이과세 또는 과세특례"로, "되는 경우에는 제30조제2항의 규정에 의한 과세특례 포기"를 "되거나 과세특례를 포기함으로써 제25조제1항제1호의 규정에 의한 간이과세자로 되는 경우에는 제30조제1항 및 제2항의 규정에 의한 간이과세 또는 과세특례 포기"로 한다.
제4조제3항중 "정부에"를 "주된 사업장 관할세무서장에게"로 한다.
제5조제1항 및 제4항중 "정부에"를 각각 "사업장 관할세무서장에게"로 하고, 동조제2항·제5항 및 제6항중 "정부는"을 각각 "사업장 관할세무서장은"으로 하며, 동조제3항을 삭제한다.
제17조제1항중 "정부에"를 삭제하고, 동조제4항중 "정부에"를 "사업장 관할세무서장에게"로 하며, 동조제5항중 "정부는"을 "사업장 관할세무서장은"으로 한다.
제17조의3중 "과세특례자"를 "간이과세자 또는 과세특례자"로 하고, 동조에 제2항을 다음과 같이 신설한다.
②제1항의 재고매입세액의 공제에 관하여 재고품의 범위, 그 적용시기 기타 필요한 사항은 대통령령으로 정한다.
제17조의4를 삭제한다.
제18조제1항중 "게기하는"을 "규정하는"으로, "정부에"를 "사업장 관할세무서장에게"로 하고, 동조제2항중 "정부는"을 "사업장 관할세무서장은"으로, "제17조의4제1항 각호에 규정하는 금액에"를 "7천500만원에"로 하며, 동조제4항중 "정부에"를 "사업장 관할세무서장에게"로 한다.
제19조제1항 및 제2항중 "정부에"를 각각 "사업장 관할세무서장에게"로 한다.
제20조제3항중 "정부에"를 "사업장 관할세무서장에게"로 한다.
제21조제1항 내지 제3항중 "정부는"을 각각 "사업장 관할세무서장·사업장 관할지방국세청장 또는 국세청장은"으로 한다.
제22조제1항 및 제7항을 각각 다음과 같이 하고, 동조제3항 단서 및 제4항 단서중 "기재사항중 거래처별등록번호가"를 각각 "기재사항이"로, "공급가액에 대하여는 개인에 있어서는 1천분의 1, 법인에 있어서는 1천분의 2에 상당하는 금액을 납부세액에 가산하거나 환급세액에서 공제한다."를 각각 "공급가액에 대하여는 그러하지 아니하다."로 하며, 동조제4항제1호중 "사실과 다르게 기재된 경우로서 대통령령이 정하는 바에 따라 세금계산서에 의하여 매입세액을 공제받은 때"를 "사실과 다르게 기재된 경우. 다만, 대통령령이 정하는 경우를 제외한다."로 한다.
①사업자가 제5조제1항에 규정하는 기한내에 등록을 신청하지 아니한 경우에는 사업개시일부터 등록을 신청한 날이 속하는 예정신고기간(豫定申告期間이 경과한 경우에는 당해 課稅期間)까지의 공급가액에 대하여 개인에 있어서는 100분의 1, 법인에 있어서는 100분의 2에 상당하는 금액을 납부세액에 가산하거나 환급세액에서 공제한다.
⑦제1항의 규정이 적용되는 부분에 대하여는 제2항 또는 제3항의 규정을 적용하지 아니하고, 제3항의 규정이 적용되는 부분에 대하여는 제2항의 규정을 적용하지 아니한다.
제23조제1항 및 제2항중 "정부는"을 각각 "사업장 관할세무서장은"으로 한다.
제24조제1항 및 제2항중 "정부는"을 각각 "사업장 관할세무서장은"으로 한다.
제7장의 제목 "과세특례"를 "간이과세 및 과세특례"로 한다.
제25조의 제목 "(課稅特例)"를 "(簡易課稅 및 課稅特例)"로 하고, 동조제1항을 다음과 같이 하며, 동조제3항중 "정부에"를 "사업장 관할세무서장에게"로 하고, 동조제4항중 "과세특례자로 한다. 다만, 지역별·업종별·규모별로"를 "간이과세자 또는 과세특례자로 한다. 다만, 과세특례자의 경우로서 지역별·업종별·규모별로"로 하며, 제5항 및 제6항중 "과세특례자"를 각각 "간이과세자 또는 과세특례자"로 한다.
①다음 각호의 1에 해당하는 개인사업자에 대하여는 제4장 내지 제6장의 규정에 불구하고 이 장의 규정에 의하여 부가가치세를 부과징수한다. 다만, 대통령령이 정하는 사업을 제외한다.
1. 직전 1력년의 재화와 용역의 공급에 대한 부가가치세가 포함된 대가(이하 "供給對價"라 한다)가 1억5천만원에 미달하는 개인사업자로서 제2호의 규정에 해당하지 아니하는 자(이하 "簡易課稅者"라 한다)
2. 직전 1력년의 공급대가가 대통령령이 정하는 금액에 미달하는 개인사업자(이하 "課稅特例者"라 한다)
제26조제1항 및 제5항중 "과세특례자"를 각각 "간이과세자 또는 과세특례자"로 하고, 동조제2항 및 제3항을 각각 다음과 같이 하며, 동조에 제6항을 다음과 같이 신설한다.
②간이과세자 또는 과세특례자에 대하여는 다음 각호의 산식에 의하여 계산한 금액을 납부세액으로 한다. 이 경우 간이과세자가 2이상의 업종을 겸영하는 경우에는 각각의 업종별로 제1호의 규정을 적용하여 계산한 금액의 합계액을 납부세액으로 한다.
1. 간이과세자의 경우
납부세액=당해 과세기간의 공급대가×직전 3연간 신고된 업종별 평균 부가가치률등을 감안하여 100분의 10에서 100분의 50의 범위내에서 대통령령이 정하는 당해 업종의 부가가치률×100분의 10
2. 과세특례자중 대리·중개·주선·위탁매매 또는 도급의 경우
납부세액=당해 과세기간의 공급대가×1,000분의 35
3. 과세특례자중 제2호외의 경우
납부세액=당해 과세기간의 공급대가×1,000분의 20
③간이과세자 또는 과세특례자가 다른 사업자로부터 제16조제1항의 규정에 의한 세금계산서, 제32조의2제3항의 규정에 의한 신용카드매출전표 또는 제32조의3제3항 후단의 규정에 의한 계산서(이하 이 條에서 "稅金計算書등"이라 한다)를 교부받아 대통령령이 정하는 바에 의하여 당해 세금계산서 또는 제20조제1항 및 제2항의 규정에 의한 매입처별세금계산서합계표, 신용카드매출전표 및 계산서를 사업장 관할세무서장에게 제출하는 때에는 다음 각호의 규정에 의하여 계산한 금액을 각 예정신고기간 또는 과세기간에 대한 납부세액에서 공제한다.
1. 제2항제1호의 규정에 의한 당해 업종의 부가가치률이 100분의 20이하인 간이과세자에 대하여는 당해 예정신고기간 또는 과세기간에 교부받은 세금계산서등에 기재된 매입세액의 100분의 10에 상당하는 금액
2. 제2항제1호의 규정에 의한 당해 업종의 부가가치률이 100분의 20을 초과하는 간이과세자에 대하여는 당해 예정신고기간 또는 과세기간에 교부받은 세금계산서등에 기재된 매입세액의 100분의 20에 상당하는 금액
3. 간이과세자가 제1호 및 제2호에서 규정하는 사업을 겸영하는 경우에는 대통령령이 정하는 바에 따라 안분하여 계산한 매입세액에 제1호 및 제2호의 률을 각각 적용하여 산출한 금액
4. 과세특례자에 대하여는 당해 예정신고기간 또는 과세기간에 교부받은 세금계산서등에 기재된 매입세액의 100분의 10에 상당하는 금액
⑥간이과세자 또는 과세특례자의 경우 제3항 및 제32조의2제1항의 규정에 의한 금액이 각 과세기간의 납부세액을 초과하는 때에는 그 초과하는 부분은 없는 것으로 본다.
제26조의2중 "과세특례자"를 "간이과세자 또는 과세특례자"로 한다.
제27조제1항중 "정부는"을 "사업장 관할세무서장은"으로, "과세특례자"를 각각 "간이과세자 또는 과세특례자"로 하고, 동조제2항중 "과세특례자"를 "간이과세자 또는 과세특례자"로 하며, 동조제3항중 "과세특례자"를 "간이과세자"로, "정부에"를 "사업장 관할세무서장에게"로 하고, 동조제4항중 "정부에"를 "사업장 관할세무서장에게"로 하며, 동조제5항 및 제6항중 "과세특례자"를 각각 "간이과세자 또는 과세특례자"로, "정부에"를 각각 "사업장 관할세무서장에게"로 한다.
제28조제1항·제3항 및 제4항중 "과세특례자"를 각각 "간이과세자 또는 과세특례자"로 하고, 동조제2항중 "정부가"를 "국세청장이"로 하며, 동조제3항 단서를 다음과 같이 한다.
다만, 과세특례자의 경우에는 제22조제1항의 규정중 "개인에 있어서는 100분의 1"을 "개인에 있어서는 1천분의 5"로 한다.
제29조제1항중 "12만원미만"을 "24만원미만"으로 한다.
제30조의 제목 "(課稅特例의 포기)"를 "(簡易課稅 또는 課稅特例의 포기)"로 하고, 동조제1항 및 제2항을 각각 다음과 같이 하며, 동조제4항중 "제2항"을 "제1항 및 제2항"으로 "이 장의 규정을 적용받지 못한다."를 "각각 적용받고자 하는 일반과세자 또는 간이과세자에 관한 규정을 적용받아야 한다."로 한다.
①간이과세자 또는 과세특례자가 일반과세자에 관한 규정을 적용받고자 하는 경우에는 제25조제1항의 규정에 불구하고 제4장 내지 제6장의 규정을 적용받을 수 있다. 이 경우 그 적용을 받고자 하는 달의 전달 20일까지 대통령령이 정하는 바에 따라 사업장 관할세무서장에게 신고하여야 한다.
②과세특례자가 간이과세자에 관한 규정을 적용받고자 하는 경우에는 제25조제1항의 규정에 불구하고 이 장의 규정중 간이과세자에 관한 규정을 적용받을 수 있다. 이 경우 제1항 후단의 규정을 준용한다.
제32조의2제1항중 "1천분의 5"를 "100분의 1"로 하고, 동조제4항을 삭제하며, 동조제5항중 "제4항"을 "제3항"으로 한다.
제32조의3제2항을 삭제한다.
제33조제3항중 "정부에"를 "사업장 관할세무서장에게"로 한다.
제34조제1항중 "정부에"를 "사업장 또는 주소지 관할세무서장에게"로 하고, 동조제2항중 "정부에"를 "사업장 또는 주소지 관할세무서장에게"로, "정부는"을 "사업장 또는 주소지 관할세무서장은"으로 한다.
제35조제2항중 "정부는"을 "사업장 관할세무서장은"으로 한다.
부칙
제1조 (시행일) 이 법은 1996년 1월 1일부터 시행한다. 다만, 제3조, 제17조의3, 제17조의4, 제18조제2항, 제25조 내지 제28조 및 제30조의 개정규정은 1996년 7월 1일부터 시행한다.
제2조 (일반적 적용례) 이 법은 이 법 시행후 최초로 공급하거나 공급받는 분부터 적용한다. 다만, 제22조제3항 및 제4항의 개정규정은 이 법 시행후 최초로 신고하는 분부터 적용한다.
제3조 (간이과세의 범위에 관한 적용례) ①1995년 1월 1일부터 12월 31일까지의 재화 또는 용역의 공급대가(1995年 중간에 新規로 사업을 開始한 者의 경우에는 第25條第2項의 規定에 의하여 計算한 금액)가 제25조제1항제1호의 개정규정에 의한 금액에 미달하는 개인 일반과세자에 대하여는 1996년 7월 1일부터 간이과세자에 관한 규정을 적용한다. 다만, 당해 사업자가 일반과세자로 적용받고자 사업장 관할세무서장에게 1996년 6월 20일까지 신고하는 경우에는 그러하지 아니하다.
②1996년 제1기 과세기간중에 사업자등록을 하는 개인사업자로서 그 사업개시일부터 1996년 제1기 과세기간의 종료일까지의 공급가액의 합계액을 12월로 환산한 금액이 제25조제1항제1호의 개정규정에 의한 금액에 미달될 것이라고 예상되는 자가 1996년 제2기 과세기간부터 간이과세를 적용받고자 하는 경우에는 1996년 6월 20일까지 간이과세의 적용을 사업장 관할세무서장에게 신고하여야 한다.
③과세특례자가 1996년 제2기 과세기간부터 간이과세자에 관한 규정을 적용받고자 하는 경우에는 1996년 6월 20일까지 간이과세자로의 적용을 사업장 관할세무서장에게 신고하여야 한다.
제4조 (세금계산서등 세액공제에 관한 적용례) ①제26조제3항의 개정규정에 의한 세금계산서등 세액공제는 이 법 시행후 공급받는 재화 또는 용역과 관련하여 교부받은 세금계산서, 제32조의2의 규정에 의한 신용카드매출전표 및 제32조의3제3항 후단의 계산서를 제출하는 경우에 한하여 이를 적용한다.
②제26조제3항의 개정규정을 적용함에 있어서 동조제2항에서 규정하는 당해 업종별 부가가치률이 100분의 40이상인 업종으로서 1과세기간 과세표준이 5천만원미만인 사업자에 대하여는 동조제3항의 개정규정에 불구하고 1996연도 공급 분에 대하여는 세금계산서등에 기재된 매입세액의 100분의 30을, 1997연도 공급분에 대하여는 100분의 25를 각 예정신고기간 또는 과세기간에 대한 납부세액에서 공제한다.
제5조 (소액불징수에 관한 적용례) 제29조의 개정규정은 이 법 시행후 최초로 개시하는 과세기간에 대한 신고분부터 적용한다.
제6조 (일반적 경과조치) 이 법 시행당시 종전의 규정에 의하여 부과하였거나 부과할 부가가치세에 관하여는 종전의 규정에 의한다.
제7조 (한계세액공제에 관한 경과조치) 제17조의4의 개정규정을 적용함에 있어 1996년 1월 1일부터 1996년 6월 30일까지 공급하거나 공급받는 분에 대하여는 종전의 규정에 의한다.
부가가치세법
[시행 1995. 1. 1.] [법률 제4808호, 1994. 12. 22., 일부개정]
【제정·개정문】
- ●부가가치세법중개정법률 [1994.12.22, 법률제4808호]
부가가치세법중 다음과 같이 개정한다.
제9조제3항중 "간이세금계산서를"을 "제32조의 규정에 의한 영수증을"로 한다.
제16조제2항을 삭제하고, 동조제4항중 "제1항과 제2항의"를 "제1항의"로 하며, 동조제5항중 "제1항 내지 제3항 이외에"를 "제1항 및 제3항외에"로 한다.
제17조제2항중 제1호를 제1호의 2로 하여 다음과 같이 하고, 동항에 제1호를 다음과 같이 신설한다.
1. 제20조제1항 및 제2항의 규정에 의하여 매입처별세금계산서합계표를 제출하지 아니한 경우의 매입세액 또는 제출한 매입처별세금계산서합계표의 기재사항중 거래처별등록번호 또는 공급가액의 전부 또는 일부가 기재되지 아니하였거나 사실과 다르게 기재된 경우 그 기재사항이 기재되지 아니한 분 또는 사실과 다르게 기재된 분의 매입세액. 다만, 대통령령이 정하는 경우의 매입세액은 제외한다.
1의2. 제16조제1항 및 제3항의 규정에 의한 세금계산서를 교부받지 아니한 경우 또는 교부받은 세금계산서에 제16조제1항제1호 내지 제4호의 규정에 의한 기재사항(이하 "필요적 기재사항"이라 한다)의 전부 또는 일부가 기재되지 아니하였거나 사실과 다르게 기재된 경우의 매입세액. 다만, 대통령령이 정하는 경우의 매입세액은 제외한다.
제17조의4제1항제1호중 "대리·중개·주선·위탁매매 및 도급외의 경우에는"을 "대리·중개·주선·위탁매매·도급·부동산임대 및 건설기계대여외의 경우에는"으로 하고, 동항제2호 및 제3호를 각각 다음과 같이 한다.
2. 대리·중개·주선·위탁매매·도급·부동산임대 및 건설기계대여의 경우에는 당해 공급가액의 합계액이 3천750만원에 미달하는 때
3. 제2호에 규정하는 사업과 기타의 사업을 겸영하는 경우에는 제2호에 규정하는 사업에 대한 당해 공급가액의 합계액에 2를 곱한 금액에 기타사업의 당해 공급가액의 합계액을 더한 금액이 7천500만원에 미달하는 때
제20조의 제목 "(稅金計算書등의 제출)"을 "(稅金計算書合計表의 제출)"로 하고, 동조제1항 본문중 "다음 각호의 사항을 기재한 매출처별세금계산서합계표와 교부받은 세금계산서를"을 "다음 각호의 사항을 기재한 매출처별세금계산서합계표와 매입처별세금계산서합계표(이하 "賣出·買入處別稅金計算書合計表"라 한다)를"로 하며, 동조제2항중 "교부받은 세금계산서 및 매출처별세금계산서합계표를"을 "매출·매입처별세금계산서합계표를"로 하고, 동조제3항중 "그 교부하였거나 교부받은 세금계산서를 제1항과 제2항의 규정을 준용하여"를 "제1항과 제2항의 규정을 준용하여 매출·매입처별세금계산서합계표를"로 하며, 동조제4항중 "교부받은 세금계산서 및 매출처별세금계산서합계표의"를 "매출·매입처별세금계산서합계표의"로 한다.
제21조제1항제3호를 다음과 같이 한다.
3. 확정신고에 있어서 매출처별세금계산서합계표 또는 매입처별세금계산서합계표를 제출하지 아니하거나 제출한 매출처별세금계산서합계표 또는 매입처별세금계산서합계표의 기재사항의 전부 또는 일부가 기재되지 아니하거나 사실과 다르게 기재된 때.
제22조제1항 본문중 "개인에 있어서는 100분의 1, 법인에 있어서는 100분의 2에 상당하는 금액을 납부세액에 가산하거나 환급세액에서 공제한다."를 "제1호의 경우 개인에 있어서는 100분의 1, 법인에 있어서는 100분의 2에 상당하는 금액을, 제2호의 경우 개인에 있어서는 1천분의 5, 법인에 있어서는 1천분의 10에 상당하는 금액을 각각 납부세액에 가산하거나 환급세액에서 공제한다."로 하고, 동조제2항제3호를 다음과 같이 한다.
3. 제32조의2제3항의 규정에 의한 신용카드매출전표 및 제32조의3제3항 후단의 규정에 의한 계산서를 교부받아 제18조제1항 및 제2항 단서 또는 제19조제1항의 규정에 의하여 신고를 하는 때에 정부에 제출하여 매입세액을 공제받지 아니하고 대통령령이 정하는 사유로 매입세액을 공제받는 때
제22조제3항 본문을 다음과 같이 한다.
사업자가 제1호 및 제2호에 해당하는 경우에는 제출하지 아니하였거나 제출한 매출처별세금계산서합계표의 기재사항이 기재되지 아니하거나 사실과 다르게 기재된 분의 공급가액에 대하여 개인에 있어서는 100분의 1, 법인에 있어서는 100분의 2에 상당하는 금액을, 제3호에 해당하는 경우에는 그 공급가액에 대하여 개인에 있어서는 1천분의 5, 법인에 있어서는 1천분의 10에 상당하는 금액을 납부세액에 가산하거나 환급세액에서 공제한다. 다만, 매출처별세금계산서합계표의 기재사항중 거래처별등록번호가 착오로 기재된 경우(第20條第2項의 規定에 의하여 제출하는 경우를 제외한다.)로서 대통령령이 정하는 바에 따라 거래사실이 확인되는 분의 공급가액에 대하여는 개인에 있어서는 1천분의 1, 법인에 있어서는 1천분의 2에 상당하는 금액을 납부세액에 가산하거나 환급세액에서 공제한다.
제22조제3항제2호중 "거래처별등록번호, 공급가액의"를 "거래처별등록번호 또는 공급가액의"로 하고, 동항에 제3호를 다음과 같이 신설한다.
3. 제20조제2항의 규정에 의하여 매출처별세금계산서합계표를 제출하는 경우로서 제2호에 해당하지 아니하는 경우
제22조제4항 내지 제7항을 각각 제5항 내지 제8항으로 하고, 동조에 제4항을 다음과 같이 신설하며, 동조제7항(종전의 第6項)중 "제1항의 규정이 적용되는 부분에 대하여는 제2항 및 제3항의 규정을 적용하지 아니하며,"를 "제1항제1호의 규정이 적용되는 부분에 대하여는 제2항 또는 제3항의 규정을 적용하지 아니하고, 제2항 또는 제3항의 규정이 적용되는 부분에 대하여는 제1항제2호의 규정을 적용하지 아니하며,"로 하고, 동조제8항(종전의 第7項)중 "제4항 및 제5항의 규정을 적용함에 있어서"를 "제5항 및 제6항의 규정을 적용함에 있어서"로 한다.
④사업자가 다음 각호의 1에 해당하는 경우에는 매입처별세금계산서합계표에 의하지 아니하고 세금계산서에 의하여 공제받은 매입세액에 해당하는 공급가액 또는 제출한 매입처별세금계산서합계표의 기재사항중 사실과 다르게 과다하게 기재하여 신고한 공급가액에 대하여 개인에 있어서는 100분의 1, 법인에 있어서는 100분의 2에 상당하는 금액을 납부세액에 가산하거나 환급세액에서 공제한다. 다만, 매입처별세금계산서합계표의 기재사항중 거래처별등록번호가 착오로 기재된 경우로서 대통령령이 정하는 바에 따라 거래사실이 확인되는 분의 공급가액에 대하여는 개인에 있어서는 1천분의 1, 법인에 있어서는 1천분의 2에 상당하는 금액을 납부세액에 가산하거나 환급세액에서 공제한다.
1. 제20조제1항 및 제2항의 규정에 의한 매입처별세금계산서합계표를 제출하지 아니한 경우 또는 제출한 매입처별세금계산서합계표의 기재사항중 거래처별등록번호 또는 공급가액의 전부 또는 일부가 기재되지 아니하거나 사실과 다르게 기재된 경우로서 대통령령이 정하는 바에 따라 세금계산서에 의하여 매입세액을 공제받은 때
2. 제20조제1항 및 제2항의 규정에 의하여 제출한 매입처별세금계산서합계표의 기재사항중 공급가액을 사실과 다르게 과다하게 기재하여 신고한 때
제26조제3항중 "과세특례자가 다른 사업자로부터 제16조제1항의 규정에 의한 세금계산서를 교부받아 대통령령이 정하는 바에 의하여 정부에 제출한 때에는 그 세금계산서에"를 "과세특례자가 다른 사업자로부터 제16조제1항의 규정에 의한 세금계산서, 제32조의2제3항의 규정에 의한 신용카드매출전표 또는 제32조의3제3항 후단의 규정에 의한 계산서를 교부받아 대통령령이 정하는 바에 의하여 당해 세금계산서 또는 제20조제1항 및 제2항의 규정에 의한 매입처별세금계산서합계표, 신용카드매출전표 및 계산서를 정부에 제출하는 때에는 그 세금계산서 또는 매입처별세금계산서합계표, 신용카드매출전표 및 계산서에"로 하고, 동조제4항을 삭제한다.
제27조제6항 본문중 "과세특례자는 제16조제1항 및 제3항의 규정에 의하여 교부받은 세금계산서를 대통령령이 정하는 바에 따라"를 "과세특례자는 대통령령이 정하는 바에 따라 제16조제1항 및 제3항의 규정에 의하여 교부받은 세금계산서 또는 제20조제1항 및 제2항의 규정에 의한 매입처별세금계산서합계표를"로 하고, 동항 단서중 "그 세금계산서를"을 "그 세금계산서 또는 매입처별세금계산서합계표를"로 한다.
제28조제3항 본문중 "제22조제1항·제4항 및 제5항의"를 "제22조제1항·제5항 및 제6항의"로 하고, 동항 단서를 다음과 같이 한다.
다만, 제22조제1항의 규정중 "제1호의 경우 개인에 있어서는 100분의 1"을 "제1호의 경우 개인에 있어서는 1천분의 5"로 하고, "제2호의 경우 개인에 있어서는 1천분의 5"를 "제2호의 경우 개인에 있어서는 1만분의 25"로 한다.
제29조제1항중 "6만원미만인 경우에는"을 "12만원미만인 경우에는"으로 한다.
제31조제3항중 "제16조의"를 "제16조 및 제32조의"로, "간이세금계산서를"을 "영수증을"로 한다.
제32조를 제32조의3으로 하고, 제32조를 다음과 같이 신설한다.
제32조 (영수증) ①제16조제1항의 규정에 불구하고 대통령령이 정하는 사업자가 재화 또는 용역을 공급하는 때에는 대통령령이 정하는 바에 의하여 영수증을 교부한다.
②대통령령이 정하는 경우에는 제1항의 규정을 적용하지 아니할 수 있다.
③영수증의 기재사항 및 작성등에 관하여 필요한 사항은 대통령령으로 정한다.
제32조의2제1항 단서중 "소득세법 제184조의 규정에 의한 복식부기의무자는"을 "대통령령이 정하는 개인사업자는"으로 하고, 동조제2항중 "제16조제2항 또는 제26조제4항의 규정에 의한 간이세금계산서로"를 "제32조제1항의 규정에 의한 영수증으로"로 하며, 동조제4항중 "제32조제2항의"를 "제32조의3제2항의"으로 한다.
제32조의3 (종전의 제32조) 제2항 단서중 "소득세법 제184조의 규정에 의한 복식부기의무자는"을 "대통령령이 정하는 개인사업자는"으로 하고, 동조제3항중 "제16조제2항 또는 제26조제4항의 규정에 의한 간이세금계산서를"을 "제32조제1항의 규정에 의한 영수증을"로, "제17조제1항의 규정에"를 "제17조제1항 및 제26조제3항의 규정에"로 한다.
제33조 본문중 "납세관리인을 정하여 대통령령이 정하는 바에 의하여 정부에 신고하여야 한다."를 "납세관리인을 정하여야 한다."로 하고, 동조에 제2항 및 제3항을 각각 다음과 같이 신설한다.
②사업자는 제1항의 경우외에도 부가가치세에 관한 신고·납부·환급등 기타 필요한 사항을 처리하게 하기 위하여 대통령령이 정하는 자를 납세관리인으로 정할 수 있다.
③제1항 및 제2항의 규정에 의하여 납세관리인을 정한 사업자는 대통령령이 정하는 바에 의하여 정부에 신고하여야 한다. 이를 변경한 때에도 또한 같다.
부칙
제1조 (시행일) 이 법은 1995년 1월 1일부터 시행한다.
제2조 (일반적 적용례) 이 법은 이 법 시행후 최초로 공급하거나 공급받는 분부터 적용한다.
제3조 (가산세에 관한 적용례) 제22조제3항의 개정규정은 이 법 시행후 최초로 신고하는 분부터 적용한다.
제4조 (일반적 경과조치) 이 법 시행당시 종전의 규정에 의하여 부과하였거나 부과할 부가가치세에 관하여는 종전의 규정에 의한다.
제5조 (영수증 사용에 관한 경과조치) 이 법의 규정에 의하여 영수증을 교부하는 자는 제32조의 개정규정에 불구하고 1995년 6월 30일까지 종전의 규정에 의한 간이세금계산서를 영수증 대신으로 교부할 수 있으며, 이 경우 간이세금계산서는 이 법에 의한 영수증으로 본다.
부가가치세법
[시행 1994. 1. 1.] [법률 제4663호, 1993. 12. 31., 일부개정]
【제정·개정문】
- ●부가가치세법중개정법률 [1993.12.31, 법률제4663호]
부가가치세법중 다음과 같이 개정한다.
제3조에 제4항을 다음과 같이 신설한다.
④사업자가 제30조의 규정에 의하여 과세특례를 포기함으로써 제7장의 규정을 적용받지 아니하는 사업자(이하 "一般課稅者"라 한다)로 되는 경우에는 제30조제2항의 규정에 의한 과세특례 포기의 신고일이 속하는 과세기간의 개시일부터 그 신고일이 속하는 달의 말일까지의 기간과 그 신고일이 속하는 달의 다음 달 1일부터 당해일이 속하는 과세기간의 종료일까지의 기간을 각각 1과세기간으로 한다.
제5조제3항을 다음과 같이 한다.
③납세관리를 위하여 필요하다고 인정하여 대통령령이 정하는 사업자는 매년 1월 1일부터 1월 31일까지와 7월 1일부터 7월 31일까지 사업자등록증의 검열을 받아야 한다.
제12조제1항제17호를 다음과 같이 한다.
17. 국가·지방자치단체·지방자치단체조합이 공급하는 재화 또는 용역과 대통령령이 정하는 정부업무를 대행하는 단체가 공급하는 재화 또는 용역으로서 대통령령이 정하는 것
제13조제4항중 "특별소비세 및 주세"를 "특별소비세·주세·교육세 및 교통세"로 한다.
제16조제1항중 "제9조제1항 및 제2항"을 "제9조"로 하고, 동조에 단서를 다음과 같이 신설한다.
다만, 대통령령이 정하는 경우에는 그 교부시기를 달리할 수 있다.
제17조제2항제4호를 다음과 같이 하고, 동조제3항중 "제조업을 영위하는 사업자"를 "사업자"로, "농산물·축산물·수산물 또는 임산물"을 "농산물·축산물·수산물 또는 임산물(이하 "免稅農産物등"이라 한다)"로, "제조 또는 가공한 재화"를 "제조·가공한 재화 또는 창출한 용역"으로 한다.
4. 부가가치세가 면제되는 재화 또는 용역을 공급하는 사업에 관련된 매입세액(投資에 관련된 買入稅額을 포함한다)과 대통령령이 정하는 토지관련매입세액
제17조제4항 및 제5항을 각각 제5항 및 제6항으로 하고, 동조에 제4항을 다음과 같이 신설한다.
④제3항의 규정은 사업자가 제18조 및 제19조의 규정에 의한 신고와 함께 대통령령이 정하는 바에 따라 면세농산물등을 공급받은 사실을 증명하는 서류를 정부에 제출하는 경우에 한하여 이를 적용한다.
제4장에 제17조의2 내지 제17조의4를 각각 다음과 같이 신설한다.
제17조의2 (대손세액공제) ①사업자가 부가가치세가 과세되는 재화 또는 용역을 공급하는 경우 공급을 받는 자의 파산·강제집행 기타 대통령령이 정하는 사유로 인하여 당해 재화 또는 용역의 공급에 대한 외상매출금 기타 매출채권(附加價値稅를 포함한 것을 말한다)의 전부 또는 일부가 대손되어 회수할 수 없는 경우에는 다음 산식에 의하여 계산한 금액(이하 "貸損稅額"이라 한다)을 그 대손의 확정이 된 날이 속하는 과세기간의 매출세액에서 차감할 수 있다. 다만, 당해 사업자가 대손금액의 전부 또는 일부를 회수한 경우에는 회수한 대손금액에 관련된 대손세액을 회수한 날이 속하는 과세기간의 매출세액에 가산한다.
대손세액=대손금액×110분의 10
②제1항의 규정은 사업자가 제19조의 규정에 의한 신고와 함께 대통령령이 정하는 바에 따라 대손금액이 발생한 사실을 증명하는 서류를 제출하는 경우에 한하여 이를 적용한다.
③제1항 및 제2항의 규정을 적용함에 있어서 재화 또는 용역의 공급을 받은 사업자가 대손세액의 전부 또는 일부를 제17조의 규정에 의하여 매입세액으로 공제받은 경우로서 공급자의 대손이 당해 공급을 받은 사업자의 폐업전에 확정되는 때에는 관련 대손세액 상당액을 대손이 확정된 날이 속하는 과세기간의 매입세액에서 차감한다. 다만, 당해 사업자가 대손금액의 전부 또는 일부를 변제한 경우에는 대통령령이 정하는 바에 따라 변제한 대손금액에 관련된 대손세액을 변제한 날이 속하는 과세기간의 매입세액에 가산한다.
④제1항 내지 제3항외에 대손세액공제의 범위 및 절차에 관하여 필요한 사항은 대통령령으로 정한다.
제17조의3 (재고매입세액공제) 제25조의 규정에 의한 과세특례자가 일반과세자로 변경되는 경우에는 당해 변경당시의 재고품 및 감가상각자산에 대하여 대통령령이 정하는 바에 따라 계산한 금액을 매입세액으로서 공제할 수 있다.
제17조의4 (한계세액공제) ①개인사업자의 각 과세기간에 대한 공급가액이 다음 각호의 1에 해당하는 경우에는 제2항의 규정에 의하여 계산한 금액(이하 "限界稅額控除額"이라 한다)을 제17조제1항의 규정에 의한 당해 과세기간의 납부세액에서 공제할 수 있다.
1. 대리·중개·주선·위탁매매 및 도급외의 경우에는 당해 공급가액의 합계액이 7천500만원에 미달하는 때
2. 대리·중개·주선·위탁매매 및 도급의 경우에는 당해 공급가액의 합계액이 1천875만원에 미달하는 때
3. 대리·중개·주선·위탁매매 및 도급과 기타의 사업을 겸영하는 경우에는 대리·중개·주선·위탁매매 및 도급에 대한 당해 공급가액의 합계액에 4를 곱한 금액에 기타의 사업의 당해 공급가액의 합계액을 더한 금액이 7천500만원에 미달하는 때
②제1항의 규정에 의한 한계세액공제액은 다음 산식에 의하여 계산한 금액으로 한다.
한계세액공제액=[당해 과세기간에 대한 납부세액-당해 과세기간에 대한 공급가액×100분의 110×1천분의 20(代理·仲介·周旋·委託賣買 및 都給의 경우에는 1千分의 35)]×대통령령이 정하는 한계세액공제률
③제2항의 경우 당해 과세기간에 대한 공급가액의 100분의 110에 1천분의 20(代理·仲介·周旋·委託賣買 및 都給의 경우에는 1千分의 35)을 곱하여 계산한 금액이 당해 과세기간에 대한 납부세액을 초과하는 때에는 제1항 및 제2항의 규정에 의한 한계세액공제액이 없는 것으로 본다.
④제1항의 규정에 의한 한계세액공제는 제19조의 규정에 의하여 각 과세기간에 대한 과세표준과 납부세액을 확정신고하거나 제21조의 규정에 의하여 경정 또는 재경정하는 때에 이를 적용한다.
⑤제1항의 규정을 적용하여 각 과세기간에 대한 과세표준과 납부세액을 확정신고하거나 경정한 후 경정 또는 재경정등으로 인하여 당해 과세기간에 대한 공급가액이 제1항 각호의 1에 해당하지 아니하게 되는 때에는 제1항의 규정을 적용하지 아니한다.
⑥제1항 내지 제5항외에 한계세액공제의 범위·계산방법 및 절차에 관하여 필요한 사항은 대통령령으로 정한다.
제18조를 다음과 같이 한다.
제18조 (예정신고와 납부) ①사업자는 각 과세기간중 다음에 게기하는 기간(이하 "豫定申告期間"이라 한다.)의 종료후 25일(外國法人의 경우에는 50日)내에 대통령령이 정하는 바에 따라 각 예정신고기간에 대한 과세표준과 납부세액 또는 환급세액을 정부에 신고하여야 한다. 다만, 신규로 사업을 개시하거나 개시하고자 하는 자에 대한 최초의 예정신고기간은 사업개시일 또는 제5조제1항 단서의 규정에 의하여 등록한 날로부터 그날이 속하는 예정신고기간의 종료일까지로 한다.
제1기분 예정신고기간 : 1월 1일부터 3월 31일까지
제2기분 예정신고기간 : 7월 1일부터 9월 30일까지
②정부는 제1항의 규정에 불구하고 직전 과세기간의 재화 또는 용역의 공급가액의 합계액이 제17조의4제1항 각호에 규정하는 금액에 미달하는 개인사업자에 대하여는 각 예정신고기간마다 직전 과세기간에 대한 납부세액의 2분의 1에 상당하는 금액을 결정하여 대통령령이 정하는 바에 따라 당해 예정신고기한내에 징수한다. 다만, 대통령령이 정하는 개인사업자는 제1항의 규정에 따라 신고할 수 있다.
③개인사업자가 제2항 본문의 규정에 의한 결정이 있는 경우에 동항 단서의 규정에 의하여 신고를 한 때에는 당해 결정이 없었던 것으로 본다.
④사업자는 제1항 및 제2항 단서의 규정에 의한 신고(이하 "豫定申告"라 한다)와 함께 그 예정신고기간의 납부세액을 대통령령이 정하는 바에 따라 정부에 납부하여야 한다.
제20조의 제목 "(稅金計算書의 提出)"을 "(稅金計算書등의 제출)"로 하고, 동조제1항 및 제2항을 각각 다음과 같이 하며, 동조에 제4항을 다음과 같이 신설한다.
①사업자는 제16조제1항 및 제3항의 규정에 의하여 세금계산서를 교부하였거나 교부받은 때에는 다음 각호의 사항을 기재한 매출처별세금계산서합계표와 교부받은 세금계산서를 당해 예정신고 또는 확정신고와 함께 제출하여야 한다. 다만, 제18조제2항 본문의 규정이 적용되는 경우에는 당해 과세기간의 확정신고와 함께 제출하여야 한다.
1. 공급하는 사업자 및 공급받는 사업자의 등록번호와 성명 또는 명칭
2. 거래기간
3. 작성일자
4. 거래기간 동안의 공급가액의 합계액 및 세액의 합계액
5. 제1호 내지 제4호외에 대통령령이 정하는 사항
②제18조제1항 및 제2항 단서의 규정에 의하여 예정신고를 하는 사업자가 각 예정신고와 함께 교부받은 세금계산서 및 매출처별세금계산서합계표를 제출하지 못하는 경우에는 당해 예정신고기간이 속하는 과세기간의 확정신고와 함께 이를 제출할 수 있다.
④제1항 내지 제3항외에 교부받은 세금계산서 및 매출처별세금계산서합계표의 작성·제출에 관하여 필요한 사항은 대통령령으로 정한다.
제22조제2항 각호외의 부분의 단서를 삭제하고, 동항제1호를 다음과 같이 하며, 동항제2호를 삭제하고, 동항제3호중 "제32조제3항 후단의 규정에 의한 계산서"를 "제32조제3항 후단의 규정에 의한 계산서 및 제32조의2제3항의 규정에 의한 신용카드매출전표"로 한다.
1. 제16조제1항의 규정에 의한 세금계산서를 교부하지 아니한 때 또는 교부한 분에 대한 세금계산서의 필요적 기재사항의 전부 또는 일부가 기재되지 아니하거나 사실과 다른 때
제22조제6항을 삭제하고, 동조제3항 내지 제5항을 각각 제4항 내지 제6항으로 하며, 동조에 제3항 및 제7항을 각각 다음과 같이 신설하고, 동조제4항(종전의 第3項)제1호중 "제18조제1항"을 "제18조제1항 및 제2항 단서"로 하며, 동항제2호중 "제18조제2항"을 "제18조제4항"으로 하고, 동조제5항(종전의 第4項)중 "제18조제1항"을 "제18조제1항 및 제2항 단서"로 하며, 동조제6항(종전의 第5項)을 다음과 같이 한다.
③사업자가 다음 각호의 1에 해당하는 경우에는 제출하지 아니하였거나 제출한 매출처별세금계산서합계표의 기재사항의 전부 또는 일부가 기재되지 아니하거나 사실과 다르게 기재된 분의 공급가액에 대하여 개인에 있어서는 100분의 1, 법인에 있어서는 100분의 2에 상당하는 금액을 납부세액에 가산하거나 환급세액에서 공제한다. 다만, 제20조제2항의 규정에 의하여 매출처별세금계산서합계표를 제출하는 경우(第2號의 경우를 제외한다)에는 개인에 있어서는 1천분의 5, 법인에 있어서는 1천분의 10에 상당하는 금액을 납부세액에 가산하거나 환급세액에서 공제한다.
1. 제20조제1항 및 제2항의 규정에 의하여 매출처별세금계산서합계표를 제출하지 아니한 때
2. 제20조제1항 및 제2항의 규정에 의하여 제출한 매출처별세금계산서합계표의 기재사항중 거래처별 등록번호, 공급가액의 전부 또는 일부가 기재되지 아니하거나 사실과 다르게 기재된 때
⑥제1항의 규정이 적용되는 부분에 대하여는 제2항 및 제3항의 규정을 적용하지 아니하며, 제3항의 규정이 적용되는 부분에 대하여는 제2항의 규정을 적용하지 아니한다.
⑦제4항 및 제5항의 규정을 적용함에 있어서 제18조의 규정에 의한 예정신고납부와 관련하여 가산세가 부과되는 부분에 대하여는 제19조의 규정에 의한 확정신고납부와 관련하여 가산세를 부과하지 아니한다.
제25조제4항을 제6항으로 하고, 동조제3항을 제4항으로 하며, 동조에 제3항을 다음과 같이 신설하고, 동조제4항(종전의 第3項)중 "제30조제3항의 규정에 의한 신고를 한 개인사업자는 최초의 과세기간에 있어서 과세특례자로 본다."를 "제3항의 규정에 의한 신고를 한 개인사업자는 최초의 과세기간에 있어서 과세특례자로 한다."로 하며, 동조에 제5항을 다음과 같이 신설한다.
③신규로 사업을 개시하는 개인사업자는 사업을 개시한 날이 속하는 1력년에 있어서 공급대가의 합계액이 제1항 및 제2항에 규정된 금액에 미달될 것으로 예상되는 때에는 제5조제1항의 규정에 의한 등록과 함께 대통령령이 정하는 바에 따라 정부에 신고하여야 한다.
⑤제5조제1항의 규정에 의한 등록을 하지 아니한 개인사업자로서 사업을 개시한 날이 속하는 1력년에 있어서 공급대가의 합계액이 제1항 및 제2항에 규정된 금액에 미달하는 경우에는 최초의 과세기간에 있어서 과세특례자로 한다.
제26조제2항 단서를 삭제한다.
제26조의2를 다음과 같이 신설한다.
제26조의2 (재고매입세액가산) 일반과세자가 과세특례자로 변경되는 경우에는 당해 변경당시의 재고품 및 감가상각자산(第17條第1項 내지 第3項의 規定에 의하여 공제받은 경우에 한한다)에 대하여 대통령령이 정하는 바에 따라 계산한 금액을 제26조제2항의 규정에 의한 납부세액에 가산하여야 한다.
제27조제4항 및 제5항을 각각 제5항 및 제6항으로 하고, 동조에 제4항을 다음과 같이 신설하며, 동조제6항(종전의 第5項) 본문중 "제4항에 규정하는 당해 확정신고와 함께 정부에 제출하여야 한다."를 "대통령령이 정하는 바에 따라 제5항에 규정된 당해 확정신고와 함께 제출하여야 한다."로 한다.
④대통령령이 정하는 사업자의 경우에는 제1항 내지 제3항의 규정에 불구하고 각 과세기간중 예정신고기간에 대한 과세표준과 납부세액을 제5항의 규정에 의하여 정부에 신고하고 납부할 수 있다.
제28조제3항중 "제22조제1항·제3항 및 제4항"을 "제22조제1항·제4항 및 제5항"으로 한다.
제29조제1항중 "4만원미만"을 "6만원미만"으로 한다.
제30조제2항을 다음과 같이 하고, 동조제3항을 삭제하며, 동조제4항을 다음과 같이 한다.
②제1항의 규정의 적용을 받고자 하는 자는 그 적용받고자 하는 달의 전달 20일까지 대통령령이 정하는 바에 따라 정부에 신고하여야 한다.
④제2항의 규정에 의하여 신고한 개인사업자는 그 적용받고자 하는 달의 1일부터 3년이 되는 날이 속하는 과세기간까지는 이 장의 규정의 적용을 받지 못한다.
제31조제2항을 다음과 같이 한다.
②사업자가 부가가치세가 부과되는 재화 또는 용역의 공급과 함께 부가가치세가 면제되는 재화 또는 용역을 공급하거나 제17조제3항의 규정을 적용받는 경우 과세되는 공급과 면세되는 공급 및 면세농산물등의 공급을 받은 사실을 각각 구분하여 장부에 기록하여야 한다.
제32조제1항중 "계산서를 교부하여야 한다"를 "계산서를 교부할 수 있다"로 하고, 동조제2항중 "공제하거나 환급세액에 가산한다."를 "공제하거나 환급세액에 가산할 수 있다. 다만, 법인과 소득세법 제184조의 규정에 의한 복식부기의무자는 그러하지 아니하다."로 하며, 동조제5항 및 제6항을 삭제한다.
제32조의2를 다음과 같이 신설한다.
제32조의2 (신용카드) ①대통령령이 정하는 사업자가 부가가치세가 과세되는 재화 또는 용역을 공급하고 제16조제1항의 규정에 의한 세금계산서의 교부시기에 신용카드업법에 의한 신용카드매출전표(이하 "信用카드賣出傳票"라 한다.)를 발행하는 경우에는 신용카드매출전표발행금액의 1천분의 5에 상당하는 금액을 납부세액에서 공제하거나 환급세액에 가산할 수 있다. 다만, 법인과 소득세법 제184조의 규정에 의한 복식부기의무자는 그러하지 아니하다.
②제1항의 규정에 의한 신용카드매출전표는 제16조제2항 또는 제26조제4항의 규정에 의한 간이세금계산서로 본다.
③일반과세자가 신용카드매출전표에 공급받는 자와 부가가치세액을 별도로 기재하고 확인한 때에는 그 부가가치세액은 제17조제1항 및 제26조제3항의 규정에 의하여 공제할 수 있는 매입세액으로 본다.
④재화 또는 용역을 공급하고 제1항의 규정에 의하여 신용카드매출전표발행금액의 1천분의 5에 상당하는 금액을 납부세액에서 공제하거나 환급세액에 가산하는 분에 대하여는 제32조제2항의 규정을 적용하지 아니한다.
⑤제1항 내지 제4항의 규정외에 신용카드매출전표에 의한 세액공제의 범위, 기타 필요한 사항은 대통령령으로 정한다.
제34조제1항중 "공급을 받는 자"를 "공급을 받는 자(供給받은 당해 用役을 課稅事業에 供하는 경우를 제외한다)"로 한다.
부칙
제1조 (시행일) 이 법은 1994년 1월 1일부터 시행한다. 다만, 제20조 및 제22조제3항의 개정규정은 1994년 7월 1일부터 시행한다.
제2조 (일반적 적용례) 이 법은 이 법 시행후 최초로 공급하거나 공급받는 분부터 적용한다. 다만, 제20조 및 제22조의 개정규정은 이 법 시행후 최초로 개시하는 과세기간에 대한 신고분부터 적용한다.
제3조 (과세표준에 대한 적용례) 제13조제4항의 개정규정은 이 법 시행후 최초로 수입신고하는 분부터 적용한다.
제4조 (한계세액공제에 관한 적용례) 제17조의4의 개정규정은 이 법 시행후 제19조의 규정에 의하여 최초로 신고하는 과세기간에 대한 납부세액계산분(第18條의 規定에 의한 豫定申告期間分을 포함한다.)부터 적용한다.
제5조 (예정신고와 납부에 관한 적용례) 제18조제2항 본문의 개정규정은 이 법 시행후 최초로 개시하는 과세기간의 예정신고기간분부터 적용한다.
제6조 (세금계산서 제출등에 관한 경과조치) 제20조의 개정규정을 적용함에 있어서 1994년 7월 1일이전에 재화 또는 용역을 공급하거나 공급받는 경우에 교부하거나 교부받는 세금계산서를 제18조에 의하여 예정신고를 하거나 제19조에 의하여 확정신고를 하는 때에 정부에 제출하는 경우에는 종전의 제20조의 규정에 의한다.
제7조 (가산세에 관한 경과조치) ①사업자가 1994년 7월 1일이전에 재화 또는 용역을 공급하는 경우에 교부한 세금계산서를 종전의 제20조제1항의 규정에 의하여 제출하지 아니하거나 제출한 세금계산서의 필요적 기재사항의 전부 또는 일부가 기재되지 아니하거나 사실과 다른 때에는 종전의 제22조의 규정에 의하여 가산세를 부과한다.
②사업자가 1994년 7월 1일이전에 재화 또는 용역을 공급하는 경우에 교부한 세금계산서를 종전의 제20조제2항의 규정에 의하여 제출하는 때에는 종전의 제22조의 규정에 의하여 가산세를 부과한다.
③제22조제2항의 개정규정이 적용되는 부분에 대하여는 제1항 및 제2항의 규정을 적용하지 아니한다.
부가가치세법
[시행 1990. 1. 1.] [법률 제4164호, 1989. 12. 30., 일부개정]
【제정·개정문】
- ●부가가치세법중개정법률 [1989.12.30, 법률제4164호]
부가가치세법중 다음과 같이 개정한다.
제29조제1항중 "2만원"을 "4만원"으로 한다.
부칙
①(시행일) 이 법은 1990년 1월 1일부터 시행한다.
②(적용례) 제29조제1항의 개정규정은 이 법 시행후 최초로 개시하는 과세기간분부터 적용한다.
부가가치세법
[시행 1989. 1. 1.] [법률 제4023호, 1988. 12. 26., 일부개정]
【제정·개정문】
- ●부가가치세법중개정법률 [1988.12.26, 법률제4023호]
부가가치세법중 다음과 같이 개정한다.
제12조제1항제9호를 다음과 같이 하고, 동조제2항에 제13호의2를 다음과 같이 신설한다.
9. 전매품 및 제조담배
13의2. 제조담배
제14조를 다음과 같이 한다.
제14조 (세율) 부가가치세의 세율은 100분의 10으로 한다.
제29조제1항중 "10,000원"을 "2만원"으로 한다.
부칙
제1조 (시행일) 이 법은 1989년 1월 1일부터 시행한다.
제2조 (일반적 적용례) 이 법은 이 법 시행후 최초로 공급하거나 공급받는 분부터 적용한다. 다만, 제29조제1항의 개정규정은 이 법 시행후 최초로 신고하는 분부터 적용한다.
제3조 (일반적 경과조치) 이 법 시행당시 부과하였거나 부과할 부가가치세는 종전의 규정에 의한다.
부가가치세법
[시행 1981. 1. 1.] [법률 제3273호, 1980. 12. 13., 일부개정]
【제정·개정문】
- ●부가가치세법중개정법률 [1980.12.13, 법률제3273호]
부가가치세법중 다음과 같이 개정한다.
제12조제1항중 제1호·제4호 내지 제7호·제10호·제11호 및 제14호를 각각 다음과 같이 한다.
1. 가공되지 아니한 식료품(食用에 供하는 農産物·畜産物·水産物과 林産物을 포함한다) 및 우리나라에서 생산된 식용에 공하지 아니하는 농산물·축산물·수산물과 임산물로서 대통령령이 정하는 것
4. 의료보건용역(獸醫師의 用役을 포함한다)으로서 대통령령이 정하는 것과 혈액
5. 교육용역으로서 대통령령이 정하는 것
6. 여객운송용역. 다만, 항공기·고속버스·전세버스·택시·특수자동차 또는 특종선박에 의한 여객운송용역으로서 대통령령이 정하는 것은 제외한다.
7. 도서·신문·잡지·관보·통신 및 방송으로서 대통령령이 정하는 것. 다만, 광고는 제외한다.
10. 금융·보험용역으로서 대통령령이 정하는 것
11. 주택과 이에 부수되는 토지의 임대용역으로서 대통령령이 정하는 것
14. 예술창작품·순수예술행사·문화행사와 비직업운동경기로서 대통령령이 정하는 것
제12조제2항제2호중 "신문과 잡지"를 "신문 및 잡지로서 대통령령이 정하는 것"으로 하고, 동조동항제3호중 "수입하는 재화"를 "수입하는 재화로서 대통령령이 정하는 것"으로 하며, 동조동항제4호중 "기증되는 재화"를 "기증되는 재화로서 대통령령이 정하는 것"으로 하고, 동조동항제12호 및 제13호중 "감면되는 것"을 각각 "감면되는 것중 대통령령이 정하는 것"으로 한다.
제17조제2항제1호중 "세금계산서를 정부에 제출하지 아니한 경우"를 "세금계산서를 제20조제1항 및 제2항의 규정에 의하여 제출하지 아니한 경우"로 하고, 동조동항동호에 단서를 다음과 같이 신설한다.
다만, 대통령령이 정하는 경우의 매입세액은 제외한다.
제17조제2항에 제3호의2를 다음과 같이 신설한다.
3의2. 접대비 및 이와 유사한 비용으로서 대통령령이 정하는 비용의 지출에 관련된 매입세액
제22조제2항 단서중 "제20조제2항의 경우"를 "제16조제1항의 규정에 의하여 교부한 세금계산서를 제20조제2항의 규정에 의하여 정부에 제출하는 경우"로 하고, 동조동항에 제3호를 다음과 같이 신설한다.
3. 제16조제1항 및 제3항의 규정에 의한 세금계산서 또는 제32조제3항 후단의 규정에 의한 계산서를 교부받아 제20조제1항 및 제2항의 규정에 의하여 정부에 제출하지 아니하고 대통령령이 정하는 바에 의하여 정부에 제출하는 때
제26조제3항중 "제27조제4항의 규정에 의하여"를 "대통령령이 정하는 바에 의하여"로 한다.
제28조제2항에 단서를 다음과 같이 신설한다.
다만, 객관적인 증빙자료에 의하여 과소신고한 것이 명백한 경우에는 그러하지 아니하다.
제28조제3항에 단서를 다음과 같이 신설한다.
다만, 제22조제1항의 규정중 "개인에 있어서는 100분의 1"을 "개인에 있어서는 1,000분의 5"로 한다.
부칙
제1조 (시행일) 이 법은 1981년 1월 1일부터 시행한다.
제2조 (일반적 적용례) 이 법은 이 법 시행후 최초로 공급하거나 공급받는 분부터 적용한다.
제3조 (부동산임대용역에 관한 경과조치) 이 법 시행전에 임대계약이 체결된 부동산임대용역에 있어서는 이 법 시행후에 해당하는 임대분에 대하여 부가가치세를 부과한다.
제4조 (사업용 재화의 공급계약에 따른 경과조치) 이 법 시행전에 부가가치세가 면제되던 부동산임대용역 또는 여객운송용역의 공급이 이 법 시행으로 인하여 부가가치세가 부과되는 경우에 당해 사업을 경영하는 자(이하 "課稅轉換事業者"라 한다)가 이 법 시행전에 그 사업용 재화에 대하여 연불판매 또는 중간지급조건부로 공급계약을 체결하고, 이에 따라 당해 재화를 인도(利用可能하게 하는 것을 포함한다. 이하 이 條에서 같다)한 경우에는 종전의 례에 의하고, 그 대가의 일부는 영수하였으나 당해 재화를 이 법 시행전에 인도하지 아니한 경우에는 이 법 시행후에 공급시기가 도래하는 분에 한하여 이 법의 규정을 적용한다.
제5조 (과세표준 및 공급시기에 관한 경과조치) ①과세전환사업자가 이 법 시행전에 공급계약을 체결하고 이 법 시행으로 인하여 부가가치세가 부과되는 경우에 당사자의 합의에 의하여 계약금액을 공급가액 또는 공급대가로 수정하지 아니하는 경우에는 계약금액을 공급가액 또는 공급대가로 본다.
②과세전환사업자가 이 법 시행전에 공급계약을 체결하고 이 법 시행으로 인하여 부가가치세가 부과되는 경우에 이 법 시행후 공급되는 재화 또는 용역에 대한 대가를 이 법 시행전에 받거나 받기로 한 때에는 이 법 시행후 최초의 예정신고기간 종요일을 그 공급시기로 본다.
제6조 (사업자등록에 관한 경과조치) ①과세전환사업자는 사업장별로 이 법 시행일로부터 20일내에 제5조의 규정에 의하여 등록을 하여야 한다.
②과세전환사업자가 이미 등록되어 있는 경우에는 사업장소관세무서장은 이 법 시행후부터 10일내에 대통령령이 정하는 바에 의하여 등록된 사항을 기준으로 하여 제5조제2항에 규정하는 사업자등록증을 교부하여야 한다.
제7조 (과세특례자에 관한 경과조치) ①이 법 시행후 최초의 연도에 있어서 과세전환사업자가 과세특례자에 해당하는 여부에 관하여는 소득세법의 규정에 의한 수입금액을 공급대가로 보아 제25조의 규정을 적용한다.
②제1항의 규정에 의한 과세특례자에게 이 법 시행후 최초의 예정신고기간에 대하여 제27조제1항의 규정을 적용함에 있어서 직전과세기간에 대한 납부세액은 제1항에 규정하는 수입금액을 6개월에 상당하는 금액으로 환산하고 제26조제1항에 규정하는 세율을 적용하여 계산한 금액으로 한다.
③제1항의 규정에 의한 과세특례자는 이 법 시행후 10일내에 제30조제2항의 규정에 의한 신고를 할 수 있다.
④제28조제2항 단서의 규정은 이 법 시행후 최초로 개시되는 과세기간에 대한 경정분부터 적용한다.
⑤제28조제3항 단서의 규정은 이 법 시행후 최초로 신고하는 분부터 적용한다.
제8조 (매입세액 공제에 관한 경과조치) 제17조제2항제1호 및 제3호의2의 규정은 이 법 시행후 개시되는 과세기간에 대한 납부세액계산분부터 적용한다.
제9조 (부동산등에 관한 경과조치) 과세전환사업자가 이 법 시행전에 취득한 부동산과 특종선박에 대하여는 제6조제2항 내지 제4항의 규정을 적용하지 아니한다. 다만, 이 법 시행후에 당해 재화에 대한 자본적 지출로 인하여 그 재화의 가치가 현저히 증가된 경우에는 그 증가된 부분에 관하여는 그러하지 아니하다.
부가가치세법
[시행 1978. 12. 5.] [법률 제3100호, 1978. 12. 5., 일부개정]
【제정·개정문】
- ●부가가치세법중개정법률[1978.12.5, 법률제3100호]
부가가치세법중 다음과 같이 개정한다.
제14조중 제3항을 삭제한다.
제18조제1항중 "각 과세기간을 다음과 같이 구분한"을 "각 과세기간중 다음에 게기하는"으로 하고, "제1기 제1예정신고기간 1월1일부터2월 말일까지, 제2예정신고기간 3월1일부터 4월 30일까지, 제2기 제3예정신고기간 7월1일부터 8월31일까지, 제4예정신고기간 9월1일부터 10월31일까지"를 "제1기분 예정신고기간 1월1일부터 3월31일까지 제2기분 예정신고기간 7월1일부터 9월30일까지"로 하며, 동조제2항중 후단을 삭제한다.
제22조중 제4항을 제5항으로, 제5항을 제6항으로 하고, 동조에 제4항을 다음과 같이 신설한다.
④영세율이 적용되는 과세표준을 제18조제1항 또는 제19조제1항의 규정에 의하여 신고를 하지 아니하거나 신고한 과세표준이 신고하여야 할 과세표준에 미달하는 때에는 그 신고하지 아니한 과세표준(未達하게 申告한 경우에는 그 未達한 課稅標準)의 100분의 1에 상당하는 금액을 납부세액에 가산하거나 환급세액에서 공제한다.
제25조제3항에 단서를 다음과 같이 신설한다.
다만, 지역별·업종별·규모별로 대통령령이 정하는 사업자에 해당하는 경우에는 그러하지 아니하다.
제27조를 다음과 같이 한다.
제27조 (신고와 납부) ①정부는 제18조제1항에 규정하는 예정신고기간마다 과세특례자의 직전과세기간에 대한 납부세액의 2분의 1에 상당하는 금액을 결정하여 당해 예정신고기한내에 징수한다. 다만, 휴업 또는 사업부진으로 인하여 당해 예정신고기간의 공급대가가 직전과세기간의 공급대가의 4분의 1에 미달하는 과세특례자는 제3항의 규정에 준하여 신고하고 납부할 수 있다.
②과세특례자가 제1항 본문의 규정에 의한 결정이 있는 경우에 동항 단서의 규정에 의하여 신고를 한 때에는 당해 결정이 없었던 것으로 본다.
③제25조제3항의 규정에 의한 과세특례자는 제18조제1항에 규정하는 예정신고기간에 대한 과세표준과 납부세액을 당해 예정신고기한내에 대통령령이 정하는 바에 의하여 정부에 신고하고 납부하여야 한다.
④과세특례자는 각 과세기간의 과세표준과 납부세액을 그 과세기간종료후 25일내에 대통령령이 정하는 바에 의하여 정부에 신고하고 납부하여야 한다.
⑤과세특례자는 제16조제1항 및 제3항의 규정에 의하여 교부받은 세금계산서를 제4항에 규정하는 당해 확정신고와 함께 정부에 제출하여야 한다. 다만, 제1항 단서 및 제3항의 규정에 의하여 예정신고납부하는 경우에는 세금계산서를 당해 예정신고와 함께 정부에 제출할 수 있다.
제28조제3항중 "제22조제1항 및 제3항"을 "제22조제1항·제3항 및 제4항"으로 한다.
부칙
①(시행일) 이 법은 공포한 날로부터 시행한다.
②(적용례) 이 법은 1979년 1월 1일이후 최초로 개시하는 과세기간분부터 적용한다. 다만, 제22조제4항의 규정은 이 법 적용후 최초로 확정신고하는 분부터 적용한다.
부가가치세법
[시행 1978. 1. 1.] [법률 제3016호, 1977. 12. 19., 일부개정]
【제정·개정문】
- ●부가가치세법중개정법률[1977.12.19, 법률제3016호]
부가가치세법중 다음과 같이 개정한다.
제6조제2항 및 제3항을 다음과 같이 한다.
②사업자가 자기의 사업과 관련하여 생산하거나 취득한 재화를 자기의 사업을 위하여 직접사용·소비하는 경우에 대통령령이 정하는 것은 재화의 공급으로 본다.
③사업자가 자기의 사업과 관련하여 생산하거나 취득한 재화를 자기나 그 사용인의 개인적인 목적 또는 기타의 목적으로 사용·소비하거나 자기의 고객이나 불특정다수인에게 증여하는 경우에 대통령령이 정하는 것은 재화의 공급으로 본다.
제11조제2항을 다음과 같이 한다.
②제1항의 규정의 적용에 있어서 사업자가 비거주자 또는 외국법인인 경우에는 그 외국에서 대한민국의 거주자 또는 내국법인에게 동일한 면세를 하는 경우에 한하여 령의 세율을 적용한다.
제12조제4항중 "제11호 및 제13호의 용역의 공급"을 "제11호·제13호 및 제16호의 재화 또는 용역의 공급"으로 한다.
제18조제1항중 "20일내에"를 "25일(外國法人의 경우에는 50日)내에"로 하고, 제19조제1항중 "20일내에"를 "25일(外國法人의 경우에는 50日)내에"로 한다.
제21조제1항중 제3호를 다음과 같이 한다.
3. 확정신고에 있어서 세금계산서의 전부 또는 일부의 제출이 없는 때
제23조제2항중 "예정신고를 하지 아니하거나 신고한 내용에 오류또는 탈루가 있는 때에는"을 "예정신고를 하지 아니하는 때, 신고한 내용에 오류 또는 탈루가 있는 때 기타 대통령령이 정하는 사유가 있는 때에는"으로 한다.
제25조제1항을 다음과 같이 한다.
①직전1력년의 재화와 용역의 공급에 대한 부가가치세가 포함된 대가(이하 "供給對價"라 한다)가 대통령령이 정하는 금액에 미달하는 개인사업자(이하 "課稅特例者"라 한다.)에 대하여는 제4장 내지 제6장의 규정에 불구하고 이 장의 규정에 의하여 부가가치세를 부과 징수한다. 다만, 대통령령이 정하는 사업을 제외한다.
제27조제3항중 "20일내에"를 "25일내에"로 한다.
제29조제1항중 "납부세액이 7,500원"을 "납부세액이 10,000원"으로 한다.
제32조제5항중 "금전등록기를 설치한 사업자가 허가사업을 영위하는 경우에 제1항의 규정에 의하여 계산서를 교부하지 아니하거나 그 공급대가를 고의로 조작하는 때에는"을 "허가사업을 영위하는 사업자로서 제1항의 규정에 의하여 금전등록기를 설치할 자로 지정된 자가 금전등록기를 설치하지 아니한 경우와 세금계산서·간이세금계산서 또는 제1항의 규정에 의한 계산서를 교부하지 아니하거나 이를 허위로 교부하는 경우에는"으로 한다.
제32조제6항중 "제1항의 규정에 의하여 계산서"를 "제1항의 규정에 의한 계산서 또는 대통령령이 정하는 간이세금계산서"로 한다.
부칙
①(시행일) 이 법은 1978년 1월 1일부터 시행한다.
②(적용례) 이 법은 이 법 시행후의 거래분부터 적용한다. 다만, 제19조와 제27조의 규정은 이 법 시행후 최초의 신고분부터 적용한다.
부가가치세법
[시행 1977. 7. 1.] [법률 제2934호, 1976. 12. 22., 제정]
【제정·개정문】