법인세법 시행령
[시행 2026. 2. 27.] [대통령령 제36130호, 2026. 2. 27., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 이재명 (인)
2026년 2월 27일
국무총리 김민석
국무위원 재정경제부 장관 구윤철
⊙대통령령 제36130호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제3조제1항제4호바목을 다음과 같이 한다.
바. 「장애인복지법」 제58조제1항에 따른 장애인복지시설, 같은 법 제63조제1항에 따른 장애인복지단체가 운영하는 「중증장애인생산품 우선구매 특별법」 제2조제2항에 따른 중증장애인생산품 생산시설 및 「장애인활동 지원에 관한 법률」 제2조제6호에 따른 활동지원기관
제19조제13호 중 "무료진료권 또는 새마을진료권에 의하여"를 "무료진료권에 따라"로 한다.
제19조의2제6항에 제8호를 다음과 같이 신설한다.
8. 내국법인이 「국가자원안보 특별법」 제2조제1호에 따른 핵심자원 및 그 핵심자원의 소재ㆍ부품(「소재ㆍ부품ㆍ장비산업 경쟁력 강화 및 공급망 안정화를 위한 특별조치법」 제2조제1호에 따른 소재ㆍ부품으로 한정한다)의 생산과 직접 관련하여 해외에서 설립된 법인에 대하여 행한 채무보증
제26조제2항제3호가목 중 "취득가액"을 "미상각잔액"으로, "총채굴예정량"을 "잔존채굴예정량(총채굴예정량에서 직전 사업연도까지의 누적채굴량을 뺀 채굴예정량을 말한다)"으로 한다.
제28조제3항 각 호 외의 부분 중 "제1항제2호 및 제6항"을 "제1항제2호"로 한다.
제38조제9항을 삭제하고, 같은 조 제10항 중 "제9항에 따라 보고받은 내용을 점검한 후 그 점검결과(해당 법인이 제9항 후단에 따른 요구에도 불구하고 요건 충족여부등을 보고하지 아니한 경우에는 그 사실을 포함한다)를"을 "제3항 또는 제4항에 따른 요건의 충족 여부 및 제8항에 따른 의무의 이행 여부를 점검한 후 그 점검결과를"로 하며, 같은 조 제11항제2호 중 "위반한 사실 또는 제9항 후단에 따른 요구에도 불구하고 요건 충족여부등을 보고하지 않은"을 "위반한"으로 한다.
제39조제1항제1호마목 중 "비영리법인(그 소속 단체를 포함한다)"을 "비영리법인 및 국내에 있는 그 소속 단체"로 하고, 같은 항 제4호가목을 다음과 같이 하며, 같은 호 타목 중 "건강가정지원센터"를 "건강가정지원센터 및 같은 법 제35조의2에 따른 가족센터"로 하고, 같은 호에 하목을 다음과 같이 신설한다.
가. 「아동복지법」 제44조의2제1항에 따른 다함께돌봄센터 및 같은 법 제52조제1항에 따른 아동복지시설
하. 「보호관찰 등에 관한 법률」 제65조제3항에 따른 갱생보호시설
제39조제6항을 삭제하고, 같은 조 제7항 전단 중 "제6항에 따라 보고받은 내용을"을 "제5항에 따른 의무의 이행 여부를"로 하며, 같은 조 제8항제2호 중 "사실, 제5항제1호부터 제5호까지 및 제5호의2의 의무를 위반한 사실 또는 제6항 후단에 따른 요구에도 불구하고 의무이행 여부를 보고하지 않은"을 "사실 또는 제5항제1호부터 제5호까지 및 제5호의2의 의무를 위반한"으로 한다.
제42조제4항제4호 중 "「근로기준법」 제2조제1항제8호"를 "「근로기준법」 제2조제1항제9호"로 한다.
제68조제1항제1호를 다음과 같이 하고, 같은 항 제2호 본문 중 "상품 등의"를 "상품등의"로, "상품 등에"를 "상품등에"로 하며, 같은 항 제3호 본문 중 "상품 등외의"를 "상품등 외의"로 한다.
1. 상품(부동산을 제외한다)ㆍ제품 또는 그 밖의 생산품(이하 이 조에서 "상품등"이라 한다)의 판매: 그 상품등을 인도한 날. 다만, 반환조건부 판매, 동의조건부 판매, 그 밖의 조건부 판매 및 기한부 판매의 경우에는 그 조건이 성취되거나 기한이 지나 판매가 확정된 날로 한다.
제75조제4항에 단서를 다음과 같이 신설한다.
다만, 보험회사가 평가방법이 다른 보험회사를 합병한 경우에는 합병등기일이 속하는 사업연도 종료일부터 3년 이내에 납세지 관할 세무서장에게 신고하고 평가방법을 한 번만 변경할 수 있다.
제75조에 제5항을 다음과 같이 신설한다.
⑤ 제4항 단서에 따라 평가방법을 변경하려는 보험회사는 그 변경되는 평가방법을 적용하려는 사업연도의 법 제60조에 따른 과세표준 신고를 할 때 재정경제부령으로 정하는 평가방법 변경신고서를 납세지 관할 세무서장에게 제출(국세정보통신망에 의한 제출을 포함한다)해야 한다.
제77조 중 "선입선출법"을 "총평균법"으로 한다.
제80조제1항제2호가목 본문 중 "내국법인"을 "법인"으로, "이하 같다"를 "이하 이 조에서 같다"로, "(이하 "합병교부주식등"이라 한다)"를 "(이하 이 조에서 "합병교부주식등"이라 한다)"로 한다.
제80조의2제3항 각 호 외의 부분 전단 중 "주식등의"를 "합병법인 또는 합병법인의 모회사(합병등기일 현재 합병법인의 발행주식총수 또는 출자총액을 소유하고 있는 내국법인을 말한다. 이하 이 조에서 같다)의 주식등(이하 이 조에서 "합병교부주식등"이라 한다)의"로 한다.
제82조제1항제2호가목 본문 중 "내국법인"을 "법인"으로, "같다"를 "이 조에서 같다"로 하고, 같은 목 단서 중 "주식(이하 "분할합병교부주식"이라 한다)"을 "주식(이하 이 조에서 "분할합병교부주식"이라 한다)"으로 한다.
제82조의2제6항 각 호 외의 부분 전단 중 "주식등"을 "분할신설법인등 또는 분할등기일 현재 분할합병의 상대방 법인의 발행주식총수 또는 출자총액을 소유하고 있는 내국법인의 주식(이하 이 조에서 "분할합병교부주식"이라 한다)"으로 한다.
제86조의3제9항 단서 중 "법 제51조의2제2항제1호 단서"를 "법 제51조의2제2항제1호가목"으로 한다.
제88조제1항제6호에 라목을 다음과 같이 신설한다.
라. 「장애인고용촉진 및 직업재활법」 제2조제8호에 따른 장애인 표준사업장의 용도로 자산을 무상 또는 시가보다 낮은 임대료로 제공하는 경우
제92조의2제2항제1호의16을 다음과 같이 한다.
1의16. 「부동산투자회사법」 제2조제1호다목에 따른 기업구조조정 부동산투자회사가 2025년 1월 1일부터 2026년 12월 31일까지 직접 취득(2026년 12월 31일까지 매매계약을 체결하고 계약금을 납부한 경우를 포함한다)하는 주택으로서 다음 각 목의 요건을 모두 갖춘 준공 후 미분양주택
가. 수도권 밖의 지역에 소재할 것
나. 취득일부터 5년이 지나지 않을 것
다. 그 밖에 재정경제부령으로 정하는 요건을 갖출 것
제92조의6제1항제6호 중 "경내지"를 "전통사찰보존지"로 한다.
제94조의2의 제목 "(간접투자회사 등으로부터 지급받은 소득에 대한 외국 납부세액공제 특례)"를 "(간접투자회사 등이 납부한 외국법인세액공제 특례)"로 하고, 같은 조 제1항 각 호 외의 부분 중 "것"을 "회사 등"으로, "금액으로 한다"를 "금액으로 하며, 그 금액을 같은 항에 따라 내국법인의 산출세액에서 공제한다"로 하며, 같은 조 제2항 중 "법 제57조의2제2항제1호 단서"를 "법 제57조의2제3항 단서"로, "「소득세법 시행령」 제117조의2제2항에 따라 계산한"을 "실제 매도가격에서 실제 매수가격을 뺀"으로 하고, 같은 조 제3항 및 제4항을 각각 삭제한다.
제108조제2항 후단 중 "법 제75조"를 "법 제74조의2, 제75조"로 한다.
제111조제2항제1호 중 "원천징수세율(제94조의2제4항에 따라 계산한 율을 말한다. 이하 이 항에서 같다)"을 "원천징수세율"로 하고, 같은 조에 제3항을 다음과 같이 신설한다.
③ 제2항을 적용할 때 외국 원천징수세율은 간접투자회사등이 제94조의2제1항 각 호의 어느 하나에 해당하는 방식으로 투자한 투자대상별로 다음 계산식에 따라 계산한 율을 합산한 율로 한다.

제120조의12제1항에 제5호를 다음과 같이 신설하고, 같은 조 제2항 중 "제3호, 제6호 및 제7호"를 "제3호 및 제5호부터 제7호까지"로 한다.
5. 법 제60조의2제1항제1호에 해당하는 법인(「주식회사 등의 외부감사에 관한 법률」 제4조에 따라 외부의 감사인에 의한 감사를 받는 내국법인은 제외한다)
제120조의22제2항 각 호 외의 부분 후단 및 같은 항 제2호 중 "투자ㆍ상생협력"을 각각 "투자ㆍ배당 및 상생협력"으로 한다.
제129조의3제3항 각 호 외의 부분 중 "이 항"을 "이 조"로 하고, 같은 조 제4항을 제5항으로 하며, 같은 조에 제4항을 다음과 같이 신설한다.
④ 제1항에도 불구하고 과소자본 지급이자가 발생하지 않는 경우에는 손금에 산입하지 않는 간주자본 지급이자는 없는 것으로 본다.
제132조의5제1항을 삭제하고, 같은 조 제2항 중 "법 제93조의3제4항 각 호의 어느 하나에 해당하는"을 "법 제93조의3제5항에 따라"로 한다.
제133조제1항제2호 중 "주로 특정 외국법인만을"을 "전적으로 또는 거의 전적으로 「국제조세조정에 관한 법률」 제2조제1항제3호에 따른 특수관계가 있는 외국법인을"로 한다.
제138조의4제15항 각 호 외의 부분 전단 중 "법 제98조의4제5항"을 "법 제98조의4제5항(법 제93조의3제7항에 따라 준용되는 경우는 제외한다)"으로 하고, 같은 조 제16항을 제17항으로 하며, 같은 조에 제16항을 다음과 같이 신설하고, 같은 조 제17항(종전의 제16항) 중 "제15항"을 "제15항 및 제16항"으로 한다.
⑯ 법 제93조의3제7항에서 준용되는 법 제98조의4제5항에 따라 경정을 청구하려는 자는 소득지급자의 납세지 관할 세무서장에게 재정경제부령으로 정하는 비과세 적용을 위한 경정청구서에 국내원천소득의 실질귀속자임을 입증할 수 있는 다음 각 호의 서류를 첨부하여 경정을 청구해야 한다.
1. 제132조의4제1항제1호가목에 따른 외국법인비과세신청서 또는 같은 항 제2호가목에 따른 적격외국금융회사등비과세신청서
2. 해당 외국법인(법 제93조의3제3항에 따라 실질귀속자로 보는 국외투자기구를 포함한다. 이하 이 호에서 같다)의 거주지국의 권한 있는 당국이 발급하는 거주자증명서, 법인등기부 등본 등 외국법인에 해당함을 증명할 수 있는 서류
제138조의8제1항 각 호 외의 부분 전단 중 "법 제98조의6제4항"을 "법 제98조의6제5항"으로 한다.
제153조의2를 다음과 같이 신설한다.
제153조의2(비영리법인의 수익사업 개시신고 시 제출서류) 법 제110조 각 호 외의 부분에서 "대통령령으로 정하는 서류"란 제154조제3항에 따라 부여되는 고유번호증 사본을 말한다.
별표 2 제1호의 근거 법조문란 중 "법 제124조제1호"를 "법 제124조제1항제1호"로 하고, 같은 표 제2호의 근거 법조문란 중 "법 제124조제2호"를 "법 제124조제1항제2호"로 하며, 같은 표 제3호의 근거 법조문란 중 "법 제124조제3호"를 "법 제124조제1항제3호"로 하고, 같은 표에 제4호를 다음과 같이 신설한다.

부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다. 다만 제77조의 개정규정은 2027년 1월 1일부터 시행한다.
제2조(수익사업의 범위에 관한 적용례) 제3조제1항제4호바목 및 거목의 개정규정은 이 영 시행일이 속하는 사업연도부터 적용한다.
제3조(채무보증 구상채권 대손금의 손금 산입에 관한 적용례) 제19조의2제6항제8호의 개정규정은 이 영 시행 전의 채무보증으로 발생한 구상채권으로서 이 영 시행 이후 해당 채권을 회수할 수 없게 되는 경우에도 적용한다.
제4조(상각범위액의 계산에 관한 적용례) 제26조제2항제3호가목의 개정규정은 이 영 시행 이후 과세표준 및 세액을 신고 또는 결정ㆍ경정하는 경우부터 적용한다.
제5조(한국학교 등의 의무이행 여부 점검 등에 관한 적용례) 제38조의 개정규정은 이 영 시행 이후 개시하는 사업연도부터 적용한다.
제6조(자산의 판매손익 등의 귀속사업연도에 관한 적용례) 제68조제1항제1호의 개정규정은 이 영 시행 이후 개시하는 사업연도에 상품등을 판매하는 경우부터 적용한다.
제7조(유가증권 등의 평가에 관한 적용례) 제75조의 개정규정은 이 영 시행 당시 합병등기일이 속하는 사업연도 종료일부터 3년이 지나지 않은 경우에도 적용한다.
제8조(가상자산의 평가 등에 관한 적용례) 제77조의 개정규정은 부칙 제1조 단서에 따른 시행일 이후 거래하는 가상자산부터 적용한다.
제9조(부당행위계산의 유형 등에 관한 적용례) 제88조제1항제6호라목의 개정규정은 이 영 시행일이 속하는 사업연도에 자산을 무상 또는 시가보다 낮은 임대료로 제공하는 경우부터 적용한다.
제10조(수시부과결정에 관한 적용례) 제108조제2항 후단의 개정규정은 이 영 시행 이후 과세표준 및 세액을 결정 또는 경정하는 경우부터 적용한다.
제11조(연결납세방식의 적용제외 법인 등의 적용례) 제120조의12의 개정규정은 이 영 시행 이후 개시하는 사업연도부터 적용한다.
제12조(외국법인의 본ㆍ지점 간의 자금거래에 따른 이자의 손익 계산에 관한 적용례) 제129조의3의 개정규정은 이 영 시행 이후 과세표준을 신고하는 경우부터 적용한다.
제13조(공익성을 고려하여 정하는 기부금의 범위 등에 관한 경과조치 등) ① 이 영 시행 전에 지출한 기부금에 관하여는 제39조제1항제1호마목의 개정규정에도 불구하고 종전의 규정에 따른다.
② 제39조제1항제4호의 개정규정은 이 영 시행일이 속하는 사업연도에 지출한 기부금부터 적용한다.
③ 제39조제6항부터 제8항까지의 개정규정은 이 영 시행 이후 개시하는 사업연도부터 적용한다.
제14조(토지등 양도소득에 대한 과세특례 적용 주택에 관한 경과조치) 이 영 시행 전에 취득한 미분양주택에 관하여는 제92조의2제2항제1호의16의 개정규정에도 불구하고 종전의 규정에 따른다. 이 경우 2026년 1월 1일부터 이 영 시행 전까지 취득한 미분양주택에 대해서는 종전의 규정 중 "2025년 12월 31일"을 "이 영 시행 전"으로 본다.
법인세법 시행령
[시행 2025. 11. 28.] [대통령령 제35879호, 2025. 11. 28., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 이재명 (인)
2025년 11월 28일
국무총리 김민석
국무위원 기획재정부 장관 구윤철
⊙대통령령 제35879호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제56조제11항제3호 계산식 외의 부분 중 "다음"을 "직전 5개 사업연도 중 1개 이상의 사업연도에 제1호 또는 제2호에 해당한 비영리내국법인으로서 다음"으로 한다.
제92조의2제2항에 제1호의16을 다음과 같이 신설한다.
1의16. 「부동산투자회사법」 제2조제1호다목에 따른 기업구조조정 부동산투자회사가 2025년 1월 1일부터 2025년 12월 31일까지 직접 취득(2025년 12월 31일까지 매매계약을 체결하고 계약금을 납부한 경우를 포함한다)하는 수도권 밖의 지역에 있는 미분양주택으로서 그 취득일부터 5년이 지나지 않은 주택
제111조제8항제2호 중 "예탁자가"를 "예탁자(제3호의 예탁자는 제외한다. 이하 이 호에서 같다)가"로 하고, 같은 항에 제3호를 다음과 같이 신설한다.
3. 우리나라와 조세조약이 체결된 국가에 본점 또는 주사무소가 있는 외국법인으로서 한국예탁결제원과 유사한 업무를 수행한다고 금융감독원장이 인정하는 법인인 예탁자가 「자본시장과 금융투자업에 관한 법률」 제309조에 따라 내국법인(외국법인의 국내사업장을 포함한다. 이하 이 호에서 같다)으로부터 예탁받은 법 제93조의3제1항제1호에 따른 국채등의 경우: 내국법인
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다.
제2조(토지등 양도소득에 대한 과세특례에 관한 적용례) 제92조의2제2항제1호의16의 개정규정은 이 영 시행 이후 주택을 양도하는 경우부터 적용한다.
제3조(내국법인의 이자소득 등에 대한 원천징수에 관한 적용례) 제111조제8항의 개정규정은 이 영 시행 이후 발생하는 이자소득 등에 대해 원천징수하는 경우부터 적용한다.
법인세법 시행령
[시행 2025. 2. 28.] [대통령령 제35350호, 2025. 2. 28., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 권한대행 국무위원 부총리 겸 기획재정부 장관 최상목 (인)
2025년 2월 28일
국무총리 직무대행 국무위원 부총리 겸 기획재정부 장관 최상목
국무위원 기획재정부 장관 최상목
⊙대통령령 제35350호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제2조제8항제1호 중 "제10조"를 "제10조, 제11조"로 한다.
제3조제1항제6호 중 "의료보험사업"을 "건강보험사업"으로 하고, 같은 조 제2항을 다음과 같이 한다.
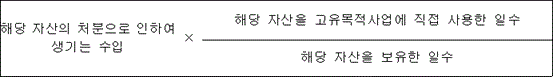
② 법 제4조제3항제5호 단서에서 "대통령령으로 정하는 수입"이란 법령 또는 정관에 규정된 고유목적사업(제1항에 따른 수익사업은 제외한다. 이하 이 항에서 같다)에 직접 사용한 유형자산 및 무형자산의 처분으로 인하여 생기는 다음 각 호의 구분에 따른 수입을 말하며, 제1호와 제2호에 모두 해당하는 경우에는 해당 각 호에 따른 수입 중 큰 수입을 말한다. 이 경우 해당 자산의 유지ㆍ관리 등을 위한 관람료ㆍ입장료수입 등 부수수익이 있는 경우에도 이를 고유목적사업에 직접 사용한 자산으로 본다.
1. 유형자산 및 무형자산의 처분일(「지방자치분권 및 지역균형발전에 관한 특별법」 제25조에 따라 이전하는 공공기관의 경우에는 공공기관 이전일을 말한다. 이하 이 항에서 같다) 현재 3년 이상 계속하여 고유목적사업에 직접 사용한 경우: 해당 자산의 처분으로 인하여 생기는 수입. 이 경우 비영리내국법인이 수익사업에 속하는 자산을 고유목적사업에 전입한 후 처분하는 경우에는 전입 당시의 시가로 평가한 가액을 그 자산의 취득가액으로 한다.
2. 유형자산 및 무형자산을 10년 이상 고유목적사업에 직접 사용한 경우(처분일 현재 고유목적사업에 직접 사용하고 있지 않는 경우를 포함한다): 다음 계산식에 따라 계산한 수입. 이 경우 비영리내국법인이 해당 자산을 최초로 고유목적사업에 전입한 당시의 시가로 평가한 가액을 그 자산의 취득가액으로 한다.
제11조제1호 본문 중 "제외한다"를 "제외하고, 내국법인이 생산ㆍ공급하는 재화 또는 용역을 해당 내국법인의 임원 또는 직원에게 시가보다 낮은 가액으로 판매 또는 제공하는 경우에는 그 판매 또는 제공가액과 시가와의 차액은 사업수입금액에 포함한다"로 한다.
제18조제2항 각 호 외의 부분에 단서를 다음과 같이 신설한다.
다만, 「해외자원개발 사업법」에 따른 해외자원개발사업자(이하 제19조의2에서 "해외자원개발사업자"라 한다)가 같은 법에 따른 해외자원개발(이하 제19조의2에서 "해외자원개발"이라 한다)을 위해 「조세특례제한법」 제104조의15제1항제2호에 따라 외국법인에 출자하거나 같은 항 제3호에 따라 외국자회사에 투자를 하는 경우에는 그 외국법인 또는 외국자회사의 해당 사업연도에 대한 다음 각 호의 금액은 제외한다.
제19조에 제3호의3을 다음과 같이 신설하고, 같은 조 제19호의2 각 목 외의 부분 본문 중 "「상법」 제340조의2"를 "「상법」 제340조의2ㆍ제542조의3"으로, "(이하 이 호에서 "주식매수선택권"이라 한다)"를 "(「상법」 제542조의3에 따른 주식매수선택권은 해당 법인의 임직원에게 부여하는 것으로 한정하며, 이하 이 호에서 "주식매수선택권"이라 한다)"로 한다.
3의3. 「소득세법」 제20조제1항제6호 및 같은 법 시행령 제38조제3항 각 호에 따른 지원을 함으로써 해당 임원 또는 직원이 얻는 이익에 상당하는 금액
제19조의2제6항제6호 중 "「해외자원개발 사업법」에 따른 해외자원개발사업자"를 "해외자원개발사업자"로 한다.
제24조제1항제2호나목 중 "수리권"을 "철도시설관리권, 수리권"으로 하고, 같은 호에 차목을 다음과 같이 신설한다.
차. 그 밖에 가목부터 자목까지의 자산과 유사한 무형자산
제26조제1항제1호 중 "제6호부터 제8호까지"를 "제6호부터 제9호까지"로 하고, 같은 항에 제9호를 다음과 같이 신설한다.
9. 제24조제1항제2호차목의 무형자산: 연 단위로 신고한 내용연수(기업회계기준에 따른 내용연수를 말한다)에 따라 매 사업연도별 경과월수에 비례하여 상각하는 방법
제26조제4항에 제6호를 다음과 같이 신설한다.
6. 제1항제9호의 자산: 5년 동안 매년 균등액을 상각하는 방법
제28조제1항제2호 본문 중 "제24조제1항제2호바목부터 자목까지"를 "제24조제1항제2호바목부터 차목까지"로 하고, 같은 조 제4항 중 "제1항제2호 및 제6항"을 "제1항제2호"로 하며, 같은 조 제5항 중 "제1항제2호, 제3항 및 제6항"을 "제1항제2호 및 제3항"으로 한다.
제39조제1항제1호라목을 다음과 같이 한다.
라. 「의료법」에 따른 의료법인 및 「보건의료기술 진흥법」 제28조의2제1항에 따른 의료기술협력단[법 제24조제2항제1호마목14)에 해당하는 의료기술협력단은 제외한다]
제48조제1항 각 호 외의 부분 중 "조직 또는 사업"을 "조직, 자산, 사업"으로 하고, 같은 항 제2호 각 목 외의 부분 중 "조직ㆍ사업"을 "조직, 자산, 사업"으로 하며, 같은 호 가목 본문 중 "이 호"를 "이 조"로 하고, 같은 목 단서 중 "공동행사비 및 공동구매비"를 "공동행사비, 공동구매비, 자산의 공동경비"로, "참석인원수ㆍ구매금액"을 "참석인원 수, 구매금액, 해당 자산의 소유지분ㆍ사용횟수"로 하며, 같은 조 제2항을 제3항으로 하고, 같은 조에 제2항을 다음과 같이 신설한다.
② 제1항제2호가목 본문을 적용할 때 비출자공동사업자 전부 또는 일부가 직전 사업연도 매출액이 없는 경우에는 해당 사업연도의 매출액 총액 또는 총자산가액 총액 중 해당 법인이 선택해야 하며, 선택하지 않으면 해당 사업연도의 매출액 총액을 선택한 것으로 본다.
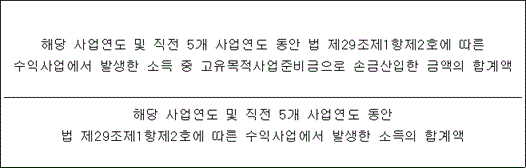
제56조제11항에 제3호를 다음과 같이 신설한다.
3. 다음 계산식에 따라 계산한 비율이 100분의 50을 초과하는 비영리내국법인
제80조의2제4항 계산식 중 "지분비율"을 "지분비율(피합병법인의 자기주식 또는 자기출자지분에 대해 합병교부주식등을 배정하지 않는 경우에는 피합병법인의 자기주식 또는 자기출자지분을 제외하고 산정한 지분비율을 말한다)"로 한다.
제80조의4제5항제1호가목 및 같은 항 제2호가목 중 "제44조의3제3항 각 호의 어느 하나"를 각각 "법 제44조의3제3항 각 호의 어느 하나"로 한다.
제82조의2제7항 계산식 외의 부분 중 "분할합병"을 "분할 또는 분할합병"으로 하고, 같은 항 계산식 중 "지분비율"을 "지분비율(분할법인등의 자기주식에 대해 분할신설법인등의 주식을 배정하지 않는 경우에는 분할법인등의 자기주식을 제외하고 산정한 지분비율을 말한다)"로 한다.
제84조에 제19항을 다음과 같이 신설한다.
⑲ 분할신설법인 또는 자산승계법인은 승계자산을 처분한 날이 속하는 사업연도의 법 제60조에 따른 과세표준신고를 할 때 제18항에 따른 자산의 양도차익에 관한 명세서를 납세지 관할 세무서장에게 제출해야 한다.
제84조의2에 제18항을 다음과 같이 신설한다.
⑱ 피출자법인 또는 자산승계법인은 승계자산을 처분한 날이 속하는 사업연도의 법 제60조에 따른 과세표준신고를 할 때 제17항에 따른 자산의 양도차익에 관한 명세서를 납세지 관할 세무서장에게 제출해야 한다.
제86조의3제1항 각 호 외의 부분 전단 중 "금액"을 "금액(이하 이 항에서 "배당가능이익"이라 한다)"으로 하고, 같은 항 각 호 외의 부분 후단 중 "제외한다"를 "배당가능이익에서 제외한다"로 하며, 같은 항 제2호를 다음과 같이 한다.
2. 당기순이익, 이월이익잉여금 및 이월결손금 중 다음 각 목의 어느 하나에 해당하는 자산의 평가손익
가. 제73조제2호가목부터 다목까지의 규정에 따른 자산의 평가손익. 다만, 제75조제3항에 따라 시가법으로 평가한 투자회사등의 제73조제2호다목에 따른 자산의 평가손익은 배당가능이익에 포함한다.
나. 「부동산투자회사법」에 따른 위탁관리 부동산투자회사 및 기업구조조정 부동산투자회사가 보유한 자산의 평가손익
제92조의2제2항에 제1호의15를 다음과 같이 신설한다.
1의15. 「민간임대주택에 관한 특별법」 제2조제2호에 따른 민간건설임대주택 중 같은 조 제6호의2에 따른 단기민간임대주택(이하 이 호에서 "단기민간임대주택"이라 한다)으로서 다음 각 목의 요건을 모두 갖춘 주택이 2호 이상인 경우 그 주택
가. 대지면적이 298제곱미터 이하이고 주택의 연면적(「소득세법 시행령」 제154조제3항 본문에 따라 주택으로 보는 부분과 주거전용으로 사용되는 지하실 부분의 면적을 포함하며, 공동주택의 경우에는 전용면적을 말한다)이 149제곱미터 이하일 것
나. 6년 이상 임대하는 것일 것
다. 「민간임대주택에 관한 특별법」 제5조에 따라 단기민간임대주택으로 등록하여 2호 이상의 주택의 임대를 개시한 날(2호 이상의 주택의 임대를 개시한 날 이후 임대를 개시한 주택의 경우에는 그 주택의 임대를 개시한 날)의 해당 주택 및 이에 딸린 토지의 기준시가의 합계액이 6억원 이하일 것
라. 직전 임대차계약 대비 임대보증금 또는 임대료(이하 이 호에서 "임대료등"이라 한다)의 증가율이 100분의 5를 초과하지 않을 것. 이 경우 임대료등의 증액 청구는 임대차계약의 체결 또는 약정한 임대료등의 증액이 있은 후 1년 이내에는 하지 못하고, 임대사업자가 임대료등의 증액을 청구하면서 임대보증금과 월임대료를 서로 전환하는 경우에는 「민간임대주택에 관한 특별법」 제44조제4항에 따라 정한 기준을 준용한다.
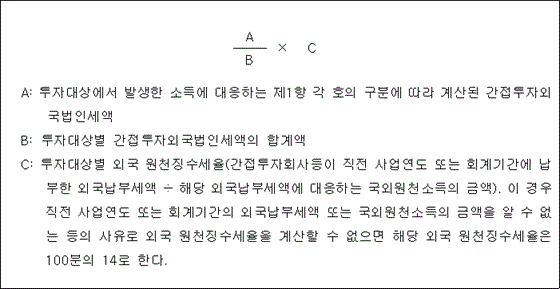
제94조의2제2항 중 "실제 매도가격에서 실제 매수가격을 뺀"을 "「소득세법 시행령」 제117조의2제2항에 따라 계산한"으로 하고, 같은 조 제4항을 다음과 같이 하며, 같은 조 제5항을 삭제하고, 같은 조에 제8항을 다음과 같이 신설한다.
④ 제3항제1호를 적용할 때 외국 원천징수세율은 간접투자회사등이 제1항 각 호의 어느 하나에 해당하는 방식으로 투자한 투자대상별로 다음 계산식에 따라 계산한 율을 합산한 율로 한다.
⑧ 내국법인은 법 제57조의2제1항에 따른 외국납부세액의 공제를 받으려는 경우에는 법 제60조에 따른 과세표준신고와 함께 기획재정부령으로 정하는 간접투자회사등 외국납부세액공제 계산서를 관할 세무서장에게 제출해야 한다.
제100조에 제4항을 다음과 같이 신설한다.
④ 법 제63조의2제1항 각 호 외의 부분 단서에서 "업종별 매출액 등을 고려하여 대통령령으로 정하는 법인"이란 「조세특례제한법 시행령」 제2조제1항제1호의 요건을 갖춘 기업을 말한다.
제111조제3항을 삭제한다.
제120조의22제2항 각 호 외의 부분 후단 중 "법인세가"를 "법인세액 및 「조세특례제한법」 제100조의32에 따른 투자ㆍ상생협력 촉진을 위한 과세특례를 적용하여 계산한 법인세액이"로 하고, 같은 항 제2호 중 "법인세는"을 "법인세액 및 「조세특례제한법」 제100조의32에 따른 투자ㆍ상생협력 촉진을 위한 과세특례를 적용하여 계산한 법인세액은"으로 하며, 같은 조 제5항제2호를 다음과 같이 한다.
2. 연결사업연도 종료일 현재 연결자법인의 발행주식총수 또는 출자총액(연결법인이 보유하지 않은 주식 또는 출자지분으로 한정한다)의 100분의 90 이상의 동의를 법 제76조의17제1항에 따른 신고기한 내에 받은 경우
제120조의25에 제3항을 다음과 같이 신설한다.
③ 법 제76조의18제1항 각 호 외의 부분 단서에서 "업종별 매출액 등을 고려하여 대통령령으로 정하는 법인"이란 「조세특례제한법 시행령」 제2조제1항제1호의 요건을 갖춘 기업을 말한다.
대통령령 제32517호 법인세법 시행령 일부개정령 제129조제5항 본문 중 "제6항에 따른 가상자산의 필요경비 계산 규정을 준용하여 산출한"을 "같은 법 시행령 제88조제2항부터 제4항까지의 규정에 따른 가상자산의 필요경비 계산 규정을 준용하여 계산하되, 평가방법은 「가상자산 이용자 보호 등에 관한 법률」 제7조제1항제3호에 따른 이용자의 가상자산주소별로 이동평균법을 적용하여 계산한"으로 한다.
제132조의3제1항제1호 본문 중 "소재지 등을 확인하고 관련 자료를"을 "소재지 등(이하 이 조에서 "상호등"이라 한다)에 관한 자료를"로 하고, 같은 호 단서 중 "이 조"를 "이 조 및 제132조의4"로, "상호, 거주지국 및 소재지 등을 확인하고 관련 자료를 보관ㆍ비치하게 할"을 "상호등에 관한 자료의 제출을 요구할"로 하며, 같은 항 제2호 및 제3호를 각각 삭제하고, 같은 항 제4호 중 "소득지급자가 제1호 또는 제2호에 따른"을 "소득지급자(법 제93조의3제1항 각 호의 소득을 지급하는 자를 말하며, 이하 제132조의4에서 "소득지급자"라 한다)가 제1호에 따른"으로, "제1호 단서 또는 제2호 단서"를 "같은 호 단서"로 하며, 같은 조 제2항을 삭제한다.
제132조의4제1항을 다음과 같이 하고, 같은 조 제2항 및 제3항을 각각 삭제한다.
① 법 제93조의3제4항에 따른 외국법인(같은 조 제3항에 따라 실질귀속자로 보는 국외투자기구를 포함한다. 이하 이 조에서 같다)의 비과세 적용 신청은 다음 각 호의 구분에 따른 절차에 따른다. 이 경우 해당 신청에 따라 비과세 적용을 받은 후 국채등으로 발생한 다른 이자ㆍ양도소득에 대해 비과세 적용을 받으려고 할 때 당초의 신청 내용에 변경사항이 없으면 다음 각 호의 구분에 따른 절차를 다시 거치지 않을 수 있다.
1. 적격외국금융회사등을 통하지 않고 취득ㆍ보유ㆍ양도하는 국채등에 대한 법 제93조의3제1항 각 호의 소득이 외국법인에게 지급되는 경우: 다음 각 목의 순서에 따른 절차
가. 외국법인은 기획재정부령으로 정하는 외국법인 비과세신청서(이하 이 조에서 "외국법인비과세신청서"라 한다)를 소득지급자에게 제출
나. 소득지급자는 가목에 따라 제출받은 외국법인비과세신청서를 해당 소득을 지급한 날이 속하는 달의 다음 달 9일까지 납세지 관할 세무서장에게 제출
2. 적격외국금융회사등을 통해(중간수탁외국금융회사등을 거치는 경우를 포함한다) 취득ㆍ보유ㆍ양도하는 국채등에 대한 법 제93조의3제1항 각 호의 소득이 외국법인에게 지급되는 경우: 다음 각 목의 순서에 따른 절차
가. 적격외국금융회사등은 기획재정부령으로 정하는 적격외국금융회사등 비과세신청서(이하 이 조에서 "적격외국금융회사등비과세신청서"라 한다)를 작성하여 소득지급자에게 제출
나. 소득지급자는 가목에 따라 제출받은 적격외국금융회사등비과세신청서를 해당 소득을 지급한 날이 속하는 달의 다음 달 9일까지 납세지 관할 세무서장에게 제출
제132조의4제4항 중 "제1항부터 제3항까지의 규정"을 "제1항"으로 하고, 같은 조 제5항 및 제6항 중 "제1항부터 제4항까지의 규정"을 각각 "제1항 및 제4항"으로 하며, 같은 조 제7항 각 호 외의 부분 중 "제1항부터 제3항까지의 규정에도 불구하고 국외투자기구, 외국법인"을 "제1항에도 불구하고 외국법인"으로, "서류"를 "신청서"로 하고, 같은 항 제1호를 삭제하며, 같은 항 제2호 중 "제1항제2호가목"을 "제1항제1호가목"으로, "서류"를 "외국법인비과세신청서"로 하고, 같은 항 제3호 중 "제2항제3호 또는 제3항제2호"를 "제1항제2호가목"으로, "서류"를 "적격외국금융회사등비과세신청서"로 한다.
대통령령 제32517호 법인세법 시행령 일부개정령 제137조제15항을 다음과 같이 한다.
⑮ 법 제98조제17항에 따라 가상자산사업자등은 납세자별로 같은 조 제16항에 따른 원천징수를 최초로 이행하기 전에 가상자산을 양도ㆍ대여ㆍ인출하는 자로부터 원천징수 대상 여부 확인에 필요한 증명자료를 받아 해당 납세자가 원천징수 대상에 해당하는지를 확인해야 한다.
제138조의4제2항 각 호 외의 부분 단서 중 "기획재정부령으로 정하는 조세조약 체약상대국의 정부기관 등"을 "조세조약의 상대방국가(이하 "체약상대국"이라 한다)의 정부기관 중 기획재정부령으로 정하는 기관"으로 하고, 같은 항 제1호 각 목 외의 부분에 후단을 다음과 같이 신설하며, 같은 호 다목 중 "외국법인이 거주지국에 제출한 감사보고서"를 "체약상대국의 세무당국에 제출한 재무제표(부속서류를 포함한다), 세무신고서 또는 감사보고서"로 한다.
이 경우 나목부터 라목까지의 서류는 한글번역본과 함께 제출해야 하며, 국세청장이 인정하는 경우에는 영문으로 작성된 서류만을 제출할 수 있다.
제138조의5제1항제1호 중 "조세조약의 상대방국가(이하 "체약상대국"이라 한다)"를 "체약상대국"으로 하고, 같은 항 제9호 중 "세무신고서ㆍ감사보고서ㆍ재무제표 및 부속서류"를 "재무제표(부속서류를 포함한다), 세무신고서 또는 감사보고서"로 한다.
제155조의2에 제4항을 다음과 같이 신설한다.
④ 법 제112조의2제4항에서 "대통령령으로 정하는 금액"이란 3억원을 말한다.
제159조제2항을 다음과 같이 한다.
② 법 제117조제2항 단서에서 "대통령령으로 정하는 사업자"란 다음 각 호의 사업자를 말한다.
1. 「관광진흥법」 제3조제1항제1호에 따른 여행업을 영위하는 사업자
2. 「유통산업발전법」에 따른 대규모점포를 운영하는 사업자
3. 「체육시설의 설치ㆍ이용에 관한 법률」 제3조에 따른 체육시설을 운영하는 사업자
제162조의2제1항제4호 중 "국내원천 사업소득 및 같은 조 제6호에 따른 국내원천 인적용역소득"을 "국내원천 사업소득"으로 한다.
제163조의3의 제목 "(신고 수리 가상자산사업자의 자료 제출)"을 "(가상자산 거래내역 등의 제출)"로 하고, 같은 조 제목 외의 부분 중 "「특정 금융거래정보의 보고 및 이용 등에 관한 법률」 제7조에 따라 신고가 수리된 가상자산사업자는 법 제120조의4"를 "「가상자산 이용자 보호 등에 관한 법률」에 따른 가상자산사업자는 법 제120조의4제1항"으로, "세무서장"을 "세무서장, 지방국세청장 또는 국세청장"으로 한다.
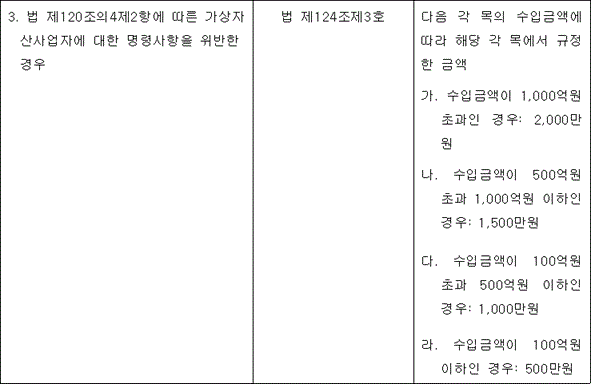
별표 2의 제목 중 "(제167조제1항 및 제2항 관련)"을 "(제167조 관련)"으로 하고, 같은 표에 제3호를 다음과 같이 신설한다.
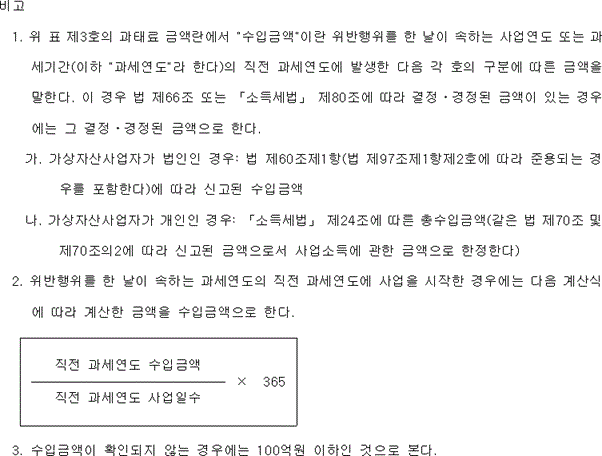
별표 2에 비고를 다음과 같이 신설한다.
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다. 다만, 다음 각 호의 개정규정은 해당 호에서 정하는 날부터 시행한다.
1. 제92조의2제2항제1호의15의 개정규정: 2025년 6월 4일
2. 대통령령 제32517호 법인세법 시행령 일부개정령 제129조제5항 및 제137조제15항의 개정규정: 2027년 1월 1일
3. 제162조의2제1항 및 별표 2의 개정규정: 2026년 1월 1일
제2조(수익사업의 범위에 관한 적용례) 제3조제2항의 개정규정은 이 영 시행 이후 유형자산 및 무형자산을 처분하는 경우부터 적용한다.
제3조(수익 등의 범위에 관한 적용례) 제11조제1호 본문 및 제19조제3호의3의 개정규정은 2025년 1월 1일 이후 재화를 판매하거나 용역을 제공하는 경우부터 적용한다.
제4조(외국법인 등의 수입배당금액 익금불산입에 관한 적용례) 제18조제2항 각 호 외의 부분 단서의 개정규정은 이 영 시행 이후 과세표준을 신고하는 경우부터 적용한다.
제5조(손비로 인정되는 주식매수선택권의 범위에 관한 적용례) 제19조제19호의2의 개정규정은 이 영 시행 이후 주식매수선택권을 행사하는 경우부터 적용한다.
제6조(감가상각자산의 범위 등에 관한 적용례) 제24조제1항제2호, 제26조제1항ㆍ제4항 및 제28조제1항제2호의 개정규정은 이 영 시행일이 속하는 사업연도에 감가상각하는 경우부터 적용한다.
제7조(일반기부금의 범위에 관한 적용례) 제39조제1항제1호라목의 개정규정은 이 영 시행 이후 과세표준을 신고하는 경우부터 적용한다.
제8조(공동경비의 손금불산입에 관한 적용례) ① 제48조제1항의 개정규정은 이 영 시행 이후 과세표준을 신고하는 경우부터 적용한다.
② 제48조제2항의 개정규정은 이 영 시행일이 속하는 사업연도에 공동경비를 지출하는 경우부터 적용한다.
제9조(고유목적사업준비금의 손금산입에 관한 적용례) 제56조제11항제3호의 개정규정은 이 영 시행일이 속하는 사업연도에 인건비를 지출하는 경우부터 적용한다.
제10조(물적분할 및 현물출자로 인한 자산양도차익상당액의 손금산입에 관한 적용례) 제84조제19항 및 제84조의2제18항의 개정규정은 이 영 시행 이후 과세표준을 신고하는 경우부터 적용한다.
제11조(유동화전문회사 등의 소득공제 대상 배당이익에 관한 적용례) 제86조의3제1항제2호의 개정규정은 이 영 시행 이후 과세표준을 신고하는 경우부터 적용한다.
제12조(양도소득 과세특례 대상 주택의 범위에 관한 적용례) 제92조의2제2항제1호의15의 개정규정은 2025년 6월 4일 이후 민간임대주택으로 등록한 단기민간임대주택을 양도하는 경우부터 적용한다.
제13조(간접투자회사등으로부터 지급받은 소득에 대한 외국 납부세액공제 특례에 관한 적용례 등) ① 제94조의2제2항ㆍ제4항ㆍ제5항 및 제111조제3항의 개정규정은 이 영 시행 이후 간접투자회사등으로부터 지급받는 소득에 대해 간접투자외국법인세액을 공제하거나 원천징수하는 경우부터 적용한다.
② 이 영 시행 전에 발생한 소득에 대한 해당 사업연도의 과세표준을 신고하는 경우 외국 납부세액공제에 관하여는 제94조의2제2항ㆍ제4항 및 제5항의 개정규정에도 불구하고 종전의 규정에 따른다.
제14조(연결법인의 산출세액의 계산에 관한 적용례) 제120조의22제5항제2호의 개정규정은 이 영 시행 이후 과세표준을 신고하는 경우부터 적용한다.
제15조(외국법인의 국채 등 이자ㆍ양도소득에 대한 비과세 적용 신청에 관한 적용례) 제132조의4의 개정규정은 이 영 시행 이후 비과세 적용 신청을 하는 경우부터 적용한다.
제16조(외국법인에 대한 조세조약상 비과세 또는 면제 적용 신청에 관한 적용례) 제138조의4제2항제1호의 개정규정은 이 영 시행 이후 비과세 또는 면제 적용 신청을 위한 신청서등을 제출하는 경우부터 적용한다.
제17조(신용카드가맹점의 매출전표 발급에 관한 적용례) 제159조제2항의 개정규정은 이 영 시행일이 속하는 사업연도에 재화나 용역을 공급하는 경우부터 적용한다.
제18조(외국법인의 국내원천 인적용역소득에 대한 지급명세서 제출의무 에 관한 경과조치) 2026년 1월 1일 전에 발생한 국내원천 인적용역소득에 대한 지급명세서 제출의무에 관하여는 제162조의2제1항제4호의 개정규정에도 불구하고 종전의 규정에 따른다.
법인세법 시행령
[시행 2025. 1. 1.] [대통령령 제35122호, 2024. 12. 31., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 권한대행 국무위원 부총리 겸 기획재정부 장관 최상목 (인)
2024년 12월 31일
국무총리 직무대행 국무위원 부총리 겸 기획재정부 장관 최상목
국무위원 기획재정부 장관 최상목
⊙대통령령 제35122호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
대통령령 제33265호 법인세법 시행령 일부개정령 제94조의2제2항 중 "「소득세법 시행령」 제150조의17제3항에 따라 계산한"을 "실제 매도가격에서 실제 매수가격을 뺀"으로 한다.
대통령령 제32418호 법인세법 시행령 일부개정령 제99조의2에 제1항을 다음과 같이 신설한다.
① 법 제62조의2제1항제1호에서 "대통령령으로 정하는 주식등"이란 「소득세법」 제94조제1항제4호나목(주식등으로 한정한다)ㆍ다목ㆍ라목에 따른 자산을 말한다.
제113조제5항 중 "「소득세법 시행령」 제26조의2제4항부터 제10항"을 "「소득세법 시행령」 제26조의2제4항부터 제9항"으로 한다.
대통령령 제31443호 법인세법 시행령 일부개정령(대통령령 제33265호 법인세법 시행령 일부개정령에 따라 개정된 내용을 포함한다) 제131조의3을 삭제한다.
제132조의2제1항을 다음과 같이 한다.
① 법 제93조의3제2항 전단에 따른 적격외국금융회사등(이하 "적격외국금융회사등"이라 한다)으로 국세청장의 승인을 받으려는 외국금융회사 등은 우리나라와 조세조약이 체결된 국가에 본점 또는 주사무소가 있는 외국법인으로서 「자본시장과 금융투자업에 관한 법률」 제294조에 따른 한국예탁결제원과 유사한 업무를 수행한다고 금융감독원장이 인정하는 법인이어야 한다.
제132조의2제3항 전단 및 후단 중 "제1항 각 호의 어느 하나"를 각각 "제1항"으로 하고, 같은 조 제4항제3호 중 "제132조의3에 따른"을 "제132조의3제1항 각 호의"로 하며, 같은 항에 제4호를 다음과 같이 신설한다.
4. 적격외국금융회사등이 국세청장에게 적격외국금융회사등 승인의 취소를 요청하는 경우
제132조의3의 제목 "(적격외국금융회사등의 준수사항)"을 "(적격외국금융회사등의 준수사항 등)"으로 하고, 같은 조 제목 외의 부분을 제1항으로 하며, 같은 조 제1항(종전의 제목 외의 부분)제1호 중 "외국법인의 상호"를 "외국법인(법 제93조의3제3항에 따라 실질귀속자로 보는 국외투자기구를 포함한다. 이하 이 조 및 제132조의4에서 같다)의 상호"로, "이하 제132조의4에서"를 "이하 이 조 및 제132조의4에서"로 하고, 같은 호에 단서를 다음과 같이 신설한다.
다만, 외국법인이 해당 국가 외의 국가에서 발행된 증권의 보관 업무를 수행하는 법인인 외국금융회사 등(이하 이 조에서 "중간수탁외국금융회사등"이라 한다)을 거쳐 적격외국금융회사등을 통해 국채등을 취득ㆍ보유ㆍ양도하는 경우에는 해당 중간수탁외국금융회사등에게 해당 외국법인의 상호, 거주지국 및 소재지 등을 확인하고 관련 자료를 보관ㆍ비치하게 할 수 있다.
제132조의3제1항(종전의 제목 외의 부분)제2호에 단서를 다음과 같이 신설한다.
다만, 외국법인이 중간수탁외국금융회사등을 거쳐 적격외국금융회사등을 통해 국채등을 취득ㆍ보유ㆍ양도하는 경우에는 해당 중간수탁외국금융회사등에게 해당 외국법인별 국채등 보유ㆍ거래 명세 자료를 보관ㆍ비치하게 할 수 있다.
제132조의3제1항(종전의 제목 외의 부분)제4호 중 "30일"을 "30일(제1호 단서 또는 제2호 단서에 해당하는 경우에는 60일)"로 하고, 같은 조에 제2항을 다음과 같이 신설한다.
② 적격외국금융회사등은 제1항제3호에 따라 보고하거나 같은 항 제4호에 따라 제출하는 자료를 같은 항 제1호 단서 및 제2호 단서에 따라 중간수탁외국금융회사등에게 보관ㆍ비치하게 한 경우에는 해당 중간수탁외국금융회사등에게 해당 자료의 제출을 요구할 수 있다. 이 경우 자료의 제출을 요구받은 중간수탁외국금융회사등은 요구받은 날부터 30일 이내에 적격외국금융회사등에게 해당 자료를 제출해야 한다.
대통령령 제32517호 법인세법 시행령 일부개정령 부칙(대통령령 제33210호 법인세법 시행령 일부개정령에 따라 개정된 내용을 포함한다) 중 "2025년 1월 1일"을 "2027년 1월 1일"로 한다.
부칙
제1조(시행일) 이 영은 2025년 1월 1일부터 시행한다.
제2조(적격외국금융회사등의 승인에 관한 경과조치) 이 영 시행 전에 종전의 제132조의2제1항 및 제3항에 따라 적격외국금융회사등으로 승인받은 외국금융회사 등은 제132조의2제1항 및 제3항의 개정규정에 따라 승인받은 것으로 본다.
법인세법 시행령
[시행 2024. 11. 12.] [대통령령 제34991호, 2024. 11. 12., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 윤석열 (인)
2024년 11월 12일
국무총리 한덕수
국무위원 기획재정부 장관 최상목
⊙대통령령 제34991호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제92조의2제4항제6호 중 "2024년 12월 31일"을 "2027년 12월 31일"로 한다.
부칙
이 영은 공포한 날부터 시행한다.
법인세법 시행령
[시행 2024. 2. 29.] [대통령령 제34266호, 2024. 2. 29., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 윤석열 (인)
2024년 2월 29일
국무총리 한덕수
국무위원 기획재정부 장관 최상목
⊙대통령령 제34266호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제2조제1항제10호 중 "연합회"를 "중앙회"로 한다.
제3조제1항제1호를 다음과 같이 하고, 같은 항 제5호 각 목 외의 부분 중 "연금"을 "연금업"으로 한다.
1. 축산업(축산 관련 서비스업을 포함한다) 외의 농업
제3조의2제1항 각 호 외의 부분 중 "다음 각 호의 요건을 모두 갖춘"을 "제2항 각 호의 요건 모두에 해당하지 않는"으로 하고, 같은 항 제1호 및 제2호를 각각 삭제한다.
제10조제1항에 제7호를 다음과 같이 신설하고, 같은 조 제5항 중 "「조세특례제한법 시행령」 제100조의18제2항"을 "「조세특례제한법 시행령」 제100조의18제3항"으로 한다.
7. 「조세특례제한법」 제74조제1항(제4호부터 제6호까지는 제외한다) 또는 제4항에 따라 법인의 수익사업에서 발생한 소득을 고유목적사업준비금으로 손금에 산입할 수 있는 비영리내국법인
제11조에 제10호의2를 다음과 같이 신설한다.
10의2. 「주택도시기금법」에 따른 주택도시보증공사가 같은 법 시행령 제24조에 따라 적립한 책임준비금의 감소액(할인율의 변동에 따른 책임준비금 평가액의 감소분은 제외한다)으로서 보험감독회계기준에 따라 수익으로 계상된 금액
제12조제1항제3호나목 중 "이 조"를 "이 조 및 제17조"로 하고, 같은 항에 제5호를 다음과 같이 신설한다.
5. 「상법」 제345조제1항에 따른 주식의 상환에 관한 종류주식의 법 제17조제1항제1호 본문에 따른 초과금액 중 이익잉여금으로 상환된 금액
제17조를 다음과 같이 신설한다.
제17조(합병차익 중 재평가적립금 상당액의 감액배당 한도 등) ① 법 제18조제8호나목에서 "대통령령으로 정하는 금액"이란 다음 계산식에 따라 계산한 금액을 말한다.
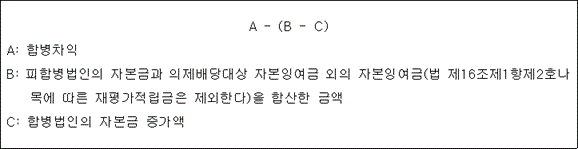
② 법 제18조제8호다목에서 "대통령령으로 정하는 금액"이란 다음 계산식에 따라 계산한 금액을 말한다.
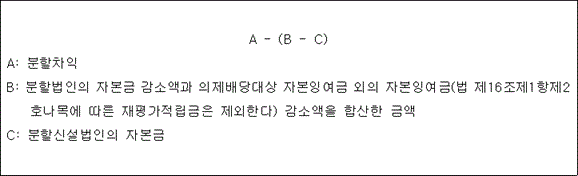
③ 제1항 및 제2항을 적용할 때 합병법인 또는 분할신설법인이 다음 각 호에 해당하는 경우에는 해당 호에서 정하는 바에 따라 계산한다.
1. 「상법」 제459조제2항에 따라 승계한 준비금이 있는 경우: 그 승계가 없는 것으로 보아 계산
2. 합병차익 또는 분할차익의 일부를 자본 또는 출자에 전입하는 경우: 피합병법인 또는 분할법인의 법 제16조제1항제2호나목에 따른 재평가적립금에 상당하는 금액이 먼저 자본 또는 출자에 전입된 것으로 보아 그 전입 후 남은 금액만 합병차익 또는 분할차익에 포함하여 계산
④ 합병법인 또는 분할신설법인이 합병차익 또는 분할차익의 일부를 감액배당하는 경우에는 다음 각 호의 순서에 따라 해당 금액을 배당한 것으로 본다.
1. 법 제18조제8호나목 또는 다목의 금액
2. 피합병법인 또는 분할법인의 이익잉여금 및 의제배당대상 자본잉여금에 상당하는 금액
3. 피합병법인 또는 분할법인의 의제배당대상 자본잉여금 외의 자본잉여금에 상당하는 금액
제17조의2제4항제2호 중 "「조세특례제한법」 제100조의15제1항의"를 "「조세특례제한법」 제100조의15에 따라"로 하고, 같은 조 제5항을 제6항으로 하며, 같은 조에 제5항을 다음과 같이 신설한다.
⑤ 법 제18조의2제2항제8호에서 "대통령령으로 정하는 수입배당금액"이란 다음 각 호의 금액을 말한다.
1. 법 제16조제1항제1호(자본의 감소로 인한 경우로 한정한다)의 금액
2. 법 제16조제1항제3호의 금액
제19조제3호를 다음과 같이 하고, 같은 조에 제3호의2 및 제23호의2를 각각 다음과 같이 신설한다.
3. 인건비[내국법인이 발행주식총수 또는 출자지분의 100분의 100을 직접 또는 간접 출자한 해외현지법인에 파견된 임원 또는 직원의 인건비로서 「소득세법」 제127조제1항에 따라 근로소득세가 원천징수된 인건비(해당 내국법인이 지급한 인건비가 해당 내국법인 및 해외출자법인이 지급한 인건비 합계의 100분의 50 미만인 경우로 한정한다)를 포함한다]
3의2. 임원 또는 직원의 출산 또는 양육 지원을 위해 해당 임원 또는 직원에게 공통적으로 적용되는 지급기준에 따라 지급하는 금액
23의2. 「주택도시기금법」에 따른 주택도시보증공사가 같은 법 시행령 제24조에 따라 적립한 책임준비금의 증가액(할인율의 변동에 따른 책임준비금 평가액의 증가분은 제외한다)으로서 보험감독회계기준에 따라 비용으로 계상된 금액
제19조의2제7항을 삭제한다.
제23조제1항제1호를 다음과 같이 한다.
1. 별표 1 각 호의 어느 하나에 해당하는 법률의 규정에 따라 지급한 손해배상액 중 실제 발생한 손해액을 초과하는 금액
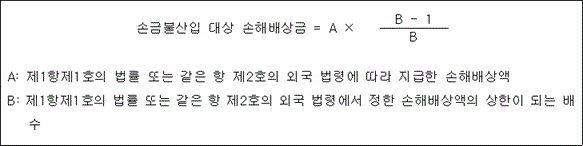
제23조제2항을 다음과 같이 한다.
② 제1항을 적용할 때 실제 발생한 손해액이 분명하지 않은 경우에는 다음 계산식에 따라 계산한 금액을 손금불산입 대상 손해배상금으로 한다.
제37조제3항을 제4항으로 하고, 같은 조에 제3항을 다음과 같이 신설한다.
③ 법 제24조제2항제1호다목의 천재지변에는 「재난 및 안전관리 기본법」 제60조에 따라 특별재난지역으로 선포된 경우 그 선포의 사유가 된 재난을 포함한다.
제38조제1항을 삭제한다.
제42조제1항에 제5호의2를 다음과 같이 신설한다.
5의2. 「주택도시기금법」에 따른 주택도시보증공사: 매출액 + 수입보증료의 6배에 상당하는 금액
제50조의2제4항 각 호 외의 부분에 단서를 다음과 같이 신설하고, 같은 항 제2호 중 "전액 손금불인정"을 "영(0)원"으로 한다.
다만, 해당 업무용승용차에 기획재정부령으로 정하는 자동차등록번호판을 부착하지 않은 경우에는 영(0)원으로 한다.
제56조제2항제1호 중 "한국표준산업분류상 금융보험업"을 "한국표준산업분류상 금융 및 보험업"으로 하고, 같은 조 제6항제8호 중 "새마을금고연합회"를 "새마을금고중앙회"로 한다.
제63조제1항제2호 및 같은 조 제2항을 각각 삭제하고, 같은 조 제4항제2호 중 "주택도시보증공사 및 근로복지공단"을 "근로복지공단"으로 한다.
제64조제6항에 제9호를 다음과 같이 신설한다.
9. 「산업기술혁신 촉진법」
제68조제7항을 제8항으로 하고, 같은 조에 제7항을 다음과 같이 신설한다.
⑦ 「조세특례제한법」 제104조의31에 따른 프로젝트금융투자회사가 「택지개발촉진법」에 따른 택지개발사업 등 기획재정부령으로 정하는 토지개발사업을 하는 경우로서 해당 사업을 완료하기 전에 그 사업의 대상이 되는 토지의 일부를 양도하는 경우에는 제1항제3호에도 불구하고 그 양도 대금을 제69조제1항 각 호 외의 부분 본문에 따른 해당 사업의 작업진행률에 따라 각 사업연도의 익금에 산입할 수 있다.
제70조제1항제1호 본문 중 "금융보험업"을 "금융 및 보험업"으로 하고, 같은 조 제3항 본문 중 "금융보험업"을 "금융 및 보험업"으로, "선수입보험료등(제63조제2항에 해당하는 법인이 결산을 확정할 때 부채로 계상한 미경과보험료적립금을 포함한다)을"을 "선수입보험료등은"으로 하며, 같은 항 단서 중 "경우(제63조제2항에 해당하는 법인이 결산을 확정할 때 미경과보험료적립금의 환입액을 수익으로 계상한 경우를 포함한다)"를 "경우"로 하고, 같은 조 제6항 중 "보험회사가 보험계약과 관련하여 수입하거나 지급하는 이자ㆍ할인액 및 보험료등으로서 「보험업법」 제120조에 따른 책임준비금 산출에 반영되는 항목"을 "다음 각 호의 항목"으로 하며, 같은 항에 각 호를 다음과 같이 신설한다.
1. 보험회사가 보험계약과 관련하여 수입하거나 지급하는 이자ㆍ할인액 및 보험료등으로서 「보험업법」 제120조에 따른 책임준비금의 산출에 반영되는 항목
2. 「주택도시기금법」에 따른 주택도시보증공사가 신용보증계약과 관련하여 수입하거나 지급하는 이자ㆍ할인액 및 보험료등으로서 같은 법 시행령 제24조에 따른 책임준비금의 산출에 반영되는 항목
제72조제2항제7호를 제8호로 하고, 같은 항에 제7호를 다음과 같이 신설한다.
7. 「대기관리권역의 대기환경개선에 관한 특별법」 제17조에 따라 정부로부터 무상으로 할당받은 배출허용총량: 영(0)원
제72조제5항제1호를 제1호의2로 하고, 같은 항에 제1호 및 제1호의3을 각각 다음과 같이 신설한다.
1. 법 제18조제8호에 따른 배당을 받은 경우에는 그 금액을 차감(내국법인이 보유한 주식의 장부가액을 한도로 한다)한 금액
1의3. 법 제44조제3항제2호에 따른 합병으로서 합병법인으로부터 합병대가로 취득하는 주식등이 없는 경우에는 해당 피합병법인 주식등의 취득가액(주식등이 아닌 합병대가가 있는 경우에는 그 합병대가의 금액을 차감한 금액으로 한다)을 가산한 금액
제86조의3제9항 단서 중 "동업기업으로부터"를 "동업기업(그 동업자들의 전부 또는 일부가 「조세특례제한법」 제100조의15제3항에 따른 상위 동업기업에 해당하는 경우에는 그 상위 동업기업을 포함한다)으로부터"로 한다.
제92조의7제4항 중 "별표 1"을 "별표 1의2"로 한다.
제94조제1항 단서 중 "제외한다"를 "제외하되, 러시아연방 정부가 비우호국과의 조세조약 이행중단을 내용으로 하는 자국 법령에 근거하여 조세조약에 따른 비과세ㆍ면제ㆍ제한세율에 관한 규정에 따라 계산한 세액을 초과하여 과세한 세액은 포함한다"로 한다.
제111조제2항제6호 중 "금융보험업"을 "금융 및 보험업"으로 한다.
제120조의4제3항 중 "동업기업으로부터"를 "동업기업(그 동업자들의 전부 또는 일부가 「조세특례제한법」 제100조의15제3항에 따른 상위 동업기업에 해당하는 경우에는 그 상위 동업기업을 포함한다)으로부터"로 한다.
제120조의12제1항제6호 중 "「조세특례제한법」 제100조의15제1항의"를 "「조세특례제한법」 제100조의15에 따라"로 한다.
제120조의14제3항 중 "법 제76조의9제3항"을 "법 제76조의9제4항"으로 한다.
제120조의16제1항 중 "법 제76조의11제3항"을 "법 제76조의11제3항 또는 제76조의12제4항"으로 한다.
제120조의17제3항 중 "제120조의14제2항"을 "제120조의14제3항"으로 하고, 같은 조 제4항을 다음과 같이 한다.
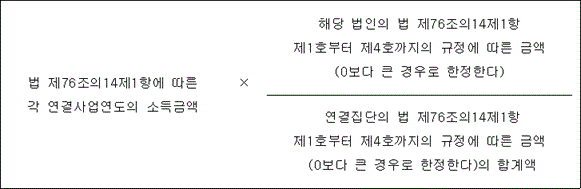
④ 법 제76조의13제3항제1호에서 "대통령령으로 정하는 소득금액"이란 다음 계산식에 따라 계산한 금액(이하 이 장에서 "연결소득개별귀속액"이라 한다)을 말한다.
제120조의18제1항 각 호 외의 부분 본문 중 "한다)으로서 양도시점에 국내에 소재하는 자산"을 "한다)"로 하고, 같은 항 단서 중 "제1호부터 제3호까지"를 "제1호가목부터 다목까지"로 하며, 같은 항 각 호를 다음과 같이 한다.
1. 양도시점에 국내에 소재하는 다음 각 목의 자산
가. 제24조제1항제1호의 유형자산(건축물은 제외한다)
나. 제24조제1항제2호의 무형자산
다. 매출채권, 대여금ㆍ미수금 등 채권
라. 「자본시장과 금융투자업에 관한 법률」 제3조제1항에 따른 금융투자상품
마. 토지와 건축물
2. 다른 연결법인에 전액 양도하는 외국법인의 주식등
제120조의22에 제4항 및 제5항을 각각 다음과 같이 신설한다.
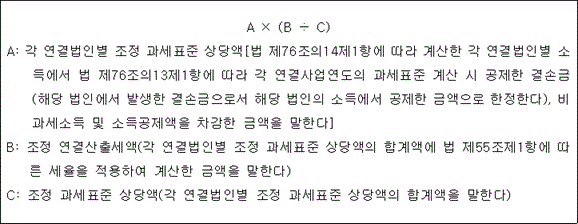
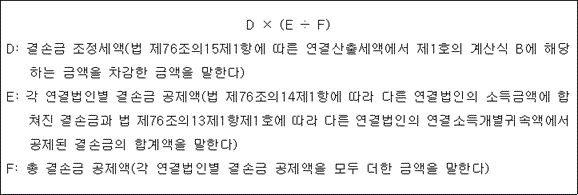
④ 제2항에도 불구하고 다음 각 호의 구분에 따른 연결법인이 있는 경우 그 연결법인에 대한 연결법인별 산출세액은 해당 호에서 정하는 금액으로 한다. 이 경우 해당 연결법인에 법 제55조의2에 따른 토지등양도소득에 대한 법인세가 있는 경우에는 이를 가산한다.
1. 법 제76조의19제5항제1호 각 목의 어느 하나에 해당하는 연결법인: 다음 계산식에 따라 계산한 금액
2. 법 제76조의19제5항제2호 각 목의 어느 하나에 해당하는 연결법인: 다음 계산식에 따라 계산한 금액
3. 법 제76조의19제5항제1호 각 목의 어느 하나와 같은 항 제2호 각 목의 어느 하나에 모두 해당하는 연결법인: 제1호의 금액과 제2호의 금액을 더하여 계산한 금액
⑤ 제4항에도 불구하고 다음 각 호의 어느 하나에 해당하는 경우에는 연결법인별 연결산출세액을 제2항에 따라 계산한 금액으로 할 수 있다.
1. 연결모법인이 모든 연결자법인을 완전지배[내국법인이 다른 내국법인의 발행주식총수(주식회사가 아닌 법인인 경우에는 출자총액을 말하며, 의결권 없는 주식등을 포함한다)의 전부(「근로복지기본법」 제2조제4호에 따른 우리사주조합을 통하여 근로자가 취득한 주식 등 기획재정부령으로 정하는 주식으로서 발행주식총수의 100분의 5 이내의 주식은 제외한다)를 보유하는 경우를 말하며, 내국법인과 그 내국법인의 완전지배를 받는 법인이 보유한 다른 내국법인의 주식등의 합계가 그 다른 내국법인의 발행주식총수의 전부인 경우를 포함한다]하는 경우
2. 각 연결사업연도 결산 전에 연결자법인의 주주(연결법인에 해당하지 않는 자로 한정한다) 전부의 동의를 받은 경우
제120조의26 및 제121조를 각각 제121조 및 제122조로 하고, 제2장의3제4절에 제120조의26을 다음과 같이 신설한다.
제120조의26(연결법인세액의 정산) ① 법 제76조의19제5항제1호 각 목 외의 부분에서 "대통령령으로 정하는 바에 따라 계산한 정산금"이란 제120조의22제4항제1호의 계산식에 따라 계산한 금액을 말한다.
② 법 제76조의19제5항제2호 각 목 외의 부분에서 "대통령령으로 정하는 바에 따라 계산한 정산금"이란 제120조의22제4항제2호의 계산식에 따라 계산한 금액을 말한다.
③ 제1항 및 제2항에도 불구하고 제120조의22제5항 각 호의 어느 하나에 해당하는 경우에는 정산금을 "0"으로 할 수 있다.
제159조의2제7항 각 호 외의 부분 중 "현금영수증가맹점"을 "현금영수증가맹점 또는 법 제117조의2제4항에 따라 현금영수증을 발급해야 하는 내국법인"으로 하고, 같은 항 제2호를 다음과 같이 한다.
2. 현금영수증가맹점 또는 법 제117조의2제4항에 따라 현금영수증을 발급해야 하는 내국법인의 상호
대통령령 제15970호 법인세법시행령개정령(대통령령 제17457호 법인세법시행령중개정령, 대통령령 제19328호 법인세법 시행령 일부개정령, 대통령령 제22577호 법인세법 시행령 일부개정령, 대통령령 제24357호 법인세법 시행령 일부개정령, 대통령령 제28640호 법인세법 시행령 일부개정령 및 대통령령 제30396호 법인세법 시행령 일부개정령으로 개정된 것을 포함한다) 부칙 제14조 각 호 외의 부분 중 "2023년 1월 1일부터 2023년 12월 31일까지"를 "2026년 1월 1일부터 2026년 12월 31일까지"로 하고, 같은 조 각 호를 다음과 같이 한다.
1. 「농수산물 유통 및 가격안정에 관한 법률」에 따른 서울특별시 소재 중앙도매시장의 중도매인
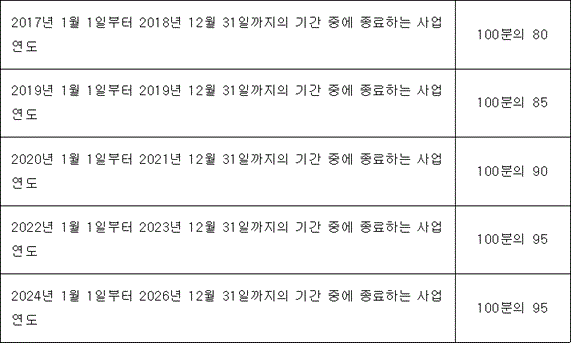
2. 제1호 외의 중도매인
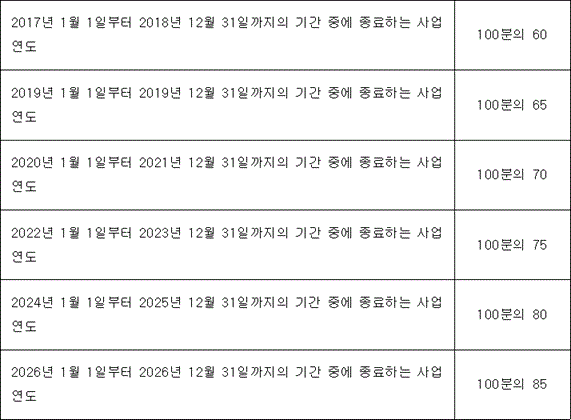
대통령령 제18706호 법인세법시행령 일부개정령(대통령령 제19891호 법인세법 시행령 일부개정령, 대통령령 제22812호 법인세법 시행령 일부개정령, 대통령령 제24357호 법인세법 시행령 일부개정령, 대통령령 제27828호 법인세법 시행령 일부개정령 및 대통령령 제30396호 법인세법 시행령 일부개정령으로 개정된 것을 포함한다) 부칙 제14조 표 외의 부분 중 "「농수산물유통 및 가격안정에 관한 법률」"을 "「농수산물 유통 및 가격안정에 관한 법률」"로, "2023년 1월 1일부터 2023년 12월 31일까지"를 "2026년 1월 1일부터 2026년 12월 31일까지"로 하고, 같은 조 표를 다음과 같이 한다.
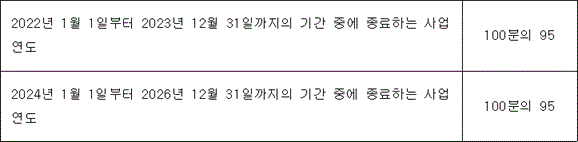
별표 1을 별표 1의2로 하고, 별표 1을 별지와 같이 신설한다.
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다. 다만, 제3조제1항제5호의 개정규정은 2024년 7월 1일부터 시행한다.
제2조(이월결손금 공제한도 확대에 관한 적용례) 제10조제1항제7호의 개정규정은 2024년 1월 1일 이후 개시하는 사업연도의 과세표준을 신고하는 경우부터 적용한다.
제3조(주택도시보증공사의 책임준비금 등에 관한 적용례) 제11조제10호의2, 제19조제23호의2 및 제70조제3항ㆍ제6항의 개정규정은 이 영 시행 이후 과세표준을 신고하는 경우부터 적용한다.
제4조(자본전입 시 과세되는 잉여금의 범위 확대에 관한 적용례) 제12조제1항제5호의 개정규정은 이 영 시행 이후 자본에 전입하는 경우부터 적용한다.
제5조(손비로 인정되는 인건비의 범위 확대에 관한 적용례) 제19조제3호의 개정규정은 이 영 시행일이 속하는 사업연도부터 적용한다.
제6조(징벌적 목적 손해배상금의 범위 확대에 관한 적용례 등) ① 제23조제1항 및 별표 1의 개정규정은 이 영 시행 이후 지급하는 손해배상금부터 적용한다.
② 이 영 시행 전에 지급한 손해배상금의 손금불산입 범위에 관하여는 제23조제2항의 개정규정에도 불구하고 종전의 규정에 따른다.
제7조(업무용승용차 관련비용의 손금불산입에 관한 적용례) 제50조의2제4항 각 호 외의 부분 단서의 개정규정은 2024년 1월 1일 이후 업무용승용차 관련비용을 지출하는 경우부터 적용한다.
제8조(국고보조금 등의 손금산입 범위 확대에 관한 적용례) 제64조제6항제9호의 개정규정은 2024년 1월 1일 이후 개시하는 사업연도부터 적용한다.
제9조(개발사업의 익금 귀속사업연도 조정에 관한 적용례) 제68조제7항의 개정규정은 이 영 시행 이후 토지를 양도하는 경우부터 적용한다.
제10조(외국납부세액공제의 범위 확대에 관한 적용례) 제94조제1항 각 호 외의 부분 단서의 개정규정은 2023년 8월 8일 이후 납부했거나 납부할 외국법인세액부터 적용한다.
제11조(연결소득개별귀속액의 계산식에 관한 적용례) 제120조의17제4항의 개정규정은 2024년 1월 1일 이후 개시하는 사업연도부터 적용한다.
제12조(양도손익이연자산의 범위 확대에 관한 적용례) 제120조의18제1항제2호의 개정규정은 이 영 시행 이후 외국법인의 주식등을 양도하는 경우부터 적용한다.
제13조(연결법인별 산출세액의 계산에 관한 적용례) 제120조의22제4항 및 제5항의 개정규정은 2024년 1월 1일 이후 개시하는 사업연도부터 적용한다.
제14조(주택도시보증공사의 대위변제 금액 등에 관한 특례) ① 2022년 12월 31일이 속하는 사업연도의 종료일 현재 종전의 제19조의2제7항에 따라 손금불산입된 대위변제 금액의 적립금은 제19조의2제7항의 개정규정에도 불구하고 2023년 1월 1일이 속하는 사업연도와 그 다음 4개 사업연도에 균등하게 나누어 손금에 산입한다.
② 2022년 12월 31일이 속하는 사업연도의 종료일 현재 법 제35조제1항 및 제2항에 따라 손금산입한 구상채권상각충당금의 적립금은 제63조제1항제2호, 같은 조 제2항 및 같은 조 제4항제2호의 개정규정에도 불구하고 2023년 1월 1일이 속하는 사업연도와 그 다음 4개 사업연도에 균등하게 나누어 익금에 산입한다.
③ 2023년 1월 1일이 속하는 사업연도의 개시일 현재 주택도시보증공사가 보험감독회계기준에 따라 계상한 책임준비금에서 2022년 12월 31일이 속하는 사업연도에 손금산입한 미경과보험료적립금을 뺀 금액에 기획재정부령으로 정하는 계산식을 적용하여 산출한 금액은 제70조제3항 및 제6항의 개정규정에도 불구하고 2023년 1월 1일이 속하는 사업연도와 그 다음 4개 사업연도에 균등하게 나누어 손금에 산입한다.
법인세법 시행령
[시행 2023. 9. 26.] [대통령령 제33734호, 2023. 9. 26., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 윤석열 (인)
2023년 9월 26일
국무총리 한덕수
국무위원 기획재정부 장관 추경호
⊙대통령령 제33734호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제39조제14항 중 "2022년 3월 31일"을 "2023년 12월 31일"로 한다.
제57조제1항제3호 중 "행정안전부장관이"를 "행정안전부장관이, 「신용협동조합법」에 따른 공제사업의 경우에는 금융감독원장이"로 한다.
부칙
이 영은 공포한 날부터 시행한다.
법인세법 시행령
[시행 2023. 2. 28.] [대통령령 제33265호, 2023. 2. 28., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 윤석열 (인)
2023년 2월 28일
국무총리 한덕수
국무위원 기획재정부 장관 추경호
⊙대통령령 제33265호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제2조제5항을 제8항으로 하고, 같은 조에 제5항부터 제7항까지를 각각 다음과 같이 신설한다.
⑤ 법 제2조제10호의2다목에서 "대통령령으로 정하는 주식"이란 다음 각 호의 어느 하나에 해당하는 주식을 말한다.
1. 「근로복지기본법」에 따른 우리사주조합(이하 "우리사주조합"이라 한다)이 보유한 주식
2. 제19조제19호의2 각 목 외의 부분 본문에 따른 주식매수선택권의 행사에 따라 발행되거나 양도된 주식(주식매수선택권을 행사한 자가 제3자에게 양도한 주식을 포함한다)
⑥ 법 제2조제10호의2라목에서 "대통령령으로 정하는 경우"란 법 제76조의8제1항에 따른 연결가능모법인(이하 "연결가능모법인"이라 한다)이 같은 항에 따른 연결가능자법인(이하 "연결가능자법인"이라 한다)을 통해 또 다른 내국법인의 주식 또는 출자지분을 보유하는 경우를 말한다.
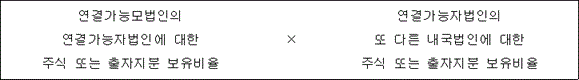
⑦ 법 제2조제10호의2라목에 따라 연결가능모법인이 연결가능자법인을 통해 보유하고 있는 또 다른 내국법인에 대한 주식 또는 출자지분의 보유비율은 다음 계산식에 따라 계산한다. 이 경우 연결가능자법인이 둘 이상인 경우에는 각 연결가능자법인별로 다음 계산식에 따라 계산한 비율을 합산한다.
제3조제1항제9호를 다음과 같이 한다.
9. 「혈액관리법」 제6조제3항에 따라 보건복지부장관으로부터 혈액원 개설 허가를 받은 자가 행하는 혈액사업
제3조의2제1항제1호 단서 중 "제2조제5항"을 "제2조제8항"으로 하고, 같은 조 제2항 각 호 외의 부분 중 "요건을 모두 갖춘"을 "어느 하나에 해당하는"으로 한다.
제11조제2호의2에 후단을 다음과 같이 신설한다.
이 경우 제19조제19호의2 각 목 외의 부분 본문에 따른 주식매수선택권의 행사에 따라 주식을 양도하는 경우에는 주식매수선택권 행사 당시의 시가로 계산한 금액으로 한다.
제11조제9호가목 및 나목 중 "제2조제5항"을 각각 "제2조제8항"으로 하고, 같은 조 제10호를 제11호로 하며, 같은 조에 제10호를 다음과 같이 신설한다.
10. 「보험업법」에 따른 보험회사(이하 "보험회사"라 한다)가 같은 법 제120조에 따라 적립한 책임준비금의 감소액(할인율의 변동에 따른 책임준비금 평가액의 감소분은 제외한다)으로서 같은 조 제3항의 회계처리기준(이하 "보험감독회계기준"이라 한다)에 따라 수익으로 계상된 금액
제17조의3을 삭제한다.
제2장제1절제2관에 제18조를 다음과 같이 신설한다.
제18조(외국자회사 수입배당금액의 익금불산입) ① 법 제18조의4제1항에서 "대통령령으로 정하는 요건을 갖춘 법인"이란 내국법인이 직접 외국법인의 의결권 있는 발행주식총수 또는 출자총액의 100분의 10(「조세특례제한법」 제22조에 따른 해외자원개발사업을 하는 외국법인의 경우에는 100분의 5) 이상을 그 외국법인의 배당기준일 현재 6개월 이상 계속하여 보유(내국법인이 적격합병, 적격분할, 적격물적분할, 적격현물출자에 따라 다른 내국법인이 보유하고 있던 외국자회사의 주식등을 승계받은 때에는 그 승계 전 다른 내국법인이 외국자회사의 주식등을 취득한 때부터 해당 주식등을 보유한 것으로 본다)하고 있는 법인을 말한다.
② 법 제18조의4제4항제1호에서 "대통령령으로 정하는 수입배당금액"이란 「국제조세조정에 관한 법률」 제27조제1항이 적용되는 특정외국법인 중 같은 항 제1호에 따른 실제부담세액이 실제발생소득의 15퍼센트 이하인 특정외국법인의 해당 사업연도에 대한 다음 각 호의 금액을 말한다.
1. 이익잉여금 처분액 중 이익의 배당금(해당 사업연도 중에 있었던 이익잉여금 처분에 의한 중간배당을 포함한다) 또는 잉여금의 분배금
2. 법 제16조에 따라 배당금 또는 분배금으로 보는 금액
③ 법 제18조의4제4항제2호에서 "대통령령으로 정하는 금융상품"이란 다음 각 호의 구분에 따른 요건을 모두 갖춘 금융상품을 말한다.
1. 우리나라의 경우: 우리나라의 세법에 따라 해당 금융상품을 자본으로 보아 내국법인이 해당 금융상품의 거래에 따라 거래상대방인 외국자회사로부터 지급받는 이자 및 할인료를 배당소득으로 취급할 것
2. 외국자회사가 소재한 국가의 경우: 그 국가의 세법에 따라 해당 금융상품을 부채로 보아 외국자회사가 해당 금융상품의 거래에 따라 거래상대방인 내국법인에 지급하는 이자 및 할인료를 이자비용으로 취급할 것
④ 법 제18조의4제1항을 적용받으려는 내국법인은 법 제60조에 따른 과세표준 신고를 할 때 기획재정부령으로 정하는 외국자회사 수입배당금액 명세서를 첨부하여 납세지 관할 세무서장에게 제출해야 한다.
제19조제10호 중 "법 제57조제1항에 따른 세액공제를"을 "법 제18조의4에 따른 익금불산입과 법 제57조제1항에 따른 세액공제를 모두"로 하고, 같은 조 제16호 중 "「근로복지기본법」에 따른 우리사주조합(이하 "우리사주조합"이라 한다)"을 "우리사주조합"으로 하며, 같은 조 제23호를 제24호로 하고, 같은 조에 제23호를 다음과 같이 신설한다.
23. 보험회사가 「보험업법」 제120조에 따라 적립한 책임준비금의 증가액(할인율의 변동에 따른 책임준비금 평가액의 증가분은 제외한다)으로서 보험감독회계기준에 따라 비용으로 계상된 금액
제19조의2제6항에 제6호 및 제7호를 각각 다음과 같이 신설한다.
6. 「해외자원개발 사업법」에 따른 해외자원개발사업자가 해외자원개발사업과 직접 관련하여 해외에서 설립된 법인에 대하여 행한 채무보증
7. 「해외건설 촉진법」에 따른 해외건설사업자가 해외자원개발을 위한 해외건설업과 직접 관련하여 해외에서 설립된 법인에 대해 행한 채무보증
제39조제5항제3호 각 목 외의 부분 단서 중 "제43조의3제4항"을 "제43조의5제4항"으로 하고, 같은 항 제7호 단서 중 "제43조의3제2항"을 "제43조의5제2항"으로 하며, 같은 조 제6항 전단 중 "제1항제1호 각 목(마목은 제외한다)에 따른 공익법인등은 제5항"을 "제1항제1호 각 목에 따른 공익법인등(다음 각 호에 해당하는 공익법인등은 제외한다)은 각 사업연도의 제5항"으로 하고, 같은 항에 각 호를 다음과 같이 신설한다.
1. 제1항제1호나목 및 다목(유치원만 해당한다)에 따른 공익법인등(해당 사업연도에 기부금 모금액이 없는 경우로 한정한다)
2. 제1항제1호마목에 따른 공익법인등
제40조의 제목 "(접대비의 범위)"를 "(기업업무추진비의 범위)"로 하고, 같은 조 제1항 각 호 외의 부분 및 같은 조 제2항 중 "접대비"를 각각 "기업업무추진비"로 한다.
제41조의 제목 "(접대비의 신용카드등의 사용)"을 "(기업업무추진비의 신용카드등의 사용)"으로 하고, 같은 조 제2항제1호 중 "접대비"를 "기업업무추진비"로 한다.
제42조의 제목 "(접대비의 수입금액계산기준 등)"을 "(기업업무추진비의 수입금액계산기준 등)"으로 하고, 같은 조 제6항 중 "접대비"를 "기업업무추진비"로 한다.
제43조제8항제1호나목 중 "제2조제5항제1호"를 "제2조제8항제1호"로 하고, 같은 항 제2호 중 "제2조제5항"을 "제2조제8항"으로 한다.
제44조제6항 중 "제2조제5항제7호"를 "제2조제8항제7호"로 한다.
제48조제1항제2호가목 본문 중 "제2조제5항"을 "제2조제8항"으로 한다.
제56조제3항 중 "100분의 60"을 "100분의 80"으로 한다.
제57조제1항제1호 본문 중 "금융감독원장(「수산업협동조합법」에 따른 공제사업의 경우에는 해양수산부장관을, 「무역보험법」에 따른 무역보험사업의 경우에는 산업통상자원부장관을, 「새마을금고법」에 따른 공제사업의 경우에는 행정안전부장관을, 「건설산업기본법」에 따른 공제사업의 경우에는 국토교통부장관을, 「중소기업협동조합법」에 따른 공제사업의 경우에는 중소벤처기업부장관을 말한다)이 인가한 보험약관에 의하여"를 "「수산업협동조합법」, 「무역보험법」, 「새마을금고법」, 「건설산업기본법」, 「중소기업협동조합법」 및 「신용협동조합법」에 따른 보험사업 또는 공제사업에 관한 약관에 따라"로 하고, 같은 호 단서를 삭제하며, 같은 항 제3호를 다음과 같이 한다.
3. 보험계약자에게 배당하기 위하여 적립한 배당준비금으로서 「수산업협동조합법」에 따른 공제사업의 경우에는 해양수산부장관이, 「새마을금고법」에 따른 공제사업의 경우에는 행정안전부장관이 기획재정부장관과 협의하여 승인한 금액
제58조제1항 중 "단기손해보험(인보험의 경우에는 해약환급금이나 만기지급금이 없는 사망보험 및 질병보험만 해당한다. 이하 이 조에서 같다)에 따른 보유보험료의 합계액에"를 "보험종목(화재보험, 해상보험, 자동차보험, 특종보험, 보증보험, 해외수재 및 해외원보험을 말한다. 이하 이 조에서 같다)별 적립대상보험료의 합계액에 「보험업법 시행령」 제63조제4항에 따라"로 하고, 같은 조 제2항 중 "단기손해보험에 따른 경과보험료"를 "보험종목별 적립대상보험료"로 하며, 같은 조 제4항 중 "경과보험료의 계산에 필요한 사항은 기획재정부령으로 정한다"를 "적립대상보험료의 계산방법은 「보험업법 시행령」 제63조제4항에 따라 금융위원회가 정하여 고시하는 바에 따른다"로 한다.
제59조를 다음과 같이 신설한다.
제59조(해약환급금준비금의 손금산입) ① 법 제32조제1항에서 "대통령령으로 정하는 바에 따라 계산한 금액"이란 「보험업법 시행령」 제65조제2항제3호에 따라 해약환급금준비금에 관하여 금융위원회가 정하여 고시하는 방법으로 계산한 금액을 말한다.
② 법 제32조제1항에 따라 손비로 계상한 해약환급금준비금의 처리에 필요한 사항은 「보험업법 시행령」 제65조제2항제3호에 따라 금융위원회가 정하여 고시하는 바에 따른다.
③ 법 제32조제1항을 적용받으려는 보험회사는 법 제60조에 따른 과세표준 신고를 할 때 기획재정부령으로 정하는 해약환급금준비금 명세서를 납세지 관할 세무서장에게 제출해야 한다.
제61조제2항제11호를 다음과 같이 한다.
11. 보험회사
제69조제2항을 다음과 같이 한다.
② 제1항을 적용할 때 작업진행률을 계산할 수 없다고 인정되는 경우로서 기획재정부령으로 정하는 경우에는 그 목적물의 인도일이 속하는 사업연도의 익금과 손금에 각각 산입한다.
제70조에 제6항을 다음과 같이 신설한다.
⑥ 제1항 및 제3항에도 불구하고 보험회사가 보험계약과 관련하여 수입하거나 지급하는 이자ㆍ할인액 및 보험료등으로서 「보험업법」 제120조에 따른 책임준비금 산출에 반영되는 항목은 보험감독회계기준에 따라 수익 또는 손비로 계상한 사업연도의 익금 또는 손금으로 한다.
제72조제2항에 제1호의2를 다음과 같이 신설하고, 같은 조 제6항 중 "법 제18조의2제1항제2호, 제18조의3제1항제2호"를 "법 제18조의2제1항제2호"로 한다.
1의2. 내국법인이 외국자회사를 인수하여 취득한 주식등으로서 그 주식등의 취득에 따라 내국법인이 외국자회사로부터 받은 법 제18조의4제1항에 따른 수입배당금액(이하 이 조에서 "수입배당금액"이라 한다)이 다음 각 목의 요건을 모두 갖춘 경우에 해당하는 주식등: 해당 주식등의 매입가액에서 다음 각 목의 요건을 모두 갖춘 수입배당금액을 뺀 금액
가. 내국법인이 외국자회사의 의결권 있는 발행주식총수 또는 출자총액의 100분의 10(「조세특례제한법」 제22조에 따른 해외자원개발사업을 하는 외국법인의 경우에는 100분의 5) 이상을 최초로 보유하게 된 날의 직전일 기준 이익잉여금을 재원(財源)으로 한 수입배당금액일 것
나. 법 제18조의4제1항에 따라 익금에 산입되지 않았을 것
제75조제4항 중 "「보험업법」에 따른 보험회사"를 "보험회사"로 한다.
제76조제2항 각 호 외의 부분 본문 중 "화폐성외화자산ㆍ부채와"를 "화폐성외화자산ㆍ부채(보험회사의 책임준비금은 제외한다. 이하 이 조에서 같다)와"로 한다.
제78조제2항제1호가목 중 "주권상장법인"을 "「자본시장과 금융투자업에 관한 법률」에 따른 주권상장법인(이하 "주권상장법인"이라 한다)"으로 하고, 같은 호 다목 중 "제2조제5항"을 "제2조제8항"으로 하며, 같은 조 제3항제4호를 삭제한다.
제78조의3을 다음과 같이 신설한다.
제78조의3(한국채택국제회계기준 적용 보험회사에 대한 소득금액 계산의 특례) ① 법 제42조의3제1항에서 "대통령령으로 정하는 회계기준"이란 보험계약에 대한 한국채택국제회계기준으로서 「주식회사 등의 외부감사에 관한 법률 시행령」 제7조제1항에 따라 한국회계기준원이 제1117호로 제정하여 2023년 1월 1일부터 시행되는 회계처리기준(이하 "보험계약국제회계기준"이라 한다)을 말한다.
② 법 제42조의3제1항에서 "대통령령으로 정하는 계산식을 적용하여 산출한 금액"이란 보험계약국제회계기준을 최초로 적용하는 사업연도(이하 이 조에서 "최초적용사업연도"라 한다)의 직전 사업연도(이하 이 조에서 "직전사업연도"라 한다)에 손금에 산입한 책임준비금(「보험업법」에 따른 책임준비금을 말한다. 이하 이 조에서 같다)의 금액에서 제1호의 금액을 빼고 제2호의 금액을 더한 금액을 말한다.
1. 다음 각 목에 해당하는 금액의 합계액
가. 직전사업연도 당시의 보험감독회계기준에 따르면 자산에 해당하여 익금에 산입되었으나 최초적용사업연도 이후의 새로운 보험감독회계기준에 따르면 책임준비금 산출에 반영되는 항목으로 변경된 것으로서 직전사업연도 종료일 현재 미상각신계약비(未償却新契約費) 등 기획재정부령으로 정하는 항목
나. 직전 사업연도 종료일 현재 「보험업법 시행령」 제63조제2항에 따른 재보험자산
2. 직전사업연도 당시의 보험감독회계기준에 따르면 기타 부채에 해당하여 손금에 산입되었으나 최초적용사업연도 이후 새로운 보험감독회계기준에 따르면 책임준비금 산출에 반영되는 항목으로 변경된 것으로서 직전사업연도 종료일 현재 보험미지급금 등 기획재정부령으로 정하는 항목에 해당하는 금액
③ 법 제42조의3제2항에서 "대통령령으로 정하는 계산식을 적용하여 산출한 금액"이란 최초적용사업연도 개시일 현재 책임준비금의 금액(할인율 변동에 따른 책임준비금 평가액의 변동분은 제외한다)에서 보험계약자산 및 재보험계약자산의 금액을 뺀 금액을 말한다.
④ 법 제42조의3제3항에서 "대통령령으로 정하는 계산식을 적용하여 산출한 금액"이란 제2항에 따라 산출된 금액에서 제3항에 따라 산출된 금액을 뺀 금액에 1을 곱한 금액을 말한다.
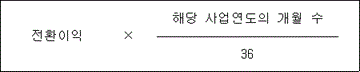
⑤ 보험회사가 법 제42조의3제3항 전단에 따른 전환이익(이하 이 조에서 "전환이익"이라 한다)을 같은 항 후단에 따라 익금에 산입하는 경우에는 다음 계산식에 따라 계산한 금액을 해당 사업연도의 익금에 산입한다. 이 경우 1월 미만의 일수는 1월로 하고, 사업연도 개시일이 속한 월을 계산에 포함한 경우에는 사업연도 개시일부터 3년이 되는 날이 속한 월은 계산에서 제외한다.
⑥ 법 제42조의3제3항을 적용받으려는 보험회사는 최초적용사업연도의 소득에 대해 법 제60조에 따른 과세표준 신고를 할 때 기획재정부령으로 정하는 전환이익 익금불산입신청서를 납세지 관할 세무서장에게 제출해야 한다.
제80조의2제5항제1호 및 제82조의2제8항제1호 중 "4촌 이상의 혈족 및 인척"을 각각 "4촌인 혈족"으로 한다.
제86조의3제8항을 삭제하고, 같은 조 제9항 본문 중 "소득공제신청서를"을 "소득공제신청서에 해당 배당소득에 대한 실질귀속자(해당 소득과 관련하여 법적 또는 경제적 위험을 부담하고 그 소득을 처분할 수 있는 권리를 가지는 등 그 소득에 대한 소유권을 실질적으로 보유하고 있는 자를 말한다. 이하 같다)별 명세를 첨부하여"로 한다.
제89조제1항 단서 중 "경우에는 「상속세 및 증여세법」 제63조제3항을 준용하여"를 "경우(해당 주식이 「상속세 및 증여세법 시행령」 제53조제8항 각 호의 어느 하나에 해당하는 주식인 경우는 제외한다)에는"으로 한다.
제91조의3제3항제2호 및 제91조의5제4항 중 "접대비"를 각각 "기업업무추진비"로 한다.
제94조제9항을 다음과 같이 하고, 같은 조 제10항제1호 중 "100분의 25"를 "100분의 10"으로, "배당확정일"을 "배당기준일"로 하며, 같은 항 제2호 전단 중 "100분의 25"를 "100분의 10"으로 한다.
⑨ 법 제57조제5항에서 "대통령령으로 정하는 요건을 갖춘 법인"이란 내국법인이 직접 외국자회사의 의결권 있는 발행주식총수 또는 출자총액의 100분의 10(「조세특례제한법」 제22조에 따른 해외자원개발사업을 하는 외국법인의 경우에는 100분의 5를 말한다) 이상을 해당 외국자회사의 배당기준일 현재 6개월 이상 계속하여 보유(내국법인이 적격합병, 적격분할, 적격물적분할, 적격현물출자에 따라 다른 내국법인이 보유하고 있던 외국자회사의 주식등을 승계받은 때에는 그 승계 전 다른 내국법인이 외국자회사의 주식등을 취득한 때부터 해당 주식등을 보유한 것으로 본다)하고 있는 법인을 말한다.
제94조제15항 각 호 외의 부분 중 "국외원천소득 대응 비용"을 "국외원천소득대응비용"으로, "법 제57조제2항"을 "법 제57조제2항 본문"으로 하고, 같은 항 각 호 외의 부분에 후단을 다음과 같이 신설하며, 같은 항 제1호 중 "국외원천소득"을 "법 제57조제1항이 적용되는 국외원천소득"으로 한다.
이 경우 해당 외국법인세액은 세액공제를 적용받지 못한 사업연도의 다음 사업연도 소득금액을 계산할 때 손금에 산입할 수 있다.
대통령령 제32418호 법인세법 시행령 일부개정령에 제94조의2를 다음과 같이 신설한다.
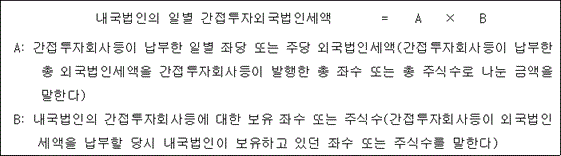
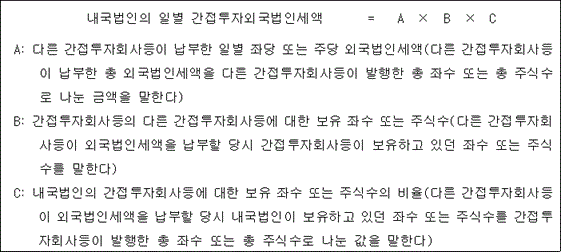
제94조의2(간접투자회사 등으로부터 지급받은 소득에 대한 외국 납부세액공제 특례) ① 법 제57조의2제1항제1호 각 목의 어느 하나에 해당하는 것(이하 이 조 및 제111조에서 "간접투자회사등"이라 한다)이 같은 항 제2호에 따른 간접투자외국법인세액(이하 이 조 및 제111조에서 "간접투자외국법인세액"이라 한다)을 납부한 경우 간접투자회사등이 내국법인별로 지급한 소득에 대응하는 간접투자외국법인세액은 다음 각 호의 금액을 더한 금액으로 한다.
1. 간접투자회사등이 다른 간접투자회사등이 발행하는 증권을 취득하는 구조 외의 방식으로 투자한 경우: 다음 계산식에 따라 일(日)별로 계산한 금액의 합계액
2. 간접투자회사등이 다른 간접투자회사등이 발행하는 증권을 취득하는 구조로 투자한 경우: 다음 계산식에 따라 일별로 계산한 금액의 합계액
② 법 제57조의2제2항제1호 단서에서 "대통령령으로 정하는 바에 따라 계산한 금액"이란 「소득세법 시행령」 제150조의17제3항에 따라 계산한 금액을 말한다.
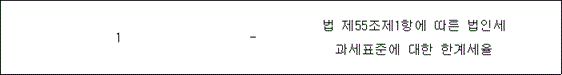
③ 법 제57조의2제2항제2호에 따라 내국법인의 산출세액에서 공제하는 금액은 제1항에 따른 내국법인별 간접투자외국법인세액에 다음 각 호의 구분에 따른 계산식에 따라 계산한 율을 곱한 금액으로 한다.
1. 법 제73조제1항제2호에 따른 투자신탁이익의 경우
가. 법 제73조제1항에 따른 원천징수세율이 간접투자외국법인세액에 적용된 외국 원천징수세율보다 작은 경우
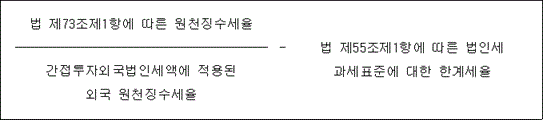
나. 법 제73조제1항에 따른 원천징수세율이 간접투자외국법인세액에 적용된 외국 원천징수세율보다 크거나 같은 경우
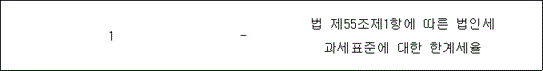
2. 간접투자회사등으로부터 지급받은 제1호 외의 소득의 경우
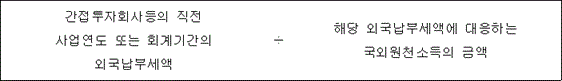
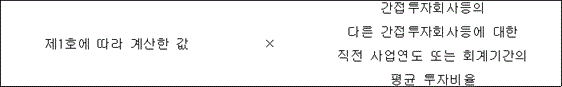
④ 제3항제1호를 적용할 때 외국 원천징수세율은 다음 각 호의 구분에 따라 계산한 율로 한다. 이 경우 하나의 간접투자회사등이 제1호 및 제2호에 모두 해당하는 경우에는 제1호 및 제2호에 따라 각각 계산한 율을 해당 호의 투자비율에 따라 가중평균하여 계산한 율로 한다.
1. 간접투자회사등이 다른 간접투자회사등이 발행하는 증권을 취득하는 구조 외의 방식으로 투자한 경우
2. 간접투자회사등이 다른 간접투자회사등이 발행하는 증권을 취득하는 구조로 투자한 경우
⑤ 제3항에도 불구하고 다음 각 호의 어느 하나에 해당하는 소득의 경우 내국법인의 산출세액에서 공제하는 금액은 제1항에 따른 내국법인별 간접투자외국법인세액에 제3항제2호의 계산식에 따라 계산한 율을 곱한 금액으로 한다.
1. 2025년 1월 1일부터 2025년 12월 31일까지 간접투자회사등으로부터 지급받는 소득
2. 신규로 설립되는 간접투자회사등으로부터 해당 간접투자회사등의 설립일이 속하는 사업연도 또는 회계기간에 지급받는 소득
⑥ 간접투자회사등(간접투자회사등이 다른 간접투자회사등이 발행하는 증권을 취득하는 구조로 투자한 경우에는 그 다른 간접투자회사등을 포함한다)이 납부한 간접투자외국법인세액의 전부 또는 일부가 해당 사업연도 또는 회계기간 이후 환급된 경우 간접투자회사등은 그 환급금을 기획재정부령으로 정하는 바에 따라 납세지 관할 세무서장에게 납부해야 한다.
⑦ 제6항을 적용할 때 「자본시장과 금융투자업에 관한 법률」에 따른 투자신탁재산을 운용하는 집합투자업자는 그 투자신탁을 대리하는 것으로 본다.
제111조제2항을 제4항으로 하고, 같은 조에 제2항 및 제3항을 각각 다음과 같이 신설하며, 같은 조 제4항(종전의 제2항) 각 호 외의 부분 중 "법 제73조제2항"을 "법 제73조제4항"으로 한다.
② 법 제73조제2항제2호에 따라 내국법인의 원천징수세액에서 차감하는 금액은 제94조의2제1항에 따른 내국법인별 간접투자외국법인세액에 다음 각 호의 계산식에 따라 계산한 율을 곱한 금액으로 한다.
1. 법 제73조제1항에 따른 원천징수세율이 간접투자외국법인세액에 적용된 외국 원천징수세율(제94조의2제4항에 따라 계산한 율을 말한다. 이하 이 항에서 같다)보다 작은 경우
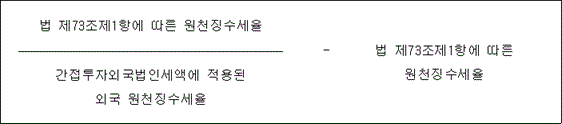
2. 법 제73조제1항에 따른 원천징수세율이 간접투자외국법인세액에 적용된 외국 원천징수세율보다 크거나 같은 경우
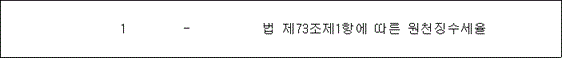
③ 제2항에도 불구하고 다음 각 호의 어느 하나에 해당하는 소득의 경우 원천징수세액에서 차감하는 금액은 제94조의2제1항에 따른 내국법인별 간접투자외국법인세액에 제2항제2호의 계산식에 따라 계산한 율을 곱한 금액으로 한다.
1. 2025년 1월 1일부터 2025년 12월 31일까지 간접투자회사등으로부터 지급받는 소득
2. 신규로 설립되는 간접투자회사등으로부터 해당 간접투자회사등의 설립일이 속하는 사업연도 또는 회계기간에 지급받는 소득
제113조제4항제1호 중 "제111조제2항"을 "제111조제4항"으로 하고, 같은 조 제9항 본문 중 "법 제73조제5항"을 "법 제73조제7항"으로 한다.
제115조제2항 중 "법 제73조제7항"을 "법 제73조제9항"으로 하고, 같은 조 제6항 중 "법 제73조제7항의 규정에 의하여"를 "법 제73조제9항에 따라"로 한다.
제120조제11항 중 "법 제75조의7제3항"을 "법 제75조의7제4항"으로 한다.
제120조의12제1항제4호 중 "법 제76조의8제5항에 따른 완전지배"를 "법 제2조제10호의2에 따른 연결지배"로 하고, 같은 조 제4항을 삭제하며, 같은 조 제6항 각 호 외의 부분 중 "완전자법인"을 "연결가능자법인"으로 하고, 같은 조 제7항 각 호 외의 부분 중 "완전자법인"을 "연결가능자법인"으로 한다.
제120조의13제1항 중 "완전자법인"을 "연결가능자법인"으로 한다.
제120조의17제4항을 다음과 같이 한다.
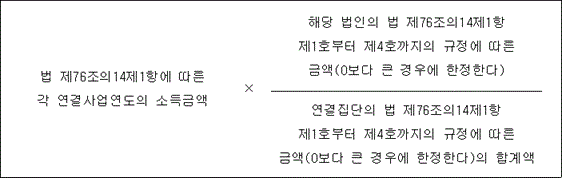
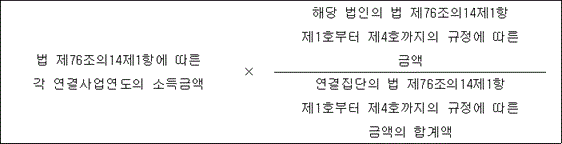
④ 법 제76조의13제3항제1호에서 "대통령령으로 정하는 소득금액"이란 다음 각 호의 계산식 중에서 하나를 선택하여 계산한 금액(이하 이 장에서 "연결소득개별귀속액"이라 한다)을 말한다.
1. 계산식 1
2. 계산식 2
제120조의19제1항 중 "법 제18조의2 및 제18조의3을"을 "법 제18조의2를"로 하고, 같은 조 제2항 중 "법 제18조의2제1항제1호 및 제18조의3제1항제1호"를 "법 제18조의2제1항제1호"로 하며, 같은 조 제3항 중 "제17조의2제3항 및 제17조의3제5항"을 "제17조의2제3항"으로 한다.
제120조의21의 제목 "(연결법인의 접대비의 손금불산입)"을 "(연결법인의 기업업무추진비의 손금불산입)"으로 하고, 같은 조 제1항제1호의 계산식 중 "접대비의"를 "기업업무추진비의"로, "접대비 지출액"을 "기업업무추진비 지출액"으로, "접대비지출액"을 "기업업무추진비 지출액"으로 한다.
제120조의22제3항 중 "제1항"을 "제2항"으로 한다.
대통령령 제31443호 법인세법 시행령 일부개정령 제131조의3제1항을 다음과 같이 한다.
① 법 제93조제2호다목에서 "대통령령으로 정하는 이익"이란 「소득세법 시행령」 제150조의7제1항에 따른 집합투자증권의 환매ㆍ양도 및 집합투자기구의 해지ㆍ해산(이하 "환매등"이라 한다)으로 발생한 이익을 말한다. 다만, 다음 각 호의 어느 하나에 해당하는 이익 또는 소득은 제외한다.
1. 법 제93조제7호나목 또는 같은 조 제9호에 따른 소득 중 주식 및 출자지분의 양도로 발생한 소득(제132조제8항제2호 단서, 같은 항 제3호 단서 및 같은 항 제4호 단서에 따라 국내원천 유가증권양도소득에서 제외하는 소득을 포함한다)
2. 「자본시장과 금융투자업에 관한 법률」 제234조에 따른 상장지수집합투자기구로서 증권시장에서 거래되는 주식의 가격만을 기반으로 하는 지수의 변화를 그대로 추적하는 것을 목적으로 하는 집합투자기구의 집합투자증권을 「소득세법」 제87조의2제3호에 따른 양도를 하여 발생한 이익
3. 증권시장에 상장된 「자본시장과 금융투자업에 관한 법률」 제9조제18항제2호에 따른 집합투자기구(이전 사업연도에 법 제51조의2제1항에 따른 배당가능이익 전체를 1회 이상 배당하지 않은 집합투자기구는 제외한다)의 집합투자증권을 「소득세법」 제87조의2제3호에 따른 양도를 하여 발생한 이익
제132조의4제1항 각 호 외의 부분 후단을 다음과 같이 한다.
이 경우 해당 신청에 따라 비과세 적용을 받은 후 국채등으로 발생한 다른 이자ㆍ양도소득에 대해 비과세 적용을 받으려고 할 때 당초의 신청 내용에 변경사항이 없으면 다음 각 호의 구분에 따른 절차를 다시 거치지 않을 수 있다.
제132조의5를 다음과 같이 한다.
제132조의5(내국법인의 국채등 소득에 대한 신고ㆍ납부) ① 법 제93조의3제4항제2호에서 "대통령령으로 정하는 요건을 갖춘 국외투자기구"란 투자설명서 작성 또는 이와 유사한 방식으로 국외에서 50명 이상의 일반 투자자에게 증권 취득의 청약을 권유한 국외투자기구를 말한다.
② 법 제93조의3제4항 각 호의 어느 하나에 해당하는 국외투자기구에 투자한 내국법인은 같은 조 제1항 각 호의 소득에 대해 법 제60조ㆍ제64조 및 「소득세법」 제17조에 따라 신고ㆍ납부해야 한다.
제133조의2제1항, 같은 조 제2항 각 호 외의 부분 및 같은 항 제1호 중 "법 제94조의2"를 각각 "법 제94조의2제1항"으로 한다.
제137조의2를 삭제한다.
제138조의4제1항 전단 중 "실질귀속자(법 제93조의2제1항 각 호 외의 부분 본문에 따른 실질귀속자를 말한다. 이하 같다)"를 "실질귀속자"로, "비과세ㆍ면제신청서(이하 이 조에서 "비과세ㆍ면제신청서"라 한다)"를 "비과세ㆍ면제신청서 및 국내원천소득의 실질귀속자임을 증명하는 서류(이하 이 조에서 "신청서등"이라 한다)"로 하고, 같은 조 제2항을 다음과 같이 한다.
② 제1항에 따른 국내원천소득의 실질귀속자임을 증명하는 서류는 다음 각 호의 구분에 따른 서류로 한다. 다만, 국내원천소득이 국외투자기구(법 제98조의4제1항 후단에 해당하는 국외투자기구를 포함한다)를 통하여 지급되는 경우와 국내원천소득의 실질귀속자가 기획재정부령으로 정하는 조세조약 체약상대국의 정부기관 등인 경우에는 비과세 또는 면제를 받으려는 세액의 액수에 관계없이 제2호에 따른 서류로 한다.
1. 법 제98조의4제1항에 따라 비과세 또는 면제를 적용받으려는 세액이 10억원 이상인 경우(같은 조에 따라 비과세 또는 면제를 적용받으려는 국내원천소득의 지급일이 속하는 달의 말일부터 과거 1년 이내에 비과세 또는 면제를 적용받은 세액의 합계액이 10억원 이상인 경우를 포함한다): 다음 각 목의 서류
가. 해당 외국법인 거주지국의 권한 있는 당국이 발급하는 거주자증명서
나. 해당 외국법인의 이사회 구성원의 성명 및 주소와 주주등의 인적사항 및 지분 현황. 다만, 주주등이 100명을 초과하는 경우에는 국가별 주주등의 수 및 총투자금액 명세로 갈음한다.
다. 최근 3년(설립 후 3년이 경과하지 않은 외국법인의 경우에는 해당 법인의 설립일부터 신청서등의 제출일 전날까지의 기간을 말한다) 동안 외국법인이 거주지국에 제출한 감사보고서
라. 법 제93조제8호 각 목의 어느 하나에 해당하는 권리ㆍ자산 또는 정보(이하 이 목에서 "권리등"이라 한다)의 사용허여(使用許與) 계약서 등 해당 권리등의 등록지 및 소유권자ㆍ실시권자 등을 확인할 수 있는 서류(비과세 또는 면제를 적용받으려는 국내원천소득이 법 제93조제8호에 따른 국내원천 사용료소득인 경우만 해당한다)
2. 제1호 외의 경우: 해당 외국법인의 거주지국의 권한 있는 당국이 발급하는 거주자증명서
제138조의4제6항, 같은 조 제7항 각 호 외의 부분 및 같은 조 제9항 각 호 외의 부분 본문 중 "비과세ㆍ면제신청서를"을 각각 "신청서등을"로 하고, 같은 조 제10항 전단 중 "국외투자기구(이하 이 조에서 "1차 국외투자기구"라 한다)"를 "제9항을 적용할 때 국외투자기구(이하 이 조에서 "1차 국외투자기구"라 한다)"로, "비과세ㆍ면제신청서를"을 각각 "신청서등을"로 하며, 같은 조 제12항 본문 중 "제1항 또는 제9항에 따라 제출된 비과세ㆍ면제신청서"를 "제1항 또는 제9항을 적용할 때 신청서등"으로 하고, 같은 조 제13항 각 호 외의 부분 전단, 같은 항 각 호 및 같은 조 제14항 전단 중 "비과세ㆍ면제신청서"를 각각 "신청서등"으로 하며, 같은 조 제15항 각 호 외의 부분 전단 중 "법 제98조의4제4항"을 "법 제98조의4제5항"으로, "국내원천소득의 실질귀속자임을 입증할 수 있는 다음"을 "다음"으로 하고, 같은 항 각 호 외의 부분 후단 중 "증명서류"를 "해당 서류"로 하며, 같은 항 제1호를 다음과 같이 하고, 같은 항 제2호를 삭제한다.
1. 신청서등
제163조의3을 다음과 같이 신설한다.
제163조의3(신고 수리 가상자산사업자의 자료 제출) 「특정 금융거래정보의 보고 및 이용 등에 관한 법률」 제7조에 따라 신고가 수리된 가상자산사업자는 법 제120조의4에 따라 기획재정부령으로 정하는 가상자산거래명세서 및 가상자산거래집계표를 납세지 관할 세무서장에게 제출해야 한다.
제164조제3항 중 "토지 및 건축물"을 "토지 및 건축물과 그 각각의 분양권"으로 한다.
제164조의2를 다음과 같이 신설한다.
제164조의2(매입자발행계산서의 발급 대상 및 방법 등) 법 제121조의2제1항에 따른 매입자발행계산서의 발급 대상 및 방법 등에 관하여는 「소득세법 시행령」 제212조의4를 준용한다. 이 경우 "신청인"은 "신청법인"으로, "과세기간"은 "사업연도"로 본다.
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다. 다만, 다음 각 호의 개정규정은 해당 호에서 정한 날부터 시행한다.
1. 제2조제5항부터 제8항까지, 제3조의2제1항제1호, 제11조제9호, 제19조제16호, 제40조부터 제42조까지, 제43조제8항, 제44조제6항, 제48조제1항제2호가목, 제78조제2항제1호다목, 제91조의3제3항제2호, 제91조의5제4항, 제120조제11항, 제120조의12, 제120조의13제1항, 제120조의17제4항 및 제120조의21의 개정규정: 2024년 1월 1일
2. 제80조의2제5항제1호 및 제82조의2제8항제1호의 개정규정: 2023년 3월 1일
3. 대통령령 제32418호 법인세법 시행령 일부개정령 제94조의2의 개정규정, 제111조제2항부터 제4항까지, 제113조제4항ㆍ제9항, 제115조제2항ㆍ제6항의 개정규정 및 대통령령 제31443호 법인세법 시행령 일부개정령 제131조의3제1항의 개정규정: 2025년 1월 1일
4. 제164조의2의 개정규정: 2023년 7월 1일
제2조(수익사업의 범위에 관한 적용례) 제3조제1항제9호의 개정규정은 2023년 1월 1일 이후 개시하는 사업연도부터 적용한다.
제3조(자기주식 양도금액의 산정에 관한 적용례) 제11조제2호의2 후단의 개정규정은 이 영 시행 이후 주식을 양도하는 경우부터 적용한다.
제4조(수익의 범위 등 보험회사 과세에 대한 적용례) 제11조제10호, 제19조제23호, 제70조제6항 및 제76조제2항의 개정규정은 2023년 1월 1일 이후 개시하는 사업연도부터 적용한다. 다만, 2022년 12월 31일이 속하는 사업연도에 법 제42조의3제1항에 따른 보험계약국제회계기준을 적용하고 법 제32조의 해약환급금준비금을 적립한 보험회사에 대해서는 2023년 1월 1일 이후 과세표준을 신고하는 경우부터 적용한다.
제5조(채무보증 구상채권 대손금의 손금 산입에 관한 적용례) 제19조의2제6항제6호 및 제7호의 개정규정은 이 영 시행 전의 채무보증으로 발생한 구상채권으로서 이 영 시행 이후 해당 채권을 회수할 수 없게 되는 경우에도 적용한다.
제6조(공익법인등의 의무이행 여부 보고에 관한 적용례) 제39조제6항의 개정규정은 이 영 시행 전에 보고 의무가 발생한 경우에도 적용한다.
제7조(손익의 귀속사업연도에 관한 적용례) 제69조제2항의 개정규정은 2023년 1월 1일 이후 개시하는 사업연도부터 적용한다.
제8조(유동화전문회사 등에 대한 소득공제 신청 시 첨부서류에 관한 적용례) 제86조의3제9항 본문의 개정규정은 이 영 시행 이후 소득공제를 신청하는 경우부터 적용한다.
제9조(외국자회사 등의 요건 변경에 관한 적용례 등) ① 제94조제9항(배당기준일에 관한 부분으로 한정한다) 및 제10항의 개정규정은 2023년 1월 1일 이후 배당받는 경우부터 적용한다.
② 2023년 1월 1일 전에 받은 배당과 관련한 외국자회사의 요건(배당기준일에 관한 부분으로 한정한다) 및 외국손회사의 요건에 관하여는 제94조제9항 및 제10항의 개정규정에도 불구하고 종전의 규정에 따른다.
제10조(외국법인세액의 손금 산입에 관한 적용례 등) ① 제94조제15항의 개정규정은 2023년 1월 1일 이후 발생한 국외원천소득에 대한 외국법인세액부터 적용한다.
② 2023년 1월 1일 전에 발생한 국외원천소득에 대한 외국법인세액의 손금 산입에 관하여는 제94조제15항의 개정규정에도 불구하고 종전의 규정에 따른다.
제11조(연결소득개별귀속액의 계산에 관한 적용례) 제120조의17제4항의 개정규정은 2024년 1월 1일 이후 개시하는 사업연도부터 적용한다.
제12조(국외공모투자기구에 준하는 국외투자기구의 요건에 관한 적용례) 제132조의5제1항의 개정규정은 2023년 1월 1일 이후 이자를 지급하거나 국채등을 양도하는 경우부터 적용한다.
제13조(신탁소득에 대한 법인세 과세에 관한 경과조치) 이 영 시행 전에 신탁재산에 귀속된 소득에 대해서는 제3조의2제2항의 개정규정에도 불구하고 종전의 규정에 따른다.
법인세법 시행령
[시행 2023. 1. 1.] [대통령령 제33210호, 2022. 12. 31., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 윤석열 (인)
2022년 12월 31일
국무총리 한덕수
국무위원 기획재정부 장관 추경호
⊙대통령령 제33210호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제132조의2부터 제132조의5까지를 각각 다음과 같이 신설한다.
제132조의2(적격외국금융회사등의 승인 요건 등) ① 법 제93조의3제2항 전단에 따른 적격외국금융회사등(이하 "적격외국금융회사등"이라 한다)으로 국세청장의 승인을 받으려는 외국금융회사 등은 우리나라와 조세조약이 체결된 국가에 본점 또는 주사무소가 있는 외국법인으로서 다음 각 호의 어느 하나에 해당하는 법인이어야 한다.
1. 「자본시장과 금융투자업에 관한 법률」 제294조에 따른 한국예탁결제원과 유사한 업무를 영위하는 법인
2. 해당 국가 외의 국가에서 발행된 증권의 보관 업무를 수행할 수 있는 법인
② 적격외국금융회사등으로 승인을 받으려는 외국금융회사 등은 「자본시장과 금융투자업에 관한 법률」 제294조에 따른 한국예탁결제원을 거쳐 국세청장에게 기획재정부령으로 정하는 적격외국금융회사등 승인 신청서를 제출해야 한다.
③ 제2항에 따라 신청서를 제출받은 국세청장은 신청인이 제1항 각 호의 어느 하나에 해당하는 법인인 경우 적격외국금융회사등으로 승인해야 한다. 이 경우 국세청장은 신청인이 제1항 각 호의 어느 하나에 해당하는 법인인지에 관하여 「자본시장과 금융투자업에 관한 법률」 제294조에 따른 한국예탁결제원에 자문할 수 있다.
④ 국세청장은 적격외국금융회사등이 다음 각 호의 어느 하나에 해당하는 경우에는 적격외국금융회사등의 승인을 취소할 수 있다.
1. 신청 서류를 허위로 기재하는 등 거짓이나 부정한 방법으로 승인을 받은 경우
2. 체납세액이 있고 그 징수가 현저히 곤란하다고 인정되는 경우
3. 제132조의3에 따른 의무를 이행하지 않는 등 적격외국금융회사등의 업무를 수행하도록 하는 것이 적절하지 않다고 인정되는 경우
제132조의3(적격외국금융회사등의 준수사항) 적격외국금융회사등은 다음 각 호의 의무를 이행해야 한다.
1. 해당 적격외국금융회사등을 통해 법 제93조의3제1항제1호에 따른 국채등(이하 이 조 및 제132조의4에서 "국채등"이라 한다)을 취득ㆍ보유ㆍ양도하는 외국법인의 상호, 거주지국(외국법인의 본점 또는 주사무소가 있는 국가를 말한다. 이하 제132조의4에서 같다) 및 소재지 등을 확인하고 관련 자료를 보관ㆍ비치할 것
2. 국채등의 취득일, 취득금액, 보유기간, 양도일 및 양도금액 등이 포함된 외국법인별 국채등 보유ㆍ거래 명세 자료를 보관ㆍ비치할 것
3. 제2호에 따른 자료를 기획재정부령으로 정하는 바에 따라 법 제93조의3제1항 각 호의 소득을 지급하는 자(이하 이 조 및 제132조의4에서 "소득지급자"라 한다)의 납세지 관할 세무서장에게 보고할 것
4. 국세청장 또는 소득지급자가 제1호 또는 제2호에 따른 자료의 제출을 요구하는 경우에는 요구받은 날부터 30일 이내에 그 자료를 제출할 것
5. 국세청장이 적격외국금융회사등의 승인을 할 때 조건을 정한 경우에는 그 조건을 준수할 것
제132조의4(외국법인의 국채등 이자ㆍ양도소득에 대한 비과세 적용 신청) ① 법 제93조의3제3항에 따른 외국법인의 비과세 적용 신청은 다음 각 호의 구분에 따른 절차에 따른다. 비과세 적용을 받은 후 신청 내용을 변경하려는 경우에도 또한 같다.
1. 법 제93조의3제1항 각 호의 소득이 국외투자기구(법 제93조의2제1항 각 호의 어느 하나에 해당하여 국외투자기구를 실질귀속자로 보는 경우의 국외투자기구 및 법 제93조의3제4항 각 호의 어느 하나에 해당하는 국외투자기구는 제외한다)를 통해 지급되는 경우: 다음 각 목의 순서에 따른 절차
가. 외국법인이 다음의 서류를 국외투자기구에 제출한다.
1) 기획재정부령으로 정하는 세무서장제출용 비과세 신청서(이하 "세무서장제출용 외국법인비과세신청서"라 한다)
2) 해당 외국법인 거주지국의 권한 있는 당국이 발급하는 거주자증명서 또는 국세청장이 정하여 고시하는 서류
나. 국외투자기구가 가목에 따라 제출받은 서류를 소득지급자에게 제출한다.
다. 소득지급자가 기획재정부령으로 정하는 소득지급자용 거래ㆍ보유 명세서(이하 "소득지급자용 거래ㆍ보유 명세서"라 한다)를 작성하여 나목에 따라 제출받은 서류와 함께 해당 소득을 지급한 날이 속하는 달의 다음 달 9일까지 납세지 관할 세무서장에게 제출한다.
2. 제1호 외의 경우: 다음 각 목의 순서에 따른 절차
가. 외국법인(법 제93조의2제1항 각 호의 어느 하나에 해당하여 국외투자기구를 실질귀속자로 보는 경우의 국외투자기구 및 법 제93조의3제4항 각 호의 어느 하나에 해당하는 국외투자기구를 포함한다. 이하 이 호에서 같다)이 다음의 서류를 소득지급자에게 제출한다.
1) 세무서장제출용 외국법인비과세신청서(법 제93조의2제1항 각 호의 어느 하나에 해당하여 국외투자기구를 실질귀속자로 보는 경우의 국외투자기구 또는 법 제93조의3제4항 각 호의 어느 하나에 해당하는 국외투자기구가 비거주자인 경우에는 「소득세법 시행령」 제179조의4제1항제1호가목1)에 따른 세무서장제출용 비거주자비과세신청서를 말한다)
2) 해당 외국법인 거주지국의 권한 있는 당국이 발급하는 거주자증명서 또는 국세청장이 정하여 고시하는 서류
나. 소득지급자가 소득지급자용 거래ㆍ보유 명세서를 작성하여 가목에 따라 제출받은 서류와 함께 해당 소득을 지급한 날이 속하는 달의 다음 달 9일까지 납세지 관할 세무서장에게 제출한다.
② 제1항제1호에도 불구하고 적격외국금융회사등을 통해 취득ㆍ보유ㆍ양도하는 국채등의 경우에는 다음 각 호의 순서에 따른 절차를 적용할 수 있다.
1. 외국법인이 다음 각 목의 서류를 국외투자기구에 제출한다.
가. 기획재정부령으로 정하는 적격외국금융회사등제출용 비과세 신청서(이하 "적격외국금융회사등제출용 외국법인비과세신청서"라 한다)
나. 해당 외국법인 거주지국의 권한 있는 당국이 발급하는 거주자증명서 또는 국세청장이 정하여 고시하는 서류
2. 국외투자기구가 제1호에 따라 제출받은 서류를 적격외국금융회사등에 제출한다.
3. 적격외국금융회사등이 기획재정부령으로 정하는 적격외국금융회사등용 거래ㆍ보유 명세서(이하 "적격외국금융회사등용 거래ㆍ보유 명세서"라 한다)와 기획재정부령으로 정하는 적격외국금융회사등 비과세 신청서(이하 "적격외국금융회사등비과세신청서"라 한다)를 작성하여 소득지급자에게 제출한다.
4. 소득지급자가 제3호에 따라 제출받은 서류를 해당 소득을 지급한 날이 속하는 달의 다음 달 9일까지 납세지 관할 세무서장에게 제출한다.
③ 제1항제2호에도 불구하고 적격외국금융회사등을 통해 취득ㆍ보유ㆍ양도하는 국채등의 경우에는 다음 각 호의 순서에 따른 절차를 적용할 수 있다.
1. 외국법인이 다음 각 목의 서류를 적격외국금융회사등에 제출한다.
가. 적격외국금융회사등제출용 외국법인비과세신청서
나. 해당 외국법인 거주지국의 권한 있는 당국이 발급하는 거주자증명서 또는 국세청장이 정하여 고시하는 서류
2. 적격외국금융회사등이 적격외국금융회사등용 거래ㆍ보유 명세서와 적격외국금융회사등비과세신청서를 작성하여 소득지급자에게 제출한다.
3. 소득지급자가 제2호에 따라 제출받은 서류를 해당 소득을 지급한 날이 속하는 달의 다음 달 9일까지 납세지 관할 세무서장에게 제출한다.
④ 외국법인과 적격외국금융회사등은 그 대리인(「국세기본법」 제82조에 따른 납세관리인을 포함한다)을 통해 제1항부터 제3항까지의 규정에 따른 신청을 할 수 있다.
⑤ 「소득세법 시행령」 제24조에 따른 금융회사 등이 외국법인의 국채등을 인수ㆍ매매ㆍ중개 또는 대리하는 경우에는 해당 금융회사 등과 외국법인 간에 대리 또는 위임의 관계가 있는 것으로 보아 제1항부터 제4항까지의 규정을 적용한다.
⑥ 법 제98조제7항 본문에 따라 국채등의 양도에 관하여 「자본시장과 금융투자업에 관한 법률」에 따른 투자매매업자 또는 투자중개업자가 원천징수를 하는 경우에는 해당 투자매매업자 또는 투자중개업자와 외국법인 간에 대리 또는 위임의 관계가 있는 것으로 보아 제1항부터 제4항까지의 규정을 적용한다.
⑦ 제5항 또는 제6항이 적용되지 않는 경우로서 국내에 소득지급자의 주소, 거소, 본점, 주사무소, 사업의 실질적 관리장소 또는 국내사업장(「소득세법」 제120조에 따른 국내사업장을 포함한다)이 없는 경우에는 제1항부터 제3항까지의 규정에도 불구하고 국외투자기구, 외국법인 또는 적격외국금융회사등은 다음 각 호의 구분에 따른 서류를 납세지 관할 세무서장에게 직접 제출할 수 있다.
1. 국외투자기구의 경우: 제1항제1호나목에 따라 소득지급자에게 제출해야 하는 서류
2. 외국법인의 경우: 제1항제2호가목에 따라 소득지급자에게 제출해야 하는 서류
3. 적격외국금융회사등의 경우: 제2항제3호 또는 제3항제2호에 따라 소득지급자에게 제출해야 하는 서류
제132조의5(국외공모투자기구의 요건) 법 제93조의3제4항제2호에서 "대통령령으로 정하는 요건을 갖춘 국외투자기구"란 증권을 사모로 발행하지 않고 직전 회계기간 종료일(신규로 설립된 국외투자기구의 경우에는 비과세 신청일을 말한다) 현재 투자자가 100인(투자자가 다른 국외투자기구인 경우에는 그 국외투자기구를 1인으로 본다) 이상인 국외투자기구를 말한다.
대통령령 제31443호 법인세법 시행령 일부개정령 부칙 제1조제3호 중 "2023년 1월 1일"을 "2025년 1월 1일"로 한다.
대통령령 제32418호 법인세법 시행령 일부개정령 부칙 제1조제2호 중 "2023년 1월 1일"을 "2025년 1월 1일"로 한다.
대통령령 제32517호 법인세법 시행령 일부개정령 부칙 중 "2023년 1월 1일"을 "2025년 1월 1일"로 한다.
부칙
이 영은 2023년 1월 1일부터 시행한다.
법인세법 시행령
[시행 2022. 10. 27.] [대통령령 제32965호, 2022. 10. 27., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 윤석열 (인)
2022년 10월 27일
국무총리 한덕수
국무위원 기획재정부 장관 추경호
⊙대통령령 제32965호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제137조의2를 다음과 같이 신설한다.
제137조의2(외국법인의 국채 및 통화안정증권 이자ㆍ양도소득에 대한 탄력세율) ① 법 제98조제2항제1호에서 "대통령령으로 정하는 채권"이란 「한국은행 통화안정증권법」에 따른 통화안정증권을 말한다.
② 법 제98조제2항 각 호 외의 부분 전단에 따라 외국법인의 소득 중 같은 항 각 호의 소득에 대한 세율은 2022년 12월 31일까지 영의 세율로 한다.
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다.
제2조(외국법인의 국채 및 통화안정증권 이자ㆍ양도소득에 대한 탄력세율에 관한 적용례) 제137조의2의 개정규정은 2022년 10월 17일부터 2022년 12월 31일까지 이자를 지급받거나 국채 및 통화안정증권을 양도하는 경우에 적용한다.
법인세법 시행령
[시행 2022. 8. 2.] [대통령령 제32829호, 2022. 8. 2., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 윤석열 (인)
2022년 8월 2일
국무총리 한덕수
국무위원 기획재정부 장관 추경호
⊙대통령령 제32829호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제92조의2제2항 각 호 외의 부분 단서 중 "종료한 날"을 각각 "종료한 날에"로 하고, 같은 항 제1호의13다목 중 "6억원"을 "9억원"으로 하며, 같은 호에 라목 및 마목을 각각 다음과 같이 신설하고, 같은 조 제4항제6호 중 "2022년 12월 31일"을 "2024년 12월 31일"로 한다.
라. 직전 임대차계약 대비 임대보증금 또는 임대료(이하 이 호에서 "임대료등"이라 한다)의 증가율이 100분의 5를 초과하는 임대차계약을 체결하지 않았을 것. 이 경우 임대료등을 증액하는 임대차계약을 체결하면서 임대보증금과 월임대료를 서로 전환하는 경우에는 「민간임대주택에 관한 특별법」 제44조제4항에서 정하는 기준에 따라 임대료등의 증가율을 계산한다.
마. 임대차계약을 체결한 후 또는 약정에 따라 임대료등의 증액이 있은 후 1년 이내에 임대료등을 증액하는 임대차계약을 체결하지 않았을 것
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다.
제2조(장기일반민간임대주택등의 양도소득에 대한 과세특례 요건에 관한 적용례) 제92조의2제2항제1호의13라목 및 마목의 개정규정은 이 영 시행 이후 임대차계약을 체결하거나 갱신하는 경우부터 적용한다.
제3조(양도소득에 대한 과세특례가 적용되는 장기일반민간임대주택등의 기준시가 변경에 따른 경과조치) 이 영 시행 전에 장기일반민간임대주택등을 양도한 경우의 과세특례 요건인 기준시가에 관하여는 제92조의2제2항제1호의13다목의 개정규정에도 불구하고 종전의 규정에 따른다.
법인세법 시행령
[시행 2027. 1. 1.] [대통령령 제32517호, 2022. 3. 8., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 문재인 (인)
2022년 3월 8일
국무총리 김부겸
국무위원 기획재정부 장관 홍남기
⊙대통령령 제32517호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제129조제3항 각 호 외의 부분 중 "법 제92조제2항제1호 단서"를 "법 제92조제2항제1호가목"으로 하고, 같은 조에 제4항부터 제6항까지를 각각 다음과 같이 신설한다.
④ 법 제92조제2항제1호나목에서 "대통령령으로 정하는 금액"이란 외국법인이 가상자산을 인출하는 시점에 그 가상자산을 보관ㆍ관리하는 「특정 금융거래정보의 보고 및 이용 등에 관한 법률」 제2조제1호하목에 따른 가상자산사업자나 이와 유사한 사업자(이하 "가상자산사업자등"이라 한다)가 표시한 그 가상자산 1개의 가액에 인출한 가상자산의 수량을 곱한 금액을 말한다.
⑤ 법 제92조제2항제1호나목에서 "대통령령으로 정하는 취득가액 등"이란 「소득세법」 제37조제1항제3호, 같은 조 제5항 및 제6항에 따른 가상자산의 필요경비 계산 규정을 준용하여 산출한 금액을 말한다. 다만, 외국법인이 가상자산사업자등에게 가상자산을 직접 입고한 경우 입고한 가상자산의 취득가액은 입고시점에 해당 가상자산사업자등이 표시한 그 가상자산 1개의 가액에 입고한 가상자산의 수량을 곱한 금액으로 한다.
⑥ 제4항 및 제5항에 따른 수입금액과 취득가액 등을 산출할 때 가상자산의 가치가 금액으로 표시되지 않는 경우에는 「소득세법 시행령」 제88조제3항 및 제4항을 준용하여 해당 금액을 산출한다. 이 경우 "교환거래"는 "가상자산의 입고 또는 인출"로 본다.
제132조에 제17항을 다음과 같이 신설한다.
⑰ 법 제93조제10호카목에서 "대통령령으로 정하는 바에 따라 계산한 금액"이란 가상자산을 인출하는 시점에 해당 가상자산을 양도한 것으로 보아 법 제92조제2항제1호나목에 따라 계산한 가상자산소득금액을 말한다.
제137조제3항 중 "원천징수세액의 납부에 관해서는"을 "원천징수세액의 납부 및 원천징수영수증의 발급에 관하여는"으로 하고, 같은 조에 제10항을 다음과 같이 신설하며, 같은 조 제11항 중 "법 제98조제1항제8호 본문"을 "법 제98조제1항제8호다목"으로 한다.
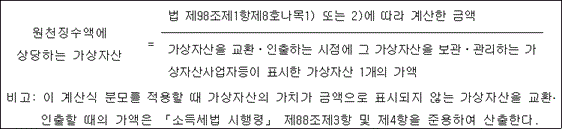
⑩ 법 제98조제1항제8호나목 단서에서 "대통령령으로 정하는 금액"이란 다음 계산식에 따른 원천징수액에 상당하는 가상자산의 금액을 말한다.
제137조에 제12항부터 제16항까지를 각각 다음과 같이 신설한다.
⑫ 법 제98조제16항에 따라 가상자산사업자등은 보관ㆍ관리하는 가상자산의 각 인출시점에 다음의 계산식에 따른 인별로 납부해야 할 금액을 월단위로 합산하여 납세지 관할 세무서, 한국은행 또는 체신관서에 납부해야 한다.
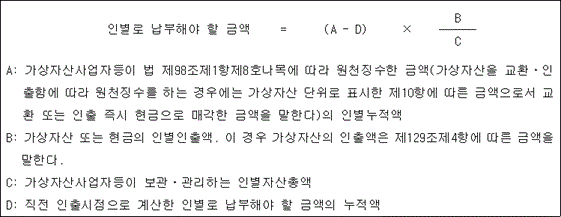
⑬ 제12항의 계산식을 적용할 때 외국법인이 가상자산거래로 손실이 발생한 경우 가상자산사업자등은 다음의 계산식에 따라 해당 손실분을 반영하여 법 제98조제1항제8호나목에 따라 원천징수한 금액의 인별누적액(제12항의 계산식 중 "A"값을 말하며, 이하 이 항에서 "원천징수누적액"이라 한다)을 차감 조정한다.
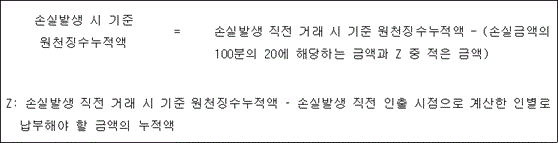
⑭ 가상자산사업자등은 제13항에 따라 차감한 금액에 상당하는 금액을 손실이 발생한 외국법인에 지급해야 한다.
⑮ 법 제98조제17항에 따라 가상자산사업자등은 납세자별로 같은 조 제16항에 따른 원천징수를 최초로 이행하기 전에 다음 각 호의 어느 하나에 해당하는 방법으로 가상자산을 양도ㆍ대여ㆍ인출하는 자가 원천징수 대상에 해당하는지를 확인해야 한다.
1. 해당 납세자로부터 원천징수 대상 여부 확인에 필요한 증빙자료를 받아 확인하는 방법
2. 국세청으로부터 원천징수 대상 여부 확인에 필요한 정보를 받아 확인하는 방법
⑯ 가상자산사업자등은 제15항에 따라 원천징수 대상 여부를 확인한 때부터 3년마다 원천징수 대상의 변동 여부를 확인해야 한다.
제162조의2제3항 중 "법 제98조제7항"을 "법 제98조제7항ㆍ제16항"으로 한다.
부칙
이 영은 2023년 1월 1일부터 시행한다.
법인세법 시행령
[시행 2022. 2. 15.] [대통령령 제32418호, 2022. 2. 15., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 문재인 (인)
2022년 2월 15일
국무총리 김부겸
국무위원 기획재정부 장관 홍남기
⊙대통령령 제32418호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제3조제1항제2호의2를 다음과 같이 한다.
2의2. 선급검사(船級檢査) 용역을 공급하는 사업
제3조제1항제4호자목을 다음과 같이 한다.
자. 「성매매방지 및 피해자보호 등에 관한 법률」 제9조제1항에 따른 지원시설, 제15조제2항에 따른 자활지원센터 및 제17조제2항에 따른 성매매피해상담소
제3조제1항제5호에 다목을 다음과 같이 신설한다.
다. 「근로자퇴직급여보장법」에 따른 중소기업퇴직연금기금을 운용하는 사업
제10조제3항제3호 중 "법 제72조제1항의 규정"을 "법 제72조제1항 및 「조세특례제한법」 제8조의4"로 한다.
제14조제1항제1호가목 단서 중 "제86조의2"를 "제86조의3"으로 한다.
제19조제3호 중 "같은 영 제4조제1항"을 "같은 영 제6조의4제1항"으로 하고, 같은 조 제19호의2 각 목 외의 부분 본문 중 "「벤처기업육성에 관한 특별조치법」 제16조의3 또는 「소재ㆍ부품ㆍ장비산업 경쟁력강화를 위한 특별조치법」 제56조에 따른 주식매수선택권 또는"을 "「벤처기업육성에 관한 특별조치법」 제16조의3 또는 「소재ㆍ부품ㆍ장비산업 경쟁력강화를 위한 특별조치법」 제56조에 따른 주식매수선택권(이하 이 호에서 "주식매수선택권"이라 한다), 「근로복지기본법」 제39조에 따른 우리사주매수선택권(이하 이 호에서 "우리사주매수선택권"이라 한다)이나"로 하며, 같은 호 가목 1) 및 2) 외의 부분 및 같은 목 2) 중 "주식매수선택권"을 각각 "주식매수선택권 또는 우리사주매수선택권"으로 한다.
제39조제1항제1호바목4) 중 "선거운동을 한 것으로 권한 있는 기관이 확인한"을 "선거운동을 한"으로 하고, 같은 항 제4호에 파목을 다음과 같이 신설한다.
파. 「청소년복지 지원법」 제31조에 따른 청소년복지시설
제39조제5항 각 호 외의 부분을 다음과 같이 한다.
제1항제1호 각 목(마목은 제외한다)의 공익법인등은 다음 각 호의 의무를 이행해야 한다. 이 경우 같은 호 바목의 공익법인등은 지정기간(제4호의 경우에는 지정일이 속하는 연도의 직전 연도를 포함한다) 동안 해당 의무를 이행해야 한다.
제39조제14항을 제16항으로 하고, 같은 조에 제14항 및 제15항을 각각 다음과 같이 신설한다.
⑭ 기획재정부장관은 제16항에도 불구하고 종전의 「법인세법 시행령」(대통령령 제28640호로 개정되기 전의 것을 말한다) 제36조제1항제1호다목ㆍ라목 또는 아목에 따른 지정기부금단체등이 2021년 1월 1일부터 10월 12일까지 제1항제1호바목 후단에 따른 신청을 하지 않은 경우에도 기획재정부장관이 정하여 고시하는 바에 따라 해당 지정기부금단체등의 추천 신청을 받아 2022년 3월 31일까지 제1항제1호바목에 따른 지정ㆍ고시를 할 수 있다.
⑮ 제1항제1호 각 목 외의 부분 단서에도 불구하고 제14항에 따라 지정ㆍ고시된 지정기부금단체등에 2021년 1월 1일부터 3년간(지정받은 기간이 끝난 후 2년 이내에 재지정되는 경우에는 재지정일이 속하는 사업연도의 1월 1일부터 5년간) 지출했거나 지출하는 기부금은 법 제24조제3항제1호에 따른 기부금으로 본다.
제42조제2항제2호 각 목 외의 부분 중 "다목까지의"를 "다목까지에서 정하는"으로, "100분의 70"을 "100분의 50"으로 한다.
제44조제2항제3호 중 "중간정산하여 지급한 때(중간정산시점부터 새로 근무연수를 기산하여 퇴직급여를 계산하는 경우에 한정한다)"를 "중간정산(종전에 퇴직급여를 중간정산하여 지급한 적이 있는 경우에는 직전 중간정산 대상기간이 종료한 다음 날부터 기산하여 퇴직급여를 중간정산한 것을 말한다. 이하 제5호에서 같다)하여 지급한 때"로 하고, 같은 항 제5호 중 "지급한 때(중간정산시점부터 새로 근무연수를 기산하여 퇴직급여를 계산하는 경우에 한정한다)"를 "지급한 때"로 한다.
제44조의2제3항 본문 중 "확정기여형 퇴직연금"을 "확정기여형퇴직연금, 같은 법 제23조의6에 따른 중소기업퇴직연금기금제도"로 한다.
제56조제7항제2호 중 "10만분의 25"를 "10만분의 22"로 한다.
제80조의2제2항 중 "법 제44조제2항제1호 단서에서 "대통령령으로 정하는 법인"이란"을 "법 제44조제2항제1호 단서 및 같은 항 제3호 단서에서 "대통령령으로 정하는 법인"이란 각각"으로, "기업인수목적회사로서"를 "법인으로서"로, "법인을"을 "법인(이하 이 조에서 "기업인수목적회사"라 한다)을"로 하고, 같은 조 제5항제3호 중 "「자본시장과 금융투자업에 관한 법률 시행령」 제6조제4항제14호 각 목의 요건을 갖춘 기업인수목적회사"를 "기업인수목적회사"로 하며, 같은 항에 제4호를 다음과 같이 신설한다.
4. 피합병법인인 기업인수목적회사의 지배주주등인 자
제86조제1항 중 "같은 법 시행령 제60조의2제1항제1호부터"를 "제60조제1항제1호부터"로 한다.
제2장제1절제6관의2의 제86조의2를 제86조의3으로 하고, 같은 절 제6관에 제86조의2를 다음과 같이 신설한다.
제86조의2(사업양수 시 이월결손금 공제 제한) ① 법 제50조의2에서 "대통령령으로 정하는 경우"란 다음 각 호의 기준에 모두 해당하는 경우를 말한다.
1. 양수자산이 사업양수일 현재 양도법인의 자산총액의 100분의 70 이상이고, 양도법인의 자산총액에서 부채총액을 뺀 금액의 100분의 90 이상인 경우
2. 사업의 양도ㆍ양수 계약일 현재 양도ㆍ양수인이 특수관계인인 법인인 경우
② 법 제50조의2에서 "대통령령으로 정하는 자산가액 비율"이란 사업양수일 현재 양수법인의 사업용 자산가액과 양수한 사업부문의 사업용 자산가액의 비율을 말한다. 이 경우 양수한 사업부문의 사업용 자산가액은 양수법인의 결손금을 공제하는 각 사업연도의 종료일 현재 계속 보유(처분 후 대체하는 경우를 포함한다)ㆍ사용하는 자산의 사업양수일 현재 가액으로 한다.
제94조제1항 각 호 외의 부분 본문 중 "가산세 및 가산금은"을 "가산세는"으로 한다.
제94조의2를 삭제한다.
제95조제5항 각 호 외의 부분을 다음과 같이 한다.
법 제58조제1항에 따라 재해손실세액공제를 받으려는 내국법인은 다음 각 호의 구분에 따른 기한까지 기획재정부령으로 정하는 재해손실세액공제신청서를 납세지 관할세무서장에게 제출해야 한다.
제95조제5항제1호 본문 중 "과세표준신고기한이 경과되지 아니한"을 "재해발생일 현재 과세표준신고기한이 지나지 않은"으로 하고, 같은 호 단서 중 "1월"을 각각 "3개월"로 하며, 같은 항 제2호 중 "제1호외의 재해발생일"을 "재해발생일"로, "납부하여야"를 "납부해야"로, "1월"을 "3개월"로 한다.
제97조의3제1항 각 호 외의 부분 중 "각 호의 어느 하나에 해당하는"을 "각 호의"로 하고, 같은 항에 제4호를 다음과 같이 신설한다.
4. 「변호사법」에 따라 설립된 법무법인, 법무법인(유한) 또는 법무조합
제97조의4제5항을 삭제하고, 같은 조 제6항을 제5항으로 하며, 같은 항(종전의 제6항) 중 "제5항"을 "제4항"으로, "성실신고확인서 및 성실신고확인자 선임 신고서"를 "성실신고확인서"로 한다.
제99조의2제1항을 삭제한다.
제110조제4항제2호 본문 중 "10만분의 25"를 "10만분의 22"로 하고, 같은 호 단서 중 "환급받는데"를 "환급받는 데"로 한다.
제111조제1항제4호 중 "(같은 법 제9조제19항제1호에 따른 경영참여형 사모집합투자기구는 제외한다)"를 "[같은 법 제9조제19항제1호에 따른 기관전용 사모집합투자기구(법률 제18128호 자본시장과 금융투자업에 관한 법률 일부개정법률 부칙 제8조제1항부터 제4항까지에 따라 기관전용 사모집합투자기구, 기업재무안정 사모집합투자기구 및 창업ㆍ벤처전문 사모집합투자기구로 보아 존속하는 종전의 경영참여형 사모집합투자기구를 포함한다. 이하 제161조제1항에서 같다)는 제외한다]"로 하고, 같은 항 제17호를 제18호로 하며, 같은 항에 제17호를 다음과 같이 신설한다.
17. 「산업재해보상보험법」 제10조에 따른 근로복지공단(「근로자퇴직급여 보장법」에 따른 중소기업퇴직연금기금으로 한정한다)
제120조의18제2항제2호 중 "경우를 포함한다"를 "경우는 제외한다"로 하고, 같은 항에 제5호를 다음과 같이 신설한다.
5. 양도손익이연자산을 「상법」 제343조에 따라 소각하는 경우
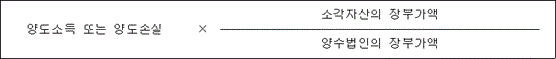
제129조제3항 각 호 외의 부분 중 "법 제92조제2항제1호가목"을 "법 제92조제2항제1호 단서"로 하고, 같은 조 제4항 및 제5항을 각각 삭제한다.
제130조제4항 중 "법 제60조제1항에 따른 신고기한 내에"를 "사업연도 종료일이 속하는 달의 말일부터 6개월 이내"로 한다.
제132조제17항을 삭제한다.
제4장제1절에 제133조의2를 다음과 같이 신설한다.
제133조의2(연락사무소 현황 제출) ① 법 제94조의2에서 "업무연락, 시장조사 등 대통령령으로 정하는 비영업적 기능"이란 업무연락, 시장조사, 정보수집 등 외국 법인의 사업수행상 예비적 또는 보조적 성격을 가진 활동을 말한다.
② 법 제94조의2에서 "대통령령으로 정하는 현황 자료"란 다음 각 호의 사항이 포함된 자료로서 매년 12월 31일을 기준으로 작성된 것을 말한다.
1. 법 제94조의2에 따른 외국법인연락사무소의 명칭, 고유번호 등 일반현황
2. 연락사무소를 설치한 외국법인의 명칭, 소재지와 국내에서의 거래ㆍ투자 등에 관한 사항
3. 연락사무소의 임차 현황, 직원 현황 등 연락사무소의 운영에 관한 사항
4. 연락사무소가 「소득세법」 제163조에 따른 계산서 또는 「부가가치세법」 제32조에 따른 세금계산서를 발급받은 경우 각각의 합계액
③ 외국법인은 제2항의 현황 자료를 기획재정부령으로 정하는 서식에 따라 작성하여 외국법인연락사무소 소재지 관할 세무서장에게 제출해야 한다.
제137조제3항 중 "원천징수세액의 납부 및 원천징수영수증의 발급"을 "원천징수세액의 납부"로 하고, 같은 조 제10항을 삭제하며, 같은 조 제11항 중 "법 제98조제1항제8호다목"을 "법 제98조제1항제8호 본문"으로 하고, 같은 조 제12항부터 제14항까지를 각각 삭제한다.
제161조제1항제2호 중 "투자합자회사 및 투자전문회사"를 "투자합자회사"로, "경영참여형"을 "기관전용"으로 한다.
제162조의2제3항 중 "법 제98조제7항ㆍ제16항"을 "법 제98조제7항"으로 한다.
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다. 다만, 다음 각 호의 개정규정은 해당 호에서 정한 날부터 시행한다.
1. 제3조제1항제5호다목, 제44조의2제3항 본문 및 제111조제1항제17호의 개정규정: 2022년 4월 14일
2. 제94조의2 및 제99조의2제1항의 개정규정: 2023년 1월 1일
제2조(일반적 적용례) 이 영은 2022년 1월 1일 이후 개시하는 사업연도부터 적용한다.
제3조(우리사주매수선택권의 손비 인정에 관한 적용례) 제19조제19호의2의 개정규정은 이 영 시행 전에 부여받은 우리사주매수선택권을 이 영 시행 이후 행사하는 경우에도 적용한다.
제4조(적격합병의 요건에 관한 적용례) 제80조의2제5항제4호의 개정규정은 2022년 1월 1일 이후 합병하는 경우부터 적용한다.
제5조(재해손실에 대한 세액공제에 관한 적용례) 제95조제5항의 개정규정은 이 영 시행 전에 재해가 발생한 경우로서 이 영 시행 당시 재해발생일부터 3개월이 지나지 않은 경우에도 적용한다.
제6조(외국법인의 국내사업장 내부거래 자료 제출 기한에 관한 적용례) 제130조제4항의 개정규정은 이 영 시행 전에 개시한 사업연도에 대해 자료 제출의무가 발생한 경우로서 이 영 시행 당시 종전의 규정에 따른 제출기한이 지나지 않은 경우에도 적용한다.
제7조(기관전용 집합투자기구에 관한 적용례) 제161조제1항제2호의 개정규정은 이 영 시행 이후 2021년 12월 31일이 속하는 사업연도에 대한 과세표준을 신고하는 경우부터 적용한다.
제8조(비영리내국법인의 고유목적사업준비금 잔액의 익금 산입 시 이자상당액 이자율 등 인하에 따른 경과조치) ① 이 영 시행 전에 손금에 산입한 고유목적사업준비금의 익금 산입에 따라 이 영 시행 이후 법 제29조제7항에 따라 법인세에 대하여 이자상당액을 납부하는 경우 이 영 시행일 전일까지의 기간분에 대한 이자상당액의 계산에 적용되는 율은 제56조제7항제2호의 개정규정에도 불구하고 종전의 규정에 따르고, 이 영 시행 이후의 기간분에 대한 이자상당액의 계산에 적용되는 율은 제56조제7항제2호의 개정규정에 따른다.
② 이 영 시행 전에 환급받은 법인세액에 대하여 이 영 시행 이후 법 제72조제5항에 따라 이자상당액을 더한 금액을 징수하는 경우 이 영 시행일 전일까지의 기간분에 대한 이자상당액의 계산에 적용되는 율은 제110조제4항제2호 본문의 개정규정에도 불구하고 종전의 규정에 따르고, 이 영 시행 이후의 기간분에 대한 이자상당액의 계산에 적용되는 율은 제110조제4항제2호 본문의 개정규정에 따른다.
제9조(성실신고확인자 선임 신고에 관한 경과조치) 2020년 12월 31일이 속하는 사업연도에 대한 성실신고확인자 선임 신고에 관하여는 제97조의4제5항의 개정규정에도 불구하고 종전의 규정에 따른다.
법인세법 시행령
[시행 2021. 7. 1.] [대통령령 제31660호, 2021. 5. 4., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 문재인 (인)
2021년 5월 4일
국무총리직무대행 부총리겸기획재정부장관 홍남기
국무위원 기획재정부 장관 홍남기
⊙대통령령 제31660호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제92조의11제3항제2호 중 "사업인정고시일이 2006년 12월 31일 이전인 토지 또는 취득일이 사업인정고시일부터 2년 이전인 토지"를 "다음 각 목의 어느 하나에 해당하는 토지"로 하고, 같은 호에 각 목을 다음과 같이 신설한다.
가. 사업인정고시일이 2006년 12월 31일 이전인 토지
나. 취득일이 사업인정고시일부터 5년 이전인 토지
제120조제9항제2호 중 "근로소득간이지급명세서"를 각각 "간이지급명세서"로, "귀속연도ㆍ귀속반기"를 "귀속연도"로 하고, 같은 조 제11항부터 제15항까지를 각각 제12항부터 제16항까지로 하며, 같은 조에 제11항을 다음과 같이 신설한다.
⑪ 법 제75조의7제3항에서 "대통령령으로 정하는 비율"이란 100분의 5를 말한다.
부칙
제1조(시행일) 이 영은 2021년 7월 1일부터 시행한다. 다만, 제92조의11제3항의 개정규정은 공포한 날부터 시행한다.
제2조(부득이한 사유가 있어 비사업용 토지로 보지 않는 토지의 판정기준 등에 관한 적용례) 제92조의11제3항제2호나목의 개정규정은 부칙 제1조 단서의 시행일 이후 사업인정고시되는 사업에 따라 협의매수 또는 수용되는 토지부터 적용한다.
제3조(지급명세서 등 제출 불성실 가산세에 관한 적용례) 제120조제9항제2호의 개정규정은 이 영 시행 이후 지급하는 소득에 대한 지급명세서 또는 간이지급명세서를 제출하는 경우부터 적용한다.
법인세법 시행령
[시행 2021. 2. 17.] [대통령령 제31443호, 2021. 2. 17., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 문재인 (인)
2021년 2월 17일
국무총리 정세균
국무위원 기획재정부 장관 홍남기
⊙대통령령 제31443호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제3조제1항제4호에 거목을 다음과 같이 신설한다.
거. 「건강가정기본법」 제35조제1항에 따른 건강가정지원센터
제3조제1항제15호를 제16호로 하고, 같은 항에 제15호를 다음과 같이 신설하며, 같은 항 제16호(종전의 제15호) 중 "제14호"를 "제15호"로 한다.
15. 「한국장학재단 설립 등에 관한 법률」에 따른 한국장학재단이 같은 법 제24조의2에 따른 학자금대출계정을 통하여 운영하는 학자금 대출사업
제3조의2를 다음과 같이 신설한다.
제3조의2(신탁소득) ① 법 제5조제2항 각 호 외의 부분 전단에서 "대통령령으로 정하는 요건을 충족하는 신탁"이란 다음 각 호의 요건을 모두 갖춘 신탁을 말한다.
1. 수익자가 둘 이상일 것. 다만, 어느 하나의 수익자를 기준으로 제2조제5항에 해당하는 자이거나 「소득세법 시행령」 제98조제1항에 따른 특수관계인에 해당하는 자는 수익자 수를 계산할 때 포함하지 않는다.
2. 제2항제1호에 해당하지 않을 것
② 법 제5조제3항에서 "대통령령으로 정하는 요건을 충족하는 신탁"이란 다음 각 호의 요건을 모두 갖춘 신탁을 말한다.
1. 위탁자가 신탁을 해지할 수 있는 권리, 수익자를 지정하거나 변경할 수 있는 권리, 신탁 종료 후 잔여재산을 귀속 받을 권리를 보유하는 등 신탁재산을 실질적으로 지배ㆍ통제할 것
2. 신탁재산 원본을 받을 권리에 대한 수익자는 위탁자로, 수익을 받을 권리에 대한 수익자는 위탁자의 제43조제7항에 따른 지배주주등의 배우자 또는 같은 주소 또는 거소에서 생계를 같이 하는 직계존비속(배우자의 직계존비속을 포함한다)으로 설정했을 것
제10조제1항제3호 중 "금융회사등"을 "금융회사등이나 그 밖의 법률에 따라 금융업무 또는 기업 구조조정 업무를 하는 「공공기관의 운영에 관한 법률」에 따른 공공기관으로서 기획재정부령으로 정하는 기관"으로 하고, 같은 항 제5호 중 "해당하는 내국법인"을 "해당하는 내국법인이나 「조세특례제한법」 제104조의31제1항에 따른 내국법인"으로 한다.
제19조제10호를 다음과 같이 하고, 같은 조 제18호 중 "1만원"을 "3만원"으로, "3만원 이내의 금액에"를 "5만원 이내의 금액으로"로 하며, 같은 조 제20호 중 "「조세특례제한법 시행령」 제4조제1항"을 "「조세특례제한법 시행령」 제6조의4제1항"으로 한다.
10. 제세공과금(법 제57조제1항에 따른 세액공제를 적용하지 않는 경우의 외국법인세액을 포함한다)
제19조제22호를 제23호로 하고, 같은 조에 제22호를 다음과 같이 신설한다.
22. 다음 각 목의 기금에 출연하는 금품
가. 해당 내국법인이 설립한 「근로복지기본법」 제50조에 따른 사내근로복지기금
나. 해당 내국법인과 다른 내국법인 간에 공동으로 설립한 「근로복지기본법」 제86조의2에 따른 공동근로복지기금
다. 해당 내국법인의 「조세특례제한법」 제8조의3제1항제1호에 따른 협력중소기업이 설립한 「근로복지기본법」 제50조에 따른 사내근로복지기금
라. 해당 내국법인의 「조세특례제한법」 제8조의3제1항제1호에 따른 협력중소기업 간에 공동으로 설립한 「근로복지기본법」 제86조의2에 따른 공동근로복지기금
제19조의2제1항에 제7호를 다음과 같이 신설한다.
7. 물품의 수출 또는 외국에서의 용역제공으로 발생한 채권으로서 기획재정부령으로 정하는 사유에 해당하여 무역에 관한 법령에 따라 「무역보험법」 제37조에 따른 한국무역보험공사로부터 회수불능으로 확인된 채권
제24조제1항제2호바목 중 "개발비:상업적인"을 "개발비: 상업적인"으로, "사용전에"을 "사용 전에"로, "당해 법인이 개발비로 계상한 것(「산업기술연구조합 육성법」에 의한 산업기술연구조합의 조합원이 동 조합에 연구개발 및 연구시설 취득 등을 위하여 지출하는 금액을 포함한다)"을 "기업회계기준에 따른 개발비 요건을 갖춘 것(「산업기술연구조합 육성법」에 따른 산업기술연구조합의 조합원이 해당 조합에 연구개발 및 연구시설 취득 등을 위하여 지출하는 금액을 포함한다)"으로 하고, 같은 호 사목 중 "법 제24조제3항제4호부터 제6호까지"를 "법 제24조제2항제1호라목부터 바목까지"로 한다.
제31조제7항 중 "시설의 개체 또는 기술의 낙후로 인하여 생산설비의 일부를 폐기한"을 "다음 각 호의 어느 하나에 해당하는"으로, "당해"를 "해당"으로 하고, 같은 항에 각 호를 다음과 같이 신설한다.
1. 시설의 개체 또는 기술의 낙후로 인하여 생산설비의 일부를 폐기한 경우
2. 사업의 폐지 또는 사업장의 이전으로 임대차계약에 따라 임차한 사업장의 원상회복을 위하여 시설물을 철거하는 경우
제36조제1항제1호 중 "법 제24조제3항에 따른 법정기부금(이하 "법정기부금"이라 한다)"을 "법 제24조제2항제1호에 따른 기부금"으로 하고, 같은 항 제2호 중 "법 제24조제4항에 따른 지정기부금(이하 "지정기부금"이라 한다)"을 "법 제24조제3항제1호에 따른 기부금"으로 한다.
제37조제1항 중 "법 제24조제3항제1호"를 "법 제24조제2항제1호가목"으로 하고, 같은 조 제2항 중 "법 제24조제3항제2호"를 "법 제24조제2항제1호나목"으로 하며, 같은 조 제3항 중 "법정기부금과 지정기부금"을 "법 제24조제2항제1호에 따른 기부금과 같은 조 제3항제1호에 따른 기부금"으로, "제출하여야"를 "제출해야"로 한다.
제38조의 제목 "(법정기부금단체의 요건 등)"을 "(한국학교 등의 요건 등)"으로 하고, 같은 조 제1항 중 "법 제24조제3항제3호"를 "법 제24조제2항제1호다목"으로 하며, 같은 조 제2항 각 호 외의 부분 중 "법 제24조제3항제4호아목"을 "법 제24조제2항제1호라목8)"로 하고, 같은 조 제3항 각 호 외의 부분 중 "법 제24조제3항제4호자목"을 "법 제24조제2항제1호라목9)"로 하며, 같은 조 제4항 각 호 외의 부분 중 "법 제24조제3항제6호"를 "법 제24조제2항제1호바목"으로 하고, 같은 조 제7항 중 "법정기부금"을 "법 제24조제2항제1호에 따른 기부금"으로 하며, 같은 조 제8항 각 호 외의 부분 중 "이행하여야"를 "이행해야"로 하고, 같은 항 제1호 중 "3개월"을 "4개월"로 하며, 같은 호에 단서를 다음과 같이 신설한다.
다만, 「상속세 및 증여세법」 제50조의3제1항제2호에 따른 사항을 같은 법 시행령 제43조의3제4항에 따른 표준서식에 따라 공시하는 경우에는 기부금 모금액 및 활용 실적을 공개한 것으로 본다.
제38조제11항 각 호 외의 부분 중 "요청하여야"를 "요청해야"로 하고, 같은 항 제1호 중 "제3항 및 제8항부터 제11항까지"를 "제3항, 제8항부터 제11항까지, 제78조제5항제3호, 같은 조 제10항 및 제11항"으로 하며, 같은 항 제2호 중 "제4항"을 "제4항제1호 및 제5호부터 제7호까지"로, "아니한"을 "않은"으로 하고, 같은 조 제15항 중 "법정기부금단체 적용배제기간"을 "학교등 지정적용 배제기간"으로, "공고하여야"를 "공고해야"로 한다.
제39조의 제목 "(지정기부금의 범위 등)"을 "(공익성을 고려하여 정하는 기부금의 범위 등)"으로 하고, 같은 조 제1항 각 호 외의 부분 중 "법 제24조제4항"을 "법 제24조제3항제1호"로 하며, 같은 항 제1호 각 목 외의 부분 본문 중 ""지정기부금단체등""을 ""공익법인등""으로, "지정기부금단체등의"를 "공익법인등의"로 하고, 같은 호 각 목 외의 부분 단서 중 "기부금에"를 "기부금으로"로 하며, 같은 호 바목1)부터 5)까지 외의 부분 전단 중 "같은 법 제5조제3항제1호"를 "같은 법 제5조제4항제1호"로, "설립된 기관"을 "설립 또는 등록된 기관"으로 하고, 같은 목 1)가)에 단서를 다음과 같이 신설한다.
다만, 「상속세 및 증여세법 시행령」 제38조제8항제2호 각 목 외의 부분 단서에 해당하는 경우에는 해당 요건을 갖춘 것으로 본다.
제39조제1항제1호바목1)다) 중 "설립된"을 "설립 또는 등록된"으로 하고, 같은 항 제4호에 타목을 다음과 같이 신설한다.
타. 「건강가정기본법」 제35조제1항에 따른 건강가정지원센터
제39조제2항 중 "제56조제1항 각 호에 따른 지정기부금대상단체"를 "제56조제1항 각 호에 따른 단체"로, "지정기부금"를 "법 제24조제3항제1호에 따른 기부금"으로 하고, 같은 조 제5항 각 호 외의 부분 중 "지정기부금단체등"을 "공익법인등"으로 하며, 같은 항 제2호가목에 단서를 다음과 같이 신설한다.
다만, 「상속세 및 증여세법 시행령」 제38조제8항제2호 각 목 외의 부분 단서에 해당하는 경우에는 해당 의무를 이행한 것으로 본다.
제39조제5항제2호다목 중 "설립된"을 "설립 또는 등록된"으로 하고, 같은 항 제3호를 다음과 같이 한다.
3. 기부금 모금액 및 활용실적을 매년 사업연도 종료일부터 4개월 이내에 다음 각 목에 따라 공개할 것. 다만, 「상속세 및 증여세법」 제50조의3제1항제2호에 따른 사항을 같은 법 시행령 제43조의3제4항에 따른 표준서식에 따라 공시하는 경우에는 다음 각 목의 공개를 모두 한 것으로 본다.
가. 해당 공익법인등의 인터넷 홈페이지에 공개할 것
나. 국세청의 인터넷 홈페이지에 공개할 것. 이 경우 기획재정부령으로 정하는 기부금 모금액 및 활용실적 명세서에 따라 공개해야 한다.
제39조제5항제4호 중 "지정기부금단체등"을 "공익법인등"으로 하고, 같은 항 제7호 본문 중 "해당 지정기부금단체등과"를 "사업연도 종료일부터 4개월 이내에 해당 공익법인등과"로 하며, 같은 호 단서 중 "「상속세 및 증여세법 시행령」 제43조의3제1항제1호"를 "「상속세 및 증여세법 시행령」 제43조의3제2항"으로 하고, 같은 조 제6항 전단ㆍ후단 및 같은 조 제7항 전단ㆍ후단 중 "지정기부금단체등"을 각각 "공익법인등"으로 하며, 같은 조 제8항 각 호 외의 부분 중 "요청하여야"를 "요청해야"로 하고, 같은 항 제1호 중 "제3항 및 제8항부터 제11항까지"를 "제3항, 제8항부터 제11항까지, 제78조제5항제3호, 같은 조 제10항 및 제11항"으로 하며, 같은 항 제2호 중 "지정기부금단체등"을 "공익법인등"으로, "제5항 각 호"를 "제5항제1호부터 제5호까지 및 제5호의2"로, "아니한"을 "않은"으로 하고, 같은 항 제4호 및 제5호 중 "지정기부금단체등"을 각각 "공익법인등"으로 한다.
제39조제9항부터 제14항까지 중 "지정기부금단체등"을 각각 "공익법인등"으로 한다.
제41조제1항제2호를 다음과 같이 한다.
2. 제1호 외의 경우: 3만원
제56조제3항 중 "법정기부금"을 각각 "법 제24조제2항제1호에 따른 기부금"으로, "법 제13조제1항 각 호"를 "같은 항 각 호"로 한다.
제61조제2항 각 호 외의 부분 단서 중 "17호까지 및 제17호의2"를 "제17호까지, 제17호의2 및 제24호"로, "금융위원회"를 "금융위원회(제24호의 경우에는 행정안전부를 말한다)"로 하고, 같은 항 제14호 중 "제6호의 사업에"를 "제5호의 사업으로"로 하며, 같은 항 제24호를 다음과 같이 한다.
24. 「새마을금고법」에 따른 새마을금고중앙회(같은 법 제67조제1항제5호 및 제6호의 사업으로 한정한다)
제69조제2항제2호 중 "해당하는"을 "해당하거나 「조세특례제한법」 제104조의31제1항에 따른"으로 한다.
제70조제1항제2호 단서 중 "할인액을"을 "할인액(차입일부터 이자지급일이 1년을 초과하는 특수관계인과의 거래에 따른 이자 및 할인액은 제외한다)을"로 한다.
제72조제2항제5호의3 본문 중 "지정기부금"을 "법 제24조제3항제1호에 따른 기부금"으로 하고, 같은 호 단서 중 "아니한"을 각각 "않은"으로 한다.
제73조에 제6호를 다음과 같이 신설한다.
6. 「특정 금융거래정보의 보고 및 이용 등에 관한 법률」 제2조제3호에 따른 가상자산(이하 "가상자산"이라 한다)
제77조를 다음과 같이 신설한다.
제77조(가상자산의 평가) 가상자산은 선입선출법에 따라 평가해야 한다.
제81조제4항 중 "익금산입 및 법인세 가산에 있어서"를 "익금산입, 법인세 가산 및 기부금한도초과액을 손금산입 할 때"로 한다.
제82조의2제1항제3호 중 "사업부문"을 "사업부문(분할법인으로부터 승계하는 부분을 말한다. 이하 이 조 및 제85조제1호에서 같다)"으로 하고, 같은 조 제2항 각 호 외의 부분을 다음과 같이 한다.
법 제46조제3항에서 "부동산 임대업을 주업으로 하는 사업부문 등 대통령령으로 정하는 사업부문"이란 다음 각 호의 어느 하나에 해당하는 사업부문을 말한다.
제82조의2제2항제2호 중 "분할하는 사업부문이"를 "분할법인으로부터"로 하고, 같은 항 제3호를 삭제하며, 같은 조 제3항 각 호 외의 부분 중 "제2항제3호에도 불구하고 분할하는 사업부문이"를 "주식등과 그와 관련된 자산ㆍ부채만으로 구성된 사업부문의 분할은 분할하는 사업부문이"로, "경우에는"을 "경우로 한정하여"로 하고, 같은 항 제2호 본문 중 "지주회사를 설립하는 사업부문"을 "지주회사(이하 이 조에서 "지주회사"라 한다)를 설립하는 사업부문(분할합병하는 경우로서 다음 각 목의 어느 하나에 해당하는 경우에는 지주회사를 설립할 수 있는 사업부문을 포함한다)"으로 하며, 같은 호에 각 목을 다음과 같이 신설한다.
가. 분할합병의 상대방법인이 분할합병을 통하여 지주회사로 전환되는 경우
나. 분할합병의 상대방법인이 분할등기일 현재 지주회사인 경우
제83조제5항을 제6항으로 하고, 같은 조에 제5항을 다음과 같이 신설하며, 같은 조 제6항(종전의 제5항) 중 "익금산입 및 법인세 가산에 있어서"를 "익금산입, 법인세 가산 및 기부금한도초과액을 손금산입 할 때"로 한다.
⑤ 법 제46조의4제7항에 따라 분할법인등으로부터 승계받은 사업에 속하는 같은 조 제6항에 따른 기부금한도초과액(이하 "기부금한도초과액"이라 한다)은 분할등기일 현재 분할법인등의 기부금한도초과액을 분할법인등의 사업용 자산가액 중 분할신설법인등이 각각 승계한 사업용 자산가액 비율로 안분계산한 금액으로 한다.
제84조제5항을 다음과 같이 한다.
⑤ 법 제47조제2항 각 호 외의 부분 단서에서 "분할신설법인이 적격합병되거나 적격분할하는 등 대통령령으로 정하는 부득이한 사유"란 다음 각 호의 어느 하나에 해당하는 경우를 말한다.
1. 분할법인 또는 분할신설법인이 최초로 적격합병, 적격분할, 적격물적분할, 적격현물출자, 「조세특례제한법」 제38조에 따라 과세를 이연받은 주식의 포괄적 교환등 또는 같은 법 제38조의2에 따라 과세를 이연받은 주식의 현물출자(이하 이 조 및 제84조의2에서 "적격구조조정"이라 한다)로 주식등 및 자산을 처분하는 경우
2. 분할신설법인의 발행주식 또는 출자액 전부를 분할법인이 소유하고 있는 경우로서 다음 각 목의 어느 하나에 해당하는 경우
가. 분할법인이 분할신설법인을 적격합병(법 제46조의4제3항에 따른 적격분할합병을 포함한다. 이하 이 조에서 같다)하거나 분할신설법인에 적격합병되어 분할법인 또는 분할신설법인이 주식등 및 자산을 처분하는 경우
나. 분할법인 또는 분할신설법인이 적격합병, 적격분할, 적격물적분할 또는 적격현물출자로 주식등 및 자산을 처분하는 경우. 다만, 해당 적격합병, 적격분할, 적격물적분할 또는 적격현물출자에 따른 합병법인, 분할신설법인등 또는 피출자법인의 발행주식 또는 출자액 전부를 당초의 분할법인이 직접 또는 기획재정부령으로 정하는 바에 따라 간접으로 소유하고 있는 경우로 한정한다.
3. 분할법인 또는 분할신설법인이 제82조의2제3항 각 호의 어느 하나에 해당하는 사업부문의 적격분할 또는 적격물적분할로 주식등 및 자산을 처분하는 경우
제84조제7항 각 호 외의 부분 본문 중 "산입한다"를 "산입하되, 제6항제1호 단서에 해당하는 경우에는 제64조제4항 각 호의 방법으로 익금에 산입한다"로 하고, 같은 항 각 호 외의 부분 단서를 다음과 같이 한다.
다만, 제5항제2호 또는 제3호의 사유에 해당하는 경우는 제외한다.
제84조제7항제2호에 후단을 다음과 같이 신설한다.
이 경우 분할신설법인 및 자산승계법인은 그 자산의 처분 사실을 처분일부터 1개월 이내에 분할법인, 분할신설법인, 주식승계법인 또는 자산승계법인에 알려야 한다.
제84조제9항부터 제15항까지를 각각 제12항부터 제18항까지로 하고, 같은 조 제8항을 제9항으로 하며, 같은 조에 제8항을 다음과 같이 신설하고, 같은 조 제9항(종전의 제8항) 각 호 외의 부분 중 "제10항"을 "제13항"으로 한다.
⑧ 분할법인, 분할신설법인 또는 주식승계법인이 제5항제2호 또는 제3호의 사유에 따라 제7항 각 호 외의 부분 단서를 적용받는 경우 해당 법인이 보유한 분할신설법인주식등 또는 자산승계법인주식등의 압축기장충당금의 대체 방법에 관하여는 제6항을 준용한다.
제84조에 제10항 및 제11항을 각각 다음과 같이 신설한다.
⑩ 제8항에 따라 새로 압축기장충당금을 설정한 분할법인, 분할신설법인 또는 주식승계법인은 제7항 각 호의 어느 하나에 해당하는 사유가 발생하는 경우에는 그 사유가 발생한 날이 속하는 사업연도의 소득금액을 계산할 때 제3항을 준용하여 계산한 금액만큼을 익금에 산입하되, 제6항제1호 단서에 해당하는 경우에는 제64조제4항 각 호의 방법으로 익금에 산입한다. 다만, 제5항제2호 또는 제3호의 사유에 해당하는 경우는 제외한다.
⑪ 제8항에 따라 새로 압축기장충당금을 설정한 분할법인, 분할신설법인 또는 주식승계법인은 제13항에 따른 기간 내에 제9항 각 호의 어느 하나에 해당하는 사유가 발생하는 경우에는 압축기장충당금 잔액 전부를 그 사유가 발생한 날이 속하는 사업연도의 소득금액을 계산할 때 익금에 산입한다.
제84조의2제5항을 다음과 같이 한다.
⑤ 법 제47조의2제2항 각 호 외의 부분 단서에서 "피출자법인이 적격합병되거나 적격분할하는 등 대통령령으로 정하는 부득이한 사유"란 다음 각 호의 어느 하나에 해당하는 경우를 말한다.
1. 출자법인 또는 피출자법인이 최초로 적격구조조정에 따라 주식등 및 자산을 처분하는 경우
2. 피출자법인의 발행주식 또는 출자액 전부를 출자법인이 소유하고 있는 경우로서 다음 각 목의 어느 하나에 해당하는 경우
가. 출자법인이 피출자법인을 적격합병(법 제46조의4제3항에 따른 적격분할합병을 포함한다. 이하 이 조에서 같다)하거나 피출자법인에 적격합병되어 출자법인 또는 피출자법인이 주식등 및 자산을 처분하는 경우
나. 출자법인 또는 피출자법인이 적격합병, 적격분할, 적격물적분할 또는 적격현물출자로 주식등 및 자산을 처분하는 경우. 다만, 해당 적격합병, 적격분할, 적격물적분할 또는 적격현물출자에 따른 합병법인, 분할신설법인등 또는 피출자법인의 발행주식 또는 출자액 전부를 당초의 출자법인이 직접 또는 기획재정부령으로 정하는 바에 따라 간접으로 소유하고 있는 경우로 한정한다.
3. 출자법인 또는 피출자법인이 제82조의2제3항 각 호의 어느 하나에 해당하는 사업부문의 적격분할 또는 적격물적분할로 주식등 및 자산을 처분하는 경우
제84조의2제7항 각 호 외의 부분 본문 중 "산입한다"를 "산입하되, 제6항제1호 단서에 해당하는 경우에는 제64조제4항 각 호의 방법으로 익금에 산입한다"로 하고, 같은 항 각 호 외의 부분 단서를 다음과 같이 한다.
다만, 제5항제2호 또는 제3호의 사유에 해당하는 경우는 제외한다.
제84조의2제7항제2호에 후단을 다음과 같이 신설한다.
이 경우 피출자법인 및 자산승계법인은 그 자산의 처분 사실을 처분일부터 1개월 이내에 출자법인, 피출자법인, 주식승계법인 또는 자산승계법인에 알려야 한다.
제84조의2제8항을 제9항으로 하고, 같은 조 제11항부터 제16항까지를 각각 제12항부터 제17항까지로 하며, 같은 조에 제8항을 다음과 같이 신설하고, 같은 조 제9항(종전의 제8항) 중 "제12항"을 "제13항"으로 한다.
⑧ 출자법인, 피출자법인 또는 주식승계법인이 제5항제2호 또는 제3호의 사유에 따라 제7항 각 호 외의 부분 단서를 적용받는 경우 해당 법인이 보유한 피출자법인주식등 또는 자산승계법인주식등의 압축기장충당금의 대체 방법에 관하여는 제6항을 준용한다.
제84조의2에 제10항 및 제11항을 각각 다음과 같이 신설한다.
⑩ 제8항에 따라 새로 압축기장충당금을 설정한 출자법인, 피출자법인 또는 주식승계법인은 제7항 각 호의 어느 하나에 해당하는 사유가 발생하는 경우에는 그 사유가 발생한 날이 속하는 사업연도의 소득금액을 계산할 때 제3항을 준용하여 계산한 금액만큼을 익금에 산입하되, 제6항제1호 단서에 해당하는 경우에는 제64조제4항 각 호의 방법으로 익금에 산입한다. 다만, 제5항제2호 또는 제3호의 사유에 해당하는 경우는 제외한다.
⑪ 제8항에 따라 새로 압축기장충당금을 설정한 출자법인, 피출자법인 또는 주식승계법인은 제13항에 따른 기간 내에 제9항 각 호의 어느 하나에 해당하는 사유가 발생하는 경우에는 압축기장충당금 잔액 전부를 그 사유가 발생한 날이 속하는 사업연도의 소득금액을 계산할 때 익금에 산입한다.
제86조제2항 중 "토지ㆍ건축물ㆍ「조세특례제한법 시행령」 제4조제2항에 따른 자산 기타 기획재정부령이 정하는"을 "토지ㆍ건축물ㆍ「조세특례제한법」 제24조제1항제1호에 따른 공제대상 자산과 그 밖에 기획재정부령으로 정하는"으로 한다.
제86조의2제3항부터 제7항까지를 각각 삭제하고, 같은 조 제8항 중 "법 제51조의2제1항의 규정에 의하여"를 "법 제51조의2제1항에 따라"로, "당해 사업연도의"를 "해당 배당을 결의한 잉여금 처분의 대상이 되는 사업연도의"로, "당해 초과금액은 이를"을 "그 초과금액은"으로 한다.
제88조제1항제6호에 다목을 다음과 같이 신설한다.
다. 법 제76조의8에 따른 연결납세방식을 적용받는 연결법인 간에 연결법인세액의 변동이 없는 등 기획재정부령으로 정하는 요건을 갖추어 용역을 제공하는 경우
제88조제1항제7호에 단서를 다음과 같이 신설한다.
다만, 법 제76조의8에 따른 연결납세방식을 적용받는 연결법인 간에 연결법인세액의 변동이 없는 등 기획재정부령으로 정하는 요건을 갖추어 용역을 제공받은 경우는 제외한다.
제88조제4항 중 "주식을 「자본시장과 금융투자업에 관한 법률」에 따른 한국거래소(이하 "한국거래소"라 한다)에서"를 "주식을"로, "아니한다"를 "않는다"로 한다.
제89조제1항 중 "가격(주권상장법인이 발행한 주식을 한국거래소에서 거래한 경우 해당 주식의 시가는 그 거래일의 한국거래소 최종시세가액)"을 "가격"으로 하고, 같은 항에 단서를 다음과 같이 신설한다.
다만, 주권상장법인이 발행한 주식을 다음 각 호의 어느 하나에 해당하는 방법으로 거래한 경우 해당 주식의 시가는 그 거래일의 「자본시장과 금융투자업에 관한 법률」 제8조의2제2항에 따른 거래소(이하 "거래소"라 한다) 최종시세가액(거래소 휴장 중에 거래한 경우에는 그 거래일의 직전 최종시세가액)으로 하며, 기획재정부령으로 정하는 바에 따라 사실상 경영권의 이전이 수반되는 경우에는 「상속세 및 증여세법」 제63조제3항을 준용하여 그 가액의 100분의 20을 가산한다.
제89조제1항에 각 호를 다음과 같이 신설하고, 같은 조 제2항제1호 본문 중 "감정평가업자가"를 "감정평가법인등이"로 하며, 같은 호 단서 중 "주식등"을 "주식등 및 가상자산"으로 하고, 같은 항 제2호 전단 중 "규정 및 「조세특례제한법」 제101조를"을 "규정을"로 하며, 같은 항 제2호 후단 중 "평가함에 있어"를 "평가할 때"로, "한국거래소"를 "거래소"로 한다.
1. 「자본시장과 금융투자업에 관한 법률」 제8조의2제4항제1호에 따른 증권시장 외에서 거래하는 방법
2. 대량매매 등 기획재정부령으로 정하는 방법
제89조제4항 각 호 외의 부분 중 "제7호의 규정에 의한"을 "제7호에 따른"으로, "금전을"을 "금전은"으로, "용역의 제공에 있어서"를 "용역을 제공할 때"로, "제2항의 규정"을 "제2항"으로, "다음 각호의 규정에 의하여"를 "다음 각 호에 따라"로 하고, 같은 항 제2호 중 "당해 사업연도중"을 "해당 사업연도 중"으로, "용역제공거래에 있어서의"를 "용역제공거래 또는 특수관계인이 아닌 제3자간의 일반적인 용역제공거래를 할 때의"로, "의하여"를 "따라"로 한다.
제90조제1항 본문 중 "제출하여야"를 "제출해야"로 하고, 같은 항 단서 중 "「국제조세조정에 관한 법률」 제11조"를 "「국제조세조정에 관한 법률」 제16조"로 한다.
제91조 중 "법 제53조의 규정에 의한"을 "법 제53조에 따른"으로, "「국제조세조정에 관한 법률 시행령」 제17조의 규정을"을 "「국제조세조정에 관한 법률 시행령」 제21조를"로 한다.
제91조의3제3항제3호 중 "「조세특례제한법」 제5조, 제10조, 제11조, 제24조부터 제26조까지"를 "「조세특례제한법」 제10조, 제24조, 제25조의6"으로 한다.
제92조의2제4항제6호를 제7호로 하고, 같은 항에 제6호를 다음과 같이 신설한다.
6. 「공공주택 특별법」 제2조제1호의3에 따른 공공매입임대주택(이하 이 호에서 "공공매입임대주택"이라 한다)을 건설할 자(같은 법 제4조에 따른 공공주택사업자와 공공매입임대주택을 건설하여 양도하기로 약정을 체결한 자로 한정한다)에게 2022년 12월 31일까지 주택 건설을 위한 토지를 양도하여 발생하는 소득
제94조제1항 각 호 외의 부분 본문 중 "법 제57조제1항 각 호 외의 부분"을 "법 제57조제1항 계산식 외의 부분"으로 하고, 같은 항 각 호 외의 부분 단서 중 "「국제조세조정에 관한 법률」 제10조제1항"을 "「국제조세조정에 관한 법률」 제12조제1항"으로, "아니하고"를 "않고"로 하며, 같은 조 제2항 각 호 외의 부분을 다음과 같이 한다.
법 제57조제1항이 적용되는 국외원천소득은 국외에서 발생한 소득으로서 내국법인의 각 사업연도 소득의 과세표준 계산에 관한 규정을 준용해 산출한 금액으로 하고, 같은 항에 따라 공제한도금액을 계산할 때의 국외원천소득은 그 국외원천소득에서 해당 사업연도의 과세표준을 계산할 때 손금에 산입된 금액(국외원천소득이 발생한 국가에서 과세할 때 손금에 산입된 금액은 제외한다)으로서 국외원천소득에 대응하는 다음 각 호의 비용(이하 이 조에서 "국외원천소득대응비용"이라 한다)을 뺀 금액으로 한다. 이 경우 내국법인이 연구개발 관련 비용 등 기획재정부령으로 정하는 비용에 대하여 기획재정부령으로 정하는 계산방법을 선택하여 계산하는 경우에는 그에 따라 계산한 금액을 국외원천소득대응비용으로 하고, 기획재정부령으로 정하는 계산방법을 선택한 경우에는 그 선택한 계산방법을 적용받으려는 사업연도부터 5개 사업연도동안 연속하여 적용해야 한다.
제94조제3항 전단 중 "산출세액에서 공제하거나 필요경비로 산입한다"를 "산출세액에서 공제한다"로 하고, 같은 항 후단 중 "제출하여야"를 "제출해야"로 하며, 같은 조 제7항, 같은 조 제15항 각 호 외의 부분 및 같은 항 제2호 중 "법 제57조제1항제1호"를 각각 "법 제57조제1항"으로 한다.
제95조제6항 중 "법 제58조제1항의 규정에 의하여"를 "법 제58조제1항에 따라"로, "당해"를 "해당"으로, "「국세징수법」에 의하여"를 "「국세징수법」에 따라"로, "징수를 유예할"을 "지정납부기한ㆍ독촉장에서 정하는 기한을 연장하거나 납부고지를 유예할"로 한다.
제97조의4제2항 중 "내국법인은"을 "내국법인 및 「조세특례제한법」 제104조의31제1항에 따른 내국법인은"으로 한다.
제106조제1항 각 호 외의 부분 후단 중 "대하여도"를 "대해서도"로 하고, 같은 항 제3호가목 중 "법정기부금ㆍ지정기부금"을 "법 제24조제2항제1호에 따른 기부금 또는 같은 조 제3항제1호에 따른 기부금"으로 하며, 같은 호 차목 중 "「국제조세조정에 관한 법률」 제4조, 제4조의2 및 제6조의2에 따른 과세조정으로 익금에 산입한"을 "「국제조세조정에 관한 법률」 제6조, 제7조, 제9조, 제12조 및 제15조에 따라 익금에 산입된"으로 한다.
제109조제1항 전단 중 "법 제70조의 규정에 의하여"를 "법 제70조에 따라"로, "납세고지서"를 "납부고지서"로, "고지하여야"를 "고지해야"로, "통지하여야"를 "통지해야"로 하고, 같은 항 후단 중 "제103조제1항 단서의 규정에 의하여"를 "제103조제1항 단서에 따라"로, "부기하여야 한다"를 "덧붙여 적어야 한다"로 한다.
제111조제1항제11호를 다음과 같이 한다.
11. 거래소(위약손해공동기금으로 한정한다)
제114조의2제1항제1호 중 "한국거래소"를 "거래소"로 한다.
제117조제1항 중 "법 제74조제1항의 규정에 의한"을 "법 제74조제1항에 따른"으로, "「소득세법 시행령」 제193조의 규정을"을 "「소득세법」 제133조를"로 한다.
제2장의2[제1절(제120조의2 및 제120조의3), 제2절(제120조의4) 및 제3절(제120조의5)]를 다음과 같이 신설한다.
제2장의2 법인과세 신탁재산의 각 사업연도의 소득에 대한 법인세 과세특례
제1절 통칙
제120조의2(법인과세신탁재산의 사업연도의 개시일) 법 제5조제2항에 따라 내국법인으로 보는 신탁재산(이하 "법인과세신탁재산"이라 한다)의 최초 사업연도의 개시일은 「신탁법」 제3조에 따라 그 신탁이 설정된 날로 한다.
제120조의3(법인과세신탁재산의 납세지의 지정) 관할 지방국세청장이나 국세청장은 법 제75조의12제4항에 따른 법인과세신탁재산의 납세지가 그 법인과세 신탁재산의 납세지로 적당하지 않다고 인정되는 경우로서 다음 각 호의 어느 하나에 해당하는 경우에는 그 납세지를 지정할 수 있다.
1. 법 제75조의10에 따른 법인과세 수탁자(이하 "법인과세수탁자"라 한다)의 본점 등의 소재지가 등기된 주소와 동일하지 않은 경우
2. 법인과세수탁자의 본점 등의 소재지가 자산 또는 사업장과 분리되어 있어 조세포탈의 우려가 있다고 인정되는 경우
제2절 과세표준과 그 계산
제120조의4(법인과세 신탁재산에 대한 소득공제) ① 법 제75조의14제1항에 따라 공제하는 배당금액이 해당 배당을 결의한 잉여금 처분의 대상이 되는 사업연도의 소득금액을 초과하는 경우 그 초과금액은 없는 것으로 본다.
② 법 제75조의14제1항을 적용받으려는 법인과세수탁자는 법 제60조에 따른 과세표준신고와 함께 기획재정부령으로 정하는 소득공제신청서(이하 이 조에서 "소득공제신청서"라 한다)를 납세지 관할 세무서장에게 제출하여 소득공제 신청을 해야 한다.
③ 법 제75조의14제2항 단서에 따라 같은 조 제1항을 적용받으려는 법인과세수탁자는 제2항에 따른 소득공제신청서에 배당을 받은 동업기업으로부터 제출받은(「조세특례제한법」 제100조의23제1항에 따른 신고기한까지 제출받은 것을 말한다) 기획재정부령으로 정하는 동업기업과세특례적용 및 동업자과세여부 확인서를 첨부하여 소득공제를 신청해야 한다.
제3절 신고ㆍ납부 및 징수
제120조의5(법인과세 신탁재산의 원천징수) ① 법 제75조의18제1항에서 "대통령령으로 정하는 소득"이란 다음 각 호의 소득을 말한다.
1. 「소득세법」 제16조제1항에 따른 이자소득의 금액(금융보험업을 하는 법인의 수입금액을 포함한다). 다만, 법 제73조의2제1항 전단에 따른 원천징수대상채권등(「주식ㆍ사채 등의 전자등록에 관한 법률」 제59조 각 호 외의 부분 전단에 따른 단기사채등 중 같은 법 제2조제1호나목에 해당하는 것으로서 만기 1개월 이내의 것은 제외한다)의 이자등(법 제73조의2제1항 전단에 따른 이자등을 말한다)을 「자본시장과 금융투자업에 관한 법률」에 따른 투자회사 또는 「조세특례제한법」 제104조의3제1항에 따른 자본확충목적회사가 아닌 법인에 지급하는 경우는 제외한다.
2. 「소득세법」 제17조제1항제5호에 따른 집합투자기구로부터의 이익 중 투자신탁의 이익의 금액
② 법 제75조의18제1항에서 "대통령령으로 정하는 금융회사 등"이란 제111조제1항 각 호의 법인을 말한다.
제120조의12제1항제3호 중 "해당하는 법인"을 "해당하는 법인이거나 「조세특례제한법」 제104조의31제1항에 따른 법인"으로 한다.
제120조의20제1항 각 호 외의 부분 중 "아니하는"을 "않는"으로 하고, 같은 항 제1호 및 제2호 중 "법정기부금과 지정기부금"을 각각 "법 제24조제2항제1호에 따른 기부금과 같은 조 제3항제1호에 따른 기부금"으로 하며, 같은 조 제2항 중 "아니한 지정기부금 및 법정기부금의"를 "않은 법 제24조제3항제1호에 따른 기부금 및 같은 조 제2항제1호에 따른 기부금의"로 한다.
제129조제1항제3호 중 "체납처분비"를 "강제징수비"로 하고, 같은 조 제3항 각 호 외의 부분 중 "법 제92조제2항제1호 단서"를 "법 제92조제2항제1호가목"으로 하며, 같은 조에 제4항 및 제5항을 각각 다음과 같이 신설한다.
④ 법 제92조제2항제1호나목에서 "대통령령으로 정하는 금액"이란 외국법인이 가상자산을 인출하는 시점에 그 가상자산을 보관ㆍ관리하는 같은 목에 따른 가상자산사업자등(이하 "가상자산사업자등"이라 한다)이 표시한 그 가상자산 1개의 가액과 인출한 가상자산의 수량을 곱한 금액을 말한다.
⑤ 법 제92조제2항제1호나목에서 "대통령령으로 정하는 취득가액 등"이란 「소득세법」 제37조제1항제3호, 같은 조 제5항 및 제6항에 따른 가상자산의 필요경비 계산 규정을 준용하여 산출한 금액을 말한다. 다만, 외국법인이 가상자산사업자등에게 가상자산을 직접 입고한 경우에는 입고한 가상자산의 취득가액은 입고시점에 해당 가상자산사업자등이 표시한 그 가상자산 1개의 가액에 입고한 가상자산의 수량을 곱한 금액으로 한다.
제129조의3제3항 각 호 외의 부분 중 "「국제조세조정에 관한 법률」 제14조"를 "「국제조세조정에 관한 법률」 제22조"로, "아니하는"을 "않는"으로 한다.
제131조제1항 중 "「국제조세조정에 관한 법률」 제5조 및 같은 법 시행령 제4조"를 "「국제조세조정에 관한 법률」 제8조 및 같은 법 시행령 제5조부터 제16조까지의 규정"으로 하고, 같은 조 제4항 중 "「국제조세조정에 관한 법률 시행령」 제2조제2항의 규정"을 "「국제조세조정에 관한 법률 시행령」 제2조제3항"으로 한다.
제131조의3을 다음과 같이 신설한다.
제131조의3(외국법인의 국내원천 배당소득) ① 법 제93조제2호다목에서 "대통령령으로 정하는 이익"이란 다음 각 호의 이익을 말한다.
1. 「소득세법 시행령」 제150조의7제1항에 따른 집합투자증권의 환매ㆍ양도 및 집합투자기구의 해지ㆍ해산(이하 "환매등"이라 한다)으로 발생한 이익. 다만, 다음 각 목의 어느 하나에 해당하는 이익 또는 소득은 제외한다.
가. 법 제93조제7호나목 또는 같은 조 제9호에 따른 소득 중 주식 및 출자지분의 양도로 발생한 소득(제132조제8항제2호 단서, 제3호 단서 및 제4호 단서에 따라 국내원천 유가증권양도소득에서 제외하는 소득을 포함한다)
나. 「자본시장과 금융투자업에 관한 법률」 제234조에 따른 상장지수집합투자기구로서 증권시장에서 거래되는 주식의 가격만을 기반으로 하는 지수의 변화를 그대로 추적하는 것을 목적으로 하는 집합투자기구의 집합투자증권을 「소득세법」 제87조의2제3호에 따른 양도를 하여 발생한 이익
다. 증권시장에 상장된 「자본시장과 금융투자업에 관한 법률」 제9조제18항제2호에 따른 집합투자기구(이전 사업연도에 법 제51조의2제1항에 따른 배당가능이익 전체를 1회 이상 배당하지 않은 집합투자기구는 제외한다)의 집합투자증권을 「소득세법」 제87조의2제3호에 따른 양도를 하여 발생한 이익
라. 「소득세법 시행령」 제150조의7제2항에 따른 적격집합투자기구에 해당하지 않는 집합투자기구의 집합투자증권을 「소득세법」 제87조의2제3호에 따른 양도를 하여 발생한 이익
2. 「소득세법 시행령」 제150조의7제3항에 따른 이익
② 법 제93조제2호라목에서 "대통령령으로 정하는 이익"이란 다음 각 호의 어느 하나에 해당하는 이익을 말한다.
1. 「자본시장과 금융투자업에 관한 법률」 제4조제7항에 따른 파생결합증권(이하 이 항에서 "파생결합증권"이라 한다)으로부터 발생한 이익. 다만, 당사자 일방의 의사표시에 따라 증권시장 또는 이와 유사한 시장으로서 외국에 있는 시장에서 매매거래되는 특정 주권의 가격이나 주가지수 수치의 변동과 연계하여 미리 정해진 방법에 따라 주권의 매매나 금전을 수수하는 거래를 성립시킬 수 있는 권리를 표시하는 증권 또는 증서로부터 발생한 이익은 제외한다.
2. 파생결합증권 중 「자본시장과 금융투자업에 관한 법률」 제4조제10항에 따른 기초자산의 가격ㆍ이자율ㆍ지표ㆍ단위 또는 이를 기초로 하는 지수 등의 변동과 연계하여 미리 정해진 방법에 따라 이익을 얻거나 손실을 회피하기 위한 계약상의 권리를 나타내는 것으로서 증권시장에 상장되어 거래되는 증권 또는 증서(이하 이 호에서 "상장지수증권"이라 한다)를 계좌 간 이체, 계좌의 명의변경, 상장지수증권의 실물양도의 방법으로 거래하여 발생한 이익. 다만, 증권시장에서 거래되는 주식의 가격만을 기반으로 하는 지수의 변화를 그대로 추적하는 것을 목적으로 하는 상장지수증권을 계좌 간 이체, 계좌의 명의변경 및 상장지수증권의 실물양도의 방법으로 거래하여 발생한 이익은 제외한다.
제132조제13항제1호 중 "「국제조세조정에 관한 법률 시행령」 제2조제1항의 규정에"를 "「국제조세조정에 관한 법률 시행령」 제2조제2항에"로 하고, 같은 조에 제17항을 다음과 같이 신설한다.
⑰ 법 제93조제10호카목에서 "대통령령으로 정하는 바에 따라 계산한 금액"이란 가상자산을 인출하는 시점에 해당 가상자산을 양도한 것으로 보아 법 제92조제2항제1호나목에 따라 계산한 가상자산소득금액을 말한다.
제137조제2항 중 "내국법인"을 "내국법인 또는 「조세특례제한법」 제104조의31제1항에 따른 내국법인"으로 하고, 같은 조 제3항 중 "납부"를 "납부 및 원천징수영수증의 발급"으로 하며, 같은 조 제10항을 제11항으로 하고, 같은 조에 제10항을 다음과 같이 신설한다.
⑩ 법 제98조제1항제8호나목에서 "가상자산 단위로 표시한 대통령령으로 정하는 금액"이란 다음 계산식에 따른 원천징수액에 상당하는 가상자산의 금액을 말한다. 이 경우 원천징수액에 상당하는 가상자산은 즉시 현금으로 매각하여 제12항에 따른 계산식 중 A에 합산해야 한다.
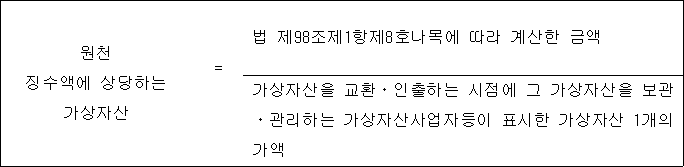
제137조제11항(종전의 제10항) 중 "법 제98조제1항제8호 본문"을 "법 제98조제1항제8호다목"으로 하고, 같은 조에 제12항부터 제14항까지를 각각 다음과 같이 신설한다.
⑫ 법 제98조제16항에 따라 가상자산사업자등은 보관ㆍ관리하는 가상자산의 각 인출시점에 다음의 계산식에 따른 인별로 납부해야 할 금액을 월단위로 합산하여 납세지 관할 세무서, 한국은행 또는 체신관서에 납부해야 한다.
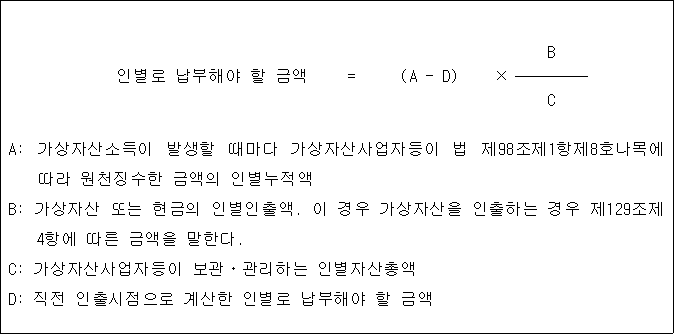
⑬ 법 제98조제17항에 따라 가상자산사업자등은 납세자별로 같은 조 제16항에 따른 원천징수를 최초로 이행하기 전에 다음 각 호의 어느 하나에 해당하는 방법으로 가상자산을 양도ㆍ대여ㆍ인출하는 자가 원천징수 대상에 해당하는지 여부를 확인해야 한다.
1. 해당 납세자에게 원천징수대상 여부를 확인하기 위하여 필요한 증명자료를 받아 확인하는 방법
2. 국세청에 원천징수대상 여부를 확인하기 위하여 필요한 정보를 받아 확인하는 방법
⑭ 가상자산사업자등은 제13항에 따라 원천징수대상 여부를 확인한 때부터 3년마다 원천징수대상의 변동여부를 확인해야 한다.
제138조의5제7항 중 "「국제조세조정에 관한 법률 시행령」 제2조제2항의 규정"을 "「국제조세조정에 관한 법률 시행령」 제2조제3항"으로 한다.
제155조의2 제목 외의 부분을 제3항으로 하고, 같은 조에 제1항 및 제2항을 각각 다음과 같이 신설한다.
① 법 제75조의4제2항에서 "대통령령으로 정하는 전자적 방법"이란 국세청장이 구축한 전자기부금영수증 발급 시스템을 이용하는 방법을 말한다.
② 국세청장은 납세관리상 필요한 범위에서 전자기부금영수증 발급 신청, 발급 방법 등에 필요한 세부적인 사항을 정할 수 있다.
제158조제6항 중 "20억원"을 각각 "30억원"으로, "보관하여야"를 "보관해야"로 한다.
제161조제1항제5호를 제6호로 하고, 같은 항에 제5호를 다음과 같이 신설한다.
5. 「도시 및 주거환경정비법」 제38조에 따른 정비사업조합
제162조의2제3항 중 "법 제98조제7항"을 "법 제98조제7항ㆍ제16항"으로, "제출하여야"를 "제출해야"로 한다.
제164조에 제9항을 다음과 같이 신설한다.
⑨ 「여신전문금융업법」 제3조제2항에 따라 자산을 시설대여하는 자(이하 이 항에서 "리스회사"라 한다)가 리스이용자와 리스계약을 체결한 경우로서 리스회사가 리스이용자와 특수관계가 없는 제3자로부터 잔존가치의 보증을 받은 때에는 계산서의 공급가액을 리스회사와 리스이용자의 리스계약에 따라 작성한다.
제164조의2, 제164조의5 및 제166조를 각각 삭제한다.
제167조제1항 중 "법 제123조제1항ㆍ제2항 및 제124조"를 "법 제124조"로 하고, 같은 조 제2항 본문 중 "법 제123조제3항 및 별표 2"를 "별표 2"로 하며, 같은 항 단서 중 "법 제123조제1항부터 제3항까지 및 제124조"를 "법 제124조"로 한다.
별표 2를 별지와 같이 한다.
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다. 다만, 다음 각 호의 개정규정은 각 호에서 정한 날부터 시행한다.
1. 제155조의2의 개정규정: 2021년 7월 1일
2. 제73조제6호, 제77조, 제89조제2항제1호 단서, 제129조제3항부터 제5항까지, 제132조제17항, 제137조제3항, 제10항부터 제14항까지 및 제162조의2제3항의 개정규정: 2022년 1월 1일
3. 제131조의3의 개정규정: 2023년 1월 1일
제2조(일반적 적용례) 이 영은 2021년 1월 1일 이후 개시하는 사업연도분부터 적용한다.
제3조(수익사업의 범위에 관한 적용례) 제3조제1항제4호거목 및 같은 항 제15호의 개정규정은 2021년 1월 1일 이후 발생하는 수입 분부터 적용한다.
제4조(결손금공제에 관한 적용례) 제10조제1항제3호의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
제5조(손비의 범위에 관한 적용례) 제19조제18호 및 제22호의 개정규정은 2021년 1월 1일 이후 지출하는 분부터 적용한다.
제6조(대손금의 손금불산입에 관한 적용례) 제19조의2제1항제7호의 개정규정은 이 영 시행 이후 한국무역보험공사로부터 회수불능이 확인되는 경우부터 적용한다.
제7조(한국학교 등의 요건에 관한 적용례) ① 제38조제8항제1호 본문의 개정규정은 2021년 1월 1일 당시 사업연도 종료일부터 3개월이 지나지 않은 학교등에 대해서도 적용한다.
② 제38조제8항제1호 단서의 개정규정은 2021년 1월 1일 이후 공시하는 경우부터 적용한다.
③ 제38조제11항제1호 및 제2호의 개정규정은 2021년 1월 1일 이후 제38조제4항제2호부터 제4호까지의 규정에 따른 요건을 위반하는 경우부터 적용한다.
제8조(공익성을 고려하여 정하는 기부금의 범위 등에 관한 적용례) ① 제39조제1항제1호바목1)가) 단서 및 같은 조 제5항제2호가목 단서의 개정규정은 2021년 1월 1일 이후 지정ㆍ고시하는 법인부터 적용한다.
② 제39조제1항제4호타목의 개정규정은 2021년 1월 1일 이후 기부하는 분부터 적용한다.
③ 제39조제5항제3호 각 목 외의 부분 단서의 개정규정은 2021년 1월 1일 이후 공시하는 경우부터 적용한다.
④ 제39조제5항제3호 각 목 외의 부분 본문의 개정규정은 2021년 1월 1일 당시 사업연도 종료일부터 3개월이 지나지 않은 공익법인등부터 적용한다.
⑤ 제39조제5항제7호 본문의 개정규정은 2021년 1월 1일 당시 사업연도 종료일부터 4개월이 지나지 않은 공익법인등부터 적용한다.
⑥ 제39조제8항제1호 및 제2호의 개정규정은 2021년 1월 1일 이후 제39조제5항제6호부터 제8호까지의 규정에 따른 요건을 위반하는 경우부터 적용한다.
제9조(접대비의 신용카드등의 사용에 관한 적용례) 제41조제1항제2호의 개정규정은 2021년 1월 1일 이후 접대비로 지출하는 분부터 적용한다.
제10조(가상자산의 평가 등에 관한 적용례) 제73조제6호, 제77조 및 제89조제2항제1호 단서의 개정규정은 2022년 1월 1일 이후 거래하는 분부터 적용한다.
제11조(합병ㆍ분할 등에 대한 적용례) ① 제81조제4항, 제82조의2제3항제2호, 제83조제5항ㆍ제6항, 제84조제5항ㆍ제7항(제2호는 제외한다)ㆍ제8항ㆍ제10항ㆍ제11항 및 제84조의2제5항ㆍ제7항(제2호는 제외한다)ㆍ제8항ㆍ제10항ㆍ제11항의 개정규정은 2021년 1월 1일 이후 합병, 분할, 물적분할 또는 현물출자하는 법인부터 적용한다.
② 제84조제7항제2호 후단 및 제84조의2제7항제2호 후단의 개정규정은 2021년 1월 1일 이후 자산을 처분하는 경우부터 적용한다.
제12조(부당행위계산의 유형 등에 관한 적용례) 제88조제1항제6호다목, 같은 항 제7호 단서 및 같은 조 제4항의 개정규정은 이 영 시행 이후 거래하는 분부터 적용한다.
제13조(시가의 범위 등에 관한 적용례) 제89조제1항의 개정규정은 이 영 시행 이후 거래하는 분부터 적용한다.
제14조(토지등 양도소득의 과세특례에 관한 적용례) 제92조의2제4항제6호의 개정규정은 이 영 시행 이후 양도하는 경우부터 적용한다.
제15조(계산서의 작성ㆍ교부 등에 관한 적용례) 제164조제9항의 개정규정은 이 영 시행 이후 계약을 체결하는 경우부터 적용한다.
제16조(손비의 범위에 관한 경과조치) 2021년 1월 1일 전에 지출한 분에 대해서는 제19조제18호의 개정규정에도 불구하고 종전의 규정에 따른다.
제17조(한국학교 등의 요건에 관한 경과조치) 2021년 1월 1일 전에 사업연도 종료일부터 3개월이 지난 학교등의 경우에는 제38조제8항제1호 본문의 개정규정에도 불구하고 종전의 규정에 따른다.
제18조(공익성을 고려하여 정하는 기부금의 범위 등에 관한 경과조치) 2021년 1월 1일 전에 사업연도 종료일부터 3개월이 지난 공익법인등의 경우에는 제39조제5항제3호 각 목 외의 부분 본문의 개정규정에도 불구하고 종전의 규정에 따른다.
제19조(접대비의 신용카드등의 사용에 관한 경과조치) 2021년 1월 1일 전에 접대비로 지출한 분에 대해서는 제41조제1항제2호의 개정규정에도 불구하고 종전의 규정에 따른다.
제20조(유동화전문회사 등에 대한 소득공제에 관한 경과조치) 2021년 1월 1일 전에 개시한 사업연도 분에 대해서는 제86조의2제3항부터 제7항까지의 개정규정에도 불구하고 종전의 규정에 따른다.
제21조(지출증명서류의 수취 및 보관에 관한 경과조치) 2021년 1월 1일 전에 개시한 사업연도 분에 대해서는 제158조제6항의 개정규정에도 불구하고 종전의 규정에 따른다.
법인세법 시행령
[시행 2020. 10. 7.] [대통령령 제31084호, 2020. 10. 7., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 문재인 (인)
2020년 10월 7일
국무총리 정세균
국무위원 기획재정부 장관 홍남기
⊙대통령령 제31084호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제92조의2제2항 각 호 외의 부분에 단서를 다음과 같이 신설한다.
다만, 제1호, 제1호의2, 제1호의4 및 제1호의12에 해당하는 임대주택(법률 제17482호 민간임대주택에 관한 특별법 일부개정법률 부칙 제5조제1항이 적용되는 주택으로 한정한다)으로서 「민간임대주택에 관한 특별법」 제6조제5항에 따라 임대의무기간이 종료한 날 등록이 말소되는 경우에는 임대의무기간이 종료한 날 제1호, 제1호의2, 제1호의4 및 제1호의12에서 정한 임대기간요건을 갖춘 것으로 본다.
제92조의2제2항제1호의4 각 목 외의 부분 후단 중 "제출하여야"를 "제출해야"로 하고, 같은 호에 마목 및 바목을 각각 다음과 같이 신설한다.
마. 2020년 7월 11일 이후 종전의 「민간임대주택에 관한 특별법」(법률 제17482호 민간임대주택에 관한 특별법 일부개정법률에 따라 개정되기 전의 것을 말한다. 이하 같다) 제5조에 따른 임대사업자등록 신청(임대할 주택을 추가하기 위해 등록사항의 변경 신고를 한 경우를 포함한다)을 한 같은 법 제2조제5호에 따른 장기일반민간임대주택 중 아파트를 임대하는 민간매입임대주택 또는 같은 조 제6호에 따른 단기민간임대주택이 아닐 것
바. 종전의 「민간임대주택에 관한 특별법」 제5조에 따라 등록을 한 같은 법 제2조제6호에 따른 단기민간임대주택을 같은 법 제5조제3항에 따라 2020년 7월 11일 이후 장기일반민간임대주택등으로 변경 신고한 주택이 아닐 것
제92조의2제2항제1호의12 각 목 외의 부분을 다음과 같이 하고, 같은 호 가목 중 "8년"을 "10년"으로 한다.
「민간임대주택에 관한 특별법」 제2조제3호에 따른 민간매입임대주택 중 같은 조 제4호에 따른 공공지원민간임대주택 또는 같은 조 제5호에 따른 장기일반민간임대주택(이하 이 조에서 "장기일반민간임대주택등"이라 한다)으로서 다음 각 목의 요건을 모두 갖춘 주택[「민간임대주택에 관한 특별법」 제2조제5호에 따른 장기일반민간임대주택의 경우에는 2020년 6월 17일 이전에 사업자등록등을 신청(임대할 주택을 추가하기 위해 등록사항의 변경 신고를 한 경우를 포함한다)한 주택으로 한정한다]. 다만, 종전의 「민간임대주택에 관한 특별법」 제5조에 따라 등록을 한 같은 법 제2조제6호에 따른 단기민간임대주택을 같은 법 제5조제3항에 따라 2020년 7월 11일 이후 장기일반민간임대주택등으로 변경 신고한 주택은 제외한다.
제92조의2제2항제1호의13에 단서를 다음과 같이 신설하고, 같은 호 나목 중 "8년"을 "10년"으로 한다.
다만, 종전의 「민간임대주택에 관한 특별법」 제5조에 따라 등록을 한 같은 법 제2조제6호에 따른 단기민간임대주택을 같은 법 제5조제3항에 따라 2020년 7월 11일 이후 장기일반민간임대주택등으로 변경 신고한 주택은 제외한다.
제92조의2제2항에 제1호의14를 다음과 같이 신설한다.
1의14. 제1호, 제1호의2, 제1호의4 및 제1호의12에 해당하는 임대주택(법률 제17482호 민간임대주택에 관한 특별법 일부개정법률 부칙 제5조제1항이 적용되는 주택으로 한정한다)으로서 「민간임대주택에 관한 특별법」 제6조제1항제11호에 따라 임대사업자의 임대의무기간 내 등록 말소 신청으로 등록이 말소된 경우(같은 법 제43조에 따른 임대의무기간의 2분의 1 이상을 임대한 경우에 한정한다)에는 해당 등록 말소 이후 1년 이내 양도하는 주택
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다.
제2조(일반적 적용례) 이 영은 이 영 시행 이후 양도하는 분부터 적용한다.
제3조(토지등양도소득에 대한 과세특례에 관한 적용례) ① 제92조의2제2항 각 호 외의 부분 단서 및 같은 항 제1호의14의 개정규정은 2020년 8월 18일 이후부터 이 영 시행 전까지 등록이 말소된 후 해당 주택을 양도한 분에 대해서도 적용한다.
② 제92조의2제2항제1호의12가목 및 같은 항 제1호의13나목의 개정규정은 2020년 8월 18일 이후부터 이 영 시행 전까지 「민간임대주택에 관한 특별법」 제5조에 따라 등록 신청(임대할 주택을 추가하기 위해 등록사항의 변경 신고를 한 경우를 포함한다)한 민간임대주택에 대해서도 적용한다.
제4조(토지등양도소득에 대한 과세특례에 관한 경과조치) 2020년 8월 18일 전에 「민간임대주택에 관한 특별법」 제5조에 따라 등록 신청(임대할 주택을 추가하기 위해 등록사항의 변경 신고를 한 경우를 포함한다)한 민간임대주택의 경우에는 제92조의2제2항제1호의12가목 및 같은 항 제1호의13나목의 개정규정에도 불구하고 종전의 규정에 따른다.
법인세법 시행령
[시행 2020. 8. 7.] [대통령령 제30920호, 2020. 8. 7., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 문재인 (인)
2020년 8월 7일
국무총리 정세균
국무위원 기획재정부 장관 홍남기
⊙대통령령 제30920호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제92조의2제2항 각 호 외의 부분 중 "아니하는"을 "않는"으로 하고, 같은 항 제1호의12 각 목 외의 부분에 후단을 다음과 같이 신설한다.
이 경우 「민간임대주택에 관한 특별법」 제2조제5호에 따른 장기일반민간임대주택의 경우에는 2020년 6월 17일 이전에 사업자등록등을 신청한(임대할 주택을 추가하기 위해 등록사항의 변경신고를 한 경우를 포함한다) 주택으로 한정한다.
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다.
제2조(토지등양도소득에 대한 과세특례에 관한 적용례) 제92조의2제2항제1호의12의 개정규정은 이 영 시행 이후 양도하는 분부터 적용한다.
법인세법 시행령
[시행 2020. 2. 11.] [대통령령 제30396호, 2020. 2. 11., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 문재인 (인)
2020년 2월 11일
국무총리 정세균
국무위원 기획재정부 장관 홍남기
⊙대통령령 제30396호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제10조제1항 각 호 외의 부분 중 "단서"를 "단서, 법 제45조제5항 각 호 외의 부분 및 법 제46조의4제5항 각 호 외의 부분"으로, "다음"을 "각각 다음"으로 하고, 같은 항에 제6호를 다음과 같이 신설한다.
6. 「기업 활력 제고를 위한 특별법」 제10조에 따른 사업재편계획 승인을 받은 법인
제19조제3호를 다음과 같이 한다.
3. 인건비[내국법인{「조세특례제한법 시행령」 제2조에 따른 중소기업(이하 "중소기업"이라 한다) 및 같은 영 제4조제1항에 따른 중견기업으로 한정한다. 이하 이 호에서 같다}이 발행주식총수 또는 출자지분의 100분의 100을 직접 또는 간접 출자한 해외현지법인에 파견된 임원 또는 직원의 인건비(해당 내국법인이 지급한 인건비가 해당 내국법인 및 해외출자법인이 지급한 인건비 합계의 100분의 50 미만인 경우로 한정한다)를 포함한다]
제19조의2제1항 각 호 외의 부분 중 ""대통령령으로 정하는 사유로 회수할 수 없는 채권""을 ""채무자의 파산 등 대통령령으로 정하는 사유로 회수할 수 없는 채권""으로 하고, 같은 항 제9호 본문 중 "「조세특례제한법 시행령」 제2조에 따른 중소기업(이하 "중소기업"이라 한다)"을 "중소기업"으로 하며, 같은 항에 제9호의2를 다음과 같이 신설한다.
9의2. 중소기업의 외상매출금 및 미수금(이하 이 호에서 "외상매출금등"이라 한다)으로서 회수기일이 2년 이상 지난 외상매출금등. 다만, 특수관계인과의 거래로 인하여 발생한 외상매출금등은 제외한다.
제19조의2제1항제11호 중 "20만원"을 "30만원"으로 한다.
제29조의2제1항 전단 중 "「소득세법」 제28조"를 "「소득세법」 제1조의2제1항제5호"로 하고, 같은 항 후단 중 "수정내용연수의 계산에 있어서"를 "수정내용연수를 계산할 때"로 한다.
제31조제3항제1호 중 "300만원"을 "600만원"으로 하고, 같은 조 제6항제2호 중 "공구(금형을 포함한다)"를 "공구"로 한다.
제39조제1항제1호 각 목 외의 부분 단서 중 "6년간(이하 이 조에서 "지정기간"이라 한다)"을 "3년간(지정받은 기간이 끝난 후 2년 이내에 재지정되는 경우에는 재지정일이 속하는 사업연도의 1월 1일부터 6년간으로 한다. 이하 이 조에서 "지정기간"이라 한다)"으로 하고, 같은 호 바목1)부터 5)까지 외의 부분 중 "주무관청의 추천"을 "국세청장(주사무소 및 본점소재지 관할 세무서장을 포함한다. 이하 이 조에서 같다)의 추천"으로 하며, 같은 목 1)부터 5)까지 외의 부분에 후단을 다음과 같이 신설한다.
이 경우 국세청장은 해당 법인의 신청을 받아 기획재정부장관에게 추천해야 한다.
제39조제1항제1호바목3)을 다음과 같이 하고, 같은 목 5) 본문 중 "제13항"을 "제12항"으로, "같은 항에 따라 재지정을 받지 못하게 된"을 "제9항에 따라 추천을 받지 않은"으로 하며, 같은 5) 단서 중 "지정을 취소하거나 재지정을 하지 아니한 경우에는 그러하지 아니하다"를 "지정이 취소되거나 추천을 받지 못한 경우에는 그렇지 않다"로 한다.
3) 인터넷 홈페이지가 개설되어 있고, 인터넷 홈페이지를 통해 연간 기부금 모금액 및 활용실적을 공개한다는 내용이 정관에 포함되어 있으며, 법인의 공익위반 사항을 국민권익위원회, 국세청 또는 주무관청 등 공익위반사항을 관리·감독할 수 있는 기관(이하 "공익위반사항 관리·감독 기관"이라 한다) 중 1개 이상의 곳에 제보가 가능하도록 공익위반사항 관리·감독기관이 개설한 인터넷 홈페이지와 해당 법인이 개설한 홈페이지가 연결되어 있을 것
제39조제5항 각 호 외의 부분 중 "이행하여야"를 "이행해야"로 하고, 같은 항에 제5호의2를 다음과 같이 신설하며, 같은 항 제8호 단서 중 "같은 조 제4항제2호"를 "제4항"으로 하고, 같은 조 제6항 전단 중 "주무관청에 보고하여야"를 "국세청장에게 보고해야"로 하며, 같은 항 후단 중 "아니하면 주무관청이"를 "않으면 국세청장은"으로, "요구하여야"를 "요구해야"로 한다.
5의2. 사업연도 종료일을 기준으로 최근 2년 동안 고유목적사업의 지출내역이 있을 것
제39조제7항을 다음과 같이 한다.
⑦ 국세청장은 제6항에 따라 보고받은 내용을 점검해야 하며, 그 점검결과 제5항제3호에 따른 기부금 모금액 및 활용실적을 공개하지 않거나 그 공개 내용에 오류가 있는 경우에는 기부금 지출 내역에 대한 세부내용을 제출할 것을 해당 지정기부금단체등에 요구할 수 있다. 이 경우 지정기부금단체등은 해당 요구를 받은 날부터 1개월 이내에 기부금 지출 내역에 대한 세부내용을 제출해야 한다.
제39조제9항 중 "그 지정기부금단체등에 대하여 재지정하지 아니하거나 이미"를 "지정기간 종료 후 3년간 지정기부금단체등에 대한 추천을 하지 않아야 하며, 이미"로 "요청하여야"를 "요청해야"로 한다.
제39조제11항을 제10항으로 하고, 같은 조 제10항(종전의 제11항) 중 "주무관청에 해당 지정기부금단체등이"를 "해당 지정기부금단체등에"로, "법적근거를 통보하여야 하며, 그 통보를 받은 주무관청은 즉시 해당 지정기부금단체등에 그 사실 등을 통지하여야 한다"를 "법적근거 등을 통지해야 한다"로 하며, 같은 조에 제11항을 다음과 같이 신설한다.
⑪ 제10항에 따른 통지를 받은 지정기부금단체등은 그 통지 내용에 이의가 있는 경우 통지를 받은 날부터 1개월 이내에 국세청장에게 의견을 제출할 수 있다.
제39조제12항 및 제13항을 각각 다음과 같이 하고, 같은 조 제14항 중 "지정기부금단체등의 지정절차"를 "지정기부금단체등의 신청 및 추천방법, 지정절차"로, "취소 및 재지정 거부 절차"를 "취소 절차"로 한다.
⑫ 제8항 및 제9항에 따른 요청을 받은 기획재정부장관은 해당 지정기부금단체등의 지정을 취소할 수 있다.
⑬ 국세청장은 제1항제1호바목에 따른 지정기부금단체등이 지정되거나 지정이 취소된 경우에는 주무관청에 그 사실을 통지해야 하며, 주무관청은 같은 목에 따른 지정기부금단체등이 목적 외 사업을 하거나 설립허가의 조건을 위반하는 등 제8항 각 호의 어느 하나에 해당하는 사실이 있는 경우에는 그 사실을 국세청장에게 통지해야 한다.
제42조제2항제2호 각 목 외의 부분 중 "아니한"을 "않은"으로 하고, 같은 호가목 중 "소득의 금액"을 "수입금액"으로 한다.
제50조의2제1항 각 호 외의 부분 중 ""대통령령으로 정하는 것""을 ""운수업, 자동차판매업 등에서 사업에 직접 사용하는 승용자동차로서 대통령령으로 정하는 것과 연구개발을 목적으로 사용하는 승용자동차로서 대통령령으로 정하는 것""으로 하고, 같은 조에 제3호를 다음과 같이 신설한다.
3. 「자동차관리법」 제27조제1항 단서에 따라 국토교통부장관의 임시운행허가를 받은 자율주행자동차
제50조의2제7항 각 호 외의 부분 중 "아니한"을 "않은"으로 하고, 같은 항 제1호 및 제2호 중 "1천만원"을 각각 "1천5백만원"으로 하며, 같은 조 제11항제1호 중 "감가상각비(법 제27조의2제1항에 따라 해당 사업연도 손금에 산입된 감가상각비를 말한다)"를 "감가상각비"로 하고, 같은 항 제2호 본문 중 "감가상각비 상당액(법 제27조의2제1항에 따라 해당 사업연도 손금에 산입된 감가상각비 상당액을 말한다)"을 "감가상각비 상당액"으로 하며, 같은 호 단서를 삭제하고, 같은 조 제13항 중 ""대통령령으로 정하는 이월 등의 방법""을 ""대통령령으로 정하는 방법""으로, "사업연도 또는 해당 업무용승용차를 처분한 날부터 10년이 경과한 날이 속하는 사업연도에는"을 "사업연도에는"으로 하며, 같은 조 제15항 중 ""1천만원""을 ""1천5백만원""으로 한다.
제56조제2항제1호 중 "법인에 일시적으로"를 "법인의 계약기간이 3개월 이하인 금융상품(계약기간이 없는 요구불예금을 포함한다)에"로 하고, 같은 조 제3항 중 "소득금액(고유목적사업준비금과 법정기부금을 손금에 산입하기 전의 소득금액을 말한다)"을 "소득금액(고유목적사업준비금과 법정기부금을 손금에 산입하기 전의 소득금액에서 법 제66조제2항에 따른 경정으로 증가된 소득금액 중 제106조에 따라 해당 법인의 특수관계인에게 상여 및 기타소득으로 처분된 금액은 제외한다)"으로, "결손금"을 "결손금(법 제13조제1항 각 호 외의 부분 단서에 따라 각 사업연도 소득의 100분의 60을 이월결손금 공제한도로 적용받는 법인은 공제한도 적용으로 인해 공제받지 못하고 이월된 결손금을 차감한 금액을 말한다)"으로 한다.
제64조제6항 각 호 외의 부분 중 "각호의"를 "각 호의"로 하고, 같은 항에 제7호 및 제8호를 각각 다음과 같이 신설한다.
7. 「산업재해보상보험법」
8. 「환경정책기본법」
제88조제1항제6호나목 중 "임원"을 "임원(소액주주등인 임원을 포함한다)"으로 한다.
제92조의2제6항 본문 중 "제68조의 규정은 법 제55조의2제1항의 규정에 의한"을 "제68조는 법 제55조의2제1항에 따른"으로 하고, 같은 항 단서 중 "제68조제3항의 규정에 의한"을 "제68조제4항에 따른"으로, "동조제2항의 규정에 불구하고 동조제1항제3호의 규정에 의한다"를 "같은 조 제2항에도 불구하고 같은 조 제1항제3호에 따른다"로 한다.
제94조제2항 각 호 외의 부분 후단 중 ""직·간접비용""을 ""국외원천소득 대응 비용""으로, "금액으로 한다"를 "금액으로 하되, 내국법인이 연구개발 관련 비용 등 기획재정부령으로 정하는 비용에 대해 기획재정부령으로 정하는 계산방법을 선택하여 적용하는 경우에는 그에 따라 계산한 금액을 국외원천소득 대응 비용으로 한다"로 하고, 같은 항 제1호를 다음과 같이 하며, 같은 항 제2호 중 "간접비용"을 "배분비용"으로, "기획재정부령으로 정하는 방법"을 "기획재정부령으로 정하는 배분방법"으로 하고, 같은 조 제15항 각 호 외의 부분 중 "직·간접비용"을 "국외원천소득 대응 비용"으로 한다.
1. 직접비용: 해당 국외원천소득에 직접적으로 관련되어 대응되는 비용. 이 경우 해당 국외원천소득과 그 밖의 소득에 공통적으로 관련된 비용은 제외한다.
제97조제13항 중 "「국세기본법 시행령」 제43조의3제2항"을 "「국세기본법 시행령」 제43조의3제2항 본문"으로 한다.
제97조의4제2항 중 "내국법인을"을 "내국법인(법 제51조의2제1항 각 호의 어느 하나에 해당하는 내국법인은 제외한다)을"로 한다.
제106조제1항제3호가목 중 "익금"을 "법정기부금·지정기부금의 손금산입한도액을 초과하여 익금"으로 하고, 같은 호 차목 중 "귀속되는 소득"을 "귀속되는 소득과 「국제조세조정에 관한 법률」 제4조, 제4조의2 및 제6조의2에 따른 과세조정으로 익금에 산입한 금액이 국외특수관계인으로부터 반환되지 않은 소득"으로 한다.
제110조제4항제2호 단서 중 "「국세기본법 시행령」 제43조의3제2항"을 "「국세기본법 시행령」 제43조의3제2항 본문"으로 한다.
제111조제1항 각 호 외의 부분을 다음과 같이 한다.
법 제73조제1항 각 호 외의 부분에서 "대통령령으로 정하는 금융회사 등의 대통령령으로 정하는 소득"이란 다음 각 호의 법인에 지급하는 소득을 말하며, 법 제73조의2제1항 전단에 따른 원천징수대상채권등(「주식·사채 등의 전자등록에 관한 법률」 제59조 각 호 외의 부분 전단에 따른 단기사채등 중 같은 법 제2조제1호나목에 해당하는 것으로서 만기 1개월 이내의 것은 제외한다)의 이자등(법 제73조의2제1항 전단에 따른 이자등을 말한다. 이하 이 조, 제113조 및 제138조의3에서 같다)을 「자본시장과 금융투자업에 관한 법률」에 따른 투자회사 및 제16호의 자본확충목적회사가 아닌 법인에 지급하는 경우는 제외한다.
제111조제5항 각 호 외의 부분 중 "이자등(법 제73조의2제1항 전단에 따른 이자등을 말한다. 이하 이 조, 제113조 및 제138조의3에서 같다)"을 "이자등"으로 한다.
제120조의12제4항제3호 중 "제20조제1항제3호 각 목 외의 부분에 해당하는 주식매수선택권등 중 주식매수선택권"을 "제19조제19호의2 각 목 외의 부분 본문에 해당하는 주식매수선택권"으로 한다.
제120조의20제2항의 계산식을 다음과 같이 한다.
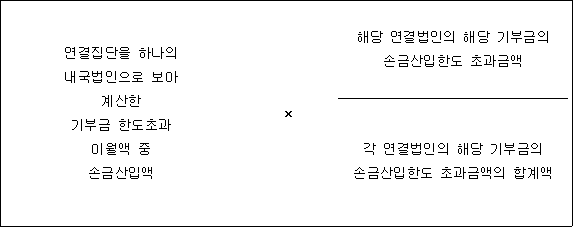
제129조제1항제4호 및 제6호 중 "국내에 가지고 있는"을 각각 "국내사업장에 귀속되는"으로 한다.
제130조제2항을 다음과 같이 한다.
② 제1항을 적용할 때 내부거래에 따른 비용은 정상가격의 범위에서 국내사업장에 귀속되는 소득과 필수적 또는 합리적으로 관련된 비용에 한정하여 손금에 산입하고, 자금거래에 따른 이자(제129조의3에 따른 이자는 제외한다) 등 기획재정부령으로 정하는 비용은 이를 손금에 산입하지 않는다. 다만, 자금거래에 따른 이자에 대해 조세조약에 따라 손금에 산입할 수 있는 경우에는 그렇지 않다.
제130조제4항을 제5항으로 하고, 같은 조에 제4항을 다음과 같이 신설하며, 같은 조 제5항(종전의 제4항) 중 "제3항"을 "제4항"으로, "국내원천소득금액의 계산방법, 국내사업장에 배분되는 경비의 범위·배분방식, 업종별경비배분방법, 경비배분시 외화의 원화환산방법 및 내부거래 명세, 경비배분계산서 등 서류의 제출, 그밖에"를 "국내원천소득금액과 자본의 계산 절차 및 방법, 국내사업장에 배분되는 경비의 범위·배분방식, 업종별 경비배분방법 및 경비배분 시 외화의 원화환산방법, 그 밖에"로 한다.
④ 제1항 및 제2항에 따라 외국법인이 내부거래에 따른 국내원천소득금액을 계산할 때에는 내부거래 명세서, 경비배분계산서 등 기획재정부령으로 정하는 서류를 법 제60조제1항에 따른 신고기한 내에 납세지 관할 세무서장에게 제출해야 하고, 그 계산에 관한 증명서류를 보관·비치해야 한다.
제132조제3항 각 호 외의 부분 중 "다음 각 호의 소득"을 "소득"으로 하고, 같은 항 각 호를 삭제하며, 같은 조 제4항 중 "위하여 국외"를 "위해 국외"로, "시장조사 기타"를 "시장조사, 그 밖에"로, "예비적이며"를 "예비적 또는"으로, "위하여 국내"를 "위해 국내"로, "당해"를 "해당"으로, "아니하는"을 "않는"으로 하고, 같은 조 제7항 중 "직접 지급한"을 "실제로 지급(인적용역을 제공하는 자를 통해 지급하는 경우를 포함한다)한 사실이 확인되는"으로 하며, 같은 조 제12항 전단 중 "「소득세법 시행령」 제158조제3항"을 "「소득세법 시행령」 제158조제4항 및 제5항"으로 하고, 같은 조 제16항제2호 각 목 외의 부분 중 "아니하는"을 "않는"으로 하며, 같은 호 가목 후단 중 "비거주자가"를 각각 "외국법인이"로 한다.
제136조제4항 중 "1일 10만분의 25의 율"을 "「국세기본법 시행령」 제43조의3제2항 본문에 따른 이자율"로 한다.
제137조제2항 중 "법 제51조의2"를 "법 제51조의2제1항"으로, "아니한"을 "않은"으로 하고, 같은 조 제10항 중 "법 제98조제1항제8호"를 "법 제98조제1항제8호 본문"으로 한다.
제138조의4제1항 후단 중 "국외투자기구 신고서(이하 이 조 및 제138조의7에서 "국외투자기구 신고서"라 한다)"를 "실질귀속자 특례 국외투자기구 신고서(이하 이 조, 제138조의7 및 제138조의8에서 "실질귀속자 특례 국외투자기구 신고서"라 한다)"로 하고, 같은 조 제9항 각 호 외의 부분 본문 중 "국외투자기구 신고서"를 "기획재정부령으로 정하는 국외투자기구 신고서(이하 이 조, 제138조의7 및 제138조의8에서 "국외투자기구 신고서"라 한다)"로, "제출하여야"를 "제출해야"로 하며, 같은 항 각 호 외의 부분 단서 중 "그러하지 아니하다"를 "그렇지 않다"로 한다.
제138조의4제12항 본문 중 "비과세·면제신청서"를 "비과세·면제신청서, 실질귀속자 특례 국외투자기구 신고서"로, "아니할"을 "않을"로 하고, 같은 항 단서 중 "제출하여야"를 "제출해야"로 하며, 같은 조 제13항 제1호 중 "비과세·면제신청서"를 "비과세·면제신청서, 실질귀속자 특례 국외투자기구 신고서"로 하고, 같은 항 제2호 중 "비과세·면제신청서"를 "비과세·면제신청서, 실질귀속자 특례 국외투자기구 신고서"로, "아니하는"을 "않는"으로 하며, 같은 항 제3호 중 "비과세·면제신청서"를 "비과세·면제신청서, 실질귀속자 특례 국외투자기구 신고서"로 하고, 같은 조 제14항 전단 중 "비과세·면제신청서"를 "비과세·면제신청서, 실질귀속자 특례 국외투자기구 신고서"로, "보관하여야"를 "보관해야"로 하며, 같은 항 후단 중 "제출하여야"를 "제출해야"로 하고, 같은 조 제15항 각 호 외의 부분 전단 중 "청구하여야"를 "청구해야"로 하며, 같은 항 제3호를 다음과 같이 한다.
3. 실질귀속자 특례 국외투자기구 신고서(제1항 후단에 따라 실질귀속자 특례 국외투자기구 신고서를 제출해야 하는 경우에 한정한다) 또는 국외투자기구 신고서(제9항에 따라 국외투자기구 신고서를 제출해야 하는 경우에 한정한다)
제138조의7제1항 전단 중 "제출하여야"를 "제출해야"로 하고, 같은 항 후단 중 "국외투자기구 신고서"를 "실질귀속자 특례 국외투자기구 신고서"로, "아니할"을 "않을"로 하며, 같은 조 제6항 본문 중 "적용신청서"를 "적용신청서, 실질귀속자 특례 국외투자기구 신고서"로, "아니할"을 "않을"로 하고, 같은 항 단서 중 "제출하여야"를 "제출해야"로 한다.
제138조의7제7항 각 호 외의 부분 후단 중 "사유를"을 "사유는"으로 하고, 같은 항 제1호 중 "적용신청서"를 "적용신청서, 실질귀속자 특례 국외투자기구 신고서"로 하며, 같은 항 제2호 중 "적용신청서"를 "적용신청서, 실질귀속자 특례 국외투자기구 신고서"로, "응하지 아니하는"을 "따르지 않은"으로 하고, 같은 항 제3호 중 "적용신청서"를 "적용신청서, 실질귀속자 특례 국외투자기구 신고서"로 하며, 같은 조 제8항 중 "적용신청서"를 "적용신청서, 실질귀속자 특례 국외투자기구 신고서"로, "보관하여야"를 "보관해야"로, "제출하여야"를 "제출해야"로 한다.
제138조의8제1항 각 호 외의 부분 전단 중 "청구하여야"를 "청구해야"로 하고, 같은 항 각 호 외의 부분 후단 중 "제출하여야"를 "제출해야"로 하며, 같은 항 제3호를 다음과 같이 한다.
3. 실질귀속자 특례 국외투자기구 신고서(제138조의7제1항 후단에 따라 실질귀속자 특례 국외투자기구 신고서를 제출해야 하는 경우에 한정한다) 또는 국외투자기구 신고서(같은 조 제3항에 따라 국외투자기구 신고서를 제출해야 하는 경우에 한정한다)
제158조제5항제4호 중 "「소득세법 시행령」 제211조제8항"을 "「소득세법」 제163조제8항"으로 한다.
대통령령 제15970호 법인세법시행령개정령 부칙(대통령령 제17457호 법인세법 시행령중개정령, 대통령령 제19328호 법인세법 시행령 일부개정령, 대통령령 제22577호 법인세법 시행령 일부개정령, 대통령령 제24357호 법인세법 시행령 일부개정령 및 대통령령 제28640호 법인세법 시행령 일부개정령에 따라 개정된 내용을 포함한다) 제14조 각 호 외의 부분 중 "2019년 1월 1일부터 2019년 12월 31일까지"를 "2023년 1월 1일부터 2023년 12월 31일까지"로 하고, 같은 조 제1호 및 제2호를 각각 다음과 같이 한다.
1. 「농수산물 유통 및 가격안정에 관한 법률」에 따른 서울특별시 소재 중앙도매시장의 중도매인
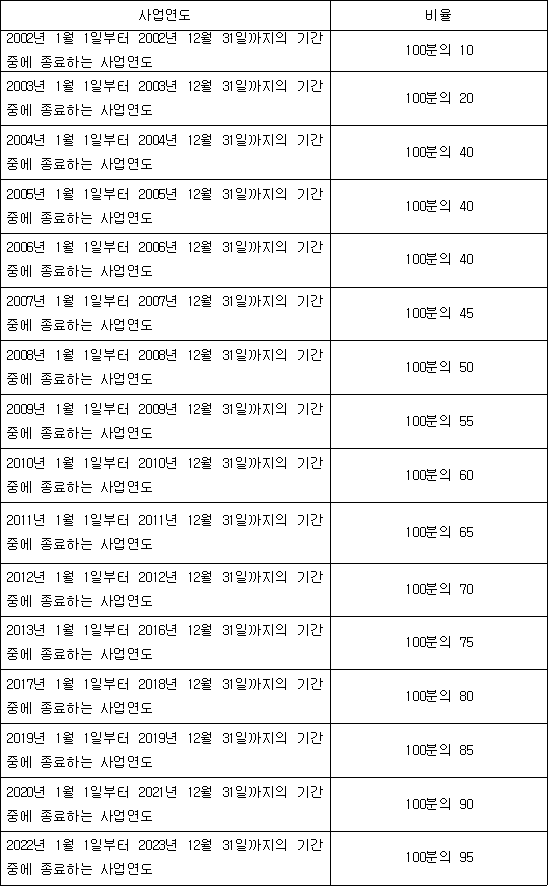
2. 제1호 외의 중도매인
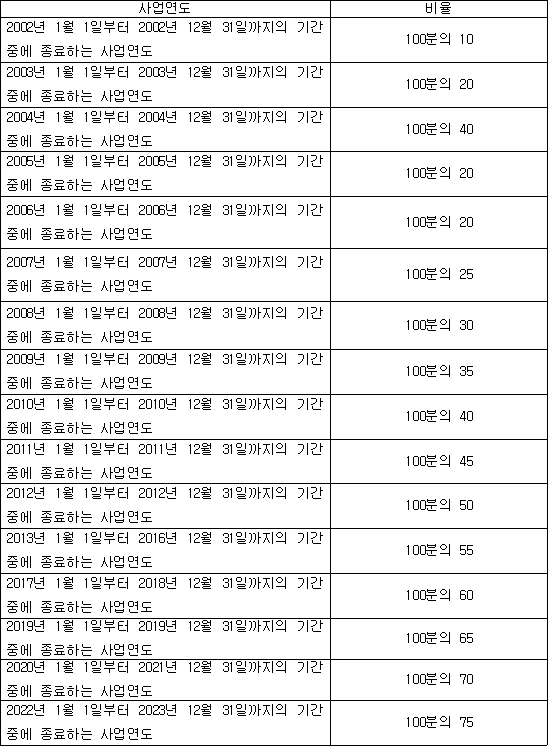
대통령령 제18706호 법인세법시행령 일부개정령 부칙(대통령령 제19891호 법인세법 시행령 일부개정령, 대통령령 제22812호 법인세법 시행령 일부개정령, 대통령령 제24357호 법인세법 시행령 일부개정령 및 대통령령 제27828호에 따라 개정된 내용을 포함한다) 제14조 표 외의 부분 중 “2004년 12월 31일까지의 기간중에”를 “2004년 12월 31일까지의 기간 중에”로, “2019년 1월 1일부터 2019년 12월 31일까지”를 “2023년 1월 1일부터 2023년 12월 31일까지”로 하고, 같은 조 표를 다음과 같이 한다.
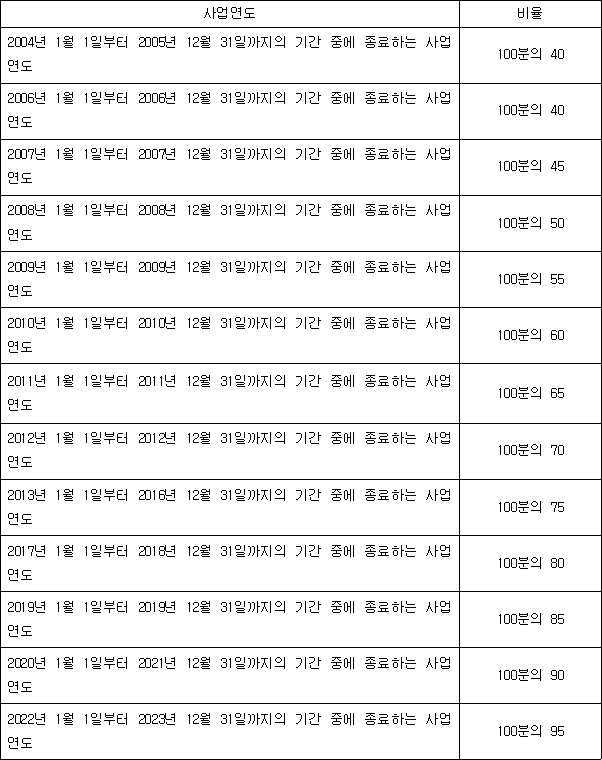
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다. 다만, 제39조제1항, 제5항제5호의2, 제6항, 제7항, 제9항부터 제14항까지 및 제94조제2항 각 호 외의 부분 후단(연구개발비용과 관련된 개정사항에 한정한다)의 개정규정은 2021년 1월 1일부터 시행한다.
제2조(일반적 적용례) 이 영은 2020년 1월 1일 이후 개시하는 사업연도분부터 적용한다.
제3조(지정기부금의 범위 등에 관한 적용례) ① 제39조제1항의 개정규정은 2021년 1월 1일 이후 지정기부금단체등을 지정하는 경우부터 적용한다.
② 제39조제5항제5호의2, 제6항, 제7항, 제9항부터 제12항까지의 개정규정은 2021년 1월 1일 이후 개시하는 사업연도분부터 적용한다.
③ 제39조제13항의 개정규정은 2021년 1월 1일 이후 지정기부금단체등으로 지정하거나 취소하는 경우 또는 지정기부금단체등이 제39조제8항 각 호의 어느 하나에 해당하는 사실을 적발하는 경우부터 적용한다.
제4조(업무용승용차 관련비용 등의 손금불산입 특례에 관한 적용례) ① 제50조의2제11항제1호 및 같은 항 제2호 본문의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
② 제50조의2제11항제2호 단서 및 같은 조 제13항의 개정규정은 업무용승용차를 처분하거나 임차계약을 종료한 날부터 이 영 시행 이후 10년이 경과하게 되는 분부터 적용한다.
제5조(고유목적사업준비금의 손금산입에 관한 적용례) 제56조제2항제1호의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
제6조(국고보조금 등의 손금산입에 관한 적용례) 제64조제6항의 개정규정은 2020년 1월 1일 이후 사업용자산을 취득하거나 개량하는 분부터 적용한다.
제7조(부당행위계산의 유형 등에 관한 적용례) 제88조제1항제6호나목의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
제8조(외국납부세액의 공제에 관한 적용례) 제94조제2항 각 호 외의 부분 후단(연구개발비용과 관련된 개정사항에 한정한다)의 개정규정은 2021년 1월 1일 이후 개시하는 사업연도분부터 적용한다.
제9조(성실신고확인서 등의 제출에 관한 적용례) 제97조의4제2항의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
제10조(연결법인의 기부금의 손금불산입에 관한 적용례) 제120조의20제2항의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
제11조(외국법인의 국내원천 인적용역소득에 관한 적용례) 제132조제7항의 개정규정은 이 영 시행 이후 지급하는 소득분부터 적용한다.
제12조(즉시상각의 의제에 관한 경과조치) 2020년 1월 1일 전에 개시한 사업연도분에 대해서는 제31조제6항제2호의 개정규정에도 불구하고 종전의 규정에 따른다.
제13조(지정기부금 등의 범위 등에 관한 경과조치) ① 2021년 1월 1일 전에 지정된 지정기부금단체등의 경우에는 제39조제1항제1호 각 목 외의 부분의 개정규정에도 불구하고 종전의 규정에 따른다. 이 경우 지정기부금단체등은 종전의 규정에 따라 지정받은 기간이 끝날 때까지는 제39조제1항바목3)의 개정규정에 따른 지정요건을 갖춘 것으로 본다.
② 2021년 1월 1일 전에 종전의 제39조제13항에 따라 재지정 받지 못한 지정기부금단체등의 경우에는 제39조제1항제1호바목5)의 개정규정에도 불구하고 종전의 규정에 따른다.
제14조(외국법인의 법인세 신고기한 연장에 따른 가산이자율에 관한 경과조치) 이 영 시행 전에 신고기한의 연장승인을 받은 경우에는 제136조제4항의 개정규정에도 불구하고 종전의 규정에 따른다.
법인세법 시행령
[시행 2019. 7. 1.] [대통령령 제29933호, 2019. 7. 1., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 문재인 (인)
2019년 7월 1일
국무총리 이낙연
국무위원 기획재정부 장관 홍남기
⊙대통령령 제29933호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제19조의2제1항에 제5호의2를 다음과 같이 신설하고, 같은 조 제3항제1호 중 "제1항제1호부터 제6호까지의 규정"을 "제1항제1호부터 제5호까지, 제5호의2 및 제6호"로 한다.
5의2. 「서민의 금융생활 지원에 관한 법률」에 따른 채무조정을 받아 같은 법 제75조의 신용회복지원협약에 따라 면책으로 확정된 채권
제111조제1항 각 호 외의 부분 중 "법인"을 "법인[법 제73조의2제1항 전단에 따른 원천징수대상채권등(「주식·사채 등의 전자등록에 관한 법률」 제59조에 따른 단기사채등 중 같은 법 제2조제1호나목에 해당하는 것으로서 만기 1개월 이내의 것은 제외한다)의 이자등을 「자본시장과 금융투자업에 관한 법률」에 따른 투자회사 및 제16호의 자본확충목적회사가 아닌 법인에 지급하는 경우는 제외한다]"으로 한다.
제162조제1호 중 "이자소득 중 같은 조 제3항제2호의 소득"을 "이자소득(같은 항에 따라 원천징수대상이 되는 경우는 제외한다)"으로 한다.
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다.
제2조(손금산입이 가능한 대손금에 관한 적용례) 제19조의2제1항제5호의2 및 같은 조 제3항제1호의 개정규정은 이 영 시행 이후 면책으로 확정되는 채권부터 적용한다.
제3조(내국법인의 이자소득 등에 대한 원천징수 등에 관한 적용례) 제111조제1항의 개정규정은 2019년 1월 1일 이후 개시하는 사업연도 분부터 적용한다.
제4조(지급명세서의 제출에 관한 적용례) 제162조제1호의 개정규정은 2019년 1월 1일 이후 개시하는 사업연도 분부터 적용한다.
제5조(내국법인의 이자소득 등에 대한 원천징수 등에 관한 특례) 제111조제1항의 개정규정 중 "「주식·사채 등의 전자등록에 관한 법률」 제59조에 따른 단기사채등 중 같은 법 제2조제1호나목에 해당하는 것으로서 만기 1개월 이내의 것"은 법률 제14096호 주식·사채 등의 전자등록에 관한 법률의 시행일 전까지는 "「전자단기사채등의 발행 및 유통에 관한 법률」에 따라 발행되는 만기 1개월 이내의 전자단기사채"로 본다.
법인세법 시행령
[시행 2019. 2. 12.] [대통령령 제29529호, 2019. 2. 12., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 문재인 (인)
2019년 2월 12일
국무총리 이낙연
국무위원 기획재정부 장관 홍남기
⊙대통령령 제29529호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제7조를 삭제하고, 제1조부터 제6조까지를 각각 제2조부터 제7조까지로 하며, 제1조를 다음과 같이 신설한다.
제1조(목적) 이 영은 「법인세법」에서 위임된 사항과 그 시행에 필요한 사항을 규정함을 목적으로 한다.
제2조(종전의 제1조)제1항 각 호 외의 부분 중 "「법인세법」 제1조제2호나목"을 "「법인세법」(이하 "법"이라 한다) 제2조제2호나목"으로 하고, 같은 항 제1호·제4호·제5호 및 제8호부터 제11호까지 중 "의하여"를 각각 "따라"로 하며, 같은 조 제2항 각 호 외의 부분 중 "「법인세법」 제1조제3호"를 "법 제2조제3호"로 하고, 같은 항 제3호를 삭제하며, 같은 조에 제5항을 다음과 같이 신설한다.
⑤ 법 제2조제12호에서 "경제적 연관관계 또는 경영지배관계 등 대통령령으로 정하는 관계에 있는 자"란 다음 각 호의 어느 하나에 해당하는 관계에 있는 자를 말한다.
1. 임원(제40조제1항에 따른 임원을 말한다. 이하 이 항, 제10조, 제19조, 제38조 및 제39조에서 같다)의 임면권의 행사, 사업방침의 결정 등 해당 법인의 경영에 대해 사실상 영향력을 행사하고 있다고 인정되는 자(「상법」 제401조의2제1항에 따라 이사로 보는 자를 포함한다)와 그 친족(「국세기본법 시행령」 제1조의2제1항에 따른 자를 말한다. 이하 같다)
2. 제50조제2항에 따른 소액주주등이 아닌 주주 또는 출자자(이하 "비소액주주등"이라 한다)와 그 친족
3. 다음 각 목의 어느 하나에 해당하는 자 및 이들과 생계를 함께하는 친족
가. 법인의 임원·직원 또는 비소액주주등의 직원(비소액주주등이 영리법인인 경우에는 그 임원을, 비영리법인인 경우에는 그 이사 및 설립자를 말한다)
나. 법인 또는 비소액주주등의 금전이나 그 밖의 자산에 의해 생계를 유지하는 자
4. 해당 법인이 직접 또는 그와 제1호부터 제3호까지의 관계에 있는 자를 통해 어느 법인의 경영에 대해 「국세기본법 시행령」 제1조의2제4항에 따른 지배적인 영향력을 행사하고 있는 경우 그 법인
5. 해당 법인이 직접 또는 그와 제1호부터 제4호까지의 관계에 있는 자를 통해 어느 법인의 경영에 대해 「국세기본법 시행령」 제1조의2제4항에 따른 지배적인 영향력을 행사하고 있는 경우 그 법인
6. 해당 법인에 100분의 30 이상을 출자하고 있는 법인에 100분의 30 이상을 출자하고 있는 법인이나 개인
7. 해당 법인이 「독점규제 및 공정거래에 관한 법률」에 따른 기업집단에 속하는 법인인 경우에는 그 기업집단에 소속된 다른 계열회사 및 그 계열회사의 임원
제3조(종전의 제2조)제1항 각 호 외의 부분을 다음과 같이 한다.
법 제4조제3항제1호에서 "대통령령으로 정하는 것"이란 다음 각 호의 어느 하나에 해당하는 사업을 제외한 각 사업 중 수입이 발생하는 것을 말한다.
제3조(종전의 제2조)제1항제3호를 다음과 같이 한다.
3. 다음 각 목의 어느 하나에 해당하는 교육시설에서 해당 법률에 따른 교육과정에 따라 제공하는 교육서비스업
가. 「유아교육법」에 따른 유치원
나. 「초·중등교육법」 및 「고등교육법」에 따른 학교
다. 「경제자유구역 및 제주국제자유도시의 외국교육기관 설립·운영에 관한 특별법」에 따라 설립된 외국교육기관(정관 등에 따라 잉여금을 국외 본교로 송금할 수 있거나 실제로 송금하는 경우는 제외한다)
라. 「제주특별자치도 설치 및 국제자유도시 조성을 위한 특별법」에 따라 설립된 비영리법인이 운영하는 국제학교
마. 「평생교육법」 제31조제4항에 따른 전공대학 형태의 평생교육시설 및 같은 법 제33조제3항에 따른 원격대학 형태의 평생교육시설
제3조(종전의 제2조)제1항제4호자목 중 "「성매매방지 및 피해자보호 등에 관한 법률」 제6조제2항 및 제10조제2항"을 "「성매매방지 및 피해자보호 등에 관한 법률」 제9조제1항 및 제17조제1항"으로 하고, 같은 항 제5호 각 목 외의 부분 중 "공제업중 다음 각목의"를 "공제업 중 다음 각 목의 어느 하나에 해당하는"으로 하며, 같은 항 제8호 각 목 외의 부분 중 "다음 각목의"를 "다음 각 목의 어느 하나에 해당하는"으로 한다.
제3조(종전의 제2조)제2항 전단 중 "법 제3조제3항제5호 단서에서 "대통령령으로 정하는 수입"이란 해당 고정자산"을 "법 제4조제3항제5호 단서에서 "대통령령으로 정하는 수입"이란 해당 유형자산 및 무형자산"으로, "사용한 고정자산의"를 "사용한 유형자산 및 무형자산의"로 하고, 같은 항 후단 중 "고정자산"을 각각 "자산"으로 한다.
제3조(종전의 제2조)제3항 본문 중 "법 제3조제3항제7호"를 "법 제4조제3항제7호"로 하고, 같은 항 단서 중 "제2조제1항제8호"를 "제1항제8호"로 한다.
제4조(종전의 제3조)제1항제1호 각 목 외의 부분 단서 중 "법 제1조제2호다목의 규정에 의한"을 "법 제2조제2호다목에 따른"으로, "다음 각목"을 "다음 각 목"으로 한다.
제6조(종전의 제5조)제1항 각 호 외의 부분 중 ""합병등기일"이라 함은 다음 각호의"를 ""합병등기일"이란 다음 각 호의 구분에 따른"으로 하고, 같은 항 제1호 및 제2호를 각각 다음과 같이 한다.
1. 합병 후 존속하는 법인: 변경등기일
2. 합병으로 설립되는 법인: 설립등기일
제6조(종전의 제5조)제2항 각 호 외의 부분 중 ""분할등기일"이라 함은 다음 각호의"를 ""분할등기일"이란 다음 각 호의 구분에 따른"으로 하고, 같은 항 제1호 및 제2호를 각각 다음과 같이 한다.
1. 분할 후 존속하는 법인: 변경등기일
2. 분할로 설립되는 법인: 설립등기일
제7조(종전의 제6조)에 제6항부터 제8항까지를 각각 다음과 같이 신설한다.
⑥ 법 제9조제4항 본문에서 "대통령령으로 정하는 해당 원천징수의무자의 소재지"란 다음 각 호의 구분에 따른 장소를 말한다.
1. 원천징수의무자가 개인인 경우: 「소득세법」 제7조제1항제1호 및 제2호에 따른 소재지
2. 원천징수의무자가 법인인 경우: 다음 각 목의 장소
가. 해당 법인의 본점·주사무소 또는 국내에 본점이나 주사무소가 소재하지 않는 경우에는 사업의 실질적 관리장소(이하 "본점등"이라 한다)의 소재지(법인으로 보는 단체의 경우에는 제1항에 따른 소재지로, 외국법인의 경우에는 해당 법인의 주된 국내사업장의 소재지로 한다)
나. 가목에도 불구하고 법인의 지점·영업소 또는 그 밖의 사업장이 독립채산제에 의해 독자적으로 회계사무를 처리하는 경우에는 그 사업장의 소재지(그 사업장의 소재지가 국외에 있는 경우는 제외한다). 다만, 법인이 지점·영업소 또는 그 밖의 사업장에서 지급하는 소득에 대한 원천징수세액을 본점등에서 전자계산조직 등에 의해 일괄계산하는 경우로서 본점등의 관할 세무서장에게 신고하거나 「부가가치세법」 제8조제3항 및 제4항에 따라 사업자단위로 관할 세무서장에게 등록한 경우에는 해당 법인의 본점등의 소재지로 한다.
⑦ 법 제9조제4항 단서에서 "대통령령으로 정하는 장소"란 다음 각 호의 구분에 따른 장소를 말한다.
1. 법 제93조제7호나목에 따른 국내원천 부동산등양도소득 및 이 영 제132조제8항 각 호의 어느 하나에 해당하는 소득이 있는 경우: 해당 유가증권을 발행한 내국법인 또는 외국법인의 국내사업장의 소재지
2. 제1호 외의 경우: 국세청장이 지정하는 장소
⑧ 제6항제2호나목 단서에 따라 일괄계산하여 신고하는 절차에 관하여 필요한 사항은 기획재정부령으로 정한다.
제8조제1항 각 호 외의 부분 중 "다음 각호의 1"을 "다음 각 호의 어느 하나"로 하고, 같은 항 제3호 중 "2"를 "둘"로, "제6조제3항의 규정에 의하여"를 "제7조제3항에 따라"로 하며, 같은 항 제4호 중 "법 제9조제2항 단서의 규정에 해당하는 2 이상의"를 "법 제9조제2항 단서에 따른 둘 이상의"로, "제6조제4항의 규정에 의한 신고를 하지 아니한"을 "제7조제4항에 따른 신고를 하지 않은"으로 한다.
제10조제1항 각 호 외의 부분 중 "법 제13조"를 "법 제13조제1항"으로 하고, 같은 조 제2항 중 "법 제13조제1호의 규정에 의한 결손금의 공제에 있어서는"을 "법 제13조제1항제1호에 따라 결손금을 공제할 때에는"으로, "순차로"를 "차례대로"로 하며, 같은 조 제3항 각 호 외의 부분 중 "법 제13조제1호의 규정을 적용함에 있어서"를 "법 제13조제1항제1호를 적용할 때"로, "과세표준계산에 있어서"를 "과세표준을 계산할 때"로 하고, 같은 조 제4항 중 "법 제13조제1호"를 "법 제13조제1항제1호"로 한다.
제11조 각 호 외의 부분 중 "법 제15조제1항의 규정에 의한 수익"을 "법 제15조제1항에 따른 이익 또는 수입[이하 "수익"(收益)이라 한다]"으로, "다음 각 호에 규정하는 것으로 한다"를 "다음 각 호의 것을 포함한다"로 하고, 같은 조 제1호 본문 중 "한국표준산업분류에 의한"을 "「통계법」 제22조에 따라 통계청장이 작성·고시하는 한국표준산업분류(이하 "한국표준산업분류"라 한다)에 따른"으로, "수입금액[도급금액·판매금액과 보험료액을 포함하되, 기업회계기준(제79조 각 호의 어느 하나에 해당하는 회계기준을 말한다. 이하 같다)에 따른 매출에누리금액 및 매출할인금액을 제외한다. 이하 같다]"을 "사업수입금액[기업회계기준(제79조 각 호의 어느 하나에 해당하는 회계기준을 말한다. 이하 같다)에 따른 매출에누리금액 및 매출할인금액은 제외한다. 이하 같다]"으로 하며, 같은 호 단서 중 "법 제66조제3항 단서의 규정에 의하여"를 "법 제66조제3항 단서에 따라"로, "수입금액"을 "사업수입금액"으로, "참작하여 기획재정부령이"를 "고려하여 기획재정부령으로"로 하고, 같은 조 제8호를 삭제하며, 같은 조 제9호 및 제9호의2를 각각 제8호 및 제9호로 하고, 같은 조 제9호(종전의 제9호의2) 가목 및 나목 중 "제87조제1항"을 각각 "제2조제5항"으로 한다.
제12조제1항제3호 각 목 외의 부분을 다음과 같이 한다.
법 제44조제2항에 따른 적격합병(같은 조 제3항에 따라 적격합병으로 보는 경우를 포함하며, 이하 "적격합병"이라 한다)을 한 경우 다음 각 목의 금액(주식회사 외의 법인인 경우에는 이를 준용하여 계산한 금액을 말한다)의 합계액. 이 경우 법 제17조제1항제5호에 따른 금액(이하 이 조에서 "합병차익"이라 한다)을 한도로 한다.
제12조제1항제3호가목을 다음과 같이 하고, 같은 호 나목을 삭제하며, 같은 호 다목 및 라목을 각각 나목 및 다목으로 하고, 같은 호 나목(종전의 다목) 중 "잉여금 외의 잉여금부터 순차로 계산한"을 "잉여금(이하 이 조에서 "의제배당대상 자본잉여금"이라 한다)에 상당하는"으로 한다.
가. 합병등기일 현재 합병법인이 승계한 재산의 가액이 그 재산의 피합병법인 장부가액(제85조제1호에 따른 세무조정사항이 있는 경우에는 그 세무조정사항 중 익금불산입액은 더하고 손금불산입액은 뺀 가액으로 한다. 이하 이 항에서 같다)을 초과하는 경우 그 초과하는 금액
제12조제1항제4호 각 목 외의 부분을 다음과 같이 한다.
법 제46조제2항에 따른 적격분할(이하 "적격분할"이라 한다)을 한 경우 다음 각 목의 금액(주식회사 외의 법인인 경우에는 이를 준용하여 계산한 금액을 말한다)의 합계액. 이 경우 법 제17조제1항제6호에 따른 금액(이하 이 조에서 "분할차익"이라 한다)을 한도로 한다.
제12조제1항제4호가목 및 나목을 각각 다음과 같이 하고, 같은 호 다목 및 라목을 각각 삭제한다.
가. 분할등기일 현재 분할신설법인등(법 제46조제1항 각 호 외의 부분 전단에 따른 분할신설법인등을 말한다. 이하 같다)이 승계한 재산의 가액이 그 재산의 분할법인 장부가액을 초과하는 경우 그 초과하는 금액
나. 분할에 따른 분할법인의 자본금 및 기획재정부령으로 정하는 자본잉여금 중 의제배당대상 자본잉여금 외의 잉여금의 감소액이 분할한 사업부문의 분할등기일 현재 순자산 장부가액에 미달하는 경우 그 미달하는 금액. 이 경우 분할법인의 분할등기일 현재의 분할 전 이익잉여금과 의제배당대상 자본잉여금에 상당하는 금액의 합계액을 한도로 한다.
제12조제2항 중 "해당 호 각 목의 순서에 따라"를 "해당 호 외의 금액을 먼저"로 한다.
제13조 각 호 외의 부분 중 "다음 각 호의"를 "다음 각 호의 구분에 따른"으로 하고, 같은 조 제1호 중 "경우에는 그 주주총회·사원총회"를 "경우: 그 주주총회·사원총회"로 하며, 같은 조 제2호부터 제4호까지의 규정 중 "경우에는 당해"를 각각 "경우: 해당"으로 한다.
제14조제1항제1호나목 본문 중 "법 제16조제1항제5호 및 제6호에"를 "법 제16조제2항제1호 및 제2호에"로, "법 제16조제1항제5호에"를 "법 제16조제2항제1호에"로, "같은 항 제6호"를 "같은 항 제2호"로 하고, 같은 호 다목 중 "경우에는 발행금액"을 "경우: 발행금액"으로 하며, 같은 호 라목 본문 중 "기타의 경우에는 취득당시 법 제52조의 규정에 의한"을 "그 밖의 경우: 취득 당시 법 제52조에 따른"으로 하고, 같은 목 단서 중 "제88조제1항제8호의 규정에 의하여"를 "제88조제1항제8호에 따른"으로 하며, 같은 항 제1호의2 각 목 외의 부분 중 "법 제16조제1항제5호"를 "법 제16조제2항제1호"로 하고, 같은 항 제2호 중 "주식등외의"를 "주식등 외의"로, "취득당시"를 "취득 당시"로 하며, 같은 조 제3항 전단 중 "법 제16조제1항제1호의 규정을 적용함에 있어서"를 "법 제16조제1항제1호를 적용할 때"로, "동항제2호 단서의 규정에 해당하는"을 "같은 항 제2호 각 목 외의 부분 단서에 따른"으로, "제2항의 규정에"를 "제2항에도"로 하고, 같은 항 후단 중 "당해"를 "해당"으로, "소각후"를 각각 "소각 후"로, "제2항의 규정에 불구하고"를 "제2항에도 불구하고"로 한다.
제15조제4항 및 제5항을 각각 제1항 및 제2항으로 하고, 같은 조 제1항(종전의 제4항) 각 호 외의 부분 중 "다음 각 호의 규정에 따른"을 "다음 각 호의"로 하며, 같은 항 제1호 중 "당해"를 "해당"으로 하고, 같은 항 제2호 중 "「기업구조조정촉진법」"을 "「기업구조조정 촉진법」"으로, "당해"를 "해당"으로 하며, 같은 항 제3호 중 "당해"를 각각 "해당"으로, "「금융실명거래 및 비밀보장에 관한 법률」 제2조제1호의 규정에 의한 금융기관"을 "「금융실명거래 및 비밀보장에 관한 법률」 제2조제1호에 따른 금융회사등"으로 한다.
제16조를 삭제하고, 제17조의2 및 제17조의3을 각각 제17조의3 및 제17조의2로 하며, 제18조를 제16조로 한다.
제16조(종전의 제18조)제1항제1호 중 "법 제13조제1호"를 "법 제13조제1항제1호"로 하고, 같은 항 제2호 각 목 외의 부분 중 "법 제60조의 규정에 의하여"를 "법 제60조에 따라"로, "다음 각목의 1"을 "다음 각 목의 어느 하나"로, "법 제14조제2항의 규정에 의한"을 "법 제14조제2항에 따른"으로 하며, 같은 호 다목을 나목으로 하고, 같은 조 제2항을 다음과 같이 한다.
② 제1항에 따른 이월결손금의 계산에 관해서는 제10조제2항 및 제3항을 준용한다.
제17조의2(종전의 제17조의3)의 제목 "(일반법인의 수입배당금액의 익금불산입)"을 "(내국법인 수입배당금액의 익금불산입)"으로 하고, 같은 조 제1항부터 제4항까지를 각각 다음과 같이 하며, 같은 조 제5항을 삭제하고, 같은 조 제6항을 제5항으로 하며, 같은 조 제5항(종전의 제6항) 중 "법 제18조의3제1항의 규정을 적용받고자 하는 법인은 법 제60조의 규정에 의한"을 "법 제18조의2제1항을 적용하려는 법인은 법 제60조에 따른"으로, "기획재정부령이"를 "기획재정부령으로"로 한다.
① 법 제18조의2제1항제1호를 적용할 때 내국법인이 출자한 다른 내국법인(이하 이 조에서 "피출자법인"이라 한다)에 대한 출자비율은 피출자법인의 배당기준일 현재 3개월 이상 계속해서 보유하고 있는 주식등을 기준으로 계산한다. 이 경우 보유 주식등의 수를 계산할 때 같은 종목의 주식등의 일부를 양도한 경우에는 먼저 취득한 주식등을 먼저 양도한 것으로 본다.
② 법 제18조의2제1항제2호를 적용할 때 제55조에 따라 이미 손금불산입된 금액은 차입금 및 그 차입금의 이자에서 제외한다.
③ 법 제18조의2제1항제2호에 따라 계산한 금액은 다음 계산식에 따라 계산한 차감금액의 합계액으로 한다.
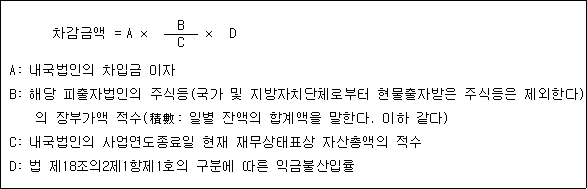
④ 법 제18조의2제2항제4호에서 "대통령령으로 정하는 법인"이란 다음 각 호의 어느 하나에 해당하는 법인을 말한다.
1. 「조세특례제한법」 제63조의2, 제121조의8 및 제121조의9를 적용받는 법인(감면율이 100분의 100인 사업연도에 한정한다)
2. 「조세특례제한법」 제100조의15제1항의 동업기업과세특례를 적용받는 법인
제17조의3(종전의 제17조의2)의 제목 "(지주회사의 수입배당금액의 익금불산입)"을 "(지주회사 수입배당금액의 익금불산입 특례)"로 하고, 같은 조 제1항 본문 중 "법 제18조의2제1항"을 "법 제18조의3제1항"으로, "신고된"을 "신고한"으로 하며, 같은 조 제2항 각 호 외의 부분 중 "법 제18조의2제1항 각 호 외의 부분"을 "법 제18조의3제1항 각 호 외의 부분 전단"으로 하고, 같은 항 제1호 중 "법 제18조의2제1항"을 "법 제18조의3제1항"으로 하며, 같은 조 제3항 본문 중 "법 제18조의2제1항제1호 및 제2호의 규정을 적용함에 있어서"를 "법 제18조의3제1항제1호를 적용할 때"로 하고, 같은 조 제4항 중 "법 제18조의2제1항제3호의 규정을 적용함에 있어서"를 "법 제18조의3제1항제2호를 적용할 때"로, "차입시"를 "차입할 때"로, "제55조의 규정에 의하여"를 "제55조에 따라"로, "금액이 포함되지 아니하는 것으로 한다"를 "금액은 제외한다"로 하며, 같은 조 제5항을 다음과 같이 한다.
⑤ 법 제18조의3제1항제2호에 따라 계산한 금액은 다음 계산식에 따라 계산한 차감금액의 합계액으로 한다.
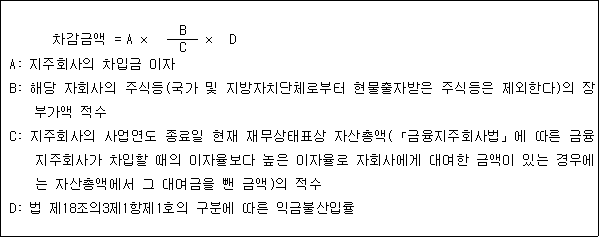
제17조의3(종전의 제17조의2)제6항 중 "법 제18조의2제1항"을 "법 제18조의3제1항"으로, "제5항제1호 및 제2호"를 "제5항"으로 하고, 같은 조 제7항을 삭제하며, 같은 조 제9항부터 제11항까지를 각각 제7항부터 제9항까지로 하고, 같은 조 제7항(종전의 제9항) 중 "법 제18조의2제1항의 규정을 적용받고자 하는 법인은 법 제60조의 규정에 의한"을 "법 제18조의3제1항을 적용하려는 법인은 법 제60조에 따른"으로, "기획재정부령이"를 "기획재정부령으로"으로 하며, 같은 조 제8항(종전의 제10항) 중 "법 제18조의2제2항제1호의 규정을 적용함에 있어서"를 "법 제18조의3제2항제1호를 적용할 때"로 하고, 같은 조 제9항(종전의 제11항) 각 호 외의 부분 중 "법 제18조의2제2항제2호"를 "법 제18조의3제2항제3호"로 하며, 같은 항 제1호를 삭제하고, 같은 항 제2호 및 제3호를 각각 제1호 및 제2호로 한다.
제19조 각 호 외의 부분 중 "손비는"을 "손실 또는 비용[이하 "손비"(損費)라 한다]은"으로, "다음 각 호에 규정하는 것으로 한다"를 "다음 각 호의 것을 포함한다"로 하고, 같은 조 제4호 중 "고정자산"을 "유형자산"으로 하며, 같은 조 제5호 중 "고정자산"을 "유형자산 및 무형자산"으로 하고, 같은 조 제5호의2 각 목 외의 부분 중 "고정자산"을 "자산의"로, "제24조 내지 제34조"를 "제24조부터 제26조까지, 제26조의2, 제26조의3, 제27조부터 제29조까지, 제29조의2 및 제30조부터 제34조까지"로 하며, 같은 조 제13호의2 중 "제35조제1호"를 "법 제24조제1항"으로 하고, 같은 조 제17호 중 "손금으로"를 "손비로"로, "5백만원"을 "1천만원"으로 하며, 같은 조 제20호를 다음과 같이 하고, 같은 조 제21호 중 "사용인"을 "직원"으로 한다.
20. 「중소기업기본법」 제2조제1항에 따른 중소기업 및 「조세특례제한법 시행령」 제4조제1항에 따른 중견기업이 「중소기업 인력지원 특별법」 제35조의3제1항제1호에 따라 부담하는 기여금
제19조의2제1항제7호를 삭제하고, 같은 항 제9호 본문 중 "외상매출금(중소기업의 외상매출금으로서 부도발생일 이전의 것에 한정한다)"을 "외상매출금[「조세특례제한법 시행령」 제2조에 따른 중소기업(이하 "중소기업"이라 한다)의 외상매출금으로서 부도발생일 이전의 것에 한정한다]"으로 하며, 같은 항에 제10호를 다음과 같이 신설한다.
10. 재판상 화해 등 확정판결과 같은 효력을 가지는 것으로서 기획재정부령으로 정하는 것에 따라 회수불능으로 확정된 채권
제19조의2제2항 후단 중 "손금에"를 "손비에"로 하고, 같은 조 제3항 각 호 외의 부분 중 "제1항 각 호의 대손금은"을 "법 제19조의2제1항에서 "대통령령으로 정하는 사업연도"란"으로, "사업연도의 손금으로 한다"를 "사업연도를 말한다"로 하며, 같은 항 제1호 중 "제7호"를 "제6호"로 하고, 같은 항 제2호 및 같은 조 제4항 중 "손금으로"를 각각 "손비로"로 하며, 같은 조 제6항 각 호 외의 부분 중 "「독점규제 및 공정거래에 관한 법률」 제10조의2제1항"을 "「독점규제 및 공정거래에 관한 법률」 제10조의2"로 하고, 같은 항 제5호 본문 및 단서 중 "제87조에 따른 특수관계인"을 각각 "특수관계인"으로 하며, 같은 조 제7항을 삭제하고, 같은 조 제8항 및 제9항을 각각 제7항 및 제8항으로 하며, 같은 조 제7항(종전의 제8항) 전단 중 "손금으로"를 "손비로"로 한다.
제20조를 삭제한다.
제22조제1항제1호 중 "매입세액(제31조제2항의 규정에 의한 자본적 지출에 해당하는 것을 제외한다)"을 "매입세액"으로 하고, 같은 항 제3호 중 "기타 당해"를 "그 밖에 해당"으로, "기획재정부령이"를 "기획재정부령으로"로 하며, 같은 조 제2항 중 "「부가가치세법」 제42조의 규정에 의하여 공제받은"을 "「부가가치세법」 제42조에 따라 공제받는"으로, "「조세특례제한법」 제108조의 규정에 의하여 공제받은 매입세액은 당해"를 "「조세특례제한법」 제108조에 따라 공제받는 매입세액은 해당"으로, "소득금액계산에 있어서 당해"를 "소득금액계산을 할 때 해당"으로 한다.
제24조제1항 각 호 외의 부분을 다음과 같이 한다.
법 제23조제1항에서 "건물, 기계 및 장치, 특허권 등 대통령령으로 정하는 유형자산 및 무형자산"이란 다음 각 호의 유형자산 및 무형자산(제3항의 자산은 제외하며, 이하 "감가상각자산"이라 한다)을 말한다.
제24조제1항제1호 각 목 외의 부분을 다음과 같이 한다.
다음 각 목의 어느 하나에 해당하는 유형자산
제24조제1항제1호바목을 다음과 같이 한다.
바. 그 밖에 가목부터 마목까지의 자산과 유사한 유형자산
제24조제1항제2호 각 목 외의 부분 중 "무형고정자산"을 "무형자산"으로 하고, 같은 호 사목 중 "사용수익기부자산가액:금전외의"를 "사용수익기부자산가액: 금전 외의"로, "법 제24조제2항제4호"를 "법 제24조제3항제4호"로, "이 영 제36조제1항제1호"를 "이 영 제39조제1항제1호"로 하며, 같은 조 제2항 각 호 외의 부분 중 ""대통령령으로 정하는 내용연수가 비한정인 무형고정자산"이란"을 ""대통령령으로 정하는 무형자산"이란"으로, "무형고정자산 중에서"를 "무형자산 중에서"로 하고, 같은 항 제1호 중 "손금으로"를 "손비로"로, "무형고정자산"을 "무형자산"으로 하며, 같은 항 제2호 중 "국제회계기준"을 "「주식회사 등의 외부감사에 관한 법률」 제5조제1항제1호에 따른 회계처리기준(이하 "한국채택국제회계기준"이라 한다)"으로 하고, 같은 조 제4항 중 "매입한 고정자산"을 "매입한 감가상각자산"으로, "해당 고정자산"을 "해당 자산"으로 한다.
제25조의 제목 "(감가상각비의 손금계상방법)"을 "(감가상각비의 손비계상방법)"으로 하고, 같은 조 제1항 중 "법 제23조제1항에 따라 법 제23조제1항에 따라"를 "법 제23조제1항에 따라"로, "손금으로"를 "손비로"로, "방법중"을 "방법 중"으로 한다.
제26조제1항 각 호 외의 부분 중 "상각방법중"을 "상각방법 중"으로 하고, 같은 항 제1호를 다음과 같이 하며, 같은 항 제2호 중 "건축물외의 유형고정자산(제4호의 광업용 유형고정자산을 제외한다):정률법"을 "건축물 외의 유형자산(제4호의 광업용 유형자산은 제외한다): 정률법"으로 하고, 같은 항 제4호 중 "유형고정자산:생산량비례법·정률법"을 "유형자산: 생산량비례법·정률법"으로 하며, 같은 항 제6호 중 "개발비:관련제품"을 "개발비: 관련 제품"으로, "20년 이내의 기간내에서"를 "20년의 범위에서"로 하고, 같은 항 제7호 중 "사용수익기부자산가액:당해"를 "사용수익기부자산가액: 해당"으로, "당해 기부자산"을 "해당 기부자산"으로 한다.
1. 건축물과 무형자산(제3호 및 제6호부터 제8호까지의 자산은 제외한다): 정액법
제26조제3항 각 호 외의 부분 중 "제1항의 규정에 의하여"를 "제1항에 따라"로, "신고하고자 하는"을 "신고하려는"으로, "동항 각호의 구분에 의한"을 "같은 항 각 호의 구분에 따른"으로, "기획재정부령이"를 "기획재정부령으로"로, "다음 각호에 규정된"을 "다음 각 호에 따른"으로 하고, 같은 항 제2호 중 "제1호외의"를 "제1호 외의"로, "제1항 각호의 구분을 달리하는 고정자산"을 "제1항 각 호의 구분에 따른 감가상각자산"으로 하며, 같은 조 제4항 각 호 외의 부분 중 "제3항의 규정에 의하여"를 "제3항에 따라"로, "당해"를 "해당"으로, "다음 각호의"를 "다음 각 호의 구분에 따른"으로 하고, 같은 항 제1호부터 제3호까지를 각각 다음과 같이 하며, 같은 항 제4호 중 "자산에 대하여는 관련제품"을 "자산: 관련 제품"으로 하고, 같은 항 제5호 중 "자산에 대하여는 동호의 규정에 의한"을 "자산: 같은 호에 따른"으로 하며, 같은 조 제5항 중 "제3항의 규정에 의하여"를 "제3항에 따라"로, "제4항 각호에 규정한"을 "제4항 각 호에 따른"으로, "사업연도에 있어서도"를 "사업연도에도"로 한다.
1. 제1항제1호의 자산: 정액법
2. 제1항제2호의 자산: 정률법
3. 제1항제3호 및 제4호의 자산: 생산량비례법
제26조의2제1항 중 "「주식회사 등의 외부감사에 관한 법률」 제5조제1항제1호에 따른 회계처리기준(이하 "국제회계기준"이라 한다)"을 "한국채택국제회계기준"으로, "국제회계기준 도입"을 "한국채택국제회계기준 도입"으로 하고, 같은 조 제2항제1호가목 중 "국제회계기준"을 각각 "한국채택국제회계기준"으로, "손금으로"를 "손비로"로 하며, 같은 항 제2호가목 및 나목을 각각 다음과 같이 하고, 같은 조 제3항 중 "손금으로"를 각각 "손비로"로 하며, 같은 조 제5항 중 "국제회계기준"을 각각 "한국채택국제회계기준"으로 하고, 같은 조 제6항 각 호 외의 부분 중 "국제회계기준"을 "한국채택국제회계기준"으로 하며, 같은 항 제2호가목 중 "국제회계기준"을 "한국채택국제회계기준"으로 하고, 같은 조 제9항 중 "국제회계기준"을 "한국채택국제회계기준"으로 한다.
가. 제1호가목의 경우: 다음 계산식에 따라 계산한 금액
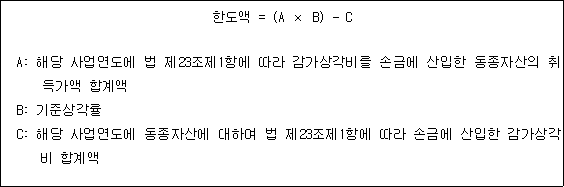
나. 제1호나목의 경우: 다음 계산식에 따라 계산한 금액
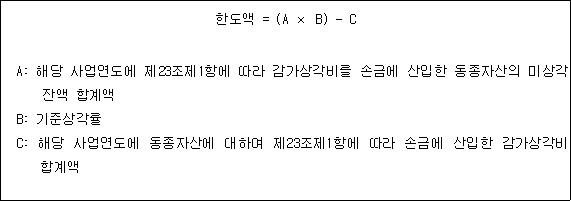
제26조의3제2항제3호 각 목 외의 부분 중 "다음 각 목의"를 "다음 각 목의 구분에 따른"으로 하고, 같은 호 가목 및 나목을 각각 다음과 같이 한다.
가. 기준연도의 결산상각방법이 정액법인 경우: 다음 계산식에 따라 계산한 금액
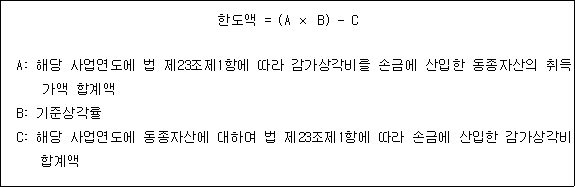
나. 기준연도의 결산상각방법이 정률법인 경우: 다음 계산식에 따라 계산한 금액
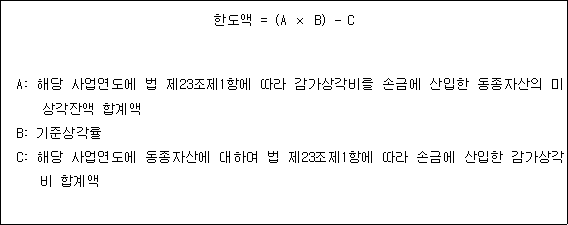
제28조제1항 각 호 외의 부분 중 "당해"를 "해당"으로, "다음 각 호"를 "다음 각 호의 구분"으로 하고, 같은 항 제1호 및 제2호를 각각 다음과 같이 한다.
1. 기획재정부령으로 정하는 시험연구용자산과 제24조제1항제2호가목부터 라목까지의 규정에 따른 무형자산: 기획재정부령으로 정하는 내용연수와 그에 따른 기획재정부령으로 정하는 상각방법별 상각률(이하 "상각률"이라 한다)
2. 제1호 외의 감가상각자산(제24조제1항제2호바목부터 자목까지의 규정에 따른 무형자산은 제외한다): 구조 또는 자산별·업종별로 기준내용연수에 그 기준내용연수의 100분의 25를 가감하여 기획재정부령으로 정하는 내용연수범위(이하 "내용연수범위"라 한다) 안에서 법인이 선택하여 납세지 관할 세무서장에게 신고한 내용연수(이하 "신고내용연수"라 한다)와 그에 따른 상각률. 다만, 제3항 각 호의 신고기한 내에 신고를 하지 않은 경우에는 기준내용연수와 그에 따른 상각률로 한다.
제28조제2항을 다음과 같이 하고, 같은 조 제3항 각 호 외의 부분 중 "다음 각호"를 "다음 각 호"로 하며, 같은 항 제2호 중 "제1호외의 법인이 자산별·업종별 구분에 의한"을 "제1호 외의 법인이 자산별·업종별 구분에 따라"로, "고정자산"을 "감가상각자산"으로 하고, 같은 조 제6항 및 제7항을 각각 삭제한다.
② 제1항을 적용할 때 법 제6조에 따른 사업연도가 1년 미만이면 다음 계산식에 따라 계산한 내용연수와 그에 따른 상각률에 따른다. 이 경우 개월 수는 태양력에 따라 계산하되, 1개월 미만의 일수는 1개월로 한다.
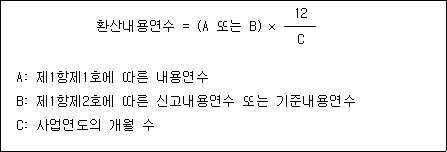
제29조제1항 각 호 외의 부분 중 "얻어"를 "받아"로 하고, 같은 항 제5호 중 "국제회계기준"을 "한국채택국제회계기준"으로 한다.
제29조의2제2항 각 호 외의 부분 전단 중 "적격합병 또는 적격분할"을 "적격합병, 적격분할, 적격물적분할 또는 적격현물출자(법 제47조의2제1항 각 호의 요건을 모두 갖추어 양도차익에 해당하는 금액을 손금에 산입하는 현물출자를 말한다. 이하 같다)"로, "장부가액(양도 당시의 시가에서 제80조의4제1항 또는 제82조의4제1항에 따른 자산조정계정을 뺀 금액을 말한다)"을 "장부가액"으로 하고, 같은 조 제3항 및 제4항을 각각 제4항 및 제5항으로 하며, 같은 조에 제3항을 다음과 같이 신설하고, 같은 조 제4항(종전의 제3항) 전단 중 "제2항"을 "제2항 및 제3항"으로 하며, 같은 항 후단 중 "제26조의2제10항제1호의 금액"을 "제26조의2제10항제1호의 금액(제3항 전단에 따라 손금에 산입한 금액을 포함한다)"으로 한다.
③ 적격물적분할 또는 적격현물출자를 하여 제2항을 적용하는 경우로서 상각범위액이 해당 자산의 장부가액을 초과하는 경우에는 그 초과하는 금액을 손금에 산입할 수 있다. 이 경우 그 자산을 처분하면 전단에 따라 손금에 산입한 금액의 합계액을 그 자산을 처분한 날이 속하는 사업연도에 익금산입한다.
제30조제1항 본문 중 "법인세가 면제되거나 감면되는 사업을 경영하는 법인으로서 법인세를 면제받거나 감면받은 경우에는"을 "법과 다른 법률에 따라 법인세를 면제받거나 감면받은 경우에는"으로, "법 제23조제1항 본문"을 "법 제23조제1항"으로 하고, 같은 항 단서 중 "국제회계기준"을 "한국채택국제회계기준"으로 한다.
제31조제1항을 삭제하고, 같은 조 제2항 각 호 외의 부분 중 "제1항에서 "자본적 지출"이라 함은"을 "법 제23조제4항제2호에서 "대통령령으로 정하는 자본적 지출"이란"으로, "당해"를 "해당"으로, "다음 각호의 1"을 "다음 각 호의 어느 하나"로, "포함하는 것으로 한다"를 "포함한다"로 하며, 같은 항 제5호를 다음과 같이 한다.
5. 그 밖에 개량·확장·증설 등 제1호부터 제4호까지의 지출과 유사한 성질의 것
제31조제3항 각 호 외의 부분 중 "다음 각호의 1"을 "다음 각 호의 어느 하나"로, "당해 사업연도의 손금으로"를 "해당 사업연도의 손비로"로, "제2항의 규정에 불구하고 이를"을 "제2항에도 불구하고"로, "포함되지 아니하는 것으로 한다"를 "포함하지 않는다"로 하고, 같은 조 제4항 각 호 외의 부분을 다음과 같이 한다.
취득가액이 거래단위별로 100만원 이하인 감가상각자산(다음 각 호의 어느 하나에 해당하는 자산은 제외한다)에 대해서는 그 사업에 사용한 날이 속하는 사업연도의 손비로 계상한 것에 한정하여 손금에 산입한다.
제31조제6항 각 호 외의 부분 중 "손금으로 계상한 것에 한하여 이를"을 "손비로 계상한 것에 한정하여"로 하고, 같은 조 제8항 중 "손금으로"를 "손비로"로 한다.
제32조제1항을 다음과 같이 하고, 같은 조 제3항 전단 중 "이를 손금으로 추인하고"를 "손금에 산입하고"로 한다.
① 법 제23조제5항에 따라 법인이 상각범위액을 초과해 손금에 산입하지 않는 금액(이하 이 조에서 "상각부인액"이라 한다)은 그 후의 사업연도에 해당 법인이 손비로 계상한 감가상각비가 상각범위액에 미달하는 경우에 그 미달하는 금액(이하 이 조에서 "시인부족액"이라 한다)을 한도로 손금에 산입한다. 이 경우 법인이 감가상각비를 손비로 계상하지 않은 경우에도 상각범위액을 한도로 그 상각부인액을 손금에 산입한다.
제33조 중 "손금으로"를 "손비로"로 한다.
제35조를 다음과 같이 한다.
제35조(기부금의 범위) 법 제24조제1항에서 "대통령령으로 정하는 거래"란 특수관계인 외의 자에게 정당한 사유 없이 자산을 정상가액보다 낮은 가액으로 양도하거나 특수관계인 외의 자로부터 정상가액보다 높은 가액으로 매입하는 것을 말한다. 이 경우 정상가액은 시가에 시가의 100분의 30을 더하거나 뺀 범위의 가액으로 한다.
제40조를 삭제하고, 제36조, 제36조의2, 제37조, 제38조, 제39조 및 제42조를 각각 제39조, 제38조, 제36조, 제37조, 제42조 및 제40조로 한다.
제36조(종전의 제37조)제1항을 다음과 같이 한다.
① 법인이 법 제24조에 따른 기부금을 금전 외의 자산으로 제공한 경우 해당 자산의 가액은 다음 각 호의 구분에 따라 산정한다.
1. 법 제24조제3항에 따른 법정기부금(이하 "법정기부금"이라 한다)의 경우: 기부했을 때의 장부가액
2. 특수관계인이 아닌 자에게 기부한 법 제24조제4항에 따른 지정기부금(이하 "지정기부금"이라 한다)의 경우: 기부했을 때의 장부가액
3. 제1호 및 제2호 외의 경우: 기부했을 때의 장부가액과 시가 중 큰 금액
제37조(종전의 제38조)제1항 중 "법 제24조제2항제1호의 규정에 의한"을 "법 제24조제3항제1호에 따라"로, "「한국은행법」에 의한 한국은행이 「국제금융기구에의 가입조치에 관한 법률」 제2조제2항의 규정에 의하여"를 "「한국은행법」에 따른 한국은행이 「국제금융기구에의 가입조치에 관한 법률」 제2조제2항에 따라"로 하고, 같은 조 제2항 중 "법 제24조제2항제2호"를 "법 제24조제3항제2호"로, "「예비군법」에 의하여"를 "「예비군법」에 따라"로, "얻은"을 "받은"으로 하며, 같은 조 제3항 및 제4항을 각각 삭제하고, 같은 조 제5항을 제3항으로 하며, 같은 조 제3항(종전의 제5항) 중 "법 제24조제1항에 따른 지정기부금과 같은 조 제2항에 따른 기부금"을 "법정기부금과 지정기부금"으로 한다.
제38조(종전의 제36조의2)제1항 중 "법 제24조제2항제3호"를 "법 제24조제3항제3호"로 하고, 같은 조 제2항 각 호 외의 부분 중 "법 제24조제2항제4호아목"을 "법 제24조제3항제4호아목"으로 하며, 같은 조 제3항 각 호 외의 부분 중 "법 제24조제2항제4호자목"을 "법 제24조제3항제4호자목"으로 하고, 같은 조 제4항 각 호 외의 부분 중 "법 제24조제2항제6호에서 "대통령령으로 정하는 요건을 갖춘 법인"이란"을 "법 제24조제3항제6호에서 "대통령령으로 정하는 요건을 충족하는 법인"이란"으로 하며, 같은 조 제7항 중 "법 제24조제2항에 따른 법정기부금으로 하여"를 "법정기부금으로"로 하고, 같은 조 제11항제4호 중 "대리인, 사용인"을 "임원, 대리인, 직원"으로 한다.
제39조(종전의 제36조)제1항 각 호 외의 부분 중 "법 제24조제1항 각 호 외의 부분"을 "법 제24조제4항"으로 하고, 같은 조 제2항 중 "단체중 제56조제1항 각호의 규정에 의한"을 "단체 중 제56조제1항 각 호에 따른"으로, "이를 제1항 본문의 규정에 의한 기부금으로"를 "지정기부금으로"로 하며, 같은 조 제3항 중 "제2조제1항"을 "제3조제1항"으로 하고, 같은 조 제8항제4호 중 "대리인, 사용인"을 "임원, 대리인, 직원"으로 한다.
제40조(종전의 제42조)제1항 각 호 외의 부분 중 "사용인"을 "직원"으로 하고, 같은 조 제2항 중 "사용인"을 "직원"으로, "당해"를 각각 "해당"으로 한다.
제41조제2항 각 호 외의 부분 중 "대통령령으로 정하는 국외지역에서의 지출 및 농어민에 대한 지출"을 "국외지역에서의 지출 및 농어민에 대한 지출 등 대통령령으로 정하는 지출"로 하고, 같은 항 제1호 중 "지출된 장소"를 "지출된 국외지역의 장소"로, "증빙을"을 "증거자료를"로 하며, 같은 조 제3항을 다음과 같이 한다.
③ 법 제25조제2항제1호가목에서 "대통령령으로 정하는 것"이란 다음 각 호의 어느 하나에 해당하는 것을 말한다.
1. 「여신전문금융업법」에 따른 직불카드
2. 외국에서 발행된 신용카드
3. 「조세특례제한법」 제126조의2제1항제4호에 따른 기명식선불카드, 직불전자지급수단, 기명식선불전자지급수단 또는 기명식전자화폐
제41조제4항 및 제5항을 각각 제5항 및 제4항으로 하고, 같은 조 제4항(종전의 제5항) 중 "법 제25조제2항제2호"를 "법 제25조제2항제4호"로, "교부하는"을 "발급하는"으로 하며, 같은 조 제5항(종전의 제4항) 중 "법 제25조제3항의 규정을 적용함에 있어서 "재화 또는 용역을 공급하는 신용카드등의 가맹점과 다른 가맹점의 명의로 작성된 매출전표 등"이라 함은"을 "법 제25조제3항을 적용할 때 재화 또는 용역을 공급하는 신용카드등의 가맹점이 아닌 다른 가맹점의 명의로 작성된 매출전표 등을 발급받은 경우는"으로, "경우를 말한다"를 "경우로 한다"로 하고, 같은 조에 제6항을 다음과 같이 신설하며, 같은 조 제8항을 삭제한다.
⑥ 제1항부터 제3항까지 및 제5항을 적용할 때 법 제25조제2항제1호에 따른 신용카드등은 해당 법인의 명의로 발급받은 신용카드등으로 한다.
제42조(종전의 제39조)의 제목 "(중소기업의 범위 등)"을 "(접대비의 수입금액계산기준 등)"으로 하고, 같은 조 제1항을 다음과 같이 하며, 같은 조 제2항을 삭제한다.
① 법 제25조제4항제2호 본문에서 "대통령령으로 정하는 수입금액"이란 기업회계기준에 따라 계산한 매출액[사업연도 중에 중단된 사업부문의 매출액을 포함하며, 「자본시장과 금융투자업에 관한 법률」 제4조제7항에 따른 파생결합증권 및 같은 법 제5조제1항에 따른 파생상품 거래의 경우 해당 거래의 손익을 통산(通算)한 순이익(0보다 작은 경우 0으로 한다)을 말한다. 이하 "매출액"이라 한다]을 말한다. 다만, 다음 각 호의 법인에 대해서는 다음 계산식에 따라 계산한 금액으로 한다.
1. 「자본시장과 금융투자업에 관한 법률」에 따른 투자매매업자 또는 투자중개업자: 매출액 + 「자본시장과 금융투자업에 관한 법률」 제6조제1항제2호의 영업과 관련한 보수 및 수수료의 9배에 상당하는 금액
2. 「자본시장과 금융투자업에 관한 법률」에 따른 집합투자업자: 매출액 + 「자본시장과 금융투자업에 관한 법률」 제9조제20항에 따른 집합투자재산의 운용과 관련한 보수 및 수수료의 9배에 상당하는 금액
3. 「한국투자공사법」에 따른 한국투자공사: 매출액 + 「한국투자공사법」 제34조제2항에 따른 운용수수료의 6배에 상당하는 금액
4. 「한국수출입은행법」에 따른 한국수출입은행: 매출액 + 수입보증료의 6배에 상당하는 금액
5. 「금융회사부실자산 등의 효율적 처리 및 한국자산관리공사의 설립에 관한 법률」에 따른 한국자산관리공사: 매출액 + 같은 법 제31조제1항의 업무수행에 따른 수수료의 6배에 상당하는 금액
6. 제63조제1항 각 호의 법인: 매출액 + 수입보증료의 6배에 상당하는 금액
제42조(종전의 제39조)제3항부터 제6항까지를 각각 제2항부터 제5항까지로 하고, 같은 조 제2항(종전의 제3항) 각 호 외의 부분 중 "법 제25조제1항 각 호 외의 부분"을 "법 제25조제5항"으로 하며, 같은 조 제3항(종전의 제4항) 중 "제3항제2호"를 "제2항제2호"로 하고, 같은 조 제4항(종전의 제5항) 각 호 외의 부분 본문 및 같은 조 제5항(종전의 제6항) 중 "제3항제3호"를 각각 "제2항제3호"로 하며, 같은 조에 제6항을 다음과 같이 신설한다.
⑥ 접대비 가액의 계산에 관해서는 제36조제1항제3호를 준용한다.
제43조제1항 전단, 같은 조 제3항 및 제5항 중 "사용인"을 각각 "직원"으로 하고, 같은 조 제8항제1호나목 중 "제87조제1항제1호"를 "제2조제5항제1호"로 하며, 같은 항 제2호 중 "제87조제1항"을 "제2조제5항"으로 한다.
제44조제1항 중 "사용인"을 각각 "직원"으로, "「근로자퇴직급여 보장법」 제2조제5호의 규정에 따른"을 "「근로자퇴직급여 보장법」 제2조제5호에 따른"으로 하고, 같은 조 제2항제1호 중 "사용인이 당해"를 "직원이 해당"으로 하며, 같은 항 제2호 중 "사용인"을 "직원"으로 하고, 같은 조 제3항 전단 중 "사용인에게 해당 법인과 제87조에 따른"을 "직원에게 해당 법인과"로 하며, 같은 항 후단 중 "사용인"을 "직원"으로 하고, 같은 조 제4항제2호 전단 중 "1년동안"을 "1년 동안"으로 하며, 같은 호 후단 중 "사용인"을 각각 "직원"으로 하고, 같은 조 제6항 중 "제87조제1항제7호"를 "제2조제5항제7호"로 한다.
제44조의2제1항 중 "사용인"을 "직원"으로, "부담금(이하 이 조에서 "보험료등"이라 한다)중"을 "부담금(이하 이 조에서 "보험료등"이라 한다) 중"으로 하고, 같은 조 제2항, 같은 조 제4항제1호 및 같은 항 제1호의2나목 중 "사용인"을 각각 "직원"으로 한다.
제45조제1항 각 호 외의 부분 전단 중 "사용인"을 "직원"으로 하고, 같은 항 각 호 외의 부분 후단 중 "사용인에"를 "직원은"으로 하며, 같은 조 제8호 중 "기타"를 "그 밖에"로, "사용인"을 "직원"으로, "범위안에서"를 "범위에서"로, "제1호 내지 제7호의"를 "제1호부터 제7호까지의"로 한다.
제46조 중 "사용인"을 "직원"으로, "당해 사업연도의 소득금액계산에 있어서 이를"을 "해당 사업연도의 소득금액을 계산할 때"로 한다.
제48조제1항 각 호 외의 부분 중 "소득금액계산에 있어서 이를"을 "소득금액을 계산할 때"로 하고, 같은 항 제2호가목 본문 중 "제87조제1항"을 "제2조제5항"으로 한다.
제50조제1항 각 호 외의 부분 중 "대통령령으로 정하는 것"을 "대통령령으로 정하는 금액"으로, "것을"을 "지출금액을"로 하고, 같은 항 제1호 본문 중 "사용인"을 "직원"으로 하며, 같은 조 제2항 중 "주식 또는 출자지분"을 "주식등"으로 하고, 같은 조에 제3항을 다음과 같이 신설한다.
③ 법 제19조의2제2항 각 호의 어느 하나에 해당하는 채권의 처분손실은 손금에 산입하지 않는다.
제50조의2제4항제1호가목 및 같은 조 제8항제1호 중 "사용인"을 각각 "직원"으로 하고, 같은 조 제11항제1호 중 "감가상각비가"를 "감가상각비(법 제27조의2제1항에 따라 해당 사업연도 손금에 산입된 감가상각비를 말한다)가"로 하며, 같은 항 제2호 본문 중 "감가상각비 상당액"을 "감가상각비 상당액(법 제27조의2제1항에 따라 해당 사업연도 손금에 산입된 감가상각비 상당액을 말한다)"으로 하고, 같은 조 제15항 중 "제39조제3항"을 "제42조제2항"으로 한다.
제51조제1항 각 호 외의 부분 본문 중 ""채권자가 불분명한 사채의 이자"라 함은 다음 각호의 1에"를 ""대통령령으로 정하는 채권자가 불분명한 사채의 이자"란 다음 각 호의 어느 하나에"로 하고, 같은 항 각 호 외의 부분 단서 중 "거주사실등"을 "거주사실 등"으로 한다.
제52조제1항 중 "사업용 고정자산"을 "사업용 유형자산 및 무형자산"으로, "고정자산의 건설등"을 "자산의 건설등"으로 하고, 같은 조 제6항 각 호 외의 부분 중 "제2항"을 "제2항 본문"으로, "다음 각호의 1"을 "다음 각 호의 어느 하나"로 하며, 같은 항 제3호 중 "기타 사업용고정자산"을 "그 밖의 사업용 유형자산 및 무형자산"으로 하고, 같은 조 제7항 각 호 외의 부분 중 "고정자산"을 "유형자산 및 무형자산"으로 한다.
제56조제1항 각 호 외의 부분 중 "법 제29조제1항 각 호 외의 부분 본문"을 "법 제29조제1항 각 호 외의 부분"으로 하고, 같은 항 제1호 중 "제36조제1항제1호"를 "제39조제1항제1호"로 하며, 같은 조 제2항 각 호 외의 부분 중 "법 제29조제1항제1호"를 "법 제29조제1항제1호가목"으로 하고, 같은 항 제2호 중 "제2조제1항제5호나목"을 "제3조제1항제5호나목"으로 하며, 같은 조 제3항을 다음과 같이 한다.
③ 법 제29조제1항제2호에 따른 수익사업에서 발생한 소득은 해당 사업연도의 수익사업에서 발생한 소득금액(고유목적사업준비금과 법정기부금을 손금에 산입하기 전의 소득금액을 말한다)에서 법 제29조제1항제1호에 따른 금액, 법 제13조제1항제1호에 따른 결손금 및 법정기부금을 뺀 금액으로 한다.
제56조제5항 중 "법 제29조제1항에서 "고유목적사업"이라 함은 당해"를 "법 제29조제1항 각 호 외의 부분에 따른 고유목적사업은 해당"으로, "법령 또는 정관에 규정된"을 "법령 또는 정관에 따른"으로, "제2조제1항의 규정에 해당하는 수익사업외의 사업을 말한다"를 "제3조제1항에 따른 수익사업 외의 사업으로 한다"로 하고, 같은 조 제6항 각 호 외의 부분 본문 중 "제4항"을 "제5항"으로 하며, 같은 항 각 호 외의 부분 단서 중 "고정자산 취득 후"를 "유형자산 및 무형자산 취득 후"로, "고정자산을"을 "자산을"로 하고, 같은 항 제1호 중 "당해"를 "해당"으로, "소요되는 고정자산"을 "소요되는 유형자산 및 무형자산"으로 하며, 같은 항 제2호 중 "특별법에 의하여 설립된 법인(당해 법인에 설치되어 운영되는 기금중 「국세기본법」 제13조의 규정에 의하여 법인으로 보는 단체를 포함한다)"을 "특별법에 따라 설립된 법인(해당 법인에 설치되어 운영되는 기금 중 「국세기본법」 제13조에 따라 법인으로 보는 단체를 포함한다)"으로, "제2조제1항제8호에서 규정된"을 "제3조제1항제8호에 따른"으로 하고, 같은 항 제3호가목 중 "고정자산"을 "자산"으로 하며, 같은 항 제4호 중 "「농업협동조합법」에 의한"을 "「농업협동조합법」에 따른"으로, "법 제61조제1항의 규정에 의하여"를 "법 제29조제2항에 따라"로 하고, 같은 조 제7항 각 호 외의 부분 중 "법 제29조제5항"을 "법 제29조제7항"으로 하며, 같은 항 제2호 중 "1만분의 3"을 "10만분의 25"로 하고, 같은 조 제8항 본문 중 "법 제29조제6항"을 "법 제29조제8항"으로 하며, 같은 조 제10항 중 "제6항제3호의 규정을 적용받고자 하는 의료법인은 손금으로"를 "제6항제3호를 적용받으려는 의료법인은 손비로"로, "기획재정부령이"를 "기획재정부령으로"로 하고, 같은 조 제11항 각 호 외의 부분 본문 중 "종업원이"를 "직원이"로, "월수의 계산은 제39조제2항을 준용한다"를 "개월 수는 태양력에 따라 계산하되, 1개월 미만의 일수는 1개월로 한다"로 하며, 같은 항 제1호 중 "법 제29조제1항제4호"를 "법 제29조제1항제2호"로 한다.
제57조의 제목 "(책임준비금 등의 손금산입)"을 "(책임준비금의 손금산입)"으로 하고, 같은 조 제1항 각 호 외의 부분 중 "범위안에서"를 "범위에서"로 하며, 같은 항 제1호 본문 중 "당해"를 "해당"으로 하고, 같은 호 단서 중 "국제회계기준"을 "한국채택국제회계기준"으로 하며, 같은 조 제3항을 삭제하고, 같은 조 제4항 및 제5항을 각각 제3항 및 제4항으로 하며, 같은 조 제3항(종전의 제4항) 각 호 외의 부분 중 "법 제30조제3항"을 "법 제30조제2항"으로 하고, 같은 조 제4항(종전의 제5항) 중 "제4항제1호 단서"를 "제3항제1호 단서"로 하며, 같은 조에 제5항을 다음과 같이 신설하고, 같은 조 제6항부터 제9항까지를 각각 삭제하며, 같은 조 제10항을 제6항으로 하고, 같은 조 제6항(종전의 제10항) 중 "법 제30조제1항 및 제2항을 적용받고자 하는"을 "법 제30조제1항을 적용받으려는"으로, "책임준비금등명세서"를 "책임준비금명세서"로 한다.
⑤ 법 제30조제3항에 따른 이자상당액은 제56조제7항을 준용해 계산한 금액으로 한다.
제58조를 다음과 같이 신설한다.
제58조(비상위험준비금의 손금산입) ① 법 제31조제1항에 따른 비상위험준비금(이하 이 조에서 "비상위험준비금"이라 한다)은 해당 사업연도의 단기손해보험(인보험의 경우에는 해약환급금이나 만기지급금이 없는 사망보험 및 질병보험만 해당한다. 이하 이 조에서 같다)에 따른 보유보험료의 합계액에 금융위원회가 정하는 보험종목별 적립기준율을 곱해 계산한 금액(이하 이 조에서 "보험종목별적립기준금액"이라 한다)의 범위에서 손금에 산입한다.
② 제1항에 따라 손금에 산입하는 비상위험준비금의 누적액은 해당 사업연도의 단기손해보험에 따른 경과보험료의 합계액의 100분의 50(자동차보험의 경우에는 100분의 40, 보증보험의 경우에는 100분의 150)을 한도로 한다.
③ 법 제31조제2항에서 "대통령령으로 정하는 바에 따라 계산한 금액"이란 보험종목별적립기준금액을 합한 금액의 100분의 90을 말한다.
④ 제1항 및 제2항에 따라 손비로 계상한 비상위험준비금의 처리 및 경과보험료의 계산에 필요한 사항은 기획재정부령으로 정한다.
⑤ 법 제31조제1항을 적용받으려는 내국법인은 법 제60조에 따른 신고와 함께 기획재정부령으로 정하는 비상위험준비금명세서를 납세지 관할 세무서장에게 제출해야 한다.
제60조제1항, 같은 조 제2항 각 호 외의 부분 및 같은 조 제3항 중 "사용인"을 각각 "직원"으로 한다.
제61조제1항 각 호 외의 부분 중 "기타"를 "및 그 밖에"로, "다음 각 호의 것"을 "다음 각 호의 구분에 따른 것"으로 하고, 같은 항 제3호 중 "기타 이에 준하는 채권:어음상의"를 "그 밖에 이에 준하는 채권: 어음상의"로, "제88조제1항제1호의 규정을 적용받는 시가초과액에 상당하는 채권을"을 "제88조제1항제1호에 따른 시가초과액에 상당하는 채권은"으로 하며, 같은 조 제6항을 삭제하고, 같은 조 제7항을 제5항으로 한다.
제64조제1항 중 "사업용고정자산"을 "사업용 유형자산 및 무형자산"으로 하고, 같은 조 제4항 각 호 외의 부분 중 "제3항의 규정에 의하여 손금으로"를 "제3항에 따라 손비로"로, "다음 각호의"를 "다음 각 호의 어느 하나에 해당하는"으로 하며, 같은 항 제1호 본문 중 "당해 사업용자산"을 "해당 사업용자산"으로, "취득가액중 당해"를 "취득가액 중 해당"으로 하고, 같은 호 단서 중 "당해"를 "해당"으로 하며, 같은 조 제5항 중 "제4항의 규정을 적용함에 있어서 당해"를 "제4항을 적용할 때 해당"으로, "당해 사업용자산의 가액중"을 "해당 사업용자산의 가액 중"으로 한다.
제65조제2항 전단 중 "개별고정자산별로 해당 고정자산가액에"를 "개별 사업용자산별로 해당 자산가액에"로, "고정자산을"을 "자산을"로 하고, 같은 항 후단 중 "고정자산"을 "자산"으로 하며, 같은 조 제3항을 다음과 같이 한다.
③ 제2항에 따른 자산가액에 상당하는 금액의 손금산입 및 익금산입에 관해서는 제64조제3항부터 제5항까지 및 제7항을 준용한다.
제66조제1항 중 "법 제38조제1항의 규정에 의한 동일한 종류의 고정자산은 멸실한 고정자산에"를 "법 제38조제1항에 따른 같은 종류의 자산은 멸실한 보험대상자산을"로, "고정자산으로서"를 "유형자산으로서"로, "고정자산과 동일한 것을 말한다"를 "보험대상자산과 같은 것으로 한다"로 하고, 같은 조 제2항 전단 중 "법 제38조제1항의 규정에 의하여"를 "법 제38조제1항에 따라"로, "개별고정자산별로 당해 고정자산의 가액중"을 "개별보험대상자산별로 해당 자산의 가액 중"으로 하며, 같은 항 후단 중 "당해 고정자산의"를 "해당 보험대상자산의"로 한다.
제69조제2항제2호 중 "국제회계기준"을 "한국채택국제회계기준"으로 한다.
제70조제1항 각 호 외의 부분 중 "다음 각 호에"를 "다음 각 호의 구분에"로 하고, 같은 항 제1호 본문 중 "할인액:「소득세법 시행령」 제45조"를 "할인액: 「소득세법 시행령」 제45조"로 하며, 같은 호 단서 중 "결산을 확정함에 있어서"를 "결산을 확정할 때"로, "법 제73조"를 "법 제73조 및 제73조의2"로 하고, 같은 항 제2호 본문 중 "할인액:「소득세법 시행령」 제45조의 규정에 의한"을 "할인액: 「소득세법 시행령」 제45조에 따른"으로 하며, 같은 호 단서 중 "결산을 확정함에 있어서"를 "결산을 확정할 때"로, "당해 사업연도의 손금으로"를 "해당 사업연도의 손비로"로 한다.
제71조제5항제2호 중 "손금으로"를 "손비로"로 한다.
제72조제2항제4호의2 단서 중 "제15조제4항"을 "제15조제1항"으로 하고, 같은 항 제5호 중 "제11조제9호"를 "제11조제8호"로, "법 제16조제1항제5호"를 "법 제16조제2항제1호"로, "같은 항 제6호"를 "같은 항 제2호"로 하며, 같은 항 제5호의3 본문 중 "제87조제1항 각 호의 어느 하나에 해당하는 특수관계인"을 "특수관계인"으로, "법 제24조제1항에 따른 지정기부금에 해당하는 자산(제37조제1항에 따른 금전 외의 자산만 해당한다)"을 "지정기부금에 해당하는 자산(제36조제1항에 따른 금전 외의 자산만 해당한다)"으로 하고, 같은 조 제3항제3호 중 "유형고정자산의 취득과"를 "유형자산의 취득과"로, "당해 유형고정자산"을 "해당 유형자산"으로 하며, 같은 조 제5항제3호 중 "제11조제9호"를 "제11조제8호"로 하고, 같은 조 제6항 중 "법 제18조의2제1항제3호, 제18조의3제1항제3호, 제28조, 제73조"를 "법 제18조의2제1항제2호, 제18조의3제1항제2호, 제28조, 제73조, 제73조의2"로 한다.
제78조제1항 각 호 외의 부분을 다음과 같이 하고, 같은 항 제1호 중 "천재·지변"을 "천재지변"으로 하며, 같은 항 제3호 중 "고정자산"을 "유형자산"으로 한다.
법 제42조제3항제2호에서 "천재지변·화재 등 대통령령으로 정하는 사유"란 다음 각 호의 어느 하나에 해당하는 사유를 말한다.
제78조제2항 각 호 외의 부분 중 "법 제42조제3항제3호"를 "법 제42조제3항제3호 각 목 외의 부분"으로, "다음 각 호의 어느 하나에 해당하는"을 "다음 각 호의 구분에 따른"으로 하고, 같은 항 제1호 및 제2호를 각각 다음과 같이 하며, 같은 항 제3호를 삭제한다.
1. 법 제42조제3항제3호가목부터 다목까지의 경우: 다음 각 목의 어느 하나에 해당하는 주식등
가. 주권상장법인이 발행한 주식등
나. 「중소기업 창업지원법」에 따른 중소기업창업투자회사 또는 「여신전문금융업법」에 따른 신기술사업금융업자가 보유하는 주식등 중 각각 창업자 또는 신기술사업자가 발행한 것
다. 주권상장법인이 아닌 법인 중 제2조제5항 각 호의 어느 하나의 관계에 있지 않은 법인이 발행한 주식등
2. 법 제42조제3항제3호라목의 경우: 주식등
제78조제3항 각 호 외의 부분 중 "법 제42조제3항 각 호 외의 부분 본문"을 "법 제42조제3항 각 호 외의 부분"으로, "동항 각호의 규정에 의한"을 "같은 항 각 호에 따른"으로, "당해 감액사유가 발생한 사업연도에 다음 각 호의 규정에 의한"을 "해당 감액사유가 발생한 사업연도(법 제42조제3항제2호에 해당하는 경우에는 파손 또는 멸실이 확정된 사업연도를 포함한다)에 다음 각 호에 따른"으로, "당해 사업연도의 손금으로"를 "해당 사업연도의 손비로"로 하고, 같은 항 제2호 중 "고정자산"을 "유형자산"으로 하며, 같은 항 제4호 중 "법 제42조제3항제4호"를 "법 제42조제3항제3호라목"으로 하고, 같은 조 제4항 중 "제2항3호"를 "제2항제1호다목"으로 한다.
제78조의2의 제목 "(국제회계기준 적용 내국법인에 대한 재고자산평가차익 익금불산입)"을 "(한국채택국제회계기준 적용 내국법인에 대한 재고자산평가차익 익금불산입)"으로 하고, 같은 조 제1항 및 제2항 중 "법 제42조의2제1항"을 각각 "법 제42조의2제1항 각 호 외의 부분 전단"으로 하며, 같은 조 제3항 전단 중 "법 제42조의2제1항 후단"을 "법 제42조의2제1항 각 호 외의 부분 후단"으로 하고, 같은 항 후단 중 "월수는 역(歷)에"를 "개월 수는 태양력에"로 하며, 같은 조 제4항 중 "국제회계기준"을 "한국채택국제회계기준"으로 한다.
제79조제1호를 다음과 같이 하고, 같은 조 제5호 중 "기타 법령에 의하여"를 "그 밖에 법령에 따라"로, "얻은"을 "받은"으로 한다.
1. 한국채택국제회계기준
제80조의2제1항제1호가목 후단 중 "아니하며, 합병으로 교부받은 주식등과 합병외의 다른 방법으로 취득한 주식등을 함께 보유하고 있는 해당 주주등이 주식등을 처분하는 경우에는 합병외의 다른 방법으로 취득한 주식등을 먼저"를 "않고, 해당 주주등이 합병법인 주식등을 처분하는 경우에는 합병법인이 선택한 주식등을"로 하고, 같은 호 다목 중 "적격현물출자(법 제47조의2제1항 각 호의 요건을 모두 갖추어 양도차익에 해당하는 금액을 손금에 산입하는 현물출자를 말한다. 이하 같다)"를 "적격현물출자"로 하며, 같은 조 제6항제1호 중 "제42조제1항"을 "제40조제1항"으로 하고, 같은 조 제7항 본문 중 "고정자산가액"을 "자산가액(유형자산, 무형자산 및 투자자산의 가액을 말한다. 이하 이 관 및 제156조제2항에서 같다)"으로 하며, 같은 항 단서 중 "고정자산"을 각각 "자산"으로 하고, 같은 조에 제8항을 다음과 같이 신설한다.
⑧ 제1항제1호가목 후단을 적용받으려는 법인은 납세지 관할 세무서장이 해당 법인이 선택한 주식 처분 순서를 확인하기 위해 필요한 자료를 요청하는 경우에는 그 자료를 제출해야 한다.
제80조의3의 제목 "(비적격합병 시 양도가액과 순자산시가와의 차액 처리)"를 "(합병 시 양도가액과 순자산시가와의 차액 처리)"로 한다.
제80조의4제8항 본문 중 "고정자산가액"을 "자산가액"으로 하고, 같은 항 단서 중 "고정자산"을 각각 "자산"으로 한다.
제81조제1항 전단 중 "고정자산가액"을 "자산가액"으로 하고, 같은 항 후단 중 "고정자산가액"을 "자산가액"으로, "고정자산에"를 "자산에"로, "고정자산의"를 "자산의"로 하며, 같은 조 제2항 중 "법 제13조제1호"를 "법 제13조제1항제1호"로 한다.
제82조제1항제2호가목 본문 중 "법 제46조제1항 각 호 외의 부분 전단에 따른 분할신설법인등(이하 "분할신설법인등"이라 한다)"을 "분할신설법인등"으로 한다.
제82조의2제2항제2호 중 "고정자산가액"을 "자산가액"으로, "고정자산의"를 "자산의"로 한다.
제82조의3의 제목 "(비적격분할 시 양도가액과 순자산시가와의 차액 처리)"를 "(분할 시 양도가액과 순자산시가와의 차액 처리)"로 한다.
제82조의4제2항제2호 중 "고정자산가액 중"을 "자산가액 중"으로, "고정자산가액 비율로"를 "자산가액 비율로"로 한다.
제83조제1항 전단 중 "고정자산가액"을 "자산가액"으로 하고, 같은 항 후단 중 "고정자산가액"을 "자산가액"으로, "고정자산에"를 "자산에"로, "고정자산의"를 "자산의"로 하며, 같은 조 제2항 중 "법 제13조제1호"를 "법 제13조제1항제1호"로 하고, 같은 조 제3항 중 "고정자산가액 중"을 "자산가액 중"으로, "고정자산가액 비율로"를 "자산가액 비율로"로 한다.
제85조제2호 중 "제34조제6항"을 "제34조제4항"으로 한다.
제86조제4항 각 호 외의 부분 중 "법 제50조제1항의 규정에 의하여"를 "법 제50조제1항에 따라"로, "당해 사업용고정자산"을 "해당 사업용 자산"으로 하고, 같은 항 제2호 중 "사업용고정자산"을 "사업용 자산"으로 하며, 같은 조 제5항을 다음과 같이 한다.
⑤ 제4항에 따라 손금에 산입하는 양도차익에 상당하는 금액의 손금산입 및 익금산입에 관해서는 제64조제3항부터 제5항까지의 규정을 준용한다.
제87조를 삭제한다.
제88조제1항제6호나목 중 "임원(소액주주등인 임원을 포함한다) 및 사용인"을 "임원 및 직원"으로 하고, 같은 항 제8호 각 목 외의 부분 중 "주주등인"을 "주주등(소액주주등은 제외한다. 이하 이 조에서 같다)인"으로 하며, 같은 항 제8호의2 본문 중 "법인의 자본(출자액을 포함한다)을 증가시키거나 감소시키는 거래를 통하여"를 "자본거래를 통해"로 하고, 같은 항 제9호 중 "제1호 내지 제7호"를 "제1호부터 제3호까지, 제3호의2, 제4호부터 제7호까지"로 한다.
제89조제2항제1호 단서를 다음과 같이 한다
다만, 주식등은 제외한다.
제91조의3제1항 중 "손금으로"를 "손비로"로 하고, 같은 조 제2항 중 "법 제13조제1호"를 "법 제13조제1항제1호"로, "같은 조 제2호"를 "같은 항 제2호"로, "같은 조 제3호"를 "같은 항 제3호"로 하며, 같은 조 제3항제2호 중 "법 제25조제1항"을 "법 제25조제4항"으로 한다.
제92조를 다음과 같이 한다.
제92조(월수의 계산) 법 제55조제2항 후단에 따른 월수는 태양력에 따라 계산하되, 1개월 미만의 일수는 1개월로 한다.
제92조의2제2항제2호 중 "임원(소액주주등인 임원을 포함한다) 및 사용인"을 "임원 및 직원"으로 한다.
제93조를 삭제한다.
제94조제1항 각 호 외의 부분 본문 중 "의하여 과세된"을 "납부하였거나 납부할"로 하고, 같은 항 각 호 외의 부분 단서 중 "금액중"을 "금액 중"으로, "금액을"을 "금액과 해당 세액이 조세조약에 따른 비과세·면제·제한세율에 관한 규정에 따라 계산한 세액을 초과하는 경우에는 그 초과하는 세액은"으로 하며, 같은 조 제2항 및 제6항을 각각 다음과 같이 한다.
② 법 제57조제1항이 적용되는 국외원천소득은 국외에서 발생한 소득으로서 내국법인의 각 사업연도 소득의 과세표준 계산에 관한 규정을 준용해 산출한 금액으로 한다. 이 경우 법 제57조제1항제1호에 따라 외국납부세액의 세액공제방법이 적용되는 경우의 국외원천소득은 해당 사업연도의 과세표준을 계산할 때 손금에 산입된 금액(국외원천소득이 발생한 국가에서 과세할 때 손금에 산입된 금액은 제외한다)으로서 국외원천소득에 대응하는 다음 각 호의 비용(이하 이 조에서 "직·간접비용"이라 한다)을 뺀 금액으로 한다.
1. 직접비용: 제2호에 따른 간접비용에 해당하지 않는 비용으로서 해당 국외원천소득에 직접적으로 관련된 비용
2. 간접비용: 해당 국외원천소득과 그 밖의 소득에 공통적으로 관련된 비용 중 기획재정부령으로 정하는 방법에 따라 계산한 국외원천소득 관련 비용
⑥ 제2항을 적용할 때 각 사업연도의 과세표준계산 시 공제한 이월결손금·비과세소득 또는 소득공제액(이하 이 항에서 "공제액등"이라 한다)이 있는 경우의 국외원천소득은 제96조 각 호를 준용하여 계산한 공제액등을 뺀 금액으로 한다. 이 경우 제96조 각 호 중 "감면사업 또는 면제사업"은 "국외원천소득"으로 본다.
제94조제7항 중 "법 제57조제1항제1호의 규정에 의한 공제한도를 계산함에 있어서"를 "법 제57조제1항제1호에 따른 공제한도금액을 계산할 때"로 하고, 같은 조 제15항을 다음과 같이 한다.
⑮ 법 제57조제1항제1호에 따른 공제한도금액을 초과하는 외국법인세액 중 직·간접비용과 관련된 외국법인세액(제1호의 금액에서 제2호의 금액을 뺀 금액을 말한다)에 대해서는 법 제57조제2항을 적용하지 않는다.
1. 제2항 각 호 외의 부분 전단에 따라 산출한 국외원천소득을 기준으로 계산한 공제한도금액
2. 법 제57조제1항제1호에 따른 공제한도금액
제94조의2의 제목 "(간접투자회사 등의 외국납부세액공제 특례)"를 "(간접투자회사 등의 외국납부세액공제 및 환급 특례)"로 한다.
제95조제3항 중 "법 제58조제1항 각 호의 규정에 의한 법인세액에는 법 제76조제1항과"를 "법 제58조제1항 각 호에 따른 법인세액에는 법 제75조의3과"로 한다.
제97조제1항 전단 중 "법 제60조제1항 및 제2항의 규정에 의한 신고를 함에 있어서"를 "법 제60조제1항에 따른 신고를 할 때"로, "법 제112조의 규정에 의한 기장에 따라 법 제14조 내지 제54조의 규정에 의하여"를 "법 제112조에 따른 기장과 법 제14조부터 제54조까지의 규정에 따라"로, "법 제55조의2의 규정에 의한"을 "법 제55조의2에 따른"으로, "기타"를 "및 그 밖에"로, "기재하여야"를 "적어야"로 하고, 같은 조 제11항 단서 중 "국제회계기준"을 "한국채택국제회계기준"으로 한다.
제97조의2제1항제2호 중 "법 제29조·제30조·제45조"를 "법 제29조부터 제31조까지, 제45조"로 한다.
제97조의4의 제목 "(성실신고확인서 제출)"을 "(성실신고확인서 등의 제출)"로 하고, 같은 조 제2항 중 "제39조제3항"을 "제42조제2항"으로 하며, 같은 조 제3항 중 "사업용고정자산을"을 "사업용자산을"로, "사업용고정자산의"를 "사업용 유형자산 및 무형자산의"로 하고, 같은 조 제5항 중 "법 제60조의2제1항 본문"을 "법 제60조의2제1항 각 호 외의 부분 본문"으로, "성실신고확인서"를 "성실신고확인자 선임 신고서"로 하며, 같은 조 제6항 중 "성실신고확인서"를 "성실신고확인서 및 성실신고확인자 선임 신고서"로 한다.
제98조제1항 전단 중 "법 제61조제1항의 규정에 의하여"를 "법 제61조제1항에 따라"로, "당해"를 "해당"으로 하고, 같은 항 후단 중 "당해"를 "해당"으로, "동항의 규정에 의하여 손금으로"를 "같은 항에 따라 손비로"로 하며, 같은 조 제2항 전단 중 "제97조제4항의 규정에 의한"을 "제97조제4항에 따른"으로, "과세표준신고시"를 "과세표준신고 시"로, "손금으로"를 "손비로"로 하고, 같은 항 후단 중 "당해"를 "해당"으로 한다.
제99조의 제목 "(비영리내국법인의 과세표준신고의 특례)"를 "(비영리내국법인의 이자소득에 대한 신고 특례)"로 한다.
제99조의2의 제목 "(비영리내국법인의 자산양도소득 과세특례)"를 "(비영리내국법인의 자산양도소득 신고 특례)"로 하고, 같은 조 제3항 각 호 외의 부분 단서 중 "제2조제1항"을 "제3조제1항"으로 한다.
제100조제1항 중 "법 제63조제1항의 규정에 의하여"를 "법 제63조의2제1항제1호에 따른"으로, "기획재정부령이"를 "기획재정부령으로"로 하고, 같은 조 제2항 중 "법 제63조제5항에 따라"를 "법 제63조의2제1항제2호에 따른"으로 하며, 같은 조 제4항을 삭제한다.
제103조제1항 본문을 다음과 같이 하고, 같은 항 단서 중 "당해"를 "해당"으로, "지체없이 송부하여야"를 "지체 없이 보내야"로 하며, 같은 조 제2항 중 "법 제66조의 규정에 의한"을 "법 제66조에 따른"으로, "법 제60조의 규정에 의한"을 "법 제60조에 따른"으로, "기타 증빙서류"를 "또는 그 밖의 증명서류"로 한다.
납세지 관할 세무서장은 법 제66조에 따라 과세표준과 세액을 결정 또는 경정한다.
제103조제3항 본문을 다음과 같이 하고, 같은 항 단서 중 "얻은"을 "받은"으로 한다.
법 제66조제1항에 따른 결정은 법 제60조에 따른 신고기한부터 1년 내에 완료해야 한다.
제104조제1항 각 호 외의 부분 중 "다음 각호의 1에"를 "다음 각 호의 어느 하나에"로 하고, 같은 항 제1호 중 "계산함에 있어서"를 "계산할 때"로, "증빙서류가 없거나 그"를 "증명서류가 없거나"로 하며, 같은 조 제2항제1호가목 중 "사업용고정자산"을 각각 "사업용 유형자산 및 무형자산"으로, "증빙서류"를 "증명서류"로 하고, 같은 호 나목 중 "사용인"을 "직원"으로, "증빙서류"를 "증명서류"로 하며, 같은 항 제2호 본문 중 "천재·지변 기타 불가항력으로 장부 기타 증빙서류가"를 "천재지변 등으로 장부나 그 밖의 증명서류가"로, "참작하여"를 "고려하여"로 하고, 같은 호 단서 중 "과세표준신고후에 장부 기타 증빙서류가"를 "과세표준신고 후에 장부나 그 밖의 증명서류가"로, "법 제60조의 규정에 의한"을 "법 제60조에 따른"으로, "과세표준신고전에 장부 기타 증빙서류가"를 "과세표준신고 전에 장부나 그 밖의 증명서류가"로 하며, 같은 조 제3항제1호 각 목 외의 부분 중 "법 제3조제3항"을 "법 제4조제3항"으로 하고, 같은 호 가목 중 "증빙서류"를 "증명서류"로 한다.
제105조의 제목 "(추계결정·경정시의 사업수입금액계산)"을 "(추계결정·경정 시의 사업수입금액계산)"으로 하고, 같은 조 제1항 각 호 외의 부분 중 "장부 기타 증빙서류"를 "장부나 그 밖의 증명서류"로, "다음 각호"를 "다음 각 호"로 하며, 같은 조 제2항 중 "제1항의 규정에 의하여"를 "제1항에 따라"로, "장부 기타 증빙서류"를 "장부나 그 밖의 증명서류"로, "당해"를 "해당"으로 한다.
제106조제1항제1호가목 및 나목 중 "사용인"을 각각 "직원"으로 한다.
제108조제2항 전단 중 "제1항 각호"를 "제1항 각 호"로, "법 제69조제1항의 규정에 의하여"를 "법 제69조제1항에 따른"으로, "법 제55조제2항의 규정"을 "법 제55조제2항"으로 하고, 같은 항 후단 중 "법 제76조의 규정은 이를 적용하지 아니한다"를 "법 제75조 및 제75조의2부터 제75조의9까지의 규정은 적용하지 않는다"로 하며, 같은 조 제5항 중 "제2항의 규정에 의하여 제104조제2항을 준용함에 있어서"를 "제2항에 따라 제104조제2항을 준용하는 경우"로, "제104조제2항제2호 본문에 규정된"을 "제104조제2항제2호 본문에 따른"으로, "동호 단서에 규정된"을 "같은 호 단서에 따른"으로 한다.
제110조제1항 중 "법 제72조제1항 전단에서 "대통령령으로 정하는 법인세액"이란"을 "법 제72조제1항 각 호 외의 부분에서 "대통령령으로 정하는 직전 사업연도의 법인세액"이란"으로 하고, 같은 조 제2항을 삭제하며, 같은 조 제3항부터 제5항까지를 각각 제2항부터 제4항까지로 하고, 같은 조 제2항(종전의 제3항) 중 "법 제72조제2항의 규정에 의하여 환급을 받고자 하는 법인은 법 제60조의 규정에 의한 신고기한내에 기획재정부령이"를 "법 제72조제2항에 따라 환급을 받으려는 법인은 법 제60조에 따른 신고기한 내에 기획재정부령으로"로 하며, 같은 조 제4항(종전의 제5항) 제2호 본문 중 "1만분의 3"을 "10만분의 25"로 하고, 같은 조 제6항을 삭제하며, 같은 조 제7항을 제5항으로 하고, 같은 조 제5항(종전의 제7항) 중 "제6항의 규정에 의하여"를 "법 제72조제6항에 따라"로, "재결정함에 있어서"를 "경정할 때"로 한다.
제111조의 제목 "(원천징수)"를 "(내국법인의 이자소득 등에 대한 원천징수)"로 하고, 같은 조 제1항 및 제2항을 각각 제2항 및 제1항으로 하며, 같은 조 제2항(종전의 제1항) 각 호 외의 부분 중 "법 제73조제1항 각 호 외의 부분"을 "법 제73조제2항"으로, "것"을 "소득"으로, "다음 각 호의 어느 하나의"를 "다음 각 호의"로 하고, 같은 조 제3항 및 제4항을 각각 삭제하며, 같은 조 제5항 각 호 외의 부분 중 "법 제73조의 규정을 적용함에 있어서"를 "법 제73조 및 제73조의2를 적용할 때"로, "당해 채권등의 이자등"을 "해당 채권등의 이자등(법 제73조의2제1항 전단에 따른 이자등을 말한다. 이하 이 조, 제113조 및 제138조의3에서 같다)"으로 하고, 같은 조 제6항 본문 중 "법 제73조"를 "법 제73조 및 제73조의2"로, "「소득세법 시행령」 제190조 각호에 규정된"을 "「소득세법 시행령」 제190조 각 호에 따른"으로 하며, 같은 항 단서 중 "같은 법 시행령 제190조제1호"를 "「소득세법 시행령」 제190조제1호"로 하고, 같은 조 제7항 중 "법 제73조"를 "법 제73조 및 제73조의2"로 한다.
제111조에 제8항을 다음과 같이 신설한다.
⑧ 법 제73조 및 제73조의2를 적용할 때 「자본시장과 금융투자업에 관한 법률」 제294조에 따른 한국예탁결제원에 예탁된 증권등[같은 조 제1항에 따른 증권등(이 조 제7항이 적용되는 신탁재산은 제외한다)을 말하며, 이하 이 항에서 "증권등"이라 한다]에서 발생하는 이자소득 등에 대해서는 다음 각 호의 구분에 따른 자와 해당 증권등을 발행한 자 간에 원천징수의무의 대리 또는 위임의 관계가 있는 것으로 본다.
1. 「자본시장과 금융투자업에 관한 법률」 제309조에 따라 한국예탁결제원에 계좌를 개설한 자(이하 이 항에서 "예탁자"라 한다)가 소유하고 있는 증권등의 경우: 한국예탁결제원
2. 「자본시장과 금융투자업에 관한 법률」 제309조에 따라 예탁자가 투자자로부터 예탁받은 증권등의 경우: 예탁자
제113조의 제목 "(채권등의 보유기간이자상당액에 대한 원천징수대상금액 등)"을 "(내국법인의 채권등 보유기간 이자상당액에 대한 원천징수)"로 하고, 같은 조 제1항 중 "법 제73조"를 "법 제73조 및 제73조의2"로 하며, 같은 조에 제4항 및 제9항을 각각 다음과 같이 신설하고, 같은 조 제12항을 다음과 같이 하며, 같은 조 제14항을 삭제한다.
④ 법 제73조의2제2항에서 "법인세가 부과되지 아니하거나 면제되는 소득 등 대통령령으로 정하는 소득"이란 다음 각 호의 어느 하나에 해당하는 소득을 말한다.
1. 제111조제2항 각 호의 어느 하나에 해당하는 소득
2. 「자본시장과 금융투자업에 관한 법률」에 따른 투자회사 및 이 영 제111조제1항제16호의 자본확충목적회사의 원천징수대상채권등(법 제73조의2제1항에 전단에 따른 원천징수대상채권등을 말한다. 이하 같다)에 대한 보유기간이자상당액
3. 제2호 외의 제111조제1항에 따른 금융회사등의 「전자단기사채등의 발행 및 유통에 관한 법률」에 따라 발행되는 만기 1개월 이내의 전자단기사채에 대한 보유기간이자상당액
⑨ 법 제73조의2에 따른 원천징수대상채권등의 이자등에는 법 제73조제5항에 따라 금융회사 등이 원천징수를 대리하거나 위임받은 어음 또는 채무증서를 그 어음 또는 채무증서를 발행한 법인으로부터 인수·매입하여 매출(제113조제3항에 따른 매도의 경우를 포함한다)하는 경우에 그 금융회사 등에 귀속되는 이자등은 포함하지 않는다. 다만, 「소득세법 시행령」 제190조제1호에 따른 방법으로 매출하는 어음 외의 어음의 경우에는 그 금융회사 등에 귀속되는 이자등을 포함한다.
⑫ 법 제73조의2제3항제1호에서 "대통령령으로 정하는 금융회사 등"이란 제61조제2항 각 호의 법인을 말한다.
제114조의2제1항 각 호 외의 부분 중 "법 제73조제8항"을 "법 제73조의2제1항"으로, "환매조건부채권매매"를 "환매조건부 채권매매"로 하고, 같은 항 제1호 및 제2호 중 "이 영 제111조제2항"을 각각 "이 영 제111조제1항"으로 하며, 같은 조 제2항 중 "법 제73조"를 "법 제73조의2"로 하고, 같은 조 제3항 중 "제111조제2항"을 "제111조제1항"으로, "법 제73조"를 "법 제73조의2"로 한다.
제115조제1항 중 "법 제73조제1항의 규정에 의한 원천징수의무자는 동조의 규정에 의하여"를 "법 제73조 및 제73조의2에 따른 원천징수의무자는"으로, "「국세징수법」에 의한 납부서에 의하여"를 "「국세징수법」에 따라"로, "기획재정부령이"를 "기획재정부령으로"로 한다.
제116조제1항 및 제2항 중 "법 제73조의 규정에 의하여"를 각각 "법 제73조 및 제73조의2에 따라"로 한다.
제120조제1항 각 호 외의 부분 본문 중 "법 제76조제3항제3호"를 "법 제75조의2제1항제3호"로 하고, 같은 조 제4항을 삭제하며, 같은 조 제2항, 제3항, 제5항, 제6항, 제7항, 제8항, 제9항, 제10항, 제11항, 제12항, 제13항 및 제14항을 각각 제3항, 제4항, 제2항, 제9항, 제10항, 제11항, 제13항, 제14항, 제12항, 제5항, 제7항 및 제15항으로 하고, 같은 조 제2항(종전의 제5항) 각 호 외의 부분 중 "법 제76조제6항 전단"을 "법 제75조의2제2항제3호"로 하며, 같은 조 제3항(종전의 제2항) 각 호 외의 부분 중 "법 제76조제5항 전단 및 같은 조 제9항 각 호 외의 부분 전단"을 "법 제75조의5제1항 및 제75조의8제1항 각 호 외의 부분"으로 하고, 같은 항 제2호 중 "제2조제1항의 규정에 해당하는"을 "제3조제1항의"로 하며, 같은 조 제4항(종전의 제3항) 중 "법 제76조제5항 전단"을 "법 제75조의5제1항"으로, "제158조제1항 각호"를 "제158조제1항 각 호"로 하고, 같은 조 제5항(종전의 제12항) 중 "법 제76조제12항제1호"를 "법 제75조의6제2항제1호"로 하며, 같은 조에 제6항을 다음과 같이 신설하고, 같은 조 제7항(종전의 제13항) 중 "법 제76조제12항제1호"를 "법 제75조의6제2항제1호"로 하며, 같은 조에 제8항을 다음과 같이 신설한다.
⑥ 법 제75조의6제2항제1호에서 "대통령령으로 정하는 수입금액"이란 법 제121조에 따른 계산서 발급분 또는 「부가가치세법」 제32조에 따른 세금계산서 발급분을 말한다.
⑧ 법 제75조의6제2항제3호에서 "「국민건강보험법」에 따른 보험급여의 대상인 경우 등 대통령령으로 정하는 경우"란 다음 각 호의 어느 하나에 해당하는 경우를 말한다.
1. 「국민건강보험법」에 따른 보험급여
2. 「의료급여법」에 따른 의료급여
3. 「긴급복지지원법」에 따른 의료지원비
4. 「응급의료에 관한 법률」에 따른 대지급금
5. 「자동차손해배상 보장법」에 따른 보험금 및 공제금(같은 법 제2조제6호의 「여객자동차 운수사업법」 및 「화물자동차 운수사업법」에 따른 공제사업자의 공제금에 한정한다)
제120조제9항(종전의 제6항) 각 호 외의 부분 중 "법 제76조제7항제2호"를 "법 제75조의7제1항제2호 각 목 외의 부분"으로, "다음 각 호의 어느 하나에 해당하는"을 "다음 각 호의 구분에 따른"으로 하고, 같은 항 제1호 및 제2호를 각각 다음과 같이 하며, 같은 항 제3호 및 제4호를 각각 삭제하고, 같은 조 제10항(종전의 제7항) 각 호 외의 부분 중 "제6항"을 "제9항"으로 하며, 같은 조 제11항(종전의 제8항) 중 "법 제120조의 규정에 의한 제출기한전에"를 "법 제120조에 따른"으로, "법 제84조·법 제85조 또는 법 제87조의 규정에 의하여"를 "법 제84조·제85조 또는 제87조에 따라"로, "법 제76조제7항의 규정에 의한"을 "법 제75조의7에 따른"으로 하고, 같은 조 제12항(종전의 제11항) 본문 중 "법 제76조제9항제3호"를 "법 제75조의8제1항제1호"로 하며, 같은 항 단서 중 "교부받은"을 "발급받은"으로 하고, 같은 조 제13항(종전의 제9항) 본문 중 "법 제76조제9항제1호"를 "법 제75조의8제1항제2호"로, "「소득세법 시행령」 제211조제1항제1호 내지 제4호의"를 "「소득세법 시행령」 제211조제1항제1호부터 제4호까지의"로 하며, 같은 항 단서 중 "교부한 계산서의 필요적 기재사항중"을 "발급한 계산서의 필요적 기재사항 중"으로, "당해"를 "해당"으로, "법 제76조제9항제1호에 규정하는"을 "법 제75조의8제1항제2호에 따른"으로 하고, 같은 조 제14항(종전의 제10항) 본문 중 "법 제76조제9항제2호"를 "법 제75조의8제1항제3호"로 하며, 같은 항 단서 중 "교부한 또는 교부받은"을 "발급하거나 발급받은"으로, "법 제76조제9항제2호에 규정하는"을 "법 제75조의8제1항제3호에 따른"으로 하고, 같은 조 제15항(종전의 제14항) 중 "법 제76조제13항"을 "법 제75조의9제1항제2호"로 한다.
1. 지급명세서의 경우: 다음 각 목의 어느 하나에 해당하는 경우
가. 제출된 지급명세서에 지급자 또는 소득자의 주소, 성명, 고유번호(주민등록번호로 갈음하는 경우에는 주민등록번호)나 사업자등록번호, 소득의 종류, 소득귀속연도 또는 지급액을 적지 않았거나 잘못 적어 지급사실을 확인할 수 없는 경우
나. 제출된 지급명세서 및 이자·배당소득 지급명세서에 유가증권표준코드를 적지 않았거나 잘못 적어 유가증권의 발행자를 확인할 수 없는 경우
다. 내국법인인 금융회사 등으로부터 제출된 이자·배당소득 지급명세서에 해당 금융회사 등이 과세구분을 적지 않았거나 잘못 적은 경우
라. 「소득세법 시행령」 제202조의2제1항에 따른 이연퇴직소득세를 적지 않았거나 잘못 적은 경우
2. 근로소득간이지급명세서의 경우: 제출된 근로소득간이지급명세서에 지급자 또는 소득자의 주소·성명·납세번호(주민등록번호로 갈음하는 경우에는 주민등록번호)나 사업자등록번호, 소득의 종류, 소득의 귀속연도·귀속반기 또는 지급액을 적지 않았거나 잘못 적어 지급사실을 확인할 수 없는 경우
제120조의18제1항 각 호 외의 부분을 다음과 같이 하고, 같은 항 제1호 중 "유형고정자산"을 "유형자산"으로 하며, 같은 항 제2호 중 "무형고정자산"을 "무형자산"으로 하고, 같은 조 제8항 중 "손금으로"를 "손비로"로 한다.
법 제76조의14제1항제3호라목에서 "유형자산 및 무형자산 등 대통령령으로 정하는 자산"이란 다음 각 호의 자산(이하 이 장에서 "양도손익이연자산"이라 한다)으로서 양도시점에 국내에 소재하는 자산을 말한다. 다만, 제1호부터 제3호까지의 자산으로서 거래 건별 장부가액이 1억원 이하인 자산은 양도손익이연자산에서 제외할 수 있다.
제120조의19제2항 중 "법 제18조의2제1항제1호·제2호 및 제18조의3제1항제1호·제2호의"를 "법 제18조의2제1항제1호 및 제18조의3제1항제1호에 따른"으로, "같은 항 제3호"를 "같은 항 제2호"로 하고, 같은 조 제3항 중 "제17조의2제5항제3호 및 제17조의3제3항제4호 중 대차대조표상의"를 "제17조의2제3항 및 제17조의3제5항의 계산식에서 재무상태표상의"로, "연결법인의 대차대조표상의"를 "연결법인의 재무상태표상의"로 한다.
제120조의20제1항제1호 중 "법 제24조제1항 및 제2항에 따른 기부금"을 "법정기부금과 지정기부금"으로 하고, 같은 항 제2호 중 "법 제24조제1항에 따른 기부금 및 같은 조 제2항에 따른 기부금"을 "법정기부금과 지정기부금"으로 하며, 같은 조 제2항 중 "법 제24조제4항"을 "법 제24조제5항"으로 한다.
제120조의21제1항제1호 중 "법 제25조제1항"을 "법 제25조제4항"으로 하고, 같은 조 제2항 중 "법 제25조제1항제2호"를 "법 제25조제4항제2호"로 한다.
제120조의22제1항 중 "법 제56조"를 "「조세특례제한법」 제100조의32"로 한다.
제120조의23제2항 및 제3항을 각각 삭제하고, 같은 조 제4항을 제2항으로 한다.
제120조의25제2항 각 호 외의 부분 중 "법 제76조의18제3항"을 "법 제76조의18제1항제2호"로 한다.
제121조제3항 본문 중 "제18조제1항의 규정에 의한"을 "제16조제1항에 따른"으로 한다.
제128조 중 "계산함에 있어서"를 "계산할 때"로, "제10조제2항 및 제3항"을 "제10조제3항"으로 한다.
제129조제1항 각 호 외의 부분 중 "계산함에 있어서"를 "계산할 때"로 하고, 같은 항 제2호 및 제4호를 각각 다음과 같이 한다.
2. 법 제33조에 따른 퇴직급여충당금을 계상하는 경우에는 해당 외국법인의 임원 또는 직원 중 해당 외국법인이 국내에서 영위하는 사업을 위하여 국내에서 채용하고 법 제94조에 따른 국내사업장(이하 "국내사업장"이라 한다)에서 상시 근무하거나 법 제93조제3호에 따른 국내원천 부동산소득의 발생지에서 상시 근무하는 임원 또는 직원에 대한 것에 한정한다.
4. 제24조제1항제1호의 유형자산 및 같은 항 제2호가목부터 라목까지의 규정에 따른 무형자산은 해당 외국법인의 유형자산 및 무형자산 중 국내에 가지고 있는 사업용자산에 한정한다.
제129조제1항제6호 중 "무형고정자산은 당해 외국법인의 무형고정자산중 당해"를 "무형자산은 해당 외국법인의 무형자산 중 해당"으로, "한한다"를 "한정한다"로 한다.
제129조의2제1항 각 호 외의 부분 단서 중 "제2조제1항에 따른 수익사업을"을 "제3조제1항에 따른 수익사업은"으로 한다.
제132조제2항 각 호 외의 부분 중 ""대통령령으로 정하는 것"이란 「소득세법」 제19조에 규정된 사업중"을 ""대통령령으로 정하는 소득"이란 「소득세법」 제19조에 따른 사업 중"으로, "다음 각호"를 "다음 각 호"로 하고, 같은 항 제8호 중 "고정자산의 가액 기타"를 "유형·무형자산의 가액이나 그 밖에"로, "당해"를 "해당"으로, "기획재정부령이 정하는 방법에 의하여"를 "기획재정부령으로 정하는 방법에 따라"로 하며, 같은 조 제3항 각 호 외의 부분 중 "제2항의 규정에"를 "제2항에도"로, "다음 각호"를 "다음 각 호"로, "법 제93조제5호의 규정에 의한 소득"을 "법 제93조제5호에 따른 국내원천 사업소득"으로 하고, 같은 조 제6항 각 호 외의 부분 중 "인적용역(人的用役)"을 "인적용역"으로 하며, 같은 조 제9항 중 "「자본시장과 금융투자업에 관한 법률」에 따른 장내파생상품"을 "다음 각 호의 어느 하나에 해당하는 파생상품"으로 하고, 같은 항에 각 호를 다음과 같이 신설한다.
1. 「자본시장과 금융투자업에 관한 법률」 제5조제2항에 따른 장내파생상품
2. 「자본시장과 금융투자업에 관한 법률」 제5조제3항에 따른 장외파생상품으로서 같은 법 시행령 제186조의2에 따른 위험회피목적의 거래인 것
제133조의 제목 "(국내사업장의 범위)"를 "(외국법인의 대리인 등의 범위)"로 하고, 같은 조 제1항 각 호 외의 부분을 다음과 같이 한다.
법 제94조제3항 각 호 외의 부분에서 "대통령령으로 정하는 자"란 다음 각 호의 어느 하나에 해당하는 자를 말한다.
제133조에 제3항을 다음과 같이 신설한다.
③ 법 제94조제5항제1호 각 목 외의 부분에서 "대통령령으로 정하는 특수관계"란 제131조제2항 각 호의 어느 하나에 해당하는 관계를 말한다.
제136조제4항 중 "1만분의 3"을 "10만분의 25"로 한다.
제137조제3항을 다음과 같이 하고, 같은 조 제4항 중 "법 제98조의 규정에 의하여 원천징수를 함에 있어서 법 제93조제1호나목에서 규정하는 소득의 지급시기는 동 소득을"을 "법 제98조에 따라 원천징수를 할 때 법 제93조제1호나목에 따른 국내원천 이자소득의 지급시기는 그 소득을"로, "당해"를 "해당"으로, "법 제97조제2항의 규정에 의하여"를 "법 제97조제2항에 따라"로 하며, 같은 조 제7항 중 "주식 또는 출자지분"을 "주식등"으로, "소득"을 "국내원천 기타소득"으로 하고, 같은 조 제8항, 제9항 및 제10항을 각각 제9항, 제10항 및 제8항으로 하며, 같은 조 제8항(종전의 제10항) 중 "법 제98조제1항제2호"를 "법 제98조제1항제4호"로 하고, 같은 조 제9항(종전의 제8항) 중 "법 제98조제1항제4호"를 "법 제98조제1항제5호"로 하며, 같은 조 제10항(종전의 제9항) 중 "법 제98조제1항제3호 본문"을 "법 제98조제1항제8호"로 한다.
③ 법 제98조에 따라 징수한 원천징수세액의 납부에 관해서는 제115조부터 제117조까지 및 「소득세법 시행령」 제185조를 준용한다.
제138조 중 "법 제98조제1항제5호"를 "법 제98조제1항제7호"로 한다.
제138조의3제1항 각 호 외의 부분 후단 중 "법 제73조제1항 각 호 외의 부분"을 각각 "법 제73조의2제1항 전단"으로 하고, 같은 항 제2호 중 "지급금액중"을 "지급금액 중"으로, "법 제73조제1항 각 호 외의 부분"을 "법 제73조의2제1항 전단"으로 하며, 같은 조 제4항 중 "제111조제2항"을 "제111조제1항"으로, "법 제73조"를 "법 제73조의2"로 한다.
제138조의4제1항 중 "실질귀속자(해당 국내원천소득과 관련하여 법적 또는 경제적 위험을 부담하고 그 소득을 처분할 수 있는 권리를 가지는 등 해당 소득에 대한 소유권을 실질적으로 보유하고 있는 자를 말한다. 이하 "실질귀속자"라 한다)"를 "실질귀속자(법 제93조의2제1항 각 호 외의 부분 본문에 따른 실질귀속자를 말한다. 이하 같다)"로 하고, 같은 항에 후단을 다음과 같이 신설한다.
이 경우 법 제98조의4제1항 후단에 해당하는 국외투자기구의 경우에는 기획재정부령으로 정하는 국외투자기구 신고서(이하 이 조 및 제138조의7에서 "국외투자기구 신고서"라 한다)를 함께 제출해야 한다.
제138조의4제8항을 삭제하고, 같은 조 제9항 각 호 외의 부분 본문 중 "기획재정부령으로 정하는 국외투자기구 신고서(이하 이 조에서 "국외투자기구 신고서"라 한다)"를 "국외투자기구 신고서"로 하며, 같은 조 제15항에 제3호를 다음과 같이 신설한다.
3. 국외투자기구 신고서(법 제98조의4제1항 후단 및 같은 조 제2항에 따라 국외투자기구 신고서를 제출해야 하는 경우에 한정한다)
제138조의6제1항 전단 중 "법 제98조의5제2항의 규정에 따라 경정을 청구하고자 하는"을 "법 제98조의5제2항에 따라 경정을 청구하려는"으로, "기획재정부령이"를 "기획재정부령으로"로, "제138조의5제1항제1호 내지 제9호의"를 "제138조의5제1항제1호부터 제9호까지의"로 하고, 같은 항 후단 중 "증빙서류"를 "증명서류"로 한다.
제138조의7제1항 단서 중 "다만"을 "이 경우 법 제98조의6제1항 후단에 해당하는 국외투자기구의 경우에는 국외투자기구 신고서를 함께 제출해야 하며"로 하고, 같은 조 제2항을 삭제하며, 같은 조 제3항 각 호 외의 부분 본문 중 "기획재정부령으로 정하는 국외투자기구 신고서(이하 이 조에서 "국외투자기구 신고서"라 한다)에"를 "국외투자기구 신고서에"로 하고, 같은 조 제5항제3호를 삭제한다.
제138조의8제1항에 제3호를 다음과 같이 신설한다.
3. 국외투자기구 신고서(법 제98조의6제1항 후단 및 같은 조 제2항에 따라 국외투자기구 신고서를 제출해야 하는 경우에 한정한다)
제139조 중 "법 제93조제6호의 소득"을 "법 제93조제6호에 따른 국내원천 인적용역소득"으로 한다.
제156조제2항 전단 중 "법 제113조제3항 단서 및 같은 조 제4항 단서"를 "법 제113조제3항 각 호 외의 부분 단서 및 같은 조 제4항 각 호 외의 부분 단서"로 하고, 같은 항 후단 중 "고정자산가액"을 각각 "자산가액"으로 한다.
제158조의 제목 "(지출증빙서류의 수취 및 보관)"을 "(지출증명서류의 수취 및 보관)"으로 하고, 같은 조 제1항제1호 각 목 외의 부분 단서 중 "다음 각목의 1에 해당하는 법인을"을 "다음 각 목의 어느 하나에 해당하는 법인은"으로 하며, 같은 호 가목 중 "제2조제1항의 규정에 해당하는"을 "제3조제1항의"로 하고, 같은 조 제3항을 다음과 같이 한다.
③ 법 제116조제2항제1호에서 "대통령령으로 정하는 것"이란 다음 각 호의 어느 하나에 해당하는 것(이하 이 조에서 "직불카드등"이라 한다)을 말한다.
1. 「여신전문금융업법」에 따른 직불카드
2. 외국에서 발행된 신용카드
3. 「조세특례제한법」 제126조의2제1항제4호에 따른 기명식선불카드, 직불전자지급수단, 기명식선불전자지급수단 또는 기명식전자화폐
제159조제4항 각 호 외의 부분 단서를 다음과 같이 한다.
다만, 증명서류나 자료는 가능한 경우에만 첨부한다.
제161조제1항제1호 중 "제1조제1호부터 제11호까지"를 "제2조제1항 각 호"로 한다.
제162조제1호 중 "제111조제2항"을 "제111조제1항"으로 한다.
제162조의2제1항제2호 중 "법 제73조제1항"을 "법 제73조, 제73조의2"로 하고, 같은 항 제3호 및 제4호를 각각 다음과 같이 하며, 같은 항 제5호 중 "해당하는 소득"을 "따른 국내원천 기타소득"으로 하고, 같은 항 제7호 중 "법 제93조제7호 및 제9호에 따른 소득을"을 "법 제93조제7호에 따른 국내원천 부동산등양도소득 및 같은 조 제9호에 따른 국내원천 유가증권양도소득은"으로 한다.
3. 법 제93조제3호에 따른 국내원천 부동산소득
4. 법 제93조제5호에 따른 국내원천 사업소득 및 같은 조 제6호에 따른 국내원천 인적용역소득(법 제98조에 따라 원천징수되는 소득은 제외한다)
제163조제2항 각 호 외의 부분 중 "천재·지변 기타 특수한 사유가"를 "천재지변 등이"로, "법 제119조 및 법 제120조의 규정에 의한"을 "법 제119조 및 제120조에 따른"으로, "다음 각호의 규정에 의하여"를 "다음 각 호에 따라"로 하고, 같은 항 제1호 중 "천재·지변 등 불가항력인 사유로 인하여 장부 기타 증빙서류가"를 "천재지변 등으로 장부나 그 밖의 증명서류가"로, "당해"를 "해당"으로 하며, 같은 항 제2호 중 "권한있는 기관에 장부 기타 증빙서류가"를 "권한 있는 기관에 장부나 그 밖의 증명서류가"로 한다.
제164조의2제1항제5호 중 "권리를 취득[외국에 있는 부동산이나 이에 관한 권리를 취득하여 투자운용(임대를 포함한다)한 경우를 포함한다]한"을 "권리(이하 "해외부동산등"이라 한다)를 취득하거나 해외부동산등을 투자운용(임대를 포함한다) 또는 처분한 사실이 있는"으로, "해외부동산 취득 및 투자운용(임대) 명세서"를 "해외부동산 취득·투자운용(임대) 및 처분 명세서"로 하고, 같은 조 제2항제1호나목 중 "고정자산"을 "유형자산 및 무형자산"으로 한다.
제164조의3 및 제164조의4를 각각 삭제한다.
제164조의5 및 제164조의6을 각각 다음과 같이 신설한다.
제164조의5(해외현지법인 등의 자료제출 의무 불이행 시 취득자금 출처에 대한 소명) ① 법 제121조의4제1항에 따라 소명을 요구받은 내국법인이 취득자금 출처에 대한 소명대상 금액의 출처에 대해 소명하려는 경우에는 기획재정부령으로 정하는 취득자금 소명대상 금액의 출처 확인서를 납세지 관할 세무서장에게 제출해야 한다.
② 법 제121조의4제3항에서 "자료의 수집·작성에 상당한 기간이 걸리는 등 대통령령으로 정하는 부득이한 사유"란 제166조제1항 각 호의 어느 하나에 해당하는 사유를 말한다.
제164조의6(등록전산정보자료의 요청) 법 제122조의2 전단에서 "대통령령으로 정하는 지배주주등"이란 제43조제7항에 따른 지배주주등을 말한다.
제7장(제166조 및 제167조)을 다음과 같이 신설한다.
제7장 벌칙
제166조(해외현지법인 등의 자료제출 의무 불이행 등에 대한 과태료 면제 사유 등) ① 법 제123조제1항 각 호 외의 부분 단서 및 같은 조 제2항 각 호 외의 부분 단서에서 "기한까지 자료제출이 불가능하다고 인정되는 경우 등 대통령령으로 정하는 정당한 사유"란 다음 각 호의 어느 하나에 해당하는 사유를 말한다.
1. 화재·재난 및 도난 등의 사유로 자료제출이 불가능한 경우
2. 사업이 중대한 위기에 처해 자료제출이 매우 곤란하다고 납세지 관할 세무서장이 인정하는 경우
3. 수사기관 등 관계 기관에 관련 장부·서류가 압수 또는 영치된 경우
4. 자료의 수집·작성에 상당한 기간이 필요해 기한 내에 자료를 제출할 수 없다고 납세지 관할 세무서장이 인정하는 경우
5. 그 밖에 제1호부터 제4호까지의 규정에 따른 사유와 유사한 사유로서 기한 내에 자료를 제출할 수 없다고 납세지 관할 세무서장이 인정하는 경우
② 법 제123조제2항 각 호 외의 부분 본문에서 "대통령령으로 정하는 해외부동산등의 취득가액, 처분가액 및 투자운용 소득"이란 다음 각 호의 구분에 따른 것을 말한다.
1. 취득가액: 법 제41조에 따른 취득가액에서 해당 해외부동산등의 취득과 관련해 「외국환거래법」 제18조에 따라 신고한 금액을 뺀 가액
2. 처분가액: 「소득세법」 제118조의3에 따른 양도가액에서 해당 해외부동산등의 처분과 관련해 「외국환거래법」 제20조에 따라 보고한 금액을 뺀 가액
3. 투자운용 소득: 해외부동산등의 투자운용과 관련된 법 제15조에 따른 익금
③ 법 제123조제3항 단서에서 "천재지변 등 대통령령으로 정하는 정당한 사유가 있는 경우"란 다음 각 호의 어느 하나에 해당하는 경우를 말한다.
1. 천재지변, 재난 및 도난 등 불가항력적 사유로 증명서류 등이 멸실되어 소명이 불가능한 경우
2. 해당 해외현지법인 또는 해외부동산등의 소재 국가의 사정 등으로 소명이 불가능한 경우
제167조(과태료의 부과기준) ① 법 제123조제1항·제2항 및 제124조에 따른 과태료의 부과기준은 별표 2와 같다.
② 납세지 관할 세무서장은 위반 정도, 위반 횟수, 위반행위의 동기 및 그 결과 등을 고려해 법 제123조제3항 및 별표 2에 따른 과태료 금액의 2분의 1의 범위에서 그 금액을 줄이거나 늘릴 수 있다. 다만, 과태료 금액을 늘리는 경우에는 법 제123조제1항부터 제3항까지 및 제124조에 따른 과태료 금액의 상한을 넘을 수 없다.
별표 2를 별지와 같이 한다.
별표 2의2를 별지와 같이 신설한다.
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다. 다만, 제2조제2항제3호, 제138조의4, 제138조의7, 제138조의8제1항제3호, 제164조의3(법 제121조의3제2항 관련 부분만 해당한다), 제164조의4제1항·제2항(법 제121조의3제2항 관련 부분만 해당한다), 제166조제1항·제2항(법 제123조제2항 관련 부분만 해당한다), 제167조제1항·제2항(법 제123조제2항 관련 부분만 해당한다) 및 별표 2의 개정규정은 2020년 1월 1일부터 시행한다.
제2조(일반적 적용례) 이 영은 2019년 1월 1일 이후 개시하는 사업연도분부터 적용한다.
제3조(수익사업의 범위에 관한 적용례) 제3조제1항제3호라목의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
제4조(자본전입 시 과세되지 아니하는 잉여금의 범위 등에 관한 적용례 등) ① 제12조제1항 및 제2항의 개정규정은 합병·분할에 따라 승계한 잉여금을 이 영 시행 이후 자본으로 전입하는 분부터 적용한다.
② 합병·분할에 따라 승계한 잉여금 중 이 영 시행 전에 자본으로 전입하고 이 영 시행 당시 남은 잉여금에 대해서는 제12조제1항·제2항의 개정규정 및 이 조 제1항에도 불구하고 종전의 규정에 따른다.
제5조(수입배당금 익금불산입에 관한 적용례) 제17조의2제3항 및 제17조의3제5항의 개정규정은 이 영 시행 이후 배당받는 분부터 적용한다.
제6조(손비의 범위에 관한 적용례) ① 제19조제17호의 개정규정은 이 영 시행 이후 미술품을 취득하는 분부터 적용한다.
② 제19조제20호의 개정규정은 이 영 시행 이후 기여금을 납입하는 분부터 적용한다.
제7조(대손금의 손금불산입에 관한 적용례) 제19조의2제1항제10호의 개정규정은 이 영 시행 이후 재판상 화해 등이 확정되는 분부터 적용한다.
제8조(중고자산 등의 상각범위액에 관한 적용례 등) ① 제29조의2의 개정규정은 이 영 시행 이후 물적분할 또는 현물출자하는 분부터 적용한다.
② 이 영 시행 전에 물적분할 또는 현물출자하여 이 영 시행 당시 종전의 제24조부터 제26조까지, 제26조의2, 제26조의3 및 제27조부터 제29조까지의 규정에 따라 감가상각하는 분에 대해서는 제29조의2의 개정규정에도 불구하고 종전의 규정에 따른다.
제9조(접대비의 신용카드등의 사용에 관한 적용례) 제41조제3항제3호의 개정규정은 이 영 시행 이후 접대비를 지출하는 분부터 적용한다.
제10조(적격합병의 요건 등에 관한 적용례) 제80조의2제1항제1호 및 같은 조 제8항의 개정규정은 이 영 시행 이후 주식등을 처분하는 분부터 적용한다.
제11조(감정평가사의 감정 가액 요건에 관한 적용례) 제89조제2항제1호의 개정규정은 이 영 시행 이후 감정평가하는 분부터 적용한다.
제12조(지출증명서류에 관한 적용례) 제158조제3항의 개정규정은 이 영 시행 이후 재화나 용역을 공급받는 분부터 적용한다.
제13조(과태료 부과기준에 관한 특례) 별표 2에도 불구하고 2019년 12월 31일까지는 별표 2의2에 따른다.
제14조(외국법인의 판정기준에 관한 경과조치) 부칙 제1조 단서에 따른 시행일 전에 법 제109조에 따른 외국법인의 국내사업장 설치신고 및 법 제111조에 따른 사업자등록을 한 외국단체가 부칙 제1조 단서에 따른 시행일 이후 제2조제2항제3호의 개정규정에 따라 외국법인에 해당하지 않는 경우에는 「소득세법」 제168조에 따른 사업자등록을 다시 해야 한다.
제15조(대손금의 손금불산입에 관한 경과조치) 이 영 시행 전에 외국환거래에 관한 법령에 따라 한국은행총재 또는 외국환은행의 장으로부터 채권회수의무를 면제받은 채권에 대해서는 제19조의2제1항제7호의 개정규정에도 불구하고 종전의 규정에 따른다.
제16조(중소기업 설비투자자산 가속상각에 관한 경과조치) 중소기업이 2014년 10월 1일부터 2016년 6월 30일까지 취득한 설비투자자산에 대해서는 제28조제6항 및 제7항의 개정규정에도 불구하고 종전의 규정에 따른다.
제17조(비영리내국법인의 고유목적사업준비금 잔액의 익금산입 시 이자상당액 이자율 등 인하에 관한 경과조치) 이 영 시행 전에 납부기한이 지났거나 환급받은 경우로서 이 영 시행 이후 납부 또는 부과하는 경우 그 납부기한 또는 환급받은 날의 다음 날부터 이 영 시행일 전일까지의 기간에 대한 이자율은 제56조제7항제2호, 제110조제4항제2호 및 제136조제4항의 개정규정에도 불구하고 종전의 규정에 따른다.
제18조(다른 법령의 개정) ① 「교육세법 시행령」 일부를 다음과 같이 개정한다.
제5조제1호 중 "「법인세법」 제30조제1항"을 "「법인세법」 제30조제1항 및 제31조제1항"으로 한다.
② 「교통·에너지·환경세법 시행령」 일부를 다음과 같이 개정한다.
제2조제4호나목 중 "「법인세법 시행령」 제87조제1항 각호의 1의 관계"를 "「법인세법 시행령」 제2조제5항 각 호의 어느 하나에 해당하는 관계"로 한다.
③ 「물류정책기본법 시행령」 일부를 다음과 같이 개정한다.
제2조 중 "「법인세법 시행령」 제87조제1항"을 "「법인세법 시행령」 제2조제5항"으로 한다.
④ 「지방세법 시행령」 일부를 다음과 같이 개정한다.
제18조제4항 단서 중 "「법인세법」 제52조제1항"을 "「법인세법」 제2조제12호"로 한다.
제86조제1항 중 "「법인세법 시행령」 제1조제1항"을 "「법인세법 시행령」 제2조제1항"으로 하고, 같은 조 제2항 중 "「법인세법 시행령」 제1조제2항"을 "「법인세법 시행령」 제2조제2항"으로 한다.
제100조의19제4항 단서 및 같은 조 제5항 본문 중 "「법인세법」 제73조"를 각각 "「법인세법」 제73조 및 제73조의2"로 한다.
제100조의27제1항 본문 중 "「법인세법 시행령」 제7조제1항제2호"를 "「법인세법 시행령」 제7조제6항제2호"로 한다.
제100조의37제1호 중 "「법인세법」 제29조제5항 및 제30조제4항"을 "「법인세법」 제29조제7항 및 제30조제3항"으로 한다.
제107조 중 "「법인세법」 제3조제3항"을 "「법인세법」 제4조제3항"으로 한다.
⑤ 「지방세특례제한법 시행령」 일부를 다음과 같이 개정한다.
제10조제1항 각 호 외의 부분 중 "「법인세법」 제1조제1호 및 제3호"를 "「법인세법」 제2조제1호 및 제3호"로 한다.
법인세법 시행령
[시행 2018. 7. 31.] [대통령령 제29067호, 2018. 7. 31., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 문재인 (인)
2018년 7월 31일
국무총리 이낙연
국무위원 기획재정부 장관 김동연
⊙대통령령 제29067호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제17조의2제2항제2호를 다음과 같이 한다.
2. 다음 각 목의 구분에 따른 내국법인일 것
가. 해당 내국법인의 지주회사가 「금융지주회사법」에 따른 금융지주회사(이하 이 호에서 "금융지주회사"라 한다)인 경우: 같은 법 제2조제1항제1호의 금융기관(같은 법 시행령 제2조제2항에 해당하는 법인을 포함한다)
나. 해당 내국법인의 지주회사가 금융지주회사 외의 지주회사인 경우: 한국표준산업분류에 따른 금융 및 보험업을 영위하지 아니하는 법인. 다만, 해당 내국법인이 금융지주회사 외의 지주회사인 경우에는 금융 및 보험업을 영위하지 아니하는 법인으로 본다.
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다.
제2조(지주회사의 수입배당금액의 익금불산입에 관한 적용례) 제17조의2제2항제2호의 개정규정은 2017년 7월 1일 이후 수입배당금액을 받은 분에 대하여 적용한다.
법인세법 시행령
[시행 2018. 2. 13.] [대통령령 제28640호, 2018. 2. 13., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 문재인 (인)
2018년 2월 13일
국무총리 이낙연
국무위원 기획재정부 장관 김동연
⊙대통령령 제28640호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제2조제1항 각 호 외의 부분 본문 중 "의한 각 사업중"을 "따른 각 사업 중"으로 하고, 같은 항 제1호 중 "조경수 식재 및 관리서비스업외의"를 "조경관리 및 유지 서비스업 외의"로 하며, 같은 항 제2호 중 "사업서비스업중 연구 및 개발업"을 "연구개발업"으로 하고, 같은 항 제4호 각 목 외의 부분 중 "보건 및 사회복지사업"을 "보건업 및 사회복지 서비스업"으로 하며, 같은 항 제4호바목을 다음과 같이 한다.
바. 「장애인복지법」 제58조제1항에 따른 장애인복지시설 및 같은 법 제63조제1항에 따른 장애인복지단체가 운영하는 「중증장애인생산품 우선구매 특별법」 제2조제2항에 따른 중증장애인생산품 생산시설
제2조제2항을 다음과 같이 한다.
② 법 제3조제3항제5호 단서에서 "대통령령으로 정하는 수입"이란 해당 고정자산의 처분일(「국가균형발전 특별법」 제18조에 따라 이전하는 공공기관의 경우에는 공공기관 이전일을 말한다) 현재 3년 이상 계속하여 법령 또는 정관에 규정된 고유목적사업(제1항에 따른 수익사업은 제외한다)에 직접 사용한 고정자산의 처분으로 인하여 생기는 수입을 말한다. 이 경우 해당 고정자산의 유지·관리 등을 위한 관람료·입장료수입 등 부수수익이 있는 경우에도 이를 고유목적사업에 직접 사용한 고정자산으로 보며, 비영리법인이 수익사업에 속하는 고정자산을 고유목적사업에 전입한 후 처분하는 경우에는 전입 시 시가로 평가한 가액을 그 고정자산의 취득가액으로 하여 처분으로 인하여 생기는 수입을 계산한다.
제13조 각 호 외의 부분 중 "법 제16조제1항의 규정에 의한"을 "법 제16조제1항에 따라"로, "다음 각호"를 "다음 각 호"로 하고, 같은 조 제1호 중 "법 제16조제1항제1호 내지 제3호의"를 "법 제16조제1항제1호부터 제3호까지의"로, "「상법」 제461조제3항의 규정에 의하여 정한 날을"을 "「상법」 제461조제3항에 따라 정한 날을 말한다. 다만, 주식의 소각, 자본 또는 출자의 감소를 결의한 날의 주주와 「상법」 제354조에 따른 기준일의 주주가 다른 경우에는 같은 조에 따른 기준일을"로 한다.
제14조제1항제1호의2가목 중 "합병될 것"을 "합병될 것(내국법인과 그 내국법인이 발행주식총수 또는 출자총액을 소유한 외국법인이 각각 보유하고 있는 다른 외국법인의 주식등의 합계가 그 다른 외국법인의 발행주식총수 또는 출자총액인 경우로서 그 서로 다른 외국법인 간 합병하는 것을 포함한다)"으로 한다.
제19조제12호 중 "광산업"을 "광업"으로 하고, 같은 조에 제19호의2를 다음과 같이 신설한다.
19의2. 「상법」 제340조의2, 「벤처기업육성에 관한 특별조치법」 제16조의3 또는 「소재·부품전문기업 등의 육성에 관한 특별조치법」 제15조에 따른 주식매수선택권 또는 금전을 부여받거나 지급받은 자에 대한 다음 각 목의 금액. 다만, 해당 법인의 발행주식총수의 100분의 10 범위에서 부여하거나 지급한 경우로 한정한다.
가. 주식매수선택권을 부여받은 경우로서 다음의 어느 하나에 해당하는 경우 해당 금액
1) 약정된 주식매수시기에 약정된 주식의 매수가액과 시가의 차액을 금전 또는 해당 법인의 주식으로 지급하는 경우의 해당 금액
2) 약정된 주식매수시기에 주식매수선택권 행사에 따라 주식을 시가보다 낮게 발행하는 경우 그 주식의 실제 매수가액과 시가의 차액
나. 주식기준보상으로 금전을 지급하는 경우 해당 금액
제19조의2제6항제5호 본문 중 "건설업"을 "건설업 및 전기 통신업"으로 한다.
제20조를 다음과 같이 한다.
제20조(주식할인발행차금의 범위) 법 제20조제3호에서 "주식할인발행차금"이란 「상법」 제417조에 따라 주식을 액면미달의 가액으로 발행하는 경우 그 미달하는 금액과 신주발행비의 합계액을 말한다.
제23조를 다음과 같이 신설한다.
제23조(징벌적 목적의 손해배상금 등의 범위) ① 법 제21조의2에서 "대통령령으로 정하는 금액"이란 다음 각 호의 어느 하나에 해당하는 금액(이하 이 조에서 "손금불산입 대상 손해배상금"이라 한다)을 말한다.
1. 다음 각 목의 어느 하나에 해당하는 법률의 규정에 따라 지급한 손해배상액 중 실제 발생한 손해액을 초과하는 금액
가. 「가맹사업거래의 공정화에 관한 법률」 제37조의2제2항
나. 「개인정보 보호법」 제39조제3항
다. 「공익신고자 보호법」 제29조의2제1항
라. 「기간제 및 단시간근로자 보호 등에 관한 법률」 제13조제2항
마. 「대리점거래의 공정화에 관한 법률」 제34조제2항
바. 「신용정보의 이용 및 보호에 관한 법률」 제43조제2항
사. 「정보통신망 이용촉진 및 정보보호 등에 관한 법률」 제32조제2항
아. 「제조물 책임법」 제3조제2항
자. 「파견근로자보호 등에 관한 법률」 제21조제3항
차. 「하도급거래 공정화에 관한 법률」 제35조제2항
2. 외국의 법령에 따라 지급한 손해배상액 중 실제 발생한 손해액을 초과하여 손해배상금을 지급하는 경우 실제 발생한 손해액을 초과하는 금액
② 제1항을 적용할 때 실제 발생한 손해액이 분명하지 아니한 경우에는 내국법인이 지급한 손해배상금에 3분의 2를 곱한 금액을 손금불산입 대상 손해배상금으로 한다.
제24조제1항제2호사목 중 "제7호"를 "제6호"로 한다.
제26조의2제6항 각 호 외의 부분 중 "적격물적분할 또는 「조세특례제한법」 제37조제1항에 해당하여 양도하는 자산의 가액을 장부가액으로 한 자산의 포괄적 양도(이하 "자산의 포괄적 양도"라 한다)"를 "적격물적분할"로 하고, 같은 항 제1호 전단 중 "경우 및 자산의 포괄적 양도에 의하여 동종자산을 취득한 경우: 합병등기일 또는 자산의 포괄적 양도일"을 "경우: 합병등기일"로 하며, 같은 항 제2호 각 목 외의 부분 중 "적격합병한 경우, 자산의 포괄적 양도에 의하여 동종자산이 아닌 자산을 취득한 경우"를 "적격합병한 경우"로 하고, 같은 호 가목 중 "합병등기일, 분할등기일 또는 자산의 포괄적 양도일"을 "합병등기일 또는 분할등기일"로 하며, 같은 조 제8항 중 "제80조의4제1항, 제82조의4제1항, 제84조제4항 또는 「조세특례제한법 시행령」 제35조제10항"을 "제80조의4제1항 또는 제82조의4제1항"으로 하고, 같은 조 제10항 각 호 외의 부분 중 "법 제47조제2항, 자산의 포괄적 양도의 경우 「조세특례제한법」 제37조제6항"을 "법 제47조제2항"으로 한다.
제29조의2제2항 각 호 외의 부분 전단 중 "적격합병, 적격분할 또는 자산의 포괄적 양도"를 "적격합병 또는 적격분할"로, "(양도 당시의 시가에서 제80조의4제1항, 제82조의4제1항, 제84조제4항 또는 「조세특례제한법 시행령」 제35조제10항에 따른 자산조정계정을 뺀 금액을 말한다)"를 "(양도 당시의 시가에서 제80조의4제1항 또는 제82조의4제1항에 따른 자산조정계정을 뺀 금액을 말한다)"로 한다.
제30조의 제목 외의 부분을 제1항으로 하고, 같은 조에 제2항을 다음과 같이 신설한다.
② 법 제66조제3항 단서에 따른 추계결정 또는 경정을 하는 경우에는 감가상각자산에 대한 감가상각비를 손금에 산입한 것으로 본다.
제36조제1항제1호 각 목 외의 부분 본문 중 "단체를"을 "단체 및 비영리외국법인을"로 하고, 같은 호 단서 중 "사목"을 "바목"으로, "지정된"을 "지정·고시된"으로 하며, 같은 호 각 목을 다음과 같이 한다.
가. 「사회복지사업법」에 따른 사회복지법인
나. 「영유아보육법」에 따른 어린이집
다. 「유아교육법」에 따른 유치원, 「초·중등교육법」 및 「고등교육법」에 따른 학교, 「근로자직업능력 개발법」에 따른 기능대학, 「평생교육법」 제31조제4항에 따른 전공대학 형태의 평생교육시설 및 같은 법 제33조제3항에 따른 원격대학 형태의 평생교육시설
라. 「의료법」에 따른 의료법인
마. 종교의 보급, 그 밖에 교화를 목적으로 「민법」 제32조에 따라 문화체육관광부장관 또는 지방자치단체의 장의 허가를 받아 설립한 비영리법인(그 소속 단체를 포함한다)
바. 「민법」 제32조에 따라 주무관청의 허가를 받아 설립된 비영리법인(이하 이 조에서 "「민법」상 비영리법인"이라 한다), 비영리외국법인, 「협동조합 기본법」 제85조에 따라 설립된 사회적협동조합(이하 이 조에서 "사회적협동조합"이라 한다), 「공공기관의 운영에 관한 법률」 제4조에 따른 공공기관(같은 법 제5조제3항제1호에 따른 공기업은 제외한다. 이하 이 조에서 "공공기관"이라 한다) 또는 법률에 따라 직접 설립된 기관 중 다음의 요건을 모두 충족한 것으로서 주무관청의 추천을 받아 기획재정부장관이 지정하여 고시한 법인
1) 다음의 구분에 따른 요건
가) 「민법」상 비영리법인 또는 비영리외국법인의 경우: 정관의 내용상 수입을 회원의 이익이 아닌 공익을 위하여 사용하고 사업의 직접 수혜자가 불특정 다수일 것(비영리외국법인의 경우 추가적으로 「재외동포의 출입국과 법적 지위에 관한 법률」 제2조에 따른 재외동포의 협력·지원, 한국의 홍보 또는 국제교류·협력을 목적으로 하는 것일 것)
나) 사회적협동조합의 경우: 정관의 내용상 「협동조합 기본법」 제93조제1항제1호부터 제3호까지의 사업 중 어느 하나의 사업을 수행하는 것일 것
다) 공공기관 또는 법률에 따라 직접 설립된 기관의 경우: 설립목적이 사회복지·자선·문화·예술·교육·학술·장학 등 공익목적 활동을 수행하는 것일 것
2) 해산하는 경우 잔여재산을 국가·지방자치단체 또는 유사한 목적을 가진 다른 비영리법인에 귀속하도록 한다는 내용이 정관에 포함되어 있을 것
3) 인터넷 홈페이지가 개설되어 있고, 인터넷 홈페이지를 통하여 연간 기부금 모금액 및 활용실적을 공개한다는 내용이 정관에 포함되어 있으며, 재지정의 경우 매년 기부금 모금액 및 활용실적을 사업연도 종료일부터 3개월 이내에 해당 비영리법인 및 국세청의 인터넷 홈페이지에 각각 공개하였을 것
4) 비영리법인으로 지정·고시된 날이 속하는 연도와 그 직전 연도에 해당 비영리법인의 명의 또는 그 대표자의 명의로 특정 정당 또는 특정인에 대한 「공직선거법」 제58조제1항에 따른 선거운동을 한 것으로 권한 있는 기관이 확인한 사실이 없을 것
5) 제13항에 따라 지정이 취소된 경우에는 그 취소된 날부터 3년, 같은 항에 따라 재지정을 받지 못하게 된 경우에는 그 지정기간의 종료일부터 3년이 지났을 것. 다만, 제5항제1호에 따른 의무를 위반한 사유만으로 지정을 취소하거나 재지정을 하지 아니한 경우에는 그러하지 아니하다.
제36조제1항제2호 각 목 외의 부분 중 "다음 각목"을 "다음 각 목"으로 하고, 같은 호 다목 중 "기획재정부령이 정하는"을 "기획재정부장관이 지정하여 고시하는"으로 하며, 같은 항 제3호 및 제5호를 각각 삭제하고, 같은 항 제6호 각 목 외의 부분 중 "기획재정부령으로 정하는"을 "기획재정부장관이 지정하여 고시하는"으로 하며, 같은 조 제3항 중 ""고유목적사업비"라 함은 당해"를 ""고유목적사업비"란 해당"으로, "제2조제1항의 규정에"를 "제2조제1항에"로 하고, "보건 및 사회복지사업중 의료업을"을 "보건업 및 사회복지 서비스업 중 보건업은"으로 하고, 같은 조 제5항 각 호 외의 부분 중 "제1항제1호사목에 따른 법인과 해외지정기부금단체는"을 "제1항제1호 각 목(마목은 제외한다)의 지정기부금단체등은"으로 하며, 같은 항 제1호를 다음과 같이 한다.
1. 제1항제1호바목1)부터 3)까지의 요건을 모두 충족할 것(제1항제1호바목에 따른 법인만 해당한다)
제36조제5항제2호가목 중 "해외지정기부금단체"를 "비영리외국법인"으로, "다수일 것"을 "다수일 것(비영리외국법인의 경우 추가적으로 「재외동포의 출입국과 법적 지위에 관한 법률」 제2조에 따른 재외동포의 협력·지원, 한국의 홍보 또는 국제교류·협력을 목적으로 하는 사업을 수행할 것)"으로 하고, 같은 호에 다목을 다음과 같이 신설한다.
다. 공공기관 또는 법률에 따라 직접 설립된 기관의 경우: 사회복지·자선·문화·예술·교육·학술·장학 등 공익목적 활동을 수행할 것
제36조제5항제3호 전단 중 "다음 연도 3월 31일까지 해당 법인 또는 해외지정기부금단체와"를 "사업연도 종료일부터 3개월 이내에 해당 지정기부금단체등과"로 하고, 같은 항 제4호 중 "비영리법인"을 "지정기부금단체등"으로 하며, 같은 항에 제6호부터 제8호까지를 각각 다음과 같이 신설한다.
6. 「상속세 및 증여세법」 제50조의2제1항에 따른 전용계좌를 개설하여 사용할 것
7. 「상속세 및 증여세법」 제50조의3제1항제1호부터 제4호까지의 서류 등을 해당 지정기부금단체등과 국세청의 인터넷 홈페이지를 통하여 공시할 것. 다만, 「상속세 및 증여세법 시행령」 제43조의3제1항제1호에 따른 공익법인등은 제외한다.
8. 「상속세 및 증여세법」 제50조의4에 따른 공익법인등에 적용되는 회계기준에 따라 「주식회사의 외부감사에 관한 법률」 제3조에 따른 감사인에게 회계감사를 받을 것. 다만, 「상속세 및 증여세법 시행령」 제43조제3항 및 같은 조 제4항제2호에 따른 공익법인등은 제외한다.
제36조제6항 전단 중 "제1항제1호사목에 따른 법인"을 "제1항제1호 각 목(마목은 제외한다)에 따른 지정기부금단체등"으로 하고, 같은 항 후단 중 "법인"을 "지정기부금단체등"으로 하며, 같은 조 제7항 중 "법인"을 "지정기부금단체등"으로 하고, 같은 조 제8항 각 호 외의 부분 중 "제1항제1호사목"을 "제1항제1호바목"으로 하며, 같은 항 제1호 중 "「상속세 및 증여세법」 제48조제2항 및 제3항에"를 "「상속세 및 증여세법」 제48조제2항, 제3항 및 제8항부터 제11항까지에"로, "상속세 또는 증여세를"을 "상속세(그 가산세를 포함한다) 또는 증여세(그 가산세를 포함한다)를"로 하고, 같은 항 제2호·제4호 및 제5호 중 "법인"을 각각 "지정기부금단체등"으로 하며, 같은 조 제9항 중 "제1항제1호사목에 따른 법인의"를 "제1항제1호바목에 따른 지정기부금단체등의"로, "그 법인의"를 "그 지정기부금단체등의"로, "그 법인에"를 "그 지정기부금단체등에"로 하고, 같은 조 제10항을 삭제하며, 같은 조 제11항 중 "제8항부터 제10항까지의 규정에"를 "제8항 및 제9항에"로, "법인 또는 해외지정기부금단체가"를 "지정기부금단체등이"로, "법인 또는 해외지정기부금단체에"를 "지정기부금단체등에"로 하고, 같은 조 제12항 중 "법인 또는 해외지정기부금단체는"을 "지정기부금단체등은"으로 하며, 같은 조 제13항 중 "제8항부터 제10항까지의 규정에"를 "제8항 및 제9항에"로, "법인 또는 해외지정기부금단체"를 "지정기부금단체등"으로 하고, 같은 조 제14항 중 "제1항제1호사목에 따른 법인 또는 해외지정기부금단체"를 "제1항제1호바목에 따른 지정기부금단체등"으로 한다.
제36조의2제4항제3호를 다음과 같이 하고, 같은 조 제5항을 삭제하며, 같은 조 제6항 중 "제3항부터 제5항까지의 학교, 법인 또는 기관"을 "제3항 또는 제4항의 학교 또는 법인"으로, "매 반기 종료일부터 1개월"을 "매 분기 종료일부터 1개월 전이"로, "매 반기 종료일부터 4개월이 되는 날까지 기획재정부령으로 정한다"를 "매 분기 말일까지 지정하여 고시한다"로 하고, 같은 조 제7항 중 "기획재정부령으로 정하는"을 "기획재정부장관이 고시한"으로, "제6항에 따른 기획재정부령으로 정한"을 "제6항에 따른 고시를 한"으로 한다.
3. 「상속세 및 증여세법」 제50조의3제1항제1호부터 제4호까지의 규정에 해당하는 서류 등을 해당 비영리법인 및 국세청의 인터넷 홈페이지를 통하여 공시할 것
제36조의2제8항제1호 중 "다음 연도 3월 31일까지"를 "사업연도 종료일부터 3개월 이내에"로, "국세청의 인터넷 홈페이지를 공개할 것"을 "해당 학교등 및 국세청의 인터넷 홈페이지에 각각 공개할 것"으로 하고, 같은 항 제2호를 삭제하며, 같은 조 제9항 전단 중 "제4항에 따른 법인 및 제5항에 따른 기관은 제4항 또는 제5항에 따른"을 "학교등은 제3항 또는 제4항에 따른"으로 하고, 같은 조 제11항제1호 중 "「상속세 및 증여세법」 제48조제2항 및 제3항"을 "「상속세 및 증여세법」 제48조제2항, 제3항 및 제8항부터 제11항까지"로, "상속세 또는 증여세를"을 "상속세(그 가산세를 포함한다) 또는 증여세(그 가산세를 포함한다)를"로 하며, 같은 항 제2호 중 "제3항부터 제5항까지의 규정"을 "제3항 및 제4항"으로 하고, 같은 조 제15항 중 "제4항제7호 및 제5항제4호"를 "제4항제7호"로 한다.
제42조제1항 중 "임원 또는 사용인"을 "다음 각 호의 어느 하나에 해당하는 직무에 종사하는 자(이하 "임원"이라 한다) 또는 사용인"으로 하고, 같은 항에 각 호를 다음과 같이 신설한다.
1. 법인의 회장, 사장, 부사장, 이사장, 대표이사, 전무이사 및 상무이사 등 이사회의 구성원 전원과 청산인
2. 합명회사, 합자회사 및 유한회사의 업무집행사원 또는 이사
3. 유한책임회사의 업무집행자
4. 감사
5. 그 밖에 제1호부터 제4호까지의 규정에 준하는 직무에 종사하는 자
제43조제1항 전단 중 "상여금(제20조제1항 각호의 1에 해당하는 성과급을 제외한다)"을 "상여금"으로 한다.
제50조의2제4항제1호 중 "해당 법인의 임원 또는 사용인이 직접 운전한 경우 또는 계약에 따라 타인이 해당 법인의 업무를 위하여 운전하는 경우만 보상하는"을 "다음 각 목의 어느 하나에 해당하는 사람이 운전하는 경우만 보상하는"으로 하고, 같은 호에 각 목을 다음과 같이 신설하며, 같은 항 제2호 단서를 삭제한다.
가. 해당 법인의 임원 또는 사용인
나. 계약에 따라 해당 법인의 업무를 위하여 운전하는 사람
다. 해당 법인의 업무를 위하여 필요하다고 인정되는 경우로서 기획재정부령으로 정하는 사람
제50조의2제7항제1호 중 "개월수"를 "월수"로, "나누어"를 "나누어 산출한 금액을 말하고, 사업연도 중 일부 기간 동안 보유하거나 임차한 경우에는 1천만원에 해당 보유기간 또는 임차기간 월수를 곱하고 이를 사업연도 월수로 나누어"로 하고, 같은 조 제9항 중 "2016년 1월 1일 이후 최초로 개시하는 사업연도에 한정하여 해당"을 "해당"으로 하며, 같은 항의 계산식을 다음과 같이 한다.
업무용승용차 관련비용 × 업무사용비율 × (해당 사업연도에 실제로 업무전용자동차보험에 가입한 일수 ÷ 해당 사업연도에 업무전용자동차보험에 의무적으로 가입하여야 할 일수)
제50조의2제10항 중 "개월수"를 "월수"로, "말한다. 이하 이 조에서 같다"를 "말하고, 사업연도 중 일부 기간 동안 보유하거나 임차한 경우에는 800만원에 해당 보유기간 또는 임차기간 월수를 곱하고 이를 사업연도 월수로 나누어 산출한 금액을 말한다"로 하고, 같은 조 제16항을 제17항으로 하며, 같은 조에 제16항을 다음과 같이 신설하고, 같은 조 제17항(종전의 제16항) 중 "제15항"을 "제16항"으로 한다.
⑯ 해당 사업연도가 1년 미만이거나 사업연도 중 일부 기간 동안 보유하거나 임차한 경우의 월수의 계산은 역에 따라 계산하되, 1개월 미만의 일수는 1개월로 한다.
제56조제1항제4호 중 "입주자대표회의 또는 자치관리기구"를 "입주자대표회의·임차인대표회의 또는 이와 유사한 관리기구"로 하고, 같은 조 제6항 각 호 외의 부분에 단서를 다음과 같이 신설한다.
다만, 비영리내국법인이 고정자산 취득 후 법령 또는 정관에 규정된 고유목적사업이나 보건업[보건업을 영위하는 비영리내국법인(이하 이 조에서 "의료법인"이라 한다)에 한정한다]에 3년 이상 고정자산을 직접 사용하지 아니하고 처분하는 경우에는 제1호 또는 제3호의 금액을 고유목적사업에 지출 또는 사용한 금액으로 보지 아니한다.
제56조제6항제3호 각 목 외의 부분 중 "의료업을 영위하는 비영리내국법인(이하 이 조에서 "의료법인"이라 한다)"을 "의료법인"으로 한다.
제72조제2항제1호 중 "취득세"를 "취득세(농어촌특별세와 지방교육세를 포함한다)"로 한다.
제79조제4호를 제5호로 하고, 같은 조에 제4호를 다음과 같이 신설한다.
4. 「상법 시행령」 제15조제3호에 따른 회계기준
제80조제3항 후단 중 "제80조의4제10항"을 "제80조의4제11항"으로 한다.
제80조의2제1항제1호라목 중 "「조세특례제한법」 제37조·제38조·제38조의2 또는 제121조의30에 따라 주식등을 포괄적으로 양도, 현물출자"를 "「조세특례제한법」 제38조·제38조의2 또는 제121조의30에 따라 주식등을 현물출자"로 하고, 같은 호 바목 중 "경영정상화계획"을 각각 "기업개선계획"으로 하며, 같은 항 제2호다목을 다음과 같이 한다.
다. 합병법인이 「조세특례제한법 시행령」 제34조제6항제1호에 따른 기업개선계획의 이행을 위한 약정 또는 같은 항 제2호에 따른 기업개선계획의 이행을 위한 특별약정에 따라 승계받은 자산을 처분한 경우
제80조의2제1항에 제3호를 다음과 같이 신설한다.
3. 법 제44조제2항제4호에 대한 부득이한 사유가 있는 것으로 보는 경우: 다음 각 목의 어느 하나에 해당하는 경우
가. 합병법인이 「채무자 회생 및 파산에 관한 법률」 제193조에 따른 회생계획을 이행 중인 경우
나. 합병법인이 파산함에 따라 근로자의 비율을 유지하지 못한 경우
다. 합병법인이 적격합병, 적격분할, 적격물적분할 또는 적격현물출자에 따라 근로자의 비율을 유지하지 못한 경우
라. 합병등기일 1개월 전 당시 피합병법인에 종사하는 「근로기준법」에 따라 근로계약을 체결한 내국인 근로자가 5명 미만인 경우
제80조의2제6항을 제7항으로 하고, 같은 조에 제6항을 다음과 같이 신설한다.
⑥ 법 제44조제2항제4호에서 "대통령령으로 정하는 근로자"란 「근로기준법」에 따라 근로계약을 체결한 내국인 근로자를 말한다. 다만, 다음 각 호의 어느 하나에 해당하는 근로자는 제외한다.
1. 제42조제1항 각 호의 어느 하나에 해당하는 임원
2. 합병등기일이 속하는 사업연도의 종료일 이전에 「고용상 연령차별금지 및 고령자고용촉진에 관한 법률」 제19조에 따른 정년이 도래하여 퇴직이 예정된 근로자
3. 합병등기일이 속하는 사업연도의 종료일 이전에 사망한 근로자 또는 질병·부상 등 기획재정부령으로 정하는 사유로 퇴직한 근로자
4. 「소득세법」 제14조제3항제2호에 따른 일용근로자
5. 근로계약기간이 6개월 미만인 근로자. 다만, 근로계약의 연속된 갱신으로 인하여 합병등기일 1개월 전 당시 그 근로계약의 총 기간이 1년 이상인 근로자는 제외한다.
6. 금고 이상의 형을 선고받는 등 기획재정부령으로 정하는 근로자의 중대한 귀책사유로 퇴직한 근로자
제80조의4제3항 중 "2년"을 "2년(같은 항 제3호의 경우에는 3년)"으로 하고, 같은 조 제7항에 제3호를 다음과 같이 신설한다.
3. 법 제44조의3제3항제3호에 대한 부득이한 사유가 있는 것으로 보는 경우: 합병법인이 제80조의2제1항제3호가목부터 다목까지 중 어느 하나에 해당하는 경우
제80조의4제10항을 제11항으로 하고, 같은 조에 제10항을 다음과 같이 신설한다.
⑩ 법 제44조의3제3항제3호에서 "대통령령으로 정하는 근로자"란 「근로기준법」에 따라 근로계약을 체결한 내국인 근로자를 말한다.
제81조제4항 중 "제80조의2제6항"을 "제80조의2제7항"으로 한다.
제82조제3항 후단 중 "제82조의4제9항"을 "제82조의4제10항"으로 한다.
제82조의2제1항에 제3호를 다음과 같이 신설하고, 같은 조 제9항 중 "제80조의2제6항"을 "제80조의2제7항"으로 한다.
3. 법 제46조제2항제4호에 대한 부득이한 사유가 있는 것으로 보는 경우: 분할신설법인등이 제80조의2제1항제3호가목부터 다목까지 중 어느 하나에 해당하거나 분할등기일 1개월 전 당시 분할하는 사업부문에 종사하는 제82조의4제9항의 근로자가 5명 미만인 경우
제82조의2에 제10항을 다음과 같이 신설한다.
⑩ 법 제46조제2항제4호에 따른 대통령령으로 정하는 근로자의 범위에 관하여는 제80조의2제6항을 준용하되, 다음 각 호의 어느 하나에 해당하는 근로자는 제외할 수 있다. 이 경우 "합병등기일"은 "분할등기일"로 본다.
1. 분할 후 존속하는 사업부문과 분할하는 사업부문에 모두 종사하는 근로자
2. 분할하는 사업부문에 종사하는 것으로 볼 수 없는 기획재정부령으로 정하는 업무를 수행하는 근로자
제82조의4제3항 중 "2년"을 "2년(같은 항 제3호의 경우에는 3년)"으로 하고, 같은 조 제6항에 제3호를 다음과 같이 신설한다.
3. 법 제46조의3제3항제3호에 대한 부득이한 사유가 있는 것으로 보는 경우: 분할신설법인등이 제80조의2제1항제3호가목부터 다목까지의 규정 중 어느 하나에 해당하는 경우
제82조의4제9항을 제10항으로 하고, 같은 조에 제9항을 다음과 같이 신설한다.
⑨ 법 제46조의3제3항제3호 각 목 외의 부분에서 "대통령령으로 정하는 근로자"란 「근로기준법」에 따라 근로계약을 체결한 내국인 근로자를 말한다. 다만, 분할하는 사업부문에 종사하는 근로자의 경우에는 제82조의2제10항 각 호의 어느 하나에 해당하는 근로자를 제외할 수 있다.
제83조제5항 중 "제80조의2제6항"을 "제80조의2제7항"으로 한다.
제83조의2제3항 후단 중 "제82조의4제9항"을 "제82조의4제10항"으로 한다.
제84조제5항 중 "자산의 포괄적 양도, 「조세특례제한법」 제38조"를 "「조세특례제한법」 제38조"로 하고, 같은 조 제9항에 제3호를 다음과 같이 신설한다.
3. 법 제46조제2항제4호 또는 제47조제3항제3호와 관련된 경우: 다음 각 목의 어느 하나에 해당하는 경우
가. 법 제46조제2항제4호와 관련된 경우: 분할신설법인이 제80조의2제1항제3호가목부터 다목까지의 규정 중 어느 하나에 해당하거나 분할등기일 1개월 전 당시 분할하는 사업부문에 종사하는 제82조의4제9항의 근로자가 5명 미만인 경우
나. 법 제47조제3항제3호와 관련된 경우: 분할신설법인이 제80조의2제1항제3호가목부터 다목까지의 규정 중 어느 하나에 해당하는 경우
제84조제10항 중 "2년"을 "2년(같은 항 제3호의 경우에는 3년)"으로 하고, 같은 조 제11항 및 제12항을 각각 제14항 및 제15항으로 하며, 같은 조에 제11항부터 제13항까지를 각각 다음과 같이 신설하고, 같은 조 제14항(종전의 제11항) 중 "제80조의2제6항"을 "제80조의2제7항"으로 한다.
⑪ 법 제47조제3항제3호에서 "대통령령으로 정하는 근로자"란 「근로기준법」에 따라 근로계약을 체결한 내국인 근로자를 말한다. 다만, 분할하는 사업부문에 종사하는 근로자의 경우에는 제82조의2제10항 각 호의 어느 하나에 해당하는 근로자를 제외할 수 있다.
⑫ 분할신설법인은 분할법인이 제1항 및 제2항에 따라 압축기장충당금을 계상한 경우 분할법인이 분할 전에 적용받던 법 제59조에 따른 감면 또는 세액공제를 승계하여 감면 또는 세액공제의 적용을 받을 수 있다. 이 경우 법 또는 다른 법률에 해당 감면 또는 세액공제의 요건 등에 관한 규정이 있는 경우에는 분할신설법인이 그 요건 등을 갖춘 경우에만 이를 적용하며, 분할신설법인은 다음 각 호의 구분에 따라 승계받은 사업에 속하는 감면 또는 세액공제에 한정하여 적용받을 수 있다.
1. 이월된 감면·세액공제가 특정 사업·자산과 관련된 경우: 특정 사업·자산을 승계한 분할신설법인이 공제
2. 제1호 외의 이월된 감면·세액공제의 경우: 분할법인의 사업용 고정자산가액 중 분할신설법인이 각각 승계한 사업용 고정자산가액 비율로 안분하여 분할신설법인이 각각 공제
⑬ 분할신설법인이 법 제47조제4항에 따라 분할법인으로부터 승계받은 감면 또는 세액공제를 적용하는 경우에는 제81조제3항을 준용한다.
제84조의2제13항 중 "제80조의2제6항"을 "제80조의2제7항"으로 하고, 같은 조 제14항 및 제15항을 각각 삭제한다.
제88조제1항제3호 단서, 같은 항 제6호가목 및 같은 항 제8호의2 단서 중 "제20조제1항제3호 각 목 외의 부분"을 각각 "제19조제19호의2 각 목 외의 부분"으로 한다.
제89조제2항제1호 본문 중 "「감정평가 및 감정평가사에 관한 법률」에 의한 감정평가법인이"를 "「감정평가 및 감정평가사에 관한 법률」에 따른 감정평가업자가"로 하고, 같은 호 단서를 다음과 같이 한다.
다만, 주식등은 제외하며, 「감정평가 및 감정평가사에 관한 법률」에 따른 감정평가사의 감정은 감정한 가액이 5억원 이하인 경우로 한정한다.
제92조의2제2항 각 호 외의 부분 중 "법 제55조의2제1항제2호"를 "법 제55조의2제1항제2호 본문"으로 하고, 같은 항 제1호 각 목 외의 부분에 단서를 다음과 같이 신설한다.
다만, 「민간임대주택에 관한 특별법」 제2조제7호에 따른 임대사업자의 경우에는 2018년 3월 31일 이전에 같은 법 제5조에 따른 임대사업자 등록과 법 제111조에 따른 사업자등록(이하 이 조에서 "사업자등록등"이라 한다)을 한 주택으로 한정한다.
제92조의2제2항제1호의2 각 목 외의 부분에 단서를 다음과 같이 신설한다.
다만, 「민간임대주택에 관한 특별법」 제2조제7호에 따른 임대사업자의 경우에는 2018년 3월 31일 이전에 사업자등록등을 한 주택으로 한정한다.
제92조의2제2항에 제1호의12 및 제1호의13을 각각 다음과 같이 신설한다.
1의12. 「민간임대주택에 관한 특별법」 제2조제3호에 따른 민간매입임대주택 중 같은 조 제4호에 따른 기업형임대주택 또는 같은 조 제5호에 따른 준공공임대주택(이하 이 조에서 "준공공임대주택등"이라 한다)으로서 다음 각 목의 요건을 모두 갖춘 주택
가. 8년 이상 임대한 주택일 것
나. 「민간임대주택에 관한 특별법」 제5조에 따라 민간임대주택으로 등록하여 해당 주택의 임대를 개시한 날의 해당 주택 및 이에 딸린 토지의 기준시가의 합계액이 6억원(수도권 밖의 지역인 경우에는 3억원) 이하일 것
1의13. 「민간임대주택에 관한 특별법」 제2조제2호에 따른 민간건설임대주택 중 준공공임대주택등으로서 다음 각 목의 요건을 모두 갖춘 주택이 2호 이상인 경우 그 주택
가. 대지면적이 298제곱미터 이하이고 주택의 연면적(「소득세법 시행령」 제154조제3항 본문에 따라 주택으로 보는 부분과 주거전용으로 사용되는 지하실부분의 면적을 포함하고, 공동주택의 경우에는 전용면적을 말한다)이 149제곱미터 이하일 것
나. 8년 이상 임대하는 것일 것
다. 「민간임대주택에 관한 특별법」 제5조에 따라 민간임대주택으로 등록하여 해당 주택의 임대를 개시한 날의 해당 주택 및 이에 딸린 토지의 기준시가의 합계액이 6억원 이하일 것
제93조제23항을 제24항으로 하고, 같은 조에 제23항을 다음과 같이 신설한다.
㉓ 법 제56조제6항을 적용할 때 차기환류적립금에서 차감하는 초과환류액을 계산하는 경우에는 2017년 12월 31일이 속하는 사업연도 이후 사업연도에 대해서도 같은 조 제2항제1호를 적용한다.
제97조의4를 다음과 같이 신설한다.
제97조의4(성실신고확인서 제출) ① 법 제60조의2제1항 각 호 외의 부분 본문에서 "세무사 등 대통령령으로 정하는 자"란 세무사(「세무사법」 제20조의2에 따라 등록한 공인회계사를 포함한다. 이하 이 조에서 같다), 세무법인 또는 회계법인(이하 이 조에서 "세무사등"이라 한다)을 말한다.
② 법 제60조의2제1항제1호에서 "부동산임대업을 주된 사업으로 하는 등 대통령령으로 정하는 요건에 해당하는 내국법인"이란 제39조제3항 각 호의 요건을 모두 갖춘 내국법인을 말한다.
③ 법 제60조의2제1항제2호에서 "사업용고정자산을 현물출자하는 등 대통령령으로 정하는 방법"이란 사업용고정자산의 현물출자 및 사업의 양도·양수 등을 말한다.
④ 법 제60조의2제1항제2호를 적용할 때 성실신고확인대상사업자는 해당 내국법인의 설립일이 속하는 연도 또는 직전 연도에 「소득세법」 제70조의2에 따른 성실신고확인대상사업자에 해당하는 경우로 한다.
⑤ 성실신고확인대상 내국법인은 법 제60조의2제1항 본문에 따라 성실신고를 확인하는 세무사등을 선임하여 각 사업연도의 종료일이 속하는 달의 말일부터 2개월 이내에 기획재정부령으로 정하는 성실신고확인서를 납세지 관할 세무서장에게 신고하여야 한다.
⑥ 제1항부터 제5항까지에서 규정한 사항 외에 성실신고확인서의 제출 등에 필요한 사항은 기획재정부장관이 정한다.
제99조의2제3항 각 호 외의 부분 단서 중 "다음 각호의 1에 해당하는 사업(의료업외에 제2조제1항의 규정에 해당하는 수익사업을 제외한다)"을 "다음 각 호의 어느 하나에 해당하는 사업(보건업 외에 제2조제1항에 해당하는 수익사업은 제외한다)"으로 한다.
제129조의2제1항 각 호 외의 부분 단서 중 "의료업외에"를 "보건업 외에"로 한다.
제164조제2항 중 "「부가가치세법 시행령」 제68조제4항"을 "「부가가치세법 시행령」 제68조제5항"으로 한다.
별표 2 제1호가목의 과태료 금액란 및 같은 표 제2호가목의 과태료 금액란 중 "500만원"을 각각 "건별 500만원"으로 한다.
대통령령 제15970호 법인세법시행령개정령 부칙(대통령령 제17457호 법인세법시행령중개정령, 대통령령 제19328호 법인세법 시행령 일부개정령, 대통령령 제22577호 법인세법 시행령 일부개정령 및 대통령령 제24357호 법인세법 시행령 일부개정령에 따라 개정된 내용을 포함한다)을 다음과 같이 한다.
제14조(계산서 미교부에 관한 가산세의 특례) 법 제76조제9항에 따른 가산세를 적용할 때 「농수산물 유통 및 가격안정에 관한 법률」 제2조에 따른 중도매인(이하 “중도매인”이라 한다)에 대해서는 2001년 12월 31일 이전에 종료하는 사업연도까지는 제120조제2항에 따른 법인으로 보고, 중도매인이 2002년 1월 1일부터 2002년 12월 31일까지의 기간 중에 종료하는 사업연도부터 2019년 1월 1일부터 2019년 12월 31일까지의 기간 중에 종료하는 사업연도까지는 각 사업연도별로 계산서를 발급하고 관할세무서장에게 매출처별 계산서 합계표를 제출한 금액이 다음 각 호의 어느 하나에 해당하는 비율(이하 이 조에서 “계산서 발급비율”이라 한다) 이상인 경우 해당 사업연도에는 제120조제2항에 따른 법인으로 보되, 이 경우 중도매인이 각 사업연도별로 계산서 발급비율이 다음 각 호의 어느 하나에 해당하는 비율에 미달하는 경우에는 각 사업연도별로 총매출액에 다음 각 호의 어느 하나에 해당하는 비율을 적용하여 계산한 금액과 매출처별 계산서 합계표를 제출한 금액과의 차액을 공급가액으로 보아 가산세를 부과한다.
1. 「농수산물 유통 및 가격안정에 관한 법률」에 따른 서울특별시 소재 중앙도매시장의 중도매인
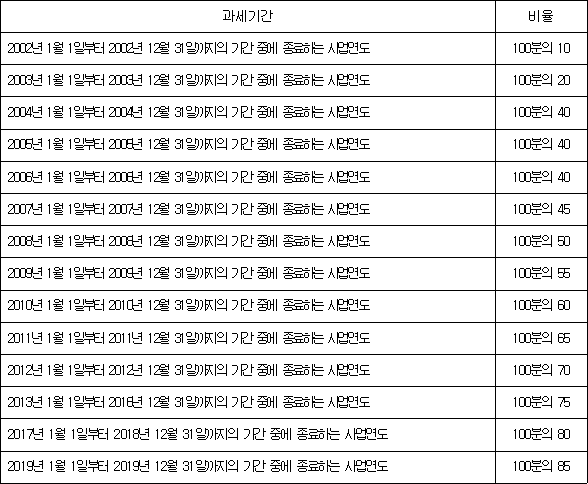
2. 제1호 외의 중도매인
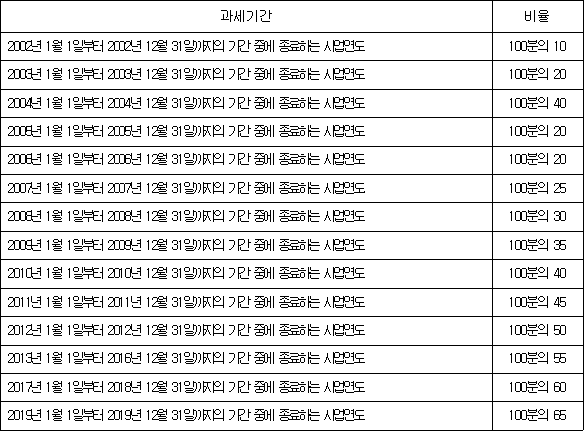
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다. 다만, 다음 각 호의 개정규정은 각 호의 구분에 따른 날부터 시행한다.
1. 제92조의2제2항제1호의12 및 제1호의13의 개정규정: 2018년 4월 1일
2. 제23조제1항제1호아목의 개정규정: 2018년 4월 19일
3. 제23조제1항제1호다목의 개정규정: 2018년 5월 1일
4. 제36조제5항제6호부터 제8호까지, 같은 조 제6항, 같은 조 제8항제1호 및 제36조의2제11항제1호의 개정규정: 2019년 1월 1일
제2조(일반적 적용례) 이 영은 2018년 1월 1일 이후 개시하는 사업연도분부터 적용한다.
제3조(수익사업의 범위에 관한 적용례) ① 제2조제1항제4호바목의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
② 제2조제2항의 개정규정은 이 영 시행 이후 고정자산을 고유목적사업에 전입하는 분부터 적용한다.
제4조(재산가액의 평가 등에 관한 적용례) 제14조제1항제1호의2가목의 개정규정은 이 영 시행 이후 합병하는 분부터 적용한다.
제5조(대손금의 손금불산입에 관한 적용례) 제19조의2제6항제5호의 개정규정은 이 영 시행 이후 대손금으로 손금에 산입하는 분부터 적용한다.
제6조(감가상각의 의제에 관한 적용례) 제30조제2항의 개정규정은 이 영 시행일이 속하는 사업연도에 대하여 결정 또는 경정하는 분부터 적용한다.
제7조(지정기부금의 범위 등에 관한 적용례 등) ① 제36조제1항제1호바목, 같은 항 제2호다목 및 같은 항 제6호의 개정규정은 이 영 시행 이후 지정기부금단체 등을 지정 또는 재지정하는 경우부터 적용한다.
② 이 영 시행 전에 지출한 종전의 제36조제1항제3호에 따른 회비분에 대해서는 제36조제1항제3호의 개정규정에도 불구하고 종전의 규정에 따른다.
③ 제36조제5항제6호부터 제8호까지, 같은 조 제6항 및 같은 조 제8항제1호의 개정규정은 2019년 1월 1일 이후 개시하는 사업연도 분부터 적용한다.
제8조(법정기부금단체의 요건 등에 관한 적용례) ① 제36조의2제4항제3호 및 같은 조 제8항제1호의 개정규정은 이 영 시행 이후 공개하는 분부터 적용한다.
② 제36조의2제11항제1호의 개정규정은 2019년 1월 1일 이후 개시하는 사업연도 분부터 적용한다.
제9조(업무용승용차의 손금인정 한도액 계산 등에 관한 적용례) 제50조의2제4항, 같은 조 제7항제1호, 같은 조 제9항 및 제10항의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
제10조(고유목적사업준비금의 손금산입에 관한 적용례) ① 제56조제1항제4호의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
② 제56조제6항의 개정규정은 이 영 시행 이후 고정자산을 취득하는 분부터 적용한다.
제11조(적격합병의 요건 등에 관한 적용례) 제80조의2제1항제2호다목의 개정규정은 이 영 시행 이후 기업개선계획의 이행을 위한 약정 등에 따라 자산을 처분하는 분부터 적용한다.
제12조(감정기관의 범위 확대에 관한 적용례) 제89조제2항제1호의 개정규정은 이 영 시행 이후 감정하는 분부터 적용한다.
제13조(토지등양도소득의 과세특례에 관한 적용례) 제92조의2제2항제1호 단서, 같은 항 제1호의2 단서, 같은 항 제1호의12 및 제1호의13의 개정규정은 2018년 4월 1일 이후 양도하는 분부터 적용한다.
제14조(성실신고 확인대상이 되는 내국법인의 요건에 관한 적용례) 제97조의4제3항의 개정규정은 이 영 시행 이후 법인으로 전환하는 분부터 적용한다.
제15조(계산서 미교부에 대한 가산세의 특례에 관한 적용례) 대통령령 제15970호 법인세법시행령개정령 부칙(대통령령 제17457호 법인세법시행령중개정령, 대통령령 제19328호 법인세법 시행령 일부개정령, 대통령령 제22577호 법인세법 시행령 일부개정령 및 대통령령 제24357호 법인세법 시행령 일부개정령에 따라 개정된 내용을 포함한다) 제14조의 개정규정은 2017년 1월 1일 이후 개시하는 사업연도분부터 적용한다.
제16조(지정기부금의 범위 등에 관한 경과조치) ① 이 영 시행 전에 종전의 제36조제1항제1호다목 및 라목에 따라 정부로부터 허가 또는 인가를 받은 학술연구단체, 장학단체, 기술진흥단체와 문화·예술단체(「문화예술진흥법」에 따라 지정을 받은 문화·예술법인 및 전문예술단체를 포함한다) 및 환경보호운동단체에 지출하는 기부금에 대해서는 제36조제1항의 개정규정에도 불구하고 2020년 12월 31일까지는 지정기부금으로 본다.
② 이 영 시행 전에 종전의 제36조제1항제1호아목에 따른 지정기부금단체에 지출하는 기부금에 대해서는 제36조제1항의 개정규정에도 불구하고 2020년 12월 31일까지는 지정기부금으로 본다.
법인세법 시행령
[시행 2017. 2. 3.] [대통령령 제27828호, 2017. 2. 3., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령권한대행 국무총리 황교안 (인)
2017년 2월 3일
국무총리 황교안
국무위원 기획재정부 장관 유일호
⊙대통령령 제27828호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제1조제1항제3호 중 "「수산업협동조합법」에 의하여"를 "「수산업협동조합법」에 따라"로, "어촌계를"을 "어촌계 및 조합공동사업법인을"로 한다.
제2조제2항 전단 중 "처분일"을 "처분일(「국가균형발전 특별법」 제18조에 따라 이전하는 공공기관의 경우에는 공공기관 이전일을 말한다)"로 한다.
제10조제1항에 제5호를 다음과 같이 신설한다.
5. 법 제51조의2제1항 각 호의 어느 하나에 해당하는 내국법인
제14조제1항제1호의2 각 목 외의 부분 중 "갖춘"을 "갖추어 취득한"으로 하고, 같은 호 가목 중 "합병될 것"을 "합병되거나 내국법인이 서로 다른 외국법인의 발행주식총수 또는 출자총액을 소유하고 있는 경우로서 그 서로 다른 외국법인 간 합병될 것"으로 한다.
제15조제4항에 제4호를 다음과 같이 신설한다.
4. 「기업 활력 제고를 위한 특별법」 제10조에 따른 사업재편계획승인을 받은 법인이 채무를 출자전환하는 경우로서 해당 주식등의 시가(시가가 액면가액에 미달하는 경우에는 액면가액을 말한다)를 초과하는 금액
제19조제13호의2 중 "한국표준산업분류에 의한 음ㆍ식료품"을 "「식품등 기부 활성화에 관한 법률」 제2조제1호 및 제1호의2에 따른 식품 및 생활용품(이하 이 호에서 "식품등"이라 한다)"으로, "잉여식품을 「식품기부활성화에 관한 법률」 제2조에"를 "잉여 식품등을 같은 법 제2조제4호에"로, "그 기증한 잉여식품"을 "기증한 잉여 식품등"으로 하고, 같은 조 제20호 중 "「중소기업 인력지원 특별법」 제35조의3제1호"를 "「중소기업 인력지원 특별법」 제35조의3제1항제1호"로 한다.
제19조의2제6항에 제5호를 다음과 같이 신설한다.
5. 건설업을 영위하는 내국법인이 건설사업(미분양주택을 기초로 하는 제10조제1항제4호 각 목 외의 부분에 따른 유동화거래를 포함한다)과 직접 관련하여 제87조에 따른 특수관계인에 해당하지 아니하는 자에 대한 채무보증. 다만, 「사회기반시설에 대한 민간투자법」 제2조제7호의 사업시행자 등 기획재정부령으로 정하는 자에 대한 채무보증은 제87조에 따른 특수관계인에 대한 채무보증을 포함한다.
제36조제1항제2호나목 중 "「상속세 및 증여세법 시행령」 제14조 각호"를 "「상속세 및 증여세법 시행령」 제14조제1항 각 호"로 하고, 같은 조 제8항 각 호 외의 부분 및 같은 조 제9항 중 "요청할 수 있다"를 각각 "요청하여야 한다"로 하며, 같은 조 제10항 중 "요청할 수 있으며"를 "요청하여야 하며"로, "요청할 수 있다"를 "요청하여야 한다"로 한다.
제36조의2제11항 각 호 외의 부분 및 같은 조 제13항 중 "요청할 수 있다"를 각각 "요청하여야 한다"로 한다.
제39조에 제3항부터 제6항까지를 각각 다음과 같이 신설한다.
③ 법 제25조제1항 각 호 외의 부분 및 법 제27조의2제5항에서 "대통령령으로 정하는 요건에 해당하는 내국법인"이란 각각 다음 각 호의 요건을 모두 갖춘 내국법인을 말한다.
1. 해당 사업연도 종료일 현재 내국법인의 제43조제7항에 따른 지배주주등이 보유한 주식등의 합계가 해당 내국법인의 발행주식총수 또는 출자총액의 100분의 50을 초과할 것
2. 해당 사업연도에 부동산 임대업을 주된 사업으로 하거나 다음 각 목의 금액 합계가 기업회계기준에 따라 계산한 매출액(가목부터 다목까지의 금액이 포함되지 아니한 경우에는 이를 포함하여 계산한다)의 100분의 70 이상일 것
가. 부동산 또는 부동산상의 권리의 대여로 인하여 발생하는 소득의 금액(「조세특례제한법」 제138조제1항에 따라 익금에 가산할 금액을 포함한다)
나. 「소득세법」 제16조제1항에 따른 이자소득의 금액
다. 「소득세법」 제17조제1항에 따른 배당소득의 금액
3. 해당 사업연도의 상시근로자 수가 5명 미만일 것
④ 제3항제2호를 적용할 때 내국법인이 둘 이상의 서로 다른 사업을 영위하는 경우에는 사업별 사업수입금액이 큰 사업을 주된 사업으로 본다.
⑤ 제3항제3호를 적용할 때 상시근로자는 「근로기준법」에 따라 근로계약을 체결한 내국인 근로자로 한다. 다만, 다음 각 호의 어느 하나에 해당하는 근로자는 제외한다.
1. 해당 법인의 최대주주 또는 최대출자자와 그와 「국세기본법 시행령」 제1조의2제1항에 따른 친족관계인 근로자
2. 「소득세법 시행령」 제196조제1항에 따른 근로소득원천징수부에 의하여 근로소득세를 원천징수한 사실이 확인되지 아니하는 근로자
3. 근로계약기간이 1년 미만인 근로자. 다만, 근로계약의 연속된 갱신으로 인하여 그 근로계약의 총기간이 1년 이상인 근로자는 제외한다.
4. 「근로기준법」 제2조제1항제8호에 따른 단시간근로자
⑥ 제3항제3호를 적용할 때 상시근로자 수의 계산방법은 「조세특례제한법 시행령」 제26조의4제3항을 준용한다.
제45조제1항제2호를 다음과 같이 한다.
2. 직장문화비
제50조의2제13항을 제16항으로 하고, 같은 조 제8항부터 제12항까지를 각각 제10항부터 제14항까지로 하며, 같은 조에 제8항 및 제9항을 각각 다음과 같이 신설하고, 같은 조 제11항(종전의 제9항)제2호 본문 중 "제10항"을 "제12항"으로 하며, 같은 조에 제15항을 다음과 같이 신설하고, 같은 조 제16항(종전의 제13항) 중 "제12항"을 "제15항"으로 한다.
⑧ 제4항제1호를 적용할 때 기획재정부령으로 정하는 임차 승용차로서 다음 각 호의 어느 하나에 해당하는 사람을 운전자로 한정하는 임대차 특약을 체결한 경우에는 업무전용자동차보험에 가입한 것으로 본다.
1. 해당 법인의 임원 또는 사용인
2. 계약에 따라 해당 법인의 업무를 위하여 운전하는 사람
⑨ 제4항제2호에도 불구하고 2016년 1월 1일 이후 최초로 개시하는 사업연도에 한정하여 해당 사업연도 전체기간(임차한 승용차의 경우 해당 사업연도 중에 임차한 기간을 말한다) 중 일부기간만 업무전용자동차보험에 가입한 경우 법 제27조의2제2항에 따른 업무사용금액은 다음의 계산식에 따라 산정한 금액으로 한다.
업무용승용차 관련비용 × 업무사용비율 × (2016년 4월 1일 이후 해당 사업연도에 실제로 업무전용자동차보험에 가입한 일수 ÷ 2016년 4월 1일 이후 해당 사업연도에 업무전용자동차보험에 의무적으로 가입하여야 할 일수)
⑮ 제39조제3항 각 호의 요건을 모두 갖춘 내국법인의 경우에는 제7항, 제10항, 제11항 또는 제13항을 적용할 때 "1천만원"은 각각 "500만원"으로, "800만원"은 각각 "400만원"으로 한다.
제56조제6항제3호를 다음과 같이 한다.
3. 의료업을 영위하는 비영리내국법인(이하 이 조에서 "의료법인"이라 한다)이 지출하는 다음 각 목의 어느 하나에 해당하는 금액
가. 의료기기 등 기획재정부령으로 정하는 고정자산을 취득하기 위하여 지출하는 금액
나. 「의료 해외진출 및 외국인환자 유치 지원에 관한 법률」 제2조제1호에 따른 의료 해외진출을 위하여 기획재정부령으로 정하는 용도로 지출하는 금액
다. 기획재정부령으로 정하는 연구개발사업을 위하여 지출하는 금액
제57조제8항 중 "100분의 40"을 "100분의 40, 보증보험의 경우에는 100분의 150"으로 한다.
제61조제2항 각 호 외의 부분 본문 중 "외상매출금ㆍ대여금 기타"를 "외상매출금ㆍ대여금, 그 밖에"로 하고, 같은 항 제7호 중 "(같은 법 제138조제1항제3호부터 제5호까지의 사업에 한정한다)"를 "(같은 법 제138조제1항제4호 및 제5호의 사업에 한정한다) 및 수협은행"으로 한다.
제63조제1항에 제4호의2를 다음과 같이 신설한다.
4의2. 「서민의 금융생활 지원에 관한 법률」 제3조에 따른 서민금융진흥원
제68조제1항 각 호 외의 부분 중 "법 제40조제1항 및 제2항의 규정을 적용함에 있어서"를 "법 제40조제1항 및 제2항을 적용할 때"로 하고, 같은 항 제5호 중 "「자본시장과 금융투자에 관한 법률」 제9조제13항"을 "「자본시장과 금융투자업에 관한 법률」 제8조의2제4항제1호"로 한다.
제80조제1항제2호나목 중 "「지방세법」 제85조제4호에 따른 법인세분"을 "「지방세법」 제88조제2항에 따른 법인지방소득세"로 한다.
제80조의2제1항제1호라목 중 "「조세특례제한법」 제37조ㆍ제38조 또는 제38조의2"를 "「조세특례제한법」 제37조ㆍ제38조ㆍ제38조의2 또는 제121조의30"으로 한다.
제80조의4제1항 각 호 외의 부분 전단 중 "금액을 자산조정계정으로 계상하여야 한다."를 "금액이 0보다 큰 경우에는 그 차액을 익금에 산입하고 이에 상당하는 금액을 자산조정계정으로 손금에 산입하며, 0보다 작은 경우에는 시가와 장부가액의 차액을 손금에 산입하고 이에 상당하는 금액을 자산조정계정으로 익금에 산입한다."로 하고, 같은 항 각 호 외의 부분 후단을 다음과 같이 하며, 같은 항 제1호 전단 중 "자산조정계정이 0보다 큰"을 "자산조정계정으로 손금에 산입한"으로, "해당한다. 이하 이 항에서 같다)와 상계하고 0보다 작은"을 "해당한다)와 상계하고, 자산조정계정으로 익금에 산입한"으로 한다.
이 경우 계상한 자산조정계정은 다음 각 호의 구분에 따라 처리한다.
제82조제1항제2호가목 본문 중 "주식"을 "주식(분할합병의 경우에는 분할등기일 현재 분할합병의 상대방 법인의 발행주식총수 또는 출자총액을 소유하고 있는 내국법인의 주식을 포함한다. 이하 같다)"으로 하고, 같은 호 나목 중 "「지방세법」 제85조제4호에 따른 법인세분"을 "「지방세법」 제88조제2항에 따른 법인지방소득세"로 한다.
제82조의4제1항 전단 중 "금액을 제80조의4제1항에 따른 자산조정계정(이하 "자산조정계정"이라 한다)으로 계상하여야 한다"를 "금액이 0보다 큰 경우에는 그 차액을 익금에 산입하고 이에 상당하는 금액을 자산조정계정으로 손금에 산입하며, 0보다 작은 경우에는 시가와 장부가액의 차액을 손금에 산입하고 이에 상당하는 금액을 자산조정계정으로 익금에 산입한다"로 한다.
제83조의2제1항제2호나목 중 "「지방세법」 제85조제4호에 따른 법인세분"을 "「지방세법」 제88조제2항에 따른 법인지방소득세"로 한다.
제84조제5항 및 제6항을 각각 다음과 같이 한다.
⑤ 법 제47조제2항 각 호 외의 부분 단서에서 "분할신설법인이 적격합병되거나 적격분할하는 등 대통령령으로 정하는 부득이한 사유"란 분할법인 또는 분할신설법인이 최초로 적격합병, 적격분할, 적격물적분할, 적격현물출자, 자산의 포괄적 양도, 「조세특례제한법」 제38조에 따라 과세를 이연받은 주식의 포괄적 교환등 또는 같은 법 제38조의2에 따라 과세를 이연받은 주식의 현물출자(이하 이 조 및 제84조의2에서 "적격구조조정"이라 한다)로 주식을 처분하거나 승계받은 사업을 폐지하는 경우를 말한다.
⑥ 분할법인이 제5항의 사유에 따라 법 제47조제2항 단서를 적용받는 경우 해당 분할법인이 보유한 분할신설법인주식등의 압축기장충당금은 다음 각 호의 구분에 따른 방법으로 대체한다.
1. 분할신설법인주식등의 압축기장충당금 잔액에 제3항제2호의 비율[비율을 산정할 때 처분한 승계자산은 적격구조조정으로 분할신설법인으로부터 분할신설법인의 자산을 승계하는 법인(이하 이 조에서 "자산승계법인"이라 한다)에 처분한 승계자산에 해당하는 것을 말한다]을 곱한 금액을 분할법인 또는 분할신설법인이 새로 취득하는 자산승계법인의 주식등(이하 이 조에서 "자산승계법인주식등"이라 한다)의 압축기장충당금으로 할 것. 다만, 자산승계법인이 분할법인인 경우에는 분할신설법인주식등의 압축기장충당금 잔액을 분할법인이 승계하는 자산 중 최초 물적분할 당시 양도차익이 발생한 자산의 양도차익에 비례하여 안분계산한 후 그 금액을 해당 자산이 감가상각자산인 경우 그 자산의 일시상각충당금으로, 해당 자산이 감가상각자산이 아닌 경우 그 자산의 압축기장충당금으로 한다.
2. 분할신설법인주식등의 압축기장충당금 잔액에 제3항제1호의 비율[비율을 산정할 때 처분한 주식은 적격구조조정으로 분할법인으로부터 분할신설법인주식등을 승계하는 법인(이하 이 조에서 "주식승계법인"이라 한다)에 처분한 분할신설법인주식등에 해당하는 것을 말한다]을 곱한 금액을 주식승계법인이 승계한 분할신설법인주식등의 압축기장충당금으로 할 것
제84조제7항 각 호 외의 부분 중 "분할법인 또는 재분할법인"을 "분할법인, 분할신설법인 또는 주식승계법인"으로 하고, 같은 항 각 호 외의 부분에 단서를 다음과 같이 신설하며, 같은 항 각 호를 다음과 같이 한다.
다만, 제6항제1호 단서에 해당하는 경우에는 제64조제4항 각 호의 방법으로 익금에 산입한다.
1. 분할법인 또는 분할신설법인이 적격구조조정에 따라 새로 취득한 자산승계법인주식등을 처분하거나 주식승계법인이 적격구조조정에 따라 승계한 분할신설법인주식등을 처분하는 경우
2. 자산승계법인이 적격구조조정으로 분할신설법인으로부터 승계한 제4항에 해당하는 자산을 처분하거나 분할신설법인이 승계자산을 처분하는 경우
제84조제8항 각 호 외의 부분 중 "분할법인 또는 재분할법인은"을 "분할법인, 분할신설법인 또는 주식승계법인은 제10항에 따른 기간 내에"로 하고, 같은 항 각 호를 다음과 같이 하며, 같은 조 제10항 중 "법 제47조제3항제1호에서 "대통령령이 정하는 기간"이란"을 "법 제47조제3항 각 호 외의 부분 본문에서 "대통령령으로 정하는 기간"이란"으로 하고, 같은 조 제11항 중 "재신설법인"을 "자산승계법인"으로 하며, 같은 조 제12항 중 "재분할법인"을 "주식승계법인"으로, "재신설법인"을 "자산승계법인"으로 한다.
1. 자산승계법인이 분할신설법인으로부터 적격구조조정으로 승계받은 사업을 폐지하거나 분할신설법인이 분할법인으로부터 승계받은 사업을 폐지하는 경우
2. 분할법인 또는 분할신설법인이 보유한 자산승계법인주식등이 자산승계법인의 발행주식총수 또는 출자총액에서 차지하는 비율(이하 이 조에서 "자산승계법인지분비율"이라 한다)이 자산승계법인주식등 취득일의 자산승계법인지분비율의 100분의 50 미만이 되거나 주식승계법인이 보유한 분할신설법인주식등이 분할신설법인의 발행주식총수 또는 출자총액에서 차지하는 비율(이하 이 조에서 "분할신설법인지분비율"이라 한다)이 분할신설법인주식등 취득일의 분할신설법인지분비율의 100분의 50 미만이 되는 경우
제84조의2제5항 및 제6항을 각각 다음과 같이 한다.
⑤ 법 제47조의2제2항 각 호 외의 부분 단서에서 "피출자법인이 적격합병되거나 적격분할하는 등 대통령령으로 정하는 부득이한 사유"란 출자법인 또는 피출자법인이 최초로 적격구조조정에 따라 주식을 처분하거나 승계받은 사업을 폐지하는 경우를 말한다.
⑥ 출자법인이 제5항에 따라 법 제47조의2제2항 단서를 적용받는 경우 해당 출자법인이 보유한 피출자법인주식등의 압축기장충당금은 다음 각 호의 방법으로 대체한다.
1. 피출자법인주식등의 압축기장충당금 잔액에 제3항제2호의 비율[비율을 산정할 때 처분한 승계자산은 적격구조조정으로 피출자법인으로부터 피출자법인의 자산을 승계하는 법인(이하 이 조에서 "자산승계법인"이라 한다)에 처분한 승계자산에 해당하는 것을 말한다]을 곱한 금액을 출자법인 또는 피출자법인이 새로 취득하는 자산승계법인의 주식등(이하 이 조에서 "자산승계법인주식등"이라 한다)의 압축기장충당금으로 할 것. 다만, 자산승계법인이 출자법인인 경우에는 피출자법인주식등의 압축기장충당금 잔액을 출자법인이 승계하는 자산 중 최초 현물출자 당시 양도차익이 발생한 자산의 양도차익에 비례하여 안분계산한 후 그 금액을 해당 자산이 감가상각자산인 경우 그 자산의 일시상각충당금으로, 해당 자산이 감가상각자산이 아닌 경우 그 자산의 압축기장충당금으로 한다.
2. 피출자법인주식등의 압축기장충당금 잔액에 제3항제1호의 비율[비율을 산정할 때 처분한 주식은 적격구조조정으로 출자법인으로부터 피출자법인주식등을 승계하는 법인(이하 이 조에서 "주식승계법인"이라 한다)에 처분한 피출자법인주식등에 해당하는 것을 말한다]을 곱한 금액을 주식승계법인이 승계한 피출자법인주식등의 압축기장충당금으로 할 것
제84조의2제7항 각 호 외의 부분 중 "출자법인"을 "출자법인, 피출자법인 또는 주식승계법인"으로 하고, 같은 항 각 호 외의 부분에 단서를 다음과 같이 신설하며, 같은 항 각 호를 다음과 같이 한다.
다만, 제6항제1호 단서에 해당하는 경우에는 제64조제4항 각 호의 방법으로 익금에 산입한다.
1. 출자법인 또는 피출자법인이 적격구조조정에 따라 새로 취득한 자산승계법인주식등을 처분하거나 주식승계법인이 적격구조조정에 따라 승계한 피출자법인주식등을 처분하는 경우
2. 자산승계법인이 적격구조조정으로 피출자법인으로부터 승계한 제4항에 해당하는 자산을 처분하거나 피출자법인이 승계자산을 처분하는 경우
제84조의2제8항 각 호 외의 부분 중 "출자법인은"을 "출자법인, 피출자법인 또는 주식승계법인은 제12항에 따른 기간 내에"로 하고, 같은 항 각 호를 다음과 같이 하며, 같은 조 제9항 및 제10항을 각각 삭제하고, 같은 조 제12항 중 "법 제47조의2제3항제1호에서 "대통령령으로 정하는 기간"이란"을 "법 제47조의2제3항 각 호 외의 부분 본문에서 "대통령령으로 정하는 기간"이란"으로 하며, 같은 조 제13항 중 "재신설법인"을 "자산승계법인"으로 하고, 같은 조 제16항 중 "내국법인"을 "출자법인 또는 주식승계법인"으로, "피출자법인"을 "피출자법인 또는 자산승계법인"으로 한다.
1. 자산승계법인이 피출자법인으로부터 적격구조조정으로 승계받은 사업을 폐지하거나 피출자법인이 출자법인으로부터 승계받은 사업을 폐지하는 경우
2. 출자법인 또는 피출자법인이 보유한 자산승계법인주식등이 자산승계법인의 발행주식총수 또는 출자총액에서 차지하는 비율(이하 이 조에서 "자산승계법인지분비율"이라 한다)이 자산승계법인주식등 취득일의 자산승계법인지분비율의 100분의 50 미만이 되거나 주식승계법인이 보유한 피출자법인주식등이 피출자법인의 발행주식총수 또는 출자총액에서 차지하는 비율(이하 이 조에서 "피출자법인지분비율"이라 한다)이 피출자법인주식등 취득일의 피출자법인지분비율의 100분의 50 미만이 되는 경우
제89조제2항제2호 후단 중 "「상속세 및 증여세법」 제63조제1항제1호다목"을 "「상속세 및 증여세법」 제63조제1항제1호나목"으로 한다.
제93조제4항제2호바목 및 사목을 각각 다음과 같이 하고, 같은 호에 아목부터 카목까지를 각각 다음과 같이 신설한다.
바. 법 제16조제1항제5호에 해당하는 금액(합병대가 중 주식등으로 받은 부분만 해당한다)으로서 해당 사업연도에 익금에 산입한 금액(법 제18조의3에 따른 익금불산입을 적용하기 전의 금액을 말한다)
사. 법 제16조제1항제6호에 해당하는 금액(분할대가 중 주식으로 받은 부분만 해당한다)으로서 해당 사업연도에 익금에 산입한 금액(법 제18조의3에 따른 익금불산입을 적용하기 전의 금액을 말한다)
아. 법 제24조제1항 및 제2항에 따라 기부금 손금산입 한도를 넘어 손금에 산입하지 아니한 금액
자. 법 제44조제1항에 따른 양도손익으로서 해당 사업연도에 익금에 산입한 금액
차. 법 제46조제1항에 따른 양도손익으로서 해당 사업연도에 익금에 산입한 금액
카. 「조세특례제한법」 제9조제1항에 따라 적립한 연구ㆍ인력개발준비금으로서 같은 조 제2항제1호에 따라 해당 사업연도에 익금에 산입한 금액
제93조제6항 각 호 외의 부분 본문 중 "제외한다)으로서 다음 각 호"를 "제외하며, 「조세특례제한법」 제104조의10에 따라 해운기업에 대한 법인세 과세표준 계산 특례를 적용받는 내국법인의 경우에는 기획재정부령으로 정하는 자산으로 한정한다)으로서 제1호 및 제2호의 자산과 제3호"로 하고, 같은 항에 제3호를 다음과 같이 신설한다.
3. 「벤처기업육성에 관한 특별조치법」 제2조제1항에 따른 벤처기업에 다음 각 목의 어느 하나에 해당하는 방법으로 출자하여 취득한 주식등
가. 해당 기업의 설립 시에 자본금으로 납입하는 방법
나. 해당 기업이 설립된 후 유상증자하는 경우로서 증자대금을 납입하는 방법
제93조제8항을 다음과 같이 하고, 같은 조 제9항 전단 중 "임금 증가 금액은 「근로기준법」에 따라 근로계약을 체결한 근로자(제8항에 해당하는 자를 제외한다)에 대한"을 "임금증가금액은"으로 하며, 같은 항 후단을 삭제한다.
⑧ 법 제56조제2항제1호나목1)ㆍ2) 외의 부분에서 "대통령령으로 정하는 상시근로자"란 「조세특례제한법 시행령」 제26조의4제2항에 따른 상시근로자를 말한다.
제93조제10항부터 제20항까지를 각각 제13항부터 제23항까지로 하고, 같은 조에 제10항부터 제12항까지를 각각 다음과 같이 신설하며, 같은 조 제13항(종전의 제10항) 중 "배당의 합계액"을 "배당 합계액"으로 하고, 같은 조 제15항(종전의 제12항)을 다음과 같이 하며, 같은 조 제19항(종전의 제16항)제1호 각 목 외의 부분 본문 중 "매입일"을 "매입일 또는 같은 항 제3호의 자산의 취득일"로 하고, 같은 조 제20항(종전의 제17항) 각 호 외의 부분 중 "제16항"을 "제19항"으로 한다.
⑩ 제8항에 따른 상시근로자 수의 계산은 「조세특례제한법 시행령」 제26조의4제3항을 준용한다.
⑪ 법 제56조제2항제1호나목2)에서 "대통령령으로 정하는 청년 상시 근로자"란 「조세특례제한법 시행령」 제27조의4제2항에 따른 청년 상시근로자를 말한다.
⑫ 제11항에 따른 청년 상시근로자 수의 계산은 「조세특례제한법 시행령」 제27조의4제5항제1호나목을 준용한다.
⑮ 법 제56조제3항에서 "대통령령으로 정하는 기간"이란 다음 각 호의 구분에 따른 기간을 말한다.
1. 내국법인이 법 제56조제2항제1호의 방법을 선택하여 신고한 경우: 3년이 되는 날이 속하는 사업연도
2. 내국법인이 법 제56조제2항제2호의 방법을 선택하여 신고한 경우: 1년이 되는 날이 속하는 사업연도
제94조제4항 중 "법 제60조의 규정에 의한"을 "법 제60조에 따른"으로, "2개월"을 "3개월"로 한다.
제95조의3을 다음과 같이 한다.
제95조의3(사실과 다른 회계처리로 인한 경정에 따른 세액공제) ① 법 제58조의3제1항제2호에서 "대통령령으로 정하는 경고ㆍ주의 등의 조치"란 다음 각 호의 어느 하나에 해당하는 것을 말한다.
1. 「자본시장과 금융투자업에 관한 법률 시행령」 제175조 각 호에 따른 임원해임권고 등 조치
2. 「자본시장과 금융투자업에 관한 법률」 제429조제3항에 따른 과징금의 부과
3. 「자본시장과 금융투자업에 관한 법률」 제444조제13호 또는 제446조제28호에 따른 징역 또는 벌금형의 선고
4. 「주식회사의 외부감사에 관한 법률」 제16조제1항에 따른 감사인 또는 그에 소속된 공인회계사의 등록취소, 업무ㆍ직무의 정지건의 또는 특정 회사에 대한 감사업무의 제한
5. 「주식회사의 외부감사에 관한 법률」 제16조제2항에 따른 주주총회에 대한 임원의 해임권고 또는 유가증권의 발행제한
6. 「주식회사의 외부감사에 관한 법률」 제20조에 따른 징역 또는 벌금형의 선고
② 법 제58조의3을 적용할 때 동일한 사업연도에 같은 조 제1항 본문에 따른 경정청구의 사유 외에 다른 경정청구의 사유가 있는 경우에는 다음의 산식에 따라 계산한 금액을 그 공제세액으로 한다.
과다납부한 세액 × (법 제58조의3제1항에 따른 사실과 다른 회계처리로 인하여 과다계상한 과세표준 ÷ 과다계상한 과세표준의 합계액)
제103조의2 및 제110조의2를 각각 삭제한다.
제120조의12제1항제6호 중 "법인"을 "동업기업"으로 한다.
제120조의26에 제5호를 다음과 같이 신설한다.
5. 「지방공기업법」 제80조에 따라 지방공사가 지방공단으로 조직변경하거나 지방공단이 지방공사로 조직변경하는 경우
제132조제6항 각 호 외의 부분을 다음과 같이 한다.
법 제93조제6호 전단에서 "대통령령으로 정하는 인적용역(人的用役)"이란 다음 각 호의 어느 하나에 해당하는 용역을 말하고, "국외에서 제공하는 인적용역 중 대통령령으로 정하는 인적용역"이란 제4호에 해당하는 용역을 말한다.
제137조에 제10항을 다음과 같이 신설한다.
⑩ 법 제98조제1항제2호 단서에서 "대통령령으로 정하는 인적용역"이란 제132조제6항제4호에 해당하는 용역을 말한다.
제138조의4제1항 중 "실질귀속자"를 "실질귀속자(해당 국내원천소득과 관련하여 법적 또는 경제적 위험을 부담하고 그 소득을 처분할 수 있는 권리를 가지는 등 해당 소득에 대한 소유권을 실질적으로 보유하고 있는 자를 말한다. 이하 "실질귀속자"라 한다)"로 한다.
제138조의5제2항 각 호 외의 부분 중 "소득(이하 이 조 및 제138조의6에서 "국내원천소득"이라 한다)"을 "소득"으로 하고, 같은 항 제1호 중 "당해 국내원천소득과 관련하여 법적 또는 경제적 위험을 부담하고 동 소득을 처분할 수 있는 권리를 가지는 등 동 소득에 대한 소유권을 실질적으로 보유하고 있는 자(이하 "실질귀속자"라 한다)"를 "해당 국내원천소득의 실질귀속자"로 한다.
제138조의6제2항 중 "국내원천소득을"을 "법 제93조제1호ㆍ제2호ㆍ제8호 또는 제9호에 따른 소득을"로 한다.
제156조제2항 전단 및 후단 중 "세세분류"를 각각 "세분류"로 한다.
제158조제2항제4호 중 "제164조제7항제1호의 규정에 의한"을 "제164조제8항제1호에 따른"으로 한다.
대통령령 제18706호 법인세법시행령 일부개정령 부칙(대통령령 제19891호 법인세법 시행령 일부개정령, 대통령령 제22812호 법인세법 시행령 일부개정령 및 대통령령 제24357호 법인세법 시행령 일부개정령에 따라 개정된 내용을 포함한다) 제14조 표 외의 부분 중 "법 제76조제9항의 규정에 의한 가산세를 적용함에 있어서 「농수산물유통 및 가격안정에 관한 법률」 제2조의 규정에 의한"을 "법 제76조제9항에 따른 가산세를 적용할 때 「농수산물유통 및 가격안정에 관한 법률」 제2조에 따른"으로, "2016년 1월 1일부터 2016년 12월 31일까지의 기간중에"를 "2019년 1월 1일부터 2019년 12월 31일까지의 기간 중에"로, "당해"를 "해당"으로, "제120조제2항의 규정에 해당하는"을 "제120조제2항에 따른"으로 하고, 같은 조 표를 다음과 같이 한다.
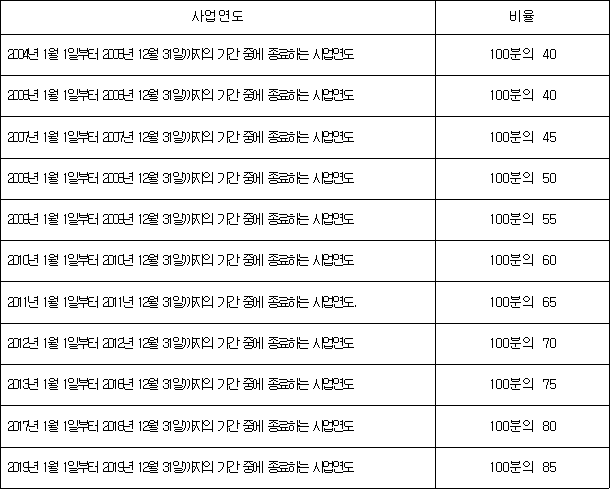
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다. 다만, 제19조제13호의2의 개정규정은 2017년 2월 4일부터 시행한다.
제2조(일반적 적용례) 이 영은 2017년 1월 1일 이후 개시하는 사업연도분부터 적용한다.
제3조(수익사업의 범위에 관한 적용례) 제2조제2항의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
제4조(결손금공제에 관한 적용례) 제10조제1항제5호의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
제5조(재산가액의 평가 등에 관한 적용례) 제14조제1항제1호의2가목의 개정규정은 이 영 시행 이후 합병하는 분부터 적용한다.
제6조(주식발행액면초과액 등에 관한 적용례) 제15조제4항제4호의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
제7조(손비의 범위에 관한 적용례) 제19조제13호의2의 개정규정은 2017년 2월 4일 이후 기증하는 분부터 적용한다.
제8조(대손금의 손금불산입에 관한 적용례) 제19조의2제6항제5호의 개정규정은 이 영 시행 이후 대손금으로 손금에 산입하는 분부터 적용한다.
제9조(업무용승용차의 업무용 사용금액 계산에 관한 적용례) 제50조의2 제8항 및 제9항의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
제10조(고유목적사업준비금의 손금산입에 관한 적용례) 제56조제6항제3호의 개정규정은 이 영 시행 이후 고유목적사업준비금으로 지출하는 분부터 적용한다.
제11조(보증보험의 비상위험준비금 손금산입 한도 상향조정에 관한 적용례) 제57조제8항의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
제12조(대손충당금 손금산입에 관한 적용례) 제61조제2항제7호의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
제13조(구상채권상각충당금의 손금산입에 관한 적용례) 제63조제1항제4호의2의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
제14조(적격합병의 요건 등에 관한 적용례) 제80조의2제1항제1호라목의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
제15조(물적분할 또는 현물출자로 인한 자산양도차익상당액의 손금산입 등에 관한 적용례) 제84조 및 제84조의2의 개정규정은 이 영 시행 이후 제84조제5항 및 제84조의2제5항의 개정규정에 따른 적격구조조정을 하는 분부터 적용한다.
제16조(기업의 미환류소득에 대한 법인세에 관한 적용례) ① 제93조제4항제2호바목, 사목, 자목 및 차목의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
② 제93조제6항 본문, 같은 항 제3호 및 같은 조 제19항의 개정규정은 이 영 시행일이 속하는 사업연도 분부터 적용한다.
③ 제93조제15항제2호의 개정규정은 이 영 시행일이 속하는 사업연도 개시 전에 법 제56조제2항제2호의 방법을 선택하여 신고한 경우에도 적용한다.
제17조(외국납부세액공제세액계산서 제출에 관한 적용례) 제94조제4항의 개정규정은 2017년 1월 1일 이후 제출하는 분부터 적용하되, 2016년 12월 31일 이전에 외국정부로부터 결정통지를 받은 경우로서 2016년 12월 31일 현재 그 결정통지를 받은 날부터 2개월이 경과하지 아니한 경우에 대해서도 적용한다.
제18조(청산소득이 비과세되는 조직변경의 사유 추가에 관한 적용례) 제120조의26제5호의 개정규정은 이 영 시행 이후 조직을 변경하는 분부터 적용한다.
제19조(구분경리에 관한 적용례) 제156조제2항의 개정규정은 이 영 시행 전에 합병 또는 분할한 경우에도 적용한다.
법인세법 시행령
[시행 2016. 2. 12.] [대통령령 제26981호, 2016. 2. 12., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 박근혜 (인)
2016년 2월 12일
국무총리 황교안
국무위원 기획재정부 장관 유일호
⊙대통령령 제26981호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제10조제1항부터 제4항까지를 각각 제2항부터 제5항까지로 하고, 같은 조에 제1항을 다음과 같이 신설하며, 같은 조 제5항(종전의 제4항) 중 "제1항"을 "제2항"으로 한다.
① 법 제13조 각 호 외의 부분 단서에서 "회생계획을 이행 중인 기업 등 대통령령으로 정하는 법인"이란 다음 각 호의 어느 하나에 해당하는 법인을 말한다.
1. 「채무자 회생 및 파산에 관한 법률」 제245조에 따라 법원이 인가결정한 회생계획을 이행 중인 법인
2. 「기업구조조정 촉진법」 제8조제1항에 따라 경영정상화계획의 이행을 위한 약정을 체결하고 경영정상화계획을 이행 중인 법인
3. 해당 법인의 채권을 보유하고 있는 「금융실명거래 및 비밀보장에 관한 법률」 제2조제1호에 따른 금융회사등과 경영정상화계획의 이행을 위한 협약을 체결하고 경영정상화계획을 이행 중인 법인
4. 채권, 부동산 또는 그 밖의 재산권(이하 이 항에서 "유동화자산"이라 한다)을 기초로 「자본시장과 금융투자업에 관한 법률」에 따른 증권을 발행하거나 자금을 차입(이하 이 항에서 "유동화거래"라 한다)할 목적으로 설립된 법인으로서 다음 각 목의 요건을 모두 갖춘 법인
가. 「상법」 또는 그 밖의 법률에 따른 주식회사 또는 유한회사일 것
나. 한시적으로 설립된 법인으로서 상근하는 임원 또는 직원을 두지 아니할 것
다. 정관 등에서 법인의 업무를 유동화거래에 필요한 업무로 한정하고 유동화거래에서 예정하지 아니한 합병, 청산 또는 해산이 금지될 것
라. 유동화거래를 위한 회사의 자산 관리 및 운영을 위하여 업무위탁계약 및 자산관리위탁계약이 체결될 것
마. 2015년 12월 31일까지 유동화자산의 취득을 완료하였을 것
제14조제1항 각 호 외의 부분 중 "각 호의 규정에 의하여 취득한 재산중 금전외의"를 "각 호에 따라 취득한 재산 중 금전 외의"로, "의한다"를 "따른다"로 하고, 같은 항에 제1호의2를 다음과 같이 신설한다.
1의2. 취득한 재산이 다음 각 목의 요건을 모두 갖춘 주식등인 경우에는 종전의 장부가액(법 제16조제1항제5호에 따른 합병대가 중 일부를 금전이나 그 밖의 재산으로 받는 경우로서 합병으로 취득한 주식등을 시가로 평가한 가액이 종전의 장부가액보다 작은 경우에는 시가를 말한다)
가. 외국법인이 다른 외국법인의 발행주식총수 또는 출자총액을 소유하고 있는 경우로서 그 다른 외국법인에 합병될 것
나. 합병법인과 피합병법인이 우리나라와 조세조약이 체결된 동일 국가의 법인일 것
다. 나목에 따른 해당 국가에서 피합병법인의 주주인 내국법인에 합병에 따른 법인세를 과세하지 아니하거나 과세이연할 것
라. 가목부터 다목까지의 사항을 확인할 수 있는 서류를 납세지 관할 세무서장에게 제출할 것
제18조제2항 중 "제10조제1항 및 제2항의 규정은 제1항의 규정에 의한"을 "제10조제2항 및 제3항은 제2항에 따른"으로 한다.
제26조제2항제2호 중 "정률법 : 당해"를 "정률법: 해당"으로, "금액"을 "금액[법 제27조의2제1항에 따른 업무용승용차(이하 "업무용승용차"라 한다)의 경우에는 같은 조 제2항 및 제3항에 따라 손금에 산입하지 아니한 금액을 포함한다]"으로, "당해 자산"을 "해당 자산"으로 한다.
제26조의3제2항제3호나목 본문 중 "감가상각비 합계액."을 "감가상각비 합계액"으로 하고, 같은 목 단서를 삭제한다.
제28조제1항 각 호 외의 부분 중 "다음 각호의 규정에 의한다"를 "다음 각 호에 따른다"로 하고, 같은 항 제2호 본문 중 "아목"을 "자목"으로 하며, 같은 조 제6항 각 호 외의 부분 중 "2015년 12월 31일"을 "2016년 6월 30일"로 한다.
제36조제1항제1호사목1)나) 및 같은 조 제5항제2호나목 중 "「협동조합 기본법」 제93조제1항제1호 또는 제2호"를 각각 "「협동조합 기본법」 제93조제1항제1호부터 제3호까지의 사업 중 어느 하나"로 하고, 같은 조 제11항 및 제12항을 각각 제13항 및 제14항으로 하며, 같은 조에 제11항 및 제12항을 각각 다음과 같이 신설한다.
⑪ 국세청장은 제8항부터 제10항까지의 규정에 따라 기획재정부장관에게 취소를 요청하기 전에 주무관청에 해당 법인 또는 해외지정기부금단체가 지정취소 대상에 해당한다는 사실, 그 사유 및 법적근거를 통보하여야 하며, 그 통보를 받은 주무관청은 즉시 해당 법인 또는 해외지정기부금단체에 그 사실 등을 통지하여야 한다.
⑫ 제11항에 따른 통지를 받은 법인 또는 해외지정기부금단체는 그 통지 내용에 이의가 있는 경우 1개월 이내에 주무관청에 의견을 제출할 수 있으며, 그 의견을 제출받은 주무관청은 의견을 제출받은 날부터 1개월 이내에 국세청장에게 이를 전달하여야 한다.
제36조의2제4항제6호 중 "같은 영 제12조의2제1항"을 "같은 영 제2조의2제1항"으로 한다.
제44조의2제3항 본문 중 "「근로자퇴직급여 보장법」 제13조"를 "「근로자퇴직급여 보장법」 제19조"로, "같은 법 제25조"를 "같은 법 제24조"로 하고, 같은 조 제4항제1호 중 "또는 사용인(확정기여형 퇴직연금등이 설정된 사람은 제외한다)"을 "또는 사용인"으로, "금액은"을 "금액과 제3항 본문에 따라 손금에 산입하는 금액은"으로 하며, 같은 항 제1호의2 각 목 외의 부분 중 "금액은"을 "금액과 제3항 본문에 따라 손금에 산입하는 금액은"으로 하고, 같은 호 나목 중 "또는 사용인(확정기여형 퇴직연금등이 설정된 사람은 제외한다)"을 "또는 사용인"으로 한다.
제48조제1항 각 호 외의 부분 중 "당해 법인외의"를 "해당 법인 외의"로, "손비중"을 "손비 중"으로, "기준에 의한"을 "기준에 따른"으로, "당해 법인의"를 "해당 법인의"로 하고, 같은 항 제2호가목 본문 중 "총액 중"을 "총액과 총자산가액(한 공동사업자가 다른 공동사업자의 지분을 보유하고 있는 경우 그 주식의 장부가액은 제외한다. 이하 이 호에서 같다) 총액 중"으로, "매출액이"를 "매출액(총자산가액 총액을 선택한 경우에는 총자산가액을 말한다)이"로 한다.
제50조의2를 다음과 같이 신설한다.
제50조의2(업무용승용차 관련비용 등의 손금불산입 특례) ① 법 제27조의2제1항에서 "대통령령으로 정하는 것"이란 다음 각 호의 어느 하나에 해당하는 승용자동차를 말한다.
1. 「부가가치세법 시행령」 제19조 각 호에 해당하는 업종 또는 「여신전문금융업법」 제2조제9호에 따른 시설대여업에서 사업상 수익을 얻기 위하여 직접 사용하는 승용자동차
2. 제1호와 유사한 승용자동차로서 기획재정부령으로 정하는 승용자동차
② 법 제27조의2제2항에서 "대통령령으로 정하는 비용"이란 업무용승용차에 대한 감가상각비, 임차료, 유류비, 보험료, 수선비, 자동차세, 통행료 및 금융리스부채에 대한 이자비용 등 업무용승용차의 취득·유지를 위하여 지출한 비용(이하 이 조에서 "업무용승용차 관련비용"이라 한다)을 말한다.
③ 업무용승용차는 제26조제1항제2호 및 제28조제1항제2호에도 불구하고 정액법을 상각방법으로 하고 내용연수를 5년으로 하여 계산한 금액을 감가상각비로 하여 손금에 산입하여야 한다.
④ 법 제27조의2제2항에서 "대통령령으로 정하는 업무용 사용금액"이란 다음 각 호의 구분에 따른 금액을 말한다.
1. 해당 사업연도 전체 기간(임차한 승용차의 경우 해당 사업연도 중에 임차한 기간을 말한다) 동안 해당 법인의 임원 또는 사용인이 직접 운전한 경우 또는 계약에 따라 타인이 해당 법인의 업무를 위하여 운전하는 경우만 보상하는 자동차보험(이하 "업무전용자동차보험"이라 한다)에 가입한 경우: 업무용승용차 관련비용에 업무사용비율을 곱한 금액
2. 업무전용자동차보험에 가입하지 아니한 경우: 전액 손금불인정. 다만, 업무전용자동차보험에 가입하지 아니한 승용차의 업무사용비율에 대하여 기획재정부장관이 정하여 고시하는 조사·확인 방법에 따라 별도로 확인을 받은 경우에는 그 확인된 업무사용비율에 업무용승용차 관련비용을 곱한 금액으로 한다.
⑤ 제4항제1호에서 업무사용비율은 기획재정부령으로 정하는 운행기록 등(이하 이 조에서 "운행기록등"이라 한다)에 따라 확인되는 총 주행거리 중 업무용 사용거리가 차지하는 비율로 한다.
⑥ 제4항제1호를 적용받으려는 내국법인은 업무용승용차별로 운행기록등을 작성·비치하여야 하며, 납세지 관할 세무서장이 요구할 경우 이를 즉시 제출하여야 한다.
⑦ 제4항제1호를 적용할 때 운행기록등을 작성·비치하지 아니한 경우 해당 업무용승용차의 업무사용비율은 제5항에도 불구하고 다음 각 호의 구분에 따른 비율로 한다.
1. 해당 사업연도의 업무용승용차 관련비용이 1천만원(해당 사업연도가 1년 미만인 경우에는 1천만원에 해당 사업연도의 개월수를 곱하고 이를 12로 나누어 산출한 금액을 말한다. 이하 이 조에서 같다) 이하인 경우: 100분의 100
2. 해당 사업연도의 업무용승용차 관련비용이 1천만원을 초과하는 경우: 1천만원을 업무용승용차 관련비용으로 나눈 비율
⑧ 법 제27조의2제3항 각 호 외의 부분의 감가상각비 한도초과액은 같은 항 각 호의 금액에 업무사용비율을 곱하여 산출한 금액에서 800만원(해당 사업연도가 1년 미만인 경우 800만원에 해당 사업연도의 개월수를 곱하고 이를 12로 나누어 산출한 금액을 말한다. 이하 이 조에서 같다)을 차감하여 계산한다.
⑨ 법 제27조의2제3항 각 호 외의 부분에서 "대통령령으로 정하는 방법"이란 다음 각 호의 구분에 따른 방법에 따라 산정된 금액을 한도로 이월하여 손금에 산입하는 방법을 말한다.
1. 업무용승용차별 감가상각비 이월액: 해당 사업연도의 다음 사업연도부터 해당 업무용승용차의 업무사용금액 중 감가상각비가 800만원에 미달하는 경우 그 미달하는 금액을 한도로 하여 손금으로 추인한다.
2. 업무용승용차별 임차료 중 제10항에 따른 감가상각비 상당액 이월액: 해당 사업연도의 다음 사업연도부터 해당 업무용승용차의 업무사용금액 중 감가상각비 상당액이 800만원에 미달하는 경우 그 미달하는 금액을 한도로 손금에 산입한다. 다만, 임차를 종료한 날부터 10년이 경과한 날이 속하는 사업연도에는 남은 금액을 모두 손금에 산입한다.
⑩ 법 제27조의2제3항제2호에서 "대통령령으로 정하는 감가상각비 상당액"이란 업무용승용차의 임차료 중 보험료와 자동차세 등을 제외한 금액으로서 기획재정부령으로 정하는 금액을 말한다.
⑪ 법 제27조의2제4항에서 "대통령령으로 정하는 이월 등의 방법"이란 해당 사업연도의 다음 사업연도부터 800만원을 균등하게 손금에 산입하되, 남은 금액이 800만원 미만인 사업연도 또는 해당 업무용승용차를 처분한 날부터 10년이 경과한 날이 속하는 사업연도에는 남은 금액을 모두 손금에 산입하는 방법을 말한다.
⑫ 업무용승용차 관련비용 또는 처분손실을 손금에 산입한 법인은 법 제60조에 따른 신고를 할 때 기획재정부령으로 정하는 업무용승용차 관련비용 명세서를 첨부하여 납세지 관할 세무서장에게 제출하여야 한다.
⑬ 제1항부터 제12항까지에서 규정한 사항 외에 업무용 사용의 범위 및 그 밖에 필요한 사항은 기획재정부령으로 정한다.
제61조제1항 각 호 외의 부분 중 "법 제34조제1항에 규정하는"을 "법 제34조제1항에 따른"으로, "다음 각호"를 "다음 각 호"로 하고, 같은 항 제3호 중 "채권·미수금 기타 기업회계기준에 의한"을 "채권·미수금, 그 밖에 기업회계기준에 따라"로 하며, 같은 조 제2항 각 호 외의 부분 본문 중 "금액중"을 "금액 중"으로 하고, 같은 항 각 호 외의 부분 단서 중 "제1호부터 제17호까지"를 "제1호부터 제4호까지, 제6호부터 17호까지 및 제17호의2"로 하며, 같은 항에 제17호의2를 다음과 같이 신설한다.
17의2. 「신용협동조합법」에 따른 신용협동조합중앙회(같은 법 제78조제1항제5호·제6호 및 제78조의2제1항의 사업에 한정한다)
제63조제1항제14호를 다음과 같이 하고, 같은 조에 제15호 및 제16호를 각각 다음과 같이 신설한다.
14. 「건축사법」에 따른 건축사공제조합
15. 「건설기술 진흥법」 제74조에 따른 공제조합
16. 「콘텐츠산업 진흥법」 제20조의2에 따른 콘텐츠공제조합
제82조의2제1항제1호 중 "제5항"을 "제8항"으로 하고, 같은 조 제7항 계산식 외의 부분 중 "제5항"을 "제8항"으로 하며, 같은 항 계산식 중 "제5항"을 "제8항"으로 한다.
제84조제5항 각 호 외의 부분 단서 중 "신설된"을 "분할된 분할법인 또는 신설된"으로 하고, 같은 항에 제3호를 다음과 같이 신설한다.
3. 물적분할로 분할된 분할법인이 최초로 적격분할(분할합병은 제외한다)하는 경우
제84조제6항 각 호 외의 부분 중 "다음 각 호에 해당하는 금액을 제5항에 따른 적격합병 또는 적격분할의 대가로 새로 취득한 주식"을 "다음 각 호의 구분에 따른 금액을 제5항제1호에 따른 적격합병 또는 같은 항 제2호에 따른 적격분할의 대가로 새로 취득한 주식이나 같은 항 제3호에 따른 적격분할로 신설된 분할신설법인(이하 이 조에서 "재분할법인"이라 한다)이 승계한 주식"으로 하고, 같은 항에 제3호를 다음과 같이 신설한다.
3. 제5항제3호의 경우: 분할신설법인 주식등의 압축기장충당금 잔액(제5항제1호 및 제2호의 사유에 따라 적격합병 또는 적격분할의 대가로 새로 취득한 주식의 압축기장충당금 잔액을 포함한다)에 재분할법인에 해당하는 제3항제1호의 비율을 곱한 금액
제84조제7항 각 호 외의 부분 중 "분할법인"을 "분할법인 또는 재분할법인"으로 하고, 같은 항 제1호 중 "분할법인이 제5항 각 호"를 "분할법인 또는 재분할법인이 제5항제1호 및 제2호"로, "주식"을 "주식을 처분하거나 재분할법인이 제5항제3호에 따라 승계한 주식"으로 하며, 같은 항 제2호 중 "처분"을 "처분하거나 분할신설법인이 분할법인으로부터 승계받은 자산을 처분"으로 하고, 같은 조 제8항 각 호 외의 부분 중 "분할법인"을 "분할법인 또는 재분할법인"으로 하며, 같은 항 제1호 중 "각 호"를 "제1호 또는 제2호"로, "폐지"를 "폐지하거나 분할신설법인이 분할법인으로부터 승계받은 사업을 제10항에 따른 기간 내에 폐지"로 하고, 같은 항 제2호 중 "보유하게"를 "보유하게 되거나 재분할법인이 분할신설법인 또는 재신설법인의 발행주식총수 또는 출자총액의 100분의 50 미만으로 주식등을 보유하게"로 하며, 같은 조 제12항 중 "내국법인"을 "분할법인 또는 재분할법인"으로, "분할신설법인"을 "분할신설법인 또는 재신설법인"으로 한다.
제84조의2제8항제1호 중 "제10항"을 "제12항"으로 하고, 같은 조 제14항을 제16항으로 하며, 같은 조에 제14항 및 제15항을 각각 다음과 같이 신설한다.
⑭ 출자법인의 현물출자를 통하여 피출자법인이 승계하는 사업부문이 다음 각 호의 어느 하나에 해당하는 사업부문인 경우에는 법 제47조의2제1항제5호에 따라 분리하여 사업이 가능한 독립된 사업부문을 출자법인의 현물출자를 통하여 피출자법인이 승계하는 것으로 보지 아니한다.
1. 기획재정부령으로 정하는 부동산 임대업을 주업으로 하는 사업부문
2. 현물출자를 받은 사업용 고정자산가액(기획재정부령으로 정하는 사업용 고정자산가액은 제외한다) 중 「소득세법」 제94조제1항제1호 및 제2호에 해당하는 자산이 100분의 80 이상인 사업부문
3. 주식등과 그와 관련된 자산만으로 구성된 사업부문
⑮ 제14항제3호에도 불구하고 출자법인의 현물출자를 통하여 피출자법인이 승계하는 사업부문이 다음 각 호의 어느 하나에 해당하는 사업부문인 경우에는 법 제47조의2제1항제5호에 따라 분리하여 사업이 가능한 독립된 사업부문을 출자법인의 현물출자를 통하여 피출자법인이 승계하는 것으로 본다.
1. 출자법인이 현물출자일 전날 현재 모든 지배목적으로 보유하는 주식등으로서 기획재정부령으로 정하는 주식 등과 그와 관련된 자산만으로 구성된 사업부문
2. 「독점규제 및 공정거래에 관한 법률」 제2조제1호의2에 따른 지주회사 또는 「금융지주회사법」 제2조제1항제1호에 따른 금융지주회사를 설립하는 사업부문. 다만, 출자법인의 현물출자를 통하여 피출자법인이 승계하는 사업부문이 출자법인이 지배주주등으로서 보유하는 주식등과 그와 관련된 자산만을 승계하는 경우로 한정한다.
3. 제2호와 유사한 경우로서 기획재정부령으로 정하는 경우
제86조의2제1항을 다음과 같이 한다.
① 법 제51조의2제1항 각 호 외의 부분에서 "대통령령으로 정하는 배당가능이익"이란 기업회계기준에 따라 작성한 재무제표상의 법인세비용 차감 후 당기순이익에 이월이익잉여금을 가산하거나 이월결손금을 공제하고, 「상법」 제458조에 따라 적립한 이익준비금을 차감한 금액을 말한다. 이 경우 다음 각 호의 어느 하나에 해당하는 금액은 제외한다.
1. 법 제18조제8호에 해당하는 배당
2. 당기순이익, 이월이익잉여금 및 이월결손금 중 제73조제2호가목부터 다목까지의 규정에 따른 자산의 평가손익. 다만, 제75조제3항에 따라 시가법으로 평가한 투자회사등의 제73조제2호다목에 따른 자산의 평가손익은 배당가능이익에 포함한다.
제86조의2제5항제2호 각 목 외의 부분 중 "다음 각목의 1"을 "다음 각 목의 어느 하나"로 하고, 같은 호에 단서를 다음과 같이 신설한다.
다만, 제6호 단서의 경우 「건축물의 분양에 관한 법률」 제4조제1항제1호에 따른 신탁계약에 관한 업무는 제3호에 따른 자금관리사무수탁회사에 위탁할 수 있다.
제86조의2제5항제6호에 단서를 다음과 같이 신설한다.
다만, 해당 회사가 자금관리사무수탁회사(해당 회사에 대하여 지배주주등이 아닌 경우로서 출자비율이 100분의 10 미만일 것)와 「건축물의 분양에 관한 법률」 제4조제1항제1호에 따라 신탁계약과 대리사무계약을 체결한 경우는 그러하지 아니하다.
제88조제1항제7호 중 "금전 기타"를 "금전, 그 밖의"로 한다.
제89조제2항 각 호 외의 부분 중 "의한다"를 "따른다"로 하고, 같은 항 제2호 후단 중 "「상속세 및 증여세법」 제63조제2항제1호"를 "「상속세 및 증여세법」 제63조제2항제1호·제2호"로 하며, 같은 조 제6항 전단 중 "「상속세 및 증여세법」 제38조·제39조·제39조의2·제39조의3·제40조·제42조제1항제3호, 동법 시행령 제28조제3항 내지 제6항·제29조제3항·제29조의2제2항·제29조의3제2항·제30조제4항 및 제31조의9제2항제4호 및 제5호"를 "「상속세 및 증여세법」 제38조·제39조·제39조의2·제39조의3·제40조·제42조의2와 같은 법 시행령 제28조제3항부터 제7항까지, 제29조제2항, 제29조의2제1항·제2항, 제29조의3제1항, 제30조제5항 및 제32조의2"로 한다.
제92조의2제4항제5호를 제6호로 하고, 같은 항에 제5호를 다음과 같이 신설한다.
5. 「민간임대주택에 관한 특별법」 제2조제8호에 따른 기업형임대사업자에게 토지를 양도하여 발생하는 소득
제93조제9항에 후단을 다음과 같이 신설한다.
이 경우 해당 법인이 해당 사업연도에 고용한 「조세특례제한법 시행령」 제27조의4제2항에 따른 청년상시근로자 수가 직전 사업연도보다 증가한 때에는 청년상시근로자에 대한 임금증가액의 100분의 50을 가산한다.
제93조제11항 중 "「조세특례제한법」 제8조의3제1항에 따라 같은 항"을 "지출한 다음"으로, "출연을 하는 경우 그 출연금"을 "출연금"으로 하고, 같은 항에 각 호를 각각 다음과 같이 신설한다.
1. 「조세특례제한법」 제8조의3제1항에 따라 같은 항 각 호의 어느 하나에 해당하는 출연을 하는 경우 그 출연금
2. 「조세특례제한법」 제8조의3제1항제1호에 따른 협력중소기업의 사내근로복지기금에 출연하는 경우 그 출연금
3. 「근로복지기본법」 제86조의2에 따른 공동근로복지기금에 출연하는 경우 그 출연금
제97조제9항 및 제10항을 각각 삭제하고, 같은 조 제12항 중 "이전 2주가 되는 날"을 "3일 전"으로 한다.
제97조의2를 다음과 같이 신설한다.
제97조의2(외부세무조정 대상법인) ①법 제60조제9항 각 호 외의 부분에서 "대통령령으로 정하는 내국법인"이란 다음 각 호의 어느 하나에 해당하는 법인(이하 "외부세무조정 대상법인"이라 한다)을 말한다. 다만, 「조세특례제한법」 제72조에 따른 당기순이익과세를 적용받는 법인은 제외한다.
1. 직전 사업연도의 수입금액이 70억원 이상인 법인 및 「주식회사의 외부감사에 관한 법률」 제2조에 따라 외부의 감사인에게 회계감사를 받아야 하는 법인
2. 직전 사업연도의 수입금액이 3억원 이상인 법인으로서 법 제29조·제30조·제45조 또는 「조세특례제한법」에 따른 조세특례(같은 법 제104조의8에 따른 조세특례는 제외한다)를 적용받는 법인
3. 직전 사업연도의 수입금액이 3억원 이상인 법인으로서 해당 사업연도 종료일 현재 법 및 「조세특례제한법」에 따른 준비금 잔액이 3억원 이상인 법인
4. 해당 사업연도 종료일부터 2년 이내에 설립된 법인으로서 해당 사업연도 수입금액이 3억원 이상인 법인
5. 직전 사업연도의 법인세 과세표준과 세액에 대하여 법 제66조제3항 단서에 따라 결정 또는 경정받은 법인
6. 해당 사업연도 종료일부터 소급하여 3년 이내에 합병 또는 분할한 합병법인, 분할법인, 분할신설법인 및 분할합병의 상대방 법인
7. 국외에 사업장을 가지고 있거나 법 제57조제5항에 따른 외국자회사를 가지고 있는 법인
② 외부세무조정 대상법인 외의 법인은 과세표준 등을 신고할 때 법 제60조제9항 각 호의 어느 하나에 해당하는 자(이하 "세무사등"이라 한다)가 정확한 세무조정을 위하여 작성한 세무조정계산서를 첨부할 수 있다.
③ 제1항제1호부터 제3호까지를 적용할 때에 해당 사업연도에 설립된 법인인 경우에는 해당 사업연도의 수입금액을 1년으로 환산한 금액을 직전 사업연도의 수입금액으로 본다.
제97조의3을 다음과 같이 신설한다.
제97조의3(조정반) ① 법 제60조제9항에서 "대통령령으로 정하는 조정반(이하 이 조에서 "조정반"이라 한다)"이란 대표자를 선임하여 지방국세청장의 지정을 받은 다음 각 호의 어느 하나에 해당하는 자를 말한다. 이 경우 세무사등은 하나의 조정반에만 소속되어야 한다.
1. 2명 이상의 세무사등
2. 세무법인
3. 회계법인
② 제1항에 따른 조정반의 신청, 지정, 지정취소 및 유효기간 등 그 밖에 필요한 사항은 기획재정부령으로 정한다.
제102조를 삭제한다.
제106조제1항 각 호 외의 부분 전단 중 "다음 각 호의 규정에 의하여"를 "다음 각 호의 구분에 따라"로 하고, 같은 항 제1호 각 목 외의 부분 본문 중 "금액"을 "금액(법 제27조의2제2항에 따라 손금에 산입하지 아니한 금액을 포함한다)"으로 하며, 같은 항 제3호 각 목 외의 부분을 다음과 같이하고, 같은 항에 가목을 다음과 같이 신설하며, 같은 항 나목 및 다목을 각각 다음과 같이 한다.
제1호에도 불구하고 다음 각 목의 금액은 기타 사외유출로 할 것
가. 법 제24조에 따라 익금에 산입한 금액
나. 법 제25조 및 「조세특례제한법」 제136조에 따라 익금에 산입한 금액
다. 법 제27조의2제3항(같은 항 제2호에 따른 금액에 한정한다) 및 제4항에 따라 익금에 산입한 금액
제114조의2제1항 각 호 외의 부분 중 "해당하는"을 "해당하거나 각 호가 혼합되는"으로 하고, 같은 항 제1호 중 "매수하는 거래"를 "매수하는 거래(해당 거래가 연속되는 경우를 포함한다)"로, "경우"를 "거래"로 하며, 같은 항 제2호 중 "거래로서"를 "거래(해당 거래가 연속되는 경우를 포함한다)로서"로, "경우"를 "거래"로 하고, 같은 조 제2항 중 "매도자 또는 대여자"를 "매도자 또는 대여자(해당 거래가 연속되는 경우 또는 제1항 각 호의 거래가 혼합되는 경우에는 최초 매도자 또는 대여자를 말한다)"로 한다.
제120조의14제2항을 제3항으로 하고, 같은 조에 제2항을 다음과 같이 신설한다.
② 법 제76조의9제2항 각호 외의 부분 단서에서 "대통령령으로 정하는 부득이한 사유가 있는 경우"란 법 제76조의9제1항제6호의 사유로 연결납세방식의 적용 승인이 취소된 연결집단이 취소된 날부터 1개월 이내에 새로운 모법인(법 제76조의9제1항제6호의 다른 내국법인을 말한다)을 기준으로 연결납세방식의 적용 신청서를 제출하여 승인받은 경우를 말한다.
제120조의16의 제목 중 "변경신고"를 "변경신고 등"으로 하고, 같은 조 제목 외의 부분을 제1항으로 하며, 같은 조에 제2항을 다음과 같이 신설한다.
② 법 제76조의12제2항 각 호 외의 부분 단서에서 "대통령령으로 정하는 부득이한 사유가 있는 경우"란 연결자법인이 파산함에 따라 해산하는 경우 또는 연결자법인이 다른 연결법인에 흡수합병되어 해산하는 경우를 말한다.
제120조의17제1항부터 제5항까지를 각각 제2항부터 제6항까지로 하고, 같은 조에 제1항을 다음과 같이 신설하며, 같은 조 제3항(종전의 제2항) 중 "법 제76조의12제2항"을 "법 제76조제12제3항"으로 하고, 같은 조 제6항(종전의 제5항) 중 "제2항 및 제102조의14제2항"을 "제3항 및 제120조의14제3항"으로 한다.
① 법 제76조의13제1항 각 호 외의 부분 단서에서 "대통령령으로 정하는 연결법인"이란 제10조제1항 각 호의 어느 하나에 해당하는 법인을 말한다.
제120조의23에 제4항을 다음과 같이 신설한다.
④ 법 제76조의16제1항 및 제2항의 적용에 따라 「조세특례제한법」 제132조제1항에 따른 법인세 최저한세액에 미달하여 세액공제 또는 세액감면 등을 하지 아니하는 세액 중 연결법인별 배분액은 다음 계산식에 따른 금액으로 한다. 이 경우 「조세특례제한법」 제132조제1항제1호 및 제2호에 따른 손금산입 및 소득공제 등에 따라 감소된 세액을 포함하여 계산하며, 감소된 세액은 손금산입 및 소득공제등의 금액에 연결세율을 곱하여 계산한 금액으로 한다.
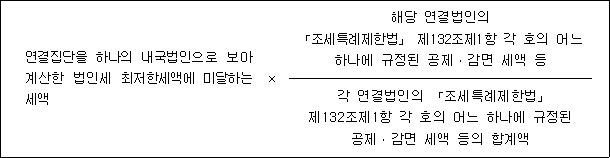
제120조의24제2항 중 "이전 2주가 되는 날"을 "3일 전"으로 한다.
제128조 중 "법 제91조제1항의 규정에 의하여"를 "법 제91조제1항에 따라"로, "동항 제1호의 규정에 의한 결손금의 공제에 관하여는 제10조제1항 및 제2항의 규정을 준용한다."를 "같은 항 제1호에 따른 결손금의 공제에 관하여는 제10조제2항 및 제3항을 준용한다."로 한다.
제132조에 제11항을 다음과 같이 신설한다.
⑪ 법 제93조제7호나목2) 후단에 따른 다른 법인의 부동산 과다보유 법인의 판정은 다음의 계산식에 따라 계산한 다른 법인의 부동산 보유비율이 100분의 50 이상에 해당하는지 여부에 따른다.
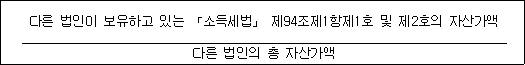
제138조의3제2항 각 호 외의 부분 중 "해당하는"을 "해당하거나 각 호가 혼합되는"으로 하고, 같은 항 제1호 중 "거래로서"를 "거래(해당 거래가 연속되는 경우를 포함한다)로서"로, "경우"를 "거래"로 하며, 같은 항 제2호 중 "거래로서"를 "거래(해당 거래가 연속되는 경우를 포함한다)로서"로, "경우"를 "거래"로 하고, 같은 조 제3항 중 "매도자 또는 대여자"를 "매도자 또는 대여자(해당 거래가 연속되는 경우 또는 제2항 각 호의 거래가 혼합되는 경우에는 최초 매도자 또는 대여자를 말한다)"로 한다.
제158조에 제6항을 다음과 같이 신설한다.
⑥ 직전 사업연도의 수입금액이 20억원(사업연도가 1년 미만인 법인의 경우 20억원에 해당 사업연도의 월수를 곱하고 12로 나누어 산출한 금액) 이상으로서 법 제116조에 따라 지출증명서류를 수취하여 보관한 법인은 기획재정부령으로 정하는 지출증명서류 합계표를 작성하여 보관하여야 한다.
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다. 다만, 제50조의2제6항의 개정규정은 2016년 4월 1일부터 시행하고, 제158조제6항의 개정규정은 2017년 1월 1일부터 시행한다.
제2조(일반적 적용례) 이 영은 2016년 1월 1일 이후 개시하는 사업연도분부터 적용한다.
제3조(재산가액의 평가 등에 관한 적용례) 제14조의 개정규정은 이 영 시행 이후 완전 지배관계인 외국법인 간 합병하는 분부터 적용한다.
제4조(기준감가상각비의 계산에 관한 적용례) 제26조의3제2항제3호나목의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
제5조(내용연수 특례에 대한 적용례) 제28조제6항의 개정규정은 2016년 1월 1일 이후 「조세특례제한법 시행령」 제2조에 따른 중소기업이 설비투자 자산을 취득하는 분부터 적용한다.
제6조(퇴직보험료 등의 손금불산입에 관한 적용례) 제44조의2제4항제1호 및 제1호의2의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
제7조(대손충당금 손금산입에 관한 적용례) 제61조제2항제17호의2의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
제8조(물적분할로 인한 자산양도차익상당액의 손금산입에 관한 적용례) 제84조의 개정규정은 이 영 시행 이후 분할하는 분부터 적용한다.
제9조(유동화전문회사 등에 대한 소득공제에 관한 적용례) 제86조의2제1항의 개정규정은 이 영 시행 이후 경정·결정하는 분부터 적용한다.
제10조(토지등 양도소득의 과세특례에 관한 적용례) 제92조의2제4항제5호의 개정규정은 이 영 시행 이후 양도하는 분부터 적용한다.
제11조(기업의 미환류소득 계산방법에 관한 적용례) 제93조제9항의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
제12조(환매조건부채권매매거래 등의 원천징수 및 환급 등과 외국법인의 채권 등의 이자 등에 대한 원천징수특례에 관한 적용례) 제114조의2제1항·제2항 및 제138조의3제2항·제3항의 개정규정은 이 영 시행 이후 채권 등으로부터 발생하는 이자소득에 대하여 원천징수하는 분부터 적용한다.
제13조(지출증명서류 합계표에 관한 적용례) 제158조제6항의 개정규정은 2017년 1월 1일 이후 개시하는 사업연도 분부터 적용한다.
제14조(업무용승용차 보험가입에 관한 특례) 2016년 4월 1일 이후 기존에 가입했던 자동차 보험의 만기가 도래하여 제50조의2제4항제1호에 따른 업무전용자동차보험에 가입한 경우 또는 2016년 4월 1일 이전에 가입했던 자동차 보험의 만기가 도래하기 전에 업무용승용차를 처분하거나 임차계약이 종료된 경우에는 2016년 1월 1일부터 가입한 것으로 본다.
제15조(업무용승용차 업무사용비율에 관한 특례) ① 제50조의2제4항제1호의 업무사용비율을 계산할 때 2016년 1월 1일부터 2016년 3월 31일까지에 해당하는 업무사용비율은 2016년 4월 1일부터 해당 사업연도 종료일까지 계산되는 업무사용비율과 동일한 것으로 본다. 다만, 법인이 별도의 기록을 통하여 업무용 사용을 입증하는 경우 이를 합산하여 업무사용비율을 계산할 수 있다.
② 제1항에도 불구하고 2016년 3월 31일 이전에 업무용승용차를 처분하거나 임차계약이 종료된 경우 해당 업무용승용차에 대한 2016년 1월 1일부터의 업무사용비율은 100분의 100으로 본다.
제16조(퇴직보험료 등의 손금불산입에 관한 경과조치) 이 영 시행 당시 종전의 제44조의2제4항제1호 및 제1호의2에 따라 퇴직보험료 등을 신고한 경우에는 제44조의2제4항제1호 및 제1호의2의 개정규정에도 불구하고 종전의 규정에 따른다.
제17조(물적분할로 인한 자산양도차익상당액의 손금산입에 관한 경과조치) 이 영 시행 전에 물적분할로 분할된 분할법인이 적격분할을 한 경우에는 제84조의 개정규정에도 불구하고 종전의 규정에 따른다.
제18조(토지등 양도소득의 과세특례에 관한 경과조치) 이 영 시행 전에 기업형임대사업자에게 토지를 양도하여 발생한 소득에 대해서는 제92조의2제4항제5호의 개정규정에도 불구하고 종전의 규정에 따른다.
제19조(환매조건부채권매매거래 등의 원천징수 및 환급등과 외국법인의 채권 등의 이자 등에 대한 원천징수특례에 관한 경과조치) 이 영 시행 전에 채권 등으로부터 발생한 이자소득에 대해서는 제114조의2제1항·제2항 및 제138조의3제2항·제3항의 개정규정에도 불구하고 종전의 규정에 따른다.
법인세법 시행령
[시행 2015. 2. 3.] [대통령령 제26068호, 2015. 2. 3., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 박근혜 (인)
2015년 2월 3일
국무총리 정홍원
국무위원 기획재정부 장관 최경환
⊙대통령령 제26068호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제19조제21호를 제22호로 하고, 같은 조에 제21호를 다음과 같이 신설한다.
21. 임원 또는 사용인(제43조제7항에 따른 지배주주등인 자는 제외한다)의 사망 이후 유족에게 학자금 등으로 일시적으로 지급하는 금액으로서 기획재정부령으로 정하는 요건을 충족하는 것
제26조제1항제3호 중 "포함한다):생산량비례법"을 "포함한다) 또는 폐기물매립시설(「폐기물관리법 시행령」 별표 3 제2호가목의 매립시설을 말한다): 생산량비례법"으로 한다.
제26조제2항 각 호 외의 부분 중 "각호의 규정에 의한"을 "각 호에 따른"으로 하고, 같은 항 제3호 중 "생산량비례법 : 당해 감가상각자산의 취득가액을 그 자산이 속하는 광구의 총채굴예정량으로 나누어 계산한 금액에 당해 사업연도의 기간중 그 광구에서 채굴한 양을 곱하여 계산한 금액"을 "생산량비례법: 다음 각 목의 어느 하나에 해당하는 금액"으로 하며, 같은 호에 각 목을 다음과 같이 신설한다.
가. 해당 감가상각자산의 취득가액을 그 자산이 속하는 광구의 총채굴예정량으로 나누어 계산한 금액에 해당 사업연도의 기간 중 그 광구에서 채굴한 양을 곱하여 계산한 금액
나. 해당 감가상각자산의 취득가액을 그 자산인 폐기물매립시설의 매립예정량으로 나누어 계산한 금액에 해당 사업연도의 기간 중 그 폐기물매립시설에서 매립한 양을 곱하여 계산한 금액
제27조제6항 각 호 외의 부분 후단 중 "말한다"를 "말하고, 총매립예정량은 「폐기물관리법」 제25조제3항에 따라 환경부장관 또는 시·도지사가 폐기물처리업을 허가할 때 인정한 총매립량을 말한다"로 하고, 같은 항 제3호를 다음과 같이 한다.
3. 정률법 또는 정액법을 생산량비례법으로 변경하는 경우
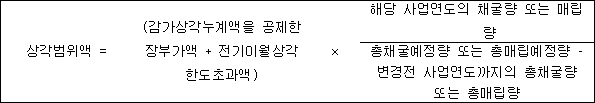
제44조제2항제4호를 삭제한다.
제44조의2제1항 중 "불입"을 "납입"으로, "것외의"를 "것 외의"로 한다.
제72조제2항제6호를 제7호로 하고, 같은 항에 제6호를 다음과 같이 신설한다.
6. 「온실가스 배출권의 할당 및 거래에 관한 법률」 제12조에 따라 정부로부터 무상으로 할당받은 배출권: 영(0)원
제84조의2제5항 중 "피출자법인이 최초로 적격분할(분할합병을 제외한다)하는"을 "다음 각 호의"로 하고, 같은 항에 제1호 및 제2호를 각각 다음과 같이 신설한다.
1. 피출자법인이 최초로 적격분할(분할합병을 제외한다)하는 경우
2. 피출자법인이 다음 각 목의 요건을 모두 갖추어 최초로 출자법인에 적격합병되는 경우
가. 피출자법인은 출자법인의 단독 출자에 따라 설립된 완전자회사일 것
나. 피출자법인이 출자법인으로부터 승계받은 사업을 계속하였고, 출자받은 자산의 80퍼센트 이상을 보유하고 있을 것
다. 현물출자 이후 출자법인이 피출자법인으로부터 받은 주식등을 처분한 사실이 없을 것
라. 출자법인이 피출자법인에 현물출자한 날로부터 3년 이내일 것
제84조의2제6항 중 "제5항의 사유"를 "제5항제1호"로 하고, "제5항"을 "제5항제1호"로 하고, 같은 조 제7항제1호 중 "제5항의 사유"를 "제5항제1호", 같은 항 제2호 및 제8항제1호 중 "제5항"을 각각 "제5항제1호"로 하고, 같은 조 제9항부터 제12항까지를 각각 제11항부터 제14항까지로 하며, 같은 조에 제9항 및 제10항을 각각 다음과 같이 신설한다.
⑨ 출자법인이 제5항제2호의 사유에 따라 법 제47조의2제2항 단서를 적용받는 경우 해당 출자법인이 합병등기일 이전 3년 이내에 현물출자로 취득한 피출자법인 주식등의 압축기장충당금은 기획재정부령이 정하는 방법에 따라 합병으로 취득하는 자산 중 현물출자 당시 차익이 발생한 해당 자산의 압축기장충당금 또는 일시상각충당금(이하 이 조에서 "압축기장충당금등"이라 한다)으로 한다. 이 경우 다음 각 호의 어느 하나에 해당하는 금액은 합병등기일이 속하는 사업연도의 출자법인의 익금에 산입한다.
1. 출자법인이 현물출자 당시 자산의 양도차손으로 계상한 금액
2. 피출자법인이 현물출자를 받은 자산에 대하여 합병등기일까지 계상한 감가상각비 중 현물출자에 따라 증가한 감가상각비
⑩ 제9항에 따라 출자법인이 설정한 압축기장충당금등은 제64조제4항 각 호의 방법으로 익금에 산입한다.
제92조의2제4항에 제1호의2를 다음과 같이 신설하고, 같은 항 제2호 중 "적격분할·적격물적분할"을 "적격분할·적격합병·적격물적분할"로 한다.
1의2. 「소득세법 시행령」 제152조제3항에 따른 교환으로 발생하는 소득
제92조의3제1호다목 전단, 제2호다목 전단 및 제3호나목 전단 중 "100분의 20"을 각각 "100분의 40"으로 한다.
제92조의5제3항제5호 중 "「지방세법」 제186조제1호 본문의 규정"을 "「지방세법 시행령」 제22조"로 하고, 같은 조 제5항 중 "2년"을 "3년"으로 한다.
제92조의6제3항 각 호 외의 부분 단서 중 "2년"을 "3년"으로 하고, 같은 조 제4항제5호 중 "「지방세법」 제186조제1호 본문의 규정"을 "「지방세법 시행령」 제22조"로 한다.
제92조의7제6항 중 "2년"을 "3년"으로 한다.
제92조의10 각 호 외의 부분 중 "법 제55조의2제2항제6호 단서에서 "대통령령으로 정하는 범위 및 기준에 해당하는 농어촌주택과 그 부속토지"란"을 "법 제55조의2제1항제2호 단서에서 "대통령령으로 정하는 범위 및 기준에 해당하는 농어촌주택(그 부속토지를 포함한다)"이란"으로 하고, 같은 조 제2호 중 "1억원"을 "2억원"으로 한다.
제93조를 다음과 같이 신설한다.
제93조(기업의 미환류소득에 대한 법인세) ① 법 제56조제1항제1호에서 "대통령령으로 정하는 자기자본"이란 재무상태표상의 자산의 합계액에서 부채의 합계액을 공제한 금액을 말한다.
② 법 제56조제1항제1호에서 "대통령령으로 정하는 중소기업"이란 「조세특례제한법 시행령」 제2조에 따른 기업을 말한다.
③ 법 제56조제2항에 따라 신고를 하려는 내국법인은 법 제60조 또는 제76조의17에 따른 과세표준 신고를 할 때 기획재정부령으로 정하는 미환류소득에 대한 법인세 신고서를 납세지 관할 세무서장에게 제출하여야 한다.
④ 법 제56조제2항제1호 각 목 외의 부분에서 "대통령령으로 정하는 소득"이란 각 사업연도의 소득에 제1호의 합계액을 더한 금액에서 제2호의 합계액을 뺀 금액(그 수가 음수인 경우 영으로 본다)으로 한다.
1. 다음 각 목에 따른 금액의 합계액
가. 법 제18조제4호에 따른 환급금에 대한 이자
나. 법 제18조의3에 따른 수입배당금액 중 익금에 산입하지 아니한 금액
다. 법 제24조제4항에 따라 이월되어 해당 사업연도의 손금에 산입한 금액
라. 해당 사업연도에 법 제56조제2항제1호가목을 적용받은 자산에 대한 감가상각비로서 해당 사업연도에 손금으로 산입한 금액
2. 다음 각 목에 따른 금액의 합계액
가. 해당 사업연도의 법인세액(법 제57조에 따라 내국법인이 직접 납부한 외국법인세액으로서 손금에 산입하지 아니한 세액과 법 제15조제2항제2호에 따른 외국법인세액을 포함한다), 법인세 감면액에 대한 농어촌특별세액 및 법인지방소득세액
나. 「상법」 제458조에 따라 해당 사업연도에 의무적으로 적립하는 이익준비금
다. 법령에 따라 의무적으로 적립하는 적립금으로서 기획재정부령으로 정하는 금액
라. 법 제13조제1호에 따라 해당 사업연도에 공제한 결손금(합병법인 등의 경우에는 법 제45조·제46조의4에 따라 계산한 금액을 말한다)
마. 해당 사업연도의 잉여금처분에 따른 상여·퇴직급여로서 손금에 산입하지 아니한 금액
바. 법 제24조제1항 및 제2항에 따라 기부금 손금산입 한도를 넘어 손금에 산입하지 아니한 금액
사. 「조세특례제한법」 제9조제1항에 따라 적립한 연구·인력개발준비금으로서 같은 조 제2항제1호에 따라 해당 사업연도에 익금에 산입한 금액
⑤ 법 제56조제2항제1호 각 목 외의 부분에서 "대통령령으로 정하는 비율"이란 100분의 80을 말하고, 같은 항 제2호에서 "대통령령으로 정하는 비율"이란 100분의 30을 말한다.
⑥ 법 제56조제2항제1호가목에서 "기계장치 등 대통령령으로 정하는 자산"이란 국내사업장에서 사용하기 위하여 새로이 취득하는 사업용 자산(중고품 및 「조세특례제한법 시행령」 제3조에 따른 금융리스 외의 리스자산은 제외한다)으로서 다음 각 호의 자산을 말한다. 다만, 제1호의 자산(해당 사업연도 이전에 취득한 자산을 포함한다)에 대한 제31조제2항에 따른 자본적 지출을 포함하되, 같은 조 제4항·제6항에 따라 해당 사업연도에 즉시상각된 분은 제외한다.
1. 다음 각 목의 사업용 유형고정자산
가. 기계 및 장치, 공구, 기구 및 비품, 차량 및 운반구, 선박 및 항공기, 그 밖에 이와 유사한 사업용 유형고정자산
나. 기획재정부령으로 정하는 신축·증축하는 업무용 건축물
다. 나목에 따른 업무용 건축물의 신축·증축에 직접 사용된 토지와 주된 업종, 투자계획 등에 비추어 업무용 건축물의 신축·증축에 사용될 것으로 인정되는 토지로서 기획재정부령으로 정하는 요건을 갖춘 토지
2. 제24조제1항제2호가목부터 라목까지 및 바목의 무형고정자산. 다만, 영업권(합병 또는 분할로 인하여 합병법인등이 계상한 영업권을 포함한다)은 제외한다.
⑦ 법 제56조제2항제1호가목에 따른 투자가 2개 이상의 사업연도에 걸쳐서 이루어지는 경우에는 그 투자가 이루어지는 사업연도마다 해당 사업연도에 실제 지출한 금액을 기준으로 투자 합계액을 계산한다.
⑧ 법 제56조제2항제1호나목에서 "임원 등 대통령령으로 정하는 자"란 「조세특례제한법 시행령」 제26조의4제2항 각 호의 어느 하나에 해당하는 자를 말한다.
⑨ 법 제56조제2항제1호나목에 따른 임금 증가 금액은 「근로기준법」에 따라 근로계약을 체결한 근로자(제8항에 해당하는 자를 제외한다)에 대한 「소득세법」 제20조제1항제1호 및 제2호에 따른 근로소득(제19조제16호에 따라 우리사주조합에 출연하는 자사주의 장부가액 또는 금품으로서 기획재정부령으로 정하는 바에 따라 계산한 금액을 포함하며, 해당 법인이 손금으로 산입한 금액에 한정한다)의 합계액으로서 직전 사업연도 대비 증가한 금액으로 한다.
⑩ 법 제56조제2항제1호다목에서 "대통령령으로 정하는 배당의 합계액"이란 다음 각 호의 금액의 합계액을 말한다.
1. 해당 사업연도의 잉여금처분에 따른 배당(「상법」 제461조의2에 따라 자본준비금 또는 이익준비금을 감액하여 받는 배당은 제외하며, 금전배당에 한정한다)
2. 해당 사업연도 중 지급한 중간·분기배당(「상법」 제461조의2에 따라 자본준비금 또는 이익준비금을 감액하여 받는 배당은 제외하며, 금전배당에 한정한다)
3. 해당 사업연도에 주권상장법인이 기획재정부령으로 정하는 바에 따라 취득하여 1개월 내에 소각한 자기주식의 취득금액
⑪ 법 제56조제2항제1호라목에서 "「대·중소기업 상생협력 촉진에 관한 법률」 제2조제3호에 따른 상생협력을 위하여 지출하는 금액 등 대통령령으로 정하는 금액"이란 해당 사업연도에 「조세특례제한법」 제8조의3제1항에 따라 같은 항 각 호의 어느 하나에 해당하는 출연을 하는 경우 그 출연금을 말한다.
⑫ 법 제56조제3항에서 "대통령령으로 정하는 기간"이란 3년이 되는 날이 속하는 사업연도를 말한다.
⑬ 법 제56조제3항에 따라 그 선택한 방법을 계속 적용하여야 하는 법인이 합병을 하거나 사업을 양수하는 등 기획재정부령으로 정하는 경우에는 그 선택한 방법을 변경할 수 있다.
⑭ 법 제56조제2항 각 호의 방법 중 어느 하나의 방법을 선택하지 아니한 내국법인의 경우에는 해당 법인이 최초로 같은 조 제1항 각 호의 어느 하나에 해당하게 되는 사업연도에 미환류소득이 적게 산정되거나 초과환류액이 많게 산정되는 방법을 선택하여 신고한 것으로 본다.
⑮ 법 제56조제5항에 따라 해당 사업연도에 차기환류적립금을 적립하여 미환류소득에서 공제한 내국법인이 다음 사업연도에 자기자본의 감소 등으로 같은 조 제1항 각 호의 어느 하나에 해당하지 아니하게 되는 경우에도 같은 조 제1항 및 제6항에 따라 미환류소득에 대한 법인세를 납부하여야 한다.
⑯ 법 제56조제8항에서 "제2항제1호가목에 따른 자산을 처분한 경우 등 대통령령으로 정하는 경우"란 다음 각 호에 따른 경우를 말한다.
1. 제6항제1호가목의 자산의 투자완료일 또는 같은 항 제2호의 자산(매입한 자산에 한정한다)의 매입일부터 2년이 지나기 전에 해당 자산을 양도하거나 대여하는 경우. 다만, 다음 각 목의 어느 하나에 해당하는 경우는 제외한다.
가. 「조세특례제한법 시행령」 제137조제1항 각 호의 어느 하나에 해당하는 경우
나. 제6항제1호가목의 자산을 「대·중소기업 상생협력 촉진에 관한 법률」 제2조제6호에 따른 수탁기업(제87조에 따른 특수관계인은 제외한다)에 무상양도 또는 무상대여하는 경우
다. 그 밖에 업종 등의 특성을 감안하여 기획재정부령으로 정하는 경우
2. 제6항제1호나목에 따른 업무용 건축물에 해당하지 아니하게 되거나 같은 호 다목에 따른 요건을 충족하지 못하게 되는 등 기획재정부령으로 정하는 경우
⑰ 법 제56조제8항에 따라 내국법인은 투자금액의 공제로 인하여 납부하지 아니한 세액에 제1호의 기간 및 제2호의 율을 곱하여 계산한 금액을 이자 상당액으로 하여 제16항 각 호의 어느 하나에 해당하는 사유가 발생하는 등 기획재정부령으로 정하는 날이 속하는 사업연도의 과세표준 신고를 할 때(이하 이 항에서 "이자상당액납부일"이라 한다) 납부하여야 한다.
1. 투자금액을 공제받은 사업연도의 법인세 과세표준 신고일의 다음 날부터 이자상당액납부일까지의 기간
2. 1일 1만분의 3의 율
⑱ 제9항에 따라 근로소득의 합계액을 계산할 때에는 다음 각 호에 따른다.
1. 합병·분할·현물출자 또는 사업의 양수 등에 따라 종전의 사업부문에서 종사하던 근로자를 합병법인, 분할신설법인, 피출자법인, 양수법인 등(이하 이 항에서 "합병법인등"이라 한다)이 승계하는 경우에는 해당 근로자는 종전부터 합병법인등에 근무한 것으로 본다.
2. 법인이 신규 설립된 경우에는 직전 사업연도의 근로소득의 합계액은 영으로 본다. 다만, 제1호가 적용되는 경우는 제외한다.
⑲ 합병 또는 분할에 따라 피합병법인 또는 분할법인이 소멸하는 경우 합병법인 또는 분할신설법인은 기획재정부령으로 정하는 바에 따라 법 제56조에 따른 미환류소득 및 초과환류액을 승계할 수 있다.
⑳ 그 밖에 투자 합계액, 임금 증가금액, 합병 또는 분할 등에 따른 미환류소득의 계산방법 등에 관하여 필요한 사항은 기획재정부령으로 정한다.
제94조제4항 중 "외국정부의"를 "내국법인은 외국정부의"로, "함께"를 "함께 외국납부세액공제세액계산서를"로, "45일"을 "2개월"로 하고, 같은 조 제6항 중 "제96조제1항의 규정은"을 "제96조는"으로 하며, 같은 조 제7항 중 "계산하는 방법과 국가별로 구분하지 아니하고 일괄하여 계산하는 방법중 법인이 선택하여 적용할 수 있다"를 "계산한다"로 한다.
제94조제8항을 다음과 같이 한다.
⑧ 법 제57조제4항에서 "대통령령으로 정하는 바에 따라 계산한 금액"이란 다음의 계산식에 따라 계산한 금액을 말한다. 이 경우 외국자회사의 해당 사업연도 법인세액은 다음 각 호의 세액으로서 외국자회사가 외국납부세액으로 공제받았거나 공제받을 금액 또는 해당 수입배당금액이나 제3국(본점이나 주사무소 또는 사업의 실질적 관리장소 등을 둔 국가 외의 국가를 말한다) 지점 등 귀속소득에 대하여 외국자회사의 소재지국에서 국외소득 비과세·면제를 적용받았거나 적용받을 경우 해당 세액 중 100분의 50에 상당하는 금액을 포함하여 계산하고, 수입배당금액(외국자회사가 외국손회사로부터 지급받는 수입배당금액을 포함한다)은 이익이나 잉여금의 발생순서에 따라 먼저 발생된 금액부터 배당되거나 분배된 것으로 본다.
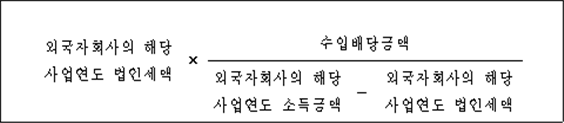
1. 외국자회사가 외국손회사로부터 지급받는 수입배당금액에 대하여 외국손회사의 소재지국 법률에 따라 외국손회사의 소재지국에 납부한 세액
2. 외국자회사가 제3국의 지점 등에 귀속되는 소득에 대하여 그 제3국에 납부한 세액
제94조제9항 중 "100분의 10"을 "100분의 25"로 하고, 같은 조 제10항제1호 및 같은 항 제2호 전단 중 "100분의 10"을 각각 "100분의 25"로 하며, 같은 조 제11항 및 제12항을 각각 삭제하고, 같은 조 제16항 중 "제12항"을 "제10항"으로 한다.
제94조의2제8항 중 "투자조합"을 각각 "투자합자조합"으로 한다.
제97조제13항 중 "1일 1만분의 3의 율"을 "「국세기본법 시행령」 제43조의3제2항에 따른 이자율"로 한다.
제115조제2항 중 "직전연도"를 "직전연도(신규로 사업을 개시한 사업자의 경우 신청일이 속하는 반기를 말한다. 이하 이 조에서 같다)"로 한다.
제120조제6항 각 호 외의 부분 중 "법 제76조제7항 전단"을 "법 제76조제7항제2호"로 한다.
제120조의22제1항 및 제2항을 각각 제2항 및 제3항으로 하고, 같은 조에 제1항을 다음과 같이 신설한다.
① 법 제76조의15제2항에서 "대통령령으로 정하는 금액"이란 해당 사업연도에 연결납세방식을 적용하지 아니하고 법 제56조에 따라 계산한 미환류소득을 말한다.
제120조의26에 제4호를 다음과 같이 신설한다.
4. 「협동조합 기본법」 제60조의2제1항에 따라 법인등이 협동조합으로 조직변경하는 경우
제156조제2항 전단 중 "판정은"을 "판정은 실질적으로 동일한 사업을 영위하는 것으로서 기획재정부령으로 정하는 경우 외에는"으로 한다.
제164조제2항 중 "법 제121조제2항"을 "법 제121조제1항 후단에서 "대통령령으로 정하는 전자적 방법"이란 「부가가치세법 시행령」 제68조제4항에 따른 방법으로 발급하는 것을 말하며, 법 제121조제2항"으로 하고, 같은 조 제5항부터 제7항까지를 각각 제6항부터 제8항까지로 하며, 같은 조에 제5항을 다음과 같이 신설한다.
⑤ 법 제121조제7항에서 "대통령령으로 정하는 기한"이란 전자계산서 발급일의 다음 날을 말하고, "대통령령으로 정하는 전자계산서 발급명세"란 「소득세법 시행령」 제211조제1항 각 호의 사항을 적은 것을 말한다.
제164조의2의 제목 "(해외현지법인에 대한 자료의 제출)"을 "(해외현지법인 등에 대한 자료의 제출)"으로 하고, 같은 조 제1항에 제5호를 다음과 같이 신설한다.
5. 「외국환거래법」 제3조제1항제19호에 따른 자본거래로서 해당 사업연도 중에 외국에 있는 부동산이나 이에 관한 권리를 취득[외국에 있는 부동산이나 이에 관한 권리를 취득하여 투자운용(임대를 포함한다)한 경우를 포함한다]한 내국법인: 기획재정부령으로 정하는 해외부동산 취득 및 투자운용(임대) 명세서
제164조의3의 제목 "(해외현지법인의 자료제출의무)"를 "(해외현지법인 등의 자료제출 의무의 면제)"로 하고, 같은 조 각 호 외의 부분 중 "법 제121조의3제1항"을 "법 제121조의3제1항 각 호 외의 부분 단서 및 제2항 각 호 외의 부분 단서"로, "다음"을 "각각 다음"으로 한다.
제164조의4제1항 중 "법 제121조의3제1항"을 "법 제121조의3제1항 및 제2항"으로 한다.
별표 2를 별지와 같이 한다.
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다. 다만, 제164조의 개정 규정은 2015년 7월 1일부터 시행하고, 제44조제2항제4호의 개정규정은 2016년 1월 1일부터 시행한다.
제2조(일반적 적용례) 이 영은 2015년 1월 1일 이후 개시하는 사업연도 분부터 적용한다.
제3조(학자금 등의 손비의 범위에 관한 적용례) 제19조제21호의 개정규정은 이 영 시행일이 속하는 사업연도에 지급하는 분부터 적용한다.
제4조(폐기물매립시설의 상각범위액의 계산 등에 관한 적용례) 제26조제1항제3호, 같은 조 제2항제3호 및 제27조제6항의 개정규정은 이 영 시행 이후 폐기물매립시설을 취득하는 분부터 적용한다.
제5조(임원의 연봉제 전환에 대한 퇴직급여의 손금불산입에 관한 적용례) 제44조제2항제4호의 개정규정은 2016년 1월 1일 이후 퇴직급여를 정산하여 지급하는 경우부터 적용한다.
제6조(배출권에 대한 자산의 취득가액 등에 관한 적용례) 제72조제2항제6호의 개정규정은 이 영 시행 전에 「온실가스 배출권의 할당 및 거래에 관한 법률」 제12조에 따라 무상으로 할당받은 배출권에 대해서도 적용한다.
제7조(현물출자로 인한 자산양도차익상당액의 손금산입에 관한 적용례) 제84조의2의 개정규정은 이 영 시행 이후 합병하는 분부터 적용한다.
제8조(토지 등 양도소득 과세대상에서 제외되는 토지교환 요건의 신설에 관한 적용례) 제92조의2제4항제1호의2의 개정규정은 2015년 1월 1일 이후 교환하는 분부터 적용한다.
제9조(비사업용 토지에서 제외되는 토지 범위 등에 관한 적용례) 제92조의3제1호다목·제2호다목·제3호나목, 제92조의5제5항, 제92조의6제3항 단서, 제92조의7제6항 및 제92조의10제2호의 개정규정은 이 영 시행 이후 양도하는 분부터 적용한다.
제10조(외국납부세액공제에 관한 적용례) ① 제94조제4항의 개정규정은 2015년 1월 1일 이후 제출하는 분부터 적용하되, 2014년 12월 31일 이전에 외국정부로부터 결정통지를 받은 경우로서 2014년 12월 31일 현재 그 결정통지를 받은 날부터 45일이 경과하지 아니한 경우에 대해서도 적용한다.
② 제94조제8항·제11항 및 제12항의 개정규정은 이 영 시행 이후 내국법인이 지급받는 수입배당금액분부터 적용한다.
제11조(과세표준의 신고에 관한 적용례) 제97조제13항의 개정규정은 이 영 시행일이 속하는 사업연도 분부터 적용한다.
제12조(원천징수세액의 반기별 납부 특례에 관한 적용례) 제115조제2항의 개정규정은 이 영 시행 이후 신청하는 분부터 적용한다.
제13조(협동조합으로의 조직변경의 범위에 관한 적용례) 제120조의26제4호의 개정규정은 이 영 시행 이후 결정 또는 경정하는 분부터 적용한다.
제14조(구분경리 적용 여부를 위한 동일사업 판정에 관한 적용례) 제156조제2항의 개정규정은 이 영 시행 이후 과세표준을 신고하는 분부터 적용한다.
제15조(외국납부세액공제에 관한 특례) ① 이 영 시행 전에 종전의 규정에 따라 국가별로 구분하지 아니하고 일괄하여 계산하는 방법을 적용함으로써 외국정부에 납부하였거나 납부할 외국법인세액이 공제한도를 초과하여 2015년 1월 1일 이후 개시하는 사업연도의 직전 사업연도까지 법 제57조제2항에 따라 공제되지 아니하고 남아있는 금액에 대해서는 2015년 1월 1일 이후 최초로 개시하는 사업연도에 대한 과세표준 및 세액 계산 시 다음 각 호 중 어느 하나를 선택하여 그 비율에 따라 국가별로 안분하고 제94조제7항의 개정규정을 적용한다.
1. 2015년 1월 1일 이후 최초로 개시하는 사업연도의 국가별 국외원천소득의 합계에서 각 국가별 국외원천소득이 차지하는 비율. 이 경우 어느 국가의 국외원천소득이 영(0)이거나 음수인 경우에는 그 국가의 국외원천소득은 영(0)으로 한다.
2. 2015년 1월 1일 이후 최초로 개시하는 사업연도의 국가별 외국법인세액의 합계에서 각 국가별 외국법인세액이 차지하는 비율. 이 경우 어느 국가의 외국법인세액이 영(0)이거나 음수인 경우에는 그 국가의 외국법인세액은 영(0)으로 한다.
② 제1항을 적용하는 경우 같은 항 제1호 후단 및 같은 항 제2호 후단에 따라 국외원천소득과 외국법인세액이 모두 영(0)이거나 음수인 경우로서 국가별로 안분할 수 없는 경우에는 법 제57조제2항에 따라 공제되지 아니하고 남아있는 금액에 대해서는 제1항 각 호의 비율 중 어느 하나의 비율이 발생하는 최초의 사업연도에 그 비율에 따라 국가별로 안분하고 제94조제7항의 개정규정을 적용한다.
법인세법 시행령
[시행 2014. 10. 1.] [대통령령 제25640호, 2014. 9. 26., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 박근혜 (인)
2014년 9월 26일
국무총리 정홍원
국무위원 기획재정부 장관 최경환
⊙대통령령 제25640호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제20조제1항제3호 각 목 외의 부분 중 "자에게 지급하는"을 "자에 대한"으로 하고, 같은 호 나목을 다목으로 하며, 같은 호에 나목을 다음과 같이 신설한다.
나. 주식매수선택권을 부여받은 경우 약정된 주식매수시기에 주식매수선택권 행사에 따라 주식을 시가보다 낮게 발행하는 경우 그 주식의 실제 매수가액과 시가의 차액
제28조제6항 각 호 외의 부분 본문 중 "2013년 9월 1일부터 2014년 3월 31일"을 "2014년 10월 1일부터 2015년 12월 31일"로 하고, 같은 항 각 호 외의 부분 단서 중 "직전 사업연도의 합계액"을 "직전 사업연도에 취득한 설비투자자산에 대한 취득가액의 합계액"으로 한다.
제80조의2제1항제1호바목을 사목으로 하고, 같은 호에 바목을 다음과 같이 신설한다.
바. 해당 주주등이 「조세특례제한법 시행령」 제34조제6항제1호에 따른 경영정상화계획의 이행을 위한 약정 또는 같은 항 제2호에 따른 경영정상화계획의 이행을 위한 특별약정에 따라 주식등을 처분하는 경우
부칙
제1조(시행일) 이 영은 2014년 10월 1일부터 시행한다.
제2조(손금으로 산입되는 성과급 등의 범위에 관한 적용례) 제20조제1항제3호나목의 개정규정은 이 영 시행 이후 주식을 발행하는 분부터 적용한다.
제3조(중소기업의 설비투자자산 감가상각의 내용연수와 상각률 특례에 관한 적용례 등) ① 제28조제6항의 개정규정은 이 영 시행 이후 「조세특례제한법 시행령」 제2조에 따른 중소기업이 설비투자자산을 취득하는 분부터 적용한다.
② 「조세특례제한법 시행령」 제2조에 따른 중소기업이 2013년 9월 1일부터 2014년 3월 31일까지 취득한 설비투자자산에 대해서는 제28조제6항의 개정규정에도 불구하고 종전의 규정에 따른다.
제4조(적격합병의 요건 등에 관한 적용례) 제80조의2제1항제1호바목의 개정규정은 이 영 시행 이후 주식등을 처분하는 분부터 적용한다.
법인세법 시행령
[시행 2014. 2. 21.] [대통령령 제25194호, 2014. 2. 21., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 박근혜 (인)
2014년 2월 21일
국무총리 정홍원
국무위원 기획재정부 장관 현오석
⊙대통령령 제25194호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제14조제4항 중 "제13조 각호의 1"을 "제13조 각 호의 어느 하나"로, "그 주식을 발행하는 법인의 자본금을 발행주식총수로"를 "자본금에 전입한 금액을 자본금 전입에 따라 신규로 발행한 주식 수로"로 한다.
제19조제20호를 제21호로 하고, 같은 조에 제20호를 다음과 같이 신설한다.
20. 「중소기업 인력지원 특별법」 제35조의3제1호에 따른 중소기업이 부담하는 기여금
제20조제1항제2호 전단 중 "「자본시장과 금융투자업에 관한 법률」 제165조의2"를 "「자본시장과 금융투자업에 관한 법률」 제165조의3"으로 하고, 같은 항 제4호마목 중 "가목부터 다목까지"를 "가목부터 라목까지"로 한다.
제26조의2제1항 및 같은 조 제2항제1호가목 중 "이 조"를 각각 "이 조와 제26조의3"으로 한다.
제26조의3을 다음과 같이 한다.
제26조의3(기준감가상각비의 계산) ① 법 제23조제2항제2호에 따른 자산은 법인이 2014년 1월 1일 이후에 취득한 감가상각자산으로서 기존보유자산 및 동종자산을 말한다.
② 제1항에 따른 감가상각자산에 대한 감가상각비는 제1호에 따른 금액의 범위에서 개별 자산에 대하여 법 제23조제2항에 따라 추가로 손금에 산입하는 감가상각비를 동종자산별로 합한 금액이 제2호에 따른 금액과 제3호에 따른 금액 중 작은 금액을 초과하지 아니하는 범위에서 손금에 산입한다.
1. 개별 자산의 기준감가상각비: 해당 사업연도의 결산상각방법과 기획재정부령으로 정하는 기준내용연수(이하 "기준내용연수"라 한다)를 적용하여 계산한 금액
2. 기준감가상각비를 고려한 동종자산의 감가상각비 한도(0보다 작은 경우에는 0으로 본다): 해당 사업연도에 동종자산에 대하여 해당 사업연도의 결산상각방법과 기준내용연수를 적용하여 계산한 감가상각비 합계액 - 해당 사업연도에 동종자산에 대하여 법 제23조제1항에 따라 손금에 산입한 감가상각비 합계액
3. 종전감가상각비를 고려한 동종자산의 감가상각비 한도: 다음 각 목의 금액(0보다 작은 경우에는 0으로 본다)
가. 기준연도의 결산상각방법이 정액법인 경우: (해당 사업연도에 법 제23조제1항에 따라 감가상각비를 손금으로 계상한 동종자산의 취득가액 합계액 × 기준상각률) - 해당 사업연도에 동종자산에 대하여 법 제23조제1항에 따라 손금에 산입한 감가상각비 합계액
나. 기준연도의 결산상각방법이 정률법인 경우: (해당 사업연도에 법 제23조제1항에 따라 감가상각비를 손금으로 계상한 동종자산의 미상각잔액 합계액 × 기준상각률) - 해당 사업연도에 동종자산에 대하여 법 제23조제1항에 따라 손금에 산입한 감가상각비 합계액. 다만, 동종자산의 미상각잔액 합계액을 계산할 때 이전 사업연도에 정률법에 따른 상각범위액보다 적은 금액을 손금에 산입한 경우에도 해당 자산의 미상각잔액은 각 사업연도별로 상각범위액 계산의 기초가 될 자산의 가액에서 정률법에 따른 상각범위액 전액을 공제한 잔액을 기준으로 계산한 금액을 동종자산별로 합산한다.
③ 제2항에도 불구하고 제2항제3호에 따른 금액의 100분의 25에 해당하는 금액이 제2항제2호의 금액보다 큰 경우에는 개별 자산에 대하여 법 제23조제2항에 따라 추가로 손금에 산입하는 감가상각비를 동종자산별로 합한 금액이 제2항제3호에 따른 금액의 100분의 25에 해당하는 금액을 초과하지 아니하는 범위에서 추가로 손금에 산입할 수 있다.
④ 제2항과 제3항에 따른 감가상각비의 계산에 관하여는 제26조의2제3항부터 제10항까지를 준용한다.
제29조제1항제1호 중 "사업장이 위치한 지리적·환경적 특성"을 "사업장의 특성"으로 한다.
제29조의2제2항 각 호 외의 부분 전단 중 "적격분할, 적격물적분할"을 "적격분할"로 한다.
제30조를 다음과 같이 한다.
제30조(감가상각의 의제) 각 사업연도의 소득에 대하여 법인세가 면제되거나 감면되는 사업을 경영하는 법인으로서 법인세를 면제받거나 감면받은 경우에는 개별 자산에 대한 감가상각비가 법 제23조제1항 본문에 따른 상각범위액이 되도록 감가상각비를 손금에 산입하여야 한다. 다만, 국제회계기준을 적용하는 법인은 법 제23조제2항에 따라 개별 자산에 대한 감가상각비를 추가로 손금에 산입할 수 있다.
제36조제1항제1호 각 목 외의 부분 본문 중 "당해"를 "해당"으로 하고, 같은 호 사목을 다음과 같이 한다.
사. 「민법」 제32조에 따라 주무관청의 허가를 받아 설립된 비영리법인(이하 이 조에서 "「민법」상 비영리법인"이라 한다) 또는 「협동조합 기본법」 제85조에 따라 설립된 사회적협동조합(이하 이 조에서 "사회적협동조합"이라 한다) 중 다음의 요건을 모두 충족한 것으로서 주무관청의 추천을 받아 기획재정부장관이 지정한 법인
1) 다음의 구분에 따른 요건
가) 「민법」상 비영리법인: 정관의 내용상 수입을 회원의 이익이 아닌 공익을 위하여 사용하고 사업의 직접 수혜자가 불특정 다수인 것이 인정될 것
나) 사회적협동조합: 정관의 내용상 「협동조합 기본법」 제93조제1항제1호 또는 제2호의 사업을 수행하는 것으로 인정될 것
2) 해산을 하면 잔여재산을 국가·지방자치단체 또는 유사한 목적을 가진 다른 비영리법인에 귀속하도록 한다는 내용이 정관에 포함되어 있을 것
3) 인터넷 홈페이지가 개설되어 있고, 인터넷 홈페이지를 통하여 연간 기부금 모금액 및 활용실적을 공개한다는 내용이 정관에 포함되어 있을 것
4) 지정일이 속하는 연도와 그 직전 연도에 해당 비영리법인의 명의 또는 그 대표자의 명의로 특정 정당 또는 특정인에 대한 「공직선거법」 제58조제1항에 따른 선거운동을 한 것으로 권한 있는 기관이 확인한 사실이 없을 것
5) 제11항에 따라 지정이 취소된 경우에는 그 취소된 날부터 3년, 같은 항에 따라 재지정을 받지 못하게 된 경우에는 그 지정기간의 종료일부터 3년이 지났을 것. 다만, 제5항제1호의 의무를 위반한 사유만으로 지정을 취소하거나 재지정을 하지 아니한 경우에는 그러하지 아니하다.
제36조제1항제5호나목 중 "제1항제1호사목(1)부터 (6)까지"를 "제1항제1호사목1)부터 5)까지"로 하고, 같은 목에 후단을 다음과 같이 신설한다.
이 경우 비영리외국법인은 「민법」상 비영리법인으로 보아 요건을 적용한다.
제36조제9항을 삭제하고, 같은 조 제5항부터 제8항까지를 각각 제6항부터 제9항까지로 하며, 같은 조에 제5항을 다음과 같이 신설한다.
⑤ 제1항제1호사목에 따른 법인과 해외지정기부금단체는 지정기간(제4호의 경우에는 지정일이 속하는 연도의 직전 연도를 포함한다) 동안 다음 각 호의 의무를 이행하여야 한다.
1. 제1항제1호사목1)부터 3)까지의 요건을 모두 충족할 것. 이 경우 해외지정기부금단체는 「민법」상 비영리법인으로 보아 요건을 적용한다.
2. 다음 각 목의 구분에 따른 의무를 이행할 것
가. 「민법」상 비영리법인 또는 해외지정기부금단체의 경우: 수입을 회원의 이익이 아닌 공익을 위하여 사용하고 사업의 직접 수혜자가 불특정 다수일 것
나. 사회적협동조합의 경우: 「협동조합 기본법」 제93조제1항제1호 또는 제2호의 사업을 수행할 것
3. 매년 기부금 모금액 및 활용실적을 다음 연도 3월 31일까지 해당 법인 또는 해외지정기부금단체와 국세청의 인터넷 홈페이지에 각각 공개할 것. 이 경우 국세청의 인터넷 홈페이지에는 기획재정부령으로 정하는 기부금 모금액 및 활용실적 명세서에 따라 공개하여야 한다.
4. 해당 비영리법인의 명의 또는 그 대표자의 명의로 특정 정당 또는 특정인에 대한 「공직선거법」 제58조제1항에 따른 선거운동을 한 것으로 권한 있는 기관이 확인한 사실이 없을 것
5. 각 사업연도의 수익사업의 지출을 제외한 지출액의 100분의 80 이상을 직접 고유목적사업에 지출할 것
제36조제6항(종전의 제5항) 전단 중 "같은 목에서 정한 요건의 충족 여부 및 의무의 이행 여부(이하 이 조에서 "요건 충족여부등"이라 한다)"를 "제5항에 따른 의무의 이행 여부(이하 이 조에서 "의무이행 여부"라 한다)"로 하고, 같은 항 후단 중 "요건 충족여부등을"을 "의무이행 여부를"로 하며, 같은 조 제7항(종전의 제6항) 중 "제5항"을 각각 "제6항"으로, "요건 충족여부등을"을 "의무이행 여부를"로, "기획재정부장관"을 "국세청장"으로 하고, 같은 조 제8항(종전의 제7항) 각 호 외의 부분 중 "기획재정부장관"을 "국세청장"으로, "지정을 취소할"을 "지정의 취소를 기획재정부장관에게 요청할"로 하며, 같은 항 제1호 중 "기획재정부령이"를 "기획재정부령으로"로, "추징당하여 국세청장이 지정의 취소를 요청한"을 "추징당한"으로 하고, 같은 항 제2호 중 "제1항제1호사목의 요건을"을 "제5항 각 호의 의무를"로, "제5항"을 "제6항"으로, "요건 충족여부등을"을 "의무이행 여부를"로 하며, 같은 항에 제5호를 다음과 같이 신설한다.
5. 법인이 해산한 경우
제36조제9항(종전의 제8항) 중 "기획재정부장관"을 "국세청장"으로, "제7항제2호의"를 "제8항 각 호의 어느 하나에 해당하는"으로, "재지정하지 아니할"을 "재지정하지 아니하거나 이미 재지정된 경우에는 그 지정을 취소할 것을 기획재정부장관에게 요청할"로 하고, 같은 조 제10항 중 "기획재정부장관은 해외지정기부금단체가 제1항제5호나목의 요건을 위반하거나 제9항에 따른 제출의무를 이행하지 아니한 경우에는 그 지정을 취소할"을 "국세청장은 해외지정기부금단체가 제5항 각 호의 의무를 위반한 경우에는 그 지정의 취소를 기획재정부장관에게 요청할"로, "재지정하지 아니할"을 "재지정하지 아니하거나 이미 재지정된 경우에는 그 지정을 취소할 것을 기획재정부장관에게 요청할"로 하며, 같은 조 제11항을 제12항으로 하고, 같은 조에 제11항을 다음과 같이 신설한다.
⑪ 제8항부터 제10항까지의 규정에 따른 요청을 받은 기획재정부장관은 해당 법인 또는 해외지정기부금단체의 지정을 취소하거나 재지정하지 아니할 수 있다.
제36조제12항(종전의 제11항) 중 "제출서류"를 "제출서류와 지정 취소 및 재지정 거부 절차"로 한다.
제36조의2제3항제2호 중 "제12항 전단"을 "제14항"으로, "5년"을 각각 "3년"으로, "제13항"을 "같은 항"으로 하고, 같은 조 제4항제7호 중 "제12항 전단"을 "제14항"으로, "5년"을 각각 "3년"으로, "제13항"을 "같은 항"으로 하며, 같은 조 제5항제4호 중 "제12항 전단"을 "제14항"으로, "2년"을 각각 "3년"으로, "제13항"을 "같은 항"으로 하고, 같은 조 제6항 중 "3개월"을 "4개월"로 하며, 같은 조 제8항제1호 중 "국세청장에게 제출할"을 "기획재정부령으로 정하는 기부금 모금액 및 활용실적 명세서에 따라 국세청의 인터넷 홈페이지에 공개할"로 하고, 같은 항 제2호 중 "인터넷"을 "해당 단체의 인터넷"으로 하며, 같은 조 제10항 중 "기획재정부장관"을 "국세청장"으로 하고, 같은 조 제11항 각 호 외의 부분을 다음과 같이 한다.
국세청장은 학교등이 다음 각 호의 어느 하나에 해당하는 경우에는 그 지정의 취소를 기획재정부령으로 정하는 바에 따라 기획재정부장관에게 요청할 수 있다.
제36조의2제11항제1호 중 "추징당하여 국세청장이 지정의 취소를 요청한"을 "추징당한"으로 하고, 같은 항에 제5호를 다음과 같이 신설한다.
5. 학교등이 해산한 경우
제36조의2제12항을 다음과 같이 한다.
⑫ 주무관청은 제11항제2호·제4호 또는 제5호에 해당하는 학교등이 있는 경우에는 해당 학교등의 명칭과 그 내용을 국세청장에게 즉시 알려야 한다.
제36조의2제13항 중 "기획재정부장관"을 "국세청장"으로, "제11항제2호의"를 "제11항 각 호의 어느 하나에 해당하는"으로, "지정하지 아니할"을 "지정하지 아니하거나 이미 재지정된 경우에는 그 지정을 취소할 것을 기획재정부령으로 정하는 바에 따라 기획재정부장관에게 요청할"로 하고, 같은 조에 제14항 및 제15항을 각각 다음과 같이 신설한다.
⑭ 기획재정부장관은 제11항 또는 제13항에 따른 요청을 받은 경우 그 학교등에 대하여 지정을 취소하거나 재지정하지 아니할 수 있다.
⑮ 기획재정부장관이 제14항에 따라 학교등의 지정을 취소하는 경우에는 그 학교등의 명칭과 해당 사실 및 법정기부금단체 적용배제기간(제3항제2호, 제4항제7호 및 제5항제4호에 따른 지정취소일부터 지나야 하는 기간을 말한다)을 지정취소일이 속하는 연도의 12월 31일(지정취소일이 속하는 달이 12월인 경우에는 다음 연도 1월 31일을 말한다)까지 관보에 공고하여야 한다.
제44조의2제4항제1호의2 중 "「근로자퇴직급여 보장법」 제16조제1항제1호에 따른 금액"을 "다음 각 목의 금액을 더한 금액(제44조에 따라 손금에 산입하지 아니하는 금액은 제외한다)"으로 하고, 같은 호에 각 목을 다음과 같이 신설한다.
가. 「근로자퇴직급여 보장법」 제16조제1항제1호에 따른 금액
나. 해당 사업연도종료일 현재 재직하는 임원 또는 사용인(확정기여형 퇴직연금등이 설정된 사람은 제외한다) 중 「근로자퇴직급여 보장법」 제2조제8호에 따른 확정급여형퇴직연금제도에 가입하지 아니한 사람 전원이 퇴직할 경우에 퇴직급여로 지급되어야 할 금액의 추계액과 확정급여형퇴직연금제도에 가입한 사람으로서 그 재직기간 중 가입하지 아니한 기간이 있는 사람 전원이 퇴직할 경우에 그 가입하지 아니한 기간에 대하여 퇴직급여로 지급되어야 할 금액의 추계액을 더한 금액
제56조제6항제3호 중 "기획재정부령이"를 "기획재정부령으로"로, "금액"을 "금액과 기획재정부령으로 정하는 연구개발사업을 위하여 지출하는 금액"으로 한다.
제60조제2항 각 호 외의 부분 중 "「근로자퇴직급여 보장법」 제16조제1항제1호에 따른"을 "제44조의2제4항제1호의2 각 목의 금액을 더한"으로 한다.
제64조제2항 중 "법 제36조제1항의 규정에 의하여"를 "법 제36조제1항에 따라"로, "당해"를 "해당"으로, "의한"을 "따른"으로 하고, 같은 항에 후단을 다음과 같이 신설한다.
이 경우 사업용자산을 취득하거나 개량한 후 국고보조금등을 지급받았을 때에는 지급일이 속한 사업연도 이전 사업연도에 이미 손금에 산입한 감가상각비에 상당하는 금액은 손금에 산입하는 금액에서 제외한다.
제65조제2항 중 "법 제37조제1항의 규정에 의하여"를 "법 제37조제1항에 따라"로, "당해"를 "해당"으로 하고, 같은 항에 후단을 다음과 같이 신설한다.
이 경우 고정자산을 취득한 후 공사부담금을 지급받았을 때에는 지급일이 속한 사업연도 이전 사업연도에 이미 손금에 산입한 감가상각비에 상당하는 금액은 손금에 산입하는 금액에서 제외한다.
제72조제2항제3호의2 중 "경우 다음 각 목의 구분에 따른 금액"을 "경우: 물적분할한 순자산의 시가"로 하고, 같은 호 가목 및 나목을 각각 삭제하며, 같은 항 제4호 각 목을 다음과 같이 한다.
가. 출자법인(법 제47조의2제1항제3호에 따라 출자법인과 공동으로 출자한 자를 포함하며, 이하 "출자법인등"이라 한다)이 현물출자로 인하여 피출자법인을 새로 설립하면서 그 대가로 주식등만 취득하는 현물출자의 경우: 현물출자한 순자산의 시가
나. 그 밖의 경우: 해당 주식등의 시가
제72조제3항제2호를 다음과 같이 한다.
2. 법 제28조제1항제3호 및 같은 조 제2항에 따라 손금에 산입하지 아니한 금액
제72조제5항제3호 중 "제1항제5호"를 "제2항제5호"로 하고, 같은 조 제6항 중 "법 제18조의2제1항제3호·법 제18조의3제1항제3호·법 제28조·법 제73조·법 제98조 및 법 제120조"를 "법 제18조의2제1항제3호, 제18조의3제1항제3호, 제28조, 제73조, 제98조, 제120조 및 제120조의2"로 한다.
제74조제4항 각 호 외의 부분 본문 중 "다음 각호의 1"을 "다음 각 호의 어느 하나"로 하고, 같은 항 각 호 외의 부분 단서 중 "선입선출법"을 "선입선출법(매매를 목적으로 소유하는 부동산의 경우에는 개별법으로 한다)"으로 한다.
제76조제3항에 단서를 다음과 같이 신설한다.
다만, 제2항에 따라 신고한 평가방법을 적용한 사업연도를 포함하여 5개 사업연도가 지난 후에는 다른 방법으로 신고를 하여 변경된 평가방법을 적용할 수 있다.
제76조제6항 중 "제1항제2호나목 또는 제2항제2호의 평가방법을 적용하려는 법인은 최초로 제1항제2호나목 또는 제2항제2호의 평가방법을 적용하려는 사업연도의"를 "제1항제2호나목, 제2항제2호의 평가방법을 적용하려는 법인 또는 제3항 단서에 따라 평가방법을 변경하려는 법인은 최초로 제1항제2호나목, 제2항제2호의 평가방법을 적용하려는 사업연도 또는 제3항 단서에 따라 변경된 평가방법을 적용하려는 사업연도의"로 한다.
제80조의2제1항제1호다목 중 "적격현물출자"를 "적격현물출자(법 제47조의2제1항 각 호의 요건을 모두 갖추어 양도차익에 해당하는 금액을 손금에 산입하는 현물출자를 말한다. 이하 같다)"로 하고, 같은 조 제5항제1호 중 "부계혈족과 그 부계혈족의 아내"를 "혈족 및 인척"으로 한다.
제82조의2제3항부터 제6항까지를 각각 제6항부터 제9항까지로 하고, 같은 조 제2항을 제4항으로 하며, 같은 조에 제2항 및 제3항을 각각 다음과 같이 신설한다.
② 분할하는 사업부문(분할법인으로부터 승계하는 부분을 말한다. 이하 이 조와 제85조제1호에서 같다)이 다음 각 호의 어느 하나에 해당하는 사업부문인 경우에는 법 제46조제2항제1호가목에 따라 분리하여 사업이 가능한 독립된 사업부문을 분할하는 것으로 보지 아니한다.
1. 기획재정부령으로 정하는 부동산 임대업을 주업으로 하는 사업부문
2. 분할하는 사업부문이 승계한 사업용 고정자산가액(기획재정부령으로 정하는 사업용 고정자산의 가액은 제외한다) 중 「소득세법」 제94조제1항제1호 및 제2호에 따른 자산이 100분의 80 이상인 사업부문
3. 주식등과 그와 관련된 자산·부채만으로 구성된 사업부문
③ 제2항제3호에도 불구하고 분할하는 사업부문이 다음 각 호의 어느 하나에 해당하는 사업부문인 경우에는 법 제46조제2항제1호가목에 따라 분리하여 사업이 가능한 독립된 사업부문을 분할하는 것으로 본다.
1. 분할법인이 분할등기일 전일 현재 보유한 모든 지배목적 보유 주식등(지배목적으로 보유하는 주식등으로서 기획재정부령으로 정하는 주식등을 말한다. 이하 이 조에서 같다)과 그와 관련된 자산·부채만으로 구성된 사업부문
2. 「독점규제 및 공정거래에 관한 법률」 및 「금융지주회사법」에 따른 지주회사를 설립하는 사업부문. 다만, 분할하는 사업부문이 지배주주등으로서 보유하는 주식등과 그와 관련된 자산·부채만을 승계하는 경우로 한정한다.
3. 제2호와 유사한 경우로서 기획재정부령으로 정하는 경우
제82조의2제4항(종전의 제2항)제1호나목 중 "사택"을 "사택·사내교육시설"로 하고, 같은 호에 라목을 다음과 같이 신설한다.
라. 가목부터 다목까지의 자산과 유사한 자산으로서 기획재정부령으로 정하는 자산
제82조의2제4항(종전의 제2항)제2호라목 중 "분할되는 사업부문"을 "분할하는 사업부문"으로 하고, 같은 호에 마목을 다음과 같이 신설한다.
마. 가목부터 라목까지의 부채와 유사한 부채로서 기획재정부령으로 정하는 부채
제82조의2제4항(종전의 제2항)에 제3호를 다음과 같이 신설한다.
3. 분할하는 사업부문이 승계하여야 하는 자산·부채로서 분할 당시 시가로 평가한 총자산가액 및 총부채가액의 각각 100분의 20 이하인 자산·부채. 이 경우 분할하는 사업부문이 승계하여야 하는 자산·부채, 총자산가액 및 총부채가액은 기획재정부령으로 정하는 바에 따라 계산하되, 주식등과 제1호의 자산 및 제2호의 부채는 제외한다.
제82조의2에 제5항을 다음과 같이 신설한다.
⑤ 분할하는 사업부문이 주식등을 승계하는 경우에는 법 제46조제2항제1호나목에 따라 분할하는 사업부문의 자산·부채가 포괄적으로 승계된 것으로 보지 아니한다. 다만, 제3항 각 호에 따라 주식등을 승계하는 경우 또는 이와 유사한 경우로서 기획재정부령으로 정하는 경우에는 그러하지 아니하다.
제82조의2제8항(종전의 제5항)제1호 중 "부계혈족과 그 부계혈족의 아내"를 "혈족 및 인척"으로 한다.
제82조의4제1항 전단 중 "장부가액을"을 "장부가액(제85조제1호에 해당하는 세무조정사항이 있는 경우에는 그 세무조정사항 중 익금불산입액은 더하고 손금불산입액은 뺀 가액으로 한다)을"로 하고, 같은 조 제8항 중 "제82조의2제5항"을 "제82조의2제8항"으로 한다.
제84조제8항제2호를 다음과 같이 한다.
2. 분할법인이 재신설법인의 발행주식총수 또는 출자총액의 100분의 50 미만으로 주식등을 보유하게 되는 경우
제85조 각 호 외의 부분 중 "제47조제4항"을 "물적분할"로 한다.
제89조제2항제2호 전단 중 "제61조부터 제64조까지"를 "제61조부터 제66조까지"로 하고, 같은 조 제3항제1호 중 "사업연도"를 "대여금 또는 차입금"으로 한다.
제92조의2제2항제1호의10 각 목 외의 부분 중 "2012년"을 각각 "2014년"으로 한다.
제92조의11제3항제2호 중 "5년"을 "2년"으로 한다.
제94조제8항 각 호 외의 부분 후단 중 "계산한다"를 "계산하고, 수입배당금액(외국자회사가 외국손회사로부터 지급받는 수입배당금액을 포함한다)은 이익이나 잉여금의 발생순서에 따라 먼저 발생된 금액부터 배당되거나 분배된 것으로 본다"로 한다.
제98조제2항 전단 중 "「조세특례제한법 시행령」에 의한"을 "「조세특례제한법 시행령」에 따른"으로, "제97조제3항"을 "제97조제4항"으로 한다.
제104조제2항제3호에 다목을 다음과 같이 신설한다.
다. 제1호의 방법에 따라 계산한 금액
제120조에 제14항을 다음과 같이 신설한다.
⑭ 법 제76조제13항에서 "대통령령으로 정하는 불분명한 경우"란 배당 가능한 유보소득금액을 산출할 때 적어야 하는 금액의 전부 또는 일부를 적지 아니하거나 잘못 적어 배당 가능한 유보소득금액을 잘못 계산한 경우를 말한다.
제120조의13제1항 중 "개시일의 전날까지"를 "개시일부터 10일 이내에"로 하고, 같은 조 제3항 중 "3개월"을 "2개월"로 한다.
제120조의23제1항 후단 중 "제96조제1항을"을 "제96조를"로 한다.
제120조의26을 다음과 같이 한다.
제120조의26(법인의 조직변경의 범위) 법 제78조제3호에서 "대통령령으로 정하는 경우"란 다음 각 호에 해당하는 경우를 말한다.
1. 「변호사법」에 따라 법무법인이 법무법인(유한)으로 조직변경하는 경우
2. 「관세사법」에 따라 관세사법인이 관세법인으로 조직변경하는 경우
3. 「변리사법」에 따라 특허법인이 특허법인(유한)으로 조직변경하는 경우
제129조제1항 각 호 외의 부분 중 "법 제92조의 규정에 의하여"를 "법 제92조에 따라"로, "다음 각호의 규정에 의한다"를 "다음 각 호에 따른다"로 하고, 같은 항 제3호 중 "지방소득세 소득분"을 "법인지방소득세"로, "법령에 의하여"를 "법령에 따라"로 한다.
제131조제3항 중 "제1항의 규정에 의한"을 "제1항에 따른"으로, "「소득세법」 제99조제1항제3호 내지 제6호의 규정"을 "「소득세법」 제99조제1항제3호부터 제6호까지의 규정과 「상속세 및 증여세법」 제63조제3항"으로 한다.
제134조제3항 각 호 외의 부분 중 ""미과세누적유보소득"이라 함은"을 ""미과세누적유보소득"이란"으로, "소득금액중 법 제96조의 규정에 의하여"를 "소득금액 중 법 제96조에 따라"로 하고, 같은 항 제1호 중 "당해"를 각각 "해당"으로, "지방소득세 소득분"을 "법인지방소득세"로 하며, 같은 항 제2호 중 "당해"를 "해당"으로, "법 제96조의 규정에 의한"을 "법 제96조에 따른"으로 한다.
제138조의4의 제목 "(외국법인의 국내원천소득에 대한 비과세 등의 신청)"을 "(외국법인에 대한 조세조약상 비과세 또는 면제 적용 신청)"으로 하고, 같은 조 제1항 중 "법 제98조의4에 따라 비과세 또는 면제 신청을 하려는 외국법인(비과세 또는 면제 신청을 한 후 계약내용의 변경 등으로 비과세 또는 면제 신청내용이 변경되어 그 변경된 내용으로 신청하려는 외국법인을 포함한다)은"을 "법 제98조의4제1항에 따라 비과세 또는 면제를 적용받으려는 국내원천소득의 실질귀속자는"으로, "최초로 지급하는 날"을 "지급하는 날이 속하는 달"로 하며, 같은 조 제6항 중 "제1항의 규정에"를 "제1항에도"로, "소득수령자"를 "국내원천소득의 실질귀속자"로 하고, 같은 조에 제8항부터 제16항까지를 각각 다음과 같이 신설한다.
⑧ 법 제98조의4제2항에서 "대통령령으로 정하는 국외투자기구"란 제138조의7제2항에 따른 국외투자기구를 말한다.
⑨ 제1항을 적용할 때 국내원천소득이 국외투자기구를 통하여 지급되는 경우에는 해당 국외투자기구가 실질귀속자로부터 비과세·면제신청서를 제출받아 실질귀속자 명세를 포함하여 작성한 기획재정부령으로 정하는 국외투자기구 신고서(이하 이 조에서 "국외투자기구 신고서"라 한다)와 제출받은 비과세·면제신청서를 소득지급자에게 제출하고 해당 소득지급자는 소득을 지급하는 날이 속하는 달의 다음 달 9일까지 소득지급자의 납세지 관할 세무서장에게 제출하여야 한다. 다만, 제138조의7제3항 단서에 따른 국외공모집합투자기구(이하 이 조에서 "국외공모집합투자기구"라 한다)로서 다음 각 호의 서류를 제출한 경우에는 그러하지 아니하다.
1. 제138조의7제3항 각 호의 사항을 확인할 수 있는 서류
2. 해당 국외투자기구의 국가별 실질귀속자의 수 및 총투자금액 명세가 포함된 국외투자기구 신고서
3. 국외공모집합투자기구의 명의로 작성한 비과세·면제신청서
⑩ 국외투자기구(이하 이 조에서 "1차 국외투자기구"라 한다)에 다른 국외투자기구(이하 이 조에서 "2차 국외투자기구"라 한다)가 투자하고 있는 경우 1차 국외투자기구는 2차 국외투자기구로부터 실질귀속자별 비과세·면제신청서를 제출받아 그 명세(해당 2차 국외투자기구가 국외공모집합투자기구인 경우에는 이를 확인할 수 있는 서류와 해당 국외투자기구의 국가별 실질귀속자의 수 및 총투자금액 명세를 말한다)가 포함된 국외투자기구 신고서와 제출받은 비과세·면제신청서를 제출하여야 한다. 이 경우 다수의 국외투자기구가 연속적으로 투자관계에 있는 경우에는 투자를 받는 직전 국외투자기구를 1차 국외투자기구로, 투자하는 국외투자기구를 2차 국외투자기구로 본다.
⑪ 제1항과 제9항을 적용할 때 제138조의7제5항 각 호의 어느 하나에 해당하는 경우에는 이를 실질귀속자로 본다.
⑫ 제1항 또는 제9항에 따라 제출된 비과세·면제신청서 또는 국외투자기구 신고서는 제출한 날부터 3년 이내에는 다시 제출하지 아니할 수 있다. 다만, 그 내용에 변동이 있는 경우에는 변동사유가 발생한 날 이후 소득을 최초로 지급하는 날이 속하는 달의 다음 달 9일까지 그 변동 내용을 제1항 또는 제9항에 따라 제출하여야 한다.
⑬ 법 제98조의4제3항에서 "비과세·면제신청서 또는 국외투자기구 신고서를 제출받지 못하거나 제출된 서류를 통해서는 실질귀속자를 파악할 수 없는 등 대통령령으로 정하는 사유"란 다음 각 호의 어느 하나에 해당하는 사유를 말한다. 이 경우 제2호 또는 제3호는 그 사유가 발생한 부분으로 한정하고, 국외공모집합투자기구에 대해서는 제3호의 사유를 제외한다.
1. 비과세·면제신청서 또는 국외투자기구 신고서를 제출받지 못한 경우
2. 제출된 비과세·면제신청서 또는 국외투자기구 신고서에 적힌 내용의 보완 요구에 따르지 아니하는 경우
3. 제출된 비과세·면제신청서 또는 국외투자기구 신고서를 통해서는 실질귀속자를 파악할 수 없는 경우
⑭ 소득지급자와 국외투자기구는 비과세·면제신청서, 국외투자기구 신고서 등 관련 자료를 제1항에 따른 기한의 다음 날부터 5년간 보관하여야 한다. 이 경우 소득지급자의 납세지 관할 세무서장이 제출을 요구하는 경우에는 그 자료를 제출하여야 한다.
⑮ 법 제98조의4제4항에 따라 경정을 청구하려는 자는 소득지급자의 납세지 관할 세무서장에게 기획재정부령으로 정하는 비과세·면제 적용을 위한 경정청구서에 국내원천소득의 실질귀속자임을 입증할 수 있는 다음 각 호의 서류를 첨부하여 경정을 청구하여야 한다. 이 경우 증명서류는 한글번역본과 함께 제출하여야 하되, 국세청장이 인정하는 경우에는 영문으로 작성된 서류만을 제출할 수 있다.
1. 비과세·면제신청서
2. 해당 실질귀속자 거주지국의 권한 있는 당국이 발급하는 거주자증명서
⑯ 제15항에 따른 경정청구 절차에 관하여는 제138조의6제2항부터 제4항까지의 규정을 준용한다.
제138조의7제6항 본문 중 "신고서는 최초로"를 "신고서는"으로 하고, 같은 항 단서 중 "내역을"을 "내용을 제1항 또는 제3항에 따라"로 하며, 같은 조 제7항 각 호 외의 부분 후단 중 "한정한다"를 "한정하고, 국외공모집합투자기구에 대해서는 제3호의 사유를 제외한다"로 하고, 같은 항 제3호 중 "경우(국외공모집합투자기구는 제외한다)"를 "경우"로 한다.
제155조의2 각 호 외의 부분 중 "법 제112조의2제1항 각 호 외의 부분"을 "법 제112조의2제1항"으로, "기부법인별 발급명세"를 "기부자별 발급명세"로 하고, 같은 조 제1호를 다음과 같이 한다.
1. 기부자의 성명, 주민등록번호 및 주소(기부자가 법인인 경우에는 상호, 사업자등록번호와 본점등의 소재지)
제159조제3항 중 "「유통산업발전법」 제2조제11호"를 "「유통산업발전법」 제2조제12호"로 한다.
제162조의2제1항제1호를 다음과 같이 한다.
1. 법 및 「조세특례제한법」에 따라 법인세가 과세되지 아니하거나 면제되는 국내원천소득. 다만, 다음 각 목의 어느 하나에 해당하는 국내원천소득은 제외한다.
가. 「조세특례제한법」 제21조제1항에 따른 국내원천소득
나. 「조세특례제한법」 제21조의2제1항에 따른 국내원천소득
다. 「조세특례제한법」(법률 제12173호 조세특례제한법 일부개정법률로 개정되기 전의 것을 말한다) 제121조의2제3항에 따른 국내원천소득
제164조의2 제목 외의 부분을 제1항으로 하고, 같은 항(종전의 제목 외의 부분) 제2호가목 중 "피투자법인"을 "「외국환거래법」 제3조제1항제18호가목에 따른 해외직접투자를 받은 법인(이하 이 조에서 "피투자법인"이라 한다)"으로 하며, 같은 호 나목 중 "「국제조세조정에 관한 법률」 제17조에 따라 특정외국법인의"를 "피투자법인의"로, "소유하고"를 "소유하고 피투자법인과 「국제조세조정에 관한 법률」 제2조제1항제8호에 따른 특수관계에"로 하며, 같은 항(종전의 제목 외의 부분) 제3호를 제4호로 하고, 같은 항(종전의 제목 외의 부분)에 제3호를 다음과 같이 신설한다.
3. 제2호나목에 해당하는 법인 중 법 제121조의2제1항제3호 또는 제4호에 해당하는 거래 건별 손실금액(이하 이 조에서 "손실거래금액"이라 한다)이 단일 사업연도 50억원 이상이거나 최초 손실이 발생한 사업연도부터 5년이 되는 날이 속하는 사업연도까지 누적 손실금액이 100억원 이상인 내국법인: 기획재정부령으로 정하는 해외현지법인 명세서, 해외현지법인 재무상황표와 손실거래명세서
제164조의2에 제2항을 다음과 같이 신설한다.
② 제1항제3호를 적용할 때 손실거래금액은 다음 각 호에 따른 손실로서 내국법인의 경우에는 기업회계기준에 따라 산출하고, 피투자법인의 경우에는 피투자법인의 거주지국에서 재무제표를 작성할 때 일반적으로 인정되는 회계원칙에 따라 산출한다. 다만, 그 거주지국에서 일반적으로 인정되는 회계원칙이 우리나라의 기업회계기준과 현저히 다른 경우에는 우리나라의 기업회계기준을 적용하여 산출한다.
1. 자산의 매입·처분·증여·평가·감액 등으로 인한 손실. 다만, 다음 각 목에 해당하는 손실은 제외한다.
가. 사업목적에 따른 재고자산의 매입·판매로 인한 손실
나. 사업목적으로 사용되는 고정자산의 감가상각비
다. 유가증권시장(외국유가증권시장을 포함한다)에서 거래되는 유가증권의 처분·평가·감액으로 인한 손실
라. 화폐성 외화자산의 환율변동에 의한 평가로 인한 손실
2. 부채(충당금을 포함하며, 미지급 법인세는 제외한다) 인식·평가·상환 등으로 인한 손실. 다만, 화폐성 외화부채의 환율변동에 의한 평가로 인한 손실은 제외한다.
3. 증자·감자·합병·분할 등 자본거래로 인한 손실
별표 2를 별지와 같이 한다.
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다. 다만, 제19조제20호의 개정규정은 2014년 7월 22일부터 시행한다.
제2조(일반적 적용례) 이 영은 2014년 1월 1일 이후 개시하는 사업연도분부터 적용한다.
제3조(무액면주식의 가액에 관한 적용례) 제14조제4항의 개정규정은 이 영 시행 후 무액면주식을 발행하는 분부터 적용한다.
제4조(기준감가상각비의 계산에 관한 적용례) 제26조의2제1항, 같은 조 제2항제1호가목 및 제26조의3의 개정규정은 2014년 1월 1일 이후 감가상각자산을 취득하는 분부터 적용한다.
제5조(내용연수 변경 신청에 관한 적용례) 제29조제1항제1호의 개정규정은 이 영 시행 후 내용연수 변경의 승인을 신청하는 분부터 적용한다.
제6조(지정기부금의 범위 등에 관한 적용례) ① 제36조(제5항제3호의 개정규정은 제외한다)의 개정규정은 이 영 시행 후 지정하거나 재지정하는 지정기부금단체부터 적용한다. 다만, 제36조제7항(주무관청이 점검결과를 국세청장에게 통보하는 절차에 관한 사항으로 한정한다), 같은 조 제8항(국세청장이 지정 취소를 요청하는 절차에 관한 사항으로 한정한다), 같은 조 제9항·제10항(국세청장이 지정 취소 또는 재지정 거부를 요청하는 절차에 관한 사항으로 한정한다) 및 같은 조 제11항·제12항의 개정규정은 2014년 1월 1일 이후 점검대상이 되는 지정기부금단체(대통령령 제22035호 법인세법 시행령 일부개정령 부칙 제24조에 따라 점검대상이 되는 단체를 포함한다)부터 적용한다.
② 제36조제5항제3호의 개정규정은 2014년 1월 1일 이후 기부금을 모금하거나 활용하는 분부터 적용한다.
제7조(법정기부금단체의 요건 등에 관한 적용례) ① 제36조의2제3항부터 제5항까지의 개정규정은 이 영 시행 후 지정하거나 재지정하는 법정기부금단체부터 적용한다.
② 제36조의2제6항의 개정규정은 이 영 시행 후 지정하거나 재지정하는 분부터 적용한다.
③ 제36조의2제8항의 개정규정은 2014년 1월 1일 이후 기부금을 모금하거나 활용하는 분부터 적용한다.
④ 제36조의2제10항부터 제15항까지의 개정규정은 2014년 1월 1일 이후 점검대상이 되는 법정기부금단체부터 적용한다.
제8조(의료법인의 고유목적사업준비금의 손금산입에 관한 적용례) 제56조제6항제3호의 개정규정은 이 영 시행 후 고유목적사업준비금을 지출하는 분부터 적용한다.
제9조(지배주주의 범위 등에 관한 적용례) 제80조의2제5항제1호 및 제82조의2제8항제1호의 개정규정은 이 영 시행 후 합병하거나 분할하는 분부터 적용한다.
제10조(적격분할 요건으로서 독립된 사업부문의 판단기준 등에 관한 적용례) 제82조의2제2항부터 제5항까지의 개정규정은 이 영 시행 후 분할하는 분부터 적용한다. 다만, 이 영 시행 후 분할한 경우에도 부칙 제22조에 따라 종전의 규정에 따르는 경우는 제외한다.
제11조(물적분할 시 적격분할한 법인의 주식처분 관련 사후관리 요건에 관한 적용례) 제84조제8항제2호의 개정규정은 이 영 시행 당시 재신설법인의 발행주식총수 또는 출자총액의 100분의 50 이상의 주식등을 보유하고 있는 분할법인이 이 영 시행 후 재신설법인의 발행주식총수 또는 출자총액의 100분의 50 미만으로 주식등을 보유하게 되는 경우부터 적용한다.
제12조(물적분할 시 세무조정사항 승계에 관한 적용례) 제85조의 개정규정은 이 영 시행 후 물적분할하는 분부터 적용한다.
제13조(부당행위계산 부인 시 자산 등의 시가 평가에 관한 적용례) 제89조제2항제2호의 개정규정은 이 영 시행 후 자산 등을 평가하는 분부터 적용한다.
제14조(부당행위계산 부인의 기준이 되는 이자율의 적용에 관한 적용례) 제89조제3항제1호의 개정규정은 이 영 시행 후 금전을 대여하거나 차용하는 분부터 적용한다.
제15조(비사업용 토지에서 제외되는 토지 범위 등에 관한 적용례) 제92조의2제2항제1호의10 및 제92조의11제3항제2호의 개정규정은 이 영 시행 후 양도하는 분부터 적용한다.
제16조(폐업한 소기업의 추계결정 및 경정 방법에 관한 적용례) 제104조제2항제3호다목의 개정규정은 이 영 시행 후 추계결정 또는 경정을 하는 분부터 적용한다.
제17조(연결납세방식의 적용 신청 등에 관한 적용례) 제120조의13제1항 및 제3항의 개정규정은 이 영 시행 후 신청하는 분부터 적용한다.
제18조(법인의 조직변경의 범위에 관한 적용례) 제120조의26의 개정규정은 2014년 1월 31일 이후 조직변경을 하는 분부터 적용한다.
제19조(기부금영수증 발급명세의 작성 등에 관한 적용례) 제155조의2의 개정규정은 이 영 시행 후 기부받는 분부터 적용한다.
제20조(연결납세방식의 적용 신청 등에 관한 특례) 이 영 시행 당시 법 제76조의8에 따른 연결납세방식의 적용을 신청하려는 사업연도가 개시되었으나 법 제60조에 따른 신고기한이 도래하지 아니한 연결대상법인등은 제120조의13제1항의 개정규정에도 불구하고 이 영 시행 후 15일 이내에 연결납세방식의 적용을 신청할 수 있다. 이 경우 관할 지방국세청장은 제120조의13제3항의 개정규정에도 불구하고 이 영 시행 후 1개월이 되는 날까지 승인 여부를 통지하여야 한다.
제21조(기부금단체에 대한 점검결과의 통보에 관한 경과조치) 2014년 1월 1일부터 2014년 2월 28일까지 종전의 규정에 따라 주무관청이 기획재정부장관에게 기부금단체에 대한 점검결과를 통보한 경우에는 제36조제7항 또는 제36조의2제10항의 개정규정에 따라 국세청장에게 통보한 것으로 본다.
제22조(적격분할 요건으로서 독립된 사업부문의 판단기준 등에 관한 경과조치) 이 영 시행 당시 「상법」 제530조의3제1항에 따라 분할에 관한 주주총회의 승인(「상법」 제530조의11제2항에서 준용하는 같은 법 제527조의2제1항에 따라 회사의 주주총회의 승인을 이사회의 승인으로 갈음한 경우에는 이사회의 승인을 말한다)을 받은 법인으로서 이 영 시행 후 분할한 경우에도 그 승인일부터 2개월이 되는 날까지 분할한 경우에는 제82조의2제2항부터 제5항까지의 개정규정에도 불구하고 종전의 규정에 따른다.
제23조(물적분할 시 적격분할한 법인의 주식처분 관련 사후관리 요건에 관한 경과조치) 이 영 시행 당시 분할법인이 재신설법인의 발행주식총수 또는 출자총액의 100분의 50 미만으로 주식등을 보유하고 있는 경우에는 제84조제8항제2호의 개정규정에도 불구하고 종전의 제84조제8항제2호에 따른다.
법인세법 시행령
[시행 2013. 11. 5.] [대통령령 제24824호, 2013. 11. 5., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 박근혜 (인)
2013년 11월 5일
국무총리 정홍원
국무위원 기획재정부 장관 현오석
⊙대통령령 제24824호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제27조제6항 각 호 외의 부분 전단 중 "제1항의 규정에 의하여"를 "제1항에 따라"로, "다음 각호의 산식에 의한다"를 "다음 각 호의 계산식에 따른다"로 하고, 같은 항 각 호 외의 부분 후단 중 "산식중"을 "계산식 중"으로 하며, 같은 항 제1호 및 제2호 중 "제28조제1항제2호 본문의 규정에 의한"을 각각 "제28조제1항제2호 본문 및 제6항에 따른"으로, "동호단서"를 각각 "같은 조 제1항제2호 단서"로 한다.
제28조제3항 각 호 외의 부분 중 "제1항제2호의 규정에 의하여"를 "제1항제2호 및 제6항에 따라"로, "신고하고자 하는"을 "신고할"로, "기획재정부령이"를 "기획재정부령으로"로 하고, 같은 조 제4항 중 "제1항제2호의 규정에 의하여"를 "제1항제2호 및 제6항에 따라"로 하며, 같은 조 제5항 중 "제1항제2호 및 제3항의 규정에 의한"을 "제1항제2호, 제3항 및 제6항에 따른"으로 하고, 같은 조에 제6항 및 제7항을 각각 다음과 같이 신설한다.
⑥ 제1항제2호 본문에도 불구하고 「조세특례제한법 시행령」 제2조에 따른 중소기업(이하 이 항과 제7항에서 "중소기업"이라 한다)이 다음 각 호의 어느 하나에 해당하는 자산(이하 이 항과 제7항에서 "설비투자자산"이라 한다)을 2013년 9월 1일부터 2014년 3월 31일까지 취득한 경우에는 자산별·업종별 기준내용연수에 그 기준내용연수의 100분의 50을 더하거나 뺀 범위(1년 미만은 없는 것으로 한다)에서 중소기업이 선택하여 납세지 관할 세무서장에게 신고할 수 있다. 다만, 중소기업이 해당 사업연도에 취득한 설비투자자산에 대한 취득가액의 합계액이 직전 사업연도의 합계액보다 적은 경우에는 그러하지 아니하다.
1. 차량 및 운반구. 다만, 운수업에 사용되거나 임대목적으로 임대업에 사용되는 경우로 한정한다.
2. 선박 및 항공기. 다만, 어업 및 운수업에 사용되거나 임대목적으로 임대업에 사용되는 경우로 한정한다.
3. 공구, 기구 및 비품
4. 기계 및 장치
⑦ 제6항을 적용받으려는 중소기업은 기획재정부령으로 정하는 중소기업 내용연수 특례적용 신청서를 해당 설비투자자산을 취득한 날이 속하는 사업연도의 법인세 과세표준의 신고기한까지 납세지 관할 세무서장에게 제출(국세정보통신망에 의한 제출을 포함한다)하여야 한다.
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다.
제2조(중소기업이 투자한 설비투자자산의 내용연수 특례에 관한 적용례) 제27조제6항 및 제28조제3항부터 제7항까지의 개정규정은 이 영 시행일이 속하는 사업연도분부터 적용한다.
법인세법 시행령
[시행 2013. 6. 11.] [대통령령 제24575호, 2013. 6. 11., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 박근혜 (인)
2013년 6월 11일
국무총리 정홍원
국무위원 기획재정부 장관 현오석
⊙대통령령 제24575호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제19조제17호 중 "상시 비치하는"을 "항상 전시하는"으로, "3백만원 이하인 것에 한한다"를 "5백만원 이하인 것으로 한정한다"로 한다.
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다.
제2조(미술품 취득가액의 손금산입한도 인상에 관한 적용례) 제19조제17호의 개정규정은 이 영 시행 후 취득하는 것부터 적용한다.
법인세법 시행령
[시행 2013. 2. 15.] [대통령령 제24357호, 2013. 2. 15., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 이명박 (인)
2013년 2월 15일
국무총리 김황식
국무위원 기획재정부 장관 박재완
⊙대통령령 제24357호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제1조 제목 외의 부분을 제1항으로 하고, 같은 항 각 호 외의 부분 중 “각호”를 “각 호”로 하며, 같은 항에 제2호를 다음과 같이 신설한다.
2. 「소비자생활협동조합법」에 따라 설립된 조합과 그 연합회 및 전국연합회
제1조에 제2항부터 제4항까지를 각각 다음과 같이 신설한다.
② 「법인세법」 제1조제3호에서 “대통령령으로 정하는 기준에 해당하는 법인”이란 다음 각 호의 어느 하나에 해당하는 단체를 말한다.
1. 설립된 국가의 법에 따라 법인격이 부여된 단체
2. 구성원이 유한책임사원으로만 구성된 단체
3. 구성원과 독립하여 자산을 소유하거나 소송의 당사자가 되는 등 직접 권리·의무의 주체가 되는 단체
4. 그 밖에 해당 외국단체와 동종 또는 유사한 국내의 단체가 「상법」 등 국내의 법률에 따른 법인인 경우의 그 외국단체
③ 국세청장은 제2항 각 호에 따른 외국법인의 유형별 목록을 고시할 수 있다.
④ 제2항 각 호에 따른 외국법인 기준의 적용은 조세조약 적용대상의 판정에 영향을 미치지 아니한다.
제2조제1항 각 호 외의 부분 본문 중 “수익”을 “수입”으로 하고, 같은 항 제3호 중 “유치원·「초·중등교육법」 및 「고등교육법」에 의한 학교와”를 “유치원, 「초·중등교육법」 및 「고등교육법」에 따른 학교, 「경제자유구역 및 제주국제자유도시의 외국교육기관 설립·운영에 관한 특별법」에 따른 외국교육기관(정관 등에 따라 잉여금을 국외 본교로 송금할 수 있거나 실제로 송금하는 경우는 제외한다)과”로 한다.
제3조제1항 각 호 외의 부분 중 “각호”를 “각 호”로 하고, 같은 항 제2호 중 “국내사업장을”을 “법 제94조에 따른 국내사업장(이하 “국내사업장”이라 한다)을”로 한다.
제7조제1항제3호 전단 중 “국세청장의 승인을 받은 경우와”를 “본점등의 관할세무서장에게 신고하거나”로 하고, 같은 호 후단 중 “일괄납부승인의 요건 및 절차”를 “일괄납부의 신고절차”로 하며, 같은 조 제2항제1호 중 “제132조제8항에 따른 유가증권의 양도에 의한”을 “법 제93조제7호나목에 해당하는 주식등의 양도소득 및 이 영 제132조제8항 각 호의 어느 하나에 해당하는”으로 한다.
제12조제1항 각 호 외의 부분 본문 중 “제15조제1항”을 “법 제17조제1항”으로 하고, 같은 항 제3호 각 목 외의 부분 중 “「상법」 제459조제1항제3호”를 “법 제17조제1항제5호”로 하며, 같은 항 제4호 각 목 외의 부분 중 “「상법」 제459조제1항제3호의2”를 “법 제17조제1항제6호”로 한다.
제15조제1항을 삭제한다.
제19조의2제1항제10호를 삭제한다.
제20조제1항제4호다목 및 라목을 각각 라목 및 마목으로 하고, 같은 호에 다목을 다음과 같이 신설한다.
다. 유한책임회사의 업무집행자
제22조제1항 각 호 외의 부분 중 “각호의 1”을 “각 호의 어느 하나”로 하고, 같은 항 제1호 중 “비영업용 소형승용자동차의 유지에 관한 매입세액”을 “매입세액”으로 한다.
제36조제1항제1호사목 (1)부터 (6)까지 외의 부분 중 “비영리법인”을 “비영리법인 또는 「협동조합 기본법」 제85조에 따라 설립된 사회적협동조합(이하 이 조에서 “사회적협동조합”이라 한다)”으로 하고, 같은 목에 단서를 다음과 같이 신설한다.
다만, 사회적협동조합의 경우 「협동조합 기본법」 제93조제1항제1호 또는 제2호의 사업을 수행하는 것으로 한정하며 다음의 요건 중 (1)을 적용하지 아니한다.
제36조제1항제4호에 카목을 다음과 같이 신설한다.
카. 「다문화가족지원법」 제12조에 따른 다문화가족지원센터
제36조제1항제5호 각 목 외의 부분 중 “비영리외국법인(단체를 포함하며, 이하 이 조에서 같다) 또는 국제기구로서”를 “비영리외국법인(단체를 포함하며, 이하 이 조에서 같다)으로서”로, “비영리외국법인 또는 국제기구(이하 이 조에서 “해외지정기부금단체등”이라 한다)”를 “비영리외국법인(이하 이 조에서 “해외지정기부금단체”라 한다)”으로 하고, 같은 호 가목 중 “법인이거나 국제기구일”을 “법인일”로 하며, 같은 항에 제6호를 다음과 같이 신설한다.
6. 다음 각 목의 요건을 모두 갖춘 국제기구로서 기획재정부령으로 정하는 국제기구에 지출하는 기부금
가. 사회복지, 문화, 예술, 교육, 종교, 자선, 학술 등 공익을 위한 사업을 수행할 것
나. 우리나라가 회원국으로 가입하였을 것
제36조제9항 중 “해외지정기부금단체등은”을 “해외지정기부금단체는”으로 하고, 같은 조 제10항 중 “해외지정기부금단체등이”를 “해외지정기부금단체가”로, “해외지정기부금단체등의”를 각각 “해외지정기부금단체의”로, “해외지정기부금단체등에”를 “해외지정기부금단체에”로 하며, 같은 조 제11항 중 “해외지정기부금단체등”을 “해외지정기부금단체”로 한다.
제40조제1항제3호, 제4호 및 제4호의2 중 “9배”를 각각 “6배”로 한다.
제44조제3항 전단 중 “지배주주등과”를 “지배주주등 및 지배주주등과”로 한다.
제45조제1항 각 호 외의 부분에 후단을 다음과 같이 신설한다.
이 경우 사용인에 「파견근로자보호 등에 관한 법률」 제2조에 따른 파견근로자를 포함한다.
제45조제1항에 제2호의2를 다음과 같이 신설한다.
2의2. 직장회식비
제57조제1항제1호 본문 중 “행정안전부장관”을 “행정안전부장관을, 「건설산업기본법」에 따른 공제사업의 경우에는 국토해양부장관을, 「중소기업협동조합법」에 따른 공제사업의 경우에는 중소기업청장”으로 한다.
제61조제2항 각 호 외의 부분 본문 중 “100분의 1(다음 각 호의 어느 하나에 해당하는 금융회사 등은 100분의 2)”을 “100분의 1”로 하고, 같은 항 각 호 외의 부분 단서 중 “다만,”을 “다만, 다음 각 호의 어느 하나에 해당하는 금융회사 등 중”으로, “100분의 2”를 “100분의 1”로 한다.
제69조제1항 각 호 외의 부분 본문 중 “인도일”을 “인도일(용역제공의 경우에는 그 제공을 완료한 날을 말한다. 이하 이 조에서 같다)”로 하고, 같은 조 제2항 각 호 외의 부분 중 “인도일(용역제공의 경우에는 그 제공을 완료한 날을 말한다)”을 “인도일”로 한다.
제74조제6항을 제7항으로 하고, 같은 조에 제6항을 다음과 같이 신설한다.
⑥ 법인이 재고자산의 평가방법을 신고하지 아니하여 제4항에 따른 평가방법을 적용받는 경우에 그 평가방법을 변경하려면 변경할 평가방법을 적용하려는 사업연도의 종료일 전 3개월이 되는 날까지 변경신고를 하여야 한다.
제84조제1항 중 “주식등”을 “주식등(이하 이 조에서 “분할신설법인주식등”이라 한다)”으로 하고, 같은 조 제2항 중 “해당 주식등”을 “분할신설법인주식등”으로 하며, 같은 조 제3항 각 호 외의 부분 중 “법 제47조제2항 각 호 외의 부분”을 “법 제47조제2항 각 호 외의 부분 본문”으로, “해당 주식등”을 “분할신설법인주식등”으로 하고, 같은 항 제2호 중 “이 호”를 “이 조”로 하며, 같은 조 제5항부터 제7항까지 및 제9항을 각각 제9항부터 제11항까지 및 제12항으로 하고, 같은 조에 제5항부터 제8항까지를 각각 다음과 같이 신설하며, 같은 조 제11항(종전의 제7항) 중 “분할신설법인등”을 “분할신설법인 및 재신설법인”으로 한다.
⑤ 법 제47조제2항 각 호 외의 부분 단서에서 “분할신설법인이 적격합병되거나 적격분할하는 등 대통령령으로 정하는 부득이한 사유”란 다음 각 호의 어느 하나에 해당하는 경우를 말한다. 다만, 물적분할로 신설된 분할신설법인이 2회 이상 다음 각 호의 어느 하나에 해당하는 경우에는 최초의 1회에 해당하는 경우만을 말한다.
1. 물적분할로 신설된 분할신설법인이 동일한 분할법인으로부터 물적분할로 신설된 분할신설법인과 최초로 적격합병하는 경우(합병대가의 전액이 주식등인 경우만 해당한다)
2. 물적분할로 신설된 분할신설법인이 최초로 적격분할(분할합병을 제외한다)하는 경우
⑥ 분할법인이 제5항 각 호의 사유에 따라 법 제47조제2항 단서를 적용받는 경우 해당 분할법인이 보유한 분할신설법인주식등의 압축기장충당금 중 다음 각 호에 해당하는 금액을 제5항에 따른 적격합병 또는 적격분할의 대가로 새로 취득한 주식의 압축기장충당금으로 한다.
1. 제5항제1호의 경우: 소멸되는 각각의 분할신설법인주식등의 압축기장충당금 잔액
2. 제5항제2호의 경우: 분할신설법인주식등의 압축기장충당금 잔액에 새로 적격분할되는 법인에 해당하는 제3항제2호의 비율을 각각 곱한 금액
⑦ 제6항에 따라 새로 압축기장충당금을 설정한 분할법인은 다음 각 호의 어느 하나에 해당하는 사유가 발생하는 경우에는 그 사유가 발생한 날이 속하는 사업연도의 소득금액을 계산할 때 제3항을 준용하여 계산한 금액만큼을 익금에 산입한다.
1. 분할법인이 제5항 각 호의 사유에 따라 적격합병 또는 적격분할의 대가로 새로 취득한 주식을 처분하는 경우
2. 분할신설법인의 승계자산을 취득한 법인(제5항제1호의 적격합병에 따른 합병법인 또는 제5항제2호의 적격분할에 따른 분할신설법인을 말하며, 이하 이 조에서 “재신설법인”이라 한다)이 해당 승계자산을 처분하는 경우
⑧ 제6항에 따라 새로 압축기장충당금을 설정한 분할법인은 다음 각 호의 어느 하나에 해당하는 사유가 발생하는 경우에는 압축기장충당금 잔액 전부를 그 사유가 발생한 날이 속하는 사업연도의 소득금액을 계산할 때 익금에 산입한다.
1. 분할신설법인이 분할법인으로부터 승계받은 사업을 재신설법인이 제5항 각 호의 사유에 따라 승계한 후 해당 사업을 제10항에 따른 기간 내에 폐지하는 경우
2. 분할법인이 재신설법인으로부터 제5항 각 호의 사유에 따라 적격합병 또는 적격분할의 대가로 새로 취득한 주식등의 100분의 50 이상을 처분하는 경우
제84조의2제1항 중 “주식등”을 “주식등(이하 이 조에서 “피출자법인주식등”이라 한다)”으로 하고, 같은 조 제2항 중 “해당 주식등”을 “피출자법인주식등”으로 하며, 같은 조 제3항 각 호 외의 부분 중 “법 제47조의2제2항 각 호 외의 부분”을 “법 제47조의2제2항 각 호 외의 부분 본문”으로, “해당 주식등”을 “피출자법인주식등”으로 하고, 같은 항 제2호 중 “이 호”를 “이 조”로 한다.
제84조의2제5항부터 제7항까지 및 제9항을 각각 제9항부터 제11항까지 및 제12항으로 하고, 같은 조에 제5항부터 제8항까지를 각각 다음과 같이 신설하며, 같은 조 제11항(종전의 제7항) 중 “피출자법인”을 “피출자법인 및 재신설법인”으로 한다.
⑤ 법 제47조의2제2항 단서에서 “피출자법인이 적격합병되거나 적격분할하는 등 대통령령으로 정하는 부득이한 사유”란 피출자법인이 최초로 적격분할(분할합병을 제외한다)하는 경우를 말한다.
⑥ 출자법인이 제5항의 사유에 따라 법 제47조의2제2항 단서를 적용받는 경우 해당 출자법인이 보유한 피출자법인주식등의 압축기장충당금 중 피출자법인주식등의 압축기장충당금 잔액에 새로 적격분할되는 법인별로 제3항제2호의 비율을 각각 곱한 금액을 제5항에 따른 적격분할의 대가로 새로 취득한 주식의 압축기장충당금으로 한다.
⑦ 제6항에 따라 새로 압축기장충당금을 설정한 출자법인은 다음 각 호의 어느 하나에 해당하는 사유가 발생하는 경우에는 그 사유가 발생한 날이 속하는 사업연도의 소득금액을 계산할 때 제3항을 준용하여 계산한 금액만큼을 익금에 산입한다.
1. 출자법인이 제5항의 사유에 따라 적격분할의 대가로 새로이 취득한 주식을 처분하는 경우
2. 피출자법인의 승계자산을 취득한 법인(제5항에 따른 적격분할로 신설된 법인을 말하며, 이하 이 조에서 “재신설법인”이라 한다)이 해당 승계자산을 처분하는 경우
⑧ 제6항에 따라 새로 압축기장충당금을 설정한 출자법인은 다음 각 호의 어느 하나에 해당하는 사유가 발생하는 경우에는 압축기장충당금 잔액 전부를 그 사유가 발생한 날이 속하는 사업연도의 소득금액을 계산할 때 익금에 산입한다.
1. 피출자법인이 출자법인으로부터 승계받은 사업을 재신설법인이 제5항의 사유에 따라 승계한 후 해당 사업을 제10항에 따른 기간 내에 폐지하는 경우
2. 출자법인이 재신설법인의 발행주식총수 또는 출자총액의 100분의 50 미만으로 주식등을 보유하게 되는 경우
제89조제2항제2호 후단 중 “이 경우”를 “이 경우 「상속세 및 증여세법」 제63조제1항제1호다목 및 같은 법 시행령 제54조에 따라 비상장주식을 평가함에 있어 해당 비상장주식을 발행한 법인이 보유한 주식(주권상장법인이 발행한 주식으로 한정한다)의 평가금액은 평가기준일의 한국거래소 최종시세가액으로 하며,”로 한다.
제92조의2제2항제1호가목을 삭제한다.
제94조제8항 각 호 외의 부분 후단 중 “납부함으로써”를 “납부한 세액으로서”로, “공제받을 금액”을 “공제받을 금액 또는 해당 수입배당금액이나 제3국 지점등 귀속소득에 대하여 외국자회사의 소재지국에서 국외소득 비과세·면제를 적용받았거나 적용받을 경우 해당 세액”으로 하고, 같은 조 제12항제2호 중 “면제”를 “비과세·면제”로 하며, 같은 조 제15항을 제16항으로 하고, 같은 조에 제15항을 다음과 같이 신설한다.
⑮ 법 제57조제1항의 규정이 적용되는 국외원천소득은 국외에서 발생한 소득으로서 내국법인의 각 사업연도 소득의 계산에 관한 규정을 준용하여 산출한 금액으로 한다. 이 경우 법 제57조제1항제1호에 따라 외국법인세액의 공제가 적용되는 경우의 국외원천소득은 해당 사업연도의 과세표준을 계산할 때 손금에 산입된 금액으로서 국외원천소득에 직접 또는 간접으로 대응하는 금액이 있는 경우에는 이를 차감한 금액으로 하며, 그 차감된 금액에 대해서는 법 제57조제2항을 적용하지 아니한다.
제97조제1항에 후단을 다음과 같이 신설한다.
이 경우 「주식회사의 외부감사에 관한 법률」 제2조에 따른 외부감사 대상 법인이 「국세기본법」 제2조제19호에 따른 전자신고를 통하여 법인세 과세표준과 세액을 신고하는 때에는 그 신고서에 대표자가 서명날인하여 서면으로 납세지 관할세무서장에게 제출하여야 한다.
제97조제6항 중 “제4항 단서의 규정에 의하여”를 “제5항 단서에 따라”로 하고, 같은 조 제10항 중 “제8항”을 “제9항”으로 한다.
제104조제2항제3호 중 “수입금액에 「소득세법 시행령」 제145조에 따른 단순경비율과 직전 사업연도의 소득률 중 작은 비율을 곱하여 계산한”을 “다음 각 목에 따라 계산한 금액 중 적은”으로 하고, 같은 호에 가목 및 나목을 각각 다음과 같이 신설한다.
가. 수입금액에서 수입금액에 「소득세법 시행령」 제145조에 따른 단순경비율을 곱한 금액을 뺀 금액
나. 수입금액에 직전 사업연도의 소득률을 곱하여 계산한 금액
제106조제1항제1호다목 단서 중 “내국법인 또는 법 제94조의 규정에 의한 외국법인”을 “내국법인 또는 외국법인”으로, “「소득세법」 제135조의 규정에 의한”을 “「소득세법」 제120조에 따른”으로 하고, 같은 항 제3호차목 중 “법 제94조에 따른 외국법인”을 “외국법인”으로, “귀속되는 소득과 「국제조세조정에 관한 법률」 제4조 또는 제6조의2에 따른 과세조정으로 익금에 산입한 금액이 국외특수관계인으로부터 반환되지 아니한 소득”을 “귀속되는 소득”으로 하며, 같은 조 제4항제4호 중 “해명안내”를 “해명”으로 한다.
제110조제5항제1호를 다음과 같이 하고, 같은 항 제2호 본문 중 “제4항의 규정에 의하여”를 “법 제72조제5항에 따라”로 하며, 같은 조 제6항 후단을 삭제한다.
1. 법 제72조제5항에 따른 환급세액
제111조제3항제2호 중 “원천징수대상채권등”을 “원천징수대상채권등(「전자단기사채등의 발행 및 유통에 관한 법률」에 따라 발행되는 만기 1개월 이내의 전자단기사채를 제외한다)”으로 하고, 같은 조 제5항 중 “전환사채를 주식으로 전환하거나 교환사채를 주식으로 교환하는”을 “다음 각 호의 어느 하나에 해당하는”으로 하며, 같은 항에 제1호 및 제2호를 각각 다음과 같이 신설한다.
1. 전환사채를 주식으로 전환하거나 교환사채를 주식으로 교환하는 경우
2. 신주인수권부사채의 신주인수권을 행사(신주 발행대금을 해당 신주인수권부사채로 납입하는 경우만 해당한다)하는 경우
제113조제2항제2호나목 본문 중 “전환사채 또는 교환사채”를 “전환사채·교환사채 또는 신주인수권부사채”로 한다.
제114조의2제2항 중 “이자소득 또는 배당소득”을 “이자소득”으로 한다.
제120조제6항을 다음과 같이 하고, 같은 조 제7항을 제8항으로 하며, 같은 조에 제7항을 다음과 같이 신설한다.
⑥ 법 제76조제7항 전단에서 “대통령령으로 정하는 불분명한 경우”란 다음 각 호의 어느 하나에 해당하는 경우를 말한다.
1. 제출된 지급명세서에 지급자 또는 소득자의 주소, 성명, 고유번호(주민등록번호로 갈음하는 경우에는 주민등록번호)나 사업자등록번호, 소득의 종류, 소득귀속연도 또는 지급액을 적지 아니하였거나 잘못 적어 지급사실을 확인할 수 없는 경우
2. 제출된 지급명세서 및 이자·배당소득 지급명세서에 유가증권표준코드를 적지 아니하였거나 잘못 적어 유가증권의 발행자를 확인할 수 없는 경우
3. 내국법인인 금융회사 등으로부터 제출된 이자·배당소득 지급명세서에 해당 금융회사 등이 과세구분을 적지 아니하였거나 잘못 적은 경우
4. 「소득세법 시행령」 제203조의2제1항에 따른 이연퇴직소득세를 적지 아니하였거나 잘못 적은 경우
⑦ 제6항을 적용할 때 다음 각 호의 어느 하나에 해당하는 경우는 불분명한 경우로 보지 아니한다.
1. 지급일 현재 사업자등록증의 발급을 받은 자 또는 고유번호를 부여받은 자에게 지급한 경우
2. 제1호 외의 지급으로서 지급후에 그 지급받은 자가 소재불명으로 확인된 경우
제120조의12제5항제1호 후단, 같은 항 제3호, 같은 조 제6항제1호 후단, 같은 항 제3호, 같은 조 제7항제2호 후단 및 같은 항 제3호 중 “국세청장”을 각각 “관할지방국세청장”으로 한다.
제120조의13제1항 중 “개시일 전 3개월이 되는 날”을 “개시일의 전날”로, “국세청장”을 “관할지방국세청장”으로 하고, 같은 조 제3항 중 “국세청장은 제1항의 신청을 받은 경우”를 “제1항의 신청을 받은 관할지방국세청장은”으로, “개시일의 전날”을 “개시일부터 3개월이 되는 날”로 한다.
제120조의14제1항 중 “국세청장”을 “연결모법인의 납세지 관할지방국세청장”으로 한다.
제120조의15 중 “국세청장”을 “관할지방국세청장”으로 한다.
제120조의16 중 “국세청장”을 “관할지방국세청장”으로 한다.
제120조의19제3항 중 “연결법인 간 거래에 따라 계상된”을 “연결법인에 대한 대여금·매출채권 및 연결법인의 주식 등 기획재정부령으로 정하는”으로 한다.
제130조의 제목 “(본점 등의 경비배분)”을 “(국내사업장과 본점 등의 거래에 대한 국내원천소득금액의 계산)”으로 하고, 같은 조 제1항을 제3항으로 하며, 같은 조에 제1항을 다음과 같이 신설하고, 같은 조 제2항을 다음과 같이 하며, 같은 조 제3항(종전의 제1항) 중 “본점 및 그 국내사업장을 관할하는 관련지점 등”을 “본점등”으로 하고, 같은 조에 제4항을 다음과 같이 신설한다.
① 외국법인의 국내사업장의 각 사업연도의 소득금액을 결정함에 있어서 국내사업장과 국외의 본점 및 다른 지점(이하 이 조에서 “본점등”이라 한다)간 거래(이하 “내부거래”라 한다)에 따른 국내원천소득금액의 계산은 법 및 이 영에서 달리 정하는 것을 제외하고는 제131조제1항의 정상가격(이하 이 조에서 “정상가격”이라 한다)에 의하여 계산한 금액으로 한다.
② 제1항을 적용함에 있어서 내부거래에 따른 비용은 정상가격의 범위에서 약정 등에 따라 실제 지출되는 것에 한정하여 손금에 산입하고, 자금거래에 따른 이자(제129조의3의 자금거래에 따른 이자는 제외한다) 등 기획재정부령으로 정하는 비용은 이를 손금에 산입하지 아니한다.
④ 제1항부터 제3항까지의 규정을 적용할 때 내부거래에 따른 국내원천소득금액의 계산방법, 국내사업장에 배분되는 경비의 범위·배분방식, 업종별경비배분방법, 경비배분시 외화의 원화환산방법 및 내부거래 명세, 경비배분계산서 등 서류의 제출, 그밖에 필요한 사항은 기획재정부령으로 정한다.
제137조에 제9항을 다음과 같이 신설한다.
⑨ 법 제98조제1항제3호 본문에서 “대통령령으로 정하는 금액”이란 취득당시의 시가를 말한다.
제152조제1항 중 “제2항에 따른 주주등의 명세서”를 “다음 각 호의 서류”로 하고, 같은 항에 제1호 및 제2호를 각각 다음과 같이 신설한다.
1. 제2항에 따른 주주등의 명세서
2. 「부가가치세법 시행령」 제7조제2항 각 호의 서류
제158조제1항제3호를 다음과 같이 하고, 같은 조에 제5항을 다음과 같이 신설한다.
3. 「소득세법」 제1조의2제1항제5호에 따른 사업자 및 같은 법 제119조제3호 및 제5호에 따른 소득이 있는 비거주자. 다만, 같은 법 제120조에 따른 국내사업장이 없는 비거주자를 제외한다.
⑤ 법인이 다음 각 호의 어느 하나에 해당하는 지출증명서류를 받은 경우에는 법 제116조제1항에 따라 지출증명서류를 보관한 것으로 보아 이를 별도로 보관하지 아니할 수 있다.
1. 「조세특례제한법」 제126조의3제4항에 따른 현금영수증
2. 법 제116조제2항제1호에 따른 신용카드 매출전표
3. 「부가가치세법」 제16조제3항 및 제4항에 따라 국세청장에게 전송된 전자세금계산서
4. 「소득세법 시행령」 제211조제8항에 따라 국세청장에게 전송된 전자계산서
제162조 단서 중 “제111조제2항 각 호의 금융회사 등에 지급하는 이자소득 중 같은 조 제3항제2호”를 “다음 각 호”로 하고, 같은 조에 각 호를 다음과 같이 신설한다.
1. 제111조제2항 각 호의 금융회사 등에 지급하는 이자소득 중 같은 조 제3항제2호의 소득
2. 「자본시장과 금융투자업에 관한 법률」에 따른 한국예탁결제원이 증권회사 등 예탁자에게 지급하는 법 제16조제1항에 따른 소득
제162조의2제1항제2호 중 “법 제94조에 따른 국내사업장”을 “국내사업장”으로 하고, 같은 항 제7호 중 “소득”을 “소득(법 제93조제7호 및 제9호에 따른 소득을 제외한다)”으로 한다.
대통령령 제15970호 법인세법시행령개정령(대통령령 제17457호 법인세법시행령중개정령, 대통령령 제19328호 법인세법 시행령 일부개정령 및 대통령령 제22577호 법인세법 시행령 일부개정령에 따라 개정된 내용을 포함한다) 부칙 제14조 각 호 외의 부분 중 “2013년 1월 1일부터 2013년 12월 31일까지”를 “2016년 1월 1일부터 2016년 12월 31일까지”로, “교부한 금액이 총매출액에서 차지하는 비율이 다음 각 호의 어느 하나에 해당하는 비율 이상인 경우”를 “발급하고 관할세무서장에게 매출처별계산서합계표를 제출한 금액이 다음 각 호의 어느 하나에 해당하는 비율(이하 이 조에서 “계산서 발급비율”이라 한다) 이상인 경우”로, “계산서를 교부한 금액이 총매출액에서 차지하는 비율”을 “계산서 발급비율”로, “계산서를 교부한”을 “매출처별계산서합계표를 제출한”으로 하고, 같은 조 각 호 표의 과세기간란 중 “2013년 12월 31일”을 각각 “2016년 12월 31일”로 한다.
대통령령 제18706호 법인세법시행령 일부개정령(대통령령 제19891호 법인세법 시행령 일부개정령 및 대통령령 제22812호 법인세법 시행령 일부개정령에 따라 개정된 내용을 포함한다) 부칙 제14조 표 외의 부분 중 “2013년 1월 1일부터 2013년 12월 31일까지”를 “2016년 1월 1일부터 2016년 12월 31일까지”로, “교부한 금액이 총매출액에서 차지하는 비율이 다음의 비율 이상인 경우”를 “발급하고 관할세무서장에게 매출처별계산서합계표를 제출한 금액이 총매출액에서 차지하는 비율(이하 이 조에서 “계산서 발급비율”이라 한다)이 다음의 비율 이상인 경우”로, “계산서를 교부한 금액이 총매출액에서 차지하는 비율”을 “계산서 발급비율”로, “계산서를 교부한”을 “매출처별계산서합계표를 제출한”으로 하고, 같은 조 표의 과세기간란 중 “2013년 12월 31일”을 “2016년 12월 31일”로 한다.
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다. 다만, 제130조의 개정규정은 2014년 1월 1일부터 시행하고, 제158조제5항제4호의 개정규정은 2013년 4월 1일부터 시행한다.
제2조(일반적 적용례) 이 영은 2013년 1월 1일 이후 개시하는 사업연도분부터 적용한다.
제3조(수익사업의 범위에 관한 적용례) 제2조제1항의 개정규정은 이 영 시행 후 과세표준 및 세액을 결정하는 분부터 적용한다.
제4조(원천징수의무자의 납세지에 관한 적용례) 제7조제1항의 개정규정은 이 영 시행 후 원천징수세액의 일괄납부를 신고하는 경우부터 적용한다.
제5조(지정기부금의 범위 등에 관한 적용례) ① 제36조제1항제1호사목의 개정규정은 이 영 시행 후 지정기부금단체등을 지정하는 분부터 적용한다.
② 제36조제1항제4호의 개정규정은 이 영 시행 후 지출하는 분부터 적용한다.
③ 제36조제1항제6호의 개정규정은 이 영 시행 후 지정기부금단체로 정하는 국제기구에 지출하는 분부터 적용한다.
제6조(복리후생비의 손금불산입에 관한 적용례) 제45조제1항의 개정규정은 이 영 시행 후 과세표준 및 세액을 신고하는 사업연도분부터 적용한다.
제7조(책임준비금 등의 손금산입에 관한 적용례) 제57조제1항의 개정규정은 이 영 시행 후 과세표준 및 세액을 신고하는 사업연도분부터 적용한다.
제8조(물적분할로 인한 자산양도차익상당액의 손금산입에 관한 적용례) 제84조의 개정규정은 이 영 시행 후 분할신설법인이 다른 분할신설법인과 적격합병하거나 적격분할하는 분부터 적용한다.
제9조(현물출자로 인한 자산양도차익상당액의 손금산입에 관한 적용례) 제84조의2의 개정규정은 이 영 시행 후 피출자법인이 적격분할하는 분부터 적용한다.
제10조(시가의 범위 등에 관한 적용례) 제89조제2항의 개정규정은 이 영 시행 후 주식이 거래되는 분부터 적용한다.
제11조(토지등양도소득에 대한 과세특례에 관한 적용례) 제92조의2제2항제1호가목의 개정규정은 이 영 시행 후 양도하는 분부터 적용한다.
제12조(외국납부세액의 공제에 관한 적용례) 제94조제8항의 개정규정은 이 영 시행 후 지급받는 배당분부터 적용한다.
제13조(과세표준의 신고에 관한 적용례) 제97조제1항의 개정규정은 이 영 시행 후 과세표준을 신고하는 분부터 적용한다.
제14조(원천징수대상채권 등의 범위 등에 관한 적용례) 제111조제3항의 개정규정은 이 영 시행 후 발행되는 전자단기사채분부터 적용한다.
제15조(가산세의 적용에 관한 적용례) 제120조제6항의 개정규정은 2013년 1월 1일 이후 발생하는 소득분부터 적용한다.
제16조(연결납세방식의 적용 등에 관한 적용례) ① 제120조의12의 개정규정은 2013년 1월 1일 이후 합병이나 분할 또는 주식의 포괄적 교환·이전을 하는 분부터 적용한다.
② 제120조의13의 개정규정은 2013년 1월 1일 이후 연결납세방식의 적용을 신청하는 분부터 적용한다.
제17조(국내원천소득금액의 계산에 관한 적용례) 제130조의 개정규정은 2014년 1월 1일 이후 개시하는 사업연도분부터 적용한다.
제18조(법인의 설립 또는 설치신고에 관한 적용례) 제152조제1항의 개정규정은 이 영 시행 후 법인의 설립 또는 설치 신고를 하는 경우부터 적용한다.
제19조(지출증빙서류의 수취 및 보관에 관한 적용례) 제158조제5항의 개정규정은 이 영 시행 후 지출증명서류를 받는 분부터 적용한다.
제20조(지급명세서의 제출에 관한 적용례) 제162조제2호의 개정규정은 이 영 시행 후 제출하는 분부터 적용한다.
제21조(계산서미발급에 대한 가산세의 특례에 관한 적용례) ① 대통령령 제15970호 법인세법시행령개정령(대통령령 제17457호 법인세법시행령중개정령, 대통령령 제19328호 법인세법 시행령 일부개정령 및 대통령령 제22577호 법인세법 시행령 일부개정령에 따라 개정된 내용을 포함한다) 부칙 제14조의 개정규정은 2013년 1월 1일 이후 개시하는 사업연도분부터 적용한다.
② 대통령령 제18706호 법인세법시행령 일부개정령(대통령령 제19891호 법인세법 시행령 일부개정령 및 대통령령 제22812호 법인세법 시행령 일부개정령에 따라 개정된 내용을 포함한다) 부칙 제14조의 개정규정은 2013년 1월 1일 이후 개시하는 사업연도분부터 적용한다.
제22조(외국법인의 판정기준에 관한 경과조치) ① 이 영 시행 전에 종전의 「법인세법」 제109조에 따른 외국법인의 국내사업장 설치신고 및 같은 법 제111조에 따른 사업자등록을 한 외국단체가 이 영 시행 후 제1조제2항의 개정규정에 따른 외국법인에 해당되지 아니하는 경우에는 「소득세법」에 따른 사업자등록을 다시 하여야 한다.
② 이 영 시행 전에 「소득세법」에 따른 사업자등록을 한 외국단체가 이 영 시행 후 제1조제2항의 개정규정에 따른 외국법인에 해당되는 경우에는 「법인세법」 제109조에 따른 외국법인의 국내사업장 설치신고 및 같은 법 제111조에 따른 사업자등록을 다시 하여야 한다.
법인세법 시행령
[시행 2012. 4. 15.] [대통령령 제23724호, 2012. 4. 13., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 이명박 (인)
2012년 4월 13일
국무총리 김황식
국무위원 기획재정부 장관 박재완
⊙대통령령 제23724호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제12조제1항 각 호 외의 부분 본문 중 “「상법」 제459조제1항제1호·제1호의2·제1호의3·제2호·제3호 및 제3호의2에 따른 자본준비금”을 “제15조제1항 각 호의 금액에 해당하는 금액”으로 한다.
제15조제1항을 다음과 같이 한다.
① 법 제17조제1항 각 호에 따른 수익은 다음 각 호와 같다.
1. 주식발행액면초과액: 액면 이상의 주식을 발행한 경우 그 액면을 초과한 금액
2. 주식의 포괄적 교환차익: 「상법」 제360조의2에 따른 주식의 포괄적 교환을 한 경우로서 같은 법 제360조의7에 따른 자본금 증가의 한도액이 완전모회사의 증가한 자본금을 초과한 경우의 그 초과액
3. 주식의 포괄적 이전차익: 「상법」 제360조의15에 따른 주식의 포괄적 이전을 한 경우로서 같은 법 제360조의18에 따른 자본금의 한도액이 설립된 완전모회사의 자본금을 초과한 경우의 그 초과액
4. 감자차익: 자본감소의 경우로서 그 감소액이 주식의 소각, 주금(株金)의 반환에 든 금액과 결손의 전보(塡補)에 충당한 금액을 초과한 경우의 그 초과금액
5. 합병차익: 「상법」 제174조에 따른 회사 합병의 경우로서 소멸된 회사로부터 승계한 재산의 가액이 그 회사로부터 승계한 채무액, 그 회사의 주주에게 지급한 금액과 합병 후 존속하는 회사의 자본증가액 또는 합병으로 인하여 설립된 회사의 자본액을 초과한 경우의 그 초과금액
6. 분할차익: 「상법」 제530조의2에 따른 분할 또는 분할합병으로 인하여 설립된 회사 또는 존속하는 회사에 출자된 재산의 가액이 출자한 회사로부터 승계한 채무액, 출자한 회사의 주주에게 지급한 금액과 설립된 회사의 자본액 또는 존속하는 회사의 자본증가액을 초과한 경우의 그 초과금액
제44조의2제3항 본문 중 “같은 법 제26조에 따른 개인퇴직계좌”를 “같은 법 제25조에 따른 개인형퇴직연금제도”로 하고, 같은 조 제4항제1호의2 중 “「근로자퇴직급여 보장법」 제12조제5호가목에 따라 매 사업연도 말일 현재 급여에 소요되는 비용예상액의 현재가치와 부담금 수입예상액의 현재가치를 추정하여 산정된”을 “「근로자퇴직급여 보장법」 제16조제1항제1호에 따른”으로 한다.
제60조제2항 각 호 외의 부분 중 “「근로자퇴직급여 보장법」 제12조제5호가목에 따라 산정된”을 “「근로자퇴직급여 보장법」 제16조제1항제1호에 따른”으로 한다.
부칙
이 영은 2012년 4월 15일부터 시행한다. 다만, 제44조의2제3항 본문, 같은 조 제4항제1호의2 및 제60조제2항 각 호 외의 부분의 개정규정은 2012년 7월 26일부터 시행한다.
법인세법 시행령
[시행 2012. 2. 2.] [대통령령 제23589호, 2012. 2. 2., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 이명박 (인)
2012년 2월 2일
국무총리 김황식
국무위원 기획재정부 장관 박재완
⊙대통령령 제23589호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제2조제1항제3호 중 “「평생교육법」에 의한”을 “「평생교육법」제31조제4항에 따른 전공대학 형태의 평생교육시설 및 같은 법 제33조제3항에 따른”으로 한다.
제11조제9호 중 “특수관계자로부터”를 “특수관계인으로부터”로 한다.
제12조를 다음과 같이 한다.
제12조(자본전입 시 과세되지 아니하는 잉여금의 범위 등) ① 법 제16조제1항제2호가목에서 “대통령령으로 정하는 것”이란 「상법」 제459조제1항제1호·제1호의2·제1호의3·제2호·제3호 및 제3호의2에 따른 자본준비금을 말한다. 다만, 다음 각 호의 어느 하나에 해당하는 금액은 제외한다.
1. 법 제17조제1항제1호 단서에 따른 초과금액
2. 자기주식 또는 자기출자지분을 소각하여 생긴 이익(소각 당시 법 제52조제2항에 따른 시가가 취득가액을 초과하지 아니하는 경우로서 소각일부터 2년이 지난 후 자본에 전입하는 금액은 제외한다)
3. 법 제44조제2항 또는 제3항에 해당하여 양도손익이 없는 것으로 하는 합병(이하 “적격합병”이라 한다)을 한 경우 「상법」 제459조제1항제3호에 따른 금액(이하 이 조에서 “합병차익”이라 한다)에 달할 때까지 다음 각 목의 순서에 따라 순차로 계산하여 산출한 가목, 다목(법 제16조제1항제2호 각 목 외의 부분 본문에 따른 잉여금으로 한정한다) 및 라목의 금액(주식회사 외의 법인인 경우에는 이를 준용하여 계산한 금액을 말한다)
가. 법 제44조의3제1항 및 이 영 제80조의4제1항에 따른 자산조정계정의 합계액
나. 법 제16조제1항제5호에 따른 합병대가의 총합계액(주식의 경우에는 액면가액에 의하여 평가한 금액으로 한다)이 피합병법인의 자본금에 미달하는 경우 그 미달하는 금액
다. 피합병법인의 기획재정부령으로 정하는 자본잉여금 중 법 제16조제1항제2호 각 목 외의 부분 본문에 따른 잉여금 외의 잉여금부터 순차로 계산한 금액
라. 피합병법인의 이익잉여금에 상당하는 금액
4. 법 제46조제2항에 해당하여 양도손익이 없는 것으로 하는 분할(이하 “적격분할”이라 한다)을 한 경우 「상법」 제459조제1항제3호의2에 따른 금액(이하 이 조에서 “분할차익”이라 한다)에 달할 때까지 다음 각 목의 순서에 따라 순차로 계산하여 산출한 가목, 다목(법 제16조제1항제2호 각 목 외의 부분 본문에 따른 잉여금으로 한정한다) 및 라목의 금액(주식회사 외의 법인인 경우에는 이를 준용하여 계산한 금액을 말한다)
가. 법 제46조의3제1항 및 이 영 제82조의4제1항에 따른 자산조정계정의 합계액
나. 법 제16조제1항제6호에 따른 분할대가의 총합계액(주식의 경우 액면가액에 의하여 평가한 금액으로 한다)이 분할법인 또는 소멸한 분할합병의 상대방법인(이하“분할법인등”이라 한다)의 자본금에 미달하는 경우 그 미달하는 금액
다. 분할법인등의 기획재정부령으로 정하는 자본잉여금 중 법 제16조제1항제2호 각 목 외의 부분 본문에 따른 잉여금 외의 잉여금부터 순차로 계산한 금액
라. 분할법인등의 이익잉여금에 상당하는 금액
② 제1항제3호 및 제4호를 적용할 때 합병차익 또는 분할차익의 일부를 자본 또는 출자에 전입하는 경우에는 각각 해당 호 각 목의 순서에 따라 전입하는 것으로 한다.
③ 제1항제3호 및 제4호를 적용할 때 「상법」 제459조제2항에 따른 준비금의 승계가 있는 경우에도 그 승계가 없는 것으로 보아 이를 계산한다.
④ 법 제16조제1항제2호나목에 따른 재평가적립금의 일부를 자본 또는 출자에 전입하는 경우에는 「자산재평가법」 제13조제1항제1호를 적용받은 금액과 그 밖의 금액의 비율에 따라 각각 전입한 것으로 한다.
제14조제1항제1호라목 단서 중 “특수관계자로부터”를 “특수관계인으로부터”로 한다.
제17조의2에 제1항 및 제6항을 각각 다음과 같이 신설한다.
① 법 제18조의2제1항에 따른 지주회사는 사업연도 종료일 현재 「독점규제 및 공정거래에 관한 법률」, 「금융지주회사법」, 「기술의 이전 및 사업화 촉진에 관한 법률」 및 「산업교육진흥 및 산학연협력촉진에 관한 법률」에 따라 지주회사로 신고된 내국법인으로 한다. 다만, 해당 사업연도 종료일 현재 해당 법률에 따른 지주회사의 설립·전환의 신고기한이 도래하지 아니한 자가 해당 각 사업연도의 소득에 대한 법 제60조에 따른 과세표준 신고기한까지 해당 법률에 따라 지주회사로 신고한 경우에는 이를 지주회사로 본다.
⑥ 법 제18조의2제1항에 따른 지주회사(이하 이 항에서 “분할지주회사”라 한다)가 물적분할[법 제47조제1항에 따라 양도차익을 손금에 산입한 경우(이하 “적격물적분할”이라 한다)로 한정한다]하여 다른 지주회사(이하 이 항에서 “신설지주회사”라 한다)를 설립하는 경우에는 제5항제1호 및 제2호에 따른 자회사의 주식등의 장부가액을 계산할 때 신설지주회사가 적격물적분할에 따라 승계한 자회사의 주식등의 장부가액은 분할등기일 전일의 분할지주회사의 해당 주식등의 장부가액으로 한다.
제19조제5호의2 각 목 외의 부분 중 “특수관계자로부터”를 “특수관계인으로부터”로 하고, 같은 조 제18호 중 “5,000원”을 “1만원”으로 한다.
제20조제2항을 삭제한다.
제24조제1항제2호에 자목을 다음과 같이 신설한다.
자. 「항만법」 제16조에 따른 항만시설관리권
제24조제2항 중 “감가상각비를 손금으로 계상할 때 적용하는 내용연수(이하 “결산내용연수”라 한다)를 확정할 수 없는 것으로서 기획재정부령으로 정하는 요건을 모두 갖춘”을 “다음 각 호의 어느 하나에 해당하는”으로 하고, 같은 항에 각 호를 다음과 같이 신설한다.
1. 감가상각비를 손금으로 계상할 때 적용하는 내용연수(이하 “결산내용연수”라 한다)를 확정할 수 없는 것으로서 기획재정부령으로 정하는 요건을 모두 갖춘 무형고정자산
2. 국제회계기준을 최초로 적용하는 사업연도 전에 취득한 제24조제1항제2호가목에 따른 영업권
제26조제1항제8호 중 “「전파법」 제14조의 규정에 의한 주파수이용권 및 「항공법」 제105조의2의 규정에 의한 공항시설관리권”을 “「전파법」 제14조에 따른 주파수이용권, 「항공법」 제105조의2에 따른 공항시설관리권 및 「항만법」 제16조에 따른 항만시설관리권”으로 한다.
제26조의2제6항 각 호 외의 부분 중 “법 제44조제2항 또는 제3항에 해당하여 양도손익이 없는 것으로 한 합병(이하 이 조 및 제29조의2에서 “적격합병”이라 한다), 법 제46조제2항에 해당하여 양도손익이 없는 것으로 한 분할(이하 이 조 및 제29조의2에서 “적격분할”이라 한다) 및 분할합병(이하 이 조 및 제29조의2에서 “적격분할합병”이라 한다), 법 제47조제1항에 해당하여 양도차익에 상당하는 금액을 손금에 산입한 물적분할(이하 이 조 및 제29조의2에서 “적격물적분할”이라 한다) 또는 「조세특례제한법」 제37조제1항에 해당하여 양도하는 자산의 가액을 장부가액으로 한 자산의 포괄적 양도(이하 이 조 및 제29조의2에서 “자산의 포괄적 양도”라 한다)”를 “적격합병, 적격분할 및 적격물적분할 또는 「조세특례제한법」 제37조제1항에 해당하여 양도하는 자산의 가액을 장부가액으로 한 자산의 포괄적 양도(이하 “자산의 포괄적 양도”라 한다)”로 하고, 같은 항 제1호 전단 중 “적격분할합병”을 “적격분할에 해당하는 분할합병”으로 한다.
제29조의2제2항 각 호 외의 부분 전단 중 “적격분할, 적격분할합병”을 “적격분할”로 한다.
제35조 각 호 외의 부분 중 “다음 각호의 1”을 “다음 각 호의 어느 하나”로 하고, 같은 조 제1호 및 같은 조 제2호 전단 중 “제87조의 규정에 의한 특수관계자외”를 각각 “제87조에 따른 특수관계인 외”로 한다.
제36조제1항제1호나목 중 “기능대학 또는 「평생교육법」에 의한 원격대학”을 “기능대학, 「평생교육법」 제31조제4항에 따른 전공대학 형태의 평생교육시설 및 같은 법 제33조제3항에 따른 원격대학 형태의 평생교육시설”로 하고, 같은 호 사목(4)를 다음과 같이 하며, 같은 목에 (6)을 다음과 같이 신설하고, 같은 항 제2호가목 중 “장 또는 「평생교육법」에 의한 원격대학”을 “장, 「평생교육법」 제31조제4항에 따른 전공대학 형태의 평생교육시설 및 같은 법 제33조제3항에 따른 원격대학 형태의 평생교육시설”로 하며, 같은 항 제4호 각 목 외의 부분 중 “「사회복지사업법」에 따른 사회복지시설”을 “다음 각 목의 어느 하나에 해당하는 사회복지시설 또는 기관”으로, “것으로서 다음 각 목의 어느 하나에 해당하는 시설”을 “시설 또는 기관”으로 하고, 같은 호 각 목 외의 부분에 단서를 다음과 같이 신설한다.
(4) 해당 비영리법인의 명의 또는 그 대표자의 명의로 특정 정당 또는 특정인에 대한 「공직선거법」 제58조제1항에 따른 선거운동을 하지 아니할 것
(6) 해당 사업연도의 수익사업의 지출을 제외한 지출액의 100분의 80 이상을 직접 고유목적사업에 지출할 것
다만, 나목1)에 따른 노인주거복지시설 중 양로시설을 설치한 자가 해당 시설의 설치·운영에 필요한 비용을 부담하는 경우 그 부담금 중 해당 시설의 운영으로 발생한 손실금(기업회계기준에 따라 계산한 해당 과세기간의 결손금을 말한다)이 있는 경우에는 그 금액을 포함한다.
제36조제1항제4호나목을 다음과 같이 한다.
나. 「노인복지법」 제31조에 따른 노인복지시설 중 다음의 시설을 제외한 시설
1) 「노인복지법」 제32조제1항에 따른 노인주거복지시설 중 입소자 본인이 입소비용의 전부를 부담하는 양로시설·노인공동생활가정 및 노인복지주택
2) 「노인복지법」 제34조제1항에 따른 노인의료복지시설 중 입소자 본인이 입소비용의 전부를 부담하는 노인요양시설·노인요양공동생활가정 및 노인전문병원
3) 「노인복지법」 제38조에 따른 재가노인복지시설 중 이용자 본인이 재가복지서비스에 대한 이용대가를 전부 부담하는 시설
제36조제1항제5호나목 중 “(5)”를 “(6)”으로 하고, 같은 조 제7항에 제4호를 다음과 같이 신설한다.
4. 법인의 대표자, 대리인, 사용인 또는 그 밖의 종업원이 「기부금품의 모집 및 사용에 관한 법률」을 위반하여 같은 법 제16조에 따라 법인 또는 개인에게 징역 또는 벌금형이 확정된 경우
제36조의2제2항부터 제12항까지를 각각 제3항부터 제13항까지로 하고, 같은 조에 제2항을 다음과 같이 신설한다.
② 법 제24조제2항제4호아목에서 “대통령령으로 정하는 학교”란 다음 각 호의 어느 하나에 해당하는 것을 말한다.
1. 「정부출연연구기관 등의 설립·운영 및 육성에 관한 법률」에 따라 설립된 한국개발연구원에 설치된 국제대학원
2. 「한국학중앙연구원 육성법」에 따라 설립된 한국학중앙연구원에 설치된 대학원
3. 「과학기술분야 정부출연연구기관 등의 설립·운영 및 육성에 관한 법률」 제33조에 따라 설립된 대학원대학
제36조의2제3항(종전의 제2항)제2호 중 “제11항”을 “제12항”으로, “제12항”을 “제13항”으로 하고, 같은 조 제4항(종전의 제3항)제5호 전단 중 “제5항”을 “제6항”으로 하며, 같은 항 제6호 중 “그와 특수관계에 있는 자로서 같은 시행령 제19조제2항제4호·제5호”를 “같은 영 제12조의2제1항에 따른 출연자의 특수관계인으로서 같은 항 제4호·제5호”로 하고, 같은 항 제7호 중 “제11항 전단”을 “제12항 전단”으로, “제12항”을 “제13항”으로 하며, 같은 조 제5항(종전의 제4항)제3호 전단 중 “제5항”을 “제6항”으로 하고, 같은 항 제4호 중 “제11항 전단”을 “제12항 전단”으로, “제12항”을 “제13항”으로 하며, 같은 조 제6항(종전의 제5항) 중 “제2항부터 제4항까지”를 “제3항부터 제5항까지”로 하고, 같은 조 제7항(종전의 제6항) 중 “제5항”을 각각 “제6항”으로 하며, 같은 조 제8항(종전의 제7항)에 제3호를 다음과 같이 신설하고, 같은 조 제9항(종전의 제8항) 전단 중 “제3항”을 각각 “제4항”으로, “제4항”을 각각 “제5항”으로, “제7항”을 “제8항”으로 하며, 같은 조 제10항(종전의 제9항) 중 “제8항”을 “제9항”으로, “제8항 후단”을 “제9항 후단”으로 하고, 같은 조 제11항(종전의 제10항)제2호 중 “제2항부터 제4항까지”를 “제3항부터 제5항까지”로, “제7항”을 “제8항”으로, “제8항 후단”을 “제9항 후단”으로 하며, 같은 항에 제4호를 다음과 같이 신설하고, 같은 조 제12항(종전의 제11항) 전단 중 “제10항 각 호”를 “제11항 각 호”로 하며, 같은 항 후단 중 “제2항제2호, 제3항제7호 및 제4항제4호”를 “제3항제2호, 제4항제7호 및 제5항제4호”로 하고, 같은 조 제13항(종전의 제12항) 중 “제10항제2호”를 “제11항제2호”로 한다.
3. 해당 사업연도의 수익사업의 지출을 제외한 지출액의 100분의 80 이상을 직접 고유목적사업에 지출할 것
4. 법인의 대표자, 대리인, 사용인 또는 그 밖의 종업원이 「기부금품의 모집 및 사용에 관한 법률」을 위반하여 같은 법 제16조에 따라 법인 또는 개인에게 징역 또는 벌금형이 확정된 경우
제37조제1항 단서 중 “특수관계자”를 “특수관계인”으로 한다.
제40조제1항 각 호 외의 부분 본문 중 “매출액(사업연도 중에 중단된 사업부문의 매출액을 포함한다. 이하 “매출액”이라 한다)”을 “매출액[사업연도 중에 중단된 사업부문의 매출액을 포함하며, 「자본시장과 금융투자업에 관한 법률」 제4조제7항에 따른 파생결합증권 및 같은 법 제5조제1항에 따른 파생상품 거래의 경우 해당 거래의 손익을 통산(通算)한 순이익(0보다 작은 경우 0으로 한다)을 말한다. 이하 “매출액”이라 한다]”으로 하고, 같은 항에 제4호의2를 다음과 같이 신설한다.
4의2. 「금융기관부실자산 등의 효율적 처리 및 한국자산관리공사의 설립에 관한 법률」에 따른 한국자산관리공사: 매출액 + 「금융기관부실자산 등의 효율적 처리 및 한국자산관리공사의 설립에 관한 법률」 제31조제1항의 업무수행에 따른 수수료의 9배에 상당하는 금액
제41조제2항을 다음과 같이 한다.
② 법 제25조제2항 각 호 외의 부분 단서에서 “대통령령으로 정하는 국외지역에서의 지출 및 농어민에 대한 지출”이란 다음 각 호의 지출을 말한다.
1. 접대비가 지출된 장소(해당 장소가 소재한 인근 지역 안의 유사한 장소를 포함한다)에서 현금 외에 다른 지출수단이 없어 법 제25조제2항 각 호의 증빙을 구비하기 어려운 경우의 해당 국외지역에서의 지출
2. 농·어민(한국표준산업분류에 따른 농업 중 작물재배업·축산업·복합농업, 임업 또는 어업에 종사하는 자를 말하며, 법인은 제외한다)으로부터 직접 재화를 공급받는 경우의 지출로서 그 대가를 「금융실명거래 및 비밀보장에 관한 법률」 제2조제1호에 따른 금융회사등을 통하여 지급한 지출(해당 법인이 법 제60조에 따른 과세표준 신고를 할 때 과세표준 신고서에 송금사실을 적은 송금명세서를 첨부하여 납세지 관할 세무서장에게 제출한 경우에 한정한다)
제43조제8항제1호가목 중 “「국세기본법 시행령」 제20조제1호부터 제8호까지의 규정”을 “「국세기본법 시행령」 제1조의2제1항”으로 하고, 같은 호 라목 및 마목 중 “100분의 50”을 각각 “100분의 30”으로 한다.
제44조제3항 전단 중 “특수관계인”을 “특수관계인인”으로 한다.
제50조제2항 중 “지방자치단체 외의 지배주주등과 특수관계에 있는”을 “지방자치단체가 아닌 지배주주등의 특수관계인인”으로 한다.
제53조제3항 후단 중 “동조제3항제3호”를 “같은 조 제4항제3호”로 한다.
제56조제6항제1호 중 “취득비용”을 “취득비용(제31조제2항에 따른 자본적 지출을 포함한다)”으로 하고, 같은 조에 제11항부터 제14항까지를 각각 다음과 같이 신설한다.
⑪ 해당 사업연도에 다음 각 호의 어느 하나에 해당하는 법인의 임원 및 종업원이 지급받는 「소득세법」 제20조제1항 각 호의 소득의 금액의 합계액(이하 “총급여액”이라 하며, 해당 사업연도의 근로기간이 1년 미만인 경우에는 총급여액을 근로기간의 월수로 나눈 금액에 12를 곱하여 계산한 금액으로 한다. 이 경우 월수의 계산은 제39조제2항을 준용한다)이 8천만원을 초과하는 경우 그 초과하는 금액은 제6항제1호에 따른 인건비로 보지 아니한다. 다만, 해당 법인이 해당 사업연도의 법 제60조에 따른 과세표준을 신고하기 전에 해당 임원 및 종업원의 인건비 지급규정에 대하여 주무관청으로부터 승인받은 경우에는 그러하지 아니하다.
1. 법 제29조제1항제4호에 따라 수익사업에서 발생한 소득에 대하여 100분의 50을 곱한 금액을 초과하여 고유목적사업준비금으로 손금산입하는 비영리내국법인
2. 「조세특례제한법」 제74조제1항제2호 및 제8호에 해당하여 수익사업에서 발생한 소득에 대하여 100분의 50을 곱한 금액을 초과하여 고유목적사업준비금으로 손금산입하는 비영리내국법인
⑫ 제11항 단서 또는 제13항에 따라 승인을 요청받은 주무관청은 해당 인건비 지급규정이 사회통념상 타당하다고 인정되는 경우 이를 승인하여야 한다.
⑬ 제12항에 따라 인건비 지급규정을 승인받은 자는 승인받은 날부터 3년이 지날 때마다 다시 승인을 받아야 한다. 다만, 그 기간 내에 인건비 지급규정이 변경되는 경우에는 그 사유가 발생한 날이 속하는 사업연도의 법 제60조에 따른 과세표준 신고기한까지 다시 승인을 받아야 한다.
⑭ 제12항에 따라 주무관청의 승인을 받은 법인은 법 제60조에 따른 신고를 할 때 인건비 지급규정 및 주무관청의 승인사실을 확인할 수 있는 서류를 납세지 관할세무서장에게 제출하여야 한다.
제57조제1항제1호 본문 중 “「농업협동조합법」에 의한”을 “「수산업협동조합법」에 따른”으로, “「수산업협동조합법」에 의한 공제사업의 경우에는 농림수산식품부장관을, 「무역보험법」”을 “「무역보험법」”으로 하고, 같은 항 제2호 중 “상당액”을 “상당액(손해사정, 보험대위 및 구상권 행사 등에 소요될 것으로 예상되는 금액을 포함한다)”으로 하며, 같은 항 제3호 중 “손금산입기준(「농업협동조합법」에 따른 공제사업의 경우에는 농림수산식품부장관이 기획재정부장관과 협의하여 정한 손금산입기준을 말한다)”을 “손금산입기준”으로 한다.
제60조제2항 각 호 외의 부분 중 “추계액”을 “추계액과 「근로자퇴직급여 보장법」 제12조제5호가목에 따라 산정된 금액 중 큰 금액”으로 한다.
제61조제2항제6호를 다음과 같이 한다.
6. 「농업협동조합법」에 따른 농업협동조합중앙회(같은 법 제134조제1항제4호의 사업에 한정한다) 및 농협은행
제63조제1항제4호를 다음과 같이 하고, 같은 항에 제14호를 다음과 같이 신설하며, 같은 조 제3항 중 “사업연도종료일 현재의 신용보증잔액”을 “사업연도종료일 현재의 신용보증사업과 관련된 신용보증잔액”으로 하고, 같은 조 제4항제2호 중 “「지역신용보증재단법」에 의하여 설립된 전국신용보증재단연합회”를 “「지역신용보증재단법」 제35조에 따른 신용보증재단중앙회”로 한다.
4. 「지역신용보증재단법」 제35조에 따른 신용보증재단중앙회
14. 「건축사법」에 따른 건축사협회
제64조제2항 중 “「보조금의 예산 및 관리에 관한 법률」”을 “「보조금 관리에 관한 법률」”로, “제6항 각호의 1”을 “제6항 각 호의 어느 하나”로 한다.
제68조제1항에 제5호를 다음과 같이 신설한다.
5. 「자본시장과 금융투자에 관한 법률」 제9조제13항에 따른 증권시장에서 같은 법 제393조제1항에 따른 증권시장업무규정에 따라 보통거래방식으로 한 유가증권의 매매: 매매계약을 체결한 날
제69조제1항 단서를 다음과 같이 하고, 같은 항에 제1호 및 제2호를 각각 다음과 같이 신설한다.
다만, 다음 각 호의 어느 하나에 해당하는 경우에는 그 목적물의 인도일이 속하는 사업연도의 익금과 손금에 산입할 수 있다.
1. 중소기업인 법인이 수행하는 계약기간이 1년 미만인 건설등의 경우
2. 기업회계기준에 따라 그 목적물의 인도일이 속하는 사업연도의 수익과 비용으로 계상한 경우
제69조에 제3항을 다음과 같이 신설한다.
③ 제1항을 적용할 때 작업진행률에 의한 익금 또는 손금이 공사계약의 해약으로 인하여 확정된 금액과 차액이 발생된 경우에는 그 차액을 해약일이 속하는 사업연도의 익금 또는 손금에 산입한다.
제71조제4항 중 “해당 자산이 매각된 것으로 보아”를 “기업회계기준에 의한 손익인식방법에 따라”로 하고, 같은 조 제5항을 제7항으로 하며, 같은 조에 제5항 및 제6항을 각각 다음과 같이 신설하고, 같은 조 제7항(종전의 제5항) 중 “법 제40조제1항 및 제2항의 규정을 적용함에 있어서”를 “법 제40조제1항 및 제2항을 적용할 때”로 한다.
⑤ 법 제40조제1항 및 제2항을 적용할 때 법인이 제24조제1항제2호바목에 따른 개발비로 계상하였으나 해당 제품의 판매 또는 사용이 가능한 시점이 도래하기 전에 개발을 취소한 경우에는 다음 각 호의 요건을 모두 충족하는 날이 속하는 사업연도의 손금에 산입한다.
1. 해당 개발로부터 상업적인 생산 또는 사용을 위한 해당 재료·장치·제품·공정·시스템 또는 용역을 개선한 결과를 식별할 수 없을 것
2. 해당 개발비를 전액 손금으로 계상하였을 것
⑥ 법 제40조제1항 및 제2항을 적용할 때 계약의 목적물을 인도하지 아니하고 목적물의 가액변동에 따른 차액을 금전으로 정산하는 파생상품의 거래로 인한 손익은 그 거래에서 정하는 대금결제일이 속하는 사업연도의 익금과 손금으로 한다.
제72조제2항제1호 및 제3호를 각각 다음과 같이 하고, 같은 항에 제3호의2를 다음과 같이 신설하며, 같은 항 제4호를 다음과 같이 하고, 같은 항 제5호의3 본문 중 “특수관계자”를 “특수관계인”으로 한다.
1. 타인으로부터 매입한 자산: 매입가액에 취득세, 등록면허세, 그 밖의 부대비용을 가산한 금액[법인이 토지와 그 토지에 정착된 건물 및 그 밖의 구축물 등(이하 이 호에서 “건물등”이라 한다)을 함께 취득하여 토지의 가액과 건물등의 가액의 구분이 불분명한 경우 법 제52조제2항에 따른 시가에 비례하여 안분계산한다]
3. 합병·분할 또는 현물출자에 따라 취득한 자산의 경우 다음 각 목의 구분에 따른 금액
가. 적격합병 또는 적격분할의 경우: 제80조의4제1항 또는 제82조의4제1항에 따른 장부가액
나. 그 밖의 경우: 해당 자산의 시가
3의2. 물적분할에 따라 분할법인이 취득하는 주식등의 경우 다음 각 목의 구분에 따른 금액
가. 적격물적분할의 경우: 물적분할한 순자산의 장부가액
나. 가목외의 물적분할의 경우: 물적분할한 순자산의 시가
4. 현물출자에 따라 출자법인이 취득한 주식등의 경우 다음 각 목의 구분에 따른 금액
가. 법 제47조의2제1항 각 호의 요건을 모두 갖추어 양도차익에 상당하는 금액을 손금에 산입하는 현물출자(이하 “적격현물출자”라 한다)의 경우: 현물출자한 순자산의 장부가액
나. 가목 외의 출자법인(법 제47조의2제1항제3호에 따라 출자법인과 공동으로 출자한 자를 포함한다. 이하 “출자법인등”이라 한다)이 현물출자로 인하여 피출자법인을 새로 설립하면서 그 대가로 주식등만 취득하는 현물출자의 경우: 현물출자한 순자산의 시가
다. 가목 및 나목 외의 현물출자의 경우: 해당 주식등의 시가
제73조제4호 중 “통화선도와 통화스왑(이하 각각 “통화선도”, “통화스왑”이라 한다)”을 “통화선도, 통화스왑 및 환변동보험(이하 이 조 및 제76조에서 “통화선도등”이라 한다)”으로 하고, 같은 조 제5호 중 “통화선도와 통화스왑”을 “통화선도등”으로 한다.
제76조제1항 각 호 외의 부분 중 “통화선도 및 통화스왑”을 “통화선도등”으로 하고, 같은 항 제2호 각 목 외의 부분 본문 중 “통화선도와 통화스왑”을 “통화선도등”으로 하며, 같은 조 제2항 각 호 외의 부분 본문 중 “통화선도 및 통화스왑”을 “통화선도등”으로, “환위험회피용통화선도·통화스왑”을 “환위험회피용통화선도등”으로 하고, 같은 항 제1호 중 “환위험회피용통화선도·통화스왑”을 “환위험회피용통화선도등”으로, “통화선도·통화스왑”을 “통화선도등”으로 하며, 같은 항 제2호 중 “환위험회피용통화선도·통화스왑”을 “환위험회피용통화선도등”으로 하고, 같은 조 제4항 전단 및 후단 중 “통화선도·통화스왑 및 환위험회피용통화선도·통화스왑”을 각각 “통화선도등 및 환위험회피용통화선도등”으로 하며, 같은 조 제7항 중 “통화선도·통화스왑 및 환위험회피용통화선도·통화스왑”을 “통화선도등 및 환위험회피용통화선도등”으로 한다.
제78조제4항 중 “특수관계에 있는”을 “특수관계인에 해당하는”으로 한다.
제78조의2를 다음과 같이 신설한다.
제78조의2(국제회계기준 적용 내국법인에 대한 재고자산평가차익 익금불산입) ① 법 제42조의2제1항에서 “대통령령으로 정하는 후입선출법”이란 제74조제1항제1호다목에 따른 후입선출법을 말한다.
② 법 제42조의2제1항에서 “대통령령으로 정하는 다른 재고자산평가방법”이란 제74조제1항 각 호에 따른 재고자산평가방법 중 후입선출법을 제외한 재고자산평가방법을 말한다.
③ 내국법인이 법 제42조의2제1항 후단에 따라 재고자산평가차익을 익금에 산입하는 경우에는 다음 계산식에 따라 계산한 금액을 해당 사업연도의 익금에 산입한다. 이 경우 월수는 역(歷)에 따라 계산하되 1월 미만의 일수는 1월로 하고, 사업연도 개시일이 속한 월을 계산에서 포함한 경우에는 사업연도 개시일부터 5년이 되는 날이 속한 월은 계산에서 제외한다.
재고자산평가차익 × 해당 사업연도의 월수 ÷ 60월
④ 법 제42조의2제1항을 적용받으려는 내국법인은 국제회계기준을 최초로 적용하는 사업연도의 법 제60조에 따른 과세표준 신고를 할 때 기획재정부령으로 정하는 재고자산평가차익 익금불산입 신청서를 납세지 관할 세무서장에게 제출하여야 한다.
제80조제1항제1호 중 “법 제44조제2항의 요건을 갖추거나 같은 조 제3항에 해당하여 양도손익이 없는 것으로 한”을 “적격합병의”로 하고, 같은 항 제2호가목 본문을 다음과 같이 하고, 같은 목 단서 중 “포함한다”를 “포함한다. 이하 “합병포합(抱合)주식등”이라 한다”로, “피합병법인의 주식등에 대하여 합병법인의 주식등”을 “합병포합주식등에 대하여 합병교부주식등”으로, “합병법인의 주식등”을 각각 “합병교부주식등”으로 한다.
합병으로 인하여 피합병법인의 주주등이 지급받는 합병법인 또는 합병법인의 모회사(합병등기일 현재 합병법인의 발행주식총수 또는 출자총액을 소유하고 있는 내국법인을 말한다. 이하 같다)의 주식등(이하 “합병교부주식등”이라 한다)의 가액 및 금전이나 그 밖의 재산가액의 합계액.
제80조의2제1항제1호가목을 다음과 같이 하고, 같은 호 나목 중 “제5항에 따른 주주등”을 “해당 주주등”으로 하며, 같은 호 다목을 다음과 같이 하고, 같은 호 라목부터 바목까지 중 “제5항에 따른 주주등”을 각각 “해당 주주등”으로 하며, 같은 항 제2호나목을 다음과 같이 하고, 같은 호 다목 중 “합병법인이 「조세특례제한법」 제37조에 따른”을 “합병법인이”로 한다.
가. 제5항에 따른 주주등(이하 이 조에서 “해당 주주등”이라 한다)이 합병으로 교부받은 전체 주식등의 2분의 1 미만을 처분한 경우. 이 경우 해당 주주등이 합병으로 교부받은 주식등을 서로 간에 처분하는 것은 해당 주주등이 그 주식등을 처분한 것으로 보지 아니하며, 합병으로 교부받은 주식등과 합병외의 다른 방법으로 취득한 주식등을 함께 보유하고 있는 해당 주주등이 주식등을 처분하는 경우에는 합병외의 다른 방법으로 취득한 주식등을 먼저 처분하는 것으로 본다.
다. 해당 주주등이 적격합병, 적격분할, 적격물적분할 또는 적격현물출자에 따라 주식등을 처분한 경우
나. 합병법인이 적격합병, 적격분할, 적격물적분할 또는 적격현물출자에 따라 사업을 폐지한 경우
제80조의2제3항 각 호 외의 부분 전단을 다음과 같이 하고, 같은 항 후단 중 “총합계액에 더한다”를 “금전으로 교부한 것으로 한다”로 하며, 같은 항 제1호 중 “피합병법인의 주식등”을 “합병포합주식등”으로, “주식등의 취득가액”을 “합병포합주식 등에 대하여 교부한 합병교부주식등(제80조제1항제2호가목 단서에 따라 합병교부주식등을 교부한 것으로 보는 경우 그 주식등을 포함한다)의 가액”으로 하고, 같은 항 제2호 중 “주식등의 취득가액”을 “합병포합주식등에 대하여 교부한 합병교부주식등(제80조제1항제2호가목 단서에 따라 합병교부주식등을 교부한 것으로 보는 경우 그 주식등을 포함한다)의 가액”으로 한다.
법 제44조제2항제2호에 따른 피합병법인의 주주등이 받은 합병대가의 총합계액은 제80조제1항제2호가목에 따른 금액으로 하고, 합병대가의 총합계액 중 주식등의 가액이 법 제44조제2항제2호의 비율 이상인지를 판정할 때 합병법인이 합병등기일 전 2년 내에 취득한 합병포합주식등이 있는 경우에는 다음 각 호의 금액을 금전으로 교부한 것으로 본다.
제80조의2제4항 계산식 외의 부분 중 “제5항에 따른 주주등”을 “해당 주주등”으로, “다음 산식”을 “다음 계산식”으로 하고, 같은 항 계산식을 다음과 같이 한다.
피합병법인의 주주등이 지급받은 제80조제1항제2호가목에 따른 합병교부주식등의 가액의 총합계액 × 각 해당 주주등의 피합병법인에 대한 지분비율
제80조의4제3항 중 “사업연도 개시일부터 3년”을 “사업연도의 개시일부터 2년”으로 하고, 같은 조 제6항 중 “경우에는”을 “경우에는 합병법인의 소득금액 및 과세표준을 계산할 때 제85조제1호에 따라 승계한 세무조정사항 중 익금불산입액은 더하고 손금불산입액은 빼며,”로 한다.
제82조제1항제1호 중 “법 제46조제2항의 요건을 갖추어 양도손익이 없는 것으로 한”을 “적격분할의”로 하고, 같은 항 제2호가목 본문 중 “분할(분할합병을 포함한다. 이하 이 조, 제82조의2, 제82조의3, 제82조의4, 제83조 및 제85조에서 같다)”을 “분할”로 하며, 같은 목 단서를 다음과 같이 한다.
다만, 분할합병의 경우 분할합병의 상대방법인이 분할등기일 전 취득한 분할법인의 주식[신설분할합병 또는 3 이상의 법인이 분할합병하는 경우에는 분할등기일 전 분할법인이 취득한 다른 분할법인의 주식(분할합병으로 분할합병의 상대방법인이 승계하는 것에 한정한다), 분할등기일 전 분할합병의 상대방법인이 취득한 소멸한 분할합병의 상대방법인의 주식 또는 분할등기일 전 소멸한 분할합병의 상대방법인이 취득한 분할법인의 주식과 다른 소멸한 분할합병의 상대방법인의 주식을 포함한다. 이하 “분할합병포합주식”이라 한다]이 있는 경우에는 그 주식에 대하여 분할신설법인등의 주식(이하 “분할합병교부주식”이라 한다)을 교부하지 아니하더라도 그 지분비율에 따라 분할합병교부주식을 교부한 것으로 보아 분할합병의 상대방법인의 주식의 가액을 계산한다.
제82조의2제2항을 다음과 같이 한다.
② 법 제46조제2항제1호나목 단서에서 “공동으로 사용하던 자산, 채무자의 변경이 불가능한 부채 등 분할하기 어려운 자산과 부채 등으로서 대통령령으로 정하는 것”이란 다음 각 호의 자산과 부채를 말한다.
1. 자산
가. 변전시설·폐수처리시설·전력시설·용수시설·증기시설
나. 사무실·창고·식당·연수원·사택
다. 물리적으로 분할이 불가능한 공동의 생산시설, 사업지원시설과 그 부속토지 및 자산
2. 부채
가. 지급어음
나. 차입조건상 차입자의 명의변경이 제한된 차입금
다. 분할로 인하여 약정상 차입자의 차입조건이 불리하게 변경되는 차입금
라. 분할되는 사업부문에 직접 사용되지 아니한 공동의 차입금
제82조의2제3항 각 호 외의 부분 전단을 다음과 같이 하고, 같은 항 각 호 외의 부분 후단 중 “총합계액에 더한다”를 “금전으로 교부한 것으로 본다”로 한다.
법 제46조제2항제2호에 따른 분할대가의 총합계액은 제82조제1항제2호가목에 따른 금액으로 하고, 분할합병의 경우에는 법 제46조제2항제2호에 따라 분할대가의 총합계액 중 주식등의 가액이 법 제44조제2항제2호의 비율 이상인지를 판정할 때 분할합병의 상대방법인이 분할등기일 전 2년 내에 취득한 분할법인의 분할합병포합주식이 있는 경우에는 다음 각 호의 금액을 금전으로 교부한 것으로 본다.
제82조의2제3항제1호 중 “분할법인등의 주식”을 “분할합병포합주식”으로, “주식의 취득가액”을 “분할합병포합주식에 대하여 교부한 분할합병교부주식(제82조제1항제2호가목 단서에 따라 분할합병교부주식을 교부한 것으로 보는 경우 그 주식을 포함한다)의 가액”으로 하고, 같은 항 제2호 중 “주식의 취득가액”을 “분할합병포합주식에 대하여 교부한 분할합병교부주식(제82조제1항제2호가목 단서에 따라 분할합병교부주식을 교부한 것으로 보는 경우 그 주식을 포함한다)의 가액”으로 하며, 같은 조 제4항의 계산식을 다음과 같이 한다.
분할법인등의 주주등이 지급받은 제82조제1항제2호가목에 따른 분할신설법인등의 주식의 가액의 총합계액 × 제5항에 따른 각 주주의 분할법인등에 대한 지분비율
제82조의4제3항 중 “3년”을 “2년”으로 하고, 같은 조 제5항 중 “분할법인등”을 “분할신설법인등의 소득금액 및 과세표준을 계산할 때 제85조제1호에 따라 승계한 세무조정사항 중 익금불산입액은 더하고 손금불산입액은 빼며, 분할법인등”으로 한다.
제83조의2제1항제1호 중 “법 제46조제2항의 요건을 갖추어 양도손익이 없는 것으로 한”을 “적격분할의”로 하고, 같은 항 제2호가목 본문 중 “분할 또는 분할합병으로”를 “분할로”로 하며, 같은 목 단서를 다음과 같이 한다.
다만, 분할합병의 경우 분할합병의 상대방법인이 분할합병포합주식이 있는 경우에는 그 주식에 대하여 분할합병교부주식을 교부하지 아니하더라도 그 지분비율에 따라 분할합병교부주식을 교부한 것으로 보아 분할합병의 상대방법인의 주식의 가액을 계산한다.
제84조제1항 중 “분할신설법인등으로부터 취득한 주식”을 “분할신설법인으로부터 취득한 주식등”으로 하고, 같은 조 제2항 중 “주식”을 “주식등”으로 하며, 같은 조 제3항 및 제4항을 각각 다음과 같이 하고, 같은 조 제5항 중 “같은 조 제2항 각 호 외의 부분 단서”를 “같은 조 제3항 각 호 외의 부분 단서”로 하며, 같은 조 제6항을 다음과 같이 하고, 같은 조 제8항을 삭제하며, 같은 조 제9항 전단 중 “분할신설법인등”을 “분할신설법인”으로, “물적분할과세특례신청서”를 “물적분할과세특례신청서 및 자산의 양도차익에 관한 명세서”로 하고, 같은 항 후단을 삭제하며, 같은 조 제10항을 삭제한다.
③ 법 제47조제2항 각 호 외의 부분에서 “대통령령으로 정하는 금액”이란 제1호와 제2호를 더한 비율에서 제1호와 제2호를 곱한 비율을 뺀 비율을 직전 사업연도 종료일(분할등기일이 속하는 사업연도의 경우에는 분할등기일을 말한다. 이하 이 조에서 같다) 현재 해당 주식등의 압축기장충당금 잔액에 곱한 금액을 말한다.
1. 분할법인이 직전 사업연도 종료일 현재 보유하고 있는 법 제47조제1항에 따라 취득한 분할신설법인의 주식등의 장부가액에서 해당 사업연도에 같은 조 제2항제1호에 따라 처분한 분할신설법인의 주식등의 장부가액이 차지하는 비율
2. 분할신설법인이 직전 사업연도 종료일 현재 보유하고 있는 법 제47조제1항에 따라 분할법인으로부터 승계받은 제4항에 해당하는 자산(이하 이 호에서 “승계자산”이라 한다)의 양도차익(분할등기일 현재의 승계자산의 시가에서 분할등기일 전날 분할법인이 보유한 승계자산의 장부가액을 차감한 금액을 말한다)에서 해당 사업연도에 처분한 승계자산의 양도차익이 차지하는 비율
④ 법 제47조제2항제2호에서 “대통령령으로 정하는 자산”이란 감가상각자산(제24조제3항제1호의 자산을 포함한다), 토지 및 주식등을 말한다.
⑥ 법 제47조제3항제1호에서 “대통령령이 정하는 기간”이란 분할등기일이 속하는 사업연도의 다음 사업연도 개시일부터 2년을 말한다.
제84조의2제1항 및 제2항 중 “주식”을 각각 “주식등”으로 하고, 같은 조 제3항 및 제4항을 각각 다음과 같이 하며, 같은 조 제5항제1호 중 “출자법인”을 “출자법인등”으로 하고, 같은 조 제6항을 다음과 같이 하며, 같은 조 제8항을 삭제하고, 같은 조 제9항 전단 중 “현물출자과세특례신청서”를 “현물출자과세특례신청서 및 자산의 양도차익에 관한 명세서”로 하며, 같은 항 후단을 삭제하고, 같은 조 제10항을 삭제한다.
③ 법 제47조의2제2항 각 호 외의 부분에서 “대통령령으로 정하는 금액”이란 제1호와 제2호를 더한 비율에서 제1호와 제2호를 곱한 비율을 뺀 비율을 직전 사업연도 종료일(현물출자일이 속하는 사업연도의 경우에는 현물출자일을 말한다. 이하 이 조에서 같다) 현재 해당 주식등의 압축기장충당금 잔액에 곱한 금액을 말한다.
1. 출자법인이 직전 사업연도 종료일 현재 보유하고 있는 법 제47조의2제1항에 따라 취득한 피출자법인의 주식등의 장부가액에서 해당 사업연도에 같은 조 제2항제1호에 따라 처분한 피출자법인의 주식등의 장부가액이 차지하는 비율
2. 피출자법인이 직전 사업연도 종료일 현재 보유하고 있는 법 제47조의2제1항에 따라 출자법인등으로부터 승계받은 제4항에 해당하는 자산(이하 이 호에서 “승계자산”이라 한다)의 양도차익(현물출자일 현재 승계자산의 시가에서 현물출자일 전날 출자법인등이 보유한 승계자산의 장부가액을 차감한 금액을 말한다)에서 해당 사업연도에 처분한 승계자산의 양도차익이 차지하는 비율
④ 법 제47조의2제2항제2호에서 “대통령령으로 정하는 자산”이란 감가상각자산(제24조제3항제1호의 자산을 포함한다), 토지 및 주식등을 말한다.
⑥ 법 제47조의2제3항제1호에서 “대통령령으로 정하는 기간”이란 현물출자일이 속하는 사업연도의 다음 사업연도 개시일부터 2년을 말한다.
제85조 각 호 외의 부분 중 “제46조의2제1항 후단 또는 제46조의3제2항”을 “제46조의2제1항 후단, 제46조의3제2항 또는 제47조제4항”으로 하고, 같은 조 제1호 중 “법 제44조제2항 또는 제46조제2항의 요건을 갖추거나 법 제44조제3항에 해당하여 양도손익이 없는 것으로 한 경우”를 “적격합병 또는 적격분할의 경우”로 하며, 같은 조 제2호를 다음과 같이 한다.
2. 제1호 외의 경우: 법 제33조제3항·제4항 및 제34조제6항에 따라 퇴직급여충당금 또는 대손충당금을 합병법인등이 승계한 경우에는 그와 관련된 세무조정사항을 승계하고 그 밖의 세무조정사항은 모두 합병법인등에 미승계
제87조의 제목 “(특수관계자의 범위)”를 “(특수관계인의 범위)”로 하고, 같은 조 제1항 각 호 외의 부분 중 ““대통령령으로 정하는 특수관계에 있는 자”란”을 ““대통령령으로 정하는 특수관계인”이란”으로, “다음 각호의 1”을 “다음 각 호의 어느 하나”로, “특수관계자”라”를 “특수관계인”이라”로 하며, 같은 항 각 호 외의 부분에 후단을 다음과 같이 신설하고, 같은 항 제4호 및 제5호를 각각 다음과 같이 하며, 같은 항 제6호 중 “100분의 50”을 각각 “100분의 30”으로 하고, 같은 항 제8호를 삭제하며, 같은 조에 제2항을 다음과 같이 신설한다.
이 경우 본인도 「국세기본법」 제2조제20호 각 목 외의 부분 후단에 따라 특수관계인의 특수관계인으로 본다.
4. 해당 법인이 직접 또는 그와 제1호부터 제3호까지의 관계에 있는 자를 통하여 어느 법인의 경영에 대하여 지배적인 영향력을 행사하고 있는 경우 그 법인
5. 해당 법인이 직접 또는 그와 제1호부터 제4호까지의 관계에 있는 자를 통하여 어느 법인의 경영에 대하여 지배적인 영향력을 행사하고 있는 경우 그 법인
② 제1항제4호 및 제5호에 따른 지배적인 영향력을 행사하고 있는지 여부는 「국세기본법 시행령」 제1조의2제4항에 따른다.
제88조제1항제3호의2 본문, 같은 항 제8호 각 목 외의 부분 및 같은 호 가목 중 “특수관계자”를 각각 “특수관계인”으로 하고, 같은 조 제2항 본문 중 “특수관계자간의 거래(특수관계자외”를 “특수관계인 간의 거래(특수관계인 외”로 하며, 같은 항 단서 중 “특수관계자”를 “특수관계인”으로 한다.
제89조제1항 중 “특수관계자 외”를 “특수관계인 외”로, “특수관계자가”를 “특수관계인이”로 하고, 같은 조 제3항에 제1호의2를 다음과 같이 신설하며, 같은 조 제4항제2호 중 “특수관계자외”를 “특수관계인 외”로 하고, 같은 조 제6항 전단 중 “특수관계자”를 “특수관계인”으로 하며, 같은 항 후단 중 ““특수관계에 있는 자”는”을 ““특수관계인”은”으로, ““특수관계자”로”를 ““특수관계인”으로”로, “특수관계자에게”를 “특수관계인에게”로 한다.
1의2. 대여기간이 5년을 초과하는 대여금이 있는 경우 등 기획재정부령으로 정하는 경우: 해당 대여금 또는 차입금에 한정하여 당좌대출이자율을 시가로 한다.
제90조의 제목 “(특수관계자간 거래명세서의 제출)”을 “(특수관계인간 거래명세서의 제출)”로 하고, 같은 조 제1항 각 호 외의 부분 본문 중 “특수관계자와”를 “특수관계인과”로, “특수관계자간”을 “특수관계인간”으로 한다.
제92조의2제4항 각 호 외의 부분 중 “다음 각호의 1”을 “다음 각 호의 어느 하나”로 하고, 같은 항 제2호 중 “분할(법 제46조제2항 또는 제47조제1항의 요건을 갖춘 것에 한정한다)·현물출자(법 제47조의2제1항의 요건을 갖춘 것에 한정한다)·조직변경 및 교환”을 “적격분할·적격물적분할·적격현물출자·조직변경 및 교환”으로 한다.
제94조제1항 각 호 외의 부분 단서 중 “국외특수관계자”를 “국외특수관계인”으로 한다.
제104조제3항을 다음과 같이 한다.
③법 제66조제3항 단서에 따른 추계결정 또는 경정을 하는 경우에는 제2항에 따라 계산한 금액에 다음 각 호의 금액을 더한 금액을 과세표준으로 하여 그 세액을 결정 또는 경정한다.
1. 제11조(제1호는 제외한다)의 수익(비영리법인의 경우에는 법 제3조제3항에 따른 수익사업에서 생기는 수익으로 한정하며, 이하 이 호에서 “사업외수익”이라 한다)의 금액에서 다음 각 목의 금액을 차감한 금액
가. 사업외수익에 직접 대응되고 증빙서류나 객관적인 자료에 의하여 확인되는 원가상당액
나. 사업외수익에 해당 사업연도 중에 지출한 손비 중 환입된 금액이 포함된 경우에는 그 금액
다. 부동산을 임대하는 법인의 수입이자가 사업외수익에 포함된 경우에는 부동산임대에 의한 전세금 또는 임대보증금에 대한 수입이자 상당액
2. 특수관계인과의 거래에서 제88조 및 제89조에 따라 익금에 산입하는 금액
3. 법 제34조 또는 「조세특례제한법」에 따라 익금에 산입하여야 할 준비금 또는 충당금이 있는 법인의 경우 그 익금에 산입하여야 할 준비금 또는 충당금
제106조제1항제3호차목 중 “국외특수관계자로부터”를 “국외특수관계인으로부터”로 한다.
제110조제5항제2호에 단서를 다음과 같이 신설한다.
다만, 납세자가 법인세액을 과다하게 환급받은데 정당한 사유가 있는 때에는 「국세기본법 시행령」 제43조의3제2항에 따른 이자율을 적용한다.
제115조제1항 중 “원천징수 관할세무서 등”을 “원천징수의무자의 납세지 관할세무서 등”으로, “원천징수 관할 세무서장”을 “원천징수의무자의 납세지 관할세무서장”으로 한다.
제119조를 삭제한다.
제120조에 제1항을 다음과 같이 신설하고, 같은 조 제2항 각 호 외의 부분 중 “다음 각호의 1”을 “다음 각 호의 어느 하나”로 한다.
① 법 제76조제3항제3호에서 “대통령령으로 정하는 불분명한 경우”란 다음 각 호의 어느 하나에 해당하는 경우를 말한다. 다만, 내국법인이 주식등의 실제소유자를 알 수 없는 경우 등 정당한 사유가 있는 경우는 제외한다.
1. 제출된 주주등의 명세서에 법 제109조제1항에 따라 제출된 주주등의 명세서의 제152조제2항제1호 및 제2호의 기재사항(이하 이 항에서 “필요적 기재사항”이라 한다)의 전부 또는 일부를 기재하지 아니하였거나 잘못 기재하여 주주등의 명세를 확인할 수 없는 경우
2. 제출된 주주등의 명세서의 필요적 기재사항이 주식등의 실제소유자에 대한 사항과 다르게 기재되어 주주등의 명세를 확인할 수 없는 경우
제120조제5항 각 호 외의 부분 단서를 다음과 같이 하고, 같은 항 제2호 중 “주주명부 또는 사원명부의 기재사항”을 “주식등의 실제소유자에 대한 사항”으로 하며, 같은 조 제6항 각 호 외의 부분 본문 중 “기재한”을 “기재하여 유가증권의 발행자를 확인할 수 없는”으로 하고, 같은 조 제8항을 삭제한다.
다만, 내국법인이 주식등의 실제소유자를 알 수 없는 경우 등 정당한 사유가 있는 경우는 제외한다.
제120조의12제1항제4호 중 “내국법인”을 “내국법인(비영리내국법인은 제외한다)”으로 하고, 같은 조 제2항 중 “제3호 및 제5호부터 제7호까지의”를 “제3호, 제6호 및 제7호의”로 한다.
제120조의18의 제목 중 “이연”을 “이연 등”으로 하고, 같은 조 제4항 중 “날의 전일”을 “날”로 하며, 같은 조에 제8항을 다음과 같이 신설한다.
⑧ 연결법인이 법 제34조제1항에 따라 손금에 산입하지 아니하는 금액(이하 이 항에서 “손금불산입액”이라 한다)이 있는 경우에는 당초 손금으로 계상한 채권별 대손충당금의 크기에 비례하여 손금불산입액을 배분하고 다른 연결법인에 대한 채권에 대하여 계상한 대손충당금 상당액에서 배분된 손금불산입액을 뺀 금액을 법 제76조의14제1항제3호에 따라 손금에 산입하지 아니한다.
제120조의19제1항 중 “법 제18조의3”을 “법 제18조의2 및 제18조의3”으로 하고, 같은 조 제2항 중 “법 제18조의3제1항제1호·제2호”를 “법 제18조의2제1항제1호·제2호 및 제18조의3제1항제1호·제2호”로 하며, 같은 조 제3항 중 “제17조의3제3항제4호”를 “제17조의2제5항제3호 및 제17조의3제3항제4호”로 한다.
제120조의20 제목 외의 부분을 제1항으로 하고, 같은 조에 제2항을 다음과 같이 신설한다.
② 법 제76조의14제1항제4호에 따라 손금에 산입하지 아니한 지정기부금 및 법정기부금의 손금산입한도액 초과금액을 법 제24조제4항에 따라 이월하여 손금에 산입하는 경우 먼저 발생한 사업연도의 손금산입한도액 초과금액부터 손금에 산입하며, 그 이월하여 손금에 산입하는 금액 중 각 연결법인별 배분액은 다음 계산식에 따른 금액으로 한다.
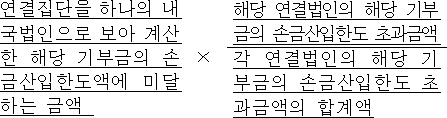
제120조의23제1항 전단 중 “금액”을 “금액(감면의 경우에는 그 금액에 해당 감면율을 곱하여 산출한 금액)”으로 하고, 같은 조 제2항 중 “법 제59조제1항 및 제3항”을 “법 제44조의3제2항, 제46조의3제2항 및 제59조제1항”으로 하며, 같은 조에 제3항을 다음과 같이 신설한다.
③ 법 제76조의16제2항을 적용할 때 법 제76조의15에 따른 연결산출세액 계산시 적용된 연결세율과 결손금(연결납세방식의 적용 전에 발생한 결손금을 포함한다) 배분액을 기준으로 하여 각 연결법인별로 「조세특례제한법」 제132조제1항을 적용한다.
제127조를 삭제한다.
제129조제1항제2호 중 “부동산소득 또는 동조제8호의 규정에 의한 산림소득”을 “부동산소득”으로 하고, 같은 항 제3호 중 “법 제21조제1호·제4호 및 제5호의 규정에 의한 법인세·주민세·벌금·과료·과태료·가산금·체납처분비·공과금”을 “법 제21조제1호·제3호·제4호 및 제5호에 따른 법인세·지방소득세 소득분·벌금·과료·과태료·가산금·체납처분비·공과금”으로 하며, 같은 항 제5호 중 “제68조제3항의 규정에 의한”을 “제68조제4항에 따른”으로 하고, 같은 항 제6호 중 “제24조제1항제2호마목 내지 사목의 규정에 의한”을 “제24조제1항제2호바목 및 사목에 따른”으로 한다.
제131조에 제5항을 다음과 같이 신설한다.
⑤ 법 제92조제2항제2호나목에서 “대통령령으로 정하는 경우”란 정상가격과 거래가격의 차액이 3억원 이상이거나 정상가격의 100분의 5에 상당하는 금액 이상인 경우를 말한다.
제131조의2 중 “국외특수관계자간주식양도가액검토서”를 “국외특수관계인간주식양도가액검토서”로 한다.
제132조제8항제2호 단서 중 “특수관계자가”를 “특수관계인이”로 하고, 같은 조 제13항 각 호 외의 부분 중 ““대통령령으로 정하는 특수관계에 있는 자”란”을 ““대통령령으로 정하는 특수관계인”이란”으로 한다.
제132조의3을 삭제한다.
제133조제2항 중 “당해 외국법인의 과점주주, 당해”를 “해당 외국법인의 과점주주, 해당”으로, “다른 법인 기타 당해 외국법인과 특수관계에 있는 자를”을 “다른 법인, 그 밖에 해당 외국법인의 특수관계인을”로 한다.
제134조제6항 중 “법 제8조제4항”을 “법 제8조제5항”으로 한다.
제137조제1항을 다음과 같이 한다.
① 법 제98조에 따라 원천징수를 하는 경우 배당소득의 지급시기에 관하여는 「소득세법」 제131조제2항 및 같은 법 시행령 제191조(제4호는 제외한다)를 준용하고, 기타소득의 지급시기에 관하여는 「소득세법」 제145조의2 및 같은 법 시행령 제202조제3항을 준용한다.
제138조의2의 제목 중 “양도소득”을 “양도소득 등”으로 하고, 같은 조에 제5항을 다음과 같이 신설한다.
⑤ 법 제98조의2제4항에 따라 신고·납부하려는 외국법인은 해당 자산의 소재지(유가증권인 경우에는 유가증권을 발행한 내국법인의 소재지를 말한다)를 관할하는 세무서장에게 기획재정부령으로 정하는 외국법인증여소득신고서를 작성하여 신고·납부하여야 한다.
제138조의3제1항 각 호 외의 부분 후단 중 “법 제73조제1항제1호”를 각각 “법 제73조제1항 각 호 외의 부분”으로 하고, 같은 항 제2호 중 “법 제73조제1항제1호의 규정에 의한”을 “법 제73조제1항 각 호 외의 부분에 따른”으로 한다.
제138조의4제4항 중 “금융기관”을 각각 “금융회사 등”으로 하고, 같은 조 제5항 중 “법 제98조제6항의 규정에 의하여”를 “법 제98조제7항에 따라”로, “증권회사”를 “투자매매업자, 투자중개업자”로, “당해 증권회사”를 “해당 투자매매업자, 투자중개업자”로 한다.
제138조의5제1항제1호 중 “이하 이 조에서”를 “이하”로 하고, 같은 조 제2항제7호를 다음과 같이 한다.
7. 소득수취법인이 제138조의7제3항제1호 및 제2호의 요건을 갖춘 경우
제138조의7 및 제138조의8을 각각 다음과 같이 신설한다.
제138조의7(외국법인에 대한 조세조약상 제한세율 적용을 위한 원천징수절차 특례) ① 법 제98조의6제1항에 따라 제한세율을 적용받으려는 국내원천소득의 실질귀속자는 기획재정부령으로 정하는 국내원천소득 제한세율 적용신청서(이하 이 조에서 “제한세율 적용신청서”라 한다)를 해당 국내원천소득을 지급받기 전까지 원천징수의무자에게 제출하여야 한다. 다만, 「자본시장과 금융투자업에 관한 법률」 제296조제5호에 따른 외국예탁결제기관이 같은 법 제294조에 따른 한국예탁결제원에 개설한 계좌를 통하여 지급받는 국내원천소득의 경우에는 제한세율 적용신청서를 제출하지 아니할 수 있다.
② 법 제98조의6제2항에서 “대통령령으로 정하는 국외투자기구”란 투자권유를 하여 모은 금전 등을 재산적 가치가 있는 투자대상자산을 취득, 처분 또는 그 밖의 방법으로 운용하고 그 결과를 투자자에게 배분하여 귀속시키는 투자행위를 하는 기구로서 국외에서 설립된 것(이하 “국외투자기구”라 한다)을 말한다.
③ 제1항을 적용할 때 국내원천소득이 국외투자기구를 통하여 지급되는 경우에는 해당 국외투자기구가 실질귀속자로부터 제한세율 적용신청서를 제출받아 기획재정부령으로 정하는 국외투자기구 신고서(이하 이 조에서 “국외투자기구 신고서”라 한다)에 실질귀속자 명세를 첨부하여 국내원천소득을 지급받기 전까지 원천징수의무자에게 제출하여야 한다. 다만, 다음 각 호의 요건을 모두 갖춘 국외투자기구(이하 이 조에서 “국외공모집합투자기구”라 한다)로서 각 호의 사항을 확인할 수 있는 서류와 해당 국외투자기구의 국가별 실질귀속자의 수 및 총투자금액 명세를 국외투자기구 신고서에 첨부하여 제출한 경우에는 그러하지 아니하다.
1. 「자본시장과 금융투자업에 관한 법률」에 따른 집합투자기구와 유사한 국외투자기구로서, 체약상대국의 법률에 따라 등록하거나 승인을 받은 국외투자기구
2. 증권을 사모로 발행하지 아니하고 직전 회계기간 종료일(신규로 설립된 국외투자기구인 경우에는 국외투자기구 신고서 제출일을 말한다) 현재 투자자가 100명(투자자가 다른 국외투자기구인 경우에는 그 국외투자기구를 1명으로 본다) 이상일 것
3. 조세조약에서 조약상 혜택의 적용을 배제하도록 규정된 국외투자기구에 해당되지 아니할 것
④ 국외투자기구(이하 이 조에서 “1차 국외투자기구”라 한다)에 다른 국외투자기구(이하 이 조에서 “2차 국외투자기구”라 한다)가 투자하고 있는 경우 1차 국외투자기구는 2차 국외투자기구로부터 실질귀속자 명세(해당 2차 국외투자기구가 국외공모집합투자기구인 경우에는 이를 확인할 수 있는 서류와 해당 국외투자기구의 국가별 실질귀속자의 수 및 총투자금액 명세를 말한다)를 첨부한 국외투자기구 신고서를 제출받아 이를 함께 제출하여야 한다. 이 경우 다수의 국외투자기구가 연속적으로 투자관계에 있는 경우에는 투자를 받는 직전 국외투자기구를 1차 국외투자기구로, 투자하는 국외투자기구를 2차 국외투자기구로 본다.
⑤ 제1항 및 제3항을 적용할 때 다음 각 호의 어느 하나에 해당하는 경우에는 이를 실질귀속자로 본다.
1. 「국민연금법」, 「공무원연금법」, 「군인연금법」, 「사립학교교직원 연금법」 및 「근로자퇴직급여 보장법」 등에 준하는 체약상대국의 법률에 따라 외국에서 설립된 연금
2. 체약상대국의 법률에 따라 외국에서 설립된 비영리단체로서 수익을 구성원에게 분배하지 아니하는 기금
3. 조세조약에서 실질귀속자로 인정되는 것으로 규정된 국외투자기구
⑥ 제1항 또는 제3항에 따라 제출된 제한세율 적용신청서 또는 국외투자기구 신고서는 최초로 제출된 날부터 3년 이내에는 다시 제출하지 아니할 수 있다. 다만, 그 내용에 변동이 있는 경우에는 변동사유가 발생한 날 이후 최초로 국내원천소득을 지급받기 전까지 그 변동 내역을 제출하여야 한다.
⑦ 법 제98조의6제3항에서 “대통령령으로 정하는 사유”란 다음 각 호의 어느 하나의 사유를 말한다. 이 경우 제2호 또는 제3호는 그 사유가 발생한 부분으로 한정한다.
1. 제한세율 적용신청서 또는 국외투자기구 신고서를 제출받지 못한 경우
2. 제출된 제한세율 적용신청서 또는 국외투자기구 신고서에 기재된 내용의 보완 요구에 응하지 아니하는 경우
3. 제출된 제한세율 적용신청서 또는 국외투자기구 신고서를 통해서는 실질귀속자를 파악할 수 없는 경우(국외공모집합투자기구는 제외한다)
⑧ 원천징수의무자 및 국외투자기구는 제한세율 적용신청서, 국외투자기구 신고서 등 관련 자료를 법 제98조제1항에 따른 원천징수세액의 납부기한 다음날부터 5년간 보관하여야 하고, 원천징수의무자의 납세지 관할 세무서장이 그 제출을 요구하는 경우에는 이를 제출하여야 한다.
제138조의8(외국법인에 대한 조세조약상 제한세율 적용을 위한 경정청구 절차) ① 법 제98조의6제4항에 따라 경정을 청구하려는 자는 원천징수의무자의 납세지 관할세무서장에게 기획재정부령으로 정하는 제한세율 적용을 위한 경정청구서에 국내원천소득의 실질귀속자임을 입증할 수 있는 다음 각 호의 서류를 첨부하여 경정을 청구하여야 한다. 이 경우 증명서류는 한글번역본과 함께 제출하여야 하되, 국세청장이 인정하는 경우에는 영문으로 작성된 서류만을 제출할 수 있다.
1. 제138조의7제1항에 따른 제한세율 적용신청서
2. 해당 실질귀속자 거주지국의 권한 있는 당국이 발급하는 거주자증명서
② 제1항에 따른 경정청구 절차에 관하여는 제138조의6제2항부터 제4항까지의 규정을 준용한다.
제152조제1항 중 “법 제109조제1항의 규정에 의하여”를 “법 제109조제1항에 따라”로, “기획재정부령이”를 “기획재정부령으로”로, “제2항 각호의 서류”를 “제2항에 따른 주주등의 명세서”로 하고, 같은 조 제2항을 다음과 같이 한다.
② 법 제109조제1항 각 호 외의 부분 전단에서 “대통령령으로 정하는 주주등의 명세서”란 주식등의 실제소유자를 기준으로 다음 각 호의 내용을 적은 서류로서 기획재정부령으로 정하는 주주등의 명세서를 말한다.
1. 주주등의 성명 또는 법인명, 주민등록번호·사업자등록번호 또는 고유번호
2. 주주등별 주식등의 보유현황
제159조의2제2항 중 “법 제117조의2제3항 단서 에서”를 “법 제117조의2제3항 단서에서”로 하고, 같은 조 제3항을 제5항으로 하며, 같은 조에 제3항 및 제4항을 각각 다음과 같이 신설하고, 같은 조 제7항 및 제8항을 각각 다음과 같이 하며, 같은 조 제9항을 제10항으로 하고, 같은 조에 제9항을 다음과 같이 신설한다.
③ 법 제117조의2제3항 단서에서 “대통령령으로 정하는 사업자”란 제159조제2항에 따른 사업자를 말한다.
④ 법 제117조의2제3항 단서에서 “대통령령으로 정하는 방법”이란 제159조제3항에 따른 방법을 말한다.
⑦ 현금영수증가맹점으로부터 현금영수증 발급이 거부되거나 사실과 다른 현금영수증을 발급받은 자가 법 제117조의2제5항에 따라 그 거래내용을 신고하려는 때에는 다음 각 호의 사항이 포함된 신고서에 관련 사실을 증명할 수 있는 서류 또는 자료를 첨부하여 현금영수증 발급이 거부되거나 사실과 다르게 발급받은 날부터 5년 이내에 국세청장·지방국세청장 또는 세무서장에게 제출하여야 한다.
1. 신고자 성명
2. 현금영수증가맹점 상호
3. 현금영수증 발급이 거부되거나 사실과 다르게 발급받은 일자·거래내용 및 금액
⑧ 법 제117조의2제4항 본문 또는 같은 조 제7항에 따라 현금영수증을 발급하는 경우에는 재화 또는 용역을 공급하고 그 대금을 현금으로 받은 날부터 5일 이내에 무기명으로 발급할 수 있다.
⑨ 납세지 관할 세무서장은 법 제117조의2제6항 후단에 따라 해당 사업연도의 신고금액을 다음 각 호의 구분에 따른 기한까지 해당 현금영수증가맹점에 통보하여야 한다.
1. 해당 사업연도 중에 신고를 받은 경우: 그 사업연도 종료 후 2개월 이내
2. 해당 사업연도가 지난 후에 신고를 받은 경우: 신고일 이후 2개월 이내
제161조제1항제2호 중 “투자전문회사”를 “투자전문회사(같은 법 제9조제18항제7호의 사모투자전문회사는 제외한다)”로 하고, 같은 조 제3항 중 “특수관계자를”을 “특수관계인을”로 하며, 같은 조 제6항 각 호 외의 부분 중 “주주명부에 명의개서된 사항을”을 “주식등의 실제소유자를”로, “다음 각호”를 “다음 각 호”로, “기재하여야”를 “적어야”로 한다.
제162조 본문 중 “법 제73조제1항의 규정에 의한 원천징수의무자”를 “내국법인에 「소득세법」 제127조제1항제1호 또는 제2호의 소득을 지급하는 자”로, “동법”을 각각 “같은 법”으로 하고, 같은 조 단서 중 “법인세가 과세되지 아니하거나 면제되는”을 “제111조제2항 각 호의 금융회사 등에 지급하는 이자소득 중 같은 조 제3항제2호의”로 한다.
제163조의2제1항 및 제164조제4항 중 “1월 31일”을 각각 “2월 10일”로 한다.
제164조의2제2호 중 “피투자법인의 발행주식총수 또는 출자총액의 100분의 10 이상을 소유하고 그 투자금액이 1억원 이상인”을 “다음 각 목의 어느 하나에 해당하는”으로 하고, 같은 호에 가목 및 나목을 각각 다음과 같이 신설한다.
가. 피투자법인의 발행주식총수 또는 출자총액의 100분의 10 이상을 소유하고 그 투자금액이 1억원 이상인 내국법인
나. 「국제조세조정에 관한 법률」 제17조에 따라 특정외국법인의 발행주식총수 또는 출자총액의 100분의 10 이상을 직접 또는 간접으로 소유하고 있는 내국법인
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다. 다만, 제57조제1항제1호 및 제3호, 제61조제2항제6호의 개정규정은 2012년 3월 2일부터 시행하고, 제20조제2항, 제80조제1항제2호가목(합병법인의 모회사에 관한 부분만 해당한다) 및 제80조의2(합병법인의 모회사에 관한 부분만 해당한다)의 개정규정은 2012년 4월 15일부터 시행하며, 제138조의5제2항제7호, 제138조의7 및 제138조의8의 개정규정은 2012년 7월 1일부터 시행한다.
제2조(일반적 적용례) 이 영은 2012년 1월 1일 이후 최초로 개시하는 사업연도 분부터 적용한다.
제3조(수익사업의 범위에 관한 적용례) 제2조제1항제3호의 개정규정은 이 영 시행 후 과세표준 및 세액을 신고하거나 결정 또는 경정하는 분부터 적용한다.
제4조(자본전입시 과세되지 아니하는 잉여금의 범위 등에 관한 적용례) 제12조의 개정규정은 합병·분할에 따라 승계한 잉여금을 이 영 시행 후 최초로 자본에 전입하는 분부터 적용한다.
제5조(지주회사의 수입배당금액 익금불산입에 관한 적용례) 제17조의2제6항의 개정규정은 2012년 1월 1일 이후 최초로 물적분할하는 분부터 적용한다.
제6조(소액광고선전비 지출에 관한 적용례) 제19조제18호의 개정규정은 2012년 1월 1일 이후 최초로 지출하는 분부터 적용한다.
제7조(감가상각자산의 범위 등에 관한 적용례) 제24조제1항제2호자목, 같은 조 제2항 및 제26조제1항제8호의 개정규정은 이 영 시행 후 최초로 신고하는 분부터 적용한다.
제8조(지정기부금단체의 범위 등에 관한 적용례) ① 제36조제1항제1호나목, 같은 항 제2호가목 및 제4호의 개정규정은 2012년 1월 1일 이후 지출하는 분부터 적용한다.
② 제36조제1항제1호사목(4) 및 (6)의 개정규정은 이 영 시행 후 최초로 지정 또는 재지정하는 분부터 적용한다.
③ 제36조제7항제4호의 개정규정은 이 영 시행 후 최초로 「기부금품의 모집 및 사용에 관한 법률」을 위반한 분부터 적용한다.
제9조(법정기부금단체의 지정 등에 관한 적용례) ① 제36조의2제8항제3호의 개정규정은 이 영 시행 이후 최초로 지정 또는 재지정하는 분부터 적용한다.
② 제36조의2제11항제4호의 개정규정은 이 영 시행 후 최초로 「기부금품의 모집 및 사용에 관한 법률」을 위반한 분부터 적용한다.
제10조(특수관계에 있는 자의 범위에 관한 적용례) 제43조제8항제1호가목·라목 및 마목의 개정규정은 이 영 시행 후 최초로 지급하는 분부터 적용한다.
제11조(책임준비금의 손금산입에 관한 적용례) 제57조제1항제2호의 개정규정은 이 영 시행 후 최초로 신고하는 분부터 적용한다.
제12조(퇴직급여충당금의 손금산입에 관한 적용례) 제60조제2항의 개정규정은 이 영 시행 후 최초로 신고하는 분부터 적용한다.
제13조(구상채권상각충당금의 손금산입에 관한 적용례) 제63조제1항 및 제3항의 개정규정은 이 영 시행 후 최초로 신고하는 분부터 적용한다.
제14조(손익귀속시기에 관한 적용례) ① 제69조제1항, 제71조제4항 및 제5항의 개정규정은 이 영 시행 후 최초로 신고하는 분부터 적용한다.
② 제71조제6항의 개정규정은 이 영 시행 후 최초로 계약을 체결하는 분부터 적용한다.
제15조(자산의 취득가액에 관한 적용례) 제72조제2항제3호, 제3호의2 및 제4호의 개정규정은 2012년 1월 1일 이후 최초로 신고하는 분부터 적용한다.
제16조(적격합병의 요건 등에 관한 적용례) ① 제80조의2제1항의 개정규정은 이 영 시행 후 최초로 신고하는 분부터 적용한다.
② 제80조의2제3항 및 제4항의 개정규정은 이 영 시행 후 최초로 합병하는 분부터 적용한다.
제17조(적격합병·분할 과세특례에 대한 사후관리에 관한 적용례) 제80조의4제3항, 제82조의4제3항, 제84조제6항 및 제84조의2제6항의 개정규정은 2012년 1월 1일 이후 최초로 합병, 분할, 물적분할 또는 현물출자하는 분부터 적용한다.
제18조(적격분할의 요건에 관한 적용례) 제82조의2제3항 및 제4항의 개정규정은 이 영 시행 후 최초로 분할하는 분부터 적용한다.
제19조(물적분할로 인한 자산양도차익상당액의 손금산입에 관한 적용례) ① 법률 제11128호 법인세법 일부개정법률 부칙 제11조제2항에 따라 제84조(제6항은 제외한다)의 개정규정을 적용하는 경우 분할신설법인은 이 영 시행 후 법 제60조제1항에 따른 과세표준을 최초로 신고 할 때 해당 사업연도 개시일에 분할법인으로부터 자산 및 부채를 시가로 승계받은 것으로 보아 해당 사업연도 개시일의 자산조정계정 금액을 해당 자산 및 부채의 금액에 더하거나 뺀다.
② 제1항을 적용하는 분할법인과 분할신설법인은 법 제60조제1항에 따른 신고를 할 때 해당 사업연도 개시일의 자산조정계정 금액을 기준으로 양도차익을 계산한 물적분할과세특례신고서 및 자산의 양도차익에 관한 명세서를 작성하여 납세지 관할세무서장에게 제출하여야 한다.
제20조(현물출자로 인한 자산양도차익상당액의 손금산입에 관한 적용례) ① 법률 제11128호 법인세법 일부개정법률 부칙 제12조제2항에 따라 제84조의2(제6항은 제외한다)의 개정규정을 적용하는 경우 피출자법인은 이 영 시행 후 법 제60조에 따른 과세표준을 최초로 신고 할 때 해당 사업연도 개시일에 출자법인으로부터 자산 및 부채를 시가로 승계받은 것으로 보아 해당 사업연도 개시일의 자산조정계정 금액을 해당 자산 및 부채의 금액에 더하거나 뺀다.
② 제1항을 적용하는 출자법인과 피출자법인은 법 제60조에 따른 신고를 할 때 해당 사업연도 개시일의 자산조정계정 금액을 기준으로 양도차익을 계산한 현물출자과세특례신고서 및 자산의 양도차익에 관한 명세서를 작성하여 납세지 관할세무서장에게 제출하여야 한다.
제21조(특수관계인의 범위에 관한 적용례) 제87조제1항제4호·제5호·제6호·제8호의 개정규정은 이 영 시행 후 최초로 거래하는 분부터 적용한다.
제22조(시가의 범위에 관한 적용례) 제89조제3항제1호의2의 개정규정은 이 영 시행 후 최초로 신고하는 분부터 적용한다.
제23조(결손금 소급공제에 의한 환급세액의 계산에 관한 적용례) 제110조제5항제2호의 개정규정은 이 영 시행 후 최초로 이자상당액을 징수하는 분부터 적용한다.
제24조(가산세의 적용에 관한 적용례) 제120조제6항의 개정규정은 이 영 시행 후 최초로 지급명세서를 제출하는 분부터 적용한다.
제25조(연결납세방식의 적용제외 법인에 관한 적용례) 제120조의12제1항제4호의 개정규정은 이 영 시행 후 최초로 연결납세를 신청하는 분부터 적용한다.
제26조(연결법인 간 자산양도손익의 이연 등에 관한 적용례) 제120조의18의 개정규정은 이 영 시행 후 최초로 신고하는 분부터 적용한다.
제27조(연결법인의 기부금의 손금불산입에 관한 적용례) 제120조의20제2항의 개정규정은 이 영 시행 후 최초로 신고하는 분부터 적용한다.
제28조(조세조약상의 비과세·면제 또는 제한세율 적용을 위한 사전승인 절차에 대한 적용례) 제138조의5제2항제7호의 개정규정은 2012년 7월 1일 이후 신청하는 분부터 적용한다.
제29조(현금영수증의 발급 의무에 관한 적용례) 제159조의2의 개정규정은 이 영 시행 후 거래하는 분부터 적용한다.
제30조(계산서 등의 제출에 관한 적용례) 제163조의2제1항 및 제164조제4항의 개정규정은 이 영 시행 후 최초로 매입처별 세금계산서합계표 또는 매출·매입처별 계산서합계표를 제출하는 분부터 적용한다.
제31조(국제회계기준 적용 내국법인에 대한 재고자산평가방법 변경신고서 제출에 관한 특례) 법률 제11128호 법인세법 일부개정법률 제42조의2의 시행일이 속하는 사업연도에 국제회계기준을 최초로 적용하여 법 제42조의2제1항의 적용을 받으려는 내국법인이 이 영 시행 후 최초로 신고하는 사업연도의 과세표준 신고기한까지 제74조제3항에 따라 재고자산 등 평가방법변경신고서를 제출하는 경우 같은 항 제2호에도 불구하고 해당 사업연도의 재고자산 평가방법을 변경신고한 것으로 본다.
법인세법 시행령
[시행 2011. 10. 14.] [대통령령 제23220호, 2011. 10. 14., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 다음과 같이 공포한다.
대통령 이명박 (인)
2011년 10월 14일
국무총리 김황식
국무위원 기획재정부 장관 박재완
⊙대통령령 제23220호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제92조의2제2항제1호를 다음과 같이 한다.
1. 해당 법인이 임대하는 「임대주택법」 제2조제3호에 따른 매입임대주택으로서 다음 각 목의 요건을 모두 갖춘 주택
가. 대지면적이 298제곱미터 이하이고 주택의 연면적(「소득세법 시행령」 제154조제3항 본문에 따라 주택으로 보는 부분과 주거전용으로 사용되는 지하실부분의 면적을 포함하고, 공동주택의 경우에는 전용면적을 말한다)이 149제곱미터 이하일 것
나. 5년 이상 임대한 주택일 것
다. 「임대주택법」 제6조에 따라 임대주택으로 등록하여 임대를 개시한 날의 해당 주택 및 이에 딸린 토지의 기준시가(「소득세법」 제99조에 따른 기준시가를 말한다. 이하 이 항에서 같다)의 합계액이 6억원[「수도권정비계획법」 제2조제1호에 따른 수도권(이하 “수도권”이라 한다) 밖의 지역인 경우에는 3억원] 이하일 것
제92조의2제2항제1호의2다목을 다음과 같이 한다.
다. 「임대주택법」 제6조에 따라 임대주택으로 등록하여 임대를 개시한 날의 해당 주택 및 이에 딸린 토지의 기준시가의 합계액이 6억원 이하일 것
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다.
제2조(토지 등 양도소득에 대한 과세특례에 관한 적용례) ① 제92조의2제2항제1호의 개정규정 중 임대주택의 호수에 관한 개정부분은 이 영 시행 후 최초로 양도하는 주택부터 적용한다.
② 제92조의2제2항제1호(같은 호 다목의 개정부분만 해당한다) 및 같은 항 제1호의2다목의 개정규정은 이 영 시행 후 「임대주택법」 제6조에 따라 임대주택으로 등록하는 주택부터 적용한다.
법인세법 시행령
[시행 2011. 6. 3.] [대통령령 제22951호, 2011. 6. 3., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 이명박 (인)
2011년 6월 3일
국무총리 김황식
국무위원 기획재정부 장관 박재완
⊙대통령령 제22951호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제1조 각 호 외의 부분 중 ““대통령령이 정하는 조합법인 등”이라 함은”을 ““대통령령으로 정하는 조합법인 등”이란”으로 한다.
제2조제2항 전단 중 “대통령령이”를 “대통령령으로”로 한다.
제6조제1항 전단 중 ““대통령령이 정하는 장소”라 함은”을 ““대통령령으로 정하는 장소”란”으로 하고, 같은 조 제3항 본문 중 ““대통령령이 정하는 주된 사업장의 소재지”라 함은”을 ““대통령령으로 정하는 주된 사업장의 소재지”란”으로 하며, 같은 조 제4항 전단 중 ““대통령령이 정하는 장소”라 함은”을 ““대통령령으로 정하는 장소”란”으로 한다.
제8조제1항 각 호 외의 부분 중 ““대통령령이 정하는 경우”라 함은”을 ““대통령령으로 정하는 경우”란”으로 한다.
제15조제4항 각 호 외의 부분 중 ““대통령령이 정하는 금액”이라 함은”을 ““대통령령으로 정하는 금액”이란”으로 한다.
제17조의2제2항 각 호 외의 부분 중 “대통령령이”를 “대통령령으로”로 하고, 같은 조 제5항 각 호 외의 부분 중 ““대통령령이 정하는 바에 따라 계산한 금액”이라 함은”을 ““대통령령으로 정하는 바에 따라 계산한 금액”이란”으로 하며, 같은 조 제11항 각 호 외의 부분 중 “대통령령이”를 “대통령령으로”로 한다.
제17조의3제3항 각 호 외의 부분 중 ““대통령령이 정하는 바에 따라 계산한 금액”이라 함은”을 ““대통령령으로 정하는 바에 따라 계산한 금액”이란”으로 한다.
제22조제1항 각 호 외의 부분 중 ““기타 대통령령이 정하는 경우의 세액”이라 함은”을 ““대통령령으로 정하는 경우의 세액”이란”으로 한다.
제39조제1항 중 ““대통령령이 정하는 중소기업”이라 함은”을 ““대통령령으로 정하는 중소기업”이란”으로 한다.
제40조제1항 각 호 외의 부분 본문 중 “법 제25조제1항제2호”를 “법 제25조제1항제2호 본문”으로, “대통령령이”를 “대통령령으로”로 한다.
제41조제1항 각 호 외의 부분 중 “법 제25조제2항 본문”을 “법 제25조제2항 각 호 외의 부분 본문”으로, “대통령령이”를 “대통령령으로”로 하고, 같은 조 제2항 중 “법 제25조제2항 단서에서 “대통령령이 정하는 국외지역”이라 함은”을 “법 제25조제2항 각 호 외의 부분 단서에서 “대통령령으로 정하는 국외 지역”이란”으로 하며, 같은 조 제3항 중 “법 제25조제2항제1호에서 “대통령령이 정하는 것”이라 함은”을 “법 제25조제2항제1호가목에서 “대통령령으로 정하는 것”이란”으로 한다.
제49조제1항 각 호 외의 부분 중 ““대통령령이 정하는 자산”이라 함은”을 ““대통령령으로 정하는 자산”이란”으로 하고, 같은 조 제3항 중 ““대통령령이 정하는 금액”이라 함은”을 ““대통령령으로 정하는 금액”이란”으로 한다.
제51조제2항 중 ““대통령령이 정하는 것”이라 함은”을 ““대통령령으로 정하는 것”이란”으로 한다.
제53조제1항 본문 중 ““대통령령이 정하는 것”이라 함은”을 ““대통령령으로 정하는 것”이란”으로 하고, 같은 조 제2항 중 “법 제28조제1항제4호에서 “대통령령이 정하는 바에 따라 계산한 금액”이라 함은”을 “법 제28조제1항제4호 각 목 외의 부분에서 “대통령령으로 정하는 바에 따라 계산한 금액”이란”으로 한다.
제60조제1항 중 “대통령령이”를 “대통령령으로”로 한다.
제61조제2항 각 호 외의 부분 본문 중 ““대통령령이 정하는 바에 따라 계산한 금액”이라 함은”을 ““대통령령으로 정하는 바에 따라 계산한 금액”이란”으로 한다.
제64조제1항 중 ““대통령령이 정하는 사업용자산”이라 함은”을 ““대통령령으로 정하는 사업용자산”이란”으로 하고, 같은 조 제6항 각 호 외의 부분 중 ““대통령령이 정하는 법률”이라 함은”을 ““대통령령으로 정하는 법률”이란”으로 한다.
제65조제1항 각 호 외의 부분 중 ““대통령령이 정하는 것”이라 함은”을 ““대통령령으로 정하는 것”이란”으로 한다.
제78조제1항 각 호 외의 부분 중 ““대통령령이 정하는 사유”라 함은”을 ““천재지변·화재 등 대통령령으로 정하는 사유”란”으로 하고, 같은 조 제2항 각 호 외의 부분 중 “대통령령이”를 “대통령령으로”로 하며, 같은 조 제3항 각 호 외의 부분 중 “법 제42조제3항 본문에서 “대통령령이 정하는 방법”이라 함은”을 “법 제42조제3항 각 호 외의 부분 본문에서 “대통령령으로 정하는 방법”이란”으로 한다.
제86조제2항 중 ““대통령령이 정하는 자산”이라 함은”을 ““대통령령으로 정하는 자산”이란”으로 하고, 같은 조 제3항 중 ““대통령령이 정하는 다수법인간의 교환”이라 함은”을 ““대통령령으로 정하는 여러 법인 간의 교환”이란”으로 한다.
제87조제1항 각 호 외의 부분 중 ““대통령령이 정하는 특수관계에 있는 자”라 함은”을 ““대통령령으로 정하는 특수관계에 있는 자”란”으로 한다.
제88조제1항 각 호 외의 부분 중 “부당히”를 “부당하게”로 한다.
제89조제6항 후단 중 “대통령령이”를 “대통령령으로”로 한다.
제92조의2제2항제1호의6 중 “제1호의5 또는 제1호의8”을 “제1호의5, 제1호의8 또는 제1호의10”으로 하고, 같은 항에 제1호의10 및 제1호의11을 각각 다음과 같이 신설한다.
1의10. 다음 각 목의 요건을 모두 갖춘 기업구조조정부동산투자회사등이 2012년 12월 31일까지 직접 취득(2012년 12월 31일까지 매매계약을 체결하고 계약금을 납부한 경우를 포함한다)하는 미분양주택
가. 취득하는 부동산이 모두 미분양주택일 것
나. 존립기간이 5년 이내일 것
1의11. 다음 각 목의 요건을 모두 갖춘 신탁계약에 따른 신탁재산으로 「자본시장과 금융투자업에 관한 법률」에 따른 신탁업자(이하 이 호에서 “신탁업자”라 한다)가 2012년 12월 31일까지 직접 취득(2012년 12월 31일까지 매매계약을 체결하고 계약금을 납부한 경우를 포함한다)하는 미분양주택(「주택법」에 따른 대한주택보증주식회사가 분양보증을 하여 준공하는 주택만 해당한다)
가. 시공자가 채권을 발행하여 조달한 금전을 신탁업자에게 신탁하고, 해당 시공자가 발행하는 채권을 「한국주택금융공사법」에 따른 한국주택금융공사의 신용보증을 받아 「자산유동화에 관한 법률」에 따라 유동화할 것
나. 신탁재산의 운용기간(신탁계약이 연장되는 경우 그 연장되는 기간을 포함한다)이 5년 이내일 것
제92조의2제3항 전단 중 ““대통령령이 정하는 경우”라 함은”을 ““대통령령으로 정하는 경우”란”으로 하고, 같은 조 제4항 각 호 외의 부분 중 ““대통령령이 정하는 사유로 인하여 발생하는 소득”이라 함은”을 ““대통령령으로 정하는 사유로 발생하는 소득”이란”으로 하며, 같은 조 제5항 각 호 외의 부분 중 ““그 밖에 대통령령이 정하는 토지등”이라 함은”을 ““대통령령으로 정하는 토지등”이란”으로 한다.
제92조의3 각 호 외의 부분 중 “대통령령이”를 “대통령령으로”로 한다.
제92조의5제3항 각 호 외의 부분 중 ““「농지법」 그 밖의 법률에 의하여 소유할 수 있는 농지로서 대통령령이 정하는 농지”라 함은”을 ““대통령령으로 정하는 농지”란”으로 하고, 같은 조 제4항 중 ““대통령령이 정하는 지역”이라 함은”을 ““대통령령으로 정하는 지역”이란”으로 하며, 같은 조 제5항 중 ““대통령령이 정하는 기간”이라 함은”을 ““대통령령으로 정하는 기간”이란”으로 한다.
제92조의6제1항 각 호 외의 부분 중 ““공익상 필요 또는 산림의 보호육성을 위하여 필요한 임야로서 대통령령이 정하는 것”이라 함은”을 ““대통령령으로 정하는 것”이란”으로 하고, 같은 조 제3항 각 호 외의 부분 본문 및 같은 조 제4항 각 호 외의 부분 중 ““대통령령이 정하는 것”이라 함은”을 각각 ““대통령령으로 정하는 것”이란”으로 한다.
제92조의7제2항 각 호 외의 부분 중 ““법인의 업무와 직접 관련이 있다고 인정할 만한 상당한 이유가 있는 목장용지로서 대통령령이 정하는 것”이라 함은”을 ““대통령령으로 정하는 것”이란”으로 하고, 같은 조 제4항 중 ““대통령령이 정하는 축산용 토지의 기준면적”이라 함은”을 ““대통령령으로 정하는 축산용 토지의 기준면적”이란”으로 한다.
제92조의7제5항 중 “대통령령이”를 “대통령령으로”로 하고, 같은 조 제6항 중 ““대통령령이 정하는 기간”이라 함은”을 ““대통령령으로 정하는 기간”이란”으로 한다.
제92조의8제1항 각 호 외의 부분 중 ““법인의 업무와 직접 관련이 있다고 인정할 만한 상당한 이유가 있는 토지로서 대통령령이 정하는 것”이라 함은”을 ““대통령령으로 정하는 것”이란”으로 한다.
제92조의9 각 호 외의 부분 중 ““지역별로 대통령령이 정하는 배율”이라 함은”을 ““지역별로 대통령령으로 정하는 배율”이란”으로 한다.
제92조의10 각 호 외의 부분 중 ““대통령령이 정하는 범위와 기준에 해당하는 농어촌 주택과 그 부속토지”라 함은”을 ““대통령령으로 정하는 범위 및 기준에 해당하는 농어촌주택과 그 부속토지”란”으로 한다.
제94조제1항 각 호 외의 부분 본문 중 “대통령령이”를 “대통령령으로”로 하고, 같은 조 제2항 중 ““대통령령이 정하는 비율”이라 함은”을 ““대통령령으로 정하는 비율”이란”으로 하며, 같은 조 제8항 각 호 외의 부분 전단 중 “대통령령이”를 “대통령령으로”로 한다.
제95조제1항 각 호 외의 부분 중 “법 제58조제1항에서 “대통령령이 정하는 자산총액”이라 함은”을 “법 제58조제1항 각 호 외의 부분 전단에서 “대통령령으로 정하는 자산총액”이란”으로 한다.
제99조의2제1항 중 ““대통령령이 정하는 주식 또는 출자지분”이라 함은”을 ““대통령령으로 정하는 주식등”이란”으로 하고, 같은 조 제3항 각 호 외의 부분 본문 중 ““대통령령이 정하는 자산”이라 함은”을 ““대통령령으로 정하는 자산”이란”으로 한다.
제102조제6항 중 ““대통령령이 정하는 경우”라 함은”을 ““대통령령으로 정하는 경우”란”으로 한다.
제104조제1항 각 호 외의 부분 중 ““대통령령이 정하는 사유”라 함은”을 ““대통령령으로 정하는 사유”란”으로 한다.
제107조 중 ““대통령령이 정하는 바에 따라 추계하는 경우”라 함은”을 ““대통령령으로 정하는 바에 따라 추계하는 경우”란”으로 한다.
제110조제1항 중 “대통령령이”를 “대통령령으로”로 하고, 같은 조 제2항 각 호 외의 부분 중 “법 제72조제1항에서 “대통령령이 정하는 바에 따라 계산한 금액”이라 함은”을 “법 제72조제1항 전단에서 “대통령령으로 정하는 바에 따라 계산한 금액”이란”으로 한다.
제115조제2항 중 ““대통령령이 정하는 원천징수의무자”라 함은”을 ““대통령령으로 정하는 원천징수의무자”란”으로 한다.
제119조 중 “대통령령이”를 “대통령령으로”로 한다.
제120조제2항 각 호 외의 부분 중 “법 제76조제5항 및 제9항에서 “대통령령이 정하는 법인”이라 함은”을 “법 제76조제5항 전단 및 같은 조 제9항 각 호 외의 부분 전단에서 “대통령령으로 정하는 법인”이란”으로 하고, 같은 조 제3항 중 “법 제76조제5항에서 “대통령령이 정하는 사업자”라 함은”을 “법 제76조제5항 전단에서 “대통령령으로 정하는 사업자”란”으로 한다.
제120조제9항 본문 및 제10항 본문 중 ““대통령령이 정하는 기재하여야 할 사항”이라 함은”을 각각 ““대통령령으로 정하는 적어야 할 사항”이란”으로 하고, 같은 조 제11항 본문 중 “대통령령이”를 “대통령령으로”로 한다.
제120조의24제4항 중 “법 제76조의17제2항제4호”를 “법 제76조의17제2항제3호”로, “거래 명세”를 “거래명세”로 한다.
제120조의26 중 ““대통령령이 정하는 경우”라 함은”을 ““대통령령으로 정하는 경우”란”으로 한다.
제121조제3항 본문 중 ““대통령령이 정하는 이월결손금”이라 함은”을 ““대통령령으로 정하는 이월결손금”이란”으로 한다.
제124조제2항 각 호 외의 부분 중 “법 제84조제2항제3호”를 “법 제84조제2항제2호”로, “대통령령이”를 “대통령령으로”로 하고, 같은 조 제3항 각 호 외의 부분 중 ““대통령령이 정하는 잔여재산가액확정일”이라 함은”을 ““대통령령으로 정하는 잔여재산가액확정일”이란”으로 한다.
제125조제2항 중 ““대통령령이 정하는 서류”라 함은”을 ““대통령령으로 정하는 서류”란”으로 한다.
제126조제2항 중 ““대통령령이 정하는 잔여재산가액예정액”이라 함은”을 ““대통령령으로 정하는 잔여재산가액 예정액”이란”으로 한다.
제132조제1항 중 ““대통령령이 정하는 용구”라 함은”을 ““대통령령으로 정하는 용구”란”으로 하고, 같은 조 제2항 각 호 외의 부분 중 “법 제93조제5호에서 “대통령령이 정하는 것”이라 함은”을 “법 제93조제5호 본문에서 “대통령령으로 정하는 것”이란”으로 한다.
제132조제6항 각 호 외의 부분 중 ““대통령령이 정하는 인적 용역”이라 함은”을 ““대통령령으로 정하는 인적용역”이란”으로 하고, 같은 조 제7항 중 ““대통령령이 정하는 비용”이라 함은”을 ““대통령령으로 정하는 비용”이란”으로 한다.
제133조제1항 각 호 외의 부분 중 ““대통령령이 정하는 자”라 함은”을 ““대통령령으로 정하는 자”란”으로 한다.
제134조제5항 중 “법 제96조제1항에서 “대통령령이 정하는 송금액”이라 함은”을 “법 제96조제1항 본문에서 “대통령령으로 정하는 송금액”이란”으로 한다.
제136조제4항 중 ““대통령령이 정하는 이율”이라 함은”을 ““대통령령으로 정하는 이율”이란”으로 한다.
제138조의2제3항 각 호 외의 부분 중 “국내사업장이 없는 비거주자 또는 외국법인에게 양도하는 경우로서 대통령령으로 정하는 경우”를 “대통령령으로 정하는 경우”로 한다.
제138조의3제2항 각 호 외의 부분 중 “환매조건부채권매매거래”를 “환매조건부 채권매매 거래”로 한다.
제152조제2항 각 호 외의 부분 중 “법 제109조제1항에서 “대통령령이 정하는 서류”라 함은”을 “법 제109조제1항 각 호 외의 부분 전단에서 “대통령령으로 정하는 서류”란”으로 하고, 같은 조 제4항 각 호 외의 부분 중 “법 제109조제2항에서 “대통령령이 정하는 서류”라 함은”을 “법 제109조제2항 각 호 외의 부분 전단에서 “대통령령으로 정하는 서류”란”으로 한다.
제158조제1항 각 호 외의 부분 중 “법 제116조제2항에서 “대통령령이 정하는 사업자”라 함은”을 “법 제116조제2항 각 호 외의 부분 본문에서 “대통령령으로 정하는 사업자”란”으로 하고, 같은 조 제2항 각 호 외의 부분 중 “대통령령이”를 “대통령령으로”로 하며, 같은 조 제3항 중 ““대통령령이 정하는 것”이라 함은”을 ““대통령령으로 정하는 것”이란”으로 한다.
제159조의2제3항 중 “영위”를 각각 “경영”으로 한다.
제160조 각 호 외의 부분 중 ““대통령령이 정하는 사항이 기재된 주주명부 또는 사원명부”라 함은”을 ““대통령령으로 정하는 사항이 적힌 주주명부나 사원명부”란”으로 한다.
제161조제1항 각 호 외의 부분 중 “대통령령이”를 “대통령령으로”로 한다.
제163조의2제1항 중 “법 제120조의3제1항”을 “법 제120조의3제1항 본문”으로, “대통령령이”를 “대통령령으로”로 한다.
제164조제2항 중 ““대통령령이 정하는 바에 따라 계산서등을 교부하는 경우”라 함은”을 ““대통령령으로 정하는 바에 따라 계산서등을 발급하는 경우”란”으로 하고, 같은 조 제3항 중 ““대통령령이 정하는 경우”라 함은”을 ““대통령령으로 정하는 경우”란”으로 하며, 같은 조 제4항 중 “법 제121조제5항에서 “대통령령이 정하는 기한”이라 함은”을 “법 제121조제5항 본문에서 “대통령령으로 정하는 기한”이란”으로 한다.
대통령령 제22812호 법인세법 시행령 일부개정령 부칙 제14조를 제15조로 하고, 같은 부칙에 제14조를 다음과 같이 신설한다.
제14조(시행예정 조문의 개정에 따른 경과조치) 2011년 6월 30일까지는 제37조제1항 단서의 개정규정 중 “같은 조 제2항 각 호에 따른 법정기부금”은 “같은 조 제2항 각 호에 따른 법정기부금 및 「조세특례제한법」 제73조제1항 각 호에 따른 기부금”으로 본다.
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다.
제2조(미분양주택의 양도소득에 대한 과세특례에 관한 적용례) 제92조의2제2항제1호의6, 제1호의10 및 제1호의11의 개정규정은 이 영 시행 후 최초로 취득하여 양도하는 주택부터 적용한다.
법인세법 시행령
[시행 2011. 3. 31.] [대통령령 제22812호, 2011. 3. 31., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 이명박 (인)
2011년 3월 31일
국무총리 김황식
국무위원 기획재정부 장관 윤증현
⊙대통령령 제22812호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제10조제2항제2호 중 “법 제18조제8호의 규정”을 “법 제18조제6호”로 한다.
제18조제1항 각 호 외의 부분 중 “법 제18조제8호에서 “대통령령이 정하는 이월결손금”이라 함은 다음 각호의 1에”를 “법 제18조제6호에서 “대통령령으로 정하는 이월결손금”이란 다음 각 호의 어느 하나에”로 한다.
제29조의2제2항제1호 후단 중 “제26조제3항에 따라 양도법인이 정한 상각방법 및 제28조제1항에 따라 양도법인이 정한 내용연수(같은 항 제2호의 감가상각자산의 경우에는 신고내용연수를 말한다. 이하 이 조에서 같다)”를 “법 및 이 영에 따라 양도법인이 적용하던 상각방법 및 내용연수”로 하고, 같은 항 제2호 후단 중 “제26조제3항에 따라 양수법인이 정한 상각방법 및 제28조제1항에 따라 양수법인이 정한 내용연수”를 “법 및 이 영에 따라 양수법인이 적용하던 상각방법 및 내용연수”로 한다.
제36조제1항제1호 각 목 외의 부분 단서 중 “사업연도와 그 다음 5개 사업연도(이하 “지정기간”이라 한다) 동안”을 “연도의 1월 1일부터 6년간(이하 이 조에서 “지정기간”이라 한다)”으로 한다.
제36조제1항제4호에 차목을 다음과 같이 신설하고, 같은 조 제1항제5호 각 목 외의 부분 중 “기획재정부장관이”를 “주무관청의 추천을 받아 기획재정부장관이”로, “지정일이 속하는 사업연도와 그 다음 5개 사업연도”를 “지정기간”으로 한다.
차. 「노인장기요양보험법」 제32조에 따른 재가장기요양기관
제36조제5항 전단 중 “이행실적을”을 “충족 여부 및 의무의 이행 여부(이하 이 조에서 “요건 충족여부등”이라 한다)를”로, “제출”을 “보고”로 하고, 같은 항 후단 중 “이행실적을 제출하지”를 “요건 충족여부등을 보고하지”로, “기한을 정하여 다시 제출하도록”을 “기획재정부령으로 정하는 바에 따라 보고하도록”으로 한다.
제36조제6항 중 “제출받은 이행실적”을 “보고받은 내용”으로, “이행실적을 제출하지”를 “요건 충족여부등을 보고하지”로 하고, 같은 조 제7항제2호 중 “이행실적을 제출하지”를 “요건 충족여부등을 보고하지”로 한다.
제36조의2제2항 각 호 외의 부분 중 “법 제24조제2항4호자목”을 “법 제24조제2항제4호자목”으로 하고, 같은 항 제1호 및 제2호를 각각 다음과 같이 한다.
1. 기부금 모금액 및 그 활용 실적을 공개할 수 있는 인터넷 홈페이지가 개설되어 있을 것
2. 제11항 전단에 따라 지정이 취소된 경우에는 그 취소된 날부터 5년, 제12항에 따라 재지정을 받지 못하게 된 경우에는 그 지정기간의 종료일부터 5년이 지났을 것
제36조의2제3항제1호를 다음과 같이 하고, 같은 항 제5호 전단 중 “법인이 설립한 사업연도부터 신청일 직전 사업연도”를 “법인의 설립일부터 신청일이 속하는 달의 직전 달의”로, “제6호 및 제4항제2호”를 “제6호”로 하며, 같은 항에 제7호를 다음과 같이 신설한다.
1. 기부금 모금액 및 그 활용 실적을 공개할 수 있는 인터넷 홈페이지가 개설되어 있을 것
7. 제11항 전단에 따라 지정이 취소된 경우에는 그 취소된 날부터 5년, 제12항에 따라 재지정을 받지 못하게 된 경우에는 그 지정기간의 종료일부터 5년이 지났을 것
제36조의2제4항제1호 및 제2호를 각각 제2호 및 제3호로 하고, 같은 항에 제1호를 다음과 같이 신설하며, 같은 항 제3호(종전의 제2호) 전단 중“사업연도”를 “사업연도(설립일부터 신청일 직전 사업연도 종료일까지의 기간이 5년 미만인 경우에는 해당 법인의 설립일부터 신청일이 속하는 달의 직전 달의 종료일까지의 기간을 말한다)”로 하고, 같은 항에 제4호를 다음과 같이 신설한다.
1. 기부금 모금액 및 그 활용 실적을 공개할 수 있는 인터넷 홈페이지가 개설되어 있을 것
4. 제11항 전단에 따라 지정이 취소된 경우에는 그 취소된 날부터 2년, 제12항에 따라 재지정을 받지 못하게 된 경우에는 그 지정기간의 종료일부터 2년이 지났을 것
제36조의2제5항 중 “매년 1월 1일부터 1월 31일까지”를 “매 반기 종료일부터 1개월이 되는 날까지”로, “해당 연도 3월 31일”을 “매 반기 종료일부터 3개월이 되는 날”로 한다.
제36조의2제6항 중 “사업연도와 이후 5개 사업연도 동안”을 “연도의 1월 1일부터 6년간(이하 이 조에서 “지정기간”이라 한다)”으로 하고, 같은 조에 제7항부터 제12항까지를 각각 다음과 같이 신설한다.
⑦ 학교등은 지정기간 동안 다음 각 호의 의무를 이행하여야 한다.
1. 연간 기부금 모금액 및 그 활용 실적을 다음 연도 3월 31일까지 국세청장에게 제출할 것
2. 인터넷 홈페이지를 통하여 연간 기부금 모금액 및 그 활용 실적을 다음 연도 3월 31일까지 공개할 것
⑧ 제3항에 따른 법인 및 제4항에 따른 기관은 제3항 또는 제4항에 따른 요건의 충족 여부 및 제7항에 따른 의무의 이행 여부(이하 이 조에서 “요건 충족여부등”이라 한다)를 기획재정부령으로 정하는 바에 따라 주무관청에 보고하여야 한다. 이 경우 해당 법인 또는 기관이 요건 충족여부등을 보고하지 아니하면 주무관청이 기획재정부령으로 정하는 바에 따라 보고하도록 요구하여야 한다.
⑨ 주무관청은 제8항에 따라 보고받은 내용을 점검한 후 그 점검결과(해당 법인이 제8항 후단에 따른 요구에도 불구하고 요건 충족여부등을 보고하지 아니한 경우에는 그 사실을 포함한다)를 기획재정부령으로 정하는 바에 따라 기획재정부장관에게 통보하여야 한다.
⑩ 국세청장 또는 주무관청은 다음 각 호의 어느 하나에 해당하는 학교등이 있는 경우에는 해당 학교등의 명칭과 그 내용을 기획재정부장관에게 즉시 알려야 한다.
1. 학교등이 「상속세 및 증여세법」 제48조제2항 및 제3항에 따라 기획재정부령으로 정하는 금액 이상의 상속세 또는 증여세를 추징당하여 국세청장이 지정의 취소를 요청한 경우
2. 학교등이 목적 외의 사업을 하거나 설립허가의 조건을 위반하는 등 공익목적을 위반한 사실, 제2항부터 제4항까지의 규정에 따른 요건 및 제7항에 따른 의무를 위반한 사실 또는 제8항 후단에 따른 요구에도 불구하고 요건 충족여부등을 보고하지 아니한 사실이 있는 경우
3. 「국세기본법」 제85조의5에 따라 불성실기부금수령단체로 명단이 공개된 경우
⑪ 기획재정부장관은 학교등이 제10항 각 호의 어느 하나에 해당하는 경우에는 그 지정을 취소할 수 있다. 이 경우 기획재정부장관은 그 학교등의 명칭과 해당 사실 및 법정기부금단체 적용배제기간(제2항제2호, 제3항제7호 및 제4항제4호에 따른 지정취소일부터 지나야 하는 기간을 말한다)을 지정취소일이 속하는 연도의 12월 31일(지정취소일이 속하는 달이 12월인 경우에는 다음 연도 1월 31일을 말한다)까지 관보에 공고하여야 한다.
⑫ 기획재정부장관은 학교등의 지정기간이 끝난 후에 그 학교등의 지정기간 중 제10항제2호의 사실이 있었음을 알게 된 경우에는 그 학교등에 대하여 재지정하지 아니할 수 있다.
제37조제1항 단서를 다음과 같이 한다.
다만, 법 제24조제1항에 따른 지정기부금(제87조제1항 각 호의 어느 하나에 해당하는 특수관계자에게 기부한 지정기부금은 제외한다)과 같은 조 제2항 각 호에 따른 법정기부금의 경우에는 장부가액으로 한다.
제44조제4항제2호 전단 중 “「소득세법」 제20조제1항제1호가목 및 나목”을 “「소득세법」 제20조제1항제1호 및 제2호”로 한다.
제56조제6항에 제10호를 다음과 같이 신설한다.
10. 「제주특별자치도 설치 및 국제자유도시 조성을 위한 특별법」 제261조에 따라 설립된 제주국제자유도시개발센터가 같은 법 제265조제1항제1호, 같은 항 제2호라목·마목(관련 토지의 취득·비축을 포함한다) 및 같은 항 제3호의 업무에 지출하는 금액
제72조제2항제3호 중 “피출자법인”을 “출자법인”으로 하고, 같은 항에 제5호의3을 다음과 같이 신설한다.
5의3. 「상속세 및 증여세법 시행령」 제12조에 따른 공익법인 등이 기부받은 자산: 제87조제1항 각 호의 어느 하나에 해당하는 특수관계자 외의 자로부터 기부받은 법 제24조제1항에 따른 지정기부금에 해당하는 자산(제37조제1항에 따른 금전 외의 자산만 해당한다)은 기부한 자의 기부 당시 장부가액[사업소득과 관련이 없는 자산(개인인 경우만 해당한다)의 경우에는 취득 당시의 「소득세법 시행령」 제89조에 따른 취득가액을 말한다]. 다만, 「상속세 및 증여세법」에 따라 증여세 과세가액에 산입되지 아니한 출연재산이 그 후에 과세요인이 발생하여 그 과세가액에 산입되지 아니한 출연재산에 대하여 증여세의 전액이 부과되는 경우에는 기부 당시의 시가로 한다.
제73조 각 호 외의 부분 중 “대통령”을 “대통령령”으로 한다.
제75조제1항 각 호 외의 부분 중 “유가증권(이하 이 조 및 제86조의 2에서 “유가증권”이라 한다)”을 “유가증권”으로 하고, 같은 조 제2항 전단 중 “유가증권”을 “제73조제2호가목 및 나목에 따른 유가증권”으로 한다.
제75조제3항에 단서를 다음과 같이 신설한다.
다만, 「자본시장과 금융투자업에 관한 법률」 제230조에 따른 환매금지형집합투자기구가 보유한 같은 법 시행령 제242조제2항에 따른 시장성 없는 자산은 제1항 각 호의 어느 하나에 해당하는 방법 또는 시가법 중 해당 환매금지형집합투자기구가 법 제60조에 따른 신고와 함께 납세지 관할 세무서장에게 신고한 방법에 따라 평가하되, 그 방법을 이후 사업연도에 계속 적용하여야 한다.
제80조의2제1항제1호에 바목을 다음과 같이 신설한다.
바. 제5항에 따른 주주등이 법령상 의무를 이행하기 위하여 주식등을 처분하는 경우
제84조의2제5항 각 호 외의 부분 중 “같은 조 제2항”을 “제3항”으로 하고, 같은 항 제1호 중 “법 제47조의2제1항제5호 또는 같은 조 제2항제2호”를 “법 제47조의2제1항제4호 또는 제3항제2호”로 하며, 같은 항 제2호 중 “법 제47조의2제1항제3호 또는 같은 조 제2항제1호”를 “법 제47조의2제1항제2호 또는 제3항제1호”로 한다.
제86조의2제1항 전단 중 “법 제51조의2제1항 각 호 외의 부분 본문에서 “대통령령이 정하는 배당가능이익”이란”을 “법 제51조의2제1항 각 호 외의 부분에서 “대통령령으로 정하는 배당가능이익”이란”으로 하고, 같은 항 후단 중 “유가증권평가에 따른 손익은 제외하되,”를 “제73조제2호가목부터 다목까지의 규정에 따른 자산의 평가손익은 제외하되, 제75조제3항에 따라 시가법으로 평가한”으로 한다.
제91조의5제3항 및 제4항 중 “법 제53조의2제1항제2호”를 각각 “법 제53조의3제1항제2호”로 한다.
제92조의2제2항 각 호 외의 부분 중 “대통령령이”를 “대통령령으로”로 하고, 같은 항 제1호를 다음과 같이 한다.
1. 「임대주택법」에 따라 3호[「수도권정비계획법」 제2조제1호에 따른 수도권(이하 “수도권”이라 한다) 밖의 지역인 경우에는 1호] 이상의 주택[「주택법」에 따른 주택으로서 대지면적이 298제곱미터 이하이고 주택의 연면적(「소득세법 시행령」 제154조제3항 본문에 따라 주택으로 보는 부분과 주거전용으로 사용되는 지하실부분의 면적을 포함하고, 공동주택의 경우에는 전용면적을 말한다)이 149제곱미터 이하인 주택. 이하 이 호에서 같다]을 임대하고 있는 법인이 5년 이상 임대한 주택
제94조제8항제2호 계산식 외의 부분에 후단을 다음과 같이 신설한다.
이 경우 외국자회사의 수입배당금액이 제12항제1호에 따라 익금불산입되거나 같은 항 제2호에 따라 국외소득으로서 면제된 경우에는 외국자회사의 해당 사업연도 소득금액에 그 수입배당금액을 합산하며, 외국자회사의 해당 사업연도 소득금액에 제12항제1호에 따라 납부세액으로서 공제된 금액 또는 같은 항 제2호에 따라 간접외국납부세액으로서 공제된 금액이 포함되어 있는 경우에는 외국자회사의 해당 사업연도 법인세액에 그 공제된 금액을 합산한다.
제95조의2를 삭제한다.
제97조제3항 중 “제4항”을 “제5항제1호”로 한다.
제111조제3항제2호 중 “투자산탁”을 “투자신탁”으로 한다.
제114조의2제1항제1호 중 “계좌를”을 “계좌 또는 같은 법 제373조에 따른 한국거래소의 거래원장(전자적 형태의 거래원장을 포함한다)을”로 한다.
제134조제1항 전단 중 “해당 사업연도종료일 현재의 자본금상당액이 해당 사업연도개시일 현재의 자본금상당액을 초과하는 금액을”을 “다음 각 호의 금액 모두를”로 하고, 같은 항 후단 중 “미과세누적유보소득”을 “미과세누적유보소득(음수가 아닌 경우만 해당한다)”으로 하며, 같은 항에 각 호를 다음과 같이 신설한다.
1. 해당 사업연도 종료일 현재의 자본금상당액이 해당 사업연도 개시일 현재의 자본금상당액을 초과하는 금액(이하 “자본금상당액증가액”이라 한다)
2. 미과세누적유보소득(음수인 경우만 해당한다)에서 음의 부호를 뗀 금액. 다만, 그 금액은 국내사업장의 각 사업연도의 소득금액에서 법 제96조제2항제1호, 제2호, 제4호 및 자본금상당액증가액을 뺀 금액을 한도로 한다.
제134조제3항제1호 중 “소득할주민세”를 “지방소득세 소득분”으로 한다.
대통령령 제18706호 법인세법시행령 일부개정령(대통령령 제19891호 법인세법 시행령 일부개정령에 따라 개정된 내용을 포함한다) 부칙 제14조 표 외의 부분 중 “2010년 1월 1일부터 2010년 12월 31일까지”를 “2013년 1월 1일부터 2013년 12월 31일까지”로 하고, 같은 조의 표를 다음과 같이 한다.
┌──────────────────────────┬────┐
│과세기간                                            │비율    │
├──────────────────────────┼────┤
│2004년 1월 1일부터 2005년 12월 31일까지의 기간 중에 │100분의 │
│종료하는 사업연도                                   │40      │
├──────────────────────────┼────┤
│2006년 1월 1일부터 2006년 12월 31일까지의 기간 중에 │100분의 │
│종료하는 사업연도                                   │40      │
├──────────────────────────┼────┤
│2007년 1월 1일부터 2007년 12월 31일까지의 기간 중에 │100분의 │
│종료하는 사업연도                                   │45      │
├──────────────────────────┼────┤
│2008년 1월 1일부터 2008년 12월 31일까지의 기간 중에 │100분의 │
│종료하는 사업연도                                   │50      │
├──────────────────────────┼────┤
│2009년 1월 1일부터 2009년 12월 31일까지의 기간 중에 │100분의 │
│종료하는 사업연도                                   │55      │
├──────────────────────────┼────┤
│2010년 1월 1일부터 2010년 12월 31일까지의 기간 중에 │100분의 │
│종료하는 사업연도                                   │60      │
├──────────────────────────┼────┤
│2011년 1월 1일부터 2011년 12월 31일까지의 기간 중에 │100분의 │
│종료하는 사업연도                                   │65      │
├──────────────────────────┼────┤
│2012년 1월 1일부터 2012년 12월 31일까지의 기간 중에 │100분의 │
│종료하는 사업연도                                   │70      │
├──────────────────────────┼────┤
│2013년 1월 1일부터 2013년 12월 31일까지의 기간 중에 │100분의 │
│종료하는 사업연도                                   │75      │
└──────────────────────────┴────┘
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다. 다만, 제36조의2제2항부터 제12항까지의 개정규정은 2011년 7월 1일부터 시행한다.
제2조(중고자산 등의 상각범위액에 관한 적용례) 제29조의2제2항제1호 및 제2호의 개정규정은 2011년 1월 1일 이후 최초로 개시하는 사업연도 분부터 적용한다.
제3조(지정기부금의 범위 등에 관한 적용례) ① 제36조제1항제1호 및 제5호의 개정규정은 이 영 시행 후 최초로 지정하는 지정기부금단체등 또는 해외지정기부금단체등에 지출하는 기부금부터 적용한다.
② 제36조제1항제4호차목의 개정규정은 이 영 시행일이 속하는 사업연도에 기부하는 기부금부터 적용한다.
제4조(법정기부금단체의 요건 등에 관한 적용례) 제36조의2제2항부터 제4항까지 및 제7항부터 제12항까지의 개정규정은 부칙 제1조 단서에 따른 같은 항 시행일 이후 최초로 정하는 법정기부금단체부터 적용한다.
제5조(기부금의 가액 등에 관한 적용례) 제37조제1항 단서 및 제72조제2항제5호의3의 개정규정은 이 영 시행 후 최초로 제공하거나 기부받는 자산부터 적용한다.
제6조(고유목적사업준비금의 손금산입에 관한 적용례) 제56조제6항제10호의 개정규정은 이 영 시행일이 속하는 사업연도에 최초로 신고하는 분부터 적용한다.
제7조(유가증권 등의 평가에 관한 적용례) 제75조제3항 단서의 개정규정은 이 영 시행일이 속하는 사업연도 분부터 적용한다.
제8조(적격합병의 요건 등에 관한 적용례) 제80조의2제1항제1호바목의 개정규정은 이 영 시행일이 속하는 사업연도에 합병, 분할, 현물출자, 양도 또는 주식을 포괄적으로 교환·이전하는 분부터 적용한다.
제9조(유동화전문회사 등에 대한 소득공제에 관한 적용례) 제86조의2제1항 후단의 개정규정은 이 영 시행일이 속하는 사업연도 분부터 적용한다.
제10조(토지 등 양도소득에 대한 과세특례에 관한 적용례) 제92조의2제2항제1호의 개정규정은 이 영 시행 후 최초로 양도하는 주택부터 적용한다.
제11조(국내사업장의 과세대상 소득금액의 계산에 관한 적용례) 제134조제1항의 개정규정은 이 영 시행일이 속하는 사업연도에 최초로 신고하는 분부터 적용한다.
제12조(계산서미교부에 대한 가산세의 특례에 관한 적용례) 대통령령 제18706호 법인세법시행령 일부개정령 부칙 제14조의 개정규정은 이 영 시행 후 최초로 신고하는 사업연도 분부터 적용한다.
제13조(법정기부금단체의 요건 등에 관한 특례) ① 제36조의2제5항의 개정규정에도 불구하고 2011년에는 주무관청의 추천 기한과 기획재정부령으로 정하는 기한은 다음의 구분에 따른다.
┌───┬──────────┬──────────────┐
│구 분 │주무관청의 추천 기한│기획재정부령으로 정하는 기한│
├───┼──────────┼──────────────┤
│제1차 │2011년 3월 31일     │2011년 7월 31일             │
├───┼──────────┼──────────────┤
│제2차 │2011년 7월 31일     │2011년 9월 30일             │
└───┴──────────┴──────────────┘
② 제36조의2제5항의 개정규정에 따라 2011년에 기획재정부령으로 정한 학교등에 지출하는 기부금은 제36조의2제6항의 개정규정에도 불구하고 부칙 제1조 단서에 따른 같은 항의 시행일 이후 지출하는 기부금에 한정하여 기획재정부령으로 정한 날이 속하는 연도와 다음 5개 연도 동안 법정기부금으로 손금에 산입한다.
제14조(토지 등 양도소득에 대한 과세특례를 적용받는 임대주택의 임대기간에 관한 경과조치) ① 이 영 시행 전에 종전의 제92조의2제2항제1호(이하 “종전의 규정”이라 한다)에 따라 임대기간 요건을 제외한 다른 요건(이하 “임대기간 외의 요건”이라 한다)을 모두 충족한 주택의 경우에는 제92조의2제2항제1호의 개정규정(이하 “개정규정”이라 한다)에도 불구하고 종전의 규정에 따른 임대기간 요건을 충족하는 날과 개정규정에 따른 임대기간(이 영 시행일 이후 최초로 임대한 날부터 계산한다) 요건을 충족한 날 중 빠른 날에 임대기간 요건을 충족한 것으로 본다.
② 이 영 시행 전에 종전의 규정에 따른 임대기간 외의 요건을 충족하지 못한 주택의 경우에는 이 영 시행일 이후 개정규정에 따른 임대기간 외의 요건을 모두 충족한 후 최초로 임대한 날부터 주택의 임대기간을 계산한다.
법인세법 시행령
[시행 2011. 1. 1.] [대통령령 제22577호, 2010. 12. 30., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 이명박 (인)
2010년 12월 30일
국무총리 김황식
국무위원 기획재정부 장관 윤증현
⊙대통령령 제22577호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제2조제1항 각 호 외의 부분 본문 중 "대통령령이"를 "대통령령으로"로 하고, 같은 항 제4호를 다음과 같이 한다.
4. 보건 및 사회복지사업 중 다음 각 목의 어느 하나에 해당하는 사회복지시설에서 제공하는 사회복지사업
가. 「사회복지사업법」 제34조에 따른 사회복지시설 중 사회복지관, 부랑인·노숙인 시설 및 결핵·한센인 시설
나. 「국민기초생활보장법」 제15조의2제1항 및 제16조제1항에 따른 중앙자활센터 및 지역자활센터
다. 「아동복지법」 제16조제1항에 따른 아동복지시설
라. 「노인복지법」 제31조에 따른 노인복지시설(노인전문병원은 제외한다)
마. 「노인장기요양보험법」 제2조제4호에 따른 장기요양기관
바. 「장애인복지법」 제58조제1항에 따른 장애인복지시설
사. 「한부모가족지원법」 제19조제1항에 따른 한부모가족복지시설
아. 「영유아보육법」 제10조에 따른 보육시설
자. 「성매매방지 및 피해자보호 등에 관한 법률」 제6조제2항 및 제10조제2항에 따른 지원시설 및 성매매피해상담소
차. 「정신보건법」 제3조제4호 및 제5호에 따른 정신질환자사회복귀시설 및 정신요양시설
카. 「성폭력방지 및 피해자보호 등에 관한 법률」 제10조제2항 및 제12조제2항에 따른 성폭력피해상담소 및 성폭력피해자보호시설
타. 「입양촉진 및 절차에 관한 특례법」 제10조제1항에 따른 입양기관
파. 「가정폭력방지 및 피해자보호 등에 관한 법률」 제5조제2항 및 제7조제2항에 따른 가정폭력 관련 상담소 및 보호시설
하. 「다문화가족지원법」 제12조제1항에 따른 다문화가족지원센터
제2조제1항제7호 중 "종교단체"를 "종교단체(그 소속단체를 포함한다)"로, "「부가가치세법」 제12조제1항제16호의 규정에 의하여"를 "「부가가치세법」 제12조제1항제17호에 따라"로 하고, 같은 항 제14호를 제15호로 하며, 같은 항에 제14호를 다음과 같이 신설하고, 같은 항 제15호(종전의 제14호) 중 "제13호"를 "제14호"로 한다.
14. 「수도권매립지관리공사의 설립 및 운영 등에 관한 법률」에 따른 수도권매립지관리공사가 행하는 폐기물처리와 관련한 사업
제17조의2제5항제3호 본문 중 "당해"를 "해당"으로, "대차대조표"를 "재무상태표"로 하고, 같은 호 단서 중 "차감한"을 "뺀"으로 한다.
제17조의3제3항제4호 중 "당해"를 "해당"으로, "대차대조표"를 "재무상태표"로 한다.
제19조의2제1항제11호 중 "회수비용이 해당 채권가액을 초과하여 회수실익이 없다고 인정되는 10만원"을 "채권가액이 20만원"으로 하고, 같은 조 제8항을 제9항으로 하며, 같은 조에 제8항을 다음과 같이 신설한다.
⑧ 제63조제2항에 해당하는 법인이 신용보증계약에 의하여 대위변제한 금액 중 해당 사업연도에 손금으로 계상한 금액(대위변제한 금액 중 구상채권으로 계상한 금액을 제외한 금액을 말한다)은 구상채권으로 보아 손금불산입한다. 이 경우 손금불산입한 금액은 제1항 각 호의 어느 하나에 해당하는 사유가 발생한 날이 속하는 사업연도의 소득금액을 계산할 때 손금에 산입한다.
제24조제1항 각 호 외의 부분 중 "법 제23조제2항에서 "건물, 기계 및 장치, 특허권 등 대통령령이 정하는 자산"이라 함은 다음 각호의"를 "법 제23조제3항에서 "건물, 기계 및 장치, 특허권 등 대통령령으로 정하는 자산"이란 다음 각 호의"로, "제2항의 자산"을 "제3항의 자산"으로 하고, 같은 항 제2호 각 목 외의 부분 중 "다음 각목의 1"을 "다음 각 목의 어느 하나"로 하며, 같은 호 사목 중 "「조세특례제한법」 제73조제1항 각호의 규정에 의한 법인 또는 이 영 제36조제1항제1호의 규정에 의한"을 "법 제24조제2항제4호부터 제7호까지의 규정에 따른 법인 또는 이 영 제36조제1항제1호에 따른"으로, "당해"를 "해당"으로 한다.
제24조제2항 및 제3항을 각각 제3항 및 제4항으로 하고, 같은 조에 제2항을 다음과 같이 신설하며, 같은 조 제4항(종전의 제3항) 중 "제68조제3항의 규정에 의한"을 "제68조제4항에 따른"으로, "당해"를 "해당"으로 하고, 같은 조 제5항 중 "제1항의 규정을 적용함에 있어서"를 "제1항을 적용할 때"로, "기획재정부령으로 정하는"을 "기업회계기준에 따른"으로 한다.
② 법 제23조제2항 각 호 외의 부분에서 "대통령령으로 정하는 내용연수가 비한정인 무형고정자산"이란 제1항제2호 각 목의 어느 하나에 해당하는 무형고정자산 중에서 감가상각비를 손금으로 계상할 때 적용하는 내용연수(이하 "결산내용연수"라 한다)를 확정할 수 없는 것으로서 기획재정부령으로 정하는 요건을 모두 갖춘 것을 말한다.
제25조제1항 중 "사업연도에"를 "사업연도에 법 제23조제1항에 따라"로, "손금으로 계상하는 경우에는 당해"를 "손금으로 계상하거나 같은 조 제2항에 따라 손금에 산입하는 경우에는 해당"으로, "선택하여 계상하여야 한다"를 "선택하여야 한다"로 한다.
제26조제2항제2호 중 "잔액"을 "잔액(이하 "미상각잔액"이라 한다)"으로 한다.
제26조의2 및 제26조의3을 각각 다음과 같이 신설한다.
제26조의2(종전감가상각비의 계산 등) ① 법 제23조제2항제1호에 따른 자산은 법인이 2013년 12월 31일 이전에 취득한 감가상각자산으로서 「주식회사의 외부감사에 관한 법률」 제13조제1항제1호에 따른 회계처리기준(이하 "국제회계기준"이라 한다)을 최초로 적용한 사업연도의 직전 사업연도(이하 이 조에서 "기준연도"라 한다) 이전에 취득한 감가상각자산(이하 이 조에서 "기존보유자산"이라 한다) 및 기존보유자산과 동일한 종류(기획재정부령으로 정하는 감가상각자산 구분에 따른다. 이하 이 조에서 같다)의 자산으로서 기존보유자산과 동일한 업종(기획재정부령으로 정하는 업종 구분에 따르며, 해당 법인이 해당 업종을 국제회계기준 도입 이후에도 계속하여 영위하는 경우로 한정한다. 이하 이 조에서 같다)에 사용되는 것(이하 이 조에서 "동종자산"이라 한다)을 말한다.
② 법 제23조제2항제1호에 따른 감가상각자산에 대한 감가상각비는 제1호에 따른 금액의 범위에서 개별 자산에 대하여 법 제23조제2항에 따라 추가로 손금에 산입한 감가상각비를 동종자산별로 합한 금액이 제2호에 따른 금액을 초과하지 아니하는 범위(이하 이 조에서 "손금산입한도"라 한다)에서 손금에 산입한다.
1. 개별 자산의 감가상각비 한도: 다음 각 목의 금액
가. 국제회계기준을 최초로 적용한 사업연도의 직전 사업연도에 해당 자산의 동종자산에 대하여 감가상각비를 손금으로 계상할 때 적용한 상각방법(이하 "결산상각방법"이라 한다)이 정액법인 경우: 감가상각자산의 취득가액에 국제회계기준 도입 이전 상각률(이하 이 조에서 "기준상각률"이라 한다)을 곱하여 계산한 금액
나. 기준연도의 해당 자산의 동종자산에 대한 결산상각방법이 정률법인 경우: 미상각잔액에 기준상각률을 곱하여 계산한 금액. 이 경우 상각범위액의 계산에 관하여는 제26조제6항 단서를 준용한다.
2. 동종자산의 감가상각비 한도: 다음 각 목의 금액(0보다 작은 경우에는 0으로 본다)
가. 제1호가목의 경우: 다음 산식에 따라 계산한 금액(해당 사업연도에 법 제23조제1항에 따라 감가상각비를 손금으로 계상한 동종자산의 취득가액 합계액 × 기준상각률) - 해당 사업연도에 동종자산에 대하여 법 제23조제1항에 따라 손금에 산입한 감가상각비 합계액
나. 제1호나목의 경우: 다음 산식에 따라 계산한 금액(해당 사업연도에 법 제23조제1항에 따라 감가상각비를 손금으로 계상한 동종자산의 미상각잔액 합계액 × 기준상각률) - 해당 사업연도에 동종자산에 대하여 법 제23조제1항에 따라 손금에 산입한 감가상각비 합계액
③ 제2항 각 호를 적용할 때 기준연도에 해당 자산의 동종자산에 대하여 감가상각비를 손금으로 계상하지 아니한 경우에는 기준연도 이전 마지막으로 해당 자산의 동종자산에 대하여 감가상각비를 손금으로 계상한 사업연도의 결산상각방법을 기준연도의 결산상각방법으로 한다.
④ 제2항 각 호를 적용할 때 기준상각률은 기준연도 및 그 이전 2개 사업연도에 대하여 각 사업연도별로 다음 각 호에 따른 비율을 구하고 이를 평균하여 계산한다. 이 경우 기준연도 및 그 이전 2개 사업연도 중에 법인이 신규 설립된 경우, 합병 또는 분할한 경우, 제27조에 따라 상각방법을 변경한 경우 또는 제29조에 따라 내용연수범위와 달리 내용연수를 적용하거나 적용하던 내용연수를 변경한 경우에는 그 사유가 발생하기 전에 종료한 사업연도는 제외하고 계산한다.
1. 제2항제1호가목의 경우: 동종자산의 감가상각비 손금산입액 합계액이 동종자산의 취득가액 합계액에서 차지하는 비율
2. 제2항제1호나목의 경우: 동종자산의 감가상각비 손금산입액 합계액이 동종자산의 미상각잔액 합계액에서 차지하는 비율
⑤ 법 제23조제2항, 이 조 제1항부터 제4항까지의 규정을 적용할 때 내국법인이 국제회계기준을 최초로 적용한 사업연도의 직전 사업연도에 국제회계기준을 준용하여 비교재무제표를 작성하고 비교재무제표를 작성할 때 사용한 상각방법 및 내용연수와 동일하게 해당 사업연도의 결산상각방법 및 결산내용연수를 변경한 경우에는 해당 사업연도에 국제회계기준을 최초로 적용한 것으로 본다.
⑥ 법인이 국제회계기준을 적용한 사업연도 및 그 후 사업연도에 법 제44조제2항 또는 제3항에 해당하여 양도손익이 없는 것으로 한 합병(이하 이 조 및 제29조의2에서 "적격합병"이라 한다), 법 제46조제2항에 해당하여 양도손익이 없는 것으로 한 분할(이하 이 조 및 제29조의2에서 "적격분할"이라 한다) 및 분할합병(이하 이 조 및 제29조의2에서 "적격분할합병"이라 한다), 법 제47조제1항에 해당하여 양도차익에 상당하는 금액을 손금에 산입한 물적분할(이하 이 조 및 제29조의2에서 "적격물적분할"이라 한다) 또는 「조세특례제한법」 제37조제1항에 해당하여 양도하는 자산의 가액을 장부가액으로 한 자산의 포괄적 양도(이하 이 조 및 제29조의2에서 "자산의 포괄적 양도"라 한다)에 의하여 취득한 자산으로서 제1항에 해당하는 자산(이하 이 조에서 "적격합병등취득자산"이라 한다)의 감가상각비는 다음 각 호의 방법에 따라 손금에 산입할 수 있다.
1. 동종자산을 보유한 법인 간 적격합병(적격분할합병을 포함한다. 이하 이 조에서 같다)한 경우 및 자산의 포괄적 양도에 의하여 동종자산을 취득한 경우: 합병등기일 또는 자산의 포괄적 양도일이 속하는 사업연도의 직전 사업연도를 기준연도로 하여 제4항에 따라 해당 동종자산의 기준상각률을 재계산한 후 그 기준상각률을 적용하여 제2항에 따라 손금에 산입하는 방법. 이 경우 제4항 각 호를 적용할 때 동종자산의 감가상각비 손금산입액 합계액은 적격합병등취득자산을 양도한 법인(이하 이 조에서 "양도법인"이라 한다)과 양수한 법인(이하 이 조에서 "양수법인"이라 한다)이 해당 동종자산에 대하여 손금에 산입한 감가상각비를 더한 금액으로 하고, 동종자산의 취득가액 합계액은 양도법인과 양수법인이 계상한 해당 동종자산의 취득가액을 더한 금액으로 하며, 동종자산의 미상각잔액 합계액은 양도법인 및 양수법인이 계상한 해당 동종자산의 미상각잔액을 더한 금액으로 한다.
2. 동종자산을 보유하지 아니한 법인 간 적격합병한 경우, 자산의 포괄적 양도에 의하여 동종자산이 아닌 자산을 취득한 경우, 적격분할 또는 적격물적분할에 의하여 신설된 법인이 적격분할 또는 적격물적분할에 의하여 취득한 자산의 경우: 다음 각 목의 방법
가. 양도법인이 합병등기일, 분할등기일 또는 자산의 포괄적 양도일(이하 이 조에서 "합병등기일등"이라 한다)이 속하는 사업연도 이전에 국제회계기준을 적용하여 법 제23조제2항에 따라 해당 자산에 대한 감가상각비를 손금에 산입한 경우: 해당 자산에 대하여 양도법인이 이미 계산한 기준상각률을 적용하여 제2항에 따라 손금에 산입하는 방법
나. 가목 외의 경우: 합병등기일등이 속하는 사업연도의 직전 사업연도를 기준연도로 하고 적격합병등취득자산을 양수법인이 보유한 다른 자산과 구분하여 업종 및 종류별로 제4항에 따라 기준상각률을 새로 계산한 후 그 기준상각률을 적용하여 제2항에 따라 손금에 산입하는 방법. 이 경우 제4항 각 호를 적용할 때 동종자산의 감가상각비 손금산입액은 양도법인이 적격합병등취득자산에 대하여 손금에 산입한 감가상각비로 하고, 취득가액 및 미상각잔액은 각각 양도법인이 계상한 적격합병등취득자산의 취득가액 및 미상각잔액으로 한다
⑦ 제6항에 따라 적격합병등취득자산의 감가상각비를 손금에 산입하는 경우 제1항을 적용할 때 양도법인이 취득한 날을 적격합병등취득자산의 취득일로 보되, 양도법인이 합병등기일등이 속하는 사업연도 이전에 국제회계기준을 적용한 경우에는 양도법인의 기존보유자산과 동종자산이 아닌 자산에 대해서는 제6항을 적용하지 아니한다.
⑧ 제6항에 따라 적격합병등취득자산의 감가상각비를 손금에 산입하는 경우 제2항 각 호를 적용할 때 적격합병등취득자산의 취득가액은 양도법인의 취득가액으로 하고, 미상각잔액은 양도법인의 양도 당시의 장부가액(양도 당시의 시가에서 제80조의4제1항, 제82조의4제1항, 제84조제4항 또는 「조세특례제한법 시행령」 제35조제10항에 따른 자산조정계정을 뺀 금액을 말한다)에서 양수법인이 이미 감가상각비로 손금에 산입한 금액을 공제한 잔액으로 한다.
⑨ 제6항제1호 및 제2호에 따라 적격합병등취득자산의 기준상각률 및 손금산입한도를 계산할 때 양도법인 또는 양수법인의 결산상각방법이 국제회계기준을 최초로 적용한 사업연도 이후에 변경된 경우에는 변경되기 전 결산상각방법을 기준연도의 결산상각방법으로 하여 제2항 및 제4항을 적용하며, 제6항제1호를 적용할 때 법인 간 결산상각방법이 서로 다른 경우의 기준상각률 및 손금산입한도 계산방법은 기획재정부령으로 정한다.
⑩ 제6항에 따라 적격합병등취득자산의 감가상각비를 손금에 산입한 법인이 적격합병의 경우 법 제44조의3제3항, 적격분할의 경우 법 제46조의3제3항, 적격물적분할의 경우 법 제47조제2항, 자산의 포괄적 양도의 경우 「조세특례제한법」 제37조제6항(이하 이 조 및 제29조의2에서 "적격요건위반사유"라 한다)에 각각 해당하는 경우에는 해당 사유가 발생한 날이 속하는 사업연도 이후의 소득금액을 계산할 때 제6항을 최초로 적용한 사업연도 및 그 이후의 사업연도에 제6항을 적용하지 아니한 것으로 보고 감가상각비 손금산입액을 계산하며, 제1호의 금액에서 제2호의 금액을 뺀 금액을 적격요건위반사유가 발생한 날이 속하는 사업연도의 소득금액을 계산할 때 익금에 산입한다.
1. 제6항을 최초로 적용한 사업연도부터 해당 사업연도의 직전 사업연도까지 손금에 산입한 감가상각비 총액
2. 제6항을 최초로 적용한 사업연도부터 해당 사업연도의 직전 사업연도까지 제6항을 적용하지 아니한 것으로 보고 재계산한 감가상각비 총액
⑪ 제1항부터 제10항까지에서 규정한 사항 외에 기준상각률 및 손금산입한도의 계산에 필요한 사항은 기획재정부령으로 정한다.
제26조의3(기준감가상각비의 계산) 법 제23조제2항제2호에 따른 기준감가상각비는 개별 자산별로 해당 사업연도의 결산상각방법과 기획재정부령으로 정하는 기준내용연수(이하 "기준내용연수"라 한다)를 적용하여 계산한다.
제27조제1항에 제5호를 다음과 같이 신설하고, 같은 조 제2항 중 "제1항의 규정에 의하여"를 "제1항에 따라"로, "종료일 이전 3월이 되는 날까지 기획재정부령이"를 "종료일까지 기획재정부령으로"로 하며, 같은 조 제3항 중 "제2항의 규정에 의한"을 "제2항에 따른"으로, "사업연도종료일까지"를 "사업연도 종료일부터 1개월 이내에"로 한다.
5. 기획재정부령으로 정하는 회계정책의 변경에 따라 결산상각방법이 변경된 경우(변경한 결산상각방법과 같은 방법으로 변경하는 경우만 해당한다)
제28조제1항제2호 본문 중 "제1호외의"를 "제1호 외의"로, "제24조제1항제2호바목 내지 아목의 규정에 의한 무형고정자산을"을 "제24조제1항제2호바목부터 아목까지의 규정에 따른 무형고정자산은"으로, "기획재정부령이 정하는 기준내용연수(이하 "기준내용연수"라 한다)"를 "기준내용연수"로, "기획재정부령이 정하는 내용연수범위"를 "기획재정부령으로 정하는 내용연수범위"로 하고, 같은 호 단서 중 "제3항 각호"를 "제3항 각 호"로 한다.
제29조제1항 각 호 외의 부분 중 "다음 각호의 1"을 "다음 각 호의 어느 하나"로, "동조제4항의 규정에"를 "같은 조 제4항에도"로, "100분의 50을 가감한 범위안"을 "100분의 50(제5호 및 제6호에 해당하는 경우에는 100분의 25)을 가감하는 범위"로 하고, 같은 항에 제5호 및 제6호를 각각 다음과 같이 신설한다.
5. 제28조제1항제2호에 해당하는 감가상각자산에 대하여 국제회계기준을 최초로 적용하는 사업연도에 결산내용연수를 변경한 경우(결산내용연수가 연장된 경우 내용연수를 연장하고 결산내용연수가 단축된 경우 내용연수를 단축하는 경우만 해당하되 내용연수를 단축하는 경우에는 결산내용연수보다 짧은 내용연수로 변경할 수 없다)
6. 제28조제1항제2호에 해당하는 감가상각자산에 대한 기준내용연수가 변경된 경우. 다만, 내용연수를 단축하는 경우로서 결산내용연수가 변경된 기준내용연수의 100분의 25를 가감한 범위 내에 포함되는 경우에는 결산내용연수보다 짧은 내용연수로 변경할 수 없다.
제29조제2항 전단 중 "제1항의 규정에 의하여"를 "제1항에 따라"로, "제28조제3항 각호"를 "제28조제3항 각 호"로, "종료일 이전 3월이 되는 날까지 기획재정부령이"를 "종료일까지 기획재정부령으로"로 하고, 같은 조 제3항 중 "제2항의 규정에 의한"을 "제2항에 따른"으로, "사업연도종료일(신청서의 접수일부터 사업연도종료일까지의 기간이 3월 미만인 경우에는 신청서의 접수일부터 3월이 되는 날)까지"를 "사업연도 종료일부터 1개월 이내에"로 하며, 같은 조 제4항을 삭제한다.
제29조의2의 제목 중 "내용연수"를 "상각범위액"으로 하고, 같은 조 제1항 전단 중 "내국법인이 합병·분할에 의하여 자산을 승계한 경우 또는"을 "내국법인이"로, "당해"를 "해당"으로, "「소득세법」 제28조의 규정에 의한 사업자로부터 취득한"을 "「소득세법」 제28조에 따른 사업자로부터 취득(합병·분할에 의하여 자산을 승계한 경우를 포함한다)한"으로, "범위내"를 "범위"로 한다.
제29조의2제2항을 제4항으로 하고, 같은 조에 제2항 및 제3항을 각각 다음과 같이 신설한다.
② 적격합병, 적격분할, 적격분할합병, 적격물적분할 또는 자산의 포괄적 양도(이하 이 조에서 "적격합병등"이라 한다)에 의하여 취득한 자산의 상각범위액을 정할 때 제26조제2항 각 호 및 같은 조 제6항에 따른 취득가액은 적격합병등에 의하여 자산을 양도한 법인(이하 이 조에서 "양도법인"이라 한다)의 취득가액으로 하고, 미상각잔액은 양도법인의 양도 당시의 장부가액(양도 당시의 시가에서 제80조의4제1항, 제82조의4제1항, 제84조제4항 또는 「조세특례제한법 시행령」 제35조제10항에 따른 자산조정계정을 뺀 금액을 말한다)에서 적격합병등에 의하여 자산을 양수한 법인(이하 이 조에서 "양수법인"이라 한다)이 이미 감가상각비로 손금에 산입한 금액을 공제한 잔액으로 하며, 해당 자산의 상각범위액은 다음 각 호의 어느 하나에 해당하는 방법으로 정할 수 있다. 이 경우 선택한 방법은 그 후 사업연도에도 계속 적용한다.
1. 양도법인의 상각범위액을 승계하는 방법. 이 경우 상각범위액은 제26조제3항에 따라 양도법인이 정한 상각방법 및 제28조제1항에 따라 양도법인이 정한 내용연수(같은 항 제2호의 감가상각자산의 경우에는 신고내용연수를 말한다. 이하 이 조에서 같다)에 의하여 계산한 금액으로 한다.
2. 양수법인의 상각범위액을 적용하는 방법. 이 경우 상각범위액은 제26조제3항에 따라 양수법인이 정한 상각방법 및 제28조제1항에 따라 양수법인이 정한 내용연수에 의하여 계산한 금액으로 한다.
③ 제2항을 적용받은 법인이 적격요건위반사유에 해당하는 경우 해당 사유가 발생한 날이 속하는 사업연도 및 그 후 사업연도의 소득금액 계산 및 감가상각비 손금산입액 계산에 관하여는 제26조의2제10항을 준용한다. 이 경우 제26조의2제10항제1호의 금액에서 같은 항 제2호의 금액을 뺀 금액이 0보다 작은 경우에는 0으로 보며, 해당 사유가 발생한 날이 속하는 사업연도의 법 제60조에 따른 신고와 함께 제1항에 따라 적격합병등으로 취득한 자산 중 중고자산에 대한 수정내용연수를 신고하되, 신고하지 아니하는 경우에는 양수법인이 해당자산에 대하여 제28조제1항에 따라 정한 내용연수로 신고한 것으로 본다.
제30조제1항 중 "경우 제24조 내지 제29조 및 제31조 내지 제34조의 규정에 의하여 그 감가상각자산에 대한 감가상각비를 계산하여 이를 손금으로 계상하여야 한다"를 "경우에는 법 제23조제1항 및 제2항에 따라 손금에 산입하는 개별 자산에 대한 감가상각비가 상각범위액 이상이 되도록 감가상각비를 손금으로 계상하거나 손금에 산입하여야 한다"로 하고, 같은 조 제2항 중 "제1항의 규정에 의하여 감가상각자산에 대한 감가상각비를 손금으로 계상하지 아니한 법인"을 "제1항에 따라 감가상각비를 손금으로 계상하거나 손금에 산입하지 아니한 법인"으로 한다.
제31조제3항제2호 중 "대차대조표"를 "재무상태표"로 하고, 같은 조 제6항 각 호 외의 부분 중 "제4항의 규정에 불구하고 다음 각호의 자산에 대하여는"을 "제4항에도 불구하고 다음 각 호의 자산에 대해서는"으로 하며, 같은 항에 제4호를 다음과 같이 신설한다.
4. 전화기(휴대용 전화기를 포함한다) 및 개인용 컴퓨터(그 주변기기를 포함한다)
제31조에 제8항을 다음과 같이 신설한다.
⑧ 감가상각자산이 진부화, 물리적 손상 등에 따라 시장가치가 급격히 하락하여 법인이 기업회계기준에 따라 손상차손을 계상한 경우(법 제42조제3항제2호에 해당하는 경우는 제외한다)에는 해당 금액을 감가상각비로서 손금으로 계상한 것으로 보아 법 제23조제1항을 적용한다.
제32조제3항 전단 중 "법 제42조제1항제2호의 규정에 의하여"를 "법 제42조제1항제1호에 따라"로, "당해"를 "해당"으로 한다.
제33조 중 "감가상각비를 손금으로 계상한"을 "법 제23조제1항에 따라 감가상각비를 손금으로 계상하거나 같은 조 제2항에 따라 감가상각비를 손금에 산입한"으로, "기획재정부령이"를 각각 "기획재정부령으로"로, "법 제60조의 규정에 의한"을 "법 제60조에 따른"으로 한다.
제36조제1항 각 호 외의 부분 중 "대통령령이"를 "대통령령으로"로 하고, 같은 항 제4호를 다음과 같이 하며, 같은 항에 제5호를 다음과 같이 신설한다.
4. 「사회복지사업법」에 따른 사회복지시설 중 무료 또는 실비로 이용할 수 있는 것으로서 다음 각 목의 어느 하나에 해당하는 시설에 기부하는 금품의 가액
가. 「아동복지법」 제16조제1항에 따른 아동복지시설
나. 「노인복지법」 제31조에 따른 노인복지시설 중 다음 각 목의 시설을 제외한 시설. 다만, 1)에 따른 양로시설을 설치한 자가 해당 시설의 설치·운영에 필요한 비용을 부담하는 경우 그 부담금 중 해당 시설의 운영으로 발생한 손실금(기업회계기준에 따라 계산한 해당 과세기간의 결손금을 말한다) 범위의 금액은 1)에 따른 양로시설 외의 노인복지시설에 지급된 것으로 본다.
1) 「노인복지법」 제32조제1항에 따른 노인주거복지시설 중 입소자 본인이 입소비용의 전부를 부담하는 양로시설·노인공동생활가정 및 노인복지주택
2) 「노인복지법」 제34조제1항에 따른 노인의료복지시설 중 입소자 본인이 입소비용의 전부를 부담하는 노인요양시설·노인요양공동생활가정 및 노인전문병원
3) 「노인복지법」 제36조제1항에 따른 노인여가복지시설 중 경로당·노인교실 및 노인휴양소
4) 「노인복지법」 제38조에 따른 재가노인복지시설 중 이용자 본인이 재가복지서비스에 대한 이용대가를 전부 부담하는 시설
다. 「장애인복지법」 제58조제1항에 따른 장애인복지시설. 다만, 다음 각 목의 시설은 제외한다.
1) 비영리법인(「사회복지사업법」 제16조제1항에 따라 설립된 사회복지법인을 포함한다) 외의 자가 운영하는 장애인 공동생활가정
2) 「장애인복지법 시행령」 제36조에 따른 장애인생산품 판매시설
3) 장애인 유료복지시설
라. 「한부모가족지원법」 제19조제1항에 따른 한부모가족복지시설
마. 「정신보건법」 제3조제4호 및 제5호에 따른 정신질환자사회복귀시설 및 정신요양시설
바. 「성매매방지 및 피해자보호 등에 관한 법률」 제6조제2항 및 제10조제2항에 따른 지원시설 및 성매매피해상담소
사. 「가정폭력방지 및 피해자보호 등에 관한 법률」 제5조제2항 및 제7조제2항에 따른 가정폭력 관련 상담소 및 보호시설
아. 「성폭력방지 및 피해자보호 등에 관한 법률」 제10조제2항 및 제12조제2항에 따른 성폭력피해상담소 및 성폭력피해자보호시설
자. 「사회복지사업법」 제34조에 따른 사회복지시설 중 사회복지관과 부랑인·노숙인 시설
5. 다음 각 목의 요건을 모두 갖춘 비영리외국법인(단체를 포함하며, 이하 이 조에서 같다) 또는 국제기구로서 기획재정부장관이 지정하는 비영리외국법인 또는 국제기구 (이하 이 조에서 "해외지정기부금단체등"이라 한다)에 대하여 지출하는 기부금으로서 지정일이 속하는 사업연도와 그 다음 5개 사업연도 동안 지출하는 기부금
가. 비영리외국법인으로서 「재외동포의 출입국과 법적 지위에 관한 법률」 제2조에 따른 재외동포의 협력·지원, 한국의 홍보 또는 국제교류·협력을 목적으로 하는 법인이거나 국제기구일 것
나. 제1항제1호사목(1)부터 (5)까지의 요건을 모두 충족할 것
제36조제9항을 제11항으로 하고, 같은 조에 제9항 및 제10항을 각각 다음과 같이 신설하며, 같은 조 제11항(종전의 제9항) 중 "법인"을 "법인 또는 해외지정기부금단체등"으로 한다.
⑨ 해외지정기부금단체등은 연간 내국인의 기부금 모금액 및 활용실적을 다음 연도 3월 31일까지 국세청장에게 제출하여야 한다.
⑩ 기획재정부장관은 해외지정기부금단체등이 제1항제5호나목의 요건을 위반하거나 제9항에 따른 제출의무를 이행하지 아니한 경우에는 그 지정을 취소할 수 있으며, 해외지정기부금단체등의 지정기간이 끝난 후에 그 해외지정기부금단체등의 지정기간 중 지정을 취소할 수 있는 사실이 있었음을 알게 된 경우에는 그 해외지정기부금단체등에 대하여 재지정하지 아니할 수 있다.
제36조의2를 다음과 같이 신설한다.
제36조의2(법정기부금단체의 요건 등) ① 법 제24조제2항제3호의 천재지변에는 「재난 및 안전관리 기본법」 제60조에 따라 특별재난지역으로 선포된 경우 그 선포의 사유가 된 재난을 포함한다.
② 법 제24조제2항4호자목에서 "대통령령으로 정하는 요건을 충족하는 학교"란 다음 각 호의 요건을 모두 갖춘 학교를 말한다.
1. 인터넷 홈페이지가 개설되어 있고, 인터넷 홈페이지를 통하여 연간 기부금 모금액 및 활용실적을 다음 연도 3월 31일까지 공개할 것
2. 연간 기부금 모금액 및 활용실적을 다음 연도 3월 31일까지 국세청장에게 제출할 것
③ 법 제24조제2항제6호에서 "대통령령으로 정하는 요건을 갖춘 법인"이란 다음 각 호의 요건을 모두 갖춘 법인을 말한다.
1. 연간 기부금 모금액 및 배분실적을 인터넷 홈페이지를 통해 공개할 것
2. 「주식회사의 외부감사에 관한 법률」 제3조에 따른 감사인에게 회계감사를 받을 것
3. 「상속세 및 증여세법」 제50조의3(제5호는 제외한다)에 따른 결산서류등을 인터넷 홈페이지 또는 국세청 홈페이지를 통하여 공시할 것
4. 「상속세 및 증여세법」 제50조의2에 따른 전용계좌를 개설하여 사용할 것
5. 제5항에 따른 신청일 직전 5개 사업연도[설립일부터 신청일 직전 사업연도 종료일까지의 기간이 5년 미만인 경우에는 해당 법인이 설립한 사업연도부터 신청일 직전 사업연도 종료일까지의 기간(1년 이상인 경우만 해당한다)을 말한다. 이하 제6호 및 제4항제2호에서 같다] 평균 기부금 배분 지출액이 총 지출금액의 100분의 80 이상이고 기부금의 모집·배분 및 법인의 관리·운영에 사용한 비용이 기부금 수입금액의 100분의 10 이하일 것. 이 경우 총 지출금액, 배분지출액 등의 계산에 관하여는 기획재정부령으로 정한다.
6. 신청일 직전 5개 사업연도 평균 개별 법인(단체를 포함한다. 이하 이 호에서 같다)별 기부금 배분지출액이 전체 배분지출액의 100분의 25 이하이고, 「상속세 및 증여세법 시행령」 제38조제10항에 따른 출연자 및 그와 특수관계에 있는 자로서 같은 시행령 제19조제2항제4호·제5호 또는 제8호에 해당하는 비영리법인에 대해서는 기부금 배분지출액이 없을 것
④ 법 제24조제2항제7호에서 "대통령령으로 정하는 요건을 갖춘 기관"이란 다음 각 호의 요건을 모두 갖춘 기관을 말한다.
1. 설립 목적이 사회복지·자선·문화·예술·교육·학술·장학 등 공익목적 활동을 수행하는 것일 것
2. 제5항에 따른 신청일 직전 5개 사업연도 평균 정부지원금 및 기부금 합계액이 연간 총 수입금액의 3분의 1 이상일 것. 이 경우 정부지원금 및 총 수입금액의 계산에 관하여는 기획재정부령으로 정한다.
⑤ 제2항부터 제4항까지의 학교, 법인 또는 기관(이하 "학교등"이라 한다)에 대해서는 해당 학교등의 신청을 받아 주무관청이 매년 1월 1일부터 1월 31일까지 기획재정부령으로 정하는 서류를 갖추어 기획재정부장관에게 추천을 하고, 기획재정부장관은 해당 연도 3월 31일까지 기획재정부령으로 정한다.
⑥ 제5항에 따라 기획재정부령으로 정하는 학교등에 지출하는 기부금은 제5항에 따른 기획재정부령으로 정한 날이 속하는 사업연도와 이후 5개 사업연도 동안 법 제24조제2항에 따른 법정기부금으로 하여 손금에 산입한다.
제37조제1항 본문 중 "법 제24조의 규정에 의한"을 "법 제24조에 따른"으로, "당해"를 "해당"으로 하고, 같은 항 단서 중 "법 제24조제2항 각 호의 규정 및 「조세특례제한법」 제73조제1항 각 호의 규정에 따른"을 "법 제24조제2항 각 호에 따른"으로 한다.
제38조제3항 각 호 외의 부분 중 "「조세특례제한법」 제73조제1항 또는 법 제24조"를 "법 제24조"로, "범위안"을 "범위"로 하고, 같은 항 제1호를 삭제하며, 같은 항 제2호 및 제3호를 각각 다음과 같이 한다.
2. 법 제24조제2항 각 호에 따른 기부금(이하 이 항에서 "법정기부금"이라 한다)의 경우 다음 산식에 따라 계산한 금액
(해당 사업연도 소득금액 - 이월결손금) × 100분의 50
3. 법 제24조제1항에 따른 지정기부금의 경우 다음 산식에 따라 계산한 금액
(해당 사업연도 소득금액-이월결손금-법정기부금)×100분의 10
제38조제4항 중 "법 제24조제3항의 규정을 적용함에 있어서 동조제1항 및 제2항의 규정에 의한"을 "법 제24조제4항을 적용할 때 같은 조 제1항 및 제2항에 따른"으로, "동조제1항 및 제2항의 규정에 의한"을 "같은 조 제1항 및 제2항에 따른"으로, "범위안에서 이를"을 "범위에서"로 한다.
제38조제5항 중 "법 제24조 및 「조세특례제한법」 제73조제1항의 규정에 의한"을 "법 제24조에 따라"로, "법 제24조제1항의 규정에 의한 지정기부금과 동조제2항의 규정에 의한 기부금 및 「조세특례제한법」 제73조제1항의 규정에 의한 기부금"을 "법 제24조제1항에 따른 지정기부금과 같은 조 제2항에 따른 기부금"으로, "기획재정부령이"를 "기획재정부령으로"로, "법 제60조의 규정에 의한"을 "법 제60조에 따른"으로 한다.
제44조의2제2항 중 "보험금·신탁금 또는 연금(이하 이 조에서 "보험금등"이라 한다)"을 "퇴직급여"로, "피보험자·수익자 또는 수급자로 하는 보험·신탁 또는 연금으로서 기획재정부령이"를 "수급자로 하는 연금으로서 기획재정부령으로"로, "퇴직보험등"을 "퇴직연금등"으로, "보험료등"을 "부담금"으로, "당해"를 "해당"으로 한다.
제44조의2제3항 본문 및 단서 중 "보험료등"을 각각 "부담금"으로 하고, 같은 조 제4항 각 호 외의 부분 중 "보험료등"을 각각 "부담금"으로, "제1호의 금액"을 "제1호 및 제1호의2의 금액 중 큰 금액"으로, "퇴직보험등"을 "퇴직연금등"으로 하며, 같은 항 제1호 중 "보험금등에 대한 보험료등"을 "연금에 대한 부담금"으로 하고, 같은 항에 제1호의2를 다음과 같이 신설하며, 같은 항 제2호 중 "보험료등"을 "부담금"으로 한다.
1의2. 「근로자퇴직급여 보장법」 제12조제5호가목에 따라 매 사업연도 말일 현재 급여에 소요되는 비용예상액의 현재가치와 부담금 수입예상액의 현재가치를 추정하여 산정된 금액에서 해당 사업연도 종료일 현재의 퇴직급여충당금을 공제한 금액에 상당하는 연금에 대한 부담금
제44조의2제5항 중 "제2항의 규정에 의하여 보험료등을"을 "제2항에 따라 부담금을"로, "법 제60조의 규정에 의한"을 "법 제60조에 따른"으로, "기획재정부령이"를 "기획재정부령으로"로, "퇴직보험료등조정명세서"를 "퇴직연금부담금조정명세서"로 한다.
제50조제1항 각 호 외의 부분 중 "대통령령이"를 "대통령령으로"로 하고, 같은 항에 제5호를 다음과 같이 신설한다.
5. 「노동조합 및 노동관계조정법」 제24조제2항 및 제4항을 위반하여 지급하는 급여
제52조제1항 중 ""대통령령이 정하는 건설자금에 충당한 차입금의 이자"라 함은"을 ""대통령령으로 정하는 건설자금에 충당한 차입금의 이자"란"으로, "차입금을 제외한다"를 "차입금은 제외한다. 이하 이 조에서 "특정차입금"이라 한다"로, "지출금"을 "지출금(이하 이 조에서 "지급이자등"이라 한다)"으로 한다.
제52조제2항 중 "제1항의 규정에 의한 지급이자 또는 지출금"을 "특정차입금에 대한 지급이자등"으로, "제1항의 규정에 의한 차입금"을 "특정차입금"으로 하고, 같은 조 제3항 중 "차입한 건설자금"을 "특정차입금"으로 하며, 같은 조 제4항 중 "차입한 건설자금"을 "특정차입금"으로, "당해"를 "해당"으로 하고, 같은 조 제5항 전단 중 "건설자금의 명목으로 차입한 것으로서 그"를 "특정차입금 중 해당"으로 하며, 같은 조에 제7항을 다음과 같이 신설한다.
⑦ 법 제28조제2항에서 "대통령령으로 정하는 금액"이란 해당 사업연도의 개별 사업용 고정자산의 건설등에 대하여 제2호의 금액과 제3호의 비율을 곱한 금액과 제1호의 금액 중 적은 금액을 말한다.
1. 해당 사업연도 중 건설등에 소요된 기간에 실제로 발생한 일반차입금(해당 사업연도에 상환하거나 상환하지 아니한 차입금 중 특정차입금을 제외한 금액을 말한다. 이하 이 조에서 같다)의 지급이자등의 합계
2. 다음 산식에 따라 계산한 금액
3. 다음 산식에 따라 계산한 비율
제56조제1항 각 호 외의 부분 중 "법 제29조제1항 본문중 "대통령령이 정하는 단체"라 함은 다음 각호의 1에"를 "법 제29조제1항 각 호 외의 부분 본문에서 "대통령령으로 정하는 단체"란 다음 각 호의 어느 하나에"로 하고, 같은 조 제3항 중 ""수익사업에서 발생한 소득"이라 함은 당해"를 ""수익사업에서 발생한 소득"이란 해당"으로, "법 제24조제2항 및 「조세특례제한법」 제73조제1항의 규정에 의한"을 "법 제24조제2항에 따른"으로, "법 제29조제1항제1호 내지 제3호의 규정에 의한 금액 및 법 제13조제1호의 규정에 의한 결손금과 법 제24조제2항 및 「조세특례제한법」 제73조제1항의 규정에 의한 기부금을 차감한"을 "법 제29조제1항제1호부터 제3호까지의 규정에 따른 금액 및 법 제13조제1호에 따른 결손금과 법 제24조제2항에 따른 기부금을 뺀"으로 한다.
제56조제6항 각 호 외의 부분 중 "법 제29조제1항 내지 제3항의 규정을 적용함에 있어서 다음 각호의"를 "법 제29조제1항부터 제4항까지의 규정을 적용할 때 다음 각 호의"로 하고, 같은 조 제7항 각 호 외의 부분 중 "법 제29조제4항에서 "대통령령이 정하는 바에 따라 계산한 이자상당액"이라 함은"을 "법 제29조제5항에서 "대통령령으로 정하는 바에 따라 계산한 이자상당액"이란"으로 하며, 같은 조 제8항 본문 중 "법 제29조제5항에서 "대통령령이 정하는 경우"라 함은 당해"를 "법 제29조제6항에서 "대통령령으로 정하는 경우"란 해당"으로 하고, 같은 항 단서 중 "경우를"을 "경우는"으로 한다.
제57조제1항제1호 중 "환급액(해약공제액을 포함한다)"을 "환급액(해약공제액을 포함한다. 이하 이 조에서 "환급액"이라 한다)"으로 하고, 같은 호에 단서를 다음과 같이 신설한다.
다만, 국제회계기준을 적용하는 법인의 경우에는 환급액과 금융위원회가 기획재정부장관과 협의하여 고시한 최소적립액 중 큰 금액으로 한다.
제57조제3항부터 제9항까지를 각각 제4항부터 제10항까지로 하고, 같은 조에 제3항을 다음과 같이 신설한다.
③ 법 제30조제2항에서 "대통령령으로 정하는 바에 따라 계산한 금액"이란 제7항에 따른 보험종목별적립기준금액을 합한 금액의 100분의 90을 말한다.
제57조제4항(종전의 제3항) 각 호 외의 부분 중 "법 제30조제2항"을 "법 제30조제3항"으로 하고, 같은 조 제5항(종전의 제4항) 중 "제3항제1호"를 "제4항제1호"로 하며, 같은 조 제6항(종전의 제5항) 중 "법 제30조제3항"을 "법 제30조제4항"으로 하고, 같은 조 제7항(종전의 제6항) 중 "법 제30조제1항의 규정에 의한"을 "법 제30조제1항에 따른"으로, "당해"를 "해당"으로, "질병보험에 한한다"를 "질병보험만 해당한다"로, "금액의 범위안"을 "금액(이하 이 조에서 "보험종목별적립기준금액"이라 한다)의 범위"로 한다.
제57조제8항(종전의 제7항) 중 "제6항"을 "제7항"으로 하고, 같은 조 제9항(종전의 제8항) 중 "제6항 및 제7항"을 "제7항·제8항 및 법 제32조제2항"으로 하며, 같은 조 제10항(종전의 제9항) 중 "법 제30조제1항의 규정"을 "법 제30조제1항 및 제2항"으로, "법 제60조의 규정에 의한"을 "법 제60조에 따른"으로, "기획재정부령이"를 "기획재정부령으로"로 한다.
제60조제2항 중 "제1항의 규정에 의하여"를 "제1항에 따라"로, "당해"를 "해당"으로, "추계액(제44조의 규정에 의하여 손금에 산입하지 아니하는 금액을 제외한다)의 100분의 30"을 "추계액(제44조에 따라 손금에 산입하지 아니하는 금액은 제외한다)에 다음 각 호의 비율을 곱한 금액"으로 하고, 같은 항에 각 호를 다음과 같이 신설한다.
1. 2010년 1월 1일부터 2010년 12월 31일까지의 기간 중에 개시하는 사업연도: 100분의 30
2. 2011년 1월 1일부터 2011년 12월 31일까지의 기간 중에 개시하는 사업연도: 100분의 25
3. 2012년 1월 1일부터 2012년 12월 31일까지의 기간 중에 개시하는 사업연도: 100분의 20
4. 2013년 1월 1일부터 2013년 12월 31일까지의 기간 중에 개시하는 사업연도: 100분의 15
5. 2014년 1월 1일부터 2014년 12월 31일까지의 기간 중에 개시하는 사업연도: 100분의 10
6. 2015년 1월 1일부터 2015년 12월 31일까지의 기간 중에 개시하는 사업연도: 100분의 5
7. 2016년 1월 1일 이후 개시하는 사업연도: 100분의 0
제60조제3항 및 제4항을 각각 제4항 및 제5항으로 하고, 같은 조에 제3항을 다음과 같이 신설한다.
③ 제2항 각 호의 한도 내에서 손금에 산입한 퇴직급여충당금의 누적액에서 퇴직급여충당금을 손금에 산입한 사업연도의 다음 사업연도 중 임원 또는 사용인에게 지급한 퇴직금을 뺀 금액이 제2항에 따른 추계액에 같은 항 각 호의 비율을 곱한 금액을 초과하는 경우 그 초과한 금액은 익금으로 환입하지 아니한다.
제63조제1항 각 호 외의 부분 중 "대통령령이"를 "대통령령으로"로 하고, 같은 항에 제13호를 다음과 같이 신설한다.
13. 「정보통신공사업법」에 따른 정보통신공제조합
제63조제2항 및 제3항을 각각 제3항 및 제4항으로 하고, 같은 조에 제2항을 다음과 같이 신설하며, 같은 조 제3항(종전의 제2항) 중 "법 제35조제1항에서 "대통령령이 정하는 바에 따라 계산한 금액"이라 함은 당해"를 "법 제35조제1항 및 제2항에서 "대통령령으로 정하는 바에 따라 계산한 금액"이란 해당"으로 하고, 같은 조 제4항(종전의 제3항) 각 호 외의 부분 중 "법 제35조제2항"을 "법 제35조제3항"으로 한다.
② 법 제35조제2항에서 "대통령령으로 정하는 법인"이란 제1항제2호에 해당하는 법인을 말한다.
제68조제2항 전단 중 "동호"를 "같은 호"로, "당해"를 "해당"으로, "제3호의 규정에"를 "제3호에도"로 하고, 같은 항 후단을 다음과 같이 한다.
다만, 중소기업인 법인이 장기할부조건으로 자산을 판매하거나 양도한 경우에는 그 장기할부조건에 따라 각 사업연도에 회수하였거나 회수할 금액과 이에 대응하는 비용을 각각 해당 사업연도의 익금과 손금에 산입할 수 있다.
제68조제3항부터 제6항까지를 각각 제4항부터 제7항까지로 하고, 같은 조에 제3항을 다음과 같이 신설하며, 같은 조 제6항(종전의 제5항) 중 "제3항의 규정에 의한"을 "제4항에 따른"으로, "당해"를 각각 "해당"으로 한다.
③ 제2항을 적용할 때 인도일 이전에 회수하였거나 회수할 금액은 인도일에 회수한 것으로 보며, 법인이 장기할부기간 중에 폐업한 경우에는 그 폐업일 현재 익금에 산입하지 아니한 금액과 이에 대응하는 비용을 폐업일이 속하는 사업연도의 익금과 손금에 각각 산입한다.
제69조제1항 중 "법 제40조제1항 및 제2항의 규정"을 "법 제40조제1항 및 제2항"으로, "익금과 손금의 귀속사업연도는 그 목적물의 인도일(용역제공의 경우에는 그 제공을 완료한 날을 말한다. 이하 이 조에서 같다)이 속하는 사업연도로 한다"를 "익금과 손금은 그 목적물의 건설등의 착수일이 속하는 사업연도부터 그 목적물의 인도일이 속하는 사업연도까지 기획재정부령으로 정하는 바에 따라 그 목적물의 건설등을 완료한 정도(이하 이 조에서 "작업진행률"이라 한다)를 기준으로 하여 계산한 수익과 비용을 각각 해당 사업연도의 익금과 손금에 산입한다"로 하고, 같은 항에 단서를 다음과 같이 신설한다.
다만, 중소기업인 법인이 수행하는 계약기간이 1년 미만인 건설등의 제공으로 인한 익금과 손금의 귀속사업연도는 그 목적물의 인도일이 속하는 사업연도로 할 수 있다.
제69조제2항을 다음과 같이 하고, 같은 조 제3항을 삭제한다.
② 제1항을 적용할 때 다음 각 호의 어느 하나에 해당하는 경우에는 그 목적물의 인도일(용역제공의 경우에는 그 제공을 완료한 날을 말한다)이 속하는 사업연도의 익금과 손금에 각각 산입한다.
1. 작업진행률을 계산할 수 없다고 인정되는 경우로서 기획재정부령으로 정하는 경우
2. 법 제51조의2제1항 각 호의 어느 하나에 해당하는 법인으로서 국제회계기준을 적용하는 법인이 수행하는 예약매출의 경우
제70조제3항 본문 중 "선수입보험료등"을 "선수입보험료등(제63조제2항에 해당하는 법인이 결산을 확정할 때 부채로 계상한 미경과보험료적립금을 포함한다)"으로, "경우에는"을 "경우(제63조제2항에 해당하는 법인이 결산을 확정할 때 미경과보험료적립금의 환입액을 수익으로 계상한 경우를 포함한다)에는"으로 한다.
제71조제4항을 제5항으로 하고, 같은 조에 제4항을 다음과 같이 신설한다.
④ 법 제40조제1항 및 제2항을 적용할 때 「자산유동화에 관한 법률」 제13조에 따른 방법에 의하여 보유자산을 양도하는 경우 및 매출채권 또는 받을어음을 배서양도하는 경우에는 해당 자산이 매각된 것으로 보아 관련 손익의 귀속사업연도를 정한다.
제72조제1항부터 제5항까지를 각각 제2항부터 제6항까지로 하고, 같은 조에 제1항을 다음과 같이 신설한다.
① 법 제41조제1항제1호에서 "대통령령으로 정하는 금융자산"이란 기업회계기준에 따라 단기매매항목으로 분류된 금융자산 및 파생상품(이하 이 조에서 "단기금융자산등"이라 한다)을 말한다.
제72조제2항(종전의 제1항)제3호 본문 중 "법 제44조제2항·제46조제2항·제47조제1항 또는 제47조의2제1항의 요건을 갖추거나 법 제44조제3항에 해당하는"을 "법 제44조제2항·제3항, 제46조제2항, 제47조제1항 또는 제47조의2제1항에 따라 양도손익이 없는 것으로 하거나 양도차익에 상당하는 금액을 손금에 산입한"으로, "장부가액"을 "장부가액으로 하고, 그 밖의 경우에는 해당 자산의 시가로 한다"로 하고, 같은 호 단서를 삭제한다.
제72조제2항(종전의 제1항)제4호 본문 중 "법 제47조제1항 또는 제47조의2제1항의 요건을 갖춘"을 "법 제47조제1항 또는 제47조의2제1항에 따라 양도차익에 상당하는 금액을 손금에 산입한"으로, "장부가액"을 "장부가액으로 하고, 그 밖의 경우에는 해당 주식등의 시가로 한다"로 하고, 같은 호 단서를 삭제하며, 같은 항에 제5호의2를 다음과 같이 신설한다.
5의2. 단기금융자산등: 매입가액
제72조제3항(종전의 제2항) 각 호 외의 부분 중 "제1항의 규정을 적용함에 있어서"를 "제2항을 적용할 때"로, "다음 각호"를 "다음 각 호"로 하고, 같은 조 제4항(종전의 제3항) 각 호 외의 부분 중 "제1항의 규정을 적용함에 있어서"를 "제2항을 적용할 때"로, "다음 각호"를 "다음 각 호"로 하며, 같은 조 제4항(종전의 제3항)제1호 중 "제68조제3항의 규정에 의한"을 "제68조제4항에 따른"으로 하고, 같은 조 제6항(종전의 제5항) 중 "제3항제1호의 규정에 의한"을 "제4항제1호에 따른"으로, "동항제2호의 규정에 의한"을 "같은 항 제2호에 따른"으로, "법 제120조의 규정을"을 "법 제120조를"로 한다.
제73조 각 호 외의 부분 중 "법 제42조제1항제3호에서 재고자산등 "대통령령이 정하는 자산 및 부채"란"을 "법 제42조제1항제2호에서 "재고자산(在庫資産) 등 대통령으로 정하는 자산과 부채"란"으로 하고, 같은 조 제3호를 다음과 같이 하며, 같은 조에 제5호를 다음과 같이 신설한다.
3. 기업회계기준에 따른 화폐성 외화자산과 부채(이하 "화폐성외화자산·부채"라 한다)
5. 제61조제2항제1호부터 제7호까지의 금융회사 등 외의 법인이 화폐성외화자산·부채의 환위험을 회피하기 위하여 보유하는 통화선도와 통화스왑
제74조제2항 전단 중 "제1항의 규정에 의하여 재고자산을 평가함에 있어서 당해"를 "제1항에 따라 재고자산을 평가할 때 해당"으로, "손익계산서"를 "포괄손익계산서(포괄손익계산서가 없는 경우에는 손익계산서를 말한다. 이하 같다)"로 한다.
제76조제1항 및 제2항을 각각 다음과 같이 한다.
① 제61조제2항제1호부터 제7호까지의 금융회사 등이 보유하는 화폐성외화자산·부채와 통화선도 및 통화스왑은 다음 각 호의 방법에 따라 평가하여야 한다.
1. 화폐성외화자산·부채: 사업연도 종료일 현재의 기획재정부령으로 정하는 매매기준율 또는 재정(裁定)된 매매기준율(이하 ‘매매기준율등"이라 한다)로 평가하는 방법
2. 통화선도와 통화스왑: 다음 각 호의 어느 하나에 해당하는 방법 중 관할 세무서장에게 신고한 방법에 따라 평가하는 방법. 다만, 최초로 나목의 방법을 신고하여 적용하기 이전 사업연도에는 가목의 방법을 적용하여야 한다.
가. 계약의 내용 중 외화자산 및 부채를 계약체결일의 매매기준율등으로 평가하는 방법
나. 계약의 내용 중 외화자산 및 부채를 사업연도 종료일 현재의 매매기준율등으로 평가하는 방법
② 제61조제2항제1호부터 제7호까지의 금융회사 등 외의 법인이 보유하는 화폐성외화자산·부채와 제73조제5호에 따라 화폐성외화자산·부채의 환위험을 회피하기 위하여 보유하는 통화선도 및 통화스왑(이하 이 조에서 "환위험회피용통화선도·통화스왑"이라 한다)은 다음 각 호의 어느 하나에 해당하는 방법 중 관할 세무서장에게 신고한 방법에 따라 평가하여야 한다. 다만, 최초로 제2호의 방법을 신고하여 적용하기 이전 사업연도의 경우에는 제1호의 방법을 적용하여야 한다.
1. 화폐성외화자산·부채와 환위험회피용통화선도·통화스왑의 계약 내용 중 외화자산 및 부채를 취득일 또는 발생일(통화선도·통화스왑의 경우에는 계약체결일을 말한다) 현재의 매매기준율등으로 평가하는 방법
2. 화폐성외화자산·부채와 환위험회피용통화선도·통화스왑의 계약 내용 중 외화자산 및 부채를 사업연도 종료일 현재의 매매기준율등으로 평가하는 방법
제76조제3항 중 "제2항"을 "제1항제2호 및 제2항"으로 하고, 같은 조 제4항 전단 중 "외화자산 및 부채와 통화선도, 통화스왑"을 "화폐성외화자산·부채, 통화선도·통화스왑 및 환위험회피용통화선도·통화스왑"으로, "당해"를 "해당"으로 하며, 같은 항 후단 중 "통화선도, 통화스왑"을 "통화선도·통화스왑 및 환위험회피용통화선도·통화스왑"으로 한다.
제76조제7항을 삭제하고, 같은 조 제6항을 제7항으로 하며, 같은 조에 제6항을 다음과 같이 신설하고, 같은 조 제7항(종전의 제6항) 중 "외화자산 및 부채와 통화선도, 통화스왑"을 "화폐성외화자산·부채, 통화선도·통화스왑 및 환위험회피용통화선도·통화스왑"으로, "기획재정부령이 정하는 외화자산등평가차손익조정명세서와 통화관련파생상품 평가방법 신고서"를 "기획재정부령으로 정하는 외화자산등평가차손익조정명세서"로 한다.
⑥ 제1항제2호나목 또는 제2항제2호의 평가방법을 적용하려는 법인은 최초로 제1항제2호나목 또는 제2항제2호의 평가방법을 적용하려는 사업연도의 법 제60조에 따른 신고와 함께 기획재정부령으로 정하는 화폐성외화자산등평가방법신고서를 관할 세무서장에게 제출하여야 한다.
제79조제1호를 다음과 같이 하고, 같은 조에 제1호의2를 다음과 같이 신설한다.
1. 국제회계기준
1의2. 「주식회사의 외부감사에 관한 법률」 제13조제1항제2호 및 같은 조 제4항에 따라 한국회계기준원이 정한 회계처리기준
제80조제1항제1호 중 "해당하는 경우"를 "해당하여 양도손익이 없는 것으로 한 경우"로 하고, 같은 조 제3항 후단 중 "제80조의4제8항"을 "제80조의4제10항"으로 한다.
제80조의2제1항제1호가목 및 나목 중 "제4항"을 각각 "제5항"으로 하고, 같은 호 다목 중 "제4항"을 "제5항"으로, "해당하는"을 "해당하여 양도손익이 없는 것으로 하거나 양도차익에 상당하는 금액을 손금에 산입하는"으로 하며, 같은 호 라목 중 "제4항"을 "제5항"으로, "교환·이전함에 따라"를 "교환·이전하고 과세를 이연받으면서"로 하고, 같은 호 마목 중 "제4항"을 "제5항"으로 한다.
제80조의2제1항제2호나목 중 "해당하는"을 "해당하여 양도손익이 없는 것으로 하거나 양도차익에 상당하는 금액을 손금에 산입하는"으로 하고, 같은 호 다목 중 "양도에 따라"를 "양도에 따라 자산을 장부가액으로 양도하면서"로 한다.
제80조의2제2항부터 제5항까지를 각각 제3항부터 제6항까지로 하고, 같은 조에 제2항을 다음과 같이 신설하며, 같은 조 제4항(종전의 제3항) 산식 외의 부분 중 "제4항"을 "제5항"으로 하고, 같은 항 산식 중 "합병법인의 주식등의 가액 및 금전이나 그 밖의 재산가액의 총합계액"을 "합병법인의 주식등의 가액의 총합계액"으로, "제4항"을 "제5항"으로 한다.
② 법 제44조제2항제1호 단서에서 "대통령령으로 정하는 법인"이란 「자본시장과 금융투자업에 관한 법률 시행령」 제6조제4항제14호에 따른 기업인수목적회사로서 같은 호 각 목의 요건을 모두 갖춘 법인을 말한다.
제80조의4제5항부터 제8항까지를 각각 제7항부터 제10항까지로 하고, 같은 조 제2항부터 제4항까지를 각각 제3항부터 제5항까지로 하며, 같은 조에 제2항 및 제6항을 각각 다음과 같이 신설한다.
② 합병법인은 제1항에 따라 피합병법인의 자산을 장부가액으로 양도받은 경우 피합병법인이 합병 전에 적용받던 법 제59조에 따른 감면 또는 세액공제를 승계하여 감면 또는 세액공제의 적용을 받을 수 있다. 이 경우 법 또는 다른 법률에 해당 감면 또는 세액공제의 요건 등에 관한 규정이 있는 경우에는 합병법인이 그 요건 등을 모두 갖춘 경우에만 이를 적용한다.
⑥ 합병법인이 법 제44조의3제3항 각 호의 어느 하나에 해당하는 경우에는 피합병법인으로부터 승계하여 공제한 감면 또는 세액공제액 상당액을 해당 사유가 발생한 사업연도의 법인세에 더하여 납부하고, 해당 사유가 발생한 사업연도부터 적용하지 아니한다.
제80조의4제5항(종전의 제4항) 각 호 외의 부분 중 "제3항"을 "제4항"으로 하고, 같은 조 제7항(종전의 제5항)제2호 중 "제7항"을 "제9항"으로 하며, 같은 조 제8항(종전의 제6항) 본문 중 "제2항"을 "제3항"으로 하고, 같은 조 제9항(종전의 제7항) 중 "제80조의2제4항"을 "제80조의2제5항"으로 한다.
제81조의 제목 중 "이월결손금"을 "이월결손금 등"으로 하고, 같은 조에 제3항을 다음과 같이 신설한다.
③ 합병법인은 법 제44조의3제2항에 따라 피합병법인으로부터 승계받은 감면 또는 세액공제를 다음 각 호에 따라 적용받을 수 있다.
1. 법 제59조제1항제1호에 따른 감면(일정기간에 걸쳐 감면되는 것으로 한정한다)의 경우에는 합병법인이 승계받은 사업에서 발생한 소득에 대하여 합병 당시의 잔존감면기간 내에 종료하는 각 사업연도분까지 그 감면을 적용
2. 법 제59조제1항제3호에 따른 세액공제(외국납부세액공제를 포함한다)로서 이월된 미공제액의 경우에는 합병법인이 다음 각 목의 구분에 따라 이월공제잔여기간 내에 종료하는 각 사업연도분까지 공제
가. 이월된 외국납부세액공제 미공제액: 승계받은 사업에서 발생한 국외원천소득을 해당 사업연도의 과세표준으로 나눈 금액에 해당 사업연도의 세액을 곱한 금액의 범위에서 공제
나. 「조세특례제한법」 제132조에 따른 법인세 최저한세액(이하 이 조에서 "법인세 최저한세액"이라 한다)에 미달하여 공제받지 못한 금액으로서 같은 법 제144조에 따라 이월된 미공제액: 승계받은 사업부문에 대하여 「조세특례제한법」 제132조를 적용하여 계산한 법인세 최저한세액의 범위에서 공제. 이 경우 공제하는 금액은 합병법인의 법인세 최저한세액을 초과할 수 없다.
다. 가목 및 나목 외에 납부할 세액이 없어 공제받지 못한 금액으로서 「조세특례제한법」 제144조에 따라 이월된 미공제액: 승계받은 사업부문에 대하여 계산한 법인세 산출세액의 범위에서 공제
제81조제4항 중 "결손금 공제 및 익금산입"을 "결손금 공제, 익금산입 및 법인세 가산"으로, "제80조의2제5항 및 제80조의4제6항"을 "제80조의2제6항 및 제80조의4제8항"으로 한다.
제82조제1항제1호 중 "갖춘 경우"를 "갖추어 양도손익이 없는 것으로 한 경우"로 하고, 같은 조 제3항 후단 중 "제82조의4제7항"을 "제82조의4제9항"으로 한다.
제82조의2제4항 산식 중 "분할신설법인등의 주식의 가액 및 금전이나 그 밖의 재산가액의 총합계액"을 "분할신설법인등의 주식의 가액의 총합계액"으로 하고, 같은 조 제6항 중 "제80조의2제5항"을 "제80조의2제6항"으로 한다.
제82조의4제4항부터 제7항까지를 각각 제6항부터 제9항까지로 하고, 같은 조 제2항 및 제3항을 각각 제3항 및 제4항으로 하며, 같은 조에 제2항 및 제5항을 각각 다음과 같이 신설한다.
② 분할신설법인등은 제1항에 따라 분할법인등의 자산을 장부가액으로 양도받은 경우 분할법인등이 분할 전에 적용받던 법 제59조에 따른 감면 또는 세액공제를 승계하여 감면 또는 세액공제의 적용을 받을 수 있다. 이 경우 법 또는 다른 법률에 해당 감면 또는 세액공제의 요건 등에 관한 규정이 있는 경우에는 분할신설법인등이 그 요건 등을 갖춘 경우에만 이를 적용하며, 분할신설법인등은 다음 각 호의 구분에 따라 승계받은 사업에 속하는 감면 또는 세액공제에 한정하여 적용받을 수 있다.
1. 이월된 감면·세액공제가 특정 사업·자산과 관련된 경우: 특정 사업·자산을 승계한 분할신설법인등이 공제
2. 제1호 외의 이월된 감면·세액공제의 경우: 분할법인등의 사업용 고정자산가액 중 분할신설법인등이 각각 승계한 사업용 고정자산가액 비율로 안분하여 분할신설법인등이 각각 공제
⑤ 분할신설법인등이 법 제46조의3제3항 각 호의 어느 하나에 해당하는 경우에는 분할법인등으로부터 승계하여 공제한 감면 또는 세액공제액 상당액을 해당 사유가 발생한 사업연도의 법인세에 더하여 납부하고, 해당 사유가 발생한 사업연도부터 적용하지 아니한다.
제82조의4제4항(종전의 제3항) 중 "제80조의4제3항 및 제4항"을 "제80조의4제4항 및 제5항"으로 하고, 같은 조 제6항(종전의 제4항)제2호 중 "제6항"을 "제8항"으로 하며, 같은 조 제7항(종전의 제5항) 중 "제80조의4제6항"을 "제80조의4제8항"으로 한다.
제83조의 제목 중 "이월결손금"을 "이월결손금 등"으로 하고, 같은 조 제4항을 제5항으로 하며, 같은 조에 제4항을 다음과 같이 신설하고, 같은 조 제5항(종전의 제4항) 중 "결손금 공제 및 익금산입"을 "결손금 공제, 익금산입 및 법인세 가산"으로, "제80조의2제5항 및 제80조의4제6항"을 "제80조의2제6항 및 제80조의4제8항"으로 한다.
④ 분할신설법인등이 법 제46조의3제2항에 따라 분할법인등으로부터 승계받은 감면 또는 세액공제를 적용하는 경우에는 제81조제3항을 준용한다.
제83조의2제1항제1호 중 "갖춘"을 "갖추어 양도손익이 없는 것으로 한"으로 하고, 같은 조 제3항 후단 중 "제82조의4제7항"을 "제82조의4제9항"으로 한다.
제84조제5항제1호 중 "제47조제2항제2호"를 "제47조제3항제2호"로 하고, 같은 항 제2호 중 "제47조제2항제1호"를 "제47조제3항제1호"로 하며, 같은 조 제6항 중 "법 제47조제2항"을 "법 제47조제3항"으로 하고, 같은 조 제7항 중 "제80조의2제5항 및 제80조의4제6항"을 "제80조의2제6항 및 제80조의4제8항"으로 하며, 같은 조 제8항 중 "법 제47조제2항"을 "법 제47조제3항"으로, "제80조의4제3항"을 "제80조의4제4항"으로 한다.
제84조의2제6항 중 "법 제47조의2제2항"을 "법 제47조의2제3항"으로 하고, 같은 조 제7항 중 "제80조의2제5항 및 제80조의4제6항"을 "제80조의2제6항 및 제80조의4제8항"으로 하며, 같은 조 제8항 중 "법 제47조의2제2항"을 "법 제47조의2제3항"으로, "제80조의4제3항"을 "제80조의4제4항"으로 한다.
제85조제1호 중 "해당하는"을 "해당하여 양도손익이 없는 것으로 한"으로 한다.
제86조제1항 중 ""대통령령이 정하는 사업"이라 함은 「조세특례제한법 시행령」 제9조제1항"을 ""대통령령으로 정하는 사업"이란 「조세특례제한법 시행령」 제29조제3항"으로 한다.
제86조의2제2항 중 "법 제51조의2제1항제5호의2에서 "대통령령이 정하는 법인"이라 함은"을 "법 제51조의2제1항제6호에서 "대통령령으로 정하는 법인"이란"으로 하고, 같은 조 제3항 중 "법 제51조의2제1항제1호 내지 제5호 및 제5호의2 내지 제5호의4와"를 "법 제51조의2제1항제1호부터 제8호까지와"로, "법 제51조의2제1항제6호가목"을 "법 제51조의2제1항제9호가목"으로 한다.
제86조의2제4항 각 호 외의 부분 중 "법 제51조의2제1항제6호마목"을 "법 제51조의2제1항제9호마목"으로, "대통령령이"를 "대통령령으로"로 하고, 같은 조 제5항 각 호 외의 부분 중 "법 제51조의2제1항제6호아목"을 "법 제51조의2제1항제9호아목"으로, "대통령령이"를 "대통령령으로"로 하며, 같은 항에 제6호를 다음과 같이 신설한다.
6. 자산관리회사와 자금관리사무수탁회사가 동일인이 아닐 것
제86조의2제6항 중 "법 제51조의2제1항제6호"를 "법 제51조의2제1항제9호"로, "제5항제5호의 규정에 의하여"를 "제5항제5호에 따라"로, "법 제51조의2제1항제6호바목·사목"을 "법 제51조의2제1항제9호바목·사목"으로, "1월"을 "1개월"로, "당해"를 각각 "해당"으로 한다.
제86조의2제7항 중 "법 제51조의2제1항제6호"를 "법 제51조의2제1항제9호"로, "제5항제5호의 규정에 의하여"를 "제5항제5호에 따라"로, "동호"를 "같은 호"로, "당해"를 "해당"으로, "기획재정부령이"를 "기획재정부령으로"로 한다.
제89조제2항 각 호 외의 부분 중 "법 제52조제2항의 규정을 적용함에 있어서"를 "법 제52조제2항을 적용할 때"로, "다음 각호의 규정을 순차로"를 "다음 각 호를 차례로"로 하고, 같은 항 제2호 전단 중 "「상속세 및 증여세법」 제38조 내지 제39조의2 및 동법 제61조 내지 제64조의 규정을"을 "「상속세 및 증여세법」 제38조·제39조·제39조의2·제39조의3, 제61조부터 제64조까지의 규정 및 「조세특례제한법」 제101조를"로 하며, 같은 호 후단 중 "동법시행령 제57조제1항·제2항의 규정을 준용함에 있어서 "직전 6월(증여세가 부과되는 주식등의 경우에는 3월로 한다)"은 이를 각각 "직전 6월"로 본다"를 "같은 법 시행령 제57조제1항·제2항을 준용할 때 "직전 6개월(증여세가 부과되는 주식등의 경우에는 3개월로 한다)"은 각각 "직전 6개월"로 본다"로 하고, 같은 조 제3항을 다음과 같이 한다.
③ 제88조제1항제6호 및 제7호에 따른 금전의 대여 또는 차용의 경우에는 제1항 및 제2항에도 불구하고 기획재정부령으로 정하는 가중평균차입이자율(이하 "가중평균차입이자율"이라 한다)을 시가로 한다. 다만, 다음 각 호의 경우에는 해당 각 호의 구분에 따라 기획재정부령으로 정하는 당좌대출이자율(이하 "당좌대출이자율"이라 한다)을 시가로 한다.
1. 가중평균차입이자율의 적용이 불가능한 경우로서 기획재정부령으로 정하는 사유가 있는 경우: 해당 사업연도에 한정하여 당좌대출이자율을 시가로 한다.
2. 해당 법인이 법 제60조에 따른 신고와 함께 기획재정부령으로 정하는 바에 따라 당좌대출이자율을 시가로 선택하는 경우: 당좌대출이자율을 시가로 하여 선택한 사업연도와 이후 2개 사업연도는 당좌대출이자율을 시가로 한다.
제2장제1절제7관에 제91조의2부터 제91조의5까지를 각각 다음과 같이 신설한다.
제91조의2(기능통화 도입기업의 과세표준계산방법 신청 및 변경) ① 법 제53조의2제1항제2호 또는 제3호의 과세표준계산방법을 적용하려는 법인은 최초로 법 제53조의2제1항제2호 또는 제3호의 과세표준계산방법을 적용하려는 사업연도의 법 제60조에 따른 신고와 함께 납세지 관할세무서장에게 기획재정부령으로 정하는 과세표준계산방법신고서를 제출하여야 한다.
② 법 제53조의2제2항에서 "대통령령으로 정하는 사유"란 다음 각 호의 어느 하나에 해당하는 사유를 말한다.
1. 기능통화를 변경한 경우
2. 법 제53조의2제1항 각 호에 따른 과세표준 계산방법(이하 이 조 및 제91조의3에서 "과세표준계산방법"이라 한다)이 서로 다른 법인이 합병(분할합병을 포함한다)한 경우
3. 과세표준계산방법이 서로 다른 사업자의 사업을 인수한 경우
4. 연결납세방식을 최초로 적용받는 내국법인의 과세표준계산방법이 해당 연결집단의 과세표준계산방법과 다른 경우(해당 연결집단의 과세표준계산방법으로 변경하는 경우만 해당한다)
③ 법 제53조의2제1항제2호 또는 제3호의 과세표준계산방법을 적용하는 법인이 제2항 각 호의 어느 하나에 해당하는 사유가 발생하여 과세표준계산방법을 변경하려는 경우에는 변경된 과세표준계산방법을 적용하려는 사업연도 종료일까지 납세지 관할세무서장에게 기획재정부령으로 정하는 과세표준계산방법변경신청서를 제출하여야 한다.
④ 제3항에 따른 신청서를 접수한 관할세무서장은 사업연도 종료일부터 1개월 이내에 그 승인 여부를 결정하여 통지하여야 한다.
⑤ 법인이 제4항에 따른 승인을 받지 아니하고 과세표준계산방법을 변경한 경우 과세표준은 변경하기 전의 과세표준계산방법에 따라 계산한다.
제91조의3(기능통화 도입기업의 과세표준계산방법 관련 세부 규정) ① 법 제53조의2제1항제1호의 과세표준계산방법을 적용하는 경우 손금으로 계상한 경우에만 각 사업연도의 소득금액을 계산할 때 손금에 산입하는 항목은 원화 외의 통화를 기능통화로 채택하지 아니하였을 경우에 작성하여야 할 재무제표(이하 이 조 및 제91조의5에서 "원화재무제표"라 한다)의 금액을 기준으로 손금 계상액을 산정한다.
② 법 제53조의2제1항제2호의 과세표준계산방법을 적용하는 경우 법 및 이 영에 따른 익금 및 손금, 법 제13조제1호에 따른 결손금, 같은 조 제2호에 따른 비과세소득 및 같은 조 제3호에 따른 소득공제액은 기능통화로 표시하여 과세표준을 계산한 후 이를 원화로 환산하여야 한다.
③ 법 제53조의2제1항제2호의 과세표준계산방법을 적용하는 법인은 다음 각 호의 경우 사업연도 종료일 현재의 매매기준율등 또는 제5항에 따른 평균환율 중 제91조의2제1항 또는 제3항에 따른 신고와 함께 납세지 관할세무서장에게 신고한 환율을 적용한다.
1. 기능통화로 표시된 과세표준을 원화로 환산하는 경우
2. 법 제25조제1항 각 호에 따른 접대비 한도 금액을 기능통화로 환산하는 경우
3. 법 제57조 및 제57조의2, 「조세특례제한법」제5조, 제10조, 제11조, 제24조부터 제26조까지, 제94조 및 제104조의5의 적용을 받아 세액공제액을 기능통화로 계산한 후 원화로 환산하는 경우
④ 법 제53조의2제1항제2호 또는 제3호의 과세표준계산방법을 적용할 때 제73조제3호·제5호 및 제76조제1항·제2항에 따른 외화는 기능통화 외의 통화로 한다.
⑤ 법 제53조의2제1항제3호 및 제3항제2호에 따른 환율은 해당하는 날의 매매기준율등으로 하고, 사업연도 평균환율은 기획재정부령으로 정하는 해당 사업연도 평균환율(이하 이 조 및 제91조의5에서 "평균환율"이라 한다)로 한다.
⑥ 법 제53조의2제1항제3호에서 "대통령령으로 정하는 항목"이란 감가상각비, 퇴직급여충당금, 대손충당금, 구상채권상각충당금, 제68조제6항에 따른 현재가치할인차금상당액, 제69조제1항 본문에 따른 건설등의 제공으로 인한 손익, 제70조제1항제1호 단서 및 제2호 단서에 따른 이자 및 할인액, 제70조제3항 단서에 따른 보험료상당액 등, 제70조제4항에 따른 이자 및 할인액과 배당소득, 제71조제1항 각 호 외의 부분 단서에 따른 임대료상당액과 이에 대응하는 비용, 제71조제3항에 따른 사채할인발행차금, 그 밖에 이와 유사한 항목으로서 기획재정부령으로 정하는 항목을 말한다.
⑦ 법 제53조의2제1항제3호의 과세표준계산방법을 적용하는 경우 감가상각비, 퇴직보험료(제44조의2제4항에 따른 확정기여형 퇴직연금등의 부담금을 말한다), 퇴직급여충당금, 대손충당금, 구상채권상각충당금, 그 밖에 이와 유사한 항목으로서 기획재정부령으로 정하는 항목에 대해서는 손금 계상액 및 손금산입한도를 각각 기능통화로 표시하여 손금산입액을 결정한다.
⑧ 법 제53조의2제3항에 따라 익금에 산입한 금액은 제64조제3항을 준용하여 일시상각충당금 또는 압축기장충당금으로 계상하여 손금에 산입하여야 하며, 손금에 산입한 금액은 제64조제4항 및 제5항을 준용하여 익금에 산입한다.
제91조의4(해외사업장 과세표준계산방법 신청 및 변경) ① 법 제53조의3제2항에서 "대통령령으로 정하는 사유"란 다음 각 호의 어느 하나에 해당하는 사유를 말한다.
1. 법 제53조의3제1항 각 호에 따른 과세표준계산방법(이하 이 조 및 제91조의5에서 "과세표준계산방법"이라 한다)이 서로 다른 법인이 합병(분할합병을 포함한다)한 경우
2. 과세표준계산방법이 서로 다른 사업자의 사업을 인수하는 경우
② 법 제53조의3제1항제2호 또는 제3호의 과세표준계산방법의 신청에 관하여는 제91조의2제1항을 준용하며, 법 제53조의3제1항제2호 또는 제3호의 과세표준계산방법을 적용하는 법인의 과세표준계산방법의 변경에 관하여는 제91조의2제3항부터 제5항까지의 규정을 준용한다.
제91조의5(해외사업장 과세표준계산방법 관련 세부 규정) ① 법 제53조의3제1항제1호의 과세표준계산방법을 적용하는 경우 손금으로 계상한 경우에만 각 사업연도의 소득금액을 계산할 때 손금에 산입하는 항목은 원화재무제표의 금액을 기준으로 손금 계상액을 산정한다.
② 법 제53조의3제1항제2호의 과세표준계산방법을 적용하는 경우에는 법 및 다른 법률에 따른 해외사업장의 익금 및 손금을 해외사업장의 기능통화로 표시하여 과세표준을 계산한 후 이를 원화로 환산하여야 하며, 원화로 환산한 해외사업장 과세표준을 본점의 과세표준과 합산한 금액에 대하여 법 제13조를 적용하여 법인의 과세표준을 계산한다.
③ 법 제53조의2제1항제2호의 과세표준계산방법을 적용하는 경우에는 기능통화로 표시된 해외사업장 과세표준을 사업연도종료일 현재의 매매기준율등 또는 평균환율 중 제91조의4제2항에 따른 신고와 함께 납세지 관할세무서장에게 신고한 환율을 적용하여 원화로 환산하여야 한다.
④ 법 제53조의2제1항제2호의 과세표준계산방법을 적용하는 경우에는 해외사업장에서 지출한 기부금, 접대비, 고유목적사업준비금, 책임준비금, 비상위험준비금, 퇴직급여, 퇴직보험료(제44조의2제4항에 따른 확정기여형 퇴직연금 등의 부담금을 말한다), 퇴직급여충당금, 대손충당금, 구상채권상각충당금, 그 밖에 법 및 이 영에 따라 손금산입한도가 있는 손금 항목은 이를 손금에 산입하지 아니한다.
⑤ 제4항에 따라 손금에 산입하지 아니한 금액은 제3항에 따른 환율을 적용하여 원화로 환산한 후 본점의 해당 항목과 합산하여 본점의 소득금액을 계산할 때 해당 법인(본점과 해외사업장을 포함한다. 이하 이 조에서 같다)의 손금산입한도 내에서 손금에 산입한다. 이 경우 해당 법인의 손금산입한도를 계산할 때 해외사업장 재무제표는 제3항에 따른 환율을 적용하여 원화로 환산한다.
⑥ 법 제53조의3제1항제2호 및 제3호의 과세표준계산방법을 적용할 때 제73조제3호·제5호 및 제76조제1항·제2항에 따른 외화는 해외사업장의 기능통화 외의 통화로 한다.
⑦ 법 제53조의3제1항제3호에서 "사업연도종료일 현재의 환율"이란 사업연도 종료일 현재의 매매기준율등을 말하고, "대통령령으로 정하는 환율"이란 다음 각 호에 따른 환율을 말한다.
1. 제91조의3제6항에 해당하는 항목의 경우: 평균환율
2. 제1호 외의 경우: 해당 항목의 거래일 현재의 매매기준율등 또는 평균환율 중 제91조의4제2항에 따른 신고와 함께 납세지 관할세무서장에게 신고한 환율
제94조제9항 중 ""대통령령이 정하는 요건을 갖춘 법인"이라 함은"을 ""대통령령으로 정하는 요건을 갖춘 법인"이란"으로, "100분의 20"을 "100분의 10"으로, "당해"를 "해당"으로, "6월"을 "6개월"로 하고, 같은 조 제11항 산식 외의 부분 후단 중 "이중과세 조정을 위한 익금불산입을 적용하지 아니하는 수입배당금액(외국자회사와 외국손회사가 같은 국가에 소재한 경우에 한정한다) 또는 외국자회사가 간접외국납부세액으로 공제받지 아니하는 수입배당금액"을 "이중과세 조정을 위한 제도를 적용하지 아니하는 수입배당금액"으로 한다.
제94조제12항을 제15항으로 하고, 같은 조에 제12항부터 제14항까지를 각각 다음과 같이 신설하며, 같은 조 제15항(종전의 제12항) 중 "제11항"을 "제12항"으로 한다.
⑫ 제11항에 따른 "이중과세 조정을 위한 제도"는 다음 각 호의 어느 하나의 제도로 한다.
1. 외국자회사와 외국손회사가 같은 국가에 소재한 경우: 수입배당금 익금불산입 또는 자회사 납부세액 공제
2. 외국자회사와 외국손회사가 다른 국가에 소재한 경우: 간접외국납부세액 공제 또는 국외소득 면제
⑬ 법 제57조제6항에서 "대통령령으로 정하는 요건을 갖춘 경우"란 다음 각 호의 어느 하나에 해당하는 경우를 말한다.
1. 외국법인의 소득이 그 본점 또는 주사무소가 있는 국가(이하 이 항에서 "거주지국"이라 한다)에서 발생한 경우: 거주지국의 세법에 따라 그 외국법인의 소득에 대하여 해당 외국법인이 아닌 그 주주 또는 출자자인 내국법인이 직접 납세의무를 부담하는 경우
2. 외국법인의 소득이 거주지국 이외의 국가(이하 이 항에서 "원천지국"이라 한다)에서 발생한 경우: 다음 각 목의 요건을 모두 갖춘 경우
가. 거주지국의 세법에 따라 그 외국법인의 소득에 대하여 해당 외국법인이 아닌 그 주주 또는 출자자인 내국법인이 직접 납세의무를 부담할 것
나. 원천지국의 세법에 따라 그 외국법인의 소득에 대하여 해당 외국법인이 아닌 그 주주 또는 출자자인 내국법인이 직접 납세의무를 부담할 것
⑭ 법 제57조제6항에서 "대통령령으로 정하는 바에 따라 계산한 금액"이란 다음의 산식에 따라 계산한 금액을 말한다.
제96조를 다음과 같이 한다.
제96조(감면 및 세액공제액의 계산) 법 제59조제2항에 따라 감면 또는 면제세액을 계산할 때 각 사업연도의 과세표준계산 시 공제한 이월결손금·비과세소득 또는 소득공제액(이하 이 항에서 "공제액등"이라 한다)이 있는 경우 감면 또는 면제되는 소득은 다음 각 호의 금액을 공제한 금액으로 한다.
1. 공제액등이 감면사업 또는 면제사업에서 발생한 경우에는 공제액 전액
2. 공제액등이 감면사업 또는 면제사업에서 발생한 것인지가 불분명한 경우에는 소득금액에 비례하여 안분계산한 금액
제97조제5항을 삭제하고, 같은 조 제3항 및 제4항을 각각 제4항 및 제5항으로 하며, 같은 조에 제3항을 다음과 같이 신설한다.
③ 기업회계기준에 따라 원화 외의 통화를 기능통화로 채택한 경우 법 제60조제2항제1호의 재무상태표, 포괄손익계산서 및 이익잉여금처분계산서(또는 결손금처리계산서) 및 제4항에 따른 현금흐름표(이하 이 조에서 "재무제표"라 한다)는 기업회계기준을 준용하여 작성한 기능통화로 표시된 재무제표(이하 이 조에서 "기능통화재무제표"라 한다)를 말한다.
제97조제5항(종전의 제4항) 본문 중 "대통령령이"를 "대통령령으로"로 하고, 같은 항 단서를 다음과 같이 한다.
다만, 「국세기본법」 제2조제19호에 따른 전자신고로 법 제60조제1항의 신고를 한 법인의 경우에는 부속서류 중 기획재정부령으로 정하는 서류를 제출하지 아니할 수 있다.
제97조제5항(종전의 제4항)에 제1호의2 및 제1호의3을 각각 다음과 같이 신설하고, 같은 항 제2호가목 중 "대차대조표"를 "재무상태표"로 한다.
1의2. 기업회계기준에 따라 원화 외의 통화를 기능통화로 채택한 경우 원화를 표시통화로 하여 기업회계기준에 따라 기능통화재무제표를 환산한 재무제표(이하 이 조에서 "표시통화재무제표"라 한다)
1의3. 기업회계기준에 따라 원화 외의 통화를 기능통화로 채택한 법인이 법 제53조의2제1항제1호의 과세표준계산방법을 적용하는 경우 원화 외의 기능통화를 채택하지 아니하고 계속하여 기업회계기준을 준용하여 원화로 재무제표를 작성할 경우에 작성하여야 할 재무제표(이하 이 조에서 "원화재무제표"라 한다)
제97조제11항을 다음과 같이 한다.
⑪ 재무제표, 기능통화재무제표, 원화재무제표 및 표시통화재무제표의 제출은 「국세기본법」 제2조제19호에 따른 국세정보통신망을 이용하여 기획재정부령으로 정하는 표준대차대조표·표준손익계산서 및 표준손익계산서부속명세서(이하 이 조에서 "표준재무제표"라 한다)를 제출하는 것으로 갈음할 수 있다. 다만, 국제회계기준을 적용하는 법인은 표준재무제표를 제출하여야 한다.
제111조제3항제2호 중 "「소득세법」 제46조제1항에 따른 채권등의 이자, 할인액 및 집합투자기구로부터의 이익(이하 "이자등"이라 한다)"을 "법 제73조제8항에 따른 원천징수대상채권등의 이자, 할인액 및 투자산탁의 이익(이하 제4항, 제113조 및 제138조의3제1항에서 "이자등"이라 한다)"으로 한다.
제113조제5항 중 "「소득세법 시행령」 제102조제1항제2호"를 "「소득세법 시행령」 제26조의2제4항"으로 한다.
제2장의2[제1절(제120조의2부터 제120조의8까지), 제2절(제120조의9 및 제120조의10) 및 제3절(제120조의11)]를 삭제한다.
제120조의12제1항제5호를 삭제하고, 같은 조에 제5항부터 제7항까지를 각각 다음과 같이 신설한다.
⑤ 법 제76조의8제6항제1호의 사유가 발생한 경우 피합병법인의 연결자법인은 다음 각 호에 따라 연결납세방식을 적용할 수 있다.
1. 합병등기일이 속하는 피합병법인의 연결사업연도 개시일부터 합병등기일까지의 기간: 피합병법인을 연결모법인으로 하여 해당 기간을 1 연결사업연도로 의제하여 연결납세방식을 적용. 이 경우 피합병법인과 그 연결자법인은 해당 기간에 대한 재무제표 및 이에 관한 「주식회사의 외부감사에 관한 법률」 제3조에 따른 감사인의 감사의견을 피합병법인 납세지 관할세무서장을 경유하여 국세청장에게 제출하여야 한다.
2. 합병등기일 다음 날부터 합병법인의 연결사업연도 종료일까지의 기간: 합병법인을 연결모법인으로 하여 해당 기간을 1 연결사업연도로 의제하여 연결납세방식을 적용. 이 경우 합병법인이 합병으로 새로 설립된 법인이 아닌 경우에는 기존의 연결자법인은 종전대로 연결납세방식을 적용하며, 피합병법인의 연결자법인은 1 연결사업연도로 의제된 기간을 통산하여 연결납세방식을 적용한다.
3. 제2호에 따라 연결납세방식을 적용받으려는 합병법인은 합병등기일부터 1개월 내에 기획재정부령으로 정하는 연결법인 변경신고서(새로 설립된 합병법인인 경우에는 연결납세방식 적용신청서)를 납세지 관할세무서장을 경유하여 국세청장에게 제출하여야 한다.
⑥ 법 제76조의8제6항제2호의 사유가 발생한 경우 주식의 포괄적 교환·이전(이하 이 항에서 "교환등"이라 한다)을 통해 다른 법인(이하 이 항에서 "변경연결모법인"이라 한다)의 완전자법인이 된 연결모법인(이하 이 항에서 "종전연결모법인"이라 한다)의 연결자법인은 다음 각 호에 따라 연결납세방식을 적용할 수 있다.
1. 교환등을 한 날이 속하는 종전연결모법인의 연결사업연도 개시일부터 교환등을 한 날까지의 기간: 종전연결모법인을 연결모법인으로 하여 해당 기간을 1 연결사업연도로 의제하여 연결납세방식을 적용. 이 경우 종전연결모법인과 그 연결자법인은 해당 기간에 대한 재무제표 및 이에 관한 「주식회사의 외부감사에 관한 법률」 제3조에 따른 감사인의 감사의견을 종전연결모법인 납세지 관할세무서장을 경유하여 국세청장에게 제출하여야 한다.
2. 교환등을 한 날의 다음 날부터 변경연결모법인의 연결사업연도 종료일까지의 기간: 변경연결모법인을 연결모법인으로 하여 해당 기간을 1 연결사업연도로 의제하여 연결납세방식을 적용. 이 경우 주식의 포괄적 교환을 한 변경연결모법인의 경우에는 기존의 연결자법인은 종전대로 연결납세방식을 적용하며, 종전연결모법인과 그 연결자법인은 1 연결사업연도로 의제된 기간을 통산하여 연결납세방식을 적용한다.
3. 제2호에 따라 연결납세방식을 적용받으려는 변경연결모법인은 교환등을 한 날부터 1개월 내에 기획재정부령으로 정하는 연결법인 변경신고서(주식의 포괄적 이전을 통해 새로 설립된 변경연결모법인의 경우에는 연결납세방식 적용신청서)를 납세지 관할세무서장을 경유하여 국세청장에게 제출하여야 한다.
⑦ 법 제76조의8제6항제3호의 사유가 발생한 경우 분할로 인하여 분할신설법인의 완전자법인으로 된 분할법인의 연결자법인은 다음 각 호에 따라 연결납세방식을 적용할 수 있다.
1. 분할등기일이 속하는 분할법인의 연결사업연도 개시일부터 분할등기일까지의 기간: 분할법인을 연결모법인으로 하여 해당 기간을 1 연결사업연도로 의제하여 연결납세방식을 적용. 이 경우 분할법인이 분할 후 소멸하지 않는 경우에는 기존의 연결자법인은 종전대로 연결납세방식을 적용하며, 분할신설법인의 연결자법인으로 되는 분할법인의 연결자법인은 1연결사업연도로 의제된 기간을 통산하여 연결납세방식을 적용한다.
2. 분할등기일 다음 날부터 분할신설법인의 연결사업연도 종료일까지의 기간: 분할신설법인을 연결모법인으로 하여 해당 기간을 1 연결사업연도로 의제하여 연결납세방식을 적용. 이 경우 연결납세방식을 적용받으려는 분할신설법인은 분할등기일부터 1개월 내에 기획재정부령으로 정하는 연결납세방식 적용신청서를 납세지 관할세무서장을 경유하여 국세청장에게 제출하여야 한다.
3. 제1호의 경우로서 분할법인이 분할 후 소멸하는 경우에는 분할법인과 그 연결자법인은 해당 기간에 대한 재무제표 및 이에 관한 「주식회사의 외부감사에 관한 법률」 제3조에 따른 감사인의 감사의견을 분할법인 납세지 관할세무서장을 경유하여 국세청장에게 제출하여야 한다.
제120조의20제1호 중 "법 제24조제1항·제2항 및 「조세특례제한법」 제73조"를 "법 제24조제1항 및 제2항"으로 하고, 같은 조 제2호 중 "법 제24조제1항에 따른 기부금, 같은 조 제2항에 따른 기부금 및 「조세특례제한법」 제73조에 따른"을 "법 제24조제1항에 따른 기부금 및 같은 조 제2항에 따른"으로 한다.
제129조제3항 각 호 외의 부분 중 "법 제92조제2항제2호 단서에서 "대통령령이 정하는 바에 따라 확인된 당해 유가증권의 취득가액 및 양도비용"이라 함은"을 "법 제92조제2항제1호 단서에서 "대통령령으로 정하는 바에 따라 확인된 해당 유가증권의 취득가액 및 양도비용"이란"으로, "대금지급영수증 기타"를 "대금지급영수증, 그 밖에"로, "다음 각호"를 "다음 각 호"로 한다.
제129조제3항제2호 본문 중 "수증자 기타"를 "수증자, 그 밖에"로, "당해"를 각각 "해당"으로, "증여자 기타"를 "증여자, 그 밖에"로, "제1호의 규정에 의하여"를 "제1호에 따라"로 하고, 같은 호 단서 중 "당해"를 각각 "해당"으로, "법 제93조제11호다목의 규정에 의하여"를 "법 제93조제10호다목에 따라"로 하며, 같은 항에 제3호를 다음과 같이 신설한다.
3. 제88조제1항제8호 각 목의 어느 하나 또는 같은 항 제8호의2에 해당하는 자본거래로 인하여 취득한 유가증권의 취득가액은 제1호에 따라 계산한 금액에 제132조제14항의 금액을 더한 금액
제129조의2제1항 각 호 외의 부분 본문 중 ""대통령령이 정하는 토지등"이라 함은"을 ""대통령령으로 정하는 토지등"이란"으로 하고, 같은 항 단서 중 "다음 각호의 1"을 "다음 각 호의 어느 하나"로, "제2조제1항의 규정에 해당하는"을 "제2조제1항에 따른"으로 한다.
제129조의2제3항 본문 중 "법 제92조제3항제1호의 규정을 적용함에 있어서"를 "법 제92조제3항제1호를 적용할 때"로 하고, 같은 항 단서 중 "당해"를 각각 "해당"으로, "법 제93조제11호다목의 규정에 의하여"를 "법 제93조제10호다목에 따라"로 한다.
제131조제1항 중 "법 제92조제2항제3호"를 "법 제92조제2항제2호"로, ""대통령령이 정하는 정상가격"이라 함은"을 ""대통령령으로 정하는 정상가격"이란"으로, "동법시행령 제4조의 규정에 의한"을 "같은 법 시행령 제4조에 따른"으로 한다.
제131조제2항 각 호 외의 부분 중 "법 제92조제2항제3호가목에서 규정하는 "대통령령이 정하는 특수관계"라 함은"을 "법 제92조제2항제2호가목에서 "대통령령으로 정하는 특수관계"란"으로 한다.
제131조의2 중 "법 제92조제2항제3호가목의 규정"을 "법 제92조제2항제2호가목"으로 한다.
제132조제8항 각 호 외의 부분에서 "법 제93조제10호"를 "법 제93조제9호"로 하고, 같은 조 제10항 중 "법 제93조제11호나목에서 "대통령령이 정하는 소득"이라 함은"을 "법 제93조제10호나목에서 "대통령령으로 정하는 소득"이란"으로 한다.
제132조제13항 각 호 외의 부분 중 "법 제93조제11호자목에서 "대통령령이 정하는 특수관계에 있는 자"라 함은"을 "법 제93조제10호자목에서 "대통령령으로 정하는 특수관계에 있는 자"란"으로 한다.
제132조제14항 중 "법 제93조제11호자목"을 "법 제93조제10호자목"으로, "대통령령이"를 "대통령령으로"로 한다.
제132조제16항을 다음과 같이 한다.
⑯ 제8항제2호 단서를 적용하는 경우 외국법인이 투자기구(법인의 거주지국에서 조세목적상 주식 또는 출자지분의 양도로 발생하는 소득에 대하여 법인이 아닌 그 주주 또는 출자자가 직접 납세의무를 부담하는 경우를 말한다. 이하 같다)를 통하여 내국법인 또는 외국법인(증권시장에 상장된 외국법인만 해당한다)의 주식(이하 이 항에서 "주식"이라 한다)을 취득하거나 출자(이하 "투자"라 한다)한 경우 그 주식 소유비율 또는 출자비율(이하 "투자비율"이라 한다)은 다음 각 호에 따라 계산한다.
1. 외국법인이 투자기구를 통한 투자(이하 "간접투자"라 한다)만 한 경우: 투자기구의 투자비율. 이 경우 2 이상의 투자기구를 통하여 투자한 경우 그 투자기구들의 투자비율을 각각 합하여 산출한다.
2. 외국법인이 간접투자와 투자기구를 통하지 아니하는 직접 투자(이하 이 호에서 "직접투자"라 한다)를 동시에 한 경우: 다음 각 목에 따라 계산한 비율 중 큰 비율
가. 외국법인의 직접투자와 간접투자에 의한 투자비율을 각각 합한 비율. 이 경우 비거주자가 간접투자한 비율은 해당 비거주자가 투자기구에 투자한 비율과 투자기구의 투자비율을 곱하여 산출한다.
나. 투자기구의 투자비율. 이 경우 2 이상의 투자기구를 통하여 투자한 경우 그 투자기구들의 투자비율을 각각 합하여 산출한다.
제132조의2를 삭제한다.
제134조제1항 전단 중 "법 제96조제2항제2호에서 "당해 국내사업장이 사업을 위하여 재투자할 것으로 인정되는 금액"이라 함은"을 "법 제96조제2항제3호에서 "해당 국내사업장이 사업을 위하여 재투자할 것으로 인정되는 금액 등 대통령령으로 정하는 금액"이란"으로, "당해"를 각각 "해당"으로 한다.
제137조제6항 각 호 외의 부분 중 "법 제98조제10항에서 "대통령령이 정하는 시기"라 함은 다음 각호의 1에"를 "법 제98조제14항에서 "대통령령으로 정하는 시기"란 다음 각 호의 어느 하나에"로 한다.
제137조제7항 중 "법 제93조제11호자목의 규정에 의한 소득을 제6항의 규정에 의한"을 "법 제93조제10호자목에 따른 소득을 제6항에 따른"으로 하고, 같은 조 제8항 중 "법 제98조제1항제3호의2"를 "법 제98조제1항제4호"로 한다.
제138조 중 "법 제98조제1항제4호 단서의 규정을 적용함에 있어서"를 "법 제98조제1항제5호 단서를 적용할 때"로 한다.
제138조의3제1항 각 호 외의 부분 전단 중 "법 제98조제1항의 규정"을 "법 제98조제1항"으로, "채권등"을 각각 "원천징수대상채권등"으로, "다음 각호"를 "다음 각 호"로 하고, 같은 항 각 호 외의 부분 후단 중 "법 제73조제1항제1호의 규정에 의한"을 각각 "법 제73조제1항제1호에 따른"으로, "당해"를 각각 "해당"으로, "채권등"을 각각 "원천징수대상채권등"으로, "제1호의 규정에 의한"을 "제1호에 따른"으로 한다.
제138조의4제1항 본문 중 "법 제93조의2제3항 또는 제98조의4에 따라"를 "법 제98조의4에 따라"로 하고, 같은 항 단서를 삭제한다.
제138조의4제2항 본문 중 "비과세·면제신청서에는 기획재정부령으로 정하는 보유기간명세서(법 제93조의2에 해당하여 비과세·면제신청서를 제출하는 경우에 한정한다) 및"을 "비과세·면제신청서에는"으로 하고, 같은 항 단서를 삭제한다.
제138조의4제7항 각 호 외의 부분 중 "법 제93조의 규정에 의한"을 "법 제93조에 따른"으로 하고, 같은 항 제1호 중 "법(법 제93조의2는 제외한다)"을 "법"으로 한다.
제138조의5제2항 각 호 외의 부분 중 "제1항의 규정에 의하여"를 "제1항에 따라"로, "법 제93조제1호·제2호·제9호 또는 제10호의 규정"을 "법 제93조제1호·제2호·제8호 또는 제9호"로, "당해"를 "해당"으로 한다.
제159조제3항 중 "법 제76조의2제1항제2호가목에 따른 전사적기업자원관리설비 또는 판매시점정보관리시스템설비"를 "「조세특례제한법」 제5조의2제1호의 전사적기업자원관리설비 또는 「유통산업발전법」 제2조제11호의 판매시점정보관리시스템설비"로 한다.
제162조의2제1항 각 호 외의 부분 본문 중 "법 제93조의 규정에 의한"을 "법 제93조에 따른"으로, "법 제120조의2제1항의 규정에 따라"를 "법 제120조의2제1항에 따라"로, "기획재정부령이"를 "기획재정부령으로"로 하고, 같은 항 각 호 외의 부분 단서 중 "다음 각호의 1"을 "다음 각 호의 어느 하나"로 한다.
제162조의2제1항제2호 중 "법 제93조제1호·제2호·제4호·제9호·제10호 및 제11호"를 "법 제93조제1호·제2호·제4호·제8호·제9호 및 제10호"로, "동호사목"을 "같은 호 사목"으로, "법 제94조의 규정에 의한"을 "법 제94조에 따른"으로, "법 제73조제1항 또는 법 제98조의3의 규정에 의하여 원천징수되는 소득을"을 "법 제73조제1항 또는 제98조의3에 따라 원천징수되는 소득은"으로 한다.
제162조의2제1항제5호 중 "법 제93조제11호사목"을 "법 제93조제10호사목"으로 하고, 같은 조 제3항 중 "법 제98조제6항의 규정에 의하여"를 "법 제98조제7항에 따라"로, "당해"를 "해당"으로 하며, 같은 조 제4항 중 "법 제93조제1호·제2호 및 제10호"를 "법 제93조제1호·제2호 및 제9호"로 한다.
대통령령 제15970호 법인세법시행령개정령(대통령령 제17457호 법인세법시행령중개정령 및 제19328호 법인세법 시행령 일부개정령에 따라 개정된 내용을 포함한다) 부칙 제14조 각 호 외의 부분 중 “2010년 1월 1일부터 2010년 12월 31일까지”를 “2013년 1월 1일부터 2013년 12월 31일까지”로 하고, 같은 조 제1호 및 제2호를 각각 다음과 같이 한다.
1. 「농수산물유통 및 가격안정에 관한 법률」에 따른 서울특별시에 소재하는 중앙도매시장의 중도매인
2. 제1호 외의 중도매인
부칙
제1조(시행일) 이 영은 2011년 1월 1일부터 시행한다. 다만, 제17조의2제5항제3호, 제17조의3제3항제4호, 제24조(제1항제2호사목 및 제5항은 제외한다), 제25조제1항, 제26조제2항제2호, 제26조의2, 제26조의3, 제27조제1항제5호, 제28조제2항제2호, 제29조제1항, 제30조, 제31조(제6항은 제외한다), 제33조, 제52조, 제68조, 제69조, 제71조, 제72조, 제74조, 제76조(종전의 제7항을 삭제하는 부분만 해당한다), 제79조, 제91조의2부터 제91조의5까지, 제94조제9항 및 제97조의 개정규정은 공포한 날부터 시행하며, 제111조제3항 및 제138조의3제1항의 개정규정은 2011년 4월 1일부터 시행하고, 제24조제1항제2호사목, 제36조의2, 제37조제1항, 제38조제3항·제5항, 제56조제3항 및 제120조의20의 개정규정은 2011년 7월 1일부터 시행한다.
제2조(일반적 적용례) 이 영은 이 영 시행 후 최초로 개시하는 사업연도 분부터 적용한다. 다만, 부칙 제1조 단서에 따라 공포한 날부터 시행하는 개정규정은 이 영 공포일이 속하는 사업연도 분부터 적용한다.
제3조(수익사업의 범위에 관한 적용례) 제2조제1항제4호마목 및 같은 항 제14호의 개정규정은 이 영 시행 후 과세표준 및 세액을 신고하거나 결정 또는 경정하는 분부터 적용한다.
제4조(감가상각자산의 범위에 관한 적용례) 제24조제5항의 개정규정은 이 영 시행 후 최초로 개시하는 사업연도에 대여하거나 대여받는 자산부터 적용한다.
제5조(해외지정기부금단체등에 관한 적용례) 제36조제1항제5호, 제9항, 제10항 및 제11항의 개정규정은 이 영 시행 후 최초로 지출하는 기부금부터 적용한다.
제6조(퇴직보험·신탁의 보험료·부금의 손금불산입에 관한 적용례) 제44조의2(제4항제1호의2는 제외한다)의 개정규정은 이 영 시행 후 최초로 지출하는 보험료 또는 부금부터 적용한다.
제7조(노동조합 전임자에 대한 위법한 급여의 손금불산입에 관한 적용례) 제50조제1항제5호의 개정규정은 이 영 시행 후 최초로 발생하는 급여에 대하여 지급하는 분부터 적용한다.
제8조(정보통신공제조합의 구상채권상각충당금 손금산입에 관한 적용례) 제63조제1항제13호의 개정규정은 이 영 시행 후 최초로 신고하는 사업연도 분부터 적용한다.
제9조(외화자산 및 부채의 평가에 관한 적용례) 제76조(종전의 제7항을 삭제하는 부분만 해당한다)의 개정규정은 이 영 시행 당시 국제회계기준을 적용하는 법인의 경우에는 이 영 공포일이 속하는 사업연도 분부터 적용하고, 그 밖의 법인의 경우에는 2011년 1월 1일 이후 최초로 개시하는 사업연도 분부터 적용한다.
제10조(합병·분할시 피합병법인등의 지배주주등에 대한 주식교부비율에 관한 적용례) 제80조의2제4항 및 제82조의2제4항의 개정규정은 이 영 시행 후 최초로 합병 또는 분할하는 분부터 적용한다.
제11조(특수관계자 간 금전대차 시 적용하는 시가 기준에 관한 적용례) 제89조제3항의 개정규정은 이 영 시행 후 최초로 신고하는 사업연도 분부터 적용한다.
제12조(감가상각방법의 변경에 관한 특례) 제27조제1항제5호의 개정규정에 따라 이 영 공포일이 속하는 사업연도부터 감가상각방법을 변경하려는 경우에는 제27조제2항에도 불구하고 이 영 공포일이 속하는 사업연도 종료일 이후 1개월이 되는 날까지 감가상각방법변경신청서를 납세지관할세무서장에게 제출할 수 있다. 이 경우 신청서를 접수한 납세지관할세무서장은 제27조제3항에도 불구하고 신청서의 접수일로부터 1개월 이내에 승인 여부를 결정하여 통지하여야 한다.
제13조(내용연수의 특례 및 변경에 관한 특례) 제29조제1항의 개정규정에 따라 이 영 공포일이 속하는 사업연도부터 내용연수범위와 달리 내용연수를 적용하거나 적용하던 내용연수를 변경하려는 경우에는 같은 조 제2항에도 불구하고 이 영 시행일이 속하는 사업연도의 종료일 이후 1개월이 되는 날까지 같은 항에 따른 내용연수승인(변경승인)신청서를 납세지관할세무서장에게 제출할 수 있다. 이 경우 신청서를 접수한 납세지관할세무서장은 신청서의 접수일부터 1개월 이내에 승인 여부를 결정하여 통지하여야 한다.
제14조(법정기부금단체 지정에 대한 특례) ① 부칙 제1조 단서에 따른 제36조의2의 개정규정의 시행 후 최초로 법 제24조제2항제4호자목, 같은 항 제2항제6호·제7호에 따라 제36조의2제2항부터 제4항까지의 규정에 따른 학교, 법인 또는 기관을 기획재정부령으로 정하는 경우에는 제36조의2제5항의 개정규정에도 불구하고 주무관청은 제36조의2제2항부터 제4항까지의 규정에 따른 학교, 법인 또는 기관의 신청을 받아 기획재정부장관이 정하는 날까지 기획재정부장관에게 추천을 하고, 기획재정부장관은 2011년 7월 31일까지 기획재정부령으로 정한다.
② 제1항에 따라 최초로 기획재정부령으로 정하는 학교, 법인 또는 기관에 지출하는 기부금에 대해서는 제36조의2제6항의 개정규정에도 불구하고 같은 항 시행일 이후 지출하는 기부금에 한정하여 제1항에 따라 기획재정부령으로 정한 날이 속하는 사업연도 및 다음 5개 사업연도 동안 법정기부금으로 하여 손금에 산입한다.
제15조(책임준비금 등의 손금산입에 관한 특례) 이 영 시행 전에 손금에 산입한 비상위험준비금으로서 이 영 시행 이후 국제회계기준을 최초로 적용하는 사업연도에 국제회계기준에 따라 환입되어 익금에 산입한 금액(이하 이 조에서 “비상위험준비금기적립액”이라 한다)을 법 제30조제2항에 따라 비상위험준비금의 적립금으로 적립한 경우 제57조제3항의 개정규정에도 불구하고 전액을 손금에 산입한다. 이 경우 해당 사업연도에 비상위험준비금기적립액 외에 법 제30조제2항에 따라 추가로 적립한 금액에 대해서는 제57조제3항의 개정규정을 적용한다.
제16조(외화자산·부채의 평가에 관한 특례) ① 제76조제1항제2호 각 호 외의 부분 단서 및 같은 조 제6항의 개정규정(이하 이 조에서 “개정규정”이라 한다)을 적용할 때 종전의 제76조제2항제1호(이 영에 따라 개정되기 전의 것을 말한다)의 평가방법을 신고한 경우에는 개정규정에도 불구하고 최초로 제76조제1항제2호가목의 개정규정에 따른 평가방법을 신고하여 적용하기 이전 사업연도까지는 제76조제1항제2호나목의 개정규정에 따른 평가방법을 적용하여야 하며, 제76조제1항제2호가목의 개정규정에 따른 평가방법을 적용하려는 경우에는 제76조제6항의 개정규정에 따라 신고하여야 한다.
② 제76조제1항제2호나목 및 같은 조 제2항제2호의 개정규정에 따른 평가방법을 최초로 신고하는 날이 속하는 사업연도의 직전 사업연도(이하 이 조에서 “직전 사업연도”라 한다) 개시일 이전에 취득한(통화선도·통화스왑의 경우 계약을 체결하는 것을 말한다) 화폐성외화자산·부채 및 통화선도·통화스왑에 대하여 제76조제1항제2호나목 및 같은 조 제2항제2호의 평가방법을 최초로 적용할 때 같은 조 제4항의 원화기장액은 직전 사업연도 개시일 전일의 제76조제1항제1호에 따른 매매기준율등으로 평가한 금액으로 한다.
제17조(특례기부금의 폐지에 관한 경과조치) 부칙 제1조 단서에 따른 제24조제1항제2호사목, 제37조제1항, 제38조제3항·제5항, 제56조제3항 및 제120조의20의 개정규정의 시행일 전에 지출한 「조세특례제한법」 제73조에 따른 특례기부금에 대해서는 같은 규정의 개정규정에도 불구하고 종전의 규정에 따른다.
제18조(지정기부금단체등으로 지정되어 있는 기존 비영리외국법인 또는 국제기구에 관한 경과조치) 이 영 시행 당시 제36조제1항제1호사목 또는 아목에 따라 지정기부금단체등으로 지정된 비영리외국법인(단체를 포함한다) 또는 국제기구는 제36조제1항제5호, 제9항, 제10항 및 제11항의 개정규정에도 불구하고 2011년 12월 31일까지 지정기부금단체등으로 보며, 2012년 1월 1일 이후에는 제36조제1항제5호, 제9항, 제10항 및 제11항의 개정규정에 따라 해외지정기부금단체등으로 지정을 받는 경우에만 지정일이 속하는 사업연도와 그 다음 5개 사업연도 동안 해외지정기부금단체등으로 인정된다.
제19조(퇴직보험·신탁의 보험료·부금의 손금산입 제외에 따른 경과조치 등) ① 제44조의2의 개정규정에도 불구하고 종전의 규정에 따라 손금에 산입한 퇴직보험·신탁의 보험료·부금은 익금으로 환입하지 아니한다.
② 제44조의2의 개정규정에도 불구하고 종전의 규정에 따라 손금에 산입한 퇴직보험 보험료 또는 퇴직신탁 부금의 적립금을 운용함에 따라 발생하는 수익은 손금에 산입할 수 있다.
제20조(성실중소법인의 연결납세방식 적용 제외에 관한 경과조치) 이 영 시행 전에 종전의 법 제76조의2제2항에 따라 성실중소법인으로 승인받은 법인의 경우에는 2013년 12월 31일이 속하는 사업연도까지는 제120조의12제1항5호의 개정규정에도 불구하고 연결납세방식을 적용하지 아니한다.
제21조(다른 법령의 개정) ① 은행법 시행령 일부를 다음과 같이 개정한다.
제1조의4제2항제1호 단서 중 “「법인세법」 제51조의2제1항제6호”를 “「법인세법」 제51조의2제1항제9호”로 한다.
② 금융지주회사법 시행령 일부를 다음과 같이 개정한다.
제2조제3항제4호 중 “「법인세법」 제51조의2제1항제6호”를 “「법인세법」 제51조의2제1항제9호”로 한다.
제3조제2항제1호 단서 중 “「법인세법」 제51조의2제1항제6호”를 “「법인세법」 제51조의2제1항제9호”로 한다.
법인세법 시행령
[시행 2010. 9. 20.] [대통령령 제22390호, 2010. 9. 20., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 이명박 (인)
2010년 9월 20일
국무총리직무대행 기획재정부 장관 윤증현
국무위원 기획재정부 장관 윤증현
⊙대통령령 제22390호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제92조의2제2항제1호 중 “5호[「수도권정비계획법」 제2조제1호에 따른 수도권(이하 “수도권”이라 한다) 밖의 지역인 경우에는 1호]”를 “다음 각 목의 구분에 따른 호수”로, “수도권 밖의 지역인 경우에는 「주택법」에”를 “「수도권정비계획법」 제2조제1호에 따른 수도권(이하 “수도권”이라 한다) 밖의 지역인 경우에는 「주택법」에”로, “10년(수도권 밖의 지역인 경우에는 7년)”을 “7년(서울특별시인 경우에는 10년)”으로 하며, 같은 호에 가목부터 다목까지를 각각 다음과 같이 신설한다.
가. 서울특별시인 경우: 5호
나. 인천광역시 및 경기도인 경우: 3호
다. 수도권 밖의 지역인 경우: 1호
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다.
제2조(적용례) 제92조의2제2항제1호의 개정규정은 이 영 시행 후 최초로 양도하는 주택부터 적용한다.
법인세법 시행령
[시행 2010. 7. 1.] [대통령령 제22184호, 2010. 6. 8., 일부개정]
【제정·개정문】
법인세법 시행령
[시행 2010. 2. 18.] [대통령령 제22035호, 2010. 2. 18., 일부개정]
【제정·개정문】
법인세법 시행령
[시행 2010. 1. 1.] [대통령령 제21972호, 2009. 12. 31., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친법인세법 시행령 일부개정령을 이에 공포한다.
대통령 이 명 박 (인)
2009년 12월 31일
국무총리 정 운 찬
국무위원 기획재정부 장관 윤 증 현
⊙대통령령 제21972호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제70조제1항제1호 본문 중 “이자 및 할인액(이하 “이자등”이라 한다)”을 “이자 및 할인액”으로, “선수입이자등을”을 “선수입이자 및 할인액은”으로 하고, 같은 호 단서 중 “이자등”을 각각 “이자 및 할인액”으로 하며, 같은 항 제2호 본문 중 “이자등”을 “이자 및 할인액”으로 하고, 같은 호 단서 중 “이자등”을 “이자 및 할인액”으로 하며, 같은 조 제4항 중 “이자등”을 “이자 및 할인액”으로 하고, 같은 조 제5항 중 “제111조제5항”을 “제111조제6항”으로 한다.
제111조제1항제5호 중 “이자등”을 “이자 및 할인액”으로 하고, 같은 조 제2항 각 호 외의 부분 중 “대통령령으로 정하는 금융기관”을 “대통령령으로 정하는 금융회사 등”으로 하며, 같은 조 제4항부터 제6항까지를 각각 제5항부터 제7항까지로 하고, 같은 조에 제3항 및 제4항을 각각 다음과 같이 신설한다.
③ 법 제73조제1항 각 호 외의 부분에서 “대통령령으로 정하는 것”이란 다음 각 호의 소득을 말한다.
1. 「자본시장과 금융투자업에 관한 법률」에 따른 투자회사의 경우: 법 제73조제1항 각 호에서 정하는 이자소득금액 및 투자신탁의 이익
2. 그 밖의 금융회사 등의 경우: 법 제73조제1항 각 호에서 정하는 이자소득금액 및 투자신탁의 이익 중 「소득세법」 제46조제1항에 따른 채권등의 이자, 할인액 및 집합투자기구로부터의 이익(이하 “이자등”이라 한다)을 제외한 소득
④ 제3항에 따른 이자등에는 법 제73조제5항에 따라 금융회사 등이 원천징수를 대리하거나 위임받은 어음 또는 채무증서를 그 어음 또는 채무증서를 발행한 법인으로부터 인수ㆍ매입하여 매출(제113조제3항에 따른 매도의 경우를 포함한다)하는 경우에 그 금융회사 등에 귀속되는 이자등은 포함되지 아니한다. 다만, 「소득세법 시행령」 제190조제1호에 따른 방법으로 매출하는 어음 외의 어음의 경우에는 그러하지 아니하다.
제138조의3제6항 중 “제111조제5항의 규정”을 “제111조제6항”으로 한다.
부칙
제1조(시행일) 이 영은 2010년 1월 1일부터 시행한다.
제2조(일반적 적용례) 이 영은 이 영 시행 후 최초로 발생하는 소득부터 적용한다.
제3조(금융회사 원천징수에 관한 경과조치) 제111조제2항 각 호의 어느 하나에 해당하는 법인이 2005년 6월 30일 이전에 취득한 채권등을 2010년 1월 1일 이후 최초로 매도하거나 이자등을 지급받는 경우(2005년 7월 1일부터 2009년 12월 31일까지의 기간 중 이자등을 지급받지 아니한 경우만 해당한다)에는 제111조의 개정규정에도 불구하고 대통령령 제18706호 법인세법시행령 일부개정령 부칙 제15조에 따른다.
법인세법 시행령
[시행 2009. 12. 31.] [대통령령 제21935호, 2009. 12. 31., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 이 명 박 (인)
2009년 12월 31일
국무총리 정 운 찬
국무위원 기획재정부 장관 윤 증 현
⊙대통령령 제21935호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제92조의2제2항제1호의5 각 목 외의 부분 및 같은 항 제1호의7 각 목 외의 부분 중 “2009년 12월 31일까지 직접 취득하는 미분양주택”을 각각 “2010년 2월 11일까지 직접 취득(2010년 2월 11일까지 매매계약을 체결하고 계약금을 납부한 경우를 포함한다)을 하는 미분양주택”으로 한다.
부칙
이 영은 공포한 날부터 시행한다.
법인세법 시행령
[시행 2009. 9. 29.] [대통령령 제21748호, 2009. 9. 29., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령을 이에 공포한다.
대통령 이 명 박 (인)
2009년 9월 29일
국무총리 한 승 수
국무위원 기획재정부장관 윤 증 현
⊙대통령령 제21748호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제92조의2제2항제1호의5가목을 다음과 같이 한다.
가. 취득하는 부동산이 모두 서울특별시 밖의 지역(「소득세법」 제104조의2에 따른 지정지역은 제외한다. 이하 이 조에서 같다)에 있는 미분양주택으로서 그 중 수도권 밖의 지역에 있는 주택수의 비율이 100분의 60 이상일 것
제92조의2제2항에 제1호의7을 다음과 같이 신설한다.
1의7. 다음 각 목의 요건을 모두 갖춘 신탁계약에 따른 신탁재산으로 「자본시장과 금융투자업에 관한 법률」에 따른 신탁업자(이하 이 호에서 “신탁업자”라 한다)가 2009년 12월 31일까지 직접 취득하는 미분양주택
가. 주택의 시공자(이하 이 조에서 “시공자”라 한다)가 채권을 발행하여 조달한 금전을 신탁업자에게 신탁하고, 해당 시공자가 발행하는 채권을 「한국주택금융공사법」에 따른 한국주택금융공사의 신용보증을 받아 「자산유동화에 관한 법률」에 따라 유동화 할 것
나. 신탁업자가 신탁재산으로 취득하는 부동산은 모두 서울특별시 밖의 지역에 있는 미분양주택(「주택법」에 따른 대한주택보증주식회사가 분양보증을 하여 준공하는 주택만 해당한다)으로서 그 중 수도권 밖의 지역에 있는 주택수의 비율(신탁업자가 다수의 시공자로부터 금전을 신탁받은 경우에는 해당 신탁업자가 신탁재산으로 취득한 전체 미분양주택을 기준으로 한다)이 100분의 60 이상일 것
다. 신탁재산의 운용기간(신탁계약이 연장되는 경우 그 연장되는 기간을 포함한다)이 5년 이내일 것
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다.
제2조(일반적 적용례) 이 영은 이 영 시행 후 최초로 양도하는 분부터 적용한다.
제3조(기업구조조정부동산투자회사 등의 미분양주택 취득에 관한 적용례) 제92조의2제2항제1호의5가목의 개정규정은 이 영 시행 후 최초로 인가ㆍ등록받은 기업구조조정부동산투자회사 및 부동산집합투자기구가 취득하는 분부터 적용한다.
법인세법 시행령
[시행 2009. 6. 8.] [대통령령 제21526호, 2009. 6. 8., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 이 명 박 (인)
2009년 6월 8일
국무총리 한 승 수
국무위원 기획재정부 장관 윤 증 현
⊙대통령령 제21526호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제92조의2제1항을 삭제하고, 같은 조 제8항 본문 중 “제7항의 규정에 의하여”를 “제7항에 따라”로, “제69조제2항의 규정에 의한”을 “제69조제2항에 따른”으로, “제1항에 규정된 지역”을 “법 제55조의2제1항제1호가목 및 나목에 해당하는 지정지역”으로 하고, 같은 항 단서 중 “제69조제2항의 규정에 의한”을 “제69조제2항에 따른”으로, “기획재정부령이”를 “기획재정부령으로”로, “제1항에 규정된 지역”을 “법 제55조의2제1항제1호가목 및 나목에 해당하는 지정지역”으로 한다.
제111조제2항제16호를 제17호로 하고, 같은 항에 제16호를 다음과 같이 신설한다.
16. 「조세특례제한법」 제104조의3제1항에 따른 자본확충목적회사
제132조의2를 다음과 같이 신설한다.
제132조의2(적격외국금융기관의 자격, 승인 및 준수사항) ① 법 제93조의2제2항에 따른 적격외국금융기관으로 승인받으려는 외국 금융기관은 조세조약이 체결된 국가에 본점 또는 주사무소가 있는 외국법인으로서 다음 각 호의 어느 하나에 해당하여야 한다.
1. 「자본시장과 금융투자업에 관한 법률」 제294조에 따라 설립된 한국예탁결제원과 유사한 업무를 영위하는 법인
2. 외국 증권의 보관 업무를 수행할 수 있는 법인
② 제1항에 따른 적격외국금융기관의 자격을 갖춘 법인이 적격외국금융기관으로 승인받으려면 한국예탁결제원을 거쳐 국세청장에게 기획재정부령으로 정하는 적격외국금융기관 승인 신청서를 제출하여야 한다.
③ 국세청장은 제2항에 따라 적격외국금융기관 승인 신청서를 제출받은 경우에는 제4항 각 호의 의무를 성실하게 이행할 수 있는 기관인지 여부를 심사하여 승인하여야 한다. 이 경우 국세청장은 한국예탁결제원장에게 사전심사를 요청할 수 있다.
④ 제3항에 따라 국세청장의 승인을 받은 적격외국금융기관은 다음 각 호의 의무를 성실히 이행하여야 한다.
1. 외국법인의 상호ㆍ국적ㆍ소재지 등을 확인하고, 관련 자료를 보관ㆍ비치할 것
2. 투자자별 계좌 거래 및 보유 내역 자료를 보관ㆍ비치할 것
3. 제2호에 따른 자료를 기획재정부령으로 정하는 바에 따라 국세청장에게 보고할 것
4. 국세청장이 제1호 및 제2호에 따른 자료를 요구하는 경우에는 요구받은 날부터 30일 이내에 제출할 것
5. 그 밖에 국세청장이 적격외국금융기관 승인 조건으로 정한 의무를 성실히 이행할 것
⑤ 국세청장은 제3항에 따라 승인받은 적격외국금융기관에 다음 각 호의 어느 하나에 해당하는 사유가 발생한 경우에는 그 승인을 취소할 수 있다.
1. 신청 서류의 허위 기재가 확인된 경우
2. 체납세액이 있고 그 징수가 현저히 곤란하다고 인정된 경우
3. 제4항에 따른 적격외국금융기관의 의무를 이행하지 아니하는 등 적격외국금융기관의 업무를 수행하는 것이 곤란하다고 인정된 경우
제138조의4제1항 및 제2항을 각각 다음과 같이 하고, 같은 조 제7항제1호 중 “법 및 「조세특례제한법」에 의하여”를 “법(법 제93조의2는 제외한다) 및 「조세특례제한법」에 따라”로 한다.
① 법 제93조의2제3항 또는 제98조의4에 따라 비과세 또는 면제 신청을 하려는 외국법인(비과세 또는 면제 신청을 한 후 계약내용의 변경 등으로 비과세 또는 면제 신청내용이 변경되어 그 변경된 내용으로 신청하려는 외국법인을 포함한다)은 기획재정부령으로 정하는 비과세ㆍ면제신청서(이하 이 조에서 “비과세ㆍ면제신청서”라 한다)를 소득지급자에게 제출하고 해당 소득지급자는 소득을 최초로 지급하는 날의 다음 달 9일까지 소득지급자의 납세지 관할세무서장에게 제출하여야 한다. 다만, 외국법인이 제132조의2에 따른 적격외국금융기관을 통하여 법 제93조의2에 따른 국채등을 취득ㆍ보유ㆍ양도하는 경우에는 그 적격외국금융기관이 외국법인의 소득금액이 포함된 비과세ㆍ면제신청서를 제출할 수 있다.
② 비과세ㆍ면제신청서에는 기획재정부령으로 정하는 보유기간명세서(법 제93조의2에 해당하여 비과세ㆍ면제신청서를 제출하는 경우에 한정한다) 및 해당 외국법인의 거주지국의 권한 있는 당국이 발급하는 거주자증명서나 국세청장이 정하여 고시하는 서류를 첨부하여야 한다. 다만, 외국법인이 제132조의2에 따른 적격외국금융기관을 통하여 법 제93조의2에 따른 국채등을 취득ㆍ보유ㆍ양도하는 경우로서 그 적격외국금융기관이 외국법인의 거주자증명서나 국세청장이 정하여 고시하는 서류를 보관ㆍ비치하고 있는 경우에는 보유기간명세서만 제출할 수 있다.
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다.
제2조(적용례) 제112조제2항제16호의 개정규정은 이 영 시행 후 최초로 지급하는 이자분부터 적용한다.
법인세법 시행령
[시행 2009. 4. 21.] [대통령령 제21431호, 2009. 4. 21., 일부개정]
【제정·개정문】
- 국무회의의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 이 명 박 (인)
2009년 4월 21일
국무총리 한 승 수
국무위원 기획재정부 장관 윤 증 현
⊙대통령령 제21431호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제92조의2제2항 각 호 외의 부분 중 ““대통령령이 정하는 주택”이라 함은”을 ““대통령령이 정하는 주택”이란”으로 하고, 같은 항 제1호의4 각 목 외의 부분 전단 중 “이하 이 조에서 같다”를 “이하 이 호에서 같다”로 하며, 같은 항에 제1호의5 및 제1호의6을 각각 다음과 같이 신설한다.
1의5. 다음 각 목의 요건을 모두 갖춘 「부동산투자회사법」 제2조제1호다목에 따른 기업구조조정부동산투자회사 또는 「자본시장과 금융투자업에 관한 법률」 제229조제2호에 따른 부동산집합투자기구(이하 이 항에서 “기업구조조정부동산투자회사등”이라 한다)가 2009년 12월 31일까지 직접 취득하는 미분양주택(「주택법」 제38조에 따른 사업주체가 같은 조에 따라 공급하는 주택으로서 입주자모집공고에 따른 입주자의 계약일이 지나 선착순의 방법으로 공급하는 주택을 말한다. 이하 이 항에서 같다)
가. 취득하는 부동산이 모두 미분양주택일 것
나. 존립기간이 5년 이내일 것
1의6. 제1호의5에 따라 기업구조조정부동산투자회사등이 미분양주택을 취득할 당시 매입약정을 체결한 자가 그 매입약정에 따라 미분양주택을 취득한 경우로서 그 취득일부터 3년 이내인 주택
대통령령 제21302호 법인세법 시행령 일부개정령 부칙 제8조 중 “법률 제9267호 법인세법 일부개정법률 시행 후 최초로 지급·양도·제공 또는 발행하는 분부터 적용한다.”를 “법률 제9267호 법인세법 일부개정법률 시행 후 최초로 부여받는 주식매수선택권부터 적용하고, 같은 법 시행 전에 부여받은 주식매수선택권에 대하여는 종전의 「조세특례제한법」(법률 제9272호로 개정되기 전의 것을 말한다) 제15조를 적용한다.”로 한다.
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다.
제2조(적용례) 이 영은 이 영 시행 후 최초로 양도하는 분부터 적용한다.
법인세법 시행령
[시행 2009. 2. 4.] [대통령령 제21302호, 2009. 2. 4., 일부개정]
【제정·개정문】
- 국무회의 심의를 거친 법인세법 시행령 일부개정령을 이에 공포한다.
대통령 이 명 박 (인)
2009년 2월 4일
국무총리 한 승 수
국무위원 기획재정부 장관 강 만 수
⊙대통령령 제21302호
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제2조제1항 각 호 외의 부분 본문 중 “「법인세법」(이하 “법”이라 한다) 제3조제2항제1호에서 “대통령령이 정하는 것”이라 함은”을 “법인세법」(이하 “법”이라 한다) 제3조제3항제1호에서 “대통령령이 정하는 것”이란”으로 하고, 같은 항 제13호를 제14호로 하며, 같은 항에 제13호를 다음과 같이 신설하고, 같은 항 제14호(종전의 제13호) 중 “제12호”를 “제13호”로, “기획재정부령이”를 “기획재정부령으로”로 한다.
13. 「국민체육진흥법」 제33조에 따른 대한체육회에 가맹한 경기단체 및 「태권도 진흥 및 태권도공원조성에 관한 법률」에 따른 국기원의 승단ㆍ승급ㆍ승품 심사사업
제2조제2항 전단 중 “법 제3조제2항제5호에서 “대통령령이 정하는 것”이라 함은 당해”를 “법 제3조제3항제5호에서 “대통령령이 정하는 것”이란 해당”으로, “제1항의 규정에 해당하는 수익사업을”을 “제1항에 따른 수익사업은”으로 하며, 같은 항 후단 중 “당해”를 “해당”으로 하고, 같은 조 제3항 본문 중 “법 제3조제2항제6호에서 “대통령령이 정하는 것”이라 함은 「소득세법」 제46조제1항의 규정에 의한”을 “법 제3조제3항제6호에서 “대통령령이 정하는 것”이란 「소득세법」 제46조제1항에 따른”으로, “법인세가 비과세되는 것을”을 “법인세가 비과세되는 것은”으로 하며, 같은 항 단서 중 “제2조제1항제8호에 규정된”을 “제2조제1항제8호에 따른”으로 한다.
제6조에 제5항을 다음과 같이 신설한다.
⑤ 건설업 등을 영위하는 외국법인의 국내사업장이 영해에 소재하는 이유 등으로 국내사업장을 납세지로 하는 것이 곤란한 경우에는 국내의 등기부상 소재지를 납세지로 한다. 다만, 등기부상 소재지가 없으면 국내에서 그 사업에 관한 업무를 총괄하는 장소를 납세지로 한다.
제7조제1항 각 호 외의 부분 중 “법 제9조제4항에서 “대통령령이 정하는 당해 원천징수의무자의 소재지”라 함은”을 “법 제9조제4항 본문에서 “대통령령으로 정하는 당해 원천징수의무자의 소재지”란”으로 하고, 같은 항 제3호 전단 중 “제2호 단서의 규정에”를 “제2호 단서에도”로, “「부가가치세법」 제4조제3항에 따라 사업자단위과세사업자로 관할 세무서장의 승인을 받은”을 “「부가가치세법」 제5조제2항 및 제3항에 따라 사업자단위로 관할세무서장에게 등록한”으로, “당해”를 “해당”으로 하며, 같은 호 후단 중 “당해”를 “해당”으로, “국세청장이”를 “기획재정부령으로”로 하고, 같은 조 제2항 각 호 외의 부분 중 ““대통령령이 정하는 장소”라 함은 다음 각호”를 ““대통령령으로 정하는 장소”란 다음 각 호”로 한다.
제10조제3항 중 “제81조제1항”을 “제81조제2항”으로 하고, 같은 조에 제4항을 다음과 같이 신설한다.
④ 「조세특례제한법 시행령」 제100조의18제2항에 따른 배분한도 초과결손금을 추가로 배분받아 손금에 산입한 해당 법인의 사업연도에 결손금이 발생한 경우 추가로 배분받은 결손금과 해당 사업연도의 결손금 중 작은 것에 상당하는 금액은 배분한도 초과결손금이 발생한 동업기업의 사업연도의 종료일이 속하는 사업연도에 발생한 결손금으로 보아 제1항을 적용한다.
제11조제2호를 다음과 같이 하고, 같은 조에 제2호의2를 다음과 같이 신설한다.
2. 자산의 양도금액
2의2. 자기주식(합병법인이 합병에 따라 피합병법인이 보유하던 합병법인의 주식을 취득하게 된 경우를 포함한다)의 양도금액
제14조제1항 각 호 외의 부분 중 “각호”를 각각 “각 호”로 하고, 같은 항 제1호 각 목 외의 부분 중 “각목”을 “각 목”으로 하며, 같은 호 가목 중 “제6호의 규정에 의한 주식 등(동항제5호 및 제6호의 규정에 의한”을 “제6호에 따른 주식 등(같은 항 제5호 및 제6호에 따른”으로, “다목의 규정에 의한”을 “다목에 따른”으로, “(「간접투자자산 운용업법」에 의한 투자회사가 취득하는 주식등의 경우에는 영으로 한다)”를 “[법 제51조의2제1항제2호의 법인(이하 이 조, 제70조, 제75조 및 제86조의2에서 “투자회사등”이라 한다)이 취득하는 주식등의 경우에는 영으로 한다]”로 하고, 같은 호 나목 중 “「상법」 제462조의2의 규정에 의한”을 “「상법」 제462조의2에 따른”으로, “「간접투자자산 운용업법」에 의한 투자회사가”를 “투자회사등이”로 한다.
제17조의2제1항을 삭제한다.
제17조의2제2항 각 호 외의 부분 중 “법 제18조의2제1항에서 “대통령령이 정하는 요건을 갖춘 내국법인”이라 함은 다음 각호”를 “법 제18조의2제1항 각 호 외의 부분에서 “대통령령이 정하는 요건을 갖춘 내국법인”이란 다음 각 호”로 하며, 같은 항 제1호 중 “지주회사가 직접 당해”를 “법 제18조의2제1항에 따른 지주회사가 직접 그”로, “(주권상장법인ㆍ코스닥상장법인”을 “[「자본시장과 금융투자업에 관한 법률」에 따른 주권상장법인(이하 “주권상장법인”이라 한다)”으로, “100분의 20) 이상을 당해”를 “100분의 20] 이상을 그”로, “3월”을 “3개월”로 한다.
제17조의2제6항을 삭제한다.
제17조의2제7항을 다음과 같이 한다.
⑦ 제5항 각 호에 따른 자회사의 주식등의 가액 및 자산총액은 적수로 계산한다.
제17조의2제8항을 삭제한다.
제17조의2제11항 각 호 외의 부분 중 ““대통령령이 정하는 법인”이라 함은”을 ““대통령령이 정하는 법인”이란”으로 하고, 같은 항에 제3호를 다음과 같이 신설한다.
3. 「조세특례제한법」 제100조의15제1항의 동업기업과세특례를 적용받는 법인
제17조의3제4항 및 제5항을 각각 다음과 같이 한다.
④ 법 제18조의3제1항 각 호 외의 부분 중 비영리내국법인은 법 제29조에 따라 고유목적사업준비금을 손금에 산입하는 비영리내국법인에 한정한다.
⑤ 제3항제1호부터 제4호까지의 규정에 따른 내국법인의 주식등의 가액 및 자산총액은 적수로 계산한다.
제19조 각 호 외의 부분 중 “법 제19조제1항의 규정에 의한”을 “법 제19조제1항에 따른”으로 하고, 같은 조에 제1호의2를 다음과 같이 신설하며, 같은 조 제8호를 다음과 같이 한다.
1의2. 판매한 상품 또는 제품의 보관료, 포장비, 운반비, 판매장려금 및 판매수당 등 판매와 관련된 부대비용(판매장려금 및 판매수당의 경우 사전약정 없이 지급하는 경우를 포함한다)
8. 회수할 수 없는 부가가치세 매출세액미수금(「부가가치세법」 제17조의2에 따라 대손세액공제를 받지 아니한 것에 한정한다)
제19조제13호의2 중 “당해”를 “해당”으로, “국가 또는 지방자치단체에 잉여식품활용사업자로 등록한 자 또는 잉여식품활용사업자가”를 “「식품기부활성화에 관한 법률」 제2조에 따른 제공자 또는 제공자가”로, “제35조제1호의 규정에 의한”을 “제35조제1호에 따른”으로 하고, 같은 조 제16호 중 “「근로자복지기본법」에 의한 우리사주조합”을 “「근로자복지기본법」에 따른 우리사주조합(이하 “우리사주조합”이라 한다)”으로 하며, 같은 조 제17호 중 “손금에 산입”을 “손금으로 계상”으로, “1백만원”을 “3백만원”으로 한다.
제19조제18호를 제20호로 하고, 같은 조에 제18호 및 제19호를 각각 다음과 같이 신설한다.
18. 광고선전 목적으로 기증한 물품의 구입비용[특정인에게 기증한 물품(개당 5,000원 이하의 물품은 제외한다)의 경우에는 연간 3만원 이내의 금액에 한정한다]
19. 「상법」 제542조의3에 따라 임직원이 부여받은 주식매수선택권을 행사하는 경우 해당 주식매수선택권을 부여한 법인에 그 행사비용으로서 보전하는 금액 및 임직원에게 부여된 기획재정부령으로 정하는 해외모법인의 기획재정부령으로 정하는 주식매수선택권이 행사되는 경우 해당 해외모법인에 그 행사비용으로서 보전하는 금액
제19조의2를 다음과 같이 신설한다.
제19조의2(대손금의 손금불산입) ① 법 제19조의2제1항에서 “대통령령으로 정하는 사유로 회수할 수 없는 채권”이란 다음 각 호의 어느 하나에 해당하는 것을 말한다.
1. 「상법」에 따른 소멸시효가 완성된 외상매출금 및 미수금
2. 「어음법」에 따른 소멸시효가 완성된 어음
3. 「수표법」에 따른 소멸시효가 완성된 수표
4. 「민법」에 따른 소멸시효가 완성된 대여금 및 선급금
5. 「채무자 회생 및 파산에 관한 법률」에 따른 회생계획인가의 결정 또는 법원의 면책결정에 따라 회수불능으로 확정된 채권
6. 「민사집행법」 제102조에 따라 채무자의 재산에 대한 경매가 취소된 압류채권
7. 물품의 수출 또는 외국에서의 용역제공으로 발생한 채권으로서 외국환거래에 관한 법령에 따라 한국은행총재 또는 외국환은행의 장으로부터 채권회수의무를 면제받은 것
8. 채무자의 파산, 강제집행, 형의 집행, 사업의 폐지, 사망, 실종 또는 행방불명으로 회수할 수 없는 채권
9. 부도발생일부터 6개월 이상 지난 수표 또는 어음상의 채권 및 외상매출금(중소기업의 외상매출금으로서 부도발생일 이전의 것에 한정한다). 다만, 해당 법인이 채무자의 재산에 대하여 저당권을 설정하고 있는 경우는 제외한다.
10. 「국세징수법」 제86조제1항에 따라 납세지 관할세무서장으로부터 국세 결손처분을 받은 채무자에 대한 채권(저당권이 설정되어 있는 채권은 제외한다)
11. 회수기일이 6개월 이상 지난 채권 중 회수비용이 해당 채권가액을 초과하여 회수실익이 없다고 인정되는 10만원 이하(채무자별 채권가액의 합계액을 기준으로 한다)인 채권
12. 제61조제2항 각 호 외의 부분 단서에 따른 금융기관의 채권(같은 항 제13호에 따른 여신전문금융회사인 신기술사업금융업자의 경우에는 신기술사업자에 대한 것에 한정한다) 중 다음 각 목의 채권
가. 금융감독원장이 기획재정부장관과 협의하여 정한 대손처리기준에 따라 금융기관이 금융감독원장으로부터 대손금으로 승인받은 것
나. 금융감독원장이 가목의 기준에 해당한다고 인정하여 대손처리를 요구한 채권으로 금융기관이 대손금으로 계상한 것
13. 「중소기업창업 지원법」에 따른 중소기업창업투자회사의 창업자에 대한 채권으로서 중소기업청장이 기획재정부장관과 협의하여 정한 기준에 해당한다고 인정한 것
② 제1항제9호에 따른 부도발생일은 소지하고 있는 부도수표나 부도어음의 지급기일(지급기일 전에 해당 수표나 어음을 제시하여 금융기관으로부터 부도확인을 받은 경우에는 그 부도확인일을 말한다)로 한다. 이 경우 대손금으로 손금에 계상할 수 있는 금액은 사업연도 종료일 현재 회수되지 아니한 해당 채권의 금액에서 1천원을 뺀 금액으로 한다.
③ 제1항 각 호의 대손금은 다음 각 호의 어느 하나의 날이 속하는 사업연도의 손금으로 한다.
1. 제1항제1호부터 제7호까지의 규정에 해당하는 경우에는 해당 사유가 발생한 날
2. 제1호 외의 경우에는 해당 사유가 발생하여 손금으로 계상한 날
④ 제3항제2호에도 불구하고 법인이 다른 법인과 합병하거나 분할하는 경우로서 제1항제8호부터 제13호까지의 규정에 해당하는 대손금을 합병등기일 또는 분할등기일이 속하는 사업연도까지 손금으로 계상하지 아니한 경우 그 대손금은 해당 법인의 합병등기일 또는 분할등기일이 속하는 사업연도의 손금으로 한다.
⑤ 내국법인이 기업회계기준에 따른 채권의 재조정에 따라 채권의 장부가액과 현재가치의 차액을 대손금으로 계상한 경우에는 이를 손금에 산입하며, 손금에 산입한 금액은 기업회계기준의 환입방법에 따라 익금에 산입한다.
⑥ 법 제19조의2제2항제1호에서 “「독점규제 및 공정거래에 관한 법률」 제10조의2제1항 각 호의 어느 하나에 해당하는 채무보증 등 대통령령으로 정하는 채무보증”이란 다음 각 호의 어느 하나에 해당하는 채무보증을 말한다.
1. 「독점규제 및 공정거래에 관한 법률」 제10조의2제1항 각 호의 어느 하나에 해당하는 채무보증
2. 제61조제2항 각 호의 어느 하나에 해당하는 금융기관이 행한 채무보증
3. 법률에 따라 신용보증사업을 영위하는 법인이 행한 채무보증
4. 「대ㆍ중소기업 상생협력 촉진에 관한 법률」에 따른 위탁기업이 수탁기업협의회의 구성원인 수탁기업에 대하여 행한 채무보증
5. 「국가를 당사자로 하는 계약에 관한 법률 시행령」 제52조제1항제1호에 따른 연대보증
⑦ 법 제19조의2제2항을 적용받는 채권의 처분손실은 손금에 산입하지 아니한다.
⑧ 법 제19조의2제1항을 적용받으려는 내국법인은 법 제60조에 따른 신고와 함께 기획재정부령으로 정하는 대손충당금및대손금조정명세서를 납세지 관할세무서장에게 제출하여야 한다.
제20조제1항 각 호 외의 부분 중 “법 제20조제1호에서 “대통령령이 정하는 성과급”이라 함은 다음 각호의 1”을 “법 제20조제1호 단서에서 “대통령령으로 정하는 성과급”이란 다음 각 호의 어느 하나”로 하고, 같은 항 제2호 전단 중 “「증권거래법」 제189조의2의 규정에 의하여”를 “「자본시장과 금융투자업에 관한 법률」 제165조의2에 따라”로, “동법 제2조제18항의 규정에 의한 우리사주조합(이하 “우리사주조합”이라 한다)”을 “우리사주조합”으로 하며, 같은 호 후단 중 “「증권거래법」에 의한 유가증권시장”을 “「자본시장과 금융투자업에 관한 법률」에 따른 유가증권시장”으로, “당해 법인”를 “해당 법인”으로, “우리사주조합에게 당해”를 “우리사주조합에 해당”으로 하고, 같은 항 제3호 및 제4호를 각각 다음과 같이 한다.
3. 다음 각 목의 주식매수선택권(해당 법인의 발행주식총수의 100분의 10의 범위에서 주식매수선택권을 부여한 경우에 한정한다)을 부여받은 자에게 약정된 주식매수시기에 약정된 주식의 매수가액과 시가의 차액을 현금 또는 해당 법인의 주식으로 지급하는 경우 해당 금액
가. 「중소기업창업 지원법」에 따른 창업자, 「기술신용보증기금법」에 따른 신기술사업자 및 주권상장법인이 「상법」 제340조의2에 따라 부여한 주식매수선택권
나. 「벤처기업육성에 관한 특별조치법」 제2조에 따른 벤처기업이 같은 법 제16조의3에 따라 부여한 주식매수선택권
다. 「부품ㆍ소재전문기업 등의 육성에 관한 특별조치법」 제2조에 따른 부품ㆍ소재전문기업이 같은 법 제15조에 따라 부여한 주식매수선택권
4. 내국법인이 근로자[다음 각 목의 어느 하나의 직무에 종사하는 자(이하 “임원”이라 한다)는 제외한다]와 성과산정지표 및 그 목표, 성과의 측정 및 배분방법 등에 대하여 사전에 서면으로 약정하고 이에 따라 그 근로자에게 지급하는 성과배분상여금
가. 법인의 회장, 사장, 부사장, 이사장, 대표이사, 전무이사 및 상무이사 등 이사회의 구성원 전원과 청산인
나. 합명회사, 합자회사 및 유한회사의 업무집행사원 또는 이사
다. 감사
라. 그 밖에 가목부터 다목까지의 규정에 준하는 직무에 종사하는 자
제26조제1항 각 호 외의 부분 중 ““대통령령이 정하는 바에 따라 계산한 금액”이라 함은”을 ““대통령령으로 정하는 바에 따라 계산한 금액”이란”으로, “다음 각호의 구분에 의한”을 “다음 각 호의 구분에 따른”으로 한다.
제36조제1항 각 호 외의 부분 중 ““대통령령이 정하는 기부금”이라 함은”을 ““대통령령이 정하는 기부금”이란”으로 하고, 같은 항 제1호 각 목 외의 부분 단서 중 “한한다”를 “한정한다”로 하며, 같은 호 마목을 다음과 같이 한다.
마. 종교의 보급, 그 밖에 교화를 목적으로 「민법」 제32조에 따라 문화체육관광부장관 또는 지방자치단체의 장의 허가를 받아 설립한 비영리법인(그 소속 단체를 포함한다)
제38조제3항 각 호 외의 부분 중 “「조세특례제한법」 제73조 또는 법 제24조의 규정에 의한”을 “「조세특례제한법」 제73조제1항 또는 법 제24조에 따른”으로, “각호”를 “각 호”로, “당해”를 “해당”으로 하고, 같은 항 제1호를 제2호로 하며, 같은 항에 제1호를 다음과 같이 신설하고, 같은 항 제2호(종전의 제1호)를 다음과 같이 한다.
1. 「조세특례제한법」 제73조제1항제14호에 따른 기부금의 경우 다음 산식에 따라 계산한 금액
[해당 사업연도 소득금액(기부금을 손금산입하기 전의 소득금액을 말한다. 이하 이 항에서 같다)-이월결손금(법 제13조제1호에 따른 결손금의 합계액을 말한다. 이하 이 항에서 같다)] × 100분의 100
2. 법 제24조제2항 각 호에 따른 기부금(이하 이 항에서 “법정기부금”이라 한다)과 「조세특례제한법」 제73조제1항에 따른 기부금(같은 항 제14호의 기부금은 제외한다)의 경우 다음 산식에 따라 계산한 금액
(해당 사업연도 소득금액 - 이월결손금 - 「조세특례제한법」 제73조제1항제14호의 기부금) × 100분의 50
제40조제1항 각 호 외의 부분 본문 중 ““대통령령이 정하는 수입금액”이라 함은 기업회계기준에 의하여”를 ““대통령령이 정하는 수입금액”이란 기업회계기준에 따라”로 하고, 같은 항 각 호 외의 부분 단서 중 “각호의 법인에 대하여는 다음 산식에 의하여”를 “각 호의 법인에 대하여는 다음 산식에 따라”로 하며, 같은 항 제1호 및 제2호를 각각 다음과 같이 하고, 같은 항에 제3호를 다음과 같이 신설한다.
1. 「자본시장과 금융투자업에 관한 법률」에 따른 투자매매업자 또는 투자중개업자: 매출액 + 「자본시장과 금융투자업에 관한 법률」 제6조제1항제2호의 영업과 관련한 보수 및 수수료의 9배에 상당하는 금액
2. 「자본시장과 금융투자업에 관한 법률」에 따른 집합투자업자: 매출액 + 「자본시장과 금융투자업에 관한 법률」 제9조제20항에 따른 집합투자재산의 운용과 관련한 보수 및 수수료의 9배에 상당하는 금액
3. 「한국투자공사법」에 따른 한국투자공사: 매출액 + 「한국투자공사법」 제34조제2항에 따른 운용수수료의 9배에 상당하는 금액
제41조제1항 각 호 외의 부분 중 ““대통령령이 정하는 금액”이라 함은”을 ““대통령령이 정하는 금액”이란”으로 하고, 같은 항 제1호 중 “10만원”을 “20만원”으로 하며, 같은 조에 제5항을 다음과 같이 신설한다.
⑤ 법 제25조제2항제2호에서 “대통령령으로 정하는 원천징수영수증”이란 「소득세법」 제168조에 따라 사업자등록을 하지 아니한 자로부터 용역을 제공받고 같은 법 제144조 및 제145조에 따라 교부하는 원천징수영수증을 말한다.
제42조제4항 및 제5항을 각각 삭제한다.
제42조의2를 삭제한다.
제43조제6항을 삭제하고, 같은 조 제8항제1호가목을 다음과 같이 한다.
가. 친족(「국세기본법 시행령」 제20조제1호부터 제8호까지의 규정에 해당하는 자를 말한다. 이하 같다)
제44조제2항 각 호 외의 부분 중 “현실적인 퇴직에는”을 “현실적인 퇴직은”으로, “각호의 1”을 “각 호의 어느 하나”로 하고, 같은 항 제3호를 다음과 같이 한다.
3. 「근로자퇴직급여 보장법」 제8조제2항에 따라 퇴직급여를 중간정산하여 지급한 때(중간정산시점부터 새로 근무연수를 기산하여 퇴직급여를 계산하는 경우에 한정한다)
제44조제3항 및 제4항을 각각 제4항 및 제5항으로 하고, 같은 조에 제3항을 다음과 같이 신설한다.
③ 법인이 임원(지배주주등과 제43조제8항에 따른 특수관계에 있는 자는 제외한다) 또는 사용인에게 해당 법인과 제87조에 따른 특수관계인 법인에 근무한 기간을 합산하여 퇴직급여를 지급하는 경우 기획재정부령으로 정하는 바에 따라 해당 퇴직급여상당액을 각 법인별로 안분하여 손금에 산입한다. 이 경우 해당 임원 또는 사용인이 마지막으로 근무한 법인은 해당 퇴직급여에 대한 「소득세법」에 따른 원천징수 및 지급명세서의 제출을 일괄하여 이행할 수 있다.
제44조제4항(종전의 제3항) 각 호 외의 부분 중 “퇴직급여중 다음 각호의 1”을 “퇴직급여 중 다음 각 호의 어느 하나”로, “이를 손금에”를 “손금에”로 한다.
제44조제4항(종전의 제3항)제2호 중 “제1호외의”를 “제1호 외의”로, “당해 임원에게 지급한 총급여액(「소득세법」 제20조제1항제1호가목 및 나목의 규정에 의한 금액으로 하되, 제43조의 규정에 의하여 손금에 산입하지 아니하는 금액을 제외한다)”을 “해당 임원에게 지급한 총급여액[「소득세법」 제20조제1항제1호가목 및 나목에 따른 금액(같은 법 제12조에 따른 비과세소득은 제외한다)으로 하되, 제43조에 따라 손금에 산입하지 아니하는 금액은 제외한다]”으로, “기획재정부령이”를 “기획재정부령으로”로 하고, 같은 호에 후단을 다음과 같이 신설한다.
이 경우 해당 임원이 사용인에서 임원으로 된 때에 퇴직금을 지급하지 아니한 경우에는 사용인으로 근무한 기간을 근속연수에 합산할 수 있다.
제44조제5항(종전의 제4항) 중 “제3항제1호의 규정은”을 “제4항제1호는”으로, “당해”를 “해당”으로 한다.
제45조제1항 각 호 외의 부분 중 “다음 각호의 1에 규정하는 비용외의 비용은 이를 손금에”를 “다음 각 호의 어느 하나에 해당하는 비용 외의 비용은 손금에”로 하고, 같은 항 제5호를 다음과 같이 한다.
5. 「국민건강보험법」 및 「노인장기요양보험법」에 따라 사용자로서 부담하는 보험료 및 부담금
제50조제1항제2호 중 “주주등(소액주주등은 제외한다) 또는”을 “주주등(소액주주등은 제외한다)이거나”로, “친족(「국세기본법 시행령」 제20조제1호부터 제8호까지의 규정에 해당하는 자를 말한다. 이하 같다)”을 “친족”으로 한다.
제57조제1항 각 호 외의 부분 중 “법 제30조제1항의 규정에 의한”을 “법 제30조제1항에 따른”으로, “당해”를 “해당”으로, “이를 손금에”를 “손금에”로 하고, 같은 항에 제3호를 다음과 같이 신설한다.
3. 보험계약자에게 배당하기 위하여 적립한 배당준비금으로서 금융감독원장이 기획재정부장관과 협의하여 정한 손금산입기준(「농업협동조합법」에 따른 공제사업의 경우에는 농림수산식품부장관이 기획재정부장관과 협의하여 정한 손금산입기준을 말한다)에 따라 적립한 금액(「수산업협동조합법」에 따른 공제사업의 경우에는 농림수산식품부장관이, 「새마을금고법」에 따른 공제사업의 경우에는 행정안전부장관이 기획재정부장관과 협의하여 승인한 금액을 말한다)
제57조제2항부터 제5항까지를 각각 제6항부터 제9항까지로 하고, 같은 조에 제2항부터 제5항까지를 각각 다음과 같이 신설한다.
② 제1항에 따라 손금에 산입한 금액 중 같은 항 제1호 및 제2호의 금액은 다음 사업연도의 소득금액을 계산할 때 익금에 산입하고, 같은 항 제3호의 금액은 보험계약자에게 배당한 때에 먼저 계상한 것부터 그 배당금과 순차로 상계하되 손금에 산입한 사업연도의 종료일 이후 3년이 되는 날까지 상계하고 남은 잔액이 있는 경우에는 그 3년이 되는 날이 속하는 사업연도의 소득금액을 계산할 때 익금에 산입한다.
③ 법 제30조제2항에서 “3년이 되기 전에 해산 등 대통령령으로 정하는 사유”란 다음 각 호의 어느 하나에 해당하는 사유를 말한다.
1. 해산. 다만, 합병에 따라 해산한 경우로서 보험사업을 영위하는 합병법인이 그 잔액을 승계한 경우는 제외한다.
2. 보험사업의 허가 취소
④ 합병법인이 제3항제1호 단서에 따라 승계한 금액은 피합병법인이 손금에 산입한 사업연도에 합병법인이 손금에 산입한 것으로 본다.
⑤ 법 제30조제3항에서 “대통령령으로 정하는 바에 따라 계산한 이자상당액”이란 제56조제7항을 준용하여 계산한 금액을 말한다.
제57조제7항(종전의 제3항) 중 “제2항의 규정에 의하여”를 “제6항에 따라”로, “당해”를 “해당”으로 하고, 같은 조 제8항(종전의 제4항) 중 “제2항 및 제3항의 규정에 의하여”를 “제6항 및 제7항에 따라”로 한다.
제58조를 삭제한다.
제60조제1항 중 ““대통령령이 정하는 바에 따라 계산한 금액”이라 함은”을 ““대통령령이 정하는 바에 따라 계산한 금액”이란”으로, “퇴직연금등이 설정된 자를 제외한다”를 “퇴직연금등이 설정된 자는 제외한다”로, “당해”를 “해당”으로, “제44조제3항제2호의 규정에 의한”을 “제44조제4항제2호에 따른”으로 한다.
제61조제2항 각 호 외의 부분 본문 중 “당해 사업연도종료일 현재의 제1항의 규정에 의한”을 “해당 사업연도종료일 현재의 제1항에 따른”으로, “금융기관 등은”을 “금융기관은”으로 하고, 같은 항 각 호 외의 부분 단서를 다음과 같이 한다.
다만, 제1호부터 제4호까지 및 제6호부터 제17호까지의 금융기관의 경우에는 금융위원회가 기획재정부장관과 협의하여 정하는 대손충당금적립기준에 따라 적립하여야 하는 금액, 채권잔액의 100분의 2에 상당하는 금액 또는 채권잔액에 대손실적률을 곱하여 계산한 금액 중 큰 금액으로 한다.
제61조제2항제5호를 삭제하고, 같은 항 제6호부터 제9호까지 및 제11호부터 제24호까지를 각각 다음과 같이 하며, 같은 항에 제25호를 다음과 같이 신설하고, 같은 항 제26호부터 제28호까지를 각각 다음과 같이 하며, 같은 항에 제29호를 다음과 같이 신설하고, 같은 항 제30호 및 제31호를 각각 다음과 같이 하며, 같은 항 제32호부터 제38호까지를 각각 삭제한다.
6. 「농업협동조합법」에 따른 농업협동조합중앙회(신용사업에 한정한다)
7. 「수산업협동조합법」에 따른 수산업협동조합중앙회(신용사업에 한정한다)
8. 「자본시장과 금융투자업에 관한 법률」에 따른 투자매매업자 및 투자중개업자
9. 「자본시장과 금융투자업에 관한 법률」에 따른 종합금융회사
11. 「보험업법」에 따른 보험회사
12. 「자본시장과 금융투자업에 관한 법률」에 따른 신탁업자
13. 「여신전문금융업법」에 따른 여신전문금융회사
14. 「산림조합법」에 따른 산림조합중앙회(신용사업에 한정한다)
15. 「한국주택금융공사법」에 따른 한국주택금융공사
16. 「자본시장과 금융투자업에 관한 법률」에 따른 자금중개회사
17. 「금융지주회사법」에 따른 금융지주회사
18. 「신용보증기금법」에 따른 신용보증기금
19. 「기술신용보증기금법」에 따른 기술신용보증기금
20. 「농림수산업자 신용보증법」에 따른 농림수산업자신용보증기금
21. 「한국주택금융공사법」에 따른 주택금융신용보증기금
22. 「수출보험법」에 따른 한국수출보험공사
23. 「지역신용보증재단법」에 따른 신용보증재단
24. 「새마을금고법」에 따른 새마을금고연합회
25. 「중소기업창업 지원법」에 따른 중소기업창업투자회사
26. 「예금자보호법」에 따른 예금보험공사 및 정리금융기관
27. 「자산유동화에 관한 법률」에 따른 유동화전문회사
28. 「대부업의 등록 및 금융이용자보호에 관한 법률」에 따라 대부업자로 등록한 법인
29. 「산업재해보상보험법」에 따른 근로복지공단(근로자 신용보증 지원사업에서 발생한 구상채권에 한정한다)
30. 「금융기관부실자산 등의 효율적 처리 및 한국자산관리공사의 설립에 관한 법률」에 따른 한국자산관리공사(부실채권정리기금을 포함한다)
31. 「농업협동조합의 구조개선에 관한 법률」에 따른 농업협동조합자산관리회사
제61조제3항을 다음과 같이 한다.
③ 제2항에 따른 대손실적률은 다음 산식에 따라 계산한 비율로 한다.
대손 = 해당 사업연도의 법 제19조의2제1항에 따른 대손금
실적률 ─────────────────────────
직전 사업연도 종료일 현재의 채권가액
제61조제4항 및 제5항을 각각 삭제한다.
제62조를 삭제한다.
제63조제1항 각 호 외의 부분 중 ““대통령령이 정하는 법인”이라 함은 다음 각호의 1”을 ““대통령령이 정하는 법인”이란 다음 각 호의 어느 하나”로 하고, 같은 항 제1호 및 제4호를 각각 다음과 같이 한다.
1. 제61조제2항제18호부터 제23호까지 및 제29호의 법인
4. 「지역신용보증재단법」에 따른 전국신용보증재단연합회
제63조제3항 각 호 외의 부분을 다음과 같이 한다.
법 제35조제2항에서 “대통령령으로 정하는 대손금”이란 다음 각 호의 어느 하나에 해당하는 구상채권에서 발생한 대손금을 말한다.
제63조제3항제1호를 다음과 같이 하고, 같은 조 제4항을 삭제한다.
1. 제19조의2제1항 각 호의 어느 하나에 해당하는 구상채권
제70조제1항 각 호 외의 부분 중 “법 제40조제1항 및 제2항의 규정을 적용함에 있어서”를 “법 제40조제1항 및 제2항을 적용할 때”로, “다음 각호와 같다”를 “다음 각 호에 따른다”로 하고, 같은 항 제1호 본문 중 “이하 이 항에서 “이자등”이라 한다”를 “이하 “이자등”이라 한다”로, “「소득세법 시행령」 제45조의 규정에 의한”을 “「소득세법 시행령」 제45조에 따른”으로 하며, 같은 호 단서 중 “법 제73조의 규정에 의하여 원천징수되는 이자등을”을 “법 제73조에 따라 원천징수되는 이자등은”으로, “당해”를 “해당”으로 한다.
제70조제2항을 다음과 같이 한다.
② 법 제40조제1항 및 제2항을 적용할 때 배당금의 익금과 손금의 귀속사업연도는 다음 각 호에 따른다.
1. 법인이 수입하는 배당금: 「소득세법 시행령」 제46조에 따른 수입시기에 해당하는 날이 속하는 사업연도. 다만, 제61조제2항 각 호의 금융기관이 금융채무등불이행자의 신용회복 지원과 채권의 공동추심을 위하여 공동으로 출자하여 설립한 「자산유동화에 관한 법률」에 따른 유동화전문회사로부터 수입하는 배당금은 실제로 지급받은 날이 속하는 사업연도로 한다.
2. 법인이 지급하는 배당금: 「소득세법 시행령」 제46조에 따른 수입시기에 해당하는 날이 속하는 사업연도
제70조제3항 본문 중 “법 제40조제1항 및 제2항의 규정을 적용함에 있어서”를 “법 제40조제1항 및 제2항을 적용할 때”로 하고, 같은 항 단서 중 “당해”를 “해당”으로, “「증권거래법」에 의한 증권회사가 정형화된 거래방식으로 유가증권”을 “「자본시장과 금융투자업에 관한 법률」에 따른 투자매매업자 또는 투자중개업자가 정형화된 거래방식으로 같은 법 제4조에 따른 증권(이하 이 조에서 “증권”이라 한다)”으로 하며, 같은 조 제4항 중 “「간접투자자산 운용업법」에 의한 투자회사가 결산을 확정함에 있어서 동법 제2조제7호의 규정에 의한 유가증권”을 “투자회사등이 결산을 확정할 때 증권”으로, “당해”를 “해당”으로 한다.
제70조에 제5항을 다음과 같이 신설한다.
⑤ 「자본시장과 금융투자업에 관한 법률」에 따른 신탁업자가 운용하는 신탁재산(같은 법에 따른 투자신탁재산은 제외한다. 이하 제111조 및 제113조에서 같다)에 귀속되는 법 제73조제1항 각 호의 소득금액의 귀속사업연도는 제1항 및 제2항에도 불구하고 제111조제5항에 따른 원천징수일이 속하는 사업연도로 한다.
제72조제1항 각 호 외의 부분 중 “법 제41조제1항 및 제2항의 규정에 의한”을 “법 제41조제1항 및 제2항에 따른”으로, “각호”를 “각 호”로 하고, 같은 항 제4호 본문 중 “현물출자, 채무의 출자전환, 합병 또는 분할에 의하여 주주등이”를 “현물출자, 물적분할 또는 채무의 출자전환에 따라”로 하며, 같은 호 단서 중 “주식 등은 출자전환된 채권(법 제34조제3항 각 호의 어느 하나에 해당하는 채권을 제외한다)의 장부가액으로 하고, 합병 또는 분할(물적분할을 제외한다)의 경우에는 종전의 장부가액에 법 제16조제1항제5호 또는 동항제6호의 금액 및 제11조제9호의 금액을 가산한 가액으로 한다.”를 “주식등은 출자전환된 채권(법 제19조의2제2항 각 호의 어느 하나에 해당하는 채권은 제외한다)의 장부가액으로 한다.”로 하고, 같은 항 제5호를 제6호로 하며, 같은 항에 제5호를 다음과 같이 신설하고, 같은 항 제6호(종전의 제5호) 중 “제1호 내지 제4호외의”를 “그 밖의”로 한다.
5. 합병 또는 분할(물적분할은 제외한다)에 따라 취득한 주식등: 종전의 장부가액에 법 제16조제1항제5호 또는 제6호의 금액 및 제11조제9호의 금액을 가산한 가액
제72조제4항 각 호 외의 부분 중 “다음 각호의 1”을 “다음 각 호의 어느 하나”로 하고, 같은 항 제3호 중 “분할합병(제1항제4호에 해당하는 경우를 제외한다)으로 인하여 받은 제11조제9호의 규정에 의한”을 “분할합병(제1항제5호에 해당하는 경우는 제외한다)으로 받은 제11조제9호에 따른”으로 한다.
제73조 각 호 외의 부분 중 ““대통령령이 정하는 자산 및 부채”라 함은”을 “재고자산등 “대통령령이 정하는 자산 및 부채”란”으로 하고, 같은 조 제2호 각 목 외의 부분 중 “다음 각목의 1”을 “다음 각 목의 어느 하나”로 하며, 같은 호 다목을 다음과 같이 하고, 같은 호에 라목을 다음과 같이 신설한다.
다. 「자본시장과 금융투자업에 관한 법률」 제9조제20항에 따른 집합투자재산
라.「보험업법」 제108조제1항제3호의 특별계정에 속하는 자산
제75조제1항 각 호 외의 부분 본문 중 “제73조제2호가목 및 나목의 규정에 의한”을 “제73조제2호가목 및 나목에 따른”으로, “제1호 내지 제3호에 해당하는”을 “다음 각 호의”로 하고, 같은 항 각 호 외의 부분 단서 및 같은 항 제4호를 각각 삭제한다.
제75조에 제3항 및 제4항을 각각 다음과 같이 신설한다.
③ 투자회사등이 보유한 제73조제2호다목의 자산은 시가법에 따라 평가한다.
④ 「보험업법」에 따른 보험회사가 보유한 제73조제2호라목의 자산은 제1항 각 호의 어느 하나에 해당하는 방법 또는 시가법 중 해당 보험회사가 법 제60조에 따른 신고와 함께 납세지 관할세무서장에게 신고한 방법에 따라 평가하되, 그 방법을 이후 사업연도에도 계속 적용하여야 한다.
제78조제2항 각 호 외의 부분 중 “법 제42조제3항제3호에서 “대통령령이 정하는 주식등”이라 함은”을 “법 제42조제3항제3호에서 “대통령령이 정하는 주식등”이란”으로 하고, 같은 항 제1호 중 “주권상장법인 또는 코스닥상장법인”을 “주권상장법인”으로 한다.
제79조 각 호 외의 부분 중 “법 제43조의 규정에 의한”을 “법 제43조에 따른”으로, “다음 각호의 1”을 “다음 각 호의 어느 하나”로, “당해”를 “해당”으로 하고, 같은 조 제3호를 다음과 같이 한다.
3. 「공공기관의 운영에 관한 법률」에 따라 제정된 공기업ㆍ준정부기관 회계규칙
제80조제1항 중 ““대통령령이 정하는 자산”이라 함은 유형고정자산”을 ““대통령령이 정하는 자산”이란 사업용 유형고정자산”으로 하고, 같은 조 제2항 산식 외의 부분 전단 중 “법 제44조제1항 각 호 외의 부분의 규정에 의하여”를 “법 제44조제1항 각 호 외의 부분에 따라”로, “다음 산식에 의하여”를 “다음 산식에 따라”로 하며, 같은 항 산식 중 “유형고정자산”을 각각 “사업용 유형고정자산”으로 한다.
제80조제3항 전단 중 “고정자산가액”을 “사업용 고정자산가액”으로, “당해”를 “해당”으로, “법 제44조제1항제3호의 규정”을 “법 제44조제1항제3호”로 하고, 같은 항 후단 중 “동호의 규정”을 “같은 호”로, “한하여 제2항의 규정”을 “한정하여 제2항”으로 하며, 같은 조 제6항 각 호 외의 부분 전단 중 “다음 각호의 1”을 “다음 각 호의 어느 하나”로, “제5항의 규정에”를 “제5항에도”로, “법 제44조제2항의 규정에 의하여 당해”를 “법 제44조제2항에 따라 해당”으로 하고, 같은 항 제1호 중 “고정자산가액”을 “사업용 고정자산가액”으로, “당해”를 “해당”으로 한다.
제81조제1항 및 제2항을 각각 다음과 같이 한다.
① 법 제45조제1항에서 “대통령령으로 정하는 자산가액 비율”이란 합병등기일 현재 합병법인과 피합병법인의 사업용 고정자산가액 비율을 말한다. 이 경우 합병법인이 승계한 피합병법인의 사업용 고정자산가액은 승계결손금을 공제하는 각 사업연도의 종료일 현재 계속 보유(처분 후 대체하는 경우를 포함한다)ㆍ사용하는 고정자산에 한정하여 그 고정자산의 합병등기일 현재 가액에 따른다.
② 법 제45조제2항에 따라 합병법인이 각 사업연도의 과세표준을 계산할 때 승계하여 공제하는 결손금은 합병등기일 현재의 피합병법인의 법 제13조제1호에 따른 결손금(합병등기일을 사업연도의 개시일로 보아 계산한 금액을 말한다)으로 하되, 합병등기일이 속하는 사업연도의 다음 사업연도부터는 매년 순차적으로 1년이 지난 것으로 보아 계산한 금액(이하 이 조에서 “승계결손금의 범위액”이라 한다)으로 한다.
제81조제3항ㆍ제5항 및 제6항을 각각 삭제한다.
제82조제1항 중 ““대통령령이 정하는 자산”이라 함은 유형고정자산”을 ““대통령령이 정하는 자산”이란 사업용 유형고정자산”으로 하고, 같은 조 제2항 산식 외의 부분 전단 중 “법 제44조제1항 각 호 외의 부분의 규정에 의하여”를 “법 제46조제1항 각 호 외의 부분에 따라”로, “다음 산식에 의하여”를 “다음 산식에 따라”로 하며, 같은 항 산식 중 “유형고정자산”을 각각 “사업용 유형고정자산”으로 한다.
제83조의2를 다음과 같이 신설한다.
제83조의2(현물출자로 인한 자산양도차익상당액의 손금산입) ① 법 제47조의2제1항에 따라 출자법인이 손금에 산입하는 금액은 신설법인으로부터 취득한 주식의 가액 중 현물출자로 발생한 자산의 양도차익에 상당하는 금액으로 한다.
② 제1항에 따라 손금에 산입하는 금액은 해당 주식의 압축기장충당금으로 계상하여야 한다.
③ 법 제47조의2제1항제2호에서 “대통령령으로 정하는 자산”이란 사업용 유형고정자산을 말한다.
④ 제2항에 따라 계상한 압축기장충당금은 법 제47조의2제2항에 해당하는 경우를 제외하고는 해당 주식을 처분하는 사업연도에 익금에 산입한다. 이 경우 해당 주식의 일부를 처분(현물출자 외의 다른 방법으로 취득한 주식이 있는 경우 현물출자로 취득한 주식을 먼저 양도하는 것으로 본다)할 때 익금에 산입하는 금액은 처분한 주식수를 신설법인의 설립등기일 현재 현물출자로 취득한 신설법인의 주식수(주식의 소각 또는 자본의 감소가 있는 경우 그 소각 또는 감소 후의 주식수를 말한다)로 나누어 계산한 율을 압축기장충당금에 곱하여 계산한 금액으로 한다.
⑤ 신설법인이 승계받은 사업의 계속 또는 폐지의 판정 및 적용에 관하여는 제80조제3항 및 제6항을 준용한다.
⑥ 법 제47조의2제3항에 따라 출자법인이 계속하여 손금에 산입하는 금액은 다음 산식에 따라 계산한 금액으로 하되, 합병법인 주식의 압축기장충당금으로 계상하여야 한다.
신설법인과 합병한 합병법인의 합병등기일 현재 신설법인주식의 압축기장충당금 잔액 상당액×합병으로 취득한 합병법인의 주식가액법 제16조제1항제5호에 따른 합병대가의 총합계액
⑦ 제6항에 따라 계상한 압축기장충당금의 익금산입에 관하여는 제4항을 준용한다. 이 경우 “설립등기일”은 “합병등기일”로, “현물출자로 인하여 취득한 신설법인의 주식수”는 “합병으로 인하여 취득한 합병법인의 주식수”로 본다.
⑧ 법 제47조의2제1항 또는 제3항을 적용받으려는 내국법인은 법 제60조에 따른 신고와 함께 기획재정부령으로 정하는 현물출자에 관한 명세서 또는 합병법인주식취득명세서를 납세지 관할세무서장에게 제출하여야 한다.
제84조의2제4항을 삭제한다.
제86조의2제1항 전단 중 “법 제51조의2제1항 본문에서 “대통령령이 정하는 배당가능이익”이라 함은”을 “법 제51조의2제1항 각 호 외의 부분 본문에서 “대통령령이 정하는 배당가능이익”이란”으로, “「상법」 제458조의 규정에 의하여”를 “「상법」 제458조에 따라”로 하고, 같은 항 후단 중 “「간접투자자산 운용업법」에 따른 투자회사의 경우에는”을 “투자회사등의 제73조제2호다목에 따른 자산의 평가손익에 대하여는”으로 하며, 같은 조 제4항 각 호 외의 부분 중 ““대통령령이 정하는 요건”이라 함은 다음 각호”를 ““대통령령이 정하는 요건”이란 다음 각 호”로 하고, 같은 항 제1호 각 목 외의 부분 중 “다음 각목”을 “다음 각 목”으로 하며, 같은 호 가목 중 “제61조제2항제1호 내지 제12호ㆍ제21호 및 제34호”를 “제61조제2항제1호부터 제4호까지, 제6호부터 제13호까지 및 제24호”로 하고, 같은 조 제5항 각 호 외의 부분 중 ““대통령령이 정하는 요건”이라 함은”을 ““대통령령이 정하는 요건”이란”으로 하며, 같은 항 제3호를 다음과 같이 한다.
3. 「자본시장과 금융투자업에 관한 법률」에 따른 신탁업을 영위하는 금융기관(이하 이 조에서 “자금관리사무수탁회사”라 한다)에 자금관리업무를 위탁할 것
제88조제1항 각 호 외의 부분 중 ““조세의 부담을 부당히 감소시킨 것으로 인정되는 경우”라 함은”을 ““조세의 부담을 부당히 감소시킨 것으로 인정되는 경우”란”으로 하고, 같은 항 제3호에 단서를 다음과 같이 신설한다.
다만, 제20조제1항제3호 각 목의 어느 하나에 해당하는 주식매수선택권의 행사에 따라 주식을 양도하는 경우는 제외한다.
제88조제1항제6호를 다음과 같이 한다.
6. 금전, 그 밖의 자산 또는 용역을 무상 또는 시가보다 낮은 이율ㆍ요율이나 임대료로 대부하거나 제공한 경우. 다만, 다음 각 목의 어느 하나에 해당하는 경우는 제외한다.
가. 제20조제1항제3호 각 목의 어느 하나에 해당하는 주식매수선택권의 행사에 따라 금전을 제공하는 경우
나. 주주등이나 출연자가 아닌 임원(소액주주등인 임원을 포함한다) 및 사용인에게 사택(기획재정부령으로 정하는 임차사택을 포함한다)을 제공하는 경우
제88조제1항제8호 각 목 외의 부분 중 “다음 각목의 1”을 “다음 각 목의 어느 하나”로 하고, 같은 호 가목 단서를 다음과 같이 한다.
다만, 「자본시장과 금융투자업에 관한 법률」 제165조의4에 따라 합병(분할합병을 포함한다)하는 경우는 제외한다.
제88조제1항제8호나목 중 “「증권거래법」 제2조제3항의 규정에 의한 모집방법”을 “「자본시장과 금융투자업에 관한 법률」 제9조제7항에 따른 모집방법”으로 하고, 같은 항 제8호의2에 단서를 다음과 같이 신설한다.
다만, 제20조제1항제3호 각 목의 어느 하나에 해당하는 주식매수선택권의 행사에 따라 주식을 발행하는 경우는 제외한다.
제88조제4항 중 “주권상장법인 및 코스닥상장법인”을 “주권상장법인”으로, “「한국증권선물거래소법」에 따른 한국증권선물거래소”를 “「자본시장과 금융투자업에 관한 법률」에 따른 한국거래소(이하 “한국거래소”라 한다)”로 한다.
제89조제1항 중 “법 제52조제2항의 규정을 적용함에 있어서 당해”를 “법 제52조제2항을 적용할 때 해당”으로, “당해 법인이 특수관계자외의”를 “해당 법인이 특수관계자 외의”로, “주권상장법인 및 코스닥상장법인”을 “주권상장법인”으로, “「한국증권선물거래소법」에 따른 한국증권선물거래소에서 거래한 경우 해당 주식의 시가는 그 거래일의 한국증권선물거래소 최종시세가액)에 의한다”를 “한국거래소에서 거래한 경우 해당 주식의 시가는 그 거래일의 한국거래소 최종시세가액)에 따른다”로 하고, 같은 조 제3항을 다음과 같이 한다.
③ 제88조제1항제6호 및 제7호에 따른 금전의 대여 또는 차용의 경우에는 제1항 및 제2항에도 불구하고 다음 각 호의 비율 중 해당 법인이 법 제60조에 따른 신고와 함께 기획재정부령으로 정하는 바에 따라 선택하는 비율(선택하지 아니한 경우에는 제1호의 비율을 말한다)을 시가로 하되, 선택한 비율은 해당되는 모든 거래에 대하여 적용하고, 그 후의 사업연도에도 계속 적용하여야 한다. 다만, 제2호의 비율을 선택하였으나 그 이후 사업연도에 제2호의 비율의 적용이 불가능한 경우로서 기획재정부령으로 정하는 사유가 있는 경우에는 해당 사업연도에 한정하여 제1호의 비율을 시가로 할 수 있다.
1. 기획재정부령으로 정하는 당좌대출이자율
2. 기획재정부령으로 정하는 가중평균차입이자율
제90조제1항 각 호 외의 부분 본문 중 “법 제52조제3항의 규정에 의하여 법 제60조의 규정에 의한 신고와 함께 기획재정부령이”를 “법 제52조제3항에 따라 법 제60조에 따른 신고와 함께 기획재정부령으로”로 하고, 같은 항 각 호 외의 부분 단서를 다음과 같이 하며, 같은 항 제1호 및 제2호를 각각 삭제한다.
다만, 「국제조세조정에 관한 법률」 제11조에 따른 납세지 관할세무서장에게 그 내역을 제출한 국제거래의 내역은 제외할 수 있다.
제92조의2제9항을 다음과 같이 한다.
⑨ 법인이 각 사업연도에 법 제55조의2를 적용받는 2 이상의 토지등을 양도하는 경우에 토지등양도소득은 해당 사업연도에 양도한 자산별로 법 제55조의2제6항에 따라 계산한 금액을 합산한 금액으로 한다. 이 경우 양도한 자산 중 양도 당시의 장부가액이 양도금액을 초과하는 토지등이 있는 경우에는 그 초과하는 금액(이하 이 항에서 “양도차손”이라 한다)을 다음 각 호의 자산의 양도소득에서 순차로 차감하여 토지등양도소득을 계산한다.
1. 양도차손이 발생한 자산과 같은 세율을 적용받는 자산의 양도소득
2. 양도차손이 발생한 자산과 다른 세율을 적용받는 자산의 양도소득
제92조의3 각 호 외의 부분 중 “법 제55조의2제2항 각 호 외의 부분 본문에서 “대통령령이 정하는 기간”이라 함은”을 “법 제55조의2제2항 각호 외의 부분에서 “대통령령이 정하는 기간”이란”으로 하고, 같은 조 제3호 각 목 외의 부분에 단서를 다음과 같이 신설한다.
다만, 소유기간이 2년 미만이면 가목은 적용하지 아니한다
제92조의11제1항 각 호 외의 부분 중 “법 제55조의2제3항의 규정”을 “법 제55조의2제3항”으로 하고, 같은 항 제3호 중 “공익”을 “공익, 기업의 구조조정”으로, “기획재정부령이”를 각각 “기획재정부령으로”로 하며, 같은 조 제3항 각 호 외의 부분 중 “법 제55조의2제3항의 규정”을 “법 제55조의2제3항”으로 하고, 같은 항 제2호 중 “10년”을 “5년”으로 하며, 같은 항 제4호를 제5호로 하고, 같은 항에 제4호를 다음과 같이 신설하며, 같은 항 제5호(종전의 제4호)를 다음과 같이 한다.
4. 「사립학교법」에 따른 학교법인이 기부(출연을 포함한다)받은 토지
5. 그 밖에 공익, 기업의 구조조정 또는 불가피한 사유로 인한 법령상 제한, 토지의 현황ㆍ취득사유 또는 이용상황 등을 감안하여 기획재정부령으로 정하는 부득이한 사유에 해당되는 토지
제94조제1항 각 호 외의 부분 본문 중 “법 제57조제1항 본문에서 “대통령령이 정하는 외국법인세액”이라 함은”을 “법 제57조제1항 각 호 외의 부분에서 “대통령령이 정하는 외국법인세액”이란”으로, “다음 각호의 세액”을 “다음 각 호의 세액(가산세 및 가산금은 제외한다)”으로 하고, 같은 항 각 호 외의 부분 단서 중 “「국제조세조정에 관한 법률」 제10조제1항의 규정에 의하여”를 “「국제조세조정에 관한 법률」 제10조제1항에 따라”로 하며, 같은 조 제3항을 다음과 같이 한다.
③ 법 제57조제1항에 따른 외국납부세액은 해당 국외원천소득이 과세표준에 산입되어 있는 사업연도의 산출세액에서 공제하거나 필요경비로 산입한다. 이 경우 법 제57조제1항을 적용받으려는 내국법인은 법 제60조에 따른 신고와 함께 기획재정부령으로 정하는 외국납부세액공제세액계산서를 납세지 관할세무서장에게 제출하여야 한다.
제94조제5항에 후단을 다음과 같이 신설한다.
이 경우 환급세액이 발생하면 「국세기본법」 제51조에 따라 충당하거나 환급할 수 있다.
제94조제8항 각 호 외의 부분에 후단을 다음과 같이 신설한다.
이 경우 외국자회사의 해당 사업연도 법인세액은 외국자회사가 외국손회사로부터 지급받는 수입배당금액에 대하여 외국손회사의 소재지국 법률에 따라 외국손회사의 소재지국에 납부함으로써 외국자회사가 외국납부세액으로 공제받았거나 공제받을 금액 중 100분의 50에 상당하는 금액을 포함하여 계산한다.
제94조제11항 산식 외의 부분에 후단을 다음과 같이 신설한다.
이 경우 외국손회사의 해당 사업연도 법인세액은 외국자회사가 외국손회사로부터 지급받는 수입배당금액에 대하여 외국자회사의 소득금액 계산시 이중과세 조정을 위한 익금불산입을 적용하지 아니하는 수입배당금액(외국자회사와 외국손회사가 같은 국가에 소재한 경우에 한정한다) 또는 외국자회사가 간접외국납부세액으로 공제받지 아니하는 수입배당금액에 대응하는 외국손회사의 해당 사업연도 법인세액은 포함하지 아니한다.
제94조의2제4항 전단 중 “「간접투자자산 운용업법」 제96조의 규정”을 “「자본시장과 금융투자업에 관한 법률」 제238조제6항”으로 하고, 같은 조 제5항 각 호 외의 부분 전단 중 “당해 법인이 보관 및 관리하는 「간접투자자산 운용업법」에 따른 간접투자재산(이하 이 조에서 “간접투자재산”이라 한다)”을 “해당 법인이 보관 및 관리하는 「자본시장과 금융투자업에 관한 법률」에 따른 집합투자재산(이하 이 조에서 “집합투자재산”이라 한다)”으로, “기획재정부령이 정하는 간접투자재산”을 “기획재정부령으로 정하는 집합투자재산”으로, “당해 법인이 보관 및 관리하는 간접투자재산”을 “해당 법인이 보관 및 관리하는 집합투자재산”으로 하며, 같은 항 각 호 외의 부분 후단 중 “제2호 및 제3호”를 “제2호”로, “당해 간접투자재산을 운용하는 자산운용회사에”를 “해당 집합투자재산을 운용하는 집합투자업자에게”로 하고, 같은 항 각 호를 다음과 같이 한다.
1. 「자본시장과 금융투자업에 관한 법률」에 따른 신탁업을 겸영하는 금융기관
2. 「자본시장과 금융투자업에 관한 법률」에 따라 집합투자재산을 보관ㆍ관리하는 신탁업자
제94조의2제7항 중 “법 제57조의2제2항의 규정에 따라 환급을 받고자 하는”을 “법 제57조의2제2항에 따라 환급을 받으려는”으로, “법 제60조의 규정에 따른 신고기한 내에 기획재정부령이 정하는 간접투자회사등의 외국납부세액계산서”를 “법 제60조에 따른 신고기한까지 기획재정부령으로 정하는 간접투자회사등의 외국납부세액계산서, 「자본시장 및 금융투자업에 관한 법률」 제239조제1항제1호ㆍ제2호의 서류 및 부속명세서”로 한다.
제94조의2제8항 중 “법 제57조의2제3항 및 제4항의 규정에 따라 환급을 받고자 하는 투자신탁은 당해 투자신탁”을 “법 제57조의2제3항 및 제4항에 따라 환급을 받으려는 「자본시장과 금융투자업에 관한 법률」에 따른 투자신탁, 투자조합 및 투자익명조합은 해당 투자신탁, 투자조합 및 투자익명조합”으로, “기획재정부령이”를 “기획재정부령으로”로 한다.
제97조제4항 본문 중 ““기타 대통령령이 정하는 서류”라 함은 기획재정부령이”를 ““대통령령이 정하는 서류”란 기획재정부령으로”로, “기업회계기준에 의하여”를 “기업회계기준에 따라”로, “「주식회사의 외부감사에 관한 법률」 제2조에 의하여”를 “주식회사의 외부감사에 관한 법률」 제2조에 따라”로, “한한다”를 “한정한다”로 하고, 같은 항 단서 중 “국세청장이 정하는 법인의 경우에는 그 부속서류중 국세청장이”를 “「국세기본법」 제2조제19호에 따른 전자신고로 법 제60조제1항의 신고를 한 법인의 경우에는 부속서류 중 기획재정부령으로”로 하며, 같은 조 제7항 중 “국세청장이”를 “기획재정부령으로”로, “법 제60조제2항제2호의 규정에 의한”을 “법 제60조제2항제2호에 따른”으로 하고, 같은 조 제8항 중 “제7항의 규정에 의한”을 “제7항에 따른”으로, “국세청장이 정할 수 있다.”를 “기획재정부령으로 정한다.”로 한다.
제100조제2항 중 “법 제63조제4항의 규정에 의하여”를 “법 제63조제5항에 따라”로, “기획재정부령이”를 “기획재정부령으로”로, “각호”를 “각 호”로, “결손금처리계산서를”을 “결손금처리계산서는”으로 한다.
제103조의2 각 호 외의 부분 중 ““대통령령이 정하는 경고ㆍ주의 등의 조치”라 함은 다음 각호의 1”을 ““대통령령으로 정하는 경고ㆍ주의 등의 조치”란 다음 각 호의 어느 하나”로 하고, 같은 조 제1호부터 제3호까지를 각각 다음과 같이 한다.
1. 「자본시장과 금융투자업에 관한 법률」 제164조 및 같은 법 시행령 제175조에 따른 임원해임권고, 일정기간 증권의 발행제한, 같은 법 위반에 따른 고발 또는 수사기관에의 통보, 다른 법률 위반에 따른 관련기관 또는 수사기관에의 통보, 경고 또는 주의
2. 「자본시장과 금융투자업에 관한 법률」 제429조제3항에 따른 과징금의 부과
3. 「자본시장과 금융투자업에 관한 법률」 제444조제13호 및 제446조제28호에 따른 징역 또는 벌금형의 선고
제104조제2항 각 호 외의 부분 중 “법 제66조제3항 단서의 규정에 의한”을 “법 제66조제3항 단서에 따른”으로, “다음 각호의 1의 방법에 의한다”를 “다음 각 호의 어느 하나의 방법에 따른다”로 하고, 같은 항 제3호를 다음과 같이 한다.
3. 「조세특례제한법」 제7조제1항제2호가목에 따른 소기업이 폐업한 때(조세탈루혐의가 있다고 인정되는 경우로서 기획재정부령으로 정하는 사유가 있는 경우는 제외한다)에는 수입금액에 「소득세법 시행령」 제145조에 따른 단순경비율과 직전 사업연도의 소득률 중 작은 비율을 곱하여 계산한 금액을 과세표준으로 하여 결정 또는 경정하는 방법
제106조제1항 각 호 외의 부분 전단 중 “법 제67조의 규정에 의하여”를 “법 제67조에 따라”로 하고, 같은 항 제1호 각 목 외의 부분 본문 중 “다음 각목에 의하여”를 “다음 각 목에 따라”로 하며, 같은 호 각 목 외의 부분 단서 중 “당해 법인의”를 “해당 법인의”로, “「조세특례제한법」 제46조제12항의 규정에 의하여 법인에게 원천징수의무가 면제되는 경우로서 주주등인 임원 중에 당해 법인을 대표하고 있는 자가 따로 있다고 당해 법인이 신고한 때에는 그 신고한 자를 대표자로 하며, 대표자가 2인”을 “대표자가 2명”으로, “이하 같다”를 “이하 이 조에서 같다”로 한다.
제106조제1항제3호 각 목 외의 부분 중 “제1호의 규정에”를 “제1호에도”로 하고, 같은 호 아목 중 “제1호 본문의 규정에 의하여”를 “제1호 각 목 외의 부분 단서 및 제2항에 따라”로 하며, 같은 호 자목 중 “제88조제1항제1호ㆍ제3호ㆍ제8호ㆍ제8호의2 및 제9호(제1호ㆍ제3호ㆍ제8호 및 제8호의2에 준하는 행위 또는 계산에 한한다)의 규정에 의하여”를 “제88조제1항제8호ㆍ제8호의2 및 제9호(같은 호 제8호 및 제8호의2에 준하는 행위 또는 계산에 한정한다)에 따라”로 하고, 같은 호 차목 중 “법 제94조의 규정에 의한”을 “법 제94조에 따른”으로, “동 외국법인 등에 귀속되는 소득”을 “그 외국법인 등에 귀속되는 소득과 「국제조세조정에 관한 법률」 제4조 또는 제6조의2에 따른 과세조정으로 익금에 산입한 금액이 국외특수관계자로부터 반환되지 아니한 소득”으로 한다.
제110조제1항 중 “법 제72조제1항에서 “대통령령이 정하는 법인세액”이라 함은”을 “법 제72조제1항 전단에서 “대통령령이 정하는 법인세액”이란”으로, “법 제55조의2의 규정에 의한”을 “법 제55조의2에 따른”으로, “이하 이 조에서 “감면세액””을 “이하 “감면세액””으로, “이하 “직전 사업연도 법인세액””을 “이하 이 조에서 “직전 사업연도의 법인세액””으로 한다.
제110조제5항 각 호 외의 부분 중 “법 제72조제5항에서 “대통령령이 정하는 바에 따라 계산한 이자상당액”이라 함은”을 “법 제72조제5항 각 호 외의 부분에서 “대통령령으로 정하는 바에 따라 계산한 이자상당액”이란”으로 한다.
제111조의 제목 “(원천징수 대상소득의 범위)”를 “(원천징수)”로 하고, 같은 조 제1항 각 호 외의 부분을 다음과 같이 한다.
법 제73조제1항 각 호 외의 부분에서 “법인세가 부과되지 아니하거나 면제되는 소득 등 대통령령으로 정하는 것”이란 다음 각 호의 어느 하나의 소득을 말한다.
제111조제1항제2호를 삭제하고, 같은 항 제5호 각 목 외의 부분을 다음과 같이 한다.
법률에 따라 설립된 기금을 관리ㆍ운용하는 법인으로서 기획재정부령으로 정하는 법인(이하 이 호에서 “기금운용법인”이라 한다)과 법률에 따라 공제사업을 영위하는 법인으로서 기획재정부령으로 정하는 법인 중 건강보험ㆍ연금관리 및 공제사업을 영위하는 비영리내국법인(기금운용법인의 경우에는 해당 기금사업에 한정한다)이 「국채법」 또는 「공사채등록법」에 따라 등록한 다음 각 목의 국공채 등을 발행일부터 이자지급일 또는 상환일까지 계속하여 등록ㆍ보유함으로써 발생한 이자등
제111조제1항제6호 각 목 외의 부분 중 “다음 각목의 1”을 “다음 각 목의 어느 하나”로, “당해”를 “해당”으로 하고, 같은 호 가목을 다음과 같이 한다.
가. 상장유가증권에 대한 투자를 통한 증권시장의 안정을 목적으로 설립된 조합으로서 기획재정부령으로 정하는 조합
제111조제2항 각 호 외의 부분을 다음과 같이 한다.
② 법 제73조제1항 각 호 외의 부분에서 “대통령령으로 정하는 금융기관”이란 다음 각 호의 법인을 말한다.
제111조제2항제1호ㆍ제3호ㆍ제4호, 제6호부터 제13호까지를 각각 다음과 같이 한다.
1. 제61조제2항제1호부터 제4호까지 및 제6호부터 제28호까지의 법인
3. 「자본시장과 금융투자업에 관한 법률」에 따른 집합투자업자
4. 「자본시장과 금융투자업에 관한 법률」에 따른 투자회사, 투자목적회사, 투자유한회사 및 투자합자회사(같은 법 제9조제18항제7호의 사모투자전문회사는 제외한다)
6. 「수산업협동조합법」에 따른 조합
7. 「산림조합법」에 따른 조합
8. 「신용협동조합법」에 따른 조합 및 신용협동조합중앙회
9. 「새마을금고법」에 따른 금고
10. 「자본시장과 금융투자업에 관한 법률」에 따른 증권금융회사
11. 한국거래소(위약손해공동기금에 한정한다)
12. 「자본시장과 금융투자업에 관한 법률」에 따른 한국예탁결제원
13. 「한국투자공사법」에 따른 한국투자공사
제111조제2항에 제14호부터 제16호까지를 각각 다음과 같이 신설한다.
14. 「국가재정법」의 적용을 받는 기금(법인 또는 법인으로 보는 단체에 한정한다)
15. 법률에 따라 자금대부사업을 주된 목적으로 하는 법인 또는 기금(다른 사업과 구분 경리되는 것에 한정한다)
16. 그 밖에 기획재정부령으로 정하는 금융보험업을 영위하는 법인
제111조제5항 본문 중 “법 제73조의 규정을 적용함에 있어서”를 “법 제73조를 적용할 때”로 하고, 같은 항 단서 중 “제61조제2항제1호 내지 제7호”를 “제61조제2항제1호부터 제4호까지, 제6호ㆍ제7호”로, “동법시행령 제190조제1호에 규정된”을 “같은 법 시행령 제190조제1호에 따른”으로, “당해”를 “해당”으로, “원천징수한다.”를 “원천징수하고, 「자본시장과 금융투자업에 관한 법률」에 따른 신탁업자가 운용하는 신탁재산에 귀속되는 소득금액은 「소득세법」 제155조의2에 따른 특정일에 지급하는 것으로 보아 원천징수한다.”로 하며, 같은 조에 제6항을 다음과 같이 신설한다.
⑥ 법 제73조를 적용할 때 「자본시장과 금융투자업에 관한 법률」에 따른 신탁업자가 신탁재산을 직접 운용하거나 보관ㆍ관리하는 경우 해당 신탁업자와 법 제73조제1항 각 호의 소득금액을 신탁재산에 지급하는 자 간에 대리 또는 위임관계가 있는 것으로 본다.
제112조를 삭제한다.
제113조제1항 중 “법 제73조의 규정을 적용함에 있어서”를 “법 제73조를 적용할 때”로, “내국법인이 채권등을 취득하여”를 “내국법인이 채권등(「자본시장과 금융투자업에 관한 법률」에 따른 신탁업자가 운용하는 신탁재산에 귀속되는 채권등을 포함한다)을 취득하여”로 한다.
제113조제5항 중 “제1항의 규정을 적용함에 있어서 「간접투자자산 운용업법」에 의한 수익증권중”을 “제1항을 적용할 때 「자본시장과 금융투자업에 관한 법률」에 따른 집합투자증권 중”으로, “「간접투자자산 운용업법」에 의한 자산운용회사”를 “「자본시장과 금융투자업에 관한 법률」에 따른 집합투자업자”로 한다.
제113조제6항 중 “선이자지급방식의 채권등을”을 “「소득세법 시행령」 제190조제1호에 규정하는 날에 원천징수하는 채권등(이하 “선이자지급방식의 채권등”이라 한다)을”로, “당해”를 각각 “해당”으로 한다.
제113조제10항 각 호 외의 부분 전단 중 “다음 각호의 어느 하나에 해당하는 법인은”을 “「자본시장과 금융투자업에 관한 법률」에 따른 신탁업자는”으로, “그 원천징수일”을 “「소득세법」 제155조의2에 따른 특정일”로 하고, 같은 항 각 호 외의 부분 후단을 삭제하며, 같은 항 각 호를 각각 삭제한다.
제113조제11항 중 “법인(법 제73조제2항의 규정에 의한 신탁재산을 포함한다. 이하 이 항에서 같다)”을 “법인”으로, “한한다”를 “한정한다”로, “당해”를 각각 “해당”으로 한다.
제113조제12항 각 호 외의 부분 중 “법 제73조의 규정을 적용함에 있어서 다음 각호의 법인에게”를 “법 제73조를 적용할 때 다음 각 호의 법인에”로, “당해”를 “해당”으로 하고, 같은 항 제2호를 다음과 같이 한다.
2. 「자본시장과 금융투자업에 관한 법률」에 따른 집합투자업자
제113조에 제14항을 다음과 같이 신설한다.
⑭ 법 제73조제8항을 적용할 때 「자본시장과 금융투자업에 관한 법률」에 따른 신탁재산에 속한 채권등을 이자등의 계산기간 중에 매도하는 경우 같은 법에 따른 신탁업자와 해당 신탁재산의 수익자 간에 대리 또는 위임의 관계가 있는 것으로 본다.
제114조의2제1항 각 호 외의 부분 중 “법 제73조제8항에서 “환매조건부채권매매 등 대통령령이 정하는 경우”라 함은 다음 각호”를 “법 제73조제8항 전단에서 “환매조건부채권매매 등 대통령령으로 정하는 경우”란 다음 각 호”로, “「증권거래법」 제173조의 규정에 의하여 설립된 증권예탁결제원”을 “「자본시장과 금융투자업에 관한 법률」 제294조에 따른 한국예탁결제원”으로, “기획재정부령이”를 “기획재정부령으로”로 한다.
제120조제1항을 삭제하고, 같은 조 제5항 각 호 외의 부분 본문 중 “법 제76조제6항에서 “대통령령이 정하는 불분명한 경우”라 함은 다음 각호의 1”을 “법 제76조제6항 전단에서 “대통령령으로 정하는 불분명한 경우”란 다음 각 호의 어느 하나”로 하며, 같은 조 제6항 각 호 외의 부분 본문 중 “법 제76조제7항에서 “대통령령이 정하는 불분명한 경우”라 함은”을 “법 제76조제7항 전단에서 “대통령령으로 정하는 불분명한 경우”란”으로 하고, 같은 조에 제12항 및 제13항을 각각 다음과 같이 신설한다.
⑫ 법 제76조제12항제1호에서 “대통령령으로 정하는 업종”이란 「소득세법 시행령」 별표 3의2에 따른 소비자상대업종을 말한다.
⑬ 법 제76조제12항제1호에서 “대통령령으로 정하는 바에 따라 계산한 비율”이란 가맹하지 아니한 사업연도의 일수에서 법 제117조의2제1항에 따른 요건에 해당하는 날부터 3개월이 지난 날의 다음날부터 가맹한 날의 전일까지의 일수(그 기간이 2 이상의 사업연도에 걸쳐 있는 경우 각 사업연도 별로 적용한다)가 차지하는 비율을 말한다.
제120조의3제2항을 삭제한다.
제120조의10에 제3호를 다음과 같이 신설한다.
3. 직전 사업연도의 기간이 1년 미만인 경우로서 해당 사업연도의 수입금액이 직전 사업연도의 수입금액을 1년으로 환산한 금액의 100분의 115를 초과하지 아니하는 경우. 이 경우 월수는 월력에 따라 계산하되, 1개월 미만의 일수는 1개월로 본다.
제120조의11을 제120조의26으로 한다.
제2장의2에 제3절(제120조의11)을 다음과 같이 신설한다.
제3절 신고ㆍ납부
제120조의11(신고ㆍ납부 등) ① 성실중소법인이 법 제60조에 따라 신고하는 경우 신고서는 기획재정부령으로 정하는 성실중소법인 법인세 과세표준 및 세액신고서로 한다.
② 성실중소법인은 제1항의 신고서에 법 제60조제2항제1호의 서류와 기획재정부령으로 정하는 서류를 첨부하여 제출하여야 한다.
제2장의3[제1절(제120조의12부터 제120조의16까지), 제2절(제120조의17부터 제120조의21까지), 제3절(제120조의22 및 제120조의23) 및 제4절(제120조의24 및 제120조의25)]을 다음과 같이 신설한다.
제2장의3 각 연결사업연도의 소득에 대한 법인세
제1절 통칙
제120조의12(연결납세방식의 적용제외 법인 등) ① 법 제76조의8제1항 전단 중 “비영리법인 등 대통령령으로 정하는 법인”이란 다음 각 호의 어느 하나에 해당하는 법인을 말한다.
1. 비영리내국법인
2. 해산으로 청산 중인 법인
3. 법 제51조의2제1항 각 호의 어느 하나에 해당하는 법인
4. 다른 내국법인으로부터 법 제76조의8제4항에 따른 완전지배를 받는 법인
5. 법 제76조의2제1항의 성실납세방식을 적용하는 법인
6. 「조세특례제한법」 제100조의15제1항의 동업기업과세특례를 적용하는 법인
7. 「조세특례제한법」 제104조의10제2항의 과세표준계산특례를 적용하는 법인
② 법 제76조의8제1항 전단에서 “청산 중인 법인 등 대통령령으로 정하는 법인”이란 제1항제2호, 제3호 및 제5호부터 제7호까지의 법인을 말한다.
③ 법 제76조의8제4항에서 “「근로자복지기본법」 제2조제4호에 따른 우리사주조합을 통하여 근로자가 취득한 주식 등 대통령령으로 정하는 주식”이란 다음 각 호의 어느 하나에 해당하는 주식을 말한다.
1. 우리사주조합이 보유한 주식
2. 우리사주조합을 통하여 근로자가 취득한 주식(근로자가 제3자에게 매도한 주식을 포함한다)
3. 제20조제1항제3호 각 목에 따라 부여된 주식매수선택권의 행사에 따라 발행된 주식(주식매수선택권을 행사한 자가 제3자에게 매도한 주식을 포함한다)
제120조의13(연결납세방식의 적용 신청 등) ① 연결납세방식을 적용받으려는 내국법인과 해당 내국법인의 법 제76조의8제1항의 완전자법인(이하 이 조에서 “연결대상법인등”이라 한다)은 최초의 연결사업연도 개시일 전 3개월이 되는 날까지 기획재정부령으로 정하는 연결납세방식 적용 신청서를 해당 내국법인의 납세지 관할세무서장을 경유하여 국세청장에게 제출하여야 한다.
② 제1항에 따라 연결납세방식 적용 신청서를 제출하는 연결대상법인등은 연결사업연도를 함께 신고하여야 한다. 이 경우 연결사업연도와 사업연도가 다른 연결대상법인등은 법 제7조제1항에 따라 사업연도의 변경을 신고한 것으로 본다.
③ 국세청장은 제1항의 신청을 받은 경우 최초의 연결사업연도 개시일의 전날까지 승인 여부를 서면으로 통지하여야 하며, 그 날까지 통지하지 아니한 경우에는 승인한 것으로 본다.
제120조의14(연결납세방식의 취소 등) ① 국세청장이 법 제76조의9제1항에 따라 연결납세방식의 적용 승인을 취소하는 때에는 그 사유를 연결모법인에게 서면으로 통지하여야 한다.
② 법 제76조의9제3항에서 “대통령령으로 정하는 금액”이란 법 제76조의13제1항제1호의 금액 중 해당 법인에서 발생한 결손금으로서 각 연결사업연도의 과세표준을 계산할 때 공제되지 아니한 금액을 말한다.
제120조의15(연결납세방식의 포기 신고) 법 제76조의10제1항에 따라 연결납세방식의 적용을 포기하려는 때에는 연결모법인이 기획재정부령으로 정하는 연결납세방식 포기 신고서를 납세지 관할세무서장을 경유하여 국세청장에게 제출하여야 한다.
제120조의16(연결법인의 변경신고) 법 제76조의11제3항에 따라 연결모법인이 연결자법인의 변경 사실을 신고하는 때에는 기획재정부령으로 정하는 연결법인 변경신고서를 납세지 관할세무서장을 경유하여 국세청장에게 제출하여야 한다.
제2절 과세표준과 그 계산
제120조의17(과세표준) ① 법 제76조의13제1항제1호를 적용할 때에는 먼저 발생한 사업연도의 결손금부터 공제한다.
② 법 제76조의12제2항에 따라 연결납세방식을 적용하지 아니하는 법인의 제120조의14제2항에 따른 결손금 상당액은 법 제76조의13제1항제1호의 결손금에서 차감한다.
③ 법 제76조의13제3항제1호에서 “대통령령으로 정하는 소득금액”이란 다음의 산식에 따라 계산한 금액(이하 이 장에서 “연결소득개별귀속액”이라 한다)을 말한다.
법 제76조의14제1항에 따른 × 해당법인의
각 연결사업연도의 소득금액 법 제76조의14제1항제1호부터
제4호까지의 규정에 따른 금액
(0보다 큰 경우에 한정한다)
─────────────────
연결집단의
법 제76조의14제1항제1호부터
제4호까지의 규정에 따른 금액
(0보다 큰 경우에 한정한다)의
합계액
④ 법 제76조의14제1항에 따른 각 연결사업연도의 소득금액이 0보다 작은 경우 해당 금액의 각 연결법인별 배분액은 다음 산식에 따라 계산한 금액으로 한다.
법 제76조의 14제1항에 따른 × 해당법인의
각 연결사업연도의 결손금 법 제76조의14제1항제1호부터
제4호까지의 규정에 따라
계산한 금액 (0보다 작은 경우에
한정한다)
──────────────────
각 연결법인의
법 제76조의14제1항제1호부터
제4호까지의 규정에 따라
계산한 금액 (0보다 작은 경우에
한정한다)의 합계액
⑤ 제2항 및 제120조의14제2항을 적용할 때 같은 사업연도에 2 이상의 연결법인에서 발생한 결손금이 있는 경우에는 연결사업연도의 과세표준을 계산할 때 해당 연결법인에서 발생한 결손금부터 연결소득개별귀속액을 한도로 먼저 공제하고 해당 연결법인에서 발생하지 아니한 2 이상의 다른 연결법인의 결손금은 해당 결손금의 크기에 비례하여 각각 공제된 것으로 본다.
제120조의18(연결법인 간 자산양도손익의 이연) ① 법 제76조의14제1항제3호에서 “고정자산 등 대통령령으로 정하는 자산”이란 다음 각 호의 자산(제1호부터 제3호까지의 자산은 거래 건별 장부가액이 1억원을 초과하는 경우에 한정한다. 이하 이 장에서 “양도손익이연자산”이라 한다)으로서 양도시점에 국내에 소재하는 자산을 말한다.
1. 제24조제1항제1호의 유형고정자산(건축물은 제외한다)
2. 제24조제1항제2호의 무형고정자산
3. 매출채권, 대여금, 미수금 등의 채권
4. 「자본시장과 금융투자업에 관한 법률」 제3조제1항에 따른 금융투자상품
5. 토지와 건축물
② 법 제76조의14제1항제3호를 적용할 때 양도손익이연자산을 다른 연결법인(이하 이 조에서 “양수법인”이라 한다)에 양도함에 따라 발생한 연결법인(이하 이 조에서 “양도법인”이라 한다)의 양도소득 또는 양도손실은 익금 또는 손금에 산입하지 아니하고, 양수법인에게 다음 각 호의 어느 하나의 사유가 발생한 날이 속하는 사업연도에 다음 각 호의 산식에 따라 계산한 금액을 양도법인의 익금 또는 손금에 산입한다. 다만, 해당 양도손익이연자산의 양도에 대하여 법 제52조제1항이 적용되는 경우에는 그러하지 아니하다.
1. 양도손익이연자산을 감가상각하는 경우
양도소득 또는 양도손실 × 감가상각액
────────────
양수법인의 장부가액
2. 양도손익이연자산을 양도(다른 연결법인에 양도하는 경우를 포함한다)하는 경우
양도소득 또는 양도손실 × 양도손익이연자산의 양도비율
3. 양도손익이연자산에 대손이 발생하거나 멸실된 경우
양도소득 또는 양도손실 × 대손금액 또는 멸실금액
──────────────
양수법인의 장부가액
4. 양도한 채권의 지급기일이 도래하는 경우
양도법인의 양도가액 - 양도법인의 장부가액
③ 제2항제1호에 따라 익금 또는 손금에 산입하는 금액은 같은 호에 따른 산식 대신 다음 산식을 적용하여 계산할 수 있다. 이 경우 월수는 역에 따라 계산하되 1개월 미만의 일수는 1개월로 한다.
양도소득 또는 양도손실 × 해당 사업연도의 월수
──────────────────
양도손익이연자산의 내용연수 중
경과하지 아니한 기간의 월수
④ 양도법인 또는 양수법인이 연결납세방식을 적용받지 아니하게 된 경우 제2항에 따라 양도법인이 양도손익이연자산을 양도할 때 익금 또는 손금에 산입하지 아니한 금액 중 같은 항 각 호에 따라 익금 또는 손금에 산입하고 남은 금액은 연결납세방식을 적용받지 아니하게 된 날의 전일이 속하는 사업연도에 양도법인의 익금 또는 손금에 산입한다.
⑤ 양도법인 또는 양수법인을 다른 연결법인이 합병하는 경우 합병법인을 양도법인 또는 양수법인으로 보아 제2항을 적용한다.
⑥ 양도법인이 분할하는 경우 제2항에 따라 익금 또는 손금에 산입하지 아니한 금액은 분할법인 또는 분할신설법인(분할합병의 상대방 법인을 포함한다. 이하 이 조에서 같다)이 분할등기일 현재 순자산가액을 기준으로 안분하여 각각 승계하고, 양수법인이 분할하는 경우로서 분할신설법인이 양도손익이연자산을 승계하는 경우에는 분할신설법인이 해당 자산을 양수한 것으로 보아 제2항을 적용한다.
⑦ 연결법인으로부터 양수한 유가증권과 연결법인 외의 법인으로부터 양수한 같은 종류의 유가증권을 보유한 양수법인이 유가증권을 양도한 경우의 소득금액 계산 등 양도손익의 이연에 관하여 필요한 사항은 기획재정부령으로 정한다.
제120조의19(연결법인의 수입배당금액의 익금불산입) ① 법 제76조의14제1항제4호에 따라 연결집단을 하나의 내국법인으로 보아 법 제18조의3을 준용하여 계산한 익금에 산입하지 아니하는 금액은 수입배당금액을 지급한 내국법인에 출자한 각 연결법인의 출자비율의 합계액 중 해당 연결법인의 출자비율이 차지하는 비율에 따라 해당 연결법인에 배분하여 익금에 산입하지 아니한다.
② 제1항을 적용할 때 법 제18조의3제1항제1호ㆍ제2호의 출자비율은 각 연결법인이 수입배당금액을 지급한 내국법인에 출자한 비율을 더하여 계산하고, 같은 항 제3호의 차입금 및 차입금의 이자는 각 연결법인의 차입금 및 차입금의 이자를 더하여 계산하되, 연결법인간 차입금 및 차입금의 이자(해당 차입거래에 대하여 법 제52조제1항이 적용되는 경우는 제외한다)를 뺀 금액으로 한다.
③ 제1항을 적용할 때 제17조의3제3항제4호 중 대차대조표상의 자산총액은 각 연결법인의 대차대조표상의 자산총액의 합계액(연결법인 간 거래에 따라 계상된 자산을 제거한 후의 금액을 말한다)으로 한다.
제120조의20(연결법인의 기부금의 손금불산입) 법 제76조의14제1항제4호에 따라 연결집단을 하나의 내국법인으로 보아 법 제24조를 준용하여 계산한 손금에 산입하지 아니하는 금액 중 각 연결법인별 배분액은 다음 각 호의 금액의 합계액으로 한다.
1. 법 제24조제1항ㆍ제2항 및 「조세특례제한법」 제73조에 따른 기부금 외의 기부금으로서 해당 연결법인이 지출한 기부금
2. 법 제24조제1항에 따른 기부금, 같은 조 제2항에 따른 기부금 및 「조세특례제한법」 제73조에 따른 기부금에 대하여 각각 다음 산식에 따라 계산한 금액
연결집단을 하나의 내국법인으로 보아 × 해당 연결법인의 해당
계산한 해당 기부금의 손금불산입액 기부금 지출액
─────────────
각 연결법인의 해당
기부금 지출액의 합계액
제120조의21(연결법인의 접대비의 손금불산입) ① 법 제76조의14제1항제4호에 따라 연결집단을 하나의 내국법인으로 보아 법 제25조를 준용하여 계산한 손금에 산입하지 아니하는 금액 중 각 연결법인별 배분액은 다음 각 호의 금액의 합계액으로 한다.
1. 법 제25조제1항에 따라 손금에 산입하지 아니하는 금액 중 다음 산식에 따라 계산한 금액
연결집단을 하나의 내국법인으로 보아 × 해당 연결법인의 접대비
계산한 접대비의 손금불산입액 지출액
──────────────
각 연결법인의
접대비지출액의 합계액
2. 법 제25조제2항에 따라 손금에 산입하지 아니하는 금액 중 해당 연결법인이 지출한 금액
② 제1항을 적용할 때 법 제25조제1항제2호의 수입금액은 각 연결법인의 수입금액의 합계액에서 연결법인 간 양도손익이연자산의 양도에 따른 수입금액을 뺀 금액으로 한다.
제3절 세액의 계산
제120조의22(연결법인의 산출세액의 계산) ① 법 제76조의15제4항에 따른 연결법인별 산출세액은 제1호의 금액에 제2호의 비율을 곱하여 계산한 금액으로 한다. 이 경우 연결법인에 법 제55조의2에 따른 토지등양도소득에 대한 법인세가 있는 경우에는 이를 가산한다.
1. 해당 연결법인의 연결소득개별귀속액에서 법 제76조의13제1항에 따라 각 연결사업연도의 과세표준 계산 시 공제된 결손금(해당 연결법인의 연결소득개별귀속액에서 공제된 금액을 말한다)과 해당 연결법인의 비과세소득 및 소득공제액을 뺀 금액(이하 이 장에서 “과세표준 개별귀속액”이라 한다)
2. 법 제76조의13제1항에 따른 연결사업연도의 소득에 대한 과세표준에 대한 법 제76조의15제1항의 연결산출세액(법 제55조의2에 따른 토지등양도소득에 대한 법인세는 제외한다)의 비율(이하 이 장에서 “연결세율”이라 한다)
② 제1항에 따라 각 연결법인의 과세표준 개별귀속액을 계산할 때 2 이상의 연결법인의 연결소득개별귀속액에서 다른 연결법인의 결손금을 공제하는 경우에는 각 연결소득개별귀속액(해당 법인에서 발생한 결손금을 뺀 금액을 말한다)의 크기에 비례하여 공제한다.
제120조의23(연결법인의 감면세액) ① 법 제76조의16제1항 및 제2항을 적용할 때 각 연결법인의 감면 또는 면제되는 세액은 감면 또는 면제되는 소득에 연결세율을 곱한 금액으로 한다. 이 경우 감면 또는 면제되는 소득은 과세표준 개별귀속액을 한도로 하되 그 계산에 관하여는 제96조제1항을 준용한다.
② 법 제76조의16제2항에 따라 세액공제와 세액감면을 적용하는 경우에는 법 제59조제1항 및 제3항을 준용한다.
제4절 신고 및 납부
제120조의24(연결세액의 신고) ① 법 제76조의17제1항에 따른 신고는 기획재정부령으로 정하는 각 연결사업연도의 소득에 대한 법인세과세표준 및 세액신고서로 한다.
② 법 제76조의17제2항제1호의 연결소득금액 조정명세서는 기획재정부령으로 정하는 연결소득금액 조정명세서를 말한다.
③ 법 제76조의17제2항제4호에서 “연결법인 간 출자 현황 및 거래 명세 등 대통령령으로 정하는 서류”란 기획재정부령으로 정하는 연결법인 간 출자현황신고서 및 연결법인 간 거래명세서를 말한다.
제120조의25(연결중간예납) ① 법 제76조의18제4항에 따른 연결법인별 중간예납세액은 직전 연결사업연도에 확정된 연결법인별 산출세액(가산세를 포함하며, 법 제55조의2의 토지등양도소득에 대한 법인세는 제외한다)에서 다음 각 호의 금액을 뺀 금액을 직전 사업연도의 개월수로 나눈 금액에 6을 곱하여 계산한 금액으로 한다.
1. 직전 연결사업연도에 해당 연결법인의 감면된 법인세액
2. 직전 연결사업연도에 해당 연결법인이 법인세로서 납부한 원천징수세액
② 연결모법인이 법 제76조의18제3항에 따라 연결중간예납세액을 계산하는 경우 연결법인별 중간예납세액은 제1항에도 불구하고 해당 중간예납기간을 1사업연도로 보아 제120조의22에 따라 계산한 연결법인별 산출세액에서 다음 각 호의 금액을 뺀 금액으로 한다.
1. 해당 중간예납기간에 해당 연결법인의 감면된 법인세액
2. 해당 중간예납기간에 해당 연결법인이 법인세로서 납부한 원천징수세액
제129조제1항에 제7호를 다음과 같이 신설한다.
7. 기획재정부령으로 정하는 외국법인 국내지점의 임직원에게 부여된 기획재정부령으로 정하는 주식매수선택권이 행사되는 경우로서 국내지점이 외국법인에게 그 행사비용으로 보전하는 금액 중 국내 근로제공으로 발생하는 소득에 해당하는 금액은 손금에 산입한다.
제129조의3을 다음과 같이 신설한다.
제129조의3(외국법인 본ㆍ지점 간의 자금거래에 따른 이자의 손익 계산) ① 외국법인 국내지점의 자본금 계정상의 금액이 다음 각 호에 따라 산정한 금액(이하 이 조에서 “자본금 추산액”이라 한다)에 미달하는 경우에는 외국법인의 본점 또는 해외지점으로부터 공급받은 총자금 중 그 미달하는 금액에 상당하는 금액에 대한 지급이자(이하 이 조에서 “간주자본 지급이자”라 한다)를 손금에 산입하지 아니한다. 이 경우 국내지점은 다음 각 호의 어느 하나의 금액을 선택하여 적용할 수 있다.
1. 국내지점의 총자산액에 외국법인의 본ㆍ지점 전체의 해당 사업연도 말 현재 대차대조표상의 총자산액에서 자기자본금이 차지하는 비율을 곱하여 산정한 금액
2. 국내지점의 기능, 소유자산, 부담한 위험 등을 반영하여 기획재정부령으로 정하는 방법으로 산정한 금액
② 자본금 추산액을 산정할 때 본ㆍ지점 간 회계처리 방법에 차이가 있으면 본점의 회계처리 방법을 사용할 수 있다. 이 경우 국내지점은 본점의 회계처리 방법으로 조정한 자료를 보관ㆍ비치하여야 한다.
③ 「국제조세조정에 관한 법률」 제14조에 따라 손금에 산입되지 아니하는 지급이자(이하 이 항에서 “과소자본 지급이자”라 한다)와 간주자본 지급이자가 동시에 발생한 경우에는 다음 각 호에 따른다.
1. 간주자본 지급이자가 과소자본 지급이자보다 적은 경우에는 손금에 산입하지 아니하는 간주자본 지급이자는 없는 것으로 본다.
2. 간주자본 지급이자가 과소자본 지급이자보다 많은 경우에는 간주자본 지급이자에서 과소자본 지급이자를 뺀 금액만을 손금에 산입하지 아니한다.
④ 제1항의 적용대상 국내지점 등 그 밖의 필요한 사항은 기획재정부령으로 정한다.
제131조의2 중 “「증권거래법」에 의한 유가증권시장 또는 협회중개시장(이하 “유가증권시장등”이라 한다)”을 “「자본시장과 금융투자업에 관한 법률」 제9조제13항에 따른 증권시장(이하 “증권시장”이라 한다)”으로, “당해 유가증권의 양도로 인하여 발생하는 소득의 지급자가 기획재정부령이 정하는”을 “해당 유가증권의 양도로 발생하는 소득의 지급자가 기획재정부령으로 정하는”으로, “법 제98조제1항의 규정에 의한”을 “법 제98조제1항에 따른”으로 한다.
제132조제8항 각 호외의 부분을 다음과 같이 한다.
법 제93조제10호 각 목 외의 부분에서 “대통령령으로 정하는 소득”이란 다음 각 호의 소득을 말한다.
제132조제8항제2호 본문 중 “당해 주식”을 “해당 주식”으로, “유가증권시장등”을 “증권시장”으로 하고, 같은 호 단서 중 “「증권거래법」 제2조제8항제8호에서 규정하는 중개 또는 대리에 의하여”를 “「자본시장과 금융투자업에 관한 법률」 제78조에 따른 중개에 따라”로, “당해 양도법인”을 “해당 양도법인”으로 “당해 주식”을 “해당 주식”으로, “유가증권시장등에 상장 또는 등록된”을 “증권시장에 상장된”으로 한다.
제132조제9항 중 “「증권거래법」에 의한 유가증권지수의 선물거래(동법시행령 제2조의3제5호나목 및 다목의 거래를 포함한다) 또는 「선물거래법」에 의한 선물거래”를 “「자본시장과 금융투자업에 관한 법률」에 따른 장내파생상품의 거래”로 한다.
제132조제11항을 삭제한다.
제132조제12항 중 “제11항제2호의 규정에 의한”을 “법 제93조제7호나목에 따른”으로 하고, 같은 항에 후단을 다음과 같이 신설한다.
이 경우 “양도일”은 “양도일이 속하는 사업연도 개시일”로 본다.
제132조제14항 중 ““대통령령이 정하는 자본거래로 인하여 그 가치가 증가함으로써 발생하는 소득”이라 함은”을 ““대통령령이 정하는 자본거래로 인하여 그 가치가 증가함으로써 발생하는 소득”이란”으로, “각 목의 어느 하나”를 “각 목의 어느 하나 또는 같은 항 제8호의2”로, “제13항 각 호의 규정에 따른”을 “제13항 각 호에 따른”으로 한다.
제132조제15항 중 “「증권거래법」의 규정에 따라”를 “「자본시장과 금융투자업에 관한 법률」에 따라”로 하고, 같은 조 제16항제1호 중 “유가증권시장 등에 상장 또는 등록”을 “증권시장에 상장”으로 한다.
제136조제1항 중 “법 제97조제1항의 규정에 의하여”를 “법 제97조제1항에 따라”로, “법 제60조의 규정에 의한”을 “법 제60조에 따른”으로, “당해”를 “해당”으로, “45일”을 “60일”로 한다.
제137조제1항 중 “「소득세법 시행령」 제191조”를 “「소득세법 시행령」 제191조(제4호는 제외한다)”로 하고, 같은 조에 제8항을 다음과 같이 신설한다.
⑧ 법 제98조제1항제3호의2에 따라 원천징수하는 금액을 계산할 때 양도자가 법 제97조제1항에 따라 법인세를 신고ㆍ납부한 후 양수자가 「법인세법」 제98조제1항에 따라 원천징수하는 경우에는 해당 양도자가 신고ㆍ납부한 세액을 뺀 금액으로 한다.
제138조의 제목 중 “증권회사”를 “투자중개업자”로 하고, 같은 조 중 “당해”를 “해당”으로 한다.
제138조의4의 제목 “(외국법인의 국내원천소득중 비과세 등을 적용받는 경우 비과세 등의 신청)”을 “(외국법인의 국내원천소득에 대한 비과세 등의 신청)”으로 하고, 같은 조 제7항 각 호 외의 부분 중 “다음 각호의 1”을 “다음 각 호의 어느 하나”로, “제1항의 규정에”를 “제1항에도”로 하며, 같은 항 제2호를 삭제한다.
제138조의5제1항 각 호 외의 부분을 다음과 같이 한다.
법 제98조의5제1항 단서에 따른 사전승인을 받으려는 자는 기획재정부령으로 정하는 원천징수특례사전승인신청서에 다음 각 호의 서류를 첨부하여 국세청장에게 신청하여야 한다. 다만, 제2항에 따라 사전승인을 받은 후 계약내용 등의 변경으로 당초 신고한 내용과 달라진 경우에는 사전승인 신청을 다시 하여야 한다.
제138조의5에 제8항을 다음과 같이 신설한다.
⑧ 제1항을 적용할 때 원천징수특례사전승인 신청서에 첨부하는 서류는 한글번역본과 함께 제출하여야 한다. 다만, 국세청장이 인정하는 경우에는 영문으로 작성된 서류만을 제출할 수 있다.
제4장제3절에 제139조를 다음과 같이 신설한다.
제139조(외국법인의 인적용역소득에 대한 신고ㆍ납부 특례) 법 제99조에 따라 법 제93조제6호의 소득에 대한 법인세를 신고ㆍ납부하려는 외국법인은 기획재정부령으로 정하는 외국법인인적용역소득신고서에 그 소득과 관련된 비용을 입증하는 서류를 첨부하여 제출하여야 한다.
제156조의 제목 외의 부분을 제1항으로 하고, 같은 조 제1항(종전의 제156조 제목 외의 부분) 중 “법 제113조제1항 내지 제3항”을 “법 제113조제1항부터 제5항까지”로, “기획재정부령이”를 “기획재정부령으로”로 하며, 같은 조에 제2항을 다음과 같이 신설한다.
② 법 제113조제3항 단서 및 같은 조 제4항 단서에 따른 중소기업의 판정은 합병 또는 분할합병 전의 현황에 따르고, 동일사업을 영위하는 법인(분할법인의 경우 승계된 사업분에 한정한다)의 판정은 한국표준산업분류에 따른 세세분류에 따른다. 이 경우 합병법인 또는 피합병법인이나 분할법인(승계된 사업분에 한정한다) 또는 분할합병의 상대방법인이 2 이상의 세세분류에 해당하는 사업을 영위하는 경우에는 사업용 고정자산가액 중 동일사업에 사용하는 사업용 고정자산가액의 비율이 각각 100분의 70을 초과하는 경우에만 동일사업을 영위하는 것으로 본다.
제157조를 삭제한다.
제158조제2항 각 호 외의 부분 중 “법 제116조제2항 단서에서 “대통령령이 정하는 경우”라 함은”을 “법 제116조제2항 각 호 외의 부분 단서에서 “대통령령이 정하는 경우”란”으로 하고, 같은 항 제1호 각 목 외의 부분 중 “다음 각 목의 구분에 따른 금액”을 “3만원”으로 하며, 같은 호 각 목을 삭제한다.
제159조제2항부터 제4항까지를 각각 제4항부터 제6항까지로 하고, 같은 조에 제2항 및 제3항을 각각 다음과 같이 신설한다.
② 법 제117조제2항 단서에서 “대통령령으로 정하는 사업자”란 「유통산업발전법」 제2조에 따른 대규모 점포 또는 「체육시설의 설치ㆍ이용에 관한 법률」 제3조에 따른 체육시설을 운영하는 사업자를 말한다.
③ 법 제117조제2항 단서에서 “대통령령으로 정하는 방법”이란 법 제76조의2제1항제2호가목에 따른 전사적기업자원관리설비 또는 판매시점정보관리시스템설비를 설치ㆍ운영하는 방법을 말한다.
제159조제4항(종전의 제2항) 각 호 외의 부분 본문 중 “신용카드매출전표의 발급이”를 “신용카드에 의한 거래가”로, “그 거래내용을 신고하려는”을 “신고하려는”으로, “그 발급이 거부되거나”를 “그 거래가 거부되거나”로 하고, 같은 항 제1호 중 “발급거부신고자”를 “신고자”로 하며, 같은 항 제3호 중 “발급이”를 “신용카드에 의한 거래가”로 하고, 같은 조 제6항(종전의 제4항) 중 “발급거부”를 “신용카드에 의한 거래거부”로 한다.
제159조의2제1항 중 “대통령령이 정하는 요건에 해당하는 법인”을 “대통령령으로 정하는 요건에 해당하는 법인”으로 하고, 같은 조에 제2항을 다음과 신설하며, 같은 조 제7항 전단 중 “제159조제2항 및 제3항”을 “제159조제4항 및 제5항”으로 한다.
② 법 제117조의2제3항 단서 에서 “대통령령으로 정하는 사유”란 항공운송업을 영위하는 법인이 항공기에서 재화를 판매하는 경우를 말한다.
제161조제1항 각 호외의 부분 중 ““대통령령이 정하는 조합법인 등”이라 함은 다음 각호”를 ““대통령령이 정하는 조합법인 등”이란 다음 각 호”로 하고, 같은 항 제1호부터 제3호까지를 각각 다음과 같이 하며, 같은 항 제4호 중 “제17조의2제8항에 따른 기관투자자와 주권상장법인의 소액주주 및 코스닥상장법인의 소액주주로 구성된 법인”을 “기관투자자와 주권상장법인의 소액주주로 구성된 법인”으로 한다.
1. 제1조제1호부터 제11호까지의 법인(그 중앙회 및 연합회는 제외한다)
2. 「자본시장과 금융투자업에 관한 법률」에 따른 투자회사, 투자유한회사, 투자합자회사 및 투자전문회사
3. 기업구조조정투자회사등 「자본시장과 금융투자업에 관한 법률」 제6조제5항 각 호의 어느 하나에 해당하는 경우의 법인
제161조제4항제1호 중 “주권상장법인”을 “유가증권시장상장법인”으로 하고, 같은 항 제2호 본문 중 “코스닥상장법인”을 “코스닥시장상장법인”으로 하며, 같은 호 단서 중 “코스닥상장 전에”를 “코스닥시장상장 전에”로 한다.
제162조의2제1항제3호 중 “법 제93조제3호 및 제8호”를 “법 제93조제3호”로 한다.
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다. 다만, 제7조제1항제3호 전단 및 제2장의3(제120조의12부터 제120조의25까지)의 개정규정은 2010년 1월 1일부터 시행한다.
제2조(일반적 적용례) 이 영은 법률 제9267호 법인세법 일부개정법률 시행 후 개시하는 사업연도 분부터 적용한다.
제3조(수익사업에 관한 적용례) 제2조제1항제13호의 개정규정은 이 영 시행 후 최초로 과세표준을 신고하거나 경정ㆍ결정하는 분부터 적용한다.
제4조(결손금 공제에 관한 적용례) 제10조제4항의 개정규정은 이 영 시행 후 최초로 배분받는 결손금부터 적용한다.
제5조(소액광고선전비 등 지출에 관한 적용례) 제19조제1호의2 및 제18호의 개정규정은 법률 제9267호 법인세법 일부개정법률 시행 후 지출하는 분부터 적용한다.
제6조(주식매수선택권 행사에 따른 보전비용의 손금산입에 관한 적용례) 제19조제19호 및 제129조제1항제7호의 개정규정은 이 영 시행 후 최초로 행사비용을 보전하는 분부터 적용한다.
제7조(대손이 인정되는 채무보증의 범위에 관한 적용례) 제19조의2제6항제5호의 개정규정은 이 영 시행 후 보증하거나 보증계약을 연장하는 분부터 적용한다.
제8조(주식매수선택권에 관한 적용례) 제20조제1항제3호 및 제88조제1항제3호ㆍ제6호가목 및 제8호의2의 개정규정은 법률 제9267호 법인세법 일부개정법률 시행 후 최초로 지급ㆍ양도ㆍ제공 또는 발행하는 분부터 적용한다.
제9조(접대비 지출증빙에 관한 적용례) 제41조제1항제1호 및 같은 조 제5항의 개정규정은 법률 제9267호 법인세법 일부개정법률 시행 후 지출하는 분부터 적용한다.
제10조(퇴직급여의 손금불산입에 관한 적용례) 제44조제3항 및 제4항의 개정규정은 이 영 시행 후 최초로 지급하는 분부터 적용한다.
제11조(특정금전신탁에서 발생한 소득금액의 수입시기 및 원천징수에 관한 적용례) ① 제70조제5항 및 제111조제5항ㆍ제6항의 개정규정은 법률 제9267호 법인세법 일부개정법률 시행 후 발생하는 소득분부터 적용한다.
② 제113조제1항 및 제10항의 개정규정은 법률 제9267호 법인세법 일부개정법률 시행 후 최초로 채권 등을 양도하는 분부터 적용한다.
제12조(투자회사등의 집합투자재산의 평가에 관한 적용례) 제73조제2호다목, 제75조제3항 및 제86조의2제1항의 개정규정은 이 영 시행 후 평가하는 분부터 적용한다.
제13조(보험회사 특별계정 자산의 평가손익에 관한 적용례) 제73조제2호라목 및 제75조제4항의 개정규정은 이 영 시행일이 속하는 사업연도에 평가하는 분부터 적용한다.
제14조(손금에 산입하는 합병평가차익의 범위에 관한 적용례) 제80조의 개정규정은 이 영 시행 후 최초로 합병하는 분부터 적용한다.
제15조(손금에 산입하는 분할평가차익의 범위에 관한 적용례) 제82조의 개정규정은 이 영 시행 후 최초로 분할하는 분부터 적용한다.
제16조(시가의 범위에 관한 적용례) 제89조제3항의 개정규정은 이 영 시행 후 최초로 신고하는 사업연도분부터 적용한다.
제17조(부득이한 사유가 있어 비사업용 토지로 보지 아니하는 토지의 판정기준 등에 관한 적용례) 제92조의11제3항제2호의 개정규정은 이 영 시행 후 최초로 신고하는 분부터 적용한다.
제18조(외국납부세액 공제에 관한 적용례) 제94조제8항 및 제11항의 개정규정은 이 영 시행 후 최초로 배당받는 분부터 적용한다.
제19조(소득처분에 관한 적용례) ① 제106조제1항제3호자목의 개정규정은 이 영 시행 후 최초로 행위ㆍ계산하는 분부터 적용한다.
② 제106조제1항제3호차목의 개정규정은 이 영 시행 후 결정ㆍ경정하는 분부터 적용한다.
제20조(수입금액증가세액공제 적용방식에 관한 적용례) 제120조의10제3호의 개정규정은 이 영 시행 후 최초로 신고하는 분부터 적용한다.
제21조(성실납세방식의 법인세 신고에 관한 적용례) 제120조의11의 개정규정은 이 영 시행 후 최초로 신고하는 분부터 적용한다.
제22조(외국법인 본ㆍ지점간의 자금거래에 따른 이자의 손익계산에 관한 적용례) 제129조의3의 개정규정은 이 영 시행 후 신고하는 분부터 적용한다.
제23조(국내원천소득의 범위에 관한 적용례) 제132조제14항의 개정규정은 이 영 시행 후 이익을 분여받아 발생하는 소득분부터 적용한다.
제24조(외국법인의 법인세 신고기한연장승인신청에 관한 적용례) 제136조제1항의 개정규정은 이 영 시행 후 최초로 연장신청하는 분부터 적용한다.
제25조(외국법인에 대한 원천징수세액의 납부에 관한 적용례) ① 제137조제1항의 개정규정은 이 영 시행 후 배당받는 분부터 적용한다.
② 제137조제8항의 개정규정은 이 영 시행 후 양도하는 분부터 적용한다.
제26조(조세조약상의 비과세ㆍ면제 또는 제한세율 적용을 위한 사전승인 절차에 관환 적용례) 제138조의5제1항 및 제8항의 개정규정은 이 영 시행 후 사전승인 신청하는 분부터 적용한다.
제27조(외국법인의 인적용역소득에 대한 신고ㆍ납부특례에 관한 적용례) 제139조의 개정규정은 법률 제9267호 법인세법 일부개정법률 시행 후 발생하는 소득분부터 적용한다.
제28조(지출증빙보관의무에 대한 적용례) 제158조제2항의 개정규정은 법률 제9267호 법인세법 일부개정법률 시행 후 지출하는 분부터 적용한다.
제29조(수익사업에 대한 적용특례) 제2조제1항제13호를 적용할 때 「태권도 진흥 및 태권도공원 조성 등에 관한 법률」 제8746호 부칙 제3조제1항에 따른 재단법인 국기원은 같은 항에 따라 문화체육관광부장관의 인가를 받기 전까지는 같은 법에 따른 국기원으로 본다.
제30조(보험회사 특별계정의 평가방법 신고에 대한 특례) 제75조제4항의 개정규정을 적용할 때 이 영 시행 전에 「보험업법」 제108조제1항제3호의 특별계정을 운용하고 있는 보험회사는 해당 특별계정에 귀속되는 자산의 평가방법에 대하여 이 영 시행일이 속하는 사업연도의 법인세 과세표준 신고와 함께 평가방법을 신고하여야 한다. 신고하지 아니하면 시가법을 신고한 것으로 본다.
제31조(연결납세방식의 적용에 대한 특례) ① 제120조의13의 개정규정을 적용할 때 2010년 1월 1일부터 2010년 3월 31일까지의 기간에 사업연도가 개시되는 연결대상법인등은 해당 사업연도 개시 후 1개월 이내에 연결납세방식을 신청할 수 있다
② 국세청장은 제1항의 신청을 받은 경우 신청을 받은 날부터 3개월 이내에 승인 여부를 서면으로 통지하여야 하며, 통지하지 아니한 경우에는 승인한 것으로 본다.
제32조(수익거래에 대한 부당행위 계산부인 적용시 소득처분에 대한 경과조치) 제106조제1항제3호자목의 개정규정을 적용할 때 이 영 시행 전의 행위ㆍ계산분에 대하여 이 영 시행 후 최초로 처분하는 경우에는 행위ㆍ계산시점의 소득처분 규정에 따른다.
법인세법 시행령
[시행 2008. 10. 7.] [대통령령 제21063호, 2008. 10. 7., 일부개정]
【제정·개정문】
- ⊙대통령령 제21063호(2008.10.7)
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제92조의2제2항 각 호 외의 부분 중 “각호의 1”을 “각 호의 어느 하나”로 하고, 같은 항 제1호를 다음과 같이 한다.
1. 「임대주택법」에 따라 5호[「수도권정비계획법」 제2조제1호에 따른 수도권(이하 “수도권”이라 한다) 밖의 지역인 경우에는 1호]이상의 국민주택[수도권 밖의 지역인 경우에는 「주택법」에 따른 주택으로서 대지면적이 298제곱미터 이하이고 주택의 연면적(「소득세법 시행령」 제154조제3항 본문에 따라 주택으로 보는 부분과 주거전용으로 사용되는 지하실부분의 면적을 포함하고, 공동주택의 경우에는 전용면적을 말한다)이 149제곱미터 이하인 주택. 이하 이 호에서 같다]을 임대하고 있는 법인이 10년(수도권 밖의 지역인 경우에는 7년) 이상 임대한 국민주택
제92조의2제2항제1호의3다목 및 같은 항 제1호의4다목 중 “「수도권정비계획법」 제2조제1호에 따른 수도권”을 각각 “수도권”으로 한다.
제92조의11제3항제2호 중 “사업인정고시일이 2006년 12월 31일 이전인 토지”를 “사업인정고시일이 2006년 12월 31일 이전인 토지 또는 취득일이 사업인정고시일부터 10년 이전인 토지”로 한다.
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다.
제2조(적용례) 이 영은 이 영 시행 후 최초로 양도하는 분부터 적용한다.
법인세법 시행령
[시행 2008. 7. 24.] [대통령령 제20930호, 2008. 7. 24., 일부개정]
【제정·개정문】
- ⊙대통령령 제20930호(2008.7.24)
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제92조의2제2항제1호의2다목 중 “양도”를 “취득”으로 하고, 같은 항에 제1호의4를 다음과 같이 신설한다.
1의4. 「임대주택법」 제2조제3호에 따른 매입임대주택[미분양주택(「주택법」 제38조에 따른 사업주체가 같은 조에 따라 공급하는 주택으로서 입주자모집공고에 따른 입주자의 계약일이 지난 주택단지에서 2008년 6월 10일까지 분양계약이 체결되지 아니하여 선착순의 방법으로 공급하는 주택을 말한다. 이하 이 조에서 같다)으로서 2008년 6월 11일부터 2009년 6월 30일까지 최초로 분양계약을 체결하고 계약금을 납부한 주택에 한정한다]으로서 다음 각 목의 요건을 모두 갖춘 주택. 이 경우 해당 주택을 양도하는 법인은 해당 주택을 양도하는 날이 속하는 사업연도 과세표준신고 시 시장ㆍ군수 또는 구청장이 발행한 미분양주택 확인서 사본 및 미분양주택 매입 시의 매매계약서 사본을 납세지 관할세무서장에게 제출하여야 한다.
가. 대지면적이 298제곱미터 이하이고 주택의 연면적(「소득세법 시행령」 제154조제3항 본문에 따라 주택으로 보는 부분과 주거전용으로 사용되는 지하실부분의 면적을 포함하고, 공동주택의 경우에는 전용면적을 말한다)이 149제곱미터 이하일 것
나. 5년 이상 임대하는 것일 것
다. 「수도권정비계획법」 제2조제1호에 따른 수도권 밖의 지역에 소재할 것
라. 가목부터 다목까지의 요건을 모두 갖춘 매입임대주택(이하 이 조에서 “미분양매입임대주택”이라 한다)이 같은 시(특별시 및 광역시를 포함한다)ㆍ군에서 5호 이상일 것[제1호에 따른 매입임대주택이 5호 이상이거나 제1호의3에 따른 매입임대주택이 5호 이상인 경우에는 제1호 또는 제1호의3에 따른 매입임대주택과 미분양매입임대주택을 합산하여 5호 이상일 것]
부칙
제1조(시행일) 이 영은 공포한 날부터 시행한다.
제2조(토지등 양도소득에 대한 과세특례에 관한 적용례) 제92조의2의 개정규정은 이 영 시행 후 최초로 양도하는 분부터 적용한다.
법인세법 시행령
[시행 2008. 2. 22.] [대통령령 제20619호, 2008. 2. 22., 일부개정]
【제정·개정문】
법인세법 시행령
[시행 2007. 2. 28.] [대통령령 제19891호, 2007. 2. 28., 일부개정]
【제정·개정문】
법인세법 시행령
[시행 2006. 2. 9.] [대통령령 제19328호, 2006. 2. 9., 일부개정]
【제정·개정문】
- ⊙대통령령 제19328호(2006.2.9)
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제1조제1호중 "조합"을 "조합(조합공동사업법인을 포함한다)"으로 한다.
제2조제1항제1호중 "조경 및 관련서비스업"을 "조경수 식재 및 관리서비스업"으로 하고, 동항제2호의2중 "비영리외국법인"을 "비영리외국법인(국내에 사업의 실질적 관리장소가 소재하지 아니하는 경우에 한한다)"으로 하며, 동항제3호중 "「초·중등교육법」"을 "「유아교육법」에 따른 유치원·「초·중등교육법」"으로 하고, 동항제6호중 "비생명보험업"을 "사회보장보험업"으로 하며, 동항제10호중 "제7호"를 "제9호"로 한다.
제7조제1항제2호 본문중 "본점 또는 주사무소"를 "본점·주사무소 또는 국내에 본점이나 주사무소가 소재하지 아니하는 경우의 사업의 실질적 관리장소"로 하고, 동항제3호 전단중 "제17조제1항제2호 및 제3호의 법인과 제61조제2항 각호의 규정에 의한 법인"을 "제2호 단서의 규정에 불구하고 법인"으로, "제2호 단서의 규정에 불구하고 국세청장"를 "국세청장"으로 한다.
제10조제2항중 "법 제72조제1항의 규정에 의하여 공제받은 결손금과 법 제18조제8호의 규정에 의하여 무상으로 받은 자산의 가액 및 채무의 면제 또는 소멸로 인한 부채의 감소액으로 충당된 이월결손금"을 "다음 각 호의 어느 하나에 해당하는 결손금"으로 하고, 동항에 제1호 내지 제3호를 각각 다음과 같이 신설하며, 동조제3항중 "제81조제1항"을 "제81조제1항 및 제84조의2제1항"으로 한다.
1. 법 제17조제2항의 규정에 따라 충당된 결손금
2. 법 제18조제8호의 규정에 따라 무상으로 받은 자산의 가액 및 채무의 면제 또는 소멸로 인한 부채의 감소액으로 충당된 이월결손금
3. 법 제72조제1항의 규정에 따라 공제받은 결손금
제11조제6호중 "감소액"을 "감소액(법 제17조제1항제1호 단서의 규정에 따른 금액을 포함한다)"으로 한다.
제15조제1항 전단중 "법 제17조 각호"를 "법 제17조제1항 각 호"로, "「상법」 제459조제1항제1호 내지 제3호 및 제3호의2"를 "「상법」 제459조제1항제1호·제1호의2·제1호의3·제2호·제3호 및 제3호의2"로 하고, 동항 후단을 삭제하며, 동조제2항중 "법 제17조제3호"를 "법 제17조제1항제3호 단서"로 하고, 동조제3항중 "법 제17조제4호"를 "법 제17조제1항제4호 단서"로 하며, 동조에 제4항 및 제5항을 각각 다음과 같이 신설한다.
④법 제17조제2항에서 "대통령령이 정하는 금액"이라 함은 다음 각 호의 규정에 따른 금액을 말한다.
1. 「채무자 회생 및 파산에 관한 법률」에 따라 채무를 출자로 전환하는 내용이 포함된 회생계획인가의 결정을 받은 법인이 채무를 출자전환하는 경우로서 당해 주식등의 시가(시가가 액면가액에 미달하는 경우에는 액면가액)를 초과하여 발행된 금액
2. 「기업구조조정촉진법」에 따라 채무를 출자로 전환하는 내용이 포함된 경영정상화계획의 이행을 위한 약정을 체결한 부실징후기업이 채무를 출자전환하는 경우로서 당해 주식등의 시가(시가가 액면가액에 미달하는 경우에는 액면가액)를 초과하는 금액
3. 당해 법인에 대하여 채권을 보유하고 있는 「금융실명거래 및 비밀보장에 관한 법률」 제2조제1호의 규정에 의한 금융기관과 채무를 출자로 전환하는 내용이 포함된 경영정상화계획의 이행을 위한 협약을 체결한 법인이 채무를 출자로 전환하는 경우로서 당해 주식등의 시가(시가가 액면가액에 미달하는 경우에는 액면가액)를 초과하는 금액
⑤법 제17조제2항의 규정에 따라 내국법인이 익금에 산입하지 아니한 금액 전액을 결손금의 보전에 충당하기 전에 사업을 폐지하거나 해산하는 경우에는 그 사유가 발생한 날이 속하는 사업연도의 소득금액계산에 있어서 결손금의 보전에 충당하지 아니한 금액 전액을 익금에 산입한다.
제17조제2항중 "협회등록법인"을 "코스닥상장법인"으로 한다.
제17조의2제2항제1호중 "협회등록법인"을 "코스닥상장법인"으로 하고, 동조제6항제2호 전단중 "다른 내국법인에 출자한"을 "계열회사에 출자하여 취득한"으로, "출자받은 주식 등의 장부가액"을 "출자받은 금액(지주회사가 자회사에 출자하여 취득한 주식등의 장부가액을 말한다)"으로 하며, 동조에 제9항 및 제10항을 각각 다음과 같이 신설한다.
⑨제3항 및 법 제18조의2제2항제1호의 규정을 적용함에 있어서 동일 종목의 주식등의 일부를 양도한 경우에는 먼저 취득한 주식등을 먼저 양도한 것으로 본다.
⑩법 제18조의2제2항제2호에서 "대통령령이 정하는 법인"이라 함은 다음 각 호의 어느 하나에 해당하는 법인을 말한다.
1. 법 제51조의2의 규정을 적용받는 법인
2. 「조세특례제한법」 제63조의2·제121조의8 및 제121조의9의 규정을 적용받는 법인(감면율이 100분의 100인 사업연도에 한한다)
제17조의3제1항에 후단을 다음과 같이 신설하고, 동조제3항 각 호 외의 부분중 "제1호 및 제2호"를 "제1호 내지 제3호"로, "제3호"를 "제4호"로 하며, 동항제1호중 "법 제18조의3제1항제1호"를 "법 제18조의3제1항제1호 본문"으로 한다.
이 경우 보유 주식등의 수를 계산함에 있어서 동일 종목의 주식등의 일부를 양도한 경우에는 먼저 취득한 주식등을 먼저 양도한 것으로 본다.
제17조의3제3항제2호 및 제3호를 각각 제3호 및 제4호로 하고, 동항에 제2호를 다음과 같이 신설하며, 동조제4항 및 제5항을 각각 제5항 및 제6항으로 하고, 동조에 제4항을 다음과 같이 신설하며, 동조제5항(종전의 제4항)중 "제3항제1호 내지 제3호"를 "제3항제1호 내지 제4호"로, "자산총액은 적수로 계산한다."를 "자산총액과 제4항제2호의 규정에 따른 주식등의 가액은 적수로 계산하며, 법 제18조의3제1항제4호에 해당하는 금액이 있는 경우 제3항제1호 내지 제3호의 비율은 법 제18조의3제1항제1호 및 제2호에 해당하는 금액에서 동항 제4호에 해당하는 금액을 차감한 금액이 당해 배당지급법인으로부터 받은 수입배당금액 전액에서 차지하는 비율로 한다."로 한다.
2. 법 제18조의3제1항제1호 단서의 규정을 적용받는 다른 내국법인의 주식등의 장부가액의 합계액 × 100분의 100
④법 제18조의3제1항제4호에서 "대통령령이 정하는 바에 따라 계산한 금액"이라 함은 계열회사에 출자한 다른 내국법인(이하 이 조에서 "배당지급법인"이라 한다)으로부터 받은 수입배당금액에 제1호의 규정에 따른 율과 제2호의 규정에 따른 비율을 곱하여 계산한 금액을 말한다.
1. 내국법인이 배당지급법인에 출자한 비율이 법 제18조의3제1항제1호 본문에 해당하는 경우에는 100분의 50, 동호 단서에 해당하는 경우에는 100분의 100, 법 제18조의3제1항제2호에 해당하는 경우에는 100분의 30. 이 경우 배당지급법인이 2 이상인 때에는 각 배당지급법인별로 그에 해당하는 율로 한다.
2. 당해 배당지급법인이 계열회사에 출자하여 취득한 주식등의 장부가액이 당해 배당지급법인이 내국법인으로부터 출자받은 금액(내국법인이 배당지급법인에 출자하여 취득한 주식등의 장부가액을 말한다)에서 차지하는 비율. 이 경우 그 비율이 100분의 100을 초과하는 때에는 이를 100분의 100으로 본다.
제18조제1항제1호중 "법 제45조"를 "법 제45조 및 제48조의2"로 하고, 동항제2호 가목중 "「회사정리법」에 의한 정리계획인가의 결정"을 "「채무자 회생 및 파산에 관한 법률」에 따른 회생계획인가의 결정"으로 하며, 동호 나목을 삭제한다.
제19조제1호중 "매입가액(기업회계기준에 의한 매입에누리금액 및 매입할인금액을 제외한다)"을 "매입가액[기업회계기준(제79조 각 호의 어느 하나에 해당하는 회계기준을 말한다. 이하 같다)에 따른 매입에누리금액 및 매입할인금액을 제외한다]"으로 하고, 동조제5호의2 각 목 외의 부분중 "제89조제1항·제2항의 규정에 의한 가액(이하 이 호에서 "시가"라 한다)"을 "시가"로, "각호"를 "각 목"으로 하며, 동조제15호를 다음과 같이 한다.
15. 다음 각 목의 어느 하나에 해당하는 운영비 또는 수당
가. 「초·중등교육법」에 설치된 근로청소년을 위한 특별학급 또는 산업체부설중·고등학교의 운영비
나. 「산업교육진흥 및 산학협력 촉진에 관한 법률」 제8조의 규정에 따라 교육기관이 당해 법인과의 계약에 의하여 채용을 조건으로 설치·운영하는 직업교육훈련과정·학과 등의 운영비
다. 「직업교육훈련 촉진법」 제7조의 규정에 따른 현장실습에 참여하는 학생들에게 지급하는 수당
라. 「고등교육법」 제22조의 규정에 따른 현장실습수업에 참여하는 학생들에게 지급하는 수당
제29조제2항 전단중 "관할지방국세청장"을 "관할 세무서장을 거쳐 관할 지방국세청장"으로 하고, 동조제3항중 "그 승인여부를 결정하여"를 "관할 지방국세청장으로부터 통보받은 승인 여부에 관한 사항을"로 한다.
제36조제1항제1호 나목중 "「초·중등교육법」"을 "「유아교육법」에 따른 유치원·「초·중등교육법」"으로 하고, 동항제2호 가목중 "「초·중등교육법」"을 "「유아교육법」에 따른 유치원의 장·「초·중등교육법」"으로 한다.
제37조제1항 본문중 "시가"를 "시가(시가가 장부가액보다 낮은 경우에는 장부가액)"로 하고, 동항 단서를 다음과 같이 한다.
다만, 법 제24조제2항 각 호의 규정 및 「조세특례제한법」 제73조제1항 각 호의 규정에 따른 기부금에 대하여는 장부가액으로 한다.
제38조제3항제1호를 다음과 같이 하고, 동항제2호를 삭제하며, 동조 제4항중 "동조제1항"을 "동조제1항 및 제2항"으로, "지정기부금의 손금산입한도액"을 "지정기부금의 손금산입한도액 초과금액 및 법정기부금의 손금산입한도액"으로, "지정기부금이 동조제1항"을 "지정기부금 및 법정기부금이 각각 동조제1항 및 제2항"으로 한다.
1. 법 제24조제2항 각 호의 규정에 따른 기부금(이하 이 항에서 "법정기부금"이라 한다)과 「조세특례제한법」 제73조제1항의 규정에 따른 기부금의 경우 다음 산식에 의하여 계산한 금액
[당해 사업연도 소득금액(기부금을 손금산입하기 전의 소득금액을 말한다. 이하 이 항에서 같다)-이월결손금(법 제13조제1호의 규정에 따른 결손금의 합계액을 말한다. 이하 이 항에서 같다)]×100분의 50
제40조제1항 각 호 외의 부분 본문중 "기업회계기준(제79조 각호의 규정에 의한 회계기준을 말한다. 이하 같다)"을 "기업회계기준"으로 한다.
제41조제1항중 "5만원"을 "5만원(경조금의 경우에는 10만원)"으로 하고, 동조제2항 내지 제7항을 각각 제3항 내지 제8항으로 하며, 동조에 제2항을 다음과 같이 신설하고, 동조제8항(종전의 제7항)중 "제1항 내지 제3항"을 "제1항 내지 제4항"으로 한다.
②법 제25조제2항 단서에서 "대통령령이 정하는 국외지역"이라 함은 접대비가 지출된 장소(당해 장소가 소재한 인근 지역 안의 유사한 장소를 포함한다)에서 현금 외에 다른 지출수단이 없어 법 제25조제2항 각 호의 증빙을 구비하기 어려운 경우의 당해 국외지역을 말한다.
제44조의 제목 "(퇴직금의 손금불산입)"을 "(퇴직급여의 손금불산입)"으로 하고, 동조제1항중 "퇴직금은"을 "퇴직급여(「근로자퇴직급여 보장법」 제2조제5호의 규정에 따른 급여를 말한다. 이하 같다)는"으로 하며, 동조제2항 각 호 외의 부분·동항제3호 및 제4호중 "퇴직금을"을 각각 "퇴직급여를"로 하고, 동조제3항 각 호 외의 부분중 "퇴직금"을 "퇴직급여"로 하며, 동항제1호중 "퇴직금(퇴직위로금 등을 포함한다)으로"를 "퇴직급여(퇴직위로금 등을 포함한다)로"로 하고, 동조제4항중 "퇴직금을"을 "퇴직급여를"로 한다.
제44조의2제1항중 "퇴직금을"을 "퇴직급여를"로, "불입하는 보험료 또는 부금"을 "불입하거나 부담하는 보험료·부금 또는 부담금"으로 하고, 동조제2항중 "보험금 또는 신탁금"을 "보험금·신탁금 또는 연금"으로, "피보험자 또는 수익자로 하는 보험 또는 신탁"을 "피보험자·수익자 또는 수급자로 하는 보험·신탁 또는 연금"으로 하며, 동조제3항 각 호 외의 부분중 "제2항의 규정에 의하여 손금에 산입하는 금액"을 "제2항의 규정에 따라 지출하는 금액 중 확정기여형 퇴직연금등(「근로자퇴직급여 보장법」 제13조의 규정에 따른 확정기여형 퇴직연금 및 동법 제26조의 규정에 따른 개인퇴직계좌를 말한다. 이하 같다)의 부담금을 제외한 금액"으로, "한도로 하며"를 "한도로 손금에 산입하며"로 하고, 동항제1호중 "사용인의"를 "사용인(확정기여형 퇴직연금등이 설정된 자를 제외한다)의"로 한다.
제47조를 삭제한다.
제55조 각 호 외의 부분중 "법 제28조 및 「조세특례제한법」 제135조"를 "법 제28조제1항 각 호"로 하고, 동조제5호를 삭제한다.
제56조제2항중 "본다."를 "보며, 제2조제1항제5호 나목의 규정에 따른 사업은 이를 금융보험업으로 보지 아니한다."로 하고, 동조제3항중 "고유목적사업준비금 및 법 제24조제2항의 규정에 의한 기부금"을 "고유목적사업준비금과 법 제24조제2항 및 「조세특례제한법」 제73조제1항의 규정에 의한 기부금"으로, "법 제24조제2항"을 "법 제24조제2항 및 「조세특례제한법」 제73조제1항"으로 하며, 동조제6항제1호중 "인건비"를 "고정자산 취득비용 및 인건비"로 하고, 동조제8항 및 제9항을 각각 제9항 및 제10항으로 하며, 동조에 제8항을 다음과 같이 신설한다.
⑧법 제29조제5항에서 "대통령령이 정하는 경우"라 함은 당해 비영리 내국법인의 수익사업에서 발생한 소득에 대하여 법 또는 「조세특례제한법」에 따른 비과세·면제, 준비금의 손금산입, 소득공제 또는 세액감면(세액공제를 제외한다)을 적용받는 경우를 말한다. 다만, 고유목적사업준비금만을 적용받는 것으로 수정신고한 경우를 제외한다.
제57조제2항중 "당해 사업연도의 예정이익률"을 "금융감독위원회가 정하는 보험종목별 적립기준율"로 하고, 동조제3항중 "100분의 50"을 "100분의 50(자동차보험의 경우에는 100분의 40)"으로 한다.
제60조제1항중 "1년간 계속하여 근로한 임원 또는 사용인"을 "퇴직급여의 지급대상이 되는 임원 또는 사용인(확정기여형 퇴직연금등이 설정된 자를 제외한다. 이하 이 조에서 같다)"으로, "10분의 1"을 "100분의 5"로 하고, 동조제2항중 "100분의 40"을 "100분의 30"으로 한다.
제61조제2항제20호를 다음과 같이 하고, 동항제25호를 삭제하며, 동항 제37호중 "신용불량자"를 "「신용정보의 이용 및 보호에 관한 법률 시행령」에 따른 금융거래 등 상거래에 있어서 약정한 기일 내에 채무를 변제하지 아니한 자로서 금융감독위원회가 정하는 자(이하 "금융채무등불이행자"라 한다)"로 하고, 동항에 제38호를 다음과 같이 신설한다.
20. 「한국증권선물거래소법」에 따른 한국증권선물거래소와 「증권거래법」에 따라 허가를 받은 증권금융회사
38. 「한국투자공사법」에 의한 한국투자공사
제62조제1항제5호중 "「회사정리법」에 의한 정리계획인가 또는 「화의법」에 의한 화의인가의 결정"을 "「채무자 회생 및 파산에 관한 법률」에 따른 회생계획인가의 결정 또는 법원의 면책결정"으로 하고, 동항제7호중 "수출로"를 "수출 또는 외국에서의 용역제공으로"로 한다.
제64조제6항제1호를 다음과 같이 하고, 동항에 제5호 및 제6호를 각각 다음과 같이 신설한다.
1. 「농어촌 전기공급사업 촉진법」
5. 「농어촌정비법」
6. 「도시 및 주거환경정비법」
제65조제4항을 제5항으로 하고, 동조에 제4항을 다음과 같이 신설한다.
④법 제37조제2항 후단에서 "대통령령이 정하는 부득이한 사유"라 함은 다음 각 호의 어느 하나에 해당하는 경우를 말한다.
1. 공사의 허가 또는 인가 등이 지연되는 경우
2. 공사를 시행할 장소의 미확정 등으로 공사기간이 연장되는 경우
3. 용지의 보상 등에 관한 소송이 진행되는 경우
4. 그 밖에 제1호 내지 제3호의 규정에 준하는 사유가 발생한 경우
제70조제2항에 단서를 다음과 같이 신설한다.
다만, 제61조제2항 각 호의 규정에 따른 금융기관 등이 금융채무등불이행자의 신용회복 지원과 채권의 공동추심을 위하여 공동으로 출자하여 설립한 「자산유동화에 관한 법률」에 의한 유동화전문회사로부터 수입하는 배당소득은 실제로 지급받은 날이 속하는 사업연도로 한다.
제72조제1항제4호 본문중 "현물출자·합병"을 "현물출자, 채무의 출자전환, 합병"으로 하고, 동호 단서중 "합병"을 "제15조제4항 각 호의 요건을 갖춘 채무의 출자전환으로 취득한 주식 등은 출자전환된 채권(법 제34조제3항 각 호의 어느 하나에 해당하는 채권을 제외한다)의 장부가액으로 하고, 합병"으로 하며, 동조제2항에 제3호를 다음과 같이 신설한다.
3. 유형고정자산의 취득과 함께 국·공채를 매입하는 경우 기업회계기준에 따라 그 국·공채의 매입가액과 현재가치의 차액을 당해 유형고정자산의 취득가액으로 계상한 금액
제73조제5호중 "「자산유동화에 관한 법률」에 의한 유동화전문회사가 제3호의"를 "제3호의"로 한다.
제76조제1항중 "제73조제3호"를 "제73조제3호 및 제5호"로, "유동화전문회사의 통화스왑계약"을 "통화스왑계약"으로 하고, 동조제2항 및 제4항중 "유동화전문회사의 통화스왑계약"을 각각 "통화스왑계약"으로 한다.
제78조제2항중 "「중소기업 창업지원법」에 의한 중소기업창업투자회사 또는 「여신전문금융업법」에 의한 신기술사업금융업자가 보유하는 주식등중 각각 창업자 또는 신기술사업자가 발행한 것"을 "다음 각 호의 어느 하나에 해당하는 주식등"으로 하고, 동항에 제1호 및 제2호를 각각 다음과 같이 신설하며, 동조제3항 각 호 외의 부분중 "다음 각호"를 "당해 감액사유가 발생한 사업연도에 다음 각 호"로 하고, 동항제3호중 "창업자 또는 신기술사업자별로"를 "주식등의 발행법인별로"로 한다.
1. 주권상장법인 또는 코스닥상장법인이 발행한 주식등
2. 「중소기업 창업지원법」에 따른 중소기업창업투자회사 또는 「여신전문금융업법」에 따른 신기술사업금융업자가 보유하는 주식등 중 각각 창업자 또는 신기술사업자가 발행한 것
제80조제1항중 "법 제44조제1항"을 "법 제44조제1항 각 호 외의 부분"으로, "토지 및 건축물(이하 이 조에서 "토지등"이라 한다)"을 "유형고정자산"으로 하고, 동조제2항 산식 외의 부분 전단중 "법 제44조제1항"을 "법 제44조제1항 각 호 외의 부분"으로 하며, 동항 산식 외의 부분 후단중 "토지등"을 "유형고정자산"으로 하고, 동항 산식중 "토지등"을 각각 "유형고정자산"으로 하며, 동조제4항 전단중 "토지등별로 건축물"을 "유형고정자산별로 감가상각자산"으로 하고, 동항 후단중 "토지등"을 각각 "유형고정자산"으로 한다.
제81조의 제목 "(합병시 이월결손금의 승계)"를 "(합병에 따른 이월결손금의 승계)"로 하고, 동조에 제2항을 다음과 같이 신설하며, 동조제5항을 삭제하고, 동조제3항 및 제4항을 각각 제4항 및 제5항으로 하며, 동조에 제3항을 다음과 같이 신설하고, 동조제5항(종전의 제4항)을 다음과 같이 하며, 동조제6항중 "제4항제2호에 해당하는 합병법인이"를 "법 제13조제1호의 규정에 따른 결손금이 많은 법인을 합병법인으로 하는 합병의 경우 그 합병법인이"로, "제4항제3호"를 각각 "제5항제1호"로 한다.
②법 제45조제1항 각 호 외의 부분에서 "대통령령이 정하는 자산가액 비율"이라 함은 합병등기일 현재 합병법인과 피합병법인의 사업용 고정자산가액 비율을 말한다. 이 경우 합병법인이 승계한 피합병법인의 사업용 고정자산가액은 승계결손금을 공제하는 각 사업연도의 종료일 현재 계속 보유(처분 후 대체하는 경우를 포함한다)·사용하는 고정자산에 한하여 그 고정자산의 합병등기일 현재 가액에 의한다.
③법 제45조제1항제3호 단서의 규정을 적용함에 있어서 중소기업의 판정은 합병전의 현황에 의하고, 동일사업을 영위하는 법인의 판정은 한국표준산업분류에 따른 세세분류에 의한다. 이 경우 합병법인 또는 피합병법인이 2 이상의 세세분류에 해당하는 사업을 영위하는 경우에는 사업용 고정자산가액 중 동일사업에 사용하는 사업용 고정자산가액의 비율이 각각 100분의 70을 초과하는 경우에 한하여 동일사업을 영위하는 것으로 본다.
⑤법 제45조제3항에서 "대통령령이 정하는 합병"이라 함은 합병등기일 현재 법 제13조제1호의 규정에 따른 결손금이 많은 법인을 합병법인으로 하는 합병으로서 다음 각 호의 어느 하나에 해당하는 합병을 말한다.
1. 합병등기일이 속하는 사업연도의 직전 사업연도 개시일(그 개시일이 서로 다른 법인이 합병한 경우에는 먼저 개시한 날을 말한다)부터 합병등기일까지의 기간 중에 피합병법인의 상호(합병법인의 상호와 피합병법인의 상호 중 피합병법인의 상호만 포함된 다른 상호를 포함한다. 이하 이 호에서 같다)로 미리 변경등기하였거나 합병등기일 후 5년 이내에 합병법인의 상호를 피합병법인의 상호로 변경등기할 것
2. 합병법인이 다음 각 목의 요건을 모두 충족할 것
가. 합병계약 당시 주식등의 시가가 피합병법인보다 낮을 것
나. 피합병법인보다 합병등기일이 속하는 사업연도의 직전 사업연도의 소득금액이 적거나 결손금이 많을 것
다. 합병등기일이 속하는 사업연도의 직전 사업연도의 장부가액에 의한 순자산가액이 피합병법인보다 적을 것
라. 합병등기일이 속하는 사업연도의 직전 3사업연도의 소득금액 합계액이 결손금 합계액에 미달할 것
마. 합병등기일 현재 합병법인과 피합병법인간 법 제13조제1호의 규정에 따른 결손금의 차액이 합병법인의 결손금의 100분의 50을 초과할 것
제82조제1항중 "법 제46조제1항"을 "법 제46조제1항 각 호 외의 부분"으로, "토지 및 건축물(이하 이 조에서 "토지등"이라 한다)"을 "유형고정자산"으로 하고, 동조제2항 산식 외의 부분 전단중 "법 제46조제1항"을 "법 제44조제1항 각 호 외의 부분"으로 하며, 동항 산식 외의 부분 후단중 "토지등"을 "유형고정자산"으로 하고, 동항 산식중 "토지등"을 각각 "유형고정자산"으로 한다.
제83조제1항중 "분할신설법인 또는 분할합병의 상대방법인(이하 이 조에서 "분할신설법인등"이라 한다)"을 "분할신설법인"으로 하고, 동조제3항 후단중 "분할신설법인등"을 "분할신설법인"으로 하며, 동조제5항의 산식중 "분할신설법인등"을 각각 "분할신설법인"으로 하고, 동조제6항 후단중 "분할신설법인등"을 "분할신설법인"으로 한다.
제84조의2를 다음과 같이 신설한다.
제84조의2 (분할에 따른 이월결손금의 승계) ①법 제48조의2제1항의 규정에 따라 분할신설법인 또는 분할합병의 상대방법인(이하 이 조에서 "분할신설법인등"이라 한다)이 각 사업연도의 과세표준계산에 있어서 승계하여 공제하는 결손금은 분할등기일 현재 소멸한 분할법인 또는 소멸한 분할합병의 상대방법인(이하 이 조에서 "분할법인등"이라 한다)의 법 제13조제1호의 규정에 따른 결손금(분할등기일을 사업연도의 개시일로 보아 계산한 금액을 말한다)중 분할신설법인등이 승계받은 사업에 속하는 결손금으로 하되, 분할등기일이 속하는 사업연도의 다음 사업연도부터는 매년 순차적으로 1년이 경과한 것으로 보아 계산한 금액(이하 이 조에서 "승계결손금범위액"이라 한다)으로 한다.
②제1항의 규정에 따른 승계받은 사업에 속하는 결손금은 분할등기일 현재 분할법인등의 결손금을 분할법인등의 사업용 고정자산가액중 분할신설법인등이 각각 승계한 사업용 고정자산가액 비율로 안분계산한 금액으로 한다.
③법 제48조의2제1항 각 호 외의 부분에서 "대통령령이 정하는 자산가액 비율"이라 함은 분할합병등기일 현재 분할법인(승계된 사업분에 한한다)과 분할합병의 상대방법인(소멸하는 경우를 포함한다. 이하 이 조에서 같다)의 사업용 고정자산가액 비율을 말한다. 이 경우 분할신설법인등이 승계한 분할법인등의 사업용 고정자산가액은 승계결손금을 공제하는 각 사업연도의 종료일 현재 계속 보유(처분 후 대체 취득하는 경우를 포함한다)·사용하는 고정자산에 한하여 그 고정자산의 분할합병등기일 현재 가액에 의한다.
④법 제48조의2제1항제3호 단서의 규정을 적용함에 있어서 중소기업의 판정은 분할합병전의 현황에 의하고, 동일사업을 영위하는 법인(분할법인의 경우 승계된 사업분에 한한다)의 판정은 한국표준산업분류에 따른 세세분류에 의한다. 이 경우 분할법인(승계된 사업분에 한한다) 또는 분할합병의 상대방법인이 2 이상의 세세분류에 해당하는 사업을 영위하는 경우에는 사업용 고정자산가액 중 동일사업에 사용하는 사업용 고정자산가액의 비율이 각각 100분의 70을 초과하는 경우에 한하여 동일사업을 영위하는 것으로 본다.
⑤제80조제3항 및 제6항의 규정은 분할법인등의 사업을 승계한 분할신설법인등의 결손금 공제 및 익금산입에 있어서 사업의 계속 또는 폐지의 판정 및 적용에 관하여 이를 준용한다. 이 경우 2 이상의 사업을 승계받아 일부만 계속 또는 폐지하는 경우의 승계결손금범위액 및 익금산입액은 승계한 사업별 자산가액의 비율로 안분하여 계산한 금액으로 한다.
제86조의2제2항 내지 제7항을 제3항 내지 제8항으로 하고, 동조에 제2항을 다음과 같이 신설하며, 동조제3항(종전의 제2항)제1호 가목중 "제11호"를 "제12호"로 하고, 동조에 제9항을 다음과 같이 신설한다.
②법 제51조의2제1항제5호의2에서 "대통령령이 정하는 법인"이라 함은 임대사업을 목적으로 「임대주택법 시행령」 제9조의2제4항제4호의 규정에 따른 요건을 갖추어 설립된 법인을 말한다.
⑨법 제51조의2제2항에서 "대통령령이 정하는 기준에 해당하는 법인"이라 함은 다음 각 호의 요건을 모두 갖춘 법인을 말한다.
1. 사모방식으로 설립되었을 것
2. 개인 2인 이하 또는 개인 1인 및 그 친족(이하 이 호에서 "개인등"이라 한다)이 발행주식총수 또는 출자총액의 100분의 95이상의 주식등을 소유할 것. 다만, 개인등에게 배당 및 잔여재산의 분배에 관한 청구권이 없는 경우를 제외한다.
제88조제1항제8호 가목에 단서를 다음과 같이 신설하고, 동호 나목중 "증자에 있어서 신주를 배정"을 "자본(출자액을 포함한다)을 증가시키는 거래에 있어서 신주(전환사채·신주인수권부사채 또는 교환사채 등을 포함한다. 이하 이 목에서 같다)를 배정·인수"로 한다.
다만, 「증권거래법」 제190조의2 및 동법 시행령 제84조의7의 규정에 따라 합병하는 경우를 제외한다.
제89조제6항 전단중 "제39조·제39조의2"를 "제38조·제39조·제39조의2·제40조"로, "제29조제3항 및 제29조의2제2항"을 "제29조제3항·제29조의2제2항·제30조제4항 및 제5항(제4호를 제외한다)"으로 하고, 동항 후단중 "이익중 "3억원이상"은"을 "이익 중 "3억원 이상" 및 "1억원 이상"은"으로 한다.
제92조의2제2항제3호중 "재정경제부령으로 정하는 주택"을 "취득일부터 3년이 경과하지 아니한 주택"으로 하고, 동조제4항제4호를 다음과 같이 한다.
4. 주택을 신축하여 판매(「임대주택법」에 따른 건설임대주택을 동법에 따라 분양하거나 다른 임대사업자에게 매각하는 경우를 포함한다)하는 법인이 그 주택 및 주택에 부수되는 토지로서 그 면적이 다음 각 목의 면적 중 넓은 면적 이내의 토지를 양도함으로써 발생하는 소득
가. 주택의 연면적(지하층의 면적, 지상층의 주차용으로 사용되는 면적 및 「주택건설기준 등에 관한 규정」 제2조제3호의 규정에 따른 주민공동시설의 면적을 제외한다)
나. 건물이 정착된 면적에 5배(「국토의 계획 및 이용에 관한 법률」 제6조의 규정에 따른 도시지역 밖의 토지의 경우에는 10배)를 곱하여 산정한 면적
제92조의11제3항 각 호 외의 부분중 "법 제55조의3제3항"을 "법 제55조의2제3항"으로 하고, 동항제3호를 제4호로 하며, 동항에 제3호를 다음과 같이 신설한다.
3. 법 제55조의2제2항제1호 나목에 해당하는 농지로서 종중이 소유한 농지(2005년 12월 31일 이전에 취득한 것에 한한다)
제94조의2를 다음과 같이 신설한다.
제94조의2 (간접투자회사 등의 외국납부세액공제 특례) ①법 제57조의2제1항의 규정에 따른 간접투자회사등이 동조제2항의 규정에 따라 환급받을 수 있는 금액(이하 이 조에서 "환급세액"이라 한다)은 제1호의 규정에 따른 금액에서 제2호의 규정에 따른 금액을 차감한 금액으로 한다.
1. 다음 산식에 따라 계산한 금액
당해사업연도의 외국납부 × 당해사업연도 소득금액
세액(법 제57조의2제1항 중 과세대상소득금액
의 규정에 따라 계산한 ─────────────
외국납부세액을 말한다) 당해사업연도 소득금액
중 국외원천
과세대상소득금액
2. 당해 사업연도의 법인세액
②제1항제1호의 규정에 따른 산식 중 당해 사업연도 소득금액 중 과세대상소득금액을 당해 사업연도 소득금액 중 국외원천과세대상소득금액으로 나눈 비율(이하 이 조에서 "환급비율"이라 한다)이 0보다 작은 경우에는 0으로, 1보다 큰 경우에는 1로 본다.
③제1항제1호의 규정에 따른 산식 중 국외원천과세대상소득금액이라 함은 국외원천소득 중 그 소득에 대하여 법 제57조의2제1항의 규정에 따른 외국법인세액을 납부한 경우에 당해 소득의 합계금액을 말한다.
④간접투자회사등은 매일 제1항제1호의 규정에 따른 금액을 계산하여 「간접투자자산 운용업법」 제96조의 규정에 따른 기준가격 산정시 이를 반영하여야 한다. 이 경우 환급비율 계산시 "당해 사업연도"는 "당해 사업연도의 개시일부터 제1항제1호의 규정에 따른 금액 계산일까지의"로 본다.
⑤다음 각 호의 어느 하나에 해당하는 법인은 당해 법인이 보관 및 관리하는 「간접투자자산 운용업법」에 따른 간접투자재산(이하 이 조에서 "간접투자재산"이라 한다)에 귀속되는 외국납부세액에 대하여 재정경제부령이 정하는 간접투자재산에 대한 외국납부세액 확인서(이하 이 조에서 "확인서"라 한다)를 작성하여 당해 법인이 보관 및 관리하는 간접투자재산이 귀속되는 간접투자회사등의 사업연도 종료일부터 1개월 이내에 납세지 관할 세무서장에게 제출하여야 한다. 이 경우 제2호 및 제3호의 법인은 동 확인서의 사본을 당해 간접투자재산을 운용하는 자산운용회사에 교부하여야 한다.
1. 「신탁업법」에 따른 신탁업을 겸영하는 금융기관
2. 「간접투자자산 운용업법」에 따른 수탁회사
3. 「간접투자자산 운용업법」에 따른 자산보관회사
⑥제1항 내지 제5항의 규정은 법 제57조의2제3항 및 제4항의 규정에 따른 투자신탁의 외국납부세액 환급에 관하여 이를 준용한다. 이 경우 "사업연도"는 "투자신탁의 회계기간"으로, "사업연도의 종료일"은 "결산일"로 본다.
⑦법 제57조의2제2항의 규정에 따라 환급을 받고자 하는 간접투자회사등은 법 제60조의 규정에 따른 신고기한 내에 재정경제부령이 정하는 간접투자회사 등의 외국납부세액계산서를 첨부하여 제1항의 규정에 따라 계산한 환급세액에 대하여 납세지 관할 세무서장에게 환급 신청할 수 있다.
⑧법 제57조의2제3항 및 제4항의 규정에 따라 환급을 받고자 하는 투자신탁은 당해 투자신탁의 결산일부터 3개월 이내에 재정경제부령이 정하는 외국납부세액환급신청서 및 간접투자회사 등의 외국납부세액계산서를 첨부하여 제1항의 규정에 따라 계산한 환급세액에 대하여 납세지 관할 세무서장에게 환급 신청할 수 있다.
⑨납세지 관할 세무서장은 제7항 및 제8항의 규정에 따라 환급신청을 받은 때에는 지체 없이 환급세액을 결정하여 환급하여야 한다.
제106조제1항제3호 가목을 삭제하고, 동호 마목중 "법 제28조제1항제4호와 「조세특례제한법」 제135조"를 "법 제28조제1항제4호"로 하며, 동호 바목을 삭제하고, 동호 차목중 "본점"을 "본점등"으로 한다.
제110조의2에 제3항을 다음과 같이 신설한다.
③법 제72조의2제1항 및 제2항의 규정을 적용함에 있어서 당해 내국법인이 합병 또는 분할에 의하여 해산하는 경우로서 법 제58조의3 및 제59조의 규정에 따라 세액공제하고 남은 금액이 있는 때에는 합병법인 또는 분할신설법인(분할합병의 상대방 법인을 포함한다)이 이를 승계하여 잔여기간 동안 법 제58조의3제1항 및 제59조의 규정에 따라 세액공제하고 남은 금액이 있는 경우에 한하여 환급금 및 환급가산금을 지급한다.
제113조제2항 각 호 외의 부분중 "이 조 및 제114조의2"를 "이 조, 제114조의2 및 제138조의3"으로 하고, 동항제2호 가목 단서중 "제22조의2 각 호"를 "제22조의2제1항 및 제2항"으로 한다.
제118조제4항제3호의2를 삭제한다.
제119조제1항중 "법 제76조제1항제3호"를 "법 제76조제1항제3호 가목·나목"으로 한다.
제121조제3항에 단서를 다음과 같이 신설한다.
다만, 자기자본의 총액에서 이미 상계되었거나 상계된 것으로 보는 이월결손금을 제외한다.
제131조제2항중 "「국제조세조정에 관한 법률」 제2조제1항제8호의 규정에 의한 특수관계를 말한다."를 "다음 각 호의 어느 하나의 관계를 말한다."로 하고, 동항에 제1호 및 제2호를 각각 다음과 같이 신설하며, 동조에 제4항을 다음과 같이 신설한다.
1. 일방이 타방의 의결권 있는 주식의 100분의 50이상을 직접 또는 간접으로 소유하고 있는 관계
2. 제3자가 일방 또는 타방의 의결권 있는 주식의 100분의 50이상 직접 또는 간접으로 각각 소유하고 있는 경우 그 일방과 타방간의 관계
④제2항제1호 또는 제2호에서 주식의 간접소유비율의 계산에 관하여는 「국제조세조정에 관한 법률 시행령」 제2조제2항의 규정을 준용한다.
제132조제6항 각 호 외의 부분중 "법 제93조제6호"를 "법 제93조제6호 전단"으로 하고, 동조제7항 내지 제14항을 각각 제8항 내지 제15항으로 하며, 동조에 제7항을 다음과 같이 신설하고, 동조제13항(종전의 제12항) 및 제14항(종전의 제13항)을 각각 다음과 같이 한다.
⑦법 제93조제6호 후단에서 "대통령령이 정하는 비용"이라 함은 인적 용역을 제공받는 자가 인적 용역의 제공과 관련하여 항공회사·숙박업자 또는 음식업자에게 직접 지급한 항공료·숙박비 또는 식사대를 말한다.
⑬법 제93조제11호 자목에서 "대통령령이 정하는 특수관계에 있는 자"라 함은 다음 각 호의 어느 하나에 해당하는 관계에 있는 외국법인을 말한다.
1. 거주자 또는 내국법인과 「국제조세조정에 관한 법률 시행령」 제2조제1항의 규정에 따른 특수관계
2. 비거주자 또는 외국법인과 제131조제2항제1호 또는 제2호의 규정에 따른 특수관계
⑭법 제93조제11호 자목에서 "대통령령이 정하는 자본거래로 인하여 그 가치가 증가함으로써 발생하는 소득"이라 함은 제88조제1항제8호 각 목의 어느 하나에 해당하는 거래로 인하여 주주등인 외국법인이 제13항 각 호의 규정에 따른 특수관계에 있는 다른 주주등으로부터 이익을 분여받아 발생한 소득을 말한다.
제137조제4항중 "주소·거소·본점·주사무소"를 "주소, 거소, 본점, 주사무소, 사업의 실질적 관리장소"로 한다.
제138조의3제1항 각 호 외의 부분 후단중 "당해 채권등에 대한 이자상당액은 당해 외국법인에게 귀속되는 것으로 보며"를 "지급금액 전액을 당해 외국법인의 보유기간이자상당액으로 보며"로, "당해 외국법인이 당해 채권등을 이자등의 지급일에 매입한 것으로 본다."를 "당해 외국법인의 보유기간이자상당액은 이를 없는 것으로 본다."로 하고, 동항제1호중 "당해 외국법인의"를 "지급금액 중 당해 외국법인의"로 한다.
제138조의4제6항중 "주소·거소·본점·주사무소"를 "주소, 거소, 본점, 주사무소, 사업의 실질적 관리장소"로 한다.
제4장제3절에 제138조의5 및 제138조의6을 각각 다음과 같이 신설한다.
제138조의5 (조세조약상의 비과세·면제 또는 제한세율 적용을 위한 사전승인 절차) ①법 제98조의5제1항 단서의 규정에 따른 사전승인을 얻고자 하는 자는 국세청장에게 재정경제부령이 정하는 원천징수특례사전승인신청서에 다음 각 호의 서류를 첨부하여 신청하여야 한다. 이 경우 증빙서류는 한글번역본과 함께 제출하여야 하며 국세청장이 인정하는 경우에는 영문으로 작성된 서류만을 제출할 수 있다.
1. 조세조약의 상대방국가(이하 이 조에서 "체약상대국"이라 한다)에서 발급하는 거주자증명서
2. 법인 또는 단체의 설립신고서 및 정관 사본
3. 이사회의 구성원의 성명 및 주소
4. 주주의 인적사항 및 지분현황
5. 법인 또는 단체의 종업원 수 및 각 종업원별 업무분장
6. 해당국내원천소득을 얻기 위한 투자와 관련된 경제적 또는 영업상 동기에 대한 설명서
7. 해당국내원천소득을 얻기 위한 투자자금 조달방법
8. 해당국내원천소득 수령 후의 처분명세서 또는 그 계획서
9. 최근 3년(설립 후 3년이 경과하지 아니한 법인의 경우에는 설립일부터 신청일까지의 기간) 동안 체약상대국의 세무당국에 제출한 세무신고서·감사보고서·재무제표 및 부속서류
10. 제2항제3호에 해당하는 경우 체약상대국 유가증권시장에의 상장등록 사항 및 그 시장에서 정규적인 거래가 이루어지고 있음을 확인할 수 있는 서류
11. 제2항제5호에 해당하는 경우 연금·기금의 수혜대상자를 확인할 수 있는 서류
12. 제2항제7호에 해당하는 경우 체약상대국의 금융당국이 규율하고 있음을 확인할 수 있는 서류와 동호의 규정에 따른 투자회사등의 투자자의 그 주식 또는 지분보유 현황을 확인할 수 있는 서류
②제1항의 규정에 의하여 사전승인의 신청을 받은 국세청장은 법 제93조제1호·제2호·제9호 또는 제10호의 규정에 따른 소득(이하 이 조 및 제138조의6에서 "국내원천소득"이라 한다)을 직접 또는 간접적으로 수취할 법인(이하 이 조에서 "소득수취법인"이라 한다)이 당해 국내원천소득과 관련하여 다음 각 호의 어느 하나에 해당하는 경우 사전승인할 수 있다.
1. 소득수취법인이 당해 국내원천소득과 관련하여 법적 또는 경제적 위험을 부담하고 동 소득을 처분할 수 있는 권리를 가지는 등 동 소득에 대한 소유권을 실질적으로 보유하고 있는 자(이하 "실질귀속자"라 한다)에 해당하고 해당체약상대국의 법인인 경우
2. 소득수취법인이 재정경제부령이 정하는 조세조약 체약상대국의 정부기관 등(이하 이 조에서 "정부기관등"이라 한다)에 해당하는 경우
3. 소득수취법인의 발행주식이 체약상대국의 법령에 의하여 인정되는 유가증권시장에 상장된 법인(이하 이 조에서 "상장법인"이라 한다)의 주식으로서 재정경제부령이 정하는 정규적인 거래가 이루어지는 경우
4. 소득수취법인의 발행주식총수(지분을 포함한다)의 100분의 50이상이 체약상대국의 개인·정부기관등 또는 상장법인에 의하여 직접 또는 간접으로 소유되는 법인인 경우
5. 소득수취법인이 체약상대국의 연금·기금 또는 그와 유사한 단체인 경우에는 동 연금·기금 또는 단체로부터 수혜를 받는 자의 100분의 50이상이 체약상대국의 거주자인 경우
6. 소득수취법인의 최근 3년 동안의 수입금액(3년 이내에 설립된 법인은 설립이후 현재까지의 수입금액) 중 주식·채권의 보유나 양도 또는 무형자산의 사용이나 양도로부터 발생하는 최근 3년 동안의 수입금액(3년 이내에 설립한 법인은 설립이후 현재까지 수입금액)의 비율이 100분의 10이하인 법인인 경우
7. 소득수취법인이 다음 각 목의 요건을 모두 갖춘 투자회사 그 밖에 이에 준하는 단체(이하 "투자회사등"이라 한다)인 경우
가. 투자회사등의 사업활동의 투명성과 독립성이 보장되도록 체약상대국의 금융당국이 동 투자회사등을 규율하고 있을 것
나. 직전과세연도(신규로 설립된 법인인 경우 현재 과세연도)기간 중에 투자회사등의 투자자가 일일평균 100명 이상일 것
8. 소득수취법인이 당해 소득에 대하여 부담할 세액이 법 제98조의 규정에 따른 세율을 적용하여 계산한 세액과 해당국과의 조세조약에 따라 과세될 세액과의 차익의 100분의 50이상이 되는 경우
③제1항의 규정에 따라 사전승인의 신청을 받은 국세청장은 사전승인신청의 내용에 대하여 보정할 필요가 있다고 인정되는 때에는 30일 이내의 기간을 정하여 보정할 것을 요구할 수 있다. 이 경우 보정기간은 제5항의 규정에 따른 기간에 산입하지 아니한다.
④제3항의 규정에 따른 보정요구는 다음 각 호의 사항을 기재한 문서로 하여야 한다.
1. 보정할 사항
2. 보정을 요구하는 이유
3. 보정할 기간
4. 그 밖에 필요한 사항
⑤국세청장은 제1항의 규정에 따라 신청을 받은 날부터 3월 이내에 승인여부를 통보하여야 한다.
⑥국세청장은 제출된 서류가 허위로 기재된 것임이 확인되는 경우 사전승인을 취소하여야 한다.
⑦제2항제4호에서 주식의 간접소유비율의 계산에 관하여는 「국제조세조정에 관한 법률 시행령」제2조제2항의 규정을 준용한다.
제138조의6 (조세조약상의 비과세·면제 또는 제한세율 적용을 위한 경정청구 절차) ①법 제98조의5제2항의 규정에 따라 경정을 청구하고자 하는 자는 원천징수의무자의 납세지 관할 세무서장에게 재정경제부령이 정하는 원천징수특례적용을 위한 경정청구서에 제138조의5제1항제1호 내지 제9호의 서류를 첨부하여 경정을 청구하여야 한다. 이 경우 증빙서류는 한글번역본과 함께 제출하여야 하며 국세청장이 인정하는 경우에는 영문으로 작성된 서류만을 제출할 수 있다.
②제1항의 규정에 의하여 경정의 청구를 받은 세무서장은 국내원천소득을 수취한 법인이 제138조의5제2항 각 호의 어느 하나에 해당하는 경우에는 경정을 하여야 한다.
③제1항의 경정청구를 받은 세무서장은 경정청구의 내용에 대하여 보정할 필요가 있다고 인정되는 때에는 30일 이내의 기간을 정하여 보정할 것을 요구할 수 있다. 이 경우 보정기간은 법 제98조의5제3항의 규정에 따른 기간에 산입하지 아니한다.
④제3항의 규정에 따른 보정요구는 다음 각 호의 사항을 기재한 문서로 하여야 한다.
1. 보정할 사항
2. 보정을 요구하는 이유
3. 보정할 기간
4. 그 밖에 필요한 사항
제155조의2를 다음과 같이 신설한다.
제155조의2 (기부금영수증 발급내역의 작성·보관의무 등) 법 제112조의2제1항에서 대통령령이 정하는 "기부법인별 발급내역"이라 함은 다음 각 호의 내용이 모두 포함된 것을 말한다.
1. 기부법인의 상호, 사업자등록번호 및 본점등의 소재지
2. 기부금액
3. 기부금 기부일자
4. 기부금영수증 발급일자
5. 그 밖에 재정경제부령이 정하는 사항
제158조제1항제3호 본문중 "사업자"를 "사업자 및 동법 제119조제3호·제5호 또는 제10호의 규정에 따른 소득이 있는 비거주자"로 하고, 동조제2항제2호중 "작물생산업"을 "작물재배업"으로 한다.
제161조제2항제2호 본문중 "협회등록법인"을 "코스닥상장법인"으로 하고, 동호 단서중 "협회등록전에"를 "코스닥상장전에"로, "협회중개시장"을 "코스닥시장"으로, 하고, 동항제3호중 "한국증권거래소"를 "한국증권선물거래소"로 한다.
제162조의2제1항제3호중 "법 제93조제3호·제7호 및 제8호"를 "법 제93조제3호 및 제8호"로 한다.
제164조제5항중 "기한"을 "기한(외국법인의 경우에는 매년 2월 19일)"으로 한다.
대통령령 제15970호 법인세법시행령중개정령 부칙 제14조를 다음과 같이 한다.
제14조 (계산서 미교부에 대한 가산세의 특례) 법 제76조제9항의 규정에 따른 가산세를 적용함에 있어서 「농수산물유통 및 가격안정에 관한 법률」 제2조의 규정에 따른 중도매인에 대하여는 2001년 12월 31일 이전에 종료하는 사업연도까지는 제120조제2항의 규정에 해당하는 법인으로 보고, 중도매인이 2002년 1월 1일부터 2002년 12월 31일까지의 기간 중에 종료하는 사업연도부터 2010년 1월 1일부터 2010년 12월 31일까지의 기간 중에 종료하는 사업연도까지는 각 사업연도별로 계산서를 교부한 금액이 총매출액에서 차지하는 비율이 다음 각 호의 어느 하나에 해당하는 비율 이상인 경우 당해 사업연도에는 제120조제2항의 규정에 해당하는 법인으로 보되, 이 경우 중도매인이 각 사업연도별로 계산서를 교부한 금액이 총매출액에서 차지하는 비율이 다음 각 호의 어느 하나에 해당하는 비율에 미달하는 경우에는 각 사업연도별로 총매출액에 다음 각 호의 어느 하나에 해당하는 비율을 적용하여 계산한 금액과 계산서를 교부한 금액과의 차액을 공급가액으로 보아 가산세를 부과한다.
1. 「농수산물유통 및 가격안정에 관한 법률」에 따른 서울특별시에 소재하는 중앙도매지장의 중도매인
┏━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━┓
┃사업연도                                            │비율                ┃
┠──────────────────────────┼──────────┨
┃2002년 1월 1일부터 2002년 12월 31일까지의 기간 중에 │100분의 10          ┃
┃종료하는 사업연도                                   │                    ┃
┠──────────────────────────┼──────────┨
┃2003년 1월 1일부터 2003년 12월 31일까지의 기간 중에 │100분의 20          ┃
┃종료하는 사업연도                                   │                    ┃
┠──────────────────────────┼──────────┨
┃2004년 1월 1일부터 2004년 12월 31일까지의 기간 중에 │100분의 40          ┃
┃종료하는 사업연도                                   │                    ┃
┠──────────────────────────┼──────────┨
┃2005년 1월 1일부터 2005년 12월 31일까지의 기간 중에 │100분의 40          ┃
┃종료하는 사업연도                                   │                    ┃
┠──────────────────────────┼──────────┨
┃2006년 1월 1일부터 2006년 12월 31일까지의 기간 중에 │100분의 40          ┃
┃종료하는 사업연도                                   │                    ┃
┠──────────────────────────┼──────────┨
┃2007년 1월 1일부터 2007년 12월 31일까지의 기간 중에 │100분의 45          ┃
┃종료하는 사업연도                                   │                    ┃
┠──────────────────────────┼──────────┨
┃2008년 1월 1일부터 2008년 12월 31일까지의 기간 중에 │100분의 50          ┃
┃종료하는 사업연도                                   │                    ┃
┠──────────────────────────┼──────────┨
┃2009년 1월 1일부터 2009년 12월 31일까지의 기간 중에 │100분의 55          ┃
┃종료하는 사업연도                                   │                    ┃
┠──────────────────────────┼──────────┨
┃2010년 1월 1일부터 2010년 12월 31일까지의 기간 중에 │100분의 60          ┃
┃종료하는 사업연도                                   │                    ┃
┗━━━━━━━━━━━━━━━━━━━━━━━━━━┷━━━━━━━━━━┛
2. 제1호외의 중도매인
┏━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━┓
┃사업연도                                            │비율      ┃
┠──────────────────────────┼─────┨
┃2002년 1월 1일부터 2002년 12월 31일까지의 기간 중에 │100분의 10┃
┃종료하는 사업연도                                   │          ┃
┠──────────────────────────┼─────┨
┃2003년 1월 1일부터 2003년 12월 31일까지의 기간 중에 │100분의 20┃
┃종료하는 사업연도                                   │          ┃
┠──────────────────────────┼─────┨
┃2004년 1월 1일부터 2004년 12월 31일까지의 기간 중에 │100분의 40┃
┃종료하는 사업연도                                   │          ┃
┠──────────────────────────┼─────┨
┃2005년 1월 1일부터 2005년 12월 31일까지의 기간 중에 │100분의 20┃
┃종료하는 사업연도                                   │          ┃
┠──────────────────────────┼─────┨
┃2006년 1월 1일부터 2006년 12월 31일까지의 기간 중에 │100분의 20┃
┃종료하는 사업연도                                   │          ┃
┠──────────────────────────┼─────┨
┃2007년 1월 1일부터 2007년 12월 31일까지의 기간 중에 │100분의 25┃
┃종료하는 사업연도                                   │          ┃
┠──────────────────────────┼─────┨
┃2008년 1월 1일부터 2008년 12월 31일까지의 기간 중에 │100분의 30┃
┃종료하는 사업연도                                   │          ┃
┠──────────────────────────┼─────┨
┃2009년 1월 1일부터 2009년 12월 31일까지의 기간 중에 │100분의 35┃
┃종료하는 사업연도                                   │          ┃
┠──────────────────────────┼─────┨
┃2010년 1월 1일부터 2010년 12월 31일까지의 기간 중에 │100분의 40┃
┃종료하는 사업연도                                   │          ┃
┗━━━━━━━━━━━━━━━━━━━━━━━━━━┷━━━━━┛
대통령령 제19214호 법인세법 시행령 일부개정령 부칙에 제3항을 다음과 같이 신설한다.
③(이자소득 등의 귀속사업연도에 관한 특례) 제70조제1항제1호 단서의 규정을 적용함에 있어 금융보험업을 영위하는 법인이 2005년 12월 31일 현재 보유하는 채권등 중 2006년 1월 1일부터 원천징수되는 그 이자등에 대하여 2005년 12월 31일 종료하는 사업연도의 결산 확정시 이미 경과한 기간에 대응하는 이자등을 당해 사업연도의 수익으로 계상한 경우 당해 이자등은 법 제73조의 규정에 따라 원천징수되는 이자등으로 볼 수 있다.
부칙
제1조 (시행일) 이 영은 공포한 날부터 시행한다. 다만, 제138조의5 및 제138조의6의 개정규정은 2006년 7월 1일부터 시행하고, 제92조의11의 개정규정은 2007년 1월 1일부터 시행한다.
제2조 (일반적 적용례) 이 영은 2006년 1월 1일 이후 최초로 개시하는 사업연도분부터 적용한다.
제3조 (원천징수의무자의 납세지에 관한 적용례) 제7조제1항제3호의 개정규정은 이 영 시행 후 최초로 납부하는 분부터 적용한다.
제4조 (지주회사 등의 수입배당금액의 익금불산입액에 관한 적용례) 제17조의2제9항 및 제17조의3제1항 후단의 개정규정은 이 영 시행 후 최초로 배당받는 분부터 적용한다.
제5조 (손비의 범위에 관한 적용례) 제19조제15호의 개정규정은 이 영 시행 후 최초로 지출하는 분부터 적용한다.
제6조 (내용연수의 특례 및 변경에 관한 적용례) 제29조제2항 및 제3항의 개정규정은 이 영 시행 후 최초로 신청하는 분부터 적용한다.
제7조 (기부금의 가액 등에 관한 적용례) 제37조제1항의 개정규정은 이 영 시행 후 최초로 지출하는 분부터 적용한다.
제8조 (기부금의 손금산입 범위 등에 관한 적용례 및 적용특례) ①제38조제3항 및 제4항의 개정규정은 2006년 1월 1일 이후 최초로 개시하는 사업연도에 지출하는 분부터 적용한다.
②제38조제3항의 개정규정을 적용함에 있어 2006년 1월 1일 이후 개시하는 사업연도부터 그 사업연도의 개시일 이후 3년 이내에 종료하는 사업연도까지는 동조동항의 개정규정에 불구하고 법인이 「조세특례제한법」 제73조 또는 법 제24조의 규정에 따른 기부금을 지출한 경우 다음 각 호의 구분에 의한 금액의 범위 안에서 당해 기부금을 순차적으로 손금에 산입한다.
1. 법 제24조제2항 각 호의 규정에 따른 기부금(이하 이 항에서 "법정기부금"이라 한다)의 경우 다음 산식에 따라 계산한 금액
[당해 사업연도 소득금액(기부금을 손금산입하기 전의 소득금액을 말한다. 이하 이 항에서 같다) - 이월결손금(법 제13조제1호의 규정에 따른 결손금의 합계액을 말한다. 이하 이 항에서 같다)] × 100분의 75
2. 「조세특례제한법」 제73조의 규정에 따른 기부금의 경우 다음 산식에 따라 계산한 금액
(당해 사업연도 소득금액 - 이월결손금 - 법정기부금) × 100분의 50
3. 법 제24조제1항의 규정에 따른 지정기부금의 경우 다음 산식에 따라 계산한 금액
(당해 사업연도 소득금액 - 이월결손금 - 법정기부금 - 「조세특례제한법」 제73조의 규정에 따른 기부금) × 100분의 5
③제2항의 규정을 적용함에 있어 법률 제7839호 조세특례제한법 일부개정법률 부칙 제18조제2항의 규정을 적용받는 기부금은 제2항제1호 및 제2호의 규정에 불구하고 2006년 12월 31일까지는 이를 법정기부금으로 본다.
제9조 (접대비의 신용카드 등의 사용에 관한 적용례) 제41조제1항의 개정규정은 이 영 시행 후 최초로 지출하는 분부터 적용한다.
제10조 (퇴직보험료 등의 손금불산입에 관한 적용례) 제44조의2의 개정규정은 이 영 시행 후 최초로 신고하는 사업연도분부터 적용한다.
제11조 (고유목적사업준비금의 손금산입에 관한 적용례) 제56조의 개정규정은 2006년 1월 1일 이후 최초로 개시하는 사업연도에 손금산입하는 분부터 적용한다.
제12조 (비상위험준비금 등의 손금산입에 관한 적용례) 제57조제2항 및 제3항의 개정규정은 이 영 시행일이 속하는 사업연도에 손금산입하는 분부터 적용한다.
제13조 (퇴직급여충당금의 손금산입에 관한 적용례 및 적용특례) ①제60조제1항 및 제2항의 개정규정은 이 영 시행 후 최초로 개시하는 사업연도에 손금산입하는 분부터 적용한다.
②제60조제2항의 개정규정을 적용함에 있어 이 영 시행 후 최초로 개시하는 사업연도부터 그 사업연도의 개시일 이후 2년 이내에 종료하는 사업연도까지 손금산입하는 분에 대하여는 동조동항의 개정규정에 불구하고 동조동항에서 규정하고 있는 "100분의 30"을 "100분의 35"로 본다.
제14조 (대손금의 범위에 관한 적용례) ①제62조제1항제5호의 개정규정은 이 영 시행 후 최초로 「채무자 회생 및 파산에 관한 법률」에 따라 회생계획인가의 결정 또는 법원의 면책결정을 받는 분부터 적용한다.
②제62조제1항제7호의 개정규정은 이 영 시행 후 최초로 신고하는 사업연도분부터 적용한다.
제15조 (국고보조금 등의 손금산입에 관한 적용례) 제64조의 개정규정은 이 영 시행 후 최초로 취득 또는 개량하는 분부터 적용한다.
제16조 (배당소득 등의 귀속사업연도에 관한 적용례) 제70조의 개정규정은 이 영 시행 후 최초로 신고하는 사업연도분부터 적용한다.
제17조 (자산의 취득가액 등에 관한 적용례) ①제72조제1항의 개정규정은 이 영 시행 후 최초로 출자전환하는 분부터 적용한다.
②제72조제2항의 개정규정은 이 영 시행 후 최초로 취득하는 분부터 적용한다.
제18조 (화폐성 외화자산 및 부채의 평가에 관한 적용례) 제73조 및 제76조의 개정규정은 이 영 시행 후 최초로 통화스왑계약을 체결하는 분부터 적용한다.
제19조 (주식등의 평가차손에 관한 적용례) 제78조제2항 및 제3항의 개정규정은 이 영 시행 후 최초로 평가하는 분부터 적용한다.
제20조 (합병평가차익상당액의 손금산입에 관한 적용례) 제80조제1항·제2항 및 제4항의 개정규정은 이 영 시행 후 최초로 합병하는 분부터 적용한다.
제21조 (합병에 따른 이월결손금의 승계에 관한 적용례) 제81조제5항(종전의 제4항)의 개정규정은 이 영 시행 후 최초로 합병하는 분부터 적용한다.
제22조 (분할평가차익상당액의 손금산입에 관한 적용례) 제82조제1항 및 제2항의 개정규정은 이 영 시행 후 최초로 분할하는 분부터 적용한다.
제23조 (유동화전문회사 등에 대한 소득공제에 관한 적용례) ①제86조의2제3항(종전의 제2항)제1호 가목의 개정규정은 이 영 시행 후 최초로 설립하는 분부터 적용한다.
②제86조의2제9항의 개정규정은 2006년 1월 1일 이후 개시하는 사업연도의 이익(이월이익잉여금을 포함한다)을 최초로 배당하는 분부터 적용한다.
제24조 (부당행위계산의 유형 등에 관한 적용례) 제88조제1항제8호 및 제89조제6항의 개정규정은 이 영 시행 후 최초로 합병하거나 자본을 증가시키는 분부터 적용한다.
제25조 (토지등 양도소득에 대한 과세특례에 관한 적용례) 제92조의2제2항제3호 및 제4항제4호의 개정규정은 이 영 시행 후 최초로 양도하는 분부터 적용한다.
제26조 (부득이한 사유가 있어 비사업용 토지로 보지 아니하는 토지의 판정기준 등에 관한 적용례) 제92조의11제3항제3호의 개정규정은 이 영 시행 후 최초로 양도하는 분부터 적용한다.
제27조 (간접투자회사 등의 외국납부세액공제 특례에 관한 적용례) 제94조의2의 개정규정은 이 영 시행 후 발생하는 소득분부터 적용한다.
제28조 (사실과 다른 회계처리에 기인한 경정에 따른 환급세액의 계산에 관한 적용례) 제110조의2의 개정규정은 이 영 시행 후 최초로 합병 또는 분할하는 분부터 적용한다.
제29조 (채권등의 이자등에 대한 원천징수특례에 관한 적용례) 제113조제2항 및 제138조의3의 개정규정은 이 영 시행 후 최초로 원천징수하는 분부터 적용한다.
제30조 (과소신고금액의 계산 등에 관한 적용례) 제118조제4항의 개정규정은 이 영 시행 후 익금에 산입하는 분부터 적용한다.
제31조 (해산에 따른 청산소득금액의 계산에 관한 적용례) 제121조제3항 단서의 개정규정은 이 영 시행 후 최초로 해산하는 분부터 적용한다.
제32조 (정상가격의 범위 등) 제131조제2항 및 제4항의 개정규정은 이 영 시행 후 최초로 거래하는 분부터 적용한다.
제33조 (국내원천소득의 범위에 관한 적용례) 제132조제7항의 개정규정은 2006년 1월 1일 이후 최초로 발생하는 소득분부터 적용한다.
제34조 (외국법인의 원천징수절차 특례에 관한 적용례) 제138조의5 및 제138조의6의 개정규정은 2006년 7월 1일 이후 최초로 원천징수하는 분부터 적용한다.
제35조 (지출증빙서류의 수취 및 보관에 관한 적용례) 제158조제1항제3호의 개정규정은 이 영 시행 후 최초로 거래하는 분부터 적용한다.
제36조 (외국법인의 국내원천소득 등에 대한 지급조서 제출의무 특례에 관한 적용례) 제162조의2제1항의 개정규정은 이 영 시행 후 최초로 발생하는 양도소득에 대한 지급조서를 제출하는 분부터 적용한다.
제37조 (계산서의 작성·교부등에 관한 적용례) 제164조제5항의 개정규정은 이 영 시행 후 최초로 제출기한이 도래하는 분부터 적용한다.
제38조 (계산서미교부 등에 대한 가산세의 특례에 관한 적용례) 대통령령 제15970호 법인세법시행령중개정령 부칙 제14조의 개정규정은 이 영 시행일 이후 최초로 신고하는 사업연도분부터 적용한다.
제39조 (회생계획인가의 결정 등에 관한 경과조치) ①2006년 3월 31일 이전에 받은 「회사정리법」에 따른 정리계획인가의 결정, 「화의법」에 따른 화의인가의 결정, 「파산법」에 따른 강제화의인가의 결정은 제15조제4항·제18조제1항 및 제62조제1항제5호의 개정규정에 따른 「채무자 회생 및 파산에 관한 법률」에 따른 회생계획인가의 결정으로 본다.
②2006년 3월 31일 이전에 받은 「개인채무자 회생법」에 따른 법원의 면책결정은 제62조제1항제5호의 개정규정에 따른 「채무자 회생 및 파산에 관한 법률」에 따른 법원의 면책결정으로 본다.
법인세법 시행령
[시행 2006. 1. 1.] [대통령령 제19255호, 2005. 12. 31., 일부개정]
【제정·개정문】
법인세법 시행령
[시행 2006. 1. 1.] [대통령령 제19214호, 2005. 12. 30., 일부개정]
【제정·개정문】
- ⊙대통령령 제19214호(2005.12.30)
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제111조제2항 단서를 다음과 같이 하고, 동조에 제3항을 다음과 같이 신설한다.
다만, 다음 각 호의 어느 하나에 해당하는 법인의 경우에는 채권등의 이자등으로서 법 제73조의 규정에 따라 원천징수되는 소득에 한한다.
③제2항의 규정에 따른 이자등에는 법 제73조제5항의 규정에 따른 금융기관이 동항의 규정에 따라 원천징수를 대리하거나 위임받은 어음 또는 채무증서를 당해 어음 또는 채무증서를 발행한 법인으로부터 인수·매입하여 매출(제113조제3항의 규정에 따른 매도의 경우를 포함한다)하는 경우 당해 금융기관에 귀속되는 이자등은 포함되지 아니하는 것으로 한다. 다만, 「소득세법 시행령」 제190조제1호에 규정된 방법으로 매출하는 어음외의 어음의 경우에는 그러하지 아니하다.
제112조제2항중 "수탁회사"를 "수탁회사 및 자산보관회사"로 하고, 동조에 제5항을 다음과 같이 신설하며, 동조제6항중 "제1항 내지 제4항외에 신탁재산에 귀속되는"을 "제1항 내지 제5항 외에 신탁재산 및 투자회사의 재산에 귀속되는"으로 한다.
⑤「간접투자자산 운용업법」에 따른 투자회사는 투자회사의 재산에 귀속되는 채권등의 이자등에 대하여 원천징수된 세액이 있는 경우에는 당해 세액을 환급받을 수 있다. 이 경우 투자회사는 매월별로 원천징수된 세액을 다음달 10일까지 납세지 관할 세무서장에게 환급신청을 하여야 하며, 환급신청을 받은 관할 세무서장은 환급신청내용을 확인한 후 즉시 환급하여야 한다.
제113조제2항제2호 가목 단서중 "제111조제6항 각호"를 "「소득세법 시행령」 제22조의2 각 호"로 하고, 동조제10항 각 호 외의 부분 전단중 "신탁재산"을 "신탁재산 및 투자회사의 재산"으로 하며, 동항 각 호 외의 부분 후단중 "제2호"를 "제2호 및 제3호"로, "자산운용회사"를 "자산운용회사 또는 투자회사"로 하고, 동항에 제3호를 다음과 같이 신설하며, 동조제12항 각 호 외의 부분중 "법인(이하 이 항에서 "금융기관"이라 한다)을 제외한 법인이 채권등을 금융기관에게"를 "법인에게 채권등을"로 한다.
3. 「간접투자자산 운용업법」에 따른 자산보관회사
제114조의2제3항중 "당해 채권등을 매도하는 자(환매조건부채권의 매수자를 포함하되, 제111조제2항 각호의 어느 하나에 해당하는 법인을 제외한다)"를 "환매조건부채권의 매수자"로 한다.
부칙
①(시행일) 이 영은 2006년 1월 1일부터 시행한다.
②(원천징수 대상소득의 범위 등에 관한 적용례) 제111조 내지 제113조 및 제114조의2의 개정규정은 이 영 시행 후 최초로 채권등의 이자등을 지급하거나 채권등을 매매하는 분부터 적용한다.
법인세법 시행령
[시행 2005. 7. 15.] [대통령령 제18945호, 2005. 7. 15., 일부개정]
【제정·개정문】
- ⊙대통령령 제18945호(2005.7.15)
법인세법 시행령 일부개정령
법인세법 시행령 일부를 다음과 같이 개정한다.
제86조의2제2항제1호를 다음과 같이 하고, 동항제2호중 "금융기관인 발기인"을 "제1호 가목 또는 나목에 해당하는 발기인"으로, "금융기관이"를 "제1호 가목 또는 나목에 해당하는 발기인이"로 한다.
1. 발기인 중 1인 이상이 다음 각목의 어느 하나에 해당할 것
가. 제61조제2항제1호 내지 제11호·제21호 및 제34호의 어느 하나에 해당하는 금융기관(이하 이 조에서 "금융기관"이라 한다)
나. 「국민연금법」에 의한 국민연금관리공단(「사회기반시설에 대한 민간투자법」 제4조제2호의 규정에 의한 방식으로 민간투자사업을 시행하는 투자회사의 경우에 한한다)
제86조의2제3항제1호를 다음과 같이 한다.
1. 자본금이 50억원 이상일 것. 다만, 「사회기반시설에 대한 민간투자법」 제4조제2호의 규정에 의한 방식으로 민간투자사업을 시행하는 투자회사의 경우에는 10억원 이상일 것
부칙
①(시행일) 이 영은 공포한 날부터 시행한다.
②(투자회사에 대한 소득공제요건에 관한 적용례) 제86조의2제2항 및 동조제3항제1호의 개정규정은 이 영 시행후 지급하는 배당금액부터 적용한다.
법인세법 시행령
[시행 2005. 2. 19.] [대통령령 제18706호, 2005. 2. 19., 일부개정]
【제정·개정문】
법인세법시행령
[시행 2004. 3. 22.] [대통령령 제18324호, 2004. 3. 22., 일부개정]
【제정·개정문】
- ⊙대통령령 제18324호
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제17조제1항제1호를 다음과 같이 한다.
1.제61조제2항제1호 내지 제11호·제21호·제28호·제34호 및 제36호의 금융기관 등
제56조제4항을 삭제한다.
제61조제2항 각호외의 부분 단서중 "제28호 및 제35호"를 "제28호, 제35호 및 제36호"로 하고, 동항에 제36호를 다음과 같이 신설한다.
36.한국주택금융공사법에 의한 한국주택금융공사
제63조제1항제8호를 다음과 같이 신설한다.
8.한국주택금융공사법에 의한 한국주택금융공사
제86조제1항중 "조세특례제한법시행령 제60조의2제1항 각호의 1"을 "조세특례제한법시행령 제60조의2제1항제1호 내지 제4호"로 한다.
제86조의2제2항 및 제3항을 각각 제6항 및 제7항으로 하고, 동조에 제2항 내지 제5항을 각각 다음과 같이 신설한다.
②법 제51조의2제1항제6호 마목에서 "대통령령이 정하는 요건"이라 함은 다음 각호의 요건을 말한다.
1. 발기인중 1인 이상이 제61조제2항제1호 내지 제11호·제21호·제34호의 1에 해당하는 금융기관(이하 이 조에서 "금융기관"이라 한다)일 것
2. 금융기관인 발기인이 100분의 5(금융기관이 다수인 경우에는 이를 합산한다) 이상의 자본금을 출자할 것
③법 제51조의2제1항제6호 아목에서 "대통령령이 정하는 요건"이라 함은 다음 각호의 요건을 말한다.
1. 자본금이 50억원 이상일 것
2. 자산관리·운용 및 처분에 관한 업무를 다음 각목의 1에 해당하는 자(이하 이 조에서 "자산관리회사"라 한다)에게 위탁할 것
가. 당해 회사에 출자한 법인
나. 당해 회사에 출자한 자가 단독 또는 공동으로 설립한 법인
3. 자금관리업무를 신탁업법에 의한 신탁업을 영위하는 금융기관(이하 이 조에서 "자금관리사무수탁회사"라 한다)에게 위탁할 것
4. 주주가 제2항 각호의 요건을 갖출 것. 이 경우 "발기인"을 "주주"로 본다.
5. 법인설립등기일부터 2월 이내에 다음 각목의 사항을 기재한 명목회사설립신고서에 재정경제부령이 정하는 서류를 첨부하여 납세지관할세무서장에게 신고할 것
가. 정관의 목적사업
나. 이사 및 감사의 성명·주민등록번호
다. 자산관리회사의 명칭
라. 자금관리사무수탁회사의 명칭
④법 제51조의2제1항제6호에 해당하는 법인이 제3항제5호의 규정에 의하여 신고한 후에 이사·감사 및 주주가 법 제51조의2제1항제6호 바목·사목 및 제3항제4호의 요건을 충족하지 못하게 되는 경우로서 그 사유가 발생한 날부터 1월 이내에 당해 요건을 보완하는 경우에는 그 법인은 당해 요건을 계속 충족하는 것으로 본다.
⑤법 제51조의2제1항제6호에 해당하는 법인이 제3항제5호의 규정에 의하여 신고한 후에 동호 각목의 1에 해당하는 사항이 변경된 경우에는 그 법인은 변경사항이 발생한 날부터 2주 이내에 당해 변경사항을 기재한 명목회사변경신고서에 재정경제부령이 정하는 서류를 첨부하여 납세지 관할세무서장에게 신고하여야 한다.
제102조제1항중 "공공용지의취득및손실보상에관한특례법 제3조 및 토지수용법 제45조"를 "공익사업을위한토지등의취득및보상에관한법률 제63조제2항 및 제3항"으로 한다.
제111조제6항에 제3호를 다음과 같이 신설한다.
3. 예금자보호법 제26조의2의 규정에 의한 예금보험기금채권 및 동법 제26조의3제4항의 규정에 의한 예금보험기금채권상환기금채권
부칙
①(시행일) 이 영은 공포한 날부터 시행한다. 단, 제56조제4항의 개정규정은 2005년 1월 1일부터 시행한다.
②(일반적 적용례) 이 영은 이 영 시행일이 속하는 사업연도분부터 적용한다.
③(고유목적사업준비금의 손금산입에 관한 적용례) 제56조제4항의 개정규정은 이 영 시행후 개시하는 사업연도분부터 적용한다.
④(유동화전문회사 등에 대한 소득공제에 관한 적용례) 제86조의2의 개정규정은 이 영 시행후 개시하는 사업연도분부터 적용한다.
⑤(원천징수세액에서 일정한 이자소득세액을 차감하는 채권의 범위에 관한 적용례) 제111조제6항제3호의 개정규정은 이 영 시행일이 속하는 사업연도에 발행하는 분부터 적용한다.
법인세법시행령
[시행 2004. 1. 1.] [대통령령 제18174호, 2003. 12. 30., 일부개정]
【제정·개정문】
- ⊙대통령령 제18174호(2003.12.30)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제2조제1항제8호에 마목 및 바목을 각각 다음과 같이 신설한다.
마. 신용협동조합법에 의한 신용협동조합예금자보호기금을 통한 예금보험 및 자금지원 등 예금보험제도를 운영하는 사업
바. 산림조합법에 의한 상호금융예금자보호기금을 통한 예금보험 및 자금지원 등 예금보험제도를 운영하는 사업
제14조제1항제1호 가목 및 나목중 "증권투자회사법에 의한 증권투자회사"를 각각 "간접투자자산운용업법에 의한 투자회사"로 한다.
제15조제1항에 후단을 다음과 같이 신설한다.
이 경우 법 제17조제1호의 주식발행액면초과액에 있어서 채무의 출자전환으로 주식을 발행하는 경우로서 당해 주식의 시가가 액면가액 이상이고 발행가액 이하에 해당하는 경우에는 시가에서 액면가액을 차감한 금액을 말한다.
제17조제1항제1호 및 제2호를 각각 다음과 같이 한다.
1. 제61조제2항제1호 내지 제11호·제21호·제28호 및 제34호의 금융기관 등
2. 간접투자자산운용업법에 의한 자산운용회사
제17조의2제2항제1호중 "100분의 30"을 "100분의 30, 벤처기업육성에관한특별조치법 제2조제1항의 규정에 의한 벤처기업의 경우에는 100분의 20"으로 한다.
제18조제1항제2호를 다음과 같이 한다.
2. 법 제60조의 규정에 의하여 신고된 각 사업연도의 과세표준에 포함되지 아니하였으나 다음 각목의 1에 해당하는 결손금 중 법 제14조제2항의 규정에 의한 결손금에 해당하는 것
가. 회사정리법에 의한 정리계획인가의 결정을 받은 법인의 결손금으로서 법원이 확인한 것
나. 화의법에 의한 화의인가의 결정을 받은 법인의 결손금으로서 법원이 확인한 것
다. 기업구조조정촉진법에 의한 경영정상화계획의 이행을 위한 약정이 체결된 법인으로서 채권금융기관협의회가 의결한 결손금
제36조제2항중 "제56조제1항 각호의 규정에 의한 단체가 당해 단체"를 "비영리내국법인중 제56조제1항 각호의 규정에 의한 지정기부금대상단체를 제외한 법인"으로 하고, 동조에 제4항을 다음과 같이 신설한다.
④법 제24조의 규정에 의하여 기부금을 지출한 법인이 손금산입을 하고자 하는 경우에는 재정경제부령이 정하는 기부금영수증을 받아서 보관하여야 한다.
제40조제1항제1호중 "증권투자신탁업법"을 "간접투자자산운용업법"으로 하고, 동항제2호중 "증권투자신탁업법에 의한 위탁회사"를 "간접투자자산운용업법에 의한 자산운용회사"로, "증권투자신탁업법 제10조제1항제1호의 규정에 의한 투자신탁"을 "간접투자자산운용업법 제2조제12호의 간접투자재산"으로 하며, 동항제3호를 삭제한다.
제41조제2항중 "직불카드와 외국에서 발행된 신용카드를 말한다."를 "직불카드, 외국에서 발행된 신용카드 및 조세특례제한법 제126조의2제1항의 규정에 의한 선불카드·현금영수증을 말한다."로 하고, 동조제7항중 "신용카드는"을 "신용카드등은"으로, "신용카드로"를 "신용카드등으로"로 한다.
제42조의2를 다음과 같이 신설한다.
제42조의2 (접대비관련 지출증빙 등) 법인이 접대비로 지출한 금액중 국세청장이 정하는 건당 일정 금액 이상의 접대비에 대하여는 국세청장이 당해 지출증빙의 기록·보관에 관하여 필요한 사항을 정할 수 있다.
제56조제6항제5호를 다음과 같이 하고, 동항에 제6호 내지 제9호를 각각 다음과 같이 신설한다.
5. 농업협동조합법에 의한 농업협동조합중앙회가 농업협동조합의구조개선에관한법률에 의한 상호금융예금자보호기금에 출연하는 금액
6. 수산업협동조합법에 의한 수산업협동조합중앙회가 수산업협동조합의구조개선에관한법률에 의한 상호금융예금자보호기금에 출연하는 금액
7. 신용협동조합법에 의한 신용협동조합중앙회가 동법에 의한 신용협동조합예금자보호기금에 출연하는 금액
8. 새마을금고법에 의한 새마을금고연합회가 동법에 의한 예금자보호준비금에 출연하는 금액
9. 산림조합법에 의한 산림조합중앙회가 동법에 의한 상호금융예금자보호기금에 출연하는 금액
제61조제2항중 각호외의 부분 단서중 "제26호 및 제28호"를 "제26호, 제28호 및 제35호"로 하고, 동항에 제33호 내지 35호를 각각 다음과 같이 신설한다.
33. 증권거래법에 의한 증권예탁원
34. 새마을금고법에 의한 새마을금고연합회
35. 금융지주회사법에 의한 금융지주회사
제63조제1항제2호중 "주택건설촉진법"을 "주택법"으로 하고, 동항에 제6호 및 제7호를 각각 다음과 같이 신설한다.
6. 소프트웨어산업진흥법에 의한 소프트웨어공제조합
7. 방문판매등에관한법률에 의한 공제조합
제70조제4항중 "증권투자회사법에 의한 증권투자회사"를 "간접투자자산운용업법에 의한 투자회사"로 한다.
제72조제5항중 "법 제28조"를 "법 제18조의2제1항제3호·법 제18조의3제1항제3호·법 제28조"로 한다.
제73조제2호 다목중 "증권투자회사법 제2조제7호"를 "간접투자자산운용업법 제2조제7호"로 한다.
제75조제1항 각호외의 부분 단서중 "증권투자회사법에 의한 증권투자회사"를 "간접투자자산운용업법에의한 투자회사"로 한다.
제81조제4항제1호를 삭제하고, 동조제5항을 다음과 같이 하며, 동조제6항중 "제4항제1호 및 제2호"를 "제4항제2호"로 한다.
⑤제4항제2호의 규정에 의한 결손금은 합병등기일 현재의 현황에 의한다.
제86조의2제1항중 "당기순이익"을 "기업회계기준에 따라 작성한 재무제표상의 법인세비용 차감후 당기순이익"으로, "증권투자회사법에 의한 증권투자회사"를 "간접투자자산운용업법에 의한 투자회사"로 한다.
제89조제2항제1호 단서중 "증권거래소에 상장되지 아니한 주식등"을 "주식등"으로 하고, 동항제2호에 후단을 다음과 같이 신설한다.
이 경우 상속세및증여세법 제63조제2항제1호 및 동법시행령 제57조제1항·제2항의 규정을 준용함에 있어서 "직전 6월(증여세가 부과되는 주식등의 경우에는 3월로 한다)"은 이를 각각 "직전 6월"로 본다.
제89조제3항 각호외 부분 본문 및 동항제2호중 "당좌대월이자율"을 각각 "당좌대출이자율"로 하고, 동항제1호를 다음과 같이 한다.
1. 당해 법인에게 당좌대출이자율보다 높은 이자율의 차입금이 있는 경우 그 차입금에 상당하는 금액의 대여금에 대하여는 당해 이자율. 다만, 다음 각목의 1에 해당하는 대여금에 대하여는 당좌대출이자율을 시가로 한다.
가. 법인 또는 사업을 영위하는 개인에게 대여한 경우로서 상환기간을 정하여 당좌대출이자율로 이자를 수수하기로 약정한 경우의 그 대여금
나. 주택을 소유하지 아니한 사용인에게 소득세법시행령 제112조제1항의 규정에 의한 국민주택 규모 이하의 주택의 구입 또는 임차에 소요되는 금액을 대여한 경우 그 대여금
제92조의2제1항 각호외의 부분중 "법 제55조의2제1항"을 "법 제55조의2제1항제1호"로 하고, 동항제1호중 "별표 7에 규정된 대도시권의 지역"을 "제56조제2항의 규정에 의한 대도시권"으로 하며, 동조제2항 내재 제8항을 각각 제3항 내지 제9항으로 하고, 동조에 제2항을 다음과 같이 신설하며, 동조제6항(종전의 제5항) 본문중 "귀속사업년도"를 "귀속사업년도, 양도시기 및 취득시기"로 하고, 동조제7항(종전의 제6항)중 "법 제55조의2"를 "법 제55조의2제1항제1호"로 하며, 동조제8항(종전의 제7항) 본문중 "제6항"을 "제7항"으로 한다.
②법 제55조의2제1항제2호에서 "대통령령이 정하는 주택"이라 함은 국내에 소재하는 주택으로서 다음 각호의 1에 해당하지 아니하는 주택을 말한다.
1. 임대주택법에 의하여 5호 이상의 국민주택을 임대하고 있는 법인이 10년 이상 임대한 국민주택
2. 주주등이나 출연자가 아닌 임원(제87조제2항의 규정에 의한 소액주주인 임원을 포함한다) 및 사용인에게 제공하는 사택 및 그 밖에 무상으로 제공하는 법인 소유의 주택으로서 사택제공기간 또는 무상제공기간이 10년 이상인 주택
3. 저당권의 실행으로 인하여 취득하거나 채권변제를 대신하여 취득한 주택으로서 재정경제부령으로 정하는 주택
4. 그 밖에 부득이한 사유로 보유하고 있는 주택으로서 재정경제부령으로 정하는 주택
제95조의3을 다음과 같이 신설한다.
제95조의3 (사실과 다른 회계처리에 기인한 경정에 따른 세액공제의 방법) 법 제58조의3의 규정을 적용함에 있어서 동일한 사업연도에 법 제66조제2항제4호의 규정에 의한 경정청구의 사유외에 다른 경정청구의 사유가 있는 경우에는 다음 산식에 의하여 계산한 금액을 그 공제세액으로 한다.
과다납부한 세액 × (사실과 다른 회계처리로 인하여 과다계상한 과세표준 / 과다계상한 과세표준의 합계액)
제97조제4항 본문중 "부속서류"를 "부속서류 및 기업회계기준에 의하여 작성한 현금흐름표(주식회사의외부감사에관한법률 제2조에 의하여 외부감사의 대상이 되는 법인에 한한다)"로 하고, 동조제7항중 "제3항"을 "법 제60조제2항제2호"로, "공인회계사"를 "공인회계사 및 변호사"로 하며, 동조에 제9항을 다음과 같이 신설한다.
⑨법 제60조제2항제1호의 규정에 의한 대차대조표·손익계산서·이익잉여금처분계산서 및 제4항 본문의 규정에 의한 현금흐름표의 제출은 국세기본법 제2조제19호의 규정에 의한 국세정보통신망을 이용하여 재정경제부령이 정하는 표준대차대조표·표준손익계산서 및 표준손익계산서부속명세서를 제출하는 것으로 갈음할 수 있다.
제103조의2를 다음과 같이 신설한다.
제103조의2 (사실과 다른 회계처리로 인한 경고·주의 등의 조치) 법 제66조제2항제4호에서 "대통령령이 정하는 경고·주의 등의 조치"라 함은 다음 각호의 1에 해당하는 것을 말한다.
1. 증권거래법 제20조·제186조의5 및 동법시행령 제9조의3의 규정에 의한 임원해임권고, 일정기간 유가증권의 발행제한, 증권거래법 위반으로 인하여 조치를 받은 사실의 공표, 각서징구, 고발 또는 수사기관에의 통보, 경고 또는 주의
2. 증권거래법 제206조의11제4항의 규정에 의한 과징금의 부과
3. 증권거래법 제207조의3제2호 및 제211조제2호의 규정에 의한 징역 또는 벌금형의 선고
4. 주식회사의외부감사에관한법률 제16조제1항의 규정에 의한 감사인 또는 그에 소속된 공인회계사의 등록취소 및 업무·직무의 정지건의, 특정 회사에 대한 감사업무의 제한
5. 주식회사의외부감사에관한법률 제16조제2항의 규정에 의한 주주총회에 대한 임원의 해임권고 또는 유가증권의 발행제한
6. 주식회사의외부감사에관한법률 제20조의 규정에 의한 징역 또는 벌금형의 선고
제104조제2항에 제3호를 다음과 같이 신설한다.
3. 조세특례제한법 제7조제1항제2호 가목의 규정에 의한 소기업이 폐업한 때에는 소득세법시행령 제143조제3항제1호의2의 규정을 준용하는 방법 등 합리적인 방법으로 인정되어 국세청장이 정하는 방법
제106조제4항을 삭제한다.
제110조의2를 다음과 같이 신설한다.
제110조의2 (사실과 다른 회계처리에 기인한 경정에 따른 환급세액의 계산) ①법 제72조의2제1항의 규정에 의한 환급금은 법 제58조의3의 규정에 의하여 순차적으로 세액공제하고 최종적으로 남은 잔액으로 한다.
②법 제72조의2제1항의 규정에 의한 환급가산금은 다음 각호의 1의 방법에 의하여 계산한 금액으로 한다.
1. 법 제66조제2항제4호의 경정일이 속하는 사업연도의 개시일부터 5년이 경과한 사업연도에 환급금이 남아 있는 경우 : 법 제58조의3의 규정에 의하여 순차적으로 세액공제한 각 사업연도의 세액공제 금액 및 제1항의 규정에 의한 환급금에 각각 국세기본법 제52조의 규정을 적용하여 계산한 금액의 합계액
2. 법 제66조제2항제4호의 경정일이 속하는 사업연도의 개시일부터 5년 이내의 사업연도에 과다납부한 세액을 전액 공제한 경우 : 법 제58조의3의 규정에 의하여 순차적으로 세액공제한 금액에 각각 국세기본법 제52조의 규정을 적용하여 계산한 금액의 합계액
제111조제1항 각호외의 부분중 "증권투자신탁수익"을 "투자신탁수익"으로 하고, 동항제2호중 "증권투자신탁업법"을 "간접자산투자운용업법"으로 하며, 동조제2항제3호 및 제11호를 각각 다음과 같이 하고, 동항제5호중 "농업협동조합"을 "조합"으로 한다.
3. 간접투자자산운용업법에 의한 자산운용회사
11. 간접투자자산운용업법에 의한 투자회사
제112조제2항중 "증권투자신탁업법"을 "간접투자자산운용업법"으로 하고, 동조제3항 각호외의 부분중 "증권투자신탁업법에 의한 위탁회사 및 증권투자회사법에 의한 증권투자회사(이하 이 조에서 "증권투자회사"라 한다)"를 "간접투자자산운용업법에 의한 자산운용회사 및 투자회사(이하 이 조에서 "투자회사"라 한다)"로, "증권투자신탁수익의 분배금 및 증권투자회사"를 "투자신탁수익의 분배금 및 투자회사"로 하며, 동항제1호 본문중 "증권투자회사가 증권투자회사"를 "투자회사가 투자회사"로 하고, 동호 단서중 "증권투자회사"를 "투자회사"로 하며, 동조제4항 단서중 "증권투자신탁수익"을 "투자신탁수익"으로 한다.
제113조제5항중 "증권투자신탁업법"을 "간접투자자산운용업법"으로, "증권투자신탁수익"을 "투자신탁수익"으로, "증권투자신탁업법에 의한 위탁회사"를 "간접투자자산운용업법에 의한 자산운용회사"로 하고, 동조제10항 각호외의 부분 후단중 "증권투자신탁업법에 의한 위탁회사 또는 증권투자회사법에 의한 증권투자회사"를 "간접투자자산운용업법에 의한 자산운용회사 또는 투자회사"로 하며, 동항제2호중 "증권투자신탁업법"을 "간접투자자산운용업법"으로 하고, 동항제3호중 "증권투자회사법"을 "간접투자자산운용업법"으로 한다.
제115조제2항중 "승인을 얻은"을 "승인을 얻거나 국세청장이 정하는 바에 따라 지정을 받은"으로 한다.
제132조제6항을 삭제하고, 동조제1항 내지 제5항을 각각 제2항 내지 제6항으로 하며, 동조에 제1항을 다음과 같이 신설한다.
①법 제93조제4호에서 "대통령령이 정하는 용구"라 함은 운반구·공구·기구 및 비품을 말한다.
제132조제2항(종전의 제1항)에 제11호를 다음과 같이 신설한다.
11. 외국법인이 산업상·상업상 또는 과학상의 기계·설비·장치·운반구·공구·기구 및 비품을 양도함으로 인하여 발생하는 소득
제132조제3항(종전의 제2항) 각호외의 부분중 "제1항"을 "제2항"으로 하고, 동조제5항(종전의 제4항)중 "제1항제1호 내지 제3호"를 "제2항제1호 내지 제3호"로 하며, 동조제10항을 다음과 같이 하고, 동조제11항중 "제10항"을 "제10항제2호"로 하며, 동조에 제12항 및 제13항을 각각 다음과 같이 신설한다.
⑩법 제93조제7호 본문에서 "대통령령이 정하는 소득"이라 함은 다음 각호의 1에 해당하는 소득을 말한다.
1. 소득세법 제94조제1항제1호 및 제2호의 소득
2. 소득세법 제94조제1항제4호의 소득. 이 경우 동호중 "주식등"은 동법시행령 제158조제1항의 규정에 불구하고 양도일이 속하는 사업연도 개시일 현재 당해 법인의 자산총액중 동법 제94조제1항제1호 및 제2호의 자산가액의 합계액이 100분의 50 이상인 법인의 주식 또는 출자지분(유가증권시장에 상장 또는 등록된 주식 또는 출자지분을 제외한다)으로 한다.
⑫법 제93조제11호 자목에서 "대통령령이 정하는 특수관계"라 함은 국제조세조정에관한법률 제2조제1항제8호의 규정에 의한 특수관계를 말한다.
⑬법 제93조제11호 자목에서 "대통령령이 정하는 자본거래"라 함은 제88조제1항제8호 각목의 1에 해당하는 거래를 말한다.
제137조에 제5항 및 제6항을 각각 다음과 같이 신설한다.
⑤법 제98조제10항에서 "대통령령이 정하는 시기"라 함은 다음 각호의 1에 해당하는 날을 말한다.
1. 제88조제1항제8호 가목의 경우 : 법인이 합병으로 인하여 소멸한 경우에는 그 합병등기를 한 날, 법인이 분할 또는 분할합병으로 인하여 소멸 또는 존속하는 경우에는 그 분할등기 또는 분할합병등기를 한 날
2. 제88조제1항제8호 나목 및 다목의 경우 : 증자 또는 감자의 결정을 한 날
⑥주식 또는 출자지분을 발행한 내국법인은 법 제93조제11호 자목의 규정에 의한 소득을 제5항의 규정에 의한 시기에 각각 원천징수하여야 한다.
제158조제2항제1호중 "10만원 미만"을 "5만원 이하"로 하고, 동조제3항중 "직불카드와 외국에서 발행된 신용카드를 말한다."를 "직불카드, 외국에서 발행된 신용카드 및 조세특례제한법 제126조의2제1항의 규정에 의한 선불카드·현금영수증(이하 이 조에서 "직불카드등"이라 한다)을 말한다."로 하며, 동조제4항제1호중 "신용카드 월별이용대금명세서"를 "신용카드 및 직불카드등의 월별이용대금명세서"로 하고, 동항제2호중 "신용카드 또는 직불카드"를 "신용카드 및 직불카드등의"로 한다.
제161조제5항제4호중 "소득세법시행령 제165조제1항제2호 및 제3호 가목"을 "소득세법 제99제1항제3호 내지 제5호 및 제7호"로 한다.
부칙
제1조 (시행일) 이 영은 2004년 1월 1일부터 시행한다. 다만, 제2조제1항제8호·제56조제6항·제86조의2제1항·제97조제4항 및 제9항의 개정규정은 공포한 날부터 시행하고, 제14조·제17조·제40조·제70조·제73조·제75조·제86조의2·제111조·제112조 및 제113조의 개정규정중 간접투자자산운용업법과 관련한 내용은 2004년 1월 5일부터 시행하며, 제36조제4항의 개정규정은 2005년 1월 1일부터 시행한다.
제2조 (일반적 적용례) 이 영은 이 영 시행후 개시하는 사업연도분부터 적용한다.
제3조 (신용협동조합예금자보호기금을 통한 예금보험제도 운영사업 등에 대한 수익사업 제외에 관한 적용례) 제2조제1항제8호의 개정규정은 이 영 시행일이 속하는 사업연도분부터 적용한다.
제4조 (채무의 출자전환시 주식발행액면초과액의 범위에 관한 적용례) 제15조제1항의 개정규정은 이 영 시행후 채무를 출자전환하는 분부터 적용한다.
제5조 (지주회사의 수입배당금액이 익금불산입되는 자회사의 범위에 관한 적용례) 제17조의2제2항제1호의 개정규정은 이 영 시행후 배당하는 분부터 적용한다.
제6조 (이월결손금이 인정되는 화의인가 및 경영정상화계획에 관한 적용례) 제18조제1항제2호의 개정규정은 이 영 시행후 법원이 확인하거나 채권금융기관협의회가 의결한 결손금분부터 적용한다.
제7조 (기부금영수증의 보관에 관한 적용례) 제36조제4항의 개정규정은 2005년 1월 1일 이후 지출하는 분부터 적용한다.
제8조 (손금산입이 인정되는 고유목적사업준비금의 범위에 관한 적용례) 제56조제6항의 개정규정은 이 영 시행일이 속하는 사업연도분부터 적용한다.
제9조 (합병시 이월결손금 승계가 배제되는 요건에 관한 적용례) 제81조제4항제1호의 개정규정은 이 영 시행후 합병하는 분부터 적용한다.
제10조 (소득공제가 인정되는 유동화전문회사 등에 대한 배당가능이익의 범위에 관한 적용례) 제86조의2제1항의 개정규정은 이 영 시행일이 속하는 사업연도분부터 적용한다.
제11조 (토지등양도소득에 관한 적용례) 제92조의2의 개정규정은 이 법 시행후 양도하는 분부터 적용한다.
제12조 (사실과 다른 회계처리에 기인한 경정에 따른 세액공제의 방법 등에 관한 적용례) 제95조의3 및 제110조의2의 개정규정은 이 영 시행후 사실과 다른 회계처리를 하여 제103조의2의 개정규정에 의한 경고 또는 주의 등의 조치를 받는 분부터 적용한다.
제13조 (과세표준의 신고시 현금흐름표 제출에 관한 적용례) 제97조제4항 및 제9항의 개정규정은 이 영 시행일이 속하는 사업연도분부터 적용한다.
제14조 (추계결정방법의 적용례) 제104조제2항의 개정규정은 이 영 시행후 추계결정 및 경정하는 분부터 적용한다.
제15조 (외국법인의 국내원천소득 범위에 관한 적용례) 제132조제1항의 개정규정은 이 영 시행후 임대하는 분부터 적용한다.
법인세법시행령
[시행 2003. 1. 1.] [대통령령 제17826호, 2002. 12. 30., 일부개정]
【제정·개정문】
- ⊙대통령령 제17826호(2002.12.30)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제2조제1항제8호를 제9호로 하고, 동항에 제8호를 다음과 같이 신설한다.
8. 금융 및 보험 관련 서비스업중 다음 각목의 사업
가. 예금자보호법에 의한 예금보험기금 및 예금보험기금채권상환기금을 통한 예금보험 및 이와 관련된 자금지원·채무정리 등 예금보험제도를 운영하는 사업
나. 농업협동조합의구조개선에관한법률 및 수산업협동조합법에 의한 상호금융예금자보호기금을 통한 예금보험 및 자금지원 등 예금보험제도를 운영하는 사업
다. 새마을금고법에 의한 예금자보호준비금을 통한 예금보험 및 자금지원 등 예금보험제도를 운영하는 사업
라. 금융기관부실자산등의효율적처리및한국자산관리공사의설립에관한법률에 의한 부실채권정리기금을 통한 부실채권 인수 및 정리와 관련된 사업
제2조제3항에 단서를 다음과 같이 신설한다.
다만, 제2조제1항제8호에 규정된 사업에 귀속되는 채권 등의 매매익을 제외한다.
제6조제3항에 단서를 다음과 같이 신설한다.
다만, 주된 사업장 소재지의 판정은 최초로 납세지를 정하는 경우에만 적용한다.
제9조제1항중 "납세지변경신고서에 법인의 등기부등본을 첨부하여"를 "납세지변경신고서를"로 한다.
제19조에 제5호의2를 다음과 같이 신설한다.
5의2. 특수관계자로부터 자산 양수를 하면서 기업회계기준에 따라 장부에 계상한 고정자산 가액이 제89조제1항·제2항의 규정에 의한 가액(이하 이 호에서 "시가"라 한다)에 미달하는 경우 다음 각호의 금액에 대하여 제24조 내지 제34조의 규정을 준용하여 계산한 감가상각비 상당액
가. 실제 취득가액이 시가를 초과하는 경우에는 시가와 장부에 계상한 가액과의 차이
나. 실제 취득가액이 시가에 미달하는 경우에는 실제 취득가액과 장부에 계상한 가액과의 차이
제24조제1항제2호 마목을 삭제하고, 동호 바목을 다음과 같이 하며, 동호에 아목을 다음과 같이 신설한다.
바. 개발비 : 상업적인 생산 또는 사용전에 재료 장치 제품 공정 시스템 또는 용역을 창출하거나 현저히 개선하기 위한 계획 또는 설계를 위하여 연구결과 또는 관련 지식을 적용하는데 발생하는 비용으로서 당해 법인이 개발비로 계상한 것(산업기술연구조합육성법에 의한 산업기술연구조합의 조합원이 동 조합에 연구개발 및 연구시설 취득 등을 위하여 지출하는 금액을 포함한다)
아. 전파법 제14조의 규정에 의한 주파수이용권 및 항공법 제105조의2의 규정에 의한 공항시설관리권
제26조제1항제1호중 "제5호 내지 제7호"를 "제6호 내지 제8호"로 하고, 동항제5호를 삭제하며, 동항제6호를 다음과 같이 하고, 동항에 제8호를 다음과 같이 신설한다.
6. 개발비 : 관련제품의 판매 또는 사용이 가능한 시점부터 20년 이내의 기간내에서 연단위로 신고한 내용연수에 따라 매사업연도별 경과월수에 비례하여 상각하는 방법
8. 전파법 제14조의 규정에 의한 주파수이용권 및 항공법 제105조의2의 규정에 의한 공항시설관리권 : 주무관청에서 고시하거나 주무관청에 등록한 기간내에서 사용기간에 따라 균등액을 상각하는 방법
제26조제4항제4호를 다음과 같이 하고, 동항제5호중 "제1항제7호"를 "제1항제7호 및 제8호"로 한다.
4. 제1항제6호의 자산에 대하여는 관련제품의 판매 또는 사용이 가능한 시점부터 5년동안 매년 균등액을 상각하는 방법
제28조제1항제2호 본문중 "제24조제1항제2호 마목 내지 사목"을 "제24조제1항제2호 바목 내지 아목"으로 한다.
제38조제3항을 다음과 같이 한다.
③법인이 조세특례제한법 제73조·제76조 또는 법 제24조의 규정에 의한 기부금을 지출한 경우 다음 각호의 구분에 의한 금액의 범위안에서 당해 기부금을 순차적으로 손금에 산입한다.
1. 조세특례제한법 제76조의 규정에 의한 기부금(이하 이 항에서 "정치자금기부금"이라 한다)과 법 제24조제2항 각호의 기부금(이하 이 항에서 "법정기부금"이라 한다)의 경우 다음 산식에 의하여 계산한 금액
당해 사업연도 소득금액(기부금을 손금산입하기 전의 소득금액을 말한다. 이하 이 항에서 같다)-이월결손금(법 제13조제1호의 규정에 의한 결손금의 합계액을 말한다. 이하 이 항에서 같다)
2. 조세특례제한법 제73조의 규정에 의한 기부금의 경우 다음 산식에 의하여 계산한 금액
(당해 사업연도 소득금액-이월결손금-정치자금기부금-법정기부금)×100분의50
3. 법 제24조제1항의 규정에 의한 지정기부금의 경우 다음 산식에 의하여 계산한 금액
(당해 사업연도 소득금액-이월결손금-정치자금기부금-법정기부금-조세특례제한법 제73조의 규정에 의한 기부금)×100분의 5
제47조제1항중 "예정사업비의 100분의 10을 합산한 금액"을 "예정사업비의 100분의 10을 합산한 금액의 합계액"으로 한다.
제53조제3항 후단중 "취득가액"을 "취득가액(제72조의 규정에 의한 자산의 취득가액으로 하되, 동조제3항제3호의 시가초과액을 포함한다)"으로 한다.
제54조제1항제2호중 "주식발행액면초과액을 가산하고 주식할인발행차금을 차감한 금액"을 "주식발행액면초과액 및 감자차익을 가산하고 주식할인발행차금 및 감자차손을 차감한 금액"으로 하고, 동조제3항 후단중 "변동일까지의 기간과 그 변동일의 다음날"을 "변동일 전일까지의 기간과 그 변동일"로 한다.
제56조제6항제2호중 "법인으로서 건강보험·연금관리 및 공제사업 등"을 "법인(당해 법인에 설치되어 운영되는 기금중 국세기본법 제13조의 규정에 의하여 법인으로 보는 단체를 포함한다)으로서 건강보험·연금관리·공제사업 및 제2조제1항제8호에서 규정된 사업"으로 하고, 동항에 제5호를 다음과 같이 신설하며, 동조제7항제2호중 "1일 1만분의 4의 율"을 "1일 1만분의 3의 율"로 한다.
5. 농업협동조합법에 의한 농업협동조합중앙회가 농업협동조합의구조개선에관한법률에 의한 상호금융예금자보호기금에 출연하는 금액 또는 수산업협동조합법에 의한 수산업협동조합중앙회가 수산업협동조합법에 의한 상호금융예금자보호기금에 출연하는 금액
제61조제2항 각호외의 부분 단서중 "제26호, 제28호 및 제29호"를 "제26호 및 제28호"로 하고, 동항제10호를 다음과 같이 하며, 동항제29호를 삭제하고, 동항에 제30호 내지 제32호를 각각 다음과 같이 신설하며, 동조제4항제2호중 "제17조제1항제2호 및 제3호"를 "제17조제1항제2호"로 한다.
10. 상호저축은행법에 의한 상호저축은행중앙회(지급준비예탁금에 한한다) 및 상호저축은행
30. 산업재해보상법에 의한 근로복지공단(근로자 신용보증 지원사업에서 발생한 구상채권에 한한다)
31. 농업협동조합의구조개선에관한법률에 의한 농업협동조합자산관리회사
32. 대부업의등록및금융이용자보호에관한법률에 의하여 대부업자로 등록한 법인
제62조제1항제6호중 "민사소송법 제616조"를 "민사집행법 제102조"로 한다.
제63조제1항제1호중 "제17호"를 "제17호 및 제30호"로 하고, 동항에 제5호를 다음과 같이 신설하며, 동조제3항제2호중 "대한주택보증주식회사"를 "대한주택보증주식회사 및 근로복지공단"으로 한다.
5. 엔지니어링기술진흥법에 의한 엔지니어링공제조합
제64조제6항에 제3호를 다음과 같이 신설한다.
3. 사회간접자본시설에대한민간투자법
제72조제3항제3호중 "제88조제1항제1호"를 "제88조제1항제1호 및 제8호 나목"으로 한다.
제81조제2항을 삭제한다.
제87조제1항제2호중 "소액주주를"을 "소액주주 등을"으로 하고, 동항제8호중 "제1호 내지 제3호에 해당하는 자가"를 "제1호 내지 제3호에 해당하는 자 및 당해 법인이"로 하며, 동조제2항 및 제3항을 각각 다음과 같이 하고, 동조제4항 각호외의 부분·동항제1호 각목외의 부분·동호 다목·동호 라목 및 동항제2호중 "주주"를 각각 "주주 또는 출자자"로 한다.
②제1항제2호에서 "소액주주 등"이라 함은 발행주식총수 또는 출자총액의 100분의 1에 미달하는 주식 또는 출자지분을 소유한 주주 또는 출자자를 말한다. 다만, 당해 법인의 지배주주 등과 특수관계에 있는 자는 소액주주 등으로 보지 아니한다.
③제2항에서 "지배주주 등"이라 함은 법인의 발행주식총수 또는 출자총액의 100분의 1 이상의 주식 또는 출자지분을 소유한 주주와 출자자(국가 및 지방자치단체를 제외한다)로서 그와 특수관계에 있는 자와의 소유 주식 또는 출자지분의 합계가 당해 법인의 주주 또는 출자자중 가장 많은 경우의 당해 주주 또는 출자자를 말한다.
제89조제2항제2호중 "제38조·동법 제39조"를 "제38조 내지 제39조의2"로 하고, 동조제3항 단서를 다음과 같이 한다.
다만, 다음 각호의 경우에는 당해 이자율을 시가로 본다.
제89조제3항에 제1호 및 제2호를 각각 다음과 같이 신설하고, 동조제6항 전단중 "상속세및증여세법시행령 제28조제3항 내지 제7항·동시행령 제29조제2항 내지 제4항 및 동시행령 제31조의4제1항·제3항"을 "상속세및증여세법 제39조·제39조의2, 동법시행령 제28조제3항 내지 제6항 및 동법시행령 제29조제3항"으로 한다.
1. 당해 법인에게 당좌대월이자율보다 높은 이자율의 차입금이 있는 경우 그 차입금에 상당하는 금액의 대여금(법인 또는 사업을 영위하는 개인에게 대여한 경우로서 상환기간을 정하여 당좌대월이자율로 이자를 수수하기로 약정한 경우의 그 대여금을 제외한다)에 대하여는 당해 이자율
2. 금융지주회사법에 의한 지주회사가 당좌대월이자율보다 낮은 이자율로 차입한 금액의 범위내에서 자회사에게 재정경제부령이 정하는 바에 의하여 계산한 가중평균차입이자율 이상으로 대여한 당해 이자율(대여금이자율이 당좌대월이자율보다 높은 경우를 제외한다)
제106조제1항제3호에 차목을 다음과 같이 신설한다.
차. 법 제94조의 규정에 의한 외국법인의 국내사업장의 각 사업연도의 소득에 대한 법인세의 과세표준을 신고하거나 결정 또는 경정함에 있어서 익금에 산입한 금액이 동 외국법인 본점에 귀속되는 소득
제110조제5항제2호중 "1일 1만분의 4의 율"을 "1일 1만분의 3의 율"로 한다.
제111조제2항을 다음과 같이 한다.
②법 제73조제1항에서 "대통령령이 정하는 금융보험업의 수입금액"이라 함은 금융보험업을 영위하는 법인의 수입금액을 말한다. 다만, 다음 각호의 1에 해당하는 법인의 경우에는 채권 등의 이자로서 법 제73조의 규정에 의하여 원천징수되는 소득에 한한다.
1. 제61조제2항 각호의 규정에 의한 법인
2. 한국은행법에 의한 한국은행
3. 증권투자신탁업법에 의한 위탁회사
4. 선물거래법에 의한 선물업자
5. 농업협동조합법에 의한 농업협동조합
6. 수산업협동조합법에 의한 수산업협동조합(어촌계를 포함한다)
7. 산림조합법에 의한 산림조합 및 산림조합중앙회
8. 신용협동조합법에 의한 신용협동조합 및 신용협동조합중앙회
9. 새마을금고법에 의한 새마을금고 및 새마을금고연합회
10. 법률에 의하여 자금대부사업을 주된 목적으로 하는 법인 또는 기금(다른 사업
과 구분 경리되는 것에 한한다)
11. 증권투자회사법에 의한 증권투자회사
12. 기금관리기본법의 적용을 받는 기금(법인 또는 국세기본법 제13조의 규정에 의하여 법인으로 보는 단체에 한한다)
13. 그 밖에 재정경제부령이 정하는 금융보험업을 영위하는 법인
제118조제4항에 제3호의2를 다음과 같이 신설한다.
3의2. 국제조세조정에관한법률 제4조의 규정에 의하여 익금에 산입한 금액
제119조제1항중 "1일 1만분의 5"를 "1일 1만분의 3"으로 한다.
제137조에 제4항을 다음과 같이 신설한다.
④법 제98조의 규정에 의하여 원천징수를 함에 있어서 원천징수의무자가 국내에 주소·거소·본점·주사무소 또는 국내사업장(소득세법 제120조의 규정에 의한 국내사업장을 포함한다)이 없는 경우에는 국세기본법 제82조의 규정에 의한 납세관리인을 정하여 관할 세무서장에게 신고하여야 한다.
제138조의4제1항 전단중 "소득지급자를 경유하여 소득을 최초로 지급하는 날의 전날"을 "소득지급자에게 제출하고 해당 소득지급자는 소득을 최초로 지급하는 날의 다음 달 9일"로 하고, 동조제6항중 "소득지급자를 경유하지 아니하고"를 "소득지급자에게 제출하지 아니하고 소득수령자가 납세지 관할 세무서장에게 직접"으로 한다.
제152조제2항제1호를 삭제한다.
제158조에 제4항을 다음과 같이 신설한다.
④다음 각호의 1에 해당하는 증빙을 보관하고 있는 경우에는 법 제116조제2항제1호에 규정된 신용카드매출전표를 수취하여 보관하고 있는 것으로 본다.
1. 여신전문금융업법에 의한 신용카드업자로부터 교부받은 신용카드 월별이용대금명세서
2. 여신전문금융업법에 의한 신용카드업자로부터 전송받아 전사적 자원관리 시스템에 보관하고 있는 신용카드 또는 직불카드 거래정보(국세기본법시행령 제65조의7의 규정에 의한 요건을 충족하는 경우에 한한다)
제161조제2항제2호 단서중 "소득세법시행령 제157조제5항제1호 다목의 규정을 적용받는 주식"을 "증권거래법의 규정에 의한 협회중개시장을 통하여 양도하는 것"으로 한다.
제162조의2제2항을 삭제한다.
제164조제1항중 "제211조·제211조의2 및 제212조"를 "제211조 내지 제212조의2"로 한다.
부칙
제1조 (시행일) 이 영은 2003년 1월 1일부터 시행한다. 다만, 제19조제5호의2·제24조제1항제2호 바목 및 아목·제26조(제1항제5호의 개정규정을 제외한다)·제28조·제63조·제89조제3항 및 제158조제4항의 개정규정은 공포한 날부터 시행한다.
제2조 (일반적 적용례) 이 영은 이 영 시행후 최초로 개시하는 사업연도 분부터 적용한다.
제3조 (손비의 범위에 관한 적용례) 제19조제5호의2의 개정규정은 이 영 시행일이 속하는 사업연도에 발생한 감가상각비 상당액을 손금산입하는 분부터 적용한다.
제4조 (개발비 감가상각에 관한 적용례) 제24조제1항제2호 바목·제26조제1항제6호·제4항제4호 및 제28조제1항제2호의 개정규정은 이 영 시행일이 속하는 사업연도에 발생한 개발비부터 적용한다.
제5조 (주파수이용권 등의 감가상각에 관한 적용례) 제24조제1항제2호 아목·제26조제1항제8호·제4항제5호 및 제28조제1항제2호의 개정규정은 이 영 시행일이 속하는 사업연도에 감가상각하는 분부터 적용한다.
제6조 (고유목적사업준비금 잔액의 익금산입시 가산세율에 관한 적용례) 제56조제7항제2호의 개정규정은 이 영 시행후 최초로 법정신고기한이 도래하는 분부터 적용한다.
제7조 (구상채권상각충당금의 손금산입에 관한 적용례) 제63조의 개정규정은 이 영 시행일이 속하는 사업연도 분부터 적용한다.
제8조 (국고보조금의 손금산입에 관한 적용례) 제64조제6항제3호의 개정규정은 이 영 시행후 최초로 지급받는 분부터 적용한다.
제9조 (자산의 취득가액에 관한 적용례) 제72조제3항제3호의 개정 규정은 이 영 시행후 최초로 취득한 분부터 적용한다.
제10조 (시가의 범위 등에 관한 적용례) 제89조제3항의 개정규정은 이 영 시행일이 속하는 사업연도에 대여하는 분부터 적용한다
제11조 (소득처분에 관한 적용례) 제106조제1항제3호의 개정규정은 이 영 시행후 최초로 신고· 결정 또는 경정하는 분부터 적용한다.
제12조 (결손금 조정에 따른 환급세액의 가산세율에 관한 적용례) 제110조제5항제2호의 개정규정은 이 영 시행후 최초로 법정신고기한이 도래하는 분부터 적용한다.
제13조 (원천징수 대상소득의 범위에 관한 적용례) 제111조제2항의 개정규정은 이 영 시행후 최초로 내국법인에게 지급하는 분부터 적용한다.
제14조 (미납부가산세율에 관한 적용례) 제119조제1항의 개정규정은 이 영 시행후 최초로 법정신고기한이 도래하는 분부터 적용한다.
제15조 (지출증빙 등에 관한 적용례) 제158조제4항의 개정규정은 이 영 시행일이 속하는 사업연도분부터 적용한다.
제16조 (창업비의 손금산입에 대한 경과조치) 이 영 시행후 최초로 개시하는 사업연도의 개시일 전에 발생한 창업비의 손금산입에 관하여는 제24조제1항제2호 마목·제26조제1항제5호 및 제26조제4항제4호의 개정규정에 불구하고 종전의 규정에 의한다.
제17조 (미납부가산세 등에 관한 경과조치) 이 영 시행일 전에 법정신고기한이 경과한 분에 대한 제56조제7항제2호 또는 제110조제5항제2호의 규정에 의한 이자상당액 또는 제119조제1항의 규정에 의한 미납부가산세는 종전의 규정에 의하여 계산한다
법인세법시행령
[시행 2002. 1. 1.] [대통령령 제17457호, 2001. 12. 31., 일부개정]
【제정·개정문】
법인세법시행령
[시행 2001. 8. 14.] [대통령령 제17338호, 2001. 8. 14., 일부개정]
【제정·개정문】
- ⊙대통령령 제17338호(2001.8.14)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제86조제2항중 "조세특례제한법시행령 제3조제1항"을 "조세특례제한법시행령 제3조제2항"으로 한다.
제112조제3항제1호에 단서를 다음과 같이 신설하고, 동항제2호중 "신탁재산 및 증권투자회사의 재산(이하 이 조에서 "신탁재산등"이라 한다)"을 "신탁재산등"으로 하며, 동조제5항을 삭제하고, 동조제6항중 "제1항 내지 제5항"을 "제1항 내지 제4항"으로 한다.
다만, 신탁재산 또는 증권투자회사의 재산(이하 이 조 및 제113조제10항에서 "신탁재산등"이라 한다)이 채권등을 이자등의 계산기간중에 타인에게 매도하거나 타인으로부터 취득하는 경우에는 법 제73조제8항의 규정에 의한 산출세액에서 공제할 원천징수세액 또는 원천징수된 세액으로 보는 금액으로 한다.
제113조제4항중 "채권은"을 "채권등과 조세특례제한법 제21조제1항제1호의 규정에 의한 외화표시채권 및 동항제3호의 규정에 의한 외화표시어음과 외화예금증서(이하 이 항 및 제138조의3에서 "외화표시채권등"이라 하며, 당해 외화표시채권등에 대한 이자등의 지급시 그 이자등에 대하여 원천징수된 사실을 입증할 수 있는 서류를 제출한 경우를 제외한다)는"으로 하고, 동조에 제10항을 다음과 같이 신설한다.
⑩다음 각호의 1에 해당하는 법인은 당해 신탁재산등에 귀속되는 채권등의 이자계산기간중에 채권등을 매도한 경우에는 당해 채권등의 보유기간이자상당액에 해당하는 원천징수세액상당액(제1항의 규정에 의하여 계산한 금액을 말한다)에 대한 확인서를 작성하여 당해 채권등의 매도일이 속하는 달의 다음달 말일까지 납세지 관할세무서장에게 제출하여야 한다. 이 경우 제2호 및 제3호의 법인은 동확인서의 사본을 증권투자신탁업법에 의한 위탁회사 또는 증권투자회사법에 의한 증권투자회사에 교부하여야 한다.
1. 신탁업법에 의한 신탁업을 겸영하는 금융기관
2. 증권투자신탁업법에 의한 수탁회사
3. 증권투자회사법에 의한 자산보관회사
제131조제3항중 "소득세법시행령 제165조제1항"을 "소득세법 제99조제1항제3호 내지 제6호"로 한다.
제131조의2중 "법 제92조제1항제3호 가목"을 "법 제92조제2항제3호 가목"으로 한다.
제132조제7항제2호 단서중 "양도함으로써"를 "양도(증권거래법 제2조제8항제8호에서 규정하는 중개 또는 대리에 의하여 주식을 양도하는 경우를 포함한다)함으로써"로 한다.
제138조의3제5항 및 제6항을 각각 제6항 및 제7항으로 하고, 동조에 제5항을 다음과 같이 신설한다.
⑤외화표시채권등을 매도한 외국법인이 그 이자등에 대한 세액의 환급신청을 하고자 하는 경우에는 제3항 및 제4항의 규정에 불구하고 재정경제부령이 정하는 환급신청서에 당해 외화표시채권등을 매도한 날이 속하는 이자계산기간의 이자등을 지급받는 자가 그 이자등에 대하여 원천징수당한 사실을 입증할 수 있는 서류를 첨부하여 그 이자지급일이 속하는 달의 다음달 10일까지 제3항 본문 전단의 규정에 의한 납세지관할세무서장에게 제출하여야 한다.
제144조의2를 다음과 같이 신설한다.
제144조의2 (결정 또는 경정의 사유 등) 소득세법시행령 제176조의2의 규정은 법 제102조제2항의 규정에 의한 특별부가세의 결정 또는 경정의 사유, 취득가액의 환산 등에 관하여 이를 준용한다. 이 경우 동조제3항 각호외의 부분 단서중 "제98조제1항의 규정에 의한 특수관계 있는 자"는 "법인세법시행령 제87조제1항의 규정에 의한 특수관계자"로 본다.
제163조제1항 단서를 삭제한다.
부칙
제1조 (시행일) 이 영은 공포한 날부터 시행한다.
제2조 (의제원천징수세액 공제등에 관한 적용례) ①제112조제3항의 개정규정은 2001년 7월 1일 이후 최초로 채권등이 발행되거나 채권등의 이자계산기간이 시작되는 분부터 적용한다.
②제113조제4항의 개정규정은 이 영 시행후 최초로 법 제73조제8항의 규정에 의하여 공제받는 분부터 적용한다.
③제113조제10항의 개정규정은 2001년 7월 1일 이후 최초로 채권등이 발행되거나 채권등의 이자계산기간이 시작되는 분중 이 영 시행후 최초로 매도하는 분부터 적용한다.
제3조 (외국법인의 전자장외거래에 관한 적용례) 제132조제7항제2호 단서의 개정규정은 이 영 시행후 최초로 양도하는 분부터 적용한다.
제4조 (외국법인의 채권등의 이자등에 대한 원천징수특례에 관한 적용례) 제138조의3제5항의 개정규정은 이 영 시행후 최초로 환급신청하는 분부터 적용한다.
제5조 (특별부가세에 관한 적용례) 제144조의2의 개정규정은 이 영 시행후 최초로 결정하거나 경정하는 분(2001년 1월 1일 이후 양도된 분에 한한다)부터 적용한다.
법인세법시행령
[시행 2001. 1. 1.] [대통령령 제17033호, 2000. 12. 29., 일부개정]
【제정·개정문】
법인세법시행령
[시행 2000. 5. 16.] [대통령령 제16810호, 2000. 5. 16., 일부개정]
【제정·개정문】
- ◎대통령령 제16810호(2000.5.16)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제113조제2항제2호 가목에 단서를 다음과 같이 신설한다.
다만, 국채법 제3조제3항의 규정에 의하여 공개시장에서 발행하는 국채의 경우에는 발행시의 할인율과 할증률을 가감하지 아니한다.
부칙
①(시행일) 이 영은 공포한 날부터 시행한다.
②(적용례) 제113조제2항제2호 가목 단서의 개정규정은 이 영 시행후 최초로 공개시장에서 발행하는 국채의 이자소득분부터 적용한다.
법인세법시행령
[시행 2000. 2. 7.] [대통령령 제16703호, 2000. 2. 7., 일부개정]
【제정·개정문】
- ⊙대통령령 제16703호(2000.2.7)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제45조제1항제4호다목중 "근로기준법에 의한"을 "가목 및 나목외의"로 한다.
제139조제1항을 삭제하고, 동조제2항 본문중 "제1항의"를 "법 제99조제1항제1호의 규정에 의한"으로 하며, 동조제3항 내지 제8항을 각각 삭제하고, 동조제9항을 다음과 같이 하며, 동조에 제10항을 다음과 같이 신설한다.
⑨법 제99조제1항제4호 가목에서 "대통령령이 정하는 것"이라 함은 소득세법시행령 제157조제4항 내지 제6항에 규정된 자산을 말한다.
⑩법 제99조제1항제4호 나목에서 "대통령령이 정하는 것"이라 함은 소득세법시행령 제158조제1항제1호·제4호 및 제5호에 규정된 자산(동항제4호의 자산의 경우에는 동호에 규정된 주식등에 한한다)을 말한다.
제141조제12항제1호 및 제2호를 각각 다음과 같이 하고, 동항제3호중"제139조제9항"을 "제139조제9항 및 제10항"으로 한다.
1. 법 제99조제1항제3호 가목의 자산
양도자산의 종류·규모 및 거래상황 등을 감안하여 재정경제부령이 정하는 방법에 의하여 국세청장이 평가한 가액
2. 법 제99조제1항제3호 나목 및 다목의 자산
상속세및증여세법시행령 제51조의 규정을 준용하여 평가한 가액
제142조에 제3항 내지 제6항을 각각 다음과 같이 신설한다.
③법 제100조제1항제5호에서 "지역별로 대통령령이 정하는 배율"이라 함은 다음 각호의 배율을 말한다.
1. 도시계획구역안의 토지의 경우에는 5배
2. 도시계획구역외의 토지의 경우에는 10배
④법 제100조제2항에서 "대통령령이 정하는 기준"이라 함은 다음 각호의 1에 해당하는 것을 말한다.
1. 주택과 법 제100조제2항의 규정에 의한 다른 목적의 건물(이하 이 조에서 "다른 목적의 건물"이라 한다)이 각각의 매매단위로 매매되는 경우로서 다른 목적의 건물면적이 주택면적의 100분의 10이하인 것
2. 주택에 부수되어 있는 다른 목적의 건물과 주택을 하나의 매매단위로 매매하는 경우로서 다른 목적의 건물면적이 주택면적보다 작은 것
⑤다른 목적의 건물과 주택이 같이 있는 경우로서 제4항에 해당하지 아니하는 경우에는 주택 및 그에 부수되는 토지를 양도함으로써 발생하는 소득에 한하여 법 제100조제1항제5호의 규정을 적용한다. 이 경우 주택에 부수되는 토지는 전체 토지면적에 주택면적이 주택 및 다른 목적의 건물면적에서 차지하는 비율을 곱하여 계산한다.
⑥법 제100조제2항의 규정에 의한 주택과 다른 목적의 건물을 신축하여 판매하는 경우에는 각각 이를 구분하여 기장하고, 이에 공통되는 취득가액과 양도비용이 있는 경우에는 재정경제부령이 정하는 바에 따라 안분계산한다.
제145조제1항중 "건물 및 제139조제9항"을 "건물과 제139조제9항 및 제10항"으로 한다.
제147조제1항 내지 제3항을 각각 삭제하고, 동조제4항을 다음과 같이 하며, 동조제5항중 "제4항제1호"를 "제5항"으로 하여 동항을 제6항으로 하고, 동조에 제5항을 다음과 같이 신설한다.
④법 제105조제1항제4호 가목에서 "대통령령이 정하는 것"이라 함은 외국법인이 발행한 주식등(외국법인이 국내법에 의하여 국내에서 발행한 주식등을 제외한다. 이하 이 조에서 같다)으로서 소득세법시행령 제158조제1항제1호·제4호 및 제5호에 규정되지 아니한 자산을 말한다.
⑤법 제105조제1항제4호 나목에서 "대통령령이 정하는 것"이라 함은 외국법인이 발행한 주식등으로서 소득세법시행령 제158조제1항제1호·제4호 및 제5호에 규정된 자산을 말한다.
제148조제1항 각호외의 부분 단서중 "제147조제4항"을 "제147조제4항 및 제5항"으로 하고, 동조제2항제2호 후단중 "3월"을 "평가기준일 이전·이후 각 2월"로, "1월"을 "양도일·취득일 이전 1월"로 한다.
제151조에 후단을 다음과 같이 신설한다.
이 경우 제145조제1항중 "제139조제9항 및 제10항"은 "제147조제4항 및 제5항"으로 본다.
부칙
①(시행일) 이 영은 공포한 날부터 시행한다.
②(적용례) 제45조제1항제4호 다목의 개정규정은 이 영 시행후 최초로 신고하는 분부터 적용한다.
법인세법시행령
[시행 2000. 1. 1.] [대통령령 제16658호, 1999. 12. 31., 일부개정]
【제정·개정문】
- ⊙대통령령 제16658호(1999.12.31)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제1조제2호·제6호 및 제7호를 각각 삭제한다.
제2조제1항제2호를 다음과 같이 한다.
2. 사업서비스업중 연구 및 개발업(계약등에 의하여 그 대가를 받고 연구 및 개발용역을 제공하는 사업을 제외한다)
제7조제1항제2호 본문중 "본점등"을 "본점 또는 주사무소(이하 "본점등"이라 한다)"로 한다.
제17조제1항제3호중 "증권회사"를 "증권회사와 동법에 의하여 허가를 받은 증권금융회사"로 한다.
제17조의2를 다음과 같이 신설한다.
제17조의2 (지주회사의 배당소득의 익금불산입) ①법 제18조의2제1항 본문에서 "대통령령이 정하는 지주회사"라 함은 사업연도종료일 현재 독점규제및공정거래에관한법률에 의하여 공정거래위원회에 지주회사로 신고된 내국법인(이하 이 조에서 "지주회사"라 한다)을 말한다. 이 경우 당해사업연도종료일 현재 동법에 의한 지주회사의 설립·전환의 신고기한이 도래하지 아니한 자가 당해사업연도의 각 사업연도소득에 대한 법인세 과세표준신고기한까지 지주회사로 신고한 경우에는 이를 지주회사로 본다.
②법 제18조의2제1항에서 "대통령령이 정하는 요건을 갖춘 내국법인"이라 함은 다음 각호의 요건을 모두 갖춘 내국법인(이하 이 조에서 "자회사"라 한다)을 말한다.
1. 지주회사가 직접 당해내국법인의 발행주식총수 또는 출자총액의 100분의 50(주권상장법인 또는 협회등록법인의 경우에는 100분의 30)이상을 당해내국법인의 배당기준일 현재 3월이상 계속하여 보유하고 있는 법인일 것
2. 다음 각목의 1에 해당하는 내국법인일 것
가. 당해내국법인의 지주회사가 독점규제및공정거래에관한법률에 의한 금융지주회사인 경우에는 금융업 또는 보험업(한국표준산업분류에 의한 금융업 또는 보험업을 말한다. 이하 이 항에서 같다)을 영위하는 법인(동법시행령 제15조의3의 규정에 해당하는 법인을 포함한다)
나. 당해내국법인의 지주회사가 독점규제및공정거래에관한법률에 의한 금융지주회사외의 지주회사인 경우에는 금융업 또는 보험업을 영위하지 아니하는 법인
③법 제18조의2제1항제1호 및 제2호의 규정을 적용함에 있어서 지주회사의 자회사에 대한 출자비율은 자회사의 배당기준일 현재 3월이상 계속하여 보유하고 있는 주식등을 기준으로 계산한다.
④법 제18조의2제1항제3호의 규정을 적용함에 있어서 차입금 및 그 차입금의 이자에는 제55조의 규정에 의하여 이미 손금불산입된 금액이 포함되지 아니하는 것으로 한다.
⑤법 제18조의2제1항제3호에서 "대통령령이 정하는 율"이라 함은 제1호의 규정에 의한 금액이 제2호의 규정에 의한 금액에서 차지하는 비율을 말한다. 이 경우 그 비율이 100분의 100을 초과하는 때에는 이를 100분의 100으로 한다.
1. 차입금
2. 당해지주회사의 사업연도종료일 현재 대차대조표상의 자산총액
⑥법 제18조의2제1항제4호에서 "대통령령이 정하는 율"이라 함은 제1호의 규정에 의한 율에 제2호의 규정에 의하여 계산한 비율을 곱하여 계산한 율을 말한다.
1. 지주회사가 자회사에 출자한 비율이 법 제18조의2제1항제1호에 해당하는 경우에는 100분의 90, 법 제18조의2제1항제2호에 해당하는 경우에는 100분의 60. 이 경우 자회사가 2이상인 때에는 각 자회사별로 그에 해당하는 율로 한다.
2. 당해자회사가 다른 내국법인에 출자한 주식등의 가액(장부가액을 말한다. 이하 이 조에서 같다)이 당해자회사가 지주회사로부터 출자받은 주식등의 가액에서 차지하는 비율. 이 경우 그 비율이 100분의 100을 초과하는 때에는 이를 100분의 100으로 한다.
⑦제5항제1호 및 제2호의 규정에 의한 차입금 및 자산총액과 제6항제2호의 규정에 의한 주식등의 가액은 적수로 계산한다.
제20조제1항제1호를 삭제하고, 동항에 제4호를 다음과 같이 신설한다.
4. 내국법인이 근로자(제43조제6항의 규정에 의한 임원을 제외한다)와 성과산정지표 및 그 목표, 성과의 측정 및 배분방법등에 대하여 사전에 서면으로 약정하고 이에 따라 그 근로자에게 지급하는 성과배분상여금
제20조에 제4항을 다음과 같이 신설한다.
④제1항의 규정에 의한 성과급의 손금산입은 그 잉여금처분금액을 당해사업연도의 세무조정계산서에 계상하고 이를 법인세 과세표준신고서에 손금으로 산입하는 방법에 의한다.
제27조제6항제1호 및 제2호중 "재정경제부령이 정하는 내용연수"를 각각 "제28조제1항제2호 본문의 규정에 의한 신고내용연수(동호 단서에 해당하는 경우에는 기준내용연수)"로 한다.
제31조제6항에 제3호를 다음과 같이 신설한다.
3.대여사업용 비디오테이프 및 음악용 콤팩트디스크로서 개별자산의 취득가액이 30만원미만인 것
제41조에 제6항을 다음과 같이 신설한다.
⑥제1항 내지 제5항의 규정을 적용함에 있어서 법 제25조제2항제1호의 규정에 의한 신용카드는 당해법인의 명의로 발급받은 신용카드로 한다.
제49조제1항제1호 각목외의 부분에 단서를 다음과 같이 신설하고, 동호 가목 단서를 삭제한다.
다만, 법령에 의하여 사용이 금지되거나 제한된 부동산, 자산유동화에관한법률에 의한 유동화전문회사가 동법 제3조의 규정에 의하여 등록한 자산유동화계획에 따라 양도하는 부동산등 재정경제부령이 정하는 부득이한 사유가 있는 부동산을 제외한다.
제49조제1항제2호 나목에 단서를 다음과 같이 신설한다.
다만, 저당권의 실행 기타 채권을 변제받기 위하여 취득한 선박으로서 3년이 경과되지 아니한 선박등 재정경제부령이 정하는 부득이한 사유가 있는 자동차·선박 및 항공기를 제외한다.
제57조제1항제1호 및 제58조제1항중 "농업협동조합법 및 축산업협동조합법"을 각각 "농업협동조합법"으로 한다.
제61조제2항제8호를 삭제하고, 동항제19호중 "금융기관부실자산등의효율적처리및성업공사의설립에관한법률에 의한 성업공사"를 "금융기관부실자산등의효율적처리및한국자산관리공사의설립에관한법률에 의한 한국자산관리공사"로 하며, 동항에 제25호를 다음과 같이 신설한다.
25. 선물거래법에 의한 선물거래소
제62조제1항제13호중 "제10호"를 "제11호"로 한다.
제64조의 제목중 "국고보조금"을 "국고보조금등"으로 하고, 동조제2항중 "국고보조금"을 "보조금의예산및관리에관한법률 또는 지방재정법에 의한 보조금(이하 이 조에서 "국고보조금등"이라 한다)"으로 하며, 동조제6항중 "국고보조금상당액 손금산입조정명세서(국고보조금사용계획서)"를 "국고보조금등상당액 손금산입조정명세서(국고보조금등사용계획서)"로 한다.
제77조제2항 각호외의 부분에 단서를 다음과 같이 신설한다.
다만, 창업비·개업비 및 연구개발비의 경우 법인이 제1호 내지 제3호에 규정된 기간의 범위내에서 손금산입기간을 정하여 법인세 과세표준신고기한까지 납세지 관할세무서장에게 신고한 경우에는 그 신고한 기간동안 균등액을 각 사업연도의 손금에 산입할 수 있다.
제77조제3항을 제4항으로 하고, 동조에 제3항을 다음과 같이 신설하며, 동조제4항(종전의 제3항)중 "이연자산평가조정명세서"를 "이연자산평가조정명세서 및 이연자산평가방법신고(변경신고)서"로 한다.
③제2항 단서의 규정에 의하여 납세지 관할세무서장에게 신고한 이연자산평가방법은 그 신고(변경신고를 포함한다)한 방법을 최초로 적용한 사업연도에 발생한 이연자산의 가액부터 적용하며, 당해사업연도종료일부터 3년이 되는 날이 속하는 사업연도까지 이를 계속 적용하여야 한다.
제81조제4항제3호를 다음과 같이 한다.
3. 합병등기일이 속하는 사업연도의 직전 사업연도 개시일(그 개시일이 서로 다른 법인이 합병한 경우에는 먼저 개시한 날을 말한다)부터 합병등기일까지의 기간중에 합병법인의 상호를 피합병법인의 상호로 미리 변경등기하였거나 합병등기일후 2년이내에 합병법인의 상호를 피합병법인의 상호로 변경등기할 것
제2장제1절에 제6관의2(제86조의2)를 다음과 같이 신설한다.
제6관의2 소득공제
제86조의2 (유동화전문회사등에 대한 소득공제) ①법 제51조의2제1항 본문에서 "대통령령이 정하는 배당가능이익"이라 함은 당기순이익(유가증권의 평가에 따른 손익을 제외한 금액을 말한다)에 이월이익 잉여금을 가산한 금액 또는 이월결손금을 공제한 금액을 말한다.
②법 제51조의2제1항의 규정에 의하여 공제하는 배당금 상당액이 당해사업연도의 소득금액을 초과하는 경우 당해초과금액은 이를 없는 것으로 본다.
③법 제51조의2제1항의 규정을 적용받고자 하는 유동화전문회사 또는 증권투자회사는 법 제60조의 규정에 의한 과세표준신고와 함께 재정경제부령이 정하는 소득공제신청서를 납세지 관할세무서장에게 제출하여야 한다.
제89조제6항 후단중 "1억원"을 "1억원(동시행령 제28조제3항을 준용하는 경우에는 3억원)"으로 한다.
제108조에 제5항을 다음과 같이 신설한다.
⑤제2항의 규정에 의하여 제104조제2항을 준용함에 있어서 제1항제2호에 해당하는 경우로서 납세지 관할세무서장 또는 관할지방국세청장이 조사결과 명백한 탈루혐의가 없다고 인정하는 경우에는 제104조제2항제2호 본문에 규정된 방법에 의하여 그 과세표준 및 세액을 결정하되, 동일업종의 다른 법인이 없는 경우에는 동호 단서에 규정된 방법에 의하여 그 과세표준과 세액을 결정할 수 있다.
제111조제1항제6호를 다음과 같이 하고, 동조제2항제9호 및 제11호를 각각 삭제하며, 동조제3항 본문중 "증권회사등"을 각각 "금융기관"으로 한다.
6. 다음 각목의 1에 해당하는 조합의 조합원인 법인(제2항 각호의 1에 해당하는 법인을 제외한다)이 당해조합의 규약에 따라 조합원 공동으로 예탁한 자금에 대한 이자수입
가. 제17조제1항제6호의 규정에 의한 조합
나. 채권시장의 안정을 목적으로 설립된 조합으로서 재정경제부령이 정하는 조합
제122조제1항제3호 가목 및 제123조제1항제3호 가목중 "법인세"를 각각 "법인세 및 그 법인세(감면세액을 포함한다)에 부과되는 국세"로 한다.
제132조제7항 각호외의 부분 단서를 삭제하고, 동조제8항중 "선물거래(동법시행령 제2조의3제5호 나목 및 다목의 거래를 포함한다)"를 "선물거래(동법시행령 제2조의3제5호 나목 및 다목의 거래를 포함한다.)또는 선물거래법에 의한 선물거래"로 한다.
제161조제3항중 "미달하는 주주"를 "미달하고 그 주식의 시가(재정경제부령이 정하는 시가를 말한다)의 합계액이 100억원 미만인 주주"로 하고, 동조제4항 전단중 "소액출자자 및 액면금액"을 "소액출자자와 액면금액·시가"로 한다.
제162조 각호외의 부분 단서중 "다음 각호의 소득"을 "법인세가 과세되지 아니하거나 면제되는 소득"으로 하고, 동조 각호를 삭제한다.
대통령령 제15970호 법인세법시행령 부칙 제17조에 제4항을 다음과 같이 신설한다.
④이 영 시행당시 종전의 제43조의2제9항제8호 및 제14호의 규정을 적용받는 주식에 대하여는 종전의 규정을 적용한다.
부칙
제1조 (시행일) 이 영은 2000년 1월 1일부터 시행한다. 다만, 제49조·제62조제1항·제77조 및 대통령령 제15970호 법인세법시행령 부칙 제17조의 개정규정은 공포한 날부터 시행하고, 제1조제2호·제6호, 제57조제1항제1호, 제58조제1항, 제61조제2항제8호 및 제111조제2항제9호·제11호의 개정규정은 2000년 7월 1일부터 시행하며, 제2조·제41조 및 제162조의 개정규정은 2001년 1월 1일부터 시행한다.
제2조 (일반적 적용례) 이 영은 이 영 시행후 최초로 개시하는 사업연도분부터 적용한다. 다만, 제49조·제62조제1항·제77조 및 대통령령 제15970호 법인세법시행령 부칙 제17조의 개정규정은 이 영 공포일이 속하는 사업연도분부터 적용한다.
제3조 (익금불산입액의 계산등에 관한 적용례) ①제20조의 개정규정은 이 영 시행후 최초로 성과배분상여금을 지급하는 분부터 적용한다.
②제81조 및 제89조의 개정규정은 이 영 시행후 최초로 합병하는 분부터 적용한다.
③제108조의 개정규정은 이 영 시행후 최초로 수시부과하는 분부터 적용한다.
④제122조 및 제123조의 개정규정은 이 영 시행후 최초로 청산소득에 대한 법인세의 과세표준을 신고하는 분부터 적용한다.
⑤제132조제7항의 개정규정은 이 영 시행후 최초로 양도하는 분부터, 동조제8항의 개정규정은 이 영 시행후 최초로 발생하는 소득분부터 적용한다.
⑥제161조의 개정규정은 이 영 시행후 최초로 제출하는 분부터 적용한다.
제4조 (비영리외국법인의 기술용역사업소득등에 관한 적용례) 제2조제1항제2호 및 제162조제2호의 개정규정은 2001년 1월 1일이후 최초로 발생하는 소득분부터 적용한다.
제5조 (접대비의 손금불산입에 관한 적용례) 제41조제6항의 개정규정은 2001년 1월 1일이후 최초로 개시되는 사업연도에 지출하는 분부터 적용한다.
법인세법시행령
[시행 1999. 1. 1.] [대통령령 제15970호, 1998. 12. 31., 전부개정]
【제정·개정문】
법인세법시행령
[시행 1998. 5. 16.] [대통령령 제15797호, 1998. 5. 16., 일부개정]
【제정·개정문】
- ⊙대통령령제15,797호(1998·5·16)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제16조제1항 본문중 "다음 각호에 계기하는 금액의 합게액"을 "다음 각호의 금액을 합한 금액"으로 하고, 동항제1호중 "재정경제원장관"을 "재정경제부장관"으로, "통상산업부장관 이하 이 조에서 같다"를 "산업자원부장관"으로 하며, 동조제2항 본문중 "단기손해보험에 의한 수입보험료(인보험의 경우에는 해약환급금이나 만기지급금이 없는 사망보험 및 질병보험의 수입보험료)"를 "단기손해보험(인보험의 경우에는해약환급금이나 만기지급금이 없는 사망보험 및 질병보험에 한한다. 이하 이 조에서 같다)에 의한 경과보험료"로 하고, 동항 단서중 "100분의 20을"을 "100분의 2를"로, "100분의 20으로"를 "100분의2로"로 하며, 동조제3항중 "순보험료(인보험인 경우에는 해약환급금이나 만기지급금이 없는 사망보험 및 질병보험의 수입보험료)"를 "경과보험료"로 하고, 동조제6항을 다음과 같이 하며, 동조에 제7항을 다음과 같이 신설한다.
⑥제2항 및 제3항의 규정에 의하여 손금으로 계상한 비상위험준비금과 보험회사가 지급한 보험금의 상계처리에 관하여 필요한 사항은 재정경제부령으로 정한다.
⑦제2항의 규정에 의한 경과보험료의 구체적인 계산방법은 재경경제부령으로 정한다.
제17조의4제1항을 다음과 같이 한다.
①법 제12조의3제1항의 규정에 의한 증권거래준비금은 당해 사업연도의 증권매매익에 100분의 30을 곱하여 계산한 금액의 범위안에서 이를 손금에 산입한다.
제17조의9를 삭제한다.
제21조의2제2항중 "100분의 2를"을 "100분의 1을"로 하고,동조제3항제3호중 "총리령"을 "재정경제부령"으로 하며, 동조제4항중 "과세표준신고서에 총리령이"를 "법 제26조의 규정에 의한 신고서에 재정경제부령이"로, "소관세무서장"을 "납세지 관할세무서장"으로 한다.
제23조의5를 다음과 같이 신설한다.
제23조의5 (토지의 재평가차액상당액의 손금산입) ①법 제14조의6의 규정에 의하여 토지의 재평가차액에 상당하는 금액을 손금에 산입하고자 하는 때에는 개별 토지별로 당해 토지의 재평가차액에 상당하는 금액을 압축기장충당금으로 계상하여야 한다.
②법 제14조의6의 규정을 적용받고자 하는 내국법인은 법 제26조의 규정에 의한 신고서에 재정경제부령이 정하는 명세서를 첨부하여 납세지 관할세무서장에게 제출하여야 한다.
제44조제3항 본문중 "단기금융회사 또는 종합금융회사"를 "종합금융회사"로 하고, 동항제1호 및 제2호중 "1,000분의 1"을 각각 "1만분의 5"로 하며, 동항제3호중 "1,000분의 20"을 "1천분의 10"으로 하고, 동항제4호중 "1,000분의 1"을 "1만분의 5"로 하며, 동항제5호를 다음과 같이 한다.
5. 종합금융회사의 경우
할인어음의 매출권유비는 각 사업연도종료일 현재의 매출잔액의 1만분의 5
제59조제1항중 "경과연수"를 "경과연수(재평가한 경우에는 각 사업연도 개시일까지의 경과연수로 한다)"로 한다.
제84조제3항중 "제23조의2 및 제23조의4"를 "제23조의2·제23조의4 및 제23조의5"로 하고, 동조제4항중 "총리령"을 "재정경제부령"으로 한다.
제2조제1항제7호, 제6조, 제7조제6항, 제8조제1항, 제12조제1항제1호 단서, 제13조제1항제4호다목·동조제4항, 제14조제5항제1호·제2호·동조제6항, 제19조제2항제3호, 제21조제3호, 제22조제4항, 제23조제4항, 제23조의2제4항, 제23조의3제1항제3호·제4호, 제23조의4제2항·제5항, 제24조의2제2호, 제27조제2항, 제30조제1호·제4호, 제34조제2항제2호, 제35조제1항, 제36조제1항제5호 내지 제8호, 제37조제2항, 제37조의2제1항제4호·제6호·동조제2항, 제37조의3제4항 본문·제9항, 제37조의4제2호, 제38조제2항제6호, 제38조의2제1항 본문, 제41조의2제4항, 제42조제1항제1호타목·제2호마목, 제43조제1항 내지 제3항·제6항제1호 단서, 제43조의2제2항제1호·제2호·동조제3항·제8항·제9항제13호·제11항·제16항 후단, 제44조의3제1항 본문·제2항, 제44조의4제1항, 제46조제2항제7조 단서·제3항, 제47조제1항·제3항, 제48조제2항·제3항, 제49조제1항 본문·제1호·제2호·동조제2항·제4항 본문·제2호·제3호·동조제5항, 제50조제4항·제6항제1호·제7항, 제52조제1항 본문, 제54조제2항, 제56조제5항제2호, 제57조 후단, 제66조, 제69조제1항·제2항, 제78조의2제2항·제9항, 제80조의2제2항, 제82조제2항·제3항제4호·제5호·동조제7항, 제89조, 제91조의2제4항, 제91조의3제8항 본문·제10항, 제100조의2제3항·제8항, 제100조의4제1항제3호, 제100조의5제4항 단서·제6항, 제111조, 제118조의1항 본문, 제122조제1항제8호·제124조의3제7항, 제124조의4제5항제1호나목, 제124조의5제1항제2호·제3호·동조제10항·제13항, 제124조의10제5항·제124조의13, 제125조제1항 본문, 제130조제2항, 제130조의2제4항 본문·제4호, 제134조제1항 및 제135조중 "총리령"을 각각 "재정경제부령"으로 한다.
제23조의3제1항제5호, 제32조, 제35조의2제1항 및 제91조의2제6항중 "재정경제원장관´을 각각 "재정경제부장관"으로 한다.
부칙
①(시행일) 이 영은 공포한 날부터 시행한다.
②(손금산입에 관한 규정의 적용례) 제16조·제17조의4 및 제21조의2의 개정규정은 1998년 1월 1이이후 최초로 개시하는 사업연도에 손금산입하는 분부터 적용한다.
③(토지의재평가차액상당액의 손금산입 등에 관한 적용례) 제23조의5·제59조 및 제84조의 개정규정은 이 영 시행후 최초로 재평가일이 도래하는 재평가하는 분부터 적용한다.
④(손비인정에 관한 규정의 적용례) 제44조의 개정규정은 1998년 1월 1일이후 최초로 개시하는 사업연도에 지출하는 분부터 적용한다.
법인세법시행령
[시행 1998. 2. 24.] [대통령령 제15686호, 1998. 2. 24., 일부개정]
【제정·개정문】
- ⊙대통령령제15,686호(1987·2·24)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제21조 단서중 "법 제18조의3제3항"을 "법 제15조에1항제10호의 규정에 의한 협회등록법인과 법 제18조의3제3항"으로 한다.
제43조의2제9항제13호를 제14호로 하고, 동항에 제13호를 다음과 같이 신설한다.
13. 조세감면규제법 제40조의7의 규정에 의한 증여로 취득하는 주식 또는 출자지분
제84조제3항 전단중 "제21조의2 및 제37조의4"를 "제21조의2·제37조의4 및 제37조의9"로 한다.
제94조의2제1항제1호 단서중 "제36조제5항"을 "제36조제5항 및 제40조의5제6항"으로 한다.
대통령령 제15564호 법인세법시행령중개정령 부칙 제1조 단서중 "공포한 날부터 시행하고, 제43조의2제16항 내지 제18항의 개정규정은 2002년 1월 1일부터 시행한다"를 "공포한 날부터 시행한다"로 하고, 동 부칙 제8조에 제3항을 다음과 같이 신설한다.
③제43조의2제16항 내지 제18항의 개정규정은 2000년 1월 1일이후 최초로 개시하는 사업연도분부터 적용한다.
부칙
①(시행일) 이 영은 공포한 날부터 시행한다.
②(지급이자 손금불산입에 관한 적용례) 제43조의2제9항제13호의 개정규정은 1998년 1월 1일이후 최초로 주식 또는 출자지분을 증여받는 분부터 적용한다.
③(소득처분에 관한 적용례) 제94조의2제1항제1호의 개정규정은 이 영 시행후 최초로 법인을 양도·양수하는 분부터 적용한다.
법인세법시행령
[시행 1998. 1. 1.] [대통령령 제15564호, 1997. 12. 31., 일부개정]
【제정·개정문】
- ⊙대통령령제15,564호(1997·12·31)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제2조제1항제5호중 "의료보험사업"을 "의료보험사업과 산업재해보상보험법에 의한 산업재해보상보험사업"으로 하고, 동항제7호중 "재무부령"을 "총리령"으로 한다.
제12조제2항에 제11호를 다음과 같이 신설한다.
11. 영업자가 조직한 단체로서 법인이거나 주무관청에 등록된 조합 또는 협회에 지급한 회비
제13조제1항제4호 단서중 "가목"을 "가목 및 다목"으로 하고, 동호에 다목을 다음과 같이 신설하며, 동조제2항중 "단체퇴직보험 및 종업원 퇴직신탁"을 "단체퇴직보험·종업원퇴직신탁 및 퇴직보험등"으로, "금액을 초과할 수 없다."를 "금액을 한도로 하며, 2이상의 보험료등이 있는 경우에는 먼저 계약이 체결된 단체퇴직보험 등의 보험료등부터 손금에 산입한다."로 한다.
다. 근로기준법에 의한 퇴직보험 또는 퇴직일시금신탁으로서 총리령이 정하는 것(이하 "퇴직보험등"이라 한다)의 보험료 또는 부금
제16조제5항중 "손해배상충당금"을 "손해배상충당금 및 손해배상준비금"으로 한다.
제19조제3항 단서중 "계산한 금액"을 "계산한 금액 또는 은행법 제18조제4항의 규정에 의한 경영지도기준이 정하는 대손충당금비율의 표준비율(100분의100을 한도로 한다)에 따라 계산한 금액(제1호외의 법인은 한국은행은행감독원장의 확인을 받은 금액에 한한다)"으로 하고, 동항제17호를 다음과 같이 하며, 동항제19호를 삭제하고, 동항에 제23호를 다음과 같이 신설한다.
17. 여신전문금융업법에 의한 여신전문금융회사 및 한국종합기술금융주식회사법에 의하여 설립된 한국종합기술금융주식회사
23. 중소기업창업지원법에 의한 중소기업창업투자회사
제19조제4항을 제5항으로 하고, 동조에 제4항을 다음과 같이 신설한다.
④법 제14조제1항에서 "대통령령이 정하는 채무보증"이라 함은 다음 각호의 채무보증외의 채무보증을 말한다.
1. 독점규제및공정거래에관한법률 제10조의2제1항 각호의 1에 해당하는 채무보증
2. 제3항 각호의 1에 해당하는 금융기관등과 제23조의3제1항제1호 및 제2호의 법인이 행한 채무보증
3. 중소기업의사업영역보호및기업간협력증진에관한법률에 의한 위탁기업체가 수탁기업체협의회의 구성원인 수탁기업체에 대하여 행한 채무보증
제21조 본문에 단서를 다음과 같이 신설한다.
다만, 법 제18조의3제3항 각호의 1에 해당하는 내국법인의 경우에는 법 제14조제1항의 규정에 의한 구상채권에 대한 것을 제외한다.
제23조의3제2항중 "상장법인 또는 장외등록법인의 발행총주식"을 "주권상장법인 또는 협회등록법인의 발행주식총수"로 한다.
제23조의4를 다음과 같이 신설한다.
제23조의4 (합병차익의 손금산입) ①법 제14조의5제1항에서 "대통령령이 정하는 자산의 평가중으로 인하여 생기는 합병차익"이라 함은 토지 및 건축물(이하 이 조에서 "토지등"이라 한다)의 평가중으로 인한 합병차익으로서 다음 산식에 의하여 계산한 금액을 말한다.
평가증된 토지 등의 총평가증액
토지등의 평가증으로 = 전체자산의 평가증 × ---------------------------------
인한 합병차익 으로 인한 합병차익 평가증된 전체 자산의 총평가증액
②제1항의 산식에서 "전체 자산의 평가증으로 인한 합병차익"이라 함은 합병법인이 피합병법인으로부터 승계한 자산의 가액(총리령이 정하는 시가로 평가한 가액을 한도로 한다)의 합계액에서 합병일 전일 현재의 피합병법인의 당해 자산의 장부가액의 합계액을 차감한 금액(합병차익을 한도로 한다)을 말한다.
③제1항의 규정에 의한 토지등의 평가증으로 인한 합병차익은 개별토지등별로 건출물의 경우에는 일시상각충당금으로 계상하고, 토지의 경우에는 압축기장충당금으로 계상하여야 한다. 이 경우 개별 토지등의 일시상각충당금 또는 압축기장충당금은 토지등의 평가증으로 인한 합병차익에 개별 토지등의 평가증액이 평가증된 토지등의 총평가증액에서 차지하는 비율을 곱하여 계산한 금액으로 한다.
④제3항의 규정에 의한 건축물의 감가상각비는 일시상각충당금의 범위안에서 일시상각충당금과 상계하여야 한다.
⑤법 제14조의5제1항의규정을 적용받고자 하는 법인은 법 제26조의 규정에 의한 신고서에 총리령이 정하는 합병차익조정명세서를 첨부하여 납세지 관할세무서장에게 제출하여야 한다.
제25조를 다음과 같이 한다.
제25조 (공과금의 범위) 법 제16조제5호에서 "대통령령이 정하는 공과금"이라 함은 다음 각호의 것을 말한다.
1. 법령에 의하여 의무적으로 납부하는 것이 아닌 것
2. 법령에 의한 의무의 불이행 또는 금지·제한 등의 위반에 대한 제재로서 부과되는 것
제37조의3제9항 전단중 "중소기업창업투자회사 또는 신기술사업금융지원에관한법률에 의한 신기술사업금융회사"를 "중소기업창업투자회사(이하 "중소기업창업투자회사"라 한다) 또는 여신전문금융업법에 의한 신기술사업금융업자(이하 "신기술사업금융업자"라 한다)"로 한다.
제38조의2제1항 단서를 다음과 같이 하고, 동조에 제6항 및 제7항을 각각 다음과 같이 신설한다.
다만, 외국환관리법에 의한 외국환은행외의 법인의 경우 화폐성 외화자산·부채중 회수 또는 상환기일(분할 회수 또는 분할 상환의 경우에는 최종 회수기일 또는 최종 상환기일)이 당해 사업연도 종료일부터 1년후에 도래하는 것에 대한 차손익은 환율조정계정을 설정하여 이를 당해 외화자산·부채의 잔존 회수 또는 상환기간(당해 사업연도중에 이미 경과한 기간을 포함한다)에따라 균등하게 손금 또는 익금에 산입한다.
⑥제1항 단서의 규정에 의한 환율조정계정의 금액은 차손금과 차익금으로 구분하여 이를 각각 계상하여야 한다.
⑦제1항 단서의 규정을 적용함에 있어서 손금에 산입하는 환율조정계정상의 차손금 금액에는 자산재평가법에 의하여 재평가적립금과 상계한 금액을 포함한다.
제39조를 다음과 같이 한다.
제39조 (자기자본의 계산) 법 제22조의2제1항제1호에서 "대통령령이 정하는 자기자본"이라 함은 당해 사업연도 종료일 현재 대차대조표상의 자산의 합계액에서 부채(충당금을 포함하며 미지급법인세를 제외한다)의 합계액을 공제한 금액을 말한다.
제41조의2제3항을 제4항으로 하고, 동조에 제3항을 다음과 같이 신설한다.
③법 제18조제4항의 규정을 적용함에 있어서 동조제1항의 규정에 의한 지정기부금의 손금산입한도액 초과금액은 이월된 각 사업연도에 있어서 지정기부금이 동조제1항의 규정에 의한 손금산입한도액에 미달하는 경우에 한하여 그 미달하는 금액의 범위안에서 이를 손금에 산입한다.
제42조제1항에 제3호를 다음과 같이 신설하고, 동조제2항중 "수익사업"을 "수익사업(보건 및 사회복지사업중 의료업을 제외한다)"으로 한다.
3. 제12조제2항제11호의 규정에 의한 회비중 특별회비와 동호의 규정에 의한 조합 또는 협회외의 임의로 조직된 조합 또는 협회에 지급한 회비
제43조제1항을 다음과 같이 하고, 동조제5항중 "신용카드업법"을 "여신전문금융업법"으로 한다.
①법 제18조의2제1항제3호에서 "대통령령이 정하는 수입금액"이라 함은 기업회계기준에 의하여 계산한 매출액(증권투자신탁업법에 의한 위탁회사의 수익증권매각대금 및 증권거래법에 의한 증권회사의 유가증권매각대금의 경우에는 총리령이 정하는 금액)을 말한다.
제43조제6항제1호가목중 "100분의 75"를 "100분의 80"으로 하고, 동호나목중 "100분의 60"을 "100분의 70"으로 하며, 동호다목중 "100분의 50"을 "100분의 60"으로 하고, 동호라목중 "100분의 40"을 "100분의 50"으로 하며, 동항제2호가목중 "100분의 75"를 "100분의 80"으로 하고, 동호나목중 "100분의 60"을 "100분의 70"으로 하며, 동호다목중 "100분의 50"을 "100분의 60"으로 하고, 동호라목중 "100분의 40"을 "100분의 50"으로 한다.
제43조의2제8항 전단중 "제4항 및 제6항의 산식중"을 "제4항 내지 제7항·제15항 및 제16항의 규정에 의한"으로 하고, 동항 후단중 "재정투융자특별회계법에 의한 재정투융자특별회계"를 "재정융자특별회계법에의한 재정융자특별회계"로 한다.
제43조의2제9항제1호중 "총발행주식"을 "발행주식총수"로, "제12호"를 "제13호"로 하고, 동항제4호중 "외자도입법"을 "외국인투자및외자도입에관한법률"로 하며, 동항제5호를 다음과 같이 하고, 동항제6호중 "신기술사업금융회사"를 "신기술사업금융업자"로 하며, 동항제12호를 제13호로 하고, 동항에 제12호를 다음과 같이 신설한다.
5. 중소기업창업투자회사 또는 신기술사업금융업자(여신전문금융업법 제3조제1항의 규정에 의하여 신기술사업금융업만을 등록한 자를 말한다)에 직접 출자하여 취득하는 주식
12. 조세감면규제법 제40조의4의 규정에 의한 현물출자로 취득하는 주식 또는 출자지분(동조제2항의 요건을 충적하는 경우에 한한다)
제43조의2제13항제1호 내지 제3호를 각각 다음과 같이 하고, 동항제4호 및 제5호를 각각 제5호 및 제6호로 하며, 동항에 제4호를 다음과 같이 신설한다.
1. 법 제16조제11호나목의 규정에 의한 채권자가 불분명한 사채의 이자
2. 법 제16조제11호다목의 규정에 의한 지급받은 자가 불분명한 채권·증권의 이자 또는 할인액
3. 제16항의 규정에 의하여 계산한 지급이자
4. 법 제16조제11호가목의 규정에 의한 건설자금에 충당한 차입금의 이자
제43조의2에 제15항 내지 제18항을 각각 다음과 같이 신설한다.
⑮제5항 내지 제7항의 규정에 의한 자기자본과 법 제18조의3제3항의 규정에 의한 자기자본은 제44조의2제3항의 규정에 의한 자기자본과 당해 사업연도 종료일 현재의 납입자본금(자본금에 주식발행액면초과액을 가산하고 주식할인발행차금을 차감한 금액을 말한다)중 큰 금액(이하 이 조에서 "자기자본"이라 한다)으로 한다.
⑯법 제18조의3제3항에서 "대통령령이 정하는 바에 의하여 계산한 금액"이라 함은 다음 산식에 의하여 계산한 금액을 말한다. 이 경우 총차입금에는 제13항의 규정에 의하여 지급이자가 이미 손금부인된 차입금과 사회간접자본시설의 건설을 위한 차입금등으로서 총리령이 정하는 차입금을 포함하지 아니한다.
총차입금-자기자본 5배(제17항의 규정에 의한 여신전문금융회사와
위탁회사의 경우에는 15배)에 상당하는 금액
지급이자 × ----------------------------------------------------------------
총차입금
⑰법 제18조의3제4항의 규정에 의하여 동조제3항의 규정을 적용함에 있어서 여신전문금융업법에 의한 여신전문금융회사와 증권투자신탁업법에 의한 위탁회사의 자기자본에 대한 차입금의 배수는 15배로 한다.
⑱법 제18조의3제5항제1호에서 "대통령령이 정하는 수입금액"이라 함은 기업회계기준에 의하여 계산한 매출액을 말한다.
제44조의2제1항 본문중 "다음 각호의 금액의 합계액을 한도로 한다."를 "법 제18조의2제1항의 규정에 의한 합계액의 100분의 20에 상당하는 금액을 한도로 하되, 다음 각호의 금액의 합계액을 초과할 수 없다."로 하고, 동항제2호중 "금액을 제외한다"를 "수입금액을 말한다"로 하며, 동조에 제3항을 다음과 같이 신설한다.
③제1항제1호의 규정에 의한 자기자본은 제39조의 규정에 의한 금액(비영리내국법인의 경우에는 수익사업부분에 한하여 동조의 규정을 준용하여 계산한 금액)으로 하되, 당해 사업연도가 1년미만인 법인의 경우에는 그 금액을 12로 나눈 금액에 당해 사업연도의 월수를 곱하여 계산한 금액으로 한다.
제44조의4제1항중 "수입(기업회계기준상의 영업외수익과 특별이익을 제외한 금액을 말한다)"을 "수입금액(제43조의2제18항의 규정에 의한 수입금액을 말한다)"으로 한다.
제46조의2제1항 본문중 "상장법인 또는 소득세법시행령 제22조제2호에 규정된 장외등록법인"을 "주권상장법인 또는 협회등록법인"으로 한다.
제48조제3항 본문중 "시설대여업법에 의한 시설대여회사"를 "여신전문금융업법에 의한 시설대여업자"로 한다.
제50조제3항제2호중 "외자도입법"을 "외국인투자및외자도입에관한법률"로 한다.
제68조중 "법 제18조의2제1항제2호·제3호 단서"를 "법 제18조의2제1항제1호"로 한다.
제70조제3항 본문중 "당기순이익 및 전기손익 수정이익"을 "당기순이익과 제84조의 규정에 의하여 손금에 산입한 준비금 및 특별감가상각비중 익금에 산입한 금액"으로 하고, 동항제1호를 삭제하며, 동조제5항중 "제1항 또는 법 제22조의2제2항"을 "제1항"으로 한다.
제84조제3항 전단중 "제23조 및 제23조의2"를 "제23조·제23조의2 및 제23조의4와 조세감면규제법시행령 제21조의2 및 제37조의4"로 한다.
제88조중 "제39조제1항"을 "제44조의2제3항"으로 한다.
제100조의4제2항 본문중 "단기금융회사등이 법 제39조제5항의 규정에 의하여"를 "증권거래법에 의한 증권회사와 법 제39조제5항의 규정에 의한 단기금융회사등이 동조제4항 및 제5항의 규정에 의하여"로, "단기금융회사"를 "증권회사와 단기금융회사"로 한다.
제100조의5제5항중 "보유기간이자상당액"을 "보유기간이자상당액에 대한 세액"으로 한다.
제122조제1항 본문중 "제20조"를 "제19조"로 하고, 동조에 제8항 및 제9항을 각각 다음과 같이 신설한다.
⑧조세조약에서 자산이 주로 부동산으로 이루어진 법인의 주식양도소득에 대하여 그 부동산 소재지국에서 과세할 수 있도록 규정된 경우에 법 제55조제1항제7호의 규정을 적용함에 있어서 소득세법 제94조제5호의 규정에 의한 기타자산은 동법시행령 제158조제1항과 이 영 제124조의3제9항의 규정에 불구하고 양도일이 속하는 사업연도 개시일 현재 당해 법인의 자산총액중 동법 제94제1호 및 제2호의 자산가액의 합계액이 100분의 50이상인 법인의 주식(한국증권거래소에 상장된 주식과 소득세법시행령 제157조제5항 각호에 규정된 것을 제외한다)또는 출자지분으로 한다.
⑨제8항의 규정에 의한 자산총액 및 자산가액은 소득세법시행령 제158조제3항을 준용하여 계산한다.
제130조의2제1항제1호중 "상장법인"을 "주권상장법인"으로 하고, 동항제2호 본문중 "소득세법시행령 제22조제2호에 규정된 장외등록법인"을 "협회등록법인"으로 하며, 동호 단서중 "장외등록"을 "협회등록"으로 한다.
부칙
제1조 (시행일) 이 영은 1998년 1월 1일부터 시행한다. 다만, 제19조제3항 단서·제25조 및 제38조의2의 개정규정과 부칙 제11조의 규정은 공포한 날부터 시행하고, 제43조의2제16항 내지 제18항의 개정규정은 2002년 1월 1일부터 시행한다.
제2조 (일반적 적용례) 이 영은 이 영 시행후 최초로 개시하는 사업연도분부터 적용한다. 다만, 제19조제3항 단서·제25조 및 제38조의2의 개정규정은 이 영 시행후 최초로 종료하는 사업연도분부터 적용한다
제3조 (복리후생비의 범위에 관한 적용례) 제13조제1항제4호 및 동조제2항의 개정규정은 이 영 시행후 최초로 지출하는 분부터 적용한다.
제4조 (대손충당금 등의 손금산입에 관한 적용례) ①제19조제3항 각호의 개정규정은 이 영 시행후 최초로 개시하는 사업연에 손금산입하는 분부터 적용한다.
②제19조제4항 및 제21조의 개정규정은 이 영 시행후 최초로 채무보증(이 영 시행전에 채무보증한 것으로서 그 보증기한을 연장하는 것을 포함한다)하는 분부터 적용한다.
제5조 (합병차익의 손금산입에 관한 적용례) 제23조의4의 개정규정은 이 영 시행후 최초로 합병하는 분부터 적용한다.
제6조 (기부금의 손금산입에 관한 적용례) ①제41조의2제3항의 개정규정은 이 영 시행후 최초로 개시하는 사업연도에 지출하는 분부터 적용한다.
②제42조제2항의 개정규정은 이 영 시행후 최초로 지출하는 분부터 적용한다.
제7조 (접대비 등의 손금불산입에 관한 적용례) 제43조 및 제44조의2의 개정규정은 이 영 시행후 최초로 개시하는 사업연도에 지출하는 분부터 적용한다.
제8조 (지급이자의 손금불산입에 관한 적용례) ①제43조의2제9항의 개정규정은 이 영 시행후 최초로 취득하는 주식분부터 적용한다.
②제43조의2제9항제5호의 개정규정을 적용함에 있어서 1997년 12월 31일이전에 취득한 주식과 발행자가 동일한 동종의 주식을 1998년 1월 1일이후에 취득한 주식을 함께 가지고 있는 법인이 그 주식의 일부를 처분한 경우에는 1998년 1월 1일 이후에 취득한 주식을 먼저 처분한 것으로 본다.
제9조 (원천징수 대상소득의 범위에 관한 적용례) 제100조의4제2항의 개정규정은 이 영 시행후 최초로 원천징수하는 분부터 적용한다.
재10조 (국내원천소득의 범위에 관한 적용례) 제122조제8항 및 제9항의 개정규정은 이 영 시행후 최초로 양도하는 분부터 적용한다.
제11조 (공과금의 손금산입에 관한 특례) 제25조의 개정규정을 적용함에 있어서 종전의 제25조제1항 각호(제2호를 제외한다)에 규정된 공과금중 제25조의 개정규정에 해당하는 공과금은 2000년 12월 31일이전에 종료되는 사업연도까지 이를 제25조의 개정규정에 해당하는 공과금으로 보지 아니한다.
법인세법시행령
[시행 1997. 10. 25.] [대통령령 제15501호, 1997. 10. 25., 일부개정]
【제정·개정문】
- ⊙대통령령제15,501호(1997·10·25)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제122조제6항을 다음과 같이 한다.
⑥법 제55조제1항제10호에서 "대통령령이 정하는 소득"이라 함은 다음 각호의 소득을 말한다. 다만, 제2호 단서의 규정은 양도법인의 거주지국 또는 거주지역에서 우리나라 법인이 소유하는 주식 또는 출자증권 기타 이와 유사한 유가증권의 양도소득에 대하여 제2호 단서의 규정에 준하는 비과세 또는 면세를 혀용하는 경우에 한하여 적용한다.
1. 국내사업장을 가지고 있는 외국법인이 주식 또는 출자증권을 양도함으로써 발생하는 소득
2. 국내사업장을 가지고 있지 아니한 외국법인이 당해 주식 또는 출자증권을 양도함으로써 발생하는 소득. 다만, 한국증권거래소에 상장된 주식 또는 출자증권(소득세법시행령 제157조제5항 각호에서 규정하는 것을 포함한다)을 양도함으로써 발생하는 소득으로서 당해 양도법인 및 그와 제46조제1항의 규정에 의한 특수관계 있는자가 당해 주식 또는 출자증권의 양도일이 속하는 연도와 그 직전 5년의 기간중 그 주식 또는 출자증권을 발행한 법인의 발행주식총액 또는 출자총액의 100분의 25미만을 소유한 경우를 제외한다.
3.국내사업장을 가지고 있는 외국법인이 주식 또는 출자증권외의 유가증권을 양도함으로써 발생하는 소득. 다만, 당해 유가증권의 양도시에 법 제55조제1항제1호의 규정에 의하여 과세되는 소득을 제외한다.
4. 국내사업장을 가지고 있지 아니한 외국법인이 내국법인, 거주자 또는 비거주자·외국법인의 국내사업장에 주식 또는 출자증권외의 유가증권을 양도함으로써 발생하는 소득. 다만, 당해 유가증권의 양도시에 법 제55조제1항제1호의 규정에 의하여 과세되는 소득을 제외한다.
부칙
①(시행일) 이 영은 공포한 날부터 시행한다.
②(적용례) 제122조제6항의 개정규정은 이 영 시행후 최초로 양도하는 분부터 적용한다.
법인세법시행령
[시행 1997. 1. 1.] [대통령령 제15192호, 1996. 12. 31., 일부개정]
【제정·개정문】
- ⊙대통령령제15,192호(1996·12·31)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제8조의3제1항제1호중 "100분의 50"을 "100분의 30"으로 한다.
제12조제1항제5호중 "고정자산의 경우에는 자산재평가법에 의한 재평가차액"을 "자산재평가법에 의한 재평가차액"으로 하고, 동항제10호중 "제9호"를 "제10호"로하여 이를 제11호로 하며, 동항에 제10호를 다음과 같이 신설한다.
10. 제46조제1항의 규정에 의한 특수관계있는 개인으로부터 유가증권을 시가에 미달하는 가액으로 매입하는 경우 당해 매입가액과 시가와의 차액
제19조제3항제17호를 다음과 같이 하고, 동항에 제22호를 다음과 같이 신설한다.
17. 신용카드업법에 의한 신용카드회사 및 할부금융회사
22. 종합금융회사에관한법률에 의한 콜거래중개회사
제22조제2항중 "정보화촉진기본법 제28조의 규정에 의한 초고속국가망사업"을 "정보화촉진기본법에 의한 초고속정보통신기반구축사업"으로 한다.
제25조제1항에 제41호 내지 제46호를 각각 다음과 같이 신설하고, 동조제3항중 "제1항 단서"를 "제1항"으로 한다.
41. 염관리법에 의하여 염안정기금으로 납부하는 수입부담금
42. 도시교통정비촉진법에 의하여 교통개발연구원에 납부하는 분담금
43. 중소기업협동조합법에 의하여 중소기업공제사업기금에 가입한 자가 동 기금에 납부하는 대손보전준비금과 출연금
44. 예금자보호법에 의하여 예금보험기금으로 납부하는 보험료
45. 오존층보호를위한특정물질의제조규제등에관한법률에 의하여 특정물질사용합리화기금에 수입금으로 납부하는 금액
46. 증권거래법에 의하여 증권감독원에 납부하는 분담금
제27조의 제목중 "고정자산"을 "재고자산등"으로 하고, 동조 본문을 제2항으로 하며, 동조에 제1항을 다음과 같이 신설한다.
①법 제16조제6호 본문에서 "대통령령이 정하는 자산"이라 함은 제37조의3제1항·제9항 및 제38조의2의 규정을 적용받는 자산을 말한다.
제36조제1항제7호에 단서를 다음과 같이 신설한다.
다만, 그 목적물의 건설 또는 제조를 완료한 정도를 계산할 수 없다고 인정되는 경우로서 총리령이 정하는 경우에는 그 목적물의 인도일이 속하는 사업연도의 익금과 손금에 각각 산입한다.
제37조에 제3항을 다음과 같이 신설한다.
③제1항의 규정을 적용함에 있어서 취득가액에는 제12조제1항제10호의 규정에 의하여 수익으로 보는 금액을 포함하며, 자산의 평가차익중 제12조제1항제5호의 규정에 의하여 수익으로 보지 아니하는 금액과 제46조제2항제4호의 규정에 의한 시가초과액은 포함하지 아니한다.
제37조의2의 제목중 "적용"을 "적용배제등"으로 하고, 동조제1항제3호 단서를 삭제하며, 동항제5호를 제6호로 하고, 동항에 제5호를 다음과 같이 신설한다.
5. 기업회계기준에 의한 전기오류수정손익을 당해 사업연도의 익금과 손금에 산입함에 따라 그 익금과 손금의 귀속사업연도가 제36조제1항에 규정하는 귀속사업연도와 다르게 된 경우
제37조의3제6항을 다음과 같이 하고, 동조에 제9항을 다음과 같이 신설한다.
⑥유가증권의 평가는 원가법중 다음 각호의 1에 해당하는 방법으로 한다.
1. 개별법(채권의 경우에 한한다)
2. 총평균법
3. 이동평균법
⑨제6항의 규정에 불구하고 중소기업창업지원법에 의한 중소기업창업투자회사 또는 신기술사업금융지원에관한법률에 의한 신기술사업금융회사가 보유하는 중소기업창업지원법에 의한 창업자 또는 신기술사업금융지원에관한법률에 의한 신기술사업자(이하 이 항에서"창업자"라 한다)가 발행한 주식(출자지분을 포함한다)에 대한 평가에 있어서는 당해 창업자에게 부도가 발생한 경우에 한하여 그 보유주식총액을 총리령이 정하는 시가로 평가하여 장부가액을 감액할 수 있다. 이 경우 창업자별 보유주식총액의 시가가 1천원이하인 경우에는 1천원을 시가로 한다.
제38조제1항제4호중 "한다."를 "하되, 산업기술연구조합육성법에 의한 산업기술연구조합의 조합원이 동 조합에 연구개발 및 연구시설 취득등을 위하여 지출하는 금액을 포함한다."로 하고, 동조제2항제5호를 다음과 같이 한다.
5. 사채발행비
사채발행일부터 최종상환일까지의 기간에 균등하게 배분된 금액이상을 상각하여야 한다.
제38조의2제1항에 단서를 다음과 같이 신설한다.
다만, 기업회계기준이 정하는 바에 따라 평가차손익을 비용과 수익으로 계상하지 아니한 경우에는 그러하지 아니하다. 이 경우 당해 화폐성 외화자산·부채의 장부가액은 평가하기 전의 가액으로 한다.
제39조제1항중 "부채(충당금을 포함한다)"를 "부채(충당금을 포함하고 미지급법인세를 제외한다)"로 한다.
제42조를 다음과 같이 한다.
제42조 (지정기부금의 범위) ①법 제18조제1항에서 "대통령령이 정하는 기부금"이라 함은 다음 각호에 규정하는 것을 말한다.
1. 다음 각목의 비영리법인(단체를 포함한다. 이하 이 조에서 같다)에 대하여 당해 비영리법인의 고유목적사업비로 지출하는 기부금
가. 사회복지사업법에 의하여 설립한 사회복지법인
나. 교육법에 의한 학교, 기능대학법에 의한 기능대학 또는 주무부장관이 추천하는 외국의 대학이나 학술연구단체
다. 정부로부터 허가 또는 인가를 받은 학술연구단체·장학단체·기술진흥단체(직업훈련기본법에 의한 직업훈련법인을 포함한다)
라. 정부로부터 허가 또는 인가를 받은 문화·예술단체 또는 환경보호운동단체
마. 종교의 보급 기타 교화를 목적으로 설립하여 주무관청에 등록된 단체
바. 한국자유총연맹육성에관한법률의 적용을 받는 사단법인 한국자유총연맹 또는 대한민국재향군인회법에 의하여 설립한 대한민국재향군인회
사. 대한적십자사조직법에 의하여 설립한 대한적십자사
아. 국가유공자등단체설립에관한법률에 의하여 설립한 각 단체
자. 스카우트활동육성에관한법률에 의하여 설립한 스카우트주관단체
차. 노인복지법에 의한 노인복지사업을 행하는 비영리법인
카. 한국청소년연맹육성에관한법률에 의한 한국청소년연맹
타. 가목 내지 카목과 유사한 비영리법인으로서 총리령이 정하는 비영리법인
2. 다음 각목의 규정하는 기부금
가. 교육법에 의한 학교의 장 또는 기능대학법에 의한 기능대학의 장이 추천하는 개인에게 교육비·연구비 또는 장학금으로 지출하는 기부금
나. 방송법에 의하여 종교방송을 하는 방송법인에 방송을 위한 건물(방송에 직접 사용되는 부분에 한한다)의 신축비로 지출하는 기부금
다. 국제체육대회 또는 세계선수권대회의 경기종목에 속하는 경기와 씨름 및 국궁의 기능향상을 위하여 지방자치단체나 대한체육회(특별시·광역시·도체육회 및 대한체육회 가맹단체를 포함한다)가 추천하는 자 또는 대한체육회에 운동선수양성·단체경기비용등으로 지출하는 기부금
라. 국제기능올림픽대회에 참가할 선수의 파견비용으로 국제기능올림픽대회한국위원회에 지출하는 기부금
마. 가목 내지 라목과 유사한 공익성기부금으로서 총리령이 정하는 기부금
②제1항제1호 본문에서 "고유목적사업비"라 함은 당해 비영리법인에 관한 법령 또는 정관이 규정하고 있는 설립목적을 수행하는 사업으로서 법 제1조제1항제1호의 규정에 의한 수익사업외의 사업에 사용하기 위한 금액을 말한다.
제43조제5항 내지 제8항을 각각 제6항 내지 제9항으로 하고, 동조에 제5항을 다음과 같이 신설하며, 동조제7항(종전의 제6항)중 "제5항"을 "제6항"으로 하고, 동조제8항(종전의 제7항)중 "제5항제1호"를 각각 "제6항제1호"로, "제5항제2호"를 각각 "제6항제2호"로 하며, 동조제9항(종전의 제8항)중 "6백만원"을 "접대비지출총액이 600만원이하인 경우의 그 금액"으로 한다.
⑤법 제18조의2제2항에서 "대통령령이 정하는 것"이라 함은 신용카드업법에 의한 직불카드와 외국에서 발행된 신용카드를 말한다.
제43조의2제9항제1호를 다음과 같이 하고, 동항제4호중 "제21조제3호"를 "제21조제1항제3호"로 하며, 동항제11호를 제12호로 하고, 동항에 제11호를 다음과 같이 신설하며, 동조에 제14항을 다음과 같이 신설한다.
1. 제23조의3제1항의 규정에 의한 기관투자자가 취득하는 주식(기관투자자 및 그와 제46조의2제3항에 규정된 특수관계에 있는 자가 당해 법인의 총발행주식의 100분의 10을 초과하여 소유하고 있는 법인이 발행한 주식을 제외하되, 제2호 내지 제12호에 해당되는 주식은 포함한다)
11. 지방공기업법에 의하여 설립된 지방공사 또는 동법 제79조의2의 규정에 의하여 지방자치단체가 출자한 법인(지방자치단체가 제46조의2제2항에 규정된 지배주주인 법인에 한한다)에 직접 출자하여 취득하는 주식
⑭제9항제1호의 규정을 적용함에 있어서 1996년 12월 31일이전에 취득한 주식과 발행자가 동일한 동종의 주식으로서 1997년 1월 1일이후에 취득한 주식을 함께 보유한 법인이 그 주식의 일부를 처분한 경우에는 1997년 1월 1일이후에 취득한 주식을 먼저 처분한 것으로 본다.
제44조제3항제4호중 "장기투자수익증권"을 "신탁계약기간이 1년이상인 장기투자수익증권"으로 한다.
제48조제3항에 단서를 다음과 같이 신설한다.
다만, 총리령이 정하는 시설대여의 경우에는 그러하지 아니하다.
제50조제6항제1호 내지 제3호중 "감가상각충담금"을 각각 "감가상각누계액"으로 한다.
제52조의 제목 "(감가상각충당금)"을 "(감가상각누계액)"으로 하고, 동조제1항 본문중 "동일한 내용연수"를 "총리령이 정하는 동일한 내용연수"로, "감가상각충당금"을 각각 "감가상각누계액"으로, "감가상각충당금명세서"를 "감가상각누계액명세서"로 한다.
제56조제5항제2호중 "내구연수가 3년미만인 시험기기"를 "시험기기"로 한다.
제63조의 제목, 제1항 본문, 제2항 및 제3항중 "감가상각충당금"을 각각 "감가상각누계액"으로 하고, 제1항제1호중 "감가상각충당금의 누적액"을 "감가상각누계액"으로 한다.
제68조를 다음과 같이 한다.
제68조 (중소기업의 범위) 법 제18조의2제1항제2호·제3호 단서 및 법 제38조의2제1항에서 "대통령령이 정하는 중소기업"이라 함은 각각 조세감면규제법시행령 제2조에 규정된 기업(이하 "중소기업"이라 한다)을 말한다.
제70조에 제5항을 다음과 같이 신설한다.
⑤제1항 또는 법 제22조의2제2항의 각 사업연도의 소득과 제3항의 당기순이익에 법 제24조의3제4항에 규정된 수입배당금액이 포함되어 있는 경우에는 이를 각각 공제한 금액을 각 사업연도의 소득 또는 당기순이익으로 한다.
제82조제3항 본문에 단서를 다음과 같이 신설하고, 동조에 제8항을 다음과 같이 신설한다.
다만, 국세청장이 정하는 법인의 경우에는 제5호의 서류중 국세청장이 정하는 서류를 제출하지 아니할 수 있다.
⑧제3항 단서의 규정에 의하여 신고서에 첨부하지 아니한 서류가 신고내용의 분석등에 필요하여 납세지 관할지방국세청장 또는 납세지 관할세무서장이 그 제출을 서면으로 요구하는 경우에는 이를 제출하여야 한다.
제88조를 다음과 같이 한다.
제88조 (월수의 계산) 법 제18조의2제1항제1호 및 법 제22조제2항과 제39조제1항에 규정하는 월수는 역에 따라 계산하되 1월미만의 일수는 1월로 한다.
제91조의2를 다음과 같이 한다.
제91조의2 (법인세의 물납) ①법 제31조의2제1항의 채권은 공공용지의취득및손실보상에관한특례법 제3조 및 토지수용법 제45조의 규정에 의하여 당해 공공사업의 시행자가 발행한 공공용지 보상채권을 말한다.
②법 제31조의2제1항의 규정에 의하여 물납에 충당할 채권의 수납가액은 상속세및증여세법 제63조제1항제2호의 규정을 준용하여 평가한 가액에 의한다.
③법 제31조의2제1항의 규정에 의한 법인세(가산세를 제외하고 특별부가세를 포함한다. 이하 이 조에서 같다)의 물납은 동조동항에 규정하는 공공사업의 시행자에게 양도하거나 수용되어 발생한 양도차익에 대한 법인세액을 한도로 토지등을 양도한 사업연도의 납부세액이 1천만원을 초과하는 경우에 한한다.
④내국법인이 제3항의 규정에 의하여 법인세를 물납하고자 하는 때에는 총리령이 정하는 바에 의하여 법 제26조에 규정하는 신고(법 제59조의7의 규정에 의한 비영리내국법인의 자산양도차익의 예정신고를 포함한다. 이하 이 조에서 같다)기한 10일전까지 납세지 관할 세무서장에게 신청하여야 한다.
⑤제4항의 신청을 받은 세무서장은 법 제26조에 규정하는 신고기한전일까지 제2항의 규정에 의하여 채권수납가액을 평가하여 그 물납에 대한 결정상황을 신청자에게 통지하여야 한다.
⑥법 제31조의2제1항 단서에서 "대통령령이 정하는 경우"라 함은 재정경제원장관이 세입 또는 통화의 조절상 필요하다고 인정하는 경우를 말한다.
제91조의3제2항제2호나목중 "전환사채"를 각각 "전환사채 또는 교환사채"로, "전환청구"를 "전환청구 또는 교환청구"로, "전환청구일"을 "전환청구일 또는 교환청구일"로 한다.
제100조의2를 다음과 같이 신설한다.
제100조의2 (결손금 소급공제에 의한 환급세액의 계산) ①법 제38조의2제1항에서 "대통령령이 정하는 법인세액"이라 함은 법 제8조의 규정에 의한 직전 사업연도의 과세표준금액(이하 이 조에서 "과세표준금액"이라 한다)에 법 제22조의 규정에 의한 세율(직전 사업연도에 적용되는 세율을 말하며, 이하 이 조에서 "법인세율"이라 한다)을 적용하여 계산한 금액(이하 이 조에서 "직전 사업연도 법인세액"이라 한다)을 말한다. 다만, 직전 사업연도의 소득에 대한 법인세로서 공제 또는 감면된 법인세액(이하 이 조에서 "감면세액"이라 한다)이 있는 경우에는 이를 차감한 금액을 직전 사업연도 법인세액으로 한다.
②법 제38조의2제1항에서 "대통령령이 정하는 바에 따라 계산한 금액"이라 함은 제1호의 금액에서 제2호의 금액을 차감한 금액을 말한다.
1. 감면세액을 차감하기 전의 직전 사업연도 법인세액
2. 다음의 산식에 의하여 계산한 금액에 법인세율을 적용하여 계산한 금액
[과세표준금액]-[법 제9조제4항에 의한 당해 사업연도의 결손금으로서 소급공제를 받고자 하는 결손금액(과세표준금액을 한도로 하며, 이하 이 조에서 "소급공제 결손금액"이라 한다)]
③법 제38조의2제2항의 규정에 의하여 환급을 받고자 하는 법인은 총리령이 정하는 소급공제법인세액환급신청서를 납세지 관할세무서장에게 제출하여야 한다.
④법 제38조의2제5항의 규정에 의하여 결손금이 감소됨에 따라 징수하는 법인세액의 계산은 다음 산식에 의한다. 다만, 법 제9조제4항의 결손금중 그 일부 금
액만을 소급공제받은 경우에는 소급공제받지 아니한 결손금이 먼저 감소된 것으로 본다.
감소된 결손금액으로서 소급공제받지
[법 제38조의2제3항의 규정에 아니한 결손금을 초과하는 금액
의한 환급세액(이하 이 조에서 × ------------------------------------
"당초 환급세액"이라 한다)] 소급공제 결손금액
⑤법 제38조의2제5항에서 "대통령령이 정하는 바에 따라 계산한 이자상당액"이라 함은 제4항의 규정에 의하여 징수하는 법인세액에 대하여 제1호의 기간에 대한 제2호의 율을 적용하여 계산한 금액으로 한다.
1. 당초 환급세액의 통지일의 다음 날부터 제4항의 규정에 의하여 징수하는 법인세액의 고지일까지의 기간
2. 제113조의3에 규정된 율
⑥납세지 관할세무서장은 당초 환급세액을 결정한 후 당해 환급세액의 계산의 기초가 된 직전 사업연도 법인세액 또는 과세표준금액이 달라진 경우에는 즉시 당초 환급세액을 재결정하여 추가로 환급하거나 과다하게 환급한 세액 상당액을 징수하여야 한다. 이 경우 과다하게 환급한 세액 상당액을 징수함에 있어서는 제5항의 규정을 준용한다.
⑦제6항의 규정에 의하여 당초 환급세액을 재결정함에 있어서 소급공제 결손금액이 과세표준금액을 초과하는 경우 그 초과 결손금액은 소급공제 결손금액으로 보지 아니한다.
⑧결손금의 소급공제에 의한 환급세액의 계산에 있어서 기타 필요한 사항은 총리령으로 정한다.
제111조를 다음과 같이 한다.
제111조 (원천징수세액의 납부) 법인은 법 제39조의 규정에 의하여 원천징수한 법인세를 국세징수법에 의한 납부서에 의하여 원천징수 관할세무서·한국은행 또는 체신관서에 납부하여야 하며, 총리령이 정하는 법인세징수액집계표를 원천징수 관할세무서장에게 제출하여야 한다.
제114조에 제7항 내지 제10항을 각각 다음과 같이 신설한다.
⑦법 제41조제13항에서 "대통령령이 정하는 불분명한 경우"라 함은 다음 각호의 1에 해당하는 경우를 말한다. 다만, 제출된 변동상황명세서의 필요적 기재사항의 일부가 착오로 사실과 다르게 기재된 경우로서 그 밖의 기재사항에 의하여 주식등의 변동사항을 확인할 수 있는 경우에는 그러하지 아니하다.
1. 제출된 변동상황명세서에 제130조의2제4항제1호 내지 제3호에 규정하는 기재사항(이하 이 항에서 "필요적 기재사항"이라 한다)의 전부 또는 일부를 기재하지 아니하였거나 잘못 기재하여 주식등의 변동사항을 확인할 수 없는 경우
2. 제출된 변동상황명세서의 필요적 기재사항이 주주명부 또는 사원명부의 기재사항과 다르게 기재되어 주식등의 변동사항을 확인할 수 없는 경우
⑧법 제41조제14항에서 "대통령령이 정하는 법인"이라 함은 다음 각호의1에 해당하는 법인을 말한다.
1. 국가·지방자치단체 및 지방자치단체조합
2. 수익사업(법 제1조제1항제1호의 규정에 의한 수익사업을 말한다)을 영위하지 아니하는 비영리내국법인 및 비영리외국법인
3. 농수산물유통및가격안정에관한법률에 의한 중도매인
⑨법 제41조제14항제1호에서 "대통령령이 정하는 기재하여야 할 사항"이라 함은 소득세법시행령 제211조제1항제1호 내지 제4호의 기재사항(이하 이 항에서 "필요적 기재사항"이라 한다)을 말한다. 다만, 교부한 계산서의 필요적 기재사항중 일부가착오로 사실과 다르게 기재되었으나 당해 계산서의 그 밖의 기재사항으로 보아 거래사실이 확인되는 경우에는 법 제41조제14항제1호에 규정하는 사실과 다르게 기재된 계산서로 보지 아니한다.
⑩법 제41조제14항제2호에서 "대통령령이 정하는 기재하여야 할 사항"이라 함은 거래처별 사업자등록번호 및 공급가액을 말한다. 다만, 제출된 매출·매입처별계산서합계표의 기재사항이 착오로 사실과 다르게 기재된 경우로서 교부한 또는 교부받는 계산서에 의하여 거래사실이 확인되는 경우에는 법 제41조제14항제2호에 규정하는 사실과 다르게 기재된 매출·매입처별계산서합계표로 보지 아니한다.
제124조의2제4항중 "상속세법"을 "상속세및증여세법"으로 한다.
제124조의4제5항제1호에 단서를 다음과 같이 신설한다.
다만, 다음 각목의 1에 해당하는 대규모 개발사업지역(사업인정고시일이 동일한 하나의 사업시행지역을 말한다)내에서 개발사업의 시행으로 인하여 도시계획법에 의한 주거지역·상업지역 또는 공업지역에 편입된 농지로서 사업시행자의 단계적 사업시행 또는 보상지연으로 이들 지역에 편입된 날부터 3년이 지난 농지를 제외한다.
가. 사업지역내의 토지소유자가 1천명이상인 지역.
나 사업시행면적이 총리령이 정하는 규모이상인 지역.
제124조의5제1항제1호중 "상속세법시행령 제6조제1항제1호"를 "상속세및증여세법시행령 제51조"로 하고, 동조동항제3호중 "상속세법시행령 제5조"를 "소득세시행령 제165조제1항"으로 한다.
제124조의10제3항을 제5항으로 하고, 동조에 제3항 및 제4항을 각각 다음과 같이 신설한다.
③법 제59조의6의 규정에 의한 부동산등 양도소득에 대한 특례는 제2항에 규정하는 자산의 양도일이 속하는 각 사업연도 단위별로 이를 적용한다.
④비영리내국법인이 법 제59조의7의 규정에 의하여 자산양도차익예정신고 및 납부를 한 경우에도 법 제26조제1항의 규정에 의하여 과세표준의 신고를 할 수 있다. 이 경우 자산양도차익 예정신고 납부세액은 법 제59조의5의 규정에 의한 납부할 세액에서 이를 공제한다.
제125조제2항제1호를 다음과 같이 하고, 동항에 제3호를 다음과 같이 신설한다.
1. 본점의 등기에 관한 서류
3. 지점등기부등본 또는 국내사업장의 사업영위내용을 입증할 수 있는 서류
제127조의2의 제목중 "주주명부"를 "주주명부등"으로 하고, 동조본문을 다음과 같이 한다.
법 제62조의2에서 "대통령령이 정하는 사항이 기재된 주주명부 또는 사원명부"라 함은 상법 제352조의 규정에 의한 주주명부 또는 동법 제566조의 규정에 의한 사원명부로서 다음 각호의 구분에 의한 주주 또는 사원의 인적사항이 기재된 것을 말한다.
제128조의2를 다음과 같이 한다.
제128조의2 (지급조서 제출의 특례) 법 제63조제1항의 규정을 적용함에 있어서 제91조의3제4항의 채권등을 발행한 법인이 이자 및 할인액을 지급하는 경우 당해 지급금액에 대한 지급조서를 제출하여야 한다. 다만, 법 제39조제6항의 규정에 의하여 이자 및 할인액의 지급일 이전에 이미 원천징수된 금액에 대해서는 지급조서를 제출하지 아니할 수 있다.
제129조의 제목중 "교부등"을 "교부"로 하고, 동조 본문중 "교부 및 매출·매입처별계산서합계표의 제출"을 "교부"로 하며, "소득세법시행령 제211조 및 제212조"를 "소득세법시행령 제211조"로 한다.
제130조를 다음과 같이 신설한다.
제130조 (매출·매입처별계산서합계표의제출) ①법 제66조제2항에서 "대통령령이 정하는 기한"이라 함은 매년 1월 31일을 말한다.
②법인은 총리령이 정하는 매출·매입처별계산서합계표를 제1항에 규정한 기한까지 납세지 관할세무서장에게 제출하여야 한다.
③제2항의 규정에 의한 매출·매입처별계산서합계표의 제출에 관하여는 이 영에 특별한 규정이 있는 경우를 제외하고는 소득세법시행령 제212조의 규정을 준용한다.
제130조의2를 다음과 같이 한다.
제130조의2 (주식및출자지분변동상황명세서의 제출) ①법 제66조의4제2항에서 "대통령령이 정하는 주식등"이라 함은 다음 각호의 1에 해당하는 주식 또는 출자지분을 말한다.
1. 상장법인의 소액주주의 주식
2. 소득세법시행령 제22조제2호에 규정된 장외등록법인의 소액주주의 주식. 다만, 장외등록전에 주식을 취득한 경우에는 당해 주식의 액면금액의 합계액이 500만원이하인 주주의 주식과 중소기업의 주식으로서 소득세법시행령 제157조제5항제3호의 규정을 적용받는 주식
3. 주식회사가 아닌 법인의 소액출자자의 출자지분
②제1항제1호 및 제2호에서 "소액주주"라 함은 제46조의2제1항의 규정에 의한 주주로서 보유하고 있는 주식의 액면금액의 합계액이 3억원에 미달하는 주주를 말하며, 제1항제3호에서 "소액출자자"라 함은 출자총액이 500만원이하인 출자자를 말한다.
③제1항 및 제2항의 규정에 의한 소액주주 또는 소액출자자 및 액면금액 또는 출자총액은 당해 법인의 사업연도 개시일과 사업연도종료일 현재의 현황에 의한다. 이 경우 어느 한 날이라도 소액주주 또는 소액출자자에 해당하지 아니하는 경우에는 제2항의 규정에 의한 소액주주 또는 소액출자자로 보지 아니한다.
④법 제66조의4의 규정에 의한 주식및출자지분변동상황명세서는 총리령으로 정하며 동 명세서에는 다음 각호의 사항을 기재하여야 한다.
1. 주주 또는 출자자의 성명 또는 법인명, 주민등록번호·사업자등록번호 또는 납세번호
2. 주주 또는 출자자별 주식등 보유현황
3. 사업연도중의 주식등의 변동사항
4. 제1호 내지 제3호외에 총리령이 정하는 사항
⑤제4항제3호에서 주식등의 변동은 매매·증자·감자·상속·증여 및 출자등에 의하여 주주 또는 출자자·지분비율·보유주식액면총액 및 보유출자총액등이 변동되는 경우를 말한다.
⑥제4항의 규정에 의한 주식및출자지분변동상황명세서는 납세지 관할세무서장에게 제출하여야 한다.
제132조제1항 본문중 "주식이동상황명세서"를 "주식및출자지분변동상황명세서"로 한다.
부칙
제1조 (시행일) 이 영은 1997년 1월 1일부터 시행한다. 다만, 제19조·제25조·제37조의2제1항제5호·제38조의2·제39조·제82조·제91조의2·제114조제7항 및 제130조의2의 개정규정은 공포한 날부터 시행한다.
제2조 (일반적 적용례) 이 영은 이 영 시행후 최초로 개시하는 사업연도분부터 적용한다. 다만, 제25조·제38조의2·제39조·제114조제7항 및 제130조의2의 개정규정은 이 영 시행후 최초로 종료하는 사업연도분부터 적용한다.
제3조 (과세표준계산의 적용례) 제8조의3의 개정규정은 이 영 시행후 최초로 합병등기하는 분부터 적용한다.
제4조 (수익의 범위등에 관한 적용례) ①제12조제1항제10호의 개정규정은 이 영 시행후 최초로 유가증권을 취득하는 분부터 적용한다.
②제19조의 개정규정은 이 영 시행후 최초로 대손충당금을 설정하는 분부터 적용한다.
③제36조 및 제37조의2제1항제3호의 개정규정은 이 영 시행후 최초로 도급계약을 체결하는 분부터 적용한다.
④제37조의 개정규정은 이 영 시행후 최초로 자산을 취득하는 분부터 적용한다.
⑤제38조의 개정규정은 이 영 시행후 최초로 지출하거나 사채를 발행하는 분부터 적용한다.
⑥제42조의 개정규정은 이 영 시행후 최초로 지출하는 분부터 적용한다.
⑦제43조 및 제44조의 개정규정은 이 영 시행후 최초로 개시하는 사업연도에 지출하는 분부터 적용한다.
⑧제43조의2제9항제1호 및 동조제14항의 개정규정은 이 영 시행후 최초로 주식을 취득하는 분부터 적용한다.
제5조 (과세표준신고등에 관한 적용례) ①제37조의2제1항제5호 및 제82조의 개정규정은 이 영 시행후 최초로 종료하는 사업연도의 소득에 대한 법인세를 신고하는분부터 적용한다.
②제91조의2의 개정규정은 이 영 시행후 최초로 종료하는 사업연도의 소득에 대한 법인세를 납부하는 분부터 적용한다.
③제125조의 개정규정은 이 영 시행후 최초로 신고하는 분부터 적용한다.
제6조 (교환사채의 과세에 관한 적용례) 제91조의3제2항제2호나목의 개정규정은 이 영 시행후 최초로 교환사채를 발행하는 분부터 적용한다.
제7조 (결손금 소급공제에 의한 환급에 관한 적용례) 제100조의2의 개정규정은 이 영 시행후 최초로 개시하는 사업연도에 발생하는 결손금부터 적용한다.
제8조 (가산세등에 관한 적용례) ①제114조제7항의 개정규정은 이 영 시행후 최초로 변동상황명세서를 제출하는 분부터 적용하며, 동조제8항(동항제3호를 제외한다) 내지 제10항·제129조 및 제130조의 개정규정은 이 영 시행후 최초로 재화 또는 용역을 공급하거나 공급받는 분부터 적용한다.
②제114조제8항제3호의 개정규정은 이 영 시행후 1998년 12월 31일까지 재화 또는 용역을 공급하거나 공급받는 분에 한하여 적용한다.
제9조 (특별부가세에 관한 적용례) 제124조의4 및 제124조의10의 개정규정은 이 영 시행후 최초로 양도하는 분부터 적용한다.
제10조 (유가증권 평가에 관한 경과조치) 이 영 시행일 이후 최초로 개시하는 사업연도 개시일 현재 종전의 제37조의3제6항제1호다목의 규정에 의하여 유가증권을 저가법으로 평가하고 손금으로 계상한 유가증권평가충당금의 잔액이 있는 경우에는 이 영 시행일 이후 최초로 개시하는 사업연도 개시일 현재 당해 유가증권의 장부가액에서 동 유가증권평가충당금의 잔액을 차감한 금액을 당해 유가증권의 취득가액으로 본다.
제11조 (일반적 경과조치) 이 영 시행전에 종전의 규정에 의하여 과세하였거나 과세하여야 할 법인세에 관하여는 종전의 규정에 의한다.
법인세법시행령
[시행 1996. 1. 1.] [대통령령 제14861호, 1995. 12. 30., 일부개정]
【제정·개정문】
- ⊙대통령령제14,861호(1995·12·30)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제2조제2항중 "2년"을 "3년"으로 하고, 동조제3항을 다음과 같이 한다.
③법 제1조제1항제7호에서 "대통령령이 정하는 것"이라 함은 소득세법 제46조제1항에 규정하는 채권등(법인세가 비과세되는 것을 제외한다)을 매도함에 따른 매매익(채권등의 매각익에서 채권등의 매각손을 차감한 금액)을 말한다.
제8조의3을 다음과 같이 신설한다.
제8조의3 (과세표준의 계산) ①법 제8조제1항에서 "대통령령이 정하는 합병"이라 함은 다음 각호의 요건에 해당하는 합병을 말한다.
1. 하나의 법인이 다른 법인의 총발행주식수 또는 총출자지분의 100분의 20이상을 소유하거나 출자하고 있는 경우 당해 법인간의 합병 또는 동일인이 2이상의 법인에 대하여 총발행주식수 또는 총출자지분의 100분의 50이상을 각각 소유하거나 출자하고 있는 경우 당해 법인간의 합병일 것
2. 법 제8조제1항제1호의 규정에 의한 결손금이 많은 법인을 합병법인으로 할 것
3. 합병등기후 2년이내에 합병법인의 상호를 피합병법인의 상호로 변경등기할 것
②제1항제1호의 규정에 의한 소유주식 또는 출자지분과 제1항제2호의 규정에 의한 결손금은 합병등기일 현재의 현황에 의한다.
③제1항제1호 및 제2호의 요건에 해당하는 합병법인이 각사업연도의 소득금액계산상 법 제8조제1항제1호의 결손금을 공제한 후 제1항제3호의 요건에 해당하게 되는 경우 당해 사업연도전에 공제한 결손금은 제1항제3호의 요건에 해당하게 되는 날이 속하는 사업연도의 소득금액계산상 이를 익금에 산입한다.
제13조의2를 다음과 같이 신설한다.
제13조의2 (폐기물예치금의 손금산입) ①법인이 자원의절약과재활용촉진에관한법률에 의하여 납부하는 폐기물예치금은 이를 손비로 한다.
②법인이 제1항의 규정에 의하여 손비로 계상한 금액중 반환받은 금액은 반환받은 날이 속하는 사업연도의 익금에 산입한다.
제19조제3항에 제21호를 다음과 같이 신설한다.
21. 근로자의주거안정과목돈마련지원에관한법률에 의하여 설치된 주택금융신용보증기금
제21조의2제1항제3호중 "주택금융신용보증기금을 관리·운용하는 법인"을 "주택금융신용보증기금"으로 하고, 동항제4호중 "농림수산업자신용보증기금을 관리·운용하는 법인"을 "농림수산업자신용보증기금"으로 하며, 동항에 제6호를 다음과 같이 신설한다.
6. 주택건설촉진법에 의하여 설립된 주택사업공제조합
제22조제2항 및 제3항을 각각 제3항 및 제4항으로 하고 동조에 제2항을 다음과 같이 신설한다.
②법 제14조의2제1항제5호에서 "대통령령이 정하는 것"이라 함은 정보화촉진기본법 제28조의 규정에 의한 초고속국가망사업을 말한다.
제25조제1항 각호외의 부분을 다음과 같이 한다.
법 제16조제5호에서 "대통령령이 정하는 공과금"이라 함은 다음 각호의 것(특별회비를 제외한다)을 제외한 공과금을 말한다.
제25조제1항에 제10호를 다음과 같이 신설하고, 동항제34호를 삭제한다.
10. 관광진흥법에 의하여 관광진흥개발기금으로 납부하는 금액
제30조 본문중 "게기"를 "규정"으로 하고, 동조제2호 단서중 "중소기업의경영안정및구조조정촉진에관한특별조치법시행령 제40조"를 "중소기업의사업영역보호및기업간협력증진에관한법률 제9조"로 "기계장치"를 "생산설비"로 한다.
제37조의2제1항제4호에 단서를 다음과 같이 신설한다.
다만, 총리령이 정하는 외화부채등의 평가에 대하여는 그러하지 아니하다.
제43조제1항을 다음과 같이 한다.
①법 제18조의2제1항제3호에서 "대통령령이 정하는 수입금액"이라 함은 기업회계기준에 의하여 계산한 영업수익외의 수익에 해당하는 금액과 증권투자신탁업법에 의한 위탁회사의 수익증권매각대금 및 증권거래법에 의한 증권회사의 유가증권매각대금중 총리령이 정하는 금액을 말한다.
제43조제3항중 "음식점업·숙박업(관광진흥법에 의한 관광수박업을 제외한다)"을 "음식·숙박업(식품위생법에 의한 집단급식소업과 관광진흥법에 의한 관광숙박업을 제외한다)"로 한다.
제43조제5항을 다음과 같이 한다.
⑤법 제18조의2제2항에서 "대통령령이 정하는 율"이라 함은 다음 각호의 비율중 법인이 하나를 선택한 것을 말한다.
1. 당해 사업연도에 지출한 접대비로서 법 제18조의2제1항의 규정에 의하여 손금에 산입되는 금액(이하 이 조에서 "접대비지출액"이라 한다)중 신용카드 또는 세금계산서를 사용하여 지출한 금액이 차지하는 비율에 대하여 납세지를 기준으로 적용하는 경우에는 다음 각목의 규정에 의한 비율. 다만, 법 제7조제6항의 규정에 의하여 납세지를 변경한 법인의 경우에는 총리령이 정하는 비율에 의한다.
가. 납세지를 특별시지역에 둔 법인은 100분의 75
나. 납세지를 광역시지역에 둔 법인은 100분의 60
다. 납세지를 시지역에 둔 법인은 100분의 50
라. 납세지를 군지역에 둔 법인은 100분의 40
2. 당해 사업연도중의 접대비지출액을 그 접대를 한 각 지역별(특별시·광역시·시·군·외국등 가목 내지 라목외의 지역외로 구분하며, 이하 이 조에서 "지역별"이라 한다)로 다음 산식에 의하여 계산한 금액(이하 이 조에서 "지역별 접대비지출액"이라 한다)중 당해 지역에서 신용카드 또는 세금계산서를 사용하여 지출한 금액이 차지하는 비율을 적용하는 경우에는 다음 각목의 규정에 의한 비율. 이 경우 법 제18조의2제3항 단서의 규정에 의하여 손금에 산입되는 기밀비로서 사용지역이 분명하지 아니한 기밀비는 접대비지출총액에서 당해 지역의 접대비지출총액이 차지하는 비율로 안분계산한 금액으로 한다.
당해 지역의 접대비지출총액
접대비지출액 × -----------------------------
접대비지출총액
가. 특별시지역은 100분의 75
나. 광역시지역은 100분의 60
다. 시지역은 100분의 50
라. 군지역은 100분의 40
마. 외국등 가목 내지 라목외의 지역은 제1호가목 내지 라목에 규정된 당해 법인의 납세지지역의 비율
제43조제6항 및 제7항을 각각 제7항 및 제8항으로 하고, 동조에 제6항을 다음과 같이 신설하며, 동조제7항(종전의 제6항)을 다음과 같이 한다.
⑥제5항의 규정을 적용함에 있어서 지방자치법 제3조제4항의 규정에 의하여 설치된 도농복합형태의 시의 읍·면지역과 서울특별시광진구등9개자치구설치및서울특별시·광역시·도간관할구역변경등에관한법률 제6조·제9조 및 제10조의 규정에 의하여 광역시지역에 설치·편입된 군지역은 이를 군지역으로 본다.
⑦법 제18조의2제2항에서 "대통령령이 정하는 바에 의하여 계산한 금액"이라 함은 다음 각호의 1에 해당하는 금액을 말한다.
1. 제5항제1호의 규정을 선택하여 적용하는 경우에는 접대비지출액에 다음 가목의 율에서 나목의 율을 차감한 율을 곱한 금액
가. 제5항제1호의 율(접대비지출액에서 법 제18조의2제3항 단서의 규정에 의하여 손금에 산입되는 기밀비를 차감한 금액이 접대비지출액중에서 차지하는 비율이 제5항제1호의 율에 미달하는 때에는 그 비율로 한다)
나. 당해 사업연도의 접대비지출액중에서 신용카드 또는 세금계산서를 사용하여 지출한 금액이 차지하는 비율
2. 제5항제2호의 규정을 선택하여 적용하는 경우에는 각 지역별 접대비지출액에 다음 각목의 율에서 나목의 율을 차감한 율을 곱한 금액을 합한 금액
가. 제5항제2호 각목의 율[당해 지역별 접대비지출액에서 기밀비(당해지역에서 손금에 산입되는 금액과 제5항제2호 각목외의 부분중 후단의 규정에 의한 금액)를 차감한 금액이 당해 지역별 접대비지출액중에서 차지하는 비율이 제5항제2호의 율에 미달하는 때에는 그 비율로 한다]
나. 당해 사업연도의 지역별 접대비지출액중에서 신용카드 또는 세금계산서를 사용하여 지출한 금액이 차지하는 비율
제43조의2제9항제10호를 제11호로 하고, 동항에 제10호를 다음과 같이 신설한다.
10. 중소기업창업투자조합 및 신기술사업투자조합에 직접 출자하여 취득하는 주식(지분을 포함한다)
제44조제3항 본문중 "게기"를 "규정"으로 하고, 동항제1호·제2호 및 제4호중 "1,000분의 2"를 각각 "1,000분의 1"로 하며, 동항제3호중 "1천분의 40"을 "1,000분의 20"으로 하고, 동항제5호중 "1천분의2"를 "1,000분의 1"로 하며, 동조제5항을 삭제한다.
제45조제1항에 제4호를 다음과 같이 신설한다.
4. 법 제19조제6호에 해당하는 경우에는 당해 외국자회사의 배당확정일
제45조의3제3항을 다음과 같이 한다.
③제2항제1호의 경우에 무액면주식의 가액은 다음 각호의 구분에 따라 당해 각호에 규정하는 때에 그 주식을 발행하는 법인의 자본금액을 발행주식 총수로 나누어 계산한 금액에 의한다.
1. 주식의 소각, 자본 또는 출자의 감소로 인하여 취득하는 경우
당해 주식의 소각, 자본 또는 출자의 감소에 관한 결의가 있은 때
2. 퇴사 또는 탈퇴로 인하여 지분의 환급으로서 취득하는 경우
당해 퇴사 또는 탈퇴가 있은 때
3. 법인의 해산으로 인하여 잔여재산의 분배로써 취득하는 경우
당해 잔여재산의 분배를 한 때
4. 법인의 합병으로 인하여 취득하는 경우
당해 합병이 있은 때
제46조제4항 및 제5항을 각각 삭제한다.
제46조의3을 다음과 같이 한다.
제46조의3 (외국법인등과의 거래에 대한 소득금액계산의 특례) 법 제20조의2의 규정에 의한 소득금액조정의 신청 및 절차등은 국제조세조정에관한법률시행령 제17조의 규정을 준용한다.
제48조에 제2항을 다음과 같이 신설하고, 동조제3항중 "중소기업진흥법"을 "중소기업진흥및제품구매촉진에관한법률"로 한다.
②제1항의 규정을 적용함에 있어서 법 제6조의 규정에 의한 사업연도가 1년미만인 경우의 상각범위액은 총리령이 정하는 방법에 의하여 계산한다.
제49조제1항을 다음과 같이 하고, 동조제3항 단서중 "변경하고자"를 "사업장별로 변경하고자"로 하며, 동조제4항 본문중 "범위내에서"를 "범위내에서 사업장별로"로 한다.
①제48조제1항의 규정에 의한 고정자산의 내용연수와 상각비율은 다음 각호의 1에 의한다. 이 경우 법 제5조의 규정에 의한 사업연도가 1년미만인 경우에는 총리령이 정하는 내용연수에 의한 상각비율에 의한다.
1. 총리령이 정하는 시험연구용자산(이하 "시험연구용자산"이라 한다)과 총리령이 정하는 무형고정자산(이하 "무형고정자산"이라 한다)
총리령이 정하는 내용연수와 그에 따른 총리령이 정하는 상각방법별 상각비율(이하 "상각비율"이라 한다)
2. 제1호의 규정을 적용받는 자산외의 고정자산
구조 또는 자산별·업종별로 총리령이 정하는 기준내용연수(이하 "기준내용연수"라 한다)에 그 기준내용연수의 100분의 25를 가감한 범위안에서 총리령이 정하는 내용연수범위(이하 "내용연수범위"라 한다)안에서 법인이 선택 적용하여 납세지 관할세무서장에게 신고한 내용연수(이하 "신고내용연수"라 한다)와 그에 따른 상각비율. 다만, 제2항 각호의 신고기한내에 신고를 하지 아니한 경우에는 기준내용연수와 그에 따른 상각비율로 한다.
재52조를 다음과 같이 한다.
제52조 (감가상각충담금) ①법인이 각 사업연도에 고정자산의 상각액을 손금으로 계상하는 경우에는 당해 고정자산의 장부가액을 감액하지 아니하고 동일한 내용연수를 가진 고정자산별로 구분(구분된 자산중에 다음 각호의 1에 해당하는 자산이 포함되어 있는 경우에는 당해 자산에 대하여는 별도로 구분하며, 이하 "내용연수별로 구분"이라 한다)하여 감가상각충당금으로 계상하여야 한다. 다만, 내용연수별로 구분하여 작성된 감가상각충당금명세서를 제출하는 경우에는 상각액총액을 일괄하여 감가상각충당금으로 계상할 수 있다.
1. 신고내용연수(제49조제1항제2호 단서의 경우에는 기존내용연수)가 경과한 자산
2, 제55조의2의 규정이 적용되는 자산
3. 시험연구용자산
4. 무형고정자산
②법인이 시험연구용자산과 무형고정자산의 상각액을 개별자산별로 계상하는 경우에는 제1항의 규정에 불구하고 장부가액을 직접 차감하는 방법으로 손금에 산입할 수 있다.
제54조제1항을 다음과 같이 하고, 동조제2항중 "·상각범위액·감가상각충당금 및 상각부인액"을 "및 상각범위액"으로 한다.
①법인의 상각액의 시인부족액 또는 상각부인액은 사업연도마다 내용연수별로 구분하여 계산한 금액에 의한다. 이 경우 내용연수별로 구분하여 계산한 금액에 시인부족액이 생길때에는 이를 그후 사업연도의 상각부인액에 충당하지 못한다.
제55조제2항중 "1,000원"을 "취득가액의 100분의 5와 1,000원중 적은 금액"으로 한다.
제56조제5항을 다음과 같이 하고, 동조제6항을 삭제한다.
⑤제2항의 규정에 불구하고 다음 각호의 자산에 대하여는 이를 그 사업에 사용한 날이 속하는 사업연도의 손금으로 경리한 것에 한하여 이를 손금에 산입한다.
1. 어업에 사용되는 어구(어선용구를 포함한다)
2. 내구연수가 3년미만인 시험기기·공구등 총리령이 정하는 고정자산
제58조의제목중 "신규취득자산"을 "신규취득자산등"으로 하고, 동조제1항 전단중 "취득"을 "취득하거나 양도"로 하며, 동항 후단을 다음과 같이 하고, 동조제2항중 "취득"을 "취득하거나 양도"로 하며, 동조제3항을 삭제한다.
이 경우 사업연도중에 그 자산을 취득하거나 양도한 경우로서 취득일부터 사업연도종료일까지의 월수 또는 사업연도개시일부터 양도일까지의 월수가 6월이하인 경우에는 6월로 하고, 6월을 초과하는 경우에는 1년으로 하여 상각범위액을 계산한다.
제59조제1항 전단중 "그 자산의 기준내용연수" 다음에"(업종별자산의 경우에는 취득자 또는 재평가법인의 업종에 적용되는 기준내용연수를 말한다)"를 삽입한다.
제65조를 삭제한다.
제78조의2제1항 각호외의 부분에 단서를 다음과 같이 신설한다.
다만, 국제조세조정에관한법률 제10조제1항의 규정에 의하여 내국법인의 소득이 감액조정된 금액중 국외특수관계자에게 반환되지 아니하고 내국법인에게 유보되는 금액에 대하여 외국정부가 과세한 금액을 제외한다.
제78조의2에 제7항 내지 제9항을 각각 다음과 같이 신설한다.
⑦법 제24조의3제4항에서 "대통령령이 정하는 바에 따라 계산한 금액"이라 함은 다음 산식에 의하여 계산한 금액을 말한다.
수입배당금액
외국자회사의 당해 × -------------------------------------
사업연도의 법인세액 외국자회사의 당해 사업연도의 소득금액
- 외국자회사의 당해 사업연도의 법인세액
⑧법 제24조의3제5항에서 "대통령령이 정하는 요건을 갖춘 인"이라 함은 내국법인이 직접 외국자회사의 총발행주식수 또는 총출자지분의 100분의 20이상을 당해 외국자회사의 배당확정일 현재 6월이상 계속하여 보유하고 있는 법인을 말한다.
⑨제7항 및 제8항외에 외국자회사의 공제세액계산절차등 기타 필요한 사항은 총리령으로 정한다.
제91조의2제4항중 "신고기한 10일전까지 소관세무서장"을 "신고(법 제59조의7의 규정에 의한 비영리내국법인의 자산양도차익의 예정신고를 포함한다. 이하 이 조에서 같다) 기한 10일전까지 납세지 관할세무서장"으로 한다.
재91조의3을 다음과 같이 한다.
제91조의3 (채권등의 보유기간이자상당액에 대한 원천징수대상금액등) ① 법 제39조의 규정을 적용함에 있어서 채권등의 이자소득금액(채권등의 이자와 할인액을 지급받기 전에 매도하는 경우에는 채권등을 매도하는 경우의 이자등을 말한다)에 대한 원천징수대상소득은 법인이 채권등을 취득하여 보유한 기간에 발생한 소득을 말한다. 이 경우 소득세법시행령 제190조제1호에 규정하는 날에 원천징수하는 채권등(이하 "선이자지급방식의 채권등"이라 한다)의 경우에는 이자소득금액 전액으로 한다.
②제1항의 규정을 적용함에 있어서 채권등을 취득하여 보유한 기간에 발생한 소득은 채권등의 액면가액등에 제1호 각목의 기간과 제2호 각목의 이자율등을 적용하여 계산한 금액(이하 이 조에서 "보유기간이자상당액"이라 한다)을 말한다.
1. 채권등을 보유한 기간
가.채권등의 이자소득금액을 지급받기 전에 이를 매도하는 경우에는 당해 채권등을 취득한 날 또는 직전 이자소득금액의 계산기간 종료일의 다음날부터 매도하는 날(매도하기 위하여 알선·중개 또는 위탁하는 경우에는 실제로 매도하는 날)까지의 기간
나. 채권등의 이자소득금액을 지급받는 경우에는 당해 채권율을 취득한 날 또는 직전 이자소득금액의 계산기가 종료일의 다음날부터 이자소득금액의 계산기간종료일까지의 기간
2. 적용 이자율
가. 당해 채권등의 이자계산기간에 대하여 약정된 이자계산방식에 의한 이자율에 발행시의 할인율을 가산하고 할증율을 차감한 이자율
나. 만기상환일에 각 이자계산기간에 대한 보장이율을 추가로 지급하는 조건이 있는 전환사채의 경우에는 가목의 이자율에 당해 추가지급이율을 가산한 이자율. 다만, 전환사채를 주식으로 전환청구한 경우로서 이자지급의 약정이 있는 경우에는 전환청구일부터는 당해 약정이자율로 한다.
③법 제39조를 적용하는 경우의 이자소득 및 보유기간이자상당액의 지급시기는 소득세법시행령 제190조 각호에서 규정하는 날로 한다.
④제1항 및 법 제39조제6항의 규정을 적용받는 채권등은 소득세법 제46조제1항의 규정하는 채권등으로 하되, 법인세가 비과세 또는 면제되는 것을 제외한다.
⑤제1항 및 제2항의 규정을 적용함에 있어서 채권등의 매도에는 법인의 고유재산에서 취득하여 보유하는 채권등을 법인이 관리하는 재산으로 유상이체하는 경우와 관리하는 재산간에 유상이체하는 경우 및 관리재산에서 고유재산으로 유상이체하는 경우를 포함한다.
⑥제1항의 규정을 적용함에 있어서 증권투자신탁업법에 의한 수익증권중 소득세법시행령·제102조제1항제3호의 증권을 취득한 법인이 증권투자신탁수익의 수익계산기간 중에 매도(증권투자신탁업법의 규정에 의한 위탁회사가 취득하여 매도하는 증권의 경우를 포함한다)한 경우의 보유기간이자상당액은 제2항의 규정에 불구하고 소득세법시행령 제23조제3항 및 제4항에 의하여 계산한다.
⑦법 제39조제6항에서 "대통령령이 정하는 금융기관의 수입금액"이라 함은 제100조의4제1항제3호에서 규정하는 금융보험업을 영위하는 법인에게 귀속되는 채권 등의 보유기간 이자상당액으로 한다.
⑧법인이 취득일이 서로 다른 동일종목의 채권등을 매도하는 경우 제2항제1호의 기간계산방법은 제37조의3제2항제1호 내지 제3호를 준용하는 방법 또는 총리령으로 정하는 방법중 하나를 선택하여 적용할 수 있으며, 당해 법인은 이를 다음 각호의 1의 기한내에 납세지 관할세무서장에게 신고하여 계속적으로 적용하여야 한다. 이 경우 법인이 보유기간의 계산방법을 신고하지 아니하거나 신고한 방법과 상이한 방법을 적용하여 계산한 경우에는 제37조의3제2항제2호의 방법을 준용하여 보유기간을 계산한다.
1. 보유기간이자상당액에 대한 원천징수세액납부일
2. 보유기간이자상당액에 대한 법인세과세표준신고일
⑨제1항 내지 제8항의 규정을 적용함에 있어서 채권등의 보유기간 확인에 관하여는 소득세법시행령 제102조제8항의 규정을 준용하며, 보유기간의 계산은 당해 채권등의 발행조건에 의한 이자계산일수에 관한 약정에 의한다. 다만, 당해 약정이 없는 경우의 보유기간의 계산은 제1조의 규정에 불구하고 당해 채권등의 취득일 또는 직전 이자계산기간종료일의 다음날과 매도일중 어느 한쪽을 산입하여 계산한다.
⑩제1항내지제9항외에 채권등의 보유기간이자상당액의 원천징수와 관련하여 기타 필요한 사항은 총리령으로 정한다.
제91조의4를 다음과 같이 신설한다.
제91조의4 (채권등의 중도매도등에 따른 원천징수의무 및 세액의 계산등) ①제19조제3항제1호 내지 제9호 및 제13호의 법인이 소득세법시행령 제190조제1호에서 규정하는 조건의 어음을 발행하여 매출하는 경우 당해 어음의 이자와 할인액에 대한 원천징수는 당해 어음을 할인매출하는 날에 지급하는 것으로 보아 법 제39조의 규정을 적용한다.
②법 제39조의 규정을 적용함에 있어서 다음 각호의 법인(이하 이 항에서"금융기관"이라 한다)을 제외한 법인이 채권등을 금융기관에게 중도매도하는 경우 제91조의3제2항의 보유기간이자상당액에 대한 원천징수에 관하여는 당사자간의 약정에 따라 법 제39조제4항의 규정을 준용한다.
1. 제19조3항 각호의 법인
2. 증권거래법에 의한 증권회사 및 증권투자신탁업법에 의한 위탁회사
③제91조의3제5항의규정에 의하여 채권등의 매도로 보는 경우 제91조의3제2항의 보유기간이자상당액에 대한 원천징수에 있어서는 당해 재산을 관리하는 법인이 채권등을 매도하는 것으로 본다.
④법인이 선이자지급방식의 채권 등을 취득한 후 사업연도가 종료되어 원천징수된 세액을 전액 공제하여 법인세를 신고하였으나 그 후의 사업연도중 당해 채권등의 만기상환일이 도래하기 전에 이를 매도함으로써 당해 사업연도전에 공제한 원천징수세액이 제91조의3제2항을 준용하여 계산한 보유기간이자상당액에 대한 세액을 초과하는 경우에는 그 초과하는 금액을 당해 채권등을 매도한 날이 속하는 사업연도의 법인세에 가산하여 납부하여야 한다.
제100조의4제1항 본문중 "제39조제1항"을 "제39조"로 하고, 동항제2호를 다음과 같이 한다.
2. 신탁회사의 신탁재산에 귀속되는 소득. 다만, 제91조의3제4항의 채권등의 이자와 할인액으로서 법 제39조의 규정에 의하여 원천징수되는 소득을 제외한다.
제100조의4제1항제3호 단서를 다음과 같이 하고, 동항제7호중 "제81조제1항제2호"를 "제81조제1항제6호"로 한다.
다만, 제91조의3제4항의 채권등의 이자와 할인액으로서 법 39조의 규정에 의하여 원천징수되는 소득을 제외한다.
제100조의4제2항중 "매출" 다음에 "(제91조의3제5항의 규정에 의한 매도의 경우를 포함한다)"를 삽입하고, 동항에 단서를 다음과 같이 신설한다.
다만, 소득세법시행령 제190조제1호에서 정하는 방법으로 매출하는 어음외의 어음의 경우에는 그러하지 아니한다.
제100조의5를 다음과 같이 한다.
제100조의5 (신탁재산귀속 채권이자금액에 대한 원천징수등) ①법 제39조제2항에서 "대통령령이 정하는 것"이라 함은 제91조의3제4항의 채권등의 이자와 할인액으로서 제91조의3제2항의 규정에 의한 보유기간이자상당액을 말한다.
②법 제39조제3항에서 "대통령령이 정하는 금융기관등"이라 함은 신탁업을 겸영하는 금융기관과 증권투자신탁업법에 의한 수탁회사를 말한다.
③신탁업을 겸영하는 금융기관(증권투자신탁업법에 의한 위탁회사를 포함한다)은 매월별로 소득세법 제16조제1항제5호의 신탁의 이익 및 동법 제17조제1항제5호의 규정에 의한 증권투자신탁수익의 분배금을 지급함에 따라 원천징수하여 납부할 법인세액에서 다음 각호의 금액을 차감하여 이를 납부한다.
1. 제2항의 법인이 신탁재산에 귀속되는 소득에 대하여 원천징수납부한 세액
2. 신탁재산이 선이자지급방식의 채권등을 취득하면서 원천징수당한 세액
④제3항의 규정을 적용함에 있어서 동항 각호의 합계액이 동항의 규정에 의하여 원천징수하여 납부할 법인세액(동항 각호의 금액을 차감하기 전의 법인세액을 말한다)을 초과하는 경우에는 당해 초과금액을 당해 법인에게 즉시 환급한다. 다만, 총리령이 정하는 법인이 신탁의 이익 및 증권투자신탁수익의 분배금외에 원천징수하여 납부할 법인세액이 있는 경우에는 그 환급세액을 납부할 세액에 충당할 수 있다.
⑤신탁재산이 제3항제2호의 세액에 대하여 제3항 및 제4항의 규정에 따라 차감·환급 또는 충당한 금액이 당해 채권등의 만기일이 도래하기 전에 이를 매도함으로써 제91조의3제2항을 준용한 보유기간이자상당액을 초과하는 경우에는 동 초과금액을 채권등을 매도한 날의 다음달에 법인세에 추가하여 납부하여야 한다.
⑥제1항 내지 제5항외에 신탁재산에 귀속되는 이자소득의 원천징수 및 납부등에 관하여 기타 필요한 사항은 총리령으로 정한다.
제110조를 다음과 같이 한다.
제110조 (원천징수영수증의교부) ①법 제39조제1항의 규정에 의한 원천징수의무자가 납세의무자로부터 법인세를 원천징수한 때에는 그 납세의무자에게 소득세법에 의한 원천징수영수증을 교부하여야 한다.
②법 제39조제6항의 규정에 의하여 채권등의 매도에 따른 이자상당액에 대한 원천징수의무자가 납세의무자로서 납부한 법인세액에 대하여는 당해 법인을 납세의무자로 하여 제1항의 규정을 준용한다.
③선이자지급방식의 채권등에 대한 이자소득을 지급하는 법인이 원천징수한 법인세액에 대한 원천징수영수증의 교부에 대하여는 제1항의 규정을 준용한다.
제114조제4항제1호중 "(검열을 포함한다)"를 삭제한다.
제123조의2에 제3항을 다음과 같이 신설한다.
③법 제59조의 규정에 의하여 원천징수를 함에 있어서 법 제55조제1항제1호나목에서 규정하는 소득의 지급시기는 동 소득을 지급하는 외국법인 또는 비거주자의 당해 사업연도 또는 과세기간의 소득에 대한 과세표준의 신고기한의 종료일(법 제58조제2항의 규정에 의하여 신고기한을 연장한 경우에는 그 연장한 기한의 종료일)로 한다.
제123조의4를 다음과 같이 신설한다.
제123조의4 (외국법인의 국내사업장의 과세대상소득금액 계산) ①법 제57조의2제2항제2호에서 "당해 국내사업장이 사업을 위하여 재투자할 것으로 인정되는 금액"이라 함은 당해 사업연도종료일 현재의 자본금상당액이 당해 사업연도 개시일 현재의 자본금상당액을 초과하는 금액을 말하며, 당해 사업연도개시일 현재의 자본금상당액이 당해 사업연도 종료일 현재의 자본금상당액을 초과하는 경우에는 그 초과하는 금액(이하 "자본금상당액감소액"이라 한다)을 당해 사업연도의 소득금액에 합산한다. 이 경우 합산되는 금액은 직전 사업연도종료일 현재의 제3항의 규정에 의한 미과세 누적유보소득을 초과하지 못한다.
②제1항에서 "자본금상당액"이라 함은 제39조제1항의 규정을 준용하여 계산한 금액을 말한다.
③제1항에서 "미과세누적유보소득"이라 함은 각 사업연도의 소득금액중 법 제57조의2의 규정에 의하여 과세되지 아니한 부분으로서 제1호의 금액에서 제2호의 금액을 차감한 금액으로 한다.
1. 당해 사업연도의 직전 사업연도까지의 각 사업연도 소득금액의 합계액에서 당해 사업연도의 직전 사업연도까지의 각 사업연도 결손금 합계액과 당해 사업연도의 직전 사업연도까지의 각 사업연도의 소득에 대한 법인세 및 소득할 주민세의 합계액을 차감한 금액
2. 당해 사업연도의 직전 사업연도까지의 각 사업연도의 법 제57조의2의 규정에 의한 과세대상소득금액의 합계액
④당해 사업연도에 결손금이 발생한 경우 법 제57조의2제1항의 과세대상소득금액의 계산에 관하여는 제1항을 준용한다. 다만, 당해 사업연도에 있어서 자본금상당액감소액이 결손금을 초과하는 경우에는 제3항의 미과세누적유보소득을 한도로 그 초과금액을 과세대상소득금액으로 한다.
제124조제2항 후단을 삭제한다.
제124조의2제13항중 "제53조"를 "제162조"로 하고, 동조제14항중 "1976년"을 각각 "1984년"으로, "1977년"을 각각 "1985년"으로 하며, 동항 본문중 "가액을 장부가액으로 한다"를 "가액으로 한다"로 하고, 동항 단서중 "장부가액"을 "취득가액"으로 한다.
제124조의3제6항 후단중 "제15조제4항"을 "제154조제4항"으로 하고, 동조제8항을 다음과 같이 하며, 동조제9항중 "제44조제6항"을 "157조제5항"으로, "제44조의2"를 각각 "제158조"로 한다.
⑧다음 각호의 1에 해당하는 토지등은 제1항 내지 제4항에 규정한 토지등에서 제외한다.
1. 국유재산법 제55조의 규정에 의하여 청산절차에 관한 특례적용을 받는 회사로 지정된 법인이 양도하는 토지등
2. 한국토지공사법에 의하여 설립된 한국토지공사가 동법의 규정에 의한 토지개발사업으로 조성한 토지중 주택건설용지로 양도하는 토지
제124조의4제4항제4호중 "농촌근대화촉진법·농지의보전및이용에관한법률"을 "농어촌정비법·농지법·농어촌진흥공사및농지관리기금법"으로 하고, 동조제5항제1호중 "직할시"를 "광역시(광역시에 있는 군을 제외한다)"로, "1년"을 "3년"으로 하며, 동항제2호중 "1년"을 "3년"으로 한다.
제124조의5제6항중 "제80조"를 "제80조제1항"으로 "과세시가표준액에 의한 가액"을 "시가표준액에 의한 가액(동항 단서의 가감산율을 적용하지 아니한 가액으로 한다)"로 하고, 동조제10항중 "동조동항제1호 내지 제3호의 규정에 불구하고"를 삭제하며, 동조제11항 산식을 다음과 같이 한다.
취득당시의 법 제59조의2제7항제1호 및 제2호의 가액
국세청장이 당해자산에 × ---------------------------------------------------
대하여 최초로 고시한 당해자산에 대하여 국세청장이 최초로 고시한 기준시가
기준시가 고시당시의 법 제59조의2제7항제1호 및 제2호의 가액
(취득당시의 가액과 최초로 고시한 기준시가
고시당시의 가액이 동일한 경우에는 제10항의 규정을
준용한다.)
제124조의5제13항중 "제1항제1호"를 각각 "제1항제3호"로 하고, 동조제14항을 다음과 같이 한다.
⑭지가공시및토지등의평가에관한법률에 의하여 1990년 8월 30일 개별공시지가가 고시되기 전에 취득한 토지의 취득당시의 기준시가는 다음 산식에 의하여 계산한 가액으로 한다. 이 경우 산식중 과세시가표준액은 법률 제4,995호로 개정되기 전의 지방세법상 과세시가표준액을 말한다.
취득당시의 과세시가표준액
1990년 1월 1일을 기준으로 × ------------------------------------------
한 개별공시지가 1990년 8월 30일 현재의 과세시가표준액과 그
직전에 결정된 과세시가표준액의 합계액을
2로 나누어 계산한 금액
제124조의9 본문중 "게기"를 "규정"으로 하고, 동조제3호중 "제5호"를 "제2호"로 한다.
제124조의14제1항제2호를 다음과 같이 하고, 동조제2항 본문중 "제23조제4항 내지 제6항 및 동법 제45조"를 "제96조·제97조 및 제100조"로 하며, 동조제3항중 "부동산등 양도소득과세표준"을 "부동산등 양도소득과세표준(제1항제2호의 방법으로 계산한 것을 말한다)"로, "제55조 및 동법 제58조"를 "제101조 및 동법 제102조"로 하고, 동조제4항중 "제16조"를 "제93조"로 한다.
2. 제1호의 규정에 의한 양도차익에서 소득세법 제95조제2항 및 동법 제103조에 규정하는 금액을 공제한다.
제128조제1항 단서 및 동조제3항을 각각 삭제하고, 동조에 제2항을 다음과 같이 신설한다.
②다음 각호의 금액에 대하여는 제1항의 규정에 불구하고 지급조서를 제출하지 아니할 수 있다.
1. 법인세가 과세되지 아니하거나 면제되는 소득
2. 법 59조제1항의 규정에 의하여 원천징수하는 소득
제128조의2를 다음과 같이 한다.
제128조의2 (지급조서 제출의 특례) 법 제63조제1항의 규정을 적용함에 있어서 제91조의3제4항의 채권등을 발행한 법인이 이자 및 할인액을 지급하는 경우 법 제39조의 규정에 의하여 이자 및 할인액의 지급일 이전에 원천징수된 금액에 불구하고 당해 지급금액에 대한 지급조서를 제출하여야 한다.
대통령령 제14468호 부칙 제4조중 "제56조 내지 제59조"를 "제56조·제58조·제59조"로 한다.
부칙
제1조 (시행일) 이 영은 1996년 1월 1일부터 시행한다. 다만, 제13조의2·제19조·제21조의2·제22조·제25조·제43조제3항·제43조의2·제49조·제52조 및 대통령령 제14468호 부칙 제4조의 개정규정은 공포한 날부터 시행하고, 제124조의2제14항의 개정규정은 1997년 1월 1일부터 시행한다.
제2조 (일반적 적용례) 이 영은 이 영 시행후 최초로 개시하는 사업연도분부터 적용한다. 다만, 제13조의2·제19조·제21조의2·제22조·제25조·제43조제3항·제43조의2·제49조·제52조 및 대통령령 제14468호 부칙 제4조의 개정규정은 이 영 시행후 최초로 종료하는 사업연도 분부터 적용한다.
제3조 (과세표준계산의 적용례) 제8조의3의 개정규정은 이 영 시행후 최초로 합병등기하는 분부터 적용한다.
제4조 (공과금등의 범위에 관한 적용례) 제22조 및 제25조의 개정규정은 이 영 시행일이 속하는 사업연도에 최초로 지급받거나 지출하는 분부터 적용한다.
제5조 (신탁재산에 귀속되는 이자등의 원천징수에 대한 적용례) 제100조의5의 개정규정은 이 영 시행후 최초로 신탁재산에 귀속되는 이자소득에 대하여 원천징수하는 분부터 적용한다.
제6조 (특별부가세에 관한 적용례) ①이 영중 특별부가세에 관한 개정규정은 이 영 시행후 최초로 양도하는 분부터 적용한다.
②제91조의2의 개정규정은 이 영 시행후 최초로 신청하는 분부터 적용한다.
③제124조의2제14항의 개정규정은 1997년 1월 1일이후 최초로 양도하는 분부터 적용한다.
제7조 (지급조서제출의 적용례) 제128조 및 제128조의2의 개정규정은 이 영 시행후 최초로 이자소득을 지급하는 분부터 적용한다.
제8조 (비영리법인의 고정자산처분에 대한 경과조치) 제2조제2항의 개정규정을 적용함에 있어서 이 영 시행일 현재 2년이상 계속하여 고유목적사업에 사용한 고정자산으로서 처분일 현재 계속하여 고유목적사업에 사용한 경우에는 종전의 규정을 적용한다.
제9조 (채권등의 보유기간이자상당액의 계산에 관한 경과조치) ①이 영 시행일전에 채권등을 취득한 법인에게 이 영 시행일 이후 최초로 당해 채권등에 대한 이자소득을 지급하는 경우 및 동 채권등을 최초로 매도하는 경우의 원천징수대상소득을 계산함에 있어서는 제91조의3제2항제1호의 규정에 불구하고 당해 채권등의 발행일 또는 직전이자 계산기간 종료일의 다음날부터 이자계산기간의 종료일 또는 중도매도일까지의 기간에 대하여 이자상당액을 계산한다.
②제1항의 규정에 의한 원천징수세액중 공제액 등의 계산 및 처리에 대하여는 종전 제91조의3의 규정을 적용한다.
③제91조의3의 개정규정을 적용함에 있어서 이 영 시행전에 발행된 채권등의 이자계산방식은 이 영 시행전에 당해 채권등의 거래시 적용하여 온 이자계산방식에 의할 수 있다.
제10조 (폐기물예치금에 대한 손금산입 특례) ①제13조의2의 개정규정은 이 영 시행일이 속하는 사업연도에 최초로 예치하는 분부터 적용한다.
②이 영 시행일이 속하는 사업연도전의 예치금으로서 이 영 시행일 현재 반환받지 아니한 예치금은 이 영 시행일이 속하는 사업연도 또는 그 다음 사업연도의 소득금액계산상 이를 손금에 산입한다.
제11조 (신용카드 사용비율의 적용에 관한 특례) 제43조제5항제1호의 개정규정을 적용함에 있어서 제68조의 규정에 의한 중소기업으로서 특별시 또는 광역시지역에 납세지를 둔 법인의 신용카드 사용비율은 이 영 시행일부터 1996년 12월 31일이내에 개시하는 사업연도에 있어서는 100분의 50으로 한다.
제12조 (채권등의 이자소득에 대한 원천징수특례) ①법률 제5033호 법인세법중개정법률 부칙 제5조의 규정을 적용함에 있어서 원천징수세액은 1996년 3월 10일까지 납부할 수 있다. 다만, 제100조의5의 규정을 적용받는 경우에는 그러하지 아니하다.
②제91조의3 및 제91조의4의 개정규정은 이 영 시행후 최초로 소득금액을 지급하거나 채권등을 매도하는 분부터 적용한다.
③제91조의4제1항 및 제100조의4제2항의 개정규정은 이 영 시행후 최초로 매출 또는 중개하는 어음의 이자 및 할인액에 대하여 적용한다.
제13조 (외국법인의 국내사업장에 대한 과세대상소득금액계산의 특례) 제123조의4의 개정규정을 적용함에 있어서 1996년 1월 1일이후 최초로 개시하는 사업연도전까지의 미과세누적유보소득은 이를 없는 것으로 한다.
제14조 (일반적 경과조치) 이 영 시행전에 종전의 규정에 의하여 과세하였거나 과세하여야 할 법인세에 관하여는 종전의 규정에 의한다.
법인세법시행령
[시행 1995. 1. 1.] [대통령령 제14468호, 1994. 12. 31., 일부개정]
【제정·개정문】
- ⊙대통령령제14,468호(1994·12·31)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제2조제1항을 다음과 같이 하고, 동조제2항중 "부동산으로서 대통령령이 정하는 것"을 "고정자산으로서 대통령령이 정하는 것"으로, "부동산의 양도일"을 "고정자산의 처분일"로, "법 제1조제1항제1호·제2호 및 제7호"를 "법 제1조제1항제1호"로, "부동산을 말한다"를 "고정자산을 말한다"로 한다.
①법 제1조제1항제1호에서 "대통령령이 정하는 것"이라 함은 통계청장이 고시하는 한국표준산업분류표(이하 "한국표준산업분류표"라 한다)에 의한 사업중 수익이 발생하는 것으로 하되, 다음 각호의 사업을 포함하지 아니하는 것으로 한다.
1. 축산업(축산관련서비스업을 포함한다)·조경 및 관련서비스업외의 농업
2. 사업서비스업중 연구 및 개발업(상업적 연구개발업을 제외하되, 내국법인이 외국에서 영위하는 기술용역사업에 대하여 당해 외국이 법인세를 부과하지 아니하는 경우로서 당해 외국에 본점 또는 주사무소가 있는 외국법인이 국내에서 영위하는 기술용역사업을 포함한다)
3. 교육서비스업중 교육법에 의한 학교를 경영하는 사업
4. 보건 및 사회복지사업중 사업복지사업법의 규정에 의하여 운영하는 사회복지사업
5. 연금 및 공제업중 국민연금법에 의한 국민연금사업, 비생명보험업중 의료보험법 및 공무원및사립학교교직원의료보험법에 의한 의료보험사업
6. 주무관청에 등록된 종교단체가 공급하는 용역중 부가가치세법 제12조제1항제16호의 규정에 의하여 부가가치세가 면제되는 용역을 공급하는 사업
7. 기타 제1호 내지 제6호와 유사한 사업으로서 재무부령이 정하는 사업
제2조제3항을 다음과 같이 하고, 동조제4항중 "수익사업을 영위하거나 수입이 있을 때에는"을 "법 제1조제1항 각호의 수익사업을 영위하는 때에는"으로, "수익사업 또는 수입의 원천(이하 "수익사업"이라 한다)"을 "수익사업"으로 하며, 동조제5항중 "부동산"을 각각 "고정자산"으로 한다.
③법 제1조제1항제7호에서 대가를 얻는 계속적 행위로 인하여 생기는 수입으로서 대통령령이 정하는 것이라 함은 소득세법 제17조제1항에 규정하는 채권이나 증권(금융기관이 발행한 예금증서로서 다른 사람에게 양도할 수 있는 증서와 신탁업법에 의하여 신탁회사가 발행한 개발신탁수익증권을 포함하되, 법인세가 비과세되는 채권이나 증권을 제외한다)을 양도함으로써 발생한 채권매매익(채권등의 매각익에서 채권등의 매각손을 차감한 금액)을 말한다.
제5조제1항중 "본점 또는 주사무소에서 설립등기를 한 날"을 "설립등기일"로 하고, 동조제2항 본문중 "법인격 없는 사단·재단 기타 단체"를 "법인으로 보는 단체"로 하며, 동항제4호를 다음과 같이 한다.
4. 국세기본법 제13조제2항의 규정에 의하여 관할세무서장의 승인을 얻은 단체의 경우에는 그 승인일
제7조제1항 본문중 "소관지방국세청장"을 "관할지방국세청장"으로 하고, 동조제2항중 "제12조제1항제1호 및 제2호"를 "제12조제1항제1호"로 하며, 동조제3항을 다음과 같이 한다.
③법 제7조제1항 단서에서 "대통령령이 정하는 장소"라 함은 당해 단체의 사업장소재지를 말하되, 주된 소득이 부동산소득인 단체의 경우에는 그 부동산의 소재지를 말한다. 이 경우 2이상의 사업장 또는 부동산을 가지고 있는 단체의 경우에는 주된 사업장의 소재지 또는 주된 부동산의 소재지를 말하며, 사업장이 없는 단체의 경우에는 당해 단체등의 정관등에 기재된 주사무소의 소재지(정관등에 주사무소에 관한 규정이 없는 단체의 경우에는 그 대표자 또는 관리인의 주소)를 말한다.
제8조제2항중 "납세지 소관세무서장"을 "납세지 관할세무서장"으로 한다.
제10조에 제5항을 다음과 같이 신설한다.
⑤법 제15조제1항제5호 단서에서 "대통령령이 정하는 경우"라 함은 보험업법 기타 법률의 규정에 의하여 고정자산을 평가함으로써 평가차익이 발생한 경우를 말한다.
제12조제1항제1호 및 제5호를 각각 다음과 같이 하고, 동항제2호를 삭제하며, 동조제2항제9호중 "재고자산"을 "자산"으로 한다.
1. 농업·수렵업 및 임업, 어업, 광업, 제조업, 전기·가스 및 수도사업, 건설업, 도·소매 및 소비자용품수리업, 숙박 및 음식점업, 운수·창고 및 통신업, 금융 및 보험업, 부동산·임대 및 사업서비시업, 교육서비스업, 보건 및 사회복지사업, 사회 및 개인서비스업, 가사서비스업에서 생기는 수입금액(도급금액·판매금액과 보험료액을 포함한다. 이하 같다). 다만, 법 제32조제3항 단서의 규정에 의하여 추계하는 경우에 부동산임대로 인하여 받는 전세금 또는 임대보증금에 대한 수입금액의 계산은 금융기관의 정기예금이자율을 참작하여 총리령이 정하는 이자율(이하 "정기예금이자율"이라 한다)을 적용하여 계산한 금액으로 한다.
5. 자산의 평가차익(고정자산의 경우에는 자산재평가법에 의한 재평가차액 및 제10조제5항의 규정에 의한 평가차익에 한한다)
제13조제1항제8호를 제9호로 하고, 동항에 제8호를 다음과 같이 신설하며, 동항제9호(종전의 제8호)중 "제1호 내지 제7호"를 "제1호 내지 제8호"로 한다.
8. 고용보험법에 의하여 사용자로서 부담하는 보험료
제14조제4항 산식중 "금융기관의 정기예금이자율을 참작하여 재무부령이 정하는 이자율"을 "정기예금이자율"로 하고, 동조제6항 후단중 "소득세법시행령 제115조제1항"을 "소득세법 제99조"로 한다.
제16조제3항중 "정미수입보험료"를 "순보험료"로 하고, 동조제8항 및 제9항을 각각 삭제한다.
제17조를 다음과 같이 신설한다.
제17조 (고유목적사업준비금의 손금산입) ①법 제12조의2제1항제4호에서 "수익사업에서 발생한 소득"이라 함은 당해 사업연도의 수익사업에서 발생한 소득금액(고유목적사업준비금 및 법 제18조제3항의 규정에 의한 기부금을 손금에 산입하기 전의 소득금액을 말한다)에서 법 제12조의2제1항제1호 내지 제3호의 규정에 의한 금액 및 법 제8조제1항제1호의 규정에 의한 결손금과 법 제18조제3항의 규정에 의한 기부금을 차감한 금액을 말한다.
②법 제12조의2제1항제4호에서 "대통령령이 정하는 율"이라 함은 100분의 50을 말한다.
③법 제12조의2제1항 및 제2항에서 "고유목적사업"이라 함은 당해 비영리내국법인의 법령 또는 정관에 규정된 설립목적을 직접 수행하는 사업으로서 법 제1조제1항제1호의 규정에 의한 수익사업외의 사업을 말한다.
④법 제12조의2제1항 및 제2항의 규정을 적용함에 있어서 비영리내국법인이 당해 고유목적사업의 수행에 직접 소요되는 인건비등 필요경비로 사용하는 금액과 특별법에 의하여 설립된 법인으로서 의료보험·연금관리 및 공제사업등을 영위하는 비영리내국법인이 손금으로 계상한 고유목적사업준비금을 법령의 규정에 의하여 기금 또는 준비금으로 적립한 금액은 고유목적사업에 지출 또는 사용한 금액으로 본다.
⑤법 제12조의2제2항의 규정을 적용함에 있어서 비영리내국법인이 손금으로 계상한 고유목적사업준비금으로 그 후의 사업연도에 당해 법인의 고유목적사업 또는 법 제18조제1항의 지정기부금(이하 이항에서 "고유목적사업등"이라 한다)에 사용한 금액은 먼저 계상한 고유목적사업준비금부터 사용한 것으로 본다. 이 경우 직전사업연도 종료일 현재의 고유목적사업준비금 잔액을 초과하여 당해 사업연도의 고유목적사업등에 지출한 금액은 이를 당해 사업연도의 고유목적사업준비금으로 계상하여 지출한 것으로 본다.
제18조에 제4항을 다음과 같이 신설한다.
④내국법인이 국민연금법에 의한 퇴직금전환금으로 계상한 금액은 제3항의 규정에 불구하고 이를 손금에 산입하는 퇴직급여충당금의 누적액의 한도액에 가산한다.
제19조제2항제2호 및 제3호를 각각 다음과 같이 한다.
2. 대여금은 금전소비대차계약에 의하여 타인에게 대여한 금액으로 한다.
3. 기타 이에 준하는 채권은 어음상의 채권 및 미수금과 기타 총리령으로 정하는 것으로 한다.
제19조제3항을 다음과 같이 하고, 동조에 제4항을 다음과 같이 신설한다.
③법 제14조제1항의 규정에 의하여 손금에 산입할 대손충당금은 당해 사업연도종료일 현재의 제2항의 규정에 의한 외상매출금·대여금 기타 이에 준하는 채권의 장부가액의 합계액(이하 이 항에서 "채권잔액"이라 한다)의 100분의 1에 상당하는 금액을 한도로 계산한다. 다만, 다음 각호의 금융기관등은 채권잔액의 100분의 2에 상당하는 금액을 한도로 계산하되, 제1호 내지 제10호에 해당하는 법인(제7호 내지 제9호의 법인인 경우에는 당해 신용사업에 한한다)은 직전사업연도의 대손실적율에 채권잔액을 곱하여 계산한 금액을 한도로 계산할 수 있다.
1. 은행법에 의한 인가를 받아 설립된 금융기관
2. 한국산업은행법에 의하여 설립된 한국산업은행
3. 중소기업은행법에 의하여 설립된 중소기업은행
4. 한국주택은행법에 의하여 설립된 한국주택은행
5. 한국수출입은행법에 의하여 설립된 한국수출입은행
6. 장기신용은행법에 의한 장기신용은행
7. 농업협동조합법에 의한 농업협동조합중앙회
8. 수산업협동조합법에 의한 수산업협동조합중앙회
9. 축산업협동조합법에 의한 축산업협동조합중앙회
10. 신탁업법에 의한 인가를 받아 신탁업을 영위하는 법인
11. 단기금융업법에 의한 단기금융회사
12. 종합금융회사에관한법률에 의한 종합금융회사
13. 상호신용금고법에 의한 상호신용금고
14. 신용보증기금법에 의한 신용보증기금과 농림수산업자신용보증법에 의한 농림수산업자신용보증기금
15. 보험업법에 의한 보험사업자
16. 증권거래법에 의하여 설립된 한국증권거래소와 동법에 의하여 허가를 받은 증권금융회사
17. 신용카드업법에 의하여 설립된 신용카드회사
18. 신기술사업금융지원에관한법률에 의하여 설립된 기술신용보증기금
19. 시설대여업법에 의한 시설대여회사
20. 수출보험법에 의한 한국수출보험공사
④제3항 단서의 규정에 의한 직전사업연도의 대손실적율은 다음 산식에 의하여 계산한 비율을 말한다.
당해사업연도의 대손금
직전사업연도의 = -------------------------------------
대손실적율 직전사업연도 종료일 현재의 채권잔액
제22조제1항의 본문중 "법 제14조의2제1항 및 제2항"을 "법 제14조의2제1항"으로, "그 교부받은 금전 또는 자재의 가액중 고정자산의 취득에 소요된 가액의 100분의 90"을 "그 제공받은 자산의 가액중 고정자산의 취득에 소요된 가액"으로 한다.
제23조의2제1항 내지 제3항을 각각 제2항 내지 제4항으로 하고, 동조에 제1항을 다음과 같이 신설하며, 동조제2항(종전의 제1항) 본문중 "고정자산의 취득 또는 개량에 소요된 금액의 100분의 90"을 "사업용자산의 취득 또는 개량에 소요된 금액"으로 하고, 동조제3항(종전의 제2항)중 "고정자산"을 "사업용자산"으로, "제1항제1호"를 "제2항제1호"로 하며, 동조제4항(종전의 제3항)중 "소관세무서장"을 "납세지관할세무서장"으로 한다.
①법 제14조의4제1항에서 "대통령령이 정하는 사업용자산"이라 함은 사업용고정자산과 석유류를 말한다.
제23조의3제1항을 다음과 같이 하고, 동조제2항중 "상장법인"을 "상장법인 또는 장외등록법인"으로 한다.
①법 제15조제1항제10호에서 "대통령령이 정하는 기관투자자"라 함은 제19조제3항제1호 내지 제9호, 제11호, 내지 제13호 및 제15호의 금융기관등과 다음 각호의 법인을 말한다.
1. 증권투자신탁업법에 의한 위탁회사
2. 증권거래법에 의한 증권회사
3. 법률에 의하여 설립된 기금을 관리·운용하는 법인으로서 총리령이 정하는 법인(당해 기금사업의 경우에 한한다)
4. 법률에 의하여 공제사업을 영위하는 법인으로서 총리령이 정하는 법인
5. 상장유가증권에의 투자를 통한 증권시장의 안정을 목적으로 설립된 조합으로서 재정경제원장관이 정하는 조합의 조합원중 제19조제3항제1호 내지 제9호, 제11호 내지 제13호 및 제15호의 금융기관과 제1호 내지 제4호외의 법인(당해 조합의 규약에 따라 조합원 공동으로 상장법인의 주식을 취득하는 경우에 한한다)
제25조제1항제6호 및 제24호중 "제37조의2제10호 및 제11호"를 각각 "제19조제3항제11호 및 제12호"로 하고, 동항제11호중 "축산진흥기금"을 "축산발전기금"으로 하며, 동항에 제38호 내지 제40호를 각각 다음과 같이 신설한다.
38. 수도법에 의한 수도사업자가 상수원보호구역주민지원사업에 출연하는 금액
39. 담배사업법에 의하여 납부하는 공익사업부담금
40. 특정다목적댐법에 의하여 다목적댐주변지역지원사업에 출연하는 금액
제28조를 삭제한다.
제30조제1호 단서중 "일정비율에 미달하여"를 "일정비율에 미달하거나 법인의 주된 사업에 사용하지 아니하여"로 한다.
제32조중 "생명보험업"을 "생명보험업 또는 손해보험업"으로 "농수산부장관"을 "농림수산부장관"으로 한다.
제33조의 제목 "(건설자금 및 불분명한 사채의 이자)"를 "(손금불산입되는 차입금의 이자등)"으로 하고, 동조제1항중 "법 제16조제11호"를 "법 제16조제11호가목"으로, "건설자금에 충당한 금액의 이자"를 "대통령령이 정하는 건설자금에 충당한 차입금의 이자"로 하며, 동조제7항 본문중 "법 제16조제11호"를 "법 제16조제11호나목"으로 하고, 동조에 제8항을 다음과 같이 신설한다.
⑧법 제16조제11호다목에서 "대통령령이 정하는 것"이라 함은 채권·증권의 이자 또는 할인액을 당해 채권·증권의 발행법인이 직접 지급하는 경우에 그 지급사실이 객관적으로 인정되지 아니하는 이자 또는 할인액을 말한다.
제35조의2제1항중 "농수산부장관"을 "농림수산부장관"으로 한다.
제36조를 다음과 같이 한다.
제36조 (손익의 귀속사업연도) ①법 제17조제1항 및 제4항의 규정에 의한 익금과 손금이 확정된 날이 속하는 사업연도는 다음 각호에 의한다.
1. 각 사업연도에 있어서 상품(부동산을 제외한다)·제품 또는 기타의 생산품을 판매함으로써 생긴 판매손익의 귀속사업연도는 그 상품·제품 또는 생산품의 인도일이 속하는 사업연도로 한다.
2. 각 사업연도에 있어서 제1호의 규정에 해당하지 아니하는 자산을 양도함으로써 생긴 익금과 손금의 귀속사업연도는 그 대금의 청산일이 속하는 사업연도로 한다. 다만, 대금을 청산하기 전에 소유권등 이전등기(등록을 포함한다)를 하거나 당해 자산을 인도한 경우에는 소유권등 이전등기일(등록일을 포함한다) 또는 인도일이 속하는 사업연도로 한다.
3. 각 사업연도에 있어서 자산을 타인에게 위탁하여 매매·양도·양수함으로써 생긴 익금과 손금의 귀속사업연도는 수탁자에 의한 당해 자산의 매매·양도·양수일이 속하는 사업연도로 한다.
4. 자산의 일부 또는 전부를 임대한 경우에는 그 계약조건에 따라 당해 사업연도 및 그 후의 사업연도에 있어서 각 사업연도의 임대료로서 수입될 금액과 이에 대응하는 비용을 당해 사업연도의 익금과 손금에 각각 산입한다.
5. 총리령이 정하는 장기할부조건으로 자산을 판매하거나 양도함으로써 생기는 익금과 손금의 귀속사업연도는 그 장기할부조건에 따라 당해 사업연도 및 그 후의 사업연도에 있어서 각 사업연도에 회수하였거나 회수할 판매 또는 양도금액과 이에 대응하는 비용을 당해 사업연도의 익금과 손금에 각각 산입한다.
6. 총리령이 정하는 장기할부조건에 의하여 건설·제조 및 용역의 제공을 한 경우에는 그 장기할부조건에 따라 당해 사업연도 및 그 후의 사업연도에 있어서 각 사업연도에 수령하였거나 수령할 금액과 이에 대응하는 비용을 당해 사업연도의 익금과 손금에 각각 산입한다.
7. 건설 또는 제조에 관하여 계약기간이 1년이상인 장기도급계약을 체결한 경우에 그 목적물의 건설 또는 제조의 착수일이 속하는 사업연도부터 그 목적물의 인도일이 속하는 사업연도까지의 각 사업연도의 손익은 총리령이 정하는 바에 의하여 그 목적물의 건설 또는 제조를 완료한 정도를 기준으로 하여 계산한 수익과 비용을 당해 사업연도의 익금과 손금에 각각 산입한다.
8. 제1호 내지 제7호외의 경우에 각 사업연도의 익금과 손금의 귀속사업연도는 총리령이 정하는 바에 의한다.
②내국법인이 법 제17조제3항에 규정하는 기업회계기준 또는 관행에 의하여 익금과 손금을 계상하지 아니한 경우에는 당해 익금과 손금의 귀속사업연도는 제1항 각호의 규정에 의한다.
제37조를 다음과 같이 한다.
제37조 (자산의 취득가액등) ①법 제17조제2항 및 제4항의 규정에 의한 자산의 취득가액은 다음 각호의 금액에 의한다.
1. 타인으로부터 매입한 자산은 매입가액(제2항의 규정에 의하여 계상한 현재가치할인차금은 이를 포함하지 아니한다)에 취득세·등록세 기타 부대비용을 가산한 금액
2. 자기가 제조·생산 또는 건설등에 의하여 취득한 자산은 원재료비·노무비·운임·하역비·보험료·수수료·공과금(취득세와 등록세를 포함한다)·설치비 기타 부대비용의 합계액
3. 제1호 및 제2호외의 자산은 취득당시의 정상가액
②법 제17조제3항 본문의 규정을 적용함에 있어서 내국법인이 제36조제1항제5호의 규정에 의하여 장기할부조건등으로 자산을 취득하는 경우에 발생한 채무를 현재가치로 평가하여 계상한 현재가치할인차금의 상각액 및 총리령이 정하는 연지급수입의 경우에 제1항의 취득가액과 구분하여 지급이자로 계상한 금액에 대하여는 법 제18조의3·법 제39조·법 제59조 및 법 제63조의 규정을 적용하지 아니한다.
제37조의2를 다음과 같이 한다.
제37조의2 (기업회계기준의 적용) ①법 제17조제3항 단서에서 "대통령령이 정하는 경우"라 함은 다음 각호의 1에 해당하는 경우를 말한다.
1. 법 및 조세감면규제법에 의한 준비금·충당금외의 준비금 또는 충당금을 손금으로 계상하는 경우
2. 제1호외에 법(법 제17조를 제외한다) 및 조세감면규제법에서 익금과 손금의 귀속사업연도와 자산·부채의 취득 및 평가에 관하여 기업회계기준 또는 관행과 달리 규정하고 있는 경우
3.제36조제1항제7호의 규정에 의하지 아니하고 장기도급계약에 의한 건설 또는 제조의 손익을 계상하는 경우. 다만, 그 목적물의 건설 또는 제조를 완료한 정도를 계산할 수 없다고 인정되는 경우로서 총리령이 정하는 경우를 제외한다.
4. 제37조의3·제37조의4·제38조 및 제38조의2의 규정에 의하지 아니하고 자산등을 평가하는 경우
5. 제19조제3항에 규정하는 금융기관등의 손익귀속등 기타 기업회계기준 또는 관행의 적용을 배제할 필요가 있다고 인정되는 경우로서 총리령이 정하는 경우
②법 제17조제3항과 제1항의 규정에 의한 기업회계기준 또는 관행의 범위에 관하여는 총리령으로 정한다.
제37조의3을 다음과 같이 신설한다.
제37조의3 (재고자산등의 평가방법) ①법인이 법 제17조제4항의 규정에 의한 자산등을 평가함에 있어서 재고자산(유가증권을 제외한다)의 평가방법은 다음 각호의 1에 해당하는 방법으로 한다.
1. 원가법
2. 저가법
②제1항제1호에 규정하는 원가법을 적용하는 경우에는 다음 각호의 1에 해당하는 평가방법에 의하여야 한다.
1. 개별법
2. 선입선출법
3. 후입선출법
4. 총평균법
5. 이동평균법
6. 매가환원법
③제1항 및 제2항의 규정에 의하여 재고자산을 평가하는 경우에는 당해 자산을 다음의 각호별로 구분하여 종류별·영업장별로 각각 다른 방법에 의하여 평가할 수 있다.
1. 제품 및 상품(부동산매매업자가 매매를 목적으로 소유하는 부동산을 포함한다)
2. 반제품 및 재공품
3. 원재료
4. 저장품
④법인은 각 사업연도의 소득금액계산에 있어서 적용할 재고자산 및 유가증권(이하 이조에서 "재고자산등"이라 한다)의 평가방법을 다음 각호의 기한내에 총리령이 정하는 서식에 의하여 납세지 관할세무서장에게 신고하여야 한다.
1. 신설법인과 수익사업을 개시한 비영리내국법인은 당해 법인의 설립일 또는 수익사업개시일이 속하는 사업연도의 법인세과세표준의 신고기한
2. 제1호의 신고를 한 법인으로서 그 평가방법을 변경하고자 하는 법인은 변경할 평가방법을 적용하고자 하는 사용연도의 종료일 이전 3월이 되는 날
⑤다음 각호의 1에 해당하는 경우에는 세무서장이 제2항제2호에 규정하는 선입선출법(유가증권의 경우에는 원가법중 총평균법, 매매를 목적으로 소유하는 부동산의 경우에는 개별법)에 의하여 재고자산등을 평가한다. 다만, 신고한 평가방법외의 평가방법으로 평가하거나 제2호에 해당하는 경우 신고한 평가방법에 의하여 평가한 가액이 선입선출법에 의하여 평가한 가액보다 큰 때에는 신고한 평가방법에 의한다.
1. 법인이 제4항제1호에 규정하는 기한내에 재고자산등의 평가방법을 신고하지 아니하거나 신고한 평가방법외의 방법으로 평가한 경우
2. 법인이 제4항제2호에 규정하는 기한내에 재고자산등의 평가방법 변경신고를 하지 아니하고 그 방법을 변경한 경우
⑥유가증권의 평가방법은 다음 각호에 의한다.
1. 매매 또는 단기투자를 목적으로 매입한 유가증권중 상장 또는 장외등록된 유가증권은 다음에 규정하는 방법
가. 원가법중 총평균법
나. 원가법중 이동평균법
다. 저가법
2. 매매 또는 단기투자를 목적으로 매입한 유가증권중 제1호외의 유가증권은 제1호가목 또는 나목의 방법
3. 제1호 및 제2호외의 유가증권은 제1호가목의 방법
⑦법인이 재고자산등의 평가방법을 제4항 각호의 규정에 의한 기한을 경과하여 신고한 경우에는 그 신고일이 속하는 사업연도까지는 제5항의 규정을 준용하고 그 후의 사업연도에 있어서는 법인이 신고한 평가방법에 의한다.
⑧법인은 재고자산중에서 파손·부패 기타 사유로 인하여 정상가격으로 판매할 수 없는 자산이 있을 때에는 기타 재고자산과 구분하여 처분가능한 시가로 이를 평가할 수 있다.
제37조의4를 다음과 같이 신설한다.
제37조의4 (재고자산등에 대한 평가방법의 정의) 제37조의3의 규정에 의한 재고자산등에 대한 평가방법의 정의는 다음 각호에 의한다.
1. "원가법"이라 함은 다음 각목에 규정된 방법에 의하여 자산의 취득가액을 그 자산의 평가액으로 하는 방법을 말한다.
가. 개별법
재고자산을 개별적으로 각각 그 취득한 가액에 따라 산출한 것을 그 자산의 평가액으로 하는 방법을 말한다.
나. 선입선출법
먼저 입고된 것부터 출고되고, 그 재고자산은 사업연도종료일부터 가장 가까운 날에 취득한 것이 재고되어 있는 것으로 하여 산출한 취득가액을 그 자산의 평가액으로 하는 방법을 말한다.
다. 후입선출법
가장 가까운 날에 입고된 것부터 출고되고, 그 재고자산은 사업연도종료일부터 가장 먼날에 취득한 것이 재고되어 있는 것으로 하여 산출한 취득가액을 그 자산의 평가액으로 하는 방법을 말한다.
라. 총평균법
자산을 품종별·종목별로 당해 사업연도 개시일 현재의 자산에 대한 취득가액의 합계액과 당해 사업연도중에 취득한 자산의 취득가액의 합계액의 총액을 그 자산의 총수량으로 나눈 평균단가에 따라 산출한 취득가액을 그 자산의 평가액으로 하는 방법을 말한다.
마. 이동평균법
자산을 취득할 때마다 장부시재금액을 장부시재수량으로 나누어 평균단가를 산출하고, 그 평균단가에 의하여 산출한 취득가액을 그 자산의 평가액으로 하는 방법을 말한다.
바. 매가환원법
재고자산을 품종별로 당해 사업연도 종료일에 있어서 판매될 예정가격에서 판매예정차익금을 공제하여 산출한 취득가액을 그 자산의 평가액으로 하는 방법을 말한다.
2. "저가법"이라 함은 자산을 원가법 또는 총리령이 정하는 시가법에 의하여 평가한 가액중 낮은 편의 가액을 평가액으로 하는 방법을 말한다.
제38조의 제목 "(이연자산의 종류와 상각방법)"을 "(이연자산의 평가)"로 하고, 동조제1항 본문중 "법 제17조제10항의 규정에 의한 이연자산은"을 "법 제17조제4항의 규정에 의하여 취득가액을 계산하거나 기타 자산·부채등을 평가함에 있어서 이연자산은"으로, "부담액을 말한다."를 "부담액으로 한다."로 하며, 동항제4호 및 제6호를 각각 다음과 같이 한다.
4. 연구개발비
신제품·신기술의 연구 또는 개발활동과 관련하여 비경상적으로 발생한 비용으로서 미래의 경제적 효과와 이익을 기대할 수 있는 것으로 한다.
6. 사용수익기부자산가액
금전외의 자산을 기부한 후 그 자산을 사용하거나 그 자산으로부터 수익을 얻는 경우에 당해 자산의 장부가액을 말한다.
제38조제2항 본문을 다음과 같이 하고, 동항제4호중 "시험연구비"를 "연구개발비"로 하며, 동항제6호를 다음과 같이 한다.
②제1항의 이연자산은 다음 각호의 방법에 의하여 상각한다.
6. 사용수익기부자산가액
당해 자산의 내용연수 또는 사용수익기간에 따라 총리령이 정하는 바에 의하여 상각하여야 한다.
제38조의2의 제목 "(외화채권·채무의 평가손익)"을 "(외화자산·부채의 평가)"로 하고, 동조제1항 및 제3항을 각각 다음과 같이 하며, 동조제5항중 "외화채권·채무"를 "화폐성 외화자산·부채"로 한다.
①법 제17조제4항의 규정에 의하여 자산·부채등을 평가함에 있어서 내국법인에게 총리령이 정하는 화폐성 외화자산·부채(이하 이 조에서 "화폐성 외화자산·부채"라 한다)의 원화기장액과 사업연도 종료일 현재의 환율에 의하여 평가한 원화금액과의 차손익이 있을 때에는 당해 사업연도의 손금 또는 익금에 이를 산입한다.
③제1항의 규정에 의하여 화폐성 외화자산·부채를 원화로 평가하는 경우에는 외국환관리법에 의한 기준환율 또는 재정환율에 의하여 계산한다.
제39조를 다음과 같이 한다.
제39조 (자기자본의 계산) ①법 제18조제1항제2호에서 "대통령령이 정하는 자기자본"이라 함은 당해 사업연도 종료일 현재 대차대조표상의 자산의 합계액에서 부채(충당금을 포함한다)의 합계액을 공제한 금액(법 제22조의2의 규정이 적용되는 경우를 제외하고는 당해 사업연도가 1년미만인 법인의 경우에는 그 금액을 12로 나눈 금액에 당해 사업연도의 월수를 곱하여 계산한 금액으로 하며, 이하 "자기자본"이라 한다)을 말한다.
②법 제18조의2의 규정을 적용함에 있어서 비영리내국법인의 자기자본은 수익사업부분에 한하여 제1항의 규정을 준용하여 계산한 금액으로 한다.
제40조제1항 본문중 "법 제18조"를 "법 제18조제1항"으로, "다음 각호"를 "제42조의 규정에 의한 지정기부금과 다음 각호"로 하고, 동항제1호중 "다른 사람(제46조제1항의 규정에 의한 특수관계자를 제외한다)에게"를 "법인이 제6조제1항에 규정하는 특수관계가 없는 자에게"로 하며, 동조제2항을 삭제한다.
제41조의2제3항중 "동조제1항 및 제2항"을 "동조제1항"으로 한다.
제42조제5호중 "문화·예술단체"를 "문화·예술단체 또는 환경보호운동단체"로 하고, 동조제16호를 삭제한다.
제42조의2를 삭제한다.
제43조제1항 및 제2항을 각각 다음과 같이 하고, 동조제5항 및 제6항제2호중 "신용카드"를 각각 "신용카드 또는 세금계산서"로 한다.
①법 제18조의2제1항제3호에서 "대통령령이 정하는 수입금액"이라 함은 기업회계기준에 의하여 계산한 영업수익외의 수익에 해당하는 금액과 다음 각호의 금액을 말한다.
1. 외화획득사업의 수입금액중 총리령이 정하는 금액
2. 증권투자신탁업법에 의한 위탁회사의 수익증권매각대금 및 증권거래법에 의한 증권회사의 유가증권매각대금중 총리령이 정하는 금액
②법 제18조의2제1항제3호가목에서 "대통령령이 정하는 부동산업"이라 함은 한국표준산업분류표에 의한 부동산임대업·부동산분양공급업(주거용 건물분양공급업을 제외한다)·부동산중개업 및 건축물 자영건설업(비거주용 건축물의 건설업에 한한다)을 말한다. 다만, 법령의 규정에 의하여 부동산업을 영위하는 법인중 총리령이 정하는 법인이 그 업무로서 행하는 사업을 제외한다.
제43조의2제2항제2호 본문중 "없거나 주된 수익사업으로 볼 수 없는 자금의 대여액."을 "없는 자금의 대여액(제19조제3항 각호의 1에 해당하는 법인의 경우 주된 수익사업으로 볼 수 없는 자금의 대여액을 포함한다)."으로 하고, 동조제5항 산식중 "자기자본총액"을 "자기자본"으로 하며, 동조제8항 전단중 "금액을 말하며, 자기자본의 계산에 관하여는 제67조의4의 규정을 준용한다"를 "금액을 말한다"로 하고, 동항 후단중 "재무부령이 정하는 기준시가"를 "법 제59조의2제7항의 규정에 의한 기준시가"로, "제37조의2에 규정된 금융기관"을 "제19조제3항에 규정된 금융기관등"으로 한다.
제43조의2제9항제9호를 제10호로 하고, 동항에 제9호를 다음과 같이 신설한다.
9. 사회간접자본시설에대한민간자본유치촉진법에 의한 민자유치사업 시행자에게 직접 출자하여 취득하는 주식
제43조의2제11항중 "사용되는"을 "사용하는"으로, "연수원 또는 휴양소용 부동산 기타 재무부령이 정하는 부동산"을 "연수원용 또는 휴양소용 부동산등으로서 총리령이 정하는 부동산"으로 하고, 동조제13항제1호 내지 제4호를 각각 다음과 같이 하고, 동항에 제5호를 다음과 같이 신설한다.
1. 법 제16조제11호가목의 규정에 의한 건설자금에 충당한 차입금의 이자
2. 법 제16조제11호나목의 규정에 의한 채권자가 분명하지 아니한 사채의 이자
3. 법 제16조제11호다목의 규정에 의하여 지급받은 자가 분명하지 아니한 채권·증권의 이자 또는 할인액
4. 제6항의 규정에 의하여 계산한 지급이자
5. 제4항의 규정에 의하여 계산한 지급이자
제44조제3항 본문중 "제37조의2제1호 내지 제8호 및 제14호 내지 제16호"를 "제19조제3항제1호 내지 제9호"로 한다.
제44조의2제1항제1호를 다음과 같이 하고, 동항제2호중 "제43조제1항 각호"를 "제43조제1항"으로 한다.
1. 당해 사업연도 종료일 현재의 자기자본(50억원을 한도로 한다)에 100분의 1을 곱하여 산출한 금액
제44조의3제1항 본문중 "소관세무서장"을 "납세지 관할세무서장"으로 하고, 동항 단서중 "총리령이 정하는 신용카드"를 "신용카드 또는 세금계산서"로 한다.
제45조제2항을 삭제한다.
제46조제3항중 "연 100분의 12의 율"을 "총리령이 정하는 율"로 하고, 동조제4항 각호외의 부분중 "방법"을 "방법중 가장 합리적인 방법"으로, "이 경우 제1호의 적용에 있어서는 동호 각목의 순에 의한다"를 "다만, 제1호라목의 방법은 동호가목 내지 다목의 방법으로 시가를 산출할 수 없는 경우에 한한다"로 하며, 동항제1호라목중 "기타"를 "총리령으로 정하는 기타"로 한다.
제46조의2제1항 본문중 "소득세법시행령 제193조제9항"을 "소득세법시행령 제22조제2호"로 한다.
제46조의3제2호중 "60일"을 각각 "2월"로, "납세지를 관할하는 세무서장"을 "납세지 관할세무서장"으로 하고, 동조제3호중 "세무서장"을 "납세지 관할세무서장"으로, "60일"을 "2월"로 한다.
제48조의 제목 "(상각액의 범위와 취득가액)"을 "(상각액의 범위)"로 하고, 동조제1항중 "고정자산"을 "고정자산(토지를 제외한다. 이하 같다)"로 하며, 동조제2항을 삭제한다.
제49조를 다음과 같이 한다.
제49조 (내용연수와 상각비율) ①제48조제1항의 규정에 의한 고정자산의내용연수와 상각비율은 자산별·업종별로 총리령이 정하는 기준내용연수(이하 "기준내용연수"라 한다)에 그 기준내용연수의 100분의 25에 상당하는 연수를 가감하여 총리령이 정하는 내용연수범위(이하 "내용연수범위"라 한다)내에서 법인이 선택 적용하여 납세지 관할세무서장에게 신고한 내용연수(이하 "신고내용연수"라 한다)와 그에 따른 상각비율에 의한다. 다만, 제2항 각호의 신고기한내에 신고를 하지 아니한 경우에는 기준내용연수와 그에 따른 상각비율에 의한다.
②제1항의 규정에 의한 내용연수의 신고는 총리령이 정하는 서식에 의하여 다음 각호의 규정하는 기한내에 하여야 한다.
1. 신설법인과 수익사업을 개시한 비영리내국법인은 그 영업개시일이 속하는 사업연도의 법인세과세표준의 신고기한
2. 제1호외의 법인이 자산별·업종별 구분에 의한 기준내용연수가 다른 고정자산을 새로 취득하거나 새로운 업종의 사업을 개시한 경우에는 그 취득일 또는 개시일이 속하는 사업연도의 법인세과세표준의 신고기한
③법인이 제1항의 규정에 의하여 자산별·업종별로 적용한 신고내용연수 또는 기준내용연수는 그 후의 사업연도에 있어서도 계속하여 그 내용연수를 적용하여야 한다. 다만, 법인이 제4항 각호의 1에 해당하는 사유로 신고한 내용연수를 내용연수범위내에서 변경하고자 하는 경우에 그 변경할 내용연수를 적용하고자 하는 사업연도의 과세표준 신고기한까지 납세지 관할세무서장에게 신고할 경우를 제외한다.
④다음 각호의 1에 해당하는 경우에 법인은 제1항 및 제3항의 규정에 불구하고 총리령이 정하는 범위내에서 납세지 관할지방국세청장의 승인을 얻어 내용연수범위와 달리 내용연수를 적용하거나 적용하던 내용연수를 변경할 수 있다.
1. 사업장이 위치한 지리적·환경적 특성으로 자산의 부식·마모 및 훼손의 정도가 현저하여 내용연수범위와 달리 내용연수를 적용하거나 적용하던 내용연수를 변경할 필요가 있다고 인정되는 경우
2.영업개시후 3년이 경과한 법인으로서 당해 사업연도의 생산설비(건축물을 제외하며, 이하 "생산설비"라 한다)의 총리령이 정하는 가동율이 직전 3개 사업연도의 평균가동율보다 현저히 증가하여 적용하던 내용연수를 변경할 필요가 있다고 인정되는 경우
3.기타 제1호 및 제2호와 유사한 사유가 있다고 인정되는 경우로서 총리령이 정하는 경우
⑤법인이 제4항의 규정에 의하여 내용연수의 승인 또는 변경승인을 얻고자 할 때에는 영업개시일부터 3월 또는 그 변경할 내용연수를 적용하고자 하는 사업연도의 종료일 이전 3월이 되는 날까지 총리령이 정하는 서식에 의한 신청서를 납세지 관할 지방국세청장에게 제출하여야 한다.
제50조제1항을 다음과 같이 하고, 동조제3항 본문중 "소관세무서장"을 "납세지 관할세무서장"으로 하며, 동조제3항제2호중 "100분의 40"을 "100분의 20"으로 하고, 동조제4항중 "사업연도의 직전사업연도의 법인세과세표준신고기한내에"를 "사업연도의 종료일 이전 3월이 되는 날까지"로, "소관세무서장"을 "납세지 관할세무서장"으로 하며, 동조제6항제1호산식중 "(상각충당금을 공제한 장부가액 + 전기이월상각한도초과액 -잔존가액)"을 "(감가상각충당금을 공제한 장부가액 + 전기이월상각한도초과액)"으로 하고, 동항제2호 산식중 "상각충당금"을 "감가상각충당금"으로, "법정내용연수"를 "신고내용연수(제49조제1항 단서의 경우에는 기준내용연수)"로 하며, 동항제3호 산식중 "(상각충당금을 공제한 장부가액 +전기이월상각한도초과액 -유형고정자산인 경우에 한하여 그 잔존가액)"을 (감가상각충당금을 공제한 장부가액 + 전기이월상각한도초과액)"으로 하고, 동조제8항중 "유형고정자산에 대하여는 정율법, 무형고정자산에 대하여는 정액법, 광업권 또는 광업에 직접 사용되는 사업별 고정자산(광업권을 제외한다)에"를 "제1항제1호의 자산에 대하여는 정액법, 동항제2호의 자산에 대하여는 정율법, 동항제3호 및 제4호의 자산에"로 한다.
①법인의 고정자산에 대한 상각액은 다음 각호의 구분에 의한 상각방법중 법인이 납세지 관할세무서장에게 신고한 상각방법에 의하여 계산한다.
1. 건축물과 무형고정자산에 대하여는 정액법
2. 건축물외의 유형고정자산(광업용 유형고정자산을 제외한다)에 대하여는 정율법 또는 정액법
3. 광업권에 대하여는 생산량비례법 또는 정액법
4. 광업용 유형고정자산에 대하여는 생산량비례법·정율법 또는 정액법
제51조를 삭제한다.
제52조를 다음과 같이 한다.
제52조 (감가상각충담금) 법인이 각 사업연도에 고정자산의 상각액을 손금으로 계상하는 경우에는 당해 고정자산의 장부가액을 감액하지 아니하고 동일한 내용연수를 가진 고정자산별(이하 "내용연수별"이라 한다)로 구분하여 감가상각충담금으로 계상하여야 한다.
제54조를 다음과 같이 한다.
제54조 (상각액의 계산) ①법인의 상각액의 시·부인은 사업연도마다 내용연수별로 구분하여 계산한 금액(내용연수별 자산중 다음 각호의 1에 해당하는 자산이 포함되어 있는 경우에 그 자산에 대하여는 별도로 구분하여 계산한 금액. 이하 이 조에 같다)에 의한다. 이 경우 내용연수별로 구분하여 계산한 금액에 시인부족액이 생길 때에는 이를 그 후 사업연도의 상각부인액에 충당하지 못한다.
1. 신고내용연수(제49조제1항 단서의 경우에는 기준내용연수)가 경과한 자산
2. 제55조의2의 규정이 적용되는 자산
3. 총리령이 정하는 시험연구용 자산
②법인은 각 사업연도의 법인세과세표준의 신고와 함께 총리령이 정하는 바에 의하여 상각자산의 종류·취득일·취득가액·내용연수·상각범위액·감가상각충당금 및 상각부인액에 관하여 내용연수별로 구분하여 작성된 명세서를 제출하여야 한다.
제55조를 다음과 같이 한다.
제55조 (잔존가액) ①고정자산의 잔존가액은 영으로 한다. 다만, 정율법에 의하여 상각하는 경우에는 취득가액(자산재평가법에 의하여 재평가를 한 경우에는 재평가액을, 자본적지출에 상당하는 금액이 있는 경우에는 동 금액을 가산한 금액을 그 가액으로 한다)의 100분의 5에 상당하는 금액으로 하되, 그 금액은 제48조제1항의 규정을 적용함에 있어서 당해 고정자산에 대한 미상각잔액이 최초로 취득가액의 100분의 5이하가 되는 사업연도의 상각범위액에 가산한다.
②법인은 제1항의 규정에 불구하고 감가상각이 종료되는 고정자산에 대하여는 1,000원을 당해 고정자산의 장부가액으로 하고, 동 금액에 대하여는 이를 손금에 산입하지 아니한다.
제55조의2제1항중 "제48조 내지 제50조와 제52조 내지 제66조"를 "제48조 내지 제66조"로 한다.
제56조제2항 본문중 "30만원(금형의 경우에는 100만원) 이하"를 "100만원 이하"로 하고, 동조제4항중 "사업별고정자산"을 "생산설비"로 하며, 동조제5항중 "수산업"을 "어업"으로 하고, 동조에 제6항을 다음과 같이 신설한다.
⑥내구연수가 3년미만인 시험기기·공구등 총리령이 정하는 고정자산에 대하여는 이를 그 사업에 사용한 날이 속하는 사업연도의 비용으로 처리할 수 있다.
제58조를 다음과 같이 한다.
제58조 (신규취득자산의 상각계산) ①법인이 새로 취득한 고정자산에 대한 상각액은 동일한 내용연수를 가진 자산과 합산하여 시·부인 계산한다. 이 경우에 사업연도중에 그 자산을 취득한 때에는 취득후의 월수가 6월이하인 경우에는 6월로 하고 취득후의 월수가 6월을 초과하는 경우에는 1년으로 하여 상각액을 계산한다.
②제1항의 규정을 적용함에 있어서 상각기간을 6월로 하는 경우 그 새로 취득한 고정자산에 대한 상각액은 이를 별도로 계산한 후 동일한 내용연수를 가진 고정자산과 합산하여 시·부인 계산한다.
③제1항 및 제2항의 규정을 적용함에 있어서 사업연도가 1년미만인 법인의 상각액 계산은 총리령이 정하는 바에 의한다.
④제1항의 규정에 의한 월수는 역에 따라 계산한다.
제59조를 다음과 같이 한다.
제59조 (잔존내용연수의 계산) ①기준내용연수의 일부 또는 전부가 경과한 자산을 취득하였거나 자산재평가법에 의하여 재평가(재평가 차액이 발생한 자산의 경우에 한한다)한 경우에는 그 자산의 기준내용연수에서 경과연수를 차감한 잔존연수(이하 이항에서 "잔존연수"라 한다)에 잔존연수의 100분의 25에 상당하는 연수를 가산하거나 차감한 연수의 범위내에서 법인이 선택하여 그 취득일 또는 재평가일이 속하는 사업연도의 법인세과세표준의 신고기한내에 신고한 연수(그 신고가 없는 경우에는 잔존연수)를 잔존내용연수로 한다. 이 경우 잔존내용연수가 2년미만인 경우에는 2년으로 하되, 연수의 계산에 있어서는 6월이하는 없는 것으로 하고 6월을 초과하는 경우에는 1년으로 한다.
②합병(법 제15조제1항제3호 단서에 해당하는 경우를 제외한다)으로 인하여 취득한 자산에 대하여는 합병법인 또는 피합병법인이 적용하던 내용연수와 기준내용연수중 법인이 선택하여 합병등기일이 속하는 사업연도의 법인세과세표준 신고기한내에 신고한 연수(그 신고가 없는 경우에는 피합병법인이 적용하던 내용연수)를 내용연수로 한다. 이 경우에 기준내용연수 또는 피합병법인이 적용하던 내용연수를 합병으로 인하여 취득한 자산의 내용연수로 하는 경우에는 제49조제3항의 규정에 불구하고 합병법인이 적용하던 내용연수를 변경할 수 있다.
제62조 전단중 "고정자산의 평가증"을 "고정자산의 평가증(제10조제5항의 경우를 말한다)"로 한다.
제63조를 다음과 같이 한다.
제63조 (양도자산의 감가상각충당금등 조정) ①법인이 고정자산을 양도한 경우에 당해 양도자산에 대한 감가상각충당금은 당해 양도자산의 상각범위액의 누적액에 제1호의 규정에 의한 금액을 곱하여 계산한 금액을 제2호의 규정에 의한 금액으로 나눈 금액으로 한다.
1. 제52조의 규정에 의하여 계상한 당해 양도자산이 속하는 내용연수별 감가상각충당금의 누적액
2. 제54조제1항의 규정에 의하여 계산한 당해 양도자산이 속하는 내용연수별 상각범위액의 누적액
②고정자산을 양도한 경우에 당해 양도자산에 대한 상각부인액은 당해 양도자산이 속하는 내용연수별 상각부인액의 누적액에 제1항제1호의 규정에 의한 금액에서 당해 양도자산의 감가상각충당금이 차지하는 비율을 곱하여 계산한 금액으로 한다.
③고정자산의 일부를 양도한 경우에 당해 양도자산에 대한 감가상각충당금 및 상각부인액은 제1항 및 제2항의 규정에 의하여 계산한 당해 고정자산 전체의 감가상각충당금 및 상각부인액에 양도부분의 가액이 당해 고정자산의 전체가액에서 차지하는 비율을 곱하여 계산한 금액으로 한다.
제64조를 삭제한다.
제65조를 다음과 같이 한다.
제65조 (영화필름의 감가상각) 영화필름에 대한 상각액은 총리령이 정하는 바에 의한다.
제67조의4를 삭제한다.
제70조제3항에 제7호를 다음과 같이 신설하고, 동조에 제4항을 다음과 같이 신설한다.
7. 당해 사업연도의 이익처분에 있어서 기업발전적립금으로 적립한 금액
④법 제22조의2제4항 단서에서 "대통령령이 정하는 경우"라 함은 기업발전적립금을 적립한 법인이 합병등으로 소멸되는 경우를 말한다.
제78조의2의 제목 "(외국법인세액의 범위)"를 "(외국납부세액공제)"로 하고, 동조제1항 본문중 "법 제24조의3에 규정하는 외국법인세액은"을 "법 제24조의3제1항에서 대통령령이 정하는 외국법인세액이라 함은"으로, "다음 각호에 게기하는 것으로 한다"를 "다음 각호에 규정하는 것을 말한다"로 하며, 동조제2항을 다음과 같이 하고, 동조제4항중 "갱정"을 "경정"으로 하며, 동조에 제6항을 다음과 같이 신설한다.
②법 제24조의3제1항 및 제2항의 규정에 의하여 외국납부세액의 공제·이월공제 또는 손금산입을 받고자 하는 자는 법 제26조의 규정에 의한 신고와 함께 총리령이 정하는 외국납부세액공제세액계산서를 납세지 관할세무서장에게 제출하여야 한다.
⑥법 제24조의3제1항제1호의 규정에 의한 공제한도를 계산함에 있어서 국외사업장이 2이상의 국가에 있는 경우에는 국가별로 구분하여 이를 계산하는 방법 또는 국가별로 구분하지 아니하고 일괄하여 계산하는 방법중 법인이 선택하여 적용할 수 있다.
제84조제2항중 "준비금"을 각각 "준비금 및 특별감가상각충당금"으로 한다.
제85조 및 제86조를 각각 삭제한다.
재88조중 "법 제22조제2항"을 "법 제22조제2항과 제39조제1항"으로, "달력에 따라 계산하고"를 "역에 따라 계산하되,"로 한다.
제92조제1항 및 제2항중 "갱정"을 각각 "경정"으로, "소관세무서장"을 각각 "납세지 관할세무서장"으로, "소관지방국세청장"을 각각 "납세지 관할지방국세청장"으로 하고, 동조제3항중 "갱정"을 "경정"으로 한다.
제94조의2제1항 본문중 "법인세의 과세표준을 신고하거나 법 제32조제1항 내지 제4항의 규정에 의하여 법인세의 과세표준을 결정 또는 갱정함에 있어서 익금에 산입한 금액의 처분은 다음 각호의 규정에 의한다"를 "법 제32조제5항의 규정에 의하여 익금에 산입한 금액은 다음 각호의 규정에 의하여 처분한다"로 하고, 동항제3호사목을 다음과 같이 하며, 동항제3호에 아목을 다음과 같이 신설한다.
사. 법 제16조제11호나목 및 다목의 규정에 의하여 익금에 산입한 이자 또는 할인액에 대한 원천징수세액에 상당하는 금액
아. 제1호본문 단서의 규정에 의하여 익금에 산입한 금액이 대표자에게 귀속된 것으로 보아 처분한 경우에 있어서 당해 법인이 그 처분에 따른 소득세 등을 대납하고 그 대표자와의 특수관계가 소멸될 때까지 회수하지 아니함에 따라 익금에 산입한 금액
제100조의4제1항 본문중 "증권투자신탁수익의 분배금 또는 기타소득금액"을 "증권투자신탁수익의 분배금"으로 하고, 동항제7호중 "제23조의3제1항제18호 및 동항제19호"를 "제23조의3제1항제3호 및 제4호"로, "제16조제8항 각호에 해당하는 법인"을 "의료보험·연금관리 및 공제사업을 영위하는 비영리 내국법인"으로, "제23조의3제1항제18호에 규정하는"을 "제23조의3제1항제3호에 규정하는"으로 하며, 동항제8호중 "제23조의3제1항제20호"를 "제23조의3제1항제5호"로 하고, 동조제2항중 "발생하는"을 "당해 단기금융회사등에 귀속되는"으로 한다.
제100조의5제2항 후단중 "환급한다"를 "환급하고, 총리령이 정하는 법인이 신탁의 이익 및 증권투자신탁수익의 분배금외의 이자소득금액을 지급함에 따라 원천징수하여 납부할 법인세액이 있는 경우에는 그 환급세액을 납부할 세액에 충당할 수 있다"로 한다.
제113조의3제1호중 "일변 4전"을 "1일 1만분의 4의 율"로 하고, 동조제2호중 "일변 3전"을 "1일 1만분의 3의 율"로 한다.
제116조제1항중 "(자기자본의 총액을 제외한다)"를 "(납입자본금 또는 출자금과 잉여금의 합계금액을 제외한다. 이하 이 조에서 같다)"로 하고, 동조제2항 본문중 "해산한 날"을 "해산등기일"로 하며, 동조제4항중 "부채총액(자기자본의 총액을 제외한다)"을 "부채총액"으로 한다.
제117조를 다음과 같이 한다.
제117조 (해산일등) ①법 제43조제4항 및 제5항에서 "해산한 날" 또는 "합병의 날"이라 함은 해산등기일 또는 합병등기일을 말한다.
②법 제6조제2항과 제1항에 규정하는 "합병등기일" 또는 법 제43조제3항에 규정하는 "합병등기를 한 날"은 다음 각호의 규정에 의한다.
1. 합병후 존속하는 법인에 있어서는 변경등기일
2. 합병으로 인하여 설립한 법인에 있어서는 설립등기일
제121조제1항제6호중 "법 제17조제6항"을 "제36조제1항제5호"로 하고, 동항제7호중 "법 제17조제10항"을 "제38조"로 한다.
제123조제1항제1호를 삭제하고, 동항제2호 및 제3호를 각각 다음과 같이 하며, 동항에 제4호를 다음과 같이 신설하고, 동조제3항을 삭제한다.
2. 외국법인의 자산을 상시 보관하고 관례적으로 이를 배달 또는 인도하는 자
3. 중개인·일반위탁매매인 기타 독립적 지위의 대리인으로서 주로 특정 외국법인만을 위하여 계약체결등 사업에 관한 중요한 부분의 행위를 하는 자(이들이 자기사업의 정상적인 과정에서 활동하는 경우를 포함한다)
4. 보험사업(재보험사업을 제외한다)을 영위하는 외국법인을 위하여 보험료를 징수하거나 국내소재 피보험물에 대한 보험을 인수하는 자
제123조의3중 "제86조제1호바목"을 "제37조의4제1호마목"으로 한다.
제124조제4항중 "100원에 대하여 일변 3전"을 "1일 1만분의 3의 율"로 한다.
제124조의2제2항중 "제48조제2항"을 "제37조제1항"으로, "(부당행위계산에 의한 시가초과액을 제외한다)"를 "(제37조제2항의 규정에 의하여 계상한 현재가치할인차금을 포함하고, 부당행위계산에 의한 시가초과액을 제외한다)"로 하고, 동조제5항·제6항·제8항·제9항 및 제10항을 각각 삭제하며, 동조제13항중 "법 제59조의2제4항"을 "법 제59조의2제6항"으로 하고, 동조제14항 본문중 "제9항제1호에 해당하는 경우"를 "제124조의5제2항제1호에 해당하는 경우"로, "제9항제1호의 산식"을 "동호의 산식"으로 한다.
제124조의3제5항 본문중 "임대주택건설촉진법에 의하여 건설한 임대주택"을 "임대주택법에 의한 건설임대주택"으로 하고, 동조제6항을 다음과 같이 하며, 동조에 제7항을 다음과 같이 신설하고, 동조제9항중 "소득세법시행령 제44조의2제1항제1호·제4호 및 제5호"를 "소득세법시행령 제44조제6항(법 제59조의6의 규정에 의한 비영리내국법인의 부동산등 양도소득에 대한 특례의 경우에 한한다)과 소득세법시행령 제44조의2제1항제1호·제4호 및 제5호"로 한다.
⑥주택의 일부에 설치된 점포등 다른 목적의 건물 또는 동일지번(주거여건이 동일한 단지내의 다른 지번을 포함한다)상에 설치된 다른 목적의 건물(이하 이 항에서 "다른 목적의 건물"이라 한다)이 당해 주택건물과 같이 있는 경우에는 다른 목적의 건물 및 그에 부수되는 토지는 제1항 및 제3항에 규정한 토지 및 건물에 포함하는 것으로 하고, 다음 각호의 1에 해당하는 경우에는 그 전체를 제5항의 규정에 의한 주택으로 본다. 이 경우 건물에 부수되는 토지의 면적의 계산에 관하여는 소득세법시행령 제15조제4항의 규정을 준용한다.
1. 주택과 다른 목적의 건물이 각각의 매매단위로 매매되는 경우로서 다른 목적의 건물면적이 주택면적의 100분의 10이하인 경우
2. 주택에 부수되어 있는 다른 목적의 건물과 주택을 하나의 매매단위로 매매하는 경우로서 다른 목적의 건물면적이 주택면적보다 작은 경우
⑦제6항에서 규정하는 주택과 다른 목적의 건물을 신축하여 판매하는 경우에는 각각 이를 구분하여 기장하고, 이에 공통되는 취득가액과 양도비용이 있는 경우에는 총리령이 정하는 바에 의하여 안분계산 한다.
제124조의4제4항 본문중 "법 제59조의3제1항제5호"를 "법 제59조의3제1항제2호"로 하고, 동항제3호중 "경작하는 경우에 한한다"를 "경작하는 경우에 한하여 적용하되, 농지취득후 3년이내에 공공용지의취득및손실보상에관한특례법이 적용되는 공공사업용으로 당해 공공사업의 시행자에게 양도되거나 토지수용법 기타 법률에 의하여 수용되는 경우에는 그러하지 아니하다"로 하며, 동조제5항제1호중 "시지역"을 "시지역(지방자치법 제3조제4항의 규정에 의한 도·농복합형태의 시의읍·면지역을 제외한다)"으로 한다.
제124조의5를 다음과 같이 신설한다.
제124조의5 (기준시가의 산정) ①법 제59조의2제7항제4호에서 "대통령령이 정하는 방법에 의하여 평가한 가액"이라 함은 다음 각호의 가액을 말한다.
1. 제124조의3제4항제2호 및 제3호의 자산
상속세법시행령 제6조제1항제1호의 규정을 준용하여 평가한 가액
2. 제124조의3제4항제1호의 자산
양도자산의 종류·규모 및 거래상황등을 감안하여 총리령이 정하는 방법에 의하여 국세청장이 평가한 가액
3. 제124조의3제9항의 자산
상속세법시행령 제5조의 규정을 준용하여 평가한 가액. 이 경우 평가기준시기나 평가액은 총리령이 정하는 바에 의하며, 장부분실 등의 사유로 취득당시의 기준시가를 확인할 수 없는 경우에는 액면가액을 취득당시의 기준시가로 적용한다.
②법 제59조의2제4항에서 "대통령령이 정하는 산식"이라 함은 다음 각호의 산식을 말한다.
1. 취득가액이 분명하지 아니한 경우
취득당시의 기준시가
양도가액× -------------------------------------------------------
양도당시의 기준시가(소득세법시행령 제164조제7항의
규정에 해당하는 경우에는 동항의 규정에 의한 양도당시의
기준시가를 말한다)
2. 양도가액이 분명하지 아니한 경우
양도당시의 기준시가(소득세법시행령 제164조제7항의 규정에
해당하는 경우에는 동항의 규정에 의한 양도당시의 기준시가를
말한다)
취득가액× ------------------------------------------------------------
취득당시의 기준시가
③법 제59조의2제5항에서 "대통령령이 정하는 방법"이하 함은 다음 각호의 방법을 말한다.
1. 기준시가가 있는 자산만을 취득하거나 양도한 경우에는 취득 또는 양도당시의 기준시가에 의하여 계산한 가액에 비례하여 안분계산한다.
2, 기준시가가 있는 자산과 기준시가가 없는 자산을 함께 취득하거나 양도한 경우에는 지가공시및토지등의평가에관한법률에 의한 감정평가법인이 감정한 가액에 비례하여 안분계산한 후 기준시가가 있는 자산에 대하여는 그 합계액을 다시 기준시가에 의하여 계산한 가액에 비례하여 안분계산한다.
④법 제59조의2제7항제1호 단서에서 "대통령령이 정하는 방법에 의하여 평가한 금액"이라 함은 당해 토지와 지목·이용상황등 지가형성요인이 유사한 인근토지의 개별공사지가를 기준으로 지가공시및토지등의평가에관한법률 제10조제2항의 규정에 의한 비교표에 의하여 납세지 관할세무서장(납세지관할세무서장과 당해 토지의 소재지를 관할하는 세무서장이 서로 다른 경우로서 납세지 관할세무서장의 요청이 있는 경우에는 당해 토지의 소재지를 관할하는 세무서장)이 평가한 가액을 말한다. 이 경우 비교표를 적용함에 있어서는 당해 인근토지를 표준지로 본다.
⑤법 제59조의2제7항제1호 단서에서 "대통령령이 정하는 지역"이라 함은 각종 개발사업등으로 지가가 급등하거나 급등우려가 있는 지역으로서 국세청장이 지정한 지역을 말한다.
⑥법 제59조의2제7항제2호에서 "대통령령이 정하는 과세시가표준액에 의한 가액"이라 함은 지방세법시행령 제80조의 규정에 의한 과세시가표준액에 의한 가액을 말한다.
⑦법 제59조의2제7항제3호에서 "대통령령이 정하는 지역"이라 함은 국세청장이 지정하는 지역을 말한다.
⑧법 제59조의2제7항제3호에서 "대통령령이 정하는 방법에 의하여 평가한 가액"이라 함은 국세청장이 양도자산의 종류·규모 및 거래상황 등을 참작하여 당해 부속토지와 건물의 가액을 일괄하여 평가·고시한 가액(이 경우 건물의 가액만을 토지와 구분하여 평가·고시한 경우에는 그 가액)을 말한다.
⑨법 제59조의2제8항에서 "대통령령이 정하는 배율"이라 함은 국세청장이 양도·취득당시의 개별공시지가에 지역마다 그 지역에 있는 가격사정이 유사한 토지의 매매실례가액을 참작하여 고시하는 배율을 말한다.
⑩법 제59조의2제7항제1호 내지 제3호의 규정에 의한 양도당시의 기준시가와 취득당시의 기준시가가 동일한 경우에는 동조동항제1호 내지 제3호의 규정에 불구하고 당해 토지 또는 건물의 보유기간과 기준시가의 상승율을 참작하여 총리령이 정하는 방법에 의하여 계산한 가액을 양도당시의 기준시가로 한다.
⑪제7항의 규정에 의하여 국세청장이 지정한 지역에 있는 자산으로서 취득당시에는 그 지역에 해당하지 아니하는 경우 취득당시의 기준시가는 다음 산식에 의하여 계산한 가액으로 한다.
취득당시의 과세시가표준액
국세청장이 당해 -----------------------------------------------------
자산에 대하여 최초로 × 당해자산에 대하여 국세청장이 최초로 고시한 기준시가의
고시한 기준시가 고시당시 과세시가표준액(최초로 고시한 기준시가
고시당시의 과세시가표준액과 취득당시의 과세시가
표준액이 동일한 경우에는 제10항의 규정을 준용한다)
⑫법 제59조의2제7항제1호의규정을 적용함에 있어서 새로운 기준시가가 고시되기전에 취득 또는 양도하는 경우에는 직전의 기준시가에 의한다.
⑬제1항제1호의 규정에 의하여 산정한 양도당시의 기준시가와 취득당시의 기준시가가 동일한 경우에는 제1항제1호의 규정에 불구하고 당해 자산의 보유기간과 기준시가의 상승율을 참작하여 총리령이 정하는 방법에 의하여 계산한 가액을 양도당시의 기준시가로 한다.
⑭기타 기준시가 산정에 관하여는 소득세법시행령 제164조 및 제165조에 규정하는 기준시가 산정방법을 준용한다.
제124조의10을 다음과 같이 신설한다.
제124조의10 (비영리내국인법인의 부동산등 양도소득에 대한 특례) ①법 제59조의6제1항에서 "대통령령이 정하는 수익사업을 영위하는 비영리내국법인"이라 함은 법 제1조제1항제1호의 수익사업을 영위하는 비영리내국법인을 말한다.
②법 제59조의6제1항에서 "대통령령이 정하는 수입에서 생긴 소득"이라 함은 토지·건물 및 제124조의3제9항에서 규정하는 자산의 양도로 인하여 발생하는 소득을 말한다.
③법 제59조의7제1항의 규정에 의하여 자산양도차익 예정신고를 하는 경우에는 총리령이 정하는 자산양도차익 예정신고서를 제출하여야 한다.
제124조의14를 다음과 같이 신설한다.
제124조의14 (비영리내국법인의 부동산등 양도소득에 대한 과세표준등의 계산) ①법 제59조의6제2항의 규정에 의한 비영리내국법인의 부동산등 양도소득에 대한 과세표준은 다음 각호의 규정에 의하여 계산한다.
1. 부동산등의 양도로 인하여 발생한 총수입금액(이하 "양도가액"이라 한다)에서 양도가액에서 공제되는 필요경비를 공제한다(이하 "양도차익"이라 한다)
2. 제1호의 규정에 의한 양도차익에서 소득세법 제23조제2항 각호의 금액을 공제한다(이하 "부동산등 양도소득과세표준"이라 한다). 이 경우 동법 동조동항 단서의 규정을 준용한다.
②양도가액 및 필요경비의 계산은 소득세법 제23조제4항 내지 제6항 및 동법 제45조의 규정을 준용한다. 다만, 법 제59조의6제1항의 규정에 의한 비영리내국법인이 법 제59조의2제3항제1호 단서의 규정에 해당하는 경우에는 동 단서의 규정을 적용한다.
③부동산등 양도소득과세표준을 계산함에 있어 소득세법 제55조 내지 동법 제58조의 규정을 준용한다.
④부동산등 양도소득에 대한 세액계산은 소득세법 제16조의 규정을 준용한다.
제125조제1항 본문 및 제2항 본문중 "소관세무서장"을 각각 "납세지 관할세무서장"으로 한다.
제127조의2를 다음과 같이 한다.
제127조의2 (주주명부의 작성·비치) 법 제62조의2에서 "대통령령이 정하는 사항이 기재된 주주명부"라 함은 상법 제352조의 규정에 의한 주주명부로서 다음 각호의 구분에 의한 주주의 인적사항이 기재된 것을 말한다.
1. 개인의 경우에는 성명·주소 및 주민등록번호(재외국민의 경우에는 여권번호 또는 재외국민등록법상의 등록번호)
2. 법인(법인으로 보는 단체를 포함한다)의 경우에는 법인명·본점소재지 및 사업자등록번호(제128조의3에 규정하는 납세번호를 포함한다)
3. 법인이 아닌 단체의 경우에는 당해 단체를 대표하는 자의 성명·주소 및 주민등록번호. 다만, 부가가치세법의 규정에 의하여 고유번호를 부여받은 단체의 경우에는 그 단체명·소재지 및 고유번호
4. 외국인 및 외국단체의 경우에는 출입국관리법에 의한 등록외국인기록표 또는 외국단체등록대장에 기재된 성명·단체명·체류지 및 등록번호. 다만, 외국인등록증이 발급되지 아니한 자의 경우에는 여권 또는 신분증에 기재된 성명 및 번호
제128조제1항 본문중 "소관세무서장"을 "납세지 관할세무서장"으로 하고, 동조제2항을 삭제한다.
제129조중 "제출"을 "매출·매입처별 계산서 합계표의 제출"로, "소득세법시행령 제226조 내지 제229조"를 "소득세법시행령 제211조 및 제212조"로 한다.
제130조의2제1항제2호중 "소득세법시행령 제193조제9항"을 "소득세법시행령 제22조제2호"로 하고, 동조제3항중 "제1항"을 "제2항"으로, "납세지를 관할하는 세무서장"을 "납세지관할세무서장"으로 한다.
제131조제1항중 "소관세무서장"을 "납세지 관할세무서장"으로 하고, 동조제2항 후단을 삭제한다.
제132조제2항중 "소관세무서장"을 "납세지 관할세무서장"으로 한다.
제6조, 제7조제6항, 제8조제1항, 제13조제4항, 제14조제5항제1호·제2호·제6항 후단, 제17조의9제4항, 제21조제3호, 제21조의2제3항제3호,·제4항, 제22조제3항, 제23조제4항, 제23조의2제4항(종전의 제3항), 제24조의2의제2호, 제27조, 제30조제1호 단서·제4호, 제34조제2항제2호, 제35조제1항, 제41조의2제3항, 제42조제15호, 제43조제3항·제5항, 제43조의2제2항제1호·제2호 단서·제3항·제8항 후단·제9항제10호(종전의 제9호), 제44조제5항, 제44조의3제1항 본문·제2항, 제44조의4제1항, 제46조제2항제7호 단서·제5항, 제46조의3제2호 본문, 제47조제1항·제3항,제48조제3항·제50조제4항·제6항제1호 산식·제7항 본문, 제57조 후단, 제66조, 제69조제1항·제2항, 제80조의2제2항, 제82조제2항·제3항제4호·제5호·제7항, 제84조제4항, 제89조, 제91조의2제4항, 제100조의4제1항제3호 본문, 제111조, 제118조제1항 본문, 제122조제1항제8호, 제124조의13, 제125조제1항 본문, 제130조의2제2항제3호, 제134조제1항 및 제135조중 "재무부령"을 각각 "총리령"으로 한다.
제16조제1항제1호·제6항, 제32조, 제35조의2제1항 및 제91조의2제6항중 "재무부장관"을 각각 "재정경제원장관"으로 한다.
제12조제2항제13호중 "보건사회부장관"을 "보건복지부장관"으로 한다.
제16조제1항제1호중 "상공자원부장관"을 "통상산업부장관"으로 한다.
대통령령 제14,080호 부칙 제5조중 "재무부령"을 "총리령"으로 한다.
부칙
제1조 (시행일) 이 영은 1995년 1월 1일부터 시행한다. 다만, 제12조제1항제1호 단서·제14조제4항·제18조제4항·제25조제1항제39호·제32조·제40조제1항·제43조제5항 및 제6항·제44조의3·제46조제3항·제70조의 개정규정과 부칙 제8조제2항 및 부칙 제9조의 규정은 공포한 날부터 시행하고, 제124조의2제6항 및 제10항과 제124조의2제6항 및 제7항의 개정규정은 1996년 1월 1일부터 시행한다.
제2조 (일반적 적용례) 이 영은 1995년 1월 1일이후 최초로 개시하는 사업연도분부터 적용한다. 다만, 제12조제1항제1호 단서·제14조제4항·제18조제4항·제25조제1항제39호·제32조·제40조제1항·제43조제5항 및 제6항·제44조의3·제46조제3항·제70조의 개정규정과 부칙 제8조제2항 및 부칙 제9조의 규정은 이 영 공포후 최초로 종료하는 사업연도분부터 적용한다.
제3조 (사업연도 개시일등에 관한 적용례) ①제5조제2항의 개정규정은 1995년 1월 1일이후 최초로 법인으로 신청하는 분부터 적용한다.
②제10조제5항·제12조제1항제5호·제12조제2항제9호 및 제62조의 개정규정은 1995년 1월 1일 이후 최초로 자산을 평가하는 분부터 적용한다.
③제13조제1항제8호 및 제100조의5제2항의 개정규정은 1995년 1월 1일이후 최초로 지출하거나 납부하는 분부터 적용한다.
④제36조제1항제7호의 개정규정은 1995년 1월 1일이후 최초로 도급계약을 체결하는 분부터 적용한다.
⑤제37조의 개정규정은 1995년 1월 1일이후 최초로 자산을 취득하는 분부터 적용한다.
⑥제38조의 개정규정은 1995년 1월 1일이후 최초로 발생되거나 기부하는 분부터 적용한다.
⑦제43조의2제9항의 개정규정은 1995년 1월 1일이후 최초로 취득하는 주식분부터 적용한다.
제4조 (감가상각에 관한 적용례) 제48조·제49조·제50조(동조제3항 및 제4항을 제외한다)·제52조 내지 제55조·제56조 내지 제59조·제63조 및 제64조의 개정규정은 1995년 1월 1일이후 최초로 취득하는 고정자산에 대하여 감가상각하는 분부터 적용한다.
제5조 (특별부가세 등에 관한 적용례) ①제2조제2항 및 제5항·제124조의2(동조제6항 및 제10항을 제외한다)·제124조의3(동조제6항·제7항 및 제9항을 제외한다)·제124조의4 및 제124조의5의 개정규정은 1995년 1월 1일이후 최초로 양도하는 분부터 적용한다.
②제124조의3제9항·제124조의10 및 제124조의14의 개정규정은 1995년 1월 1일이후 최초로 개시하는 사업연도분부터 적용한다.
③제124조의2제6항 및 제10항과 제124조의3제6항 및 제7항의 개정규정은 1996년 1월 1일이후 최초로 양도하는 분부터 적용한다.
제6조 (지급준비금의 손금산입에 관한 경과조치) 이 영 시행당시 종전의 제16조제9항의 규정에 의해 손금으로 계상한 지급준비금의 잔액이 있는 법인이 고유목적사업등에 지출한 금액은 재17조제5항의 개정규정을 적용함에 있어서 당해 지급준비금의 잔액을 먼저 지출한 것으로 본다.
제7조 (손익의 귀속사업연도등에 관한 경과조치) ①이 영 시행전에 자산 등의 판매·양도·임대·건설·제조 또는 용역의 제공 등을 한 것에 대한 손익의 귀속은 종전의 규정에 의한다.
②이 영 시행당시 장기할부조건 등에 의하여 자산을 취득하고 계상한 현재가치 할인차금의 미상각잔액에 대하여는 1995년 1월 1일에 당해 자산을 취득한 것으로 보아 제37조의 개정규정을 적용한다.
③이 영 시행전에 자산을 기부하고 사용수익하는 분에 대하여는 종전의 제40조제2항의 규정에 의한다.
제8조 (감가상각에 관한 경과조치) ①이 영 시행당시 종전의 제51조의 규정의 적용대상이 되는 자산에 대하여는 당해 자산에 대한 감가상각이 종료될 때까지 종전의 규정에 의한다.
②1993년 12월 31일 이전에 종전의 제55조의 규정에 의하여 감가상각이 종료된 자산에 대한 잔존가액은 1994년 12월 31일이후 최초로 종료하는 사업연도부터 5년의 기간중 법인이 3년이상을 선택하여 매사업연도에 균등액을 상각범위액에 가산하여 상각하여야 한다. 이 경우 법인이 매사업연도에 계상하지 아니한 상각액에 대하여는 제55조의2의 규정을 준용한다.
③1994년 1월 1일 현재 감가상각이 종료되지 아니한 자산에 대한 잔존가액은 당해 자산에 대한 감가상각이 종료되는 사업연도의 다음 사업연도부터 5년의 기간중 법인이 3년이상을 선택하여 매사업연도에 균등액을 상각범위액에 가산하여 상각하여야 한다. 이 경우 제2항 후단의 규정을 준용한다.
④이 영 시행전에 설립된 법인이 이 영 시행후 최초로 취득한 고정자산에 대한 내용연수 및 상각방법의 신고에 관하여는 제49조제2항제2호의 개정규정 및 제50조제7항제2호의 규정을 적용한다.
제9조 (지급조서제출에 관한 특례) ①법률 제4804호 법인세법중개정법률 부칙 제7조제1항의 지급조서는 총리령이 정하는 이자·배당소득지급명세서로 갈음할 수 있다.
②법률 제4804호 법인세법중개정법률 부칙 제7조제1항의 지급조서 또는 제1항의 이자·배당소득지급명세서는 전산처리된 테이프 또는 디스켓으로 제출할 수 있다.
③지급조서 또는 이자·배당소득지급명세서를 전산처리된 테이프 또는 디스켓으로 제출함에 있어서 필요한 사항은 국세청장이 정한다.
④다음 각호의 1에 해당하는 소득을 지급하는 경우에는 법률 제4804호 법인세법중개정법률 부칙 제7조제1항 및 제2항의 규정을 적용하지 아니한다. 다만, 국세청장이 필요하다고 인정하는 경우에는 그러하지 아니하다.
1. 예금등의 잔액이 30만원미만으로서 1년간 거래가 없는 계좌에서 발생하는 이자소득 또는 배당소득
2. 계좌별로 1년간 발생한 이자소득 또는 배당소득이 3만원미만인 경우의 당해소득
제10조 (일반적 경과조치) 이 영 시행전에 종전의 규정에 의하여 과세하였거나 과세하여야 할 법인세에 관하여는 종전의 규정에 의한다.
제11조 (인용소득세법령의 구분) 이 영 제14조제6항, 제46조의2제1항, 제124조의5제2항제1호 및 제2호 산식, 제124조의5제14항, 제129조, 제130조의2제1항제2호에서 인용하는 소득세법 및 소득세법시행령은 1995년 1월 1일부터 시행되는 소득세법 및 소득세법시행령을 말한다.
제12조 (다른 법령의 개정) 자산재평가법시행령중 다음과 같이 개정한다.
제1조제1항중 "법인세법시행령 제54조에 규정하는 상각자산"을 "법인세법시행령 제48조제1항에 규정하는 고정자산"으로 하고, 동조 제3항제2호를 다음과 같이 한다.
2. 무형고정자산
법인세법시행령
[시행 1994. 2. 18.] [대통령령 제14169호, 1994. 2. 18., 일부개정]
【제정·개정문】
- ⊙대통령령제14,169호(1994·2·18)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제128조제3항을 다음과 같이 한다.
③법 제63조제4항에서 "대통령령이 정하는 기타소득"이라 함은 조세감면규제법 제83조제1항의 규정에 의하여 분리과세되는 기타소득을 말한다.
제128조의2제2항 본문 및 단서중 "사용인"을 각각 "임원 또는 사용인"으로 한다.
부칙
①(시행일) 이 영은 공포한 날부터 시행한다.
②(지급조서제출의 면제에 관한 적용례) 제128조제3항의 개정규정은 이 영 시행후 지급조서의 제출기한이 도래하는 분부터 적용한다.
법인세법시행령
[시행 1994. 1. 1.] [대통령령 제14080호, 1993. 12. 31., 일부개정]
【제정·개정문】
- ⊙대통령령제14,080호(1993·12·31)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제2조제3항제9호중 "타인에게 양도할 수 있는 증서를 포함하되"를 "다른 사람에게 양도할 수 있는 증서와 신탁업법에 의하여 신탁회사가 발행한 개발신탁수익증권을 포함하되"로 한다.
제5조제2항제2호를 다음과 같이 한다.
2. 설립에 관하여 주무관청의 허가 또는 인가를 요하는 것과 법령에 의하여 주무관청에 등록한 것의 경우에는 그 허가일·인가일 또는 등록일
제8조에 제2항을 다음과 같이 신설한다.
②법 제7조제6항의 규정에 의하여 납세지의 변경신고를 받은 세무서장은 그 신고받은 내용을 변경전의 납세지소관세무서장에게 통보하여야 한다.
제9조제1항중 "법 제15조제2항·법 제43조제5항 및 영 제113조제1항제1호"를 "법 제15조제2항 및 법 제43조제5항"으로 한다.
제10조를 다음과 같이 한다.
제10조 (주식발행액면초과액등) ①법 제15조제1항제1호에서 "주식발행액면초과액"이라 함은 액면을 초과하여 주식을 발행한 경우 그 액면가액을 초과하는 금액을 말한다.
②법 제15조제1항제2호에서 "감자차익"이라 함은 자본감소의 경우에 있어서 그 감소액이 주식의 소각, 주금의 반환에 소요된 금액과 결손금의 보전에 충당된 금액을 초과하는 경우 그 초과금액을 말한다.
③법 제15조제1항제3호에서 "합병차익"이라 함은 회사합병의 경우에 있어서 소멸된 회사로부터 승계한 재산의 가액이 그 회사로부터 승계한 채무액 및 그 회사의 주주·사원 또는 출자자에게 지급한 금전, 기타자산의 합계액과 합병후 존속하는 회사의 자본금 증가액 또는 합병으로 인하여 설립된 회사의 자본금을 초과한 경우 그 초과금액을 말한다.
④법 제15조제1항제4호에서 "이월익금"이라 함은 각 사업연도의 소득으로 이미 과세된 소득을 다시 당해 사업연도의 익금에 산입한 금액을 말한다.
제12조제2항제8호를 다음과 같이 한다.
8. 대손금(부가가치세매출세액 미수금으로서 회수할 수 없는 것중 부가가치세법 제17조의2 규정에 의한 대손세액공제를 받지 아니한 것을 포함한다)
제13조제1항중 각호외의 부분을 다음과 같이 한다.
①법인이 그 임원 또는 사용인을 위하여 다음 각호에 규정된 비용을 지출한 때에는 이를 손비로 한다.
제13조제1항제4호 본문·각목 및 제2항중 "사용인"을 각각 "임원 또는 사용인"으로 하고, 동조제4항중 "단체퇴직보험등의 보험료등"을 각각 "단체퇴직보험료등"으로 한다.
제14조제3항을 삭제하고, 동조제4항 및 제5항을 각각 다음과 같이 한다.
④법 제9조제5항의 규정에 의하여 익금에 가산할 금액은 다음의 산식에 의하여 계산한다. 이 경우 익금에 가산할 금액이 영보다 적은 때에는 이를 없는 것으로 보며, 적수의 계산은 매월말 현재의 잔액에 경과일수를 곱하여 계산할 수 있다.
익금에 가산할 금액=(당해 사업연도의 보증금등의 적수 -임대용부동산의 건설비상당액의 적수) × 1/365 × 금융기관의 정기예금이자율을 참작하여 재무부령이 정하는 이자율 -당해 사업연도의 임대사업 부분에서 발생한 수입이자와 할인료·배당금·신주인수권처분익 및 유가증권처분익의 합계액
⑤제4항에서 "임대용부동산의 건설비 상당액"이라 함은 다음 각호의 1에 해당하는 금액을 말한다.
1. 지하도를 건설하여 국유재산법 기타 법령에 의하여 국가 또는 지방자치단체에 기부채납하고 지하도로점용허가(1차 무상점용허가기간에 한한다)를 받아 이를 임대하는 경우에는 재무부령이 정하는 지하도 건설비 상당액
2. 제1호외의 임대용부동산에 있어서는 재무부령이 정하는 당해 임대용부동산의 건설비 상당액(토지가액을 제외한다)
제16조제1항제1호중 "재무부장관(농업협동조합법·수산업협동조합법 또는 축산업협동조합법에 의한 공제사업의 경우에는 농수산부장관. 이하 이 조에서 같다)"를 "재무부장관(농업협동조합법·수산업협동조합법 또는 축산업협동조합법에 의한 공제사업의 경우에는 농림수산부장관, 수출보험법에 의한 수출보험사업의 경우에는 상공자원부장관. 이하 이 조에서 같다)"로 하고, 동조제4항 및 제7항을 삭제하며, 동조제5항을 다음과 같이 하고, 동조제8항제3호중 "인가 또는 허가를 받아 설립한 비영리법인"을 "인가 또는 허가를 받아 설립되었거나 주무관청에 등록한 비영리법인"으로 한다.
⑤법 제12조제3항의 규정에 의한 손해배상충당금은 당해 사업연도 수입금액의 100분의 2에 상당하는 금액의 한도내에서 이를 손금에 산입한다.
제18조제1항중 "사용인"을 "임원 또는 사용인"으로 하고, 동조제2항중 "사용인에게 지급한 총급여액"을 "임원 또는 사용인에게 지급한 총급여액(법 제16조제8호의 규정에 의하여 손금불산입되는 상여금을 제외한다)"로 하며, 동조제3항중 "사용인의 전원이 퇴직할 경우에 퇴직급여로 지급되어야 할 금액의 추계액"을 "임원 또는 사용인의 전원이 퇴직할 경우에 퇴직급여로 지급되어야 할 금액의 추계액(법 제16조제13호의 규정에 의하여 손금불산입되는 금액을 제외한다)"로 한다.
제21조의2를 다음과 같이 신설한다.
제21조의2 (구상채권상각충당금의 손금산입) ①법 제13조의2제1항에서 "대통령령이 정하는 내국법인"이라 함은 다음 각호의 1에 해당하는 법인을 말한다.
1. 신용보증기금법에 의하여 설립된 신용보증기금
2. 신기술사업금융지원에관한법률에 의하여 설립된 기술신용보증기금
3. 근로자의주거안정과목돈마련지원에관한법률에 의하여 설치된 주택금융신용보증기금을 관리·운용하는 법인
4. 농림수산업자신용보증법에 의하여 설치된 농림수산업자신용보증기금을 관리·운용하는 법인
5. 수출보험법에 의하여 설립된 한국수출보험공사
②법 제13조의2제1항에서 "대통령령이 정하는 바에 따라 계산한 금액"이라 함은 당해 사업연도종료일 현재의 신용보증잔액에 100분의 2를 곱하여 계산한 금액을 말한다.
③법 제13조의2제1항의 규정에 의하여 구상채권상각충당금을 손금으로 계상한 내국법인이 다음 각호의 1에 해당하는 대손금이 발생한 경우에는 그 대손금은 구상채권상각충당금과 상계할 수 있다.
1. 채무자의 파산·강제집행·형의 집행 또는 사업의 폐지로 인하여 회수할 수 없는 구상채권
2. 채무자의 사망·실종 또는 행방불명으로 인하여 회수할 수 없는 구상채권
3. 기타 재무부령이 정하는 바에 의하여 회수할 수 없다고 인정되는 구상채권
④법 제13조의2제1항의 규정을 적용받고자 하는 내국법인은 과세표준신고서에 재무부령이 정하는 구상채권상각충당금에 관한 명세서를 첨부하여 소관세무서장에게 제출하여야 한다.
제23조의3제2항중 "제31조의2제3항에 규정하는"을 "제46조의2제3항에 규정된"으로 한다.
제24조의2제1호중 "소형승용자동차의 구입 및 유지"를 "소형승용자동차의 유지"로 한다.
제24조의3중 "조세감면규제법 제74조의3"을 "조세감면규제법 제102조"로 한다.
제25조제1항제17호를 삭제하고, 동항에 제35조 내지 제37호를 각각 다음과 같이 신설한다.
35. 자원의절약과재활용촉진에관한법률 제19조의 규정에 의하여 납부하는 폐기물처리부담금
36. 교통안전진흥공단법에 의하여 교통안전기금에 납부하는 분담금
37. 보험업법에 의하여 보험사업자가 보험보증기금에 출연하는 금액
제30조제1호에 단서를 다음과 같이 신설하고, 동조제2호중 "타인(사용인을 제외한다)"를 "다른 사람(출자자가 아닌 임원과 제46조의2에 규정된 소액주주인 임원 및 사용인을 제외한다)"로 하며, 동조제3호중 "제31조의2에 규정하는 소액주주"를 "제46조의2에 규정된 소액주주"로 한다.
다만, 부동산을 이용하여 얻은 수입금액이 부동산가액의 일정비율에 미달하여 비업무용부동산에 해당하게 된 경우에는 재무부령이 정하는 바에 따라 계산한 금액
제31조의2를 삭제한다.
제33조제1항 및 제2항을 각각 다음과 같이 하고, 동조제6항을 삭제한다.
①법 제16조제11호에서 "건설자금에 충당한 금액의 이자"라 함은 그 명목 여하에 불구하고 당해 사업용 고정자산의 매입·제작·건설(이하 이 조에서 "건설"이라 한다)에 소요되는 차입금(고정자산의 건설에 소요된지의 여부가 분명하지 아니한 차입금을 제외한다)에 대한 지급이자 또는 이와 유사한 성질의 지출금을 말한다.
②제1항의 규정에 의한 지급이자 또는 지출금은 건설이 준공된 날까지(토지매입의 경우에는 그 대금을 완불한 날까지로 하되, 대금을 완불하기 전에 당해 토지를 사업에 제공한 경우에는 사업에 제공한 날까지로 한다) 이를 자본적 지출로 하여 그 원본에 가산한다. 다만, 제1항의 규정에 의한 차입금의 일시예금에서 생기는 수입이자는 원본에 가산하는 자본적 지출금액에서 차감한다.
제34조제2항 본문중 "퇴직금중 대통령령이 정하는 금액"을 "대통령령이 정하는 금액"으로 하고, 동항제2호중 "지급한 총급여액"은 "지급한 총급여액(법 제16조제8호의 규정에 의한 금액을 제외한다)"로 한다.
제35조제1항을 다음과 같이하고, 동조에 제6항을 다음과 같이 신설한다.
①법인이 그 임원 또는 사용인에게 이익처분에 의하여 지급하는 상여금(재무부령이 정하는 바에 따라 지급하는 성과급은 이익처분에 의한 것으로 보지 아니한다)은 이를 손금에 산입하지 아니한다.
⑥법 제16조제8호에서 "대통령령이 정하는 금액"이라 함은 정관·주주총회 또는 사원총회나 이사회의 결의에 의하여 결정된 급여지급기준에 의하여 지급하는 상여금을 말한다.
제36조를 다음과 같이 한다.
제36조(장기할부조건의 범위) 법 제17조제6항 및 제7항에서 "장기할부조건"이라 함은 상품의 판매·자산의 양도(국외거래에 있어서의 소유권이전조건부 약정에 의한 자산의 임대를 포함한다) 또는 건설·제조 및 용역의 제공으로서 판매금액 또는 수입금액을 월부·연부 기타의 부불방법에 따라 수입하는 것중 다음 각호의 요건을 갖춘 것을 말한다.
1. 3회이상으로 분할하여 판매금액 또는 수입금액을 수입하는 것
2. 당해 목적물의 인도기일(부동산의 경우에는 첫회 부불금지급일)의 다음 날부터 최종의 부불금의 지급기일까지의 기간이 1년이상인 것
제37조의2에 제21호 및 제22호를 각각 다음과 같이 신설한다.
21. 시설대여업법에 의한 시설대여회사
22. 수출보험법에 의한 한국수출보험공사
제38조의2제1항을 다음과 같이 하고, 동조제4항을 삭제하며, 동조제5항중 "평가하거나 환율조정계정의 금액을 설정·환입 또는 상각한 경우에는"을 "평가하는 경우에는"으로 하고, 동조제6항 및 제7항을 삭제한다.
①내국법인이 사업연도종료일 현재의 외화채권·채무의 원화기장액과 사업연도종료일 현재의 환율에 의하여 평가한 원화금액과의 차손익이 있을 때에는 당해 사업연도의 손금 또는 익금에 이를 산입한다.
제40조제1항제1호중 "타인(사용인을 제외한다)"를 "다른 사람(제46조제1항의 규정에 의한 특수관계자를 제외한다)"로 한다.
제42조제7호중 "대한체육회"를 "대한체육회(특별시·직할시·도체육회·및 대한체육회 가맹단체를 포함한다)"로 한다.
제42조의2제3호중 "대한체육회"를 "대한체육회(특별시·직할시·도체육회 및 대한체육회 가맹단체를 포함한다)"로 하고, 동조에 제28호 내지 제30호를 각각 다음과 같이 신설한다.
28. 농촌근대화촉진법에 의하여 설립된 농지개량조합연합회
29. 전쟁기념사업회법에 의하여 설립된 전쟁기념사업회
30. 공익법인의설립·운영에관한법률의 적용을 받는 사단법인 한국외교협회
제43조제3항을 다음과 같이 하고, 동조제5항중 "법 제18조의2제1항 및 조세감면규제법 제15조의2"를 "법 제18조의2제1항"으로, "100분의 40(제68조의 규정에 의한 중소기업의 경우에는 100분의 30)"을 "100분의 50(제68조의 규정에 의한 중소기업 및 재무부령이 정하는 지방소재기업의 경우에는 100분의 30)"으로 하며, 동조에 제7항을 다음과 같이 신설한다.
③법 제18조의2제1항제3호나목에서 "대통령령이 정하는 소비성서비스업"이라 함은 음식점업·숙박업(관광진흥법에 의한 관광숙박업을 제외한다) 기타 재무부령이 정하는 오락·유흥등을 목적으로 하는 사업(이하 "소비성서비스업"이라 한다)을 말한다.
⑦법 제18조의2제2항 단서에서 "대통령령이 정하는 금액"이라 함은 6백만원을 말한다.
제43조의2제2항 및 제4항을 각각 다음과 같이 하고, 동조제6항제1호의 산식중 "법 제18조의3제2항제1호 내지 제3호의"를 "법 제18조의3제2항제1호 및 제3호의 규정에 의한"으로 하며, 동조제7항제1호 및 제2호중 "법 제18조의3제2항제1호 내지 제3호의"를 각각 "법 제18조의3제2항제1호 및 제3호의 규정에 의한"으로 하고, 동조제9항제8호중 "조세감면규제법시행령 제40조제2항"을 "조세감면규제법시행령 제36조제2항"으로 하며, 동조제10항을 삭제한다.
②법 제18조의3제1항제2호의 규정에 의한 업무와 관련없는 자산 및 동항제3호의 규정에 의한 업무와 관련없이 지급한 가지급금등의 범위는 다음과 같다.
1. 법 제18조의3제1항제2호의 규정에 의한 업무와 관련없는 자산은 당해 법인의 업무와 관련없는 서화·골동품등으로서 재무부령이 정하는 것
2. 법 제18조의3제1항제3호의 규정에 의한 업무와 관련없는 가지급금등은 명칭여하에 불구하고 당해 법인의 업무와 관련이 없거나 주된 수익사업으로 볼 수 없는 자금의 대여액. 다만, 재무부령이 정하는 금액을 제외한다.
④법 제18조의3제1항에서 "대통령령이 정하는 바에 의하여 계산한 금액"이라 함은 다음의 산식에 의하여 계산한 금액을 말한다.
제1항 및 제2항의 자산가액의합계액
지급이자 × (총차입금을 한도로 한다)
----------------------------------
총 차 입 금
제43조의2제13항제4호를 삭제하고, 동항제1호 내지 제3호를 각각 제2호 내지 제4호로 하며, 동항에 제1호를 다음과 같이 신설한다.
1. 법 제16조제11호의 규정에 의한 건설자금에 충당한 차입금의 이자
제44조제1항을 다음과 같이 한다.
①주주·사원(이하 "출자자"라 한다)·임원 또는 사용인이 부담하여야 할 성질의 접대비를 법인이 지출한 것은 이를 접대비로 보지 아니한다.
제44조의3제1항중 "법 제18조의2제3항 및 조세감면규제법 제15조의2"를 "법 제18조의2제3항"으로 한다.
제45조의3제2항제1호중 "액면금액"을 "액면금액(상법 제462조의2의 규정에 의한 주식배당의 경우에는 발행금액)"으로 한다.
제46조제1항제1호중 "제31조의2에 규정하는 소액주주를 제외한다"를 "소액주주를 제외한다"로 하고, 동항제2호를 다음과 같이 한다.
2. 법인의 임원·사용인 또는 출자자의 사용인(출자자가 영리법인인 경우에는 그 임원을, 비영리법인인 경우에는 그 이사 및 설립자를 말한다)이나 사용인외의 자로서 법인 또는 출자자의 금전 기타 자산에 의하여 생계를 유지하는 자와 이들과 생계를 함께하는 친족.
제46조제2항제7호중 "무주택 사용인(임원을 제외한다)"을 "무주택 사용인"으로 하고, 동항제7호의2를 다음과 같이 한다.
7의2. 법인의 출자자나 출연자인 임원 및 그 친족에게 사택을 적정임대료에 미달되는 금액으로 제공한 때
제46조의2를 제46조의3으로 하고, 제46조의2를 다음과 같이 신설한다.
제46조의2 (소액주주) ①제46조제1항제1호에서 "소액주주"라함은 상장법인 또는 소득세법시행령 제193조제9항에 규정된 장의등록법인의 주주로서 발행주식총수의 100분의 1에 해당하는 주식수에 미달하는 주식을 소유한 주주를 말한다. 다만, 당해 법인의 지배주주와 특수관계가 있는 주주는 소액주주로 보지 아니한다.
②제1항 단서에서 "지배주주"라 함은 당해 법인의 발행주식총수의 100분의 1이상의 주식을 소유한 주주(정부를 제외한다)로서 그와 특수관계가 있는 주주와의 소유주식합계가 당해 법인의 주주중 가장 많은 경우의 당해 주주를 말한다.
③제1항 단서 및 제2항에서 "특수관계가 있는 주주"라 함은 지배주주와 다음 각호의 1에 해당하는 관계에 있는 주주를 말한다.
1. 친족관계에 있는 자
2. 지배주주가 법인인 경우에는 당해 법인이 100분의 50이상을 출자하고 있는 법인
3. 지배주주인 법인에 100분의 50이상을 출자하고 있는 법인이나 개인
4. 지배주주가 개인인 경우에는 당해 개인과 그 친족이 100분의 50이상을 출자하고 있는 법인
5. 지배주주와 그 친족이 이사의 과반수이거나 출연금(설립을 위한 출연금에 한한다)의 100분의 50이상을 출연하고 그중 1인이 설립자로 되어 있는 비영리법인
제48조제3항중 "시설대여산업육성법에 의한 시설대여회사는"을 "시설대여업법에 의한 시설대여회사와 중소기업진흥법에 의하여 설립된 중소기업진흥공단은"으로 한다.
제51조제1항제1호중 "조세감면규제법시행령 제17조제2항"을 "조세감면규제법시행령 제6조제3항"으로 하고, 동조동항제2호중 "중기계장비"를 "건설기계"로 하며, 동조제8항 및 제9항을 삭제한다.
제54조 본문중 "각호별로 계산한 금액"을 "각호별로 계산한 금액(제3호의 경우에는 다시 각 자산별로 계산한 금액. 이하 이 조에서 같다)"로 하고, 동조제1호의2를 삭제하며, 동조제2호 및 제3호를 각각 다음과 같이 하고, 동조제4호 내지 제20호를 삭제한다.
2. 재무부령이 정하는 우마·과수.
3. 재무부령이 정하는 무형고정자산.
제55조의2제1항을 다음과 같이 한다.
①각 사업연도의 소득에 대하여 법인세가 면제되거나 감면되는 사업을 영위하는 법인으로서 법인세를 면제받거나 감면받은 경우와 조세감면규제법에 의한 특별감가상각비를 손금에 산입한 경우에는 제48조 내지 제50조와 제52조 내지 제66조의 규정에 의하여 그 고정자산(특별감가상각비를 손금에 산입한 경우에는 당해 자산에 한한다)에 대한 상각액을 계산하여 이를 손비로 계상하여야 한다.
제68조를 다음과 같이 한다.
제68조 (중소기업의 범위) 법 제18조의2제1항제1호 및 제3호 단서에서 "대통령령이 정하는 중소기업"이라 함은 각각 조세감면규제법시행령 제2조에 규정된 기업을 말한다.
제70조에 제3항을 다음과 같이 신설한다.
③제1항의 규정에 의하여 계산한 유보소득금액이 기업회계기준을 준용하여 계산한 당기순이익 및 전기손익 수정이익의 합계액에서 다음 각호의 금액을 공제한 금액을 초과하는 경우에는 그 초과하는 금액은 없는 것으로 한다.
1. 전기손익 수정손실
2. 전기이월결손금
3. 상법 제458조의 규정에 의하여 적립한 이익준비금
4. 당해 사업연도의 이익처분에 있어서 의무적으로 적립하는 적립금
5. 제84조제2항의 규정에 의한 금액
6. 잉여금처분에 의한 배당·상여 및 퇴직급여
제84조제1항을 다음과 같이 하고, 동조제3항중 "외부회계감사대상법인은"을 "법인이"로 하며, 동조에 제4항을 다음과 같이 신설한다.
①법인이 조세감면규제법에 규정된 준비금과 특별감가상각비를 제82조제3항제4호에 규정된 세무조정계산서에 계상하고, 이를 법인세 과세표준신고서에 손금으로 산입한 경우에는 그 금액을 각 사업연도의 소득금액계산에 있어서 손금에 산입한 것으로 한다.
④제1항의 규정에 의하여 조세감면규제법에 의한 특별감가상각비를 손금에 산입한 경우에 있어서 특별감가상각비의 회계처리에 관하여는 재무부령이 정하는 바에 따른다.
제91조의3제1항중 "채권 또는 증권(금융기관이 발행하는 예금증서로서 타인에게 양도할 수 있는 증서를 포함하며, 이하 이 조에서 "채권등"이라 한다)"를 "채권 또는 증권(금융기관이 발행하는 예금증서로서 다른 사람에게 양도할 수 있는 증서와 신탁업법에 의하여 신탁회사가 발행한 개발신탁수익증권을 포함하며, 이하 이 조에서 "채권등"이라 한다)"로 한다.
제94조의2제1항제1호 본문중 "제31조의2제3항"을 "제46조의2제3항"으로, "조세감면규제법 제46조의2제7항"을 "조세감면규제법 제36조제5항"으로 하고, 동호가목중 "출자자(출자자인 임원을 제외한다)"를 "출자자(임원인 출자자를 제외한다)"로 하며, 동호나목중 "사용인(임원을 포함한다)"를 "임원 또는 사용인"으로 하고, 동항제3호다목 단서를 삭제한다.
제100조의4제1항제3호중 "타인에게 양도할 수 있는 증서를 포함한다"를 "다른 사람에게 양도할 수 있는 증서와 신탁업법에 의하여 신탁회사가 발행한 개발신탁수익증권을 포함한다"로 하고, 동항제7호중 "조세감면규제법 제4조의2제1항제2호"를 "조세감면규제법 제81조제1항제2호"로 한다.
제100조의5제1항중 "타인에게 양도할 수 있는 증서를 포함하되"를 "다른 사람에게 양도할 수 있는 증서와 신탁업법에 의하여 신탁회사가 발행한 개발신탁수익증권을 포함하되"로 한다.
제113조제1항을 삭제한다.
제121조제1항제2호중 "사용인"을 "임원 또는 사용인"으로 하고, 동항제6호중 "할부 또는 연불기간중에"를 "장기할부기간중에"로 한다.
제122조제7항제5호중 "부동산이외의 자산을 국내에서 양도함으로써"를 "부동산외의 국내자산을 양도함으로써"로 하고, 동항제6호를 다음과 같이 한다.
6. 국내에서 발행된 복권·경품권 기타 추첨권에 의하여 받는 당첨금품과 승마투표권 및 승자투표권의 구매자가 받는 환급금
제124조의2제6항중 "도매물가상승률"을 각각 "생산자물가상승률"로 하고, 동조에 제14항을 다음과 같이 신설한다.
⑭1976년 12월 31일이전에 취득한 자산의 취득가액은 1977년 1월 1일 현재의 시가(시가를 알 수 없는 때에는 1977년 1월 1일 현재의 기준시가로 하되 제9항제1호에 해당하는 경우 당해 취득가액은 제9항제1호의 산식에 의하여 환산한 가액으로 한다. 이하 같다)에 의하여 평가한 가액을 장부가액으로 한다. 다만, 1976년 12월 31일 이전의 장부가액에 1976년 12월 31일이전의 취득일로부터 1976년 12월 31일까지의 보유기간에 생산자물가상승률을 곱하여 산출한 금액을 합산한 가액이 1977년 1월 1일 현재의 시가에 의하여 평가한 가액보다 많은 경우에는 그 많은 금액을 취득가액으로 한다.
제124조의3제5항중 "주택을 신축하여 판매하는 경우에는"을 "주택을 신축하여 판매하는 경우(임대주택건설촉진법에 의하여 건설한 임대주택을 동법에 의하여 분양하는 경우를 포함한다)에는"으로 하고, 동조제6항중 "면적보다 같거나"를 "면적과 같거나"로 한다.
제124조의4제3항을 삭제하고, 동조제4항중 "제3항 각호"를 "제5항 각호"로 하며, 동조에 제5항을 다음과 같이 신설한다.
⑤제4항의 규정에 의하여 동항에 규정된 농지에서 제외되는 농지는 다음과 같다.
1. 양도일 현재 특별시·직할시 또는 시지역에 있는 농지중 도시계획법에 의한 주거지역·상업지역 또는 공업지역내의 농지로서 이들 지역에 편입된 날부터 1년이 지난 농지
2. 환지처분이전에 농지외의 토지로 환지예정지의 지정이 있는 경우로서 그 환지예정지 지정일부터 1년이 지난 농지
제124조의9제1호중 "할부 또는 연불로"를 "장기할부조건으로"로 하고, 동조제3호중 "법 제59조의3제1항제4호 및 제5호"를 "법 제59조의3제1항제5호"로 한다.
제127조의2제1항을 다음과 같이 하고, 동조제2항 및 제3항을 삭제하며, 동조제4항중 "법 제62조의2제1항"을 "법 제62조의2"로 하고, 동조제5항중 "보급방법"을 "보급"으로, "필요한 사항을 정하여 관계법인에게 주지시켜야 한다"를 "필요한 사항을 정할 수 있다"로 한다.
①법 제62조의2제2항에서 "대통령령이 정하는 법인"이라 함은 소득세법시행령 제226조제2항제1호 및 제3호 또는 부가가치세법시행령 제55조의 규정에 의하여 간이계산서 또는 간이세금계산서를 작성·교부할 수 있는 법인을 말한다.
제128조제3항을 다음과 같이 한다.
③법 제63조제4항에서 "대통령령이 정하는 기타소득"이라 함은 한국마사회법에 의한 승마투표권 및 경륜·경정법에 의한 승자투표권의 구매자에게 지급하는 환급금액으로서 그 금액이 단위투표금액당 5천원이하인 것과 조세감면규제법 제83조제1항에 규정된 복권당첨소득을 말한다.
제130조의2제1항 및 제2항을 각각 제2항 및 제3항으로 하고, 동조에 제1항을 다음과 같이 신설한다.
①법 제66조의4에서 "대통령령이 정하는 주주"라 함은 다음 각호의 1에 해당하는 자를 말한다.
1. 상장법인의 소액주주
2. 소득세법시행령 제193조제9항에 규정된 장외등록법인의 소액주주. 다만, 장외등록전에 주식을 취득한 경우에는 당해 사업연도 종료일 현재 보유하고 있는 주식의 액면금액이 500만원이하인 주주
제131조제2항에 후단을 다음과 같이 신설한다.
이 경우 부가가치세법시행령 제7조제2항의 규정에 의하여 사업자등록신청시 제출하여야 하는 서류중 법 제60조의 규정에 의하여 법인의 설립신고시에 이미 제출한 서류가 있는경우에는 당해 서류는 이를 생략할 수 있다.
제132조제1항중 "법 제63조에 규정하는 지급조서"를 "법 제63조 및 제66조의4의 규정에 의한 지급조서와 주식이동상황명세서"로 한다.
부칙
제1조 (시행일) 이 영은 1994년 1월 1일부터 시행한다. 다만, 제14조·제16조제1항제1호·제30조·제38조의2·제70조 및 제130조의2의 개정규정은 공포한 날부터 시행한다.
제2조 (일반적 적용례) 이 영은 이 영 시행후 최초로 개시하는 사업연도분부터 적용한다.
제3조 (수익사업범위등에 관한 적용례) 제2조제3항제9호·제25조·제35조·제36조 및 제45조의3의 개정규정은 이 영 시행후 최초로 판매·양도·지급·지출 또는 배당받는 분부터 적용한다.
제4조 (대손금에 관한 적용례) 제12조제2항제8호의 개정규정은 이 영 시행후 최초로 부가가치세법 제17조의2의 규정에 의하여 대손세액공제를 받는 분부터 적용한다.
제5조 (임대보증금등의 간주익금계산등에 관한 적용례) ①제14조·제16조제1항제1호·제30조·제38조의2·제70조 및 제130조의2의 개정규정은 이 영 시행후 최초로 종료하는 사업연도분부터 적용한다.
②제14조제5항제2호의 개정규정을 적용함에 있어서 1991년 1월 1일이후 개시하는 사업연도 이전에 취득·건설한 임대용부동산의 건설비 상당액은 재무부령이 정하는 금액으로 한다.
제6조 (특별부가세의 과세표준계산등에 관한 적용례) 제124조의2·제124조의3·제124조의4 및 제124조의9의 개정규정은 이 영 시행후 최초로 양도하는 분부터 적용한다.
제7조 (채권이자소득의 원천징수등에 관한 적용례) 제91조의3·제100조의4·제100조의5의 개정규정은 이 영 시행후 최초로 발생되는 이자소득분부터 적용한다.
제8조 (법인격없는 단체의 사업연도 개시일에 관한 경과조치) ①제5조제2항제2호의 개정규정에 의하여 새로이 동 규정의 적용대상이 되는 단체로서 이 영 시행전에 주무관청에 등록한 단체는 1994년 1월 31일까지 법 제5조의 규정에 의한 사업연도를 납세지소관세무서장에게 신고하여야 한다.
②제1항의 규정에 의한 신고를 한 단체에 대하여는 이 영 시행일부터 그 신고에 의한 사업연도개시일 전일까지를 최초의 사업연도로 한다.
③제1항의 규정에 의한 신고를 하지 아니한 단체에 대하여는 법 제6조제5항의 규정을 준용한다.
제9조 (합성수지폐기물처리사업과 관련된 공과금에 관한 경과조치) 합성수지폐기물처리사업법에 의하여 납부하는 부담금으로서 1994년 3월 31일이전에 납부의무가 발생하는 것에 대하여는 종전의 제25조제1항제17호의 규정을 적용한다.
제10조 (외화채권·채무의 평가손익에 관한 경과조치) 이 영 시행일 현재 종전의 제38조의2제1항제2호 및 제7항의 규정에 의한 환율조정계정의 잔액 및 재평가적립금과 상계 처리한 금액에 대하여는 종전의 제38조의2제1항제2호 및 제7항을 적용한다.
제11조 (일반적 경과조치) 이 영 시행전에 종전의 규정에 의하여 과세하였거나 과세하여야 할 법인세에 관하여는 종전의 규정에 의한다.
법인세법시행령
[시행 1993. 1. 1.] [대통령령 제13803호, 1992. 12. 31., 일부개정]
【제정·개정문】
- ⊙대통령령제13,803호(1992·12·31)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제13조제1항 단서를 다음과 같이 한다.
다만, 제4호의 지출금액은 당해 법인이 손금으로 계상한 경우에 한하며, 제5호의 규정을 적용함에 있어서 사용인에는 출자자인 임원을 포함하는 것으로 한다.
제14조제4항을 다음과 같이 한다.
④법 제9조제5항의 규정에 의하여 익금에 가산할 금액은 다음 각호의 산식에 의하여 계산한다. 이 경우 적수의 계산은 매월말 현재의 보증금등의 잔액에 경과일수를 곱하여 계산할 수 있다.
1. 지하상가임대업
{당해 사업연도의 보증금등의 적수 -임대사업개시후 차입금 상환액의 당해 사업연도중의 적수 -지하도를 건설하여 국유재산법 기타 법령에 의하여 국가 또는 지방자치단체에 기부채납하고 지하도로점용허가(1차 무상점용허가기간에 한한다)를 받아 이를 임대하는 경우에는 재무부령이 정하는 지하도 건설비 상당액의 적수}× 계약기간 1년의 정기예금이자율 × 1/365 -당해 사업연도의 임대사업 부분에서 발생한 수입이자와 할인료·배당금·신주인수권처분익 및 유가증권처분익의 합계액
2. 제1호외의 임대업
(당해 사업연도의 보증금등의 적수 -임대사업개시후 차임금 상환액의 당해사업연도중의 적수) × 계약기간 1년의 정기예금이자율 ×1/365 -당해 사업연도의 임대사업 부분에서 발생한 수입이자와 할인료·배당금·신주인수권처분익 및 유가증권처분익의 합계액
제17조의9제1항제2호중 "용광로 및 열풍로"를 "고로 및 열풍로, 비철제련용의 용해로"로 하고, 동조제3항제2호중 "선철제조용 용광로"를 "선철제조용 고로와 비철제련용 용해로"로 한다.
제24조의3중 "부가가치세법 제17조의 규정에 의하여 부가가치세로서 공제받은 의제매입세액"을 "부가가치세법 제17조의 규정에 의하여 부가가치세로서 공제받은 의제매입세액과 조세감면규제법 제74조의3의 규정에 의하여 공제받은 매입세액"으로 한다.
제25조제1항제4호의3·제5호 및 제10호를 각각 삭제하고, 동항제6호중 "금융기관"을 "금융기관(제37조의2제10호 및 제11호의 법인을 포함한다)"으로 하며, 동항제24호중 "신기술사업금융회사등"을 "신기술사업금융회사등(제37조의2제10호 및 제11호의 법인을 포함한다)"으로 하고, 동항에 제31호 내지 제34호를 각각 다음과 같이 신설한다.
31. 도시교통정비촉진법에 의하여 납부하는 교통유발부담금
32. 장애인고용촉진등에관한법률에 의하여 납부하는 장애인고용부담금
33. 환경개선비용부담법에 의하여 납부하는 환경개선부담금과 환경오염방지사업비용부담금
34. 에너지이용합리화법에 의하여 에너지이용합리화기금으로 납부하는 금액
제36조제2항중 "자산의 양도"를 "자산의 양도(국외거래에 있어서의 소유권이전 조건부 약정에 의한 자산의 임대를 포함한다)"로 한다.
제43조제3항중 "소득세법시행령 제37조제3호 및 제4호"를 "소득세법시행령 제37조제1항제3호 및 제4호"로, "숙박업"을 "숙박업(재무부령이 정하는 관광숙박업을 제외한다)"으로 하고, "경제기획원장관"을 "통계청장"으로 한다.
제43조의2제8항 후단중 "금액으로 한다"를 "금액으로 하고, 법 제18조의3의 차입금에는 제37조의2에 규정된 금융기관이 재정투융자특별회계법에 의한 재정투융자특별회계, 한국은행법에 의한 한국은행, 기타 재무부령이 정하는 기금등으로 부터 차입한 금액과 수신자금을 제외한다"로 한다.
제43조의2제9항제2호 및 제4호를 각각 다음과 같이 한다.
2. 외국환관리법에 의한 해외직접투자에 의하여 취득하는 외국법인의 주식
4. 외자도입법에 의한 외국인투자기업 또는 외국환관리법 제21조제3호의 규정에 의하여 비거주자가 출자한 법인에 직접출자하여 취득하는 주식
제51조제1항제1호중 "광업·제조업"을 "광업·제조업·부가통신업, 조세감면규제법시행령 제17조제2항에 규정된 정보처리 및 기타 컴퓨터운용관련업"으로 한다.
제84조제1항중 "외부의 감사인으로부터 회계감사를 받는 법인(이하 "외부회계감사대상법인"이라 한다)"을 "외부의 감사인으로부터 회계감사를 받는 법인(이하 "외부회계감사대상법인"이라 한다)과 조세감면규제법시행령 제57조의10제2항에 규정된 법인"으로 한다.
제93조제2항제1호 및 제2호중 "소득표준율"을 각각 "표준소득률"로 한다.
제94조의2제1항제1호다목 단서를 다음과 같이 하고, 동호라목을 삭제하며, 동호마목중 "가목 내지 라목"을 "가목 내지 다목"으로 한다.
다만, 그 분여된 이익이 내국법인 또는 법 제56조의 규정에 의한 외국법인의 국내사업장의 각 사업연도소득이나 거주자 또는 소득세법 제135조의 규정에 의한 비거주자의 국내사업장의 사업소득을 구성하는 경우에 한한다.
제98조제2항중 "소득표준율"을 "표준소득률"로 한다.
제122조제7항제7호중 "제1호 내지 제6호"를 "제1호 내지 제7호"로 하여 이를 제8호로 하고, 동항에 제7호를 다음과 같이 신설한다.
7. 제94조의2의 규정에 의하여 기타소득으로 처분된 금액
제123조의2에 제1항을 다음과 같이 신설한다.
①법 제59조의 규정에 의하여 원천징수를 함에 있어 배당소득 및 기타소득의 지급시기에 관하여는 소득세법시행령 제195조 및 제206조의2의 규정을 준용한다.
부칙
제1조(시행일) 이 영은 1993년 1월 1일부터 시행한다.
제2조(일반적 적용례) 이 영은 이 영 시행후 최초로 개시되는 사업연도 분부터 적용한다.
제3조(복리후생비의 범위에 관한 적용례) 제13조제1항의 개정규정은 이 영 시행후 최초로 지출하는 분부터 적용한다.
제4조(임대보증금등의 간주익금계산에 관한 적용례) 제14조제4항·제43조의2제8항 및 제9항제4호·제84조의 개정규정은 이 영 시행후 최초로 신고하는 분부터 적용한다.
제5조(의제매입세액의 공제에 관한 적용례) 제24조의3의 개정규정은 이 영 시행후 최초로 공급하는 분부터 적용한다.
제6조(공과금의 범위에 관한 적용례) 제25조의 개정규정은 이 영 시행후 최초로 납부의무가 발행하는 분부터 적용한다.
제7조(국내원천소득등에 관한 적용례) 제122조제7항제7호 및 제123조의2의 개정규정은 이 영 시행후 제94조의2의 개정규정에 의한 소득처분에 따라 최초로 발생하는 소득분부터 적용한다.
법인세법시행령
[시행 1992. 1. 1.] [대통령령 제13541호, 1991. 12. 31., 일부개정]
【제정·개정문】
- ⊙대통령령제13,541호(1991·12·31)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제13조제1항제4호를 다음과 같이 하고, 동항제7호중 "제1호 내지 제6호"를 "제1호 내지 제7호"로 하여 이를 제8호로 하며 제7호를 다음과 같이 신설한다.
4. 사용인의 퇴직금을 지급하기 위하여 사외에 적립하는 다음 각목의 지출금액. 다만, 신탁업법에 의하여 신탁업의 인가를 받은 금융기관외의 법인의 경우에는 가목의 지출금액에 한한다.
가. 사용인의 퇴직을 보험금의 지급사유로 하고, 사용인을 피보험자와 수익자로 하는 보험(이하 "단체퇴직보험"이라 한다)의 보험료
나. 사용인의 퇴직을 신탁금의 지급사유로 하고, 사용인을 수익자로 하는 신탁(이하 "종업원퇴직신탁"이라 한다)의 부금
7. 영유아보육법에 의하여 설치된 직장보육시설의 운영비
제13조제2항 내지 제4항을 각각 다음과 같이 한다.
②제1항제4호의 규정에 의하여 단체퇴직보험 및 종업원퇴직신탁(이하 "단체퇴직보험등"이라 한다)의 보험료 및 부금(이하 "보험료등"이라 한다)으로서 손금에 산입하는 금액은 당해 사업연도 종료일 현재 재직하는 사용인의 전원이 퇴직할 경우에 퇴직급여로서 지급되어야 할 금액의 추계액에서 당해 사업연도 종료일 현재의 퇴직급여충당금을 공제한 금액에 상당하는 보험금 및 신탁금(이하 "보험금등"이라 한다)에 대한 보험료등에서 직전 사업연도 종료일까지 지급한 보험료등을 공제한 금액을 초과할 수 없다.
③제1항제4호의 규정에 의하여 단체퇴직보험등의 보험료등을 손금에 산입한 법인이 단체퇴직보험등의 보험금등을 수령할 권리를 채무의 담보로 제공한 경우에는 담보로 제공한 보험금등에 대한 보험료등에 상당하는 금액은 담보로 제공한 사업연도의 소득금액 계산상 익금에 산입한다.
④제1항제4호의 규정에 의하여 단체퇴직보험등의 보험료등을 손금에 산입한 법인은 법 제26조의 규정에 의한 신고서에 재무부령이 정하는 단체퇴직보험등의 보험료등의 지급명세서를 첨부하여야 한다.
제14조제1항중 "내국법인을 말한다"를 "법인으로서 부동산임대업을 주업으로 하는 법인을 말한다"로 하고, 동조에 제6항을 다음과 같이 신설한다.
⑥제1항에서 "부동산임대업을 주업으로 하는 법인"이라 함은 당해 법인의 사업연도 종료일 현재 자산총액중 임대사업에 사용된 자산가액이 100분의 50이상인 법인을 말한다. 이 경우 자산가액의 계산은 소득세법시행령 제115조제1항의 규정에 의하며, 자산의 일부를 임대사업에 사용할 경우 임대사업에 사용되는 자산가액은 재무부령이 정하는 바에 의하여 계산한다.
제23조의3제1항제4호를 삭제한다.
제30조제2호에 단서를 다음과 같이 신설한다.
다만, 법인이 중소기업의경영안정및구조조정촉진에관한특별조치법시행령 제40조에 해당하는 사업을 중소기업(제조업을 영위하는 자에 한한다)에게 이양하기 위하여 무상으로 당해 중소기업에 대여하는 기계장치에 관련된 지출금등을 제외한다.
제35조제1항중 "이익처분에 의한 것"을 "이익처분에 의한 것(재무부령이 정하는 바에 따라 지급하는 성과급은 이익처분에 의한 것으로 보지 아니한다)"로 한다.
제36조제1항제2호중 "3월이상 2년미만일 것"을 "3월이상일 것"으로 한다.
제37조의2제6호를 삭제한다.
제42조의2에 제24호 내지 제27호를 각각 다음과 같이 신설한다.
24. 장애인복지법에 의하여 설립된 한국장애인복지체육회
25. 사학진흥재단법에 의하여 설립된 사학진흥재단
26. 경찰공제회법에 의하여 설립된 경찰공제회
27. 대한소방공제회법에 의하여 설립된 대한소방공제회
제43조제5항중 "법 제18조의2제1항"을 "법 제18조의2제1항 및 조세감면규제법 제15조의2"로 한다.
제44조제5항중 "접대비 및 이와 유사한 비용을 말한다"를 "접대비용으로서 재무부령이 정하는 것을 말한다"로 한다.
제44조의3제1항중 "법 제18조의2제3항"을 "법 제18조의2제3항 및 조세감면규제법 제15조의2"로 한다.
제46조제1항제6호를 삭제한다.
제47조의 제목 "(인정이자의 계산)"을 "(인정이자등의 계산)"으로 하고, 동조제1항을 다음과 같이 하며, 동조제2항을 제3항으로 하고, 동조에 제2항을 다음과 같이 신설한다.
①출자자등에게 무상 또는 재무부령이 정하는 당좌대월이자율(이하 "당좌대월이자율"이라 한다)보다 낮은 이율로 금전을 대여한 경우에는 당좌대월이자율에 의하여 계산한 이자상당액 또는 이자상당액과의 차액을 익금에 산입한다.
②출자자등에게 금전을 대여한 경우 당좌대월이자율보다 높은 이자율의 차입금이 있는 때에는 제1항의 규정에 불구하고 그 차입금의 범위안에서 당해 이자율에 의하여 계산한 이자상당액 또는 그 이자상당액과의 차액을 익금에 산입한다. 다만, 특수관계있는 자(법인 또는 사업을 영위하는 개인에 한한다)에게 금전을 대여한 경우로서 상환기한을 정하여 당좌대월이자율로 이자를 수수하기로 약정한 때에 당해 대여금에 대한 인정이자를 계산함에 있어서는 그 당좌대월이자율을 차입금의 이자율로 본다.
제51조제8항제2호를 다음과 같이 한다.
2. 대기환경보전법에 의한 대기오염방지시설, 소음·진동규제법에 의한 소음·진동방지시설, 수질환경보전법에 의한 수질오염방지시설, 폐기물관리법에 의한 폐기물처리시설과 재활용시설 및 해양오염방지법에 의한 폐유처리시설로서 재무부령이 정하는 것(이하 "공해방지시설"이라 한다)
제70조제1항제1호를 다음과 같이 한다.
1. 제9조제1항의 이월결손금
제88조중 "법 제18조의2제1항제1호"를 "법 제18조의2제1항제1호 및 법 제22조제2항"으로 한다.
제91조의2제2항중 "상속세법시행령 제5조제5항"을 "상속세법시행령 제5조"로 한다.
제94조의2제1항제3호나목중 "법 제16조제15호"를 "법 제16조제15호 및 제16호"로 한다.
제100조의4제1항에 제8호를 다음과 같이 신설한다.
8. 제23조의3제1항제20호에 규정된 법인이 당해 조합의 규약에 따라 조합원 공동으로 예탁한 자금에 대한 이자수입
제122조제6항제3호 단서를 다음과 같이 한다.
다만, 당해 외국법인이 그 주식 또는 출자증권의 양도일이 속하는 연도의 직전 5년의 기간중 그 주식 또는 출자증권을 발행한 법인의 주식 또는 출자증권총액의 100분의 10이상 (제46조에 규정된 특수관계있는 자가 소유한 주식 또는 출자증권을 포함하여 계산한다)을 소유한 사실이 없는 경우로서 그 주식 또는 출자증권을 증권회사를 통하지 아니하고 양도함으로써 발생하는 소득을 제외한다.
제123조의3을 다음과 같이 신설한다.
제123조의3 (외국법인에 대한 증권회사등의 원천징수) 법 제59조제1항제4호 단서의 규정을 적용함에 있어서 취득가액이 서로 다른 동일종목의 유가증권을 보유한 외국법인이 당해 유가증권을 양도한 경우에 양도가액에서 공제할 취득가액은 제86조제1호바목의 규정에 의한 이동평균법에 준하여 계산한다.
부칙
제1조 (시행일) 이 영은 1992년 1월 1일부터 시행한다. 다만, 제14조제1항·제6항 및 제36조제1항제2호의 개정규정은 공포한 날부터 시행한다.
제2조 (일반적 적용례) 이 영은 이 영 시행후 최초로 개시되는 사업연도분부터 적용한다.
제3조 (복리후생비의 범위에 관한 적용례) 제13조제1항제7호의 개정규정은 이 영 시행후 최초로 지출하는 분부터 적용한다.
제4조 (임대보증금등의 간주익금계산에 관한 적용례) 제14조제1항 및 제6항의 개정규정은 이 영 시행일이 속하는 사업연도분부터 적용한다.
제5조 (할부 또는 연불의 범위에 관한 적용례) 제36조제1항제2호의 개정규정은 이 영 시행일이 속하는 사업연도에 판매하는 것부터 적용한다.
제6조 (특별상각에 관한 적용례) 제51조제8항제2호의 개정규정은 이 영 시행후 최초로 투자를 개시하는 분부터 적용한다.
제7조 (원천징수대상소득의 범위에 관한 적용례) 제100조의4제1항제8호의 개정규정은 이 영 시행후 최초로 지급하는 분부터 적용한다.
제8조 (국내원천소득등에 관한 적용례) 제122조제6항제3호 및 제123조의3의 개정규정은 이 영 시행후 최초로 양도하는 것부터 적용한다.
법인세법시행령
[시행 1991. 1. 1.] [대통령령 제13195호, 1990. 12. 31., 일부개정]
【제정·개정문】
- ⊙대통령령제13,195호(1990·12·31)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제2조에 제2항 및 제5항을 각각 다음과 같이 신설한다.
②법 제1조제1항제6호에서 "고유목적사업에 직접 사용하는 부동산으로서 대통령령이 정하는 것"이라 함은 부동산의 양도일 현재 2년이상 계속하여 법령 또는 정관에 규정된 고유목적사업(법 제1조제1항제1호·제2호 및 제7호의 규정에 의한 수익사업을 제외한다)에 직접 사용한 부동산을 말한다.
⑤제2항의 규정을 적용함에 있어서 고유목적사업에 직접 사용되는 부동산의 유지·관리등을 위한 관람료·입장료수입등 부수수익이 있더라도 이를 고유목적사업에 직접 사용하는 부동산으로 본다.
제6조중 "법 제5조제4항"을 "법 제5조제5항"으로 한다.
제7조제1항제3호중 "사업장 또는 부동산을"을 "사업장을"로 ,"주된 사업장 또는 주된 부동산의"를 "주된 사업장의"로 하고, 동항에 제4호를 다음과 같이 신설하며, 동조제2항중 "주된 사업장 또는 주된 부동산의 소재지"를 "주된 사업장의 소재지"로, "사업장 또는 부동산의"를 "사업장의"로 하며, 동조에 제5항 및 제6항을 각각 다음과 같이 신설한다.
4. 국내사업장이 없는 외국법인으로서 국내에 2이상의 장소에서 법 제55조제1항제3호의 규정에 의한 부동산등, 동조동항제7호의 규정에 의한 양도하는 자산등 또는 동조동항제8호의 규정에 의한 산림을 가지고 있는 법인이 제5항 및 제6항의 규정에 의한 신고를 하지 아니한 때
⑤법 제7조제3항에서 "대통령령이 정하는 장소"라 함은 국내원천소득이 발생하는 장소중에서 당해 외국법인이 납세지로서 신고하는 장소를 말한다.
⑥제5항의 규정에 의한 납세지의 신고는 2이상의 국내원천소득이 발생하게 된 날부터 30일이내에 재무부령이 정하는 납세지신고서에 의하여 납세지 관할세무서장에게 하여야 한다.
제9조제1항 내지 제3항중 "법 제8조제1호"를 각각 "법 제8조제1항제1호"로 한다.
제11조제1항중 "법 제22조"를 "법 제22조 및 법 제22조의2"로 한다.
제11조의2를 삭제한다.
제12조제1항제1호본문중 "광업 및 채석업"을 "광업"으로, "운수·보관 및 통신업"을 "운수·창고 및 통신업"으로, "용역업과 서비스업"을 "사업서비스업과 사회 및 개인서비스업"으로 하고, 동호단서중 "정기예금이자율"을 "정기예금이자율(서울특별시에 본점을 둔 시중은행의 이자율을 평균한 것을 말한다. 이하 같다)"로 한다.
제14조를 다음과 같이 신설한다.
제14조 (임대보증금등의 간주익금계산) ①법 제9조제5항에서 "대통령령이 정하는 내국법인"이라 함은 비영리내국법인이 아닌 내국법인을 말한다.
②법 제9조제5항에서 "대통령령이 정하는 주택"이라 함은 제124조의3제5항에 규정된 주택 및 그 부속토지를 말한다.
③법 제9조제5항에서 "대통령령이 정하는 이자율"이라 함은 당해 사업연도 종료일 현재 계약기간 1년의 정기예금이자율을 말한다.
④법 제9조제5항의 규정에 의하여 익금에 가산할 금액은 다음의 산식에 의하여 계산한다. 이 경우 적수의 계산은 매월말 현재의 보증금등의 잔액에 경과일수를 곱하여 계산할 수 있다. (당해 사업연도의 보증금등의 적수-임대사업개시후 차입금상환액의 당해 사업연도중 적수)×계약기간 1년의 정기예금이자율×1/365-당해 사업연도의 임대사업부분에서 발생한 수입이자와 할인료·배당금·신주인수권처분익 및 유가증권처분익의 합계액
⑤제4항에서 "임대사업개시후 차입금상환액"이라 함은 임대사업용 고정자산의 취득에 소요된 차입금을 보증금등으로 상환한 금액을 말한다. 이 경우 보증금등을 받은 후 임대사업부분의 차입금감소액이 있는 때에는 이를 보증금등에서 먼저 상환한 것으로 보며, 차입금을 상환한 후 다시 차입금이 증가한 경우에는 그 증가한 날부터 증가액에 상당하는 금액은 이를 상환하지 아니한 것으로 한다.
제16조제9항중 "소득세법 제17조제1항제1호 내지 제9호"를 "소득세법 제17조제1항제1호 내지 제10호"로 한다.
제25조제1항에 제30호를 다음과 같이 신설한다.
30. 발전소주변지역지원에관한법률에 의하여 발전소주변지역지원사업기금에 출연하는 금액
제30조제1호를 다음과 같이 하고, 동조제3호 및 제4호를 삭제하며, 동조제3호의2를 제3호로 하고, 동조제5호중 "제1호 내지 제3호의2 또는 제4호"를 "제1호 내지 제3호"로 하여 이를 동조제4호로 한다.
1. 법 제18조의3제1항제1호 및 제2호에 해당하는 자산을 취득·관리함으로써 생기는 비용·유지비·수선비와 이에 관련되는 비용
제41조제1항 단서중 "법 제18조제2항"을 "법 제18조제3항"으로 한다.
제41조의2제1항중 "법 제18조제2항제1호"를 "법 제18조제3항제1호"로 하고, 동조제2항중 "법 제18조제2항제2호"를 "법 제18조제3항제2호"로 하며, 동조제3항중 "동조제1항"을 "동조제1항 및 제2항"으로, "동조제2항"을 "동조제3항"으로 한다.
제42조의2 본문중 "법 제18조제1항"을 "법 제18조제2항"으로 하고, 동조제14호를 다음과 같이 하며, 동조에 제22호 및 제23호를 각각 다음과 같이 신설한다.
14. 체신관서(별정우체국을 포함한다)공제조합
22. 의료법에 의하여 설립된 의료법인
23. 대한지방행정공제회법에 의하여 설립된 대한지방행정공제회
제43조에 제2항 내지 제6항을 각각 다음과 같이 신설한다.
②법 제18조의2제1항제3호가목에서 "대통령령이 정하는 부동산업"이라 함은 부동산임대업·부동산매매업(주택신축판매업을 제외한다) 및 부동산중개업을 말한다. 다만, 법령의 규정에 의하여 부동산업을 영위하는 법인중 재무부령이 정하는 법인이 그 업무로서 행하는 사업을 제외한다.
③법 제18조의2제1항제3호나목에서 "대통령령이 정하는 소비성서비스업"이라 함은 오락서비스업(소득세법시행령 제37조제3호 및 제4호의 서비스업을 제외한다)·음식점업·숙박업 기타 재무부령이 정하는 오락·유흥등을 목적으로 하는 사업(이하 "소비성서비스업"이라 한다)을 말한다. 이 경우 사업의 분류에 관하여는 경제기획원장관이 고시하는 한국표준산업분류에 의한다.
④법 제18조의2제1항제3호다목에서 "대통령령이 정하는 특수관계에 있는 자"라 함은 제46조제1항제1호 내지 제5호 및 제7호에 규정된 자를 말한다.
⑤법 제18조의2제2항에서 "대통령령이 정하는 율에 미달하는 때"라 함은 당해 사업연도에 지출한 접대비(법 제18조의2제1항의 규정에 의하여 손금에 산입되지 아니하는 금액을 제외한다. 이하 이 조에서 같다)중 신용카드를 사용하여 지출한 금액이 차지하는 비율이 100분의 40(제68조의 규정에 의한 중소기업의 경우에는 100분의 30)에 미달하는 때를 말한다.
⑥법 제18조의2제2항에서 "대통령령이 정하는 바에 의하여 계산한 금액"이라 함은 접대비지출액에 다음 제1호의 율에서 제2호의 율을 차감한 율을 곱한 금액을 말한다.
1. 제5항의 율(접대비지출액에서 법 제18조의2제3항단서의 규정에 의하여 손금에 산입되는 기밀비를 차감한 금액이 접대비지출액중에서 차지하는 비율이 제5항의 율에 미달하는 때에는 그 비율로 한다)
2. 당해 사업연도의 접대비지출액중에서 신용카드를 사용하여 지출한 금액이 차지하는 비율
제43조의2를 다음과 같이 한다.
제43조의2 (지급이자의 손금불산입) ①법 제18조의3제1항제1호에서 "대통령령이 정하는 것"이라 함은 다음 각호의 1에 해당하는 부동산(이하 "비업무용부동산등"이라 한다)을 말한다.
1. 부동산 취득후 일정한 기간이 경과한 때까지 법인의 업무에 직접 사용하지 아니하는 부동산
2. 업무에 필요한 적정한 기준면적을 초과하여 보유하는 부동산
3. 부동산을 이용하여 얻은 수입금액이 부동산가액의 일정비율에 미달하는 부동산
4. 법인의 주된 사업에 사용되지 아니하는 부동산으로서 과다보유의 소지가 있는 부동산
5. 업무에 적합한 시설기준을 갖추지 못하였거나 업무와의 관련정도가 적은 부동산
②법 제18조의3제1항제2호에서 "대통령령이 정하는 것"이라 함은 당해 법인의 업무와 관련없는 서화·골동품등으로서 재무부령이 정하는 자산을 말한다.
③제1항의 규정에 의한 비업무용부동산등의 판정기준에 관하여는 재무부령으로 정한다.
④법 제18조의3제1항에서 "대통령령이 정하는 바에 의하여 계산한 금액"이라 함은 다음의 산식에 의하여 계산한 금액을 말한다. 이 경우 취득과 동시에 비업무용부동산등에 해당하는 자산의 경우에는 그 취득에 소요된 차입금의 이자는 제33조의 규정에 의한 자본적지출로 보지 아니하며, 다음 산식중 자산가액의 합계액에 비업무용부동산등을 취득하기 위하여 지출한 금액을 합산한다.
지급이자×제1항 및 제2항의 자산가액의 합계액(총차입금을 한도로 한다)/총차입금
⑤법 제18조의3제2항에서 "대통령령이 정하는 기준을 초과하여 차입금을 보유하고 있는 법인"이라 함은 차입금(제13항의 규정에 의하여 지급이자가 이미 부인된 차입금을 제외한다)이 자기자본의 2배(소비성서비스업의 경우에는 자기자본상당액)를 초과하는 법인을 말한다. 이 경우 소비성서비스업과 그외의 사업을 겸업하는 법인의 소비성서비스업 부분의 자기자본은 다음 산식에 의하여 계산한 금액으로 하며, 법 제64조의2의 규정에 의한 구분경리를 하지 아니함으로 인하여 수입금액·차입금등을 구분할 수 없는 경우에는 당해 법인의 전체 사업을 소비성서비스업으로 보아 본문의 규정을 적용한다.
자기자본총액×소비성서비스업부분의 수입금액/당해 사업연도의 총수입금액
⑥법 제18조의3제2항에서 "대통령령이 정하는 바에 의하여 계산한 금액"이라 함은 다음 각호의 구분에 따라 계산한 금액을 말한다.
1. 소비성서비스업을 영위하는 법인외의 법인의 경우
지급이자×법 제18조의3제2항제1호 내지 제3호의 자산합계액과 자기자본의 2배를 초과하는 차입금상당액중 적은 금/총차입금
2. 소비성서비스업을 영위하거나 겸업하는 법인의 경우
지급이자×(소비성서비스업 부분의 지급이자손금부인대상금액+소비성서비스업외의 사업부분의 지급이자손금부인대상금액)/총차입금
⑦제6항제2호의 산식에서 규정하는 지급이자손금부인대상금액은 다음 각호에 의한다.
1. 소비성서비스업외의 사업부분의 지급이자손금부인대상금액
법 제18조의3제2항제1호 내지 제3호의 자산합계액과 자기자본의 2배를 초과하는 차입금중 적은 금액. 이 경우 자산·자기자본 및 차입금은 소비성서비스업외의 부분에 해당하는 것에 한한다.
2. 소비성서비스업 부분의 지급이자손금부인대상금액
법 제18조의3제2항제1호 내지 제3호의 자산합계액과 자기자본을 초과하는 차입금중 적은 금액. 이 경우 자산·자기자본 및 차입금은 소비성서비스업 부분에 해당하는 것에 한한다.
⑧제4항 및 제6항의 산식중 총차입금·자기자본 및 법 제18조의3제1항 및 제2항각호에 해당하는 자산의 합계액은 적수로 계산한 금액을 말하며, 자기자본의 계산에 관하여는 제67조의4의 규정을 준용한다. 이 경우 법 제18조의3제2항제1호의 자산은 장부가액으로 하며, 법 제18조의3제1항제1호의 자산 및 동조제2항제3호의 자산은 취득가액이나 당해 사업연도 종료일(사업연도중 양도한 경우에는 양도일)현재의 장부가액 또는 재무부령이 정하는 기준시가중 많은 금액으로 한다.
⑨법 제18조의3제2항제1호에서 "대통령령이 정하는 주식"이라 함은 다음 각호의 1에 해당하는 주식을 말한다.
1. 제23조의3제1항의 규정에 의한 기관투자자가 취득하는 주식
2. 외국법인에 직접 출자하여 취득하는 주식
3. 대물변제로 취득하는 주식으로서 당해 주식의 보유기간이 주식취득일부터 1년미만인 주식
4. 외자도입법에 의한 외국인투자기업 또는 외국환관리법에 의한 비거주자가 출자한 법인에 직접 출자하여 취득하는 주식
5. 중소기업창업지원법에 의한 중소기업창업투자회사(이하 "중소기업창업투자회사"라 한다) 또는 신기술사업금융지원에관한법률에 의한 신기술사업금융회사(이하 "신기술사업금융회사"라 한다)에 직접 출자하여 취득하는 주식
6. 중소기업창업투자회사 또는 신기술사업금융회사가 중소기업창업지원법에 의한 창업자 또는 신기술사업금융지원에관한법률에 의한 신기술사업자에게 직접 출자하여 취득하는 주식(지분을 포함한다)
7. 특별법에 의하여 설립된 조합 또는 협회에 직접 출자하여 취득하는 주식(지분을 포함한다)
8. 조세감면규제법시행령 제40조제2항의 규정에 의하여 산업정책심의회가 정한 합리화기준에 따라 취득하는 주식
9. 기타 재무부령이 정하는 방법에 따라 취득하는 주식
⑩법 제18조의3제2항제2호에서 "업무와 직접 관련없이 지급한 가지급금등으로서 대통령령이 정하는 것"이라 함은 명칭여하에 불구하고 당해 법인의 업무와 직접적인 관련이 없거나 주된 수익사업으로 볼 수 없는 자금의 대여액을 말한다. 다만, 재무부령이 정하는 금액을 제외한다.
⑪법 제18조의3제2항제3호에서 "대통령령이 정하는 용도에 사용되는 부동산"이라 함은 제5항의 규정에 의한 법인이 보유하는 임야·농경지·목장용부동산·연수원 또는 휴양소용부동산 기타 재무부령이 정하는 부동산을 말한다.
⑫법 제18조의3제2항제1호의 규정을 적용함에 있어서 1980년 12월 31일 이전에 취득한 주식과 발행자가 동일한 동종의 주식을 1981년 1월 1일 이후에 취득하여 함께 가지고 있는 법인이 그 일부를 처분한 경우에는 1981년 1월 1일 이후에 취득한 주식을 먼저 처분한 것으로 본다.
⑬지급이자의 손금부인에 관하여 법 제16조제11호 및 법 제18조의3의 규정이 동시에 적용되는 경우에는 다음 각호의 순서에 의한다
1. 법 제16조제11호의 규정에 의한 채권자가 분명하지 아니한 사채의 이자
2. 제43조의2제6항의 규정에 의하여 계산한 지급이자
3. 제43조의2제4항의 규정에 의하여 계산한 지급이자
4. 법 제16조제11호의 규정에 의한 건설자금에 충당한 차입금의 이자
제44조제4항에 후단을 다음과 같이 신설하고, 동조제5항중 "법 제18조의2제4항"을 "법 제18조의2제5항"으로 한다.
이 경우 법 제18조의4의 규정에 의하여 손금에 산입하지 아니하는 금액은 그러하지 아니하다.
제44조의2제1항 본문중 "법 제18조의2제2항"을 "법 제18조의2제3항"으로 하고, 동항제2호중 "제43조각호"를 "제43조제1항각호"로, "1만분의 5"를 "10만분의 35(제68조에 규정하는 중소기업의 경우에는 1만분의 5)"로 한다.
제44조의3제1항중 "법 제18조의2제2항"을 "법 제18조의2제3항"으로 한다.
제44조의4를 다음과 같이 신설한다.
제44조의4 (광고선전비의 손금불산입) ①법 제18조의4제1항의 규정에 의한 비율을 계산함에 있어서 수입금액은 당해 영업과 직접 관련하여 발생한 수입(기업회계기준상의 영업외수익과 특별이익을 제외한 금액을 말한다)으로 하되, 재무부령이 정하는 해외광고선전비는 소비성서비스업과 관련된 광고선전비의 범위에 포함하지 아니한다.
②법 제18조의4제1항에서 "대통령령이 정하는 비율"이라 함은 100분의 2를 말한다.
제45조제1호중 "법 제19조제1호 또는 제2호"를 "법 제19조제1호 내지 제3호"로 하고, 동조제2호중 "법 제19조제3호"를 "법 제19조제4호"로 하며, 동조제3호중 "법 제19조제4호"를 "법 제19조제5호"로 하고, 동조에 제2항을 다음과 같이 신설한다.
②법 제19조제2호 단서에서 "대통령령이 정하는 법인"이라 함은 증권거래법에 의하여 한국증권거래소에 주식을 상장하고 있는 법인(이하 "상장법인"이라 한다)을 말한다.
제46조제1항제3호중 "100분의 35"를 "100분의 30"으로 하고, 동항제4호중 "제3호"를 "제3호 또는 제7호"로 하며, 동항제7호중 "제1호"를 "제1호 및 제2호"로 한다.
제46조의2를 다음과 같이 신설한다.
제46조의2 (외국법인등과의 거래에 대한 소득금액계산의 특례) 법 제20조의2의 규정에 의한 소득금액의 조정은 다음의 절차에 의한다.
1. 정부는 조세조약 상대국의 권한 있는 당국과의 상호합의가 종결된 경우에는 그 날부터 30일이내에 상호합의를 요청한 법인에게 그 결과를 서면으로 통지하여야 한다.
2. 소득금액의 조정을 받고자 하는 법인은 제1호의 규정에 의한 통지를 받은 날부터 60일(양국의 권한있는 당국간의 합의에 불구하고 당해 과세에 대한 거래상대국의 국내법상 쟁송이 진행중인 경우에는 그 쟁송이 종결된 날부터 60일)이내에 납세지를 관할하는 세무서장에게 재무부령이 정하는 신청서에 제1호의 규정에 의한 통지서를 첨부하여 조정의 신청을 하여야 한다. 다만, 쟁송이 종결된 날부터 60일이내에 신청하는 경우에는 그 판결서 또는 쟁송취하서의 사본을 첨부하여 신청하여야 한다.
3.세무서장은 제2호의 규정에 의한 신청을 받은 날부터 60일이내에 당해 법인에게 소득금액의 조정결과를 명시하여 서면으로 통지하여야 한다.
제54조제18호를 다음과 같이 하고, 동조에 제20호를 다음과 같이 신설한다.
18. 수도시설관리권
20. 하수종말처리장시설관리권
제55조중 "제54조제2호 내지 제19호"를 "제54조제2호 내지 제20호"로 한다.
제67조의2를 삭제한다.
제67조의4본문중 "법 제22조제2항"을 "법 제22조의2제1항제1호"로 한다.
제67조의5를 삭제한다.
제69조의 제목 "(공통손익의 계산)"을 "(공통손익의 계산등)"으로 하고, 동조에 제2항을 다음과 같이 신설한다.
②법 제64조의2의 규정에 의하여 구분경리를 함에 있어서 자산·부채, 수익·비용의 구분계산방법에 관하여는 재무부령으로 정한다.
제70조를 다음과 같이 신설한다.
제70조 (유보소득의 계산) ①법 제22조의2제1항에서 "대통령령이 정하는 각 사업연도의 유보소득"이라 함은 법 제9조의 규정에 의한 각 사업연도의 소득(법 제15조제1항제8호 및 제10호의 규정에 의한 금액을 포함한다. 이하 이 조에서 "당해 사업연도의 소득금액"이라 한다)에서 다음 각호의 소득을 공제한 금액을 말한다.
1. 법 제8조제1항제1호의 금액
2. 법 제22조의2제2항 각호의 금액
3. 잉여금처분에 의한 배당·상여 및 퇴직급여
4. 제94조의2의 규정에 의하여 배당·상여·기타소득 및 기타 사외유출로 처분된 금액. 다만, 법인세와 주민세를 기타 사외유출로 처분한 경우에 그 상당액을 제외한 금액으로 한다.
②제1항의 경우에 그 공제할 금액의 합계액이 당해 사업연도의 소득금액을 초과하는 때에는 그 초과액은 없는 것으로 보며, 잉여금처분에 의한 배당등은 당해 사업연도의 소득금액에서 먼저 배당된 것으로 본다.
제82조제1항중 "세액"을 "세액(법 제22조의2의 규정에 의한 적정유보초과소득에 대한 법인세를 포함한다)"로 하고, 동조 제5항중 "공인회계사 또는 세무사"를 "세무사(세무사법 제6조의 규정에 의하여 등록한 세무사인 공인회계사를 포함한다. 이하 같다)"로 하며, 동조제6항중 "공인회계사 또는 세무사"를 "세무사"로 한다.
제83조제1항중 "공인회계사 또는 세무사"를 "세무사"로 한다.
제88조중 "법 제18조의2제1항제1호 및 법 제22조제7항"을 "법 제18조의2제1항제1호"로 한다.
제94조의2제1항제1호단서중 "조세감면규제법"을 "출자자인 임원과 그와 제31조의2제3항의 특수관계에 있는 주주가 소유하는 주식 또는 출자지분을 합하여 당해 법인의 총 발행주식 또는 총 출자지분의 100분의 30이상을 소유하고 있는 경우의 그 임원이 법인의 경영을 사실상 지배하고 있는 경우에는 그 자를 대표자로 하고, 조세감면규제법"으로 하고, 동항제3호를 다음과 같이 한다.
3. 제1호의 규정에 불구하고 다음 각목의 금액은 기타 사외유출로 한다.
가. 법 제9조제5항의 규정에 의하여 익금에 산입한 금액
나. 법 제16조제15호의 규정에 의하여 익금에 산입한 금액
다. 법 제18조의 규정에 의하여 익금에 산입한 금액. 다만, 지정기부금 이외의 기부금중 거래상대방이 주주 또는 사용인인 경우는 제외한다.
라. 법 제18조의2의 규정에 의하여 익금에 산입한 금액. 다만, 제44조의2의 규정에 의하여 익금에 산입한 금액은 제외한다.
마. 법 제18조의3의 규정에 의하여 익금에 산입한 금액
바. 법 제18조의4의 규정에 의하여 익금에 산입한 금액
사. 법 제16조제11호의 규정에 의하여 익금에 산입한 채권자가 분명하지 아니한 사채의 이자에 대한 원천징수세액에 상당하는 금액
제113조제1항제4호를 다음과 같이 한다.
4. 법 제18조의 규정에 의한 기부금, 법 제18조의2의 규정에 의한 접대비 및 법 제18조의3의 규정에 의한 지급이자와 법 제18조의 4의 규정에 의한 광고선전비를 소득금액계산상 익금에 산입한 금액
제113조의3을 다음과 같이 한다.
제113조의3 (미납부가산세율) 법 제41조제1항제3호에서 "대통령령이 정하는 이자율"이라 함은 다음 각호의 것을 말한다.
1. 납부일 전일 또는 고지일부터 역산하여 2년이내의 기간에 대하여는 일변 4전
2. 납부일 전일 또는 고지일부터 역산하여 2년을 초과하는 기간에 대하여는 일변 3전
제117조의3제2호를 삭제한다.
제122조제6항을 다음과 같이 한다.
⑥법 제55조제1항제10호에서 "대통령령이 정하는 소득"이라 함은 다음 각호의 소득을 말한다.
1. 국내사업장을 가지고 있는 외국법인이 당해 주식·출자증권 기타의 유가증권을 양도함으로써 발생하는 소득
2. 국내사업장을 가지고 있지 아니한 외국법인이 내국법인, 거주자, 외국법인의 국내사업장 또는 비거주자의 국내사업장에 당해 주식·출자증권 기타의 유가증권을 양도함으로써 발생하는 소득
3. 국내사업장을 가지고 있지 아니한 외국법인이 외국법인 또는 비거주자(그 국내사업장을 제외한다)에게 당해 주식 또는 출자증권을 양도함으로서 발생하는 소득. 다만, 당해 외국법인이 그 주식 또는 출자증권의 양도일이 속하는 연도의 직전 5년내의 어느때에 그 주식 또는 출자증권을 발행한 법인의 주식 또는 출자증권총액의 100분의 10이상(제46조에 규정된 특수관계 있는 자가 소유한 주식 또는 출자증권을 포함하여 계산한다)을 소유한 경우에 한한다.
제123조의2중 "법 제59조제1항"을 "법 제59조"로 한다.
제124조제1항을 다음과 같이 하고, 동조제2항중 "지방국세청장"을 "세무서장"으로, "국세청장"을 "지방국세청장"으로 하며, 동조제3항중 "지방국세청장"을 "세무서장"으로, "연장승인을 한 때에는"을 "승인여부를 결정한 때에는"으로 하고, 동조에 제4항을 다음과 같이 신설한다.
①법 제58조제1항의 규정에 의하여 각 사업연도의 소득에 대한 법인세의 과세표준을 신고하여야 할 외국법인으로서 본점 또는 주사무소의 결산이 확정되지 아니하였거나 기타 부득이한 사유로 인하여 법 제26조제1항의 규정에 의한 신고서를 제출할 수 없는 외국법인은 당해 사업연도 종료일부터 45일 이내에 사유서를 갖추어 소관세무서장에게 신고기한 연장승인신청을 할 수 있다.
④법 제58조제3항에서 "대통령령이 정하는 이율"이라 함은 100원에 대하여 일변 3전을 말한다.
제124조의2제3항 내지 제11항을 제5항 내지 제13항으로 하고, 동조에 제3항 및 제4항을 각각 다음과 같이 신설한다.
③법 제59조의2제3항제1호 단서에서 "대통령령이 정하는 토지등"이라 함은 출연받은 날부터 3년이내에 양도하는 토지등을 말한다. 다만, 1년이상 다음 각호의 1에 해당하는 사업(의료업외의 수익사업을 제외한다)에 직접 사용한 토지등을 제외한다.
1. 법령에서 직접 사업을 정한 경우에는 그 법령에 규정된 사업
2. 행정관청으로부터 허가·인가등을 받은 경우에는 그 허가·인가등을 받은 사업
3. 제1호 또는 제2호외의 경우에는 법인등기부상 목적사업으로 정하여진 사업
④상속세법의 규정에 의하여 상속세과세가액에 산입되지 아니하였거나 증여세를 면제받아 출연받은 재산이 그후에 과세요인이 발생하여 그 과세가액에 산입되지 아니한 상속세 또는 면제 받은 증여세의 전액 상당액이 부과되는 경우에는 제3항의 규정을 적용하지 아니한다.
제124조의2제10항 (종전의 제8항)에 단서를 다음과 같이 신설한다.
다만, 법 제59조의2제3항제1호단서의 규정이 적용되는 자산에 대한 보유기간의 기산일은 그 출연자의 출연일로 한다.
제124조의3에 제9항을 다음과 같이 신설한다.
⑨법 제59조의2제1항에서 "주식 또는 출자지분"이라 함은 소득세법시행령 제44조의2제1항제1호·제4호 및 제5호에 규정된 자산(제44조의2제4호의 자산의 경우에는 동호에 규정된 주식등에 한한다)을 말한다.
제130조를 삭제한다.
제130조의2를 다음과 같이 신설한다.
제130조의2 (주식이동상황명세서의 제출) ①법 제66조의4의 규정에 의한 주식이동상황명세서에는 다음 각호의 사항을 기재하여야 한다.
1. 주주 또는 사원별 주식보유현황
2. 사업연도중의 주주이동사항
3. 제1호 및 제2호외에 재무부령이 정하는 사항
②제1항의 규정에 의한 주식이동상황명세서는 납세지를 관할하는 세무서장에게 제출하여야 한다.
부칙
제1조 (시행일) 이 영은 1991년 1월 1일부터 시행한다. 다만, 제25조의 개정규정은 공포한 날부터 시행한다.
제2조 (일반적 적용례) 이 영은 이 영 시행후 최초로 개시하는 사업연도분부터 적용한다.
제3조 (공과금의 범위에 관한 적용례) 제25조제1항제30호의 개정규정은 이 영 시행일이 속하는 사업연도에 지출하는 분부터 적용한다.
제4조 (신용카드사용비율에 관한 특례) 법 제18조의2제2항의 개정규정을 적용함에 있어서의 신용카드사용비율은 이 영 시행일부터 1991년 12월 31일이내에 개시하는 사업연도에 있어서는 제43조제5항의 개정규정에 불구하고 제68조의 규정에 의한 중소기업은 100분의 25, 그 외의 법인은 100분의 35로 한다.
제5조 (지급이자 손금불산입에 관한 특례) ①1989년 12월 31일이전에 법 제18조의3제2항제3호의 규정에 의한 부동산을 취득한 법인에 대하여 제43조의2제6항의 개정규정을 적용함에 있어서 1991년 12월 31일까지는 당해 부동산가액이 없는 것으로 본다.
②1990년 1월 1일이후에 개시하는 사업연도의 개시일 이후에 취득한 자산으로서 종전의 제30조제4호의 규정에 의한 업무무관자산에 준하는 부동산에 해당하는 자산에 대하여는 1991년 12월 31일이 속하는 사업연도까지는 제43조의2제6항의 개정규정에 불구하고 종전의 제30조제4호의 규정을 적용한다.
제6조 (미납부가산세에 관한 적용례) 제113조의3의 개정규정은 이 영 시행후 최초로 미납부세액을 납부하거나 고지하는 분부터 적용하되 미납부기간의 계산에 있어서는 이 영 시행전에 경과한 미납부기간을 포함한다.
제7조 (특별부가세에 관한 적용례) 이 영중 특별부가세에 관한 개정규정은 이 영 시행후 최초로 양도하는 것부터 적용한다.
법인세법시행령
[시행 1990. 10. 24.] [대통령령 제13144호, 1990. 10. 24., 일부개정]
【제정·개정문】
- ⊙대통령령제13,144호(1990·10·24)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제23조의3제1항에 제20호를 다음과 같이 신설한다.
20. 상장유가증권에의 투자를 통한 증권시장의 안정을 목적으로 설립된 조합으로서 재무부장관이 정하는 조합의 조합원중 제1호 내지 제19호외의 법인(당해 조합의 규약에 따라 조합원 공동으로 상장법인의 주식을 취득하는 경우에 한한다)
부칙
①(시행일) 이 영은 공포한 날부터 시행한다.
②(적용례) 이 영은 이 영 시행일이 속하는 사업연도분부터 적용한다.
법인세법시행령
[시행 1990. 9. 1.] [대통령령 제12995호, 1990. 5. 1., 일부개정]
【제정·개정문】
- ⊙대통령령제12,995호(1990·5·1)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제34조제2항제2호중 "근속연수"를 "재무부령이 정하는 방법에 의하여 계산한 근속연수"로 한다.
제124조의2제7항 본문중 "불분명한"을 각각 "분명하지 아니한"으로 하고, 동항제1호 및 제2호를 각각 다음과 같이 한다.
1. 취득가액이 분명하지 아니한 경우
양도가액×취득당시의 기준시가/양도당시의 기준시가(소득세법시행령제115조제3항의 규정에 해당하는 경우에는 동항의 규정에 의한 양도 당시의 기준시가를 말한다)
2. 양도가액이 분명하지 아니한 경우
취득가액×양도당시의 기준시가(소득세법시행령제115조제3항의 규정에 해당하는 경우에는 동항의 규정에 의한 양도 당시의 기준시가를 말한다)/취득당시의 기준시가
부칙
①(시행일) 이 영은 1990년 9월 1일부터 시행한다.
②(적용례) 이 영은 이 영 시행후 최초로 양도하는 것부터 적용한다.
③(토지의 취득가액에 관한 경과조치) 이 영 시행전에 취득한 토지의 취득당시의 기준시가는 다음 산식에 의하여 환산한 가액으로 한다.
1990년 1월 1일을 기준으로 한 공시지가×취득당시의 과세시가표준액/1990년 1월 1일을 기준으로 한 공시지가고시일 현재의 과세시가표준액
법인세법시행령
[시행 1990. 1. 1.] [대통령령 제12878호, 1989. 12. 30., 일부개정]
【제정·개정문】
- ⊙대통령령제12,878호(1989·12·30)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제11조의2제5항단서를 다음과 같이 한다.
다만, 기관투자자가 출자하여 자본을 증가한 법인이 증자소득공제를 받는 사업연도의 종료일 현재 당해 기관투자자 및 그외 제31조의2제3항에 규정하는 특수관계에 있는 자가 당해 법인의 총발행주식의 100분의 10을 초과하여 소유하고 있는 경우에는 당해 기관투자자를 제외한다.
제23조의3제1항에 제12호 내지 제19호를 각각 다음과 같이 신설한다.
12. 국민은행법에 의하여 설립된 국민은행
13. 중소기업은행법에 의하여 설립된 중소기업은행
14. 한국수출입은행법에 의하여 설립된 한국수출입은행
15. 농업협동조합법에 의한 농업협동조합중앙회
16. 수산업협동조합법에 의한 수산업협동조합중앙회
17. 축산업협동조합법에 의한 축산업협동조합중앙회
18. 법률에 의하여 설치된 기금을 관리·운용하는 법인으로서 재무부령이 정하는 법인(당해 기금사업의 경우에 한한다)
19. 법률에 의하여 공제사업을 영위하는 법인으로서 재무부령이 정하는 법인
제25조제1항에 제28호 및 제29호를 각각 다음과 같이 신설한다.
28. 원자력법에 의하여 방사성폐기물관리기금으로 납부하는 부담금
29. 진폐의예방과진폐근로자의보호등에관한법률에 의하여 진폐기금으로 납부하는 부담금
제30조제1호·제3호 및 제4호를 각각 다음과 같이 하고, 동조에 제5호를 다음과 같이 신설한다.
1. 법인이 그 업무에 관련이 없는 자산으로서 재무부령이 정하는 것(이하 이 조에서 "업무무관자산"이라 한다)을 취득·관리함으로써 생기는 비용·유지비·수선비와 이에 관련되는 손비
3. 업무무관자산(법 제18조의3제1항제3호의 규정이 적용되는 자산을 제외한다)을 취득·보유하는 법인이 차입한 금액에 대한 지급이자로서 재무부령이 정하는 금액
4. 총차입금이 자기자본의 2배를 초과하고 임야·연수원·휴양소등 재무부령이 정하는 업무무관자산에 준하는 부동산을 보유하는 법인이 각 사업연도에 지급한 차입금의 이자중 다음의 산식에 의하여 계산한 금액. 이 경우 총차입금·자기자본 및 부동산의 합계액의 계산은 제43조의2제2항의 규정을 준용한다.
재무부령이 정하는 업무무관자산에 준하는 부동산(제43조의2제1항제2호의 규정에 의하여 지급이자가
부인되는 분을 제외한다)의합계액(총차입금을 한도로 한다) 총차입금 - 자기자본의 2배
지급이자 ×--------------------------------------------------------------------------------------------- ×---------------------------
총차입금 총차입금
5. 기타 재무부령이 정하는 제1호 내지 제3호의2 또는 제4호에 준하는 지출금
제37조의2에 제20호를 다음과 같이 신설한다.
20. 신기술사업금융지원에관한법률에 의하여 설립된 기술신용보증기금
제38조의2제3항을 다음과 같이 한다.
③외화채권·채무를 원화로 평가하는 경우에는 다음 각호의 환율에 의하여 계산한다.
1. 외화채권의 경우에는 재무부령이 정하는 외국환은행의 대고객외국환매입율
2. 외화채무의 경우에는 재무부령이 정하는 외국환은행의 대고객외국환매도율
제42조제7호중 "경기종목에 속하는 경기의"를 "경기종목에 속하는 경기와 씨름 및 국궁의"로 하고, 동조제9호중 "한국반공연맹법에 의하여 설립한 한국반공연맹"을 "한국자유총연맹육성에관한법률의 적용을 받는 사단법인 한국자유총연맹"으로 한다.
제42조의2제5호 및 제15호를 각각 다음과 같이 한다.
5. 한국자유총연맹육성에관한법률의 적용을 받는 사단법인 한국자유총연맹
15. 사단법인 담배인삼공제회
제43조의2제1항제1호 및 제2호를 각각 다음과 같이 한다.
1. 지급이자×법 제18조의3제1항제1호 및 제2호에 해당하는 자산의 합계액과 총차입금에서 자기자본의 2배를 공제한 금액중 적은 금액/총차입금
2. 지급이자×법 제18조의3제1항제3호에 해당하는 자산의 합계액(총차입금을 한도로 한다)/총차입금
제43조의2제2항에 후단을 다음과 같이 신설한다.
이 경우 법 제18조의3제1항제1호의 자산은 장부가액으로 하며, 법 제18조의3제1항제3호의 자산은 취득가액이나 당해 사업연도 종료일(사업연도중 양도한 경우에는 양도일) 현재의 장부가액 또는 재무부령이 정하는 기준시가중 많은 금액으로 한다.
제43조의2제7항제2호 내지 제5호를 각각 다음과 같이 하고, 동항에 제6호를 다음과 같이 신설한다.
2. 제43조의2제1항제1호의 규정에 의하여 계산한 지급이자
3. 제43조의2제1항제2호의 규정에 의하여 계산한 지급이자
4. 제30조제3호의 규정에 해당하는 지급이자
5. 제30조제4호의 규정에 해당하는 지급이자
6. 법 제16조제11호에 규정하는 건설자금에 충당한 차입금의 이자
제55조중 "취득가액(자본적지출에 상당하는 금액과 자산재평가법에 의한 재평가 차액을 포함한다)"을 "취득가액(자산재평가법에 의하여 재평가를 한 경우에는 재평가액을, 자본적지출에 상당하는 금액이 있는 경우에는 동금액을 가산한 금액을 그 가액으로 한다)"으로 한다.
제91조의3제1항을 다음과 같이 하고, 동조에 제3항을 다음과 같이 신설한다.
①법인이 소득세법 제17조제1항에 규정하는 채권 또는 증권(금융기관이 발행하는 예금증서로서 타인에게 양도할 수 있는 증서를 포함하며, 이하 이 조에서 "채권등"이라 한다)의 이자계산기간중에 당해 채권등을 타인에게 양도하거나 타인으로부터 취득한 경우에 있어서 법 제30조 또는 법 제31조의 규정에 의하여 공제할 원천징수세액은 다음 산식에 의하여 계산한 금액으로 한다.
법 제39조의 규정에 의한 원천징수세액×당해 채권등의 보유기간에 당해 기간에 해당하는 약정이자율을 적용하여 계산한 이자 및 할인액/당해 채권등의 이자계산기간에 약정이자율을 적용하여 계산한 이자 및 할인액의 총액
③채권등의 이자계산기간중에 당해 채권등을 타인에게 양도한 법인이 제1항의 규정에 의하여 공제받는 원천징수세액상당액은 각 사업연도의 익금으로 처리하고, 채권등의 이자를 지급받는 법인이 법 제39조의 규정에 의한 원천징수세액중 제1항의 규정에 의하여 공제받는 원천징수세액을 초과하는 금액은 각 사업연도의 손금으로 처리한다.
제94조의2제1항제3호마목중 "제30조제3호"를 "제30조제3호 또는 제4호"로 한다.
제100조의4제1항본문중 "이자소득금액 또는 기타소득금액"을 "이자소득금액, 증권투자신탁수익의 분배금 또는 기타소득금액"으로 하고, 동항제3호본문중 "금융보험업"을 "재무부령이 정하는 금융보험업을 영위하는 법인"으로 하며, 동항에 제7호를 다음과 같이 신설한다.
7. 제23조의3제1항제18호 및 동항제19호에 규정하는 법인중 제16조제8항 각호에 해당하는 법인(제23조의3제1항제18호에 규정하는 법인의 경우에는 당해 기금사업에 한한다)이 조세감면규제법 제4조의2제1항제2호에 규정하는 채권 또는 증권을 발행일부터 이자지급일 또는 상환일까지 계속하여 보유함으로써 발생한 이자와 할인액. 이 경우 당해 채권등은 국채법 또는 공사채등록법에 의하여 등록한 것으로서 채권등의 보유기간이 확인되는 것에 한한다.
제124조의2제3항을 다음과 같이 하고, 동조에 제7항을 다음과 같이 신설한다.
③법인이 토지·건물·기타자산을 함께 취득하거나 양도한 때에는 이를 각각 구분하여 기장하되, 토지·건물·기타자산의 가액의 구분이 불분명한 때에는 다음 각호의 방법에 의하여 취득가액 또는 양도가액을 계산한다. 이 경우 공통되는 취득가액과 양도비용은 당해 자산의 가액에 비례하여 안분계산한다.
1. 기준시가가 있는 자산만을 취득하거나 양도한 경우에는 취득 또는 양도당시의 기준시가에 의하여 계산한 가액에 비례하여 안분계산한다.
2. 기준시가가 있는 자산과 기준시가가 없는 자산을 함께 취득하거나 양도한 경우에는 지가공시및토지등의평가에관한법률에 의한 감정평가법인이 감정한 가액에 비례하여 안분계산한 후 기준시가가 있는 자산에 대하여는 그 합계액을 다시 기준시가에 의하여 계산한 가액에 비례하여 안분계산한다.
⑦법 제59조의2제3항을 적용함에 있어서 양도가액 또는 취득가액중의 어느 하나가 불분명한 경우에 그 불분명한 가액은 다음의 산식에 의하여 환산한 가액으로 한다.
1.취득가액이 불분명한 경우
취득당시의 과세시가표준액
양도가액 × -----------------------------------------------------------------------------
양도당시의 과세시가표준액(소득세법시행령 제115조제1항제1호나목단서의 경우에는
동목단서의 규정에 의하여 계산한 양도가액)
2. 양도가액이 불분명한 경우
양도당시의 과세시가표준액(소득세법시행령 제115조제1항제1호나목단서의 경우에는
동목단서의 규정에 의하여 계산한 양도가액)
취득가액 ×---------------------------------------------------------------------------------
취득당시의 과세시가표준액
제124조의3제7항을 삭제한다.
제124조의4제8항 및 제9항을 각각 삭제한다.
제124조의5·제124조의6 및 제124조의8을 각각 삭제한다.
[별표 1]을 삭제한다.
부칙
제1조 (시행일) 이 영은 1990년 1월 1일부터 시행한다.
제2조 (일반적 적용례) 이 영은 이 영 시행후 최초로 개시하는 사업연도분부터 적용한다.
제3조 (증자소득공제에 관한 적용례) 제11조의2의 개정규정은 이 영 시행후 최초로 증자하는 것부터 적용한다.
제4조 (외화채권·채무의 평가에 관한 적용례) 제38조의2의 개정규정은 이 영 시행후 최초로 종료하는 사업연도분부터 적용한다.
제5조 (지정기부금의 범위에 관한 적용례) 제42조의 개정규정은 이 영 시행후 최초로 지출하는 기부금부터 적용한다.
제6조 (채권이자소득에 대한 원천징수공제세액의 계산에 관한 적용례) 제91조의3제3항의 개정규정은 이 영 시행후 최초로 채권등을 타인에게 양도하거나 타인으로부터 취득한 채권등의 이자에 대하여 원천징수하는 것부터 적용한다.
제7조 (원천징수면제대상소득에 관한 적용례) 제100조의4의 개정규정은 이 영 시행후 최초로 지급하는 것부터 적용한다.
제8조 (업무에 관련없는 지출에 대한 적용특례) 법인이 1989년 12월 31일 현재 보유하고 있는 업무무관자산에 준하는 부동산에 대하여는 1991년 12월 31일까지는 제30조제4호의 개정규정을 적용하지 아니한다.
제9조 (특별부가세에 관한 경과조치) ①이 영 시행당시 종전의 규정에 의하여 특별부가세를 부과(추징을 포함한다. 이하 이 조에서 같다)하였거나 부과하여야 할 것에 대하여는 종전의 제124조의3 내지 제124조의6 및 제124조의8의 규정에 의한다.
②이 영 시행당시 종전의 제124조의6의 규정에 의하여 이미 고정자산을 취득한 것에 대하여는 종전의 제124조의6의 규정에 의한다.
법인세법시행령
[시행 1989. 1. 1.] [대통령령 제12565호, 1988. 12. 31., 일부개정]
【제정·개정문】
- ⊙대통령령제12,565호(1988·12·31)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제2조제3항본문중 "법 제1조제1항제4호에서"를 "법 제1조제1항제7호에서"로 하고, 동항제6호 및 제8호를 각각 삭제하며, 동항제9호를 다음과 같이 한다.
9. 소득세법 제17조제1항에 규정하는 채권이나 증권(금융기관이 발행한 예금증서로서 타인에게 양도할 수 있는 증서를 포함하되, 법인세가 비과세되는 채권이나 증권을 제외한다)을 양도함으로써 발생한 채권매매익. 이 경우 "채권매매익"이라 함은 채권등의 매각익에서 채권등의 매각손을 차감한 금액을 말한다.
제5조제3항에 후단을 다음과 같이 신설한다.
이 경우 최초사업연도의 개시일은 당해 법인에 귀속시킨 손익이 최초로 발생한 날로 한다.
제8조의2를 다음과 같이 신설한다.
제8조의2 (국내에 소재지가 없는 원천징수의무자의 납세지) 법 제7조제9항 단서에서 "대통령령이 정하는 장소"라 함은 제122조제6항에 규정하는 유가증권을 발행한 내국법인 또는 외국법인의 국내사업장의 소재지를 말한다.
제11조의2에 제5항을 다음과 같이 신설한다.
⑤법 제10조의3제1항에서 "대통령령이 정하는 법인"이라 함은 외국법인 및 제23조의3제1항에 규정하는 기관투자자를 말한다. 다만, 기관투자자가 출자하여 자본을 증가한 법인이 자본변경등기일 현재 제23조의3제2항의 규정에 의한 법인에 해당하는 경우에는 그러하지 아니하다.
제16조의 제목"(법령에 의한 준비금의 손금범위)"를 "(법령등에 의한 준비금의 손금범위)"로 하고, 동조에 제8항 및 제9항을 각각 다음과 같이 신설한다.
⑧법 제12조제4항에서 "대통령령이 정하는 법인"이라 함은 다음 각호의 법인을 말한다.
1. 특별법에 의하여 설립된 법인으로서 의료보험·연금관리 및 공제사업을 영위하는 비영리법인
2. 제42조의2에 규정하는 비영리공익법인
3. 기타 공익을 목적으로 특별법에 의하여 설립되었거나 주무부장관의 인가 또는 허가를 받아 설립한 비영리법인으로서 재무부령이 정하는 법인
⑨법 제12조제4항에서 "대통령령이 정하는 금액"이라 함은 당해 사업연도중에 발생한 소득세법 제17조제1항제1호 내지 제9호의 규정에 의한 금액(동법 제18조제1항제6호의 규정에 의한 증권투자신탁수익의 분배금과 특별법에 의하여 설립된 비영리법인이 당해 법률에 규정된 복지사업으로서 그 회원 또는 조합원에게 대출한 융자금에서 발생하는 이자소득을 포함한다)을 말한다. 다만, 법 제12조제4항의 규정에 의한 지급준비금을 손금에 산입한 후 그 사업연도 종료일로부터 5년이 되는 날까지 고유 목적사업에 지출하지 아니한 금액이 있는 경우에는 이를 차감한 금액으로 한다.
제17조의4제1항중 "증권매매액에 100분의 70"을 "증권매매익에 100분의 60"으로 한다.
제25조제1항제22호를 삭제하고, 동항에 제27호를 다음과 같이 신설한다.
27. 물가안정및공정거래에관한법률에 의하여 최고 판매가격이 지정되는 연탄의 가격안정을 위하여 대한석탄공사가 외국무연탄수입사업에서 발생한 수익금중 주무부장관의 승인을 얻어 연탄제조업자에게 지원금으로 지출하는 금액
제37조의2에 제19호를 다음과 같이 신설한다.
19. 신용카드업법에 의하여 설립된 신용카드회사
제42조제2호중 "교육법에 의한 학교(국립 및 공립학교를 제외한다) 또는 기능대학법에 의한 기능대학"을 "교육법에 의한 학교, 기능대학법에 의한 기능대학 또는 주무부장관이 추천하는 외국의 대학이나 학술연구단체"로 하고, 동조제6호중 "기부금"을 "기부금과 방송법에 의하여 종교방송을 하는 방송법인에 방송을 위한 건물(방송에 직접 사용되는 부분에 한한다)의 신축비로 지출하는 기부금"으로 하며, 동조제7호중 "지방자치단체나 대한체육회가 추천하는 자. 대한체육회에 국제체육대회"를 "국제체육대회"로, "기능향상을 위하여"를 "기능향상을 위하여 지방자치단체나 대한체육회가 추천하는 자 또는 대한체육회에"로 한다.
제43조제10호중 "제9호"를 "제10호"로 하여 이를 제11호로 하고, 동조에 제10호를 다음과 같이 신설한다.
10. 증권투자신탁업법에 의한 위탁회사의 수익증권매각대금 및 증권거래법에 의한 증권회사의 유가증권매각대금중 재무부령이 정하는 금액
제44조제3항본문중 "또는 증권투자신탁업법에 의한 위탁회사"를 "·증권투자신탁업법에 의한 위탁회사·단기금융회사 또는 종합금융회사"로 하고, 동항제3호중 "수입보험료의 1,000분의 50"을 "수입보험료의 1천분의 40"으로 하며, 동항에 제5호를 다음과 같이 신설한다.
5. 단기금융회사 및 종합금융회사의 경우
할인어음의 매출권유비는 각 사업연도 종료일 현재의 매출잔액의 1천분의 2
제46조에 제4항 및 제5항을 각각 다음과 같이 신설한다.
④제2항의 규정을 적용함에 있어서 국외의 출자자등과의 거래의 경우 시가는 다음의 방법에 의하여 계산한 금액으로 한다. 이 경우, 제1호의 적용에 있어서는 동호각목의 순에 의한다.
1. 재고자산의 양도 또는 매입
가. 비교가능 제3자 가격법
나. 재판매가격법
다. 원가가산법
라. 기타 합리적이라고 인정되는 방법
2. 용역제공 및 기타거래
제1호에 준하여 계산하는 방법
⑤세무에 종사하는 공무원이 제4항의 규정에 의한 시가를 조사함에 있어서 재무부령이 정하는 자료 및 증빙서류등을 요구하는 경우에는 당해 법인은 이를 성실하게 제출하여야 한다.
제51조제3항을 다음과 같이 한다.
③제1항제1호 및 제2호의 규정에 의한 상각을 받고자 하는 법인은 각 사업연도의 법인세 과세표준신고와 함께 재무부령이 정하는 특별상각신고서를 제출하여야 한다.
제56조제2항 본문중 "사업을 감가상각자산"을 "사업용감가상각자산"으로, "10만원"을 "30만원"으로 한다.
제94조의2제1항제1호라목중 "가 내지 다"를 "가목 내지 라목"으로 하여 이를 마목으로 하고, 동항동호에 라목을 다음과 같이 신설한다.
라. 귀속자가 외국법인이거나 거주자가 아닌 자로서 출자자인 경우에는 그 귀속자에 대한 배당으로 한다. 다만, 법 제56조에 규정하는 외국법인의 국내사업장의 각 사업연도 소득이나 소득세법 제135조에 규정하는 국내사업장을 갖는 비거주자의 사업소득을 구성하는 경우를 제외한다.
제100조의4제1항제2호중 "소득"을 "소득(제100조의5제1항의 규정에 의하여 원천징수되는 이자소득을 제외한다)"으로 한다.
제100조의5를 다음과 같이 한다.
제100조의5 (신탁재산귀속 채권이자금액에 대한 원천징수) ①법 제39조제2항에서 "대통령령이 정하는 것"이라 함은 소득세법 제17조제1항에 규정하는 채권 또는 증권(금융기관이 발행한 예금증서로서 타인에게 양도할 수 있는 증서를 포함하되, 법인세가 비과세되는 채권이나 증권을 제외한다. 이하 이 조에서 같다)의 이자·할인액 및 상환익을 말한다.
②신탁회사(증권투자신탁업법에 의한 위탁회사를 포함한다)는 매월별로 소득세법 제17조제1항제5호의 규정에 의한 신탁의 이익 및 동법 제18조제1항제6호의 규정에 의한 증권투자신탁수익의 분배금을 지급함에 따라 원천징수하여 납부할 세액에서 법 제39조제2항의 규정에 의한 원천징수세액중 제91조의3제1항의 규정을 준용하여 계산한 당해 채권 또는 증권의 신탁재산귀속기간상당세액을 차감하여 이를 납부한다. 이 경우 차감할 신탁재산귀속기간 상당세액이 원천징수하여 납부할 세액을 초과하는 경우에는 이를 지체없이 환급한다.
제113조의3중 "일변5전"을 "일변4전"으로 한다.
제117조의3을 다음과 같이 신설한다.
제117조의3 (합병교부금의 범위) 법 제43조제3항의 규정에 의하여 청산소득금액을 계산함에 있어서 합병법인이 납부하는 다음 각호의 세액은 피합병법인의 주주등이 합병법인으로부터 받는 금전에 포함한다.
1. 피합병법인의 청산소득에 대한 법인세
2. 방위세법에 의하여 제1호의 법인세에 부과되는 방위세
3. 지방세법에 의하여 제1호의 법인세에 부과되는 주민세
제121조제2항 및 제3항을 각각 삭제하고, 동조제4항본문중 "제122조제4항"을 "제122조제6항"으로 한다.
제122조제2항 내지 제5항을 제4항 내지 제7항으로 하고, 동조에 제1항 내지 제3항을 각각 다음과 같이 신설한다.
①법 제55조제1항제5호에서 "대통령령이 정하는 것"이라 함은 소득세법 제20조에 규정하는 사업에서 발생하는 소득을 말한다. 다만, 국내 및 국외에 걸쳐 사업을 영위하는 외국법인의 경우에는 다음 각호의 소득을 국내에서 영위하는 사업에서 발생하는 소득으로 한다.
1. 외국법인이 국외에서 양도받은 재고자산을 국외에서 제조·가공·육성 기타 가치를 증대시키기 위한 행위(이하 이 조에서 "제조등"이라 한다)를 하지 아니하고 이를 국내에서 양도하는 경우(당해 재고자산에 대하여 국내에서 제조등을 한 후 양도하는 경우를 포함한다)에는 그 국내에서의 양도에 의하여 발생하는 모든 소득
2. 외국법인이 국외에서 제조등을 행한 재고자산을 국내에서 양도하는 경우(당해 재고자산에 대하여 국내에서 제조등을 한 후 양도하는 경우를 포함한다)에는 그 양도에 의하여 발생하는 소득중 국외에서 제조등을 행한 타인으로부터 통상의 거래조건에 따라 당해 자산을 취득하였다고 가정할 때에 이를 양도하는 경우(국내에서 행한 제조등을 한 후 양도하는 경우를 포함한다) 그 양도에 의하여 발생하여야 할 소득
3. 외국법인이 국내에서 제조등을 행한 재고자산을 국외에서 양도하는 경우(당해 재고자산에 대하여 국외에서 제조등을 한 후 양도하는 경우를 포함한다)에는 그 양도에 의하여 발생하는 소득중 국내에서 제조한 당해 재고자산을 국외의 타인에게 통상의 거래조건에 따라 양도하였다고 가정할 때에 그 국내에서 행한 제조등에 의하여 발생하여야 할 소득
4. 외국법인이 국외에서 건설·설치·조립 기타 작업에 관하여 계약을 체결하거나 필요한 인원이나 자재를 조달하여 국내에서 작업을 시행하는 경우에는 당해 작업에 의하여 발생하는 모든 소득
5. 외국법인이 국내 및 국외에 걸쳐 손해보험 또는 생명보험사업을 영위하는 경우에는 당해 사업에 의하여 발생하는 소득중 국내에 있는 당해 사업에 관한 영업소 또는 보험계약의 체결을 대리하는 자를 통하여 체결한 보험계약에 의하여 발생하는 소득
6. 출판사업 또는 방송사업을 영위하는 외국법인이 국내 및 국외에 걸쳐 타인을 위하여 광고에 관한 사업을 행하는 경우에는 당해 광고에 관한 사업에 의하여 발생하는 소득중 국내에서 행하는 광고에 의하여 발생한 소득
7. 외국법인이 국내 및 국외에 걸쳐 선박에 의한 국제운송업을 영위하는 경우에는 국내에서 승선한 여객이나 선적한 화물에 관련하여 발생하는 수입금액을 기준으로 하여 판정한 그 법인의 국내업무에서 발생하는 소득
8. 외국법인이 국내 및 국외에 걸쳐 항공기에 의한 국제운송업을 영위하는 경우에는 국내에서 탑승한 여객이나 적재한 화물에 관련하여 발생하는 수입금액과 경비, 국내업무용 고정자산의 가액 기타 그 국내업무가 당해 운송업에 대한 소득의 발생에 기여한 정도등을 고려하여 재무부령이 정하는 방법에 의하여 계산한 그 법인의 국내업무에서 발생하는 소득
9. 외국법인이 국내 및 국외에 걸쳐 제1호 내지 제8호외의 사업을 영위하는 경우에는 당해 사업에서 발생하는 소득중 당해 사업에 관련된 업무를 국내업무와 국외업무로 구분하여 이들 업무를 각각 다른 독립사업자가 행하고 또한 이들 독립사업자간에 통상의 거래조건에 의한 거래가격에 따라 거래가 이루어졌다고 가정할 경우 그 국내업무와 관련하여 발생하는 소득 또는 그 국내업무에 관한 수입금액과 경비, 소득등을 측정하는데 합리적이라고 판단되는 요인을 고려하여 판정한 그 국내업무와 관련하여 발생하는 소득
②외국법인이 국내에서 영위하는 사업을 위하여 국외에서 광고, 선전, 정보의 수집과 제공, 시장조사 기타 그 사업수행상 예비적이며 보조적인 성격을 가진 행위를 하는 경우 또는 국외에서 영위하는 사업을 위하여 국내에서 이들 행위를 하는 경우에는 당해 행위에서는 소득이 발생하지 아니하는 것으로 본다.
③제1항제1호·제2호 및 제3호에서 규정하는 재고자산이 다음 각호의 1에 해당하는 경우에는 국내에서 당해 재고자산의 양도가 이루어지는 것으로 하여 동항의 규정을 적용한다.
1. 당해 재고자산이 양수자에게 인도되기 직전에 국내에 있거나 또는 양도자인 당해 외국법인의 국내사업장에서 행하는 사업을 통하여 관리되고 있는 경우
2. 당해 재고자산의 양도에 관한 계약이 국내에서 체결된 경우
3. 당해 재고자산의 양도에 관한 계약을 체결하기 위하여 주문을 받거나 협의등을 하는 행위중 중요한 부분이 국내에서 이루어지는 경우
제123조의2를 다음과 같이 신설한다.
제123조의2 (외국법인에 대한 원천징수세액의 납부) 법 제59조제1항의 규정에 의하여 징수한 원천징수세액의 납부에 관하여는 제105조·제110조·제111조 및 소득세법시행령 제191조의 규정을 준용한다.
제124조의3제5항 본문중 "면적의 10배이내의 토지는"을 "면적에 다음 각호의 배율을 곱하여 산정한 면적이내의 토지는"으로 하고, 동항에 제1호 및 제2호를 각각 다음과 같이 신설한다.
1. 도시계획구역안의 토지 5배
2. 도시계획구역안의 토지 10배
제124조의4제3항을 다음과 같이 한다.
③법 제59조의3제1항제4호에서 "대통령령이 정하는 토지"라 함은 취득한 때로부터 양도할 때까지의 사이에 8년이상 당해 법인이 경작한 사실이 있는 양도일 현재의 농지(8년이상 당해 법인이 경작한 사실이 있는 농지가 환지처분에 의하여 농지에 해당하지 아니하게 되는 경우에는 환지처분공고일로부터 1년이내에 양도하는 토지를 포함한다)로서 다음 각호의 1에 해당하는 농지를 제외한 것을 말한다.
1. 양도일현재 도시계획법 제17조에 규정하는 주거지역·상업지역 및 공업지역내의 농지로서 이들 지역에 편입된 날로부터 1년이 지난 농지
2. 환지처분이전에 환지예정지의 지정이 있는 경우의 그 환지예정지지정일로부터 1년이 지난 농지
제124조의4제4항본문중 "농지"를 "농지(제3항각호의 1에 해당하는 농지를 제외한다)"로 하고, 동조동항제3호에 단서를 다음과 같이 신설하며, 동조제6항을 삭제하고, 동조제9항중 "법 제59조의3제1항제14호"를 "법 제59조의3제2항제4호"로 하며, 동조제10항을 삭제한다.
다만, 교환에 의하여 새로이 취득하는 농지를 3년이상 경작하는 경우에 한한다.
대통령령 제7464호 법인세법시행령개정령 부칙 제7조중 "1974년 12월 31일"을 각각 "1976년 12월 31일"로, "1975년 1월 1일"을 각각 "1977년 1월 1일"로 한다.
부칙
제1조 (시행일) 이 영은 1989년 1월 1일부터 시행한다.
제2조 (일반적 적용례) 이 영은 이 영 시행후 최초로 개시하는 사업연도분부터 적용한다.
제3조 (외국법인에 대한 원천징수에 관한 적용례) 제8조의2 및 제123조의2의 개정규정은 이 영 시행후 최초로 발생하는 소득분부터 적용한다.
제4조 (증자소득공제에 관한 적용례) 제11조의2제5항의 개정규정은 이 영 시행후 최초로 증자하는 분부터 적용한다.
제5조 (증권거래준비금의 범위에 관한 적용례) 제17조의4제1항의 개정규정은 이 영 시행후 최초로 종료하는 사업연도에 설정하는 분부터 적용한다.
제6조 (공과금에 관한 적용례) 제25조제1항제27호의 개정규정은 이 영 시행후 최초로 신고하는 사업연도분부터 적용한다.
제7조 (지정기부금의 범위에 관한 적용례) 제42조제2호 및 제6호의 개정규정은 이 영 시행후 최초로 지출하는 분부터 적용한다.
제8조 (접대비의 범위에 관한 적용례) 제44조제3항의 개정규정은 이 영 시행후 최초로 종료하는 사업연도에 지출하는 분부터 적용한다.
제9조 (특별상각에 관한 적용례) 제51조제3항의 개정규정은 이 영 시행후 최초로 신고하는 사업연도에 특별상각을 하는 분부터 적용한다.
제10조 (신탁재산귀속 채권이자 원천징수에 관한 적용례) 제100조의5의 개정규정은 이 영 시행후 최초로 발생하는 소득분부터 적용한다.
제11조 (미납부가산세율에 관한 적용례) 제113조의3의 개정규정은 이 영 시행후 최초로 신고하는 사업연도분부터 적용한다.
제12조 (특별부가세에 관한 적용례) ①제124조의3제5항, 제124조의4제3항본문·제4항제3호단서·제6항·제9항 및 제10항과 대통령령 제7464호 법인세법시행령중개정령 부칙 제7조의 개정규정은 이 영 시행후 최초로 양도하는 분부터 적용한다.
②제124조의4제3항제1호 및 동조제4항본문의 개정규정은 1990년 1월 1일이후 최초로 양도하는 분부터 적용한다.
③제124조의4제3항제2호의 개정규정은 이 영 시행후 최초로 환지예정지 지정을 받아 양도하는 분부터 적용한다.
법인세법시행령
[시행 1987. 12. 31.] [대통령령 제12334호, 1987. 12. 31., 일부개정]
【제정·개정문】
- ⊙대통령령제12,334호(1987·12·31)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제11조의2제1항제3호를 다음과 같이 하고, 동항에 제3호의2를 다음과 같이 신설한다.
3. 중소기업창업지원법에 의한 중소기업창업투자회사(이하 "중소기업창업투자회사"라 한다) 또는 신기술사업금융지원에관한법률에 의한 신기술사업금융회사(이하 "신기술사업금융회사"라 한다)에 직접 출자하여 취득하는 주식
3의2. 중소기업창업투자회사 또는 신기술사업금융회사가 중소기업창업지원법에 의한 창업자 또는 신기술사업금융지원에관한법률에 의한 신기술사업자에게 직접 출자하여 취득하는 주식(지분을 포함한다)
제23조의3제1항에 제11호를 다음과 같이 신설한다.
11. 한국주택은행법에 의하여 설립된 한국주택은행
제25조제1항제4호·제14호 및 제20호를 각각 다음과 같이 하고, 동항제16호를 삭제하며, 동항에 제22호 내지 제26호를 각각 다음과 같이 신설한다.
4. 대외무역법에 의하여 수입을 하고자 하는 자가 수입승인을 신청하는 때에 한국무역협회에 납부하는 수입부담금
14. 석탄산업법에 의하여 석탄산업안정기금으로 납부하는 금액
20. 대외무역법에 의하여 산업설비수출기금으로 출연하는 금액
22. 한국전매공사법에 의하여 한국전매공사가 정부에 납부하는 전매납부금
23. 국민연금법에 의하여 사용자가 부담하는 부담금
24. 신기술사업금융지원에관한법률에 의하여 신기술사업금융회사등이 기술신용보증기금에 출연하는 금액
25. 근로자의주거안정과목돈마련지원에관한법률에 의하여 주택금융기관이 주택금융신용보증기금에 출연하는 금액
26. 자연공원법에 의하여 청소원인자가 국립공원관리공단에 출연하는 금액
제33조제1항중 "당해 사업연도 고정자산의 매입·개량(기계장치의 부분품을 개량하거나 교환하는 경우를 제외한다)·제작 또는 건설(이하 "건설"이라 한다)"을 "당해 사업용 고정자산의 매입·제작·건설(기존 고정자산의 증설·개량을 제외하며, 이하 이 조에서 "건설"이라 한다)"로 한다.
제51조제8항 및 제9항을 각각 다음과 같이 한다.
⑧다음 각호의 고정자산에 대하여는 제48조의 규정에 불구하고 그 취득가액의 100분의 90에 상당하는 금액을 당해 자산을 취득한 날이 속하는 사업연도의 상각액으로 할 수 있다.
1. 에너지이용합리화법 제9조의 규정에 의한 에너지절약형시설중 재무부령이 정하는 것
2. 환경보전법에 의한 방지시설, 폐기물관리법에 의한 산업폐기물처리시설 및 해양오염방지법에 의한 폐유처리시설로서 재무부령이 정하는 것(이하 "공행방지시설"이라 한다)
⑨제8항의 규정의 적용을 받고자 하는 법인은 당해 시설의 취득일이 속하는 사업연도의 법인세과세표준신고와 함께 다음 각호의 서류를 소관세무서장에게 제출하여야 한다.
1. 에너지이용합리화법시행령 제6조제3항의 규정에 의하여 에너지절약형시설투자내용을 확인받은 서류
2. 환경청장 또는 지방자치단체의 장이 발행하는 공해방지시설투자내용을 확인하는 서류
제56조에 제5항을 다음과 같이 신설한다.
⑤수산업에 사용되는 어구(어선용구를 포함한다)에 대하여는 이를 그 사업에 사용한 날이 속하는 사업연도의 손금으로 경리한 것에 한하여 이를 손금에 산입한다.
제83조의 제목"(외부회계감사대상법인등의 범위)"를 "(외부조정계산서)"로 하고, 동조제2항을 삭제한다.
제84조제1항중 "제83조제2항에 규정하는 외부회계감사대상법인이"를 "법률의 규정에 의하여 외부의 감사인으로부터 회계감사를 받는 법인(이하 "외부회계감사대상법인"이라 한다)이"로 하고, 동조제3항중 "제83조제2항에 규정하는 외부회계감사대상법인은"을 "외부회계감사대상법인은"으로 한다
제100조의4제1항제6호를 다음과 같이 한다.
6. 법령 또는 정관의 규정에 의하여 비영리법인이 회원 또는 조합원에게 대부한 융자금과 비영리법인이 당해 비영리법인의 연합회 또는 중앙회에 예탁한 예탁금에 대한 이자수입
부칙
①(시행일) 이 영은 공포한 날로부터 시행한다.
②(일반적 적용례) 이 영은 이 영 시행후 최초로 종료하는 사업연도분부터 적용한다.
③(원천징수대상소득의 범위에 관한 적용례) 제100조의4제1항제6호의 개정규정은 이 영 시행후 최초로 지급하는 이자분부터 적용한다.
법인세법시행령
[시행 1985. 12. 31.] [대통령령 제11813호, 1985. 12. 31., 일부개정]
【제정·개정문】
- ⊙대통령령제11,813호(1985·12·31)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제11조의2를 다음과 같이 신설한다.
제11조의2 (증자소득공제) ①법 제10조의3제2항제2호에서 "대통령령이 정하는 법인의 주식"이라 함은 내국법인의 주식을 말한다. 다만, 다음 각호의 1에 해당하는 내국법인의 주식은 제외한다.
1. 대물변제로 취득하는 주식으로서 당해 주식의 보유기간이 주식취득일로부터 1년미만인 주식
2. 외자도입법에 의한 외국인투자기업 또는 외국환 관리법에 의한 비거주자가 출자한 법인에 직접 출자하여 취득하는 주식
3. 조세감면규제법 제18조의2제1항의 규정에 의한 신기술사업투자회사에 직접 출자하여 취득하는 주식
4. 특별법에 의하여 설립된 조합 또는 협회에 직접 출자하여 취득하는 주식(지분을 포함한다)
5. 조세감면규제법시행령 제40조제2항의 규정에 의하여 산업정책심의회가 정한 합리화기준에 따라 취득하는 주식
6. 기타 재무부령이 정하는 방법에 따라 취득하는 주식
②법 제10조의3제3항에서 "대통령령이 정하는 법정준비금"이라 함은 다음 각호의 1에 해당하는 것을 말한다.
1. 상법 제458조의 규정에 의하여 적립한 이익준비금
2. 법률에 의하여 의무적으로 적립한 적립금
3. 조세감면규제법 제91조제1항의 규정에 의하여 적립한 기업합리화적립금
③법 제10조의3제4항의 규정에 의한 공제율은 100분의 15로 하되, 당해 사업연도 종료일 현재 상장법인에 해당하거나 제68조의 규정에 의한 중소기업에 해당하는 법인에 대하여는 100분의 18로 한다.
④법 제10조의3제5항에서 "업무와 직접 관련없이 지급한 가지급금등"이라 함은 명칭여하에 불구하고 당해 법인의 업무와 직접적인 관련이 없거나 주된 수익사업으로 볼 수 없는 자금의 대여액을 말한다. 다만, 재무부령이 정하는 금액은 제외한다.
제12조제2항제8호를 다음과 같이 한다.
8. 대손금(부가가치세 매출세액 미수금으로서 회수할 수 없는 것을 포함한다)
제19조제2항제3호중 "채권"을 "채권 및 부가가치세 매출세액 미수금"으로 하고, 동조제3항중 "100분의 1"을 "100분의 1(제37조의2에 규정하는 금융기관은 100분의 2)"로 한다.
제23조의3제1항에 제10호를 다음과 같이 신설한다.
10. 상호신용금고법에 의한 상호신용금고
제42조제11호중 "원호대상자단체설립에관한법률"을 "국가유공자등단체설립에관한법률"로 한다.
제42조의2제8호를 다음과 같이 한다.
8. 한국보훈복지공단법에 의하여 설립된 한국보훈복지공단, 국가유공자등단체설립에관한법률에 의하여 설립된 각 단체와 재단법인 홍익회
제43조제9호를 다음과 같이 한다.
9. 외화획득사업의 수입금액중 재무부령이 정하는 금액
제43조의2를 다음과 같이 한다.
제43조의2 (지급이자의 손금불산입) ①법 제18조의3제1항에서 "대통령령이 정하는 금액"이라 함은 다음 각호의 산식에 의하여 계산한 금액의 합계액을 말한다.
법 제18조의3제1항제3호에 해당하는 자산의 합계액(총차입금을 한도로 한다)
1. 지급이자 ×------------------------------------------------------------------------
총차입금
법 제18조의3제1항제1호 및 제2호에 해당하는 자산의 합계액과 총차입금에서 자기자본의 2배를 공제한 금액중 적은 금액
2. 지급이자 ×------------------------------------------------------------------------------------------------------------------
총차입금
②제1항의 산식중 총차입금·자기자본 및 법 제18조의3제1항제1호·제2호 및 제3호에 해당하는 자산의 합계액은 적수로 계산한 금액을 말하며, 자기자본의 계산에 관하여는 제67조의4의 규정을 준용한다.
③법 제18조의3제1항제1호에서 "대통령령이 정하는 주식"이라 함은 다음 각호의 1에 해당하는 주식을 말한다.
1. 제23조의3제1항의 규정에 의한 기관투자자가 취득하는 주식
2. 외국법인에 직접 출자하여 취득하는 주식
3. 제11조의2제1항각호의 1에 규정한 주식
④법 제18조의3제1항제2호에서 "업무와 직접 관련없이 지급한 가지급금등"이라 함은 제11조의2제4항에 규정하는 금액을 말한다.
⑤법 제18조의3제1항제3호에서 "당해 법인의 업무에 직접 관련없는 부동산"이라 함은 당해 부동산 취득후 경과한 기간, 당해 부동산으로부터 발생하는 수입금액, 건물등의 면적, 당해 법인의 업무와의 관련정도등을 감안하여 재무부령이 정하는 부동산(이하 "비업무용부동산"이라 한다)을 말한다.
⑥법 제18조의3의 규정을 적용함에 있어서 1980년 12월 31일이전에 취득한 주식과 발행자가 동일한 동종의 주식을 1981년 1월 1일이후에 취득하여 함께 가지고 있는 법인이 그 일부를 처분한 경우에는 1981년 1월 1일이후에 취득한 주식을 먼저 처분한 것으로 본다.
⑦지급이자손금부인에 관한 법 제16조제7호 및 제11호와 법 제18조3의 규정이 동시에 적용되는 경우에 그 적용순위는 다음에 의한다.
1. 법 제16조제11호에 규정하는 채권자가 분명하지 아니한 사채의 이자
2. 법 제16조제7호와 제30조제3호의 규정에 해당되는 지급이자
3. 제43조의2제1항제1호의 규정에 의하여 계산한 지급이자
4. 제43조의2제1항제2호의 규정에 의하여 계산한 지급이자
5. 법 제16조제11호에 규정하는 건설자금에 충당한 차입금의 이자
제44조제3항제2호중 "적금"을 "부금"으로 한다.
제44조의3제1항제1호중 "7월 31일"을 "8월 31일"로 하고, 동조동항제2호중 "다음연도 1월 31일"을 "다음연도 2월 말일"로 한다.
제45조제2호 단서를 삭제한다.
제46조제2항제7호 단서중 "구입에 소요된 자금"을 "취득·임차에 소요된 자금"으로 한다.
제48조에 제3항을 다음과 같이 신설한다.
③시설대여산업육성법에 의한 시설대여회사는 제1항과 제50조제1항 및 제2항의 규정에 불구하고 시설대여하는 특정물건에 대하여는 재무부령이 정하는 바에 의하여 시설대여기간에 걸쳐 균등하게 계산한 금액을 한도로 하여 감가상각액을 계산할 수 있다.
제50조제4항중 "사업연도의 개시일로부터 30일이내에"를 "사업연도의 직전사업연도의 법인세과세표준신고 기한내에"로 한다.
제94조의2제1항제1호중 "대표자(대표자가 2인이상인 경우에는 사실상의 대표자로 한다. 이하 같다)"를 "대표자(조세감면규제법 제46조의2제7항의 규정에 의하여 법인에게 원천징수의무가 면제되는 경우로서 출자자인 이사중에 당해 법인을 대표하고 있는 자가 따로 있다고 당해 법인이 신고한 때에는 그 신고한 자를 대표자로 하며, 대표자가 2인이상인 경우에는 사실상의 대표자로 한다. 이하 같다)"로 한다.
제99조제1항중 "그 세액의 계산명세서 및 당해 법인의 유보소득에 대한 명세서"를 "그 세액의 계산명세서"로, "과세표준이 되는 금액"을 "과세표준이 되는 금액이 없거나 납부할 세액"으로 한다.
제113조제1항에 제11호를 다음과 같이 신설한다.
11. 제38조에 규정한 이연자산의 상각액을 소득금액계산상 익금에 산입한 금액
제116조의 제목"(잔여재산의 가액)"을 "(잔여재산의 가액 및 잔여재산가액예정액)"으로 하고, 동조에 제4항을 다음과 같이 신설한다.
④법 제49조제4항에서 "대통령령이 정하는 잔여재산가액예정액"이라 함은 해산일로부터 1년이 되는 날 현재의 자산을 시가에 의하여 평가한 금액의 합계액에서 부채총액(자기자본의 총액을 제외한다)을 공제한 금액으로 한다.
제118조의2제2항을 삭제한다.
제124조의6제1항제3호 단서중 "토지등은 제외한다"를 "토지등으로서 재무부령이 정하는 기준면적 범위안의 토지등은 제외한다"로 하고, 동조동항 제4호중 "건물바닥면적의 7배를"을 "재무부령이 정하는 기준면적을"로 하며, 동조동항제5호중 "국세청장"을 "재무부령"으로 한다.
제124조의9제3호중 "제4호 및 제5호"를 "제1항제4호 및 제5호"로 한다.
부칙
제1조 (시행일) 이 영은 공포한 날로부터 시행한다.
제2조 (일반적 적용례) 이 영은 이 영 시행후 최초로 개시하는 사업연도분부터 적용한다.
제3조 (증자소득공제에 관한 적용례) 제11조의2의 개정규정은 1986년 1월 1일이후 최초로 증자하는 분부터 적용한다.
제4조 (대손금 및 기관투자자의 범위등에 관한 적용례) 제12조제2항제8호·제19조제2항제3호 및 제3항·제23조의3제1항제10호 및 제48조제3항의 개정규정은 이 영 시행후 최초로 종료하는 사업연도분부터 적용한다.
제5조 (접대비지출명세서 제출등에 관한 적용례) ①제44조의3제1항의 개정규정은 이 영 시행후 최초로 제출하는 분부터 적용한다.
②제113조제1항제11호의 개정규정은 이 영 시행후 최초로 신고하는 분부터 적용한다.
제6조 (감가상각의 계산방법에 관한 적용례) 제50조제4항의 개정규정은 이 영 시행후 최초로 변경신고하는 분부터 적용한다.
제7조 (소득처분에 관한 적용례) 제94조의2제1항제1호의 개정규정은 이 영 시행후 최초로 익금에 산입한 금액을 처분하는 분부터 적용한다.
제8조 (잔여재산의 가액등에 관한 적용례) 제116조제4항 및 제118조의2제2항의 개정규정은 1986년 1월 1일이후 최초로 해산하는 법인부터 적용한다.
제9조 (다른 고정자산 취득목적으로 양도하는 업무용 토지등에 관한 적용례) 제124조의6제1항의 개정규정은 이 영 시행후 최초로 양도하는 분부터 적용한다.
제10조 (지급이자의 손금불산입에 관한 적용특례) ①제43조의2제1항을 적용함에 있어서 1986년 12월 31일까지는 제43조의2제1항제2호의 산식중 "자기자본의 2배"를 "자기자본의 3배"로 한다.
②제43조의2의 개정규정중 가지급금의 적수는 제43조의2제2항의 개정규정에 불구하고 1986년 12월 31일까지는 다음 각호의 1에 의한다.
1. 업무와 직접 관련없이 지급한 가지급금등에 대한 적수계산에 있어서는 1986년 12월 31일 현재의 가지급금등의 잔액에 당해 사업연도 경과일수를 곱하여 계산한다. 이 경우 1986년 12월 31일 현재의 가지급금등의 잔액에 당해 사업연도 경과일수를 곱하여 계산한 금액이 제43조의2제2항의 개정규정에 의하여 계산한 금액보다 많은 경우에는 제43조의2제2항의 개정규정에 의하여 계산한다.
2. 1986년 1월 1일전에 취득한 비업무용부동산에 대한 적수계산에 있어서는 1986년 12월 31일까지는 적용하지 아니한다.
법인세법시행령
[시행 1985. 10. 5.] [대통령령 제11776호, 1985. 10. 5., 일부개정]
【제정·개정문】
- ⊙대통령령제11,776호(1985·10·5)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제51조제1항제1호를 다음과 같이 하고, 동조동항제2호중 "(공휴일을 제외한다)"를 삭제하며, "제48조의 규정에 따라 계산한 상각범위액"을 "일반감가상각범위액"으로 한다.
1. 광업·제조업 또는 전기·가스업에 직접 사용되는 기계설비로서 재무부령이 정하는 것에 대하여는 각 사업연도에 있어서 연평균 매일(공휴일을 제외한다. 이하 이 항에서 같다)12시간이상 사용된 것에 한하여 제48조의 규정에 따라 계산한 상각범위액(이하 "일반감가상각범위액"이라 한다)에 다음 각목에 따른 금액을 가산한 금액
(가) 연평균 매일 12시간이상 15시간미만 사용된 것에 대하여는 일반감가상각범위액의 100분의 20에 상당하는 금액
(나) 연평균 매일 15시간이상 18시간미만 사용된 것에 대하여는 일반감가상각범위액의 100분의 30에 상당하는 금액
(다) 연평균 매일 18시간이상 사용된 것에 대하여는 일반감가상각범위액의 100분의 50에 상당하는 금액
제56조제2항 본문중 "30만원"을 "100만원"으로 하고, 동조제4항을 다음과 같이 한다.
④시설의 개체 또는 기술의 낙후로 인하여 사업별 고정자산의 일부를 폐기한 경우에는 당해 자산의 장부가액에서 1,000원을 공제한 금액을 폐기일이 속하는 사업연도의 손금에 산입할 수 있다.
부칙
①(시행일) 이 영은 공포한 날로부터 시행한다.
②(일반적 적용례) 이 영은 이 영 시행후 최초로 종료하는 사업연도 분부터 적용한다.
③(금형의 즉시상각에 관한 경과조치) 이 영 시행일이 속하는 사업연도 전에 취득한 금형으로서 취득가액이 100만원이하인 것에 대하여는 이 영 시행후 최초로 종료하는 사업연도의 소득금액계산에 있어서 그 장부가액을 손금에 산입할 수 있다.
④(폐기자산의 즉시상각에 관한 경과조치) 이 영 시행일이 속하는 사업연도 전에 폐기한 사업별 고정자산에 대하여는 이 영 시행일 현재의 장부가액에서 1,000원을 공제한 금액을 이 영 시행후 최초로 종료하는 사업연도의 소득금액계산에 있어서 손금에 산입할 수 있다.
법인세법시행령
[시행 1984. 12. 31.] [대통령령 제11579호, 1984. 12. 31., 일부개정]
【제정·개정문】
- ⊙대통령령제11,579호(1984·12·31)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제25조제1항에 제20호 및 제21호를 각각 다음과 같이 신설한다.
20. 산업설비수출촉진법에 의하여 산업설비수출지원기금으로 출연하는 금액
21. 액화석유가스의안전및사업관리법에 의하여 가스안전관리기금으로 납부하는 금액
제38조의2제6항을 다음과 같이 한다.
⑥제1항의 규정에 의한 잔존상환기간은 월수에 따라 계산하되, 월수의 계산에 관하여는 제88조의 규정을 준용한다.
제42조의2제1항에 제19호 내지 제21호를 각각 다음과 같이 신설한다.
19. 사립학교교원연금법에 의하여 설립된 사립학교교원연금관리공단
20. 대한교원공제회법에 의하여 설립된 대한교원공제회
21. 군인공제회법에 의하여 설립된 군인공제회
제56조제2항중 "10만원미만"을 "10만원(금형의 경우에는 30만원)이하"로 한다.
제67조의2 본문에 후단을 다음과 같이 신설한다.
이 경우 월수의 계산에 관하여는 제88조의 규정을 준용한다.
부칙
①(시행일) 이 영은 공포한 날로부터 시행한다.
②(일반적 적용례) 이 영은 이 영 시행후 최초로 종료하는 사업연도 분부터 적용한다. 다만, 제42조의2제1항제20호의 개정규정은 법률 제3481호 조세감면규제법 부칙 제5조제6항의 규정에 의하여 동법 제8조제1항의 규정을 적용받는 최종사업연도 종료후 최초로 개시하는 사업연도분부터 적용한다.
③(금형의 즉시상각에 관한 경과조치) 이 영 시행일이 속하는 사업연도전에 취득한 금형으로서 취득가액이 30만원이하인 것에 대하여는 이 영 시행후 최초로 종료하는 사업연도의 소득금액계산에 있어서 그 장부가액을 손금에 산입할 수 있다.
법인세법시행령
[시행 1984. 10. 5.] [대통령령 제11520호, 1984. 10. 5., 일부개정]
【제정·개정문】
- ⊙대통령령제11,520호(1984·10·5)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제2조제3항에 본문을 다음과 같이 하고, 동항에 제8호 및 제9호를 각각 다음과 같이 신설한다.
법 제1조제1항제4호에서 대가를 얻는 계속적행위로 인하여 생기는 수입으로서 대통령령이 정하는 것이라 함은 다음 각호의 1을 말한다.
8. 소득세법 제17조제1항에 규정하는 채권이나 증권(금융기관이 발행한 예금증서로서 타인에게 양도할 수 있는 증서를 포함하되, 법인세가 비과세되는 채권이나 증권을 제외한다. 이하 이 조에서 같다)을 당해 채권등의 발행인(증권거래법에 의한 인수인 및 법 제39조제5항의 규정에 의하여 원천징수를 대리하거나 위임받은 것으로 보는 단기금융회사등을 포함한다)외의 자로부터 당해 채권등의 상환기간 중도에 취득하여 얻는 채권이나 증권의 이자·할인액 및 상환익
9. 제8호의 채권이나 증권을 양도함으로써 발생한 채권매매익. 이 경우 "채권매매익"이라 함은 채권등의 매각익에서 채권등의 매각손을 차감한 금액을 말한다.
제44조의3을 다음과 같이 신설한다.
제44조의3 (접대비지출명세서) ①법인이 법 제18조의2제2항에 해당하는 접대비를 지출한 때에는 다음 각호에 규정하는 날까지 재무부령이 정하는 바에 의하여 접대비지출명세서를 소관세무서장에게 제출하여야 한다. 다만, 재무부령이 정하는 신용카아드에 의하여 거래된 분은 그러하지 아니하다.
1. 1월 1일부터 6월 30일까지에 발생된 분 : 7월31일
2. 7월 1일부터 12월 31일까지에 발생된 분 : 다음연도 1월31일
②직전사업연도 수입금액의 합계액이 재무부령이 정하는 금액미만인 법인은 제1항의 규정에 불구하고 접대비지출명세서를 제출하지 아니한다.
제51조에 제8항 및 제9항을 각각 다음과 같이 신설한다.
⑧에너지이용합리화법 제9조의 규정에 의한 에너지절약형시설중 재무부령이 정하는 것에 대하여는 제48조의 규정에 불구하고 그 취득가액의 100분의 90에 상당하는 금액을 당해 자산을 취득한 날이 속하는 사업연도의 상각액으로 할 수 있다.
⑨제8항의 규정을 적용받고자 하는 법인은 당해 시설의 취득일이 속하는 사업연도의 법인세과세표준신고와 함께 에너지이용합리화법시행령 제6조제3항의 규정에 의하여 동력자원부장관이 발행하는 에너지절약형시설투자완료확인서를 소관세무서장에게 제출하여야 한다.
제91조의3을 다음과 같이 신설한다.
제91조의3 (채권이자소득에 대한 원천징수공제세액의 계산) ①법인이 소득세법 제17조제1항에 규정하는 채권 또는 증권(금융기관이 발행하는 예금증서로서 타인에게 양도할 수 있는 증서를 포함한다)의 이자계산기간중에 당해 채권을 타인에게 양도하거나 타인으로부터 취득한 경우에 있어서 법 제30조 또는 법 제31조의 규정에 의하여 공제할 원천징수세액은 다음 산식에 의하여 계산한 금액으로 한다.
당해 채권의 보유기간에 약정이자율을 적용하여 계산한 이자 및 할인액
법 제39조의 규정에 × ------------------------------------------------------------------------------
의한 원천징수세액 당해 채권의 이자계산기간에 약정이자율을 적용하여 계산한 이자 및 할인액의 총액
②법인이 선이자지 방식에 의하는 채권등을 당해 채권등의 이자계산기간이 만료되기 전에 사업연도가 종료되어 법 제39조의 규정에 의하여 원천징수된 세액을 전액 공제하여 법인세를 신고하였으나, 그후 사업연도에 당해 채권등을 양도함으로써 당해 사업연도이전의 사업연도 법인세에서 공제한 원천징수세액이 제1항의 규정에 의하여 계산한 금액을 초과하는 경우에는 그 초과하는 금액은 당해 채권을 양도한 날이 속하는 사업연도의 법인세에 가산하여 납부하여야 한다.
제100조의4제3호를 다음과 같이 하고, 동조에 제6호를 다음과 같이 신설한다.
3. 금융보험업의 수입금액. 다만, 소득세법 제17조제1항에 규정하는 채권 또는 증권(상업어음을 제외하되 금융기관이 발행한 예금증서로서 타인에게 양도할 수 있는 증서를 포함한다)의 이자와 할인액을 제외한다.
6. 비영리법인이 법령 또는 정관의 규정에 의하여 회원 또는 조합원에게 대부한 융자금에 대한 이자수입
제100조의4에 제2항을 다음과 같이 신설한다.
②제1항제3호 단서에 규정하는 이자와 할인액에는 단기금융회사등이 법 제39조제5항의 규정에 의하여 원천징수를 대리하거나 위임받은 어음이나 채무증서를 당해 어음등을 발행한 법인으로부터 인수·매입하여 매출하는 경우 발생하는 이자와 할인액은 포함되지 아니하는 것으로 한다.
제100조의5를 다음과 같이 신설한다.
제100조의5 (비영리법인의 채권이자금액에 대한 원천징수) ①비영리법인은 당해 법인이 소득세법 제17조제1항에 규정하는 채권이나 증권(금융기관이 발행한 예금증서로서 타인에게 양도할 수 있는 증서를 포함한다)을 당해 채권등의 발행인(증권거래법에 의한 인수인과 법 제39조제5항의 규정에 의하여 원천징수를 대리하거나 위임받은 것으로 보는 단기금융회사등을 포함한다)으로부터 직접 취득하여 최종상환일 또는 만기일까지 계속 보유함으로써 제2조의 수익사업에 포함되지 아니하는 채권등의 이자 및 할인액이 있는 경우에는 소득세법시행령 제194조의2에 규정하는 이자소득지급시기전에 원천징수의무자에게 그 사실을 서면으로 통보하여야 한다.
②원천징수의무자가 제1항의 통보를 받지 못하거나 기타 사유로 비영리법인에게 제2조의 수익사업에 포함되지 아니하는 채권이나 증권의 이자 및 할인액을 지급하면서 법인세를 원천징수한 경우에 있어서 당해 원천징수세액의 환급에 관하여는 제100조제1항 또는 소득세법시행규칙 제84조의 규정을 준용한다.
제124조의4제6항중 "자산재평가법시행령 제1조제1항각호에 게기하는 자산이외의 자산"을 "자산재평가법시행령 제1조제2항각호에 규정하는 비업무용자산외의 자산"으로 한다.
제124조의6제1항제4호를 다음과 같이 한다.
4. 건물에 직접 사용되는 부속토지로서 건물바닥면적의 7배를 초과하는 것. 다만, 공장용건축물의 부속토지는 공업배치법 제6조의 규정에 의한 기준면적을 초과하는 것
부칙
제1조 (시행일) 이 영은 공포한 날로부터 시행한다.
제2조 (일반적 적용례) 이 영은 이 영 시행후 최초로 종료하는 사업연도분부터 적용한다.
제3조 (수익사업범위에 관한 적용례) ①제2조제3항제8호의 개정규정은 이 영 시행후 새로이 취득한 채권등에서 발생한 이자분부터 적용한다.
②제2조제3항제9호의 개정규정은 이 영 시행후 새로이 취득한 채권을 양도함으로써 발생한 분부터 적용한다.
제4조 (접대비지출명세서 제출에 관한 적용례) 제44조의3의 개정규정은 1984년 10월 1일이후 발생한 분부터 적용한다.
제5조 (에너지절약형시설특별상각에 관한 적용례) 제51조제8항의 개정규정은 이 영 시행후 최초로 종료하는 사업연도에 취득한 분부터 적용한다.
제6조 (이자소득에 대한 원천징수세액계산에 관한 적용례) ①제91조의3의 개정규정은 이 영 시행후 최초로 타인에게 양도하거나 타인으로부터 취득한 채권등의 이자에 대한 원천징수세액분부터 적용한다. 다만, 비영리법인의 경우에는 당해 법인이 이 영 시행후 최초로 취득한 채권등의 이자에 대한 원천징수세액분부터 적용한다.
②이 영 시행일이 속하는 사업연도전의 사업연도에 취득한 선이자지급방식의 채권이나 증권을 이 영 시행후 양도하는 경우에 당해 채권등의 이자에 대하여 당해 사업연도전의 사업연도 법인세에서 이미 공제받은 원천징수세액이 제91조의3제1항의 개정규정에 의하여 계산한 세액을 초과하는 때에는 그 초과하는 금액은 당해 채권등을 양도한 날이 속하는 사업연도의 법인세에 가산하여 납부하여야 한다.
제7조 (원천징수대상소득의 범위에 관한 적용례) 제100조의4제1항제3호의 개정규정은 금융기관이 이 영 시행후 새로이 취득한 채권등의 이자를 지급받는 분부터 적용한다.
제8조 (업무용토지등에 관한 적용례) 제124조의6제1항제4호의 개정규정은 이 영 시행후 최초로 양도하는 분부터 적용한다.
제9조 (금융기관 및 비영리법인의 수입금액에 대한 원천징수의 경과조치) 금융기관이나 비영리법인이 이 영 시행전부터 취득하여 보유하고 있는 채권이나 증권의 이자·할인료를 이 영 시행후에 지급받는 경우로서 원천징수 의무자에게 당해채권의 명칭·금액·이자·취득일자등을 명시한 서류를 이자지급시까지 제출한 때에는 당해 원천징수의무자는 종전의 예에 의하여 원천징수를 하지 아니한다.
법인세법시행령
[시행 1983. 12. 29.] [대통령령 제11282호, 1983. 12. 29., 일부개정]
【제정·개정문】
- ⊙대통령령제11,282호(1983·12·29)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제17조의9제3항중 "취득가액의 100분의 5(선박의 경우에는 1,000분의 1)에 상당하는 금액을"을 "취득가액에 다음 각호에 규정하는 율을 곱하여 계산한 금액을"로 하고, 동조동항에 제1호 내지 제3호를 각각 다음과 같이 신설한다.
1. 선박의 경우에는 1,000분의 1
2. 선철제조용 용광로의 경우에는 100분의 10
3. 기타의 경우에는 100분의 5
제23조의3제1항에 제8호 및 제9호를 각각 다음과 같이 신설한다.
8. 단기금융업법에 의한 단기금융회사
9. 종합금융회사에관한법률에 의한 종합금융회사
제33조제1항중 "차입금(재무부령이 정하는 금융기관의 수신자금을 제외한다)"을 "차입금"으로 하고, 동항에 후단을 다음과 같이 신설하며, 동조제2항중 "전항"을 "제1항"으로, "준공된 날(토지매입의 경우에는 그 대금을 완불한 날)"을 "준공된 날(토지 매입의 경우에는 그 대금을 완불한 날 또는 당해 토지를 사업에 직접 제공한 날)"로 한다.
이 경우 재무부령이 정하는 금융기관이 고정자산을 건설함에 있어서 당해 고정자산의 건설에 소요된지의 여부가 분명하지 아니한 수신자금등 차입금은 고정자산의 건설에 소요되는 차입금의 범위에서 제외한다.
제42조의2제1항제6호 및 제8호를 각각 다음과 같이 하고, 동항에 제17호 및 제18호를 각각 다음과 같이 신설한다.
6. 대한민국재향군인회법에 의하여 설립된 대한민국재향군인회 및 대한민국재향경우회법에 의하여 설립된 대한민국재향경우회
8. 한국원호복지공단법에 의하여 설립된 한국원호복지공단, 원호대상자단체설립에관한법률에 의하여 설립된 각 단체와 재단법인 홍익회
17. 갱생보호법에 의하여 설립된 갱생보호회
18. 공무원연금법에 의하여 설립된 공무원연금관리공단
제51조제1항제1호중 "광업 또는 제조업에"를 "광업·제조업 또는 전기·가스업에"로 한다.
제82조에 제6항을 다음과 같이 신설한다.
⑥제5항의 규정에 의한 세무조정계산서를 작성할 수 있는 공인회계사 또는 세무사의 요건에 관하여 필요한 사항은 국세청장이 정할 수 있다.
제84조에 제3항을 다음과 같이 신설한다.
③제83조제2항에 규정하는 외부회계감사 대상 법인은 제22조·제23조 및 제23조의2의 규정에 의한 일시상각충당금 또는 압축기장충당금을 제82조제3항제4호에 규정하는 세무조정계산서에 계상하고, 이를 법인세과세표준신고서에 손금으로 산입한 경우에는 그 금액은 각 사업연도의 소득금액계산에 있어서 손금에 산입한 것으로 한다. 이 경우에는 자산별로 당해 자산의 일시상각충당금과 감가상각비에 관한 명세서를 세무조정계산서에 첨부하여 제출하여야 한다.
부칙
①(시행일) 이 영은 공포한 날로부터 시행한다.
②(일반적 적용례) 이 영은 이 영 시행후 최초로 종료하는 사업연도 분부터 적용한다.
③(건설자금 이자 계산에 관한 적용례) 제33조제1항 후단의 개정규정은 이 영 시행후 최초로 고정자산의 건설을 개시하는 분부터 적용한다.
④(준비금등의 손금계상특례에 관한 적용례) 제84조제3항의 개정규정은 이 영 시행후 최초로 결산을 확정하는 분부터 적용한다.
법인세법시행령
[시행 1983. 7. 1.] [대통령령 제11157호, 1983. 7. 1., 일부개정]
【제정·개정문】
- ⊙대통령령제11,157호(1983·7·1)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제2조제1항을 다음과 같이 한다.
①법 제1조제1항제1호에 규정하는 사업의 범위는 소득세법시행령 제29조 내지 제37조의 규정에 의한 사업과 부동산임대업으로 하되, 다음 각호의 사업을 포함하지 아니하는 것으로 한다.
1. 의료보험법과 공무원및사립학교교직원의료보험법에 의한 의료보험사업
2. 주무관청에 등록된 종교단체가 공급하는 용역중 부가가치세법 제12조제1항제16호의 규정에 의하여 부가가치세가 면제되는 용역을 공급하는 사업
제124조의2제1항을 다음과 같이 한다.
①법인이 각 사업연도에 2이상의 자산을 양도한 경우에 있어서 법 제59조의2제1항에 의한 특별부가세의 과세표준은 당해 사업연도에 양도한 자산별로 법 제59조의2제3항에 의하여 계산한 양도차익을 합산한 금액으로 한다. 이 경우 양도한 자산중 법 제59조의2제3항제1호 및 제2호의 합계액이 당해 자산의 양도가액을 초과하는 자산이 있는 때에는 그 초과하는 금액을 차감하여 특별부가세의 과세표준을 계산한다.
제124조의2제4항 단서중 "연 100분의 15"를 각각 "연 100분의 5"로 한다.
부칙
①(시행일) 이 영은 1983년 7월 1일부터 시행한다.
②(일반적 적용례) 이 영은 시행일이 속하는 사업연도부터 적용한다.
③(도매물가상승율에 관한 적용례) 양도자산의 취득일이 이 영 시행일전인 경우에 이 영 시행일로부터 양도일까지의 보유기간분에 대하여는 제124조의2제4항 단서의 개정규정에 의하고, 취득일로부터 이 영 시행일전일까지의 보유기간분에 대하여는 종전의 규정에 의한다.
법인세법시행령
[시행 1983. 1. 1.] [대통령령 제10978호, 1982. 12. 31., 일부개정]
【제정·개정문】
- ⊙대통령령제10,978호(1982·12·31)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제2조제3항제7호에 단서를 다음과 같이 신설한다.
다만, 내국법인이 외국에서 영위하는 기술용역에 대하여 당해 외국이 법인세를 부과하지 아니하는 때에는 당해 외국에 본점 또는 주된 사무소가 있는 외국법인이 국내에서 영위하는 기술용역은 이를 제외한다.
제13조제1항 본문중 "법 제22조제3항제2호에 규정하는 소액주주인 임원"을 "제31조의2에 규정하는 소액주주인 임원"으로 하고, 동항 본문에 단서를 다음과 같이 신설한다.
다만, 제4호의 경우에는 당해 법인이 손금으로 계상한 경우에 한한다.
제14조 및 제15조를 각각 삭제한다.
제16조제1항제1호중 "재무부장관"을 "재무부장관(농업협동조합법·수산업협동조합법 또는 축산업협동조합법에 의한 공제사업의 경우에는 농수산부장관. 이하 이 조에서 같다)"로 한다.
제23조의3을 다음과 같이 신설한다.
제23조의3 (기관투자자등의 범위) ①법 제15조제1항제10호에서 "대통령령이 정하는 기관투자자"라 함은 다음 각호의 법인을 말한다.
1. 증권투자신탁업법에 의한 위탁회사
2. 은행법에 의한 인가를 받아 설립된 금융기관
3. 한국산업은행법에 의하여 설립된 한국산업은행
4. 한국외환은행법에 의하여 설립된 한국외환은행
5. 장기신용은행법에 의한 장기신용은행
6. 보험업법에 의한 보험사업자
7. 증권거래법에 의한 증권회사
②법 제15조제1항제10호에서 "대통령령이 정하는 법인"이라 함은 기관투자자 및 그와 제31조의2제3항에 규정하는 특수관계에 있는 자가 당해 상장법인의 발행총주식의 100분의 10을 초과하여 소유하고 있는 법인을 말한다.
제25조제1항제8호를 다음과 같이 한다.
8. 신용관리기금법에 의한 신용관리기금으로 출연하는 금액
제29조를 삭제한다.
제30조제3호의2중 "법 제22조제3항제2호에 규정하는 소액주주"를 "제31조의2에 규정하는 소액주주"로 한다.
제31조의2를 다음과 같이 신설한다.
제31조의2 (소액주주) ①법 제16조제8호에서 "대통령령이 정하는 소액주주"라 함은 상장법인의 주주로서 발행총주식수의 100분의 1에 해당하는 주식수에 미달하는 주식을 소유한 주주를 말한다. 다만, 당해 법인의 지배주주와 특수관계가 있는 주주는 소액주주로 보지 아니한다.
②제1항의 지배주주는 당해 법인의 발행총주식수의 100분의 1이상의 주식을 소유한 주주(정부를 제외한다)로서 그와 특수관계가 있는 주주와의 소유주식합계가 당해 법인의 주주중 가장 많은 주식수가 되는 경우의 주주를 말한다.
③제1항 단서 및 제2항에서 특수관계가 있는 주주라 함은 지배주주와 다음 각호의 1에 해당하는 관계에 있는 주주를 말한다.
1. 친족관계에 있는 자
2. 지배주주가 법인인 경우에는 당해 법인이 100분의 50이상을 출자하고 있는 법인
3. 지배주주인 법인에 100분의 50이상을 출자하고 있는 법인이나 개인
4. 지배주주가 개인인 경우에는 당해 개인과 그 친족이 100분의 50이상을 출자하고 있는 법인
5. 지배주주와 그 친족이 이사의 과반수이거나 출연금(설립을 위한 출연금에 한한다)의 100분의 50이상을 출연하고 그중 1인이 설립자로 되어 있는 비영리법인
제32조중 "재무부장관의 승인을 얻은 금액"을 "재무부장관의 승인을 얻은 금액(농업협동조합법·수산업협동조합법 또는 축산업협동조합법에 의한 공제사업의 경우에는 농수산부장관이 재무부장관과 협의하여 승인한 금액)"으로 한다.
제34조제2항제2호중 "주주총회·사원총회등의 결의로써 정한 금액으로서 그 임원"을 "그 임원"으로 한다.
제35조제4항을 삭제하고, 동조제5항 본문중 "청산중"을 "최종사업연도"로 하며, 동항 단서 및 동조제6항을 각각 삭제한다.
제35조의2제1항중 "재무부장관"을 "재무부장관(농업협동조합법·수산업협동조합법 또는 축산업협동조합법에 의한 공제사업의 경우에는 농수산부장관)"으로, "사업비의 합계액"을 "사업비에 그 사업비의 100분의 30을 합산한 금액의 합계액"으로 한다.
제37조의2를 다음과 같이 신설한다.
제37조의2 (금융기관등의 범위) 법 제17조제9항에서 "금융기관등 대통령령이 정하는 내국인"이라 함은 다음 각호의 법인을 말한다.
1. 은행법에 의한 인가를 받아 설립된 금융기관
2. 한국산업은행법에 의하여 설립된 한국산업은행
3. 중소기업은행법에 의하여 설립된 중소기업은행
4. 국민은행법에 의하여 설립된 국민은행
5. 한국주택은행법에 의하여 설립된 한국주택은행
6. 한국외환은행법에 의하여 설립된 한국외환은행
7. 한국수출입은행법에 의하여 설립된 한국수출입은행
8. 장기신용은행법에 의한 장기신용은행
9. 신탁업법에 의한 인가를 받아 신탁업을 영위하는 법인
10. 단기금융업법에 의한 단기금융회사
11. 종합금융회사에관한법률에 의한 종합금융회사
12 상호신용금고법에 의한 상호신용금고
13. 신용보증기금법에 의한 신용보증기금과 농림수산업자신용보증법에 의한 농림수산업자신용보증기금
14. 농업협동조합법에 의한 농업협동조합중앙회
15. 수산업협동조합법에 의한 수산업협동조합중앙회
16. 축산업협동조합법에 의한 축산업협동조합중앙회
17. 보험업법에 의한 보험사업자
18. 증권거래법에 의하여 설립된 한국증권거래소와 동법에 의하여 허가를 받은 증권금융회사
제38조를 다음과 같이 한다.
제38조 (이연자산의 종류와 상각방법) ①법 제17조제10항의 규정에 의한 "이연자산"은 다음 각호의 금액으로서 당해 법인에 귀속되었거나 귀속될 부담액을 말한다.
1. 창업비
상법 제290조제4호의 규정에 의한 지출과 설립등기를 위하여 지출한 세액 및 등기수수료를 말한다.
2. 개업비
창업비외에 회사설립후 영업개시일까지 개업준비를 위하여 지출한 비용을 말한다.
3. 신주발행비
증자의 경우에 신주발행수수료와 신주발행을 위하여 직접 지출한 비용을 말한다.
4. 시험연구비
제품의 시작·제작법의 연구·신기술의 개발 및 도입등을 위하여 특별히 지출한 비용을 말한다.
5. 사채발행비
사채모집공고비, 금융기관 및 증권회사수수료, 사채권발행비, 등록세등 사채발행을 위하여 직접 필수적으로 지출된 비용을 말한다.
6. 사채할인발행차금
사채를 발행하는 경우에 사채권자에게 상환할 사채의 금액의 합계액에서 사채의 발행가액의 합계액을 공제한 금액을 말한다.
②제1항의 이연자산의 상각방법은 다음에 의한다.
1. .창업비
법인설립일이 속하는 사업연도부터 5년이내의 매 사업연도에 균등액이상을 상각하여야 한다.
2. 개업일
개업일이 속하는 사업연도부터 3년이내에의 매 사업연도에 균등액이상을 상각하여야 한다.
3. 신주발행비
신주발행일이 속하는 사업연도부터 3년이내의 매 사업연도에 균등액이상을 상각하여야 한다.
4. 시험연구비
시험연구비로 계상한 사업연도부터 5년이내의 매 사업연도에 균등액이상을 상각하여야 한다.
5. 사채발행비
사채발행일이 속하는 사업연도부터 3년이내의 매 사업연도에 균등액이상을 상각하여야 한다. 다만, 사채상환기간이 3년미만인 경우에는 당해 기간내에 균등액이상을 상각하여야 한다.
6. 사채할인발행차금
사채발행기간내의 매 사업연도에 균등액을 상각하여야 한다.
제38조의2제1항 본문중 "처리한다"를 "처리하여야 한다"로 하고, 동항에 단서를 다음과 같이 신설하며, 동조제3항 단서를 삭제하고, 동조에 제8항을 다음과 같이 신설한다.
다만, 외국환관리법에 의한 외국환은행의 외화채권·채무에 대하여는 그러하지 아니한다.
⑧국외에 지점등을 설치하고 있는 내국법인이 당해 지점의 외화표시재무제표를 원화로 환산하는 방법은 국세청장이 정하는 바에 의한다.
제40조제2항을 다음과 같이 한다.
②제1항의 기부금중 금전외의 자산을 기부한 후 그 자산을 사용하거나 그 자산으로부터 수익을 받을 경우에 당해 기부자산의 손비처리에 관하여 필요한 사항은 재무부령으로 정한다.
제42조의2제1항제11호를 다음과 같이 한다.
11. 중소기업협동조합법에 의하여 설립된 중소기업협동조합중앙회
제44조제3항본문중 "은행·상호신용금고 또는 보험회사"를 "금융기관(제37조의2제1호 내지 제8호 및 제14호 내지 제16호의 법인을 말한다. 이하 이 항에서 같다)·상호신용금고·보험사업자 또는 증권투자신탁업법에 의한 위탁회사"로 하고, 동항제1호중 "은행"을 "금융기관"으로 하며, 동항에 제4호를 다음과 같이 신설한다.
4. 증권투자신탁업법에 의한 위탁회사의 경우
장기투자수익증권의 매출권유비는 매출액의 1,000분의 2
제45조제2호 단서중 "365일이 되는 날"을 "365일이 되는 날(국유재산법 제55조의 규정에 의하여 청산하는 경우에는 그러하지 아니하다)"로 한다.
제46조제1항제1호 및 동조제2항제7호의2중 "법 제22조제3항제2호에 규정하는 소액주주"를 각각 "제31조의2에 규정하는 소액주주"로 한다.
제47조제1항 단서중 "차입금"을 "차입금(당좌차월은 제외한다)"으로 한다.
제51조제1항 각호외의 부분중 단서·동항제4호·동항제6호의2 및 동조제4항 내지 제7항을 각각 삭제한다.
제54조에 제18호 및 제19호를 각각 다음과 같이 신설한다.
18. 공업용수도시설관리권
19. 유료도로관리권
제55조중 "제54조제2호 내지 제14호"를 "제54조제2호 내지 제19호"로 한다.
제55조의2제2항에 단서를 다음과 같이 신설한다.
다만, 자산재평가법에 의한 재평가를 한때에는 재평가액을 기초가액으로 하여 상각범위액을 계산한다.
제59조제2항에 단서를 다음과 같이 신설한다.
다만, 법 제15조제1항제3호 단서에 해당하는 경우에는 제1항의 규정을 적용한다.
제67조를 삭제한다.
제67조의2를 다음과 같이 한다.
제67조의2 (상장법인의 법인세액계산) 법 제22조제8항에 규정하는 법인세 산출세액의 계산은 다음의 산식에 의한다.
12 상장전월수 12 상장후월수 사업연도월수
[(과세표준×------------×법 제22조제2항의 세율×-------------)+(과세표준×------------×법 제22조제1항의 세율×------------)]×----------- =산출세액 사업연도월수 사업연도월수 사업연도월수 사업연도월수 12
제67조의3을 삭제한다.
제67조의4를 다음과 같이 신설한다.
제67조의4 (자기자본총액의 계산) 법 제22조제2항에서 "자기자본의 총액"이라 함은 대차대조표상의 주식발행자본금 및 잉여금의 합계액에서 다음 각호의 금액을 공제한 금액을 말한다.
1. 제84조제2항의 규정에 의하여 적립한 적립금
2. 주식할인발행차금
3. 배당건설이자
4. 당기순이익 또는 당기순손실
제67조의5를 다음과 같이 신설한다.
제67조의5 (비상장대법인에서 제외되는 법인) 법 제22조제3항제7호에서 "대통령령이 정하는 법인"이라 함은 상법 제463조에 규정하는 건설이자를 배당하는 법인을 말한다.
제82조제3항제1호중 "재무제표의 규칙"을 "기업회계기준"으로 하고, 동항제2호중 "재무제표규칙"을 "기업회계기준"으로 하며, 동조제4항에 후단을 다음과 같이 신설한다.
이 경우 합병으로 인하여 소멸하는 법인의 최종사업연도의 과세표준과 세액을 신고함에 있어서는 제3항제4호의 서류를 말한다.
제83조제2항 단서를 삭제한다.
제94조의2제1항제3호에 바목을 다음과 같이 신설한다.
바. 법 제16조제11호의 규정에 의하여 익금에 산입한 채권자가 불분명한 사채의 이자에 대한 원천징수세액에 상당하는 금액
제98조제2항을 다음과 같이 한다.
②제1항의 규정에 의하여 수시부과하는 경우에는 사업수입금액에 소득표준율을 곱하여 계산한 금액에 법 제22조의 세율을 곱하여 산출한 금액을 그 세액으로 한다.
제113조의3중 "일변 7전"을 "일변 5전"으로 한다.
제114조제2항중 "법 제50조"를 "법 제46조·법 제48조 또는 법 제50조"로 한다.
제116조제3항을 삭제한다.
제121조제1항제2호 및 제5호중 "국내사업장 또는 법 제55조제1항제3호에 규정하는 부동산 소재지"를 각각 "국내사업장에서 상시 근무하거나 법 제55조제1항제3호에 규정하는 부동산 소득 또는 동항제8호에 규정하는 산림소득의 발생지"로 한다.
제121조제1항제6호를 다음과 같이 하고, 동항제8호를 삭제한다.
6. 법 제17조제6항에 규정하는 할부 또는 연불기간중에 법 제56조에 규정하는 국내사업장을 가지지 아니하게 된 때에는 회수되지 아니한 판매 또는 양도금액과 이에 대응하는 비용은 국내사업장을 가지지 아니하게 된 날이 속하는 사업연도의 익금과 손금에 각각 산입한다.
제124조의2제4항 단서중 "연 100분의 15로 한다"를 "연 100분의 15로 하고, 보유기간이 2년미만인 토지등의 경우에는 이를 영으로 한다"로 하며, 동조제7항을 삭제하고, 동조에 제9항 내지 제11항을 다음과 같이 신설한다.
⑨법 제59조의2제2항 단서에 "환지처분"이라 함은 토지구획정리사업법 기타 법률에 의하여 사업시행자가 사업완료후에 사업구역내의 토지소유자 또는 관계인에게 종전의 토지에 갈음하여 그 구역내의 다른 토지로 바꾸어 주는 것을 말하며, 사업시행으로 인한 분할·합병 또는 교환의 경우를 포함한다.
⑩법 제59조의2제2항 단서에서 "체비지"라 함은 토지구획정리사업법 기타 법률에 의하여 사업시행자가 사업구역내의 토지소유자 또는 관계인에게 그 구역내의 토지로 사업비용을 부담하게 하는 경우의 당해 토지와 토지구획정리사업법 기타 법률에 의한 보류지를 말한다.
⑪법 제59조의2제4항의 취득시기 및 양도시기에 관하여는 소득세법시행령 제53조의 규정을 준용한다.
제124조의4제1항·제2항 및 제7항을 각각 삭제하고, 동조제3항·제4항·제6항·제8항 내지 제10항중 "법 제59조의3"을 각각 "법 제59조의3제1항"으로 한다.
제124조의5를 다음과 같이 한다.
제124조의5 (이전의 목적으로 양도하는 목장용 토지) ①법 제59조의3제2항제1호의 규정은 별표1의 사육두수이상의 가축을 사육하는 목장에 대하여 다음 각호의 요건을 갖춘 경우에 한하여 적용한다.
1. 별표1의 토지면적이상의 신목장부지를 확보하고 구목장을 양도한 날로부터 1년이내에 신목장의 사업을 개시한 경우. 다만, 구목장의 양도전에 신목장의 사업을 개시한 경우에는 사업개시일로부터 2년이내에 구목장을 양도하고 별표1의 토지면적이상의 신목장부지를 확보한 경우에 한한다.
2. 양도한 날이 속하는 연도까지 계속하여 5년간 구목장의 사업에서 발생한 소득에 대하여 법인세가 부과 또는 면제된 경우
②법 제59조의3제2항제1호에서 "대통령령이 정하는 토지등"이라 함은 별표1의 범위안의 토지로서 당해 목장에 실지 사용되는 토지를 말한다.
③법 제59조의3제2항제1호의 규정에 의하여 특별부가세의 면제를 받은 법인이 제1항 각호의 기한내에 당해 요건을 갖추지 아니한 때에는 그 면제받은 특별부가세를 지체없이 추징한다.
④법 제59조의3제2항제1호의 규정에 의하여 특별부가세의 면제를 받은 법인이 제1항 각호의 기한내에 당해 요건을 갖추게 된 때에는 그 요건을 갖춘 날이 속하는 사업연도의 법인세과세표준신고서와 함께 신목장목축명세서를 제출하여야 한다.
⑤법 제59조의3제2항제1호의 규정에 의하여 특별부가세를 면제받고자 하는 법인은 양도일이 속하는 사업연도의 법인세과세표준신고서와 함께 재무부령이 정하는 특별부가세면제신청서를 제출하여야 한다.
제124조의6을 다음과 같이 한다.
제124조의6 (다른 고정자산 취득목적으로 양도하는 업무용토지등) ①법 제59조의3제2항제2호에서 "대통령령이 정하는 토지등"이라 함은 다음 각호의 1에 해당하지 아니하는 것을 말한다.
1. 목장용·매매사업용 및 임대사업용토지등
2. 당해 법인외의 자가 주로 사용하는 토지등
3. 사업장과 독립하여 설치한 운동장·경기장·연수소 및 휴양소등으로 사용되는 토지등. 다만, 국민체육진흥법 제10조의 규정에 의한 운동경기부를 설치한 법인이 선수전용에 공하는 체육시설용 토지등은 제외한다.
4. 사무실용에 직접 사용되는 건물의 부속토지로서 건물바닥면적의 10배를 초과하는 것.
5. 기타 당해 법인의 사업에 직접 사용되지 아니하는 토지등으로서 국세청장이 정하는 법인의 업무와 관련이 없는 토지등
②업무용과 기타의 용도에 겸용하는 토지등을 양도한 경우에 그 양도차익을 각각 구분하여 계산할 수 없는 때에는 그 면적의 비율에 따라 양도차익을 안분계산한다. 이 경우 업무용으로 직접 사용한 토지등의 면적은 양도일(토지등을 양도하기 전에 새로운 토지등을 취득하여 사업장을 전부 이전한 경우에는 이전일)로부터 소급하여 2년동안 업무용으로 직접 사용한 토지등의 면적이 가장 적은 때의 면적을 기준으로 하여 양도차익을 계산하며, 업무용과 기타의 용도에 겸용하는 건물은 기타의 용도에 사용한 면적이 건물연면적의 100분의 10이하인 경우에는 업무용으로 사용된 것으로 보아 양도차익을 계산한다.
③법 제59조의3제2항제2호의 규정은 토지등의 양도가액에 상당하는 금액으로 토지등의 양도일로부터 3년이내에 토지·건물 또는 기계장치를 취득하고 이를 당해 법인의 업무용으로 직접 사용한 경우에 한하여 적용한다. 다만, 토지등을 양도하기 전에 업무용으로 직접 사용하는 토지·건물 또는 기계장치를 취득한 경우에는 그 취득일로부터 2년이내에 토지등을 양도하여야 한다.
④법 제59조의3제2항제2호의 규정에 의하여 특별부가세를 면제받고자 하는 법인은 토지등의 양도일이 속하는 사업연도의 법인세과세표준신고서와 함께 재무부령이 정하는 특별부가세면제신청서를 제출하여야 하며, 새로운 토지·건물 또는 기계장치를 취득한 때에는 그 취득일이 속하는 사업연도의 법인세과세표준신고서와 함께 다음 각호의 서류를 제출하여야 한다.
1. 제3항 본문의 경우에는 재무부령이 정하는 취득명세서
2. 제3항 단서의 경우에는 재무부령이 정하는 취득명세서 및 양도계획서
⑤소관세무서장은 법 제59조의3제2항제2호의 규정에 의하여 특별부가세를 면제받은 법인이 제3항의 요건을 갖추지 아니한 때에는 다음 산식에 의하여 계산한 금액을 지체없이 추징하여야 한다.
제3항의 규정에 의하여 사용하지 아니한 금액
면제받은 특별부가세액 ×------------------------------------------
토지등의 양도가액
⑥제3항 단서의 경우에 면제할 특별부가세액은 다음 산식에 의하여 계산한 금액으로 한다.
제3항 단서의 규정에 의하여 사용한 금액
특별부가세산출세액 ×-------------------------------------
토지등의 양도가액
제124조의7을 삭제한다.
제124조의8제1항 및 제3항을 각각 다음과 같이 하고, 동조에 제4항 내지 제6항을 각각 다음과 같이 신설한다.
①학교법인이 소유하는 기본재산중 사립학교법시행령 제12조에 규정하는 재산외의 토지등(이하 "비교육사업용 토지등"이라 한다)에 대하여는 그 양도금액을 양도일로부터 3년이내에 교육사업에 사용하는 경우에 한하여 법 제59조의3제2항제3호의 규정을 적용한다. 다만, 부득이한 사유로 그 기한내에 사용할 수 없는 경우에는 3년을 넘지 아니하는 범위안에서 1차에 한하여 소관세무서장의 승인을 얻어 사용기한을 연장할 수 있다.
③제2항의 규정에 의하여 추징하는 세액은 다음 산식에 의하여 계산한 금액으로 한다.
제2항 각호에 해당하는 금액
비교육사업용토지등에 대한 특별부가세면제세액 ×------------------------------
비교육사업용토지등의 양도가액
④법 제59조의3제2항제3호의 규정에 의하여 특별부가세를 면제받고자 하는 법인은 양도일이 속하는 사업연도의 법인세과세표준신고서와 함께 재무부령이 정하는 특별부가세면제신청서를 제출하여야 한다.
⑤제1항의 규정에 의하여 교육사업에 사용한 경우에는 그 사용일이 속하는 사업연도의 법인세과세표준신고서와 함께 재무부령이 정하는 교육사업사용명세서를 제출하여야 한다.
⑥제3항의 규정을 적용함에 있어서 교육사업용 토지등과 기타의 토지등을 함께 양도하고 그 양도가액을 교육사업과 기타의 사업에 사용한 경우에는 교육사업용 토지등의 양도가액을 교육사업에 먼저 사용한 것으로 한다.
제124조의10 및 제124조의12를 각각 삭제한다.
제124조의13을 다음과 같이 신설한다.
제124조의13 (특별부가세의 과세표준신고) 특별부가세의 납세의무 있는 법인은 법 제59조의5의 규정에 의한 과세표준신고서와 함께 재무부령이 정하는 특별부가세과세표준 및 세액계산서를 제출하여야 한다.
제128조제3항중 "한국주택은행법에 의하여 설립된 한국주택은행이 지급하는 주택복권 당첨소득을 말한다"를 "조세감면규제법 제5조에 규정하는 복권당첨소득을 말한다"로 한다.
제128조의2제2항 본문중 "상여특별공제액·근로소득공제액"을 "근로소득공제액"으로 하고, 동조제3항에 후단을 다음과 같이 신설한다.
이 경우 연간수입금액이 180만원이하인 자에 대하여는 지급조서의 제출에 갈음하여 국세청장이 정하는 수입금액지급명세서를 제출할 수 있다. 다만, 연도중에 등록한 자에 대하여는 연으로 환산한 수입금액을 기준으로 한다.
[별표 1]의 면세범위란중 "평방미터"를 각각 "제곱미터"로 한다.
[별표 2]를 삭제한다.
대통령령 제10119호 법인세법시행령중개정령 부칙 제8조제3항중 "1984년 3월 31일"을 "1982년 12월 31일"로 한다.
부칙
제1조 (시행일) 이 영은 1983년 1월 1일부터 시행한다.
제2조 (일반적용례) 이 영은 이 영 시행후 최초로 개시하는 사업연도분부터 적용한다.
제3조 (법령에 의한 준비금의 손금범위등에 관한 적용례) 제16조제1항제1호·제32조·제37조의2·제54조·제82조제4항 후단 및 제113조의3의 개정규정은 이 영 시행후 최초로 신고하는 사업연도 분부터 적용한다.
제4조 (퇴직금의 범위에 관한 적용례) 제34조제2항제2호의 개정규정은 이 영 시행후 최초로 퇴직금을 지급하는 분부터 적용한다.
제5조 (소득처분에 관한 적용례) 제94조의2제1항제3호의 개정규정은 이 영 시행후 최초로 종료하는 사업연도에 발생한 이자소득을 익금에 산입하는 분부터 적용한다.
제6조 (특별부가세에 관한 적용례) ⓛ제124조의2·제124조의4 내지 제124조의6 및 제124조의8의 개정규정은 이 영 시행후 최초로 양도하는 분(이 영 시행전에 종전의 규정에 의하여 양도시기가 도래하는 분을 제외한다)부터 적용한다.
②제124조의6제3항 단서의 개정규정은 이 영 시행후 토지·건물 또는 기계장치를 취득하고 토지등을 양도하는 분부터 적용한다.
제7조 (지급조서의 제출등에 관한 적용례) 제128조제3항 및 제128조의2제3항 후단의 개정규정은 이 영 시행후 발생한 소득 또는 수입금액을 최초로 지급하는 분부터 적용한다.
제8조 (유가증권 양도손의 계산등에 관한 경과조치) 이 영 시행당시 종전의 제29조제2항 및 제38조제1항제7호에 규정하는 유가증권양도손 또는 개발비로서 손금에 산입하지 아니한 금액은 종전의 규정에 의한다.
제9조 (특별상각에 관한 경과조치) 이 영 시행당시 종전의 제51조제1항제4호의 규정을 적용받고 있는 자산의 특별상각에 관하여는 종전의 규정에 의한다.
제10조 (이전목적으로 양도하는 공장용부지등에 관한 경과조치) ⓛ종전의 제124조의5제1항제1호 단서의 규정에 의하여 양도전에 공장을 시공하고 준공되지 아니한 경우로서 이 영 시행일 현재 2년이 경과되지 아니한 때에는 다음 각호의 방법중 하나를 선택하여 적용받을 수 있다.
1. 당해 공장의 준공일로부터 2년이내에 이전전의 공장용부지 및 공장건물을 양도하고 종전의 규정에 의하여 특별부가세를 비과세 받는 방법
2. 공장시공일로부터 이 영 시행일전까지 취득 또는 건설한 새로운 공장의 토지·건물 또는 기계장치를 부칙 제6조제2항의 규정에 불구하고 이 영 시행일에 취득한 것으로 보아 제124조의6제6항의 개정규정에 의하여 특별부가세를 면제받는 방법
②종전의 제124조의5제1항 단서의 규정에 의하여 양도전에 공장을 준공한 경우로서 이 영 시행일 현재까지 2년이 경과되지 아니한 때에는 당해 공장의 준공일로부터 2년이내에 이전전의 공장용부지 및 공장건물을 양도하는 경우에는 부칙 제6조제2항의 규정에 불구하고 이 영 시행일에 토지·건물 또는 기계장치를 취득한 것으로 보아 제124조의6제6항의 개정규정을 적용한다.
법인세법시행령
[시행 1982. 2. 18.] [대통령령 제10737호, 1982. 2. 18., 일부개정]
【제정·개정문】
- ⊙대통령령제10,737호(1982·2·18)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
대통령령 제10,119호 법인세법시행령중개정령 부칙 제8조제3항중 "1982년 9월 30일"을 "1984년 3월 31일"로 한다.
부칙
이 영은 공포한 날로부터 시행한다.
법인세법시행령
[시행 1982. 1. 1.] [대통령령 제10666호, 1981. 12. 31., 일부개정]
【제정·개정문】
법인세법시행령
[시행 1981. 7. 23.] [대통령령 제10413호, 1981. 7. 23., 일부개정]
【제정·개정문】
- ⊙대통령령제10,413호(1981·7·23)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제124조의2제4항중 "연 100분의 10을"을 "연100분의 15를"로, "연 100분의 10으로"를 "연 100분의 15로"로 한다.
제124조의3에 제8항을 다음과 같이 신설한다.
⑧국유재산법 제55조의 규정에 의하여 청산절차에 관한 특례적용을 받는 회사로 지정된 법인이 양도하는 토지등은 제1항 내지 제4항에 규정한 토지 등에서 제외한다.
대통령령 제10119호 부칙 제8조제3항중 "1981년 9월 30일"을 "1982년 9월 30일"로 한다.
부칙
①(시행일) 이 영은 공포한 날로부터 시행하되, 제124조의2제4항의 개정규정은 1981년 7월 1일부터 적용한다.
②(적용예) 제124조의2제4항의 개정규정은 1981년 7월 1일이후 최초로 양도하는 분부터 적용한다.
③(적용예) 제124조의3제8항의 규정은 이 영 시행후 최초로 양도하는 분부터 적용한다.
법인세법시행령
[시행 1981. 1. 1.] [대통령령 제10119호, 1980. 12. 31., 일부개정]
【제정·개정문】
- ⊙대통령령제10,119호(1980·12·31)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제14조를 다음과 같이 한다.
제14조 (채권 또는 증권의 범위) 법 제10조제1호에서 "대통령령이 정하는 채권 및 증권"이라 함은 다음 각호의 1에 해당하는 것을 말한다.
1. 산업부흥국채법에 의하여 국가가 발행하는 산업부흥국채
2. 징발재산정리에관한특별조치법에 의하여 국가가 발행하는 징발보상증권
3. 통신시설확장에따른임시조치법에 의하여 국가가 발행하는 전신전화채권
4. 지방재정법에 의하여 지방자치단체가 발행하는 지하철공채·도로공채 및 상수도공채
제15조를 다음과 같이 신설한다.
제15조 (국공채이자에 대한 소득공제액) 법 제10조의2제1항에 규정하는 대통령령이 정하는 율은 100분에 50으로 한다.
제16조를 다음과 같이 신설한다.
제16조 (법령에 의한 준비금의 손금범위) ①법 제12조제1항의 규정에 의한 책임준비금은 다음 각호의 게기하는 금액의 합계액의 한도내에서 이를 손금에 산입한다.
1. 재무부장관이 인가한 보험약관에 의하여 당해 사업연도말 현재 모든 보험계약이 해약된 경우에 계약자 또는 수익자에게 지급하여야 할 환급액(해약공제액을 포함한다)
2. 당해 사업년도말 현재 보험사고가 발생하였으나 아직 지급하여야 할 보험금이 확정되지 아니한 경우에 손해액을 감안하여 추정한 보험금 상당액. 다만, 인보험에 있어서는 보험계약상의 보험금으로 한다.
②법 제12조제1항의 규정에 의한 비상위험준비금은 당해 사업년도의 단기손해보험에 의한 수입보험료(인보험의 경우에는 해약환급금이나 만기지급금이 없는 사망보험 및 질병보험의 수입보험료)의 합계액에 당해 사업년도의 영업이익율을 곱하여 계산한 금액의 한도내에서 이를 손금에 산입한다. 다만, 영업이익율이 100분의 20을 초과하는 때에는 100분의 20으로 한다.
③제2항의 규정에 의하여 손금에 산입하는 비상위험준비금의 누적액은 당해 사업년도의 단기손해보험에 의한 정미수입보험료(인보험인 경우에는 해약환급금이나 만기지급금이 없는 사망보험 및 질병보험의 수입보험료)의 합계액의 100분의 50을 한도로 한다.
④법 제12조제2항에서 "대통령령이 정하는 금액"이라 함은 다음 각호의 금액을 말한다.
1. 은행법에 의한 급부보전준비금의 경우에는 당해 사업연도중에 발생한 정기적금 및 정기예금에 대한 지급이자 상당액
2. 상호신용금고법에 의한 급부보전준비금의 경우에는 당해 사업년도중에 발생한 상호신용계금 및 신용부금에 대한 지급이자 상당액
⑤법 제12조제3항의 규정에 의한 손해배상충당금은 당해 사업연도수입금액의 100분의 3에 상당하는 금액의 한도내에서 이를 손금에 산입한다. 다만, 손금에 산입하는 손해배상충당금의 누적액은 당해 사업년도수입금액의 100분의 20을 한도로 한다.
⑥제2항 및 제3항의 규정에 의하여 손금으로 계상한 비상위험준비금이 있는 보험회사가 사고별로 10억원(인보험의 경우에는 2,000만원)이상의 보험금을 지급하는 경우에는 재무부장관의 승인을 얻어 당해 비상위험준비금에서 먼저 상계하여야 한다.
⑦제4항 및 제5항의 규정에 의하여 손금으로 계상한 준비금 또는 충당금이 있는 법인이 당해 이자 또는 손해배상금을 지급하는 경우에는 당해 준비금 또는 충당금에서 먼저 상계하여야 한다.
제17조의5에 제7항을 다음과 같이 신설한다.
⑦사업년도가 12월미만인 법인이 법 제12조의5제1항의 규정에 의하여 해외투자손실준비금을 손금으로 계상한 때에는 동조동항에 규정하는 손금범위액은 당해금액을 12로 나눈 금액에 당해 사업년도의 월수를.곱하여 계산한 금액으로 한다.
제19조제3항중 "100분의 1(녹색신고법인의 경우에는 100분의 2)"를 "100분의 1"로 한다.
제22조제1항 단서중 "녹색신고법인"을 "제83조제2항에 규정하는 외부회계감사대상법인"으로 하고, 동조제3항중 "별지 제15호서식의 공사부담금으로 취득한 고정자산명세서"를 "재무부령이 정하는 공사부담금으로 취득한 고정자산손금산입조정명세서"로 한다.
제23조제1항 단서중 "녹색신고법인"을 "제83조제2항에 규정하는 외부회계감사대상법인"으로 한다.
제23조의2제1항 단서중 "녹색신고법인"을 "제83조제2항에 규정하는 외부회계감사대상법인"으로 한다.
제25조제1항에 제15호를 다음과 같이 신설한다.
15. 도로교통법에 의한 도로교통안전협회에 기금으로 납부하는 분담금
제30조제4호중 "제3호"를 "제3호의2"로 한다.
제35조의2를 다음과 같이 신설한다.
제35조의2 (예정사업비) ①법 제16조제15호에서 "대통령령이 정하는 예정사업비"라 함은 당해 사업연도수입보험료중 보험업법에 의하여 재무부장관이 인가한 초기사업비집행방식에 의한 보험상품별 사업비의 합계액을 말한다.
②법 제16조제15호에 규정하는 각 사업연도에 지출한 사업비는 제1항의 예정사업비에 포함된 경비항목으로서 소득금액 계산상 손금에 산입된 금액으로 한다.
제43조의2를 다음과 같이 신설한다.
제43조의2 (지급이자의 손금불산입) ①법 제18조의3제1항에서 "대통령령이 정하는 금액"이라 함은 당해 사업연도의 지급이자에 다음 각호의 금액중 적은 금액이 총차입금에서 차지하는 비율을 곱하여 계산한 금액을 말한다.
1. 당해 법인이 소유하고 있는 주식(자기 주식을 제외한다)의 취득가액
2. 차입금액중 자기자본의 3배를 초과하는 금액
②제1항의 비율을 계산함에 있어서 주식의 취득가액과 차입금은 적수로 계산한 금액에 의한다.
③법 제18조의3제1항 단서에서 "대통령령이 정하는 주식취득의 경우"라 함은 다음 각호의 1에 해당하는 경우를 말한다.
1. 기관투자자 또는 단기금융업법에 의한 단기금융회사가 주식을 취득하는 경우
2. 대물변제로 주식을 취득하는 경우. 다만, 주식을 취득한 날로부터 1년내에 한한다.
3. 주무부장관과 재무부장관의 협의에 의하여 주식을 인수하는 경우
4. 재무부령이 정하는 바에 의하여 주식을 인수하는 경우
④법 제18조의3의 규정을 적용함에 있어서 1980년 12월 31일이전에 취득한 주식과 발행자가 동일한 동종의 주식을 1981년 1월 1일이후에 취득하여 함께 가지고 있는 법인이 그 일부를 처분한 경우에는 1981년 1월 1일이후에 취득한 주식을 먼저 처분한 것으로 본다.
⑤지급이자손금부인에관한법 제16조제7호 및 제11호와 법 제18조의3의 규정이 동시에 적용되는 경우에 그 적용순위는 다음에 의한다.
1. 법 제16조제11호에 규정하는 채권자가 불분명한 사채의 이자
2. 법 제16조제7호와 제30조제3호의 규정에 해당하는 지급이자
3. 법 제18조의3의 규정에 해당하는 지급이자
4. 법 제16조제11호에 규정하는 건설자금에 충당한 차입금의 이자
제46조제2항제7호에 단서를 다음과 같이 신설하고, 동항제7호의2중 "그 직무수행을 위하여 광산촌·공장지대·도서·무의면 기타 이와 유사한 곳에 근무함으로써 부득이"를 삭제한다.
다만, 법인이 무주택 사용인(임원을 제외한다)에게 주택건설촉진법에 규정하는 국민주택규모 이하의 주택의 구입에 소요된 자금(재무부령이 정하는 금액을 한도로 한다)을 대부하는 경우는 제외한다.
제50조제3항제3호중 "녹색신고법인으로서"를 삭제한다.
제51조제1항 단서중 "제4조의8"을 "제4조의7 및 제4조의8"로 하고 동조동항중 제4호를 다음과 같이 한다.
4. 법인의 사업용 고정자산중 에너지이용합리화법에 규정하는 에너지절약시설에 대하여는 제48조의 규정에 의하여 계산한 상각범위액에 100분의 100에 상당하는 금액을 가산한 금액
제54조중 단서를 삭제한다.
제56조제2항중 "5만원"를 "10만원"으로 한다.
제67조의3중 제5항을 삭제한다.
제78조의2에 제5항을 다음과 같이 신설한다.
⑤제11조제2항의 규정은 외국납부세액에 대한 세액공제의 한도액을 계산함에 있어서 이를 준용한다.
제79조를 다음과 같이 한다.
제79조 (세액공제순위와 공제세액의 계산) ①조세에 관한 법률의 적용에 있어서 법인세의 감면에 관한 규정과 그 세액공제에 관한 규정이 동시에 적용되는 경우에 그 적용순위는 다음에 의한다.
1. 법인의 각 사업년도 소득에 대한 직접감면
2. 세액공제중 이월공제가 인정되지 아니하는 세액공제
3. 세액공제중 이월공제가 인정되는 세액공제. 이 경우에 당해 사업연도중에 발생한 세액공제액과 전 각사업연도에서 이월된 미공제액이 함께 있는 때에는 이월된 미공제액을 먼저 공제한다.
②제1항의 경우에 동항제1호 및 제2호에 규정하는 감면 및 공제세액의 합계액이 당해 법인이 납부할 법인세액(특별부가세액 및 가산세액을 제외한다)을 초과하는 때에는 그 초과하는 금액은 없는 것으로 본다.
③법 제25조의 규정에 의한 공제세액의 계산에 있어서는 법 제41조제1항제1호 내지 제3호의 규정에 의한 가산세를 포함하는 것으로 한다.
제82조중 제5항을 다음과 같이 하고, 제6항을 삭제한다.
⑤기업회계와 세무회계의 정확한 조정 또는 성실한 납세를 위하여 필요하다고 인정하여 국세청장이 정하는 경우에 해당하는 법인에 있어서는 제3항제4호의 세무조정계산서는 공인회계사 또는 세무사가 작성하여야 한다.
제82조의2를 제84조로 하고, 동조제1항중 "법 제26조의2에 규정하는 녹색신고법인"을 "제83조제2항에 규정하는 외부회계감사대상법인"으로 한다.
제83조를 다음과 같이 한다.
제83조 (외부회계감사대상법인등의 범위) ①법 제26조제1항에서 "대통령령이 정하는 외부조정계산서라"함은 제82조제5항의 규정에 의하여 공인회계사 또는 세무사가 작성한 세무조정계산서를 말한다.
②법 제26조제3항에서 "대통령령이 정하는 외부회계감사를 받는 법인"이라 함은 법률의 규정에 의하여 외부의 감사인으로부터 회계감사를 받는 법인(이하 "외부회계감사대상법인"이라 한다)을 말한다. 다만, 감사보고서를 주주총회에 제출하여야 하는 외부회계감사에 한한다.
제83조의2를 삭제한다.
제85조제4항 및 제6항중 "최종매입원가법"을 "최종매입원가법(유가증권의 경우에는 원가법중 총평균법)"으로 한다.
제89조중 "별지 제10호서식(갑)(을)(병) 또는 제21호서식의 법인세계산서"를 "재무부령이 정하는 법인세과세표준 및 세액계산서"로 한다.
제90조를 삭제한다.
제94조중 제2항 내지 제4항을 삭제한다.
제94조의2를 다음과 같이 신설한다.
제94조의2 (소득처분) ①법인세의 과세표준을 신고하거나 법 제32조제1항 내지 제4항의 규정에 의하여 법인세의 과세표준을 결정 또는 갱정함에 있어서 익금에 산입한 금액의 처분은 다음 각호의 규정에 의한다. 비영리내국법인과 비영리외국법인에 대하여도 또한 같다.
1. 익금에 산입한 금액이 사외에 유출된 것이 분명한 경우에는 그 귀속자에 따라 다음과 같이 이익처분에 의한 상여·배당·기타소득·기타사외유출로 한다. 다만, 귀속이 불분명한 경우에는 대표자(대표자가 2인이상인 경우에는 사실상의 대표자로 한다. 이하 같다)에게 귀속된 것으로 본다.
가. 귀속자가 출자자(출자자인 임원을 제외한다)인 경우에는 그 귀속자에 대한 배당으로 한다.
나. 귀속자가 사용인(임원을 포함한다)인 경우에는 그 귀속자에 대한 상여로 한다.
다. 귀속자가 법인이거나 사업을 영위하는 개인인 경우에는 기타 사외유출로 한다. 다만, 사업을 영위하는 개인인 경우에는 그 분여된 이익이 귀속자의 사업소득을 구성하는 경우에 한한다.
라. 귀속자가 가. 내지 다. 이외의 자인 경우에는 그 귀속자에 대한 기타소득으로 한다.
2. 익금에 산입한 금액이 사외에 유출되지 아니한 경우에는 사내유보로 한다.
3. 제1호의 규정에 불구하고, 법 제16조제15호·법 제18조의2·법 제18조의3과 제30조제3호의 규정에 의하여 익금에 산입한 금액은 기타 사외유출로 한다.
②제93조제2항의 규정에 의하여 결정된 과세표준과 법인의 대차대조표상의 당기순이익과의 차액(법인세상당액을 공제하지 아니한 금액을 말한다)은 대표자에 대한 이익처분에 의한 상여로 한다. 다만, 제93조제4항의 규정에 해당하는 경우에는 기타 사외유출로 한다.
③제2항의 경우에 법인이 결손신고를 한 때에는 그 결손은 없는 것으로 한다.
제100조의4제4호중 "산입된 소득"을 "산입된 미지급소득"으로 한다.
제113조의3을 다음과 같이 신설한다.
제113조의3 (미납부가산세율) 법 제41조제1항제3호에서 "대통령령이 정하는 이자율"이라 함은 일변7전을 말한다.
제118조제1항중 "별지 제10호서식(을)의 법인세과세표준신고서"를 "재무부령이 정하는 법인세과세표준 및 세액신고서"로 한다.
제121조에 제4항을 다음과 같이 신설한다.
④법 제54조제2항제2호 단서에서 "대통령령이 정하는 바에 의하여 확인된 당해 유가증권의 취득가액"이라 함은 제122조제4항에 규정하는 유가증권의 양도자 또는 그 대리인이 원천징수의무자에게 원천징수를 하는 날까지 제출하는 출자금 또는 주금납입영수증·양도증서·대금지급영수증 기타 출자 또는 취득에 소요된 금액을 증명하는 자료에 의하여 그 유가증권의 취득가액이 확인된 다음 각호의 금액을 말한다.
1. 당해 유가증권의 취득에 실지로 직접 소요된 금액(그 취득에 따른 조세·공과금이나 수수료등 부대비용을 제외한다) 다만, 당해 유가증권이 출자증권 또는 주식으로써 그 출자증권 또는 주식에 법인의 잉여금의 전부 또는 일부를 출자 또는 자본의 금액에 전입함으로써 취득한 것이 포함되어 있는 경우에는 제45조의3제1항의 규정을 준용하여 계산한 금액으로 한다.
2. 수증자 기타 이에 준하는 자가 양도한 유가증권의 취득가액은 당해 양도자산이 당초의 증여자 기타 이에 준하는 자를 당해 유가증권의 양도자로 보고 제1호의 규정에 의하여 계산한 금액
제122조중 제4항을 제5항으로 하고 동항중 "제10호"를 "제11호"로 하며 동항제5호중 "권리와 유가증권 기타 부동산"을 "권리와 기타 부동산"으로 하고 동조에 제4항을 다음과 같이 신설한다.
④법 제55조제1항제10호에서 "대통령령이 정하는 유가증권"이라 함은 내국법인의 출자증권 및 주식과 내국법인 또는 외국법인의 국내사업장이 발행한 기타 유가증권을 말한다.
제124조의2중 제4항을 다음과 같이 하고 동조에 제8항을 다음과 같이 신설한다.
④법 제59조의2제3항제3호에서 "대통령령이 정하는 율"이라 함은 법 제59조의4제1항제1호의 토지등에 있어서 재무부령이 정하는 도매물가 상승율을 말한다. 다만, 도매물가상승율이 연100분의 10을 초과하는 때에는 연100분의 10으로 한다.
⑧법 제59호의2제3항제3호의 보유기간계산에 관하여는 소득세법시행령 제46조제2항의 규정을 적용한다.
제124조의3에 제7항을 다음과 같이 신설한다.
⑦토지자원의 효율적인 이용을 촉진하기 위하여 토지를 취득·개발 및 공급하는 것을 목적으로 특별법에 의하여 설립된 법인이 공급하는 주택용지는 제1항의 토지에서 제외한다.
제124조의4제3항중 "농지를 말한다"를 "농지(8년이상 당해 법인이 경작한 사실이 있는 농지가 환지처분에 의하여 농지에 해당하지 아니하게 되는 경우에는 환지처분 공고일로부터 1년내에 양도하는 토지를 포함한다)를 말한다"로 한다.
제124조의7중 "별지 제50호서식의 법인세 특별부가세 과세표준신고 및 자진납부세액계산서"를 "재무부령이 정하는 특별부가세과세표준 및 세액계산서"로 한다.
제124조의11제4항중 "제3항에 규정하는 날(그 이전에 당해 건축물이 준공된 때에는 그 준공된 날)로부터 30일"을 "당해 건축물이 준공된 날로부터 3월"로 한다.
제124조의12를 다음과 같이 신설한다.
제124조의12 (특별부가세 탄력세율) 법 제59조의4제1항제1호 및 제2호의 세율을 동조제6항의 규정에 의하여 다음과 같이 조정한다.
1. 토지등의 보유기간이 2년이상인 경우
과세표준금액의 100분의13
2. 토지등의 보유기간이 2년미만인 경우
과세표준금액의 100분의 18
별지 제10호서식 (갑)(을)(병)·별지 제11호서식·별지 제15호서식·별지 제17호서식·별지 제18호서식·별지 제19호서식·별지 제21호서식·별지 제50호서식을 삭제한다.
부칙
제1조 (시행일) 이 영은 1981년 1월 1일부터 시행한다.
제2조 (일반적 적용예) 이 영은 이 영 시행후 최초로 개시하는 사업년도분부터 적용한다.
제3조 (비과세소득등에 관한 적용예) 제14조 및 제15조의 규정은 이 영 시행후 최초로 발생하는 소득분부터 적용한다.
제4조 (부당행위 배제등에 관한 적용예) 제25조제1항, 제46조제2항, 제83조제1항, 제94조의2 및 제113조의3의 규정은 이 영 시행후 최초로 신고하는 사업년도분부터 적용한다.
제5조 (재고자산 평가등에 관한 적용예) 제56조제2항과 제85조제4항 및 제6항의 규정은 이 영 시행후 최초로 종료하는 사업년도분부터 적용한다.
제6조 (에너지절약설비 특별상각에 관한 적용예) 제51조제1항의 규정은 이 영 시행일로부터 1981년 12월 31일까지 투자를 개시한 분에 한하여 적용한다. 다만 1980년 6월 30일부터 1980년 12월 31일까지 투자를 개시한 것은 이 영 시행일에 투자를 개시한 것으로 본다.
제7조 (원천징수에 관한 적용예) 제100조의4 및 제121조의 규정은 이 영 시행후 최초로 지급하는 분부터 적용한다.
제8조 (특별부가세에 관한 적용예) ①제124조의2의 규정은 법률 제3270호 법인세법중개정법률 공포후 최초로 양도하는 분부터 적용한다.
②제124조의3제7항, 제124조의4제3항 및 제124조의11제4항의 규정은 이 영 시행후 최초로 양도하는 분부터 적용한다.
③제124조의12의 규정은 법률 제3270호 법인세법중개정법률 공포일로부터 1981년 9월 30일까지 양도하는 분에 한하여 적용한다.
제9조 (경과조치) 종전의 규정에 의한 녹색신고법인에 관하여는 이 영 시행후 최초로 종료하는 사업년도 분까지 종전의 예에 의한다.
법인세법시행령
[시행 1980. 7. 11.] [대통령령 제9961호, 1980. 7. 11., 일부개정]
【제정·개정문】
- ⊙대통령령제9,961호(1980·7·11)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제42조의2제8호중 "각 단체"를 "각 단체와 재단법인 홍익회"로 한다.
제79조의2중 제2항을 제3항으로 하고 동조에 제2항을 다음과 같이 신설한다.
②법 제24조의5제1항에 규정하는 자재와 기계는 외국에서 수입한 물자를 원재료로 하여 국내에서 생산 또는 제조된 것을 포함한다.
부칙
①(시행일) 이 영은 공포한 날로부터 시행한다.
②(적용예) 제42조의2제8호의 규정은 이 영 시행일 이후 최초로 종료하는 사업연도분부터 적용한다.
법인세법시행령
[시행 1980. 2. 29.] [대통령령 제9794호, 1980. 2. 29., 일부개정]
【제정·개정문】
- ⊙대통령령제9794호(1980·2·29)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제14조에 제11호를 다음과 같이 신설한다.
11. 장기신용은행법에 의하여 장기신용은행이 발행하는 장기신용채권
제44조제3항제1호중 "적금의 모집권유비"를 "적금의 모집권유비 및 장기신용채권의 매출권유비"로 한다.
제67조의3제1항중 제7호를 다음과 같이 한다.
7. 장기신용은행법에 의한 장기신용은행
제67조의3제3항제2호중 "한국산업은행 및 한국외환은행"을 "한국산업은행·한국외환은행 및 장기신용은행법에 의한 장기신용은행"으로 한다.
제94조제3항 중 "전조제2항의 규정에 의하여 결정된 차액"을 "제93조제2항의 규정에 의하여 결정된 과세표준과 법인의 대차대조표상의 순이익과의 차액"으로 하고, 동조동항 단서중 "전조"를 "제93조"로 한다.
제124조의10에 제13호를 다음과 같이 신설한다.
13. 장기신용은행법에 의한 장기신용은행
제55조중 "전조"를 "제54조"로 하며 제86조중 "전조"를 "제85조"로 하고 제117조제1항중 "전조"를 "제116조"로 한다.
제13조제3항·제17조의8제2항·제17조의9제4항·제23조제4항·제23조의2제3항·제38조의2제5항·제41조의2제3항·제113조제1항제8호중 "법 제26조 또는 법 제27조"를 각각 "법 제26조"로 하고 제79조의2제2항중 "법 제26조 내지 제28조"를 "법 제26조"로 하며 제114조제1항중 "법 제26조·법 제27조 및 법 제28조"를 "법 제26조"로 하고 제124조의7중 "법 제26조 및 법 제27조"를 "법 제26조"로 한다.
제124조제1항중 "법 제27조와 제84조제2항에 규정하는 사유이외에"를 삭제한다.
제9조제2항·제25조제2항·제29조제2항·제48조제2항·제50조제2항·제55조의2제2항·제85조제2항·제99조제2항·제116조제2항·제117조제2항·제121조제2항·제123조제2항·제124조제2항·제126조제2항 및 제132조제2항중 "전항"을 각각 "제1항"으로 하고, 제19조제3항·제56조제3항·제121조제3항 및 제124조제3항중 "전항"을 각각 "제2항"으로 하며, 제50조제4항 및 제94조제4항중 "전항"을 각각 "제3항"으로 하고, 제35조제6항제3호 및 제51조제6항중 "전항"을 "제5항"으로 하며, 제67조제7항중 "전항"을 "제6항"으로 하고, 제50조제8항중 "전항"을 "제7항"으로 하며, 제85조제3항중 "전각항"을 "제1항 및 제2항"으로 한다.
제34조제2항제2호 및 제50조제7항제2호중 "전호"를 각각 "제1호"로 하고 제48조제2항제3호 및 제85조제7항제3호중 "전각호"를 "제1호 및 제2호"로 하며 제122조제4항제7호중 "전각호"를 "제1호 내지 제6호"로 한다.
제12조제1항제10호중 "전각호"를 "제1호 내지 제9호"로 하고 제30조제4호 및 제31조제4호중 "전각호"를 "제1호 내지 제3호"로 한다.
부칙
①(시행일) 이 영은 공포한 날로부터 시행한다.
②(적용예) 이 영은 이 영 시행후 최초로 종료하는 사업연도분부터 적용한다.
③(경과조치) 이 영 시행당시 개발금융에 관한 업무를 수행하는 법인은 제67조의3제1항제7호의 규정을 적용함에 있어서 장기신용은행법에 의한 장기신용은행으로 본다.
법인세법시행령
[시행 1980. 1. 1.] [대통령령 제9699호, 1979. 12. 31., 일부개정]
【제정·개정문】
- ⊙대통령령제9,699호(1979·12·31)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제2조제3항제7호중 "선박안전법의 규정에 의한 검사"를 "국가로부터 위임을 받아 행하는 법률의 규정에 의한 검사 및 선급협회가 행하는 검사"로 한다.
제12조제1항제1호단서중 "법 제33조제4항의 규정에 의하여 추계조사결정을 하는"을 "법 제32조제3항단서의 규정에 의하여 추계하는"으로 한다.
제13조제1항중 제4호를 다음과 같이 한다.
4. 사용인의 퇴직을 보험금의 지급사유로 하고, 사용인을 피보험자와 수익자로 하는 보험(이하 "단체퇴직보험"이라 한다)의 보험료
제14조제6호중 "토지채권"을 "토지개발채권"으로 하고, 동조중 제7호를 삭제하며 동조에 제10호를 다음과 같이 신설한다.
10. 신탁업법에 의하여 신탁회사가 발행하는 개발신탁수익증권
제18조제1항중 "사용인(출자자가 아닌 임원을 포함한다. 이하 이 조에서 같다)" 을 "사용인"으로 한다.
제25조제1항에 제13호 및 제14호를 각각 다음과 같이 신설한다.
13. 석유사업법에 의하여 석유사업기금으로 납부하는 금액
14. 석탄수급조정에 관한 임시조치법에 의한 석탄가공업자가 석탄수급안정기금으로 동업자단체에 납부하는 금액
제28조중 단서를 삭제한다.
제38조의2제7항중 "제2항의 규정에"를 "제1항 및 제2항의 규정에"로 하고, "제2항의 규정을"을 "동 각항의 규정을"로 한다.
제40조제1항제2호를 다음과 같이 한다.
2. 법인이 정당한 사유없이 정상가격보다 낮은 가액으로 자산을 양도하거나, 정상가격보다 높은 가액으로 자산을 매입한 경우의 그 차액. 다만, 법 제20조의 규정이 적용되는 경우는 제외한다
제45조의3의제목 "(무상으로 받은 주식의 가액)"을 "(감자등으로 인하여 받은 주식등의 평가)"로 하고, 동조에 제2항 및 제3항을 각각 다음과 같이 신설한다.
②법 제19조의 규정의 적용에 있어서 금전이외의 재산의 가액은 다음 각호의 구분에 따라 계산한 금액에 의한다.
1. 취득한 재산이 주식인 경우에는 그 액면금액, 출자인 경우에는 그 출자금액
2. 취득한 재산이 금전·주식 및 출자이외의 재산인 경우에는 그 재산을 취득한 때의 가액
③제2항제1호의 경우에 무액면주식의 평가에 관하여는 소득세법시행령 제50조제2항의 규정을 준용한다.
제51조제1항제6호중 "기술의 개발을 위한 연구·시험용시설중"을 "기술의 개발을 위한 연구시험용 시설 및 직업훈련시설중"으로 한다.
제64조중 "상각부인액은"을 "상각부인액 또는 시인부족액은"으로 한다.
제67조의3중 제3항을 다음과 같이 하고 동조에 제4항 및 제5항을 각각 다음과 같이 신설한다.
③법 제15조제1항제10호에서 "기관투자자"라 함은 다음 각호의 법인을 말한다.
1. 증권투자신탁업법에 의한 위탁회사
2. 은행법에 의한 은행(한국산업은행 및 한국외환은행을 포함한다)
3. 보험업법에 의한 보험회사
4. 증권거래법에 의한 증권회사
④법 제15조제1항제10호 및 법 제22조제3항제2호 단서에서 "대통령령이 정하는 법인"이라 함은 기관투자자가 법 제22조제3항제1호에 규정하는 주주 1인으로서 출자하고 있는 상장법인을 말한다.
⑤제3항제1호의 기관투자자의 경우에 증권투자신탁재산은 당해기관투자자가 소유한 것으로 보고 법 제22조제3항제2호 단서의 규정을 적용한다.
제78조의2중 제2항을 다음과 같이 하고, 동조에 제3항 및 제4항을 각각 다음과 같이 신설한다.
②법 제24조의3제1항의 규정에 의하여 외국납부세액의 공제를 받고자하는 자는 별지 제11호2의 서식의 외국납부세액공제신청서를 소관세무서장에게 제출하여야 한다.
③외국정부의 국외원천소득에 대한 법인세의 결정·통지의 지연 과세기간의 상이등의 사유로 법 제26조의 규정에 의한 신고와 함께 제출할 수 없는 경우에는 외국정부의 국외원천소득에 대한 법인세결정통지를 받은 날로부터 45일 이내에 그 증빙서류를 첨부한 외국납부세액공제신청서를 제출할 수 있다.
④제3항의 규정은 외국정부가 국외원천소득에 대하여 결정한 법인세액을 갱정함으로써 외국납부세액에 변동이 생긴 경우에 준용한다.
제79조의2중 제1항을 다음과 같이 한다.
①법 제24조의5에 규정하는 "대통령령이 정하는 바에 의하여 투자(중고품에 대한 투자를 제외한다)를 한 금액"이라 함은 다음 각호의 금액을 말한다.
1. 내국법인이 기술의 개발을 위하여 부설연구소 기타 이와 유사한 기구를 설치하는 경우에 당해연구소 등에 직접사용하는 건물 및 연구시설의 취득에 소요된 금액
2. 정부의 시멘트공업유연탄 활용계획에 따라 연료시설을 대체하기 위하여 투자한 금액
제82조를 다음과 같이 한다.
제82조 (과세표준의 신고) ①법 제26조제1항의 규정에 의한 신고서에는 법 제62조의 규정에 의한 기장에 따라 법 제21조의 규정에 의하여 계산한 각 사업년도의 소득에 대한 법인세의 과세표준과 세액 기타 필요한 사항을 기재하여야 한다.
②제1항의 신고서의 서식은 재무부령으로 정한다.
③제1항의 신고서에는 다음 각호의 서류를 첨부하여야 한다.
1. 재무제표의 규칙을 준용하여 작성한 대차대조표 및 손익계산서
2. 재무제표규칙을 준용하여 작성한 이익잉여금처분(결손금처리)계산서
3. 재무제표규칙을 준용하여 작성한 이익잉여금 및 자본잉여금명세서
4. 재무부령이 정하는 바에 의하여 작성한 세무조정계산서
5. 기타 재무부령이 정하는 서류
④법 제26조제5항에서 "대통령령이 정하는 서류"라 함은 제3항제2호 내지 제4호의 서류를 말한다.
⑤다음 각호에 게기하는 경우 제3항제4호의 세무조정계산서는 공인회계사 또는 세무사가 작성하여야 한다.
1. 당해 법인이 녹색신고법인의 경우
2. 기업회계와 세무회계의 정확한 조정 또는 성실한 납세를 위하여 필요하다고 인정하여 국세청장이 정하는 경우
⑥녹색신고법인이 제5항의 세무조정계산서를 첨부하지 아니한 신고는 녹색신고로 보지 아니한다.
⑦법 제30조제4항의 규정에 의한 중간예납세액을 신고 납부하는 경우에는 법 제26조의제1항 및 제2항의 규정을 준용한다.
제83조중 제1항을 다음과 같이 하고, 동조제3항중 "100분의 15로"를 "100분의 10으로"로 하며, 동조제6항중 "제2항"을 "제3항"으로 한다.
①법 제26조의4제1호에서 "대통령령이 정하는 바에 의하여 계산한 금액"이라 함은 다음 각호의 금액을 말한다.
1. 2년간 정부가 갱정한 소득금액의 합계액의 100분의 5에 상당하는 금액
2. 사업연도별로 정부가 갱정한 소득금액의 100분의 7에 상당하는 금액
제84조를 삭제한다.
제88조중 "법 제22조제5항 및 법 제30조제4항"을 "및 법 제22조제7항"으로 한다.
제89조중 "법 제46조"를 "법 제49조"로 하고, "법 제26조 또는 법 제27조"를 "법 제26조·법 제46조 또는 법 제48조"로 한다.
제91조의2를 다음과 같이 신설한다.
제91조의2 (법인세의 물납) ①법 제31조의2제1항의 토지개발채권은 한국토지개발공사에 양도한 부동산의 대금으로 교부받은 것에 한한다.
②법 제31조의2제1항의 규정에 의하여 물납에 충당할 토지개발채권의 수납가액은 상속세법시행령 제5조제5항의 규정을 준용하여 평가한 가액에 의한다.
③법인세의 물납의 승인은 부동산을 양도한 사업연도의 법인세액(가산세를 제외하고 특별부가세를 포함한다)이 1,000만원을 초과하는 경우에 한하며 물납을 할 수 있는 법인세액은 토지개발공사에 양도한 부동산의 양도차익의 법인세 상당액을 한도로 한다.
④내국법인이 법인세의 물납의 승인을 얻고자 할 때에는 재무부령이 정하는 바에 의하여 법 제26조에 규정하는 신고기한 10일전까지 소관세무서장에게 신청하여야 한다.
⑤제4항의 신청을 받은 세무서장은 법 제26조에 규정하는 신고기한 전일까지 그 승인여부를 결정하여 이를 신청자에게 통지하여야 한다.
⑥재무부장관은 세입 또는 통화의 조절상 필요하다고 인정되는 경우에는 일정한 기간 법인세의 물납의 승인을 하지 아니하게 할 수 있다.
제92조중 제1항 및 제3항을 각각 다음과 같이 하고 동조제2항중 "결정"을 "결정 또는 갱정"으로 하며 동조제5항중 "제1항의 규정에 의한 조사결정"을 "법 제32조제1항의 규정에 의한 결정"으로 하고, 동조중 제4항을 삭제한다.
①법 제32조의 규정에 의한 과세표준과 세액의 결정 또는 갱정은 소관세무서장이 행한다. 다만, 국세청장이 특히 중요하다고 인정하는 것에 대하여는 소관지방국세청장이 이를 결정 또는 갱정할 수 있다.
③법 제32조의 규정에 의한 결정 또는 갱정은 과세표준신고서 및 그 첨부서류에 의하거나 실지조사에 의함을 원칙으로 한다.
제92조의2를 삭제한다.
제93조제1항중 "법 제33조제4항"을 "법 제32조제3항 단서"로 하고 "대통령령으로 정하는 명백한 객관적 사유가 있을 때"를 "대통령령이 정하는 사유"로 하며, 동조제2항중 "법 제33조제4항"을 "법 32조제3항 단서"로 하고 동조동항제2호 단서중 "법 제33조제2항에 규정하는 방법에 의하고"를 "법 제26조의 규정에 의한 신고서 및 그 첨부서류에 의하고"로 하며 동조중 제3항을 삭제하고 동조제5항중 "법 제33조제4항"을 "법 제32조제3항 단서"로 한다.
제93조의2중 "제93조제2항제1호의 규정에 의하여 과세표준을 결정하는 경우에"를 "내국법인의 각 사업연도의 사업수입금액을 장부와 기타 증빙서류에 의하여 계산할 수 없는 경우에"로 한다.
제94조의 제목 "(과세표준의 조사결정)"을 "(수입금액 추계의 경우의 과세표준결정)"으로 하고 동조중 제1항을 다음과 같이 하며 동조제2항중 "제92조·제93조제3항과 제1항제1호"를 "제92조제3항"으로 하고 "결정"을 "결정 또는 갱정"으로 한다.
①제93조의2의 규정에 의하여 수입금액을 추계 결정한 경우에도 법인이 비치한 장부와 기타 증빙서류에 의하여 소득금액을 계산할 수 있는 때에는 당해 사업연도의 과세표준과 세액은 실지조사에 의하여 결정 또는 갱정하여야 한다.
제95조를 다음과 같이 한다.
제95조 (신고없는 경우의 과세표준의 결정) 법 제32조제1항의 규정에 의한 결정의 경우에도 비치기장된 장부와 기타 증빙서류에 의하여 그 소득금액을 계산할 수 있을 때에는 과세표준과 세액을 실지조사에 의하여 결정하여야 한다.
제96조를 삭제한다.
제97조제2항중 "법 제33조제3항 및 제4항"을 "제92조제3항 및 제93조제2항"으로 한다.
제100조제1항중 "법 제32조 내지 법 제35조의 규정에 의하여 결정된 각 사업년도의 법인세액"을 "결정된 각 사업년도의 법인세액"으로 하고 동조제3항중 "제96조제1항"을 "법 제32조제2항 및 제4항"으로 한다.
제113조제1항중 본문을 다음과 같이 한다.
법 제41조제1항제2호에서 "대통령령이 정하는 금액"이라 함은 다음 각호에 게기하는 금액을 제외한 과소신고소득금액을 말한다. 다만, 허위로 계상된 것은 이를 제외하지 아니한다.
제113조중 제2항을 다음과 같이 하고, 제3항을 삭제한다.
②법 제41조제1항제2호의 과소신고소득금액을 계산하는 경우에 법인이 결손신고를 한때에는 그 결손은 없는 것으로 본다.
제113조의2를 다음과 같이 한다.
제113조의2 (가산세의 적용예) 법 제41조제1항제2호의 적용에 있어서 신고한 과세표준금액에 과세표준이 되지 아니하는 금액이 포함되어 있는 경우에는 이를 공제한 금액을 신고한 과세표준금액으로 한다.
제114조의 제6항을 다음과 같이 신설한다.
⑥법 제41조제1항제3호의 미납부 가산세액은 다음 각호의 기간에 대하여 계산한다.
1. 정부가 법 제38조의 규정에 의하여 법인 세액등을 징수하는 경우에 자진납부 기한으로부터 고지일까지의 기간
2. 법 제31조의 규정에 의한 납부 기한후 미납부 세액을 자진납부하는 경우에는 그 납부기한으로부터 납부일 전일까지의 기간
제115조를 다음과 같이 한다.
제115조 (청산소득에 대한 가산금등의 배제) 청산소득에 대한 법인세의 징수에 있어서는 국세징수법 제21조 및 제22조의 규정은 적용하지 아니한다.
제116조에 제3항을 다음과 같이 신설한다.
③제2항제2호의 경우에 시가를 알수없는 때에는 상속세법시행령 제5조의 규정을 준용하여 평가한 가액에 의한다.
제117조의2를 다음과 같이 신설한다.
제117조의2 (합병의 경우의 청산소득계산의 특례) ①내국법인의 합병에 있어서 합병법인이 합병전에 취득한 피합병법인의 주식 또는 출자(이하 "포합주식"이라 한다)가 있는 경우에 그 취득으로 인하여 피합병법인의 청산소득이 부당히 감소되는 것으로 인정되는 때에는 포합주식취득가액은 합병교부금으로 보고 청산소득을 계산한다. 이 경우에 당해 포합주식에 대하여 합병법인의 주식을 교부한 때에는 포합주식취득가액중 당해 교부주식가액을 공제한 금액을 합병교부금으로 본다.
②제1항의 규정은 신설합병의 경우에 소멸되는 법인이 합병전에 취득한 소멸되는 다른 법인의 주식 또는 출자가 있는 경우에도 적용한다.
제118조중 "법 제46조제1항 및 제2항"을 "법 제46조제1항"으로 하고, 동조에 제2항을 다음과 같이 신설한다.
②제1항의 규정은 법 제48조제1항의 규정에 의한 중간신고에 관하여 준용한다.
제118조의2를 다음과 같이 신설한다.
제118조의2 (잔여재산가액확정일) ①법 제46조제1항제1호에서 "대통령령이 정하는 잔여재산가액확정일"이라 함은 다음 각호에 게기하는 날을 말한다.
1. 해산일 현재의 잔여재산의 추심 또는 환가처분을 완료한 날
2. 해산일 현재의 잔여재산을 그대로 분배하는 경우에는 그 분배를 완료한 날
②제1항의 경우에 해산일로부터 365일이 되는 날까지 잔여재산가액이 확정되지 아니한 때에는 그 해산일로부터 365일이 되는 날에 확정된 것으로 본다.
부칙
①(시행일) 이 영은 1980년 1월 1일부터 시행한다.
②(일반적 적용예) 법인의 각 사업연도의 소득에 대한 법인세에 있어서는 이 영 시행후 최초로 개시하는 사업연도분부터 법인의 청산소득에 대한 법인세에 있어서는 이 영 시행후 최초로 해산 또는 합병함으로써 발생하는 청산소득분부터 각각 이 영을 적용한다.
③(공과금등에 관한 적용예) 제2조제3항 및 제25조의 규정은 이 영 시행후 최초로 신고하는 사업연도분부터 적용한다.
④(임시투자세액 공제등에 관한 적용예) 제51조제1항 및 제79조의2의 규정은 이 영 시행후 최초로 투자하는 분부터 적용한다.
법인세법시행령
[시행 1978. 12. 5.] [대통령령 제9230호, 1978. 12. 30., 일부개정]
【제정·개정문】
- ⊙대통령령제9,230호(1978·12·30)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제2조제1항중 "의료보험법"을 "의료보험법과 공무원 및 사립학교교직원의료보험법"으로 한다.
제9조에 제3항을 다음과 같이 신설한다.
③제1항과 법 제8조제2호의 규정을 적용함에 있어서 법 제15조제2항의 규정에 의하여 무상으로 받은 자산의 가액과 채무의 면제 또는 소멸로 인한 부채의 감소액으로 충당된 이월결손금은 손금에 산입된 것으로 본다.
제11조제1항중 "법 제11조에 규정하는 소득"을 "법 제11조에 규정하는 소득(이하 이 조에서 "소득"이라 한다)"로, "비율"을 "비율(100분의 100을 초과하는 경우에는 100분의 100)"로 한다.
제11조중 제2항을 제3항으로 하여 동항중 "제1항"을 "제1항 및 제2항"으로 하고 동조에 제2항을 다음과 같이 신설한다.
②제1항의 경우에 과세표준금액계산에 있어서 사업연도의 소득금액에서 공제한 비과세소득 이월결손금 또는 소득공제액(이하 이 조에서 "공제액등"이라 한다)이 있는 때에는 면제소득은 다음 각호의 금액을 공제한 금액으로 한다.
1. 공제액등이 면제사업에서 발생한 경우에는 공제액전액
2. 공제액등이 면제사업에서 발생한 여부가 불분명한 경우에는 소득금액에 비례하여 안분계산한 금액
제14조중 제6호를 다음과 같이 하고, 동조에 제9호를 다음과 같이 신설한다.
6. 한국토지개발공사법에 의하여 한국토지개발공사가 발행하는 토지채권
9. 주택건설촉진법에 의하여 대한주택공사가 발행하는 주택상환사채
제17조중 제3항을 다음과 같이 한다.
③법 제12조의4제5항에서 "대통령령이 정하는 수출사업"이라 함은 다음 각호의 사업을 말한다.
1. 제17조의5제4항에 규정하는 선박·기계등의 수출사업
2. 재무부령이 정하는 연불수출사업
3. 당해 사업연도종료일 현재 상공부장관이 고시한 국가별 또는 지역별 수출실적이 총수출실적의 100분의 10에 미달하는 국가 또는 지역에 대한 수출사업
제17조제4항에 단서를 다음과 같이 신설한다.
다만, 수출사업이 제3항제1호 및 제2호에 동시에 해당되는 경우에는 당해 법인의 선택에 따라 그중 하나만을 적용하여야 한다.
제17조의5에 제4항 내지 제6항을 각각 다음과 같이 신설한다.
④법 제12조의2제2항 단서 및 제4항과 법 제12조의4제2항 단서에서 "대통령령이 정하는 기계·선박등"이라 함은 선박법에 의한 선박(준설선등 특수선박과 수상구조물을 포함한다)과 기계공업진흥법시행령 별표에 게기하는 기계등을 말한다.
⑤법 제12조의2제2항 단서 및 법 제12조의4제2항 단서의 규정에 의하여 해외시장개척준비금 및 수출손실준비금을 익금에 산입하는 경우에는 당해 준비금을 손금에 계상한 사업연도 종료일이후 5년이 되는 날이 속하는 사업연도부터 각 사업연도의 소득금액계산에 있어서 그 준비금을 36으로 나눈 금액에 당해 사업연도의 월수를 곱하여 산출한 금액을 익금에 산입한다.
⑥법 제12조의5제1항에서 "대통령령이 정하는 해외자원개발사업"이라 함은 국외에서 다음 각호의 자원을 개발하는 사업(자원보유국의 외자도입조건에 의한 자원의 가공사업을 포함한다)을 말한다.
1. 농산물
2. 축산물
3. 수산물
4. 임산물
5. 광물
제17조의8제1항에 단서를 다음과 같이 신설한다.
다만, 사업연도가 12월미만인 경우에는 당해 금액을 12로 나눈 금액에 당해 사업연도의 월수를 곱하여 계산한 금액으로 한다.
제18조제1항중 "사용인"을 "사용인(출자자가 아닌 임원을 포함한다. 이하 이 조에서 같다)"으로 한다.
제22조제1항에 단서를 다음과 같이 신설한다.
다만, 녹색신고법인은 일시 상각충당금을 제82조제3항에 규정하는 조정계산서에 계상할 수 있다.
제23조제1항에 단서를 다음과 같이 신설한다.
다만, 녹색신고법인은 일시 상각충당금을 제82조제3항에 규정하는 조정계산서에 계상할 수 있다.
제23조의2제1항에 단서를 다음과 같이 신설한다.
다만, 녹색신고법인은 일시상각충당금을 제82조제3항에 규정하는 조정계산서에 계상할 수 있다.
제25조제1항에 제12호를 다음과 같이 신설한다.
12. 잠업법에 의한 잠업진흥기금으로 적립하는 금액
제33조제1항중 "차입금"을 "차입금(재무부령이 정하는 금융기관의 수신자금을 제외한다)"으로 한다.
제38조제5호중 "제법의 연구, 신기술의 개발등"을 "제법의 연구등"으로 하고, 동조에 제7호를 다음과 같이 신설한다.
7. 개발비
신기술의 개발 및 도입, 신경영조직의 채용자원의 개발, 신시장의 개척등을 위하여 특별히 지출하는 비용을 말한다.
제42조제4호중 "기술진흥단체"를 "기술진흥단체(직업훈련기본법에 의한 직업훈련법인을 포함한다)"로 한다.
제42조의2제1항에 제10호를 다음과 같이 신설한다.
10. 건설공제조합법에 의하여 설립한 건설공제조합
제44조제3항중 "은행 또는 보험회사"를 "은행·상호신용금고 또는 보험회사"로 하고, 동조동항에 제2호를 다음과 같이 신설한다.
2. 상호신용금고의 경우
계금 및 적금의 모집권유비는 계약액의 1,000분의 2
제45조의3을 다음과 같이 신설한다.
제45조의3 (무상으로 받은 주식의 가액) 법 제19조제2호 단서의 규정에 의하여 주식(출자지분을 포함한다)을 취득하는 경우에 신·구주식 1주당 장부가액은 다음에 의한다.
구주식 1주당 장부가액
--------------------------- = 1주당 장부가액
1 + 구주식 1주당 신주배정수
제46조제1항제2호중 "사용인이나"를 "사용인(출자자에 있어서는 영리법인인 경우에는 임원에 한하고, 비영리법인인 경우에는 이사 및 설립자에 한한다. 이하 이 조에서 같다)이나"로 하고 동조동항제3호중 "전각호"를 "제1호 및 제2호"로, "출자하고 있는 다른 법인"을 "총발행주식 또는 총출자지분의 100분의 35이상을 출자하고 있는 다른 법인"으로 하며, 동조동항제4호중 "전각호에 게기하는 자"를 "제3호에 게기하는 자"로 "법인"을 "다른 법인"으로 하고, 동조동항중 제7호를 다음과 같이 한다.
7. 제1호에 게기하는 자가 이사의 과반수이거나 출연금(설립을 위한 출연금에 한한다)의 100분의 50이상을 출연하고 그중 1인이 설립자로 되어 있는 비영리법인
제50조제6항제1호중 "정액법에 의한 법정내용연수의 상각율"을 "재무부령이 정하는 내용연수의 정액법에 의한 상각율"로 한다.
제51조중 제2항을 삭제한다.
제54조중 제9호를 삭제한다.
제59조제1항중 "자산재평가법에 의하여 재평가한"을 "자산재평가법에 의하여 재평가(재평가차액이 발생한 자산에 한한다)한"으로 하고 동조동항중 "가산한 것"을 "가산한 것(2년미만인 경우에는 2년으로 한다)"으로 한다.
제67조중 제1항을 다음과 같이 한다.
①법 제22조제3항에 규정하는 모집설립 또는 공모증자는 증권거래법 제8조의 규정에 의하여 주식을 모집하거나 매출하는 경우에 한한다. 다만, 증권거래법의 규정에 의하여 주식을 모집하거나 매출한 날로부터 6월내에 당해법인의 주식을 한국증권거래소에 상장하는 경우로 한다.
제67조제3항에 단서를 다음과 같이 신설한다.
다만, 처음으로 공개법인이 된 경우에 주식이 상장된 날로부터 6월이 되는 날이 속하는 달까지의 기간은 그러하지 아니한다.
제67조중 제5항을 다음과 같이 한다.
⑤법 제22조제3항 단서의 규정은 공개법인의 요건을 갖추게 된 사실이 주식을 증권거래소에 처음으로 상장하기 위한 상장신청서에 첨부된 주주명부에 의하여 확인되는 경우에 한하여 적용한다. 이 경우에 공개법인의 요건은 당해 주식의 주금납입일에 갖춘 것으로 본다.
제67조제7항중 "당해 사업연도중 계속하여 갖춘 것으로 본다"를 "직전주주총회 소집기준일의 다음 날로부터 당해 주주총회 소집기준일까지 계속하여 갖춘 것으로 본다"로 한다.
제67조제8항중 제1호 및 제4호를 각각 다음과 같이 하고 동조동항제2호 및 제3호중 "주주"를 각각 "당해주주"로 한다.
1. 법 제22조제3항제1호에서 규정하는 주주 1인(이하 이 조에서 "당해주주"라 한다)과 친족관계에 있는 자
4. 당해주주와 그 친족이 이사의 과반수이거나 출연금(설립을 위한 출연금에 한한다)의 100분의 50이상을 출연하고 그중 1인이 설립자로 되어 있는 비영리법인
제67조의2를 다음과 같이 한다.
제67조의2 (공개법인의 법인세액계산) 법 제22조제8항에 규정하는 법인세 산출세액의 계산은 다음 각호의 산식에 의한다.
1. 사업년도가 1년인 경우
  +-                            공개전월수 -+    +-                        공개후월수-+
  |과세표준 × 비공개법인세율×-----------  | + |과세표준 ×공개법인세율×---------- | = 산출세액
  +-                               12      -+    +-                            12    -+
2. 사업년도가 1년미만인 경우
  +-              12                             공개전월수  -+    +-               12                          공개후월수   -+
  |과세표준×------------- × 비공개법인세율 × ------------- | + |과세표준 ×------------- × 공개법인세율 × ------------  | = 산출세액
  +-         사업년도월수                       사업년도월수 -+    +-          사업년도월수                     사업년도월수 -+
제67조의3에 제3항을 다음과 같이 신설한다.
③법 제22조제3항제2호 단서에서 "대통령령이 정하는 법인이 소유하고 있는 주식"이라 함은 다음 각호의 법인(이하 "기관투자가"라 한다)이 소유하고 있는 주식(제1호의 경우에는 증권투자신탁재산을 포함한다)을 말한다. 다만, 기관투자가가 법인세법 제22조제3항제1호에 규정하는 주주의 1인에 해당하는 경우에는 당해 공개법인의 주식은 제외한다.
1. 증권투자신탁업법에 의한 위탁회사
2. 은행법에 의한 은행(한국산업은행 및 한국외환은행을 포함한다)
3. 보험업법에 의한 보험회사
제68조를 다음과 같이 신설한다.
제68조 (중소기업의 범위) ①법 제12조의2제4항·법 제12조의8 및 법 제22조제5항과 제51조제1항제5호에서 "중소기업"이라 함은 다음 각호에 게기하는 법인이 영위하는 기업을 말한다.
1. 제조업·광업·건설업·운수업 및 수산업(이하 "중소기업해당사업"이라 한다)을 주된 사업으로 영위하는 법인으로서 고정자산 총액이 그 사업년도 개시일로부터 종료일까지 계속하여 3억원이하이거나, 상시 사용하는 종업원수가 300인이하(건설업은 50인이하)인 법인, 이 경우에 증설 또는 중소기업간의 합병 또는 통합으로 인하여 고정자산 총액이 3억원을 초과하는 경우에도 그 증설등을 한 날이 속하는 사업년도 개시일로부터 2년간은 이를 중소기업으로 본다.
2. 상호신용금고법에 의한 상호신용금고 업무를 영위하는 법인으로서 자본금이 그 사업연도 개시일로부터 종료일까지 계속하여 5억원이하인 법인
②제1항제1호의 경우에 중소기업 해당사업과 기타의 사업을 겸영하는 법인에 있어서는 사업별 사업수익금액 또는 고정자산금액(당해 사업에 직접 사용되는 고정자산의 금액에 한한다)이 큰 사업을 주된 사업으로 한다.
제79조중 제1항제4호 및 제3항을 각각 삭제한다.
제82조제2항제2호중 "법 제10조 또는 법 제24조의4"를 "법 제10조"로, "비과세소득이나 수입배당소득"을 "비과세소득"으로 한다.
제83조제3항중 "제3호"를 "제3호 및 제4호"로 한다.
제92조제3항제3호중 "법 제39조와"를 "법 제39조·소득세법 제142조와"로 한다.
제92조의2중 "거래징수등의"를 "거래징수·자료보고등의"로 한다.
제124조의2제3항중 "시가표준"을 "기준시가"로 하고, 동조중 제4항 및 제6항을 각각 다음과 같이 한다.
④법 제59조의2제3항에서 "대통령령이 정하는 비용"이라 함은 토지등을 양도하기 위하여 직접 지출한 비용을 말한다.
⑥법 제59조의2제3항에 규정하는 기준시가는 소득세법시행령 제115조에 규정하는 기준시가에 의한다.
제124조의3제1항중 "(주택을 신축하여 판매하는 경우에는 그 주택에 부수된 토지로서 건물이 정착된 면적의 10배이내의 토지는 제외한다)"를 삭제하고 동조에 제4항 내지 제6항을 각각 다음과 같이 신설한다.
④법 제59조의2제1항에 규정하는 "부동산에 관한 관리"라 함은 다음 각호에 게기하는 것을 말한다.
1. 부동산을 취득할 수 있는 권리(건물이 완성되는 때에 그 건물과 이에 부수되는 토지를 취득할 수 있는 권리를 포함한다)
2. 지상권
3. 전세권과 등기된 부동산 임차권
⑤주택을 신축하여 판매하는 경우에는 그 주택 및 주택에 부수되는 토지로서 건물이 정착된 면적의 10배이내의 토지는 제1항 및 제3항에 규정한 토지 및 건물에서 제외한다.
⑥제5항의 경우에 주택건물의 일부에 점포등 다른 목적의 건물이 설치되어 있거나 동일 지번상에 주택과 다른 목적의 건물이 설치되어 있는 경우에는 주택의 면적이 다른 목적의 건물의 면적보다 같거나 그보다 큰 경우에는 그 전체를 주택으로 보고, 그보다 작은 경우에는 그 전체를 주택으로 보지 아니한다.
제124조의4중 제7항을 다음과 같이 한다.
⑦법 제59조의3제1항제12호에서 "교육목적에 직접 사용하지 아니하는 토지등"이라 함은 학교법인이 소유하는 기본재산중 사립학교법시행령 제12조에 규정하는 재산 이외의 재산을 말한다.
제124조의8을 다음과 같이 신설한다.
제124조의8 (학교법인의 기본재산에 대한 비과세) ①교육목적에 직접 사용하지 아니하는 토지등에 대하여는 그 양도금액을 양도일로부터 3년내에 교육사업에 사용하는 경우에 한하여 법 제59조의3제1항제12호의 규정을 적용한다. 다만, 부득이한 사유로 그 기한내에 사용할 수 없는 경우에는 3년을 넘지 아니하는 범위안에서 1차에 한하여 소관세무서장의 승인을 얻어 사용기한을 연장할 수 있다.
②제1항의 토지등에 대하여 특별부가세의 면제를 받은 법인이 다음 각호의 1에 해당하는 경우에는 그 면제받은 세액을 추징한다.
1. 양도금액을 교육사업 이외의 목적에 사용한 때
2. 양도금액을 제1항에 규정하는 기한내에 사용하지 아니한 때
제124조의9를 다음과 같이 신설한다.
제124조의9 (미등기 양도제외 자산) 법 제59조의4제4항에서 "대통령령이 정하는 토지등"이라 함은 다음 각호에 게기하는 것을 말한다.
1. 할부 또는 연불로 취득한 자산으로서 그 계약조건에 의하여 양도당시 그 자산의 취득에 관한 등기가 불가능한 자산
2. 법률의 규정 또는 법원의 처분에 의하여 양도 당시 그 자산의 취득에 관한 등기가 불가능한 자산
3. 법 제59조의3제4호 및 제5호에 규정하는 토지
제124조의10을 다음과 같이 신설한다.
제124조의10 (금융기관의 범위) 법 59조의4제5항에서 "대통령령이 정하는 금융기관"이라 함은 다음 각호에 게기하는 것을 말한다.
1. 은행법에 의한 금융기관
2. 한국산업은행
3. 중소기업은행
4. 국민은행
5. 한국주택은행
6. 한국수출입은행
7. 한국외환은행
8. 단기금융업법에 의한 단기금융회사
9. 종합금융회사에 관한 법률에 의한 종합금융회사
10. 상호신용금고법에 의한 상호신용금고
11. 농업협동조합법에 의한 조합과 그 중앙회
12. 수산업협동조합법에 의한 조합(어촌계를 포함한다)과 그 중앙회
제124조의11을 다음과 같이 신설한다.
제124조의11 (실수요토지세액환급등) ①법 제59조의6제1항에서 "대통령령이 정하는 건축물"이라 함은 건축법에 의한 건축물을 말한다.
②법 제59조의6제1항의 규정에 의한 건축물의 건축용지로 양도한 토지에는 다음 각호의 1에 해당하는 토지를 포함하지 아니한다.
1. 제1항에 규정하는 건축물이 정착되어 있는 토지
2. 실수요자가 새로 건축한 건축물에 부수되는 토지로서 건물이 정착된 면적의 10배를 초과하는 토지
3. 조세감면규제법 제3조의3제10항 및 제12항에 규정하는 토지
③법 제59조의6제1항에서 "대통령령이 정하는 기한"이라 함은 실수요토지를 취득한 날로부터 3년이 되는 날을 말한다.
④법 제59조의6에 규정하는 실수요토지세액환급을 받고자 하는 자는 제3항에 규정하는 날(그 이전에 당해 건축물이 준공된 때에는 그 준공된 날)로부터 30일내에 재무부령이 정하는 실수요토지세액환급신청서에 다음 각호의 서류를 첨부하여 당해 특별부가세를 결정한 소관세무서장에게 제출하여야 한다.
1. 당해 건축물이 준공된 사실을 증명하는 서류
2. 당해 토지의 양도소득에 대한 특별부가세의 납부사실을 증명하는 서류
3. 신청자가 환급을 받을 권리를 양도받은 자인 경우에는 제6항에 의한 실수요토지세액환급금양도서
⑤제4항의 규정에 의하여 환급의 신청을 받은 소관세무서장은 지체없이 실수요토지세액환급을 결정하고, 그 결정일로부터 30일내에 이를 환급하여야 한다.
⑥법 제59조의6제3항의 규정에 의한 실수요토지세액환급에 관한 권리의 양도에 관하여는 소득세법시행령 제130조의3제6항 및 제7항의 규정을 준용한다.
⑦제1항 내지 제6항 이외에 실수요토지세액환급에 관하여 필요한 사항은 국세기본법 제51조의 규정을 준용한다.
제128조의2에 제2항 및 제3항을 각각 다음과 같이 신설한다.
②법인이 연간 근로소득의 총수입금액이 소득세법에 규정한 상여특별공제액 근로소득공제액과 기초공제액의 합계액 이하인 사용인에 대하여는 지급조서의 제출에 갈음하여 국세청장이 정하는 근로소득지급명세서를 제출할 수 있다. 다만, 종된 근무지가 없는 사용인에 한하며, 연의중도에 취직 또는 퇴직한 자에 대하여는 연으로 환산한 급여액을 기준으로 한다.
③소득세법시행령 제38조제7호에 규정하는 자유직업에서 발생하는 사업소득에 대한 수입금액(이하 "수입금액"이라 한다)을 지급하는 자는 당해연도 12월분의 수입금액을 지급하는 때에 당해연도에 지급한 총수입금액에 대한 지급조서를 일괄하여 제출할 수 있다.
제129조를 다음과 같이 신설한다.
제129조 (계산서의 작성·교부등) 법 제66조의 규정에 의한 계산서 등의 작성·교부 및 제출에 관하여는 소득세법시행령 제226조 내지 제229조의 규정을 준용한다.
제130조를 다음과 같이 신설한다.
제130조 (계약서 부본의 제출) ①법 제66조의2제1항에서 "대통령령이 정하는 계약서 부본"이라 함은 부동산등기법 제40조제2항의 규정에 의한 계약서의 부본을 말한다.
②제1항의 계약서 부본의 제출에 관하여는 소득세법시행령 제233조의4제2항 내지 제5항의 규정을 준용한다.
제131조를 다음과 같이 신설한다.
제131조 (사업자등록) ①법 제67조제1항의 규정에 의하여 등록을 하고자 하는 법인은 사업장마다 당해사업의 개시일로부터 20일내에 사업자등록신청서를 소관세무서장에게 제출하여야 한다.
②제1항의 등록에 관하여는 부가가치세법시행령 제7조 내지 제13조의 규정을 준용한다.
대통령령 제7,464호 법인세법시행령중개정령 부칙 제7조중 "시가표준액"을 "기준시가"로, "제124조의2제4항제2호에 규정하는 연100분의 10"을 "도매물가상승율"로 한다.
대통령령 제8,961호 법인세법시행령중개정령 부칙 제2항에 단서를 다음과 같이 신설한다.
다만, 제25조제1항제11호의 규정은 법률 제2,910호 축산법중개정법률의 시행일 이후 최초로 적립하는 분부터 적용한다.
부칙
제1조 (시행일) 이 영은 법률 제3099호 법인세법중개정법률의 시행일로부터 적용한다.
제2조 (일반적 적용예) 이 영은 1979년 1월 1일 이후 최초로 종료하는 사업연도분부터 적용한다.
제3조 (국고보조금등에 관한 적용예) 제22조 내지 제23조의2의 규정은 이 영 시행일 이후 최초로 종료하는 사업년도분부터 적용한다.
제4조 (공과금에 관한 적용예) 제25조의 규정은 법률 제2,964호 잠업법중개정법률의 시행일 이후 최초로 적립하는 분부터 적용한다.
제5조 (중소기업에 관한 적용예) 제68조의 규정은 법 제22조제5항의 규정의 적용에 있어서 이 영 시행일 이후 최초로 종료하는 사업연도부터 적용한다.
제6조 (해외시장개척준비금등에 관한 적용예) 제17조의5제5항의 규정은 1979년 1월 1일이후 최초로 종료하는 사업연도에 설정하는 분부터 적용한다.
제7조 (개발비에 관한 경과조치) 1978년 12월 31일이전에 종료하는 사업연도에 발생된 개발비로서 1979년 1월 1일 현재 아직 상각되지 아니한 것은 이연자산으로 보고 이 영을 적용한다.
제8조 (특별부가세에 관한 적용예) 제124조의2 내지 제124조의4 및 제124조의8 내지 제124조의11의 규정은 1979년 1월 1일이후 최초로 양도하는 분부터 적용한다.
제9조 (지급조서 제출에 관한 적용예) 제120조의2의 규정은 이 영 시행일 이후 최초로 제출하는 분부터 적용한다.
제10조 (양도자산취득가액에 관한 경과조치) 이 영에 의하여 새로이 특별부가세의 과세대상이 된 자산의 취득가액에 대하여는 대통령령 제7,464호 법인세법시행령중개정령 부칙 제7조의 규정을 적용한다.
제11조 (계약서 부본제출에 관한 적용예) 법 제66조의2의 규정은 법률 제3,158호 부동산등기법중개정법률 부칙 제1항 단서의 규정에 의한 제40조제2항의 시행일 이후 최초로 계약을 체결하는 분부터 적용한다.
법인세법시행령
[시행 1978. 4. 24.] [대통령령 제8961호, 1978. 4. 24., 일부개정]
【제정·개정문】
- ⊙대통령령제8961호(1978·4·24)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제2조제1항에 단서를 다음과 같이 신설한다.
다만, 보험업에 있어서는 의료보험법에 의한 의료보험사업을 제외한다.
제2조제3항제7호중 단서를 다음과 같이 한다.
다만, 지적법의 규정에 의한 측량과 선박안전법의 규정에 의한 검사를 제외한다.
제14조에 제8호를 다음과 같이 신설한다.
8. 한국외환은행법에 의하여 한국외환은행이 발행하는 원화표시 외국환금융채권
제21조중 제1호를 다음과 같이 한다.
1. 채무자의 파산, 강제집행, 형의 집행 또는 사업의 폐지로 인하여 회수할 수 없는 채권
제22조제1항중 "그 고정자산의 장부가액은 공사부담금(또는 잉여금)중 손금에 산입한 금액과 상계하여 기장 처리하여야 한다"를 "그 금액은 일시상각충당금으로 계상하여야 한다"로 하고, 동조중 제2항을 다음과 같이 한다.
②공사부담금으로 취득한 고정자산의 감가상각비는 제1항의 규정에 의한 일시상각충당금의 범위안에서 일시 상각충당금과 상계하여야 한다.
제23조제1항중 "그 고정자산의 장부가액은 소요된 보험차익(또는 잉여금)과 상계하여 기장 처리하여야 한다"를 "그 금액은 일시상각충당금으로 계상하여야 한다"로 하고, 동조중 제2항을 제3항으로 하여 동항 중 "전항"을 "제1항"으로 하며, 제3항을 제4항으로 하고, 동조에 제2항을 다음과 같이 신설한다.
②보험차익으로 취득한 고정자산의 감가상각비는 제1항의 규정에 의한 일시상각충당금의 범위안에서 일시 상각충당금과 상계하여야 한다.
제23조의2제1항중 "그 고정자산의 장부가액은 국고보조금(또는 잉여금)중 손금에 산입한 금액과 상계하여 기장 처리하여야 한다"를 "그 금액은 일시상각충당금으로 계상하여야 한다"로 하고, 동조중 제2항을 다음과 같이 한다.
②국고보조금으로 취득한 고정자산의 감가상각비는 제1항의 규정에 의한 일시상각충당금의 범위안에서 일시상각충당금과 상계하여야 한다.
제25조제1항에 제11호를 다음과 같이 신설한다.
11. 축산법에 의하여 축산진흥기금으로 적립하는 금액
제38조제5호중 "제법의 연구등"을 "제법의 연구, 신기술의 개발등"으로 한다.
제38조의2제3항에 단서를 다음과 같이 신설한다.
다만, 외화전대업을 영위하는 법인이 당해 채권·채무를 환산하는 경우에는 대고객외국환매도율에 의할 수 있다.
제42조제2호중 "(국립 및 공립학교를 제외한다)" 다음에 "또는 기능대학법에 의한 기능대학"을 삽입하고, 동조제3호중 "학교의 장" 다음에 "또는 기능대학법에 의한 기능대학의 장"을 삽입한다.
제46조제1항중 제5호를 제6호로, 제6호를 제7호로 하고, 동항에 제5호를 다음과 같이 신설한다.
5. 당해 법인에 100분의 50이상을 출자하고 있는 법인에 100분의 50이상을 출자하고 있는 법인이나 개인
제51조제2항 본문중 "2억원"을 "3억원"으로 하고, 동조동항중 단서를 다음과 같이 한다.
다만, 증설, 중소기업간의 합병·통합 또는 자산재평가법에 의한 자산재평가로 인하여 고정자산총액이 3억원을 초과하는 경우에도 그 증설등을 한 날이 속하는 사업연도 개시일부터 2년간은 이를 중소기업으로 본다.
제67조제1항중 "증권거래법 제4조"를 "증권거래법 제8조"로 한다.
제67조의2를 다음과 같이 한다.
제67조의2 (상장법인의 범위) ①법 제22조제3항제2호에서 "대통령령이 정하는 상장법인"이라 함은 다음 각호의 1에 해당하는 것을 말한다.
1. 한국전력주식회사법에 의하여 설립된 한국전력주식회사
2. 은행법에 의한 은행
3. 자본을 증가하는 법인. 다만, 증자로 인하여 증자전의 소액주주가 소유하는 주식의 액면금액의 합계액이 5,000만원을 초과하게 되는 경우에 한한다.
②제1항제3호의 규정은 증자일로부터 증자일이 속하는 사업연도의 다음 사업연도종료일 전일까지의 기간에 한하여 적용한다.
제82조제2항에 제4호의4를 다음과 같이 신설한다.
4의4. 비치·기장한 장부에 의하여 작성한 합계잔액시산표
제82조의2제1항 본문중 "증권거래법에 의한 상장법인"을 "법 제26조의2에 규정하는 녹색신고법인"으로 하고, 동조동항중 제4호를 제5호로 하며 동조동항에 제4호 및 제6호 내지 제10호를 각각 다음과 같이 신설한다.
4. 법 제12조의6에 규정하는 탐광준비금
6. 법 제12조의8에 규정하는 중소기업시설개체준비금
7. 조세감면규제법 제4조의9에 규정하는 기술개발준비금
8. 조세감면규제법 제4조의11에 규정하는 시설대여손실준비금
9. 조세감면규제법 제4조의12에 규정하는 지방시설이전준비금
10. 조세감면규제법 제4조의16에 규정하는 탄광보안시설준비금
제93조중 제4항을 다음과 같이 한다.
④천재·지변 기타 불가항력으로 장부 기타 증빙서류가 멸실되어 제2항제2호의 규정에 의하여 그 과세표준을 결정하는 경우에는 법 제34조의 규정을 적용하지 아니한다.
제113조제1항제9호중 "지방시설이전준비금" 다음에 "탄광보안시설준비금"을 삽입하고, 동조동항에 제10호를 다음과 같이 신설한다.
10. 제38조의2의 규정에 의하여 외화채권·채무의 환율차손익액을 소득금액계산상 익금에 산입한 금액(외화채권·채무의 누락으로 인하여 생긴 것을 제외한다)
제124조의4제9항중 "재단법인 한국기계공업공단"을 "공업단지관리법에 의하여 설립된 공업단지관리공단"으로 한다.
제128조제3항중 "18만원이하인 것"을 "18만원이하인 것과 한국주택은행법에 의하여 설립된 한국주택은행이 지급하는 주택복권당첨소득"으로 한다.
부칙
①(시행일) 이 영은 공포한 날로부터 시행한다.
②(일반적 적용예) 이 영은 이 영 시행후 최초로 종료하는 사업연도분부터 적용한다.
③(의료보험사업에 관한 적용예) 제2조제1항 단서의 규정은 1978년 1월 1일이후 최초로 신고하는 사업연도분부터 적용한다.
④(특수관계인에 관한 적용예) 제46조제1항제5호의 규정은 이 영 시행후 최초로 거래하는 분부터 적용한다.
⑤(상장법인의 범위에 관한 적용예) 제67조의2의 규정은 1978넌 1월 1일이후 증자하는 법인에 대하여 적용한다.
⑥(지급조서에 관한 적용예) 제128조제3항의 규정은 이 영 시행후 최초로 지급하는 분부터 적용한다.
법인세법시행령
[시행 1977. 7. 1.] [대통령령 제8651호, 1977. 8. 20., 일부개정]
【제정·개정문】
- ⊙대통령령제8,651호(1977·8·20)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제2조제1항중 "영업세법시행령 제5조 내지 제20조의 규정에 의한 사업"을 "소득세법시행령 제29조 내지 제37조의 규정에 의한 사업과 부동산임대업"으로 한다.
제7조제2항중 "영업세과세표준이 되는 금액 또는 이에 준하는 성질의 금액"을 "제12조제1항제1호 및 제2호에 게기하는 사업수입금액 (이하 "사업수입금액"이라 한다)"으로 한다.
제12조제1항제1호중 "영업세과세기간 종료일"을 "당해 사업연도 종료일"로 한다.
제12조제2항중 제14호를 제16호로 하여 동호중 "제13호"를 "제15호"로 하고, 동조동항에 제14호 및 제15호를 각각 다음과 같이 신설한다.
14. 업무와 관련있는 해외시찰·훈련비
15. 교육법에 의하여 설치된 근로 청소년을 위한 특별학급 또는 산업체부설중·고등학교의 운영비
제17조의2제3항에 제6호를 다음과 같이 신설한다.
6. 해외건설촉진법에 의하여 해외건설업 면허를 받은 법인이 해외건설공사에 사용한 국산자재의 가액
제24조의2를 다음과 같이 신설한다.
제24조의2 (부가가치세 매입세액의 손금산입) 법 제16조제3호에서 "기타 대통령령이 정하는 경우의 세액"이라 함은 다음 각호의 1에 해당하는 것을 말한다.
1. 부가가치세법 제17조제2항제3호에 규정하는 비영업용 소형승용 자동차의 구입 및 유지에 관한 매입세액(자본적지출에 해당하는 것을 제외한다)
2. 기타 당해 법인이 부담한 사실이 확인되는 매입세액으로서 재무부령이 정하는 것
제24조의3을 다음과 같이 신설한다.
제24조의3 (재고품에 대한 구 간접세) 부가가치세법 부칙 제4조의 규정에 의하여 재고품에 대한 구 간접세의 공제 또는 환급을 받은 금액은 당해 법인의 각 사업연도 소득금액계산에 있어서 그 재고품가액에서 이를 공제한다.
제25조제1항에 제10호를 다음과 같이 신설한다.
10. 양곡관리법에 의한 밀쌀제조업자가 밀쌀가격안정기금으로 사단법인 한국밀쌀공업협회에 납부하는 부담금
제42조제2호중 "사립학교법에 의하여 설립한 학교법인"을 "교육법에 의한 학교(국립 및 공립학교를 제외한다)"로 하고, 동조제3호중 "국립 및 공립학교의 장 또는 제2호의 학교법인"을 "교육법에 의한 학교의 장"으로 한다.
제46조제2항제7호의2중 "벽지"를 "무의면"으로 한다.
제51조제1항에 제2호의2를 다음과 같이 신설한다.
2의2. 해외건설촉진법에 의한 해외건설업 면허를 받은 법인이 해외건설공사에 직접 사용하는 중기계장비로서 재무부령이 정하는 것에 대하여는 제48조의 규정에 의하여 계산한 상각범위액에 그 100분의 30에 상당하는 금액을 가산한 금액
제51조제1항제3호중 "수출사업에 직접 사용하는 고정자산" 다음에 "및 관광사업법에 의하여 관광숙박업의 등록을 한 법인이 관광숙박업에 직접 사용하는 고정자산"을 삽입하고, "각 사업연도의 수출사업"다음에 "또는 관광숙박업"을 삽입한다.
제67조중 제4항을 삭제한다.
제80조의2를 다음과 같이 신설한다.
제80조의2 (재해손실에 대한 세액공제신청) 법 제25조제3항의 규정에 의한 법인세의 공제신청은 별지 제9호서식의 재해손실에 대한 법인세공제신청서에 의한다.
제87조중 "영업세과세표준이 되는 금액 또는 이에 준하는 성질의 금액"을 "사업수입금액"으로 한다.
제92조제3항제3호중 "영업세법 제40조"를 "부가가치세법 제15조"로 하고 "원천징수"를 "징수"로 한다.
제92조의2중 "자료보고"를 "거래징수"로 한다.
제93조제2항제1호중 "영업세과세표준이 되는 금액 또는 이에 준하는 성질의 금액"을 "사업수입금액"으로 한다.
제93조의2를 다음과 같이 신설한다.
제93조의2 (추계결정의 경우의 사업수입금액의 계산) 제93조제2항제1호의 규정에 의하여 과세표준을 결정하는 경우에 그 사업수입금액은 다음 각호에 게기하는 방법중 소관 세무서장 또는 소관 지방국세청장이 가장 적당하다고 인정하는 방법에 의하여 계산한 금액으로 한다.
1. 기장이 정당하다고 인정되어 기장에 의하여 조사결정한 동일업황의 다른 동업자와의 권형에 의하여 계산하는 방법
2. 국세청장이 업종별로 조사한 사업효율을 적용하여 계산하는 방법
3. 국세청장이 업종별로 투입원재료에 대하여 조사한 생산수율을 적용하여 계산한 생산량에 당해 사업연도중에 매출된 수량의 시가를 적용하여 계산하는 방법
4. 국세청장 또는 지방국세청장이 업종별로 정한 다음에 게기하는 기준중의 하나에 의하여 계산하는 방법
(가) 원단위투입량
(나) 비용의 관계비율
(다) 상품회전율
(라) 매매총이익율
제94조제1항 본문중 "영업세과세표준액을"을 "사업수입금액을 제93조의2에 규정하는 방법으로"로 하고, 동조동항제1호 및 제2호중 "영업세과세표준액을"을 각각 "사업수입금액을"로 한다.
제98조중 "영업세과세표준이 되는 금액"을 "사업수입금액"으로 한다.
제100조의4를 다음과 같이 신설한다.
제100조의4 (원천징수 대상소득의 범위) 법 제39조제1항에 규정하는 이자소득금액 또는 기타 소득금액에는 다음 각호의 소득은 포함되지 아니하는 것으로 한다.
1. 법인세가 부과되지 아니하거나 면제되는 소득
2. 신탁회사의 신탁재산에 귀속되는 소득
3. 금융보험업의 수입금액
4. 신고한 과세표준금액에 이미 산입된 소득
5. 경제의 안정과 성장에 관한 긴급명령 제34조의 규정에 의한 예치금의 이자
제101조 및 제101조의2를 각각 삭제한다.
제106조 내지 제109조를 각각 삭제한다.
제110조를 다음과 같이 한다.
제110조 (원천징수영수증의 교부) 원천징수의무자가 납세의무자로부터 법인세를 원천징수한 때에는 그 납세의무자에게 소득세법에 의한 원천징수영수증을 교부하여야 한다.
제114조제2항중 "법 제63조 및 법 제66조제1항·제2항 및 제6항"을 "법 제63조"로 하고, "거래금액"을 "지급금액"으로 한다.
제114조제3항중 제1호를 삭제하고 동조동항제2호중 "영업자납세번호"를 "사업자등록번호"로 "거래사실"을 "지급사실"로 한다.
제114조중 제4항을 다음과 같이 한다.
④다음 각호의 지급은 제3항에 규정하는 불분명한 경우에 포함하지 아니한다.
1. 지급일 현재 사업자등록증의 교부(검열을 포함한다.)를 받은 자 또는 납세번호의 부여를 받은 자에게 지급한 때
2. 제1호 이외의 지급으로서 지급받은 자가 지급 후에 소재불명이 된 것이 확인된 때
제114조제5항중 "거래일"을 "지급일"로 하고 "보고서"를 "지급조서"로 한다.
제124조의2제4항제2호중 후단을 다음과 같이 한다,
이 경우에 보유기간은 달력에 따라 계산하되 당해보유기간의 최초의 월과 최종의 월이 1월미만인 때에는 이를 각각 1월로 본다.
제124조의4중 제11항을 삭제한다.
제128조의2를 다음과 같이 한다.
제128조의2 (지급조서 제출의 특례) 원천징수의무자는 법 제63조제3항의 규정에 의하여 원천징수에 관한 명세서 기타 관계서류의 제출로써 지급조서의 제출에 갈음하고자 할 때에는 그 원천징수영수증부본을 법 제63조에 규정하는 기한내에 소관세무서장에게 제출하여야 한다.
제128조의3중 "영업자납세번호"를 "사업자등록번호"로 한다.
제129조 내지 제131조를 각각 삭제한다.
제132조의 제목중 "(보고서제출기한의 연장등)"을 "(지급조서제출기한의 연장등)"으로 하고, 동조중 "제66조"를 "제63조"로 "보고서"를 "지급조서"로 한다.
제132조의2 및 제133조를 각각 삭제한다.
제134조에 제2항을 다음과 같이 신설한다.
②세무에 종사하는 공무원은 법 제68조제1항의 규정에 의하여 그 직무수행상 필요한 경우에는 부가가치세 면세거래분에 대한 수입금액의 조사결정에 필요한 자료의 제출을 요구할 수 있다.
별지 제1호서식 내지 별지 제9호서식중 "영업자납세번호"를 각각 "사업자등록번호"로 한다.
별지 제9호서식중 "제76조제3항"을 "제80조의2"로 한다.
별지 제10호서식(갑)중 "영업자납세번호"를 "사업자등록번호"로 하고 "⑱법 제24조의2 축산감면세액"을 삭제한다.
별지 제10호서식(을)중 "영업자납세번호"를 "사업자등록번호"로 한다.
별지 제10호서식(병)중 "영업자납세번호"를 "사업자등록번호"로 하고 "⑱법 제24조의2 축산감면세액"을 삭제한다.
별지 제11호서식 및 별지 제11호의2서식중 "영업자납세번호"를 각각 "사업자등록번호"로 한다.
별지 제13호서식 내지 별지 제21호서식중 "영업자납세번호"를 각각 "사업자등록번호"로 한다.
별지 제22호서식 내지 별지 제27호서식을 각각 삭제한다.
별지 제39호서식 내지 별지 제50호서식중 "영업자납세번호"를 각각 "사업자등록번호"로 한다.
부칙
제1조 (시행일) 이 영은 부가가치세실시에따른세법조정에관한임시조치법의 시행일부터 적용한다.
제2조 (적용예) 이 영은 이 영 시행후 최초로 종료하는 사업연도분부터 적용한다. 다만, 제124조의2제4항제2호의 규정은 이 영 시행후 최초로 양도하는 분부터 적용한다.
제3조 (일반적 경과조치) 이 영 시행 당시 종전의 규정에 의하여 부과하였거나 부과할 법인세에 관하여는 종전의 예에 의한다.
제4조 (원천징수에 관한 경과조치) 이 영 시행당시 종전의 규정에 의하여 징수하였거나 징수할 거래원천징수에 관하여는 종전의 예에 의한다.
제5조 (보고서제출에 관한 경과조치) 이 영 시행당시 종전의 규정에 의하여 정부에 제출하였거나 제출할 판매보고서 및 지급보고서에 관하여는 종전의 예에 의한다.
법인세법시행령
[시행 1977. 4. 20.] [대통령령 제8537호, 1977. 4. 20., 일부개정]
【제정·개정문】
- ⊙대통령령제8,537호(1977·4·20)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제124조의3중 제1항을 다음과 같이 한다.
①법 제59조의2제1항에 규정하는 토지는 지적법에 의하여 지적공부에 등록하여야 할 지목에 해당하는 것(주택을 신축하여 판매하는 경우에 그 주택에 부수된 토지로서 건물이 정착된 면적의 10배이내의 토지는 제외한다)으로 한다.
제79조의2를 다음과 같이 신설한다.
제79조의2 (임시투자세액공제) ①법 제24조의5에 규정하는 "대통령령이 정하는 바에 의하여 투자(중고품에 대한 투자를 제외한다)를 한 금액"이라 함은 내국법인이 기술의 개발을 위하여 부설연구소 기타 이와 유사한 기구를 설치하는 경우에 당해 연구소등에 직접 사용하는 건물 및 연구시설의 취득에 소요된 금액을 말한다.
②법 제24조의5의 규정의 적용을 받고자 하는 자는 법 제26조 내지 제28조의 법인세과세표준신고서에 당해 투자에 관한 명세서를 첨부하여 관할세무서장에게 제출하여야 한다.
부칙
①(시행일) 이 영은 공포한 날로부터 시행한다.
②(적용예) 제79조의2의 규정은 이 영 시행후 최초로 투자를 완료하는 분부터 적용한다.
③(적용예) 제124조의3제1항의 규정은 이 영 시행후 최초로 당해 토지를 판매하는 분부터 적용한다.
법인세법시행령
[시행 1977. 1. 1.] [대통령령 제8350호, 1976. 12. 31., 일부개정]
【제정·개정문】
- ⊙대통령령제8,350호(1976·12·31)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제11조를 다음과 같이 한다.
제11조 (면제 또는 감면세액의 계산) ①내국법인의 각 사업연도에 있어서 법 제11조의 규정에 의하여 법인세를 면제하는 경우에는 법 제22조의 규정에 의하여 산출한 당해 사업연도의 법인세액에 법 제11조에 규정하는 소득이 법 제8조의 규정에 의한 당해 사업연도의 과세표준금액에서 차지하는 비율을 곱하여 산출한 금액을 면제한다.
②다른 법률에 의하여 법인세가 면제 또는 감면되는 경우에도 그 법률에 특별한 규정이 있는 경우를 제외하고는 제1항의 규정을 준용하여 계산한 법인세를 면제 또는 감면한다.
제12조제2항중 제13호를 다음과 같이 하고, 동조동항에 제14호를 다음과 같이 신설한다.
13. 보건사회부장관이 정하는 무료진료권 또는 새마을진료권에 의하여 행한 무료진료의 가액
14. 제1호 내지 제13호 이외의 손비로서 그 법인에 귀속되었거나 귀속될 금액
제13조를 다음과 같이 한다.
제13조 (복리후생비) ①법인이 그 사용인(출자자가 아닌 임원과 법 제22조제3항제2호에 규정하는 소액주주인 임원을 포함한다. 이하 같다)을 위하여 다음 각호에 게기하는 비용을 지출한 때에는 이를 손비로 한다.
1. 직장체육비
2. 직장연예비
3. 소득세법에 의한 우리사주조합의 운영비
4. 사용인의 퇴직을 보험금의 지급 사유로 하는 보험(이하 "단체퇴직보험"이라 한다)의 보험료
5. 의료보험법에 의하여 사용자로서 부담하는 의료보험료 기타 부담금
6. 가족계획사업지원비
7. 제1호 내지 제6호의 비용에 준하는 복리후생비
②제1항제4호의 규정에 의하여 단체퇴직보험료로서 손금에 산입하는 금액은 당해 사업연도 종료일 현재 재직하는 사용인의 전원이 퇴직할 경우에 퇴직급여로서 지급되어야 할 금액의 추계액에서 당해 사업연도 종료일 현재의 퇴직급여충당금을 공제한 금액에 상당하는 보험금에 대한 보험료에서 직전사업연도 종료일까지 지급한 보험료를 공제한 금액을 초과할 수 없다.
③제1항제4호의 규정에 의하여 단체퇴직보험료를 손금에 산입한 법인은 법 제26조 또는 법 제27조의 규정에 의한 신고서에 재무부령이 정하는 단체퇴직보험료지급명세서를 첨부하여야 한다.
제17조중 제2항을 다음과 같이 하고, 동조에 제3항 및 제4항을 각각 다음과 같이 신설한다.
②법 제12조의4제4항의 규정에 의한 관광사업은 관광사업법에 의하여 허가 또는 면허를 받았거나 등록한 다음 각호의 1에 해당하는 사업으로 한다.
1. 여행알선업
2. 관광숙박업
3. 관광객이용시설업
③법 제12조의4제5항에서 "대통령령이 정하는 수출사업"이라 함은 당해 사업연도 종료일 현재 상공부장관이 고시한 국가별 또는 지역별 수출실적이 총 수출실적의 100분의 10에 미달하는 국가 또는 지역에 대한 수출사업을 말한다.
④법 제12조의4제5항에서 "대통령령이 정하는 바에 의하여 계산한 금액"이라 함은 제3항에 규정하는 수출사업에서 획득한 제17조의2제1항 및 제3항에 규정하는 외화수입금액과 외화획득에 준하는 금액에 100분의 1을 곱하여 산출한 금액을 말한다.
제17조의5제1항중 "허가를 받은 법인 또는 기술용역육성법에 의하여 기술용역의 등록을 한 법인"을 "허가를 받은 법인, 기술용역육성법에 의하여 기술용역의 등록을 한 법인과 관광사업법에 의하여 국제여행알선업의 허가를 받은 법인"으로 한다.
제17조의7 내지 제17조의9를 각각 다음과 같이 신설한다.
제17조의7 (가격변동준비금의 범위) ①법 제12조의7제1항에 규정하는 수출사업은 제17조제1항제1호·제2호·제6호 및 제8호의 사업으로 한다.
②법 제12조의7제1항에서 "대통령령이 정하는 재고자산에 상당하는 금액"이라 함은 수출용상품·제품 및 반제품의 장부가액을 말한다.
③제2항의 재고자산에는 다음 각호에 게기하는 것을 포함하지 아니한다.
1. 신용장이 도래한 것
2. 국제경쟁입찰에서 낙찰된 것
④제1항의 사업과 기타의 사업을 겸영하는 법인이 수출할 물품과 기타의 물품을 구분할 수 없는 경우에는 재무부령이 정하는 바에 의하여 계산하여야 한다.
제17조의8 (중소기업시설개체준비금의 범위) ①법 제12조의8제1항에서 "대통령령이 정하는 기계설비의 가액"이라 함은 운휴중에 있는 기계설비를 제외한 사업별 고정자산의 장부가액을 말한다.
②법 제12조의8의 규정을 적용받고자 하는 법인은 법 제26조 또는 법 제27조의 규정에 의한 신고서에 재무부령이 정하는 중소기업시설개체준비금명세서(중소기업시설개체준비금을 손금에 산입한 사업연도의 종료일 이후 3년이 경과하는 날이 속하는 사업연도에 있어서는 중소기업시설개체준비금사용명세서)를 첨부하여야 한다.
제17조의9 (특별수선충당금의 범위) ①법 제12조의9제1항에서 "대통령령이 정하는 고정자산의 특별수선"이라 함은 다음 각호에 게기하는 수선을 말한다.
1. 선박안전법 제5조제1항제1호에 규정하는 정기검사를 받아야 할 선박의 그 검사를 받기 위한 수선
2. 선철제조용의 용광로 및 열풍로와 유리제조용의 연속식용해로에 사용된 연와의 100분의 50이상을 개체하는 수선
②법 제12조의9제1항에서 "대통령령이 정하는 금액"이라 함은 직전의 특별수선에 소요된 비용에 당해 사업연도의 월수(당해 사업연도중에 특별수선을 완료한 경우에는 그 완료한 날로부터 당해 사업연도 종료일까지의 월수)를 곱한 금액을 직전전의 특별수선을 완료한 날(직전의 특별수선이 최초의 특별수선인 경우에는 그 설치한 날)로 부터 직전의 특별수선을 완료한 날까지의 월수(선박의 경우에는 48월로 한다)로 나눈 금액을 말한다.
③제1항에 규정하는 고정자산을 설치한 후 특별수선을 하지 아니함으로써 제2항의 규정을 적용할 수 없는 경우에는 당해 자산의 취득가액의 100분의 5(선박의 경우에는 1,000분의 1)에 상당하는 금액을 12로 나눈 금액에 당해사업연도의 월수를 곱하여 산출한 금액의 범위안에서 당해 사업연도의 특별수선충당금을 계상할 수 있다.
④법 제12조의9의 규정에 의하여 특별수선충당금을 손금에 삽입한 법인이 특별수선을 하였거나 그 충당금을 사용한 때에는 법 제26조 또는 법 제27조의 규정에 의한 신고서에 재무부령이 정하는 특별수선충당금사용명세서를 첨부하여야 한다.
⑤제2항 및 제3항에 규정하는 월수는 역에 따라 계산하되 1월미만의 일수는 1월로 한다.
제24조를 다음과 같이 한다.
제24조 (의무불이행의 범위) 법 제16조제3호의 각 세법에 규정하는 의무불이행에는 간접국세의 징수불이행·납부불이행과 기타의 의무불이행의 경우를 포함한다.
제25조제1항에 제9호를 다음과 같이 신설한다.
9. 직업훈련기본법의 규정에 의하여 직업훈련촉진기금으로 출연하는 직업훈련분담금
제33조제1항중 "(이하 "건설등"이라 한다)"를 "(이하 "건설"이라 한다)"로 하고, 동조제2항중 "준공될 때"를 "준공된 날(토지매입의 경우에는 매입한 날)"로 한다.
제37조를 다음과 같이 한다.
제37조 (건설 또는 제조를 완료한 정도의 계산) ①법 제17조제8항에 규정하는 건설 또는 제조를 완료한 정도의 기준은 도급금액(견적 금액)에 작업진행율을 곱하여 계산한다. 이 경우에 작업진행율이 분명하지 아니한 때에는 도급자가 확인한 기성부분에 따라 손익을 계산한다.
②법 제17조제8항에 규정하는 2사업연도 이상 계속되는 것은 2사업연도 이상에 걸쳐 도급계약기간이 6월을 초과하는 경우를 말한다.
제38조의2를 다음과 같이 한다.
제38조의2 (외화채권·채무의 평가손익) ①내국법인이 사업연도 종료일 현재의 외화채권·채무의 원화기장액과 사업연도 종료일 현재의 환율에 의하여 평가한 원화금액과의 차손익은 다음 각호의 규정에 의하여 처리한다.
1. 상환받거나 상환할 기일이 당해 사업연도 종료일부터 1년내에 도래하는 외화채권·채무(이하 "단기외화채권·채무"라 한다)에 대한 차손익은 당해 사업연도의 손금 또는 익금에 산입한다.
2. 제1호 이외의 외화채권·채무(이하 "장기외화채권·채무"라 한다)에 대한 차손익은 환율조정계정을 설정하여 이를 당해 외화채권·채무의 잔존상환기간에 따라 균등하게 손금 또는 익금에 산입한다. 이 경우에 당해 사업연도중에 이미 경과한 기간도 잔존상환기간에 산입한다.
②내국법인이 상환받거나 상환하는 외화채권·채무의 원화기장액과 상환받거나 상환하는 원화금액과의 차손익은 다음 각호의 규정에 의하여 처리한다.
1. 단기외화채권·채무에 대한 차손익은 당해 사업연도의 손금 또는 익금에 산입한다.
2. 장기외화채권·채무에 대한 차손익은 환율조정계정을 설정하여 이를 당해 외화채권·채무의 잔존상환기간에 따라 균등하게 손금 또는 익금에 산입한다.
③외화채권·채무를 원화로 환산하는 때에는 다음 각호에 게기하는 환율에 의하여 계산한다.
1. 외화채무의 발생과 외화채권의 평가 및 상환의 경우에는 대고객 외국환매입율
2. 외화채권의 발생과 외화채무의 평가 및 상환의 경우에는 대고객 외국환매도율
④제1항 및 제2항의 규정에 의한 환율조정계정의 금액은 차손금과 차익금을 각각 계상하여야 한다.
⑤제1항 및 제2항의 규정에 의하여 외화채권·채무를 평가하거나 환율조정계정의 금액을 설정·환입 또는 상각한 경우에는 법 제26조 또는 제27조의 규정에 의한 신고서에 그 명세서를 첨부하여야 한다.
⑥제1항 및 제2항의 규정에 의한 잔존상환기간은 월수에 따라 계산하되, 1월미만의 일수는 월수에 산입하지 아니한다.
⑦제2항의 규정에 의한 환율조정계정(차손계정에 한한다)의 금액을 자산재평가법에 의하여 재평가적립금과 상계처리한 경우에는 상계한 금액을 환율조정계정상의 금액으로 보아 제2항의 규정을 적용한다.
제42조제2호중 "국립 및 공립학교 또는"을 삭제하고, 동조제3호중 "제2호의 학교의 장 또는 학교법인이"를 "국립 및 공립학교의 장 또는 제2호의 학교법인이"로 한다.
제44조의2제1항중 "출자금액의 합계액을 12로 나눈 금액(50억원을 한도로 한다)"를 "출자금액(50억원을 한도로 한다)의 합계액을 12로 나눈 금액"으로 한다.
제46조제1항중 "법 제20조 및 법 제59조의3제9호"를 "법 제20조"로, "다음 각호에 게기하는 자"를 "다음 각호의 관계에 있는 자"로 하고, 동조제2항제3호중 "출자자 또는 출자자와 특수관계에 있는 자"를 "출자자 기타 특수관계에 있는 자"로 한다.
제47조를 다음과 같이 한다.
제47조 (인정이자의 계산) ①출자자 등에게 무상으로 금전을 대여한 경우에는 재무부령이 정하는 당좌대월이자율(이하 "당좌대월이자율"이라 한다)에 의하여 계산한 이자상당액을 익금에 산입한다. 다만, 당좌대월이자율보다 높은 이자율의 차입금이 있는 때에는 그 차입금의 범위안에서 당해 이자율에 의하여 계산한 이자상당액을 익금에 산입한다.
②제1항의 규정은 재무부령이 정하는 경우에는 이를 적용하지 아니한다.
제51조제1항제5호중 "100분의 30"을 "100분의 50"으로 하고, 동조제2항중 "전항제5호"를 "법 제12조의8제1항과 제1항제5호"로, "3천만원"을 "2억원"으로 한다.
제53조에 후단을 다음과 같이 신설한다.
이 경우에 법인의 상각액이 없는 경우에도 상각범위액을 한도로 하여 상각부인액을 손금으로 추인한다.
제55조중 "취득가액" 다음에 "(자본적지출에 상당하는 금액과 자산재평가법에 의한 재평가차액을 포함한다)"를 삽입한다.
제56조의 제목 "(직시상각의 의제)"를 "(즉시상각의 의제)"로 하고, 동조제2항중 "2만원"을 "5만원"으로 하며, 동조에 제4항을 다음과 같이 신설한다.
④시설의 개체 또는 기술의 낙후로 인하여 사업별 고정자산의 일부를 폐기한 경우에는 당해 자산의 장부가액과 잔존가액의 차액의 범위안에서 당해사업연도의 손금에 산입할 수 있다.
제59조를 다음과 같이 한다.
제59조 (잔존내용연수의 계산) ①내용연수의 일부 또는 전부가 경과한 자산을 취득하였거나 자산재평가법에 의하여 재평가한 경우에는 그 자산의 잔존연수에 경과연수의 100분의 40에 상당하는 연수를 가산한 것을 잔존내용연수로 한다. 이 경우에 1년미만의 단수가 있을 때에는 그 단수는 없는 것으로 한다.
②합병으로 인하여 취득한 자산에 대하여는 피합병법인이 적용하던 내용연수를 그대로 적용한다.
제63조제2항중 "상각부인액은" 다음에 "각호별 상각부인액의 범위안에서"를 삽입한다.
제67조의2중 "한국전력주식회사를"을 "한국전력주식회사와 은행법에 의한 은행을"로 한다.
제67조의3제1항에 제9호 및 제10호를 각각 다음과 같이 신설한다.
9. 종합금융회사에관한법률에 의한 종합금융회사
10. 증권투자신탁법에 의한 위탁회사
제69조중 "법 제12조의4·법 제12조의6 또는 법 제24조의2"를 "법 제12조의4 및 법 제12조의6"으로 한다.
제77조 및 제78조를 삭제한다.
제79조제1항 본문중 "법 제24조의2"를 "법 제24조의3"으로 하고, 동조동항중 제2호를 삭제하며, 동조동항에 제7호를 다음과 같이 신설한다.
7. 법 제24조의5의 규정에 의한 임시투자세액공제
제80조에 후단을 다음과 같이 신설한다.
이 경우에 상실한 타인소유의 자산으로서 그 상실로 인한 변상책임이 당해법인에게 있는 것이 있을 때에는 이를 포함하는 것으로 한다.
제82조의2제1항에 제4호를 다음과 같이 신설한다.
4. 법 제12조의7에 규정하는 가격변동준비금
제83조의2를 다음과 같이 신설한다.
제83조의2 (신고소득금액의 계산) 법 제26조의4제1호에 규정하는 신고한 소득금액은 법인이 신고한 과세표준금액으로 하되, 과세표준이 되지 아니하는 소득금액이 포함되어 있는 경우에는 이를 제외한 금액을 신고한 소득금액으로 한다.
제84조제1항중 "소관세무서장 또는 지방국세청장"을 "소관세무서장"으로 하고 동조중 제3항을 다음과 같이 한다.
③세무서장은 제1항의 신청을 받은 때에는 7일내에 그 승인여부를 결정하여야 한다.
제92조에 제5항을 다음과 같이 신설한다.
⑤제1항의 규정에 의한 조사결정은 과세표준신고기일로부터 1년내에 완료하여야 한다. 다만, 국세청장이 조사기간을 따로 정하거나, 부득이한 사유로 인하여 국세청장의 승인을 얻은 경우에는 그러하지 아니하다.
제93조제2항제2호에 단서를 다음과 같이 신설한다.
다만, 동일업종의 다른 법인이 없는 경우에 과세표준신고 후에 장부등이 멸실된 때에는 법 제33조제2항에 규정하는 방법에 의하고 과세표준신고전에 장부등이 멸실된 때에는 직전사업연도의 소득율에 의하여 과세표준을 결정한다.
제93조제3항중 "법 제32조 또는 법 제33조제1항 내지 제3항"을 "법 제33조제2항"으로 하고, 동조제5항중 "법 제12조의2 내지 법 제12조의5"를 "법 제12조의2 내지 제12조의9"로 한다.
제94조제2항 본문중 "제92조 및 전항제1호"를 "제92조·제93조제3항과 제1항제1호"로 하고, 동조동항제2호가중 "출자자와 직접 업무에 종사하는 임원 또는 사용인"을 "출자자 등"으로 한다.
제113조제1항제9호중 "다른 법률에 의한 기술개발준비금, 법 제13조에 규정하는 퇴직급여충당금과 법 제14조에 규정하는 대손충당금"을 "법 제12조의7에 규정하는 가격변동준비금, 법 제12조의8에 규정하는 중소기업시설개체준비금, 법 제12조의9에 규정하는 특별수선충당금, 법 제13조에 규정하는 퇴직급여충당금, 법 제14조에 규정하는 대손충당금과 조세감면규제법에 규정하는 기술개발준비금·지방시설이전준비금 및 시설대여손실준비금"으로 한다.
제113조의2를 다음과 같이 신설한다.
제113조의2 (가산세의 적용례) 법 제41조제1항제2호에서 "신고서에 기재된 과세표준금액"이라 함은 제83조의2의 규정에 의하여 계산한 금액으로 하되, 과세표준금액에서 공제되는 금액에 대하여는 법 제41조제1항제2호의 규정을 적용하지 아니한다.
제114조중 제3항을 다음과 같이 하고 제4항을 제5항으로 하며, 동조에 제4항을 다음과 같이 신설한다.
③법 제41조제4항에서 "대통령령이 정하는 불분명한 경우"라 함은 다음 각호의 1에 해당하는 경우를 말한다.
1. 제출된 보고서에 의한 거래내용과 거래상대자를 실지조사한 결과 사실과 상이한 때
2. 제출된 지급조서에 지급자 및 소득자의 주소·성명·납세번호(주민등록번호로 갈음하는 경우에는 주민등록번호)나 영업자납세번호·소득의 종류·소득귀속연도 또는 지급액을 기재하지 아니하였거나 잘못 기재하여 거래사실을 확인할 수 없는 때
④다음 각호의 거래는 제3항에 규정하는 불분명한 경우에 포함하지 아니한다.
1. 거래일 현재 영업자납세번호증의 교부(검열을 포함한다)를 받은 자 또는 납세번호의 부여를 받은 자와 거래한 때
2. 국가 또는 지방자치단체가 지정하는 자와 거래한 때
3. 제1호 및 제2호 이외의 거래로서 그 상대자가 거래후에 소재불명이 된 것이 확인된 때
제124조의2제1항중 "양도차익의 합계금액"을 "양도차익금액에서 양도차손금액을 차감한 금액"으로 하고, 동조중 제2항을 다음과 같이 한다.
②법 제59조의2제3항에서 "취득가액"이라 함은 제48조제2항의 규정을 준용하여 계산한 취득가액(부당행위계산에 의한 시간초과액을 제외한다), 건설자금에 충당한 금액의 이자와 자본적지출액을 합계한 금액을 말한다.
제124조의2제4항제2호중 "(자산재평가법에 의하여 재평가한 경우에는 재평가일로부터 양도일까지의 기간)"을 삭제한다.
제124조의4중 제6항을 제7항으로, 제7항을 제8항으로, 제8항을 제9항으로 하고, 제9항을 제10항으로 하여 동항중 "한국신탁은행"을 "서울신탁은행"으로, "한국주택개발주식회사와 주식회사 한국신탁은행이 출자한 한신부동산주식회사"를 "한국주택개발주식회사"로 하며, 제10항을 제11항으로 하고, 동조에 제6항을 다음과 같이 신설한다.
⑥법 제59조의3제11호에서 "대통령령이 정하는 토지와 건물"이라 함은 자산재평가법시행령 제1조제1항 각호에 게기하는 자산이외의 자산을 말한다.
제127조의2를 다음과 같이 신설한다.
제127조의2 (금전등록기의 설치·사용) ①법 제62조의2제1항에서 "대통령령이 정하는 법인"이라 함은 다음 각호에 게기하는 사업을 영위하는 자로서 업종과 경영규모를 기준으로 하여 국세청장이 정하는 바에 따라 사업장소재지 관할세무서장이 지정하는 법인을 말한다.
1. 소매업
2. 음식 및 숙박업
3. 용역업
②제1항의 기준에 해당하는 사업을 영위하고자 하는 자는 그 사업개시전에 금전등록기를 설치하여야 한다.
③제2항의 사업에 대하여 영업허가(영업허가의 갱신을 포함한다)등의 신청이 있을 때에는 관계행정관청은 당해 사업장소재지 관할세무서장이 발행한 금전등록기 설치확인서를 제출받은 경우에 한하여 그 허가등을 하여야 한다.
④법 제62조의2제1항의 규정에 의하여 금전등록기를 설치한 법인이 금전등록기에 의하여 영수증을 교부하고 감사테이프를 보관한 때에는 그 감사테이프를 복식부기에 의한 매출장 또는 수입장으로 본다.
⑤국세청장은 납세보전상 필요한 범위안에서 금전등록기의 보급방법 테이프의 제조 및 보급 기타 당해 업무 집행상 필요한 사항을 정하여 관계법인에게 주지시켜야 한다.
제128조에 제3항을 다음과 같이 신설한다.
③법 제63조제4항에서 "대통령령이 정하는 기타 소득"이라 함은 한국마사회법에 의하여 설립된 한국마사회가 승마투표권의 구매자에게 지급하는 환급금액으로서 그 금액이 매건 18만원이하인 것을 말한다.
제128조의3을 다음과 같이 신설한다.
제128조의3 (납세번호의 부여) 국세청장은 영업자납세번호를 교부하지 아니하는 법인에 대하여는 납세번호를 부여하여야 한다.
제129조제6항제2호중 "조합 및 연합회"를 "조합·연합회 및 중앙회"로 한다.
제130조제1항제8호중 "지방자치단체에 판매한 물품등의 대금"을 "지방자치단체로부터 받는 수입금액"으로 하고, 동조동항제9호중 "그 조합원에게 판매한 물품등의 대금"을 "그 조합원·회원·농민 또는 어민에게 판매한 물품등의 대금(수탁매입의 경우를 포함한다)이나 당해 조합간 또는 조합과 중앙회간의 수입금액"으로 한다.
제130조제2항제12호중 "그 조합원으로부터 매입한 농산물·축산물 또는 수산물의 대금"을 "그 조합원·회원·농민 또는 어민으로부터 매입한 물품의 대금(농업협동조합 및 동 중앙회가 수탁판매하는 경우를 포함한다)이나 당해 조합간 또는 조합과 중앙회간의 수입금액"으로 한다.
부칙
①(시행일) 이 영은 1977년 1월 1일부터 시행한다.
②(일반적 적용례) 법인의 각 사업연도소득에 관한 법인세에 있어서는 이 영 시행후 최초로 종료하는 사업연도분부터 이 영을 적용한다.
③(보고의무에 관한 적용례) 제114조제3항 및 제4항·제128조제3항과 제130조의 규정은 이 영 시행후 최초로 거래하는 분부터 적용한다.
④(관광사업에 관한 경과조치) 종전의 규정에 의한 관광삭도업은 관광사업법 부칙 제2조의 규정에 의하여 대통령령이 정하는 날까지 제17조제2항에 규정하는 관광사업으로 본다.
⑤(외화채권·채무평가에 관한 경과조치) 이 영 시행당시의 외화채권·채무에 대하여는 제38조의2제1항에 규정하는 원화기장액을 이 영 시행후 최초로 종료하는 사업연도에 한하여는 이 영 시행일의 환율에 의하여 평가한 원화금액으로 하고, 그 다음 사업연도부터는 직전사업연도종료일의 환율에 의하여 평가한 원화금액으로 한다.
⑥(특별부가세에 관한 경과조치) 제124조의2 및 제124조의4의 규정은 이 영 시행후 최초로 양도하는 분부터 적용한다. 다만, 제124조의4제9항의 규정은 주식회사 서울신탁은행이 1976년 8월 5일부터 1979년 9월 30일까지 양도하는 분에 대하여 적용한다.
법인세법시행령
[시행 1976. 9. 27.] [대통령령 제8253호, 1976. 9. 27., 일부개정]
【제정·개정문】
- ⊙대통령령제8253호(1976·9·27)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제25조제1항에 제4호의3을 다음과 같이 신설한다.
4의3. 상공부장관이 재무부장관과 협의하여 승인한 책임량수출제와 수출자가보상제를 실시하기 위하여 동업자단체에 납부하는 부담금
부칙
이 영은 공포한 날로부터 시행하되, 시행후 최초로 부담금으로 납부하는 분부터 적용한다.
법인세법시행령
[시행 1976. 3. 31.] [대통령령 제8052호, 1976. 3. 31., 일부개정]
【제정·개정문】
- ⊙대통령령제8052호(1976·3·31)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제25조제1항에 제4호의2를 다음과 같이 신설한다.
4의2. 양곡관리법에 의한 제분업자가 소맥분 가격안정기금으로 사단법인 한국제분공업협회에 납부하는 부담금
부칙
①(시행일) 이 영은 공포한 날로부터 시행한다.
②(적용례) 제25조제1항제4호의2의 규정은 이 영 시행일 이후 최초로 기금으로 납부하는 분부터 적용한다.
법인세법시행령
[시행 1976. 1. 21.] [대통령령 제7956호, 1976. 1. 21., 일부개정]
【제정·개정문】
- ⊙대통령령제7,956호(1976·1·21)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제12조제2항 중 제11호를 다음과 같이 한다.
11. 해외시장개척비(해외시장의 개척을 목적으로 해외에서 지출하는 접대비·판매비 기타 이와 유사한 비용과 국내에서 해외고객을 위하여 지출하는 접대비를 포함한다)
부칙
①(시행일) 이 영은 공포한 날로부터 시행한다.
②(적용례) 이 영은 시행후 최초로 종료하는 사업연도분부터 적용한다.
법인세법시행령
[시행 1975. 12. 31.] [대통령령 제7910호, 1975. 12. 31., 일부개정]
【제정·개정문】
- ⊙대통령령제7,910호(1975·12·31)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제47조중 제2호를 다음과 같이 한다.
2. 제1호 외의 경우에는 재무부령으로 정하는 이자율에 의하여 계산한 이자. 다만, 금융기관에서 차입한 금액에 대하여 재무부령으로 정하는 이자율을 초과하는 이자를 지급한 경우에는 그 범위안에서 당해 이자율에 의하여 계산한 이자로 한다.
제101조제3항제1호중 "농업협동조합법의 규정에 의한 조합과 동 연합체가 판매하는 양곡(양곡관리법상의 양곡을 말한다)"을 "양곡(양곡관리법상의 양곡을 말한다)·사료(축산업자에게 판매하는 것에 한한다)"로 하고, 동조동항동호에 단서를 다음과 같이 신설한다.
다만, 제1항제29호에 규정하는 법정원천징수의무자가 판매하는 경우를 제외한다.
제101조에 제16항을 다음과 같이 신설한다.
⑯법정원천징수의무자가 축산업자로부터 가축(축산법상의 가축을 말하며, 알을 포함한다) 또는 축산물(축산물가공처리법상의 축산물을 말한다)을 매입하고, 그 대금을 지급하는 경우에는 법제39조제2항의 규정에 의한 원천징수를 하지 아니한다.
제107조제1항에 단서를 다음과 같이 신설한다.
다만, 건축법 제5조의 규정에 의하여 시장·군수의 허가를 받아야 하는 건축에 사용할 목적으로 매입하는 자재에 대하여는 관할시장·군수로부터 교부받은 실수요자증명서를 제출하여야 한다.
제107조에 제8항 및 제9항을 각각 다음과 같이 신설한다.
⑧시장·군수는 제1항 단서의 규정에 의하여 실수요자증명서의 교부신청을 받은 때에는 당해 건축물을 설계한 건축사가 작성한 자재소요량 계산서에 의하여 증명을 받고자 하는 자재의 종류 및 수량을 확인하고 교부하여야 한다.
⑨제8항의 규정에 의하여 실수요자 증명서를 교부한 시장·군수는 당해 건축자재를 사용한 건축공사가 완료된 때에는 그 사실을 다음달 말일까지 소관세무서장에게 통보하여야 한다.
제124조의5중 제4항을 다음과 같이 한다.
④제1항의 규정의 적용을 받고자 하는 법인은 건설의 시공일 또는 준공일이 속하는 사업연도의 법인세과표준을 신고하는 때에 재무부령으로 정하는 건설시공보고서 또는 건설준공보고서에 당해 사실을 증명하는 서류를 첨부하여 소관세무서장에게 제출하여야 한다.
부칙
①(시행일) 이 영은 공포한 날로부터 시행한다.
②(적용례) 제47조제2호의 규정은 이 영 시행후 최초로 종료하는 사업연도분부터 적용한다.
③(적용례) 제101조제3항제3호 및 제16항의 규정은 이 영 시행후 최초로 거래하는 분부터 적용한다.
④(경과조치) 이 영 시행당시 종전의 규정에 의하여 교부받은 실수요자증명서는 이 영의 규정에 의하여 교부받은 것으로 본다.
법인세법시행령
[시행 1975. 11. 13.] [대통령령 제7865호, 1975. 11. 13., 일부개정]
【제정·개정문】
- ⊙대통령령제7,865호(1975·11·13)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제30조에 제3호의2를 다음과 같이 신설한다.
3의2. 법인의 출자자(법 제22조제3항제2호에 규정하는 소액주주를 제외한다)나 출연자인 임원 또는 그 친족(국세기본법시행령 제20조제1호 내지 제8호에 해당하는 자를 말한다. 이하 같다)이 사용하고 있는 사택의 유지비·관리비·사용료와 이에 관련되는 지출금
제44조의2를 다음과 같이 신설한다.
제44조의2 (기밀비의 범위) ①법 제18조의2제2항에 규정하는 기밀비는 법인의 정관, 사규 또는 주주총회·사원총회나 이사회의 결의로 그 지급기준이 정하여지고 그 기준에 의하여 실지로 지급된 금액으로서 다음 각호의 금액의 합계액을 한도로 한다.
1. 당해 사업연도의 매월말일 현재의 주식발행 자본금액 또는 출자금액의 합계액을 12로 나눈 금액(50억원을 한도로 한다)에 100분의 1을 곱하여 산출한 금액
2. 당해 사업연도의 수입금액(제43조 각호의 금액을 제외한다)에 1,000분의 1을 곱하여 산출한 금액
②제1항의 기밀비에는 일정한 기준에 의하여 정액으로 지급되는 금액은 포함하지 아니하는 것으로 한다.
제46조제1항제1호중 (국세기본법시행령 제20조제1호 내지 제8호에 해당하는 자로 한다. 이하 같다)을 삭제하고, 동조제2항에 제7호의2를 다음과 같이 신설한다.
7의2. 법인의 임원 또는 출자자나 출연자인 임원의 친족에게 사택을 적정임대료에 미달되는 금액으로 제공한 때. 다만, 출자자나 출연자가 아닌 임원(법 제22조제3항제2호에 규정하는 소액주주인 임원을 포함한다)이 그 직무수행을 위하여 광산촌·공장지대·도서벽지 기타 이와 유사한 곳에 근무함으로써 부득이 제공받는 사택의 경우를 제외한다.
제46조에 제3항을 다음과 같이 신설한다.
③제2항제7호의2에서 "적정임대료"라 함은 제공한 사택의 가액을 정상가액으로 평가한 금액에서 그 사택의 제공과 관련하여 받은 전세금 또는 임대보증금을 공제한 차액에 연100분의 12의 율을 곱하여 산출한 금액을 말한다.
제51조제1항제5호중 "과학기술의 진흥을 위한 연구시설과"를 삭제하고, 동조동항에 제6호를 다음과 같이 신설한다.
6. 기술의 개발을 위한 연구·시험용 시설중 재무부령으로 정하는 것에 대하여는 처음 1회에 한하여 그 취득가액의 100분의 50에 상당하는 금액
제94조제2항에 제6호 및 제7호를 각각 다음과 같이 신설한다.
6. 제30조제3호의2의 규정에 의하여 익금에 산입한 금액은 사택의 사용자에 대한 상여로 한다.
7. 제44조의2의 규정에 해당하지 아니하는 기밀비로서 익금에 산입한 금액은 대표자에 대한 상여로 한다.
부칙
①(시행일) 이 영은 공포한 날로부터 시행한다.
②(적용례) 이 영은 시행후 최초로 종료하는 사업연도분부터 적용한다.
법인세법시행령
[시행 1975. 1. 1.] [대통령령 제7464호, 1974. 12. 31., 일부개정]
【제정·개정문】
- ⊙대통령령제7,464호(1974·12·31)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제2조중 제1항을 제3항으로, 제2항을 제4항으로 하고, 동조제3항중 제1호를 삭제하며, 동조에 제1항 및 제2항을 각각 다음과 같이 신설한다.
①법 제1조제1항제1호에 규정하는 사업의 범위는 영업세법시행령 제5조 내지 제20조의 규정에 의한 사업으로 한다.
②법 제1조제1항제2호 단서에서 "병원의 운영 및 대학교육의 목적에 사용하는 경우"라 함은 병원의 운영 및 대학교육의 목적에 사용하였거나 사용할 경우를 말한다.
제4조중 "신탁업을 영위하는 법인은"을 "법 제4조제2항의 규정에 의한 신탁회사는"으로 한다.
제5조에 제2항을 다음과 같이 신설한다.
②법 제1조제2항에 규정하는 법인격 없는 사단·재단 기타 단체의 최초사업연도의 개시일은 다음 각호에 의한다.
1. 법령에 의하여 설립된 것에 있어서 당해 법령에 설립일이 정하여진 경우에는 그 설립일
2. 설립에 관하여 주무관청의 허가 또는 인가를 요하는 것에 있어서는 그 허가일 또는 인가일
3. 공익을 목적으로 출연된 기본재산이 있는 재단으로서 등기되지 아니한 것에 있어서는 그 기본재산의 출연을 받은 날
4. 제1호 내지 제3호 이외의 것에 있어서는 당해 기관에서 결정된 설립일
제7조에 제3항 및 제4항을 각각 다음과 같이 신설한다.
③법 제1조제2항에 규정하는 법인격없는 사단·재단 기타 단체의 법인세의 납세지는 당해 단체의 사업장 소재지로 하되 주된 소득이 부동산 소득인 단체의 납세지는 그 부동산의 소재지로 한다. 이 경우에 2이상의 사업장 또는 부동산을 가지고 있는 단체의 납세지는 주된 사업장의 소재지 또는 주된 부동산의 소재지로 한다.
④제2항의 규정은 제3항 후단의 주된 사업장 또는 주된 부동산에 관하여 준용한다.
제11조를 다음과 같이 한다.
제11조 (면제 또는 감면세액의 계산) 내국법인의 각 사업연도에 있어서 법 제11조 및 법 제24조의2의 규정에 의하여 법인세를 면제 또는 감면하는 경우에는 법 제22조의 규정에 의하여 산출한 당해 사업연도의 법인세액에 법 제11조 및 법 제24조의2에 규정하는 소득이 법 제9조의 규정에 의한 당해 사업연도의 소득금액에서 차지하는 비율을 곱하여 산출한 금액을 면제 또는 감면한다.
제12조제1항제1호중 본문을 다음과 같이 하고, 동조동항동호 단서중 "정부추계결정"을 "추계조사결정"으로 한다.
축산업, 임업 및 수산업, 광업 및 채석업, 제조업, 전기·가스 및 수도사업, 건설업, 도매업·소매업 및 음식·숙박업, 운수·보관 및 통신업, 금융·보험업, 부동산업 및 용역업과 서어비스업에서 생기는 수입금액(도급금액·판매금액과 보험료 액을 포함한다 이하 같다).
제12조제1항중 제2호를 다음과 같이 한다.
2. 의료업에서 생기는 수입금액.
제12조제2항중 제11호를 다음과 같이 한다.
11. 해외시장개척비(해외에서 시장개척을 위하여 지출하는 접대비·판매비 기타 이와 유사한 비용을 포함한다).
제13조중 "직장연예비등"을 "직장연예비·소득세법에 의한 우리사주조합의 운영경비등"으로 한다.
제14조를 다음과 같이 한다.
제14조 (채권 또는 증권의 범위) 법 제10조제1호에서 "대통령령이 정하는 법인이 발행한 채권 또는 증권"이라 함은 다음 각호의 1에 해당하는 것을 말한다.
1. 한국산업은행법에 의하여 한국산업은행이 발행하는 산업금융채권
2. 농업협동조합법에 의하여 농업협동조합중앙회가 발행하는 농업금융채권
3. 중소기업은행법에 의하여 중소기업은행이 발행하는 중소기업금융채권
4. 한국주택은행이 한국주택은행법에 의하여 발행하는 주택채권과 주택건설촉진법에 의하여 발행하는 국민주택채권
5. 한국전력주식회사법에 의하여 한국전력주식회사가 발행하는 사채
6. 토지금고법에 의하여 토지금고가 발행하는 토지채권
7. 보험업법에 의하여 인보험회사가 발행하는 보험증권
제17조제1항제2호에 후단을 다음과 같이 신설하고, 동조동항제7호를 삭제한다.
이 경우에 대한민국과아메리카합중국간의상호방위조약 제4조에 의한 시설과구역및대한민국에서의합중국군대의지위에관한협정 제16조제3항의 규정에 의하여 우리나라에 주재하는 미국군(공인된 조달기관을 포함한다)에 물품을 납품하거나 용역을 제공하고 우리나라 은행의 비거주자원화계정을 통하여 원화로 지급받는 경우를 포함한다.
제17조의2제3항제1호중 "제6호 전단 또는 제9호"를 "또는 제6호 전단"으로 하고, 동조동항제2호중 "제8호"를 "제2호 후단 또는 제8호"로 하며, 동조동항에 제5호를 다음과 같이 신설한다.
5. 제17조제1항제9호의 사업을 영위하는 자가 그 대금을 동조동항제8호의 사업을 영위하는 자로부터 취득하는 금액
제17조의4를 다음과 같이 한다.
제17조의4 (증권거래 준비금의 범위) ①법 제12조의3제1항에 규정하는 증권거래준비금은 당해 사업연도에 거래한 총약정대금에 만분의 2를 곱하여 산출한 금액과 당해 사업년도의 증권매매액에 100분의 70을 곱하여 산출한 금액의 합계액의 범위안에서 이를 손금에 산입한다.
②제1항에서 "증권매매익"이라 함은 증권의 매각익에서 증권의 매각손을 차감한 금액을 말한다.
제17조의5 및 제17조의6을 각각 다음과 같이 신설한다.
제17조의5 (수출 및 용역사업등의 범위) ①법 제12조의2제1항에서 "대통령령이 정하는 용역을 제공하는 법인"이라 함은 건설업법에 의하여 해외건설업(해외건설용역업을 포함한다)허가를 받은 법인 또는 기술용역육성법에 의하여 기술용역의 등록을 한 법인을 말한다.
②법 제12조의2제1항에서 "수출사업"이라 함은 제17조제1항제1호의 사업을 말한다.
③법 제12조의2제1항에서 "대통령령이 정하는 수출 또는 용역"이라 함은 당해 사업연도의 종료일 현재 상공부장관이 고시한 국가별 또는 지역별 수출실적이 총수출실적의 100분의 10에 미달하는 국가 또는 지역에 대한 수출 또는 용역을 말한다.
제17조의6 (탐광준비금의 범위) ①법 제12조의6제1항에서 "광업수입금액" 이라 함은 다음 각호의 금액을 말한다.
1. 당해 법인이 직접 채굴한 광물의 판매수입금액
2. 당해 법인이 직접 채굴하여 선광한 광물(부산물을 포함한다)의 판매 수입금액
3. 당해 법인이 직접 채굴한 광물을 원재료로 하여 제조한 물품의 판매수입금액. 다만, 당해 물품을 제조함에 있어서 광물등을 구입하여 이를 원재료로 사용하는 경우에는 당해 광물등의 취득에 소요된 금액을 공제한 금액으로 한다.
②법 제12조의6제2항에 규정하는 탐광을 위한 갱도의 굴진은 새로운 광맥 또는 광상을 찾아내는 것으로서 광량을 추정하기 위한 갱도의 굴진을 말하며, 그 굴진에 소요되는 비용에는 갱도내의 시설물을 포함한다. 이 경우에 이미 탐광된 광산의 광물을 채굴하기 위하여 지출된 갱도굴진비용은 이에 포함하지 아니한다.
제23조의2를 다음과 같이 신설한다.
제23조의2 (국고보조금의 손금산입) ①법 제14조의4제1항의 규정에 의하여 손금에 산입하는 금액은 지급받은 국고보조금중 고정자산의 취득 또는 개량에 소요된 금액의 100분의 90으로 하되, 그 고정자산의 장부가액은 국고보조금(또는 잉여금)중 손금에 산입한 금액과 상계하여 기장처리하여야 한다.
②제1항의 규정에 의하여 기장된 금액은 제55조의 규정에 의한 잔존가액으로 한다.
③법 제14조의4제3항의 규정의 적용을 받고자 하는 법인은 법 제26조 또는 법 제27조의 규정에 의한 신고서에 재무부령이 정하는 국고보조금사용계획서를 첨부하여 소관세무서장에게 제출하여야 한다.
제25조제1항중 제1호 및 제2호를 각각 다음과 같이 하고, 동조동항에 제3호 내지 제8호를 다음과 같이 신설한다.
1. 상공회의소회비
2. 조합비(회비를 포함한다. 이하 같다) 또는 협회비
3. 대한적십자회비
4. 무역거래법에 의한 수입업자가 수입허가를 신청할 때에 수출진흥기금으로 한국무역협회에 납부하는 부담금
5. 농수산물수출진흥법에 의한 농수산물수출진흥기금으로 적립하는 금액
6. 신용보증기금법에 의한 신용보증기금에 금융기관이 출연하는 금액
7. 농립수산업자신용보증법에 의한 기금으로 금융기관이 출연하는 금액
8. 상호신용금고법에 의한 상호신용 보장기금으로 출연하는 금액
제25조제2항중 "동업조합비 또는 협회비"를 "조합비 또는 협회비"로 하고, 동조중 제3항을 다음과 같이 한다.
③제1항 단서의 특별회비와 제2항 각호의 조합 또는 협회이외에 임의로 조직한 조합 또는 협회에 지급하는 회비는 법 제18조에 규정하는 지정기부금으로 한다.
제28조중 단서를 다음과 같이 한다.
다만, 자산재평가법에 의하여 재평가적립금을 자본에 전입함으로써 받는 주식 또는 출자의 가액은 증가된 자본금액에 당해 법인이 받은 주식 또는 지분의 비율을 곱하여 계산한 금액으로 한다.
제38조의2에 제2항 및 제3항을 각각 다음과 같이 신설한다.
②제1항제1호의 환율조정계정상의 금액을 자산재평가법에 의한 재평가적립금과 상계처리한 경우에는 상계한 금액을 환율조정계정상의 금액으로 보아 제1항의 규정을 적용한다.
③제1항의 원화기장액은 외화차입금을 차입한 날 현재의 대고객외국환매입율에 의하여 계산한 금액으로 하고, 상환하는 원화금액은 상환한 날 현재의 대고객외국환매도율에 의하여 계산한 금액으로 한다.
제39조중 제1항을 삭제하고, 제2항을 다음과 같이 한다.
②법 제18조 및 법 제18조의2의 규정의 적용에 있어서 비영리법인의 수익사업부분에 대한 주식발행 자본금액 또는 출자금액은 수익사업의 자산의 합계액에서 부채(충당금을 포함한다)의 합계액을 공제한 금액으로 한다.
제40조중 제2호를 다음과 같이 한다.
2. 법인이 소유자산을 정상가격보다 낮은 가액으로 양도한 경우(법 제20조에 규정하는 경우를 제외한다)의 그 양도차액
제40조에 제2항을 다음과 같이 신설한다.
②제1항의 기부금중 금전이외의 자산을 기부한 것으로서 기부후 그 자산을 사용하거나 그 자산으로부터 수익을 받을 때에는 당해 기부자산을 이연자산으로 하여 재무부령이 정하는 바에 의하여 손비로 계상하여야 한다.
제41조를 다음과 같이 하고, 제41조의2를 다음과 같이 신설한다.
제41조 (기부금과 접대비등의 계산) ①법인이 법 제18조 및 법 제18조의2에 규정하는 기부금 또는 접대비등을 금전이외의 자산으로 제공한 경우의 당해 자산의 가액은 이를 제공한때의 시가에 의한다, 다만, 법 제18조제2항에 규정하는 기부금에 대하여는 장부가액으로 한다.
②법인이 법 제18조에 규정하는 기부금을 가지급금등으로 이연계상한 경우에는 이를 그 지출한 사업연도의 기부금으로 하고, 그 후의 사업연도에 있어서는 이를 기부금으로 보지 아니한다.
③법인이 법 제18조에 규정하는 기부금을 미지급금으로 계상한 경우에는 실제로 이를 지출할 때까지 소득금액계산에 있어서 기부금으로 보지 아니한다.
제41조의2 (기부금의 손금산입) ①법 제18조제2항제1호의 국가 또는 지방자치단체에 무상으로 기증하는 금품의 가액에는 법인이 개인 또는 다른 법인에게 자산을 기증하고 수증자가 이를 받은 후 지체없이 다시 국가 또는 지방자치단체에 기증한 금품의 가액을 포함한다.
②법 제18조제2항제2호의 국방헌금에는 향토예비군설치법에 의하여 설치된 향토예비군에 직접 지출하거나 국방부장관의 승인을 얻은 기관 또는 단체를 통하여 지출되는 기부금을 포함한다.
③내국법인이 법 제18조에 규정하는 기부금을 지출한 때에는 동조제1항의 규정에 의한 지정기부금과 동조제2항의 규정에 의한 기부금을 구분하여 재무부령이 정하는 기부금명세서를 법 제26조 또는 법 제27조의 규정에 의한 신고서에 첨부하여야 한다.
제42조를 다음과 같이 하고, 제42조의2를 다음과 같이 신설한다.
제42조 (지정기부금의 범위) 법 제18조제1항에서 "대통령령이 정하는 기부금"이라 함은 다음 각호에 게기하는 것을 말한다.
1. 사회복지사업법에 의하여 설립한 사회복지법인에 복지 또는 자선을 위한 사업비·시설비·운영비등으로 지출하는 기부금
2. 국립 및 공립학교 또는 사립학교법에 의하여 설립한 학교법인에 시설비·교육비 또는 연구비로 지출하는 기부금이나 장학금
3. 제2호의 학교의 장 또는 학교법인이 추천하는 개인에게 교육비 또는 연구비로 지출하는 기부금이나 장학금
4. 정부로부터 허가 또는 인가를 받은 학술연구단체·장학단체·기술진흥단체등에 교육비 또는 연구비로 지출하는 기부금이나 장학금
5. 정부로부터 허가 또는 인가를 받은 문화·예술단체에 사업비 또는 활동비로 지출하는 기부금
6. 종교의 보급 기타 교화를 목적으로 설립하여 주무관청에 등록된 단체에 종교의 보급 기타 교화를 위한 활동비로 지출하는 기부금
7. 지방자치단체나 대한체육회가 추천하는 자·대한체육회에 국제체육대회 또는 세계선수권대회의 경기종목에 속하는 경기의 기능향상을 위하여 운동선수양성·단체경기비용 등으로 지출하는 기부금
8. 국제기능올림픽대회에 참가할 선수의 파견비용으로 국제기능올림픽대회한국위원회에 지출하는 기부금
9. 한국반공연맹법에 의하여 설립한 한국반공연맹 또는 대한민국재향군인회법에 의하여 설립한 대한민국재향군인회에 지출하는 기부금
10. 대한적십자사조직법에 의하여 설립한 대한적십자사에 지출하는 기부금이나 유공회비
11. 원호대상자단체설립에관한법률에 의하여 설립한 각 단체에 지출하는 기부금
12. 스카우트활동육성에관한법률에 의하여 설립한 스카우트주관단체에 지출하는 기부금
13. 제1호 내지 제12호와 유사한 공익성기부금으로서 재무부령이 정하는 기부금
14. 비영리법인이 정관에 규정된 고유의 목적을 달성하기 위하여 당해 수익사업에서 생긴 소득을 그 법인의 고유의 목적에 지출하는 금액
제42조의2 (비영리공익법인의 범위) ①법 제18조제1항에서 "대통령령이 정하는 비영리공익법인"이라 함은 각호에 게기하는 법인 및 단체로 한다.
1. 사회복지사업법에 의하여 설립한 사회복지법인
2. 사립학교법에 의하여 설립한 학교법인
3. 정부로부터 허가 또는 인가를 받은 학술연구단체·기술진흥단체·문화예술단체와 대한체육회
4. 종교의 보급 기타 교화를 목적으로 설립한 법인
5. 한국반공연맹법에 의하여 설립한 한국반공연맹
6. 대한민국재향군인회법에 의하여 설립한 대한민국재향군인회
7. 대한적십자사조직법에 의하여 설립한 대한적십자사
8. 원호대상자단체설립에관한법률에 의하여 설립한 각 단체
9. 스카우트활동육성에관한법률에 의하여 설립한 스카우트주관단체
제43조를 다음과 같이 한다.
제43조 (접대비등의 수입금액계산기준) 법 제18조의2제1항제3호에서 "대통령령이 정하는 수입금액"이라 함은 제12조제1항에 규정하는 수익중 다음 각호의 금액을 말한다.
1. 고정자산의 양도가액
2. 자산의 평가차익
3. 무상으로 받은 자산의 가액
4. 채무변제익
5. 지출된 손금중 환입된 금액
6. 자본잉여금
7. 수입한 이자
8. 수입한 이익배당금
9. 제1호 내지 제8호와 유사한 성질의 금액
제44조제3항중 제2호를 삭제하고, 동조에 제4항을 다음과 같이 신설한다.
④법인이 광고선전목적으로 견본품·달력·수첩·부채·컵 또는 이와 유사한 물품을 불특정다수인에게 기증하기 위하여 지출한 비용은 지출한 사업연도의 소득금액계산상 손금에 산입한다.
제45조의2를 다음과 같이 한다.
제45조의2 (기업합병의 범위) 법 제19조제4호 단서 및 법 제42조의2에서 "대통령령이 정하는 합병"이라 함은 주무부장관이 재무부장관과 합의하여 정하는 합병을 말한다.
제46조제1항중 본문을 다음과 같이 한다.
법 제20조 및 법 제59조의3제9호에서 "특수 관계 있는 자"라 함은 다음 각호에 게기하는 자를 말한다.
제46조제1항중 제1호를 다음과 같이 한다.
1. 출자자(법 제22조제3항제2호에 규정하는 소액주주를 제외한다 이하 같다)와 그 친족(국세기본법시행령 제20조제1호 내지 제8호에 해당하는 자로 한다. 이하 같다)
제46조제2항중 본문을 다음과 같이 한다.
법 제20조에서 "조세의 부담을 부당히 감소시킨 것으로 인정되는 경우"라 함은 다음 각호의 1에 해당하는 경우를 말한다.
제50조제1항제4호 및 동조제8항중 "광산업"을 "광업"으로 한다.
제51조제1항중 단서를 다음과 같이 한다.
다만, 제3호 내지 제6호의2의 각 규정과 조세감면규제법 제4조의8의 규정중 2이상에 해당하는 경우에는 그중 하나만을 선택하여 적용하여야 한다.
제51조제1항제1호·제3호 및 제5호와 동조제2항중 "광산업"을 "광업"으로 하고, 동조제1항중 제6호 및 제7호를 삭제하며, 제6호의2를 다음과 같이 하고, 동조제5항제2호중 "(1972년 12월 31일 현재 시설의 전부를 완료하지 아니한 경우에는 1972년 12월 31일)"을 삭제한다.
6의2. 법인이 사업용 고정자산의 건설 또는 시설(이하 이 조에서 "시설"이라 한다)을 착수하는 경우에 국내에서 생산되거나 제조된 기계와 자재(중고의 기계와 자재를 제외한다)를 사용하여 시설한 사업용 고정자산 (건물·건물부속설비 또는 구축물에 있어서는 총자재비에 대한 국산자재비의 비율이 100분의 60이상, 기계에 있어서는 기계단위별로 국산기계의 사용비율이 100분의 60 이상인 것을 말한다)에 대하여는 제48조의 규정에 의하여 계산한 상각범위액에 다음에 게기하는 율을 곱하여 계산한 금액을 가산한 금액
(가) 광업·제조업·건설업 또는 수산업에 있어서는 100분의 80
(나) (가) 이외의 사업에 있어서는 100분의 40
제55조중 "제11호"를 "제14호"로 한다.
제58조를 다음과 같이 한다.
제58조 (신규취득자산의 상각계산) ①법인이 새로 취득한 고정자산에 대한 상각액은 동일한 내용연수를 가진 자산과 합산하여 시·부인계산한다. 이 경우에 사업연도중에 그 자산을 취득한 때에는 취득후의 월수에 따라 이를 계산한다.
②제1항의 규정에 의한 월수의 계산은 제88조의 규정을 준용한다.
제67조제2항중 "100분의 20"을 "100분의 30"으로 하고, 동조동항에 후단을 다음과 같이 신설한다.
이 경우에 공모증자전에 소득세법에 의한 우리사주조합을 통하여 당해 법인의 종업원에게 분산한 주식은 공모증자한 것으로 본다.
제67조제3항중 "정부가 소유하는 주식수를 제외한 주식수의 1,000분의 2"를 "정부가 소유하는 주식수와 법 제22조제3항제2호의 규정에 의한 외국인 소유주식수를 제외한 주식수의 1,000분의 3"으로 하고, 동조중 제8항 및 제9항을 각각 다음과 같이 한다.
⑧법 제22조제3항제1호에서 "대통령령이 정하는 특수관계 있는자"라 함은 다음 각호의 1에 해당하는 자를 말한다. 다만, 정부가 출자하고 있는 법인에 있어서는 정부를 그 법인의 특수관계 있는 자로 보지 아니한다.
1. 주주 및 주주와 친족관계가 있는 개인
2. 주주가 법인인 경우에는 당해 법인이 100분의 50이상을 출자하고 있는 법인과 당해 법인에 100분의 50이상을 출자하고 있는 법인이나 개인
3. 주주가 개인인 경우에는 당해 개인과 그 친족이 100분의 50이상을 출자하고 있는 법인
4. 주주가 비영리법인인 경우에는 법 제22조제3항제1호에서 규정하는 주주의 1인과 그 친족이 이사의 과반수이거나 그 1인이 설립자인 비영리법인
⑨법 제22조제3항제2호 단서에서 "대통령령이 정하는 특수관계가 있는 소액주주"라 함은 소액주주가 아닌 주주와 제8항 각호의 규정에 의한 특수관계가 있는 소액주주를 말한다.
제67조의2 및 제67조의3을 각각 다음과 같이 신설한다.
제67조의2 (상장법인의 범위) 법 제22조제3항제2호에서 "대통령령이 정하는 상장법인"이라 함은 한국전력주식회사법에 의하여 설립한 한국전력주식회사를 말한다.
제67조의3 (주식인수기구등의 범위) ①법 제22조제3항제2호 단서에서 "대통령령이 정하는 주식인수기구"라 함은 다음 각호에 게기하는자중 당해 주식인수계약의 당사자가 된 자로 구성된 주식인수단을 말한다.
1. 자본시장육성에관한법률에 의하여 설립한 한국투자공사
2. 한국산업은행법에 의하여 설립한 한국산업은행
3. 신탁업법에 의한 신탁회사
4. 은행법에 의한 금융기관
5. 증권거래법에 의한 증권회사 다만, 자본금이 3억원이상인 것에 한한다.
6. 보험업법에 의한 보험회사
7. 개발금융에 관한 업무를 수행하는 법인
8. 단기금융업법에 의한 단기금융회사
②법 제22조제3항제2호에서 "대통령령이 정하는 기간"은 주식인수일로부터 1년간으로 한다.
제69조중 "법 제11조 또는 법 제12조의4"를 "법 제11조·법 제12조의4·법 제12조의6 또는 법 제24조의2"로 한다.
제70조내지 제76조를 삭제한다.
제78조의2에 제2항을 다음과 같이 신설한다.
②외국정부의 국외원천소득에 대한 법인세의 결정·통지의 지연, 과세기간의 상이, 갱정결정의 사유로 제1항에 규정한 외국법인세액을 공제받지 못한 때에는 외국정부의 국외원천소득에 대한 법인세 결정통지를 받은 날로부터 45일내에 그 증빙서류를 첨부한 외국납부세액공제신청서를 제출할 수 있다.
제79조제1항 본문중 "법 제24조"를 "법 제24조의2"로 하고, 동조동항중 제1호를 제2호로 하며, 제1호를 다음과 같이 신설하고, 동조동항중 제5호를 삭제한다.
1. 법 제11조의 규정에 의한 면제소득에 대한 면제
제82조제2항에 제4호의3을 다음과 같이 신설한다.
4의3. 법 제12조의6의 규정에 의하여 탐광준비금을 손금으로 계상한 법인은 당해 광업에서 생긴 소득과 기타의 사업에서 생긴 소득을 구분하여 작성한 손익계산서
제82조제3항에 후단을 다음과 같이 신설한다.
이 경우에 증권거래법에 의하여 공인회계사의 감사를 받아야 할 법인에 대하여는 당해 공인회계사의 조정계산서를 첨부하게 할 수 있다.
제82조의2를 다음과 같이 신설한다.
제82조의2 (준비금등의 손금계상특례) ①증권거래법에 의한 상장법인이 다음 각호의 준비금을 제82조제3항에 규정하는 조정계산서에 계상하고, 이를 법인세과세표준신고서에 손금으로 산입한 경우에는 그 금액을 각 사업연도의 소득금액계산에 있어서 손금에 산입한 것으로 한다.
1. 법 제12조의2에 규정하는 해외시장개척준비금
2. 법 제12조의4에 규정하는 수출손실준비금
3. 법 제12조의5에 규정하는 해외투자손실준비금
②제1항의 규정은 그 손금에 산입한 금액상당액을 당해 사업연도의 이의처분에 있어서 당해 준비금의 적립금으로 적립하고, 당해 준비금을 익금에 산입할 때 그 적립금을 처분하는 경우에 한하여 적용한다.
제83조중 제1항을 다음과 같이 하고, 제4항을 삭제한다.
①법 제26조의4제1호에서 "대통령령이 정하는 바에 의하여 계산한 금액"이라 함은 정부가 조사결정한 소득금액의 합계액의 100분의 10에 상당하는 금액을 말한다.
제88조의 제목 "(예납세액 계산에 있어서의 월수)"를 "(월수의 계산)"으로 하고, "법 제30조제4항"을 "법 제18조의2제1항제1호·법 제22조제5항 및 법 제30조제4항"으로 한다.
제89조중 "별지 제20호서식(갑) 또는 (을)의 납부서나 납부표"를 "국세징수법에 의한 납부서"로 한다.
제91조를 다음과 같이 한다.
제91조 (법인세의 수납절차) 한국은행 또는 체신관서가 법인세를 수납한 때에는 납부자가 제출한 계산서와 명세서를 소관세입징수관에게 송부하여야 한다.
제92조중 제3항을 다음과 같이 하고, 동조에 제4항을 다음과 같이 신설한다.
③법 제33조제2항 단서에서 "대통령령이 정하는 사유"라 함은 다음 각호에 게기하는 것을 말한다.
1. 조세범처벌법에 의하여 처벌을 받은 때
2. 조세를 포탈하였다고 인정할만한 명백한 객관적 사유가 있는 때
3. 법 제39조와 영업세법 제40조의 규정에 의하여 원천징수하여 납부하여야 할 세액의 합계액에 대하여 원천징수를 하지 아니하였거나 원천징수한 세액을 납부하지 아니한 세액의 합계액의 비율이 100분의 5 이상인 때
4. 법 제26조의6의 규정에 의하여 녹색신고법인의 자격이 취소된 때
④ 제3항에 규정하는 사유가 발생하여 법 제33조제2항 단서의 규정에 의한 실지조사결정을 하는 경우에는 다음 각호의 1에 해당하는 사업연도의 소득에 대한 법인세의 과세표준과 세액을 정부가 조사하여 결정한다.
1. 제3항제1호 내지 제3호의 사유가 발생하여 실지조사결정하는 경우에는 당해 사유에 해당하게 된 사업연도
2. 제3항제4호의 사유가 발생하여 실지조사 결정하는 경우에는 법 제26조의6제2항의 규정에 해당하게 된 사업년도
제92조의2를 다음과 같이 신설한다.
제92조의2 (성실신고법인) 법 제33조제2항에서 "성실신고법인"이라 함은 신고한 수입금액과 소득금액이 규모 및 업종별로 국세청장이 정한 일정율 이상인 법인중 생산수율과 원천징수·자료보고등의 의무이행정도를 감안하여 특별히 성실하다고 인정되는 법인으로서 국세청장이 지정하는 법인을 말한다.
제93조제2항 본문중 "정부추계결정"을 "추계조사결정"으로 한다.
제94조제2항제2호가 중 "상여로 한다"를 "상여로 하고, 법인에게 귀속된 것이 분명한 것은 기타 사외유출로 한다"로 한다.
제99조제2항중 "영업세과세표준이 되는 금액 또는 이에 유사한 성질의 금액"을 "수입금액"으로 한다.
제100조제1항중 "국세징수법 제99조"를 "국세기본법 제51조"로, "환부"를 "환급"으로 하고, 동조중 제2항을 삭제한다.
제100조의2 및 제100조의3을 삭제한다.
제101조제1항중 제1호 및 제36호를 삭제하고, 동조동항에 제26호의2를 다음과 같이 신설한다.
26의2. 증권투자신탁업법의 적용을 받는 법인
제101조제3항 본문중 "물품의 판매대금을 영수할 때"를 "물품을 판매하는 때"로 하고, 동조제4항·제5항 및 제8항중 "지급할 때에는"을 각각 "지급하는 때"로 하며, 동조제6항중 "법 제39조의 규정을 준용하여"를 "법 제39조의 규정에 의하여"로 하고, 동조중 제7항을 삭제하며, 제9항을 다음과 같이 하고, 동조제10항중 "물품을 판매하고 대금을 영수할 때에는"을 "물품을 판매하는 때에는"으로 하며, 동조제12항중 "의 판매대금을 영수할 때"를 "을 판매하는 때"로 하고, 동조에 제14항 및 제15항을 각각 다음과 같이 신설한다.
⑨제1항제2호 내지 제4호에 규정하는 법정원천징수의무자가 그 조합원에게 물품(수입물품을 제외한다.)을 판매하거나 그 조합원으로부터 물품을 매입하는 경우에는 법 제39조의 규정에 의한 원천징수를 하지 아니한다.
⑭법정원천징수의무자가 시설대여산업육성법에 의한 시설대여회사의 대여목적으로 수입한 물품을 인도하거나, 시설대여회사에 물품을 판매하는 경우에는 법 제39조의 규정에 의한 원천징수를 하지 아니한다. 다만, 당해 물품에 대한 시설대여계약서를 법정원천징수의무자에게 제출하는 경우에 한한다.
⑮법정원천징수의무자가 재수출조건으로 임차하여 자기가 직접 사용할 목적으로 수입하는 물품을 인도하는 경우에는 법 제39조의 규정에 의한 원천징수를 하지 아니한다. 다만, 임차조건으로 수입하는 물품임을 주무부장관이 증명하는 서류를 법정원천징수의무자에게 제출하는 경우에 한한다.
제102조 내지 제104조를 삭제한다.
제106조중 "법 제39조제2항과 제101조제7항"을 "법 제39조제2항"으로 "인도할 때"를 "인도하는 때"로 하고, 동조에 제2항을 다음과 같이 신설한다.
②법 제39조제3항에 규정하는 인도가액은 다음 각호의 1에 해당하는 것으로 한다.
1. 수육등을 판매하는 경우에는 판매가액
2. 수육등을 수축의 소유자에게 인도하거나 반출하는 경우에는 국세청장이 3월마다 정하여 고시하는 가액
3. 물품을 교환하는 경우에는 그 물품을 인도하는 때의 정상판매가액
4. 제1호 내지 제3호 이외의 경우에는 실제거래가액
제107조제3항중 "법 제40조제3항"을 "법 제40조제3항제1호"로 하고, 동조제4항 및 제5항중 "법 제40조제4항"을 "법 제40조제3항제2호"로 하며, 동조제7항중 "법 제39조제2항 및 제3항"을 "법 제39조제2항"으로 한다.
제108조제4항에 단서를 다음과 같이 신설한다.
다만, 수입위탁자가 판매를 목적으로 수입을 위탁하는 물품(재무부령이 정하는 물품을 제외한다)인 경우에는 당해 수입위탁물품을 판매할 때에 납부하여야 할 법인세(원천징수하여 납부할 세액을 포함한다)에 상당하는 납세담보를 제공한 때에 한하여 수입위탁증명서를 교부한다.
제110조의 제목 "(원천징수영수증 또는 관인 영수증의 교부)"를 "(원천징수영수증 또는 표준계산서의 교부)"로 하고, 동조제1항을 다음과 같이 한다.
①원천징수의무자가 납세의무자로부터 법인세를 원천징수한 때에는 그 납세의무자에게 영업세법에 의한 원천징수영수증을 교부하여야 한다. 다만, 다른 법률에 의한 표준계산서를 교부한 때에는 원천징수영수증을 교부하지 아니하여도 된다.
제111조를 다음과 같이 한다.
제111조 (원천징수세액의 납부) 법인은 법 제39조의 규정에 의하여 원천징수한 법인세를 국세징수법에 의한 납부서에 재무부령이 정하는 법인세징수액집계표를 첨부하여 한국은행 또는 체신관서에 납부하여야 한다.
제112조를 삭제한다.
제113조제1항제2호중 "법인세"를 "법인세 또는 주민세"로, "법 제41조"를 "법 제41조 및 법 제59조의5"로 하고, 동조동항중 제4호를 다음과 같이 하며, 동조동항 제8호중 "영업세과세표준금액이 되는"을 삭제하고, 동조동항제9호중"법 제12조의5에 규정하는 해외투자손실준비금" 다음에 ", 법 제12조의6에 규정하는 탐광준비금, 다른 법률에 의한 기술개발준비금,"을 삽입한다.
4. 법 제18조의 규정에 의한 기부금과 법 제18조의2의 규정에 의한 접대비등을 소득금액계산상 익금에 산입한 금액.
제114조제2항 및 제3항중 "법 제66조제1항"을 "법 제63조 및 법 제66조제1항"으로 하고, 동조제3항중 제1호를 다음과 같이 한다.
1. 거래일 현재 영업세법에 의하여 정당히 영업자납세번호증의 교부 또는 검열을 받은자나 납세번호의 부여를 받은 자와의 거래
제115조중 "제36조제1항"을 "제21조 및 제22조"로 한다.
제121조제1항제2호 및 제5호중 "법 제55조제1항제1호"를 "법 제55조제1항제3호"로 하고, 동조동항제3호중 "법인세"를 "법인세·주민세"로 한다.
제122조중 제1항을 삭제하고, 동조제2항 본문중 "법 제55조제1항제4호"를 "법 제55조제1항제6호"로 하며, 동조제3항중 "법 제55조제1항제7호(다)"를 "법 제55조제1항제9호(다)"로 하고, 동조제4항 본문중 "법 제55조제1항제8호"를 "법 제55조제1항제10호"로 하며, 동조동항중 제6호를 제7호로 하고, 동조동항에 제6호를 다음과 같이 신설한다.
6. 국내의 금융기관이 저축장려의 목적으로 지급하는 당첨금
제123조제3항중 "기타 대통령령으로 정하는 자연자원의 채취장소"를 "탐사 및 채취장소"로 한다.
제124조의2 내지 제124조의7을 다음과 같이 신설한다.
제124조의2 (특별부가세의 과세표준계산) ①법 제59조의2제1항에서 "양도차익의 합계금액"이라 함은 법인의 각 사업연도별로 계산한 양도차익의 합계금액을 말한다.
②법 제59조의2제3항에서 "장부가액"이라 함은 제48조제2항의 규정을 준용하여 계산한 취득가액(부당행위계산에 의한 시가초과액을 제외하며, 자산재평가법에 의한 재평가액을 포함한다), 건설자금에 충당한 금액의 이자와 상각 부인액 및 자본적 지출액을 합계한 금액에서 감가상각충당금을 공제한 금액을 말한다.
③법인의 토지·건물 기타 자산을 함께 취득하거나 양도한 때에는 이를 각각 구분하여 기장하되, 토지·건물 기타 자산의 가액의 구분이 불분명한 때에는 취득 또는 양도당시의 시가 표준액에 의하여 계산한 가액에 비례하여 안분 계산한다. 이 경우에 공통되는 취득가액과 양도비용은 당해 자산의 가액에 비례하여 안분 계산한다.
④법 제59조의2제3항에서 "대통령령이 정하는 비용"이라 함은 다음 각호의 비용을 말한다.
1. 토지등을 양도하기 위하여 직접 지출한 비용
2. 제48조제2항의 규정을 준용하여 계산한 취득가액에 연 100분의 10(재무부령이 정하는 도매물가상승율이 연 100분의 10을 초과하는 때에는 도매물가상승율에 의하되, 연 100분의 20을 초과하지 못한다)과 양도한 토지등의 취득일로부터 양도일까지의 기간(재산재평가법에 의하여 재평가한 경우에는 재평가일로부터 양도일까지의 기간)을 곱한 금액. 이 경우에 기간의 계산에 관하여는 제88조의 규정을 준용한다.
⑤제46조제1항에 규정하는 특수관계 있는 자와의 거래에 있어서 토지등을 시가를 초과하여 취득하거나 시가에 미달하게 양도함으로써 조세의 부담을 부당히 감소시킨 것으로 인정되는 때에는 그 취득가액 또는 양도가액을 시가에 의하여 계산한다.
⑥법 제59조의2제3항에 규정하는 시가표준액은 매년 1월 1일 및 7월 1일 현재의 시가를 지방세법에 의하여 조사한 과세시가표준액으로 한다.
⑦토지구획정리사업법 기타 법률에 의한 환지처분으로 인하여 취득한 토지의 취득시기는 환지전의 토지의 취득일로 한다.
제124조의3 (토지등의 범위) ①법 제59조의2제1항에 규정하는 토지는 지적법에 의하여 지적공부에 등록하여야 할 지목에 해당하는 것으로 한다.
②제1항의 토지는 지적공부상의 지목에 관계없이 사실상의 지목에 의한다. 다만, 사실상의 지목이 불분명한 경우에는 지적공부상의 지목에 의한다.
③법 제59조의2제1항에 규정하는 건물에는 그 건물에 부속된 시설물과 구축물을 포함한다.
제124조의4 (비과세소득) ①법 제59조의3제1호에서 "환지"라 함은 토지구획정리사업법 또는 농촌근대화촉진법에 의하여 사업시행자가 사업완료후에 사업구역내의 토지소유자 또는 관계인에게 종전의 토지 대신에 그 구역내의 다른 토지로 바꾸어 주는 것을 말하며, 사업 시행으로 인한 분할·합병 또는 교환의 경우를 포함한다.
②법 제59조의3제1호에 규정하는 체비지는 토지구획정리사업법 또는 농촌근대화 촉진법에 의하여 사업시행자가 사업구역내의 토지소유자 또는 관계인에게 그 구역내의 토지로 사업비용을 부담하게 하는 경우의 당해 토지와 토지구획정리사업법에 규정하는 보류지를 포함한다.
③법 제59조의3제4호에서 "양도할 때까지 8년이상 계속하여 당해 법인이 경작한 토지"라 함은 취득한 때로부터 양도할 때까지의 사이에 8년이상 당해 법인이 경작한 사실이 있는 양도일 현재의 농지를 말한다.
④법 제59조의3제5호에서 "대통령령이 정하는 경우"라 함은 다음 각호의 1에 해당하는 농지를 교환 또는 분합하는 경우를 말한다. 이 경우에 교환 또는 분합하는 쌍방 토지가액의 차액은 가액이 큰 편의 4분의 1 이하이어야 한다.
1. 국가 또는 지방자치단체가 시행하는 사업으로 인하여 교환 또는 분합하는 농지
2. 국가 또는 지방자치단체가 소유하는 토지와 교환 또는 분합하는 농지
3. 경작상의 필요에 의하여 교환하는 농지
4. 농촌근대화촉진법·농지의보전및이용에관한법률 또는 농업협동조합법에 의하여 교환 또는 분합하는 농지
⑤법 제59조의3제6호에 규정하는 자산은 다음 각호의 1에 해당하는 것으로 한다.
1. 토지수용법 기타 법률에 의한 공익사업에 필요한 토지와 이에 부수된 정착시설물로서 동법에 의한 사업인정고시후 양도하는 것
2. 국방상 보안을 요하는 긴급한 군사시설을 목적으로 국가에 양도하는 토지와 이에 부수된 정착시설물로서 국방부장관이 인정하는 것
⑥법 제59조의3제12호에 규정하는 토지는 당해 학교법인이 설치 경영하는 사립학교의 교육에 직접 사용되는 것으로서 사립학교법시행령 제12조의 규정에 해당하는 토지로 한다.
⑦법 제59조의3제13호에 규정하는 사회복지시설은 사회복지사업법 제22조의 규정에 의한 시설로 한다.
⑧법 제59조의3제14호에서 "대통령령이 정하는 법인"이라 함은 재단법인 한국기계공업공단을 말한다.
⑨법 제59조의3제15호에서 "대통령령이 정하는 법인"이라 함은 주식회사 한국신탁은행을 말하며, 동조동호의 대행자는 한국주택은행이 출자한 한국주택개발주식회사와 주식회사 한국신탁은행이 출자한 한신부동산주식회사로 한다.
⑩법 제59조의3제16호에서 "대통령령이 정하는 법인"이라 함은 대한보증보험주식회사를 말한다.
제124조의5 (이전의 목적으로 양도하는 공장용 토지 및 건물) ①법 제59조의3제7호의 규정은 당해 공장용에 직접 이용되는 토지와 건물에 대하여 다음 각호의 요건을 갖춘 경우에 한하여 적용한다.
1. 양도한 토지면적 이상의 공장부지를 확보하고, 이전전의 당해 공장에 직접 사용되던 기계장치등의 시설에 상당하는 가치의 공장을 양도전에 시공하거나 양도일로부터 1년내에 시공하는 경우. 다만, 양도전에 공장을 시공한 경우에는 그 시공일로부터 2년내에 그 시설을 준공하고, 준공일로부터 1년내에 이전전의 공장용 부지 및 공장건물(공장건물에 부속된 시설물과 구축물을 포함한다. 이하 같다)을 양도한 때에 한한다.
2. 양도한 날이 속하는 연도의 직전연도와 직전전연도에 있어서 당해 공장의 운영에서 발생한 소득에 대하여 법인세가 부과 또는 면제된 경우
②제1항의 경우에 양도한 토지면적이 확보한 토지면적을 초과하는 때에는 양도한 토지의 평당 평균가격에 의하여 그 초과하는 부분의 양도차익에 대한 특별부가세를 부과한다.
③법 제59조의3제7호의 규정에 의하여 특별부가세의 면제를 받은 법인이 정당한 사유없이 1년내에 시공하지 아니하거나 그 시공일로부터 2년내에 그 시설을 준공하지 아니한때에는 그 면제받은 특별부가세를 즉시 추징한다.
④제1항의 규정의 적용을 받고자 하는 법인은 재무부령이 정하는 건설시공보고서 또는 건설준공보고서에 당해 시설을 증명하는 서류를 첨부하여 건설시공보고서는 시공일로부터, 건설준공보고서는 준공일로부터 각각 15일내에 소관세무서장에게 제출하여야 한다.
제124조의6 (이전의 목적으로 양도하는 목장용 토지) ①법 제59조의3제8호의 규정은 별표에 게기하는 사육두수 이상의 가축을 사육하는 목장에 대하여 다음 각호의 요건을 갖춘 경우에 한하여 적용한다.
1. 별표에 게기하는 토지면적 이상의 신목장 부지를 확보하고 구목장을 양도한 날로부터 1년내에 신목장의 사업을 개시한 경우 다만, 구목장의 양도전에 신목장의 사업을 개시한 경우에는 사업개시일로부터 2년내에 구목장을 양도하고 별표에 게기하는 토지면적 이상의 신목장부지를 확보한 때에 한한다.
2. 양도한 날이 속하는 연도까지 계속하여 5년간 구목장의 사업에서 발생한 소득에 대하여 법인세가 부과 또는 면제된 경우
②법 제59조의제8호의 "대통령령이 정하는 범위안의 토지"라 함은 별표에 게기하는 범위안에 토지로서 당해 목장에 실지 사용되는 토지를 말한다.
③법 제59조의3제8호의 규정에 의하여 특별부가세의 면제를 받은 법인이 제1항 각호의 기한내에 당해 요건을 갖추지 아니한 때에는 그 면제받은 특별부가세를 즉시 추징한다.
④법 제59조의3제8호의 규정에 의하여 특별부가세의 면제를 받은 법인이 제1항 각호의 기한내에 당해 요건을 갖추게 된 때에는 그 요건을 갖춘 날이 속하는 사업연도의 법인세 과세표준신고서에 신목장목축명세서를 첨부하여 정부에 제출하여야 한다.
제124조의7 (과세표준신고 및 납부) 법 제59조의2의 규정에 의한 특별부가세의 과세표준에 대하여는 별지 제50호서식의 법인세특별부가세 과세표준신고 및 자진납부세액계산서를 작성하여 법 제26조 및 법 제27조의 규정에 의한 신고서와 함께 소관세무서장에게 제출하여야 한다.
제128조를 다음과 같이 하고 제128조의2을 다음과 같이 신설한다.
제128조 (지급조서의 제출) ①법 제63조제1항에 규정하는 지급조서는 소득세법의 규정에 의하여 소관세무서장에게 제출하여야 한다. 다만, 소득세법 제21조 및 동법 제22조의 규정에 의한 근로소득 또는 퇴직소득에 대한 지급조서는 소득세법의 규정에 의한다
②법 제63조제2항에 규정하는 원천징수영수증은 소득세법의 규정에 의한다
제128조의2 (판매보고 의무자) 법 제66조제1항제9호에서 "기타 대통령령이 정하는 사업"이라 함은 서어비스업중 도급, 대리, 주선, 위탁매매업과 전기·가스 및 수도사업중 전기, 가스업을 말한다.
제129조제1항중 "수입금액·판매금액 또는 도급금액"을 "수입금액"으로, "별지 제31호서식"을 "재무부령이 정하는 바"로, "광산업"을 "광업"으로 하고, 동조중 제2항을 삭제하며, 동조제3항중 "별지 제32호서식"을 "재무부령이 정하는 바"로 하고, 제5항 내지 제7항을 다음과 같이 한다.
⑤법 제63조제3항 및 법 제66조제4항에 규정하는 기타 관계서류는 영업세법의 규정에 의한 원천징수영수증부본으로 한다.
⑥법인이 상품등을 위·수탁계약에 의하여 판매 또는 매입하는 경우의 판매보고서 또는 지급보고서의 제출은 다음 각호의 규정에 의한다.
1. 법인이 위탁판매 또는 위탁매입을 한 분에 대하여는 당해 법인이 수탁자로부터 구입한 자 또는 수탁자에게 판매한 자를 거래 상대자로 하여 판매보고서 또는 지급보고서를 제출하여야 한다. 다만, 수탁자가 보고서 제출에 관한 위임을 받은 때에는 당해 수탁자가 재무부령이 정하는 판매보고서 또는 지급보고서를 제출할 수 있다.
2. 농업협동조합법·수산업협동조합법 및 중소기업협동조합법에 의하여 설립한 조합 및 연합회와 기타 이와 유사한 동업자조합협회등(이하 "조합"이라 한다)이 조합원 또는 회원의 물품을 판매하거나 매입하는 경우에는 당해 조합이 매입자와 판매자를 거래상대자로 하는 판매보고서와 지급보고서 또는 당해조합의 회원을 거래상대자로 하는 지급보고서와 판매보고서를 각각 제출하여야 한다.
3. 농수산물도매시장법에 의하여 도매업무를 대행하는 법인이 공판장에서 경매의 방법으로 수탁판매한 분에 대하여는 위탁자와 매입자를 각각 거래상대자로 하는 지급보고서와 판매보고서를 제출하여야 한다.
⑦제6항의 규정은 법인이 대리인을 두고 제품등을 판매하거나 매입하는 경우의 판매보고서 또는 지급보고서의 제출에 관하여 준용한다.
제130조를 다음과 같이 한다.
제130조 (보고의무의 면제) ①다음 각호에 게기하는 금액에 대하여는 판매보고서를 제출하지 아니하여도 된다.
1. 법 제66조제1항 각호 이외의 영업을 겸영하는 법인의 그 겸영하는 영업의 수입금액
2. 제17조제1항제1호 및 제3호의 사업의 수입금액
3. 국내외에서 사업을 영위하고 외국에서 영수할 수입금액
4. 제98조에 규정하는 국제연합군 또는 외국기관으로부터 받는 수입금액
5. 장의용품의 판매, 대여 또는 영구차의 운용의 수입금액
6. 운수보관업자의 이사물에 대한 운임과 국제항로에 취항하는 항공운수업자의 국제항공화물에 대한 운임
7. 전기요금(동력전기요금을 제외한다)
8. 국가 또는 지방자치단체에 판매한 물품등의 대금
9. 농업협동조합법 및 수산업협동조합법에 의하여 설립한 조합 또는 중앙회가 그 조합원에게 판매한 물품등의 대금
10. 기타 재무부령이 정하는 것
②다음 각호에 게기하는 금액에 대하여는 지급보고서를 제출하지 아니하여도 된다.
1. 수집한 모발·고물등의 물품대금
2. 교통사고 또는 법원의 판결로 인한 손해배상이나 위자료(소득세법 제25조제1항제9호에 규정하는 위약금과 배상금을 제외한다)
3. 접대비·기부금(물품대금과 법 제18조의 규정에 의한 지정기부금을 제외한다)
4. 급여와 퇴직급여
5. 음식대금
6. 지급이자
7. 통신비, 교통비
8. 전기·가스 및 수도의 사용료
9. 제세·공과금
10. 외환대전과 국외에서 지급할 물품의 대금·각종요금 또는 사용료
11. 국가 또는 지방자치단체로부터 매입한 물품등의 대금
12. 농업협동조합법 및 수산업협동조합법에 의하여 설립한 조합 또는 중앙회가 그 조합원으로부터 매입한 농산물·축산물 또는 수산물의 대금
13. 기타 재무부령이 정하는 것
제132조의2를 다음과 같이 신설한다.
제132조의2 (수출입신고서의 송부) 세관장은 관세법에 의하여 수출입을 면허한 때에는 당해 수출업자의 납세번호·영업자납세번호와 주민등록번호가 기재된 수출입신고서 1부를 다음달 10일까지 재무부령이 정하는 수출입신고서번호일람표와 함께 당해 세관소재지 관할세무서장에게 송부하여야 한다. 다만, 관세법시행령 제115조 단서에 규정하는 휴대품에 대한 면허의 경우에는 그러하지 아니하다.
별지 제1호서식 내지 제3호서식·제8호서식·제9호서식·제11호서식·제11호의2서식·제13호서식·제14호서식·제17호서식·제21호서식 내지 제27호서식·제39호서식 내지 제42호서식·제44호서식 내지 제49호서식중 "영업감찰번호"를 "영업자 납세번호"로 하고, 별지 제4호서식 내지 제7호서식·제12호서식·제20호서식·제28호서식· 내지 제32호서식·제34호서식 내지 제37호서식을 삭제하며, 별지 제10호서식을 별지와 같이 하고, 별지50호서식을 별지와 같이 신설한다.
부칙
제1조 (시행일) 이 영은 법률 제2,686호 법인세법중개정법률 시행일로부터 시행한다.
제2조 (일반적적용례) 법인의 각 사업년도의 소득에 관한 법인세에 있어서는 이 영 시행후 최초로 종료하는 사업연도분부터 법인의 청산소득에 대한 법인세에 있어서는 이 영 시행후 최초로 해산 또는 합병함으로써 생기는 청산소득분부터 각각 이 영을 적용한다.
제3조 (부당행위에 관한 적용례) 제46조제1항의 규정은 이 영 시행후 최초로 거래하는 분부터 적용한다.
제4조 (특별상각에 관한 적용례) ①제51조제1항제6호의2의 규정은 1975년 1월 1일이후 착수하여 1975년 12월 31일 이전에 완성한 고정자산에 한하여 적용한다. 다만, 1975년 12월 31일 현재 시설의 전부를 완성하지 아니한 고정자산에 대하여는 1975년 12월 31일 현재 투자한 부분의 가액(시설의 진행정도에 따라 지급하였거나 지급이 확정된 가액을 말한다)에 대하여만 이를 적용한다.
②1975년 12월 31일 현재 제51조제5항제2호의 시설이 완료하지 아니한 경우에는 1975년 12월 31일에 완료한 것으로 보아 동조동항동호의 규정을 적용한다.
제5조 (공개법인의 요건에 관한 적용례) ①제67조제2항의 규정은 이 영 시행후 모집 또는 매출을 주선하는 분부터 적용한다.
②제67조제3항의 규정은 이 영 시행후 거래하는 분에 대하여 이를 적용한다.
제6조 (원천징수 및 보고의무에 관한 적용례) 제101조·제106조·제108조·제112조·제128조의2·제129조·제130조 및 제132조의2의 규정은 이 영 시행후 최초로 거래하는 분부터 적용한다.
제7조 (양도자산취득가액에 관한 적용례) 1967년 12월 31일 이전에 취득한 자산의 취득가액은 1968년 1월 1일 현재의 시가(시가를 알 수 없는 때에는 1968년 1월 1일 현재의 시가표준액. 이하 같다)에 의하여 평가한 가액을 장부가액으로 한다. 다만, 1967년 12월 31일 이전의 장부 가액에 1967년 12월 31일 이전의 취득일로부터 1967년 12월 31일까지의 보유기간에 제124조의2제4항제2호에 규정하는 연100분의 10을 곱하여 산출한 금액을 합산한 가액이 1968년 1월 1일 현재의 시가에 의하여 평가한 가액보다 많은 경우에는 그 많은 금액을 취득가액으로 한다.
제8조 (특별상각에 관한 경과조치) 종전의 제51조제1항의 규정의 적용을 받던 자에 대하여는 종전의 예에 의하되, 조세감면규제법 제4조의 8의 규정과 중복되는 경우에는 그 중 하나만을 선택하여 적용한다.
[별표]
목장의 시설기준 및 면세범위
사업별 사육·성축 면세범위
두 수
한우·육용우 사육사업 20두 두당 1,150평방미터
유우사육사업 20두 두당 2,300평방미터
양·사슴사육사업 200두 두당 230평방미터
돼지사육사업 100두 두당 13평방미터
토끼(친칠라 및 밍크를 포
함한다) 사육사업 500수 수당 3평방미터
가금사육사업(중계장에 설
치된 부화장을 포함한다) 1,000수 수당 3평방미터
[별지 제10호서식(갑)]
+------------------------------------------------------------+----------------+
|                                                            |    처리기간    |
|     법인세과세표준신고 및 자진납부세액계산서(갑)           +----------------+
|                                                            |    즉    시    |
+----+----------------+-------------------+------------------+----------------+
| 신 |①법   인   명  |                   |②영업자납세번호  |                |
|    +----------------+-------------------+------------------+----------------+
| 고 |③본 점 소 재 지|                                                       |
|    +----------------+-------------------+------------------+----------------+
| 인 |④대 표 자 성 명|                   |⑤주민등록번호    |                |
+----+----------------+-------------------+------------------+----------------+
|                신           고            내             용                 |
+----------+-------------+-------------+--------------+-------------+---------+
|⑥사업연도|19.  .  .부터|⑦결산확정일 |19.  .  .     |⑧과세표준   |         |
|          |19.  .  .까지|             |              |  신고금액   |         |
+----+-----+-------------+-------------+-+------------+-------------+---------+
| 소 |⑨익금또는익금에가산할금액         |⑩손금 또는 손금에 가산할 금액      |
|    +----------------------+------------+--------------------+---------------+
|    |  구              분  | 금      액 |  구            분  | 금         액 |
| 액 +----------------------+------------+--------------------+---------------+
| 외 | 결산상외당기순이익금 |         원 | 결산상의당기결손금 |            원 |
| 계 +----------------------+------------+--------------------+---------------+
| 산 |                      |            |                    |               |
|    +----------------------+------------+--------------------+---------------+
|    |         계           |⑪          |        계          |⑫             |
|    +----------------------+------------+--------------------+---------------+
|    | ⑬차감가세표준금액 ⑪-⑫=                                              |
+----+------------------------------------------------------------------------+
|                      자  진  납  부  계  산  내  용                         |
+--------------------------------------------------+-------------+------------+
|⑭산출세액                                        |             |  (세 율)   |
+--------------------------------------------------+-------------+------------+
|⑮법인세특별부가세                                |             |  (  "  )   |
+--------------------------------------------------+-------------+------------+
|⑯세액계   ⑭+⑮                                |             |            |
+----+---------------------------------------------+-------------+------------+
|    |⑰납부한 농지세액                          |             |            |
|    +---------------------------------------------+-------------+------------+
|    |⑱법 제24조의2 축산감면세액                |             |            |
|    +---------------------------------------------+-------------+------------+
|    |⑲법 제24조의3 외국납부세액공제            |             |            |
|    +---------------------------------------------+-------------+------------+
|    |⑳법 제24조의4 수입배당세액공제            |             |            |
|    +---------------------------------------------+-------------+------------+
|    |㉑법 제25조의 재해감면세액                 |             |            |
|    +---------------------------------------------+-------------+------------+
|    |㉒법 제30조의 예납기간의 납부세액          |             |            |
|    +---------------------------------------------+-------------+------------+
|    |㉓법 제36조의 수시부과 기간의 납부세액     |             |            |
|    +---------------------------------------------+-------------+------------+
|    |㉔법 제39조의 원천징수의 납부세액          |             |            |
|    +---------------------------------------------+-------------+------------+
|    |                                             |             |            |
|    +---------------------------------------------+-------------+------------+
|    |                                             |             |            |
|    +---------------------------------------------+-------------+------------+
|    |                   계                        |             |            |
+----+---------------------------------------------+-------------+------------+
|㉕법 제31조제3항 및 제90조의 규정에 의하여 분할 |             |            |
|    납부할 세액                                   |             |            |
+--------------------------------------------------+-------------+------------+
|㉖차감압부세액                                  |             |            |
+--------------------------------------------------+-------------+------------+
2206 - 02 - 4E 190mm×268mm
1974. 12. 23 승인 (신문용지 54g/m2)
+-----------------------------------------------------------------------------+
|법인세법 제26조 동법시행령 제82조제2항 및 법인세법 제59조의5 동법시행령      |
|제124조의2의 규정에 의하여 별지 계산서류를 첨부하여 신고합니다.              |
|                                                                             |
|                                                  19    년      월      일   |
|                                       신고인                                |
|                                                                             |
|                                                                             |
|세무서장  귀하                                                               |
+--------------------------------------------------------------+--------------+
|구비서류 ; 1. 대차대조표 2. 손의계산서 3. 잉여금계산서        |  수 수 료    |
|           4. 법인세특별부가세 과세표준신고 및 자진납부세액   +--------------+
|              계산서                                          |              |
|           5.  타 부속서류 각 1부                            |  없     음   |
+--------------------------------------------------------------+--------------+
비고
1. 법인은 과세표준 또는 납부세액의 유무에 불구하고 이 신고서를 소정기한 내에
소관 세무서장에게 제출하여야 한다.
2. 법인세의 면제 또는 공제를 받고자 하는 법인은 소정의 서루를 이 신고서에 첨
부하여 제출하여야 한다.
3. 익금 또는 익금에 가산한 금액란에는 다은 사항을 기재한다.
가. 법인의 당기결산에서 이익에 산입하지 아니하였으나 사실상 당기익에 가산
될 것.
나. 당기결산의 손금에 계상되어 있으나 당기의 손금이 아니될 것.
다. 기부금 접대비 또는 고정자산에 대한 감가상각비의 결정초과액등 법인세법상
익금에 가산 될 것.
4. 손금 또는 손금에 가산할 금액란에는 다음 사항을 게기한다.
가. 법인이 당기결산상 이익에 계상되어 있으나 사실상 당기의 이익이 아닌 것.
나. 이월익금으로 지출된 손금이나 이월결손금 (세무계산사의 전3년 내분)
다. 법인의 당기결산상 익금에 계산되어 있으나 법인세법상 손금에 가산될 것과
세무계산상 당기손금으로 추인될 것.
[별지, 제10호 서식(을)]
+-------------------------------------------------------------+---------------+
|                                                             |   처리기간    |
|   법인세과표준신고 및 자진납부세액 계산서 (을)              +---------------+
|                                                             |   즉    시    |
+----+-------------+----------------------------+-------------+---------------+
|    |①법  인  명 |                            |②영 업 자   |               |
|신  |             |                            |  납세번호   |               |
|    +-------------+----------------------------+-------------+---------------+
|고  |③본점소재지 |                                                          |
|    +-------------+----------------------------+-------------+---------------+
|인  |④대표자성명 |                            |⑤주민등록   |               |
|    |             |                            |  번    호   |               |
+----+-------------+----------------------------+-------------+---------------+
|                                                                             |
|                         신고 및 세액계산내용                                |
+---------------------+--------------+------------------+---------------------+
|⑥잔여계산확정일     |19  .   .   . |⑦해산 또는       |                     |
|  및 분배예정일      |19  .   .   . |  합병등기일      |    19  .   .   .    |
+---------------------+--------------++-----------------+-+-------------------+
|      ⑧ 구              분          | ⑨ 금       액    |  ⑩ 비       고   |
+----+--------------------------------+-------------------+-------------------+
|    |잔여재산가액또는합병교부자본금액| ⑪             원 |                   |
| 기 +--------------------------------+-------------------+-------------------+
|    |  납 입 주 식 또 는 출 자 금 액 | △                |                   |
|    +--------------------------------+-------------------+-------------------+
| 초 |  적            립           금 | △                |                   |
|    +--------------------------------+-------------------+-------------------+
| 액 |             계                 | ⑫                |                   |
+----+-----------+--------------------+-------------------+-------------------+
|    |           |                    |                   |                   |
|    |           +--------------------+-------------------+-------------------+
|    |  소 하    |                    |                   |                   |
|    |  득 는    +--------------------+-------------------+-------------------+
|청  |  에       |                    |                   |                   |
|    |     금    +--------------------+-------------------+-------------------+
|산  |  가 액    |                    |                   |                   |
|    |  산       +--------------------+-------------------+-------------------+
|소  |           |                    |                   |                   |
|    |           +--------------------+-------------------+-------------------+
|득  |           |                    |                   |                   |
|    |           +--------------------+-------------------+-------------------+
|금  |           |        계          |⑬                 |                   |
|    +-----------+--------------------+-------------------+-------------------+
|액  |           |                    |                   |                   |
|    |           +--------------------+-------------------+-------------------+
|의  | 소 공     |                    |                   |                   |
|    | 득 제     +--------------------+-------------------+-------------------+
|계  | 에 할     |                    |                   |                   |
|    | 서        +--------------------+-------------------+-------------------+
|산  |    금     |                    |                   |                   |
|    |    액     +--------------------+-------------------+-------------------+
|    |           |                    |                   |                   |
|    |           +--------------------+-------------------+-------------------+
|    |           |         계         |⑭                 |                   |
|    +-----------+---------────---+-------------------+-------------------+
|    | 차감소득금액 ⑬-⑭             |⑮                 |                   |
+----+--------------------------------+-------------------+-------------------+
| ⑯ 청 산 소 득 금 액 ⑫+⑮        |                   |                   |
+----+--------------------------------+-------------------+-------------------+
|세  | ⑰  산  출  세  액           |                   |     ( 세  율 )    |
|액  +--------------------------------+-------------------+-------------------+
|의  | ⑱  법인세특별부가세         |                   |     ( 세  율 )    |
|계  +--------------------------------+-------------------+-------------------+
|산  | ⑲  납 부 할 세 액           |                   |     ⑰+⑱     |
+----+--------------------------------+-------------------+-------------------+
2206 - 022 - 5E 190mm×268mm
1974. 12. 23 승인 (신문용지 54g/m2)
+-----------------------------------------------------------------------------+
|법인세법 제46조 동법시행령 제118조 및 법인세법 제59조의 5 동법시행령 제24조  |
|의 2의 규정에 의하여 별지 서류 첨부하여 신고합니다.                          |
|                                                                             |
|                                        년    월     일                      |
|                                           신 고 인                   (인)   |
|                                                                             |
| 세무서장 귀하                                                               |
+---------------------------------------------------------------+-------------+
| 구비서류 : 1. 대차대조표                                      |   수수료    |
|            2. 법인세 특별부가세 과세표준신고 및 자진납부세액  +-------------+
|               계산서                                          |   없  음    |
|            3. 기타부속서류 1부                                +-------------+
|                                                                             |
+-----------------------------------------------------------------------------+
※ 1. 법인은 소득 또는 납부세액의 유무에 불구하고 이 신고서를 소정기한내에
소관세무소정에게 제출하여야 한다.
2. 작성요령은 서식(갑)의 비고란의 기재사항을 준용한다.
3. 해산의 경우에는 다음의 청산에 관한 서류를 첨부한다.
가. 청산기간중 수지계산서
나. 자산부체의 처분전말계산서
다. 비과세소득으로 구성된 금액의 명세서
4. 합병의 경우에는 다음의 합병에 관한 서류를 첨부한다.
가. 합병계약서
나. 주주 또는 사원총회의 결의록
다. 합병으로 인하여 승계한 자산 또는 부채의 명세서
라. 비과세소득으로 구성된 금액의 명세서
[별지 제10호서식(병)]
+------------------------------------------------------------+----------------+
|                                                            |    처리기간    |
|     법인세과세표준신고 및 자진납부세액계산서(병)           +----------------+
|                                                            |    즉    시    |
+----+----------------+-------------------+------------------+----------------+
| 신 |①법   인   명  |                   |②영업자납세번호  |                |
|    +----------------+-------------------+------------------+----------------+
| 고 |③본 점 소 재 지|                                                       |
|    +----------------+-------------------+------------------+----------------+
| 인 |④대 표 자 성 명|                   |⑤주민등록번호    |                |
+----+----------------+-------------------+------------------+----------------+
|                신           고            내             용                 |
+----------+-------------+-------------+--------------+-------------+---------+
|⑥사업연도|19.  .  .부터|⑦결산확정일 |19.  .  .     |⑧과세표준   |         |
|          |19.  .  .까지|             |              |  신고금액   |         |
+----+-----+-------------+-------------+-+------------+-------------+---------+
| 소 |⑨익금또는익금에가산할금액         |⑩손금 또는 손금에 가산할 금액      |
|    +----------------------+------------+--------------------+---------------+
|    |  구              분  | 금      액 |  구            분  | 금         액 |
| 액 +----------------------+------------+--------------------+---------------+
| 외 | 결산상외당기순이익금 |         원 | 결산상의당기결손금 |            원 |
| 계 +----------------------+------------+--------------------+---------------+
| 산 |                      |            |                    |               |
|    +----------------------+------------+--------------------+---------------+
|    |         계           |⑪          |        계          |⑫             |
|    +----------------------+------------+--------------------+---------------+
|    | ⑬차감가세표준금액 ⑪-⑫=                                              |
+----+------------------------------------------------------------------------+
|                      자  진  납  부  계  산  내  용                         |
+--------------------------------------------------+-------------+------------+
|⑭산출세액                                        |             |  (세 율)   |
+--------------------------------------------------+-------------+------------+
|⑮법인세특별부가세                                |             |  (  "  )   |
+--------------------------------------------------+-------------+------------+
|⑯세액계   ⑭+⑮                                |             |            |
+----+---------------------------------------------+-------------+------------+
|    |⑰납부한 농지세액                          |             |            |
|    +---------------------------------------------+-------------+------------+
|    |⑱법 제24조의2 축산감면세액                |             |            |
|    +---------------------------------------------+-------------+------------+
|    |⑲법 제24조의3 외국납부세액공제            |             |            |
|    +---------------------------------------------+-------------+------------+
|    |⑳법 제24조의4 수입배당세액공제            |             |            |
|    +---------------------------------------------+-------------+------------+
|    |㉑법 제25조의 재해감면세액                 |             |            |
|    +---------------------------------------------+-------------+------------+
|    |㉒법 제30조의 예납기간의 납부세액          |             |            |
|    +---------------------------------------------+-------------+------------+
|    |㉓법 제36조의 수시부과 기간의 납부세액     |             |            |
|    +---------------------------------------------+-------------+------------+
|    |㉔법 제39조의 원천징수의 납부세액          |             |            |
|    +---------------------------------------------+-------------+------------+
|    |                                             |             |            |
|    +---------------------------------------------+-------------+------------+
|    |                                             |             |            |
|    +---------------------------------------------+-------------+------------+
|    |                   계                        |             |            |
+----+---------------------------------------------+-------------+------------+
|㉕법 제31조제3항 및 제90조의 규정에 의하여 분할 |             |            |
|    납부할 세액                                   |             |            |
+--------------------------------------------------+-------------+------------+
|㉖차감압부세액                                  |             |            |
+--------------------------------------------------+-------------+------------+
2206 - 02 - 4E 190mm×268mm
1974. 12. 23 승인 (신문용지 54g/m2)
+-----------------------------------------------------------------------------+
|법인세법 제26조 동법시행령 제82조제2항 및 법인세법 제59조의5 동법시행령      |
|제124조의2의 규정에 의하여 별지 계산서류를 첨부하여 신고합니다.              |
|                                                                             |
|                                                  19    년      월      일   |
|                                       신고인                                |
|                                                                             |
|                                                                             |
|세무서장  귀하                                                               |
+--------------------------------------------------------------+--------------+
|구비서류 ; 1. 대차대조표 2. 손의계산서 3. 잉여금계산서        |  수 수 료    |
|           4. 법인세특별부가세 과세표준신고 및 자진납부세액   +--------------+
|              계산서                                          |              |
|           5.  타 부속서류 각 1부                            |  없     음   |
+--------------------------------------------------------------+--------------+
비고
1. 법인은 과세표준 또는 납부세액의 유무에 불구하고 이 신고서를 소정기한 내에
소관 세무서장에게 제출하여야 한다.
2. 법인세의 면제 또는 공제를 받고자 하는 법인은 소정의 서루를 이 신고서에 첨
부하여 제출하여야 한다.
3. 익금 또는 익금에 가산한 금액란에는 다은 사항을 기재한다.
가. 법인의 당기결산에서 이익에 산입하지 아니하였으나 사실상 당기익에 가산
될 것.
나. 당기결산의 손금에 계상되어 있으나 당기의 손금이 아니될 것.
다. 기부금 접대비 또는 고정자산에 대한 감가상각비의 결정초과액등 법인세법상
익금에 가산 될 것.
4. 손금 또는 손금에 가산할 금액란에는 다음 사항을 게기한다.
가. 법인이 당기결산상 이익에 계상되어 있으나 사실상 당기의 이익이 아닌 것.
나. 이월익금으로 지출된 손금이나 이월결손금 (세무계산사의 전3년 내분)
다. 법인의 당기결산상 익금에 계산되어 있으나 법인세법상 손금에 가산될 것과
세무계산상 당기손금으로 추인될 것.
[별지 제50호 서식]
+-------------------------------------------------------------+---------------+
|                                                             |   처리기간    |
|   법인세특별부사세과세표준신고및자진납부세액계산서          +---------------+
|                                                             |   즉    시    |
+----+-------------+----------------------------+-------------+---------------+
|    |①법  인  명 |                            |②영 업 자   |               |
|신  |             |                            |  납세번호   |               |
|    +-------------+----------------------------+-------------+---------------+
|고  |③본점소재지 |                                                          |
|    +-------------+----------------------------+-------------+---------------+
|인  |④대표자성명 |                            |⑤주민등록   |               |
|    |             |                            |  번    호   |               |
+----+-------------+----------------------------+-------------+---------------+
|                                                                             |
|                         신  고  내  용                                      |
+---------------+----------------------+------------------+-------------------+
| ⑥사업년도    |     년   월   일부터 | ⑦과세표준금액   | ⑬                |
|               |     년   월   일까지 |                  |                   |
+----+----------+----------------------+------------------+-------------------+
|    |                  양       도      자       산                          |
|    +-------------------+----------------+-----------------┬----------------+
|과  |  ⑧자산의 종류    |  ⑨양도가액    | ⑩취득(장부)가액│  참        고  |
|세  |                   |                |   및 양도 비용  │                |
|표  +-------------------+----------------+-----------------┼─--------------+
|준  |                   |                |                 │                |
|금  +-------------------+----------------+-----------------┼----------------+
|액  |                   |                |                 │                |
|의  +-------------------+----------------+-----------------┼----------------+
|    |       계          | ⑪             | ⑫              │                |
|계  +-------------------+----------------+-----------------┴----------------+
|산  |  ⑬양도차익  ⑪∼⑫                                                    |
+----+------------------------------------------------------─----------------+
| ⑭ 산출세액                                                                 |
+-----------------------------------------------------------------------------+
| 법인세법 제59조의2 및 동법시행령 제124조의2의 규정에 의하여 신고합니다.     |
|                                                                             |
|                                                                             |
|                                   19      년     월      일                 |
|                                   신 고 인                          (인)    |
| 세무서장  귀하                                                              |
+-------------------------------------------------------------+---------------+
| 구비서류 :                                                  |  수  수  료   |
|              1. 양도자산명세서                              +---------------+
|                                                             |  없      음   |
+-------------------------------------------------------------+---------------+
2206 - 02 - 7E 190mm×268mm (신문용지 54g/m2)
1974.12.23 승인
참고사항
1. 부동산 매매업을 영위하는 자는 토지등의 양도명세서를 작성 첨부 할 것.
2. 비과세소득에 해당하는 토지등에 있어서 별표명세서 작성 첨부할 것.
3. 양도차익의 산출에 있어서 불분명한 경우에는 참고난에 표시하는 그 계산근거를
별표에 작성 첨부할것.
법인세법시행령
[시행 1974. 7. 25.] [대통령령 제7209호, 1974. 7. 25., 일부개정]
【제정·개정문】
- ⊙대통령령제7,209호(1974·7·25)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제101조중 제10항 내지 제12항을 제11항 내지 제13항으로 하고 동조에 제10항을 다음과 같이 신설한다.
⑩제1항제2호 및 제4호에 규정하는 법정원천징수의무자가 직접 경영하는 농업협동조합 연쇄점 또는 중소기업협동조합 제품공판장이 물품을 판매하고 대금을 영수할 때에는 법 제39조제2항의 규정에 의한 원천징수를 하지 아니한다.
제102조제1항제2호중 "제1차도매업자로서"를 "판매업자중 제1차도매를 하는 자로서"로 한다.
제102조제2항중 본문을 다음과 같이 한다.
제1항제2호에서 "판매업자중 제1차도매를 하는 자"라 함은 다음 각호의 1에 해당하는 자로서 영업세법상 판매업중 도매로 과세되는 자를 말한다.
제102조에 제3항 및 제4항을 각각 다음과 같이 신설한다.
③주무부장관 또는 지방자치단체의 장이 유통구조의 개선을 위하여 지정하는 수퍼체인 조직을 갖춘 법인(이하 "수퍼체인법인"이라 한다)이나 생활필수품판매업자 또는 수퍼체인법인과 일정한 계약관계(주무부장관이 정하는 기준에 따른 계약관계를 말한다)에 있는 점포의 경영자에게 물품을 판매하고 대금을 영수할 때에는 법 제39조제3항의 규정에 의한 원천징수를 하지 아니한다.
④주무부장관 또는 지방자치단체의 장이 제3항에 규정하는 수퍼체인법인 또는 생활필수품 판매업자를 지정한 때에는 지체없이 그 사실을 국세청장에게 통보하여야 한다. 그 지정을 취소한 때에도 또한 같다.
부칙
①(시행일) 이 영은 공포한 날로부터 시행한다.
②(적용례) 제101조제10항 및 제102조제3항의 규정은 이 영 시행후 최초로 영수하는 분부터 적용한다.
법인세법시행령
[시행 1974. 4. 13.] [대통령령 제7108호, 1974. 4. 13., 일부개정]
【제정·개정문】
- ⊙대통령령제7,108호(1974·4·13)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제9조제1항중 "법 제8조제2호에서 규정하는 금액"을 "법 제9조제4항의 규정에 의한 결손금으로서 그 후의 사업년도의 소득금액 계산상 손금에 산입하지 아니한 금액"으로 한다.
제12조제1항제1호중 "추계결정하는 경우"를 "정부추계결정을 하는 경우"로 한다.
제14조를 다음과 같이 한다.
제14조 (증권이자의 범위) 법 제10조제1호에서 "대통령령이 정하는 증권의 이자"라 함은 다음 각호에 게기하는 것으로 한다.
1. 인보험에 관한 보험증권에 의하여 받는 보험료에 대한 이자
2. 국민투자기금법의 규정에 의하여 국민투자기금에 자금을 예탁함으로써 교부되는 증서에 의하여 받는 이자
제17조제1항제4호 및 제5호중 "가공하는 사업"을 각각 "제조·가공하는 사업"으로 한다.
제28조중 단서를 다음과 같이 한다.
다만, 법 제15조제1항제6호의 규정에 의한 신주식을 교부받은 경우에 신·구주식 각 1주의 가액은 구주식 1주의 장부가액을 구주식 1주에 대하여 받은 신주식의 수에 1을 가산한 수로 나누어 얻은 가액으로 한다.
부칙
①(시행일) 이 영은 공포한 날로부터 시행한다.
②(적용예) 제9조제1항·제14조 및 제28조 단서의 규정은 이 영 시행후 최초로 법 제26조의 규정에 의한 신고기한이 도래하는 분부터 적용한다.
법인세법시행령
[시행 1973. 4. 24.] [대통령령 제6642호, 1973. 4. 24., 일부개정]
【제정·개정문】
- ⊙대통령령제6,642호(1973·4·24)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제9조제1항을 다음과 같이 한다.
①법 제15조제2항·법 제43조제5항 및 법 제53조제1항제3호와 제12조제1항제6호·제7호 및 제113조제1항제1호에서 "이월결손금"이라 함은 법 제8조제2호에서 규정하는 금액을 말한다.
제11조중 "외국항행소득과 개간 및 간척소득"을 각각 "외국항행소득"으로 한다.
제17조를 다음과 같이 한다.
제17조 (수출사업 및 관광사업의 범위) ① 법 제12조의4제4항의 규정에 의한 수출사업은 다음 각호의 1에 해당하는 사업으로 한다.
1. 유상으로 물품을 외국에 판매하거나 송부 또는 반출하는 사업과 외국에서 물품을 판매하는 사업
2. 주한국제연합군·미국군·외국기관(외국상사를 포함하지 아니한다)에 물품을 판매하거나 용역(건설기술을 포함한다. 이하 같다)을 제공하는 사업과 외국에서 용역을 제공하는 사업(군납 또는 용역사업)
3. 관세법의 규정에 의한 보세공장 설영특허를 받은 자가 위탁가공계약에 의하여 가공한 물품을 수출하는 사업(보세가공업)
4. 관세법의 규정에 의한 보세공장 설영특허를 받은 자와 직접 하도급계약에 의하여 수출품을 가공하는 사업(보세임가공업)
5. 수출업자 또는 군납업자와 직접하도급계약에 의하여 수출물품 또는 군납물품을 가공하는 사업(수출품임가공업)
6. 자기가 생산한 물품이 그대로 수출 또는 군납되도록 수출업자 또는 군납업자에게 판매하는 사업과 자기가 생산한 물품을 수출용 또는 군납용으로 수출업자나 군납업자에게 판매하는 사업(수출품 생산업)
7. 주무부장관의 지정을 받아 주월남국군에 국군용 물품을 직접 납품하거나 그 납품을 대행하는 자가 당해 물품을 자기 명의로 납품하는 사업과 그러한 사업을 하는 자와의 하도급계약에 의하여 납품할 물품을 생산하는 사업(주월남국군용 물품판매업)
8. 재무부령으로 정하는 외국공공기관 또는 국제금융기구로부터 받은 차관자금에 의한 국내사업중 국제경쟁입찰에 의하여 물품을 직접 납품(국제입찰납품업)하거나 용역을 제공하는 사업(국제입찰용역업)
9. 제8호의 규정에 의한 국제입찰 납품업자와 직접 하도급계약에 의하여 철도차량을 제조하여 국제입찰납품업자에게 납품하는 사업(국제입찰하도급납품업)
②법 제12조의4제4항의 규정에 의한 관광사업은 관광사업진흥법의 규정에 의하여 허가 또는 면허를 받았거나 등록한 다음 각호의 1에 해당하는 사업으로 한다.
1. 여행알선업
2. 통역안내업
3. 관광호텔업
4. 관광휴양업
5. 관광토산품판매업
6. 관광교통업
7. 관광삭도업
제17조의2를 제17조의4로 하고, 제17조의2 및 제17조의3을 각각 다음과 같이 신설한다.
제17조의2 (외화수입금액의 범위) ①법 제12조의2 및 법 제12조의4에서 "외화수입금액"이라 함은 제17조제1항 각호의 1에 해당하는 사업을 영위하는 자가 그 대금을 외국환은행을 통하여 외환증서나 원화로 취득하는 금액을 말한다.
②무역거래법시행령 제7조제1항의 규정에 의하여 물품으로 대금을 결제하는 방법에 의하는 수출에 있어서는 그 수출한 물품의 대가로 수입할 물품의 외화표시가액을 제1항의 규정에 의한 외화수입금액으로 본다.
③법 제12조의4제1항에서 "외화획득에 준하는 금액"이라 함은 다음 각호의 1에 해당하는 금액을 말한다.
1. 제17조제1항제4호·제5호·제6호 전단 또는 제9호에 해당하는 사업을 영위하는 자가 그 대금을 제1항 또는 제2항의 외화수입금액이 있는 자로부터 원화로 취득하는 금액
2. 제17조제1항제8호의 사업을 영위하는 자가 그 대금을 한국은행국제금융기구 명의의 비거주자 원화계정을 통하여 원화로 취득하는 금액
3. 제17조제2항에 규정하는 관광사업자가 외국인 숙박카아드·여행신청서·물품구입증·전용승기권·전용승차권·전용승선권 기타에 의하여 외국인임이 표시되는 방법으로 거래된 것으로서 주무관청이 증명하는 금액
4. 수출업자가 그 수출실적에 의하여 생긴 영업상 권리를 양도한 경우에는 그 양도가액
제17조의3 (준비금등의 손금산입의 계산) ①법 제12조의2의 규정에 의한 해외시장개척준비금을 계상한 법인이 해외시장의 개척에 소요되는 비용으로 해외시장개척비를 지급할 때에는 이미 계상한 해외시장개척준비금과 상계할 수 있다.
②법 제12조의4의 규정에 의한 수출손실준비금을 계상한 법인이 다음 각호의 1에 해당하는 손실이 발생한 때에는 이미 계상한 수출 손실준비금과 상계할 수 있다.
1. 수출계약의 전부 또는 일부의 취소로 발생한 손실
2. 수출계약상의 손해배상의 의무 이행으로 인한 손실
3. 수출계약의 변경이나 우발적인 사고로 인한 손실
③법 제12조의5의 규정에 의한 해외투자손실준비금을 계상한 법인이 다음 각호의 1에 해당하는 손실이 발생한 때에는 이미 계상한 해외투자손실준비금과 상계할 수 있다.
1. 주식 또는 출자지분에 대한 투자금액의 회수불능으로 인한 손실
2. 대여자금의 회수불능으로 인한 손실
3. 송금한 자본의 회수불능으로 인한 손실
④제1항 내지 제3항의 규정에 의한 비용을 이미 계상한 해당준비금과 상계하고자 할 때에는 먼저 계상한 준비금부터 순차로 상계하여야 한다.
⑤제1항 내지 제4항의 규정에 의하여 상계하고 남은 준비금의 잔액을 소득금액에 산입할 때에는 당해 잔액을 그 산입할 대상사업년도의 월수로 나눈 금액에 당해 사업년도의 월수를 곱하여 산출한 금액을 소득금액에 산입한다.
제18조에 제3항을 다음과 같이 신설한다.
③법 제13조의 규정에 의하여 손금에 산입하는 퇴직급여충당금의 누적액은 당해 사업년도 종료일 현재 사용인의 전원이 퇴직할 경우에 퇴직급여로 지급되어야 할 금액의 추계액의 100분의 50을 한도로 한다.
제33조제7항 본문을 다음과 같이 한다.
⑦법 제16조제11호에서 "채권자가 불분명한 사채의 이자"라 함은 다음 각호의 1에 해당하는 차입금의 이자를 말한다. 다만, 거래일 현재 주민등록표에 의하여 그 거주사실등이 확인된 채권자가 차입금을 변제 받은 후 소재불명이 된 경우의 차입금에 대한 이자는 예외로 한다.
제44조제3항제1호중 "1,000분의 5"를 "1,000분의 2"로 한다.
제45조제1호를 다음과 같이 한다.
1. 법 제19조제1호 또는 제2호에 해당하는 경우에는 그 주주총회나 사원총회에서 주식의 소각, 자본의 감소나 잉여금을 자본 또는 출자에 전입할 것을 결의한 날 또는 사원이 퇴사·탈퇴한 날
제46조제1항제4호중 "총 발행주식"을 "총 발행주식 또는 총 출자지분"으로 하고, 동조동항에 제6호를 다음과 같이 신설한다.
6. 제1호에 규정하는 자가 이사의 과반수이거나 그 1인이 설립자인 비영리법인
제50조제6항제3호중 "상공부장관이"를 "대한광업진흥공사가"로 한다.
제51조제1항제3호중 "법 제23조에 규정하는 외화획득사업"과 "외화획득사업"을 각각 "수출사업"으로, "외화획득수입금액"을 "외화수입금액"으로 한다.
제58조에 제2항을 다음과 같이 신설한다.
②신설법인 또는 새로이 수익사업을 개시하는 비영리법인의 처음 사업년도와 사업년도중에 해산한 법인의 최종 사업년도의 사업용 고정자산에 대하여는 당해 사업년도의 월수에 따라 감가상각액을 계산할 수 있다.
제67조제9항에 제3호를 다음과 같이 신설한다.
3. 주주가 비영리법인인 경우에는 법 제22조제3항제1호에서 규정하는 주주의 1인과 제8항의 규정에 의한 그의 친족이 이사의 과반수이거나 그 1인이 설립자인 비영리법인.
제68조를 삭제한다.
제69조중 "법 제23조"를 "법 제12조의4"로 한다.
제70조제1항에 제17호를 다음과 같이 신설한다.
17. "신기술을 기업화한 사업"이라 함은 특허받은 국내기술의 개발성과나 한국과학기술연구소가 기술개발한 성과를 처음으로 기업화한 것으로서 재무부장관과 협의하여 과학기술처장관이 인정하는 사업을 말한다.
제79조제1항중 "법 제23조"를 "법 제24조"로 하고, 동조동항제2호를 삭제하며, 동조제3항을 다음과 같이 한다.
③법 제24조의4제1항의 규정에 의한 이익의 배당 또는 잉여금의 분배소득이 당해 사업년도의 과세표준금액에서 차지하는 비율은 100분의 100을 초과할 수 없다.
제81조제2항을 다음과 같이 한다.
②법 제25조제1항제1호에서 "미납부된 법인세와 납부하여야 할 법인세"라 함은 재해발생일 현재 부과되지 아니한 법인세와 부과된 법인세로서 미납부된 세액을 말한다.
제82조제2항제4호를 다음과 같이 하고, 동조동항에 제4호의2를 다음과 같이 신설한다.
4. 법 제11조의 규정에 의하여 법인세의 면제를 받고자 하는 법인은 법인세가 면제되는 소득과 기타의 소득을 구분하여 작성한 손익계산서와 별지 제11호서식의 법인세면제신청서.
4의2. 법 제12조의4의 규정에 의하여 수출손실준비금을 손금으로 계상한 법인은 수출사업이나 관광사업에서 생긴 소득과 기타의 사업에서 생긴 소득을 구분하여 작성한 손익계산서.
제85조제4항 본문중 "재고자산"을 "재고자산(매매를 목적으로 매입한 유가증권을 포함한다)"로 하고, 동조제5항 각호를 다음과 같이 한다.
1. 한국증권거래소에서 매매된 실적이 있는 유가증권은 다음에 게기하는 방법중 법인이 신고한 방법에 의하여 평가한다.
가. 원가법중 총 평균법
나. 원가법중 이동평균법
다. 저가법
2. 제1호이외의 유가증권은 제1호의 "가" 또는 "나"의 방법중 법인이 신고한 방법에 의하여 평가한다.
제93조제3항 중 "전항제1호"를 "제2항 또는 제5항"으로 하고, 동조에 제5항을 다음과 같이 신설한다.
⑤법 제12조의2 내지 법 제12조의5 또는 법 제14조의 규정에 의하여 익금에 산입하여야 할 준비금 또는 충당금이 있는 법인에 대하여 그 과세표준을 법 제33조제4항의 규정에 의하여 정부추계결정을 하는 경우에는 제2항의 규정에 의하여 계산한 금액에 그 익금에 산입하여야 할 준비금 또는 충당금을 가산한 금액을 과세표준으로 하여 그 세액을 결정한다.
제94조제2항에 제5호를 다음과 같이 신설한다.
5. 제33조제7항의 규정에 의한 차입금의 이자는 대표자에 대한 상여로 한다.
제98조제2항을 다음과 같이 한다.
②제1항의 규정에 의하여 수시 부과하는 경우에는 영업세과세표준이 되는 금액에 소득표준율을 곱하여 계산한 금액에서 영업세과세표준이 되는 금액의 100분의 1에 상당하는 금액을 공제한 잔액에 법 제22조의 규정에 의한 세율을 곱하여 산출한 금액을 그 세액으로 한다.
제100조의3을 다음과 같이 신설한다.
제100조의3 (기타 소득의 범위) 법 제39조제1항제5호에 규정하는 기타 소득은 소득세법 제4조제5호의 기타소득으로 한다.
제101조제1항제29호를 다음과 같이 하고, 동조동항에 제29호의2를 다음과 같이 신설한다.
29. 농수산물도매시장법의 규정에 의하여 도매업무를 대행하는 법인.
29의2. 단기금융업법과 상호신용금고법의 규정에 의하여 재무부장관의 인가를 받은 단기금융회사와 상호신용금고.
제101조제10항중 "중앙도매시장법"을 "농수산물도매시장법"으로 하고, 동조에 제12항을 다음과 같이 신설한다.
⑫경제의안정과성장에관한긴급명령 제34조의 규정에 의한 예치금의 이자를 지급할 때에는 법 제39조의 규정에 의한 원천징수를 하지 아니한다.
제101조의2중 "물품(전기·도관에 의하여 공급하는 식용수·공업용수 및 가스를 제외한다)"를 "물품(전기, 도관에 의하여 공급하는 식용수·공업용수 및 가스와 영업세법상의 요리점업자 또는 음식점업자가 제공하는 음식물을 제외한다)" 으로 한다.
제107조제1항 중 "법 제40조제2항전단"을 "법 제40조제2항"으로 하고, 동조제7항중 "제68조에 규정하는 사업을 영위하는 법인의 외화획득사업"을 "영업세법시행령 제33조에 규정하는 외화획득영업"으로 한다.
제113조제1항제7호중 "와 일정율 이상의 출처가 불분명한 사채의 이자"를 삭제하고, 동조동항제9호를 다음과 같이 한다.
9. 법 제12조의2에 규정하는 해외시장개척준비금, 법 제12조의3에 규정하는 증권거래준비금, 법 제12조의4에 규정하는 수출손실준비금, 법 제12조의5에 규정하는 해외투자손실준비금, 법 제13조에 규정하는 퇴직급여충당금과 법 제14조에 규정하는 대손충당금을 소득금액계산상 익금에 산입한 금액.
제114조제3항제1호중 "검열"을 "교부 또는 검열"로 한다.
제130조제1항제4호중 "금액"을 "금액과 국제항로에 취항하는 항공운송업자가 국제항공화물의 운임으로 영수하는 금액"으로 한다.
부칙
①(시행일) 이 영은 공포한 날로부터 시행한다.
②(적용례) 제18조제3항·제44조제3항제1호·제46조제1항제6호·제93조제5항 및 제113조제1항제9호의 규정은 이 영 시행후 처음으로 종료하는 사업년도 분부터 적용한다.
③(동전) 제67조제9항제3호의 규정은 1973년 1월 1일 이후 처음으로 개시하는 사업년도 분부터 적용한다. 다만, 이 영 시행당시 종전의 규정에 의한 공개법인에 대하여는 1973년 10월 1일부터 적용한다.
④(동전) 제85조제4항 및 제5항의 규정은 이 영 시행후 처음으로 법 제26조의 규정에 의한 신고기한이 도래한 분부터 적용한다.
⑤(동전) 제98조제2항의 규정은 이 영 시행후 10일이 경과한 날로부터 적용한다.
⑥(동전) 제101조제12항의 규정은 이 영 시행일 이후 지급하는 분부터 적용한다.
⑦(경과조치) 제85조제5항의 규정을 적용받고자 하는 법인이 이 영 시행일로부터 60일(법 제26조의 규정에 의한 신고기한이 60일 이전에 도래하는 경우에는 그 기한)내에 재고자산평가방법신고서를 소관세무서장에게 제출하는 경우에는 법 제29조의 규정에 의하여 신고한 것으로 본다.
법인세법시행령
[시행 1972. 10. 18.] [대통령령 제6362호, 1972. 10. 18., 일부개정]
【제정·개정문】
- ⊙대통령령제6,362호(1972·10·18)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제39조제1항을 다음과 같이 한다.
①법 제18조제1항의 주식발행자본금 또는 출자금액은 각 사업년도의 매월말 현재의 주식발행자본금 또는 출자금액의 합계액을 12로 나누어 계산한 금액으로 한다.
제50조를 다음과 같이 한다.
제50조 (감가상각의 계산방법) ①법인의 고정자산에 대한 상각액은 다음 각호의 구분에 의한 상각방법중 법인이 소관세무서장에게 신고한 상각 방법에 의하여 계산한다.
1. 유형고정자산에 대하여는 정율법(미상각잔액법) 또는 정액법(균등상각법)
2. 무형고정자산에 대하여는 정액법
3. 광업권에 대하여는 생산량비례법 또는 정액법
4. 광산업에 직접 사용되는 사업별 고정자산(광업권을 제외한다)에 대하여는 생산량비례법 정율법 또는 정액법
②법인이 전항각호의 구분에 의한 고정자산의 상각액을 계산함에 있어서는 해당호에 규정된 상각방법중 하나의 상각방법만을 적용하여야 하며, 그 후의 사업년도에 있어서도 계속하여 그 상각방법을 적용하여야 한다.
③다음 각호의 1에 해당할 때에는 법인은 소관세무서장의 승인을 얻어 그 상각방법을 변경할 수 있다.
1. 상각방법이 서로 다른 법인이 합병한 때
2. 외자도입법의 규정에 의하여 외국투자가가 내국법인의 주식 또는 지분을 100분의 40이상 인수 또는 보유하게 된 때
3. 녹색신고법인으로서 해외시장의 경기변동 또는 경제적여건의 변동으로 인하여 종전의 상각방법을 변경할 필요가 있을 때
④ 법인이 전항의 규정에 의하여 상각방법의 변경승인을 얻고자 할 때에는 그 변경할 상각방법을 적용하고자 하는 사업년도의 개시일로부터 30일이내에 별지 제49호서식에 의한 신청서를 소관세무서장에게 제출하여야 한다.
⑤세무서장이 제3항제3호에 해당하는 사유로 인하여 상각방법의 변경을 승인하고자 할 때에는 국세청장이 정하는 기준에 의하여야 한다.
⑥제3항 및 제4항의 규정에 의하여 상각방법을 변경하는 경우에 상각범위액의 계산은 다음 각호의 산식에 의한다.
1. 정율법 또는 생산량비례법을 정액법으로 변경하는 경우
(상각충당금을 공제한 장부가액+전기이월상각 한도초과액-잔존가액)×정액법에 의한 법정내용년수의 상각율=상각범위액
2. 정액법 또는 생산량비례법을 정율법으로 변경하는 경우
(상각충당금을 공제한 장부가액+전기이월 상각한도초과액)×정율법에의한 법정내용년수의 상각율=상각범위액
3. 정율법 또는 정액법을 생산량비례법으로 변경하는 경우
(상각충당금을 공제한 장부가액+전기이월상각 한도초과액-유형고정자산인 경우에 한하여 그 잔존가액)× 당해사업년도의 채굴량
-----------------------------------------------
총 채굴예정량-변경전 사업년도까지의 총 채굴량
=상각범위액.
이 경우에 총채굴예정량은 상공부장관이 인정하는 총채굴가능량을 말한다.
⑦제1항의 규정에 의한 상각방법의 신고는 별지 제48호서식에 의하여 다음에 게기하는 기한내에 하여야 한다.
1. 신설법인과 새로 수익사업을 개시한 비영리법인은 그 영업을 개시한 날이 속하는 사업년도의 법인세과세표준의 신고기한
2. 전호 이외의 법인이 제1항각호의 구분에 의한 고정자산을 새로 취득한 때에는 그 취득한 날이 속하는 사업년도의 법인세과세표준의 신고기한
⑧전항의 규정에 의한 신고를 하지 아니한 경우 그 자산에 대한 상각방법은 유형고정자산에 대하여는 정율법, 무형고정자산에 대하여는 정액법, 광업권 또는 광산업에 직접 사용되는 사업별 고정자산(광업권을 제외한다)에 대하여는 생산량비례법에 의하고, 제3항 및 제4항의 규정에 의한 변경승인을 얻지 아니하고 그 상각방법을 변경한 경우에는 변경하기 전의 상각방법에 의한다.
제51조제1항제6호의2 본문중 "건물·건물부속설비 또는 구축물"을 "경제의 안정과 성장에 관한 긴급명령 제61조의 규정에 의한 투자공제를 받지 아니한 고정자산으로서 건물·건물부속설비 또는 구축물"로 한다.
제54조의 단서를 다음과 같이 하고, 동조에 제12호 내지 제14호를 각각 다음과 같이 신설한다.
다만, 녹색신고법인(법인세가 면제되거나 감면되는 사업을 영위하는 법인을 제외한다)으로서 제48조의 규정에 의하여 계산한 금액에 시인 부족액이 생긴 때에는 예외로 한다.
12. 전기·가스 공급시설 이용권.
13. 전신·전화 전용시설 이용권.
14. 공업용 수도시설 이용권.
제55조의2를 다음과 같이 신설한다.
제55조의2 (감가상각의 의제) ①각 사업년도의 소득에 대하여 법인세가 면제되거나 감면되는 사업을 영위하는 법인은 제48조 내지 제50조와 제52조 내지 제66조의 규정에 의하여 그 고정자산에 대한 상각액을 계산하여 이를 손비로 계상하여야 한다.
②전항의 규정에 의하여 고정자산에 대한 상각액을 손비로 계상하지 아니한 법인은 그 후 사업년도의 상각범위액 계산의 기초가 될 자산의 가액에서 그 상각액에 상당하는 금액을 공제한 잔액을 기초가액으로 하여 상각범위액을 계산하여야 한다.
제100조의2를 다음과 같이 한다.
제100조의2 (원천징수의무자의 범위) 법 제39조제1항제1호에서 "대통령령이 정하는 법인"이라 함은 다음 각호에 게기하는 법인을 말한다.
1. 단기금융업법의 규정에 의하여 재무부장관의 인가를 받은 단기금융회사
2. 상호신용금고법의 규정에 의하여 재무부장관의 인가를 받은 상호신용금고
3. 신용협동조합법의 규정에 의하여 재무부장관의 인가를 받은 신용협동조합·신용협동조합연합회 및 마을금고·마을금고연합회
제101조제1항제35호에 단서를 다음과 같이 신설한다.
다만, 농어촌개발공사법의 규정에 의하여 설립된 농어촌개발공사가 출자한 금액이 자본금의 100분의 50이상이 되는 법인을 제외한다.
제101조제3항제3호중 "양곡(양곡관리법상의 양곡을 말한다)과"를 "양곡(양곡관리법상의 양곡을 말한다)·비료(비료단속법상의 무기질비료와 이의 복합비료를 말한다)와"로 하고, 동조에 제11항을 다음과 같이 신설한다.
⑪농어촌개발공사법의 규정에 의하여 설립된 농어촌개발공사가 농수산물(농어촌개발공사법상의 농수산물을 말한다)의 판매대금을 영수할 때에는 법 제39조제2항의 규정에 의한 원천징수를 하지 아니한다.
제101조의2를 다음과 같이 신설한다.
제101조의2 (영수시의 원천징수의 범위) 법 제39조제2항의 규정에 의하여 법정원천징수의무자가 영수하는 경우의 원천징수는 물품(전기, 도관에 의하여 공급하는 식용수·공업용수 및 가스를 제외한다)의 대금에 한한다.
제107조제7항중 "법인이"를 "법인의"로 한다.
부칙
①(시행일) 이 영은 공포한 날로부터 시행한다.
②(적용례) 제50조제1항·제54조 단서 및 동조제12호 내지 제14호와 제55조의2의 규정은 이 영 시행일 이후 최초로 종료하는 사업년도 분부터 적용한다.
③(적용예) 제101조제1항제35호 단서·제101조제3항제3호 및 동조제11항의 규정은 이 영 시행일 이후 지급 또는 영수하거나 물품을 인도하는 분부터 적용한다.
④(경과조치) 이 영 시행당시 제50조제1항 각호의 1에 해당하는 고정자산을 소유하고 있는 법인은 동조동항의 규정에 의하여 그 고정자산에 대하여 적용할 상각방법을 별지 제48호서식에 의하여 이 영 시행일로부터 60일(법 제26조의 규정에 의한 법인세 과세표준의 신고기한이 60일 전에 도래하는 경우에는 그 기한)이내에 소관 세무서장에게 신고하여야 한다. 다만, 이 영 시행 후 적용할 상각방법이 종전에 적용하던 상각방법과 동일한 경우에는 신고를 하지 아니하고 그 상각방법을 계속 적용할 수 있다.
⑤(준용규정) 전항의 규정에 의한 신고를 하여야 할 법인이 이를 신고하지 아니한 경우에는 그 고정자산에 관하여 제50조제8항의 규정을 준용한다.
[별지 제48호서식]
  +--------------------------------------------------------------------+-------------+
  |                                                                    | 처 리 기 간 |
  |                    감가상각자산의 상각방법신고서                   +-------------+
  |                                                                    | 즉       시 |
  |                                                                    +-------------+
  +----+---------------------+-------------------------------------------------------+
  |    |① 본 점   소  재  지|                                                       |
  | 신 +---------------------+-------------------------------------------------------+
  |    |② 법      인      명|                                                       |
  | 고 +---------------------+-------------------------------------------------------+
  |    |③ 대표자주민등록번호|                                                       |
  | 인 +---------------------+---------------------+--------------+------------------+
  |    |④ 대  표  자  성  명|                     |⑤영업감찰번호|                  |
  +----+---------------------+---------------------+--------------+------------------+
  |                                       신고내용                                   |
  +----+---------------------+-------------------------------------------------------+
  |    |⑥ 유형고정자산      |                                               법      |
  |    +---------------------+-------------------------------------------------------+
  | 상 |⑦ 무형고정자산      |                                               법      |
  | 각 +---------------------+-------------------------------------------------------+
  | 방 |⑧ 광업권            |                                               법      |
  | 법 +---------------------+-------------------------------------------------------+
  |    |⑨ 광산업용사업별    |                                                       |
  |    |     고정자산        |                                               법      |
  +----+---------------------+-------------------------------------------------------+
  |⑩설립일또는수익사업개시일| 19   .    .    .                                      |
  +----------------------------------------------------------------------------------+
  |     법인세법 제16조제12호 및 동법시행령 제50조제7항의 규정에 의하여 감가상각의   |
  |   계산법을 신고합니다.                                                           |
  |                                     19      .      .      .                      |
  |                                                                                  |
  |                                                                                  |
  |                                                                                  |
  |                                          신고인                      (인)        |
  |                                                                                  |
  |          세무서장 귀하                                                           |
  +---------------------------------------------------------------------+------------+
  | 첨부서류:없음                                                      |수 입 인 지 |
  |                                                                     +------------+
  |                                                                     |없       음 |
  |                                                                     +------------+
  | ※이 신고서는 무료로 배부합니다.                                                |
  +----------------------------------------------------------------------------------+
3006-12-78(A) 190mm×268mm 신문용지 50g/㎡
1972. 9. 13 승인
[별지 제49호서식]
  +--------------------------------------------------------------------+-------------+
  |                                                                    | 처 리 기 간 |
  |                  감가상각자산의 상각방법 변경승인신청서            +-------------+
  |                                                                    |     30일    |
  |                                                                    +-------------+
  +----+---------------------+-------------------------------------------------------+
  |    |① 본 점   소  재  지|                                                       |
  | 신 +---------------------+-------------------------------------------------------+
  |    |② 법      인      명|                                                       |
  | 고 +---------------------+-------------------------------------------------------+
  |    |③ 대표자주민등록번호|                                                       |
  | 인 +---------------------+---------------------+--------------+------------------+
  |    |④ 대  표  자  성  명|                     |⑤영업감찰번호|                  |
  +----+---------------------+---------------------+--------------+------------------+
  |                                       신청내용                                   |
  +----+---------------------+-------------------------------------------------------+
  | ⑥ 변경전 사업년도       | 19   .    .    .  부터   19   .    .    .             |
  +--------------------------+-------------------------------------------------------+
  | ⑦ 변경후 사업년도       | 19   .    .    .  부터   19   .    .    .             |
  +--------------------------+---------------------------+---------------------------+
  |       감가상각자산       |      변경전 상각방법      |       변경후 상각방법     |
  +--------------------------+---------------------------+---------------------------+
  | ⑧ 유형고정자산          |                   법      |                    법     |
  +--------------------------+---------------------------+---------------------------+
  | ⑨ 무형고정자산          |                   법      |                    법     |
  +--------------------------+---------------------------+---------------------------+
  | ⑩ 광업권                |                   법      |                    법     |
  +--------------------------+---------------------------+---------------------------+
  | ⑪ 광산업용사업별고정자산|                   법      |                    법     |
  +--------------------------+---------------------------+---------------------------+
  | ⑫ 변경하고자하는 이유 :                                                         |
  +----------------------------------------------------------------------------------+
  |     법인세법 제16조제12호 및 동법시행령 제50조제4항의 규정에 의하여 감가상각의   |
  |   계산방법을 변경하고자 신청합니다.                                              |
  |                                     19      .      .      .                      |
  |                                                                                  |
  |                                          신청인                      (인)        |
  |          세무서장 귀하                                                           |
  +----------------------------------------------------------------------------------+
  |     위의 사실을 승인함                                                           |
  |                       19      .      .      .                                    |
  |                                            세무서장                  (인)        |
  +---------------------------------------------------------------------+------------+
  | 첨부서류:없음                                                      |수 입 인 지 |
  |                                                                     +------------+
  |                                                                     |없       음 |
  |                                                                     +------------+
  | ※이 신청서는 무료로 배부합니다.                                                |
  +----------------------------------------------------------------------------------+
3006-12-79A 190mm×268mm 신문용지 50g/㎡
1972. 9. 13 승인
  +----------------------------------------------------------------------------------------------------+
  |   이 신청서는 아래와 같이 처리됩니다                                                               |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |     경    유    기    간       |     처    리    기    관         |
  |      신      청      인        +--------------------------------+----------------------------------+
  |                                |                                |    세무서장(법인세과.개인세과)   |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |                                |                                  |
  |                                |                                |                                  |
  |       +----------------+       |        송       부             |        +------------------+      |
  |       |                +-------+--------------------------------+----→  |    접      수    |      |
  |       |  신청서 작성   |       |                                |        |    (민 원 실)    |      |
  |       |                |←--+  |                                |        +--------+---------+      |
  |       +----------------+    |  |                                |                 |                |
  |                             |  |                                |                ↓                |
  |                             |  |                                |        +-------------------+     |
  |                             |  |                                |        |   조 사 확 인     |     |
  |                             |  |                                |        |    (과   장)      |     |
  |                             |  |                                |        +---------+---------+     |
  |                             |  |                                |                  |               |
  |                             |  |                                |                 ↓               |
  |                             |  |                                |        +-------------------+     |
  |                             |  |                                |        |    결       재    |     |
  |                             |  |                                |        |     (서    장)    |     |
  |                             |  |                                |        +---------+---------+     |
  |                             |  |                                |                  |               |
  |                             |  |                                |                 ↓               |
  |                             |  |            통      지          |         +------------------+     |
  |                             |  |                                |         |   승인·불승인   |     |
  |                             +--+--------------------------------+---------+    통지서작성    |     |
  |                                |                                |         +------------------+     |
  |                                |                                |                                  |
  +--------------------------------+--------------------------------+----------------------------------+
법인세법시행령
[시행 1972. 8. 3.] [대통령령 제6312호, 1972. 8. 2., 일부개정]
【제정·개정문】
- ⊙대통령령제6,312호(1972·8·2)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제33조제7항중 "100분의 2.8"을 "100분의 1.5"로 하고 "100분의 3으로 한다"를 "100분의 2로 한다"로 한다.
부칙
①(시행일) 이 영은 1972년 8월 3일부터 시행한다.
②(적용례) 이 영은 시행일 이후 발생하는 사채의 이자에 대하여 적용한다.
법인세법시행령
[시행 1972. 4. 1.] [대통령령 제6129호, 1972. 4. 4., 일부개정]
【제정·개정문】
- ⊙대통령령제6,129호(1972·4·4)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제51조제1항에 제6호의2를 다음과 같이 신설하고, 동조에 제4항 내지 제7항을 각각 다음과 같이 신설한다.
6의2. 법인이 사업용 고정자산의 건설 또는 시설(이하 "시설"이라 한다)을 하는 경우에 1972년 4월 1일 이후 착수하여 1972년 12월 31일 까지 사이에 완료한 것으로서 국내에서 생산되거나 제조된 기계와 자재(중고의 기계와 자재는 제외한다)를 사용하여 시설한 사업용고정자산(건물·건물부속설비 또는 구축물에 있어서는 총자재비에 대한 국산자재비의 비율이 100분의 60이상, 기계에 있어서는 기계단위별로 국산기계의 사용비율이 100분의 60 이상인 것을 말한다)에 대하여는 제48조의 규정에 의하여 계산한 상각범위액에 다음에 게기하는 율을 곱하여 계산한 금액을 가산한 금액 다만, 1972년 12월 31일 현재 시설의 전부를 완료하지 아니한 경우에는 1972년 12월 31일 현재 투자한 부분의 가액(시설의 진행정도에 따라 지급하였거나 지급이 확정된 가액을 말한다)에 대하여만 이를 적용한다.
가. 광산업·제조업·건설업 또는 수산업에 있어서는 100분의 80
나. "가"이외의 사업에 있어서는 100분의 40
④제1항제6호의2에서 "착수"라 함은 다음 각호의 1에 해당하는 때를 말한다.
1. 기계 및 장치에 대하여는 그 제작계약에 의하여 이를 발주 또는 매입한 때
2. 건물·건물부속설비 및 구축물에 대하여는 이를 발주한 때
3. 선박에 대하여는 그 건조계약에 의하여 이를 발주한 때
4. 차량운반구·공구·기구 및 비품에 대하여는 이를 매입한 때
⑤제1항제6호의2의 규정은 특별상각을 하고자 하는 법인이 다음 각호의 서류를 소관세무서장에게 제출하여 그 사실을 확인받은 분에 한하여 이를 적용한다.
1. 시설을 착수하였을 때에는 그 착수한 날로부터 15일이내에 별지 제46호서식에 의한 시설착수보고서와 동서식 부표에 의한 시설계획서
2. 시설을 완료하였을 때에는 그 완료한 날(1972년 12월 31일 현재 시설의 전부를 완료하지 아니한 경우에는 1972년 12월 31일)로 부터 15일이내에 별지 제47호서식에 의한 시설실적보고서와 동서식 부표에 의한 시설실적명세서
⑥소관세무서장은 전항제2호의 규정에 의한 서류의 제출이 있는 경우에는 그 제출된 시설실적명세서에 기재된 내용을 지체없이 조사 확인하여 당해 법인에게 그 확인한 사실을 통지하여야 한다.
⑦제1항제6호의2의 규정에 의하여 특별상각한 자산을 자산재평가법의 규정에 의하여 재평가한 경우에 그 자산에 대한 상각범위액의 계산은 그 자산의 재평가액에서 당해 특별상각액(제1항제6호의2의 규정에 의하여 가산하는 금액)의 합계액을 공제한 잔액에 의한다.
부칙
①(시행일) 이 영은 1972년 4월 1일부터 적용한다.
②(적용례) 제51조제1항제6호의2 및 동조제4항 내지 제7항의 규정은 이 영 시행일 이후 종료하는 사업년도분부터 적용한다.
[별지 제46호서식]
  +--------------------------------------------------------------------+-------------+
  |                                                                    | 처 리 기 간 |
  |                       시 설 착 수 보 고 서                         +-------------+
  |                                                                    | 즉       시 |
  |                                                                    +-------------+
  +----+---------------------+-------------------------------------------------------+
  |    |① 본 점   소  재  지|                                                       |
  | 보 +---------------------+-------------------------------------------------------+
  |    |② 법      인      명|                                                       |
  | 고 +---------------------+-------------------------------------------------------+
  |    |③ 대표자주민등록번호|                                                       |
  | 인 +---------------------+---------------------+--------------+------------------+
  |    |④ 대  표  자  성  명|                     |⑤영업감찰번호|                  |
  +----+---------------------+---------------------+--------------+------------------+
  |    |⑥ 사   업    년   도|  1972.         .        .  부터                       |
  | 보 |                     |  1972.         .        .  까지                       |
  |    +---------------------+-------------------------------------------------------+
  |    |⑦ 사 업 명 및  종 목|                                                       |
  |    +---------------------+-------------------------------------------------------+
  | 고 |⑧ 시 설 예  정 자 산|  별첨 계획서                                          |
  |    +---------------------+-------------------------------------------------------+
  |    |⑨ 총 시 설 예정 금액|                                                       |
  |    +---------------------+-------------------------------------------------------+
  | 내 |⑩ 특별상각 대상 금액|                                                       |
  |    +---------------------+-------------------------------------------------------+
  |    |⑪ 특별 상각 범 위 액|                                                       |
  |    +---------------------+-------------------------------------------------------+
  | 용 |⑫ 시   설   기    간|  19      .      .     .   부터                        |
  |    |                     |  19      .      .     .   까지                        |
  +----+---------------------+-------------------------------------------------------+
  |  법인세법시행령 제51조 제5항 제1호의 규정에 의하여 보고합니다.                  |
  |                                                                                  |
  |                                     197     .      .      .                      |
  |                                                                                  |
  |                                보고인 법인명                                     |
  |                                                                                  |
  |                                       대표자 성명                      (인)      |
  |                                                                                  |
  |          세무서장 귀하                                                           |
  +---------------------------------------------------------------------+------------+
  | 첨부서류:시설계획서                                                |수 입 인 지 |
  |                                                                     +------------+
  |                                                                     |없       음 |
  |                                                                     +------------+
  | ※이 보고서는 무료로 배부합니다.                                                |
  +----------------------------------------------------------------------------------+
3006-12-76(2-1)A 190mm×268mm(신문용지 50g/㎡)
1972. 3. 27 승인
[별지 제46호서식 부표]
  +----------------------------------------------------------------------------------+
  |                                시  설  계  획  서                                |
  |  법인명:                                              대표자성명           (인)  |
  +--------+--------+--------+--------+--------+--------+--------+----------+--------+
  |①      |② 용도 |③      |④ 기계 |⑤ 대수 |⑥ 시설 |⑦ 시설 |⑧시설완  |        |
  |시설종류|별 설 비|세    목|고유명칭| 평  수 |예정금액| 착수일 | 료예정일 | 비   고|
  +--------+--------+--------+--------+--------+--------+--------+----------+--------+
  |        |        |        |        |        |        |        |          |        |
  +--------+--------+--------+--------+--------+--------+--------+----------+--------+
  |        |        |        |        |        |        |        |          |        |
  +--------+--------+--------+--------+--------+--------+--------+----------+--------+
  |        |        |        |        |        |        |        |          |        |
  +--------+--------+--------+--------+--------+--------+--------+----------+--------+
  |        |        |        |        |        |        |        |          |        |
  +--------+--------+--------+--------+--------+--------+--------+----------+--------+
  |        |        |        |        |        |        |        |          |        |
  +--------+--------+--------+--------+--------+--------+--------+----------+--------+
  |        |        |        |        |        |        |        |          |        |
  +--------+--------+--------+--------+--------+--------+--------+----------+--------+
  |        |        |        |        |        |        |        |          |        |
  +--------+--------+--------+--------+--------+--------+--------+----------+--------+
  |        |        |        |        |        |        |        |          |        |
  +--------+--------+--------+--------+--------+--------+--------+----------+--------+
  |        |        |        |        |        |        |        |          |        |
  +--------+--------+--------+--------+--------+--------+--------+----------+--------+
  |        |        |        |        |        |        |        |          |        |
  +--------+--------+--------+--------+--------+--------+--------+----------+--------+
  +----------------------------------------------------------------------------------+
  |                                                                                  |
  |   비    고                                                                       |
  |                                                                                  |
  | ①시설종류는 사업별 고정자산 내용년수표 (별표1) 및 (별표2)의 (갑)상의 종류 또는  |
  |   사업별에 의한다.                                                              |
  |                                                                                  |
  | ②용도별설비는 사업별고정자산 내용년수표  (별표1) 및 (별표2)의 (갑) 상의  구조 및|
  |   용도 또는 용도별 설비에 의한다.                                               |
  |                                                                                  |
  | ③세목은 사업별고정자산 내용년수표 (별표1) 및 (별표2)의 (갑)상의 세목에 의한다.  |
  |                                                                                  |
  | ④기계 고유명칭은 제조자의 상호 및 기능상 명칭을 말한다.                        |
  |                                                                                  |
  | ⑤대수, 평수는 기계에 있어서는 대수, 건물에 있어서는 평수를 기재한다.           |
  |                                                                                  |
  |                                                                                  |
  +----------------------------------------------------------------------------------+
2006-12-76(2-2)A 190mm×268mm
1972. 3. 27 승인 신문용지 50g/㎡
[별지 제47호서식]
  +--------------------------------------------------------------------+-------------+
  |                                                                    | 처 리 기 간 |
  |                       시 설 실 적 보 고 서                         +-------------+
  |                                                                    | 즉       시 |
  |                                                                    +-------------+
  +----+---------------------+-------------------------------------------------------+
  |    |① 본 점   소  재  지|                                                       |
  | 보 +---------------------+-------------------------------------------------------+
  |    |② 법      인      명|                                                       |
  | 고 +---------------------+-------------------------------------------------------+
  |    |③ 대표자주민등록번호|                                                       |
  | 인 +---------------------+---------------------+--------------+------------------+
  |    |④ 대  표  자  성  명|                     |⑤영업감찰번호|                  |
  +----+---------------------+---------------------+--------------+------------------+
  |    |⑥ 사   업    년   도|  19  .         .        .  부터                       |
  | 보 |                     |  19  .         .        .  까지                       |
  |    +---------------------+-------------------------------------------------------+
  |    |⑦ 사 업 명 및  종 목|                                                       |
  |    +---------------------+--------------------------+----------------------------+
  | 고 |⑧ 시설착수일및완료일|  19  .      .      .     | 19  .      .      .        |
  |    +---------------------+--------------------------+----------------------------+
  |    |⑨ 총 시 설 예정 금액|                                                       |
  |    +---------------------+-------------------------------------------------------+
  | 내 |⑩ 총 시 설 완료 금액|                                                       |
  |    +---------------------+-------------------------------------------------------+
  |    |⑪ 특별상각 대상 금액|                                                       |
  |    +---------------------+-------------------------------------------------------+
  | 용 |⑫ 특별상각  범 위 액|                                                       |
  |    +---------------------+-------------------------------------------------------+
  |    |⑬ 시 설 완 료 자 산 |별첨명세서                                             |
  +----+---------------------+-------------------------------------------------------+
  |  법인세법시행령 제51조 제5항 제2호의 규정에 의하여 보고합니다.                  |
  |                                                                                  |
  |                                     197     .      .      .                      |
  |                                                                                  |
  |                                보고인 법인명                                     |
  |                                                                                  |
  |                                       대표자 성명                      (인)      |
  |                                                                                  |
  |          세무서장 귀하                                                           |
  +---------------------------------------------------------------------+------------+
  | 첨부서류:시설실적증명서                                            |수 입 인 지 |
  |                                                                     +------------+
  |                                                                     |없       음 |
  |                                                                     +------------+
  | ※이 보고서는 무료로 배부합니다.                                                |
  +----------------------------------------------------------------------------------+
3006-12-77(2-1)A 190mm×268mm(신문용지 50g/㎡)
1972. 3. 27 승인
[별지 제47호서식 부표]
  +----------------------------------------------------------------------------------+
  |                              시  설  실  적  명  세  서                          |
  |  법인명:                                              대표자성명           (인)  |
  +--------+--------+--------+--------+--------+--------+--------+------+------+-----+
  |①      |② 용도 |③      |④ 기계 |⑤ 대수 |⑥ 시설 |⑦시설  |⑧시설|⑨시설|⑩   |
  |시설종류|별 설 비|세    목|고유명칭| ·평수 |예정금액|완료금액|착수일|완료일|비 고|
  +--------+--------+--------+--------+--------+--------+--------+------+------+-----+
  |        |        |        |        |        |        |        |      |      |     |
  +--------+--------+--------+--------+--------+--------+--------+------+------+-----+
  |        |        |        |        |        |        |        |      |      |     |
  +--------+--------+--------+--------+--------+--------+--------+------+------+-----+
  |        |        |        |        |        |        |        |      |      |     |
  +--------+--------+--------+--------+--------+--------+--------+------+------+-----+
  |        |        |        |        |        |        |        |      |      |     |
  +--------+--------+--------+--------+--------+--------+--------+------+------+-----+
  |        |        |        |        |        |        |        |      |      |     |
  +--------+--------+--------+--------+--------+--------+--------+------+------+-----+
  |        |        |        |        |        |        |        |      |      |     |
  +--------+--------+--------+--------+--------+--------+--------+------+------+-----+
  +----------------------------------------------------------------------------------+
  |                                                                                  |
  |   비    고                                                                       |
  |                                                                                  |
  | ①시설종류는 사업별고정자산 내용년수표 (별표1) 및 (별표2) 의 (갑)상의 종류 또는  |
  |   사업별에 의한다.                                                              |
  |                                                                                  |
  | ②용도별설비는 사업별고정자산 내용년수표 (별표1) 및  (별표2) 의 구조 및 용도 또는|
  |   용도별 설비에 의한다.                                                         |
  |                                                                                  |
  | ③세목은 사업별고정자산 내용년수표 (별표1) 및  (별표2)의 (갑)상의 세목에 의한다. |
  |                                                                                  |
  | ④기계 고유명칭은 제조자의 상호 및 기능상 명칭을 말한다.                        |
  |                                                                                  |
  | ⑤대수, 평수는 기계에 있어서는 대수, 건물에 있어서는 평수를 기재한다.           |
  |                                                                                  |
  | ⑥비고는 건물,건물부속설비 또는 구축물의 국산자재사용 비율을 기재한다.         |
  |                                                                                  |
  +----------------------------------------------------------------------------------+
3006-12-77(2-2)A 190mm×268mm(신문용지 50g/㎡)
1972. 3. 27 승인
법인세법시행령
[시행 1972. 1. 1.] [대통령령 제6073호, 1972. 2. 17., 일부개정]
【제정·개정문】
- ⊙대통령령제6,073호(1972·2·17)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제89조중 "제21호서식(갑)(을) 또는 (병)"을 "제10호서식(갑)(을)(병) 또는 제21호서식"으로 한다.
제100조의2를 다음과 같이 한다.
제100조의2 (원천징수의무자의 범위) 법 제39조제1항제1호에서 "대통령령이 정하는 법인"이라 함은 어음의 할인·매매·인수 및 보증에 관한 업을 영위하는 회사로서 재무부령이 정하는 바에 의하여 재무부장관의 지정을 받은 회사를 말한다.
별지 제1호서식 내지 제3호서식 별지 제5호서식·별지 제7호서식 내지 제14호서식·별지 제17호서식·별지 제21호서식 내지 제27호서식을 각각 별지와 같이 하고, 별지 제21호(갑)(을)(병)서식 및 별지 제33호서식을 삭제하며, 별지 제39호서식 내지 제45호서식을 각각 별지와 같이 신설한다.
부칙
이 영은 법률 제2,316호 법인세법중개정법률 시행일부터 적용한다.
[별지제1호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                 사   업   년   도   변   경   신   고   서                  +----------------------+
  |                                                                             |   즉          시     |
  +----+--------------------------+---------------------------------------------+----------------------+
  |    | ① 본  점  소  재  지    |                                                                    |
  | 신 +--------------------------+--------------------------------------------------------------------+
  |    | ② 법      인      명    |                                                                    |
  | 고 +--------------------------+--------------------------------------------------------------------+
  |    | ③ 대표자주민등록번호    |                                                                    |
  | 인 +--------------------------+------------------------+----------------------+--------------------+
  |    | ④ 대  표  자  성  명    |                        | ⑤ 영 업 감 찰 번 호 |                    |
  +----+--------------------------+------------------------+----------------------+--------------------+
  |    | ⑥ 법령정관 또는 규칙의  |                                                                    |
  | 신 |    변  경  년  월  일    |  19  .    .    .                                                   |
  |    +--------------------------+--------------------------------------------------------------------+
  | 고 | ⑦ 변  경  한  사  유    |                                                                    |
  |    +--------------------------+--------------------------------------------------------------------+
  | 내 | ⑧ 변경전  사업  년도    |  19  .    .    . 부터                                              |
  |    |                          |  19  .    .    . 까지                                              |
  | 용 +--------------------------+--------------------------------------------------------------------+
  |    | ⑨ 변경후  사업  년도    |  19  .    .    . 부터                                              |
  |    |                          |  19  .    .    . 까지                                              |
  +----+--------------------------+--------------------------------------------------------------------+
  |                                                                                                    |
  |    법인세법 제5조제4항 및 동법시행령 제6조의 규정에 의하여 위와 같이 사업년도를 변경하였음을       |
  |                                                                                                    |
  |   신고합니다.                                                                                      |
  |                                                                                                    |
  |                                                 19    .    .    .                                  |
  |                                                                                                    |
  |                                                       신고인                                (인)   |
  |                                                                                                    |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 : 없음                                                           +---------------------+
  |                                                                              |   없          음    |
  |                                                                              +---------------------+
  |   ※이 신고서는 무료로 배부합니다.                                                                 |
  +----------------------------------------------------------------------------------------------------+
3006-12-1A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
[별지제2호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                 납    세    지    변    경    신    고    서                +----------------------+
  |                                                                             |   즉          시     |
  +----+--------------------------+---------------------------------------------+----------------------+
  |    | ① 본  점  소  재  지    |                                                                    |
  | 신 +--------------------------+--------------------------------------------------------------------+
  |    | ② 법      인      명    |                                                                    |
  | 고 +--------------------------+--------------------------------------------------------------------+
  |    | ③ 대표자주민등록번호    |                                                                    |
  | 인 +--------------------------+------------------------+----------------------+--------------------+
  |    | ④ 대  표  자  성  명    |                        | ⑤ 영 업 감 찰 번 호 |                    |
  +----+--------------------------+------------------------+----------------------+--------------------+
  |    | ⑥ 납세지 변 경 년원일   |                                                                    |
  | 신 +--------------------------+--------------------------------------------------------------------+
  | 고 | ⑦ 변  경  한  사  유    |                                                                    |
  |    +--------------------------+--------------------------------------------------------------------+
  | 내 | ⑧ 변 경 전 납 세 지     |                                                                    |
  | 용 +--------------------------+--------------------------------------------------------------------+
  |    | ⑨ 변 경 후 납 세 지     |                                                                    |
  +----+--------------------------+--------------------------+---------------+-------------------------+
  | ⑩ 사     업     년     도    |                          | ⑪ 업      종 |                         |
  +-------------------------------+--------------------------+---------------+-------------------------+
  |                                                                                                    |
  |    법인세법 제7조제6항 및 동법시행령 제8조의 규정에 의하여 위와 같이 납세지를 변경하였음을         |
  |                                                                                                    |
  |   신고합니다.                                                                                      |
  |                                                                                                    |
  |                                                 19    .    .    .                                  |
  |                                                                                                    |
  |                                                       신고인                                (인)   |
  |                                                                                                    |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 : 없음                                                           +---------------------+
  |                                                                              |   없          음    |
  |                                                                              +---------------------+
  |   ※이 신고서는 무료로 배부합니다.                                                                 |
  +----------------------------------------------------------------------------------------------------+
3006-12-2A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
[별지제3호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                 특   별   상   각   승   인   신   청   서                  +----------------------+
  |                                                                             |        15 일         |
  +----+--------------------------+---------------------------------------------+----------------------+
  |    | ① 본  점  소  재  지    |                                                                    |
  | 신 +--------------------------+--------------------------------------------------------------------+
  |    | ② 법      인      명    |                                                                    |
  | 청 +--------------------------+--------------------------------------------------------------------+
  |    | ③ 대표자주민등록번호    |                                                                    |
  | 인 +--------------------------+------------------------+----------------------+--------------------+
  |    | ④ 대  표  자  성  명    |                        | ⑤ 영 업 감 찰 번 호 |                    |
  +----+--------------------------+------------------------+----------------------+--------------------+
  |    | ⑥ 특별상각대상자산종류  |                                                                    |
  | 신 +--------------------------+--------------------------------------------------------------------+
  | 청 | ⑦ 감가  상각  범위액    |                                                                    |
  |    +--------------------------+--------------------------------------------------------------------+
  | 내 | ⑧ 특별상각하고자하는사유|                                                                    |
  | 용 +--------------------------+--------------------------------------------------------------------+
  |    | ⑨ 특별상각사업년도      |  19  .    .    . 부터                                              |
  |    |                          |  19  .    .    . 까지                                              |
  +----+--------------------------+--------------------------------------------------------------------+
  |                                                                                                    |
  |    법인세법시행령 제51조제3항의 규정에 의하여 특별상각을 하고자 신청합니다.                        |
  |                                                                                                    |
  |                                                                                                    |
  |                                                                                                    |
  |                                                 19    .    .    .                                  |
  |                                                                                                    |
  |                                                       신고인                                (인)   |
  |                                                                                                    |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 : 없음                                                           +---------------------+
  |                                                                              |   없          음    |
  |                                                                              +---------------------+
  |   ※이 신청서는 무료로 배부합니다.                                                                 |
  +----------------------------------------------------------------------------------------------------+
3006-12-3A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
  +----------------------------------------------------------------------------------------------------+
  |   이 선청서는 아래와 같이 처리됩니다                                                               |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |     경    유    기    간       |     처    리    기    관         |
  |      신      청      인        +--------------------------------+----------------------------------+
  |                                |                                |       세무서장(법인세과)         |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |                                |                                  |
  |                                |                                |                                  |
  |       +----------------+       |        송       부             |        +------------------+      |
  |       |                +-------+--------------------------------+----→  |    접      수    |      |
  |       |  신청서 작성   |       |                                |        |    (민 원 실)    |      |
  |       |                |←-+   |                                |        +--------+---------+      |
  |       +----------------+   |   |                                |                 |                |
  |                            |   |                                |                ↓                |
  |                            |   |                                |        +-------------------+     |
  |                            |   |                                |        |   조 사 확 인     |     |
  |                            |   |                                |        |    (과   장)      |     |
  |                            |   |                                |        +---------+---------+     |
  |                            |   |                                |                  |               |
  |                            |   |                                |                 ↓               |
  |                            |   |                                |        +-------------------+     |
  |                            |   |                                |        |    결       재    |     |
  |                            |   |                                |        |     (서    장)    |     |
  |                            |   |                                |        +---------+---------+     |
  |                            |   |                                |                  |               |
  |                            |   |                                |                 ↓               |
  |                            |   |                                |         +------------------+     |
  |                            |   |        통       지             |         |   승인·불승인   |     |
  |                            +---+--------------------------------+---------+    통지서작성    |     |
  |                                |                                |         +------------------+     |
  |                                |                                |                                  |
  +--------------------------------+--------------------------------+----------------------------------+
[별지제5호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                    투자완료보고 및 법인세 공제신청서                        +----------------------+
  |                                                                             |        즉시          |
  +----+--------------------------+---------------------------------------------+----------------------+
  |    | ① 본  점  소  재  지    |                                                                    |
  | 신 +--------------------------+--------------------------------------------------------------------+
  |    | ② 법      인      명    |                                                                    |
  | 청 +--------------------------+--------------------------------------------------------------------+
  |    | ③ 대표자주민등록번호    |                                                                    |
  | 인 +--------------------------+------------------------+----------------------+--------------------+
  |    | ④ 대  표  자  성  명    |                        | ⑤ 영 업 감 찰 번 호 |                    |
  +----+--------------------------+------------------------+----------------------+--------------------+
  |                             신      청      내      용                                             |
  +------------------------+---------------------------------------------------------------------------+
  | ⑥ 사 업 년 도         |  19    .        .        . 부터                                           |
  |                        |  19    .        .        . 까지                                           |
  +------------------------+---------------------------------------------------------------------------+
  | ⑦ 사 업 명 및 종 목   |                                                                           |
  +------------------------+---------------------------------------------------------------------------+
  | ⑧ 결 산 확 정 일      |  19    .        .        .                                                |
  +------------------------+---------------------------------------------------------------------------+
  | ⑨ 총 투 자 금 액      |                            원                                             |
  +------------------------+---------------------------------------------------------------------------+
  | ⑩ 공제받고자하는세액  |                                                                           |
  +------------------------+---------------------------------------------------------------------------+
  | ⑪ 투 자 자 산 종 목   |                                                                           |
  +------------------------+---------------------------------------------------------------------------+
  | ⑫ 투  자  기  간      |  19    .        .        . 부터                                           |
  |                        |  19    .        .        . 까지                                           |
  +------------------------+---------------------------------------------------------------------------+
  |                                                                                                    |
  |    법인세법 제24조 및 동법시행령 제76조제1항제2호의 규정에 의하여 투자가 완료되었음을 보고하고     |
  |                                                                                                    |
  |   법인세의 공제를 받고자 신청합니다.                                                               |
  |                                                                                                    |
  |                                                 19    .    .    .                                  |
  |                                                                                                    |
  |                                                       신청인 법인명                                |
  |                                                              대표자 성명                   (인)    |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 : 없음                                                           +---------------------+
  |                                                                              |   없          음    |
  |                                                                              +---------------------+
  |                     ※이 신청서는 무료로 배부합니다.                                               |
  +----------------------------------------------------------------------------------------------------+
3006-12-5A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
  +----------------------------------------------------------------------------------------------------+
  |   이 선청서는 아래와 같이 처리됩니다                                                               |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |     경    유    기    간       |     처    리    기    관         |
  |      신      청      인        +--------------------------------+----------------------------------+
  |                                |                                |       세무서장(법인세과)         |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |                                |                                  |
  |                                |                                |                                  |
  |       +----------------+       |        송       부             |        +------------------+      |
  |       |                +-------+--------------------------------+----→  |    접      수    |      |
  |       |  신청서 작성   |       |                                |        |    (민 원 실)    |      |
  |       |                |←+통보|                                |        +--------+---------+      |
  |       +----------------+  |    |                                |                 |                |
  |                           |    |                                |                ↓                |
  |                           |    |                                |        +-------------------+     |
  |                           |    |                                |        |   조 사 확 인     |     |
  |                           |    |                                |        |    (과   장)      |     |
  |                           |    |                                |        +---------+---------+     |
  |                           |    |                                |                  |               |
  |                           |    |                                |                 ↓               |
  |                           |    |                                |        +-------------------+     |
  |                           |    |                                |        |    결       재    |     |
  |                           |    |                                |        |     (서    장)    |     |
  |                           |    |                                |        +---------+---------+     |
  |                           |    |                                |                  |               |
  |                           |    |                                |                 ↓               |
  |                           |    |                                |         +------------------+     |
  |                           |    |                                |         |      결재        |     |
  |                           +----+--------------------------------+---------+   통지서 작성    |     |
  |                                |                                |         +------------------+     |
  |                                |                                |                                  |
  +--------------------------------+--------------------------------+----------------------------------+
[별지제7호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                                투자계획변경신고서                           +----------------------+
  |                                                                             |        즉 시         |
  +----+--------------------------+---------------------------------------------+----------------------+
  |    | ① 본  점  소  재  지    |                                                                    |
  | 신 +--------------------------+--------------------------------------------------------------------+
  |    | ② 법      인      명    |                                                                    |
  | 고 +--------------------------+--------------------------------------------------------------------+
  |    | ③ 대표자주민등록번호    |                                                                    |
  | 인 +--------------------------+------------------------+----------------------+--------------------+
  |    | ④ 대  표  자  성  명    |                        | ⑤ 영 업 감 찰 번 호 |                    |
  +----+--------------------------+------------------------+----------------------+--------------------+
  |                                신      고      내      용                                          |
  +------------------------+---------------------------------------------------------------------------+
  | ⑥ 사 업 명 및 종 목   |                                                                           |
  +------------------------+---------------------------------------------------------------------------+
  | ⑦ 당초 총투자 예정액  |                                                                           |
  +------------------------+---------------------------------------------------------------------------+
  | ⑧ 변경된총투자예정액  |                                                                           |
  +------------------------+---------------------------------------------------------------------------+
  | ⑨ 전사업년도까지의투자|                                                                           |
  |    총    누    계    액|                                                                           |
  +------------------------+---------------------------------------------------------------------------+
  | ⑩ 변경된투자자산종목  |                                                                           |
  +------------------------+---------------------------------------------------------------------------+
  | ⑪ 투 자 개 시 년 월 일|  19    .        .        .                                                |
  +------------------------+---------------------------------------------------------------------------+
  | ⑫ 당초투자완료예정일  |  19    .        .        .                                                |
  +------------------------+---------------------------------------------------------------------------+
  | ⑬ 변경된투자완료예정일|  19    .        .        .                                                |
  +------------------------+---------------------------------------------------------------------------+
  | ⑭ 투자계획 변경사유   |                                                                           |
  +------------------------+---------------------------------------------------------------------------+
  |                                                                                                    |
  |    법인세법 제24조 및 동법시행령 제76조제2항의 규정에 의하여 신고합니다.                           |
  |                                                                                                    |
  |                                                                                                    |
  |                                                                                                    |
  |                                                 19    .    .    .                                  |
  |                                                                                                    |
  |                                                       신청인 법  인  명                            |
  |                                                              대표자성명                   (인)     |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 : 없음                                                           +---------------------+
  |                                                                              |   없          음    |
  |                                                                              +---------------------+
  |               ※이 신고서는 무료로 배부합니다.                                                     |
  +----------------------------------------------------------------------------------------------------+
3006-12-7A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
[별지제8호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                        축산업소득에 대한 법인세 감면신청서                  +----------------------+
  |                                                                             |        즉 시         |
  +----+--------------------------+---------------------------------------------+----------------------+
  |    | ① 본  점  소  재  지    |                                                                    |
  | 신 +--------------------------+--------------------------------------------------------------------+
  |    | ② 법      인      명    |                                                                    |
  | 청 +--------------------------+--------------------------------------------------------------------+
  |    | ③ 대표자주민등록번호    |                                                                    |
  | 인 +--------------------------+------------------------+----------------------+--------------------+
  |    | ④ 대  표  자  성  명    |                        | ⑤ 영 업 감 찰 번 호 |                    |
  +----+--------------------------+------------------------+----------------------+--------------------+
  |                                  신      청      내      용                                        |
  +-------------------+--------------------------------------------------------------------------------+
  | ⑥ 사  업  년  도 |                                                                                |
  +-------------------+--------------------------------------------------------------------------------+
  | ⑦ 결 산 확 정 일 |                                                                                |
  +-------------------+--------------------------------------------------------------------------------+
  | ⑧ 사업명 및 종류 |                                                                                |
  +-------------------+--------------------------------------------------------------------------------+
  | ⑨ 사업개시년월일 |                                                                                |
  +-------------------+--------------------------------------------------------------------------------+
  | ⑩ 감면 소득 금액 |                                                             원                 |
  +-------------------+--------------------------------------------------------------------------------+
  | ⑪ 감면 법인 세액 |                                                             원                 |
  +-------------------+--------------------------------------------------------------------------------+
  |                                                                                                    |
  |    법인세법 제24조의2 및 동법시행령 제78조의 규정에 의하여 법인세의 감면을 받고자 신청합니다.      |
  |                                                                                                    |
  |                                                                                                    |
  |                                                 19    .    .    .                                  |
  |                                                                                                    |
  |                                                       신청인 법  인  명                            |
  |                                                              대표자성명                   (인)     |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 : 구분손익계산서                                                 +---------------------+
  |                                                                              |   없          음    |
  |                                                                              +---------------------+
  |               ※이 신청서는 무료로 배부합니다.                                                     |
  +----------------------------------------------------------------------------------------------------+
3006-12-8A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
  +----------------------------------------------------------------------------------------------------+
  |   이 선청서는 아래와 같이 처리됩니다                                                               |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |     경    유    기    간       |     처    리    기    관         |
  |      신      청      인        +--------------------------------+----------------------------------+
  |                                |                                |       세무서장(법인세과)         |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |                                |                                  |
  |                                |                                |                                  |
  |       +----------------+       |        송       부             |        +------------------+      |
  |       |                +-------+--------------------------------+----→  |    접      수    |      |
  |       |  신청서 작성   |       |                                |        |    (민 원 실)    |      |
  |       |                |←-+   |                                |        +--------+---------+      |
  |       +----------------+   |   |                                |                 |                |
  |                            |   |                                |                ↓                |
  |                            |   |                                |        +-------------------+     |
  |                            |   |                                |        |   조 사 확 인     |     |
  |                            |   |                                |        |    (과   장)      |     |
  |                            |   |                                |        +---------+---------+     |
  |                            |   |                                |                  |               |
  |                            |   |                                |                 ↓               |
  |                            |   |                                |        +-------------------+     |
  |                            |   |                                |        |    결       재    |     |
  |                            |   |                                |        |     (서    장)    |     |
  |                            |   |                                |        +---------+---------+     |
  |                            |   |                                |                  |               |
  |                            |   |                                |                 ↓               |
  |                            |   |                                |         +------------------+     |
  |                            |   |        통       보             |         |  결정통지서작성  |     |
  |                            +---+--------------------------------+---------+                  |     |
  |                                |                                |         +------------------+     |
  |                                |                                |                                  |
  +--------------------------------+--------------------------------+----------------------------------+
[별지제9호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                        축산업소득에 대한 법인세 감면신청서                  +----------------------+
  |                                                                             |        즉 시         |
  +----+--------------------------+---------------------------------------------+----------------------+
  |    | ① 본  점  소  재  지    |                                                                    |
  | 신 +--------------------------+--------------------------------------------------------------------+
  |    | ② 법      인      명    |                                                                    |
  | 청 +--------------------------+--------------------------------------------------------------------+
  |    | ③ 대표자주민등록번호    |                                                                    |
  | 인 +--------------------------+------------------------+----------------------+--------------------+
  |    | ④ 대  표  자  성  명    |                        | ⑤ 영 업 감 찰 번 호 |                    |
  +----+--------------------------+------------------------+----------------------+--------------------+
  |                                  신      청      내      용                                        |
  +---------------------+------------------------------------------------------------------------------+
  | ⑥ 사  업  년  도   |  19    .        .        . 부터                                              |
  |                     |  19    .        .        . 까지 (             원)                            |
  +---------------------+------------------------------------------------------------------------------+
  | ⑦ 감  면  세  목   |  법      인      세                                                          |
  +---------------------+------------------------------------------------------------------------------+
  | ⑧ 자력상실의 원인  |                                                                              |
  |    발 생 년 월 일   |                                                                              |
  +---------------------+------------------------------------------------------------------------------+
  | ⑨ 상실전의 자산가액|                                                                              |
  +---------------------+------------------------------------------------------------------------------+
  | ⑩ 상실된 자산가액  |                                                                              |
  +---------------------+------------------------------------------------------------------------------+
  |                     |                                                          ⑩                  |
  | ⑪ 상  실  비  용   |                                                  %(100×---- )               |
  |                     |                                                          ⑨                  |
  +---------------------+------------------------------------------------------------------------------+
  | ⑫ 감 면 신 청 사 유|                                                                              |
  +---------------------+------------------------------------------------------------------------------+
  |                                                                                                    |
  |   법인세법 제25조 및 동법시행령 제76조제3항의 규정에 의하여 법인세의 감면을 받고자 신청합니다.     |
  |                                                                                                    |
  |                                                                                                    |
  |                                                 19    .    .    .                                  |
  |                                                                                                    |
  |                                                       신청인                              (인)     |
  |                                                                                                    |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 : 없음                                                           +---------------------+
  |                                                                              |   없          음    |
  |                                                                              +---------------------+
  |               ※이 신청서는 무료로 배부합니다.                                                     |
  +----------------------------------------------------------------------------------------------------+
3006-12-9A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
  +----------------------------------------------------------------------------------------------------+
  |   이 선청서는 아래와 같이 처리됩니다                                                               |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |     경    유    기    간       |     처    리    기    관         |
  |      신      청      인        +--------------------------------+----------------------------------+
  |                                |                                |       세무서장(법인세과)         |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |                                |                                  |
  |                                |                                |                                  |
  |       +----------------+       |        송       부             |        +------------------+      |
  |       |                +-------+--------------------------------+----→  |    접      수    |      |
  |       |  신청서 작성   |       |                                |        |    (민 원 실)    |      |
  |       |                |←+통지|                                |        +--------+---------+      |
  |       +----------------+  |    |                                |                 |                |
  |                           |    |                                |                ↓                |
  |                           |    |                                |        +-------------------+     |
  |                           |    |                                |        |   조 사 확 인     |     |
  |                           |    |                                |        |    (과   장)      |     |
  |                           |    |                                |        +---------+---------+     |
  |                           |    |                                |                  |               |
  |                           |    |                                |                 ↓               |
  |                           |    |                                |        +-------------------+     |
  |                           |    |                                |        |    결       재    |     |
  |                           |    |                                |        |     (서    장)    |     |
  |                           |    |                                |        +---------+---------+     |
  |                           |    |                                |                  |               |
  |                           |    |                                |                 ↓               |
  |                           |    |                                |         +------------------+     |
  |                           |    |                                |         |      결정        |     |
  |                           +----+--------------------------------+---------+   통지서 작성    |     |
  |                                |                                |         +------------------+     |
  |                                |                                |                                  |
  +--------------------------------+--------------------------------+----------------------------------+
[별지제10호서식(갑)]
  +-----------------------------------------------------------------------------------------------------------+----------------+
  |                                                                                                           |  처 리 기 간   |
  |                                법인세과세표준신고 및 자진납부세액계산서(갑)                               +----------------+
  |                                                                                                           |   즉     시    |
  +----+------------------+-----------------------------------------------------------------------------------+----------------+
  |    | ① 본점 소재지   |                                                                                                    |
  | 신 +------------------+----------------------------------------------------------------------------------------------------+
  |    | ② 법  인  명    |                                                                                                    |
  |    +------------------+----------------------------------------------------------------------------------------------------+
  | 고 | ③ 대  표  자    |                                                                                                    |
  |    |    주민등록번호  |                                                                                                    |
  |    +------------------+--------------------------------------------+-----------------+-------------------------------------+
  | 인 | ④ 대표자 성명   |                                            | ⑤ 영업감찰번호 |                                     |
  +----+------------------+--------------------------------------------+-----------------+-------------------------------------+
  |                                       신          고          내          용                                               |
  +-------------+----------------------------------+--------------+-------------------+-------------+--------------------------+
  | ⑥ 사업년도 |  19    .        .        . 부터  | ⑦ 결    산  |  19  .    .    .  | ⑧ 과세표준 | ⑬                       |
  |             |  19    .        .        . 까지  |    확 정 일  |                   |    신고금액 |                          |
  +----+--------+----------------------------------+-----------+--+-------------------+-------------+--------------------------+
  | 소 | ⑨ 익금 또는 익금에 가산할 금액                       | ⑩ 손금 또는 손금에 가산할 금액                               |
  |    +-------------------------------+-----------------------+----------------------------------+----------------------------+
  | 득 |          구         분        |    금          액     |          구         분           |     금             액      |
  |    +-------------------------------+-----------------------+----------------------------------+----------------------------+
  | 금 |  결산상의 당기순익금          |                   원  |  결산상의 당기결손금             |                        원  |
  |    +-------------------------------+-----------------------+----------------------------------+----------------------------+
  | 액 |                               |                       |                                  |                            |
  |    +-------------------------------+-----------------------+----------------------------------+----------------------------+
  | 의 |                               |                       |                                  |                            |
  |    +-------------------------------+-----------------------+----------------------------------+----------------------------+
  | 계 |              계               | ⑪                    |               계                 | ⑫                         |
  |    +-------------------------------+-----------------------+----------------------------------+----------------------------+
  | 산 |  ⑬ 차감과세표준금액 ⑪ - ⑫  =                                                                                      |
  +----+-----------------------------------------------------------------------------------------------------------------------+
  |                                자      진      납      부      계      산      내      용                                  |
  +------------------------------------------------------------+------------------------------+--------------------------------+
  |  ⑭ 산  출  세  액                                         |                              | (세율)                         |
  +----+-------------------------------------------------------+------------------------------+--------------------------------+
  |    | ⑮ 납부한농지세액                                     |                              |                                |
  |    +-------------------------------------------------------+------------------------------+--------------------------------+
  |    | ⑯ 법 제23조의 외화획득공제세액                     |                              |                                |
  |    +-------------------------------------------------------+------------------------------+--------------------------------+
  |    | ⑰ 법 제24조의 투자공제세액                         |                              |                                |
  |    +-------------------------------------------------------+------------------------------+--------------------------------+
  |    | ⑱ 법 제24조의2의 축산업감면세액                    |                              |                                |
  |    +-------------------------------------------------------+------------------------------+--------------------------------+
  |    | ⑲ 법 제24조의3 외국납부세액공제                    |                              |                                |
  |    +-------------------------------------------------------+------------------------------+--------------------------------+
  |    | ⑳ 법 제24조의4 수입배당세액공제                    |                              |                                |
  |    +-------------------------------------------------------+------------------------------+--------------------------------+
  |    | ㉑ 법 제25조의 재해감면세액                         |                              |                                |
  |    +-------------------------------------------------------+------------------------------+--------------------------------+
  |    | ㉒ 법 제30조의 예납기간의 납부세액                  |                              |                                |
  |    +-------------------------------------------------------+------------------------------+--------------------------------+
  |    | ㉓ 법 제36조의 수시부과기간의 납부세액              |                              |                                |
  |    +-------------------------------------------------------+------------------------------+--------------------------------+
  |    | ㉔ 법 제39조의 원천징수의 납부세액                  |                              |                                |
  |    +-------------------------------------------------------+------------------------------+--------------------------------+
  |    |                                                       |                              |                                |
  |    +-------------------------------------------------------+------------------------------+--------------------------------+
  |    |                         계                            |                              |                                |
  +----+-------------------------------------------------------+------------------------------+--------------------------------+
  | ㉕ 차감납부할 세액                                       |                              |                                |
  +------------------------------------------------------------+------------------------------+--------------------------------+
  | ㉖ 법 제31조제3항 및 영 제90조의 규정에 의하여 분할납부  |               △             |                                |
  |      할 세액                                               |                              |                                |
  +------------------------------------------------------------+------------------------------+--------------------------------+
  | ㉗ 차감납부세액                                          |                              |                                |
  +------------------------------------------------------------+------------------------------+--------------------------------+
  |                                                                                                                            |
  |  법인세법 제26조 및 동법시행령 제82조제2항의 규정에 의하여 별지 결산서류를 첨부하며 신고합니다.                            |
  |                                                                                                                            |
  |                                                       19    .        .        .                                            |
  |                                                              신  고  인                                       (인)         |
  |                                                                                                                            |
  |                                                                                                                            |
  |               세  무  서  장   귀  하                                                                                      |
  +-----------------------------------------------------------------------------------------------------------+----------------+
  |  첨부서류:1. 대차대조표    2. 손익계산서    3. 잉여금계산서    4. 기타 부속서류 각1부                     |  수 입 인 지   |
  |                                                                                                           +----------------+
  |    ※ 이 계산서는 무료로 배부합니다.                                                                      |    없    음    |
  +-----------------------------------------------------------------------------------------------------------+----------------+
3006-12-10A(1) 190mm × 268mm 신문용지 50g/㎡
1971. 12.16 승인
비고
1. 법인은 과세표준 또는 납부세액의 유무에 불구하고 이 신고서를 소정 기한내에 소관세무서장에게 제출하여야 한다.
2. 법인세의 면제 또는 공제를 받고자 하는 법인은 소정의 서류를 이 신고서에 첨부하여야 한다.
3. 익금 또는 익금에 가산할 금액란에는 다음 사항을 게기한다.
가. 법인이 당기결산에서 이익에 산입하지 아니하였으나 사실상 당기 이익에 가산될 것.
나. 당기결산의 손금에 계상되어 있으나 당기의 손금이 아니될 것.
다. 접대비 또는 고정자산에 대한 감가상각비의 결정초과액등 법인세법상 익금에 가산될 것.
4. 손금 또는 손금에 가산할 금액란에는 다음 사항을 게기한다.
가. 법인이 당기결산상 이익에 계상되어 있으나 사실상 당기이익이 아닌 것.
나. 이월 익금으로 지출된 손금이나 이월결손금(세무계산상의 전3년내분)
다. 법인의 당기결산상의 금액에 계상되어 있으나 법인세법상 손금에 가산될 것과 세무계산상 당기손금으로 추인될 것.
[별지제10호서식(을)]
  +-----------------------------------------------------------------------------------------------------------+----------------+
  |                                                                                                           |  처 리 기 간   |
  |                                법인세과세표준신고및자진납부세액계산서(을)                                 +----------------+
  |                                ===========================================                                |   즉     시    |
  +----+------------------+-----------------------------------------------------------------------------------+----------------+
  |    | ① 본점 소재지   |                                                                                                    |
  | 신 +------------------+----------------------------------------------------------------------------------------------------+
  |    | ② 법  인  명    |                                                                                                    |
  |    +------------------+----------------------------------------------------------------------------------------------------+
  | 고 | ③ 대  표  자    |                                                                                                    |
  |    |    주민등록번호  |                                                                                                    |
  |    +------------------+--------------------------------------------+-----------------+-------------------------------------+
  | 인 | ④ 대표자 성명   |                                            | ⑤ 영업감찰번호 |                                     |
  +----+------------------+--------------------------------------------+-----------------+-------------------------------------+
  |                             신    고    및    세    액    계    산    내    용                                             |
  +------------------------+---------------------------+--------------------------+--------------------------------------------+
  | ⑥ 잔여재산확정일분배  | 19    .        .        . | ⑦ 해산 또는 합병등기일  |  19    .        .        .                 |
  |    예       정     일  | 19    .        .        . |                          |                                            |
  +------------------------+---------------------------+------------------+-------+-----------------+--------------------------+
  | ⑧             구                                분                   | ⑨  금             액   | ⑩  비               고  |
  +----+------------------------------------------------------------------+-------------------------+--------------------------+
  |    |          구         분             금          액                | ⑪                 원   |                          |
  | 기 +------------------------------------------------------------------+-------------------------+--------------------------+
  |    |  잔여재산가액 또는 합병교부자본금액                              | △                      |                          |
  |    +------------------------------------------------------------------+-------------------------+--------------------------+
  |    |  납입주식 또는 출자금액                                          | △                      |                          |
  | 초 +------------------------------------------------------------------+-------------------------+--------------------------+
  |    |  적    립    금                                                  |                         |                          |
  |    +------------------------------------------------------------------+-------------------------+--------------------------+
  |    |                                                                  |                         |                          |
  | 액 +------------------------------------------------------------------+-------------------------+--------------------------+
  |    |                           계                                     |  ⑫                     |                          |
  +----+-------+----------------------------------------------------------+-------------------------+--------------------------+
  |    |       |                                                          |                         |                          |
  | 청 | 소 산 +----------------------------------------------------------+-------------------------+--------------------------+
  |    |       |                                                          |                         |                          |
  | 산 | 득 할 +----------------------------------------------------------+-------------------------+--------------------------+
  |    |       |                                                          |                         |                          |
  | 소 | 에    +----------------------------------------------------------+-------------------------+--------------------------+
  |    |    금 |                                                          |                         |                          |
  | 득 |       +----------------------------------------------------------+-------------------------+--------------------------+
  |    | 가 액 |                             계                           |  ⑬                     |                          |
  | 금 +-------+----------------------------------------------------------+-------------------------+--------------------------+
  |    |       |                                                          |                         |                          |
  | 액 | 소 제 +----------------------------------------------------------+-------------------------+--------------------------+
  |    | 득 할 |                                                          |                         |                          |
  | 의 | 에    +----------------------------------------------------------+-------------------------+--------------------------+
  |    | 서    |                                                          |                         |                          |
  | 계 |    금 +----------------------------------------------------------+-------------------------+--------------------------+
  |    | 공 액 |                                                          |                         |                          |
  | 산 |       +----------------------------------------------------------+-------------------------+--------------------------+
  |    |       |                             계                           |  ⑭                     |                          |
  |    +-------+----------------------------------------------------------+-------------------------+--------------------------+
  |    | 차감소득금액( ⑬ - ⑭ )                                         |  ⑮                     |                          |
  +----+------------------------------------------------------------------+-------------------------+--------------------------+
  |  ⑯ 청산소득금액 ( ⑫ + ⑮ )                                       |                         |                          |
  +----+------------------------------------------------------------------+-------------------------+--------------------------+
  | 세 | ⑰ 산출세액                                                    |                         |   ( 세  율 )             |
  | 액 +------------------------------------------------------------------+-------------------------+--------------------------+
  | 의 |                                                                  |                         |                          |
  | 계 |------------------------------------------------------------------+-------------------------+--------------------------+
  | 산 | ⑱ 납부할세액                                                                                                       |
  +----+-----------------------------------------------------------------------------------------------------------------------+
  |                                                                                                                            |
  |   법인세법 제46조 및 동법시행령 제118조의 규정에 의하여 별지서류첨부하여 신고합니다                                        |
  |                                                                                                                            |
  |                                                       19    .        .        .                                            |
  |                                                              신  고  인                                       (인)         |
  |                                                                                                                            |
  |                                                                                                                            |
  |               세  무  서  장   귀  하                                                                                      |
  +-----------------------------------------------------------------------------------------------------------+----------------+
  |  첨부서류:1. 대차대조표 1부    2. 기타부속서류 1부                                                        |  수 입 인 지   |
  |                                                                                                           +----------------+
  |    ※ 이 계산서는 무료로 배부합니다.                                                                      |    없    음    |
  +-----------------------------------------------------------------------------------------------------------+----------------+
3001-12-11A(1) 190mm × 268mm 신문용지 50g/㎡
1971. 12.16 승인
※1. 법인은 소득 또는 납부세액의 유무에 불구하고 이 신고서를 소정 기한내에 소관세무서장에게 제출하여야 한다.
2. 작성요령은 서식(갑)의 비고란의 기재사향을 준용한다.
3. 해산의 경우에는 다음의 청산에 관한 서류를 첨부한다.
가. 청산기간중 수지계산서
나. 자산, 부채의 처분전말계산서
다. 비과세소득으로 구성된 금액의 명세서
4. 합병의 경우에는 다음의 합병에 관한 서류를 첨부한다.
가. 합병계약서
나. 주주 또는 사원총회의 결의록
다. 합병으로 인하여 승계한 자산 또는 부채의 명세서
라. 비과세소득으로 구성된 금액의 명세서
[별지제10호서식(병)]
(녹색인쇄)
+-----------------------------------------------------------------------------------------------------------+----------------+
| | 처 리 기 간 |
| 법인세과세표준신고 및 자진납부세액계산서(병) +----------------+
| ============================================== | 즉 시 |
+----+------------------+-----------------------------------------------------------------------------------+----------------+
| | ① 본점 소재지 | |
| 신 +------------------+----------------------------------------------------------------------------------------------------+
| | ② 법 인 명 | |
| +------------------+----------------------------------------------------------------------------------------------------+
| 고 | ③ 대 표 자 | |
| | 주민등록번호 | |
| +------------------+--------------------------------------------+-----------------+-------------------------------------+
| 인 | ④ 대표자 성명 | | ⑤ 영업감찰번호 | |
+----+------------------+--------------------------------------------+-----------------+-------------------------------------+
| |
| 신 고 내 용 |
| |
+-------------+----------------------------------+--------------+-------------------+-------------+--------------------------+
| ⑥ 사업년도 | 19 . . . 부터 | ⑦ 결 산 | 19 . . . | ⑧ 과세표준 | ⑬ |
| | 19 . . . 까지 | 확 정 일 | | 신고금액 | |
+----+--------+----------------------------------+-----------+--+-------------------+-------------+--------------------------+
| | ⑨ 익금 또는 익금에 가산할 금액 | ⑩ 손금 또는 손금에 가산할 금액 |
| +-------------------------------+-----------------------+----------------------------------+----------------------------+
| 소 | 구 분 | 금 액 | 구 분 | 금 액 |
| +-------------------------------+-----------------------+----------------------------------+----------------------------+
| 득 | 결산상의 당기순이익 | 원 | 결산상의 당기결손금 | 원 |
| +-------------------------------+-----------------------+----------------------------------+----------------------------+
| 금 | | | | |
| +-------------------------------+-----------------------+----------------------------------+----------------------------+
| 액 | | | | |
| +-------------------------------+-----------------------+----------------------------------+----------------------------+
| 의 | | | | |
| +-------------------------------+-----------------------+----------------------------------+----------------------------+
| | | | | |
| +-------------------------------+-----------------------+----------------------------------+----------------------------+
| | | | | |
| +-------------------------------+-----------------------+----------------------------------+----------------------------+
| 계 | | | | |
| +-------------------------------+-----------------------+----------------------------------+----------------------------+
| 산 | 계 | ⑪ | 계 | ⑫ |
| +-------------------------------+-----------------------+----------------------------------+----------------------------+
| | ⑬ 차감과세표준금액 ⑪ - ⑫ = |
+----+-----------------------------------------------------------------------------------------------------------------------+
| |
| 자 진 납 부 계 산 내 용 |
| |
+------------------------------------------------------------+------------------------------+--------------------------------+
| ⑭ 산 출 세 액 | | (세율) |
+----+-------------------------------------------------------+------------------------------+--------------------------------+
| | ⑮ 납부한농지세액 | | |
| +-------------------------------------------------------+------------------------------+--------------------------------+
| | ⑯ 법 제23조의 외화획득공제세액 | | |
| +-------------------------------------------------------+------------------------------+--------------------------------+
| | ⑰ 법 제24조의 투자공제세액 | | |
| +-------------------------------------------------------+------------------------------+--------------------------------+
| | ⑱ 법 제24조의2의 축산업감면세액 | | |
| +-------------------------------------------------------+------------------------------+--------------------------------+
| | ⑲ 법 제24조의3 외국납부세액공제 | | |
| +-------------------------------------------------------+------------------------------+--------------------------------+
| | ⑳ 법 제24조의4 수입배당세액공제 | | |
| +-------------------------------------------------------+------------------------------+--------------------------------+
| | ㉑ 법 제25조의 재해감면세액 | | |
| +-------------------------------------------------------+------------------------------+--------------------------------+
| | ㉒ 법 제30조의 예납기간의 납부세액 | | |
| +-------------------------------------------------------+------------------------------+--------------------------------+
| | ㉓ 법 제36조의 수시부과기간의 납부세액 | | |
| +-------------------------------------------------------+------------------------------+--------------------------------+
| | ㉔ 법 제39조의 원천징수의 납부세액 | | |
| +-------------------------------------------------------+------------------------------+--------------------------------+
| | 계 | | |
+----+-------------------------------------------------------+------------------------------+--------------------------------+
| ㉕ 차감납부할 세액 | | |
+------------------------------------------------------------+------------------------------+--------------------------------+
| ㉖ 법 제31조제3항 및 영 제90조의 규정에 의하여 납부할세액| △ | |
+------------------------------------------------------------+------------------------------+--------------------------------+
| ㉗ 차감납부세액 | | |
+------------------------------------------------------------+------------------------------+--------------------------------+
| |
| 법인세법 제26조 및 동법시행령 제82조제2항의 규정에 의하여 별지결산서류를 첨부하며 신고합니다. |
| |
| 19 . . . |
| 신 고 인 (인) |
| |
| |
| 세 무 서 장 귀 하 |
+-----------------------------------------------------------------------------------------------------------+----------------+
| 첨부서류:1. 대차대조표 2. 손익계산서 3. 잉여금계산서 4. 기타 부속서류 각1부 | 수 입 인 지 |
| +----------------+
| ※ 이 계산서는 무료로 배부합니다. | 없 음 |
+-----------------------------------------------------------------------------------------------------------+----------------+
3001-12-12A(1) 190mm × 268mm 신문용지 50g/㎡
1971. 12.16 승인
1. 법인은 과세표준 또는 납부세액의 유무에 불구하고 이 신고서를 소정 기한내에 소관세무서장에게 제출하여야 한다.
2. 법인세의 면제 또는 공제를 받고자 하는 법인은 소정의 서류를 이 신고서에 첨부하여야 한다.
3. 익금 또는 익금에 가산할 금액란에는 다음 사항을 계기한다.
가. 법인이 당기결산에서 이익에 산입하지 아니하였으나 사실상 당기 이익에 가산될 것.
나. 당기결산의 손금에 계상되어 있으나 당기의 손금이 아니될 것.
다. 접대비 또는 고정자산에 대한 감가상각비의 결정초과액등 법인세법상 익금에 가산될 것.
4. 손금 또는 손금에 가산할 금액란에는 다음 사항을 게기한다.
가. 법인이 당기결산상 이익에 계상되어 있으나 사실상 당기이익이 아닌 것.
나. 이월 익금으로 지출된 손금이나 이월결손금(세무계산상의 전4년내분)
다. 법인의 당기결산상 익금에 계상되어 있으나 법인세법상 손금에 가산될것돠 세무계산상 당기손금으로 추인될 것.
[별지제11호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                 법    인    세    면    제    신    청    서                +----------------------+
  |                                                                             |   즉          시     |
  +----+--------------------------+---------------------------------------------+----------------------+
  |    | ① 본  점  소  재  지    |                                                                    |
  | 신 +--------------------------+--------------------------------------------------------------------+
  |    | ② 법      인      명    |                                                                    |
  | 고 +--------------------------+--------------------------------------------------------------------+
  |    | ③ 대표자주민등록번호    |                                                                    |
  | 인 +--------------------------+-------------------+------------------------------------------------+
  |    | ④ 대  표  자  성  명    |  ⑤ 영업감찰번호  |                                                |
  +----+--------------------------+-------------------+------------------------------------------------+
  |                                                                                                    |
  |                                신    청    내    용                                                |
  |                                                                                                    |
  +----------------------+-----------------------------------------------------------------------------+
  | ⑥  사  업  년  도   |                                                                             |
  +----------------------+-----------------------------------------------------------------------------+
  | ⑦  결 산 확 정 일   |                                                                             |
  +----------------------+-----------------------------------------------------------------------------+
  | ⑧ 사    업    명    |                                                                             |
  +----------------------+-----------------------------------------------------------------------------+
  | ⑨ 면제 소득 금액    |                                                                             |
  +----------------------+-----------------------------------------------------------------------------+
  |                                                                                                    |
  |    법인세법 제11조 및 동법시행령 제82조제2항제4호의 규정에 의하여 위와같이 법인세액의 면제를       |
  |                                                                                                    |
  |   받고자 신청합니다.                                                                               |
  |                                                                                                    |
  |                                                 19    .    .    .                                  |
  |                                                                                                    |
  |                                         신 청 인   법 인 명                                        |
  |                                                                                                    |
  |                                         대 표 자   성 명                                    (인)   |
  |                                                                                                    |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 : 1. 구분계산서                                                  +---------------------+
  |                                                                              |   없          음    |
  |                                                                              +---------------------+
  |   ※이 신고서는 무료로 배부합니다.                                                                 |
  +----------------------------------------------------------------------------------------------------+
3006-12-13A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
  +----------------------------------------------------------------------------------------------------+
  |   이 선청서는 아래와 같이 처리됩니다                                                               |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |     경    유    기    간       |     처    리    기    관         |
  |      신      청      인        +--------------------------------+----------------------------------+
  |                                |                                |       세무서장(법인세과)         |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |                                |                                  |
  |                                |                                |                                  |
  |       +----------------+       |        송       부             |        +------------------+      |
  |       |                +-------+--------------------------------+----→  |    접      수    |      |
  |       |  신청서 작성   |       |                                |        |    (민 원 실)    |      |
  |       |                |←-+   |                                |        +--------+---------+      |
  |       +----------------+   |   |                                |                 |                |
  |                            |   |                                |                ↓                |
  |                            |   |                                |        +-------------------+     |
  |                            |   |                                |        |   조 사 확 인     |     |
  |                            |   |                                |        |    (과   장)      |     |
  |                            |   |                                |        +---------+---------+     |
  |                            |   |                                |                  |               |
  |                            |   |                                |                 ↓               |
  |                            |   |                                |        +-------------------+     |
  |                            |   |                                |        |    결       재    |     |
  |                            |   |                                |        |     (서    장)    |     |
  |                            |   |                                |        +---------+---------+     |
  |                            |   |                                |                  |               |
  |                            |   |                                |                 ↓               |
  |                            |   |                                |         +------------------+     |
  |                            |   |        통       보             |         |  결정통지서작성  |     |
  |                            +---+--------------------------------+---------+                  |     |
  |                                |                                |         +------------------+     |
  |                                |                                |                                  |
  +--------------------------------+--------------------------------+----------------------------------+
[별지제12호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                외  화  획  득  에  대  한  법  인  세  공  제  신  청  서   +----------------------+
  |                                                                             |   즉          시     |
  +----+--------------------------+---------------------------------------------+----------------------+
  |    | ① 본  점  소  재  지    |                                                                    |
  | 신 +--------------------------+--------------------------------------------------------------------+
  |    | ② 법      인      명    |                                                                    |
  | 고 +--------------------------+--------------------------------------------------------------------+
  |    | ③ 대표자주민등록번호    |                                                                    |
  | 인 +--------------------------+------------------------+------------------+------------------------+
  |    | ④ 대  표  자  성  명    |                        | ⑤ 영업감찰번호  |                        |
  +----+--------------------------+------------------------+------------------+------------------------+
  |                                                                                                    |
  |                                      신    청    내    용                                          |
  |                                                                                                    |
  +----------------------+-----------------------------------------------------------------------------+
  | ⑥  사  업  년  도   | 19    .        .        . 부터                                              |
  |                      | 19    .        .        . 까지                                              |
  +----------------------+-----------------------------------------------------------------------------+
  | ⑦  결 산 확 정 일   |                                                                             |
  +----------------------+-----------------------------+--------------+--------------------------------+
  | ⑧  사   업    명    |                             | ⑨ 종    목  |                                |
  +----------------------+-----------------------------+--------------+--------------------------------+
  | ⑩  공제 소득 금액   |                                                        원                   |
  +----------------------+-----------------------------------------------------------------------------+
  | ⑪  공  제  세  액   |                                                        원                   |
  +----------------------+-----------------------------------------------------------------------------+
  |                                                                                                    |
  |    법인세법 제23조 및 동법시행령 제82조제2항제4호의 규정에 의하여 위와같이 법인세의 공제를         |
  |                                                                                                    |
  |   받고자 신청합니다.                                                                               |
  |                                                                                                    |
  |                                                 19    .    .    .                                  |
  |                                                                                                    |
  |                                         신 청 인   법 인 명                                        |
  |                                                                                                    |
  |                                         대 표 자   성 명                                    (인)   |
  |                                                                                                    |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 : 1. 소득구분계산서                                              +---------------------+
  |               2. 면제영업과 과세영업구분계산서                               |   없          음    |
  |               3. 수출완료증명서                                              +---------------------+
  |               4. 선(기)적 완료증명서                                                               |
  |               5. 군납완료증명서                                                                    |
  |                                                                                                    |
  |   ※이 신고서는 무료로 배부합니다.                                                                 |
  +----------------------------------------------------------------------------------------------------+
3006-12-14A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
  +----------------------------------------------------------------------------------------------------+
  |   이 선청서는 아래와 같이 처리됩니다                                                               |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |     경    유    기    간       |     처    리    기    관         |
  |      신      청      인        +--------------------------------+----------------------------------+
  |                                |                                |       세무서장(법인세과)         |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |                                |                                  |
  |                                |                                |                                  |
  |       +----------------+       |        송       부             |        +------------------+      |
  |       |                +-------+--------------------------------+----→  |    접      수    |      |
  |       |  신청서 작성   |       |                                |        |    (민 원 실)    |      |
  |       |                |←-+   |                                |        +--------+---------+      |
  |       +----------------+   |   |                                |                 |                |
  |                            |   |                                |                ↓                |
  |                            |   |                                |        +-------------------+     |
  |                            |   |                                |        |   조 사 확 인     |     |
  |                            |   |                                |        |    (과   장)      |     |
  |                            |   |                                |        +---------+---------+     |
  |                            |   |                                |                  |               |
  |                            |   |                                |                 ↓               |
  |                            |   |                                |        +-------------------+     |
  |                            |   |                                |        |    결       재    |     |
  |                            |   |                                |        |     (서    장)    |     |
  |                            |   |                                |        +---------+---------+     |
  |                            |   |                                |                  |               |
  |                            |   |                                |                 ↓               |
  |                            |   |                                |         +------------------+     |
  |                            |   |        통       보             |         |  결정통지서작성  |     |
  |                            +---+--------------------------------+---------+                  |     |
  |                                |                                |         +------------------+     |
  |                                |                                |                                  |
  +--------------------------------+--------------------------------+----------------------------------+
[별지제13호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                                재고자산평가방법신고서                       +----------------------+
  |                                                                             |   즉          시     |
  +----+-----------------+------------------------------------------------------+----------------------+
  |    | ① 본점 소재지  |                                                                             |
  | 신 +-----------------+-----------------------------------------------------------------------------+
  |    | ② 법   인   명 |                                                                             |
  | 고 +-----------------+-----------------------------------------------------------------------------+
  |    | ③ 대표자주민등 |                                                                             |
  |    |    록   번   호 |                                                                             |
  | 인 +-----------------+-------------------------------------+----------+----------------------------+
  |    | ④ 대표자 성명  |                                     | ⑤영업감 |                            |
  |    |                 |                                     |   찰번호 |                            |
  +----+-----------------+-------------------------------------+----------+----------------------------+
  |                                                                                                    |
  |                                     신    고    내    용                                           |
  |                                                                                                    |
  +----+----------------------+------------------------------------------------------------------------+
  | 평 | ⑥ 상 품  및  제 품  |                                         법                             |
  |    +----------------------+------------------------------------------------------------------------+
  | 가 | ⑦ 반 제 품  및  재  |                                         법                             |
  |    |    공            품  |                                                                        |
  |    +----------------------+------------------------------------------------------------------------+
  | 방 | ⑧ 원     재      료 |                                         법                             |
  |    +----------------------+------------------------------------------------------------------------+
  | 법 | ⑨ 저     장      품 |                                         법                             |
  +----+----------------------+------------------------------------------------------------------------+
  | ⑩ 설립일 또는 수익사업   |  19    .        .        .                                             |
  |    개       시       일   |                                                                        |
  +---------------------------+------------------------------------------------------------------------+
  |                                                                                                    |
  |    법인세법 제29조제1항 및 동법시행령 제85조제9항의 규정에 의하여 재고자산에 대한 평가방법을       |
  |                                                                                                    |
  |   신고합니다.                                                                                      |
  |                                                                                                    |
  |                              19    .        .        .                                             |
  |                                                                                                    |
  |                                                                                                    |
  |                                                          신 고 인                           (인)   |
  |                                                                                                    |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 :  없음                                                          +---------------------+
  |                                                                              |   없          음    |
  |                                                                              +---------------------+
  |   ※이 신고서는 무료로 배부합니다.                                                                 |
  +----------------------------------------------------------------------------------------------------+
3006-12-15A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
[별지제14호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                                재고자산평가방법신고서                       +----------------------+
  |                                                                             |   즉          시     |
  +----+-------------------+----------------------------------------------------+----------------------+
  |    | ① 본점  소재지   |                                                                           |
  | 신 +-------------------+---------------------------------------------------------------------------+
  |    | ② 법   인   명   |                                                                           |
  |    +-------------------+---------------------------------------------------------------------------+
  | 고 | ③ 대표자주민등록 |                                                                           |
  |    |    번          호 |                                                                           |
  |    +-------------------+-----------------------------------+----------+----------------------------+
  | 인 | ④ 대표자  성명   |                                   | ⑤영업감 |                            |
  |    |                   |                                   |   찰번호 |                            |
  +----+-------------------+-----------------------------------+----------+----------------------------+
  |                                                                                                    |
  |                                     신    고    내    용                                           |
  +---------------------------+------------------------------------------------------------------------+
  | ⑥ 평가 방법을 변경하고   |  19    .        .        . 부터                                        |
  |    자하는 사 업 년 도     |  19    .        .        . 까지                                        |
  +----+----------------------+------------------------------------------------------------------------+
  | 현 | ⑥ 상 품  및  제 품  |                                         법                             |
  | 행 +----------------------+------------------------------------------------------------------------+
  |    | ⑦ 반 제 품  및  재  |                                         법                             |
  | 평 |    공            품  |                                                                        |
  | 가 +----------------------+------------------------------------------------------------------------+
  |    | ⑧ 원     재      료 |                                         법                             |
  | 방 +----------------------+------------------------------------------------------------------------+
  | 법 | ⑨ 저     장      품 |                                         법                             |
  +----+----------------------+------------------------------------------------------------------------+
  |    | ⑪ 상 품  및  제 품  |                                         법                             |
  | 병 +----------------------+------------------------------------------------------------------------+
  | 경 | ⑫ 반제품 및 재공품  |                                         법                             |
  | 평 +----------------------+------------------------------------------------------------------------+
  | 가 | ⑧ 원     재      료 |                                         법                             |
  | 방 +----------------------+------------------------------------------------------------------------+
  | 법 | ⑨ 저     장      품 |                                         법                             |
  +----+----------------------+------------------------------------------------------------------------+
  | ⑩ 변경하고자 하는 이유   |                                                                        |
  +---------------------------+------------------------------------------------------------------------+
  |                                                                                                    |
  |    법인세법 제29조제2항 및 동법시행령 제85조제10항의 규정에 의하여 재고자산에 대한 평가방법을      |
  |                                                                                                    |
  |   변경하고자 신청합니다.                                                                           |
  |                                                                                                    |
  |                              19    .        .        .                                             |
  |                                                                                                    |
  |                                                                                                    |
  |                                                          신 고 인                           (인)   |
  |                                                                                                    |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 : 없음                                                           +---------------------+
  |                                                                              |   없          음    |
  |                                                                              +---------------------+
  |   ※이 신고서는 무료로 배부합니다.                                                                 |
  +----------------------------------------------------------------------------------------------------+
3006-12-16A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
[별지제17호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                                녹색신고자격승인신청서                       +----------------------+
  |                                                                             |   60          일     |
  +----+-----------------+------------------------------------------------------+----------------------+
  |    | ① 본점 소재지  |                                                                             |
  | 신 +-----------------+-----------------------------------------------------------------------------+
  |    | ② 법   인   명 |                                                                             |
  |    +-----------------+-----------------------------------------------------------------------------+
  | 고 | ③ 대표자주민등 |                                                                             |
  |    |    록   번   호 |                                                                             |
  |    +-----------------+-------------------------------------+----------+----------------------------+
  | 인 | ④ 대표자 성명  |                                     | ⑤영업감 |                            |
  |    |                 |                                     |   찰번호 |                            |
  +----+-----------------+-------------------------------------+----------+----------------------------+
  |                                                                                                    |
  |                                     신    청    내    용                                           |
  |                                                                                                    |
  +---------------------------+------------------------------------------------------------------------+
  | ⑥ 사  업   및  종  목    |                                                                        |
  +---------------------------+------------------------------------------------------------------------+
  | ⑦ 녹색신고를하고자하는   |  19    .        .        . 부터                                        |
  |    사   업    년    도    |  19    .        .        . 까지                                        |
  +---------------------------+------------------------------------------------------------------------+
  | ⑧ 녹색신고의승인이취소   |  19    .        .        . 부터                                        |
  |    괸  사  업  년  도     |  19    .        .        . 까지                                        |
  +---------------------------+------------------------------------------------------------------------+
  |                                                                                                    |
  |    법인세법 제26조의3 및 동법시행령 제83조제2항의 규정에 의하여 녹색신고의 자격을 승인받고자       |
  |                                                                                                    |
  |   신청합니다.                                                                                      |
  |                                                                                                    |
  |                              19    .        .        .                                             |
  |                                                                                                    |
  |                                                                                                    |
  |                                                          신 고 인                           (인)   |
  |                                                                                                    |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 : 없음                                                           +---------------------+
  |                                                                              |   없          음    |
  |                                                                              +---------------------+
  |   ※이 신고서는 무료로 배부합니다.                                                                 |
  +----------------------------------------------------------------------------------------------------+
3006-12-19A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
  +----------------------------------------------------------------------------------------------------+
  |   이 선청서는 아래와 같이 처리됩니다                                                               |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |     경    유    기    간       |     처    리    기    관         |
  |      신      청      인        +--------------------------------+----------------------------------+
  |                                |                                |       세무서장(법인세과)         |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |                                |                                  |
  |                                |                                |                                  |
  |       +----------------+       |        송       부             |        +------------------+      |
  |       |                +-------+--------------------------------+----→  |    접      수    |      |
  |       |  신청서 작성   |       |                                |        |    (민 원 실)    |      |
  |       |                |←+통지|                                |        +--------+---------+      |
  |       +----------------+  |    |                                |                 |                |
  |                           |    |                                |                ↓                |
  |                           |    |                                |        +-------------------+     |
  |                           |    |                                |        |   조 사 확 인     |     |
  |                           |    |                                |        |    (과   장)      |     |
  |                           |    |                                |        +---------+---------+     |
  |                           |    |                                |                  |               |
  |                           |    |                                |                 ↓               |
  |                           |    |                                |        +-------------------+     |
  |                           |    |                                |        |    결       재    |     |
  |                           |    |                                |        |     (서    장)    |     |
  |                           |    |                                |        +---------+---------+     |
  |                           |    |                                |                  |               |
  |                           |    |                                |                 ↓               |
  |                           |    |                                |         +------------------+     |
  |                           |    |                                |         |   승인 불승인    |     |
  |                           +----+--------------------------------+---------+   통지서 작성    |     |
  |                                |                                |         +------------------+     |
  |                                |                                |                                  |
  +--------------------------------+--------------------------------+----------------------------------+
[별지제21호서식]
  +-----------------------------------------------------------------------------------------------------------+----------------+
  |                                              +- 중간예납 -+                                               |  처 리 기 간   |
  |                             법    인    세   |            |   계    산    서                              +----------------+
  |                                              +- 신고납부 -+                                               |   즉     시    |
  +----+------------------------+-----------------------------------------------------------------------------+----------------+
  |    | ① 본  점  소  재  지  |                                                                                              |
  | 신 +------------------------+----------------------------------------------------------------------------------------------+
  |    | ② 법      인      명  |                                                                                              |
  | 고 +------------------------+----------------------------------------------------------------------------------------------+
  |    | ③ 대표자주민등록번호  |                                                                                              |
  | 인 +------------------------+--------------------------------------+-----------------+-------------------------------------+
  |    | ④ 대  표  자  성  명  |                                      | ⑤ 영업감찰번호 |                                     |
  +----+------------------------+--------------------------------------+-----------------+-------------------------------------+
  | ⑥ 예     납     기     간  |   19    .        .        . 부터                                                             |
  |                             |   19    .        .        . 까지                                                             |
  +-----------------------------+----------------------------------------------------------------------------------------------+
  |                                                                                                                            |
  |                                           신  고  및  납  부  계  산  내  역                                               |
  |                                                                                                                            |
  +----------------------------------------------------------------------------------------------------------------------------+
  |  법 제30조제1항 해당                                                                                                       |
  +----------------------------------------------------------------------------------------+-----------------------------------+
  |                  구                                          분                        |       세                액        |
  +---------+------------------------------------------------------------------------------+-----------------------------------+
  |         | ⑦ 결정세액                                                                  |                                   |
  | 직  법  +------------------------------------------------------------------------------+-----------------------------------+
  | 전      | ⑧ 법 제23조 법 제24조 내지 제24조의4의 공제세액                             |  △                               |
  | 사  인  +------------------------------------------------------------------------------+-----------------------------------+
  | 업      | ⑨ 법 제36조의 수시부과기간의 납부세액                                       |  △                               |
  | 년  세  +------------------------------------------------------------------------------+-----------------------------------+
  | 도      | ⑩ 법 제39조의 원천징수의 납부세액                                           |  △                               |
  | 의  액  +------------------------------------------------------------------------------+-----------------------------------+
  |         | ⑪ 차감세액 ⑦ - (⑧ + ⑨ + ⑩)                                             |                                 |
  +---------+----------------------------+-------------------------------------------------+-----------------------------------+
  |                                      |              +-        중간예납기간의월수  -+   |                                   |
  | ⑫ 납   부   할   예   납   세   액  |           원 |  ⑪  × ------------------   |   |                                   |
  |                                      |              +-         직전사업년도월수   -+   |                                   |
  +--------------------------------------+-------------------------------------------------+-----------------------------------+
  | ⑬ 법 제30조제5항 및 영 제90조의 규정에 의하여 분납할세액                              |  △                               |
  +----------------------------------------------------------------------------------------+-----------------------------------+
  | ⑭ 차감납부세액                                                                        |                                   |
  +----------------------------------------------------------------------------------------+-----------------------------------+
  |   법 제30조제4항 해당                                                                                                      |
  +----------------------------------------------------------------------------------------+-----------------------------------+
  |                  구                                          분                        |       금                액        |
  +---------+------------------------------------------------------------------------------+-----------------------------------+
  |   산    | ⑮ 법인세과세표준                                                            |                                   |
  |   출    +------------------------------------------------------------------------------+-----------------------------------+
  |         | ⑯ 세   율                                                                 |                                   |
  |   세    +------------------------------------------------------------------------------+-----------------------------------+
  |   액    | ⑰ 산출세액                                                                |                                   |
  +---------+------------------------------------------------------------------------------+-----------------------------------+
  |         | ⑱ 법 제23조 법 제24조 내지 제24조의4의 공제세액                           |                                   |
  | 공  납  +------------------------------------------------------------------------------+-----------------------------------+
  |     부  | ⑲ 법 제25조의 재해손실공제세액                                            |                                   |
  | 제  한  +------------------------------------------------------------------------------+-----------------------------------+
  |         | ⑳ 법 제36조의 수시부과기간의 납부세액                                     |                                   |
  | 또      +------------------------------------------------------------------------------+-----------------------------------+
  |     세  | ㉑ 법 제39조의 원천징수의 납부세액                                         |                                   |
  | 는  액  +------------------------------------------------------------------------------+-----------------------------------+
  |         | ㉒       계                                                                |  △                               |
  +---------+------------------------------------------------------------------------------+-----------------------------------+
  | ㉓ 차감납부할세액 ⑰ - ㉒                                                       |                                   |
  +----------------------------------------------------------------------------------------+-----------------------------------+
  | ㉔ 법 제30조제5항 및 영 제90조의 규정에 의하여 분납할세액                            |  △                               |
  +----------------------------------------------------------------------------------------+-----------------------------------+
  | ㉕ 차감납부세액                                                                      |                                   |
  +----------------------------------------------------------------------------------------+-----------------------------------+
  |                                                                                                                            |
  |   법인세법 제30조와 동법시행령 제82조제4항제89조 및 제90조의 규정에 의하여 신고 납부합니다.                                |
  |                                                                                                                            |
  |                                                       19    .        .        .                                            |
  |                                                              신  고  인                                       (인)         |
  |                                                                                                                            |
  |                                                                                                                            |
  |               세  무  서  장   귀  하                                                                                      |
  +-----------------------------------------------------------------------------------------------------------+----------------+
  |  첨부서류: 없음                                                                                           |  수 입 인 지   |
  |                                                                                                           +----------------+
  |    ※ 이 계산서는 무료로 배부합니다.                                                                      |    없    음    |
  +-----------------------------------------------------------------------------------------------------------+----------------+
3006-12-24A(1) 190mm × 268mm 신문용지 50g/㎡
1971. 12.16 승인
[별지제22호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                                실  수  요  자  증  명  원                   +----------------------+
  |                                                                             |        7   일        |
  +---------+------------------------+------------------------------------------+----------------------+
  |         | ① 영 업 장  소 재 지  |                                                                 |
  |         +------------------------+-----------------------------------------------------------------+
  |         | ② 본  점  소  재  지  |                                                                 |
  |         +------------------------+-----------------------------------------------------------------+
  | 신청인  | ③ 법      인      명  |                                                                 |
  |         +------------------------+----------------------------+----------+-------------------------+
  |         | ④ 대표자주민등록번호  |                            | ⑤영업감 |                         |
  |         |                        |                            |   찰번호 |                         |
  |         +------------------------+----------------------------+----------+-------------------------+
  |         | ⑥ 대      표      자  |                                                                 |
  +---------+------------------------+-----------------------------------------------------------------+
  |                                실  수  요  품  명  내  역                                          |
  +--------------+--------------+--------------+-----------------------------+-------------------------+
  |              |              |              |     구    입    가    격    |                         |
  | ⑦ 품    명  | ⑧ 규    격  | ⑨ 수    량  +--------------+--------------+  ⑫  용            도   |
  |              |              |              | ⑩ 외    화  | ⑪ 원     화 |                         |
  +--------------+--------------+--------------+--------------+--------------+-------------------------+
  |              |              |              |              |              |                         |
  +--------------+--------------+--------------+--------------+--------------+-------------------------+
  |              |              |              |              |              |                         |
  +--------------+--------------+--------------+--------------+--------------+-------------------------+
  | ⑬ 구 입 처  |                                                                                     |
  +--------------+-------------------------------------------------------------------------------------+
  |                                                                                                    |
  |   위 물품의 실수요자임을 법인세법시행령 제107조제1항 영업세법시행령 제87조제1항의 규정에 의하여    |
  |                                                                                                    |
  |  이 사실을 증명하여 주시기 바랍니다.                                                               |
  |                                                                                                    |
  |                                                                                                    |
  |                              19    .        .        .                                             |
  |                                                                                                    |
  |                                                                                                    |
  |                                                          신 청 인                           (인)   |
  |                                                                                                    |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +----------------------------------------------------------------------------------------------------+
  |                                                                                                    |
  |   위 사실을 증명함.                                                                                |
  |                                                                                                    |
  |                              19    .        .        .                                             |
  |                                                                                                    |
  |                                                         세무서장                            [인] |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 : 1. 수입허가인증사본                                            +---------------------+
  |               2. 신용장사본 및 필요한 허가증사본                             |   없          음    |
  |               3. 수입대행계약서사본 각1부                                    +---------------------+
  |                                                                                                    |
  |   ※이 신고서는 무료로 배부합니다.                                                                 |
  +----------------------------------------------------------------------------------------------------+
3006-12-25A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
  +----------------------------------------------------------------------------------------------------+
  |   이 증명 발금은 아래와 같이 퍼리됩니다.                                                           |
  +------------------------------------------------+---------------------------------------------------+
  |                                                |        처        리        기        관           |
  |        신          청          인              +---------------------------------------------------+
  |                                                |       세    무    서    장  (법  인  세  과)      |
  +------------------------------------------------+---------------------------------------------------+
  |                                                |                                                   |
  |                                                |                                                   |
  |       +---------------------------+            |                +-----------------------+          |
  |       |                           |        송  |     부         |     접        수      |          |
  |       |   신  청  서    작  성    +------------+-------------→ |                       |          |
  |       |                           |            |                |    (민   원   실)     |          |
  |       +---------------------------+            |                +-----------+-----------+          |
  |                   ↑                           |                            |                      |
  |                   |                            |                            |                      |
  |                   |                            |                            |                      |
  |                   |                            |                           ↓                      |
  |                   |                            |                 +----------------------+          |
  |                   |                            |                 |    조  사  확  인    |          |
  |                   |                            |                 |    ( 과        장)   |          |
  |                   |                            |                 +----------+-----------+          |
  |                   |                            |                            |                      |
  |                   |                            |                            |                      |
  |                   |                            |                            |                      |
  |                   |                            |                           ↓                      |
  |                   |                            |                 +-----------------------+         |
  |                   |   교    부                 |                 |    결          재     |         |
  |                   +----------------------------+-----------------+                       |         |
  |                                                |                 |  (법인세 과장 전결)   |         |
  |                                                |                 +-----------------------+         |
  |                                                |                                                   |
  +------------------------------------------------+---------------------------------------------------+
[별지제23호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                            법  입  세                                       |   처  리  기  간     |
  |                            법인영업세  과세필증명원                         +----------------------+
  |                                                                             |   즉          시     |
  +---------+------------------------+------------------------------------------+----------------------+
  |         | ① 영 업 장  소 재 지  |                                                                 |
  |         +------------------------+-----------------------------------------------------------------+
  |         | ② 본  점  소  재  지  |                                                                 |
  |         +------------------------+-----------------------------------------------------------------+
  | 신청인  | ③ 법      인      명  |                                                                 |
  |         +------------------------+----------------------------+----------+-------------------------+
  |         | ④ 대표자주민등록번호  |                            | ⑤영업감 |                         |
  |         |                        |                            |   찰번호 |                         |
  |         +------------------------+----------------------------+----------+-------------------------+
  |         | ⑥ 대      표      자  |                                                                 |
  +---------+------------------------+-----------------------------------------------------------------+
  |                                과      세      내      역                                          |
  +------------+------------+-------------------------+------------+------------+----------------------+
  | ⑦         | ⑧         |   과  세  필  내  역    |⑪ 과세기분 | ⑫         | ⑬                   |
  | 품명 또는  | 징수 의무  +------------+------------+  또는 사업 | 결 정 일 자|   적            요   |
  | 공 사 명   | 자 명 칭   | ⑨ 종  목  |⑩과세표준액|  년도      |            |                      |
  +------------+------------+------------+------------+------------+------------+----------------------+
  |            |            |            |            |            |            |                      |
  +------------+------------+------------+------------+------------+------------+----------------------+
  |            |            |            |            |            |            |                      |
  +------------+------------+------------+------------+------------+------------+----------------------+
  |            |            |            |            |            |            |                      |
  +------------+------------+------------+------------+------------+------------+----------------------+
  |                                                                                                    |
  |   위의 영업세과세표준이 되는 금액에 대하여는 법인세와 영업세를 과세필한 것이옵기 법인세법시행령    |
  |                                                                                                    |
  |  제107조제3항과 영업세법시행령 제88조 및 제92조의 규정에 의하여 이 사실을 증명하여 주시기 바랍니다.|
  |                                                                                                    |
  |                                                                                                    |
  |                              19    .        .        .                                             |
  |                                                                                                    |
  |                                                                                                    |
  |                                                          신 청 인                           (인)   |
  |                                                                                                    |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +----------------------------------------------------------------------------------------------------+
  |                                                                                                    |
  |   위 사실을 증명함.                                                                                |
  |                                                                                                    |
  |                              19    .        .        .                                             |
  |                                                                                                    |
  |                                                         세무서장                            [인] |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 :  없음                                                          +---------------------+
  |                                                                              |   없          음    |
  |                                                                              +---------------------+
  |   ※이 증명원는 무료로 배부합니다.                                                                 |
  +----------------------------------------------------------------------------------------------------+
3006-12-26A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
  +----------------------------------------------------------------------------------------------------+
  |   이 증명 발금은 아래와 같이 처리됩니다.                                                           |
  +------------------------------------------------+---------------------------------------------------+
  |                                                |        처        리        기        관           |
  |        신          청          인              +---------------------------------------------------+
  |                                                |       세    무    서    장  (법  인  세  과)      |
  +------------------------------------------------+---------------------------------------------------+
  |                                                |                                                   |
  |                                                |                                                   |
  |       +---------------------------+            |                +-----------------------+          |
  |       |                           |        송  |     부         |     접        수      |          |
  |       |   신  청  서    작  성    +------------+-------------→ |                       |          |
  |       |                           |            |                |    (민   원   실)     |          |
  |       +---------------------------+            |                +-----------+-----------+          |
  |                   ↑                           |                            |                      |
  |                   |                            |                            |                      |
  |                   |                            |                            |                      |
  |                   |                            |                           ↓                      |
  |                   |                            |                 +----------------------+          |
  |                   |                            |                 |    조  사  확  인    |          |
  |                   |                            |                 |    ( 과        장)   |          |
  |                   |                            |                 +----------+-----------+          |
  |                   |                            |                            |                      |
  |                   |                            |                            |                      |
  |                   |                            |                            |                      |
  |                   |                            |                           ↓                      |
  |                   |                            |                 +-----------------------+         |
  |                   |   교    부                 |                 |    결          재     |         |
  |                   +----------------------------+-----------------+                       |         |
  |                                                |                 |  (법인세 과장 전결)   |         |
  |                                                |                 +-----------------------+         |
  |                                                |                                                   |
  +------------------------------------------------+---------------------------------------------------+
[별지제24호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                            법  입  세                                       |   처  리  기  간     |
  |                            법인영업세  원천징수필물품증명원                 +----------------------+
  |                                                                             |         1 일         |
  +-----+------------------------+----------------------------------------------+----------------------+
  |     | ① 영 업 장  소 재 지  |                                                                     |
  | 신  +------------------------+---------------------------------------------------------------------+
  |     | ② 본  점  소  재  지  |                                                                     |
  |     +------------------------+---------------------------------------------------------------------+
  | 청  | ③ 법      인      명  |                                                                     |
  |     +------------------------+----------------------+----------------+-----------------------------+
  |     | ④ 대표자주민등록번호  |                      | ⑤영업감찰번호 |                             |
  | 인  +------------------------+----------------------+----------------+-----------------------------+
  |     | ⑥ 대      표      자  |                                                                     |
  +-----+------------------------+---------------------------------------------------------------------+
  |                                원  천  징  수  물  품  내  역                                      |
  +------------+-------------------+------------+------------+-------------------------------+---------+
  |            |                   |            |            |         원천징수의무자        |         |
  | ⑦ 품  명  | ⑧ 생산지또는명칭 | ⑨ 규   격 | ⑩ 수  량  +---------------+---------------+ ⑬ 적요 |
  |            |                   |            |            | ⑪ 징 수 일 자| ⑫ 명    칭   |         |
  +------------+-------------------+------------+------------+---------------+---------------+---------+
  |            |                   |            |            |               |               |         |
  +------------+-------------------+------------+------------+---------------+---------------+---------+
  |            |                   |            |            |               |               |         |
  +------------+-------------------+------------+------------+---------------+---------------+---------+
  |            |                   |            |            |               |               |         |
  +------------+-------------------+------------+------------+---------------+---------------+---------+
  | ⑭ 용도(납품처)                                                                                    |
  +----------------------------------------------------------------------------------------------------+
  | ⑮ 금액(납품처)                                                                                    |
  +----------------------------------------------------------------------------------------------------+
  |                                                                                                    |
  |   위의 물품에 대하여는 법인세와 영업세를 원천징수 필한 것이옵기 법인세법시행령 제107조제4항 및     |
  |                                                                                                    |
  |  제5항 영업세법시행령 제89조 및 제92조의 규정에 의하여 증명하여 주시기 바랍니다.                   |
  |                                                                                                    |
  |                                                                                                    |
  |                              19    .        .        .                                             |
  |                                                                                                    |
  |                                                                                                    |
  |                                                          신 청 인                           (인)   |
  |                                                                                                    |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +----------------------------------------------------------------------------------------------------+
  |                                                                                                    |
  |   위 사실을 증명함.                                                                                |
  |                                                                                                    |
  |                              19    .        .        .                                             |
  |                                                                                                    |
  |                                                         세무서장                            [인] |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 :  없음                                                          +---------------------+
  |                                                                              |   없          음    |
  |                                                                              +---------------------+
  |   ※이 증명원은 무료로 배부합니다.                                                                 |
  +----------------------------------------------------------------------------------------------------+
3006-12-27A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
  +----------------------------------------------------------------------------------------------------+
  |   이 증명 발금은 아래와 같이 처리됩니다.                                                           |
  +------------------------------------------------+---------------------------------------------------+
  |                                                |        처        리        기        관           |
  |        신          청          인              +---------------------------------------------------+
  |                                                |       세    무    서    장  (법  인  세  과)      |
  +------------------------------------------------+---------------------------------------------------+
  |                                                |                                                   |
  |                                                |                                                   |
  |       +---------------------------+            |                +-----------------------+          |
  |       |                           |        송  |     부         |     접        수      |          |
  |       |   신  청  서    작  성    +------------+-------------→ |                       |          |
  |       |                           |            |                |    (민   원   실)     |          |
  |       +---------------------------+            |                +-----------+-----------+          |
  |                   ↑                           |                            |                      |
  |                   |                            |                            |                      |
  |                   |                            |                            |                      |
  |                   |                            |                           ↓                      |
  |                   |                            |                 +----------------------+          |
  |                   |                            |                 |    조  사  확  인    |          |
  |                   |                            |                 |    ( 과        장)   |          |
  |                   |                            |                 +----------+-----------+          |
  |                   |                            |                            |                      |
  |                   |                            |                            |                      |
  |                   |                            |                            |                      |
  |                   |                            |                           ↓                      |
  |                   |                            |                 +-----------------------+         |
  |                   |   교    부                 |                 |    결          재     |         |
  |                   +----------------------------+-----------------+                       |         |
  |                                                |                 |  (법인세 과장 전결)   |         |
  |                                                |                 +-----------------------+         |
  |                                                |                                                   |
  +------------------------------------------------+---------------------------------------------------+
[별지제25호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                            수   입   대   행   증   명   원                 +----------------------+
  |                                                                             |        2  일         |
  +---------+------------------------+------------------------------------------+----------------------+
  |         | ① 영 업 장  소 재 지  |                                                                 |
  |         +------------------------+-----------------------------------------------------------------+
  | 수  입  | ② 본  점  소  재  지  |                                                                 |
  |         +------------------------+-----------------------------------------------------------------+
  | 대행지  | ③ 법      인      명  |                                                                 |
  |         +------------------------+------------------------+--------------+-------------------------+
  |(신청인) | ④ 대표자주민등록번호  |                        |⑤영업감찰번호|                         |
  |         +------------------------+------------------------+--------------+-------------------------+
  |         | ⑥ 대      표      자  |                                                                 |
  +---------+------------------------+-----------------------------------------------------------------+
  |         | ⑦ 영 업 장  소 재 지  |                                                                 |
  |         +------------------------+-----------------------------------------------------------------+
  |         | ⑧ 본  점  소  재  지  |                                                                 |
  | 수  입  +------------------------+-----------------------------------------------------------------+
  | 위탁자  | ⑨ 법      인      명  |                                                                 |
  |         +------------------------+------------------------+--------------+-------------------------+
  |         | ⑩ 대표자주민등록번호  |                        |⑪영업감찰번호|                         |
  |         +------------------------+------------------------+--------------+-------------------------+
  |         | ⑫ 대      표      자  |                                                                 |
  +---------+------------------------+-----------------------------------------------------------------+
  |                            수  입  대  행  의   사  실  표  시                                     |
  +-------------------------+------------+------------+------------+------------+----------------------+
  | ⑬  수입 허가 또는 수   | ⑭ 상품명  | ⑮ 규  격  | ⑯수 량  | ⑰ 허가  | ⑱  적         요  |
  |     입인증서     번호   |            |            |            | 가격(외화) |                      |
  +-------------------------+------------+------------+------------+------------+----------------------+
  |                         |            |            |            |            |                      |
  +-------------------------+------------+------------+------------+------------+----------------------+
  |                         |            |            |            |            |                      |
  +-------------------------+------------+------------+------------+------------+----------------------+
  |                         |            |            |            |            |                      |
  +-------------------------+------------+------------+------------+------------+----------------------+
  |                                                                                                    |
  |   위 상품을 위탁자 의뢰에 의하여 수입을 대행하는 것이옵기 법인세법시행령 제108조제1항 및 제4항     |
  |                                                                                                    |
  |  영업세법시행령 제90조제1항의 규정에 의하여 이 사실을 증명하여 주시기 바랍니다.                    |
  |                                                                                                    |
  |                              19    .        .        .                                             |
  |                                                                                                    |
  |                                                                                                    |
  |                                                          신 청 인                           (인)   |
  |                                                                                                    |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +----------------------------------------------------------------------------------------------------+
  |                                                                                                    |
  |   위 사실을 증명함.                                                                                |
  |                                                                                                    |
  |                              19    .        .        .                                             |
  |                                                                                                    |
  |                                                         세무서장                            [인] |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 : 1. 수입위탁증명서                                              +---------------------+
  |                                                                              |   없          음    |
  |                                                                              +---------------------+
  |   ※이 증명원는 무료로 배부합니다.                                                                 |
  +----------------------------------------------------------------------------------------------------+
3006-12-28A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
  +----------------------------------------------------------------------------------------------------+
  |   이 증명 발금은 아래와 같이 처리됩니다.                                                           |
  +------------------------------------------------+---------------------------------------------------+
  |                                                |        처        리        기        관           |
  |        신          청          인              +---------------------------------------------------+
  |                                                |       세    무    서    장  (법  인  세  과)      |
  +------------------------------------------------+---------------------------------------------------+
  |                                                |                                                   |
  |                                                |                                                   |
  |       +---------------------------+            |                +-----------------------+          |
  |       |                           |        송  |     부         |     접        수      |          |
  |       |   신  청  서    작  성    +------------+-------------→ |                       |          |
  |       |                           |            |                |    (민   원   실)     |          |
  |       +---------------------------+            |                +-----------+-----------+          |
  |                   ↑                           |                            |                      |
  |                   |                            |                            |                      |
  |                   |                            |                            |                      |
  |                   |                            |                           ↓                      |
  |                   |                            |                 +----------------------+          |
  |                   |                            |                 |    조  사  확  인    |          |
  |                   |                            |                 |    ( 과        장)   |          |
  |                   |                            |                 +----------+-----------+          |
  |                   |                            |                            |                      |
  |                   |                            |                            |                      |
  |                   |                            |                            |                      |
  |                   |                            |                           ↓                      |
  |                   |                            |                 +-----------------------+         |
  |                   |   교    부                 |                 |    결          재     |         |
  |                   +----------------------------+-----------------+                       |         |
  |                                                |                 |  (법인세 과장 전결)   |         |
  |                                                |                 +-----------------------+         |
  |                                                |                                                   |
  +------------------------------------------------+---------------------------------------------------+
[별지제25호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                            수   입   위   탁   증   명   원                 +----------------------+
  |                           ===================================               |        2  일         |
  +---------+------------------------+------------------------------------------+----------------------+
  |         | ① 영 업 장  소 재 지  |                                                                 |
  |         +------------------------+-----------------------------------------------------------------+
  | 수  입  | ② 본  점  소  재  지  |                                                                 |
  |         +------------------------+-----------------------------------------------------------------+
  | 위탁자  | ③ 법      인      명  |                                                                 |
  |         +------------------------+------------------------+----------------+-----------------------+
  |(신청인) | ④ 대표자주민등록번호  |                        | ⑤영업감찰번호 |                       |
  |         +------------------------+------------------------+----------------+-----------------------+
  |         | ⑥ 대      표      자  |                                                                 |
  +---------+------------------------+-----------------------------------------------------------------+
  |                            수     입     상     품     내     역                                   |
  +--------------------+-------+-------+-----------------------+------------+-------+------------------+
  |                    |       |       |   상  품  원  가      | ⑬ 대행    |       | ⑮ 물 품 인 수   |
  | ⑦ 상    품    명  |⑧ 규격|⑨ 수량+-------+-------+-------+    조건    |⑭ 용도|    예 정 월 일   |
  |                    |       |       |⑩ 종류|⑪ 외화|⑫ 원화|  (수수료)  |       |                  |
  +--------------------+-------+-------+-------+-------+-------+------------+-------+------------------+
  |                    |       |       |       |       |       |            |       |                  |
  +--------------------+-------+-------+-------+-------+-------+------------+-------+------------------+
  |                    |       |       |       |       |       |            |       |                  |
  +--------------------+-------+-------+-------+-------+-------+------------+-------+------------------+
  |                    |       |       |       |       |       |            |       |                  |
  +--------------------+-------+-------+-------+-------+-------+------------+-------+------------------+
  | ⑯ 외화획득의 방법                                                                               |
  +----------------------------------------------------------------------------------------------------+
  |        위 상품을 본인이 대행수입함을 확인함                                                        |
  |                            19    .        .       .                                                |
  |---------+----------------------------+-------------------------------------------------------------+
  |         | ⑰  영 업 장  소 재 지   |                                                             |
  |         +----------------------------+-------------------------------------------------------------+
  | 수  입  | ⑱  본  점  소  재  지   |                                                             |
  |         +----------------------------+-------------------------------------------------------------+
  | 대행자  | ⑲  법      인      명   |                                                             |
  |         +----------------------------+------------------------+--------------------+---------------+
  |         | ⑳  대표자주민등록번호   |                        | ㉑  영업감찰번호 |               |
  |         +----------------------------+------------------------+--------------------+---------------+
  |         | ㉑  대      표      자   |                                                    (인)     |
  +---------+----------------------------+-------------------------------------------------------------+
  |                                                                                                    |
  |   위와 같이 수입을 위탁하였기 법인세법시행령 제108조제2항 및 제4항 영업세법시행령 제90조제2항 및   |
  |                                                                                                    |
  |  제91조제2항 및 제91조의 규정에 의하여 이 사실을 증명하여 주시기 바랍니다.                         |
  |                                                                                                    |
  |                              19    .        .        .                                             |
  |                                                                                                    |
  |                                                                                                    |
  |                                                          신 청 인                           (인)   |
  |                                                                                                    |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +----------------------------------------------------------------------------------------------------+
  |                                                                                                    |
  |   위 사실을 증명함.                                                                                |
  |                                                                                                    |
  |                              19    .        .        .                                             |
  |                                                                                                    |
  |                                                         세무서장                            [인] |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 :  없음                                                          +---------------------+
  |                                                                              |   없          음    |
  |                                                                              +---------------------+
  |   ※이 증명원는 무료로 배부합니다.                                                                 |
  +----------------------------------------------------------------------------------------------------+
3006-12-29A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
  +----------------------------------------------------------------------------------------------------+
  |   이 증명 발금은 아래와 같이 처리됩니다.                                                           |
  +------------------------------------------------+---------------------------------------------------+
  |                                                |        처        리        기        관           |
  |        신          청          인              +---------------------------------------------------+
  |                                                |       세    무    서    장  (법  인  세  과)      |
  +------------------------------------------------+---------------------------------------------------+
  |                                                |                                                   |
  |                                                |                                                   |
  |       +---------------------------+            |                +-----------------------+          |
  |       |                           |        송  |     부         |     접        수      |          |
  |       |   신  청  서    작  성    +------------+-------------→ |                       |          |
  |       |                           |            |                |    (민   원   실)     |          |
  |       +---------------------------+            |                +-----------+-----------+          |
  |                   ↑                           |                            |                      |
  |                   |                            |                            |                      |
  |                   |                            |                            |                      |
  |                   |                            |                           ↓                      |
  |                   |                            |                 +----------------------+          |
  |                   |                            |                 |    조  사  확  인    |          |
  |                   |                            |                 |    ( 과        장)   |          |
  |                   |                            |                 +----------+-----------+          |
  |                   |                            |                            |                      |
  |                   |                            |                            |                      |
  |                   |                            |                            |                      |
  |                   |                            |                           ↓                      |
  |                   |                            |                 +-----------------------+         |
  |                   |   교    부                 |                 |    결          재     |         |
  |                   +----------------------------+-----------------+                       |         |
  |                                                |                 |  (법인세 과장 전결)   |         |
  |                                                |                 +-----------------------+         |
  |                                                |                                                   |
  +------------------------------------------------+---------------------------------------------------+
[별지제27호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                            수   입   대   행   신   고   서                 +----------------------+
  |                           ==================================                |        즉 시         |
  +---------+------------------------+------------------------------------------+----------------------+
  |         | ① 영 업 장  소 재 지  |                                                                 |
  |         +------------------------+-----------------------------------------------------------------+
  | 수  입  | ② 본  점  소  재  지  |                                                                 |
  |         +------------------------+-----------------------------------------------------------------+
  | 대행지  | ③ 법      인      명  |                                                                 |
  |         +------------------------+------------------------+-----------------+----------------------+
  |(신고인) | ④ 대표자주민등록번호  |                        | ⑤ 영업감찰번호 |                      |
  |         +------------------------+------------------------+-----------------+----------------------+
  |         | ⑥ 대      표      자  |                                                                 |
  +---------+------------------------+-----------------------------------------------------------------+
  |         | ⑦ 영 업 장  소 재 지  |                                                                 |
  |         +------------------------+-----------------------------------------------------------------+
  |         | ⑧ 본  점  소  재  지  |                                                                 |
  | 수  입  +------------------------+-----------------------------------------------------------------+
  | 위탁자  | ⑨ 법      인      명  |                                                                 |
  |         +------------------------+------------------------+-----------------+----------------------+
  |         | ⑩ 대표자주민등록번호  |                        | ⑪ 영업감찰번호 |                      |
  |         +------------------------+------------------------+-----------------+----------------------+
  |         | ⑫ 대      표      자  |                                                                 |
  +---------+------------------------+-----------------------------------------------------------------+
  |                            대   행   수   입   상   품   내   역                                   |
  +------------+------------+------------+------------+-------------------------+-----------+----------+
  | ⑬         | ⑭         | ⑮         | ⑯       |      외         화      | ⑲      |          |
  | 수출국지명 | 상  품  명 | 규      격 | 수      량 +------------+------------+ 대행조건  | ⑳적요 |
  |            |            |            |            | ⑰ 종 류 | ⑱ 외화액| (수수료)  |          |
  +------------+------------+------------+------------+------------+------------+-----------+----------+
  |            |            |            |            |            |            |           |          |
  +------------+------------+------------+------------+------------+------------+-----------+----------+
  |            |            |            |            |            |            |           |          |
  +------------+------------+------------+------------+------------+------------+-----------+----------+
  |                                                                                                    |
  |   위와 같이 위탁자 의뢰에 의하여 수입을 대행하옵기 법인세법시행령 제108조제3항과 영업세법시행령    |
  |                                                                                                    |
  |  제90조제3항 및 제92조의 규정에 의하여 신고합니다.                                                 |
  |                                                                                                    |
  |                              19    .        .        .                                             |
  |                                                                                                    |
  |                                                                                                    |
  |                                                          신 청 인                           (인)   |
  |                                                                                                    |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +----------------------------------------------------------------------------------------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 :  수입위탁증명서                                                +---------------------+
  |                                                                              |   없          음    |
  |                                                                              +---------------------+
  |   ※이 증명원는 무료로 배부합니다.                                                                 |
  +----------------------------------------------------------------------------------------------------+
3006-12-30A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
[별지제39호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                     법인세과세표준신고서제출기한연장승인신청서              +----------------------+
  |                    =============================================            |   세무서     3일     |
  |                                                                             |   지방청    15일     |
  +----+--------------------------+---------------------------------------------+----------------------+
  |    | ① 본  점  소  재  지    |                                                                    |
  | 신 +--------------------------+--------------------------------------------------------------------+
  |    | ② 법      인      명    |                                                                    |
  | 고 +--------------------------+--------------------------------------------------------------------+
  |    | ③ 대표자주민등록번호    |                                                                    |
  | 인 +--------------------------+------------------------+------------------+------------------------+
  |    | ④ 대  표  자  성  명    |                        | ⑤ 영업감찰번호  |                        |
  +----+--------------------------+------------------------+------------------+------------------------+
  |                                                                                                    |
  |                                      신    청    내    용                                          |
  |                                                                                                    |
  +----------------------+-----------------------------------------------------------------------------+
  | ⑥  업          태   |                                 업 (종 목)                                  |
  +----------------------+-----------------------------------------------------------------------------+
  | ⑦  과  세  기  간   |  19    .        .        .                                                  |
  |                      |  19    .        .        . 간 사업년도                                      |
  +----------------------+-----------------------------------------------------------------------------+
  | ⑧  세          목   |                                                                             |
  +----------------------+-----------------------------------------------------------------------------+
  | ⑨  연장하고자하는   |  19    .        .        . 부터                                             |
  |     기          한   |  19    .        .        . 까지 (        일간)                              |
  +----------------------+-----------------------------------------------------------------------------+
  | ⑩  연  장  사  유   |                                                                             |
  +----------------------+-----------------------------------------------------------------------------+
  |                                                                                                    |
  |    법인세법 제27조 및 동법시행령 제84조제1항 및 제2항의 규정에 의하여 신고서제출기한의 연장을      |
  |                                                                                                    |
  |   받고자 합니다.                                                                                   |
  |                                                                                                    |
  |                                                 19    .    .    .                                  |
  |                                                                                                    |
  |                                                                                                    |
  |                                                       신  청  인                       (인)        |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 : 관계증빙서류                                                   +---------------------+
  |                                                                              |   없          음    |
  |                                                                              +---------------------+
  |                                                                                                    |
  |   ※이 신고서는 무료로 배부합니다.                                                                 |
  +----------------------------------------------------------------------------------------------------+
3006-12-69A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
  +----------------------------------------------------------------------------------------------------+
  |   이 선청서는 아래와 같이 처리됩니다                                                               |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |     처    리    기    간       |     처    리    기    관         |
  |      신      청      인        +--------------------------------+----------------------------------+
  |                                |       세무서장(법인세과)       |       지방청장(법인세과)         |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |                                |                                  |
  |                                |                                |                                  |
  |       +----------------+ 송부  |      +------------------+      |        +------------------+      |
  |       |  신청서 작성   +-------+----→|    접      수    +----+ |        |    접      수    |      |
  |       |                |←---+ |      |    (민 원 실)    |    | | +----→|    (민 원 실)    |      |
  |       +----------------+ 교부| |      +-------+----+-----+    | | |      +--------+---------+      |
  |                              | |              |    |          | | |전             |                |
  |                              | |             ↓   ↓          | | |달            ↓                |
  |                              | |      +------------------+    | | |      +-------------------+     |
  |                              | |      |   조 사   확  인 |    | | |      |   조 사  확 인    |     |
  |                              | |      |   (담 당 과 장)  |  +-+-+-+      |   (담 당 과 장)   |     |
  |                              | |      +--------+----+----+  | | |        +---------+---------+     |
  |                              | |               |    |       | | |                  |               |
  |                              | |              ↓   ↓       | | |                 ↓               |
  |                              | |      +------------------+  | | |        +-------------------+     |
  |                              | |      |   기 안  결 재   |  | | |        |   기 안  결 재    |     |
  |                              | |      |    (서    장)    +--+ | |        |   (부 과 국 장)   |     |
  |                              | |      +--------+----+----+    | |        +---------+---------+     |
  |                              | |               |    |         | |                  |               |
  |                              | |              ↓   ↓         | |                 ↓               |
  |                              | |      +------------------+    | |         +------------------+     |
  |                              | |      |  통 지 서 작 성  |    | |         |  결 정 서 작 성  |     |
  |                              +-+------+                  |    +-+---------+                  |     |
  |                                |      +------------------+      |         +------------------+     |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |  (세무서 처리분)               |  (지방청 승인분)                 |
  |                                |   연장신고기한 30일 이내분     |    연장신고기한 31일 이상분      |
  |                                |                                |                                  |
  +--------------------------------+--------------------------------+----------------------------------+
[별지제40호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                        외국군에대한군납시의수시부과신청서                   +----------------------+
  |                                                                             |    2          일     |
  +----+-------------------+----------------------------------------------------+----------------------+
  |    | ① 주소또는본점소 |                                                                           |
  |    |    재          지 |                                                                           |
  | 신 +-------------------+---------------------------------------------------------------------------+
  |    | ② 상호 또는 명칭 |                                                                           |
  |    +-------------------+---------------------------------------------------------------------------+
  | 고 | ③ 대표자주민등   |                                                                           |
  |    |    록   번   호   |                                                                           |
  |    +-------------------+-----------------------------------+----------+----------------------------+
  | 인 | ④ 대표자 성명    |                                   | ⑤영업감 |                            |
  |    |                   |                                   |   찰번호 |                            |
  +----+-------------------+-----------------------------------+----------+----------------------------+
  |                                                                                                    |
  |                                     신    고    내    용                                           |
  |                                                                                                    |
  +------------------------+---------------------------------------------------------------------------+
  | ⑥ 영 업 장 소 재 지   |                                                                           |
  +------------------------+---------------------------------------------------------------------------+
  | ⑦ 종             목   |                                                                           |
  +------------------------+---------------------------------------------------------------------------+
  | ⑧ 구             분   |                                                                           |
  +------------------------+---------------------------------------------------------------------------+
  | ⑨ 세             목   |                                                                           |
  +------------------------+---------------------------------------------------------------------------+
  | ⑩ 외   화   금   액   |                                                                           |
  +------------------------+---------------------------------------------------------------------------+
  | ⑪ 과  세  표  준  액  |                                                                           |
  +------------------------+--------------------------------+---------------+--------------------------+
  | ⑫ 소   득   금   액   |                                |  ⑬ 세    율  |                          |
  +------------------------+--------------------------------+---------------+--------------------------+
  | ⑭ 세             액   |                                |  ⑮ 취급자인  |                          |
  +------------------------+--------------------------------+---------------+--------------------------+
  | ⑯ 비           고   |                                                                           |
  +------------------------+---------------------------------------------------------------------------+
  |                        |                                                                           |
  |                        |                                                                           |
  +------------------------+---------------------------------------------------------------------------+
  |                                                                                                    |
  |    위와 같이 신고합니다.                                                                           |
  |                                                                                                    |
  |                              19    .        .        .                                             |
  |                                                                                                    |
  |                                                                                                    |
  |                                신 고 인                           (인)                             |
  |                                                                                                    |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 : 없음                                                           +---------------------+
  |                                                                              |   없          음    |
  |                                                                              +---------------------+
  |   ※이 신고서는 무료로 배부합니다.                                                                 |
  +----------------------------------------------------------------------------------------------------+
3006-12-70A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
  +----------------------------------------------------------------------------------------------------+
  |   이 선청서는 아래와 같이 처리됩니다                                                               |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |     경    유    기    간       |     처    리    기    관         |
  |      신      청      인        +--------------------------------+----------------------------------+
  |                                |                                |       세무서장(법인세과)         |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |                                |                                  |
  |                                |                                |                                  |
  |       +----------------+       |        송       부             |        +------------------+      |
  |       |                +-------+--------------------------------+----→  |    접      수    |      |
  |       |  신청서 작성   |       |                                |        |    (민 원 실)    |      |
  |       |                |←--+  |                                |        +--------+---------+      |
  |       +----------------+    |  |                                |                 |                |
  |                             |  |                                |                ↓                |
  |                             |  |                                |        +-------------------+     |
  |                             |  |                                |        |   조 사 확 인     |     |
  |                             |  |                                |        |    (과   장)      |     |
  |                             |  |                                |        +---------+---------+     |
  |                             |  |                                |                  |               |
  |                             |  |                                |                 ↓               |
  |                             |  |                                |        +-------------------+     |
  |                             |  |                                |        |    결       재    |     |
  |                             |  |                                |        |     (서    장)    |     |
  |                             |  |                                |        +---------+---------+     |
  |                             |  |                                |                  |               |
  |                             |  |                                |                 ↓               |
  |                             |  |            통      보          |         +------------------+     |
  |                             |  |                                |         | 결정통지서 작성  |     |
  |                             +--+--------------------------------+---------+                  |     |
  |                                |                                |         +------------------+     |
  |                                |                                |                                  |
  +--------------------------------+--------------------------------+----------------------------------+
[별지제41호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                   외환증서에의한(법인세)수시부과제증명원                    +----------------------+
  |                                                                             |      즉     시       |
  +----+-------------------+----------------------------------------------------+----------------------+
  |    | ① 주소또는본점소 |                                                                           |
  |    |    재          지 |                                                                           |
  | 납 +-------------------+---------------------------------------------------------------------------+
  |    | ② 상호 또는 명칭 |                                                                           |
  |    +-------------------+---------------------------------------------------------------------------+
  | 세 | ③ 대표자주민등   |                                                                           |
  |    |    록   번   호   |                                                                           |
  |    +-------------------+------------------------------+----------------+---------------------------+
  | 자 | ④ 대표자 성명    |                              | ⑤영업감찰번호 |                           |
  |    +-------------------+------------------------------+----------------+---------------------------+
  |    | ⑤ 영업장소재지   |                                                                           |
  +----+-------------------+---------------------------------------------------------------------------+
  |                                                                                                    |
  |                                     신    고    내    용                                           |
  |                                                                                                    |
  +----------------+----------------+----------------+-------------------------------------------------+
  |                |                |                |            징         수         액             |
  | ⑦ 업      종  | ⑧ 종      목  | ⑨ 과세표준액  +---------------+----------------+----------------+
  |                |                |                | ⑩  법 인 세  | ⑪  소 득 세   |       계       |
  +----------------+----------------+----------------+---------------+----------------+----------------+
  |                |                |                |               |                |                |
  +----------------+--------+-------+----------------+-----+---------+-----+----------+----------------+
  | ⑫  납  부  년  월  일  | 19   .       .       .       | 취 급 자 인   |                           |
  +-------------------------+------------------------------+---------------+---------------------------+
  | ⑬  참   고   사   항   |  외화표시금액 과                                                         |
  |                         |  수  표  번   호                                                         |
  +-------------------------+--------------------------------------------------------------------------+
  |                                                                                                    |
  |    위와 같이 수시부과에 대한 세액을 납부하였음을 증명하여 주시기 바랍니다.                         |
  |                                                                                                    |
  |                              19    .        .        .                                             |
  |                                신   청   인                                    (인)                |
  |                                                                                                    |
  |                                                                                                    |
  |          세무서장   귀하                                                                           |
  +----------------------------------------------------------------------------------------------------+
  |                                                                                                    |
  |    위 사실을 증명함.                                                                               |
  |                                                                                                    |
  |                              19    .        .        .                                             |
  |                                                                                                    |
  |                                              세    무   서   장    귀   하                 [인]  |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 : 없음                                                           +---------------------+
  |                                                                              |   없          음    |
  |                                                                              +---------------------+
  |   ※이 신고서는 무료로 배부합니다.                                                                 |
  +----------------------------------------------------------------------------------------------------+
3006-12-71A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
  +----------------------------------------------------------------------------------------------------+
  |   이 증명 발급은 아래와 같이 처리됩니다.                                                           |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |     경    유    기    간       |     처    리    기    관         |
  |      신      청      인        +--------------------------------+----------------------------------+
  |                                |                                |       세무서장(법인세과)         |
  +--------------------------------+--------------------------------+----------------------------------+
  |                                |                                |                                  |
  |                                |                                |                                  |
  |       +----------------+       |        송       부             |        +------------------+      |
  |       |                +-------+--------------------------------+----→  |    접      수    |      |
  |       |  증명원 작성   |       |                                |        |    (민 원 실)    |      |
  |       |                |←--+  |                                |        +--------+---------+      |
  |       +----------------+    |  |                                |                 |                |
  |                             |  |                                |                ↓                |
  |                             |  |                                |        +-------------------+     |
  |                             |  |                                |        |   조 사 확 인     |     |
  |                             |  |                                |        |    (과   장)      |     |
  |                             |  |                                |        +---------+---------+     |
  |                             |  |                                |                  |               |
  |                             |  |                                |                 ↓               |
  |                             |  |                                |        +-------------------+     |
  |                             |  |                                |        |    결       재    |     |
  |                             |  |                                |        |     (서    장)    |     |
  |                             |  |                                |        +---------+---------+     |
  |                             |  |                                |                  |               |
  |                             |  |                                |                 ↓               |
  |                             |  |            교      부          |         +------------------+     |
  |                             |  |                                |         |  증명서  작성    |     |
  |                             +--+--------------------------------+---------+                  |     |
  |                                |                                |         +------------------+     |
  |                                |                                |                                  |
  +--------------------------------+--------------------------------+----------------------------------+
[별지제42호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                                법  인  합  병  신  고  서                   +----------------------+
  |                                                                             |      즉    시        |
  +---------+------------------------+------------------------------------------+----------------------+
  |         | ① 본  접  소  재  지  |                                                                 |
  |         +------------------------+-----------------------------------------------------------------+
  | 신고인  | ② 법      인      명  |                                                                 |
  |         +------------------------+-----------------------------------------------------------------+
  |(합   병 | ④ 대   표   자   의   |                                                                 |
  | 법   인)|    주 민 등 록 번 호   |                                                                 |
  |         +------------------------+-------------------+----------------+----------------------------+
  |         | ⑥ 대 표 자 의 성 명   |                   |⑤ 영업감찰번호 |                            |
  +---------+------------------------+-------------------+----------------+----------------------------+
  |                                신      고      내      용                                          |
  +-----+------------------------+---------------------------------------------------------------------+
  |     | ⑥ 영 업 감 찰 번 호   |                                                                     |
  | 피  +------------------------+---------------------------------------------------------------------+
  |     | ⑦ 본  점  소  재  지  |                                                                     |
  | 합  +------------------------+---------------------------------------------------------------------+
  |     | ⑧ 영 업 장 소 재 지   |                                                                     |
  | 병  +------------------------+---------------------------------------------------------------------+
  |     | ⑨ 법      인      명  |                                                                     |
  | 법  +------------------------+---------------------------------------------------------------------+
  |     | ⑩ 대 표 자 의 성 명   |                                                                     |
  | 인  +------------------------+-----------------------------+-------------+-------------------------+
  |     | ⑪ 영     업      명   |                      업     | ⑫ 종    목 |                         |
  +-----+------------------------+-----------------------------+-------------+-------------------------+
  | ⑬ 합   병   년   월   일    |       19    .       .        .                                      |
  +------------------------------+---------------------------------------------------------------------+
  |                                                                                                    |
  |   위의 법인은 당사의 합병하였으므로 이를 신고합니다.                                               |
  |                                                                                                    |
  |                              19    .        .        .                                             |
  |                                                                                                    |
  |                       (신 고 인) 합병법인의 소재지                                                 |
  |                                  법  인  명                                                        |
  |                                  대표자성명                                           (인)         |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 : 1. 합병등기부등본.                                             +---------------------+
  |               2. 합병재무제표                                                |   없          음    |
  |                                                                              +---------------------+
  |   ※이 신고서는 무료로 배부합니다.                                                                 |
  +----------------------------------------------------------------------------------------------------+
3006-12-74A(1) 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
[별지제43호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                     법    인    설    립    신    고    서                  +----------------------+
  |                                                                             |    즉         시     |
  +----+-------------------+----------------------------------------------------+----------------------+
  |    | ① 본 점 소 재 지 |                                                                           |
  | 신 +-------------------+---------------------------------------------------------------------------+
  |    | ② 법    인    명 |                                                                           |
  | 고 +-------------------+---------------------------------------------------------------------------+
  |    | ③ 대    표    자 |                                                                           |
  | 인 |    주민등록번호   |                                                                           |
  |    +-------------------+---------------------------------------------------------------------------+
  |    | ④ 대 표 자 성 명 |                                                                           |
  +----+-------------------+---------------------------------------------------------------------------+
  |    | ⑤ 본 점 소 재 지 |                                                                           |
  |    +-------------------+---------------------------------------------------------------------------+
  | 신 | ⑥ 영업장 소재지  |                                                                           |
  |    +-------------------+---------------------------------------------------------------------------+
  |    | ⑦ 법    인    명 |                                                                           |
  | 고 +-------------------+---------------------------------------------------------------------------+
  |    | ⑧ 대 표 자 성 명 |                                                                           |
  |    +-------------------+---------------------------------------------------------------------------+
  | 내 | ⑨ 사  업  목  적 |                                                                           |
  |    +-------------------+---------------------------------------------------------------------------+
  |    | ⑩ 사  업  년  도 |                                                                           |
  | 용 +-------------------+---------------------------------------------------------------------------+
  |    | ⑪ 설  립  일  자 |                                                                           |
  |    +-------------------+---------------------------------------------------------------------------+
  |    | ⑫ 개업예정일자   |                                                                           |
  +----+-------------------+---------------------------------------------------------------------------+
  |                                                                                                    |
  |    법인세법 제60조 및 동법시행령 제125조의 규정에 따라 소정서류를 구비하여 위와 같이 설립신고      |
  |                                                                                                    |
  |   합니다.                                                                                          |
  |                                                                                                    |
  |                              19    .        .        .                                             |
  |                                                                                                    |
  |                                                                                                    |
  |                                             신 고 인                           (인)                |
  |                                                                                                    |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 : 1. 등기부등본                                                  +---------------------+
  |               2. 정      관                                                  |   없          음    |
  |               3. 개시대차대조표                                              +---------------------+
  |               4. 재산목록 각1부                                                                    |
  |                                                                                                    |
  |   ※이 신고서는 무료로 배부합니다.                                                                 |
  +----------------------------------------------------------------------------------------------------+
3006-12-67A 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
[별지제44호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                     법인명소재지 및 대표자변경신고서                        +----------------------+
  |                                                                             |   즉          시     |
  +----+--------------------------+---------------------------------------------+----------------------+
  |    | ① 본  점  소  재  지    |                                                                    |
  | 신 +--------------------------+--------------------------------------------------------------------+
  |    | ② 법      인      명    |                                                                    |
  | 고 +--------------------------+--------------------------------------------------------------------+
  |    | ③ 대표자주민등록번호    |                                                                    |
  | 인 +--------------------------+------------------------+------------------+------------------------+
  |    | ④ 대  표  자  성  명    |                        | ⑤ 영업감찰번호  |                        |
  +----+--------------------------+------------------------+------------------+------------------------+
  |                                                                                                    |
  |                                      신    고    내    용                                          |
  |                                                                                                    |
  +-------------------------------+--------------------------------------------------------------------+
  | ⑥ 법 령 의  변 경  년 월 일  |  19    .       .       .                                           |
  +-------------------------------+--------------------------------------------------------------------+
  | ⑦ 변   경   한    사   유    |                                                                    |
  +----+--------------------------+--------------------------------------------------------------------+
  |    | ⑧ 본 점 또 는 영 업 장  |                                                                    |
  | 변 |    소       재       지  |                                                                    |
  |    +--------------------------+--------------------------------------------------------------------+
  | 경 | ⑨ 법       인       명  |                                                                    |
  |    +--------------------------+--------------------------------------------------------------------+
  | 전 | ⑩ 대  표  자  성  명    |                                                                    |
  +----+--------------------------+--------------------------------------------------------------------+
  |    | ⑪ 본 점 또 는 영 업 장  |                                                                    |
  | 변 |    소       재       지  |                                                                    |
  |    +--------------------------+--------------------------------------------------------------------+
  | 경 | ⑫ 법       인       명  |                                                                    |
  |    +--------------------------+--------------------------------------------------------------------+
  |    | ⑬ 대  표  자  성  명    |                                                                    |
  +----+--------------------------+--------------------------------------------------------------------+
  |                                                                                                    |
  |    위와 같이 법인명소재지 및 대표자를 변경하였기 신고합니다.                                       |
  |                                                                                                    |
  |                                                                                                    |
  |                                    19    .       .        .                                        |
  |                                                                                                    |
  |                                           신   고   인                                      (인)   |
  |                                                                                                    |
  |                                                                                                    |
  |        세   무   서   장    귀   하                                                                |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    첨부서류 : 1. 등기부등본                                                  +---------------------+
  |               2. 대표자주민등록표 각1부                                      |   없          음    |
  |                                                                              +---------------------+
  |                                                                                                    |
  |   ※이 신고서는 무료로 배부합니다.                                                                 |
  +----------------------------------------------------------------------------------------------------+
3006-12-68A 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
[별지제45호서식]
  +-----------------------------------------------------------------------------+----------------------+
  |                                                                             |   처  리  기  간     |
  |                          납세관리인선정(변경)신고서                         +----------------------+
  |                                                                             |   즉          시     |
  +----+--------------------------+---------------------------------------------+----------------------+
  |    | ① 본  점  소  재  지    |                                                                    |
  | 신 +--------------------------+--------------------------------------------------------------------+
  |    | ② 법      인      명    |                                                                    |
  | 고 +--------------------------+--------------------------------------------------------------------+
  |    | ③ 대표자주민등록번호    |                                                                    |
  | 인 +--------------------------+------------------------+------------------+------------------------+
  |    | ④ 대  표  자  성  명    |                        | ⑤ 영업감찰번호  |                        |
  +----+--------------------------+------------------------+------------------+------------------------+
  |                                    신      고      내      용                                      |
  |                                   ----------------------------                                     |
  |                                                                                                    |
  |         법인세법시행령 제126호제3항의 규정에 의하여 (               )세에 대한 납세관리            |
  |                                                                                                    |
  |                        시         읍        동                                                     |
  |         인을           군         면        리          가         번지(       )로 선정(변         |
  |                                                                                                    |
  |         경)하였음을 아래 연서로서 신고합니다.                                                      |
  |                                                                                                    |
  |                                      19    .        .        .                                     |
  |                                                                                                    |
  |         ⑥ 납세의무자 주소                                                                         |
  |                                                                                                    |
  |                       주민등록번호 (                            )                                  |
  |                                                                                                    |
  |                       성     명                          (인)                                      |
  |                                                                                                    |
  |         ⑦ 납세관리인 주소                                                                         |
  |                                                                                                    |
  |                       주민등록번호 (                            )                                  |
  |                                                                                                    |
  |                       성     명                          (인)                                      |
  |                                                                                                    |
  |                                                                                                    |
  |                세   무   서   장    귀   하                                                        |
  |                                                                                                    |
  +------------------------------------------------------------------------------+---------------------+
  |                                                                              |   수  입  인  지    |
  |    비고 : 납세관리인이 그 주소 또는 거소를 변경한 때에는                     +---------------------+
  |                                                                              |   없          음    |
  |           이 서식에 준하여 신고하여야 한다.                                  +---------------------+
  |                                                                                                    |
  |    첨부서류 : 없음                                                                                 |
  |                                                                                                    |
  |   ※이 신고서는 무료로 배부합니다.                                                                 |
  +----------------------------------------------------------------------------------------------------+
3006-12-73A 190mm×268mm 신문용지 50g/㎡
1971. 12.16 승인
법인세법시행령
[시행 1972. 1. 1.] [대통령령 제5899호, 1971. 12. 30., 일부개정]
【제정·개정문】
- ⊙대통령령제5,899호(1971·12·30)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제2조제1항제1호를 다음과 같이 한다
1. 산림업·수산업.
제3조와 제5조제2항을 각각 삭제한다.
제10조중 "법 제8조제3호에서 전사업년도로부터 이월한 익금"을 "법 제15조제1항제4호에서 이월익금"으로 한다.
제11조중 "외국항행소득이 있는 법인이"를 "외국항행소득과 개간 및 간척소득이 있는 법인이"로, "그 외국항행소득을 공제한 금액을"을 "그 외국항행소득과 개간 및 간척소득을 공제한 금액을"으로 한다.
제12조제1항제1호 및 제2호를 각각 다음과 같이 하며, 동조제2항중 제12호를 제13호로 하고, 동조동항제12호를 다음과 같이 신설한다.
1. 광산업·제조업·건설업·판매업·부동산업·금융업·보험업·운송보관업·목욕탕 및 이발·미용업·요리점 및 오락써비스업·음식점 및 기타 써비스업에서 생기는 판매금액·수입금액·도급금액 및 보험료액. 다만, 법 제33조제4항의 규정에 의하여 추계결정하는 경우에 부동산임대로 인하여 받은 전세금 또는 임대보증금에 대한 수입금액의 계산은 영업세과세기간 종료일 현재 계약기간 1년의 정기예금 이자율을 적용하여 계산한 금액으로 한다.
2. 산림업·수산업·축산업·토탄채취업과 의료업에서 생기는 수입금액.
12. 광산업의 탐광비(탐광을 위한 개발비를 포함한다).
제14조를 다음과 같이 한다.
제14조 (퇴직보험증권에 대한 이자의 범위) 법 제10조제1호에서 "대통령령이 정하는 증권의 이자"라 함은 인보험에 관한 보험증권에 의하여 수령하는 보험료에 대한 이자를 말한다.
제15조와 제16조를 각각 삭제한다.
제17조의2를 다음과 같이 신설한다.
제17조의2 (증권거래준비금의 범위) 법 제12조의3제1항의 규정에 의한 증권거래준비금은 당해 사업년도에 거래한 총 약정대금의 1만분의 2를 곱하여 산출한 금액의 범위내에서 이를 손금에 산입한다.
제18조제2항을 다음과 같이 하고, 동조제3항 내지 제5항을 각각 삭제한다.
②법 제13조의 규정에 의하여 손금에 산입하는 퇴직급여충당금은 1년간 계속하여 근로한 사용인에게 지급한 총 급여액의 10분의 1에 상당하는 금액을 한도로 하여 계산한다.
제23조제3항중 "법 제26조"를 "법 제26조 또는 법 제27조"로 한다.
제26조를 다음과 같이 한다.
제26조 (건설이자의 배당금) 법 제16조제2호에서 "건설이자의 배당금"이라 함은 상법 제463조제1항의 규정에 의한 이자를 말한다.
제33조의 제목 "(건설자금의 이자)"를 "(건설자금 및 불분명한 사채의 이자)"로 하고, 동조제1항중 "매입·제작·건설 또는 개량(이하 "건설등"이라 한다)"을 "매입·개량(기계장치의 부분품을 개량하거나 교환하는 경우를 제외한다) 제작 또는 건설(이하 "건설등"이라 한다)"로 하며, 동조에 제7항을 다음과 같이 신설한다.
⑦법 제16조제11호에서 "일정율이상의 출처가 불분명한 사채의 이자"라 함은 다음 각호의 1에 게기하는 차입금에 대한 이자중 월 100분의 2.8의 율(중소기업기본법의 규정에 의한 중소기업은 월 100분의 3으로 한다)을 초과하는 부분의 이자를 말한다. 다만, 거래일 현재 주민등록표에 의하여 그 거주사실등이 확인된 채권자가 차입금 변제후 소재불명이 된 경우의 차입금에 대한 이자는 예외로 한다.
1. 채권자의 주소 및 성명을 확인할 수 없는 차입금
2. 채권자의 능력 및 자산상태로 보아 금전을 대여한 것으로 인정할 수 없는 차입금
3. 채권자와의 금전거래사실 및 거래내용이 불분명한 차입금
제38조제7호를 삭제한다.
제38조의2를 다음과 같이 신설한다.
제38조의2 (외환채무에 대한 평가 손익) 외환 차입금이 환율변동으로 인하여 차입당시의 원화표시액(원화기장액)과 상환하는 원화금액에 차손익이 생긴 경우에 그 차손익은 다음 각호의 규정에 의하여 처리한다.
1. 외환차입금으로 고정자산을 매입 또는 건설한 때에는 그 차손금은 환율조정 계정을 설정하여 이를 그 차입금에 대한 잔존상환기간에 따라 균등하게 상각하고 그 차익금은 당해 사업년도의 익금으로 계상한다.
2. 전호 이외의 경우에는 각 사업년도의 상환금액에 해당하는 차손익을 당해 사업년도의 손금 또는 익금으로 계상한다.
제39조를 다음과 같이 한다.
제39조 (주식발행자본금 또는 출자금액의 계산) ①내국법인이 사업년도중에 자본금 또는 출자금액에 변동이 있는 경우에 법 제18조제1항의 주식발행자본금 또는 출자금액의 계산은 그 사업년도의 매월말 현재의 주식발행자본금 또는 출자금액의 합계액을 당해 사업년도의 월수로 나누어 계산한 금액으로 한다.
②비영리법인의 수익사업부분에 대한 주식발행자본금 또는 출자금액의 계산은 수익사업의 자산의 합계액에서 부채(충당금을 포함한다)의 합계액을 공제한 액을 수익사업의 주식발행자본금 또는 출자금액으로 하여 전항의 규정을 준용한다.
제41조제4항중 "제42조제6항제4호"를 "제42조제6항제4호 및 제5호"로 한다.
제42조제6항에 제5호 및 제6호를 각각 다음과 같이 신설한다.
5. 국제기능올림픽대회에 참가할 선수의 파견 비용으로 국제기능올림픽대회 한국위원회에 지출한 금품의 가액.
6. 농수산물 수출진흥법의 규정에 의한 농수산물 수출진흥기금으로 적립하는 금액.
제43조제2항 및 제3항을 각각 삭제한다.
제45조의2를 다음과 같이 신설한다.
제45조의2 (기업합병의 범위) 법 제19조제4호 단서 및 법 제42조의2에 규정하는 대통령령이 정하는 합병은 주무부장관이 인정하는 합병장려업종의 영업을 하는 법인의 합병으로 한다.
제46조제1항제1호중 "출자자" 다음에 "(법 제22조제3항제2호에 규정하는 소액주주를 제외한다. 이하 같다)"를 삽입하며, 동조동항제4호를 제5호로 하고 동조동항에 제4호를 다음과 같이 신설한다.
4. 전각호에 게기하는 자가 총발행주식수의 100분의 50이상을 출자하고 있는 법인.
제47조제3호를 다음과 같이 한다.
3. 전각호의 차입금이 각각 있는 경우에는 높은 이자율의 차입금에 대한 적수에 해당하는 부분부터 순차로 적용하여 계산한다.
제50조제3호 및 제4호를 각각 다음과 같이 한다.
3. 광업권에 대하여는 생산고비례법 또는 정액법.
4. 광산업에 사용되는 사업별 고정자산(광업권을 제외한다)에 대하여는 생산고비례법·정율법 또는 정액법.
제51조제1항제1호중 "제조업에"를 "광산업 또는 제조업에"로, "16시간이상"을 "12시간이상"으로 하고 동조동항제2호중 "16시간이상"을 "12시간 이상"으로 하며, 동조동항제7호를 다음과 같이 한다.
7. 국민경제상 긴요하다고 과학기술처장관이 인정하는 국내연구의 개발성과와 외국으로부터 도입한 기술의 개량 및 개발성과를 최초로 기업화하는 자중 그 기업화를 위하여 새로 취득하거나 제작하는 법인의 기계설비에 대하여는 제48조의 규정에 의하여 계산한 상각범위액에 그 100분의30에 상당하는 금액을 가산한 금액.
제56조제2항중 "1만원미만"을 "2만원미만"으로 한다.
제58조를 다음과 같이 한다.
제58조 (신규취득자산의 상각계산) 법인이 새로 취득한 고정자산에 대한 감가상각은 사업년도 종료일 6월전에 취득한 경우에 한하여 당해 자산을 사업년도 개시일에 취득한 것으로 보고 동일한 내용년수를 가진 자산과 합산하여 시·부인 계산한다.
제67조제1항에 단서를 다음과 같이 신설하고, 동조제2항중 "100분의 10이상"을 "100분의 20이상"으로 하며, 동조제3항중 "상장법인"을 "상장법인과 제1항의 적용을 받는 모집 설립 또는 공모증자법인은"으로, "1,000분의 1이상"을 "1,000분의 2이상"으로 한다.
다만, 증권거래법의 규정에 의한 상장요건을 구비한 법인에 있어서는 그 상장요건을 구비한 날로부터 6월이내에 당해 법인의 주식을 한국증권거래소에 상장하는 경우로 한다.
제68조제6항에 제9호를 다음과 같이 신설하고, 동조제7항중 "국고보조금"을 "수출보상금"으로 한다.
9. 개항질서법의 규정에 의한 항계내영업의 허가를 받은 자가 항계내에서 외국선박을 상대로 하여 허가받은 업종에 따라 선박도장·세탁·전자기기수리·통선 또는 물품판매를 하고 획득한 외화를 소관세무서장이 확인하는 대금계산서에 의하여 원화로 취득하는 영업(항계내영업).
제69조를 다음과 같이 한다.
제69조 (공통손익의 계산) 법 제11조 또는 법 제23조의 규정에 해당하는 사업과 기타의 사업을 겸영하는 법인은 그 사업과 기타의 사업별로 구분할 수 없는 공통손금과 그 공통손금에 대응하는 공통익금을 재무부령이 정하는 바에 의하여 구분 계산하여야 한다.
제70조에 제3호의2·제3호의3·제10호의2 및 제10호의3을 각각 다음과 같이 신설하고, 동조제7호와 제10호를 각각 다음과 같이 한다.
3의2. "동·연·아연 제련사업"이라 함은 비철금속제련사업법 제2조의 규정에 의한 사업을 영위하는 자로서 동법 제7조의 규정에 의하여 등록을 마친 자가 동광·연광·아연광 및 이에 따르는 설물을 제련하는 사업을 말한다.
3의3. "알미늄제련사업"이라 함은 보오키사이트 등을 원료로 하여 알미나를 생산하거나 알미나를 전기분해하여 알미늄잉코트를 만드는 사업을 말한다.
7. "자동차중추부품제조사업"이라 함은 자동차부분품인 엔진·클러치·변속장치·차축 또는 보디(프레스금형을 포함한다)를 제조하는 사업으로서 상공부장관이 인정하는 것을 말한다.
10. "화학펄프제조사업"이라 함은 섬유소원료를 화학처리로 리그닌 또는 비섬유소부분을 제거하거나 섬유소재료를 기계나 화공약품으로 처리한 후 표백 반표백 또는 미표백상태로 정선하여 제지용 펄프를 제조하는 사업(쇄목펄프제조사업을 제외한다)을 말한다.
10의2. "소다회 제조사업"이라 함은 원염·석회석·암모니아·석탄 또는 코오크스등을 원료로 하여 조중조를 만들어 이를 하소시켜 탄산소오다를 제조하는 사업을 말한다.
10의3. "광물의 채굴 및 채취사업"이라 함은 광업법 제3조에 규정하는 광물의 채굴 및 채광과 이에 부속되는 선광 및 제련사업을 말한다.
제70조에 제2항 내지 제6항을 각각 다음과 같이 신설한다.
②법 제24조제9항에서 "공해를 방지하기 위한 시설"이라 함은 공해방지법상의 배출시설에서 나오는 매연 먼지 악취 및 가스등으로 인한 대기오염과 화학적·물리학적 또는 생물학적요인에 의한 수질오염·소음 또는 진동으로 인한 국민의 보건위생상의 위해와 생활환경의 피해를 방지하기 위하여 설치하는 시설과 그 방지물을 제조하는 시설로서 보건사회부장관·서울특별시장·부산시장 또는 도지사가 인정하는 시설을 말한다.
③법 제24조제9항에 규정하는 대통령령이 정하는 서울특별시의 지역 및 대도시는 서울특별시 및 부산시의 관할지역중 지방공업개발법의 규정에 의하여 지정된 개발지구와 수출산업공업단지개발조성법의 규정에 의하여 지정된 공업단지를 제외한 지역으로 한다.
④법 제24조제9항에서 "대통령령이 정하는 업종"이라 함은 조세감면규제법에 의하여 대통령령으로 정하는 업종을 말한다.
⑤법 제24조제9항에서 "이전하는 공장의 주된 기계시설"이라 함은 전항에 규정하는 업종에 해당하지 아니하는 사업을 영위하기 위하여 이전전에 이미 당해 공장에서 사용하였던 기계와 이전할 공장에서 사용할 목적으로 새로 취득 또는 제작한 기계로서 그 사업의 고유목적에 직접 사용되는 것을 말한다. 이 경우에 이전은 투자를 완료한 날로부터 6월이내에 그 이전전의 지역에 아직 남아있는 공장시설을 전부 철거하였거나 폐쇄하여 실질적으로 조업이 불가능한 상태에 있는 경우에 한하는 것으로 한다.
⑥전항의 규정에 의하여 이전하는 공장의 주된 기계시설의 가액은 이전전에 당해 공장에서 그 사업의 고유목적에 직접 사용하였던 주된 기계시설의 가액을 한도로 한다.
제76조제1항과 제2항을 다음과 같이 한다.
①법 제24조제5항의 규정에 의하여 법인세액의 공제를 받고자 하는 법인은 법 제26조 또는 법 제27조의 규정에 의한 신고를 할 때에 별지 제5호서식의 투자완료보고서 및 법인세공제신청서를 첨부하여 납세지 소관 세무서장에게 제출하여야 한다.
②법 제24조제1항 각호에 게기하는 사업을 영위하는 자가 그 사업의 고유목적에 직접 사용되는 주된 기계와 구축물등에 투자를 개시하는 경우에는 법 제26조 또는 법 제27조의 규정에 의한 신고를 할 때에 다음 각호의 서류를 납세지 소관세무서장에게 제출하여야 한다.
1. 투자를 개시한 날이 속하는 사업년도에 있어서는 별지 제4호서식의 투자계획서
2. 투자가 1년을 초과하여 완료될 경우에는 사업년도마다 별지 제6호서식의 투자진도 보고서
3. 이미 제출한 투자계획서상의 투자기간 투자금액 또는 투자대상종목을 변경한 때에는 즉시 별지 제7호서식의 투자계획변경신고서
제78조의2를 다음과 같이 신설한다.
제78조의2 (외국법인세액의 범위) 법 제24조의3에 규정하는 외국법인세액은 외국정부(지방자치단체를 포함한다)에 의하여 과세된 다음 각호에 게기하는 것으로 한다.
1. 초과이윤세 및 기타 법인의 소득등을 과세표준으로 하여 과세된 세액
2. 법인의 소득등을 과세표준으로 하여 과세된 세의 부가세액
3. 법인의 소득등을 과세표준으로 하여 과세된 세와 동일한 세목에 해당하는 것으로서 소득 이외의 수입금액 또는 기타 이에 준하는 것을 과세표준으로 하여 과세된 세액
제79조제1항제3호를 제5호로 제4호를 제6호로 하고, 동조제1항에 제3호와 제4호를 각각 다음과 같이 신설하며, 동조제2항중 "법 제41조제1항제2호 및 제4호"를 "법 제41조제1항제1호 내지 제3호"로 한다.
3. 법 제24조의3의 규정에 의한 외국 납부세액에 대한 세액공제.
4. 법 제24조의4의 규정에 의한 수입배당에 대한 세액공제.
제82조제2항중 "법 제26조제1항"을 "법 제26조 또는 법 제27조"로, 동조동항제2호를 다음과 같이 하고, 동항제5호를 제6호로 하며, 동조동항에 제5호를 다음과 같이 신설한다.
2. 법 제10조 또는 법 제24조의4에 규정하는 비과세소득이나 수입배당소득이 있는 법인은 그 명세서.
5. 법 제24조의3의 규정에 의하여 법인세의 공제를 받고자 하는 법인은 별지 제11호의2서식의 외국납부세액에 대한 법인세 공제신청서.
제82조제3항중 "법 제26조"를 "법 제26조 또는 법 제27조"로 한다.
제83조제1항중 "법 제26조의2제5호"를 "법 제26조의4제1호"로 한다.
제85조제3항중 "구분하여"를 "구분하여 종류별·영업장별로"로 하고, 동조제4항에 단서를 다음과 같이 신설한다.
다만, 부동산매매업자가 매매를 목적으로 소유하는 부동산에 대하여는 제2항제1호에 규정하는 개별법에 의한다.
제89조를 다음과 같이 한다.
제89조 (법인세의 자진납부) 법 제30조·법 제31조 또는 법 제46조의 규정에 의하여 법인세를 자진 납부하는 법인은 법 제26조 또는 법 제27조의 규정에 의한 신고와 함께 소관세무서에 납부하거나 별지 제20호서식(갑) 또는 (을)의 납부서나 납부표에 별지 제21호서식 (갑)(을) 또는 (병)의 법인세 계산서를 첨부하여 이를 한국은행(그 대리점을 포함한다. 이하 같다) 또는 체신관서에 납부하여야 한다.
제93조를 다음과 같이 한다.
제93조 (과세표준의 추계결정) ①법 제33조제4항에서 "대통령령으로 정하는 명백한 객관적 사유가 있을 때"라 함은 다음 각호의 1에 해당하는 경우를 말한다.
1. 소득금액을 계산함에 있어서 필요한 장부 또는 증빙서류가 없거나 그 중요한 부분이 미비 또는 허위인 때
2. 기장의 내용이 시설규모·종업원 수와 원자재·상품·제품 또는 각종요금의 시가등에 비추어 허위임이 명백한 때
3. 기장의 내용이 원자재사용량·전력사용량 기타 조업상황에 비추어 허위임이 명백한 때
②법 제33조제4항의 규정에 의한 정부추계결정을 하는 경우에는 다음 각호의 1에 의한다.
1. 영업세과세표준이 되는 금액 또는 이에 준하는 성질의 금액에 소득표준율을 곱한 금액에서 그 법인의 대표자에게 지급한 급료를 공제한 금액을 그 과세표준으로 하여 그 세액을 결정한다. 이 경우에 대표자에게 지급한 급료의 액이 그 법인의 영업세과세표준이 되는 금액 또는 이에 준하는 성질의 금액에 소득표준율을 곱한 금액을 초과하는 경우에는 그 초과하는 금액은 이를 없는 것으로 본다.
2. 소득표준율이 결정되지 아니하였거나 천재·지변 기타 불가항력으로 장부 기타 증빙서류가 멸실된 때에는 기장이 가장 정확하다고 인정되는 동일 업종의 다른 법인과 권형을 맞추어 그 과세표준을 결정한다.
③법 제32조 또는 법 제33조제1항 내지 제3항의 규정에 의하여 결정한 과세표준이 전항제1호의 규정에 의한 과세표준을 초과하는 경우에는 법 제32조 또는 법 제33조제1항 내지 제3항의 규정에 의하여 결정한 과세표준에 의하여 그 세액을 결정한다.
④제2항제2호의 규정에 의하여 천재·지변 기타 불가항력으로 장부 기타 증빙서류가 멸실되어 다른 법인과의 권형을 맞추어 그 과세표준을 결정하는 경우에는 법 제34조의 규정을 적용하지 아니한다.
제94조제1항제2호중 "현저히 불비하여"를 "그 내용이 미비 또는 허위이기 때문에"로, "전조제1호 또는 제3호"를 "전조제2항"으로 하고, 동조제2항 본문중 "결정한 과세표준과 법인의 대차대조표상의 순손익과의 차액을"을 "과세표준을 결정한 경우에 익금에 산입한 금액의 처분을"으로 하며, 동조동항제1호중 "금액으로서 출자자·임원 또는 사용인에게 귀속된 것이"를 "금액과 법인에 귀속될 금액이 아닌 금액으로서 출자자·임원 또는 사용인에게 귀속된 것이"로 한다.
제94조제2항제4호를 삭제하고, 동조제3항을 제4항으로 하며, 동항중 "전항제4호"를 "전항"으로 하고, 동조에 제3항을 다음과 같이 신설한다.
③전조제2항의 규정에 의하여 결정된 차액(법인세상당액을 공제하지 아니한 금액을 말한다)은 대표자에 대한 상여로 한다. 다만, 전조제4항의 규정에 해당하는 경우에는 기타 사외유출로 한다.
제97조제2항중 "법 제33조제2항 및 제3항"을 "법 제33조제3항 및 제4항"으로 한다.
제99조제2항중 "제93조제1호 및 제3호"를 "제93조제2항"으로 한다.
제100조의2를 다음과 같이 신설한다.
제100조의2 (원천징수의무자의 범위) 법 제39조제1항제1호에서 "대통령령이 정하는 법인"이라 함은 재무부장관의 인가를 받아 단기금융업을 영위하는 회사를 말한다.
제101조제1항제34호를 다음과 같이 하고, 동조동항에 제35호 및 제36호를 각각 다음과 같이 신설한다.
34. 특별법의 규정에 의하여 설립한 법인.
35. 정부 또는 정부가 자본금의 100분의 50이상을 출자한 기업체가 자본금의 100분의 50이상을 출자하였거나 정부와 정부가 자본금의 100분의 50이상을 출자한 기업체가 출자한 금액의 합계액이 자본금의 100분의 50이상이 되는 법인.
36. 법정원천징수 의무자의 거래를 대리하는 자와 위임 받은 자(대리 또는 위임 받은 분에 한한다).
제101조제2항을 삭제하고, 동조에 제9항 및 제10항을 각각 다음과 같이 신설한다.
⑨제1항제2호 내지 제4호에 규정하는 법정원천징수 의무자가 그 조합원의 물품(제102조제1항제2호에 규정하는 물품을 제외한다)을 매입하거나 판매함으로써 조합원에게 지급하거나 조합원으로부터 영수하는 금액에 대하여는 법 제39조의 규정에 의한 원천징수를 하지 아니한다.
⑩제101조제1항제29호에 규정하는 법정원천징수 의무자의 법 제39조의 규정에 의한 원천징수는 중앙도매시장법의 규정에 의하여 대행하는 도매업무에 한한다.
제102조제1항제2호 본문중 "물품을 제조하는자, 그 물품의 판매를 대리하는 자"를 "물품의 제조업자, 광산업자와 그 물품판매의 대리자·수탁자"로 하고, 동조동항동호중 "다"·"마"·"자"·"차" 및 "카"를 각각 다음과 같이 한다.
다. 방직물·사류(메리야스사·수편사·화학섬유사와 부적사를 포함한다).
마. 합판·하드보드·칩보드.
자. 산소·카바이트·화약·비료·석탄·치약·의약품·도료·석유류·프로판가스(나프타 가스를 포함한다).
차. 씨멘트·유리(판유리와 건축용 유리제품에 한한다) 타일·도자기.
카. 철강제품(판·봉·관·선·대에 한하며 합금제품·피복제품을 포함한다)·동제품(판·봉·관·선·대에 한하며 합금제품 피복제품을 포함한다)쇠못.
제107조에 제7항을 다음과 같이 신설한다.
⑦제68조에 규정하는 사업을 영위하는 법인이 외화획득사업에 대한 영업세 과세표준이 되는 금액 또는 이에 준하는 금액을 지급하거나 영수하는 금액에 대하여는 법 제39조제2항 및 제3항의 규정에 의한 법인세의 원천징수를 하지 아니한다. 이 경우에 영업세법시행령 제86조제5항 및 제7항의 규정을 준용한다.
제108조제3항에 단서를 다음과 같이 신설한다.
다만, 수입신용장·상공부장관의 허가서 또는 외국환은행장의 인증서의 내용이 변경된 때에는 변경된 날로부터 15일이내에 제출하여야 한다.
제110조제2항중 "소관세무서장"을 "조합의 납세지소관세무서장"으로 한다.
제113조제1항 본문과 동조동항제7호를 각각 다음과 같이 하고 동조제1항제8호중 "법 제26조제1항"을 "법 제26조 또는 법 제27조"로 하며, 동조동항에 제9호를 다음과 같이 신설한다.
①법 제41조제1항제2호의 경우에 과소신고소득금액에는 다음 각호에 게기하는 금액을 포함하지 아니하는 것으로 한다. 다만, 허위로 계상된 것은 예외로 한다.
7. 법 제16조제11호의 규정에 의하여 건설자금에 충당한 금액의 이자와 일정율 이상의 출처가 불분명한 사채의 이자를 소득금액계산상 익금에 산입한 금액.
9. 법 제12조의2에 규정하는 해외시장개척준비금 법 제13조에 규정하는 퇴직급여충당금과 법 제14조에 규정하는 대손충당금을 소득금액계산상 익금에 산입한 금액.
제113조제3항중 "제93조제1호 및 제3호"를 "제93조제2항"으로 한다.
제114조제1항중 "법 제31조제1항"을 "법 제31조"로, "법 제41조제1항제4호"를 "법 제41조제1항제3호"로 하고, 동조제2항중 "법 제66조제1항 내지 제3항 및 제6항"을 "법 제66조제1항·제2항 및 제6항"으로, "법 제41조제7항제1호 및 제2호"를 "법 제41조제4항"으로 하며, 동조제3항 본문을 다음과 같이 하고, 동조에 제4항을 다음과 같이 신설한다.
③법 제41조제4항에 규정하는 거래사실이 불분명한 거래금액에는 법 제66조제1항·제2항 및 제6항의 규정에 의하여 보고서를 제출한 것으로서 다음 각호에 게기하는 것은 포함하지 아니한다.
④법 제41조제5항에서 "거래일이 속하는 사업년도"라 함은 보고서의 제출의무가 발생한 날이 속하는 사업년도를 말한다.
제116조제2항을 다음과 같이 한다.
②전항에서 "자산총액" 이라 함은 해산한날 현재의 자산의 합계액으로 하되, 추심할 채권과 환가처분 할 자산에 대하여는 다음 각호에 의한다.
1. 추심할 채권과 환가처분 할 자산은 추심 또는 환가처분 한날 현재의 금액
2. 추심 또는 환가처분전에 분배한 경우에는 그 분배한 날 현재의 시가에 의하여 평가한 금액
제121조제1항에 제8호를 다음과 같이 신설한다.
8. 법 제53조제4항의 규정에 의하여 법 제11조제1항의 면제소득에 관한 규정을 적용하는 경우에는 법 제11조제2항 내지 제4항의 규정을 적용하지 아니한다.
제121조의2를 다음과 같이 신설한다.
제121조의2 (외국법인의 재해손실에 대한 세액공제) 외국법인에 대하여 법 제25조의 규정에 의한 재해손실에 대한 세액공제를 함에 있어서 동조에 규정하는 사업용 총자산가액은 그 법인이 국내에 가지고 있는 사업용자산의 총액으로 한다.
제122조제1항제1호 및 제2호를 각각 다음과 같이 한다.
1. 영업세법 제1조에 게기하는 영업. 다만, 법 제55조제1항제1호와 제2호에 게기하는 임대영업을 제외한다.
2. 수산업·산림업·축산업과 의료업.
제123조에 제3항을 다음과 같이 신설한다.
③법 제56조제1항제5호에서 "기타 대통령령으로 정하는 자연자원의 채취장소"라 함은 대한민국의 영토인 한반도와 그 부속도서의 해안에 인접한 해역이나 대한민국이 행사할 수 있는 모든 권리가 미치는 대륙붕에 부존하는 천연자원을 탐사·채취하는 장소를 말한다.
제124조의 제목 "(외국법인의 신고서 제출기한의 연장)"을 "(외국법인의 신고서 제출)"로 하고, 동조제1항중 "소관지방국세청장에게"를 "소관세무서장을 거쳐 소관지방국세청장에게"로 한다.
제129조제4항 및 제8항을 각각 삭제하고, 동조제6항중 "법 제66조"를 "법 제68조"로 "신탁의 이익"을 "신탁의 이익(공익신탁과 합동운용신탁을 제외한다)"으로 하며, 동조제7항중 "제1항 및 제2항"을 "제1항 및 제3항"으로 한다.
제130조제1항제5호 및 제6호를 각각 다음과 같이 하고, 동조동항에 제7호를 다음과 같이 신설한다.
5. 2만원미만의 영수금액.
6. 외국법인이 국내에서 사업을 영위하고 외국에서 영수하는 금액.
7. 기타 재무부령으로 정하는 것.
제130조제2항제1호·제14호 및 제15호를 각각 다음과 같이 한다.
1. 은행법의 규정에 의한 금융기관에 상환하는 차입금.
14. 외환대전과 국외에서 지급한 물품의 대금·사용료·기타요금.
15. 2만원 미만의 지급금액.
제133조제1항중 "법 제66조제1항 내지 제3항"을 "법 제66조제1항 및 제2항"으로 한다.
제134조제2항을 삭제한다.
[별지] 제11호의2서식을 별지와 같이 신설한다.
부칙
①(시행일) 이 영은 1972년 1월 1일부터 시행한다.
②(적용례) 법인의 각 사업년도의 소득에 관한 법인세에 있어서는 이 영 시행 후 최초로 종료하는 사업년도분부터, 법인의 청산소득에 대한 법인세에 있어서는 이 영 시행후 최초로 해산 또는 합병함으로써 생기는 청산소득분부터 각각 적용한다.
③(적용례) 제14조의 규정은 1972년 12월 31일에 종료하는 사업년도분까지에 대하여 적용한다.
④(적용례) 제33조제7항의 규정은 1972년 4월 1일 이후 발생하는 사채의 이자에 대하여 적용한다.
⑤(적용례) 제67조제1항 내지 제3항의 규정은 이 영 시행후 최초로 개시하는 사업년도분부터 적용한다. 다만, 이 영 시행당시 종전의 규정에 의한 공개법인은 1972년 6월 30일까지 동조동항의 요건을 구비하는 경우에 한하여 법 제22조제3항의 규정에 의한 공개법인으로 본다.
⑥(적용례) 제130조의 규정은 이 영 시행일 이후 거래하는 분에 대하여 적용한다.
[별지제11호의2서식]
+--------------------------------------------------------------------------+----------+
|                                                                          | 처리기간 |
|                   외 국 납 부 세 액 공 제 신 청 서                       +----------+
|                                                                          | 즉    시 |
+----+---------------------+-----------------------------------------------+----------+
|    |① 본  점  소  재  지|                                                          |
| 신 +---------------------+----------------------------------------------------------+
|    |② 법      인      명|                                                          |
| 청 +---------------------+----------------------------------------------------------+
|    |③ 대표자주민등록번호|                                                          |
| 인 +---------------------+-------------------------+--------------+-----------------+
|    |④ 대  표  자  성  명|                         |⑤영업감찰번호|                 |
+----+---------------------+-------------------------+--------------+-----------------+
|                       신           청             내           용                   |
+--------------------------+----------------------------------------------------------+
|⑥ 사     업    년     도 |                                                          |
+--------------------------+----------------------------------------------------------+
|⑦ 결   산   확   정   일 |                                                          |
+--------------------------+----------------------------------------------------------+
|⑧ 사        업        명 |                                                          |
+--------------------------+----------------------------------------------------------+
|⑨ 국  외  원  천  세  액 |                                                          |
+--------------------------+----------------------------------------------------------+
|⑩ 외  국  납  부  세  액 |                                                          |
+--------------------------+----------------------------------------------------------+
|⑩ 공  제  신  청  금  액 |                                                          |
+--------------------------+----------------------------------------------------------+
|     법인세법 제24조의3 및 동법시행령 제78조2의 규정에 의하여 위와 같이 법인세액     |
|    공제를 받고자 신청합니다.                                                        |
|                                                                                     |
|                                   19        .        .        .                     |
|                                                                                     |
|                           신청인(법인명)                                            |
|                                                                                     |
|                                 대표자  성명                       (인)             |
|                                                                                     |
|     세무서장   귀하                                                                 |
|                                                                                     |
+------------------------------------------------------------------------+------------+
|                                                                        |  수입인지  |
| ※ 이 신청서는 무료로 배부합니다.                                      +------------+
|                                                                        |  없    음  |
+------------------------------------------------------------------------+------------+
3006-12-75A 190mm ×268mm신문용지 50g/㎡
1971.12.23.승인
+-------------------------------------------------------------------------------------+
| 이 신청서는 아래와 같이 처리됩니다.                                                 |
+---------------------------------------+----------------------+----------------------+
|                                       | 경    유    기    관 | 처    리    기    관 |
|        신         청        인        +----------------------+----------------------+
|                                       |                      | 세       무       과 |
|                                       |                      | 법    인    세    과 |
+---------------------------------------+----------------------+----------------------+
|                                       |                      |                      |
| +----------------+  송        부      |                      |  +----------------+  |
| | 신 청 서 작 성 +--------------------+----------------------+--+  접        수  |  |
| |                +-----+              |                      |  |  (민  원  실)  |  |
| +----------------+     |              |                      |  +--------+-------+  |
|                        |              |                      |           |          |
|                        |              |                      |  +--------+-------+  |
|                        |              |                      |  |  조 사  확 인  |  |
|                        |              |                      |  |  (과      장)  |  |
|                        |              |                      |  +--------+-------+  |
|                        |              |                      |           |          |
|                        |              |                      |  +--------+-------+  |
|                        |              |                      |  |  결        재  |  |
|                        |              |                      |  |  (서      장)  |  |
|                        |              |                      |  +--------+-------+  |
|                        |              |                      |           |          |
|                        |              |                      |  +--------+-------+  |
|                        |              |     통        보     |  | 결 정 통 지 서 |  |
|                        +--------------+----------------------+- +  작        성  |  |
|                                       |                      |  +----------------+  |
|                                       |                      |                      |
|                                       |                      |                      |
|                                       |                      |                      |
|                                       |                      |                      |
|                                       |                      |                      |
|                                       |                      |                      |
|                                       |                      |                      |
|                                       |                      |                      |
|                                       |                      |                      |
|                                       |                      |                      |
|                                       |                      |                      |
+---------------------------------------+----------------------+----------------------+
법인세법시행령
[시행 1971. 6. 28.] [대통령령 제5683호, 1971. 6. 28., 일부개정]
【제정·개정문】
- ⊙대통령령제5,683호(1971·6·28)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제51조제1항제3호를 다음과 같이 한다.
3. 광산업·수산업 또는 제조업을 영위하는 법인이 법 제23조에 규정하는 외화획득사업에 직접 사용하는 고정자산중 재무부령으로 정하는 사업별 고정자산에 해당하는 것에 대하여는 각 사업년도의 외화획득사업의 업종별 수입금액이 총수입금액의 100분의 50이상에 상당하는 경우에는 제48조의 규정에 의하여 계산한 상각범위액 100분의 30에 상당하는 금액을, 총수입금액의 100분의 50미만인 경우에는 제48조의 규정에 의하여 계산한 상각범위액의 100분의 30에 상당하는 금액에 외화획득수입금액과 총수입금액과의 비율의 2배를 곱하여 얻은 금액을 제48조의 규정에 의하여 계산한 상각범위액에 가산한 금액.
부칙
①(시행일) 이 영은 공포한 날로부터 시행한다.
②(경과조치) 이 영 시행일이 속하는 사업년도 이전의 사업년도분에 대하여는 종전의 규정에 의한다.
법인세법시행령
[시행 1971. 2. 8.] [대통령령 제5511호, 1971. 2. 8., 일부개정]
【제정·개정문】
- ⊙대통령령제5,511호(1971·2·8)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제121조에 제2항 및 제3항을 각각 다음과 같이 신설한다.
②전항의 규정에 불구하고 법 제53조제1항의 규정에 해당하는 외국법인으로서 국내와 국외에 걸쳐 선박이나 항공기에 의한 국제운송업을 행하는 외국법인의 각 사업년도의 국내원천소득 금액은 다음 각호에 정하는 것으로 한다.
1. 선박에 의한 국제운송업의 경우에는 국내에서 승선 또는 선적한 여객이나 화물에 관련하여 생기는 수입금액을 기준으로 하여 판정한 그 법인의 국내업무에서 생기는 소득
2. 항공기에 의한 국제운송업의 경우에는 국내에서 탑승한 여객이나 적재한 화물에 관련하여 생기는 수입금액과 경비, 국내업무용 고정자산의 가액 기타 그 국내업무가 당해 운송업에 의한 소득의 발생에 기여한 정도를 측정함에 충분한 요인을 기준으로 하여 계산한 그 법인의 국내 업무에서 생기는 소득
③전항제2호의 규정에 의한 계산방법은 재무부령으로 정한다.
별지 제28호서식(을)·별지 제31호서식(을)·별지 제31호서식(병)·별지 제31호서식(정)·별지 제32호서식(을) 및 별지 제33호서식을 각각 다음과 같이 한다.
부칙
이 영은 공포한 날로부터 시행한다. 다만, 제121조제2항의 규정은 1970년 1월 1일 이후에 종료하는 사업년도분 부터 적용한다.
[별지 제28호서식(을)]
원천징수영수증(을)
==================
                                                                   +----+-----+----+
                                                                   |취급|     |제호|
                                                                   |자인|     |    |
  +--------------+----------------------+-------+------------------+----+-+---+----+
  | 세무서명     |                세무서|  보고 |                  | 번호 |        |
  |              |                      | 의무자|                  |      |        |
  +-----+--------+----------+-----------+-------+------------+-----+------+--------+
  | ※  |        | ①사업   |                   | ③주민등   |                     |
  |     |   납   |  장또는  |                   |   록번호   |                     |
  |     |        |  주  소  |                   +------------+---------------------+
  +-----+   세   +----------+-------------------+ ④성    명 |                     |
  |     |        | ②상  호 |                   +------------+-------+-------+-----+
  |     |   자   |          |                   | ⑤영업감   |       |⑥검열 |     |
  |     |        |          |                   |   찰번호   |       |  일자 |     |
  +-----+--------+----------+--------+------+---+--+----+----+----+--+------++-----+
  |   징    수   |    품      목     | 수량 | 단가 | ※ | 금  액  |  영업세 | 소득 |
  +-----+----+---+                   |      |      |    |         +----+----+(법인)|
  |  년 | 월 | 일|                   |      |      |    |         |세율|세액| 세   |
  |     |    |   |                   |      |      |    |         |    |    |      |
  +-----+----+---+----+--------------+------+------+----+---------+----+----+------+
  |     |    |   | ※ |              |      |      |    ||::|::|::|    |    |      |
  |     |    |   +----+--------------+      |      |    ||::|::|::|    |    |      |
  |     |    |   |                   |      |      |    ||::|::|::|    |    |      |
  +-----+----+---+-------------------+------+------+----+---------+----+----+------+
  |     |    |   | ※ |              |      |      |    ||::|::|::|    |    |      |
  |     |    |   +----+--------------+      |      |    ||::|::|::|    |    |      |
  |     |    |   |                   |      |      |    ||::|::|::|    |    |      |
  +-----+----+---+-------------------+------+------+----+---------+----+----+------+
  |     |    |   | ※ |              |      |      |    ||::|::|::|    |    |      |
  |     |    |   +----+--------------+      |      |    ||::|::|::|    |    |      |
  |     |    |   |                   |      |      |    ||::|::|::|    |    |      |
  +----++----+---+-------------------+------+------+----+---------+----+----+------+
  |    |                                                                           |
  | 적 |                                                                           |
  |    |                                                                           |
  |    |                                                                           |
  |    |                                                                           |
  | 요 |                                                                           |
  |    |                                                                           |
  +----+---------------------------------------------------------------------------+
3004-6-34A 190mm × 134mm
1971. 1. 5 개정 박엽지 20g/m²
[별지 제31호서식(을)]
판매보고명세서(을)
==================
  +--------------+----------------------+-------+-----------------+------+--------+
  | 세무서명     |                세무서|  보고 |                 | 번호 |        |
  |              |                      | 의무자|                 |      |        |
  +-----+--------+----------+-----------+-------+------------+----+------+--------+
  | ※  |        | ①사업장 |                   | ③주민등록 |                    |
  |     |   거   |   또는   |                   |   번호     |                    |
  |     |        |  주  소  |                   +------------+--------------------+
  +-----+   래   +----------+-------------------+ ④성    명 |                    |
  |     |        | ②상  호 |                   +------------+------+-------+-----+
  |     |   자   |          |                   | ⑤영업감찰 |      |⑥검열 |     |
  |     |        |          |                   |   번    호 |      |  일자 |     |
  +-----+--------+----------+--------+------+---+--+----+----+------+-------+-----+
  |   영    수   |    품      목     | 수량 | 단가 | ※ | 금    액  |  참     고  |
  +-----+----+---+                   |      |      |    |           |             |
  |  년 | 월 | 일|                   |      |      |    |           |             |
  +-----+----+---+----+--------------+------+------+----+-----------+-------------+
  |     |    |   | ※ |              |      |      |    | |::|::|:: |             |
  |     |    |   +----+--------------+      |      |    | |::|::|:: |             |
  |     |    |   |                   |      |      |    | |::|::|:: |             |
  +-----+----+---+-------------------+------+------+----+-----------+-------------+
  |     |    |   | ※ |              |      |      |    | |::|::|:: |             |
  |     |    |   +----+--------------+      |      |    | |::|::|:: |             |
  |     |    |   |                   |      |      |    | |::|::|:: |             |
  +-----+----+---+-------------------+------+------+----+-----------+-------------+
  |     |    |   | ※ |              |      |      |    | |::|::|:: |             |
  |     |    |   +----+--------------+      |      |    | |::|::|:: |             |
  |     |    |   |                   |      |      |    | |::|::|:: |             |
  +----++----+---+-------------------+------+------+----+-----------+-------------+
  |    |                                                                          |
  | 적 |                                                                          |
  |    |                                                                          |
  |    |                                                                          |
  |    |                                                                          |
  | 요 |                                                                          |
  |    |                                                                          |
  +----+--------------------------------------------------------------------------+
3004-6-38A 190mm × 134mm
1971. 1. 5 개정 박엽지 20g/m²
[별지 제31호서식(병)]
                           +-대    리-+
                           | 중    개 | 판매보고명세서(병)
                           +-물산객주-+
==============================
  +--------------+----------------------+-------+-----------------+------+--------+
  | 세무서명     |                세무서|  보고 |                 | 번호 |        |
  |              |                      | 의무자|                 |      |        |
  +-----+--------+----------+-----------+-------+------------+----+------+--------+
  | ※  |        | ①사업   |                   | ③주민등   |                    |
  |     |   위   |  장또는  |                   |   록번호   |                    |
  |     |        |  주  소  |                   +------------+--------------------+
  +-----+   탁   +----------+-------------------+ ④성    명 |                    |
  |     |        | ②상  호 |                   +------------+------+-------+-----+
  |     |   자   |          |                   | ⑤영업감   |      |⑥검열 |     |
  |     |        |          |                   |   찰번호   |      |  일자 |     |
  +-----+--------+----------+-----+------+----+-+------------+------+-------+-----+
  |   판    매   |    품      목  | 수량 | ※ |   수 수 료   |   매    수     자  |
  +-----+----+---+                |      |    |              +------+-------------+
  |  년 | 월 | 일|                |      |    |              | 주소 |상호또는성명 |
  +-----+----+---+----+-----------+------+----+--------------+------+-------------+
  |     |    |   | ※ |           |      |    |  |::|::|::   |      |             |
  |     |    |   +----+-----------+      |    |  |::|::|::   |      |             |
  |     |    |   |                |      |    |  |::|::|::   |      |             |
  +-----+----+---+----------------+------+----+--------------+------+-------------+
  |     |    |   | ※ |           |      |    |  |::|::|::   |      |             |
  |     |    |   +----+-----------+      |    |  |::|::|::   |      |             |
  |     |    |   |                |      |    |  |::|::|::   |      |             |
  +-----+----+---+----------------+------+----+--------------+------+-------------+
  |     |    |   | ※ |           |      |    |  |::|::|::   |      |             |
  |     |    |   +----+-----------+      |    |  |::|::|::   |      |             |
  |     |    |   |                |      |    |  |::|::|::   |      |             |
  +----++----+---+----------------+------+----+--------------+------+-------------+
  |    |                                                                          |
  | 적 |                                                                          |
  |    |                                                                          |
  |    |                                                                          |
  |    |                                                                          |
  | 요 |                                                                          |
  |    |                                                                          |
  +----+--------------------------------------------------------------------------+
3004-6-39A 190mm × 134mm
1971.1.5 개정 박엽지 20g/m²
[별지 제31호서식(정)]
(운송보관)판매보고명세서(정)
==============================
  +--------------+----------------------+-------+-----------------+------+--------+
  | 세무서명     |                세무서|  보고 |                 | 번호 |        |
  |              |                      | 의무자|                 |      |        |
  +-----+--------+----------+-----------+-------+------------+----+------+--------+
  | ※  |        | ①사업장 |                   | ③주민등   |                    |
  |     |   화   |   또는   |                   |   록번호   |                    |
  |     |        |  주  소  |                   +------------+--------------------+
  +-----+        +----------+-------------------+ ④성    명 |                    |
  |     |        | ②상  호 |                   +------------+------+-------+-----+
  |     |   주   |          |                   | ⑤영업감   |      |⑥검열 |     |
  |     |        |          |                   |   찰번호   |      |  일자 |     |
  +-----+--------+----------+-----+------+----+--------------+------+-------+-----+
  |   수    입   |    품      목  | 수량 | ※ | 수   수   료 |   인    수     인  |
  +-----+----+---+                |      |    |              +------+-------------+
  |  년 | 월 | 일|                |      |    |              | 주소 |상호또는성명 |
  +-----+----+---+----+-----------+------+----+--------------+------+-------------+
  |     |    |   | ※ |           |      |    |  |::|::|::   |      |             |
  |     |    |   +----+-----------+      |    |  |::|::|::   |      |             |
  |     |    |   |                |      |    |  |::|::|::   |      |             |
  +-----+----+---+----------------+------+----+--------------+------+-------------+
  |     |    |   | ※ |           |      |    |  |::|::|::   |      |             |
  |     |    |   +----+-----------+      |    |  |::|::|::   |      |             |
  |     |    |   |                |      |    |  |::|::|::   |      |             |
  +-----+----+---+----------------+------+----+--------------+------+-------------+
  |     |    |   | ※ |           |      |    |  |::|::|::   |      |             |
  |     |    |   +----+-----------+      |    |  |::|::|::   |      |             |
  |     |    |   |                |      |    |  |::|::|::   |      |             |
  +----++----+---+----------------+------+----+--------------+------+-------------+
  |    |                                                                          |
  | 적 |                                                                          |
  |    |                                                                          |
  |    |                                                                          |
  |    |                                                                          |
  | 요 |                                                                          |
  |    |                                                                          |
  +----+--------------------------------------------------------------------------+
3004-6-4DA 190mm × 134mm
1971. 1. 5 개정 박엽지 20g/m²
[별지 제32호서식]
지급보고명세서(을)
==================
  +--------------+----------------------+-------+-----------------+------+--------+
  |   세무서명   |                세무서| 보 고 |                 | 번호 |        |
  |              |                      | 의무자|                 |      |        |
  +-----+--------+----------+-----------+-------+------------+----+------+--------+
  | ※  |        | ①사업장 |                   | ③주민등   |                    |
  |     |   거   |   또는   |                   |   록번호   |                    |
  |     |        |  주  소  |                   +------------+--------------------+
  +-----+   래   +----------+-------------------+ ④성    명 |                    |
  |     |        | ②상  호 |                   +------------+------+-------+-----+
  |     |   자   |          |                   | ⑤영업감   |      |⑥검열 |     |
  |     |        |          |                   |   찰번호   |      |  일자 |     |
  +-----+--------+----------+-----+------+----+--------------+------+-------+-----+
  |   지    급   |    품      목  | 수량 | ※ | 금        액 |     참       고    |
  +-----+----+---+                |      |    |              |                    |
  |  년 | 월 | 일|                |      |    |              |                    |
  +-----+----+---+----+-----------+------+----+--------------+--------------------+
  |     |    |   | ※ |           |      |    |  |::|::|::   |                    |
  |     |    |   +----+-----------+      |    |  |::|::|::   |                    |
  |     |    |   |                |      |    |  |::|::|::   |                    |
  +-----+----+---+----------------+------+----+--------------+--------------------+
  |     |    |   | ※ |           |      |    |  |::|::|::   |                    |
  |     |    |   +----+-----------+      |    |  |::|::|::   |                    |
  |     |    |   |                |      |    |  |::|::|::   |                    |
  +-----+----+---+----------------+------+----+--------------+--------------------+
  |     |    |   | ※ |           |      |    |  |::|::|::   |                    |
  |     |    |   +----+-----------+      |    |  |::|::|::   |                    |
  |     |    |   |                |      |    |  |::|::|::   |                    |
  +----++----+---+----------------+------+----+--------------+--------------------+
  |    |                                                                          |
  | 적 |                                                                          |
  |    |                                                                          |
  |    |                                                                          |
  |    |                                                                          |
  | 요 |                                                                          |
  |    |                                                                          |
  +----+--------------------------------------------------------------------------+
3004-6-42A 190mm × 134mm
1971. 1. 5 개정 박엽지 20g/m²
[별지 제33호서식]
금전대부보고서
===============
  +--------------+----------------------+-------+-----------------+------+--------+
  | 세무서명     |                세무서|  보고 |                 | 번호 |        |
  |              |                      | 의무자|                 |      |        |
  +-----+--------+----------+-----------+-------+------------+----+------+--------+
  | ※  |        | ①사업장 |                   | ③주민등록 |                    |
  |     |   차   |   또는   |                   |   번호     |                    |
  |     |        |  주  소  |                   +------------+--------------------+
  +-----+   용   +----------+-------------------+ ④성    명 |                    |
  |     |        | ②상  호 |                   +------------+------+-------+-----+
  |     |   자   |          |                   | ⑤영업감찰 |      |⑥검열 |     |
  |     |        |          |                   |   번    호 |      |  일자 |     |
  +-----+--------+----------+-------------------+-------+----+------+-------+-----+
  |   기    간   |          대               부         |      담      보     물  |
  +-------+------+-----------+--------+-----------------+-----------+-------------+
  |대부일 |상환일|  적   요  |   ※   |    금      액   |  종   류  | 소 유 권 자 |
  +-------+------+-----------+--------+-----------------+-----------+-------------+
  |       |      |           |        |    |::|::|::    |           |             |
  |       |      |           |        |    |::|::|::    |           |             |
  |       |      |           |        |    |::|::|::    |           |             |
  +-------+------+-----------+--------+-----------------+-----------+-------------+
  |       |      |           |        |    |::|::|::    |           |             |
  |       |      |           |        |    |::|::|::    |           |             |
  |       |      |           |        |    |::|::|::    |           |             |
  +-------+------+-----------+--------+-----------------+-----------+-------------+
  |       |      |           |        |    |::|::|::    |           |             |
  |       |      |           |        |    |::|::|::    |           |             |
  |       |      |           |        |    |::|::|::    |           |             |
  +----+--+------+-----------+--------+-----------------+-----------+-------------+
  |    |                                                                          |
  | 적 |                                                                          |
  |    |                                                                          |
  |    |                                                                          |
  | 요 |                                                                          |
  |    |                                                                          |
  +----+--------------------------------------------------------------------------+
3004-6-43A 190mm × 134mm
1971. 1. 5 개정 박엽지 20g/m²
법인세법시행령
[시행 1970. 10. 22.] [대통령령 제5368호, 1970. 10. 22., 일부개정]
【제정·개정문】
- ⊙대통령령제5,368호(1970·10·22)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제12조제2항제11호를 다음과 같이 한다.
11. 해외시장개척비
제42조제2항을 다음과 같이 하고, 동조제3항 및 제4항을 각각 삭제한다.
②법 제18조제1항제6호에 규정하는 기부금과 장학금은 다음 각호의 1에 해당하는 것으로 한다.
1. 국·공립학교 및 사립학교법 제10조의 규정에 의하여 설립된 학교법인에 시설비·교육비 또는 연구비로 지출한 기부금이나 장학금
2. 정부로부터 허가 또는 인가를 받은 학술연구단체·장학단체 또는 기술진흥을 위한 단체등에 교육비 또는 연구비로 지출한 기부금이나 장학금
3. 제1호에 규정하는 소속학교의 장 또는 학교법인이 추천하는 개인에게 교육비 또는 연구비로 지출한 기부금이나 장학금
부칙
①(시행일) 이 영은 공포한 날로부터 시행한다.
②(적용례) 제12조제2항제11호의 규정은 이 영 시행일이 속하는 사업년도중에 지출한분부터 적용한다.
법인세법시행령
[시행 1970. 8. 20.] [대통령령 제5285호, 1970. 8. 20., 전부개정]
【제정·개정문】
법인세법시행령
[시행 1970. 1. 1.] [대통령령 제4489호, 1970. 1. 1., 일부개정]
【제정·개정문】
- ⊙대통령령제4,489호(1970·1·1)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제44조제1항에 제4호와 제5호를 각각 다음과 같이 신설한다.
4. 지방공업개발법의 규정에 의한 공업개발장려지구내에 입주하여 사업을 영위하는 법인이 동 지구내에 설치하는 사업용고정자산에 대하여는 제41조의 규정에 따라 계산한 상각범위액에 그 100분의 20에 상당하는 금액을 가산한 금액.
5. 석유화학공업육성법의 규정에 의하여 등록을 한 자중 나프타 분해공업(접촉개질 및 방향족추출공업을 포함한다)를 영위하는 법인과 법 제24조제1항제13호에 규정하는 석유화학공업을 영위하는 법인 및 석유화학공업단지내에서 이들에게 전기·증기·용수 및 정비용역 등의 공급사업을 영위하는 법인의 사업용 고정자산에 대하여는 제41조의 규정에 따라 계산한 상각범위액에 그 100분의 20에 상당하는 금액을 가산한 금액.
제90조제1항중 제5호와 제33호를 다음과 같이 하고, 동조동항에 제30호를 다음과 같이 신설하며, 동조중 제5항을 제6항으로, 제6항을 제7항으로 하고 동조에 제5항을 다음과 같이 신설한다.
5. 농촌근대화촉진법의 규정에 의하여 설립한 농지개량조합.
30. 한국과학기술정보센터육성법의 적용을 받는 한국과학기술 정보센터.
33. 특별법의 규정에 의하여 설립한 법인과 정부 또는 정부가 출자한 기업체가 자본금의 100분의 50 이상을 출자하였거나 정부와 정부가 출자한 기업체가 출자한 금액의 합계액이 자본금의 100분의 50 이상이 되는 법인중 재무부령으로 지정하는 법인.
⑤제1항제3호 및 제8호에 규정하는 법정원천징수의무자가 김의 대금을 그 생산업자에게 지급할 때에는 법 제39조제2항의 규정에 의한 원천징수를 하지 아니한다.
제91조제1항제2호 "카"중 "아연도철판"을 "철판(아연도철판을 포함한다)·동판·강판"으로 하고, 동조동항동호중 "너"를 삭제한다.
제99조제2항중 "단순한 물품 구매만을"을 "물품의 판매 또는 구매를"로 한다.
제111조제5항제6호중 "경제적이익으로 인한 소득"다음에 "(국가 또는 특별한 법률에 의하여 설립된 은행이 발행한 외화표시 채권의 상환에 따라 받는 금액이 그 외화표시채권의 발행가액을 초과하는 경우에 그 차액을 포함하지 아니한다)"를 삽입한다.
제118조중 제6항을 삭제한다.
부칙
①(시행일) 이 영은 공포한 날로부터 시행한다.
②(적용례) 제44조의 규정은 이 영 시행후 최초로 종료하는 사업년도부터 적용한다.
③(적용례) 제90조제1항 및 제5항, 제91조제1항과 제99조제2항의 규정은 이 영 시행후 최초로 발생하는 분부터 적용하되, 제90조제1항제5호의 규정은 농촌근대화촉진법 시행일로부터 적용한다.
법인세법시행령
[시행 1969. 7. 31.] [대통령령 제4041호, 1969. 9. 10., 일부개정]
【제정·개정문】
- ⊙대통령령제4,041호(1969·9·10)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제2조중 제2항을 다음과 같이 하고, 제3항을 삭제한다.
②비영리 내국법인이 수익사업을 영위하거나 수입이 있을 때에는 자산·부채 및 손익을 당해 수익사업 또는 수입의 원천(이하 "수익사업"이라 한다)에 속하는 것과 수익사업이 아닌 기타의 사업(이하 "비영리사업"이라 한다)에 속하는 것을 각각 별개의 회계로 구분하여 경리하여야 한다. 이 경우에 수익사업과 비영리사업에 공통되는 자산과 부채는 이를 수익사업에 속하는 것으로 한다.
제4조의 제목 "(신탁소득에 대한 과세 및 계산방법)"을 "(신탁소득의 구분경리)"로 하고 동조중 제2항 및 제3항을 삭제한다.
제7조제1항중 "법 제7조제3항"을 "법 제7조제4항"으로 하고, 제3호를 다음과 같이 하며, 동조제2항중 "법 제7조제2항 단서에서 주된 사업장이라 함은"을 "법 제7조제3항에서 주된 사업장 또는 주된 부동산의 소재지라 함은"으로, "사업장을 말한다"를 "사업장 또는 부동산의 소재지를 말한다"로 한다.
3. 국내에 2개이상의 사업장 또는 부동산을 가지고 있는 외국법인의 주된 사업장 또는 주된 부동산의 소재지를 판정할 수 없을 때.
제12조제2항에 제10호의2를 다음과 같이 신설한다.
10의2. 녹색신고, 법인의 해외시장 개척비 다만, 법 제12조의2의 규정에 의하여 해외시장 개척준비금을 계상한 경우로서 제14조의2제2항의 규정에 의하여 익금에 산입할 금액의 범위내로 한다.
제13조의3을 다음과 같이 신설한다.
제13조의3 (사채의 매출 또는 모집기관) 다음 각호에 게기하는 법인을 법 제10조제8호의 적용을 받는 금융기관으로 한다.
1. 한국산업은행.
2. 한국개발금융주식회사.
제14조의2를 다음과 같이 신설한다.
제14조의2 (해외시장 개척준비금의 범위) ①법 제12조의2제1항의 규정에 의한 해외시장 개척준비금은 당해 사업년도에 획득한 외화수입금액에 100분의 1을 곱하여 산출한 금액의 범위내에서 이를 손금에 산입한다.
②법 제12조의2제1항의 규정에 의하여 익금에 산입할 금액은 전항의 규정에 의하여 손금으로 계상한 금액을 익금에 산입할 사업년도의 월수로 곱하여 60으로 나눈 금액으로 한다.
제15조제4항을 다음과 같이 한다.
④제2항의 규정에 의하여 계산한 금액을 퇴직급여 충당금으로서 계상하고자 하는 법인은 법 제26조제1항의 규정에 의한 신고서에 금융기관·체신관서 또는 보험회사가 그 예입 또는 납입을 증명하는 서류를 첨부하여야 한다.
제16조제3항중 "100분의 1" 다음에 "(녹색신고법인의 경우에는 100분의 2)"를 삽입한다.
제18조의2를 다음과 같이 신설한다.
제18조의2 (공사부담금의 손금산입) ①법 제14조의2제1항 및 제2항의 규정에 의하여 손금에 산입하는 금액은 그 교부받은 금전 또는 자재의 가액중 고정자산의 취득에 소요된 가액의 100분의 90으로 하되, 그 고정자산의 장부가액은 공사부담금(또는 잉여금)중 손금에 산입한 금액과 상계하여 기장처리하여야 한다.
②전항의 규정에 의하여 기장된 금액은 제48조의 규정에 의한 잔존가액으로 본다.
③법 제14조의2제3항의 규정에 의한 명세서는 별표 제13의2호서식의 공사부담금으로 취득한 고정자산명세서에 의한다.
제18조의3을 다음과 같이 신설한다.
제18조의3 (보험차익의 손금산입) ①법 제14조의3제1항의 규정에 의하여 손금에 산입하는 금액은 동일 종류의 고정자산을 취득 또는 개량함에 소요된 보험차익으로 하되, 그 고정자산의 장부가액은 소요된 보험차익(또는 잉여금)과 상계하여 기장처리하여야 한다.
②법 제14조의3제1항과 전항에 규정하는 "동일종류의 고정자산"이라 함은 멸실된 고정자산에 대체하여 취득한 고정자산으로서 그 용도나 목적이 멸실한 고정자산과 동일한 것을 말한다.
③법 제14조의3제2항의 적용을 받고자 하는 법인은 법 제26조의 규정에 의한 신고서에 별표 제13의3호서식에 의한 보험금사용계획서를 첨부하여 소관 세무서장에게 제출하여야 한다.
제26조의2를 다음과 같이 신설한다.
제26조의2 (손금에 산입하지 아니하는 준비금의 범위) 법 제16조제10호에서 "대통령령으로 정하는 금액"이라 함은 생명보험업을 영위하는 법인이 보험계약자에게 배당하기 위하여 적립한 배당준비금으로서 재무부장관의 승인을 얻은 금액을 초과하는 금액으로 한다.
제34조제4항중 "및 제8호"를 "및 제8호와 제35조제6항제4호"로 한다.
제35조제6항에 제4호를 다음과 같이 신설한다.
4. 스카우트활동육성에관한법률 제7조의 규정에 의한 스카우트 지원단체가 스카우트 주관 단체에 지출한 금품의 가액.
제36조제1항 "영업세과세표준이 되는 금액 또는 이에 준하는 성질의 금액"을 "영업세과세표준이 되는 금액에 준하는 성질의 금액"으로 하고 각호를 다음과 같이 한다.
1. 고정자산의 양도가액.
2. 자산의 평가차익.
3. 자본잉여금.
4. 수입한 이자.
5. 수입한 이익배당금.
6. 기타 전각호와 유사한 성질의 금액.
제44조제1항제2호중 "법 제22조제3항에 규정하는 공개법인과 증권거래법의 규정에 의하여 설립된 한국증권거래소에 주식을 상장한 내국법인"을 "녹색신고법인"으로 한다.
제47조중 "소멸시킨다"를 "그 후 사업년도의 상각부인액에 충당하지 못한다. 다만, 녹색신고법인에 대하여는 예외로 한다"로 한다.
제52조중 후단을 다음과 같이 신설한다.
이 경우에 1년미만의 단수가 있을 때에는 그 단수는 없는 것으로 한다.
제56조를 다음과 같이 한다.
제56조 (양도자산의 상각시부인) ①고정자산을 양도한 경우에 제47조의 규정에 의하여 각호별로 계산한 금액에 시인부족액이 있었을 때에는 양도한 자산에 대한 상각부인액은 이를 소멸시키되, 양도한 자산에 대한 시인부족액은 제47조의 규정에 의하여 각호별로 계산한 금액을 초과하는 부분은 이를 익금에 산입한다.
②고정자산을 양도한 경우에 제47조의 규정에 의하여 각호별로 계산한 금액에 상각부인액이 있었을 때에는 양도한 자산에 대한 상각부인액은 이를 손금에 산입하고 양도한 자산에 대한 시인부족액은 이를 익금에 산입한다.
제60조제2항중 "당해 상장이나 모집 또는 공모"를 "모집 설립 또는 공모증자"로 하고, 동조중 제3항을 제4항으로, 제4항을 제6항으로, 제5항을 제7항으로 한다.
제60조중 제6항을 제8항으로 하고 동항중 "제3항제3호"를 "제3항제1호"로 하며, 동조에 제3항·제5항과 제9항을 각각 다음과 같이 신설한다.
③법 제22조제3항의 적용을 받는 상장 법인은 당해 사업년도에 있어서 한국증권거래소를 통하여 거래된 주식의 월평균 매매량이 발행 총 주식수에서 정부소요주식수를 제외한 주식수의 1,000분의 1이상이라야 한다.
⑤법 제22조제3항 단서의 규정을 적용받고자 하는 국내법인은 당해 사업년도 종료일로부터 소급하여 6월전에 주주총회가 소집되어 공개법인의 요건을 갖춘 사실이 확인되어야 한다.
⑨법 제22조제3항제1호에 규정하는 기타 특수관계인의 범위는 다음 각호의 1에 해당하는 자로 한다. 다만, 정부가 출자하고 있는 법인에 있어서는 정부를 그 법인의 특수관계인으로 보지 아니한다.
1. 주주가 법인인 경우에는 당해 법인이 100분의 50이상을 출자하고 있는 법인과 당해법인에 100분의 50이상 출자하고 있는 법인이나 개인.
2. 주주가 개인인 경우에는 당해 개인이나 그의 친족이 100분의 50이상을 출자하고 있는 법인.
제63조제14호중 (사)를 삭제하고 동조에 제16호를 다음과 같이 신설한다.
16. "중전공업사업"이라 함은 산업용 발전설비·변전설비·송전설비·전동력설비·운반설비 및 전기제련설비로서 부표에 게기하는 기계를 제조하는 사업을 말한다.
제69조의2중 "증식" 다음에 "(축산법의 규정에 의하여 등록된 부화업자가 아닌 자가 부화업을 영위하는 경우를 제외한다)"를 삽입한다.
제70조제2항중 "법 제23조 내지"를 삭제한다.
제73조제2항중 "제9호서식(갑)" 다음에 "(녹색신고법인의 경우에는 별표 제9호서식(병))"을 삽입하고, 동조중 제3항을 삭제하며 동조제4항중 "공개법인이"를 "녹색신고법인이"로 "공인회계사의 심사보고서를"을 "공인회계사 또는 세무사가 작성한 조정 계산서를"로 한다.
제73조의2를 다음과 같이 신설한다.
제73조의2 (녹색신고법인의 가격) ①법 제26조의2제5호에 규정하는 금액은 제102조제1항각호의 금액을 공제한 금액이 실지조사 결정한 소득금액의 합계액의 100분의 10인 것으로 한다.
②법 제26조의3제1항의 규정에 의한 신청은 별표 제13의4호서식의 녹색신고 자격 승인신청서에 의한다.
③법 제26조의4제3호에 규정하는 비율은 100분의 15로 한다.
④법 제26조의4제4호에 규정하는 차액에는 제102조제1항 각호의 금액을 포함하지 아니하는 것으로 한다.
⑤법 제26조의5제1항의 규정에 의한 통지는 별표 제13의5호서식의 녹색신고 승인(불승인)통지서에 의한다.
⑥법 제26조의6제2항의 규정에 의한 통지는 별표 제13의6호서식의 녹색신고 자격취소통지서에 의한다.
제79조의2를 다음과 같이 신설한다.
제79조의2 (법인세의 분납) 법 제30조제5항 및 제31조제3항의 규정에 의하여 분납할 수 있는 세액은 다음 각호의 규정에 의한다.
1. 납부할 세액이 2,000만원 미만인 때에는 1,000만원을 초과하는 금액.
2. 납부할 세액이 2,000만원 이상인 때에는 그 세액의 100분의 50미만의 금액.
제81조에 제3항을 다음과 같이 신설한다.
③법 제33조제2항의 규정에 의한 조사결정은 다음 각호의 규정에 의한다. 이 경우에 조사결정 대상은 동조동항의 규정에 따라 신고서에 의하여 결정한 각 사업년도분으로 한다.
1. 법 제33조제2항의 규정에 의하여 신고서에 의한 결정을 2년이상 계속하여 받은 법인에 대하여는 매번 2년이상이 경과한 때.
2. 법 제26조의6의 규정에 의하여 녹색신고법인의 자격이 취소된 때.
제90조제1항중 제30호를 삭제하고 제33호를 다음과 같이 한다.
33. 특별법의 규정에 의하여 설립된 법인과 정부 또는 정부출자 기업체가 자본금의 100분의 50이상을 출자한 법인중 재무부령으로 지정하는 법인.
제90조제3항제3호중 "판매하는" 다음에 "양곡(양곡관리법상의 양곡을 말한다)과"를 삽입하고 동조제4항중 "또는 영수"를 삭제한다.
제91조제1항제2호중 (거)를 다음과 같이 한다.
(거). 광산물(광산업의 경우에 한하며, 광업법상의 광물이 아닌 것은 제외한다).
제96조제1항중 "법 제40조제2항"을 "법 제40조제2항 전단"으로 한다.
제99조의 제목 "(원천징수 영수증의 교부)"를 "(원천징수영수증 또는 관인영수증의 교부)"로 하고, 동조제1항에 단서를 다음과 같이 신설한다.
다만, 영업세법시행령 제106조의 규정에 의한 관인영수증을 교부한 때에는 원천징수영수증을 교부하지 아니하여도 된다.
제102조제1항에 제8호를 다음과 같이 신설한다.
8. 법 제26조제1항의 규정에 의한 신고를 한 법인이 신고 기한내에 신고한 사항중 정부의 승인에 의하여 물품가격이 인상되어 영업세과세표준금액이 되는 수입금액 또는 판매금액에 발생하는 차액.
제110조제2호 및 제5호중 "국내사업장" 다음에 "또는 법 제55조제1항제1호에 규정하는 부동산소재지"를 각각 삽입한다.
제111조중 제1항을 삭제하고, 동조제2항중 "법 제55조제1항제2호"를 "법 제55조제1항제3호"로 하며 동조제3항 본문중 "법 제55조제1항제3호"를 "법 제55조제1항제4호"로 하고, 동조동항제4호중 "(법 제56조제1항제4호에 규정하는 작업건축시설 또는 조립공사의 지휘감독을 위하여 제공하는 용역과 기계설비의 판매에 부수하여 제공하는 용역을 제외한다)"을 삭제하며, 동조제4항중 "법 제55조제1항제6호(라)"를 "법 제55조제1항제7호(다)"로 하고, 동조제5항중 "법 제55조제1항제7호"를 "법 제55조제1항제8호"로 한다.
제112조제1항제1호중 "행사하는 자"다음에 "(그 외국법인의 사업과 동일 또는 유사한 사업을 하며 그 사업의 성질상 불가피한 필요에 따라 그 외국법인을 위하여 계약체결에 관한 업무를 행하는 자를 제외한다)"를 삽입하고, 동조동항제3호중 "특정의 외국법인을 위하여"를 "주로 특정된 하나의 외국법인을 위하여"로 하며, 동조중 제3항을 삭제한다.
제118조중 제2항을 제3항으로, 제3항을 제4항으로, 제4항 내지 제7항을 제6항 내지 제9항으로 하고, 동조에 제2항 및 제5항을 각각 다음과 같이 신설한다.
②영업세법시행령 제106조의 규정에 의한 관인영수증교부의무자는 관인영수증부본으로 전항의 보고서에 갈음하여 제출할 수 있다.
⑤법 제66조제4항에서 "기타 관계서류"라 함은 별표 제22호서식(을)의 영수증부본 또는 관인영수증부본으로 한다.
제119조제1항제5호 및 제2항제15호중 "3,000원"을 "6,000원"으로 한다.
별표 제15호서식(갑)·(을), 별표 제25호서식(갑)·(을)·(병)·(정)과 별표 제26호서식 (갑)·(을) 및 별표 제27호서식을 별지와 같이 하고 부표와 별표 제9호서식(병) 및 별표 제13의2호서식 내지 제13의6호서식을 별지와 같이 신설한다.
부칙
①(시행일) 이 영은 법률 제2,125호 법인세법중개정법률 시행일로부터 적용한다.
②(적용례) 제60조제3항의 규정은 이 영 시행일 이후 최초로 개시되는 사업년도분부터 적용한다.
③(적용례) 제90조제1항제33호의 규정은 동호의 재무부령이 시행될 때까지 종전의 제30호의 예에 의한다.
④(적용례) 제90조제3항 및 제4항·제91조의 규정은 이 영 공포일 이후 발생하는 분에 대하여 적용한다.
⑤(적용례) 제119조의 규정은 이 영 시행일이 속하는 월분부터 적용한다.
[부표]
중 전 기 계 개 발 품 목
번호 설비구분 품 목 규 격
1. 발전설비 내연 발전기 500KW이상
기력 〃 1,000 〃 〃
2. 변전설비 변 압 기 154KV 〃
차 단 기 66 〃 〃
계기용변압기 66 〃 〃
정전축 전 기 23KV 이상으로서
단기 200KVAR이상
계 전 기 전원개발용에한함
3. 송전설비 접속기구류및 전원개발용에 한
동부수기구류 하며 23KV 이상
애 자 175mm 이상
4. 전동력설 특수형 유도 수중형 모타
비 전 동 기 방폭형 〃
내산형 〃
크랏치 〃
브레이크 〃
기 아 〃
와전류 〃
폿 트 〃
정 류 자 기 22.5KW이상
동 기 기 75 〃 〃
직 류 기 22.5 〃 〃
5. 운반설비 전 철
6. 전기제련 전 기 로 250KVA이상
설 비
[별표 제15호서식(갑)]
법 인 세(중간예납) 계 산 서
(신고납부)
-------------------------------
+----+-----------+----+-----------+
|법인|           |감찰|           |
|번호|           |번호|           |              세무서장  귀하
+----+-----+-----+----+-----------+----------------------------------+------------------------------+---------------+
| 예납기간 |             19        년        월        일부터        |  납  부  할  예  납  세  액  |            원 |
|          |             19        년        월        일까지        |                              |               |
+----------+---------------------------------------------------------+------------------------------+---------------+적
|     1. 법 제30조제1항 해당                                                                        |               |요
+---------------------------------------------------------------------------------------------------+---------------+
|                      구                                                   분                      | 세         액 |법
+------+--------------------------------------------------------------------------------------------+---------------+인
| 직   | 결정세액                                                                                   | (가)          |은
| 전   +--------------------------------------------------------------------------------------------+---------------+납
| 사법 | 법 제23조 제24조와 제24조의2의 공제세액                                                    | △            |부
| 업인 +--------------------------------------------------------------------------------------------+---------------+세
| 년   | 원천징수 세액                                                                              | △            |액
| 도   +--------------------------------------------------------------------------------------------+---------------+의
| 의세 | 수시부과 세액                                                                              | △            |
|   액 +--------------------------------------------------------------------------------------------+---------------+유
|      | 차감세액                                                                                   | (나)          |무
+------+--------------------------------------------------------------------------------------------+---------------+에
|      |                        중간예납기간의  월수                                                |               |
|  납  | 납부할예납세액((나) X ----------------------- )                                            |               |불
|  부  |                         직전사업년도  월수                                                 |               |구
|  세  +--------------------------------------------------------------------------------------------+---------------+하
|  액  | 법 제30조제5항 및 영 제79조의2의 규정에 의하여 분납할 세액                                 | △            |고
|      +--------------------------------------------------------------------------------------------+---------------+
|      | 차감 납부세액                                                                              |               |신
+------+--------------------------------------------------------------------------------------------+---------------+고
|     2. 법 제30조제4항 해당                                                                        |               |납
+---------------------------------------------------------------------------------------------------+---------------+부
|                      구                                                   분                      | 금         액 |계
+------+--------------------------------------------------------------------------------------------+---------------+산
|  산  | 법인세 과세표준                                                                            |               |서
|  출  +--------------------------------------------------------------------------------------------+---------------+를
|  세  | 세      율                                                                                 |               |소
|  액  +--------------------------------------------------------------------------------------------+---------------+정
|      | 산출세액                                                                                   | (가)          |기
+------+--------------------------------------------------------------------------------------------+---------------+한
|      | 법 제23조의 외화획득공제세액                                                               |               |내
|  공  +--------------------------------------------------------------------------------------------+---------------+에
|  제  | 법 제24조의 투자공제세액                                                                   |               |소
|  또  +--------------------------------------------------------------------------------------------+---------------+관
|  는  | 법 제24조의2의 축산업감면세액                                                              |               |세
|  납  +--------------------------------------------------------------------------------------------+---------------+무
|  부  | 법 제25조의 재해손실공제세액                                                               |               |서
|  한  +--------------------------------------------------------------------------------------------+---------------+장
|  세  | 원천납부한 세액                                                                            |               |에
|  액  +--------------------------------------------------------------------------------------------+---------------+게
|      | 수시부과 납부세액                                                                          |               |제
|      +--------------------------------------------------------------------------------------------+---------------+출
|      |         계                                                                                 | (나)          |하
+------+--------------------------------------------------------------------------------------------+---------------+여
|        차감납부 할 세액 (가 - 나)                                                                 |               |야
+---------------------------------------------------------------------------------------------------+---------------+한
|        법 제30조제5항 및 영 제79조의2의 규정에 의하여 분납할 세액                                 | △            |다
+---------------------------------------------------------------------------------------------------+---------------+
|        차감납부세액                                                                               |               |
+---------------------------------------------------------------------------------------------------+---------------+
법인세법 제30조 동법시행령 제73조제5항 제79조 및 제79조의2의 규정에 의하여 신고납부합니다.
년 월 일
소 재 지
전 화 번 호
법 인 명
대 표 자 (인)
[별표 제15호서식(을)]
법 인 세 계 산 서
-------------------------------
+----------+-----------------------------------------+----------+---------------------------+----------------+
| 사업년도 |         년        월        일부터      | 결산확정 |       년      월      일  |         세무서 |
|          |         년        월        일까지      |          |                           |                |
+----------+-----------------------------------------+----------+----------+----------------+----------------+
|                구                                    분                  |  금        액  |  비        고  |
+----+-----+---------------------------------------------------------------+----------------+----------------+
|    |익가 |                                                               |                |                |
| 소 |금산 +---------------------------------------------------------------+----------------+----------------+
|    |또할 |                                                               |                |                |
| 득 |는   +---------------------------------------------------------------+----------------+----------------+
|    |익금 |                                                               |                |                |
| 금 |금액 +---------------------------------------------------------------+----------------+----------------+
|    |에   |                                                               |                |                |
| 액 |     +---------------------------------------------------------------+----------------+----------------+
|    |     |                                    계                         | (가)           |                |
| 의 +-----+---------------------------------------------------------------+----------------+----------------+
|    |손가 |                                                               |                |                |
| 계 |금산 +---------------------------------------------------------------+----------------+----------------+
|    |또할 |                                                               |                |                |
| 산 |는   +---------------------------------------------------------------+----------------+----------------+
|    |손금 |                                                               |                |                |
|    |금액 +---------------------------------------------------------------+----------------+----------------+
|    |에   |                                                               |                |                |
|    |     +---------------------------------------------------------------+----------------+----------------+
|    |     |                                 계                            | (나)           |                |
|    +-----+---------------------------------------------------------------+----------------+----------------+
|    |       차감소득금액 (가 - 나)                                        | (다)           |                |
+----+---------------------------------------------------------------------+----------------+----------------+
|    |       차감소득금액 (다)                                             |                |                |
|    +---------------------------------------------------------------------+----------------+----------------+
|    |       세       율                                                   |                |                |
| 세 +---------------------------------------------------------------------+----------------+----------------+
|    |       세 출 세 액                                                   |                |                |
|    +-----+---------------------------------------------------------------+----------------+----------------+
|    |     | 납부한 농지세 공제                                            |                |                |
| 액 | 공  +---------------------------------------------------------------+----------------+----------------+
|    |     | 법제23조의 외화획득 공제세액                                  |                |                |
|    | 제  +---------------------------------------------------------------+----------------+----------------+
|    |     | 법 제24조의 투자공제세액                                      |                |                |
| 의 | 및  +---------------------------------------------------------------+----------------+----------------+
|    |     | 법 제24조의2의 축산업감면세액                                 |                |                |
|    | 기  +---------------------------------------------------------------+----------------+----------------+
|    |     | 법 제25조의 재해손실공제세액                                  |                |                |
| 계 | 납  +---------------------------------------------------------------+----------------+----------------+
|    |     | 예납기간의 납부세액                                           |                |                |
|    | 부  +---------------------------------------------------------------+----------------+----------------+
|    |     | 수시부과기간의 납부세액                                       |                |                |
| 산 | 세  +---------------------------------------------------------------+----------------+----------------+
|    |     | 원천징수의 납부세액                                           |                |                |
|    | 액  +---------------------------------------------------------------+----------------+----------------+
|    |     |               계                                              |                |                |
|    +-----+---------------------------------------------------------------+----------------+----------------+
|    |       차감납부할세액                                                |                |                |
|    +---------------------------------------------------------------------+----------------+----------------+
|    |   법 제31조제3항 및 영 제79조의2의 규정에 의하여 분납할 세액        |                |                |
|    +---------------------------------------------------------------------+----------------+----------------+
|    |       차감납부세액                                                  |                |                |
+----+---------------------------------------------------------------------+----------------+----------------+
년 월 일
소 재 지
법 인 명
대 표 자 (인)
[별표 제25호서식]
판 매 보 고 서
------------------
(갑) 판 매 보 고 합 계 표
----------------------------
주 소
상 호
성 명 (인)
월분 주민등록번호
전화번호
+------------+------------+------------+------------+------------+----------+
|  계    정  |  영    수  |  대    체  |  보고제외  |  보    고  |          |
+----+-------+----+-------+----+-------+----+-------+----+-------+ 비    고 |
|항목|과   목|건수|과   목|건수|금   액|건수|금   액|건수|금   액|          |
+----+-------+----+-------+----+-------+----+-------+----+-------+----------+
|    |       |    |       |    |       |    |       |    |       |          |
|    |       |    |       |    |       |    |       |    |       |          |
+----+-------+----+-------+----+-------+----+-------+----+-------+----------+
|    |       |    |       |    |       |    |       |    |       |          |
|    |       |    |       |    |       |    |       |    |       |          |
+----+-------+----+-------+----+-------+----+-------+----+-------+----------+
|    |       |    |       |    |       |    |       |    |       |          |
|    |       |    |       |    |       |    |       |    |       |          |
+----+-------+----+-------+----+-------+----+-------+----+-------+----------+
|    |       |    |       |    |       |    |       |    |       |          |
|    |       |    |       |    |       |    |       |    |       |          |
+----+-------+----+-------+----+-------+----+-------+----+-------+----------+
세 무 서 장 귀하
(을) 판 매 보 고 명 세 서
-----------------------------
+--------------+-----------------+--------------+---------------------------+
| 세 무 서 명  |     세무서장귀하| 보고 의무자  |                       (인)|
+----+---------+-----------------+--------------+---------------------------+
|    |사 업 장 |                 | 주민등록번호 |                           |
| 거 |    및   |                 +--------------+---------------------------+
|    |주    소 |                 | 성        명 |                           |
| 래 +---------+-----------------+--------------+------------+--------------+
|    |         |                 |              |  발행서명  |  번      호  |
| 자 |상    호 |                 | 영 업  감 찰 +------------+--------------+
|    |         |                 |              |            |              |
+----+----+----+----------+------+--------------+------------+--------------+
| 년 |  월|  일| 거래품목 | 수량 | 단        가 |  금    액  |  비      고  |
+----+----+----+----------+------+--------------+------------+--------------+
|    |                                                                      |
|    |                                                                      |
| 적 |                                                                      |
|    |                                                                      |
|    |                                                                      |
|    |                                                                      |
| 요 |                                                                      |
|    |                                                                      |
|    |                                                                      |
|    |                                                                      |
+----+----------------------------------------------------------------------+
36절지 3매 복사용(보고서 2매는 미농지, 자료전 1매)
주:영업감찰번호 또는 주민등록번호를 게기하여야 한다.
(이하 같다)
(대 리)
(병) 판 매 보 고 명 세 서 (중 계)
(물산객주)
------------------------------------------
+--------------+----------------------+--------------+----------------------+
| 세 무 서 명  |       세무서장  귀하 | 보고 의무자  |                  (인)|
+----+---------+----------------------+--------------+----------------------+
|    | 사업장  |                      | 주민등록번호 |                      |
| 위 |   및    |                      +--------------+------------+---------+
|    | 주  소  |                      | 성        명 |            |         |
| 탁 +---------+----------------------+--------------+------------+---------+
|    |         |                      |              |  발행서명  | 번   호 |
| 자 | 상  호  |                      | 영 업  감 찰 +------------+---------+
|    |         |                      |              |            |         |
+----+----+----+-------+------+-------+--------------+----------+-+---------+
|    |    |    |       |      |       |   대      수      자    |           |
| 년 |  월|  일| 품 목 | 수 량| 수수료+----------------+--------+ 비     고 |
|    |    |    |       |      |       |   주      소   |  성명  |           |
+----+----+----+-------+------+-------+-------+--------+--------+-----------+
|    |    |    |       |      |       |       |        |        |           |
+----+----+----+-------+------+-------+-------+--------+--------+-----------+
|    |    |    |       |      |       |       |        |        |           |
+----+----+----+-------+------+-------+-------+--------+--------+-----------+
|    |                                                                      |
| 비 |                                                                      |
|    |                                                                      |
|    |                                                                      |
|    |                                                                      |
|    |                                                                      |
|    |                                                                      |
| 고 |                                                                      |
|    |                                                                      |
|    |                                                                      |
+----+----------------------------------------------------------------------+
36절지 3매 복사용(보고서 2매는 미농지, 자료전 1매)
(정) 운 송 보 관 명 세 서(판매)
---------------------------
+--------------+----------------------+--------------+----------------------+
| 세 무 서 장  |       세무서장  귀하 | 보고 의무자  |                  (인)|
+----+---------+----------------------+--------------+----------------------+
|    | 사업장  |                      | 주민등록번호 |                      |
| 화 |   및    |                      +--------------+------------+---------+
|    | 주  소  |                      | 성        명 |            |         |
|    +---------+----------------------+--------------+------------+---------+
|    |         |                      |              |  발행서명  | 번   호 |
| 주 | 상  호  |                      | 영 업  감 찰 +------------+---------+
|    |         |                      |              |            |         |
+----+----+----+-------+------+-------+--------------+----------+-+---------+
|    |    |    |       |      |       |   인      수      인    |           |
| 년 |  월|  일| 품 목 | 수 량| 수수료+------------+------------+ 비     고 |
|    |    |    |       |      |       |  주    소  |  상호또는  |           |
|    |    |    |       |      |       |            |  성    명  |           |
+----+----+----+-------+------+-------+------------+------------+-----------+
|    |    |    |       |      |       |            |            |           |
|    |    |    |       |      |       |            |            |           |
+----+----+----+-------+------+-------+------------+------------+-----------+
|    |                                                                      |
|    |                                                                      |
| 적 |                                                                      |
|    |                                                                      |
|    |                                                                      |
|    |                                                                      |
|    |                                                                      |
|    |                                                                      |
| 요 |                                                                      |
|    |                                                                      |
|    |                                                                      |
|    |                                                                      |
+----+----------------------------------------------------------------------+
36절지 3매복사용(보고서 2매는 미농지, 자료전 1매)
[별표 제26호서식]
지 급 보 고 서
--------------------
(갑) 지 급 보 고 서 합 계 표
-------------------------
주 소
상 호
성 명 (인)
월분 주민등록번호
전화번호
+------------+------------+------------+------------+------------+----------+
|  계    정  |  지    급  |  대    체  |  보고제외  |  보    고  |          |
+----+-------+----+-------+----+-------+----+-------+----+-------+ 비    고 |
|항목|과   목|건수|금   액|건수|금   액|건수|금   액|건수|금   액|          |
+----+-------+----+-------+----+-------+----+-------+----+-------+----------+
|    |       |    |       |    |       |    |       |    |       |          |
|    |       |    |       |    |       |    |       |    |       |          |
+----+-------+----+-------+----+-------+----+-------+----+-------+----------+
|    |       |    |       |    |       |    |       |    |       |          |
|    |       |    |       |    |       |    |       |    |       |          |
+----+-------+----+-------+----+-------+----+-------+----+-------+----------+
세 무 서 장 귀하
(을) 지 급 보 고 명 세 서
----------------------------
+--------------+-----------------+--------------+---------------------------+
| 세 무 서 장  |    세무서장 귀하| 보고 의무자  |                       (인)|
+----+---------+-----------------+--------------+---------------------------+
|    |영 업 장 |                 | 주민등록번호 |                           |
| 거 |    및   |                 +--------------+---------------------------+
|    |주    소 |                 | 성        명 |                           |
| 래 +---------+-----------------+--------------+--------------+------------+
|    |         |                 |              |   발행서명   |  번   호   |
| 자 |상    호 |                 | 영 업  감 찰 +--------------+------------+
|    |         |                 |              |              |            |
+----+----+----+--------+--------+--------+-----+------------+-+------------+
| 년 |  월|  일|거래품목| 수  량 | 단  가 |   금        액   |    비    고  |
+----+----+----+--------+--------+--------+------------------+--------------+
|    |    |    |        |        |        |                  |              |
+----+----+----+--------+--------+--------+------------------+--------------+
|    |                                                                      |
|    |                                                                      |
| 적 |                                                                      |
|    |                                                                      |
|    |                                                                      |
|    |                                                                      |
|    |                                                                      |
|    |                                                                      |
| 요 |                                                                      |
|    |                                                                      |
|    |                                                                      |
|    |                                                                      |
+----+----------------------------------------------------------------------+
36절지 3매복사용(보고서 2매는 미농지, 자료전 1매)
주 : 영업감찰번호 또는 주민등록번호를 게기하여야 한다. (이하같다)
[별표 제27호서식]
금 전 대 부 보 고 서
----------------------
+---------------+-----------------+-----------------------------------------+
| 세 무 서 장   |                 |          대               부            |
+---------------+-----------------+-----------------+--------+--------------+
| 보고 의무자   |             (인)|  기        간   |        |              |
+----+----------+-----------------+--------+--------+ 명  칭 |  금      액  |
|    | 사 업 장 |                 | 대부일 | 상환일 |        |              |
|    | 소 재 지 |                 |        |        |        |              |
| 차 +----------+-----------------+--------+--------+--------+--------------+
|    |주  소  지|                 |        |        |        |              |
|    +----------+-----------------+--------+--------+--------+--------------+
|    |상      호|                 |        |        |        |              |
| 용 +----------+-----------------+--------+--------+--------+--------------+
|    |성      명|                 |        |        |        |              |
|    +----------+-----------------+--------+--------+--------+--------------+
|    |주민  등록|                 |        |        |        |              |
|    |번      호|                 |        |        |        |              |
| 자 +----------+----+------------+--------+--------+--------+--------------+
|    |          |발행|            |        |        |        |              |
|    | 영업감찰 |서명|            |        |        |        |              |
|    |          +----+------------+--------+--------+--------+--------------+
|    |          |번호|            |        |        |        |              |
+----+----------+----+------------+--------+--------+--------+--------------+
|               |                                                           |
|               |                                                           |
|               |                                                           |
|  적       요  |                                                           |
|               |                                                           |
|               |                                                           |
+---------------+-----------------------------------------------------------+
[별표 제9호서식(병)]
법인세과세표준신고서
----------------------
세무서장 귀하
+---------------------------------------+--------+--------------------------+
|        년      월     일부터          | 결  산 |         년     월     일 |
|        년      월     일까지 사업년도 | 확정일 |                          |
+---------------------------------------+--------+--------------------------+
|  과세표준신고금액(가)-(나)=                                               |
+-----------------------------------+---------------------------------------+
|  익금 또는 익금의 가산할 금액     |      손금 또는 손금에 가산할 금액     |
+-----------------------+-----------+--------------------------+------------+
|    구           분    | 금     액 |    구             분     | 금      액 |
+-----------------------+-----------+--------------------------+------------+
|  결산상의  당기순잔금 |        원 |   결산상의당기결손금     |         원 |
+-----------------------+-----------+--------------------------+------------+
|                       |           |                          |            |
+-----------------------+-----------+--------------------------+------------+
|                       |           |                          |            |
+-----------------------+-----------+--------------------------+------------+
|                       |           |                          |            |
+-----------------------+-----------+--------------------------+------------+
|                       |           |                          |            |
+-----------------------+-----------+--------------------------+------------+
|                       |           |                          |            |
+-----------------------+-----------+--------------------------+------------+
|                       |           |                          |            |
+-----------------------+-----------+--------------------------+------------+
|                       |           |                          |            |
+-----------------------+-----------+--------------------------+------------+
|                       |           |                          |            |
+-----------------------+-----------+--------------------------+------------+
|           계          |   (가)    |           계             |    (나)    |
+-----------------------+-----------+--------------------------+------------+
법인세법 제26조 및 동법시행령 제73조제2항의 규정에 의하여어느 별지 결산서류를
첨부하여 신고합니다.
년 월 일
소재지 전화번호
법인명 대 표 자 (인)
비고
1. 법인은 과세표준 또는 납세액의 유무에 불구하고 이 신고서를 소정기한내에 소관
세무서장에게 제출하여야 한다.
2. 법인세의 면제 또는 공제를 받고자 하는 법인은 소정의 서류를 이 신고서에 첨부
하여 제출하여야 한다.
3. 익금 또는 익금에 가산할 금액란에는 다음 사항을 게기한다.
가. 법인이 당기 결산에서 이익에 산입하지 아니하였으나 사실상 당기이익에 가산
될 것.
나. 당기 결산의 손금에 계상되어 있으나 당기의 손금이 아니될 것.
다. 접대비 또는 고정자산에 대한 감가상각비의 결정초과액 등 법인세 법상익금 가
산될 것.
4. 손금 또는 손금에 가산할 금액란에 다음 사항을 게기한다.
가. 법인의 당기결산상 이익에 계산되어 있으나 사실상 당기의 이익이 아닌 것.
나. 이월익금으로 지출된 손금이나 이월결손금(세무계산상의 전3년내분)
다. 법인의 당기 결산상 익금에 계상되어 있으나 법인세법상 손금에 가산될 것과 세
무계산상의 당기 손금으로 추인될 것.
[별표 제13의2호서식]
공사부담금과취득한고정자산의명세서
------------------------------------
년 월 일부터
사업년도
년 월 일까지
법인명
+------------------------------------------------+----------------+---------+
|        구                           분         |  금        액  | 적   요 |
+------------------------------------------------+----------------+---------+
|                                                |                |         |
| 공사부담금으로 교부받은 금전 또는 자재의 가액  |      (가)      |         |
|                                                |                |         |
+------------------------------------------------+----------------+---------+
|                                                |                |         |
| 공사부담금으로 취득한 고정자산의 가액          |      (나)      |         |
|                                                |                |         |
+------------------------------------------------+----------------+---------+
|                                                |                |         |
| 공사부담금으로 교부받은 토지 기타 고정자산의   |      (다)      |         |
| 가액                                           |                |         |
+------------------------------------------------+----------------+---------+
|                                                |                |         |
| 취득한 고정자산계                              |      (라)      |         |
|                                  (나+다)       |                |         |
+------------------------------------------------+----------------+---------+
|                                                |                |         |
| 손금산입범위액 (라) X  90                      |                |         |
|                       100                      |                |         |
+------------------------------------------------+----------------+---------+
주: 취득한 고정자산은 법인세법시행규칙 별표 고정자산내용년수 표상의 구조.
용도 및 세목별로 구분한 명세서를 별지로 착성 첨부 할 것.
[별표 제13의3호서식]
+---------------------------------------------------------------------------+
|                    보  험  금  사  용  계  획  서                         |
|                   --------------------------------                        |
|                                                       년    월   일부터   |
|                                                       년    월   일까지   |
| 1. 사업년도                                                               |
| 2. 사업명 및 종목                                                         |
| 3. 보험사고발생일                     년       월      일                 |
| 4. 보험의 목적자산                                                        |
| 5. 동상장부가액                             원                            |
| 6. 취득한 보험금액                          원                            |
| 7. 보험차익(6-5)                            원                            |
| 8. 보험금사용계획서                                                       |
| +----------+---------------------------------------+----------+---------+ |
| | 연    도 |   취득할 고정자산                     | 금    액 | 적   요 | |
| +----------+---------------------------------------+----------+---------+ |
| |          |                                       |          |         | |
| +----------+---------------------------------------+----------+---------+ |
| |          |                                       |          |         | |
| +----------+---------------------------------------+----------+---------+ |
| |          |                                       |          |         | |
| +----------+---------------------------------------+----------+---------+ |
| 법인세법 제14조의 3 및 동법시행령 제18조의 3 제 3항의 규정에 의하여 제출  |
| 합니다.                                                                   |
|               년        월        일                                      |
|      소  재  지                                                           |
|      법  인  명                                                           |
|      대  표  자                                                           |
|                                                                           |
|  세무서장  귀하                                                           |
|                                                                           |
+---------------------------------------------------------------------------+
[별표 제13의4호서식]
+---------------------------------------------------+
|               녹색신고자격승인신청서              |
|              -----------------------              |
| 본점:주사무소또                                   |
| 는 사업장소재지                                   |
| 명           칭                                   |
| 대    표     자                                   |
| 사 업 및  종 목                                   |
|    녹색신고를 하고자      년   월   일부터        |
|    하는 사업년도   년   월   일까지               |
|                                                   |
|    녹색신고의 승인이   년   월   일부터           |
|    취소된 사업년도      년   월   일까지          |
| 법인세법 제26조의 3 및  동법시행령  제7조의 2 제  |
| 2항의 규정에 의하여 녹색신고의 자격을 승인받고자  |
| 신청합니다.                                       |
|   년    월    일                                  |
|   신청인     등록번호(    ) 성명      (인)        |
|                                                   |
|                                                   |
|                                                   |
|                                                   |
| 세무서장  귀하                                    |
+---------------------------------------------------+
[별표 제13의5호서식]
+---------------------------------------------------+
|                       승  인                      |
|           녹색신고자격불승인통지서                |
|          --------------------------               |
|                                                   |
|  법인세법 제26조의5 및 동시행령 제73조의 2 제 5   |
|  항의 규정에 의하여 다음과 같이 결정하였음을 통   |
|  지합니다.                                        |
|        다       음                                |
|  1. 승인 신청일                  년    월    일   |
|  2. 결 정 구 분                                   |
|  3. 사       유                                   |
|  4. 녹색신고를하고            년    월   일부터   |
|     자하는사업년도            년    월   일까지   |
|               년     월     일                    |
|                                                   |
|                                                   |
|                                                   |
|                                                   |
|                                                   |
|    세무서장   (인)                                |
+---------------------------------------------------+
[별표 제13의6호서식]
+---------------------------------------------------+
|             녹색신고승인취소통지서                |
|            ------------------------               |
|                                                   |
|                 귀하                              |
|                                                   |
|  법인세법 제26조의6 및 동법시행령  제73조의 제2   |
|  항의 규정에 의하여 녹색신고의 승인이 취소 되었   |
|  음을 통지합니다.                                 |
|                                                   |
|        다     음                                  |
|  1. 녹색신고승인일           년    월    일       |
|  2. 승인취소의원인발생일     년    월    일       |
|  3. 승인취소사업년도         년    월    일부터   |
|  4. 승인취소사유             년    월    일까지   |
|               년     월     일                    |
|                                                   |
|                                                   |
|                                                   |
|                                                   |
|      세무서장  (인)                               |
+---------------------------------------------------+
법인세법시행령
[시행 1969. 4. 15.] [대통령령 제3880호, 1969. 4. 15., 일부개정]
【제정·개정문】
- ⊙대통령령제3,880호(1969·4·15)
법인세법시행령중개정령
법인세법시행령중 다음과 같이 개정한다.
제90조중 제3항을 다음과 같이 하고, 제4항을 제5항으로, 제5항을 제6항으로 하며, 동조에 제4항을 다음과 같이 신설한다.
③국가·지방자치단체와 제1항제2호·제3호 및 제28호에 규정하는 법정원천징수의무자가 다음 각호의 1에 해당하는 물품의 판매대금을 영수할 때에는 법 제39조제2항의 규정에 의한 원천징수를 하지 아니한다.
1. 어업용 유류.
2. 누에고치·수산물과 청과물.
3. 농업협동조합법의 규정에 의한 조합과 동연합체가 판매하는 가축(축산법상의 가축을 말하며, 알을 포함한다) 및 축산물(축산물가공처리법상의 축산물을 말한다).
④국가·지방자치단체와 제1항제2호에 규정하는 법정원천징수의무자가 곡가조절을 위한 양곡관리법상의 양곡의 대금을 지급 또는 영수할 때에는 법 제39조제2항의 규정에 의한 원천징수를 하지 아니한다.
부칙
이 영은 공포한 날로부터 시행한다.
법인세법시행령
[시행 1969. 1. 1.] [대통령령 제3700호, 1969. 1. 6., 일부개정]
【제정·개정문】
법인세법시행령
[시행 1968. 1. 1.] [대통령령 제3495호, 1968. 7. 2., 일부개정]
【제정·개정문】
- ⊙대통령령제3,495호(1968·7·2)
법인세법시행령중개정의건
법인세법시행령중 다음과 같이 개정한다.
제33조를 다음과 같이 한다.
제33조 (기부금의 범위) 법 제18조에 규정하는 기부금은 다음 각호의 1에 해당하는 것으로 한다.
1. 타인(使用人을 제외한다.)에게 법인의 사업과 직접관계없이 무상으로 지출하는 재산적증여의 가액.
2. 비영리법인이 수익사업에 속하는 자산을 당해법인의 고유목적 사업에 지출 또는 전입하는 가액.
제34조중 제4항을 다음과 같이 한다.
④법 제18조제1항제3호·제4호 및 제8호에 규정하는 금품은 금전 기타의 자산으로 한다.
제35조에 제6항을 다음과 같이 신설한다.
⑥법 제18조제1항제3호·제4호 및 제8호에 규정하는 금품은 금전 기타의 자산으로 한다.
1. 법인이 개인 또는 다른 법인에게 자산을 기증하고 수증자가 이를 받은 후 지체없이 다시 국가에 기증한 경우에 있어서의 해당기증자산의 가액.
2. 법인이 도시계획사업에 공할 목적으로 도시계획사업을 집행하는 지방자치단체에 무상으로 기증하는 자산의 가액.
제83조제2항제2호가중 "직접 업무에 종사하는 임원 또는 사용인" 앞에 "출자자와"를 삽입한다.
부칙
①(적용일) 이 영은 법률 제1,964호 법인세법개정법률시행일로부터 적용한다.
②(적용예) 제35조제6항의 규정은 법률 제1,964호 법인세법 개정법률시행일 이후에 부과되는 분에 대하여 이를 적용한다.
법인세법시행령
[시행 1968. 1. 1.] [대통령령 제3453호, 1968. 4. 27., 일부개정]
【제정·개정문】
- ⊙대통령령제3,453호(1968·4·27)
법인세법시행령중개정의건
법인세법시행령중 다음과 같이 개정한다.
제15조제2항에 제3호를 다음과 같이 신설하고, 동조제4항을 다음과 같이 한다.
3. 체신관서 또는 보험업법의 규정에 의하여 설립된 보험회사에 납입한 퇴직보험료액으로서 보험계약기간이 1년이상인 금액. 다만, 보험계약상 보험계약자와 보험수익자가 동일한 경우에 한한다.
④제2항의 규정에 의하여 계산한 금액을 퇴직급여충당금으로서 계상하고자 하는 법인은 제26조제1항의 규정에 의한 신고서에 당해금액을 예입한 금융기관이나 체신관서가 그 예입을 증명하는 서류 또는 당해금액을 납입한 체신관서나 보험회사가 그 납입을 증명하는 서류 및 보험계약서를 첨부하여야 한다.
제35조중 제1항을 제2항으로, 제4항을 제5항으로 하고, 동조제2항중 "제3항"을 "제4항"으로 하여 이를 동조제3항으로 하며, 동조제3항중 "제1항"을 "제2항"으로 하여 이를 동조제4항으로 하고, 동조에 제1항을 다음과 같이 신설한다.
①법 제18조제1항제1호에 규정하는 국방헌금에는 향토예비군설치법에 의하여 설치된 향토예비군에 직접 지출하거나 국방부장관의 승인을 얻은 기관 또는 단체를 통하여 지출하는 기부금을 포함한다.
제60조중 제4항을 다음과 같이 하고, 제5항을 제6항으로 하며, 동조에 제5항을 다음과 같이 신설한다.
④법 제22조제3항의 공개법인은 동조동항각호의 요건을 구비한 것이 주주총회가 있을 때마다 확인되어야 한다.
⑤전항의 규정에 의한 확인이 있을 때에는 동조동항각호의 요건을 당해사업연도중 계속하여 구비한 것으로 본다.
제82조제3호나에 후단을 다음과 같이 신설한다.
이 경우에는 법 제34조 및 제41조제1항제3호의 규정을 적용하지 아니한다.
제121조의2를 다음과 같이 신설한다.
제121조의2 (보조금의 교부) ①법 제67조의 규정에 의하여 교부하는 보조금은 법 제39조제2항의 규정에 의하여 법인세를 징수하여 납부한 때 또는 법 제66조제1항 내지 제3항의 규정에 의하여 보고한 때에는 거래건당 50전으로 계산하여 당해원천징수의무자 또는 당해보고서제출의무자에게 지급할 수 있다.
②전항의 규정에 의하여 보조금을 받고자 하는 자는 1년분을 다음의 2기로 구분하여 각기 경과후 20일내에 청구서를 소관세무서장에게 제출하여야 한다.
제1기 1월1일부터 6월30일까지
제2기 7월1일부터 12월31일까지
부칙중 제3항 내지 제5항을 제5항 내지 제7항으로 하고, 부칙 제3항 및 제4항을 다음과 같이 신설한다.
③(동전) 법 시행후 최초로 종료하는 사업연도에 있어서는 법 시행일부터 1년내에 소집되는 주주총회에서 제60조제4항의 규정에 준한 확인을 하면 되고, 이의 확인을 받은 법인은 그 사업연도중 상장법인이나 모집설립 또는 공모증자한 법인으로서 당해요건을 계속하여 구비한 것으로 본다.
④(동전) 전항의 확인이 있을 때에 당해법인으로부터 받은 배당이자소득의 계산에 있어서는 법 시행1월전부터 법 시행 직전일까지에 종료한 사업연도중에도 상장법인이나 모집설립 또는 공모증자한 법인으로서 당해요건을 계속하여 구비한 것으로 본다.
부칙
이 령은 법률 제1,964호 법인세법개정법률 시행일부터 적용한다.
법인세법시행령
[시행 1968. 1. 1.] [대통령령 제3319호, 1967. 12. 30., 전부개정]
【제정·개정문】
법인세법시행령
[시행 1967. 10. 13.] [대통령령 제3244호, 1967. 10. 13., 일부개정]
【제정·개정문】
- ⊙대통령령제3,244호(1967·10·13)
법인세법시행령중개정의건
법인세법시행령중 다음과 같이 개정한다.
제22조의2제6항에 제5호를 다음과 같이 신설한다.
5. 재무부령으로 정하는 자가 국내에서 외화로 외국인에게 물품을 판매하고 그 외화를 외국환은행에서 외환증서 또는 원화로 상환하여 취득하는 사업(國內外貨販賣業)
제26조의2제1항제2호중 "제22조의2제6항제1호 및 제4호 후단"을 "제22조의2제6항제1호·제4호 후단 및 제5호"로 한다.
부칙
이 령은 이 령 시행이후에 종료하는 사업연도분부터 적용한다.
법인세법시행령
[시행 1967. 6. 1.] [대통령령 제3098호, 1967. 6. 1., 일부개정]
【제정·개정문】
- ⊙대통령령제3098호(1967·6·1)
법인세법시행령중개정의건
법인세법시행령중 다음과 같이 개정한다.
제22조의2중 제6항을 다음과 같이 한다.
⑥법 제25조에서 기타의 사업이라 함은 다음 각호의 1에 해당하는 사업을 말한다.
1. 관세법의 규정에 의하여 보세공장설영특허를 얻은 자가 위탁가공계약에 의한 공임수입을 외화로 획득하여 외국환은행에서 외환증서 또는 원화로 취득하는 사업(保稅加工業)
2. 보세공장설영특허를 얻은 자와의 하도급계약에 의하여 수출품을 가공하는 사업(保稅加工業)
3. 수출 또는 군납업자와의 하도급계약에 의하여 수출 또는 군납용물품을 가공하는 사업(輸出品賃加工業)
4. 자기가 생산(製造를 포함한다)한 물품이 그대로 수출 또는 군납되도록 수출 또는 군납업자에게 판매하는 사업과 자기가 생산한 물품을 수출 또는 군납용으로 수출 또는 군납업자에게 판매하고 그 대금을 외국환은행에서 외환증서 또는 원화로 취득하는 사업(輸出品生産業)
제26조에 제2항 및 제3항을 다음과 같이 신설한다.
②제22조의2제6항제2호 내지 제4호 전단에 규정된 사업을 하는 법인이 전항의 감면신청을 하는 경우에는 영업세법시행령 제7조의2제2항 각호에 규정된 당해 물품에 관한 증명서를 첨부하여야 한다.
③영업세의 면제신청을 위하여 이미 전항의 규정에 의한 증명서를 소관세무서장에게 제출한 경우에는 이를 법인세의 감면을 위하여 제출한 것으로 본다. 다만, 영업세와 법인세의 납세지가 다른 법인에 있어서는 영업세납세지 소관세무서장으로부터 이를 확인하는 증명서를 받아 법인세납세지 소관세무서장에게 제출하여야 한다.
제26조의2를 다음과 같이 신설한다.
제26조의2 (경감세액의 계산) ①제22조의2제6항에 규정된 사업을 하는 법인에 대한 법인세의 경감은 다음 각호의 규정에 의한다.
1. 제22조의2제6항제2호 내지 제4호 전단에 규정된 사업을 하는 법인에 대하여는 전조의 규정에 의하여 신청한 사업연도의 법인세에서 이를 경감한다.
2. 제22조의2제6항제1호제4호 후단에 규정된 사업을 하는 법인에 대하여는 그 물품의 납품 또는 판매대금을 외국환은행에서 외환증서 또는 원화로 취득한 날이 속하는 사업연도의 법인세에서 이를 경감한다.
②전항의 규정에 의하여 법인세를 경감할 세액은 당해 물품을 납품 또는 판매한 날이 속하는 사업연도의 소득금액에 대한 법인세중 그 납품 또는 판매로 인하여 생기는 소득금액에 대한 법인세액의 100분의 50에 상당하는 금액으로 한다.
부칙
①(시행일) 이 령은 공포한 날로부터 시행한다.
②(적용예) 이 령은 이 령 공포일 이후에 종료하는 사업연도분부터 적용한다.
법인세법시행령
[시행 1966. 1. 1.] [대통령령 제2566호, 1966. 6. 13., 일부개정]
【제정·개정문】
- ⊙대통령령제2,566호(1966·6·13)
법인세법시행령중개정의건
법인세법시행령중 다음과 같이 개정한다.
제9조에 제8호 및 제9호를 다음과 같이 신설한다.
8. 상공부장관의 승인을 얻은 책임량수출제와 수출자가보상제를 실시하고 있는 동업자단체에 대하여 수출자가보상을 목적으로 소속단체원이 기증하는 금품의 가액
9. 잠사가격안정기금법 제3조의 규정에 의하여 제사업자가 잠사가격안정기금으로 적립하는 금액
부칙
이 령은 이 령 공포일이후에 종료하는 사업연도분부터 이를 적용한다.
법인세법시행령
[시행 1966. 3. 11.] [대통령령 제2444호, 1966. 3. 11., 일부개정]
【제정·개정문】
- ⊙대통령령제2,444호(1966·3·11)
법인세법시행령중개정의건
법인세법시행령중 다음과 같이 개정한다.
제19조제2항, 제25조의2제3항, 제27조제1항, 제28조, 제31조의2제1항·제2항, 제32조제3항·제4항·제6항, 제33조제1항, 제36조제3호, 제38조제1항, 제38조의2제1항·제2항, 제40조제1항 및 제42조제4항중 "사세청장"을 "지방국세청장"으로 한다.
제31조의2제1항 및 제42조제4항중 "재무부장관"을 "국세청장"으로 한다.
제42조제4항중 "사세청관할"을 "지방국세청관할"로 한다.
부칙
이 령은 공포한 날로부터 시행한다.
법인세법시행령
[시행 1966. 1. 1.] [대통령령 제2351호, 1965. 12. 30., 일부개정]
【제정·개정문】
- ⊙대통령령제2,351호(1965·12·30)
법인세법시행령중개정의건
법인세법시행령중 다음과 같이 개정한다.
제1조에 제3항을 다음과 같이 신설한다.
③외국법인이 국내에 사업장을 두고 등기를 하지 아니한 경우에도 국내에 사업을 가진 것으로 한다.
제4조중 제3호와 제4호를 삭제한다.
제5조제1항 전단중 "민법 제32조의 규정에 의하여 설립한 법인 또는"을 "민법 제32조 또는 사립학교법 제10조의 규정에 의하여 설립한 법인과"로 하고, "동법 제55조"를 "민법 제55조 또는 사립학교법 제32조"로 한다.
제5조의2를 다음과 같이 신설한다.
제5조의2 (수익사업의 범위) 법 제5조제1항제4호의 규정에 의한 대가를 얻는 계속적행위에는 다음 각호에 게기하는 계속적인 행위를 포함한다.
1. 부동산의 매매
2. 학원, 강습소, 연구소등의 경영. 다만, 교육법에 의한 학교에 속하는 것은 제외한다.
3. 화초·어류 또는 조류의 사육및 재배
4. 전 각호에 준하는 행위로서 재무부령으로 정하는 것
제7조중 제7호 내지 제9호를 삭제하고, 제10호에 단서를 다음과 같이 신설한다.
다만, 채무의 면제액으로서 이월결손금의 보전에 충당된 부분은 제외한다.
제8조제1항제1호를 다음과 같이 한다.
1. 양도한 자산의 양도당시의 장부가액
제14조중 "법 제10조제2항"을 "법 제10조제2항제4호"로 한다.
제15조를 삭제한다.
제16조제1항제1호중 "해산당시의"를 삭제한다.
제18조제4항중 "법 제45조제2항"을 "법 제45조제3항"으로 한다.
제19조제1항 본문을 다음과 같이 하고, 동조제2항각호를 동조제1항각호로 한다.
①법 제18조에서 "법인이나 주주·사원과 특수관계 있는 자"라 함은 다음 각호에 게기하는 자를 말한다.
제19조제1항 본문중 "조세포탈의 목적이 있다고"를 "조세의 부담을 부당히 감소하게 한다고"로 하고, "그 법인의"를 삭제하며, 이를 동조제2항 본문으로 하고, 동조제1항 각호를 동조제2항 각호로 하며, 동조동항에 제10호를 다음과 같이 신설한다.
10. 전각호에 준하여 출자자등이 법인에게 이익을 분여하였다고 인정되는 것이 있을 때
제21조제1항제1호중 "1광구단위의"와 동조동항제2호중 "제조장단위별로"를 삭제하고, 동조동항에 제3호와 제4호를 각각 다음과 같이 신설한다.
3. 발전사업에 있어서는 발전을 개시한 날
4. 개간사업·간척사업 또는 매립사업에 있어서는 개간·간척 또는 매립하여 당해 토지를 처분 또는 임대하거나 기타 작물등의 생산을 개시한 날
제21조제2항중 "제12호"를 "제7호"로 "제13호"를 "제8호"로 하고, 동조제3항을 다음과 같이 한다.
③법 제22조제7호 및 제8호에 규정하는 자동차와 자전차의 제조사업은 자동차공업보호법 제3조의 규정에 의하여 자동차제조의 허가를 받은 사업과 자전차부속품을 직접생산하여 자전차를 제조하는 사업을 말한다.
제22조를 다음과 같이 한다.
제22조 (고정자산의 시설 또는 설비 증설의 정의) ①법 제21조 내지 제23조의 규정에 의하여 법인세를 감면하는 경우의 고정자산의 시설 또는 증설은 다음 각호에 게기하는 자산에 한한다.
1. 채굴·채취 또는 생산에 직접사용하는 건물에 대한 부지와 그 부속대지
2. 채굴·채취 또는 생산에 직접사용하는 건물·선박·구축물과 일체의 설비(工具·機具와 備品을 제외한 有形減價償却資産에 限한다)
3. 갱도와 도로(그 法人이 新規敷設 또는 買受한 것으로서 資本的 支出에 의한 것에 限한다)
②법 제21조 및 제22조의 규정에 의한 고정자산시설총액은 각 사업연도종료일현재의 전항의 시설의 취득원가를 말한다.
제22조의2를 다음과 같이 한다.
제22조의2 (외화획득사업의 정의) ①법 제25조에서 "수출"이라 함은 외국환으로 대금을 결제하는 방법에 의하여 외국에 물품을 매각하는 사업을 말한다.
②무역법 제2조제1항의 규정에 의하여 물품으로 대금을 결제하는 방법에 의하는 경우에는 수출한 물품의 대가로 수입할 물품의 외화표시가액을 외화획득액으로 본다.
③법 제25조에서 "군납" 또는 "용역"이라 함은 계약에 의하여 주한국제연합군·미국군이나 외국기관(外國商社를 포함하지 아니한다)에 또는 외국에서 물자의 판매 또는 용역의 제공을 하고 대금을 한국은행이나 외국환은행에서 외환증서 또는 원화로 지급받는 사업을 말한다.
④법 제25조에서 "관광사업"이라 함은 외국인관광객의 유치 및 접대와 관광에 관한 시설등의 제공에 의하여 대금을 취득하는 사업을 말한다. 이 경우에는 외국인숙박카아드·여행신청서·물품구입증·전용승기권·전용승선권 기타에 의하여 외국인임이 표시되는 방법으로 거래되고 서울특별시장·부산시장 또는 도지사가 증명하는 거래금액에서 생기는 소득에 한하여 법 제25조의 경감을 한다.
⑤전항의 관광사업은 다음 각호에 게기하는 사업으로서 그 경영자가 주무부장관의 지정 또는 승인을 받아 등록된 것에 한한다.
1. 관광호텔업
2. 여행알선업
3. 통역안내업
4. 토산품판매업
5. 관광교통업
6. 관광시설업
⑥법 제25조에서 "기타 대통령령으로 정하는 사업"이라 함은 관세법의 규정에 의하여 보세공장설영특허를 얻은 자가 위탁가공계약에 의한 공임수입을 외화로 획득하여 한국은행이나 외국환은행에서 외환증서 또는 원화로 취득하는 사업으로 한다.
⑦법 제25조에 규정하는 획득한 외화의 부분에서 생기는 소득에는 외화획득에 관한 국고보조금과 수출실적(貿易法上 輸出과 同一한 取扱을 받는 것을 포함한다)에 기인하여 발생된 영업상의 권리의 양도에서 생기는 소득을 포함한다.
제23조제1항중 제5호를 삭제하고, 동조에 제2항을 다음과 같이 신설한다.
②법 제20조 내지 제26조의 규정에 의한 감면세액의 계산에 있어서는 법 제45조제1항제2호 내지 제3호의 규정에 의한 가산세는 이를 포함하는 것으로 한다.
제25조제2항중 "법 제17조제1항 단서"를 "법 제17조"로 하고, 동조제3항을 삭제한다.
제25조제7항중 "민법 제32조의 규정에 의하여 설립한 법인 또는"을 "민법 제32조 또는 사립학교법 제10조의 규정에 의하여 설정한 법인과"로 하고, "지출한 금액"을 "지출하고 실지사용한 금액"으로 한다.
제25조의3제3항제3호중 "및 저장품"을 삭제하고, 동조동항에 제4호를 다음과 같이 신설하며, 동조제5항본문중 "유가증권"다음에 "(證券會社가 證券去來所에 預託한 證券을 포함한다)"를 삽입한다.
4. 저장품
제26조중 제2항과 제3항을 삭제한다.
제30조제2항제1호중 "등기부등본"다음에 "및 본점의 등록에 관한 서류"를 삽입한다.
제31조제2항제1호중 "법 제45조제2항"을"법 제45조제3항"으로 한다.
제32조중 제2항을 다음과 같이 하고, 제5항을 제6항으로 하며, 제5항과 제7항을 각각 다음과 같이 신설한다.
②다음 각호에 게기하는 경우에는 기장이 가장 정확하다고 인정되는 동일업황의 타법인과의 권형에 의한 금액에 의하여 소득금액을 결정한다.
1. 소득표준율이 아직 결정되지 아니하여 전항제2호의 규정에 의하여 소득금액을 결정할 수 없을 때
2. 천재·지변 기타 불가항력으로 장부 기타 증빙서류가 멸실된 때
⑤전항 본문의 규정에 의하여 결정한 법인의 청산소득금액이 청산을 완료한 때의 확정된 청산소득금액을 초과하거나 이에 미달하는 경우에는 이를 경정한다.
⑦법 제28조제4항 및 제45조제1항제2호의 규정은 제1항제2호 및 제3호와 제2항제1호에 해당하는 경우에 이를 적용한다.
제33조제1항중 "지체없이"다음에 "그 기간에 대한 소득금액을 신고납부하게 하여"를 삽입한다.
제33조제2항중 "전조제1항제2호와"를 "전조제1항과"로 하고, 동조동항에 후단을 다음과 같이 신설한다.
이 경우에도 법 제45조제1항제1호 내지 제3호 및 제5호와 동조제2항의 규정을 적용한다.
제35조제1항에 제27호의2를 다음과 같이 신설하고 동조제2항중 제3호를 삭제하며, 동조제3항을 다음과 같이 한다.
27의2 사립학교법의 규정에 의하여 설립한 학교법인과 각급학교기성회후원회 또는 이에 유사한 단체
③제1항제2호·제4호 및 제24호에 규정하는 법정징수의무자가 잠견·수산물·청과물·곡가조절용정부방출미 기타 재무부령으로 정하는 물품의 판매대금을 영수하는 것에 대하여는 법 제30조제2항의 규정을 적용하지 아니한다.
제37조제3항중 "그 금액이 지급을 받을 법인의 소득계산상 익금에 산입된 것"을 "그 지급금액중에서 지급을 받을 법인의 지급일이 속하는 사업연도전의 소득계산상 익금에 이미 산입된 것"으로 하고, 동조제4항에 단서를 다음과 같이 신설한다.
다만, 법정징수의무자에 대한 물품판매계약자가 제삼자와 공동으로 납품하는 경우에는 법정징수의무자가 발행하는 공동납품에 대한 증빙서류를 첨부하여 소관세무서장으로부터 납품자별로 원천징수필물품증명서를 받아 당해 법정징수의무자에게 제출하면 된다.
제37조의3을 다음과 같이 신설한다.
제37조의3 (공동구매에 대한 원천징수) 동업자가 조직한 조합 또는 이에 유사한 단체(이하 "組合"이라 한다)가 법정징수의무자를 상대로 조합원의 물품구매를 알선함으로써 조합명의로 원천징수된 법인세에 대하여는 조합원별로 원천징수영수증을 작성하여 소관세무서장의 확인을 받아 조합원에게 교부할 수 있다.
제40조제1항에 후단을 다음과 같이 신설한다.
이 경우에 제31조의2의 규정에 의하여 소득금액이 결정된 것은 사세청장이 조사결정하였다는 뜻을 부기한다.
제44조의2를 다음과 같이 신설한다.
제44조의2 (원천징수영수증의 교부) 원천징수의무자가 납세의무자로부터 법인세 또는 소득세를 원천징수한 때에는 그 납세의무자에게 별표 제9호서식(丙)의 영수증을 교부하여야 한다.
제46조의3을 다음과 같이 신설한다.
제46조의3 (손익계산서의 공고) 법 제40조제2항의 규정에 의한 손익계산서의 공고에 있어서는 적어도 다음 각호별로 그 총액을 표시한 것을 공고하여야 한다.
1. 매출총이익 또는 이와 유사한 이익
2. 일반관리비와 판매비
3. 영업외수익
4. 영업외비용
5. 순손익
제50조중 제1항과 제2항을 각각 다음과 같이하고, 동조제3항중 "익월 10일"을 "익월 말일"로 하며 "제1항제5호"를 "제1항제2호"로 하고, 동조에 제6항을 다음과 같이 신설한다.
①법인은 법 제43조의 규정에 의하여 다음 각호에 게기하는 경우에는 당해 금액에 대하여 매월분의 보고서를 별표 제5호서식과 별표 제10호서식에 의하여 그 익월 말일까지 소관세무서장에게 제출하여야 한다. 다만, 세무서장은 필요하다고 인정할 때에는 수시로 보고서의 제출을 명할 수 있다.
1. 수산업·광산업·제조업·건설업·도매업·운송보관업(旅客運送業을 제외한다)과 기타 써어비스업중 청부·대리·중개 및 물산객주의 영업을 하는 법인이 영업세법 제10조의 규정에 의한 수입금액등을 영수하는 때. 다만, 재무부령으로 정하는 것은 예외로 한다
2. 금융기관이 금전을 융자한 때
②법인이 외환대전·접대비·기부금·지급이자·통신비·교통비·인건비·음식대·전기수도료·보험료·현상금·제세공과 및 배당금 또는 이에 유사한 금액과 재무부령으로 정하는 것을 제외하고 물품대금 또는 각종요금을 지급하는 때에는 법 제43조의 규정에 의하여 별표 제13호서식에 의한 매월분의 보고서를 익월 말일까지 소관세무서장에게 제출하여야 한다. 다만, 세무서장이 필요하다고 인정할 때에는 수시로 보고서의 제출을 명할 수 있다.
⑥법 제30조에 규정하는 원천징수의무자가 제45조의 규정에 의한 원천징수액명세서를 제출한 때에는 그 부분에 대하여는 제1항제1호 또는 제2항의 규정에 의한 보고서를 제출한 것으로 본다.
제52조제4항을 다음과 같이 한다.
④법 제45조제1항제2호에서 "신고한 소득금액"이라 함은 법인이 법 제40조제2항의 규정에 의하여 공고하여야 할 대차대조표 또는 손익계산서의 순손익에 법 제5조 내지 제16조의 규정에 따라 계산하여 신고한 소득금액을 말한다.
제52조의2를 다음과 같이 신설한다.
제52조의2 (불명자료가산세) ①법 제45조제1항제5호의 규정은 제50조제1항제1호와 동조제2항의 보고서에 관하여 납세의무있는 법인에게 이를 적용한다.
②법 제45조제1항제5호에서 "제출하지 아니한 거래금액"이라 함은 전항의 보고서를 제출하여야 할 금액으로서 다음 각호의 1에 해당하는 날까지 제출하지 아니한 거래금액을 말한다. 다만, 합병 또는 해산을 한 때 또는 제33조제1항의 규정에 의하여 소득금액을 결정할 때에는 합병 또는 해산의 날이나 당해 부과기간의 말일까지 제출하여야 할 거래금액을 말한다.
1. 1월분부터 5월분까지는 6월 말일까지, 6월분은 7월 말일까지
2. 7월분부터 11월분까지는 12월 말일까지 12월분은 익년 1월 말일까지
③법 제45조제1항제5호에 규정하는 불분명한 거래금액에는 제50조제1항 및 제2항의 규정에 의하여 보고서를 제출한 것으로써 다음 각호에 게기하는 것은 포함하지 아니한다.
1. 거래일현재 영업세법의 규정에 의하여 정당히 영업감찰의 검열을 받은 자와의 거래
2. 국가 또는 지방자치단체가 특별히 지정한 자를 상대로 하는 거래
3. 전 각호이외의 거래로서 거래일이후 거래상대자가 소재불명되었음이 확인된 거래
별표 제1호서식(甲)과 동제2호서식(甲)(乙)중 "환"을 각각 "원"으로 하고, 별표 제2호서식(甲)세액의 계산 구분난중 "법 제24조의 경감액"과 비고난중 "10/5"를 각각 삭제한다.
별표 제3호서식(甲)과 동호서식(乙)중 "소득표준율"과 "과세표준(所得額)"난을 삭제하고, 동호서식(甲)비고난제2호를 다음과 같이 하며, 동호서식(乙)중 "구분"다음에 "상품명"난을 삽입한다.
2. 영업명난에는 영업세법 제1조에 게기하는 순위로 영업명을 기재하고 「이에 준하는 금액」에 대한 소득은 기타 소득으로 하며, 법 제30조제1항제1호 및 제2호에 규정하는 소득은 갑종배당이자소득, 동조동항제3호에 규정하는 소득은 병종배당이자소득, 동조동항제4호에 규정하는 소득은 부동산소득으로 각각 구분기재한다.
별표 제5호서식중 "(物品販賣)"를 "(販賣·請負·運送·保管·代理 및 仲介)"로 하고, "판매일자"를 "일자"로 하며, 동난 최하난에 "계"를 삽입하고 "매수자"를 "매수자 또는 위탁자"로 한다.
별표 제7호서식·별표 제8호서식·별표 제11호서식과 별표 제12호서식을 삭제한다.
별표 제9호서식(乙)을 별지와 같이 하고, 동서식(丙)을 별지와 같이 신설한다.
별표 제13호서식중 "(物品代金, 飮食, 其他 料金 또는 請負金額)"을 "(物品代金 또는 各種料金)"으로 하고 "원인발생일자" 최하난에 "계"를 삽입한다.
부칙
①(시행일) 이 령은 1966년 1월 1일부터 시행한다.
②(적용예) 각 사업연도의 소득에 대한 법인세에 있어서는 1966년 1월 1일 이후에 종료하는 사업연도분부터, 청산소득에 대한 법인세에 있어서는 이 령 시행일현재 청산이 완료되지 아니한 법인과 이 령 시행일이후 해산 또는 합병으로 인한 분부터 이를 적용한다.
③(동전) 이 령중 제33조에 관한 부분은 1966년 1월 1일이후 수시부과하는 분부터 이를 적용한다.
④(동전) 제50조제1항 및 제2항과 제52조의2제1항의 규정은 1966년 1월 1일이후 거래된 금액에 대하여 이를 적용한다.
⑤(경과조치) 이 령 시행당시 종전의 규정에 의하여 시설적립금을 적립하고 법인세의 경감을 받은 법인은 그 신규 또는 확충시설을 최초의 시설적립금을 적립한 사업연도종료일의 익일부터 4년내에 종료하는 사업연도 종료일까지 준공하여야 하며 법인세의 경감을 받은 사업연도이후에 종료하는 사업연도마다 제25조제1항의 규정에 의한 신고서류와 함께 시설적립금의 사용명세서를 소관세무서장에게 제출하여야 한다.
⑥(동전) 이 령 시행당시 제21조제3항의 자동차제조사업을 경영하고 있는 법인은 동조제1항의 규정에 불구하고 1966년 1월 1일을 사업개시일로 한다.
[별표제9호서식(乙)]
납 부 서
==============
령 수 증 서 통 지 서
+------------------+----+----+----+      +------------------+----+----+----+
|                  | 취 |    | 년 |      |                  | 취 |    | 년 |
|           +---+  | 급 | 부 |    |      |  세       +---+  | 급 | 부 |    |
|        우 |일 |  | 청 |    | 도 |      |  입  분   |일 |  | 청 |    | 도 |
|     ○ 령 |금 |  +----+----+----+      |  징  임   |금 |  +----+----+----+
|     ○ 수 |   |  |    |    |    |      |  수  현   |   |  |    |    |    |
|     우 함 |   |  |    |    |    |      |  관  금   |   |  |    |    |    |
|     체    |   |  |    | 관 |    |      |      출   |   |  |    | 관 |    |
| 분  국    |   |  |    +----+    |      |  귀  납   |   |  |    +----+    |
| 임        |   |  |    |    |    |      |  하  공   |   |  |    |    |    |
| 현        |   |  |    |    |    |      |      무   |   |  |    |    |    |
| 금        |   |  |    |    |    |      |      원   |   |  |    |    |    |
| 출        |   |  |    | 항 |    |      |           |   |  |    | 항 |    |
| 납        |   |  |    +----+    |      |      ○   |   |  |    +----+    |
| 공        |   |  |    |    |    |      |      ○   |   |  |    |    |    |
| 무        +---+  |    |    |    |      |      ○   +---+  |    |    |    |
| 원               |    |    |    |      |                  |    |    |    |
|                  |    | 목 |    |      |      인          |    | 목 |    |
| ○ +-------------|    +----+    |      |    +-------------|    +----+    |
| ○ | 영수일부인  |    |    |    |      |    | 영수일부인  |    |    |    |
| ○ +-------------+    |    |    |      |    +-------------+    |    |    |
|    |             |    |    |    |      |    |             |    |    |    |
| 인 |             |    | 기 |    |      |    |             |    | 기 |    |
|    |             |    | 분 | 납 |      |    |             |    | 분 | 납 |
+----+-------------+----+----+----+      +----+-------------+----+----+----+
납 부 서 수 입 요
+------------------+----+----+----+      +------------------+----+----+----+
|                  | 취 |    | 년 |      |                  | 취 |    | 년 |
|           +---+  | 급 | 부 |    |      |           +---+  | 급 | 부 |    |
|           |일 |  | 청 |    | 도 |      |           |일 |  | 청 |    | 도 |
|           |금 |  +----+----+----+      |           |금 |  +----+----+----+
|           |   |  |    |    |    |      |           |   |  |    |    |    |
|           |   |  |    |    |    |      |           |   |  |    |    |    |
|           |   |  |    | 관 |    |      |           |   |  |    | 관 |    |
|           |   |  |    +----+    |      |           |   |  |    +----+    |
|           |   |  |    |    |    |      |           |   |  |    |    |    |
|           |   |  |    |    |    |      |           |   |  |    |    |    |
|           |   |  |    |    |    |      |           |   |  |    |    |    |
|           |   |  |    | 항 |    |      |           |   |  |    | 항 |    |
|           |   |  |    +----+    |      |           |   |  |    +----+    |
|           |   |  |    |    |    |      |           |   |  |    |    |    |
|           +---+  |    |    |    |      |           +---+  |    |    |    |
|                  |    |    |    |      |                  |    |    |    |
|                  |    | 목 |    |      |                  |    | 목 |    |
|    +-------------|    +----+    |      |    +-------------|    +----+    |
|    | 영수일부인  |    |    |    |      |    | 영수일부인  |    |    |    |
|    +-------------+    |    |    |      |    +-------------+    |    |    |
|    |             |    |    |    |      |    |             |    |    |    |
|    |             |    | 기 |    |      |    |             |    | 기 |    |
|    |             |    | 분 | 납 |      |    |             |    | 분 | 납 |
+----+-------------+----+----+----+      +----+-------------+----+----+----+
인색담홍면 지질모조지 크기(用紙) 세로 195㎝, 가로 105㎝ (윤곽) 세로 15㎝, 가로75㎝
[별표 제9호서식(丙)]
                                               +------+-------+
             원 천 징 수 령 수 증              | 지급 | 영수  |
+------------+-----------------+---------------+------+-------+
| 징수의무자 |              인 |   취급책임자  |          인  |
+------------+-----------------+---------------+--------------+
| 납세자주소 |                 |   납세자명칭  |              |
|            |                 |   성      명  |              |
+------------+------+----------+------+--------+------+-------+
| 영  업  세 | 과세 |          | 세율 | ------ | 세액 |       |
|            | 표준 |          |      |  1000  |      |       |
+------------+------+----------+------+--------+------+-------+
| 소  득  세 | 과세 |          | 세율 | ------ | 세액 |       |
|            | 표준 |          |      |  100   |      |       |
+------------+------+----------+------+--------+------+-------+
| 법  인  세 | 과세 |          | 세율 | ------ | 세액 |       |
|            | 표준 |          |      |  100   |      |       |
+------------+------+---+------+------+--------+------+-------+
| 과세대상   | 품명또는 |      |                      |       |
|            | 종    별 | 수량 |    단         가     | 금 액 |
| 명    세   +----------+------+----------------------+-------+
|            |          |      |                      |       |
+------------+----------+------+----------------------+-------+
| 세무서검인 |
+------------+                   년      월      일     징수
|            |
|            |
+------------+
법인세법시행령
[시행 1965. 6. 13.] [대통령령 제2341호, 1965. 12. 28., 일부개정]
【제정·개정문】
- ⊙대통령령제2,341호(1965·12·28)
법인세법시행령중개정의건
법인세법시행령중 다음과 같이 개정한다.
제35조제3항을 다음과 같이 한다.
③제1항제2호·제4호 및 제24호에 규정하는 법정징수의무자가 수산물·청과물 또는 곡가조절용정부방출미의 판매대금을 영수하는 것에 대하여는 법 제30조제2항의 규정을 적용하지 아니한다.
부칙
이 령은 1965년 6월 13일부터 적용한다.
법인세법시행령
[시행 1965. 11. 10.] [대통령령 제2283호, 1965. 11. 10., 일부개정]
【제정·개정문】
- ⊙대통령령제2,283호(1965·11·10)
법인세법시행령중개정의건
법인세법시행령중 다음과 같이 개정한다.
제30조제1항제3호중 "와재산목록"을 삭제한다.
부칙
이 령은 공포한 날로부터 시행한다.
법인세법시행령
[시행 1965. 3. 4.] [대통령령 제2066호, 1965. 3. 4., 일부개정]
【제정·개정문】
- ⊙대통령령제2,066호(1965·3·4)
법인세법시행령중개정의건
법인세법시행령중 다음과 같이 개정한다.
제6조제2항중 ". 무진업"을 삭제한다.
제19조중 "세무서장"을 "세무서장 또는 사세청장"으로 하고, 제2호·제3호·제7호와 제8호를 각각 다음과 같이 하며, 제4호중 "출자자로부터"를 "출자자등으로부터"로, "출자자에게"를 "출자자등에게"로 하고, 제5호중 "출자자로부터"를 "출자자등으로부터"로 하며, 제6호 및 제9호중 "출자자"를 "출자자등"으로 하고, 동조에 제2항을 다음과 같이 신설한다.
2. 주주 또는 사원(이하 "出資者"라 한다)이 무수익자산을 출자하거나 그 자산에 대한 비용을 법인이 부담한 때
3. 출자자 및 출자자와 특수관계있는 자(이하 "出資者등"이라 한다)로부터 무수익자산을 매입하거나 그 자산에 대한 비용을 법인이 부담한 때
7. 출자자등에게 금전 기타 자산 또는 용역을 무료 또는 저렴한 이율·요율이나 임대료로써 대부 또는 제공한 때
8. 출자자등으로부터 금전 기타 자산 또는 용역을 과대요율로 차용하거나 그 제공을 받은 때
②전항제3호에서 "출자자와 특수관계있는 자"라 함은 다음 각호에 게기하는 자를 말한다.
1. 출자자 및 그 배우자(事實上 婚姻關係에 있는 者를 포함한다)의 친족
2. 법인 또는 출자자의 사용인이나 사용인 이외의 자로서 법인 또는 출자자의 금전 기타 자산에 의하여 생계를 유지하는 자와 이들과 생계를 함께 하는 친족
3. 출자자 또는 전각호에 게기하는 자가 출자하고 있는 다른 법인
4. 법인의 상품 또는 제품을 특약판매하는 자
제22조중 제1항을 다음과 같이 하고, 제3항 내지 제7항을, 제4항 내지 제8항으로, 제8항을 제10항으로 하며, 동조에 제3항과 제9항을 각각 다음과 같이 신설한다.
①법 제24조제1항의 규정에 의하여 법인세액의 경감을 받을 수 있는 제조업은 식료품, 음료품, 섬유공업품, 화류(고무製靴類를 포함한다) 의복류 및 장신품, 가구 및 장치품, 지류제품, 화장품, 석탄제품, 토석제품, 귀금속 및 보석제품, 사무용품 및 화가용품, 완구, 및 운동용구의 제조업과 인쇄, 출판 및 동유사업을 제외한 것으로 한다.
③법 제24조의 규정에 의한 신규생산시설 또는 생산시설의 확충은 제1항의 규정에 의하여 법인세액의 경감을 받을 수 있는 업종에 해당하는 시설이라야 한다.
⑨법 제24조의 규정에 의한 시설적립금은 각 사업연도의 이익금에서 이월결손금을 보전하고 상법 제458조의 규정에 의한 이익준비금을 적립한 후 따로 적립한 것이라야 한다.
제22조의2에 제2항을 다음과 같이 신설한다.
②법 제25조에 규정된 획득한 외화의 부분에서 생기는 소득에는 외화획득에 관한 국고보조금과 수출실적에 기인하여 발생된 영업상의 권리의 양도에서 생기는 소득을 포함한다.
제25조의3에 제6항을 다음과 같이 신설한다.
⑥법인이 법 제27조의3제1항의 규정에 의한 재고자산의 평가방법을 소정기일이 경과하여 신고한 경우에는 그 신고일이 속하는 사업연도까지는 소득계산상 최종매입원가법을 적용하고 그 후의 사업연도에 있어서는 법인이 신고한 평가방법에 의한다.
제28조중 "세무서장"을 "세무서장 또는 사세청장"으로 한다.
제31조의2를 다음과 같이 신설한다.
제31조의2 (소득금액의 정부조사결정) ①법 제28조의 규정에 의한 과세소득금액은 소관세무서장이 이를 조사·결정한다. 다만, 재무부장관이 특히 중요하다고 인정하는 경우에는 이를 소관사세청장이 조사·결정한다.
②전항 단서의 경우에 소관세무서장은 당해 소득금액을 조사·결정하기 위하여 필요한 서류를 소관사세청장에게 송부하여야 한다.
제32조제1항중 제2호의 "나"를 다음과 같이 하고, 동조동항에 제2호의 "다"와 제3호를 각각 다음과 같이 신설하며, 동조제3항 내지 제5항중 "세무서장"을 "세무서장 또는 사세청장"으로 한다.
나. 법인이 장부 또는 증빙서류의 중요한 부분을 완비하지 아니함으로써 정당한 소득계산이 불가능하다고 인정될 때
다. 법인이 비치한 장부 또는 증빙서류가 허위이거나 중요한 부분에 신빙성이 없어 정당한 소득계산이 불가능하다고 인정될 때
3. 전호의 규정에 의하여 법인의 소득금액을 결정하여야 할 경우에도 법인의 신고소득금액에 신고서류 또는 정부의 조사에 의하여 법 제6조·제9조·제10조 기타의 규정에 의한 금액을 가감한 금액이 전호의 규정에 의한 소득금액을 초과할 때에는 그 가감한 금액에 의하여 결정한다.
제33조제1항중 "세무서장"을 "세무서장 또는 사세청장"으로 한다.
제35조제1항에 제24호의2를 다음과 같이 신설하고, 동조동항제25호중 "한국미곡창고주식회사"를 "대한통운주식회사"로, "충주비료공장운영주식회사"를 "충주비료주식회사"로 한다.
24의2. 전파관리법의 규정에 의하여 설립한 사설방송국
제36조중 제1호를 다음과 같이 한다.
1. 공연업자
영화필림의 단매대금,보금, 사용료 또는 이에 유사한 금액과 연극·연예 또는 이에 유사한 공연의 공연료를 지급하는 금액에 한한다.
제40조중 제1항을 다음과 같이 하고, 동조제2항중 "세무서장이"를 "세무서장은"으로, "소득금액을 결정한 때"를 "소득금액이 결정된 때"로 한다.
①세무서장은 법인의 소득금액이 결정된 때에는 법 제31조제1항의 규정에 의하여 납세고지서에 그 소득금액과 법인세액의 계산명세서를 첨부고지하여야 하며, 소득금액이 없을 때에도 그 결정된 내용을 통지하여야 한다.
제41조중 "세무서장이"를 "세무서장은"으로 하고, "소득금액을 결정한 때"를 "소득금액이 결정된 때"로 한다.
제41조의2를 다음과 같이 신설한다.
제41조의2 (제조업의 범위) ①법 제32조제2항의 규정에 의한 제조업은 영업세법 및 동법에 의하여 발하는 명령에 규정된 제조업으로 한다.
②무역업·건설업 기타 제조업이외의 사업을 영위하는 법인이 주로 그 사업에 필요한 물품을 제조하기 위하여 제조장을 설치한 경우에는 이를 법 제32조제2항 및 제3항에 규정된 제조장으로 보지 아니 한다.
제52조제1항에 제6호를 다음과 같이 신설한다.
6. 전불비용을 소득계산상 익금에 산입한 금액
부칙
①(시행일) 이 령은 공포한 날로부터 시행한다. 다만, 제35조제1항제24호의2와 제36조제1호의 규정은 이 령 공포후 10일이 경과한 날로부터 시행한다.
②(적용예) 각 사업연도의 소득에 대한 법인세에 있어서는 이 령 공포일이후에 종료하는 사업연도분부터 이 령을 적용한다.
법인세법시행령
[시행 1963. 6. 18.] [각령 제1344호, 1963. 6. 7., 일부개정]
【제정·개정문】
- ⊙각령제1344호(1963·6·7)
법인세법시행령중개정의건
법인세법시행령중 다음과 같이 개정한다.
제36조제3호가제조업(1)중 "화학섬유직(人絹織은 除外한다), 직물(絹織, 交織, 緞通織에 限한다),"를 삭제한다.
부칙
이 령은 공포후 10일이 경과한 날로부터 시행한다.
법인세법시행령
[시행 1963. 5. 10.] [각령 제1280호, 1963. 4. 29., 일부개정]
【제정·개정문】
- ⊙각령제1,280호(1963·4·29)
법인세법시행령중개정의건
법인세법시행령중 다음과 같이 개정한다.
제2조제4호와 제7조제2호중 「토석채취업」을 각각 「토탄채취업」으로 한다.
제16조제2항중 「국세징수법 제36조제3항」을 「국세징수법 제36조제1항」으로 한다.
제36조제2호를 삭제하고, 동조제3호가제조업(3)을 다음과 같이 한다.
(3)아연도철판·봉강·강관·철선·동선·양정·자동차(三輪自動車와 自動自轉車를 포함한다)·자전차
제36조제3호나중 「운송보관업」을 삭제한다.
제37조의2제3항중 「수입신용상개설전」을 「수입신용상개설한 날로부터 10일이내」로 한다.
제50조제1항 본문중 「별표 제5호서식 내지 제12호서식」을 「별표 제5호서식과 별표 제7호서식 내지 제12호서식」으로 하고, 동항제2호를 삭제한다.
제52조제4항중 「제50조제1항제1호와 제2호」를 「제50조제1항제1호」로 한다.
별표 제6호서식을 삭제한다.
부칙
①(시행일) 이 령은 공포후 10일이 경과한 날로부터 시행한다.
②(경과조치) 이 령 시행전에 종전의 규정에 의하여 증권업자가 증권을 매도한 때에 제출한 보고서중 거래금액이 불분명한 것에 대하여는 법 제45조제1항제5호의 규정을 적용하지 아니한다.
법인세법시행령
[시행 1963. 1. 1.] [각령 제1100호, 1962. 12. 29., 일부개정]
【제정·개정문】
- ⊙각령제1,100호(1962·12·29)
법인세법시행령중개정의건
법인세법시행령중 다음과 같이 개정한다.
제4조를 다음과 같이 한다.
제4조 (비과세법인) 다음에 게기하는 법인에 대하여는 법 제4조의 규정에 의하여 법인세를 부과하지 아니한다.
1. 국가, 지방자치단체와 시,군조합
2. 토지개량사업법의 규정에 의하여 설립한 조합과 동연합체
3. 수산업협동조합법의 규정에 의하여 설립한 조합과 동연합체
4. 한국해운조합법의 규정에 의하여 설립한 조합과 동연합체
5. 주세법의 규정에 의하여 설립한 주류업단체
6. 상공회의소법의 규정에 의하여 설립한 상공회의소와 대한상공회의소
7. 대한적십자사조직법의 규정에 의하여 설립한 대한적십자사
8. 대한주택공사법의 규정에 의하여 설립한 대한주택공사
9. 변호사법의 규정에 의하여 설립한 변호사회
10. 계리사법의 규정에 의하여 설립한 계리사회
11. 세무사법의 규정에 의하여 설립한 세무사회
12. 변리사법의 규정에 의하여 설립한 변리사회
제5조제1항중 ´대차대조표와 손익계산서´를 ´대차대조표, 손익계산서와 잉여금계산서´로 한다.
제8조제1항중 제10호 내지 제12호를 제11호 내지 제13호로 하고 동항에 제10호를 다음과 같이 신설한다.
10. 재고자산의 평가로 인하여 생기는 감차액
제9조를 다음과 같이 한다.
제9조 (지정기부금) 다음에 게기하는 것은 법 제10조제1항제3호에 규정하는 지정기부금으로서 소득계산상 손금에 산입한다.
1. 국방헌금
2. 휼병금
3. 국가기관에 무상으로 기증하는 금품의 가액
4. 천재, 지변으로 인한 이재민의 구호금품의 가액
5. 대한적십자사조직법의 규정에 의하여 설립한 대한적십자사에 제공한 기부금이나 유공회비
6. 기술진흥을 위한 기부금
7. 운동기능향상을 위한 기부금
제10조중 제3호를 제5호로 하고 제3호와 제4호를 각각 다음과 같이 신설한다.
3. 기밀비
4. 사례금
제11조중 ´(접대비의 계산기준)´을 ´(비지정기부금과 접대비의 계산기준)´으로, 동조제1항중 ´접대비계산´을 ´지정기부금 이외의 기부금(이하 비지정기부금이라 한다)과 접대비계산´으로 하고 동조제2항을 다음과 같이 한다.
②법 제10조제1항제3호에 규정하는 비지정기부금과 접대비계산에 있어서의 당해 사업연도의 소득금액은 비지정기부금과 전조 각호의 금액을 손금으로 하지 아니한 것으로 한다.
제14조를 다음과 같이 한다.
제14조 (국고보조금의 익금불산입) 법인이 자본적 지출에 충당하기 위하여 교부받은 국고보조금은 법 제10조제2항의 규정에 의하여 각 사업연도의 소득계산상 이를 익금에 산입하지 아니한다.
제18조중 제5항을 다음과 같이 한다.
⑤법 제17조제1항 단서에 규정한 6월로 환산하는 방법은 6을 승하여 그 직전 사업연도의 월수로 제산한다. 이 경우에 월수는 력에 따라 계산하고 사업연도개시의 날이 속하는 월이 1월미만인 경우에는 1월로 하고 사업연도종료의 날이 속하는 월이 1월미만인 경우에는 이를 계산하지 아니한다.
제19조의2를 다음과 같이 신설한다.
제19조의2 (세액의 계산) ①법 제19조제2항의 규정에 의하여 사업연도가 1년미만인 경우에 그 법인세액의 계산은 다음 산식에 의하여 산정한다.
12 사업연도의 월수
법인세액={(소득금액×-----------------)×세율}×-----------------
사업연도의 월수 12
②전항의 경우에 있어서 월수의 계산은 제18조제5항 후단의 규정을 준용한다.
제20조제1항과 제3항중 ´법 제19조제2항´을 ´법 제19조제3항´으로 한다.
제22조의2를 다음과 같이 신설한다.
제22조의2 (외화획득사업) 법 제25조제1항에 규정하는 기타의 사업이라 함은 관세법의 규정에 의하여 보세공장설영특허를 얻은 자가 위탁가공계약에 의한 공임수입을 외화로 획득하여 한국은행에서 원화로 취득하는 사업을 말한다.
제23조중 제2항을 삭제한다.
제25조제4항중 ´법 제19제2항´을 ´법 제19조제3항´으로, 동조제7항중 ´직접사용´을 ´지출´로, 동조제8항중 ´법 제27조제5항´을 ´법 제27조제6항´으로 하고 동조에 제9항을 다음과 같이 신설한다.
⑨법 제27조제1항에 규정한 대차대조표, 손익계산서와 잉여금계산서 기타 명세서는 재무부령의 정하는 바에 의하여 작성하여야 한다.
제25조의2와 제25조의3을 각각 다음과 같이 신설한다.
제25조의2 (소득신고기한의 연장승인) ①법 제27조제1항 단서의 규정에 의하여 소득금액신고기한의 연장승인을 얻고자 하는 법인은 그 신고기한까지 사유를 구비하여 소관세무서장에게 신청하여야 한다.
②법 제27조제1항 단서에 규정하는 기타 특수한 사유라 함은 다음 각호의 1에 해당하는 경우를 말한다.
1. 화재로 인하여 장부, 서류가 소실된 경우
2. 권한있는 기관에 장부, 서류가 압수 또는 령치된 경우
3. 전 각호이외의 불가항력인 경우
③세무서장은 제1항의 규정에 의하여 신고기한의 연장승인신청을 받았을 때에는 지체없이 그 승인여부를 결정하여야 하며 그 신고기한을 30일이상 연장승인하고자 할 때에는 사세청장의 승인을 얻어야 한다.
④세무서장은 전항의 규정에 의하여 그 신고기한의 연장승인을 한 때에는 지체없이 이를 신청인에게 통지하여야 한다.
제25조의3 (재고자산의 평가방법) ①법 제27조의3제3항의 규정에 의하여 법인이 각사업연도의 소득계산에 있어서 적용할 재고자산의 평가방법은 다음 각호의 1에 해당하는 평가법으로 한다. 단, 거래를 목적으로 매입한 유가증권은 예외로 한다.
1. 원가법
2. 시가법
3. 저가법
②전항제1호의 규정에 의한 원가법을 적용할 경우에는 다음 각호의 1에 해당하는 평가법에 의한다.
1. 개별법
2. 선입선출법
3. 후입선출법
4. 단순평균법
5. 총평균법
6. 이동평균법
7. 최종매입원가법
8. 매가환원법
③전2항의 규정에 의하여 재고자산을 평가할 때에는 당해 자산을 다음의 각호별로 구분하여 각각 다른 방법에 의하여 평가할 수 있다.
1. 상품 및 제품
2. 반제품 및 재공품
3. 원재료 및 저장품
④세무서장은 다음 각호의 1에 해당하는 경우에는 제2항제7호에 규정된 최종매입원가법에 의하여 재고자산을 평가한다.
1. 법인이 법 제27조의3제1항에 규정하는 기한내에 재고자산의 평가방법을 신고하지 아니하였거나 신고한 평가방법에 의하지 아니한 경우
2. 법인이 법 제27조의3제2항에 규정하는 기한내에 재고자산의 평가방법의 변경신고를 하지 아니하고 평가방법을 변경한 경우
⑤거래를 목적으로 매입한 유가증권에 대한 재고자산의 평가방법은 다음의 각호에 의한다.
1. 증권거래소에서 거래실적이 있는 유가증권은 각사업연도종료의 날로부터 소급하여 30일간의 평균가격에 의하여 평가한다.
2. 전호의 규정에 의하여 평가할 수 없는 유가증권은 제2항제1호에 규정된 개별법에 의하여 평가한다. 단, 전사업연도로부터 이월된 유가증권으로서 개별법에 의하여 평가한 가액이 이월된 가액에 미달한 때에는 그 이월된 가액에 의한다.
제26조중 ´전조제1항´을 ´제25조제1항´으로 한다.
제28조중 ´법 제27조제4항´을 ´법 제27조제5항´으로, ´법 제20조 내지 제26조´를 ´법 제20조 내지 제25조´로 한다.
제30조제1항과 제2항을 각각 다음과 같이 한다.
①법 제27조의4제1항의 규정에 의하여 법인의 대표자는 다음의 서류를 첨부하여 소관세무서장에게 설립신고를 하여야 한다.
1. 설립등기의 등기부등본
2. 정관(현물출자의 경우에는 그 출자목적물의 명세서를 첨부하여야 한다)
3. 설립당시의 대차대조표와 재산목록
②법 제27조의4제2항의 규정에 의하여 외국법인의 국내대리인은 다음의 서류를 첨부하여 소관세무서장에게 신고를 하여야 한다.
1. 지점과 출장소의 설치에 관한 등기부등본
2. 정관
3. 국내의 자산 또는 사업에 대한 대차대조표와 재산목록
제32조제4항중 ´법 제36조제4항´을 ´법 제36조제5항´으로 한다.
제33조제1항중 ´법 제29조제1항 본문´을 ´법 제29조제1항´으로 하고 동조에 제3항과 제4항을 각각 다음과 같이 신설한다.
③세무서장은 법인이 주한국제연합군 또는 외국기관으로부터 영업세과세표준이 되는 금액을 한국은행을 통하여 원화로 영수할 때에는 법 제29조제1항의 규정에 의하여 그 영수할 금액에 대한 소득금액을 결정할 수 있다.
④전항의 규정에 의하여 수시부과하는 경우에는 영업세과세표준이 되는 금액에 정부가 조사하여 결정한 소득표준율을 승하여 계산한 소득금액에 법 제19조제1항의 규정에 의한 세율을 적용하여 산출한 세액에서 법 제25조제1항의 규정에 의하여 백분의 50을 경감한 것을 그 세액으로 한다.
제34조제1항중 ´법 제36조제3항 단서´를 ´법 제36조제4항 단서´로 한다.
제35조제1항과 제3항을 각각 다음과 같이 하고 동조제4항중 ´물품의 대금´을 ´수입한 물품의 대금´으로 한다.
①다음의 각호에 게기하는 자는 법 제30조제2항에 규정하는 법정징수의무자로 한다.
1. 지방자치법의 규정에 의하여 설립한 시, 군 조합
2. 농업협동조합법의 규정에 의하여 설립한 조합과 동연합체
3. 토지개량사업법의 규정에 의하여 설립한 조합과 동연합체
4. 수산업협동조합법의 규정에 의하여 설립한 조합과 동연합체
5. 중소기업협동조합법의 규정에 의하여 설립한 조합과 동연합체
6. 한국해운조합법의 규정에 의하여 설립한 조합과 동연합체
7. 자동차운수사업법의 규정에 의하여 설립한 조합과 동연합체
8. 수출조합법의 규정에 의하여 설립한 수출조합
9. 주세법의 규정에 의하여 설립한 주류업단체
10. 노동조합법의 규정에 의하여 설립한 조합과 동연합체
11. 한국은행, 한국산업은행, 중소기업은행, 국민은행과 은행법의 규정에 의하여 설립한 은행
12. 신탁업법, 보험업법과 증권거래법의 규정에 의하여 설립한 법인
13. 상공회의소법의 규정에 의하여 설립한 상공회의소와 대한상공회의소
14. 대한적십자사조직법의 규정에 의하여 설립한 대한적십자사
15. 대한주택공사법의 규정에 의하여 설립한 대한주택공사
16. 건설업법의 규정에 의하여 설립한 건설업회
17. 변호사법의 규정에 의하여 설립한 변호사회
18. 계리사법의 규정에 의하여 설립한 계리사회
19. 세무사법의 규정에 의하여 설립한 세무사회
20. 변리사법의 규정에 의하여 설립한 변리사회
21. 한국마사회법의 규정에 의하여 설립한 한국마사회
22. 연초전매법의 규정에 의하여 설립한 연초경작조합
23. 홍삼전매법의 규정에 의하여 설립한 삼업조합
24. 중앙도매시장법의 규정에 의하여 도매업무를 대행하는 법인
25. 대한석탄공사, 대한조선공사, 대한해운공사, 대한무역진흥공사, 대한항공공사, 대한석유공사, 한국조폐공사, 한국광업제련공사, 국제관광공사, 성업공사, 대한중석광업주식회사, 대한철광주식회사, 한국전력주식회사, 한국미곡창고주식회사, 한국화물자동차주식회사, 한국기계공업주식회사, 인천중공업주식회사, 국정교과서주식회사, 호남비료주식회사, 충주비료공장운영주식회사
26. 조선은행, 조선식산은행, 한국광업진흥주식회사, 농회, 금융조합, 대한금융조합연합회, 농업은행, 조선농지개발영단등의 각 청산위원회
27. 민법 제32조의 규정에 의하여 설립한 법인
28. 전 각호이외에 특별법에 의하여 설립한 법인
③제1항제2호, 제4호와 제24호에 규정하는 법정징수의무자가 수산물 또는 청과물의 대금을 영수하는 것에 대하여는 법 제30조제2항의 규정을 적용하지 아니한다.
제35조에 제5항을 다음과 같이 신설한다.
⑤제37조제1항과 제37조의2제1항에 규정한 실수요자 또는 수입위탁자가 그 수입물품을 판매하고 대금을 영수하거나 그 물품을 인도할 때에는 법 제30조제2항의 규정에 의하여 그 거래자에 대한 법인세를 원천징수하여야 한다.
제36조를 다음과 같이 한다.
제36조 (수시부과징수의무자의 지정) 다음의 각호에 게기하는 자는 법 제30조제3항의 규정에 의한 법정징수의무자 이외의 원천징수의무자(이하 수시부과징수의 무자라 한다)로 한다.
1. 흥행업자, 영화필림의 상영권 또는 연극공연권 일체를 매수하고 지급하는 금액에 한한다.
2. 전조제1항제1호, 제4호와 제24호에 규정하는 법정징수의무자, 수산물과 청과물의 대금을 영수하는 것에 한한다.
3. 다음에 게기하는 사업을 하는 자와 그 물품의 판매를 대리하는 자로서 사세청장이 지정한 자, 대금을 영수하는 것에 한한다.
가. 제조업
(1)방직, 방적, 화학섬유직(인견직은 제외한다), 직물(견직, 교직, 단통직에 한한다), 제사(메리야스사, 수편모사와 화학섬유사를 포함한다)
(2)제당, 제분, 주정, 주류(탁주와 약주는 제외한다), 청량음료, 기호음료, 조미료(구루다민산소오다를 주성분으로 한 것에 한한다), 통조림과 동관류, 제약
(3)아연도철판, 철근, 강관, 철선, 동선, 양정, 자동차와 동부속품(삼륜자동차와 자동자전차를 포함한다), 자전차와 동부속품
(4)합판, 씨멘트, 도료, 유리, 산소, 카바이트, 화약, 제지, 피혁, 타일
(5)철제가구, 미싱, 합성수지제품, 고무제품(타이야, 쥬-부, 벨트, 호-스에 한한다), 화류(양화는 제외한다), 도자기, 치약
나. 광산업, 운송보관업, 제조업중 출판의 업
다. 도매업
맥주, 씨멘트, 유리, 맥분, 설탕, 석탄(무연탄을 포함한다), 비료
제37조제2항과 제3항을 각각 다음과 같이 한다.
②전항의 규정에 의하여 원천징수의 면제를 받고자 하는 자는 소관세무서장으로부터 실수요자증명서를 받아 원천징수의무자에게 제출하여야 한다.
③법정징수의무자가 청부의 금액이나 물품의 대금을 지급할 때에 있어서 그 금액이 지급을 받을 법인의 소득계산상 익금에 산입된 것이 확인된 때에는 그 금액에 대한 법인세의 원천징수를 면제한다. 이 경우에 원천징수의 면제를 받고자 하는 자는 소관세무서장으로부터 과세필증명서를 받아 법정징수의무자에게 제출하여야 한다.
제37조에 제4항과 제5항을 각각 다음과 같이 신설한다.
④법정징수의무자나 수시부과징수의무자가 법인세를 원천징수한 물품을 타법정징수의무자가 매입하고 그 대금을 지급하는 경우에는 타법정징수의무자의 원천징수는 이를 면제한다. 이 경우에 있어서 원천징수의 면제를 받고자 하는 자는 소관세무서장으로부터 원천징수필물품증명서를 받아 법정징수의무자에게 제출하여야 한다.
⑤세무서장은 전3항의 규정에 의한 증명서의 교부신청이 있을 때에는 지체없이 그 사실을 조사확인하여 재무부령으로 정하는 바에 의하여 증명서를 교부하여야 한다.
제37조의2를 다음과 같이 신설한다.
제37조의2 (수입위탁자에 대한 원천징수) ①법정징수의무자는 수입물품을 인도할 때에 그 수입물품에 대하여 세무서장이 수입대행의 사실을 증명한 경우에는 수입위탁자명의로 법인세를 원천징수한다. 이 경우에 수입대행자는 소관세무서장으로부터 수입대행증명서를 받아 법정징수의무자에게 제출하여야 한다.
②전항의 규정에 의하여 자기의 명의로 법인세를 원천납부하고자 하는 수입위탁자는 소관세무서장으로부터 수입위탁증명서를 받아 이를 수입대행자에게 교부하여야 한다.
③전항의 규정에 의하여 수입위탁자로부터 수입위탁증명서를 받은 수입대행자는 수입대행신고서에 그 수입위탁증명서를 첨부하여 수입신용상개설전에 이를 소관세무서장에게 제출하여야 한다.
④세무서장은 제1항과 제2항의 규정에 의하여 증명서의 교부신청이 있을 때에는 지체없이 그 사실을 조사확인하여 재무부령으로 정하는 바에 의하여 증명서를 교부하여야 한다.
제38조중 ´(징수의무자의 지정통지)´를 ´(원천징수의무자의 지정통지)´로, 동조제1항중 ´제36조제4호´를 ´제36조제3호´로, ´징수의무자´를 ´원천징수의무자´로 한다.
제38조의2를 다음과 같이 신설한다.
제38조의2 (원천징수의무자의 변경신고) ①전조의 규정에 의하여 원천징수의무자로 지정을 받은 자가 그 지정을 받은 사업을 하지 아니하거나 업종을 변경한 때에는 그 사업을 하지 아니한 날 또는 그 업종을 변경한 날로부터 10일내에 소관세무서장을 거쳐 사세청장에게 신고하여야 한다.
②사세청장은 전항의 신고를 받았을 때에는 지체없이 그 사실을 확인하여 원천징수의무자의 지정의 해제 또는 재지정을 하여야 한다.
제39조를 다음과 같이 한다.
제39조 (원천징수의무의 승계) ①법인이 해산한 경우에 있어서 법 제30조의 규정에 의하여 원천징수하여야 할 법인세를 징수하지 아니하였거나 또는 징수한 법인세를 납부하지 아니하고 잔여재산을 분배한 때에는 그 법인세에 대하여 청산인은 잔여재산의 분배를 받은 자와 연대하여 납부할 책임을 진다. 이 경우에 잔여재산의 분배를 받은 자는 그 받은 재산의 가액의 한도내에서 그 책임을 진다.
②법인이 합병한 경우에 있어서 합병후 존속하는 법인 또는 합병에 의하여 설립된 법인은 합병에 의하여 소멸된 법인이 법 제30조의 규정에 의하여 원천징수하여야 할 법인세를 징수하지 아니하였거나 징수한 법인세를 납부하지 아니한 것에 대하여 납부할 책임을 진다.
제46조의2를 다음과 같이 신설한다.
제46조의2 (보조금의 교부) ①법 제43조의2의 규정에 의하여 제35조제4항과 제5항 및 제36조제1호 및 제3호에 규정하는 원천징수의무자가 법인세를 징수하여 납부한 때에는 거래건당 50전으로 계산한 보조금을 당해 원천징수의무자에게 지급할 수 있다.
②전항의 규정에 의한 보조금을 받고자 하는 자는 그 년분을 다음의 2기로 구분하여 각기 경과후 20일내에 소관세무서장에게 청구서를 제출하여야 한다.
제1기 1월 1일부터 6월 말일까지
제2기 7월 1일부터 12월 말일까지
제49조를 삭제한다.
제50조를 다음과 같이 한다.
제50조 (보고서의 제출의무) ①법인은 법 제43조의 규정에 의하여 다음의 각호에 해당하는 것으로서 1건당 만원이상이 되는 금액에 대한 매월분의 보고서를 별표제5호서식 내지 제12호서식(제9호서식은 제외한다)에 의하여 그 익월 10일까지 소관세무서장에게 제출하여야 한다. 단, 세무서장은 필요하다고 인정할 때에는 수시로 보고서의 제출을 명할 수 있다.
1. 물품을 판매한 때
2. 증권업자가 증권을 매도한 때
3. 흥행업자가 영화필림의 대금, 사용료 또는 이에 준하는 흥행료를 지급한 때
4. 무역업자가 물품을 수출입한 때
5. 금융기관이 금전을 융자한 때
6. 물자보관업자가 물자를 보관한 때
7. 물자수송업자가 물자를 수송한 때
②법 제44조제1항제3호에 해당하는 자(국가, 공공단체등을 포함한다)중 소관세무서장이 지정하는 자가 1건당 5천원이상이 되는 물품의 대금이나 기타 요금을 지급할 때에는 별표 제13호서식에 의한 매월분의 보고서를 그 익월 10일까지 소관세무서장에게 제출하여야 한다. 단, 세무서장이 필요하다고 인정할 때에는 수시로 보고서의 제출을 명할 수 있다.
③금융기관이 법인에게 금전을 융자한 때에는 융자신청서류에 첨부된 다음의 서류를 융자한 날의 익월 10일까지 제1항제5호에 규정하는 보고서와 함께 소관세무서장에게 제출하여야 한다. 단, 할인어음과 당좌대월로 인한 융자는 예외로 한다.
1. 대차대조표
2. 손익계산서
④전항의 경우에 융자하는 기준이 되는 날이 그 법인의 사업연도 도중일 때에는 당해 사업연도 개시일로부터 융자의 기준이 되는 날까지를 기간으로 한 서류와 그 직전 사업연도분의 서류를 함께 제출하여야 한다.
⑤법 제43조의 규정에 의하여 국내에서 사채와 지불준비금의 이자나 신탁의 이익의 지급을 하는 법인 또는 이익이나 이자의 배당이나 잉여금의 분배(법 제11조의 규정에 의하여 이익의 배당이나 잉여금의 분배로 간주하는 것을 포함한다)를 하는 법인은 그 연중에 지급한 것을 다음의 2기로 구분하여 각기 경과후 30일내에 별표 제14호서식 내지 제17호서식에 의하여 그 지급보고서 또는 계산서를 소관세무서장에게 제출하여야 한다.
제1기 1월 1일부터 6월 말일까지
제2기 7월 1일부터 12월 말일까지
제52조를 다음과 같이 한다.
제52조 (과소신고소득의 계산) ①법 제45조제1항제2호의 규정에 의한 신고하여야 할 소득금액에 미달한 금액(이하 과소신고소득 이라 한다)에는 다음의 각호에 게기하는 금액은 이를 포함하지 아니한다. 단, 허위로 계상된 것은 예외로 한다.
1. 이월결손금을 소득계산상 익금에 산입한 금액
2. 법 제10조제1항제1호의 규정에 의하여 법인세, 법인세부가세, 벌금, 과료, 가산금, 체납처분비 또는 가산세액을 소득계산상 익금에 산입한 금액
3. 법 제10조제1항제3호의 규정에 의하여 비지정기부금과 접대비를 소득계산상 익금에 산입한 금액
4. 법 제10조제1항제4호의 규정에 의하여 고정자산의 감가상각액을 소득계산상 익금에 산입한 금액
5. 제25조의3의 규정에 의하여 계산한 재고자산의 감차액을 소득계산상 익금에 산입한 금액(자산의 누락으로 인하여 생긴것을 포함하지 아니한다)
②전항각호에 해당하지 아니하는 것으로서 소득계산상 익금에 산입된 것이 있을 때에는 결정소득금액과 신고소득금액과의 차액의 한도로 그 산입된 금액을 과소신고소득으로 한다. 이 경우에 있어서 법인이 결손신고를 한 때에는 그 결손은 없는 것으로 계산한다.
③제32조제1항제2호와 동조제2항의 규정에 의하여 소득금액을 결정하는 경우에 있어서 결정소득금액이 법인의 신고소득금액을 초과할 때에는 그 차액을 과소신고소득으로 본다. 이 경우에 있어서 법인이 결손신고를 한 때에는 그 결손은 없는 것으로 계산한다.
④법 제45조제1항제5호에서 불분명한 거래금액이라 함은 제50조제1항제1호와 제2호의 규정에 의하여 제출한 보고서중 거래상대자나 거래내용이 불분명한 금액을 말한다.
별표중 제2호서식(병)을 별지와 같이 하고 ´제5서식(갑) 년상하반기분사채지급조서´를 ´제14호서식 자년월일, 지년월일, 사채지급보고서´로, ´제5호서식(을) 년상하반기분지불준비금에 대한 예금이자지급조서´를 ´제15호서식 자년월일, 지년월일 지불준비금에 대한 예금이자지급보고서´로, ´제6호서식 사업연도이익(이식)배당지급조서´를 ´제16호서식사업연도이익(이자)배당지급보고서´로, ´제7호서식´을 ´제17호서식´으로, ´제8호서식 지급조서´를 ´제13호서식 지급보고서´로, ´제10호서식´을 ´제5호서식´으로, ´제11호서식´을 ´제8호서식´으로, ´제12호서식´을 ´제10호서식´으로, ´제13호서식´을 ´제11호서식´으로, ´제14호서식´을 ´제12호서식´으로 하고 제6호서식과 제7호서식을 각각 별지와 같이 신설한다.
부칙
①(시행일) 본령은 1963년 1월 1일부터 시행한다.
②(경과조치) 본령시행전에 수입을 대행한 자는 제37조의2제3항의 규정에 불구하고 1963년 1월 31일까지 수입대행신고서에 수입위탁증명서를 첨부하여 소관세무서장에게 제출하여야 한다.
[별표 제2호서식(병)]
중간예납
법인세(신고납부) 계산서
세무서장 귀하
+------+--------------------------------+--------+-----------------------------------+
| 예납 |자       년         월        일|납부할  |                                   |
| 기간 |지       년         월        일|예납세액|                                원 |
+------+--------------------------------+--------+-----------------------------------+
|                    1.법제17조제1항본문해당                                         |
+------------------------------------------------------+-----------------------------+
|                 구분                                 |       세        액          |
+----+-------------------------------------------------+-----------------------------+
|직  | 법제35조의자진납부세액                          | (가)                        |
|전법+-------------------------------------------------+-----------------------------+
|사인| 법제28조의경정결정세액                          | (나)                        |
|업세+-------------------------------------------------+-----------------------------+
|연액| 법제17조의예납세액                              | (다)                        |
|도  +-------------------------------------------------+-----------------------------+
|의  |          계                                     | (라)                        |
+----+-------------------------------------------------+-----------------------------+
|     납부할예납세액=  라* 1/2 =                                                     |
+----+-------------------------------------------------+-----------------------------+
 적요  법인은 납부세액의 유무에 불구하고 신고납부계산서를 소정기한내에               |
소관세무서장에게 제출하여야 한다.
+------------------------------------------------------------------------------------+
|                2.법제17조제1항단서해당                                             |
+-----------------------------------------------+------------------------------------+
|                   구분                        |                내담                |
+----+------------------------------------------+------------------------------------+
|    |            자    년    월     일         |                              월    |
|영는|직전사업연도                     의 월수  |                                    |
|업  |            지    년    월     일         |                                    |
|세이+------------------------------------------+------------------------------------+
|과에|직전사업연도의결정액                      | (가)                               |
|세준+------------------------------------------+------------------------------------+
|표하|직전사업연도의결정액의6월환산액           | (나)                               |
|준는+------------------------------------------+------------------------------------+
|  금|동상액의 5/10 당액(나* 1/2)               | (다)                               |
|또액+------------------------------------------+------------------------------------+
|    |당기분결정액                              | (라)                               |
+----+------------------------------------------+------------------------------------+
|        납부할예납세액(예납기간중소득금액*세율)                                     |
+------------------------------------------------------------------------------------+
법인세법제17조와 동시행령제18조의 규정에 의하여 신고납부하나이다,
년 월 일
(납입법인)소재지
전화번호
명 칭
대 표 자 인
[별표 제6호서식]
년 월분(증권매도)보고서
세무서장 귀하
1.실물거래매도상황
+-------------------+--------------------+--------------------+--------------------+
|       종류        |       수탁         |      자가          |      합계          |
+-------------------+--------------------+--------------------+--------------------+
|                   |                    |                    |                    |
+-------------------+--------------------+--------------------+--------------------+
2.청산거래매도상황
+-------------+---------------------+----------------------+-----------------------+
|             |        수탁         |         자가         |          합계         |
|    종류     +----------+----------+-----------+----------+------------+----------+
|             |   당한   |   선한   |   당한    |   선한   |   당한     |   선한   |
+-------------+----------+----------+-----------+----------+------------+----------+
|             |          |          |           |          |            |          |
+-------------+----------+----------+-----------+----------+------------+----------+
|             |          |          |           |          |            |          |
+-------------+----------+----------+-----------+----------+------------+----------+
3.수탁분매도명세
+-------+----------+----------+--------+----+----------+---------------------------+
|       |          | 실물또는 |        |    |          |     위      탁      자    |
| 일 자 | 종    류 | 청산구분 | 수  량 |단가|  금  액  +-------------+-------------+
|       |          |          |        |    |          |    주소     |    성명     |
+-------+----------+----------+--------+----+----------+-------------+-------------+
|       |          |          |        |    |          |             |             |
+-------+----------+----------+--------+----+----------+-------------+-------------+
|       |          |          |        |    |          |             |             |
+-------+----------+----------+--------+----+----------+-------------+-------------+
|       |          |          |        |    |          |             |             |
+-------+----------+----------+--------+----+----------+-------------+-------------+
년 월 일
소재지
전화번호
명칭
대표자
[별표 제7호서식]
영화필림의대금
년 월분( 사용료, 흥행료) 지급보고서
세무서장 귀하
+-------------------+-------------+-------------------------------------------+------+
|     원인발생      |   지   급   |              지급을받은자                 |      |
+---------+---------+------+------+------------+--------+----------+----------+적  요|
|흥행기간 |  종 별  |일  자|금  액|영업감찰번호|  주소  |   상호   |   성명   |      |
+---------+---------+------+------+------------+--------+----------+----------+------+
|         |         |      |      |            |        |          |          |      |
+---------+---------+------+------+------------+--------+----------+----------+------+
|         |         |      |      |            |        |          |          |      |
+---------+---------+------+------+------------+--------+----------+----------+------+
|         |         |      |      |            |        |          |          |      |
|~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~|
|~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~~|
|         |         |      |      |            |        |          |          |      |
+---------+---------+------+------+------------+--------+----------+----------+------+
|         |         |      |      |            |        |          |          |      |
+---------+---------+------+------+------------+--------+----------+----------+------+
년 월 일
소재지
전화번호
법인명
취급자 인
법인세법시행령
[시행 1962. 4. 27.] [각령 제696호, 1962. 4. 27., 일부개정]
【제정·개정문】
- ⊙각령제696호(1962·4·27)
법인세법시행령중개정의건
법인세법시행령중 다음과 같이 개정한다.
제30조제1항중 제4호 내지 제6호를 삭제한다.
부칙
본령은 공포한 날로부터 시행한다.
법인세법시행령
[시행 1962. 1. 1.] [각령 제322호, 1961. 12. 30., 폐지제정]
【제정·개정문】
법인세법시행령
[시행 1961. 8. 24.] [각령 제126호, 1961. 9. 4., 일부개정]
【제정·개정문】
- ⊙각령제126호(1961·9·4)
법인세법시행령중개정의건
법인세법시행령중 다음과 같이 개정한다.
제18조의2중 ´과 제4항´을 ´내지 제5항´으로 한다.
제19조의2의제1항제3호를 삭제한다.
제20조를 다음과 같이 신설한다.
제20조 ①법인세법 제34조제2호에 규정하는 누락된 소득은 다음과 같다.
1. 과대평가매입에 대한 부인상당액
2. 과소평가매출에 대한 부인상당액
3. 누락된 매상액 또는 수입액
②법인세법 제34조제4호의 규정에 의하여 가산세를 적용하는 보고서는 소득세법시행령 제34조제1항제1호의 규정에 의하여 물품을 판매하였을 때에 제출하는 보고서를 말한다.
제21조제2항을 다음과 같이 신설한다.
②세무에 종사하는 공무원이 법인의 소득금액을 조사할 경우에는 그 법인과 융자관계가 있는 은행, 무진회사, 보험회사등, 금융기관에 제출한 그 법인의 대차대조표, 손익계산서의 기재내용이 그 법인의 소득신고시에 첨부제출한 대차대조표 손익계산서의 기재내용과 동일한가의 여부를 대사확인하여야 한다.
부칙
①본령은 법률 제695호 법인세법중개정법률시행일로부터 적용한다.
②제21조제2항의 규정은 단기4294년 10월 1일 이후 금융기관에 제출한 분부터 적용한다.
③법률 제695호 법인세법중개정법률 부칙 제1항중 10월1일부터 시행한다라 함은 10월 1일 이후 종료하는 사업연도분부터 적용함을 말한다.
법인세법시행령
[시행 1961. 1. 1.] [국무원령 제167호, 1960. 12. 31., 일부개정]
【제정·개정문】
- ⊙국무원령제167호(1960·12·31)
법인세법시행령중 다음과 같이 개정한다.
제3조 다음에 게기하는 법인에 대하여는 법인세법 제10조의 규정에 의하여 법인세를 부과하지 아니한다.
1. 국, 도, 서울특별시, 시, 읍, 면, 교육구와 시, 읍, 면조합
2. 조선수리조합령의 규정에 의하여 설립한 조합과 동연합체
3. 조선어업령의 규정에 의하여 설립한 조합과 동연합체
4. 재해부흥조합법의 규정에 의하여 설립한 조합
5. 조선해운조합령의 규정에 의하여 설립한 조합과 동연합체
6. 주류업조합법의 규정에 의하여 설립한 조합과 동연합체
7. 변호사회와 계리사회
8. 조선농지개발영단과 주택영단
9. 상공회의소와 대한적십자사
제3조의1을 삭제한다.
제3조의2 민법 제32조의 규정에 의하여 설립한 법인 또는 이에 유사한 법인이 동법 제55조의 규정에 의한 재산목록을 작성할 때에는 대차대조표와 손익계산서를 작성하여야 한다.
전항의 법인이 해산하였을 때에도 전항에 준한다.
제4조제4호를 다음과 같이 한다.
4. 화학비료와 원동기의 제조사업
제4조의1의 제3호를 다음과 같이 한다.
3. 소오다회의 제조사업
제5조의2 내지 제5조의 5를 각각 다음과 같이 신설한다.
제5조의2 법인세법 제10조의2의제2항의 규정에 의하여 법인이 그 고유목적에 지출된 금액을 그 목적에 직접사용하지 아니하고 전액 또는 일부의 금액을 보유하고 있을 경우에는 이를 사용된 것으로 계산하지 아니한다.
제5조의3 법인세법 제12조의2의 제1항의 규정에 의한 생산시설 또는 생산증가를 위한 시설확충은 최초의 시설적립금을 적립한 날로부터 3년 이내에 종료하는 사업연도에서 준공되는 시설을 말한다. 단, 그 준공이 장기를 요하는 시설인 경우에는 재무부장관의 승인을 얻어 연장할 수 있다.
시설적립금은 시설이 준공하는 날의 속하는 사업연도와 그 익사업연도까지 적립할 수 있다.
법인이 각사업연도에 있어서 법인세법 제8조의 규정에 의한 기왕사업연도의 적립금을 익금으로 환입하고 이익금처분을 하였을 경우에는 익금으로 환입된 기왕사업연도의 적립금이 시설적립금 이외의 적립금을 초과할 때에는 그 초과하는 금액은 시설적립금에서 공제한다.
법인이 각사업연도중에서 시설자금을 지출하고 그 사업연도의 이익금처분으로서 시설적립금을 적립하여 이를 충당하였을 경우에는 그 적립한 시설적립금의 한도내에서 법인세법 제12조의2의제1항 본문의 규정을 적용한다.
법인이 각사업연도마다 시설적립금을 적립하였을 경우의 시설적립금의 계산에 있어서는 적립한 각사업연도의 순위로 이를 사용하여야 한다.
법인세법 제12조의2의제1항 단서의 규정에 의하여 추징하는 법인세는 제5조의5의 규정을 적용하여 계산한 법인세액으로 한다.
제5조의4 법인세법 제12조의3의 제1항제2호에 규정한 관광사업은 다음에 게기하는 업을 경영하는 자로서 주무부장관의 지정 또는 승인을 받아 등록된 것에 한한다.
1. 관광호텔업
2. 여행알선업
3. 통역안내업
4. 토산품판매업
5. 관광교통업
외국인이 소지하는 외환을 주무부장관이 지정하는 장소에서 환화 또는 증표로 교환하여 이를 전항의 사업을 경영하는 자에 대하여 지불한 것은 외환의 획득으로 간주한다. 이 경우에 있어서는 외국인 숙박카아드, 신용카아드, 외국인여행자서명카아드등에 의하여 외국인임이 표시되는 방법으로써 거래된 것에 한한다.
제5조의5 법인세법 제11조 내지 제12조의3과 제27조에 규정한 소득금액에 대한 법인세의 감면순위는 다음과 같다.
1. 법인세법 제11조 또는 제12조의 규정에 의한 감면
2. 법인세법 제12조의3의 규정에 의한 경감
3. 법인세법 제12조의2의제1항 본문의 규정에 의한 경감
4. 법인세법 제27조의 규정에 의한 감면
전항의 규정에 의하여 감면할 세액의 합계액은 각사업연도의 소득금액에 대하여 법인세법 제16조의 규정을 적용하여 산출한 법인세상당액을 초과하지 못한다.
제6조의2와 제6조의3을 각각 다음과 같이 신설한다.
제6조의2 법인세법 제12조의2의 규정에 의하여 시설적립금을 적립한 법인이 법인세의 경감을 받고자 하는 때에는 동법 제18조에 규정한 신고와 같이 다음의 서류를 첨부하여 소관세무서장에게 경감의 신청을 하여야 한다.
1. 주주총회, 사원총회, 총사원의 동의 또는 총회의 결의록
2. 생산시설의 건설계획서 또는 확충계획서
법인세법 제12조의2의 규정에 의하여 법인세의 경감을 받은 법인은 그 이후에 종료되는 각사업연도분에 대한 동법 제18조에 규정한 신고와 같이 시설적립금의 사용명세서를 소관세무서장에게 제출하여야 한다.
제6조의3 법인세법 제12조의3의 규정에 의하여 법인세의 경감을 받고자 하는 법인은 동법 제18조, 제19조의2의제1항 단서 또는 동조제3항의 신고와 같이 소관세무서장에게 경감의 신청을 하여야 한다.
제6조제2항의 규정은 전항의 경우에 이를 준용한다.
제7조중 ´동법 제18조´를 ´동법 제18조, 제19조의2의제1항 단서 또는 동조제3항´으로 한다.
제10조제1항중 ´제2항 및 제3항´을 ´제3항과 제4항´으로 하고, 제2항제1호중 ´, 금융조합예금´을 삭제한다.
제11조제1항중 ´제2항 또는 제4항´을 ´제3항 또는 제5항´으로, ´법인세법 제18조´를 ´법인세법 제18조, 제19조의2의제1항 단서 또는 동조제3항´으로 한다.
제13조중 ´법 제33조´를 ´법 제16조´로 하고 제1호중 ´주주 또는 사원과´를 ´주주와´로, 제2호중 ´주주 또는 사원´을 ´주주´로 한다.
제14조제1항과 제2항을 각각 다음과 같이 한다.
법인은 법인세법 제18조의 규정에 의하여 소정기한 내에 그 소득금액을 소관세무서장에게 신고하여야 한다.
민법 제32조의 규정에 의하여 설립한 법인 또는 이와 유사한 법인은 법인세법 제10조의2의제2항의 규정에 의하여 그 법인의 고유목적에 직접사용한 금액의 명세서를 전항의 신고와 같이 제출하여야 한다.
제16조의2와 제16조의3을 각각 다음과 같이 신설한다.
제16조의2 법인세법 제19조의2의제1항 본문의 규정에 의한 법인의 신고에 있어서는 직전사업연도의 법인세액 그 법인세액계산의 기초가 될 직전사업연도의 소득금액과 직전사업연도의 기간을 기재한 서류를 첨부하여 소관세무서장에게 신고하여야 한다.
법인세법 제19조의2의제2항의 규정에 의한 법인은 전항의 규정을 준용하여 중간계산기간종료일로부터 60일이내에 신고하여야 한다.
법인세법 제19조의2의제1항 단서와 제3항의 규정에 의한 법인은 중간계산기간에 대하여 동법 제18조의 규정에 준한 신고서를 소관세무서장에게 제출하여야 한다.
법인세법 제19조의2의제4항의 규정에 의한 법인은 전항의 규정을 준용하여 중간계산기간종료일로부터 60일이내에 신고하여야 한다.
법인세법 제19조의2의제1항 내지 제5항에 규정한 월수의 계산은 역에 따라하고, 1월 미만인 경우에는 1월로 하고, 1월 미만의 단수가 생하였을 경우에는 이를 절사한다.
제16조의3 법인세법 제19조의 규정에 의하여 납부한 법인세는 동법 제19조의2와 제20조의2의 규정에 의하여 납부한 또는 납부하여야 할 법인세액에 상당하는 금액을 공제한 금액으로 한다.
제17조중 ´전3조´를 ´제14조 내지 제16조의3´으로, ´제19조´를 ´제19조 또는 제19조의2´로 한다.
제17조의2와 제17조의3을 각각 다음과 같이 신설한다.
제17조의2 제18조의2의 규정에 의하여 법인세를 원천징수하였을 때에는 제1호 서식의 불입서 또는 체신관서현금수불규칙 제8호 서식의 납부서에 제3호 서식의 계산서와 제4호 서식의 명세서를 첨부하여 한국은행본점, 지점이나 대리점 또는 국고금을 취급하는 체신관서에 불입하여야 한다.
제17조의3 제18조의2의 규정에 의한 징수의무자가 법인세를 징수하여 납부하였을 때에는 매월납세자 1인당 5환으로 계산한 교부금을 당해징수의무자에게 지급할 수 있다. 단, 국가와 공공단체에 대하여는 교부금을 지급하지 아니한다.
전항의 교부금을 받고자 하는 자는 그 년분의 청구서를 익년 1월31일까지 소관세무서장에게 제출하여야 한다.
제18조중 ´전조´를 ´제17조와 제17조의2´로 한다.
제18조의1 법인세법 제19조의3의 규정에 의하여 법인세액을 분납하고자 하는 법인은 최초의 분납기한전에 소관세무서장에게 법인세분납신청을 하여 그 승인을 받아야 한다.
제18조의2와 제18조의3을 각각 다음과 같이 신설한다.
제18조의2 법인세법 제20조의2의제3항과 제4항의 규정에 의하여 법인세를 징수하여야 할 법인과 징수할 법인세에 대하여는 소득세법시행령 제24조, 제24조의2와 제24조의4의 규정을 준용한다.
제18조의3 다음 각호에 해당하는 법인에 대하여는 법인세법 제20조의2의제1항의 규정에 의하여 세무서장은 즉시 그 법인의 소득금액을 결정할 수 있다.
1. 법인세를 포탈할 우려가 있다고 인정할 때
2. 사업부진기타 사유로 인하여 휴업 또는 폐업상태에 있을 때
3. 신고를 하지 아니하고 본점 또는 주사무소를 이전하였을 때
제19조의2와 제19조의3을 각각 다음과 같이 신설한다.
제19조의2 다음 각호에 해당하는 법인에 대하여는 법인세법 제20조제1항 단서의 규정에 의하여 그 법인의 영업세과세표준이 되는 금액 또는 이에 준하는 금액에 정부가 조사하여 결정한 소득율을 승한 금액에서 그 법인대표자의 급료를 공제한 금액을 소득금액으로 하여 결정한다.
1. 법인이 장부나 증빙서류를 비치 또는 보관하지 아니할 때
2. 법인의 장부나 증빙서류가 현저히 불비하여 정당한 소득계산이 곤난하다고 인정될 때
3. 소득세법시행령 제34조의 규정에 의하여 제출한 보고서중 거래상대자나 거래내용이 불분명하여 확인할 수 없는 것이 있을 때
법인이 법인세법 제19조의2의 제5항의 규정에 의하여 신고 또는 납부를 하지 아니하였을 때에는 전항의 규정을 준용한다.
법인세법 제19조의2의 제1항 단서, 제3항과 제4항의 규정에 의한 중간계산기간의 신고가 부당하다고 인정될 경우에는 제1항의 규정에 준하여 세무서장은 그 소득금액을 조사결정할 수 있다.
제19조의3 법인세법 제20조제1항의 규정에 의한 확정결산의 결정에 있어서는 중간계산기간의 소득금액을 통산하고 그 소득금액에 대한 법인세액에서 동법 제19조의2와 제20조의2의 규정에 의한 법인세상당액을 공제한 것을 세액으로 한다.
제24조의1제1항중 ´제26조제2항 단서´를 ´제26조제4항 단서´로 한다.
제32조를 삭제한다.
부칙
본령은 법률제571호 법인세법중개정법률시행일로부터 시행한다.
각사업연도의 소득에 대한 법인세에 있어서는 단기4294년 1월 1일 이후에 종료하는 사업연도분부터, 청산소득에 대한 법인세에 있어서는 동일 이후 해산이나 합병으로 인한 분부터 적용한다. 단, 제3조, 제4조, 제4조의1, 제4조의2와 제4조의3의 규정에 의한 각사업연도의 소득에 대한 법인세는 단기4294년 1월 1일 이후에 개시하는 사업연도분부터 적용한다.
민법 제32조의 규정에 의하여 설립한 법인 또는 이에 유사한 법인은 본령시행 후 30일이내에 다음의 개황신고서를 각3통식 소관세무서장에게 제출하여야 한다.
1. 소재지, 명칭, 정관, 이사명부, 기부행위자주소성명, 기부행위재산의 명세서, 등기부초본과 기타 필요한 사항
2. 법인세법 제10조의2의제1항의 규정에 의하여 부과할 소득과 부과하지 아니할 소득으로 구분된 단기4293년 12월 31일 이전에 종료한 사업연도분의 사업개황과 재산목록 및 동명세서
제5조의3의 규정은 단기4294년 1월 1일을 포함하는 사업연도분부터 적용한다. 이 경우에 있어서 법인세법 제12조의2의제3항의 규정에 의한 고정자산투자총액은 단기4294년 1월 1일을 포함하는 사업연도중에 그 시설 또는 시설확충에 착수한 것부터 계산한다.
제16조의2의 규정은 단기4294년 1월 1일 이후에 개시하는 사업연도분부터 적용한다.
법인세법중개정법률 제571호 부칙 제4항의 규정에 의한 세율적용은 직전사업연도의 법인세결정에 있어서의 비동족회사는 공개법인의 세율을 동족회사는 비공개법인의 세율을 각각 적용산출한 금액으로 한다.
[제2호서식(갑)]
법인세계산서
+------+----------------------+-------+--------------------+--------+----------------------+
| 사업 | 자    년    월    일 | 결산  |     년    월    일 | 소  관 |               세무서 |
| 연도 | 지    년    월    일 | 확정  |                    | 세무서 |                      |
+------+----------------------+-------+------------------- +----+---+----------------------+
|      |     구                 분    |      금         액      |      비           고     |
|      +-------+----------------------+-------------------------+--------------------------+
|  소  |       |  법  인  계  산  액  |                     환  |                          |
|      | 익 에 +----------------------+-------------------------+--------------------------+
|      | 금 가 |                      |                         |                          |
|  득  | 또 산 +----------------------+-------------------------+--------------------------+
|      | 는 할 |                      |                         |                          |
|      | 익 금 +----------------------+-------------------------+--------------------------+
|  금  | 금 액 |                      |                         |                          |
|      |       +----------------------+-------------------------+--------------------------+
|      |       |          계          |                    (가) |                          |
|  액  +-------+----------------------+-------------------------+--------------------------+
|      |       |                      |                         |                          |
|      | 손 에 +----------------------+-------------------------+--------------------------+
|  의  | 금 가 |                      |                         |                          |
|      | 또 산 +----------------------+-------------------------+--------------------------+
|      | 는 할 |                      |                         |                          |
|  계  | 손 금 +----------------------+-------------------------+--------------------------+
|      | 금 액 |                      |                         |                          |
|      |       +----------------------+-------------------------+--------------------------+
|  산  |       |          계          |                    (나) |                          |
|      +-------+----------------------+-------------------------+--------------------------+
|      | 차 감 소 득 금 액  (가 - 나) |                    (다) |                          |
+------+------------------------------+-------------------------+--------------------------+
|      |                              |                         |     세             액    |
|      | 차  감  소  득  금  액  (다) |                         +--------------------------+
|      |                              |                         |                      환  |
|      +------------------------------+-------------------------+--------------------------+
|      | 세                        률 |                         |                          |
|      +------------------------------+-------------------------+--------------------------+
|      | 산      출       세       액 |                         |                          |
|      +------------------------------+-------------------------+--------------------------+
|      | 납부한소득세또는농지세액공제 |                         |        △                |
|      +------------------------------+-------------------------+--------------------------+
|      | 령제 4조내지 제오조의 감면액 | △                      | (  /3) △                |
|      +------------------------------+-------------------------+--------------------------+
|      | 법 제  1 2  조 의   면 제 액 | △                      |        △                |
|      +------------------------------+-------------------------+--------------------------+
|      | 법 제 1 2조의   3의   경감액 | △                      | (5/10) △                |
|      +------------------------------+-------------------------+--------------------------+
|      | 법 제 1 2조의   2의   경감액 | △                      | ( /10) △                |
|      +------------------------------+-------------------------+--------------------------+
|      | 중간계산기간의      납부세액 |                         |        △                |
|      +------------------------------+-------------------------+--------------------------+
|      | 수시부과기간의      납부세액 |                         |        △                |
|      +------------------------------+-------------------------+--------------------------+
|      | 원 천 징 수 의   납 부 세 액 |                         |        △                |
|      +------------------------------+-------------------------+--------------------------+
|      |                              |                         |                          |
|      +------------------------------+-------------------------+--------------------------+
|      | 차  감  납  부  할    세  액 |           /             |                          |
+------+------------------------------+-------------------------+--------------------------+
|                    년       월       일                                                  |
|                             불입법인   소재지                                            |
|                                  명    칭                                       인       |
|                                  대 표 자                                                |
+------------------------------------------------------------------------------------------+
적요
1. 익금 또는 익금에 가산할 금액란에는 당기손실금에 가산한 전기이월결손금, 손금으로 지출된 법인세법제4조제2항, 제3항, 제4항의 금액과 납부한 소득세액 또는 농지세액등을 게기하여야 한다.
2. 손금 또는 손금에 가산할 금액란에는 당기익금에 가산한 전기이월금, 법인세법제4조제5항과 동법시행령제2조에 해당하는 이월결손금등을 게기하여야 한다.
3. 세액의 계산란중 납부할 소득세 또는 농지세액 공제는 익금 또는 익금에 가산할 금액란에 게기한 것과 부합하여야 한다.
[제3호서식]
법인세(원천징수)미수고계산서
                                                         +-------------------------------------+
                          (          년         월분)    |  소관세무서                         |
+------------------+------------------+------------------+------------------+------------------+
|  법    인    수  |  건          수  |  지  급  금  액  |  세          액  |  적          요  |
+------------------+------------------+------------------+------------------+------------------+
|                  |                  |                  |                  |                  |
+------------------+------------------+------------------+------------------+------------------+
|                  |                  |                  |                  |                  |
+------------------+------------------+------------------+------------------+------------------+
|                  |                  |                  |                  |                  |
+------------------+------------------+------------------+------------------+------------------+
년 월 일
(불입인) 소 재 지
명 칭
대 표 자 성 명 인
비고 1. 법인수는 소득금액을 지급받은 실제법인수를 건수는 거래총건수를 게기한다.
[제4호서식]
법인세원천징수명세서( 년 월분)
+---------------+--------------+--------------+-----------------------------+------------------+
|               |              |              |      납      세      자     |                  |
|  지 급 금 액  |  세      률  |  세      액  +--------------+--------------+  적          요  |
|               |              |              |  소  재  지  |  법  인  명  |                  |
+---------------+--------------+--------------+--------------+--------------+------------------+
|               |              |              |              |              |                  |
+---------------+--------------+--------------+--------------+--------------+------------------+
|               |              |              |              |              |                  |
+---------------+--------------+--------------+--------------+--------------+------------------+
|               |              |              |              |              |                  |
+---------------+--------------+--------------+--------------+--------------+------------------+
|               |              |              |              |              |                  |
+---------------+--------------+--------------+--------------+--------------+------------------+
|               |              |              |              |              |                  |
+---------------+--------------+--------------+--------------+--------------+------------------+
법인세법시행령
[시행 1959. 1. 1.] [대통령령 제1441호, 1959. 2. 4., 일부개정]
【제정·개정문】
- ⊙대통령령제1,441호(1959·2·4)
법인세법시행령중 다음과 같이 개정한다.
제2조의1제2항을 다음과 같이 신설한다.
법인세법 제4조제3항에 규정하는 고정자산의 감가상각액의 계산방법은 재무부령으로 이를 정한다.
제3조중 ´주류업조합중앙회´ 다음에 ´자동차운수송사업조합, 자동차운수송사업조합연합회, 대한교육연합회´를 삽입한다.
제7조 법인세법 제13조에 규정하는 소득이 있는 법인은 동법 제18조의 신고와 같이 소관세무서장에게 그 명세서를 각각 제출하여야 한다.
제7조의1과 제7조의2를 다음과 같이 신설한다.
제7조의1 법인세법 제13조에 규정하는 법인이 발행한 사채(社債)의 이자는 다음 각호에 게기하는 것으로 한다.
1. 한국산업은행법에 의하여 설립된 법인이 발행하는 산업금융채권(産業金融債券)의 이자
2. 농업은행법에 의하여 설립된 법인이 발행하는 농업금융채권(農業金融債券)의 이자
제7조의2 법인세법 제13조제1호 단서에 규정된 지불준비금의 명목으로 한 정기예금이라 함은 은행업, 보험업, 무진업에 관한 법령에 의하여 지불준비금을 위하여하는 정기예금을 말한다.
제10조중 ´분류´를 삭제한다.
제11조중 ´분류´를 삭제한다.
제14조제3항을 다음과 같이 신설한다.
세무서장은 전2항의 신고기한(申告期限) 10일전에 등기우편으로서 그 신고를 권장하여야 한다.
제18조의1중 ´3백만환´을 ´3천만환´으로 한다.
제24조의1을 다음과 같이 신설한다.
제24조의1 법인세법 제26조제2항 단서의 경우에 있어서는 청산착수 또는 합병의 날로부터 1년을 경과한 후 6월 이내에 재무부령의 정하는 바에 의하여 법인세법 제18조의 규정에 의한 신고를 하여야 한다.
전항의 법인세의 징수에 있어서는 법인세법 제34조와 국세징수법시행령 제21조제2항의 규정은 이를 적용하지 아니한다.
전2항의 규정에 의하여 징수한 법인세가 그 법인의 청산소득(淸算所得)의 확정으로 인한 법인세에 미달하거나 초과하는 경우에는 그 차액은 이를 즉시 징수 또는 환부한다.
제32조 법인세법 제33조제2항 단서에 규정하는 법인은 사업년도 개시의 날로부터 1년 기간중 주식 또는 출자금액의 3분의 1 상당금액 이상이 상장되어 그 10분의1 이상이 그 법인의 주주(株主) 또는 사원(社員)과의 동족관계자(同族關係者)가 아닌 자에게 거래된 실적이 있는 것을 말한다.
부칙
본령은 법률제505호 법인세법중개정법률 시행일로부터 적용한다.
법인세법시행령
[시행 1957. 1. 1.] [대통령령 제1241호, 1957. 2. 4., 일부개정]
【제정·개정문】
- ⊙대통령령제1,241호(1957·2·4)
법인세법시행령중 다음과 같이 개정한다.
제3조의1중 제3호를 다음과 같이 신설한다.
3. 의료업
제3조의2를 다음과 같이 신설한다.
법인세법 제10조의1제3항에 규정한 학교경영을 고유목적으로 하는 법인의 수익사업이라 함은 그 법인의 자산으로 직접경영하여 그 수익전체가 당해법인에 귀속되는 사업을 말한다.
제5조 전4조의 규정에 의한 감면기간이 종료한 사업에 대하여는 법인세법 제11조의 규정에 의하여 단기4294년 12월 31일 이전에 종료하는 각사업연도의 법인세액의 3분의 1에 상당하는 법인세를 경감한다.
제18조의1중 ´50만환´을 ´3백만환´으로 한다.
부칙
본령은 법률 제414호 법인세법중개정법률 시행일로부터 적용한다.
법인세법시행령
[시행 1955. 9. 23.] [대통령령 제1103호, 1955. 9. 23., 일부개정]
【제정·개정문】
- ⊙대통령령제1103호(1955·9·23)
법인세법시행령중 다음과 같이 개정한다.
제3조중 ´농회´ 다음에 ´축산동업조합, 축산동업조합연합회´를 삽입한다.
부칙
본령은 공포일로부터 시행한다.
법인세법시행령
[시행 1954. 10. 1.] [대통령령 제941호, 1954. 10. 1., 일부개정]
【제정·개정문】
- ⊙대통령령제941호(1954·10·1)
법인세법시행령중 다음과 같이 개정한다.
제4조중 제6호와 제7호를 다음과 같이 신설한다.
6. 금의 채굴사업
7. 사금의 채취사업
제4조의1제1호중 ´금,´과 제2호중 ´사금,´을 삭제한다.
제14조제2항을 다음과 같이 신설한다.
법인이 각사업연도 종료의 일로부터 60일 이내에 결산을 확정하지 아니한 경우에는 60일에 해당하는 일을 그 결산확정의 일로 간주하여 전항의 규정을 적용한다.
제20조를 삭제한다.
부칙
(1) 본령은 공포일부터 시행한다.
(2) 법 제4조에 의한 각사업연도의 소득에 대한 법인세계산에 있어서는 단기4287년 7월 1일이후 종료하는 사업연도분부터 적용한다.
(3) 단기4287년 4월 1일 이후 단기4287년 8월 31일 이전에 사업연도가 종료한 법인은 본령 공포일 후 60일 이내에 제14조에 규정하는 신고를 하여야 한다. 단, 동기간중 결산이 확정된 것에 대하여서는 종전의 예에 의한다.
법인세법시행령
[시행 1954. 5. 13.] [대통령령 제901호, 1954. 5. 13., 일부개정]
【제정·개정문】
- ⊙대통령령제901호(1954·5·13)
법인세법시행령중 다음과 같이 개정한다.
제2조를 다음과 같이 개정한다.
법인세법 제4조제6항의 규정에 의하여 각사업연도의 소득계산상 손금에 산입할 금액은 각사업연도 개시의일 전 1년이내에 개시한 사업연도에서 발생한 손금으로서 그 후의 사업연도의 소득계산상 손금에 산입되지 아니한 금액으로 한다.
제2조의1을 다음과 같이 개정한다.
법인세법 제4조제3항의 규정에 의하여 법인의 각사업연도의 소득계산상 손금에 산입하지 아니할 금액은 법인이 각사업연도에서 지출한 기부금, 접대비 또는 이에 유사한 지출금중 국방헌금 또는 휼병금을 제외한 금액이 당해사업연도에 있어서의 영업세법의 규정에 의하여 영업세의 과세표준이 되는 금액 또는 이에 준하는 금액에 백분의 3을 승하여 산출한 금액과 당해사업연도의 소득금액에 백분의 10을 승하여 산출한 금액의 합계액을 초과한 금액으로 한다.
제2조의2를 삭제한다.
제2조의3중 ´관련이 있다고 재무부장관이 인정하는 금액에 한하여 소득계산상 이를 손금에 산입한다´를 ´관련이 없다고 인정되는 경비는 재무부령으로 이를 정한다´로 개정한다.
제3조제1호중 ´산림계´ 다음에 ´주류업조합, 주류업조합연합회, 주류업조합중앙회, 조선농지개발영단´을 삽입하고 동조제2호를 삭제한다.
제4조를 다음과 같이 개정한다.
다음의 각호에 게기하는 사업을 경영하는 법인은 법인세법 제11조의 규정에 의하여 업무에서 생하는 소득에 대하여 그 사업을 개시한 사업연도와 그 익사업연도개시의 일부터 3년 이내에 종료하는 사업연도에 있어서는 전액 그 다음 1년 이내에 종료하는 사업연도에 있어서는 3분의 2, 그 다음의 1년 이내에 종료하는 사업연도에 있어서는 3분의 1에 상당하는 법인세를 감면한다.
1. 석유청제사업
2. 강선박의 제조사업
3. 제철, 제강과 제동의 사업
4. 세멘트, 인조비료, 화약, 염(재제염을 제외한다)과 원동기의 제조사업
5. 발전사업
제4조의1을 다음과 같이 개정한다.
다음의 각호에 게기하는 사업을 경영하는 법인은 법인세법 제11조의 규정에 의하여 그 사무에서 생하는 소득에 대하여 그 사업을 개시한 사업연도와 그 익사업연도개시의 일부터 1년 이내에 종료하는 사업연도에 있어서는 전액, 그 다음의 1년 이내에 종료하는 사업연도에 있어서는 3분의2, 또 그다음의 1년 이내에 종료하는 사업연도에 있어서는 3분의1에 상당하는 법인세를 감면한다.
1. 금, 은, 동, 연, 아연, 철, 안티모니, 유화철, 클, 코발트, 망강, 텅그스턴 세륨, 탄타륨, 모리부뎅과 석탄의 채굴사업
2. 사금, 사철과 토탄의 채취사업
3. 카-바이트, 판초자와, 규산소-다의 제조사업
4. 전항제3호에 해당하지 아니하는 광물의 제련사업
제5조를 삭제한다.
제10조제1항중 ´특별소득세액중 제2종 갑에 해당하는 이자 또는 제2종 을에 해당하는´을 ´배당이자소득에 대한 분류소득세액중 이자, 이익이나´로, 제2항중 ´특별소득세액´을 ´분류소득세액´으로 하고 동항제1호중 ´조선금융채권이거나´를 삭제한다.
제11조제1항중 ´특별소득세액´을 ´분류소득세액´으로, 동제2항중 ´소득세법 제21조의 규정에 의한 제2종´을 ´소득세법 제12조제1항제2호의 규정에 의한 분류´로 개정한다.
제13조를 다음과 같이 개정한다.
법인세법 제33조제2항에 규정하는 특수의 관계가 있는 개인이라 함은 다음의 각호에 게기하는 자를 말한다.
1. 주주 또는 사원과 아즉 혼인의 계출을 하지 않었으나 사실상 혼인관계와 동일한 사정에 있는 자와 그의 친족으로서 그 자와 생계를 함께 하는 자
2. 주주 또는 사원인 개인의 사용인이나 사용인 이외의 자로서 당해개인으로부터 받는 금전 기타의 재산에 의하여 생계를 유지하는 자와 이러한 자의 친족으로서 이러한 자와 생계를 함께하는 자
제18조의1중 ´3분의 2를 납부하여야 한다´ 다음에 다음의 단서를 신설한다.
´단, 그 금액이 50만환에 미달하는 경우에는 50만환으로 한다´
부칙
①본령은 공포일부터 시행한다.
②각사업연도의 소득에 대한 법인세에 있어서는 단기4287년 1월 1일 이후에 종료하는 사업연도분부터 청산소득에 대한 법인세에 있어서는 동일 이후의 해산이나 합병으로 인한 분부터 적용한다.
③단기4287년 1월 1일 이후 단기4287년 3월 31일 이전에 사업연도가 종료한 법인은 본령 공포일 후 60일 이내에 제14조에 규정하는 신고를 하여야 한다.
[제일호서식(용지각편표준규격A6)]
영 수 증 서 영수필통지서 불 입 서
  +-----------+-------------------+   |   +----------+------------------+   |   +----------+------------------+
  |           |                   |   |   |          |                  |   |   |          |                  |
  |  제 О 호 |  (  불  입  자 )  |   |   | 제 О 호 |   (불  입  자)   |   |   | 제 О 호 |   (불  입  자)   |
  +-----------+  소     재   지   |   |   +----------|    소  재  지    |   |   +----------+    소  재  지    |
  |  О 년 도 |  법  인  명  칭   |   |   | О 년 도 |   법 인 명 칭    |   |   | О 년 도 |   법 인 명 칭    |
  +-----------+  대 표 자 성 명   |   |   +----------+  대 표 자 성 명  |   |   +----------+  대 표 자 성 명  |
  |  일반회계 |                   |   |   | 일반회계 |                  |   |   | 일반회계 |                  |
  +-----------+-------------------|   |   +----------+------------------+   |   +----------+------------------+
  |재무부주관 | О О 세  무  서  |   |   |재무부주관|  ОО 세 무 서   |   |   |재무부주관|  ОО 세 무 서   |
  +-----------+-------------------|   |   +----------+------------------+   |   +----------+------------------+
  |  조  세   |  법    인    세   |   |   |  조  세  |     법 인 세     |   |   |  조  세  |     법 인 세     |
  +--+--+--+--+--+--+--+--+--+--+-+   |   +--+--+--+-++--+--+--+--+--+--+   |   +--+--+--+-++--+--+--+--+--+--+
  |  |억|천|백|십|만|천|백|십|환  |   |   |  |억|천|백|십|만|천|백|십| |   |   |  |억|천|백|십|만|천|백|십| |
  |금|  |  |  |  |  |  |  |  |    |   |   |금|  |  |  |  |  |  |  |  |  |   |   |금|  |  |  |  |  |  |  |  |  |
  +---+-+--+--+--+--+--+--+--+----+   |   +--+--+--+--+--+--+--+--+--+--+   |   +--+--+--+--+--+--+--+--+--+--+
  |         년      월     일 영수|   |   |                             |   |   |      년     월     일  영수 |
  |          한국은행「О」점  인 |   |   |                             |   |   |        한국은행「О」점  인 |
  |                               |   |   |                             |   |   |                             |
  |                               |   |   |                             |   |   |                             |
  |                               |   |   |                             |   |   |                             |
  |                               |   |   |                             |   |   |                             |
  |                               |   |   |                             |   |   |                             |
  |                               |   |   |                             |   |   |                             |
  |                               |   |   |                             |   |   |                             |
  +-------------------------------+   |   +-----------------------------+   |   +-----------------------------+
적요
1.불입서, 영수필통지서 및 영수증서용지의 번호, 연도, 세무서명, 금액, 불입인, 주소, 명칭은 전부 불입인이 기재하여야 한다.
2.본서의 연도는 불입의 날로써 구분하여 기재하여야 한다.
3.번호, 연도와 금액은 아라비아수자로써 명확하게 기입하여야 한다.
4.영수필통지서와 영수증서와의 사이에 제2호서식(갑, 을)의 법인세, 계산서를 첨부하여야 한다.
[제2호서식(갑)]
법 인 세 계 산 서
+-------------------------+-------------------------+----------------------------+
|  사업자   년  월  일    |   결산                  | 소    할                   |
|  연도지   년  월  일    |   확정   년  월  일     | 세 무 서        세무서     |
+---+---------------------+-----------------------+-+-------------+--------------+
|   |            구              분               |   금     액   |   적    요   |
| 소+----+----------------------------------------+---------------+--------------+
| 득|익가|  법 인 계 산 액                        |           환  |              |
| 또|금산+----------------------------------------+---------------+--------------+
| 는|또한|                                        |               |              |
| 잉|는금+----------------------------------------+---------------+--------------+
| 여|익액|                                        |               |              |
| 금|금  +----------------------------------------+---------------+--------------+
| 의|에  |                                        |               |              |
| 계|    +----------------------------------------+---------------+--------------+
| 산|    |                                        |               |              |
|   |    +----------------------------------------+---------------+--------------+
|   |    |                                        |               |              |
|   |    +----------------------------------------+---------------+--------------+
|   |    |                  계                    |    (가)       |              |
|   +----+----------------------------------------+---------------+--------------+
|   |    |                                        |               |              |
|   |    +----------------------------------------+---------------+--------------+
|   |손가|                                        |               |              |
|   |금산+----------------------------------------+---------------+--------------+
|   |또한|                                        |               |              |
|   |는  +----------------------------------------+---------------+--------------+
|   |손금|                                        |               |              |
|   |금액+----------------------------------------+---------------+--------------+
|   |에  |                                        |               |              |
|   |    +----------------------------------------+---------------+--------------+
|   |    |                  계                    |    (나)       |              |
|   +----+----------------------------------------+---------------+--------------+
|   |           차감소득또는잉여금                |               |              |
|   |          (가)----(나)                       |    (다)       |              |
|===|=============================================|===============|==============|
|   |     차감소득또는잉여금 (다)                 |               |              |
|세 +---------------------------------------------+---------------+--------------+
|액 |      세                  율                 |               |              |
|의 +---------------------------------------------+---------------+--------------+
|계 |      산     출    세     액                 |               |              |
|산 +---------------------------------------------+---------------+--------------+
|   |       납세필분류소득액공제                  |               |              |
|   +---------------------------------------------+---------------+--------------+
|   |      납   부   할   세   액                 |               |              |
+---+---------------------------------------------+---------------+--------------+
년 월 일
(불입법인) 소재지
명칭 인
적요
1.익금 또는 익금에 가산할 금액란에는 당기손실금에 가산한 전기이월결손금, 법인세액과 납세한 분류소득세등을게기하여야 한다.
2.손금 또는 손금에 가산할 금액란에는 당기익금에 가산한 전기이월금, 법인세법 제4조와 동법 시행령제2조에 해당하는 이월결손금, 비과세소득, 면세소득등을 게기하여야 한다.
3.세액의 계산란중 공제할 납세필분류소득세액은 익금 또는 익금에 가산할 금액란에 게기한것과 부합하여야 한다.
[제2호서식(을)]
+------------+------------------+-----------------+---------------------+
|잔여재산확정|   년   월   일   |   소 관 세      |     세    무        |
|또는합병의일|                  |   무    서      |        서           |
+------------+------------------+-----------------+---------------------+
|       구              분      |   금       액   |    적         요    |
+-------------------------------+-----------------+---------------------+
|    잔 여 재 산 가 액 또 는    | (가)       환  |                     |
|    합 병 교 부 자 본 금 액    |                 |                     |
|==|============================|=================|=====================|
|기|    불입주식또는출자금액    |                 |                     |
|  +----------------------------+-----------------+---------------------+
|초|      적     립    금       |                 |                     |
|  +----------------------------+-----------------+---------------------+
|액|             계             | (나)            |                     |
+--+----+-----------------------+-----------------+---------------------+
|  |소에|  법인세계산(가)-(나)  |                 |                     |
|  |득가+-----------------------+-----------------+---------------------+
|  |또산|                       |                 |                     |
|청|는할+-----------------------+-----------------+---------------------+
|  |잉금|                       |                 |                     |
|산|여액+-----------------------+-----------------+---------------------+
|  |금  |                       |                 |                     |
|소|    +-----------------------+-----------------+---------------------+
|  |    |                       |                 |                     |
|득|    +-----------------------+-----------------+---------------------+
|  |    |          계           | (다)            |                     |
|또|====|=======================|=================|=====================|
|  |    |                       |                 |                     |
|는|    +-----------------------+-----------------+---------------------+
|  |    |                       |                 |                     |
|잉| 제 +-----------------------+-----------------+---------------------+
|  | 산 |                       |                 |                     |
|여| 할 +-----------------------+                 +---------------------+
|  | 금 |                       |                 |                     |
|금| 액 +-----------------------+-----------------+---------------------+
|  |    |          계           | (라)            |                     |
|의+----+-----------------------+-----------------+---------------------+
|계|     차 감 소 득 또 는      | (다)(라)        |                     |
|산|      잉  여  금  액        | (다)            |                     |
|==|============================|=================|=====================|
|  |    청 산 소 득 또 는       |             환 |                     |
|  |    잉   여   금   액       | (마)            |                     |
|세+----------------------------+-----------------+---------------------+
|액|    세                율    |                 |                     |
|의+----------------------------+-----------------+---------------------+
|  |      산  출  세  액        |                 |                     |
|금+----------------------------+-----------------+---------------------+
|액|   납세필분류소득세공제     |                 |                     |
|  +----------------------------+-----------------+---------------------+
|  |       납부할세액           |                 |                     |
+--+----------------------------+-----------------+---------------------+
년 월 일
(불입법인) 소재지
명 칭 인
적요 제2호서식(갑)의 적요각호는 본서식에 이를 준용한다.
법인세법시행령
[시행 1953. 1. 22.] [대통령령 제740호, 1953. 1. 22., 일부개정]
【제정·개정문】
- ⊙대통령령제740호(1953·1·22)
법인세법시행령중 다음과 같이 개정한다.
제2조의5중 ´세무서장을 경유하여 재무부장관´을 ´세무서장´으로 한다.
제3조제1호중 ´수리조합연합회´다음에 ´어업조합, 어업조합연합회, 수산조합, 해운조합, 해운조합연합회, 산림계, 대한적십자사´를 삽입한다.
제3조의1을 다음과 같이 개정한다.
법인세법 제10조의1의 규정에 의한 수익사업은 다음의 각호에 해당하는 사업으로 한다.
1. 영업세법 제1조에 게기한 영업
2. 수산업, 광업, 축산업과 제염업
제4조를 다음과 같이 개정한다.
다음에 게기하는 사업을 경영하는 법인은 법인세법 제11조의 규정에 의하여 그 사업을 개시한 사업연도와 그 익사업연도개시의 일로부터 5년 이내에 종료하는 사업연도에 있어서 그 업무에서 생하는 각사업연도의 소득에 대한 법인세를 면제한다.
1. 석유정제사업
2. 강선박의 제조사업
3. 제철, 제강, 제동, 세멘트, 인조비료와 염(재제염을 제외한다)의 제조사업
제4조의1을 다음과 같이 신설한다.
다음에 게기하는 사업을 경영하는 법인은 법인세법 제11조의 규정에 의하여 그 사업을 개시한 사업연도와 그 익사업연도개시의 일로부터 3년 이내에 종료하는 사업연도에 있어서 그 업무에서 생하는 각사업연도의 소득에 대한 법인세를 면제한다.
1. 금광, 은광, 동광, 연광, 아연광, 철광, 안틔모니광, 유화철광, ??클광, 코발트광, 만강광과 석탄의 채굴 또는 제련의 사업
2. 사금과 사철의 채취사업
3. 카-바이트와 판초자의 제조사업
제4조의2를 다음과 같이 신설한다.
제4조와 제4조의1의 규정에 해당하는 법인이 그 설비를 증설하였을 경우에 그 증설로 인하여 종전의 설비에 의한 제조 또는 생산의 능력에 대하여 10분의 5이상에 상당하는 제조 또는 생산의 능력이 증가되었다고 인정할 때에는 그 증설한 설비에 의한 업무에서 생하는 각사업연도의 소득에 대하여 전2조의 규정을 준용한다.
제4조의3을 다음과 같이 신설한다.
전3조의 규정에 의한 사업을 승계한 법인은 그 사업에 대하여 법인세의 면제기간이 잔존할 경우의 그 면제기간을 승계한다.
제5조중 ´년 및 그 익년부터 5연간은´을 ´사업연도와 그 익사업연도 개시의 일로부터 5년 이내에 종료하는 사업연도에 있어서´로 한다.
제6조제1항중 ´제11조´의 다음에 ´와 제12조제1항´을 삽입하고 동항과 동조제2항중 ´경감 또는´을 삭제한다.
제9조를 삭제한다.
제13조제1항중 ´제17조제3항 및´을 삭제하고 ´제33조´를 ´제33조제2항´으로 한다.
제20조중 ´또는 동법제17조의 규정에 의하여 세액가산을 결정한 때´를 삭제한다.
제24조중 ´또는 가산세액´을 삭제한다.
제31조의1과 제31조의2를 삭제한다.
제32조중 제5호, 제6호, 제7호를 삭제하고 제8호를 제5호로 한다.
제32조의1을 삭제한다.
부칙
본령은 공포일부터 시행한다.
각사업연도의 소득에 대한 법인세에 있어서는 단기4285년 7월 1일 이후에 종료하는 사업연도분부터 청산소득에 대한 법인세에 있어서는 동일 이후의 해산이나 합병으로 인한 분부터 적용한다.
법인세법시행령
[시행 1951. 1. 1.] [대통령령 제448호, 1951. 2. 9., 일부개정]
【제정·개정문】
- ⊙대통령령제448호(1951·2·9)
대통령령제238호 법인세법시행령중 좌와 여히 개정한다.
제1조제2항중 ´제3항´을 ´제6항´으로 개정한다.
제2조중 ´제3항´을 ´제6항´으로 개정한다.
제2조의1 법인세법 제4조제3항의 규정에 의하여 각사업연도의 소득계산상 국방헌금 또는 휼병금을 제외한 금액으로서 좌에 의하여 계산한 금액을 초과하는 금액은 손금에 산입하지 아니한다.
1. 자본금액 5백만환 이하의 법인일 때 당해사업연도의 자본금액에 년 천분의 100을 승하여 산출한 금액과 당해사업연도의 소득금액에 백분의 40을 승하여 산출한 금액과의 합계금액에 상당한 금액
2. 자본금액 5천만환 이하의 법인일 때
당해사업연도의 자본금액에 년 천분의 70을 승하여 산출한 금액과 당해사업연도의 소득금액에 백분의 40을 승하여 산출한 금액과의 합계금액에 상당하는 금액
3. 자본금액 5천만환을 초과하는 법인일 때
당해사업연도의 자본금액에 천분의 40을 승하여 산출한 금액과 당해사업연도의 소득금액에 백분의 40을 승하여 산출한 금액과의 합계금액에 상당하는 금액
국, 도, 서울특별시, 시, 읍, 면 및 교육구 기타 공공단 또는 이에 유사한 단 에 한 기부금 및 국방헌금 또는 휼병금에 유사한 기부금으로서 재무부장관이 적당하다고 인정한 것에 대하여서는 전항의 규정에 불구하고 소득계산상 이를 손금에 산입할 수 있다.
제2조의2 전조의 자본금액은 각사업연도개시당시에 있어서의 불입주식금액 또는 출자금액 및 적립금액에서 이월결손금액을 공제한 금액으로써 이를 계산한다.
전항의 경우에 있어 단기4278년 8월 15일 이전 설립 법인의 불입주식금액 또는 출산금액으로서 증자하지 아니한 것에 한하여는 30배액을 적용하여 이를 계산한다.
법인이 합병을 한 경우에는 합병후 존속하는 법인(이하 합병법인이라 말한다)이 합병으로 인하여 소멸한 법인의 적립금액을 승계한 경우에는 당해적립금액에 합병법인의 합병의 일에 속하는 사업연도중 합병의 일 이후의 월수를 승한 것을 합병법인의 합병의 일의 속하는 사업연도개시당시에 있어서의 적립금액에 가산한다.
전조제1항제1호의 경우에 그 자본금액에 년 천분의 백을 승하여 산출하는 금액의 계산은 당해사업연도의 월수를 당해사업연도의 자본금액에 승하여 이를 12분한 금액에 천분의 백을 승하여 이를 계산한다.
전항의 월수는 역에 의하여 계산하고 1월미만의 단수를 냈을 때에는 이를 1월로 한다.
전2항의 규정은 전조제1항제2호 및 제3호의 경우에도 이를 준용한다.
제2조의3 법인세법 제4조제4항의 규정에 의하여 법인이 각사업연도중 지출한 경비로서 직접 그 업무에 관련이 있다고 재무부장관이 인정하는 금액에 한하여 소득계산상 이를 손금에 산입한다.
제2조의4 법인세법 제4조제5항의 규정에 의하여 각사업연도의 소득계산상 익금에 산입하지 아니할 금액은 좌에 게기한 바에 의한다.
1. 자본적지출에 충당하기 위하여 교부된 국고보조금의 수입으로서 자본적지출에 충당된 부분의 금액은 소득계산상 그 전액을 익금에서 공제한다 이 경우에 있어서 법인이 그 자본적지출에 충당한 부분의 금액을 자산으로 계산한 때에는 이를 자산으로 계산하지 아니한 것으로 간주한다.
2. 결손금을 보전하기 위하여 교부된 국고보조금의 수입으로서 결손금을 보전한 부분의 금액은 소득계산상 그 5분의 3을 익금에서 공제한다.
3. 경비보충을 목적으로 교부된 국고보조금의 수입으로서 경비지출에 충당한 부분의 금액은 소득계산상 그 5분의 1을 익금에서 공제한다.
제2조의5 전조의 규정에 의한 공제를 받고저 할 때에는 국고보조금의 수입 및 지출에 관한 명세서 기타 증빙서류를 첨부하여 소관세무서장을 경유하여 재무부장관에게 신청하여야 한다.
제3조제1항제1호를 좌와 여히 개정한다.
1. 도, 서울특별시, 시, 읍, 면 교육구, 수리조합, 수리조합연합회, 농회, 식산계상공회의소 및 주택영단
제3조의1 법인세법 제10조의1의 규정에 의하여 법인세를 부과하지 아니할 법인은 재무부장관이 이를 지정한다.
전항의 규정에 의한 지정을 받고저 하는 법인은 재무부령의 정하는 바에 의하여 신청을 하여야 한다.
제9조제2항을 좌와 여히 개정한다.
전항의 월수는 제2조의2제5항의 규정을 준용한다.
제17조중 ´조선´을 ´한국´으로 개정하고 동시 제2호서식(갑 또는 을)의 계산실세액난중 (35%, 20%)를 삭제한다.
제18조중 ´조선´을 ´한국´으로 수정한다.
제18조의1 법인세법 제19조제2항의 규정에 의하여 법인세액을 분납코저 할 때에는 소관세무서장의 승인을 얻어 좌에 의하여 납부하여야 한다. 단, 청산소득에 대한 법인세액은 분납할 수 없다.
제1회, 법인세법 제19조제1항의 규정에 의하여 법인세액의 3분의 2를 납부하여야 한다.
제2회, 잔액은 법인세법 제19조제1항의 규정한 납부기한일로부터 60일이내에 납부하여야 한다.
제31조의1 법인세법 제34조의1의 규정에 의하여 보고를 하고저 하는 자는 좌의 사항을 명백히 하여 재무부장관 또는 사세청장에게 보고를 하여야 한다.
1. 보고자의 주소 또는 거소 및 성명
2. 법인의 소재지, 명칭 및 대표자의 성명
3. 탈세의 종류
4. 전호사실 의 상세
5. 기타참고사항
제31조의2 법인세법 제34조의1의 규정에 의하여 보고를 한 자에 교부하는 보상금은 소득세법시행령 제68조제1항 및 제3항의 규정을 준용한다.
제32조제1항제4호 다음에 좌의 4호를 추가한다.
5. 어업조합 및 어업조합연합회
6. 수산조합 및 수산조합연합회
7. 해운조합 및 해운조합연합회
8. 중요물산동업조합 및 중요물산동업조합연합회
제32조의1 법인세법 39조의1의 규정에 의한 준법인은 재무부장관이 이를 지정한다.
부칙
제40조 본령은 단기4284년 1월 1일부터 이를 시행한다.
법인세법시행령
[시행 1949. 12. 16.] [대통령령 제238호, 1949. 12. 16., 제정]
【제정·개정문】


